
Taille et Part du Marché de la Multiplexage par Répartition en Longueur d'Onde Dense Métro (DWDM)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 11.82 Milliards de dollars |
| Taille du Marché (2031) | 17.14 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.72 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Multiplexage par Répartition en Longueur d'Onde Dense Métro (DWDM) par Mordor Intelligence
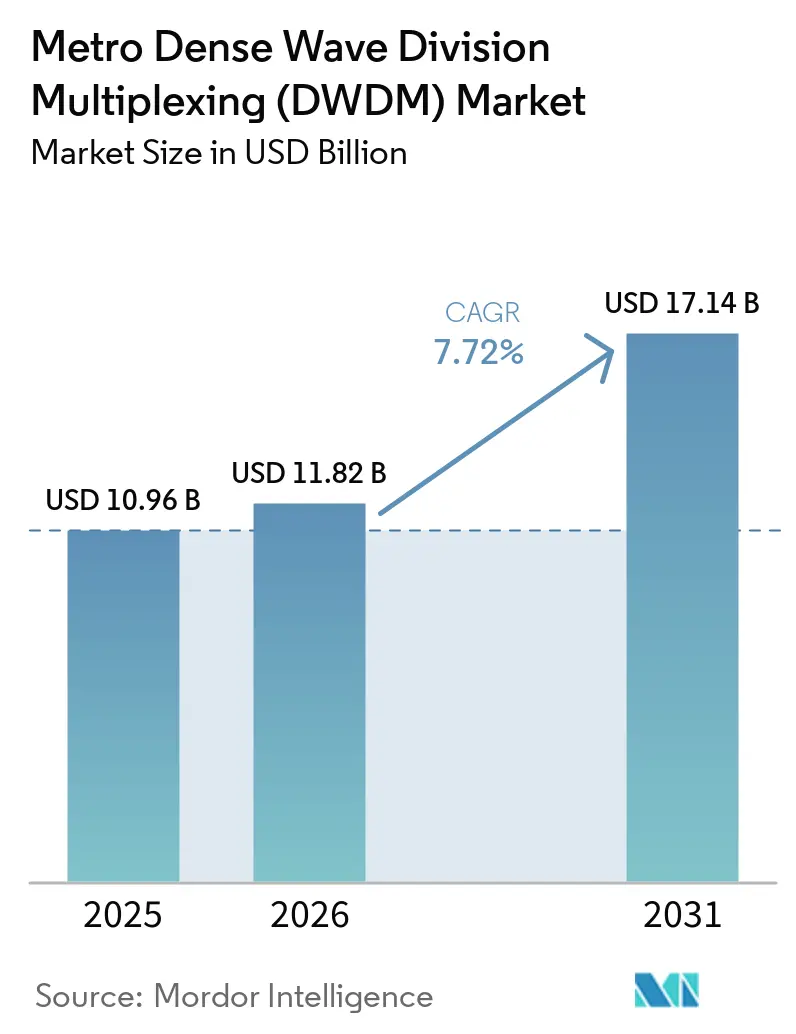
La taille du Marché de la Multiplexage par Répartition en Longueur d'Onde Dense Métro (DWDM) devrait croître de 10,96 milliards USD en 2025 à 11,82 milliards USD en 2026, et est prévue pour atteindre 17,14 milliards USD d'ici 2031, à un CAGR de 7,72 % sur la période 2026-2031. Les investissements dans l'informatique IA augmentent le besoin de liaisons à haute capacité entre les centres de données sur le marché DWDM métro. Les charges de travail IA distribuées rendent les connexions à faible latence entre les installations proches plus importantes. La transition des systèmes 10G vers les architectures cohérentes 400G et 800G soutient également les remplacements d'équipements. Les déploiements de transport 5G ajoutent de la demande pour une plus grande capacité dans les réseaux métropolitains. Dans le même temps, les optiques enfichables et les conceptions désagrégées modifient les choix d'approvisionnement et exercent une pression sur la tarification des systèmes intégrés.
Principaux Enseignements du Rapport
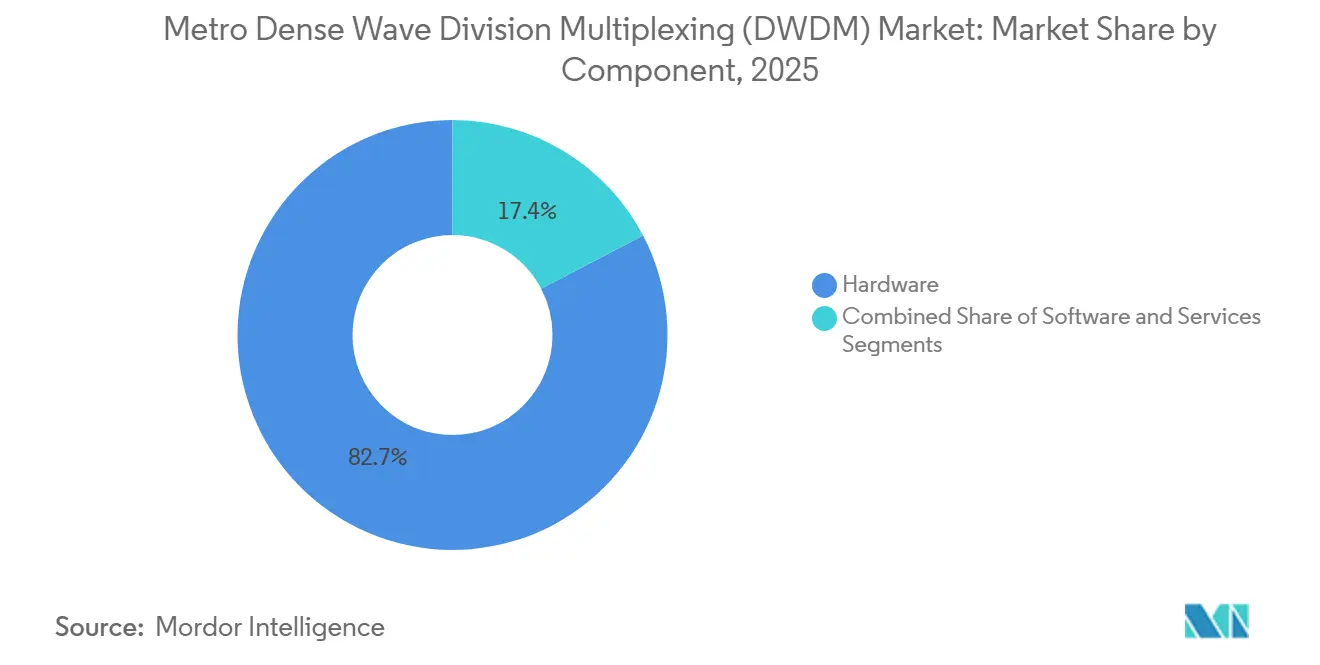
- Par composant, le matériel représentait 82,65 % du Marché de la Multiplexage par Répartition en Longueur d'Onde Dense Métro (DWDM) en 2025, tandis que le logiciel devrait se développer à un CAGR de 11,53 % jusqu'en 2031.
- Par capacité de transmission, le segment 400 Gbps représentait 31,85 % du marché de la multiplexage par répartition en longueur d'onde dense métro (DWDM) en 2025, tandis que les solutions supérieures à 400 Gbps devraient enregistrer un CAGR de 12,43 % jusqu'en 2031.
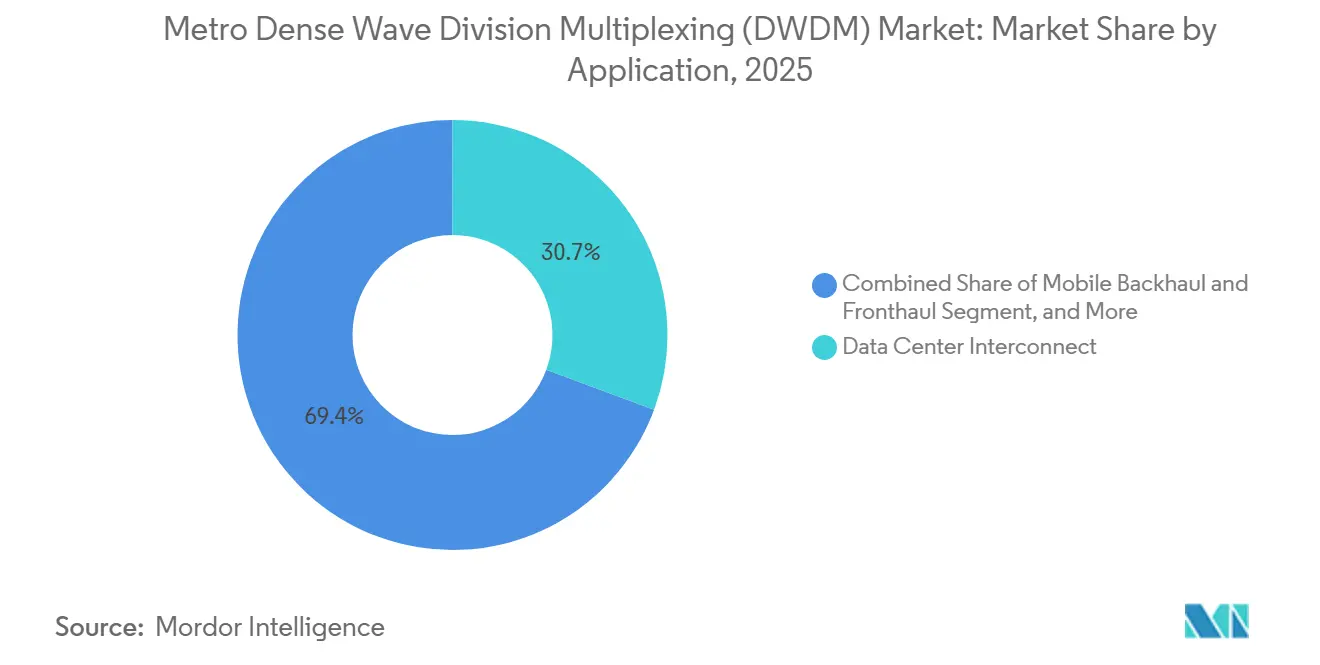
- Par application, l'interconnexion de centres de données représentait 30,65 % du marché de la multiplexage par répartition en longueur d'onde dense métro (DWDM) en 2025 et devrait progresser à un CAGR de 11,17 % jusqu'en 2031.
- Par utilisateur final, les fournisseurs de services de communication détenaient 55,85 % du marché DWDM métro en 2025, tandis que les fournisseurs de cloud et de centres de données devraient se développer à un CAGR de 11,29 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 35,11 % du marché DWDM métro en 2025, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 8,92 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de la Multiplexage par Répartition en Longueur d'Onde Dense Métro (DWDM)
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande d'Interconnexion des Centres de Données Hyperscale et IA | +2.5% | Mondial, pic en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de la Capacité xHaul 5G et de la Périphérie Mobile | +1.5% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Migration vers les Optiques Cohérentes 400G, 800G et 1,6T | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Rareté des Fibres et Mise à l'Échelle de la Capacité sur les Routes Existantes | +0.7% | Amérique du Nord, Europe, Asie-Pacifique urbaine dense | Moyen terme (2-4 ans) |
| IP-sur-DWDM et Optiques Enfichables Cohérentes Intégrées aux Routeurs | +0.5% | Mondial, mené par les hyperscalers d'Amérique du Nord | Court terme (≤ 2 ans) |
| Durabilité de la Périphérie Métro et Réduction de la Puissance par Bit | +0.3% | Europe, mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande d'Interconnexion des Centres de Données Hyperscale et IA
L'entraînement IA distribué modifie le rôle du marché DWDM métro, le faisant passer de l'agrégation opérateur vers l'interconnexion de calcul. Les hyperscalers distribuent la capacité de calcul sur plusieurs sites car les emplacements individuels font face à des contraintes d'alimentation et de terrain. Cette approche nécessite des longueurs d'onde à faible latence et haute capacité entre des installations pouvant être distantes de 5 à 80 km. Meta a adopté des modules 800ZR+ dans une configuration IP-sur-DWDM pour des clusters GPU géographiquement distribués. Le déploiement montre que les clusters de calcul distribués nécessitent de la capacité entre des emplacements métropolitains. Les volumes de demande augmentent, mais la fibre noire reste une alternative pour les hyperscalers et peut limiter les marges des services de longueur d'onde sur le marché DWDM métro.
Expansion de la Capacité xHaul 5G et de la Périphérie Mobile
La densification 5G augmente les exigences de transport car les réseaux ont besoin de plus de sites cellulaires, d'une latence fronthaul plus stricte et d'une capacité plus élevée sur chaque site. Le marché DWDM métro bénéficie là où les opérateurs mobiles combinent fronthaul, midhaul et backhaul dans des réseaux de transport partagés. Les spécifications du Groupe de Travail 9 de l'Alliance O-RAN définissent le transport xHaul ouvert à travers ces fonctions réseau.[1] La Chine avait déployé 4,76 millions de stations de base 5G à la fin de 2025, créant une large base pour la poursuite des mises à niveau midhaul dans les grandes villes. L'agrégation des unités distribuées concentre davantage de capacité sur moins de nœuds métro. Cette configuration prend en charge les mises à niveau du transport cohérent de 100G à 400G dans les anneaux existants, plutôt que de petits ajouts de ports à vitesse inférieure.
Migration vers les Optiques Cohérentes 400G, 800G et 1,6T
Le marché DWDM métro connaît un cycle de remplacement plus rapide pour la technologie cohérente à mesure que les exigences de connectivité liées à l'IA augmentent. Nokia a introduit des offres optiques optimisées par application incluant l'interconnexion de centres de données IP-sur-DWDM 1,6T, un transponder fin 2,4T et des options cohérentes légères 3,2T. Le portefeuille utilise 4 processeurs de signal numérique et combine le phosphure d'indium avec la photonique sur silicium. Des débits de ligne plus élevés permettent aux opérateurs d'ajouter de la capacité sur des routes de fibres établies sans construction civile nouvelle équivalente. Ciena a également présenté une plateforme silicium 2 nm pour les optiques enfichables cohérentes monoporteuses 1600ZR et ZR+. Les normes DWDM à grille flexible restent pertinentes car les acheteurs ont besoin d'équipements pouvant fonctionner dans des environnements optiques en évolution.
Rareté des Fibres et Mise à l'Échelle de la Capacité sur les Routes Existantes
L'espace limité dans les conduits des corridors métropolitains denses rend l'utilisation plus efficace de la fibre existante importante pour le marché DWDM métro. Les projets de fibre urbaine font face à des pressions de coût et de calendrier liées aux travaux préparatoires, aux permis et à la coordination des droits de passage.[2] Les processus d'approbation multi-juridictionnels peuvent ajouter 6 à 12 mois à ces projets. Les déploiements en bande C+L permettent aux opérateurs d'utiliser davantage de spectre sur les paires de fibres qu'ils contrôlent déjà. Cela réduit le besoin de travaux perturbateurs le long des routes contraintes. Les opérateurs disposant d'un accès établi aux conduits peuvent donc conserver un avantage là où les nouveaux entrants ne peuvent pas facilement construire une infrastructure parallèle.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Complexité d'Intégration dans les Réseaux Multifournisseurs Désagrégés | -1.1% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Contraintes de Conduits de Fibres et de Droits de Passage dans les Corridors Urbains Denses | -0.8% | Amérique du Nord, Europe, Asie-Pacifique urbaine dense | Long terme (≥ 4 ans) |
| Cannibalisation du Matériel de Transport Autonome par les Optiques Enfichables | -0.6% | Mondial, mené par les hyperscalers d'Amérique du Nord | Court terme (≤ 2 ans) |
| Exigences Élevées en Compétences pour la Planification et les Opérations Optiques | -0.4% | Mondial, plus aigu dans les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Complexité d'Intégration dans les Réseaux Multifournisseurs Désagrégés
Les réseaux optiques désagrégés séparent le système de ligne optique de la couche de transponder, permettant aux opérateurs d'acheter des couches auprès de différents fournisseurs. Cette flexibilité augmente également le travail d'intégration et peut ralentir les déploiements sur le marché DWDM métro. Les performances optiques doivent être qualifiées lorsque des longueurs d'onde d'un fournisseur fonctionnent sur le système de ligne d'un autre fournisseur. Un article d'Optica sur l'IPoDWDM multifournisseur a évalué les performances et la validation du plan de contrôle dans ces environnements.[3] Le modèle OpenROADM fournit un cadre pour l'interopérabilité, mais les contrôleurs peuvent avoir besoin de gérer plusieurs versions de modèles. Les opérateurs plus petits peuvent faire face à des charges logicielles et opérationnelles plus importantes en raison d'une capacité limitée pour les tests et l'intégration.
Contraintes de Conduits de Fibres et de Droits de Passage dans les Corridors Urbains Denses
Les limites physiques de la capacité des conduits urbains restreignent les endroits où de nouvelles fibres peuvent être ajoutées pour le marché DWDM métro. Les routes à fort trafic contiennent souvent des infrastructures électriques, gazières et de fibres vieillissantes qui partagent déjà des conduits. Des recherches sur les déploiements en milieu urbain dense ont identifié la localisation précise des réseaux souterrains comme un défi d'installation persistant.[4] Les relevés radar à pénétration de sol peuvent aider, mais ils ne résolvent pas tous les problèmes avant le début de la construction. NTT a déclaré que les permis de travaux dans les zones de services publics urbains japonais peuvent être limités aux heures de minuit. Les ajouts de capacité dans les corridors les plus précieux dépendront donc davantage des mises à niveau cohérentes sur les paires de fibres existantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant : L'Automatisation Logicielle Remodèle une Structure de Revenus Dominée par le Matériel
Le matériel représentait 82,65 % des revenus en 2025, ce qui en fait la principale catégorie de composants. Cette position reflétait l'investissement extensif des opérateurs dans les cartes de ligne cohérentes, les muxponders, les transponders et les amplificateurs en ligne. Ces systèmes forment la couche physique pour la transmission de grands volumes de trafic sur les routes de fibres métropolitaines. Les cartes de ligne cohérentes pour la transmission 400G et 800G mènent les nouveaux achats de matériel. Les opérateurs remplacent les anciennes infrastructures 10G et 40G par des systèmes offrant une efficacité spectrale substantiellement améliorée. L'ampleur des réseaux opérateurs existants signifie que les mises à jour d'équipements continuent de créer une demande de matériel. Les services d'installation et de gestion de réseau accompagnent également de nombreuses mises à niveau de matériel. Ces services aident les opérateurs à installer, configurer et maintenir la nouvelle capacité optique.
Le logiciel devrait enregistrer un CAGR de 11,53 % jusqu'en 2031, le taux le plus élevé parmi les composants du marché DWDM métro. Les plateformes optiques définies par logiciel permettent le routage dynamique des longueurs d'onde sur des réseaux de transport complexes. Elles fournissent également une surveillance automatisée des performances qui peut identifier les problèmes opérationnels plus rapidement. L'ingénierie de trafic centralisée donne aux équipes réseau plus de contrôle sur la capacité disponible. Ciena a mis en avant l'automatisation de réseau IA agentique dans son portefeuille optique de mars 2026. Les solutions axées sur les applications de Nokia reflètent également la nécessité d'aligner les systèmes optiques sur des utilisations réseau spécifiques. Les interfaces ouvertes augmentent l'importance des logiciels capables de fonctionner sur plusieurs couches d'équipements. En conséquence, les capacités du plan de contrôle peuvent avoir plus de poids dans les décisions d'approvisionnement.


Par Capacité de Transmission : Les Niveaux Supérieurs à 400 Gbps Définissent le Prochain Cycle de Renouvellement DWDM
Le niveau 400 Gbps détenait 31,85 % des revenus en 2025, la part la plus importante parmi les catégories de capacité de transmission. Sa position reflétait la maturité de la technologie cohérente 400G dans les cœurs métro des opérateurs et les applications d'interconnexion de centres de données. La taille du marché DWDM métro pour le niveau 400 Gbps a bénéficié des déploiements réalisés au cours des 3 années précédentes. Cette technologie offre une voie de mise à niveau éprouvée pour les opérateurs qui ont besoin d'une plus grande capacité sur les routes établies. Les systèmes jusqu'à 100 Gbps fonctionnent encore dans les anneaux d'accès hérités et les réseaux d'entreprise à longue traîne. La catégorie 200 Gbps répond à certaines exigences régionales où le profil de demande reste plus étroit. Les investissements se déplacent vers des capacités plus élevées à mesure que les charges de trafic augmentent. Cela laisse le 400G comme une large base installée et le supérieur à 400 Gbps comme le prochain axe d'investissement.
Les solutions supérieures à 400 Gbps devraient enregistrer un CAGR de 12,43 % jusqu'en 2031. La catégorie comprend les architectures 800G et 1,6T utilisées pour les déploiements métropolitains et d'interconnexion de centres de données à haute capacité. Ces systèmes aident les opérateurs à étendre la capacité de trafic sans ajouter la même quantité de nouvelle infrastructure de fibres. Ciena a annoncé des optiques enfichables cohérentes 800 Gbps en bande C et en bande L avec sa plateforme silicium 2 nm. Nokia a également annoncé des produits IP-sur-DWDM 1,6T pour les déploiements d'interconnexion de centres de données. Les produits à débit plus élevé deviennent de plus en plus pertinents à mesure que l'informatique distribuée génère plus de trafic entre les installations. Un déploiement plus large du 800G exerce également une pression sur la tarification du 400G par gigabit. Les fournisseurs accélèrent les travaux sur les produits 800G et 1,6T pour maintenir leur leadership technologique.
Par Application : L'Interconnexion de Centres de Données Mène à la Fois en Part et en Taux de Croissance
L'interconnexion de centres de données détenait 30,65 % des revenus d'application en 2025, lui conférant la position de leader sur le marché DWDM métro. Elle devrait également progresser à un CAGR de 11,17 % jusqu'en 2031. Cette combinaison reflète le volume croissant de trafic échangé entre les centres de données. Les charges de travail IA nécessitent des liaisons à haute capacité au sein des sites de calcul distribués et entre des installations séparées. Les opérateurs ont besoin de systèmes de transport capables de fournir une capacité prévisible sur ces connexions. Les plateformes optiques dédiées sont pertinentes là où les fournisseurs de cloud ont besoin d'une faible latence et d'une large bande passante. Le Waveserver de Ciena et les offres d'interconnexion de centres de données de Nokia répondent à cette exigence. Le schéma d'approvisionnement qui en résulte donne aux fournisseurs une raison claire de prioriser les systèmes spécifiques à l'interconnexion de centres de données.
Le backhaul et le fronthaul mobiles restent le deuxième domaine d'application le plus important. Leur demande est soutenue par la construction xHaul 5G en Asie-Pacifique, au Moyen-Orient et en Afrique. Ces réseaux transportent le trafic entre les sites radio, les emplacements de traitement et les réseaux cœur. L'agrégation de réseaux haut débit et d'accès constitue un autre cas d'utilisation à mesure que les fournisseurs consolident le trafic provenant de points d'accès distribués. D'autres applications comprennent les réseaux d'opérateurs de systèmes multiples câblés et l'agrégation d'accès sans fil fixe. Le marché DWDM métro prend également en charge le transport d'entreprise entre les campus et les installations de colocation. Ces liaisons sont pertinentes pour les organisations qui ont besoin d'une interconnexion privée ou d'un accès à une capacité de calcul externe. Les contrats d'interconnexion de centres de données peuvent offrir des schémas d'approvisionnement plus visibles que les dépenses opérateurs traditionnelles.
Par Utilisateur Final : Les Fournisseurs de Cloud et de Centres de Données Accélèrent tandis que les Fournisseurs de Services de Communication Ancrent les Revenus
Les fournisseurs de services de communication représentaient 55,85 % des revenus en 2025, la position d'utilisateur final la plus importante. Leur base installée comprend des anneaux optiques métro, des services de longueurs d'onde pour entreprises et des réseaux de transport xHaul 5G. Ces opérateurs restent les principaux acheteurs de systèmes de transport à mesure qu'ils étendent leur capacité sur les routes établies. Leur part reflète cette vaste empreinte opérationnelle. L'approvisionnement des opérateurs soutient le déploiement de systèmes cohérents dans les réseaux régionaux et métropolitains. Les fournisseurs ont également besoin d'équipements pour les services aux entreprises qui utilisent des longueurs d'onde dédiées. Les utilisateurs gouvernementaux et du secteur public augmentent la demande grâce à des programmes qui soutiennent les mises à niveau optiques dans les zones mal desservies. Leur rôle est plus modeste, mais ces projets peuvent étendre l'infrastructure métro vers de nouveaux emplacements.
Les fournisseurs de cloud et de centres de données devraient se développer à un CAGR de 11,29 % jusqu'en 2031. Ciena a déclaré un chiffre d'affaires de réseaux optiques de 1,02 milliard USD au premier trimestre fiscal 2026, une augmentation de 67,9 %, et a identifié la demande associée à son portefeuille de réseaux optiques. Les hyperscalers ont besoin d'une capacité substantielle pour les liaisons entre les sites de calcul. Les entreprises recherchent également des services de longueurs d'onde pour des connexions privées vers des campus et des installations de colocation. L'accès au calcul IA et les applications financières sensibles à la latence stimulent cet intérêt des entreprises. Les grands acheteurs institutionnels influencent les priorités d'achat car leurs déploiements nécessitent une capacité substantielle. Ce profil de demande augmente l'importance des systèmes axés sur les centres de données au sein du marché DWDM métro. Il donne également aux fournisseurs une incitation à adapter les plateformes aux exigences d'interconnexion cloud.
Analyse Géographique
L'Amérique du Nord détenait 35,11 % de la part du marché DWDM métro en 2025. La région bénéficie d'une forte concentration de campus de centres de données hyperscale. Les États-Unis sont la principale source de demande, avec l'interconnexion de centres de données comme application majeure. Ciena a entamé 2026 avec un carnet de commandes d'environ 5,0 milliards USD et s'est décrite comme pratiquement en rupture de stock, reflétant la demande accumulée des clients. Le Canada ajoute des investissements d'interconnexion domestique liés aux exigences de souveraineté des données. Le Mexique bénéficie du développement de centres de données à Querétaro lié à l'activité de délocalisation de proximité.
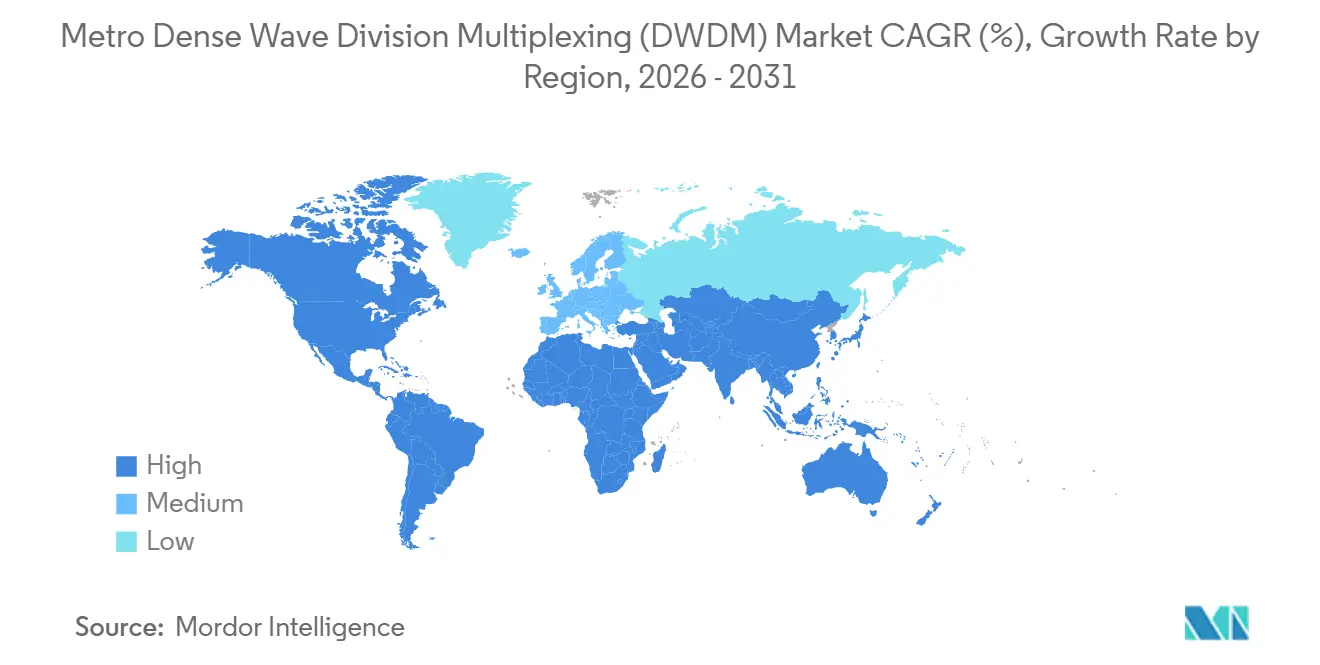
L'Asie-Pacifique devrait enregistrer un CAGR de 8,92 % jusqu'en 2031, le taux le plus rapide parmi les zones géographiques. Les 4,76 millions de stations de base 5G déployées par la Chine à la fin de 2025 soutiennent les mises à niveau optiques midhaul en cours. L'Inde est le pays à la croissance la plus rapide au sein du marché DWDM métro régional. Ciena a déclaré que Vodafone Idea a déployé la technologie WaveLogic 6 Extreme en Inde en mars 2026, prenant en charge jusqu'à 1,6 Tbps par longueur d'onde. Les investissements dans les centres de données, les programmes de fibration et les mises à niveau de la capacité des réseaux mobiles soutiennent la demande régionale.
Le Japon et la Corée du Sud continuent d'avoir besoin de capacité pour les mises à niveau 5G-Advanced. L'Asie du Sud-Est et l'Australie remplacent les systèmes SONET et SDH hérités par une infrastructure DWDM cohérente. L'Europe a une demande mature dans ses marchés occidentaux, tandis que l'Europe de l'Est se développe avec le soutien des fonds de cohésion de l'UE. Les obligations de partage d'infrastructure en vertu du Code européen des communications électroniques sont pertinentes pour la planification des réseaux en Europe. L'Arabie Saoudite et les Émirats arabes unis ajoutent de la capacité métro grâce à de grands programmes d'infrastructure. L'Afrique du Sud et le Nigéria mènent un marché africain en développement, soutenu par des investissements dans les atterrissages de câbles sous-marins.

Paysage Concurrentiel
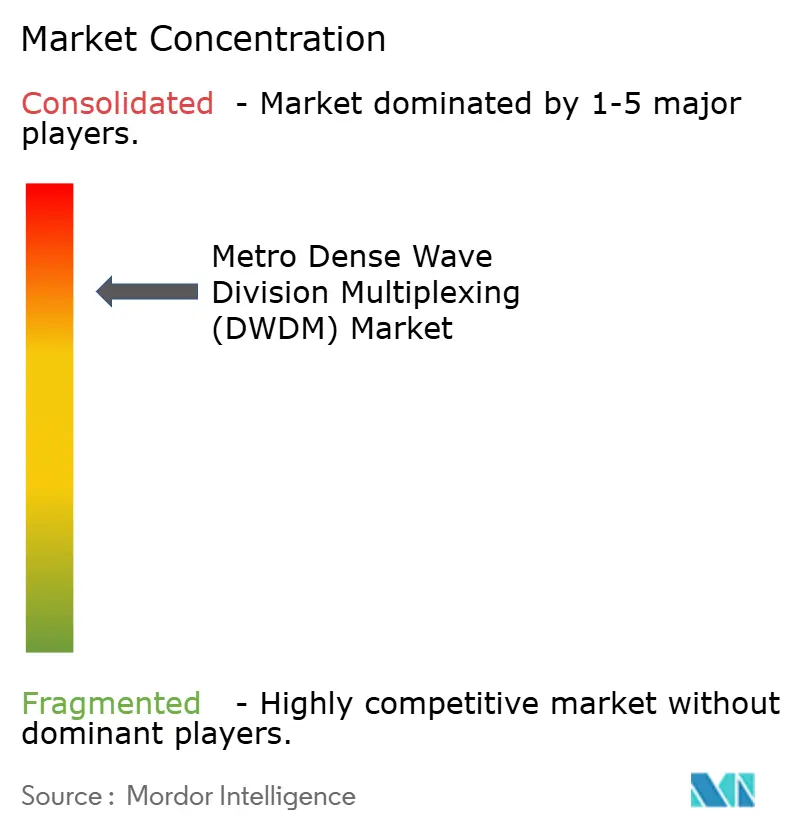
Huawei, Ciena, Nokia (y compris Infinera) et Cisco (y compris Acacia) détenaient collectivement plus de 80 % des revenus de transport optique sur les 4 derniers trimestres jusqu'au deuxième trimestre 2026. Le marché DWDM métro est donc consolidé parmi un petit groupe de fournisseurs leaders. La concurrence se concentre sur les performances des processeurs de signal numérique cohérents, la compatibilité avec les architectures optiques ouvertes et les logiciels d'automatisation. Huawei a livré 2,0 Tbps de longueurs d'onde cohérentes sur 80 km à 0,1 W/Gbps, selon les performances rapportées dans le matériel fourni. Son modèle de fabrication photonique intégré verticalement soutient la différenciation en matière d'efficacité énergétique. Ciena, Nokia et Cisco répondent avec des produits qui combinent des débits de ligne plus élevés et une infrastructure optique plus dense.
Ciena a dévoilé la photonique hyper-rail en mars 2026, avec des configurations prenant en charge jusqu'à 128 paires de fibres dans 1 rack. Cisco a introduit sa série Open Transport 3000 en mars 2026 comme système de ligne ouverte multi-rail. Nokia a annoncé un système de ligne optique multi-rail ciblé pour une disponibilité commerciale au second semestre 2026. Ces mouvements reflètent la priorité accordée au service des déploiements de transport de centres de données à grande échelle. Les fournisseurs utilisent également des optiques enfichables cohérentes pour répondre aux exigences IP-sur-DWDM. Leurs stratégies de produits cherchent à réduire la consommation d'énergie et l'espace en rack tout en augmentant la capacité des fibres.
Smartoptics et Ekinops sont en concurrence dans les déploiements d'entreprises métro et d'opérateurs de niveau 2 avec des plateformes désagrégées plus simples. Leurs offres peuvent séduire les acheteurs recherchant des prix inférieurs aux niveaux d'achat minimum des grands fournisseurs. Les exigences d'interopérabilité Open 800ZR et OpenROADM façonnent la conception des produits et les évaluations des fournisseurs. Une démonstration d'Optica a montré une transmission 800G multifournisseur sur 1 602 km en utilisant plusieurs technologies optiques basées sur des normes. Ce type de test peut réduire les préoccupations d'intégration qui ont favorisé les systèmes entièrement intégrés. Le marché DWDM métro présente également une opportunité dans les produits cohérents légers pour l'interconnexion de campus à courte portée, où les grands hyperscalers n'ont pas passé de commandes en volume.
Leaders du Secteur de la Multiplexage par Répartition en Longueur d'Onde Dense Métro (DWDM)
-
Huawei Technologies Co., Ltd.
-
Ciena Corporation
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Ekinops SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Mars 2026 : Ciena a dévoilé la photonique hyper-rail à l'OFC 2026, offrant des configurations d'amplificateurs avec jusqu'à 32 fois la densité de fibres des solutions actuelles et prenant en charge 128 paires de fibres dans un seul rack, avec jusqu'à 75 % de réduction de puissance et 85 % de réduction d'espace. Ciena a également annoncé des optiques enfichables cohérentes 800 Gbps en bande C et en bande L et une plateforme silicium 2 nm permettant des optiques enfichables cohérentes monoporteuses 1600ZR/ZR+.
- Mars 2026 : Cisco a introduit la série Open Transport 3000, un système de ligne ouverte multi-rail qui intègre des composants optiques sur plusieurs rails de fibres dans une seule carte de ligne, revendiquant une réduction de puissance de 75 % et une diminution de l'espace en rack de 80 %. Cisco a également amélioré le NCS 1014 pour fournir une capacité de 12,8T dans une carte de ligne 1RU avec 32 ports basés sur OSFP prenant en charge les troncs 800ZR/ZR+, ciblant les déploiements à grande échelle des hyperscalers.
- Mars 2026 : Nokia a annoncé des solutions optiques optimisées par application à l'OFC 2026, avec de nouveaux optiques enfichables cohérents couvrant 1,6T pour l'interconnexion de centres de données IP-sur-DWDM, 2,4T pour les déploiements de transponders fins, et 3,2T cohérent léger pour les applications de campus à courte portée, construits sur 4 nouveaux processeurs de signal numérique utilisant le phosphure d'indium et la photonique sur silicium.
- Janvier 2026 : Nokia et Constl, une filiale de Space World Group, ont annoncé un partenariat pour un déploiement de réseau de transport optique DWDM panindien utilisant la plateforme 1830 PSS de Nokia, commençant à Mumbai, et prévu pour s'étendre à l'échelle nationale afin de répondre aux exigences de connectivité IA, cloud et de nouvelle génération.


Portée du Rapport Mondial sur le Marché de la Multiplexage par Répartition en Longueur d'Onde Dense Métro (DWDM)
Les revenus du Marché de la Multiplexage par Répartition en Longueur d'Onde Dense Métro (DWDM) sont générés par la vente de matériel DWDM, de licences et d'abonnements logiciels, ainsi que des services associés de déploiement, d'intégration, de gestion de réseau, de maintenance et de support fournis aux fournisseurs de services de communication, aux fournisseurs de cloud et de centres de données, aux entreprises, aux organisations gouvernementales et aux autres utilisateurs finaux.
Le rapport sur le marché de la multiplexage par répartition en longueur d'onde dense métro (DWDM) est segmenté par composant (matériel, logiciel et services), capacité de transmission (jusqu'à 100 Gbps, 200 Gbps, 400 Gbps et supérieur à 400 Gbps), application (interconnexion de centres de données, backhaul et fronthaul mobiles, agrégation de réseaux haut débit et d'accès, et autres applications), utilisateur final (fournisseurs de services de communication, fournisseurs de cloud et de centres de données, entreprises, et gouvernement et secteur public), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Jusqu'à 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Supérieur à 400 Gbps |
| Interconnexion de Centres de Données |
| Backhaul et Fronthaul Mobiles |
| Agrégation de Réseaux Haut Débit et d'Accès |
| Autres Applications |
| Fournisseurs de Services de Communication |
| Fournisseurs de Cloud et de Centres de Données |
| Entreprises |
| Gouvernement et Secteur Public |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par Capacité de Transmission | Jusqu'à 100 Gbps | |
| 200 Gbps | ||
| 400 Gbps | ||
| Supérieur à 400 Gbps | ||
| Par Application | Interconnexion de Centres de Données | |
| Backhaul et Fronthaul Mobiles | ||
| Agrégation de Réseaux Haut Débit et d'Accès | ||
| Autres Applications | ||
| Par Utilisateur Final | Fournisseurs de Services de Communication | |
| Fournisseurs de Cloud et de Centres de Données | ||
| Entreprises | ||
| Gouvernement et Secteur Public | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de la multiplexage par répartition en longueur d'onde dense métro (DWDM) ?
La taille du marché DWDM métro est estimée à 11,82 milliards USD en 2026 et devrait atteindre 17,14 milliards USD d'ici 2031 à un CAGR de 7,72 %. Les perspectives reflètent la demande de transport métropolitain à haute capacité à mesure que l'informatique IA et les réseaux 5G augmentent le trafic sur les routes de fibres existantes.
Qu'est-ce qui stimule la demande pour les systèmes DWDM métro ?
L'interconnexion de centres de données IA, l'expansion xHaul 5G et les mises à niveau vers les technologies cohérentes 400G, 800G et 1,6T soutiennent la demande. Le marché DWDM métro bénéficie lorsque les opérateurs ont besoin d'une plus grande capacité, d'une latence plus faible et d'une utilisation plus efficace des routes de fibres existantes.
Quel composant se développe le plus rapidement dans le DWDM métro ?
Le logiciel devrait enregistrer un CAGR de 11,53 % jusqu'en 2031 à mesure que les opérateurs adoptent l'automatisation, la surveillance et le contrôle optique défini par logiciel. Au sein du marché DWDM métro, ces outils soutiennent le routage dynamique des longueurs d'onde et une approche plus centralisée de l'ingénierie de trafic.
Quelle capacité de transmission devrait se développer le plus rapidement ?
Les solutions supérieures à 400 Gbps devraient enregistrer un CAGR de 12,43 % jusqu'en 2031, soutenues par les déploiements 800G et 1,6T. Le marché DWDM métro utilise cet quipement là où les opérateurs et les fournisseurs de cloud ont besoin de plus de capacité sans augmentations correspondantes de la nouvelle construction de fibres.
Quelle application mène la demande DWDM métro ?
L'interconnexion de centres de données détenait 30,65 % des revenus d'application en 2025 et devrait progresser à un CAGR de 11,17 % jusqu'en 2031. Les charges de travail IA distribuées augmentent le besoin de connexions à haute capacité et à faible latence entre les emplacements des centres de données.
Quelle région devrait se développer le plus rapidement pour le DWDM métro ?
L'Asie-Pacifique devrait enregistrer un CAGR de 8,92 % jusqu'en 2031, soutenue par le déploiement 5G, la construction de centres de données et les programmes de fibration. La large base 5G de la Chine et l'expansion continue du réseau en Inde contribuent à ces perspectives régionales.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

