
Tamaño y Participación del Mercado de Servicios Managed XDR (MXDR)
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.53 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.62 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Managed XDR (MXDR) por Mordor Intelligence
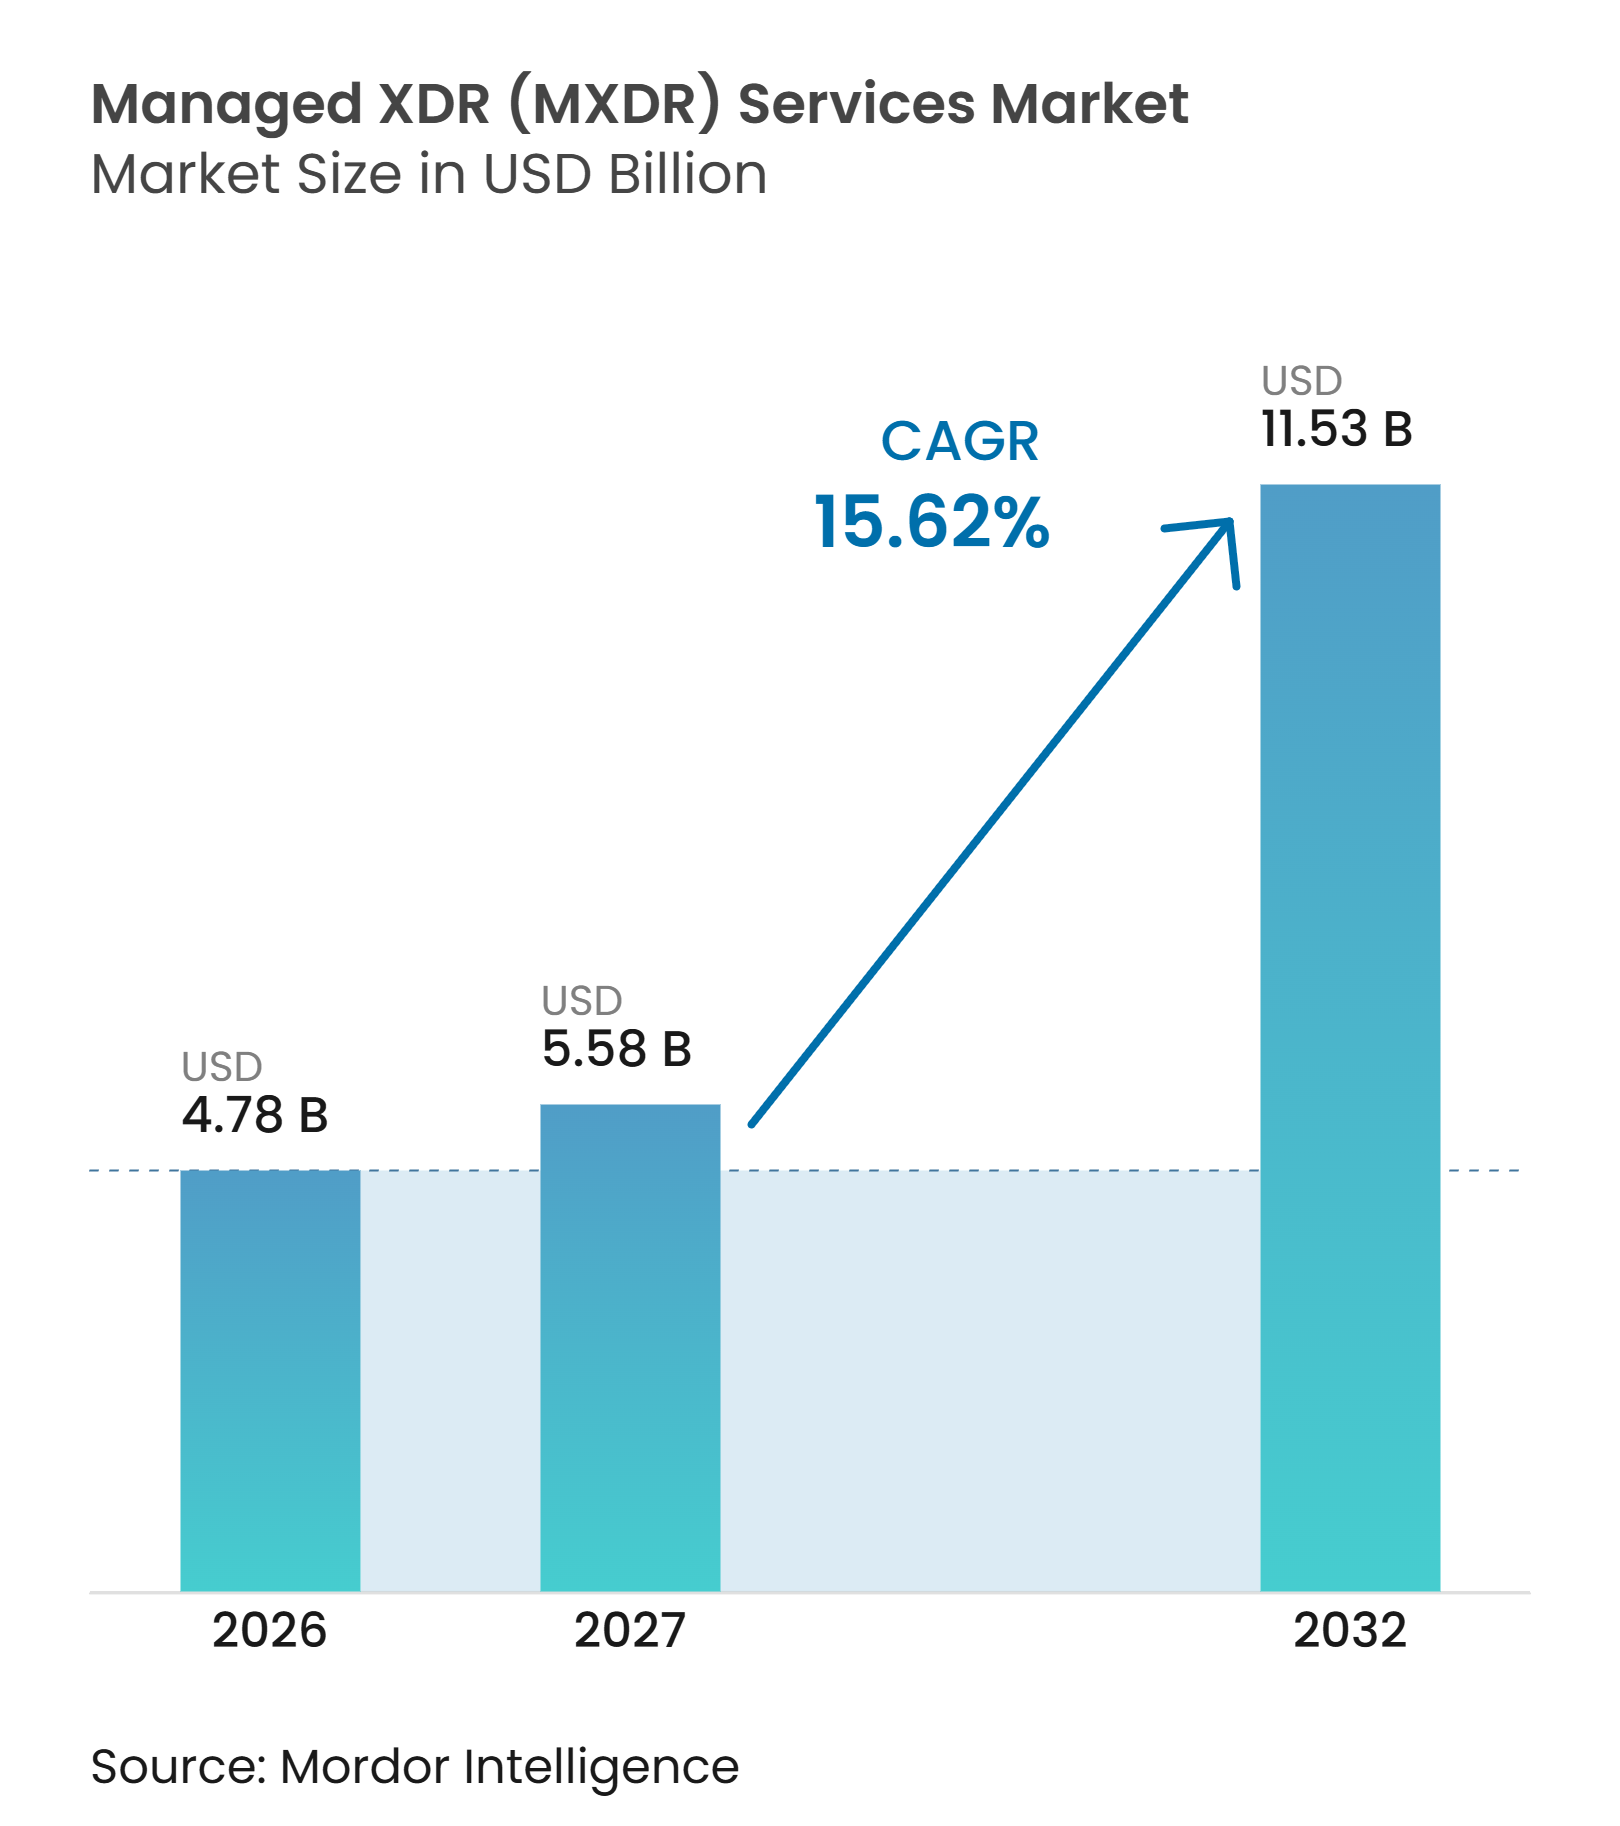
Se proyecta que el tamaño del mercado de servicios Managed XDR se expanda desde 4,78 mil millones de USD en 2026 y 5,58 mil millones de USD en 2027 hasta 11,53 mil millones de USD en 2032, registrando una CAGR del 15,62% entre 2027 y 2032. La demanda está siendo moldeada por la escasez de analistas calificados y por la necesidad de cobertura de seguridad continua en operaciones empresariales distribuidas. Las cargas de trabajo en la nube, las aplicaciones SaaS, los sistemas de identidad, la tecnología operacional y los dispositivos conectados han ampliado el conjunto de señales de seguridad que las organizaciones deben revisar. Los compradores buscan cada vez más proveedores que puedan conectar esas señales y responder a ataques que abarcan varios sistemas. Las estrategias competitivas se están orientando hacia la investigación asistida por inteligencia artificial, plataformas de entrega integradas y asociaciones que simplifican la adquisición. La confianza en el proveedor, la soberanía de los datos y el control local sobre la telemetría siguen siendo condiciones importantes para ganar negocios en sectores regulados y del sector público.
Conclusiones Clave del Informe
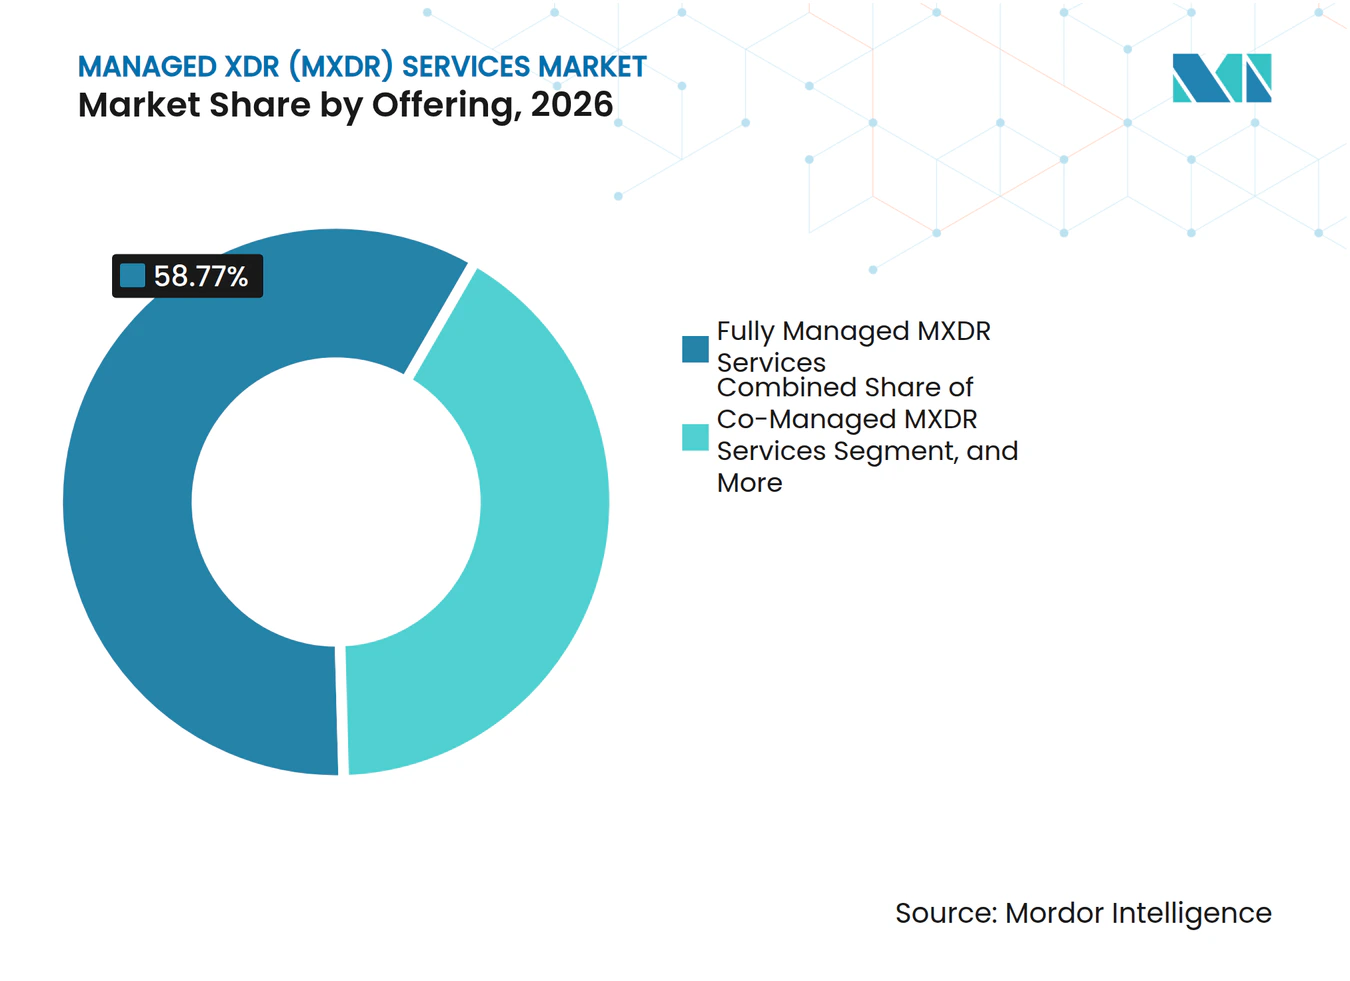
- Por oferta, los Servicios MXDR Totalmente Gestionados representaron el 58,77% de la participación del mercado de servicios Managed XDR en 2026, mientras que se proyecta que los Servicios MXDR Co-Gestionados se expandan a una CAGR del 18,62% hasta 2032.
- Por modo de implementación, la implementación Nativa en la Nube representó el 51,93% del tamaño del mercado de servicios Managed XDR en 2026 y se espera que se expanda a una CAGR del 18,80% hasta 2032.
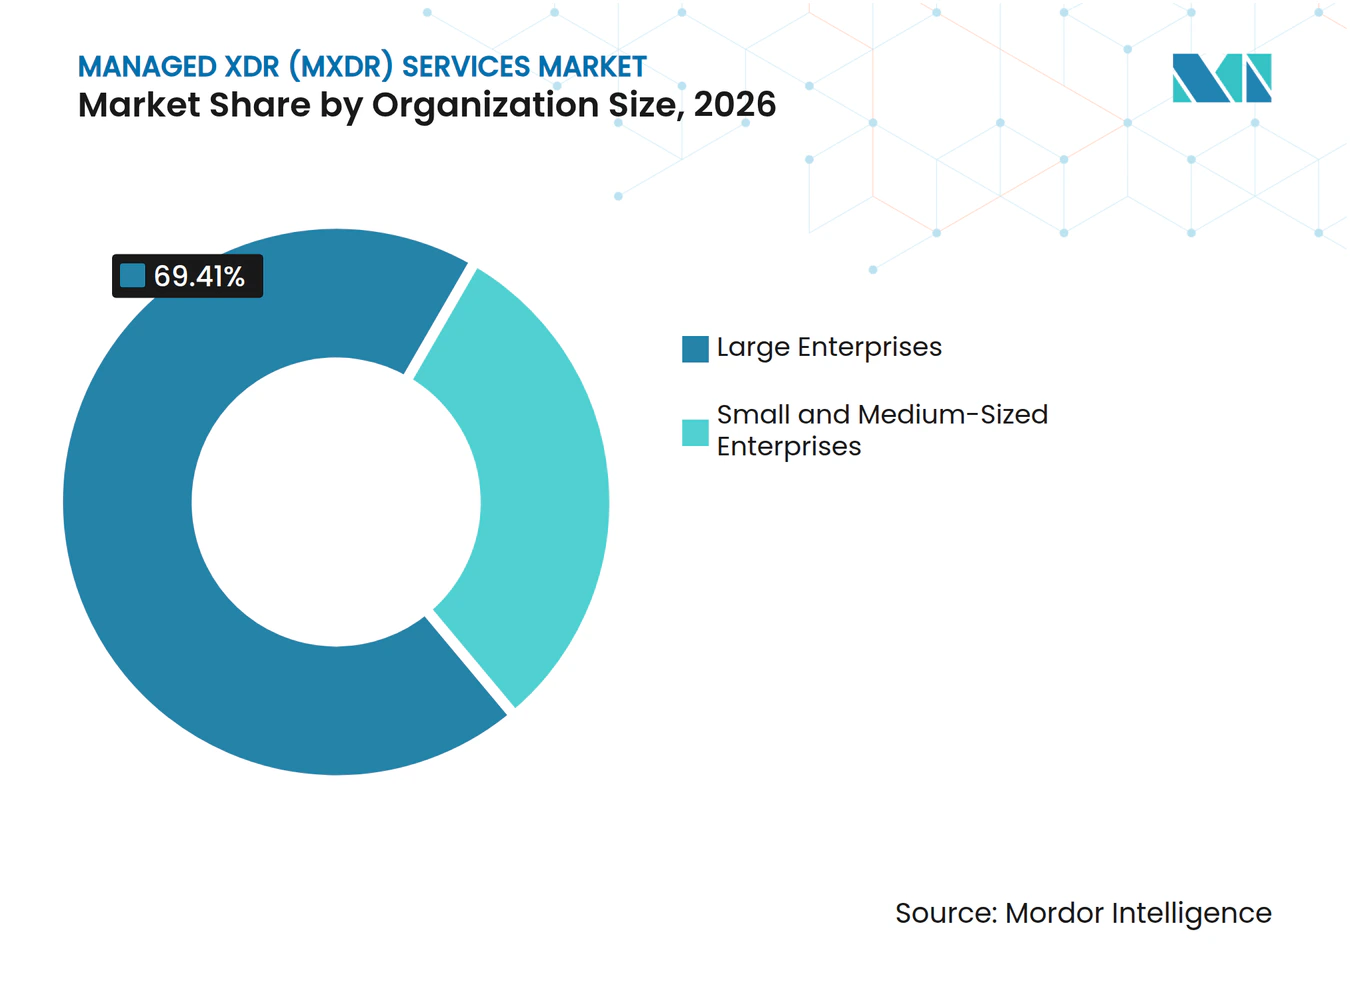
- Por tamaño de organización, las Grandes Empresas representaron el 69,41% de los ingresos en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 19,38% hasta 2032.
- Por vertical industrial, BFSI representó el 24,87% de los ingresos en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expanda a una CAGR del 18,25% hasta 2032.
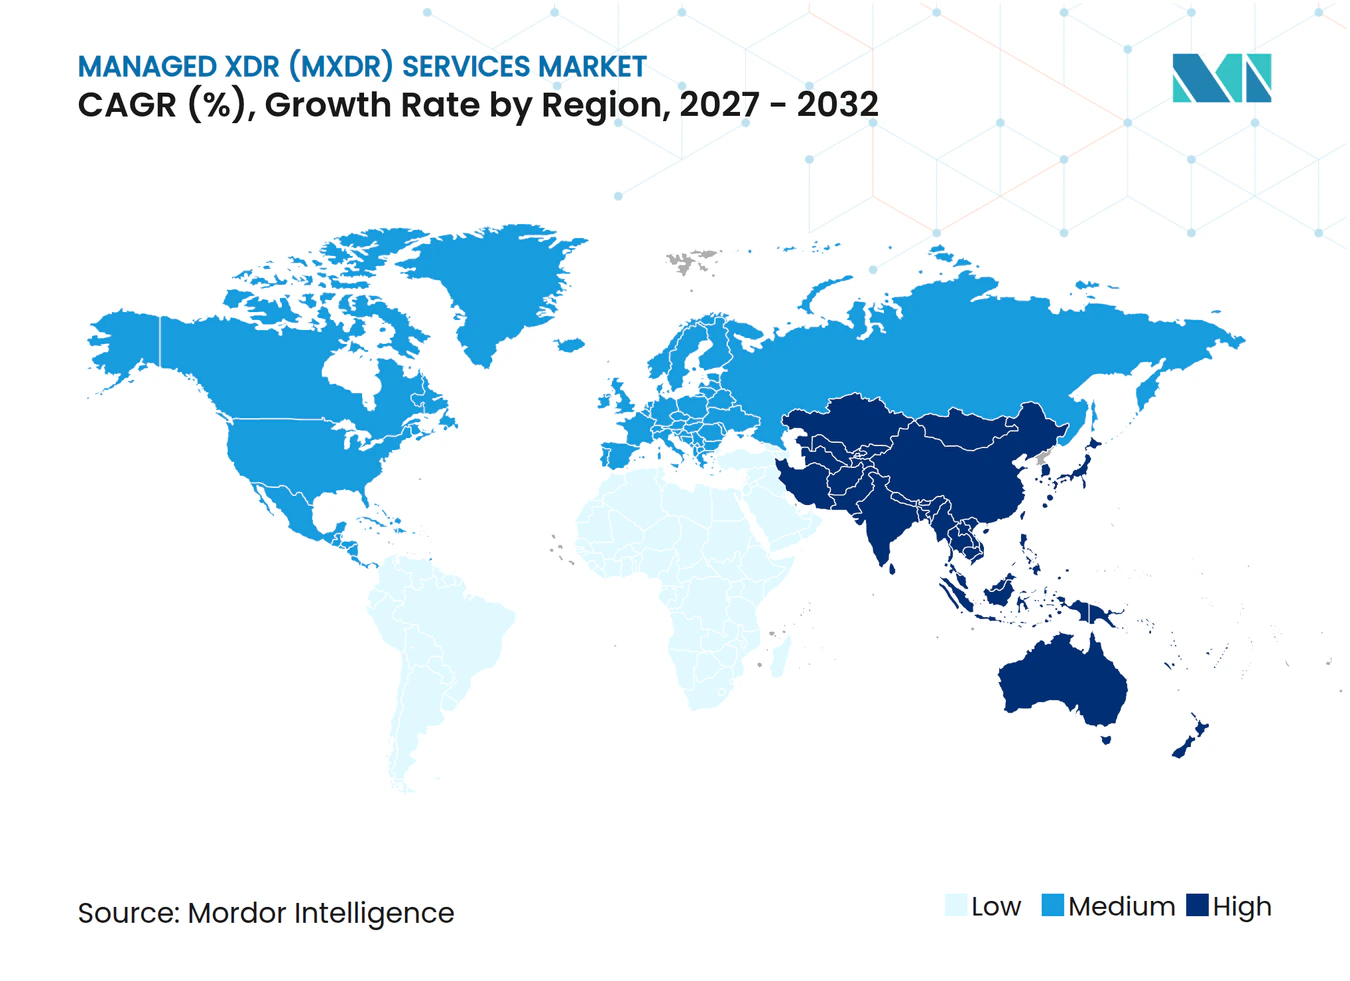
- Por geografía, América del Norte representó el 40,32% de los ingresos del mercado de servicios Managed XDR en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 18,59% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Talento en Ciberseguridad y Necesidades de Cobertura 24/7 | +4.2% | Global, más aguda en América del Norte, el Reino Unido y Australia | Corto plazo (≤ 2 años) |
| Expansión de la Superficie de Ataque en Nube Híbrida, SaaS, Identidad e IoT | +3.5% | Global, acelerándose en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Ransomware, Compromiso de Correo Electrónico Empresarial e Intrusiones Basadas en Identidad | +3.0% | Global, con BFSI y salud más expuestos | Corto plazo (≤ 2 años) |
| Requisitos Regulatorios, de Ciberseguros y de Preparación para Auditorías | +2.3% | Marcos de la Unión Europea, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Consolidación de Herramientas de Seguridad y Reducción de la Fatiga por Alertas | +1.8% | Global, más fuerte en organizaciones medianas de América del Norte y Europa | Mediano plazo (2-4 años) |
| Detección, Investigación y Respuesta Aumentadas por Inteligencia Artificial | +3.0% | Global, con adopción temprana en América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento en Ciberseguridad y Requisitos de Cobertura 24/7
La escasez de talento en ciberseguridad se está ampliando más rápido de lo que muchas organizaciones pueden reclutar, particularmente para roles avanzados de investigación y forense en la nube. Una encuesta de Barracuda de 2025 encontró que el 48% de las organizaciones requería cobertura de seguridad gestionada las 24 horas del día, los 7 días de la semana, con mayor demanda reportada en salud y manufactura. La necesidad no se limita a personal adicional porque la respuesta a incidentes depende de profesionales que puedan evaluar la actividad de identidad, el comportamiento en la nube y la evidencia de endpoints de manera conjunta. Los proveedores gestionados pueden distribuir esas habilidades escasas entre varios clientes y mantener cobertura fuera del horario comercial normal. Ontinue declaró en junio de 2025 que sus investigaciones autónomas redujeron el tiempo medio de investigación en un 50% y resolvieron el 99,5% de los incidentes sin la participación del cliente.[1] El mercado de servicios Managed XDR se beneficia, por tanto, cuando los compradores comparan la cobertura de servicio continua con el costo y la dificultad de dotar de personal a un centro de operaciones de seguridad interno.
Expansión de las Superficies de Ataque en Nube Híbrida, SaaS, Identidad e IoT
La telemetría empresarial ahora está dispersa entre endpoints, cargas de trabajo en la nube, plataformas SaaS, directorios de identidad, redes de tecnología operacional y dispositivos conectados. Esta distribución hace que las herramientas de seguridad aisladas sean menos útiles cuando un ataque se mueve desde credenciales robadas hacia recursos en la nube o endpoints de usuarios. El mercado de servicios Managed XDR aborda este problema combinando datos de varios dominios en un flujo de trabajo de investigación común. Arctic Wolf declaró que su Plataforma Aurora procesa más de 9 billones de observaciones de seguridad cada semana. Su colaboración de octubre de 2025 con AWS tenía como objetivo extender la cobertura a los feeds nativos de AWS a través del Marco de Esquema Abierto de Ciberseguridad. A medida que el robo de identidad y el movimiento lateral se vuelven más comunes, los compradores están otorgando mayor valor a los proveedores que pueden investigar señales de identidad junto con eventos de endpoints y de la nube.
Ransomware, Compromiso de Correo Electrónico Empresarial e Intrusiones Basadas en Identidad
El ransomware y las campañas basadas en identidad están convirtiendo la detección y respuesta más rápidas en una razón central para la adquisición de seguridad gestionada. Las organizaciones evalúan estos servicios como una forma de reducir el tiempo de permanencia del atacante y contener los incidentes antes de que interrumpan las operaciones. En el sector salud, el ransomware puede interrumpir la prestación clínica y forzar la derivación de pacientes, lo que puede acelerar las decisiones sobre monitoreo continuo. En los servicios financieros, el compromiso de correo electrónico empresarial y el uso indebido de credenciales explotan los altos volúmenes de transacciones y la información accesible sobre los roles organizacionales. El mercado de servicios Managed XDR también enfrenta un riesgo del lado del proveedor porque un compromiso en un proveedor externo puede exponer la telemetría en muchos entornos de clientes. Este riesgo está haciendo que la arquitectura de confianza cero, los controles de acceso y los términos claros de responsabilidad ante incidentes sean más importantes en la selección de proveedores.
Requisitos Regulatorios, de Ciberseguros y de Preparación para Auditorías
Las obligaciones regulatorias se han convertido en consideraciones de compra más inmediatas para las organizaciones que deben demostrar una supervisión continua de los riesgos tecnológicos. DORA se aplicó a partir del 17 de enero de 2025 y requiere que las entidades financieras de la Unión Europea gestionen los riesgos de tecnología de la información y la comunicación y los riesgos tecnológicos de terceros. Estas obligaciones alientan a las instituciones financieras a buscar acuerdos de monitoreo y respuesta que puedan proporcionar evidencia para controles y auditorías. Los procesos de renovación de ciberseguros también aumentan el interés en mantener capacidades de monitoreo documentadas en lugar de depender de acuerdos informales de gestión de incidentes. El mercado de servicios Managed XDR se ve respaldado cuando los proveedores pueden suministrar informes, registros de incidentes y procesos de respuesta documentados adecuados para clientes regulados. El efecto es más fuerte donde los requisitos de seguridad, las expectativas de los aseguradores y los procedimientos de auditoría se evalúan conjuntamente durante la adquisición.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desconfianza del Cliente hacia el Control del Proveedor sobre la Arquitectura de Seguridad | -1.5% | Global, aguda en gobierno e infraestructura crítica | Corto plazo (≤ 2 años) |
| Integración, Portabilidad de Datos y Complejidad de Implementación | -1.2% | Global, con mayor fricción en empresas de Asia-Pacífico y Europa con sistemas heredados | Mediano plazo (2-4 años) |
| Restricciones de Privacidad, Residencia de Datos y Telemetría Transfronteriza | -0.8% | Mercados de la Unión Europea, Oriente Medio y Asia-Pacífico con reglas de localización de datos | Largo plazo (≥ 4 años) |
| Escasez de Analistas Calificados, Falsos Positivos y Exposición a la Responsabilidad por Respuesta | -0.9% | Global, más limitante para proveedores especializados más pequeños | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Desconfianza del Cliente hacia el Control del Proveedor sobre la Arquitectura de Seguridad
Dar a un proveedor externo acceso a la telemetría de seguridad puede generar preocupaciones sobre el acceso a los datos, la responsabilidad y la nueva exposición dentro de entornos sensibles. Estas preocupaciones son especialmente importantes en el gobierno, la infraestructura crítica, la defensa y los servicios financieros. Atos Reino Unido e Irlanda lanzó su servicio MXDR Soberano en marzo de 2026 utilizando la arquitectura de acceso delegado de Microsoft Azure. Atos declaró que el análisis de telemetría permanecería dentro del entorno del cliente y sería realizado por nacionales del Reino Unido con habilitación de seguridad. Dichos modelos responden a las demandas de los clientes de control jurisdiccional sin eliminar el soporte de monitoreo especializado. Los proveedores que no pueden explicar su modelo de acceso, la ubicación de los datos y las responsabilidades ante incidentes pueden enfrentar ciclos de adquisición más largos en entornos regulados.
Integración, Portabilidad de Datos y Complejidad de Implementación
Las organizaciones con varios agentes de endpoints, controles en la nube, sistemas de identidad y plataformas SIEM heredadas pueden enfrentar procesos de incorporación difíciles. Conectar estas herramientas a un canal de detección común puede extender el tiempo hasta obtener valor y aumentar el esfuerzo necesario para cambiar de proveedor. La misma encuesta de Barracuda de 2025 informó que el 52% de los encuestados buscaba proveedores gestionados porque sus herramientas de seguridad se habían vuelto inmanejables. El contexto histórico de amenazas y la lógica de detección ajustada también pueden permanecer dentro de la plataforma del proveedor saliente, lo que puede hacer que la portabilidad de datos sea una preocupación durante las negociaciones contractuales. ReliaQuest declaró que su servicio GreyMatter Transit detecta amenazas antes de que los datos lleguen a las capas SIEM o de almacenamiento, reduciendo la necesidad de rediseñar los flujos de datos del cliente.[2] El mercado de servicios Managed XDR sigue expuesto a la fricción de implementación hasta que más proveedores ofrezcan enfoques prácticos de integración y transferencia para entornos de clientes complejos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Los Modelos Co-Gestionados Señalan un Cambio EstructuralLos Servicios MXDR Totalmente Gestionados representaron el 58,77% de los ingresos del mercado de servicios Managed XDR en 2026, lo que refleja las necesidades de las organizaciones que prefieren que un proveedor asuma una amplia responsabilidad en la detección de amenazas, la investigación, la coordinación de respuestas, los informes y el monitoreo continuo en entornos tecnológicos distribuidos. Estos compradores a menudo tienen entornos complejos, requieren niveles de servicio definidos y procedimientos de escalada, y no desean dotar de personal a una función completa de operaciones de seguridad internamente, especialmente cuando deben extender la cobertura más allá del horario normal en varias ubicaciones y unidades de negocio. La oferta es particularmente relevante donde los controles de endpoints, identidad, nube y red operan a través de equipos o plataformas separados. Los proveedores están respondiendo con acuerdos integrados que incorporan detección, coordinación de incidentes, prevención e informes en un modelo de entrega común. Esto puede limitar los traspasos operativos que de otro modo ocurren cuando los productos de seguridad individuales se gestionan de forma independiente.
Se proyecta que los Servicios MXDR Co-Gestionados se expandan a una CAGR del 18,62% hasta 2032, a medida que las organizaciones más grandes retienen la supervisión estratégica y las decisiones de riesgo empresarial mientras utilizan proveedores para el trabajo de investigación de Nivel 1 y Nivel 2 y cobertura adicional. Esta estructura se adapta a los clientes con personal de seguridad interno que requiere automatización, soporte ininterrumpido y análisis de telemetría más amplio sin ceder la responsabilidad de las decisiones de respuesta de alto impacto. Los diseños de servicios co-gestionados pueden dar a los equipos de clientes acceso a las herramientas del proveedor, automatización compartida y telemetría más amplia, manteniendo al mismo tiempo el control del cliente sobre las decisiones estratégicas de respuesta. Este acuerdo refleja la necesidad de una división práctica de responsabilidades entre los analistas del proveedor y los equipos de seguridad internos. Los servicios totalmente gestionados y co-gestionados se están convirtiendo, en consecuencia, en puntos en un espectro de entrega flexible, lo que permite a los clientes cambiar el rol del proveedor a medida que su capacidad de seguridad y sus requisitos de riesgo se desarrollan.



Por Modo de Implementación:
La Arquitectura Nativa en la Nube Ancla la Entrega de MXDRLa implementación Nativa en la Nube representó el 51,93% de los ingresos del mercado de servicios Managed XDR en 2026 porque permite a los proveedores agregar volúmenes sustanciales de telemetría, correlacionar actividad en entornos distribuidos y operar un servicio centralizado sin una infraestructura extensa propiedad del cliente. El modelo admite investigaciones que necesitan conectar la actividad de endpoints, identidad, correo electrónico y nube en una plataforma común, lo que ayuda a los equipos de servicio a evaluar si las alertas separadas reflejan una única intrusión coordinada o actividad rutinaria no relacionada. También puede acortar la implementación al reducir la necesidad de que los clientes instalen o mantengan sistemas locales adicionales. CrowdStrike puso Falcon a disposición a través de Microsoft Marketplace en febrero de 2026 con elegibilidad frente a los Compromisos de Consumo de Azure.[3] Este acuerdo ilustra cómo las compras de seguridad basadas en la nube pueden conectarse a los procesos establecidos de facturación y adquisición en la nube, al tiempo que admite los volúmenes de eventos necesarios para el triaje e investigación asistidos por inteligencia artificial.
Se proyecta que la implementación Nativa en la Nube se expanda a una CAGR del 18,80% hasta 2032, la tasa más alta entre las opciones de implementación descritas, mientras que la entrega híbrida sigue siendo importante para los clientes que deben retener telemetría sensible dentro de una jurisdicción específica o su propio entorno controlado. Atos lanzó su servicio MXDR Soberano en marzo de 2026 utilizando acceso delegado diseñado para analizar la telemetría del cliente sin mover esa telemetría del entorno del cliente. Este enfoque ofrece una opción híbrida orientada al cumplimiento para organizaciones que necesitan monitoreo especializado centralizado junto con control local. La implementación local sigue sirviendo a entornos clasificados y con espacio de aire donde la conectividad en la nube es inaceptable, aunque su papel se está reduciendo a medida que los modelos híbridos satisfacen más requisitos de residencia de datos. El mercado de servicios Managed XDR retendrá más de un modelo de entrega porque las políticas de los clientes, las arquitecturas técnicas y las obligaciones de soberanía difieren materialmente entre organizaciones y jurisdicciones.
Por Tamaño de Organización:
El Dominio de las Grandes Empresas Oculta una Oportunidad en las PymesLas Grandes Empresas representaron el 69,41% de los ingresos del mercado de servicios Managed XDR en 2026, lo que refleja el enfoque histórico de estos servicios en organizaciones con extensos entornos de múltiples proveedores, sistemas de nube híbrida, varias unidades de negocio y procesos de gobernanza interna maduros. Su escala crea una necesidad sostenida de visibilidad entre dominios y soporte continuo, incluso donde los equipos de seguridad internos están bien establecidos. Muchas grandes empresas aún experimentan detección fragmentada en sistemas heredados y nuevos entornos de nube, lo que crea una apertura para los proveedores que pueden integrar señales sin requerir un reemplazo total de los controles, preservar las inversiones tecnológicas anteriores y apoyar las estructuras internas establecidas de respuesta y gobernanza. Estos compradores comúnmente buscan informes detallados, responsabilidades de incidentes definidas y acuerdos de servicio que se ajusten a las estructuras de riesgo y auditoría existentes. Los ciclos de ventas pueden ser más largos porque estos requisitos son complejos, pero el segmento sigue siendo importante para los proveedores que buscan un alcance de contrato amplio y relaciones plurianuales.
Se proyecta que las pymes se expandan a una CAGR del 19,38% hasta 2032 porque muchas organizaciones más pequeñas enfrentan riesgos de ransomware, robo de credenciales y seguridad en la nube sin contar con un equipo dedicado de operaciones de seguridad ni los recursos para construir uno. Los canales de proveedores de servicios gestionados pueden abordar esta brecha a través de niveles de servicio empaquetados, facturación basada en el uso, acciones preautorizadas y acceso a investigación y respuesta continuas. Arctic Wolf lanzó Aurora MDR Connect en septiembre de 2026 para ayudar a los proveedores de servicios gestionados a ofrecer detección y respuesta preautorizada las 24 horas del día, los 7 días de la semana, sin construir su propio centro de operaciones de seguridad. SK Shields comprometió 20 mil millones de KRW (14,7 millones de USD) en septiembre de 2025 para avanzar Secudium hacia MXDR basado en inteligencia artificial para empresas con menos de 1.000 empleados. La oportunidad en el mercado de servicios Managed XDR depende de reducir la complejidad de la incorporación y el servicio, manteniendo claros la autoridad de respuesta, los costos y los niveles de servicio para los clientes con equipos tecnológicos reducidos.

Por Vertical Industrial:
Los Servicios Financieros Lideran, la Salud Impulsa la Expansión Más RápidaBFSI representó el 24,87% de los ingresos del mercado de servicios Managed XDR en 2026 porque las instituciones financieras gestionan información sensible, altos volúmenes de transacciones y expectativas de cumplimiento externas que otorgan una prima al monitoreo continuo, la detección centrada en la identidad y los acuerdos de respuesta documentados. DORA ha aumentado la atención a la gestión de riesgos tecnológicos y la supervisión de terceros entre las entidades financieras de la Unión Europea. El segmento también enfrenta relleno de credenciales, compromiso de correo electrónico empresarial, fraude de identidad sintética y escenarios de riesgo interno que favorecen los servicios capaces de investigar señales de identidad como parte de los flujos de trabajo normales. Los compradores a menudo requieren evidencia de controles, procedimientos de escalada, responsabilidad del servicio e informes de incidentes que respalden sus procesos de auditoría. Los proveedores que combinan la capacidad de operaciones de seguridad con la garantía de terceros y la gobernanza documentada están mejor alineados con estos requisitos.
Se proyecta que Salud y Ciencias de la Vida se expanda a una CAGR del 18,25% hasta 2032 porque el sector combina información sensible, recursos de seguridad limitados, necesidades de informes de cumplimiento y riesgos de ransomware que pueden interrumpir las operaciones clínicas y afectar la atención al paciente. La investigación rápida y la coordinación clara de incidentes son especialmente importantes donde la interrupción puede forzar la derivación de pacientes o restringir el acceso a los sistemas clínicos. Lumifi recibió un contrato de Vizient en febrero de 2026 que da a la red de miembros acceso a detección y respuesta gestionadas las 24 horas del día, los 7 días de la semana, y SOC como Servicio a precios negociados. El acuerdo muestra cómo los acuerdos de compra grupal pueden extender las opciones de seguridad gestionada a compradores de salud y especialidades con recursos limitados. La manufactura, la energía, el gobierno, las tecnologías de la información y las telecomunicaciones, el comercio minorista y otros sectores verticales también proporcionan una demanda significativa a medida que la tecnología operacional se conecta más a las tecnologías de la información corporativas y aumenta la necesidad de detección entre dominios.
Análisis Geográfico
Mercado de Servicios Gestionados de XDR (MXDR) en América del Norte
América del Norte concentró el 40,32% de los ingresos del mercado de servicios gestionados de XDR en 2026, respaldada por una concentración de proveedores especializados, presupuestos de seguridad empresarial consolidados, requisitos de ciberseguros y una demanda madura de los clientes por servicios de monitoreo y respuesta basados en resultados. Estados Unidos alberga a Arctic Wolf, CrowdStrike, ReliaQuest, Expel, Red Canary, Ontinue y eSentire, lo que otorga a la región una amplia base de proveedores en detección y respuesta gestionadas, tecnología de plataformas, asociaciones de canal y servicios relacionados. Las prácticas de ciberseguros refuerzan el valor del monitoreo documentado, la respuesta rápida y los registros de incidentes defendibles, en particular para las organizaciones que enfrentan exigentes requisitos de supervisión. Canadá se está expandiendo mediante la alineación del sector de servicios financieros con Estados Unidos y la demanda del sector tecnológico de protección escalable nativa en la nube, mientras que México sigue siendo un mercado emergente donde los fabricantes multinacionales y las instituciones financieras deben cumplir con las expectativas de seguridad establecidas por las operaciones de Estados Unidos y Europa.
Mercado de Servicios Gestionados de XDR (MXDR) en Europa y América del Sur
Europa es el segundo mercado regional más grande, con Alemania y el Reino Unido como importantes centros de demanda, dado que las obligaciones relacionadas con DORA y NIS2 centran la atención en el monitoreo, la documentación de incidentes y la supervisión de terceros. El Reino Unido avanza hacia modelos de servicio con soberanía garantizada para clientes gubernamentales y de infraestructura crítica que requieren un control explícito sobre la telemetría, el personal y las responsabilidades ante incidentes. Atos lanzó su servicio MXDR Soberano en marzo de 2026 con un Centro de Entrega Soberano en el Reino Unido y analistas del Reino Unido con habilitación de seguridad. Francia, el Benelux y los países nórdicos también están condicionados por los plazos regulatorios y las necesidades de presencia local, lo que puede favorecer a los proveedores con infraestructura regional, equipos de entrega y sólidas prácticas de gobernanza de datos. América del Sur se encuentra en una etapa de adopción más temprana, liderada por Brasil y Argentina en servicios financieros, gobierno y grandes industrias manufactureras, mientras que la adquisición de Secureworks por parte de Sophos en febrero de 2025 respalda la entrega orientada al canal de la plataforma combinada de prevención de endpoints y Taegis XDR y MDR.
Mercado de Servicios Gestionados de XDR (MXDR) en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,59% hasta 2032, impulsada por la inversión en operaciones de seguridad asistidas por inteligencia artificial, la creciente demanda de las pequeñas empresas y la creación de capacidad de entrega local. Japón es uno de los mercados de detección gestionada más avanzados de la región, donde las operaciones asistidas por inteligencia artificial y la clasificación de alertas en japonés se consideran formas de reducir los costos de adopción para las organizaciones medianas. SK Shields comprometió 20.000 millones de KRW (14,7 millones de USD) en septiembre de 2025 para desarrollar Secudium como MXDR basado en inteligencia artificial para empresas con menos de 1.000 empleados y para apoyar la expansión internacional mediante una conversión a SaaS. India se está convirtiendo tanto en un centro de demanda como en un centro de entrega, como lo ilustra la expansión del Centro de Capacidades Globales de Bengaluru de Arctic Wolf en octubre de 2025, que pasó de 75 a más de 300 empleados en menos de 1 año.[4] Oriente Medio y África siguen siendo menos maduros, pero las estrategias nacionales de ciberseguridad y los mandatos de infraestructura crítica están generando una demanda incipiente de servicios conformes con la residencia de datos en el país que combinan experiencia global con una gobernanza local creíble.
Panorama Competitivo
Concentración del Mercado
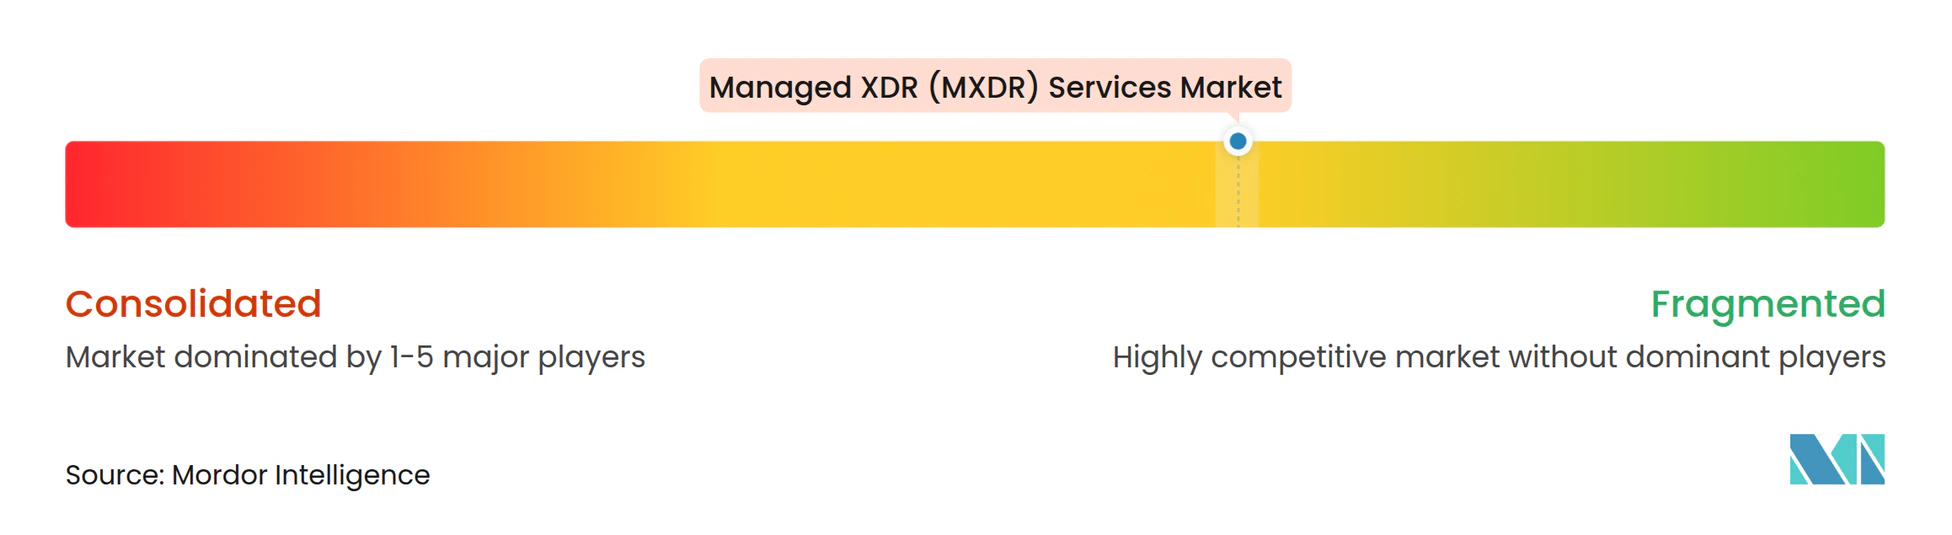
El mercado de servicios Managed XDR está moderadamente fragmentado, aunque la consolidación se está acelerando a través de adquisiciones, integración de plataformas y asociaciones con grandes ecosistemas en la nube. Los especialistas de nicho, incluidos Arctic Wolf, Expel, Red Canary, Ontinue y ReliaQuest, compiten a través de la velocidad de investigación, el diseño del servicio y la capacidad de respuesta gestionada, mientras que los proveedores nativos de plataforma como CrowdStrike, Microsoft, Palo Alto Networks y SentinelOne agrupan servicios con análisis propios. Las empresas de telecomunicaciones y servicios de tecnologías de la información, incluidas NTT DATA Corporation, BT Group, Verizon Communications, Orange Cyberdefense y Telefónica, añaden un amplio acceso a clientes, infraestructura de entrega regional y relaciones empresariales establecidas. Esta combinación ofrece a los compradores en el mercado de servicios Managed XDR una elección entre servicios especializados, plataformas tecnológicas y grandes socios de servicio multinacionales, al tiempo que crea presión sobre los proveedores para conectar la telemetría de endpoints, nube, correo electrónico e identidad sin traspasos operativos innecesarios.
La entrega asistida por inteligencia artificial es un foco competitivo central en 2026 porque los proveedores están tratando de abordar altos volúmenes de eventos mientras reservan analistas experimentados para incidentes complejos y coordinación con clientes. CrowdStrike declaró que Falcon Complete procesó más de 10.000 decisiones diarias de triaje de flujos de trabajo de inteligencia artificial y tuvo un tiempo medio de contención de 1 minuto. Ontinue declaró que su capacidad de investigación autónoma resolvió el 99,5% de los incidentes sin la participación del cliente. Estos esfuerzos desplazan la competencia hacia el diseño de la automatización, la calidad de la investigación, la integración de datos, la autoridad de respuesta y la gobernanza utilizada para supervisar las acciones automatizadas. Es probable que los compradores evalúen si la automatización de un proveedor puede cumplir con los requisitos de política interna y preservar el juicio humano responsable, en lugar de simplemente si el proveedor ha incorporado capacidades de inteligencia artificial.
Las asociaciones son otra vía hacia la escala y una adquisición más sencilla, como lo demuestra el acuerdo de CrowdStrike y Microsoft de febrero de 2026 para ofrecer Falcon a través de Microsoft Marketplace con elegibilidad de Compromiso de Consumo de Azure. LevelBlue y SentinelOne ampliaron su asociación global en marzo de 2026, combinando Purple AI y la Plataforma Singularity con la plataforma LevelBlue Indigo. Sophos también integró la prevención de endpoints con Taegis XDR y MDR tras adquirir Secureworks, creando un portafolio de prevención, detección y respuesta más unificado. Estos movimientos estratégicos respaldan ofertas con menos contratos y menos traspasos operativos, mientras que el espacio en blanco permanece en la seguridad centrada en la identidad y la cobertura especializada para la tecnología operacional de salud y las cargas de trabajo de inteligencia artificial. Desarrollos Recientes de la Industria
Líderes de la Industria de Servicios Managed XDR (MXDR)
-
Arctic Wolf
-
CrowdStrike Holdings, Inc.
-
Microsoft Corporation
-
Sophos Limited
-
eSentire, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de XDR (MXDR) Empresas cubiertas en este informe
- Arctic Wolf
- CrowdStrike Holdings, Inc.
- Microsoft Corporation
- Sophos Limited
- eSentire, Inc.
- SecureWorks Corp.
- Palo Alto Networks, Inc.
- Rapid7, Inc.
- IBM Corporation
- Google Cloud / Mandiant
- SentinelOne, Inc.
- Expel, Inc.
- Red Canary
- ReliaQuest, LLC
- Trustwave Holdings, Inc.
- LevelBlue Holdings, Inc.
- Ontinue, Inc.
- NTT DATA Corporation
- BT Group plc
- Telefónica, S.A.
- Eviden, an Atos Business
- Verizon Communications Inc.
- Kroll, LLC
- Orange Cyberdefense
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de XDR (MXDR)
- Septiembre de 2026: Arctic Wolf lanzó Aurora MDR Connect para proveedores de servicios gestionados, permitiendo a los proveedores de servicios gestionados extender la detección, investigación y respuesta preautorizada las 24 horas del día, los 7 días de la semana, desde el SOC Agéntico Aurora, que procesa más de 10 billones de eventos de seguridad semanalmente, a organizaciones de todos los tamaños sin construir su propio SOC.
- Julio de 2026: Nordanex y G DATA CyberDefense lanzaron una asociación de canal en Alemania, introduciendo el portafolio de Managed XDR de G DATA, desarrollado y alojado exclusivamente en Alemania, en la red de integradores de sistemas de tecnologías de la información de Nordanex para abordar la demanda de ciberseguridad soberana impulsada por NIS2.
- Marzo de 2026: CrowdStrike presentó el soporte de Falcon Next-Gen SIEM para la telemetría de Microsoft Defender para Endpoint, permitiendo a los clientes de endpoints de Microsoft correlacionar los datos de Defender con la inteligencia de amenazas de Falcon sin sensores adicionales, acelerando la modernización del SOC en entornos de múltiples proveedores.
- Marzo de 2026: Atos Reino Unido e Irlanda lanzó un servicio MXDR Soberano para el gobierno del Reino Unido y la infraestructura crítica utilizando la arquitectura de acceso delegado de Microsoft Azure, garantizando que la telemetría del cliente nunca abandone el entorno del cliente, operado exclusivamente por nacionales del Reino Unido con habilitación de seguridad desde un Centro de Entrega Soberana del Reino Unido.
Alcance del Informe Global del Mercado de Servicios Managed XDR (MXDR)
Los Servicios de Detección y Respuesta Extendida Gestionada (XDR), conocidos como MXDR, son soluciones de ciberseguridad externalizadas donde un proveedor tercero especializado asume la responsabilidad operativa las 24 horas del día, los 7 días de la semana, para la detección de amenazas, la investigación y la respuesta a incidentes en todo el ecosistema digital de una empresa.
El Informe del Mercado de Servicios Managed XDR (MXDR) está Segmentado por Oferta (Servicios MXDR Totalmente Gestionados, Servicios MXDR Co-Gestionados y Servicios de Respuesta a Incidentes y Retención), Modo de Implementación (Nativo en la Nube, Híbrido y Local), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical Industrial (BFSI, Salud y Ciencias de la Vida, Tecnologías de la Información y Telecomunicaciones, Gobierno y Defensa, Manufactura, Energía y Servicios Públicos, Comercio Minorista y Comercio Electrónico y Otros Sectores Verticales Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios MXDR Totalmente Gestionados |
| Servicios MXDR Co-Gestionados |
| Servicios de Respuesta a Incidentes y Retención |
| Nativo en la Nube |
| Híbrido |
| Local |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| Salud y Ciencias de la Vida |
| Tecnologías de la Información y Telecomunicaciones |
| Gobierno y Defensa |
| Manufactura |
| Energía y Servicios Públicos |
| Comercio Minorista y Comercio Electrónico |
| Otros Sectores Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Oferta | Servicios MXDR Totalmente Gestionados | |
| Servicios MXDR Co-Gestionados | ||
| Servicios de Respuesta a Incidentes y Retención | ||
| Por Modo de Implementación | Nativo en la Nube | |
| Híbrido | ||
| Local | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical Industrial | BFSI | |
| Salud y Ciencias de la Vida | ||
| Tecnologías de la Información y Telecomunicaciones | ||
| Gobierno y Defensa | ||
| Manufactura | ||
| Energía y Servicios Públicos | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otros Sectores Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios Managed XDR?
Se proyecta que el mercado de servicios Managed XDR se expanda desde 4,78 mil millones de USD en 2026 y 5,58 mil millones de USD en 2027 hasta 11,53 mil millones de USD en 2032, a una CAGR del 15,62%. El pronóstico refleja una demanda más amplia de detección y respuesta continuas en entornos de nube, identidad, endpoints y dispositivos conectados, y también refleja la dificultad de reclutar analistas experimentados para operaciones continuas. La confianza en el proveedor, la soberanía de los datos y las responsabilidades de respuesta claras siguen siendo condiciones importantes para la adopción en entornos de clientes regulados.
¿Qué enfoque de implementación se está expandiendo más rápido?
Se proyecta que la implementación Nativa en la Nube se expanda a una CAGR del 18,80% hasta 2032 y representó el 51,93% de los ingresos en 2026. Su adopción está respaldada por el análisis centralizado de telemetría, los vínculos con los procesos establecidos de adquisición en la nube y la capacidad de investigar datos de varios sistemas distribuidos a través de una plataforma de servicio común.
¿Por qué las pymes están adoptando servicios Managed XDR?
Las pymes a menudo carecen de equipos dedicados de operaciones de seguridad, mientras que los canales de proveedores de servicios gestionados pueden ofrecer monitoreo continuo, investigación y respuesta a través de niveles de servicio empaquetados. Esto hace que el soporte de seguridad de nivel empresarial sea más accesible sin requerir un SOC interno, mientras que la respuesta preautorizada y la entrega a través de proveedores de servicios gestionados pueden reducir la carga operativa en los equipos tecnológicos reducidos.
¿Qué sector de usuario final tiene la mayor participación?
BFSI representó el 24,87% de los ingresos en 2026 porque las instituciones financieras necesitan monitoreo continuo, detección centrada en la identidad e informes listos para auditoría. El sector también enfrenta compromiso de correo electrónico empresarial, uso indebido de credenciales y requisitos de supervisión de riesgos tecnológicos de terceros, lo que aumenta la importancia de los controles documentados y los procedimientos de escalada definidos.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,59% hasta 2032, respaldada por la inversión en operaciones de seguridad asistidas por inteligencia artificial y la entrega de servicios en el país. Japón, Corea del Sur e India contribuyen cada uno a la adopción regional a través de iniciativas de automatización y capacidad de entrega local, mientras que las necesidades de residencia de datos están alentando a los proveedores a adaptar los servicios a las expectativas de gobernanza local.
¿Qué está cambiando la competencia entre los proveedores de seguridad gestionada?
El mercado de servicios Managed XDR está moldeado por proveedores especializados, proveedores nativos de plataforma y empresas de telecomunicaciones o servicios de tecnologías de la información. La diferenciación depende cada vez más de la telemetría integrada, la automatización gobernada, la entrega local y los procedimientos de respuesta responsables, en lugar de únicamente del tamaño de la plantilla de analistas de un proveedor. Los compradores también están examinando si el proveedor puede preservar las inversiones tecnológicas existentes y mantener el control local de la telemetría sensible cuando sea necesario, particularmente en implementaciones del sector público y de infraestructura crítica en todo el mundo, donde la responsabilidad pública y la continuidad del servicio tienen un peso adicional.