
Tamaño y Participación del Mercado de Servicios XDR Co-Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.57 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.69 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.23 % |
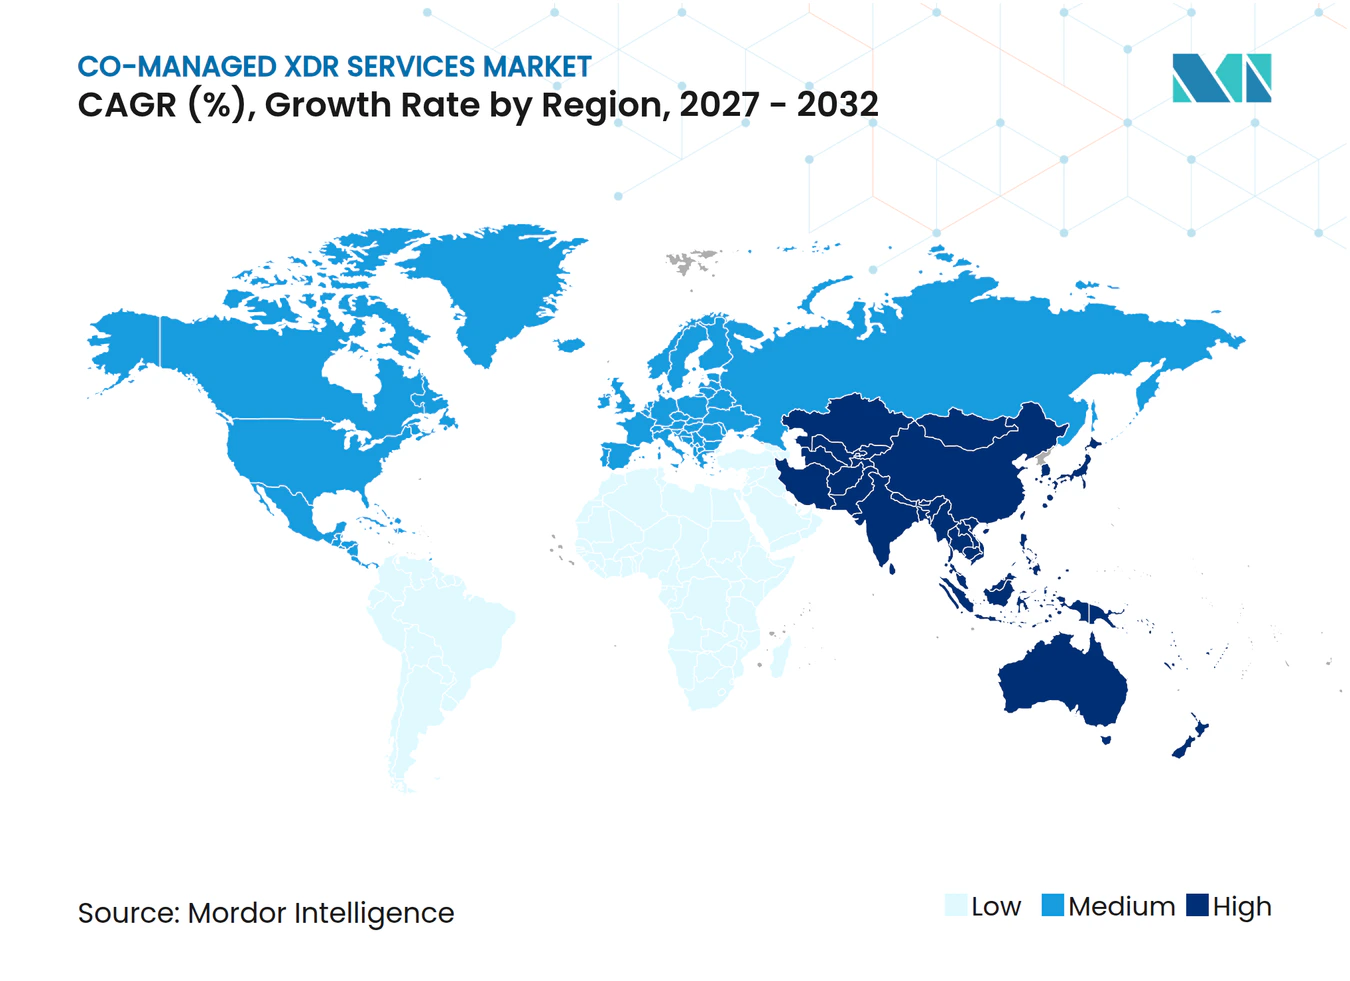
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios XDR Co-Gestionados por Mordor Intelligence
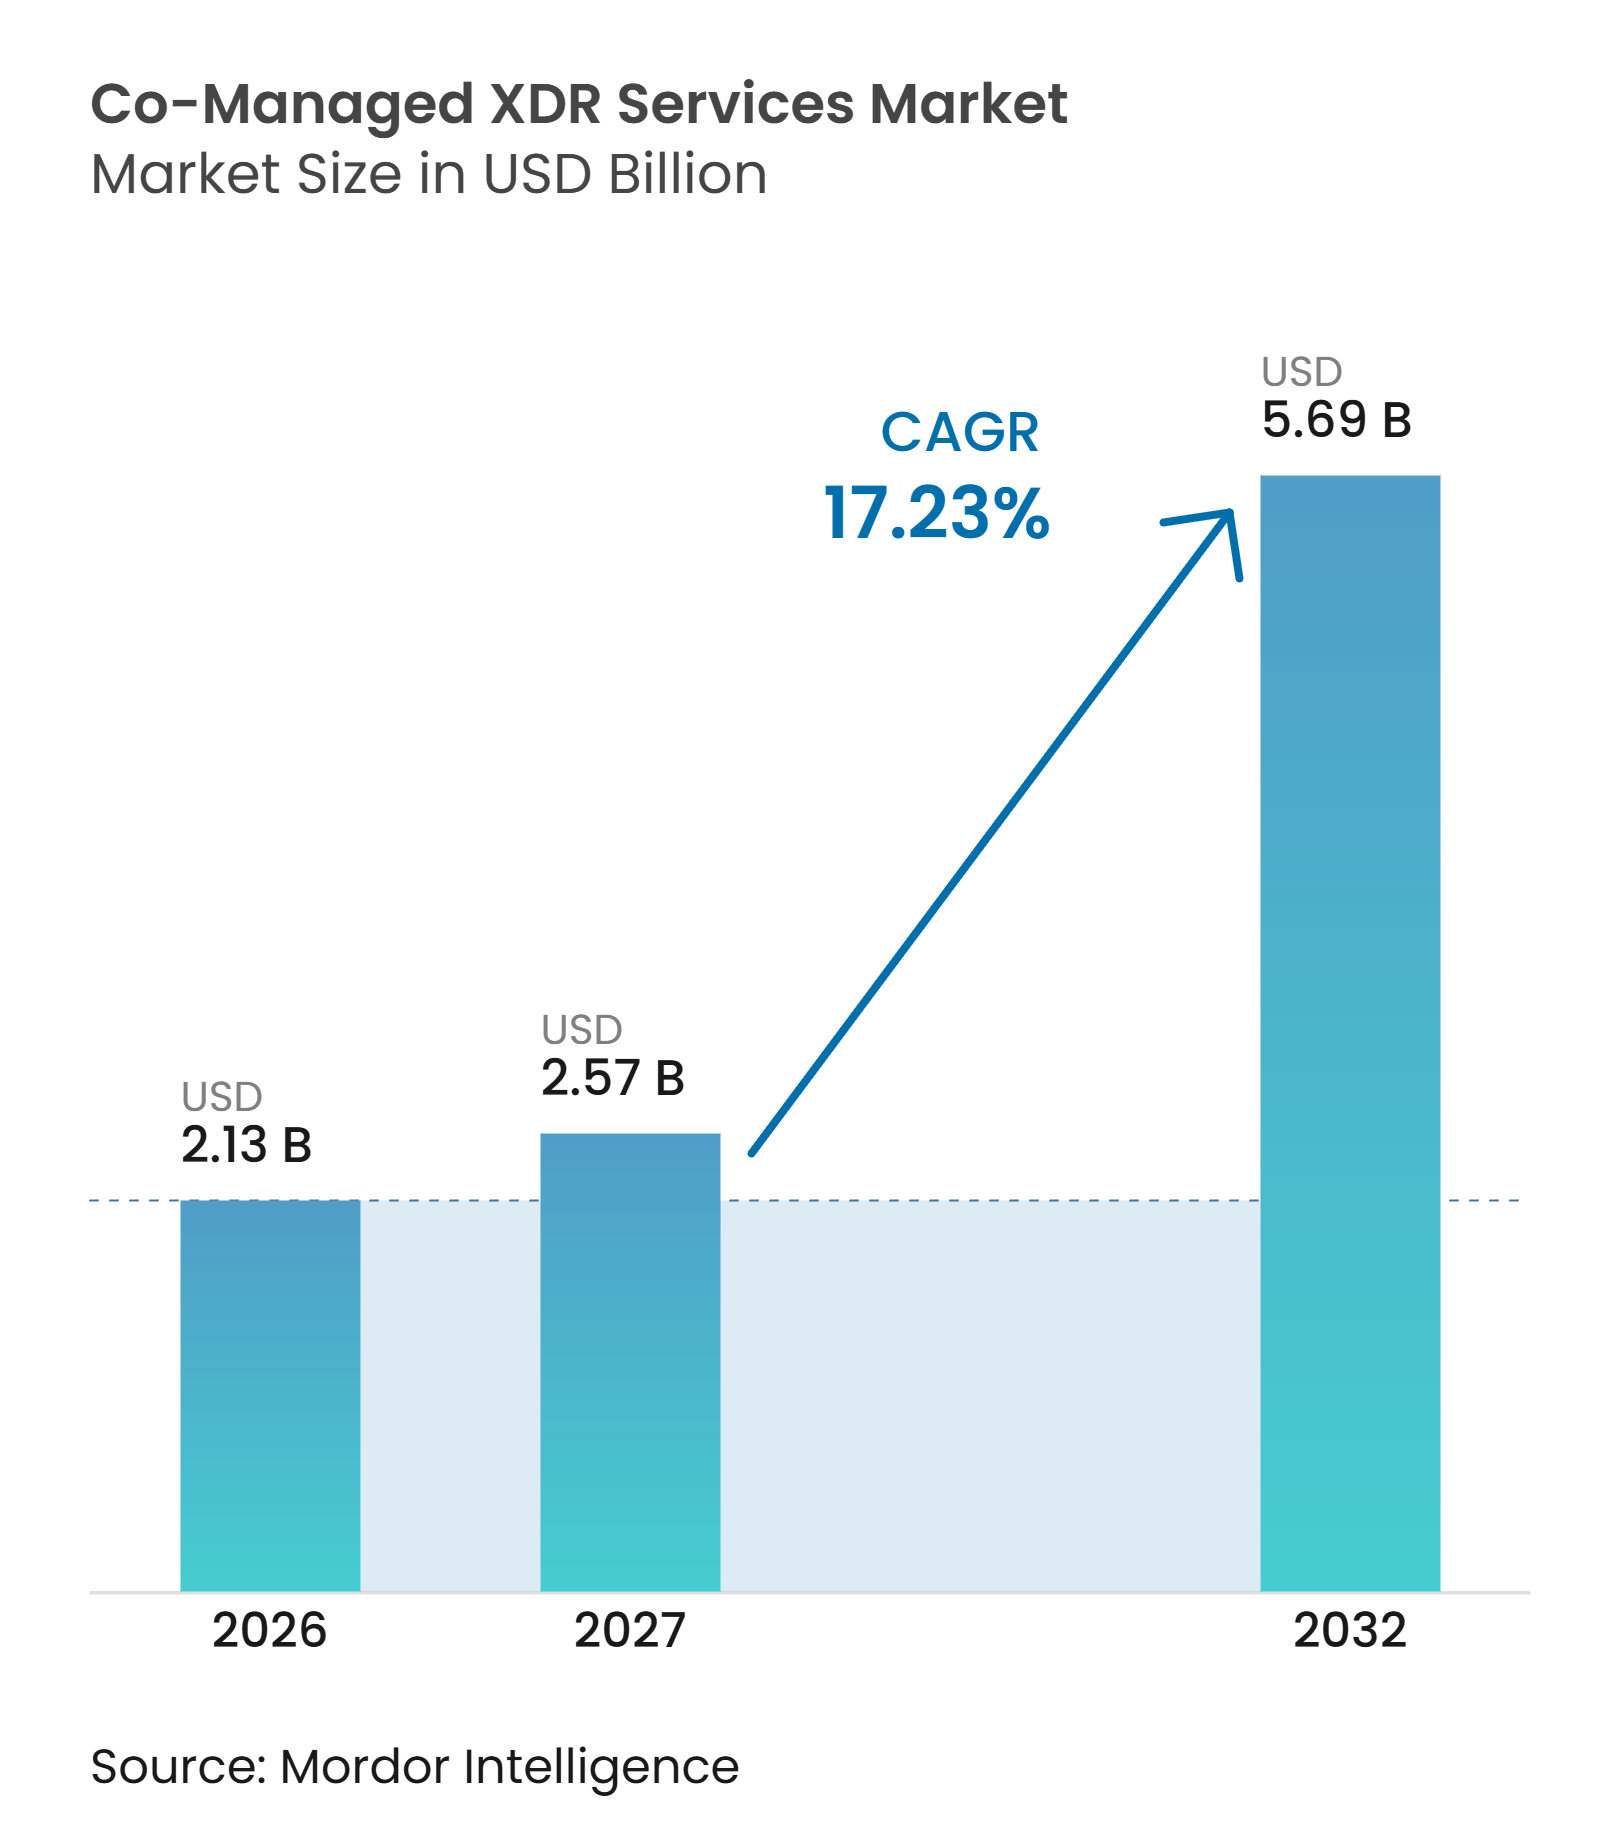
Se proyecta que el tamaño del mercado de servicios XDR co-gestionados sea de 2,13 mil millones de USD en 2026, 2,57 mil millones de USD en 2027, y alcance 5,69 mil millones de USD en 2032, creciendo a una CAGR del 17,23% de 2027 a 2032. El mercado de servicios XDR co-gestionados está evolucionando más allá de la elección entre un centro de operaciones de seguridad interno y la externalización total. Las organizaciones desean conservar el conocimiento de sus entornos mientras obtienen acceso continuo a analistas especializados. La escasez persistente de habilidades, las obligaciones de reporte más estrictas y una mayor exposición en la nube respaldan este modelo. El triaje habilitado por IA también está mejorando la economía de la cobertura ininterrumpida al orientar a los analistas hacia investigaciones complejas. El modelo puede preservar los derechos de decisión del cliente mientras proporciona a los analistas del proveedor el contexto necesario para investigar eventos en un entorno tecnológico complejo. El mercado de servicios XDR co-gestionados ofrece, por tanto, a los proveedores la oportunidad de combinar herramientas propiedad del cliente con soporte operativo especializado, aunque las normativas locales de datos y la autoridad de respuesta poco clara pueden retrasar las decisiones de compra.
Conclusiones Clave del Informe
- Por modelo de servicio, la detección de amenazas co-gestionada y el monitoreo 24/7 representaron el 47,89% del mercado de servicios XDR co-gestionados en 2026, mientras que se proyecta que la búsqueda de amenazas co-gestionada y el soporte de respuesta a incidentes se expandan a una CAGR del 18,73% hasta 2032.
- Por modelo de implementación, la implementación basada en la nube representó el 60,72% de la participación en 2026 y se proyecta que se expanda a una CAGR del 19,21% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 67,43% de la participación en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 19,87% hasta 2032.
- Por vertical industrial, BFSI representó el 26,67% de la participación del mercado de servicios XDR co-gestionados en 2026, mientras que se proyecta que la manufactura se expanda a una CAGR del 19,60% hasta 2032.
- Por geografía, América del Norte representó el 42,31% de la participación en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 20,17% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Talento en Ciberseguridad y Economía de la Cobertura 24/7 | +3.5% | Global | Corto plazo (≤ 2 años) |
| Detección Asistida por IA, Triaje y Automatización de la Respuesta | +2.8% | Global | Mediano plazo (2-4 años) |
| Requisitos de Reporte Regulatorio y Controles de Ciberseguros | +2.3% | América del Norte y UE | Mediano plazo (2-4 años) |
| Expansión de la Superficie de Ataque Híbrida y Multinube | +1.8% | Global | Corto plazo (≤ 2 años) |
| Necesidad de Ampliar las Inversiones XDR Propiedad del Cliente Sin Externalización Total | +1.5% | América del Norte, UE, núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Convergencia de Telemetría de Identidad, Nube y Cadena de Suministro | +1.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento en Ciberseguridad y Economía de la Cobertura 24/7
El argumento de costos para la cobertura continua se está fortaleciendo porque la escasez afecta tanto a las habilidades especializadas como a la cantidad de personal. ISC2 encontró que el 59% de los encuestados reportó necesidades críticas o significativas de habilidades en ciberseguridad en 2025, en comparación con el 44% en 2024, y el 88% reportó al menos 1 consecuencia medible derivada de la escasez de habilidades. ISACA informó que el 65% de las organizaciones tenía puestos de ciberseguridad sin cubrir y el 55% de los equipos estaba con personal insuficiente en 2025. También encontró que el 50% de las organizaciones tuvo dificultades para retener talento, mientras que el 38% necesitó entre 3 y 6 meses para cubrir puestos de nivel inicial. El mercado de servicios XDR co-gestionados se beneficia cuando las organizaciones utilizan analistas de proveedores para ampliar las plataformas de detección propiedad del cliente sin perder el conocimiento local de sus sistemas.
Detección Asistida por IA, Triaje y Automatización de la Respuesta
La IA está cambiando la propuesta de servicio, pasando de la simple disponibilidad de analistas a un mejor aprovechamiento del tiempo de los analistas. Rapid7 informó en junio de 2025 que sus flujos de trabajo de IA agéntica resolvieron alertas benignas con una precisión del 99,93% y recuperaron más de 200 horas semanales de analistas de operaciones de seguridad. Esa capacidad puede redirigirse hacia investigaciones que requieren juicio humano y conocimiento contextual. Trend Micro introdujo SIEM Agéntico en octubre de 2025 para enrutar el trabajo de búsqueda e inteligencia a agentes especializados que pueden convertir nueva inteligencia de amenazas en reglas de detección en minutos. SANS encontró que el 73% de las organizaciones identificó los falsos positivos como su principal desafío de detección, y el 76% planeaba aumentar el uso de IA y aprendizaje automático en 2026. El mercado de servicios XDR co-gestionados favorece a los proveedores que pueden demostrar un triaje de IA confiable sin reducir la supervisión del cliente sobre las decisiones de respuesta.
Requisitos de Reporte Regulatorio y Controles de Ciberseguros
Las obligaciones regulatorias y los controles de seguros están generando una demanda paralela de procesos documentados de detección y respuesta. La SEC exige a los registrantes divulgar incidentes de ciberseguridad materiales en el Formulario 8-K o el Formulario 6-K dentro de los 4 días hábiles posteriores a la determinación de que un incidente es material.[1] Este calendario hace que el monitoreo continuo y los procedimientos de escalada definidos sean más relevantes para las empresas públicas. El mercado de servicios XDR co-gestionados puede beneficiarse cuando las empresas necesitan soporte de proveedores que complemente a los equipos internos y cree registros de respuesta auditables. Los proveedores aún necesitan diferenciarse a través de la calidad de la investigación, la velocidad de respuesta y la elaboración de informes transparentes a medida que el monitoreo básico se convierte en un requisito común.
Expansión de la Superficie de Ataque Híbrida y Multinube
La expansión de los entornos en la nube está aumentando el volumen y la variedad de telemetría de seguridad que los equipos deben monitorear. Thales encontró que la empresa promedio utilizó 2,1 proveedores de nube pública en 2025, mientras que el 55% de los encuestados consideró que la seguridad en la nube era más compleja que la seguridad en instalaciones propias. Check Point informó que el 65% de las organizaciones experimentó un incidente de seguridad relacionado con la nube en el año anterior, pero solo el 9% detectó el incidente dentro de la primera hora. SANS identificó la experiencia limitada en seguridad en la nube y la complejidad multinube como barreras clave para las organizaciones que gestionan varios entornos en la nube. Los proveedores co-gestionados pueden consolidar señales de identidad, carga de trabajo, correo electrónico, red y endpoint en un modelo operativo compartido. Esto le otorga al mercado de servicios XDR co-gestionados un papel claro donde los equipos internos no pueden construir una cobertura continua equivalente en todos los entornos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Soberanía de Datos, Privacidad y Preocupaciones sobre la Confianza en Terceros | -2.2% | UE, Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Integración de Herramientas Heterogéneas y Retrasos en la Normalización de Datos | -1.7% | Global | Corto plazo (≤ 2 años) |
| Autoridad de Respuesta Ambigua entre Proveedor y Cliente | -1.3% | Global | Corto plazo (≤ 2 años) |
| Presión Presupuestaria y Precios Basados en Resultados Poco Claros | -1.0% | Pequeñas y medianas empresas a nivel global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Soberanía de Datos, Privacidad y Preocupaciones sobre la Confianza en Terceros
El manejo transfronterizo de telemetría puede restringir las opciones de proveedores disponibles para los clientes regulados. Bitdefender encontró que el 77% de los profesionales de seguridad encuestados consideró la soberanía de datos cada vez más importante en las decisiones de compra de ciberseguridad, y el 76% consideraría cambiar de proveedor debido a preocupaciones sobre la jurisdicción de los datos o el acceso de gobiernos extranjeros.[2] Los requisitos de residencia de datos pueden favorecer a los proveedores con infraestructura local y procedimientos operativos regionales establecidos. El mercado de servicios XDR co-gestionados enfrenta ciclos de adquisición más largos cuando un cliente debe validar dónde se almacenan, acceden y conservan los datos. Este problema es especialmente relevante en jurisdicciones donde las normativas locales se desarrollan más rápido de lo que un proveedor puede establecer capacidad en el país.
Integración de Herramientas Heterogéneas y Retrasos en la Normalización de Datos
La prestación co-gestionada depende de la calidad de la telemetría extraída de las herramientas existentes del cliente. SANS informó que el 60% de las organizaciones encontró falsos positivos con frecuencia o muy frecuentemente en 2025, incluido el 20% que los enfrentaba a tasas muy altas. La misma investigación encontró que el 59% citó la falta de personal calificado como un desafío principal de detección y el 56% identificó las brechas de habilidades como una barrera principal de respuesta. Las empresas a menudo operan plataformas de endpoint, nube, red y SIEM que utilizan diferentes esquemas y métodos de recopilación. Esto extiende la incorporación a medida que los proveedores construyen analizadores sintácticos y normalizan los datos antes de que las detecciones puedan volverse confiables. El mercado de servicios XDR co-gestionados continuará enfrentando fricciones en la implementación hasta que la adopción más amplia de marcos comunes de telemetría reduzca este trabajo preparatorio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Servicio:
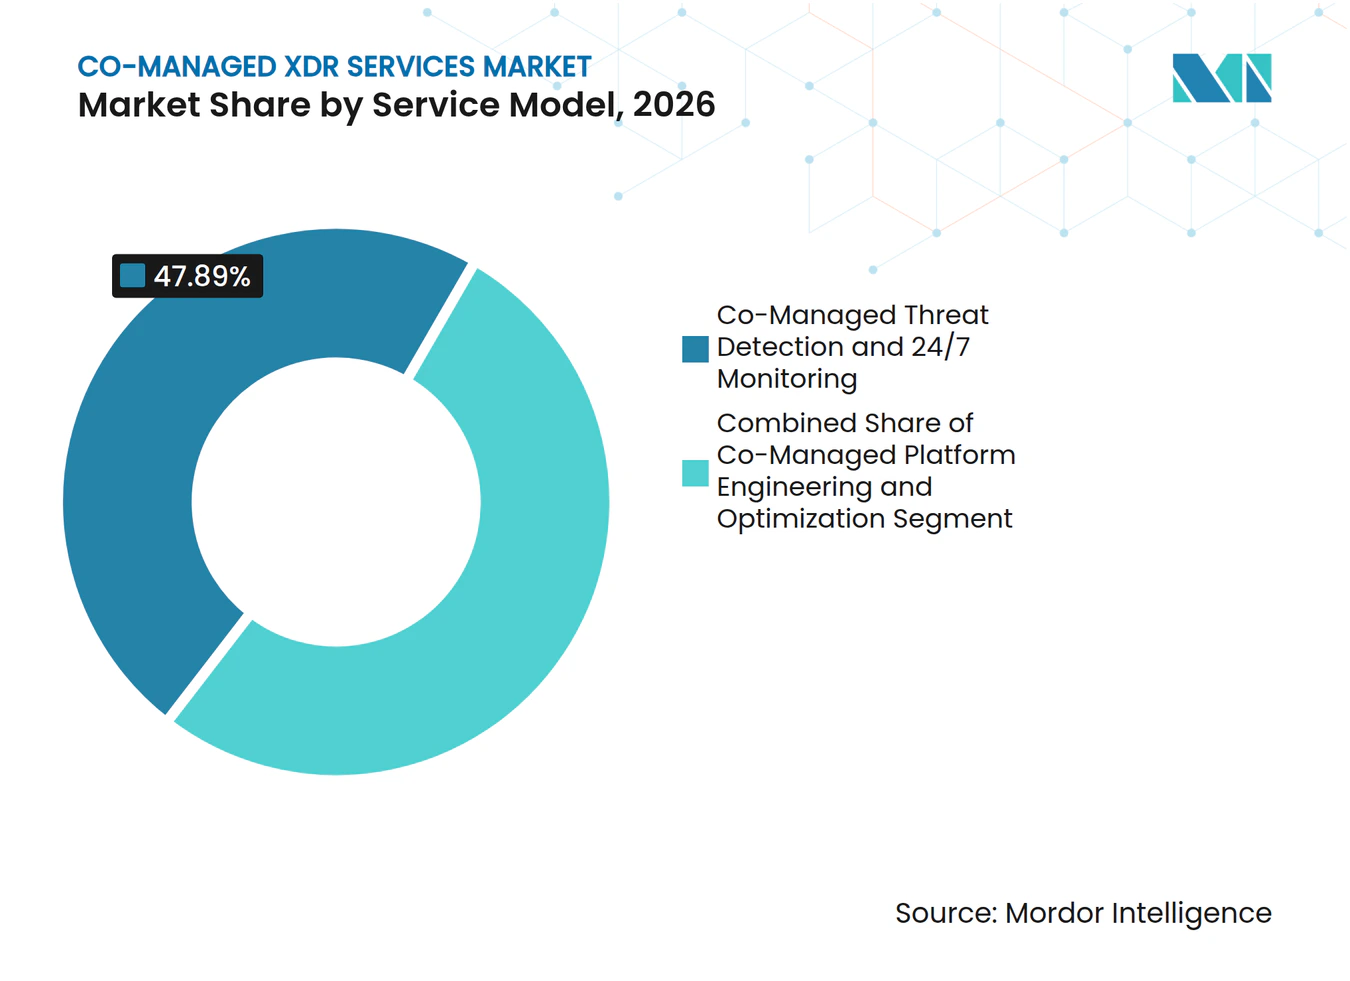
La Detección Lidera los Ingresos Mientras la Búsqueda de Amenazas Escala Más RápidoLa detección de amenazas co-gestionada y el monitoreo 24/7 representaron el 47,89% del tamaño del mercado de servicios XDR co-gestionados en 2026. Este servicio es el nivel básico que muchos clientes adquieren antes de agregar otras capacidades. Las organizaciones con cobertura limitada de operaciones de seguridad internas lo utilizan para cerrar las brechas de monitoreo continuo. ISC2 informó que el 20% de los equipos de ciberseguridad utilizaba proveedores de servicios externos para compensar la escasez de habilidades en 2025. La posición del segmento refleja la necesidad de establecer una cobertura persistente antes de buscar servicios más especializados.
Se proyecta que la búsqueda de amenazas co-gestionada y el soporte de respuesta a incidentes se expandan a una CAGR del 18,73% de 2027 a 2032. Los compradores están tratando la investigación proactiva como un complemento necesario del monitoreo de alertas, en lugar de un servicio premium opcional. Los exámenes regulatorios y los controles relacionados con los seguros están elevando las expectativas de preparación documentada para la respuesta. La ingeniería y optimización de plataformas también se está expandiendo a medida que los clientes buscan ayuda para ajustar las detecciones, gestionar los flujos de trabajo de detección como código y reducir los volúmenes de alertas. Los flujos de trabajo de IA agéntica de Rapid7 muestran por qué los proveedores están bajo presión para combinar la automatización con la capacidad de investigación experimentada.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Implementación:
La Nube Domina Tanto en Participación como en ImpulsoLa implementación basada en la nube representó el 60,72% del tamaño del mercado de servicios XDR co-gestionados en 2026 y se proyecta que se expanda a una CAGR del 19,21% hasta 2032. La ingesta nativa en la nube puede conectar nuevas fuentes más rápido que las implementaciones que requieren sensores físicos y ciclos de acceso local. Este tiempo importa cuando los clientes deben establecer cobertura antes de una fecha límite de reporte o una renovación de seguro. Thales informó que 4 de los 5 objetivos de ataque más comúnmente identificados eran basados en la nube en su estudio de 2025. El mercado de servicios XDR co-gestionados está, por tanto, alineado con un entorno donde la superficie de amenaza y la arquitectura de monitoreo ocupan cada vez más la misma capa en la nube.
La implementación híbrida sigue siendo relevante para los clientes con tecnología operacional, datos de salud protegidos o cargas de trabajo heredadas que no pueden reenviar fácilmente la telemetría al procesamiento externo. Estas organizaciones pueden retener ciertas fuentes en instalaciones propias mientras utilizan un proveedor para otros dominios. La implementación en instalaciones propias está disminuyendo en los nuevos contratos, pero sigue siendo necesaria donde los sistemas con espacio de aire limitan la conectividad en la nube. Las obligaciones de residencia de datos europeas pueden extender la vida de las configuraciones híbridas para las organizaciones reguladas. Los proveedores que puedan respetar estos límites sin reducir la calidad de la detección conservarán una ventaja práctica en el mercado de servicios XDR co-gestionados.
Por Tamaño de Organización:
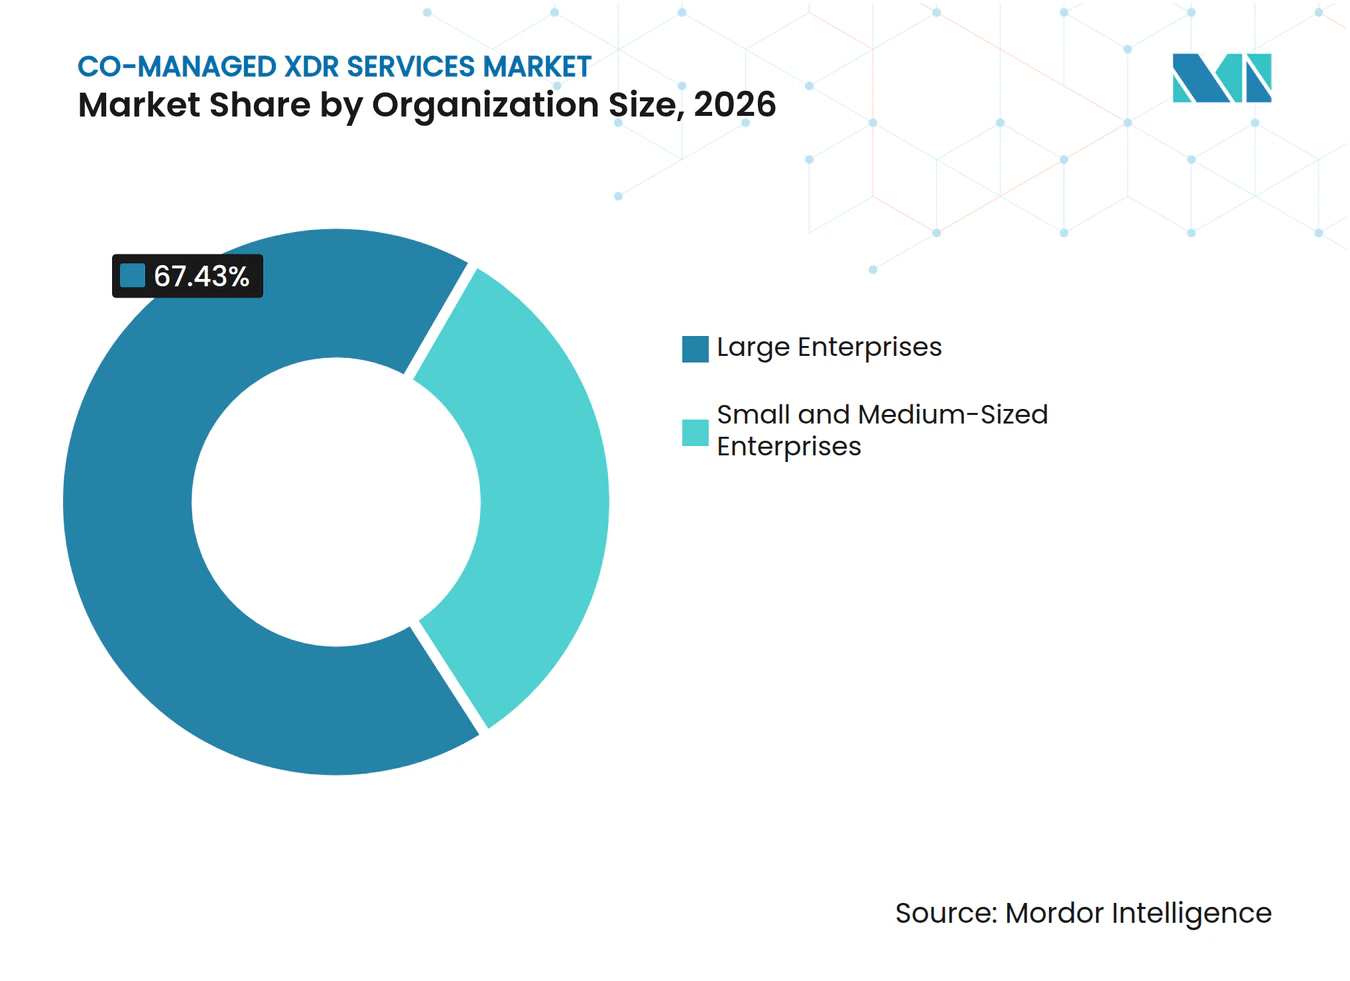
Las Empresas Anclan la Demanda Mientras las Pequeñas y Medianas Empresas AceleranLas grandes empresas representaron el 67,43% de la participación del mercado de servicios XDR co-gestionados en 2026. Generalmente operan entornos tecnológicos más complejos y enfrentan mayor escrutinio regulatorio, contractual y de seguros. Sus equipos internos de seguridad también están mejor posicionados para trabajar con un proveedor co-gestionado que para transferir toda la responsabilidad operativa. Estos clientes pueden combinar monitoreo, búsqueda de amenazas, ingeniería y contratos de respuesta a incidentes dentro de compromisos plurianuales. El mercado de servicios XDR co-gestionados, en consecuencia, obtiene ingresos sustanciales de compradores empresariales que necesitan modelos operativos compartidos en varias herramientas de seguridad.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 19,87% de 2027 a 2032. Los modelos comerciales por endpoint y la distribución a través de socios están haciendo que la protección avanzada sea más accesible para las organizaciones con recursos internos limitados. SentinelOne lanzó Managed AI Defense a través del Pax8 Marketplace en septiembre de 2025, ofreciendo detección y respuesta de endpoints impulsada por IA, búsqueda de amenazas gestionada y gestión de vulnerabilidades para pequeñas y medianas empresas.[3] La concienciación y el acceso a la adquisición siguen siendo restricciones importantes para este grupo de compradores. El mercado de servicios XDR co-gestionados tiene margen para expandirse a medida que los proveedores y los socios de canal simplifican la adopción para las organizaciones que no pueden construir un centro de operaciones de seguridad dedicado.

Por Vertical Industrial:
BFSI Lidera los Ingresos Mientras la Exposición en Manufactura Respalda un Crecimiento AceleradoBFSI representó el 26,67% del mercado de servicios XDR co-gestionados en 2026. El sector combina datos sensibles, obligaciones formales de reporte y equipos de seguridad que necesitan visibilidad continua en muchos sistemas. Las instituciones financieras enfrentan requisitos de resiliencia que respaldan los acuerdos de monitoreo con evidencia estructurada de preparación operativa. La salud y las ciencias de la vida, el gobierno y la defensa, las tecnologías de la información y las telecomunicaciones, y la energía y los servicios públicos también contribuyen a una base de clientes diversificada. Cada uno de estos sectores tiene perfiles de riesgo que respaldan un modelo co-gestionado en lugar de la externalización operativa completa.
Se proyecta que la manufactura se expanda a una CAGR del 19,60% de 2027 a 2032. Dragos informó que solo el 30% de las redes de tecnología operacional tenía visibilidad significativa, el 88% tenía dificultades con la detección y la respuesta, y el 56% no podía ver por debajo del límite entre TI y OT. TXOne encontró que el 96% de los incidentes de seguridad de tecnología operacional se originaron en compromisos a nivel de TI. Los proveedores pueden abordar esta necesidad correlacionando la telemetría de TI y OT sin requerir que los fabricantes creen centros de operaciones de seguridad OT internos especializados. El mercado de servicios XDR co-gestionados está bien posicionado donde los clientes industriales necesitan mayor visibilidad pero deben preservar la continuidad de la producción.
Análisis Geográfico
Mercado de Servicios XDR Co-Gestionados en América del Norte
América del Norte concentró el 42,31% de la cuota del mercado de servicios XDR co-gestionados en 2026. La región combina una amplia base de empresas reguladas con prácticas maduras de adquisición de seguridad gestionada. Los requisitos de divulgación de incidentes de la SEC refuerzan la necesidad de contar con procesos documentados de monitoreo y escalamiento entre las empresas que cotizan en bolsa. Estados Unidos presenta una brecha significativa en su fuerza laboral, con CyberSeek reportando 457.398 vacantes activas en ciberseguridad en 2025.[4] Canadá también está expandiéndose a través de la demanda impulsada por el sector asegurador, mientras que México se encuentra en una etapa más temprana de adopción centrada en la manufactura de exportación y los servicios financieros.
Mercado de Servicios XDR Co-Gestionados en Europa
Europa está moldeada por requisitos formales de resiliencia, la demanda de los clientes por infraestructura local y preocupaciones sobre la soberanía de los datos. Bitdefender encontró que el 77% de los profesionales de seguridad encuestados consideraba que la soberanía de los datos era cada vez más importante en las decisiones de compra en ciberseguridad. Alemania y Francia son especialmente relevantes para los proveedores que pueden satisfacer las expectativas de soberanía con residencia de datos en Europa. El Reino Unido, Italia y España también ofrecen demanda proveniente de organizaciones de servicios financieros y energía con necesidades complejas de cumplimiento normativo.
Mercado de Servicios XDR Co-Gestionados en América del Sur, Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 20,17% entre 2027 y 2032. India, Japón, China, Corea del Sur y Australia presentan diferentes combinaciones de adopción de la nube, brechas de habilidades, riesgo en la cadena de suministro y desarrollo regulatorio. Las crecientes economías digitales de la región amplían el número de organizaciones que necesitan acceso a monitoreo avanzado sin crear un centro de operaciones de seguridad interno completo. América del Sur se está desarrollando a través de la demanda del sector bancario y de telecomunicaciones en Brasil y Argentina, aunque la madurez desigual en seguridad y la volatilidad cambiaria pueden ralentizar la adopción. Oriente Medio, liderado por Arabia Saudita y los Emiratos Árabes Unidos, está invirtiendo en capacidades de seguridad para infraestructura crítica, mientras que África se encuentra en una etapa más temprana en la que las filiales multinacionales y las instituciones financieras son las principales fuentes de demanda.
Panorama Competitivo
Concentración del Mercado
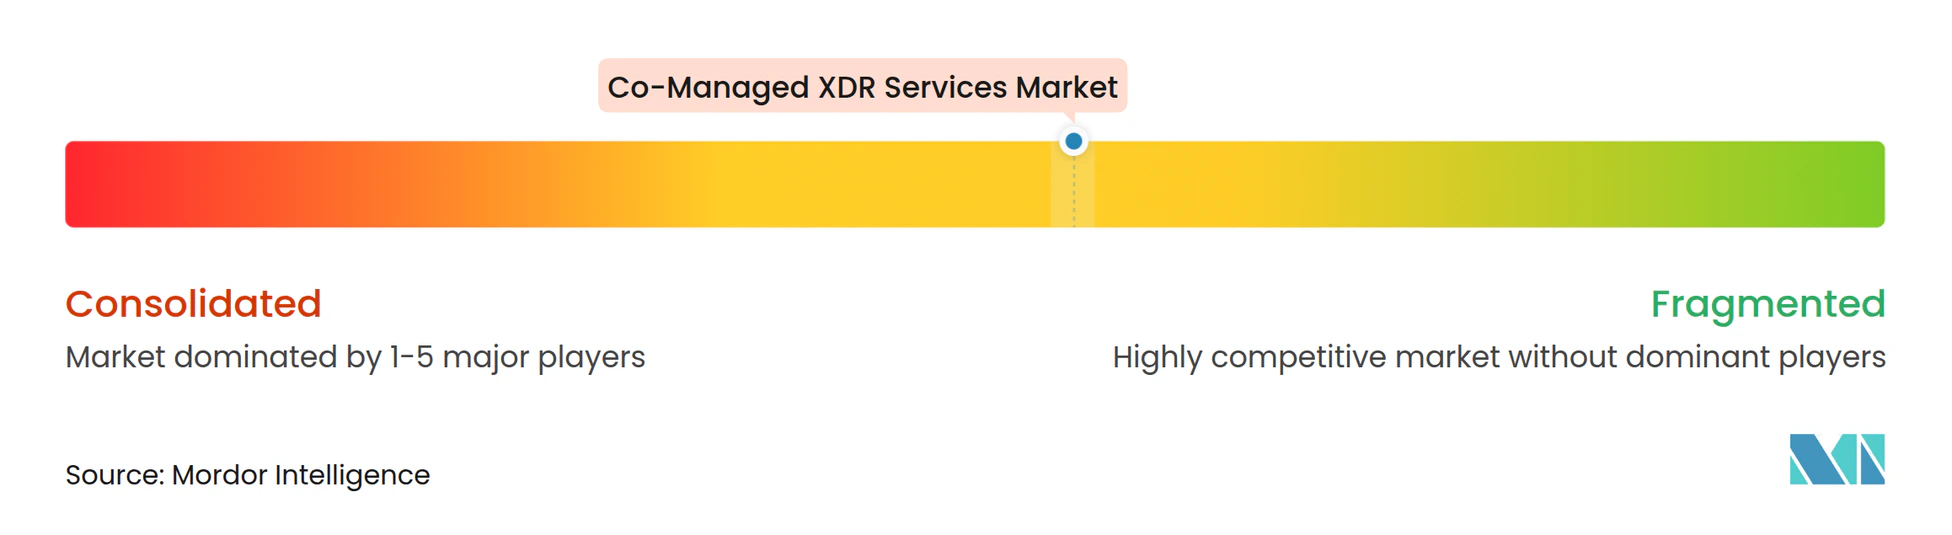
El mercado de servicios XDR co-gestionados está moderadamente fragmentado a nivel global, con diferentes niveles de concentración entre proveedores de plataformas, especialistas en detección y respuesta gestionadas e integradores de sistemas globales. CrowdStrike y Microsoft ampliaron su alianza en febrero de 2026, poniendo la plataforma Falcon disponible a través del Microsoft Marketplace para los clientes que utilizan fondos de Compromiso de Consumo de Azure. Este acuerdo puede reducir la fricción en la adquisición al tiempo que aumenta la presión competitiva sobre la prestación de servicios liderada por socios. Fortinet avanzó su Plataforma de Operaciones de Seguridad en marzo de 2026 con operaciones de seguridad unificadas, integraciones de IA agéntica y seguridad de endpoints ampliada dentro de su arquitectura Security Fabric.
El mercado de servicios XDR co-gestionados tiene oportunidades en la cobertura de pequeñas y medianas empresas, el monitoreo de TI y OT para clientes industriales, y los modelos de prestación soberana para clientes con obligaciones de residencia. Los proveedores que aceptan telemetría de terceros pueden ofrecer una alternativa a las plataformas propietarias cuando los clientes buscan menor dependencia y operaciones más flexibles. LevelBlue adquirió los negocios gestionados de Alert Logic MDR, XDR y firewall de aplicaciones web de Fortra en enero de 2026, añadiendo clientes y capacidades de telemetría más rápidamente de lo que un enfoque de ventas orgánico podría lograr. También había firmado un acuerdo para adquirir Cybereason en octubre de 2025 para añadir capacidades de XDR, respuesta a incidentes e inteligencia de amenazas. Estas transacciones reflejan el valor de las relaciones establecidas con clientes y las canalizaciones de telemetría listas para usar en una categoría de servicio donde la calidad de la incorporación afecta la retención de clientes.
Los estándares de adquisición también influyen en el campo competitivo, particularmente en entornos empresariales y gubernamentales. La certificación ISO/IEC 27001 y la atestación SOC 2 Tipo II se utilizan cada vez más como criterios de calificación prácticos para los proveedores que buscan contratos con clientes regulados. Los participantes más pequeños pueden enfrentar una desventaja si carecen de los controles operativos y la documentación necesarios para superar estas revisiones. Huntress amplió su distribución a través de Sherweb en octubre de 2025, aumentando el acceso a sus servicios para los proveedores de servicios gestionados en América del Norte, Irlanda y el Reino Unido. El mercado de servicios XDR co-gestionados seguirá siendo moldeado por el equilibrio entre el control de la plataforma, la profundidad del servicio, la capacidad de prestación local y la demanda de los clientes de integración abierta.
Líderes de la Industria de Servicios XDR Co-Gestionados
-
Accenture plc
-
Arctic Wolf Networks, Inc.
-
Broadcom Inc.
-
Check Point Software Technologies Ltd.
-
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios XDR Co-Gestionados Empresas cubiertas en este informe
- Accenture plc
- Arctic Wolf Networks, Inc.
- Avertium, LLC
- Broadcom Inc.
- Check Point Software Technologies Ltd.
- Cisco Systems, Inc.
- CrowdStrike Holdings, Inc.
- eSentire, Inc.
- Expel, Inc.
- Fortinet, Inc.
- Google LLC
- Huntress Labs Incorporated
- International Business Machines Corporation
- LevelBlue LLC
- Microsoft Corporation
- Optiv Security Inc.
- Palo Alto Networks, Inc.
- Rapid7, Inc.
- ReliaQuest, LLC
- SentinelOne, Inc.
- Sophos Limited
- Tata Consultancy Services Limited
- Trend Micro Incorporated
- Trustwave Holdings, Inc.
- Verizon Communications Inc.
Desarrollos recientes de la industria en Mercado de Servicios XDR Co-Gestionados
- Marzo de 2026: Fortinet anunció importantes avances en su Plataforma de Operaciones de Seguridad en Accelerate 2026, introduciendo una capacidad unificada de SOC, integraciones de IA agéntica en los flujos de trabajo de detección y respuesta, y seguridad de endpoints ampliada dentro de una única arquitectura Security Fabric, extendiendo las operaciones de seguridad co-gestionadas a organizaciones de cualquier tamaño sin requerir inversión en infraestructura de SOC independiente.
- Febrero de 2026: CrowdStrike y Microsoft ampliaron su alianza estratégica, poniendo la plataforma CrowdStrike Falcon disponible en el Microsoft Azure Marketplace contra los fondos de Compromiso de Consumo de Azure existentes de los clientes, reduciendo la fricción en la adquisición para las organizaciones que buscan añadir detección co-gestionada sobre las inversiones existentes en el entorno de Microsoft.
- Enero de 2026: LevelBlue y Fortra anunciaron una asociación estratégica bajo la cual LevelBlue adquirió los negocios gestionados de Alert Logic MDR, XDR y Firewall de Aplicaciones Web de Fortra, expandiendo significativamente la huella global de clientes de LevelBlue, el volumen de telemetría de amenazas y la cobertura de detección multiplataforma en entornos híbridos complejos.
- Octubre de 2025: LevelBlue firmó un acuerdo definitivo para adquirir Cybereason, añadiendo capacidades avanzadas de XDR, respuesta a incidentes e inteligencia de amenazas a su cartera de seguridad gestionada, fortaleciendo su posición competitiva como proveedor de seguridad gestionada puro con una plataforma de detección más amplia.
Alcance del Informe Global del Mercado de Servicios XDR Co-Gestionados
Los Servicios de Detección y Respuesta Extendida Co-Gestionados (XDR) son modelos colaborativos de ciberseguridad donde el Centro de Operaciones de Seguridad (SOC) interno de una organización se asocia con un proveedor externo de servicios de seguridad gestionados (MSSP) para operar conjuntamente una plataforma tecnológica XDR unificada. A diferencia de los modelos de XDR Gestionado (MXDR) totalmente externalizados, este marco proporciona visibilidad, control y responsabilidad compartidos.
El Informe del Mercado de Servicios XDR Co-Gestionados está Segmentado por Modelo de Servicio (Detección de Amenazas Co-Gestionada y Monitoreo 24/7, Búsqueda de Amenazas Co-Gestionada y Soporte de Respuesta a Incidentes (IR), e Ingeniería y Optimización de Plataformas Co-Gestionadas), Modelo de Implementación (Basado en la Nube, Híbrido y En Instalaciones Propias), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical Industrial (Banca, Servicios Financieros y Seguros [BFSI], Salud y Ciencias de la Vida, TI y Telecomunicaciones, Gobierno y Defensa, Manufactura, Energía y Servicios Públicos, y Otros Verticales Industriales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Detección de Amenazas Co-Gestionada y Monitoreo 24/7 |
| Búsqueda de Amenazas Co-Gestionada y Soporte de Respuesta a Incidentes (IR) |
| Ingeniería y Optimización de Plataformas Co-Gestionadas |
| Basado en la Nube |
| Híbrido |
| En Instalaciones Propias |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Gobierno y Defensa |
| Manufactura |
| Energía y Servicios Públicos |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Modelo de Servicio | Detección de Amenazas Co-Gestionada y Monitoreo 24/7 | |
| Búsqueda de Amenazas Co-Gestionada y Soporte de Respuesta a Incidentes (IR) | ||
| Ingeniería y Optimización de Plataformas Co-Gestionadas | ||
| Por Modelo de Implementación | Basado en la Nube | |
| Híbrido | ||
| En Instalaciones Propias | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical Industrial | Banca, Servicios Financieros y Seguros (BFSI) | |
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Gobierno y Defensa | ||
| Manufactura | ||
| Energía y Servicios Públicos | ||
| Otros Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios XDR co-gestionados?
Se proyecta que el mercado de servicios XDR co-gestionados sea de 2,57 mil millones de USD en 2027 y alcance 5,69 mil millones de USD en 2032, a una CAGR del 17,23% de 2027 a 2032.
¿Qué modelo de servicio tiene la mayor posición en ingresos?
La detección de amenazas co-gestionada y el monitoreo 24/7 representaron el 47,89% de la participación en 2026 porque el monitoreo continuo es a menudo la primera brecha de cobertura que los clientes abordan.
¿Por qué es importante la implementación en la nube para los servicios XDR co-gestionados?
La implementación basada en la nube representó el 60,72% de la participación en 2026 y se proyecta que se expanda a una CAGR del 19,21% hasta 2032 porque puede conectar fuentes de datos rápidamente en entornos distribuidos.
¿Qué grupo de clientes se está expandiendo más rápido?
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 19,87% hasta 2032 a medida que la distribución a través de canales y los precios por endpoint mejoran el acceso a la protección gestionada.
¿Qué vertical tiene la expansión proyectada más sólida?
Se proyecta que la manufactura se expanda a una CAGR del 19,60% hasta 2032 porque las empresas industriales necesitan mejor visibilidad en los entornos conectados de TI y OT.
¿Qué región tiene la expansión proyectada más rápida?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 20,17% hasta 2032, respaldada por la digitalización, los requisitos de seguridad en evolución y las continuas brechas de habilidades.