
Managed XDR (MXDR) Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
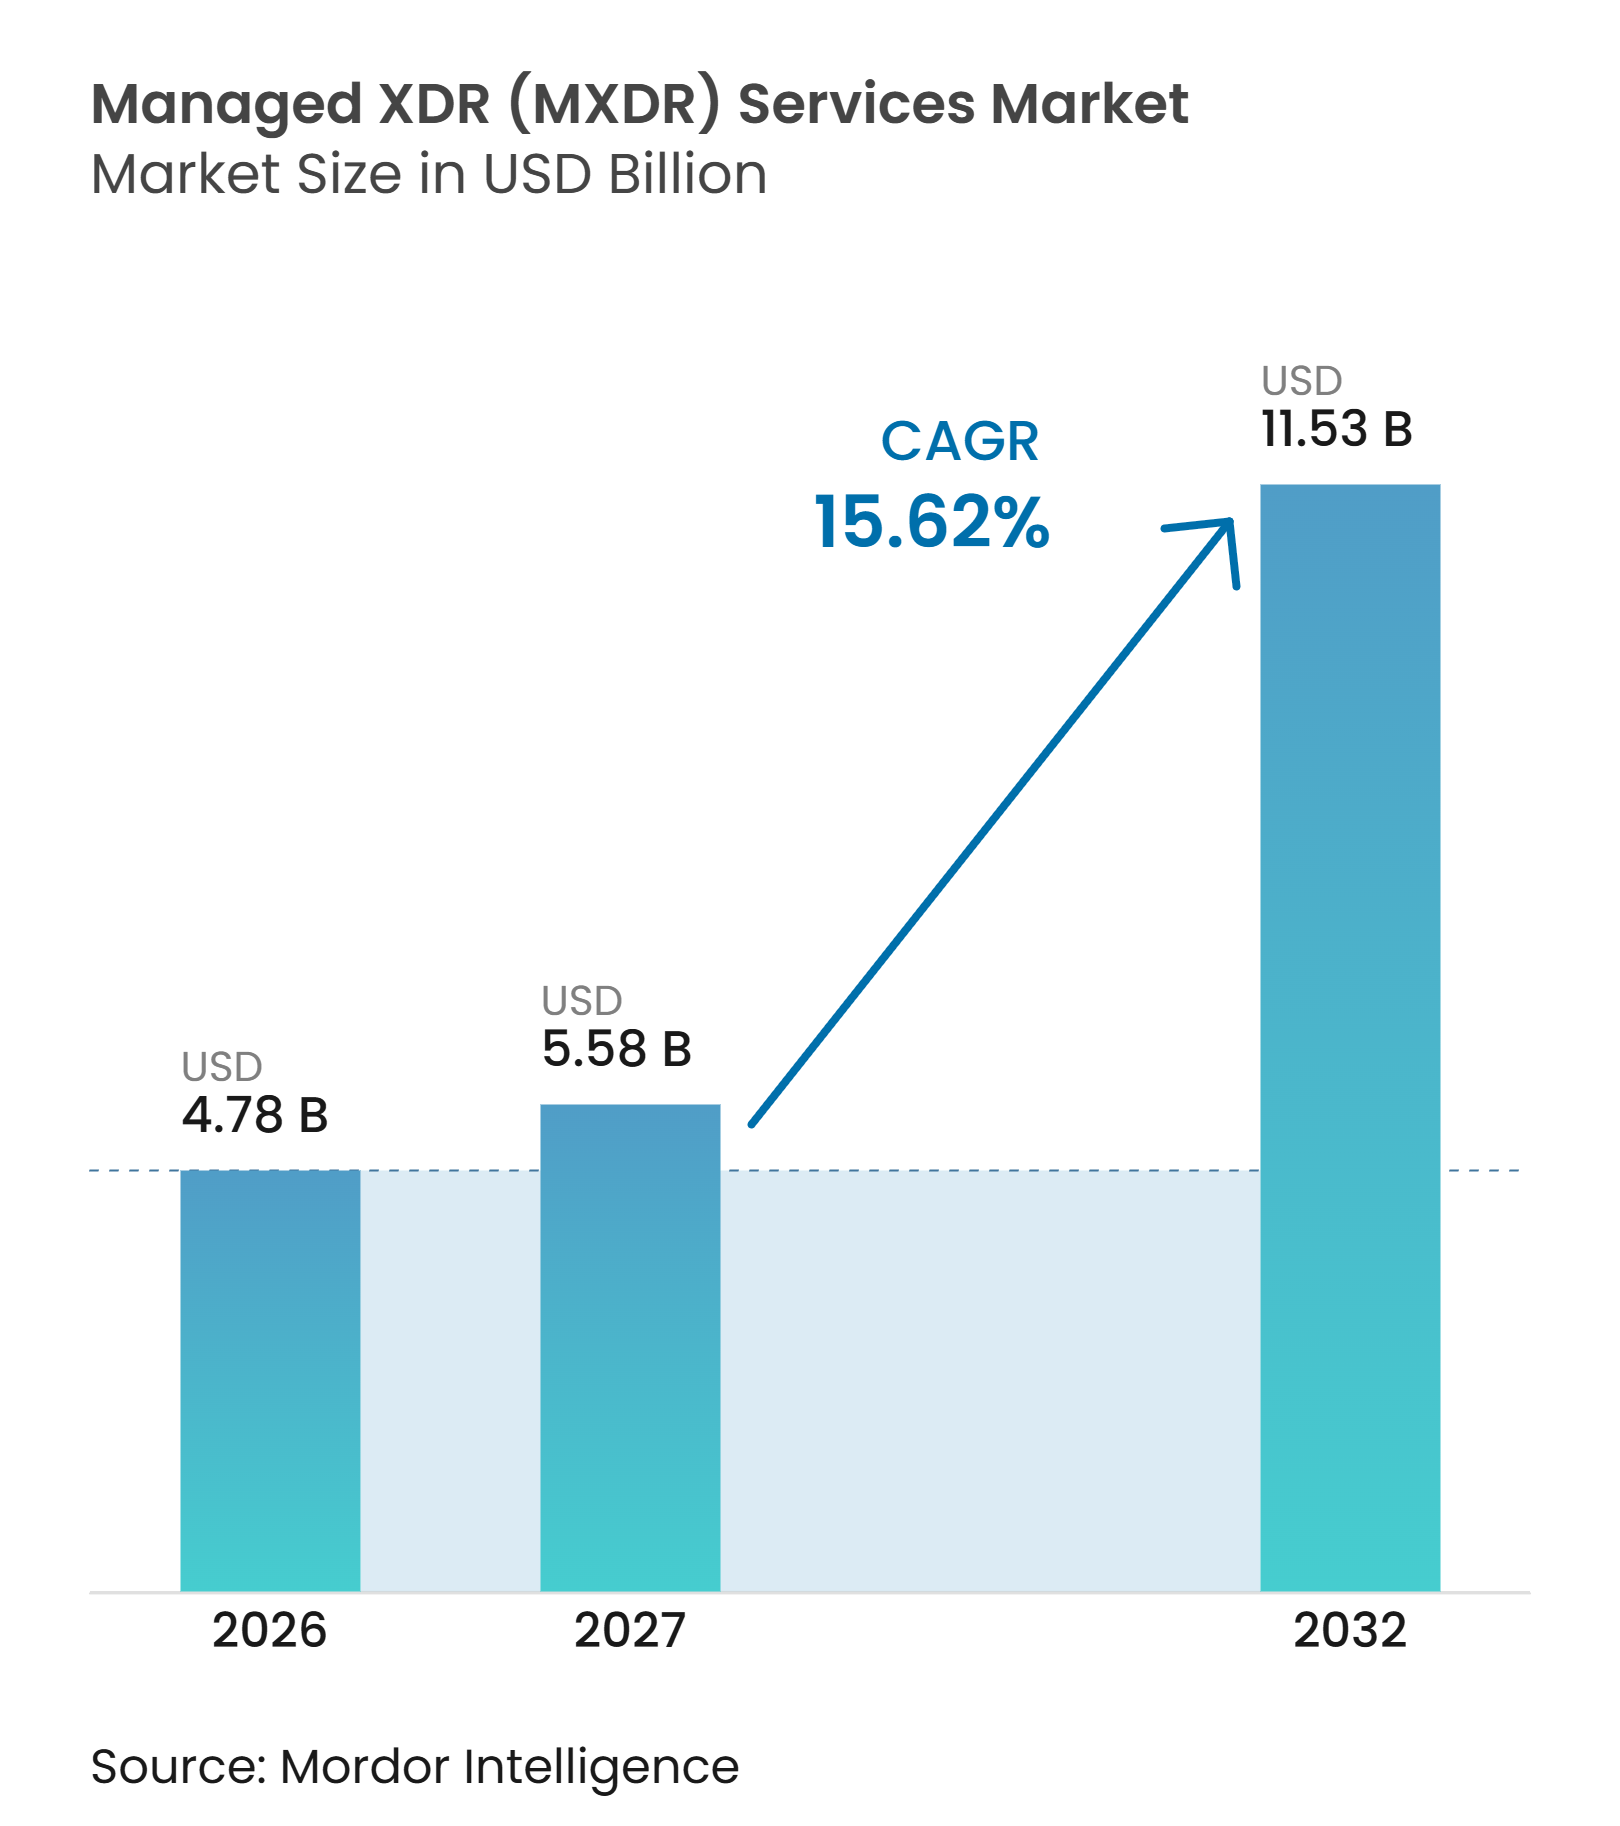
| Marktgröße (2027) | 5.58 Milliarden US-Dollar |
| Marktgröße (2032) | 11.53 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Managed XDR (MXDR) Services Marktanalyse von Mordor Intelligence
Die Marktgröße für Managed XDR Services wird voraussichtlich von 4,78 Milliarden USD im Jahr 2026 und 5,58 Milliarden USD im Jahr 2027 auf 11,53 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 15,62 % zwischen 2027 und 2032. Die Nachfrage wird durch einen Mangel an qualifizierten Analysten und den Bedarf an kontinuierlicher Sicherheitsabdeckung über verteilte Geschäftsabläufe hinweg geprägt. Cloud-Workloads, SaaS-Anwendungen, Identitätssysteme, Betriebstechnologie und vernetzte Geräte haben die Menge der Sicherheitssignale erweitert, die Unternehmen überprüfen müssen. Käufer suchen zunehmend nach Anbietern, die diese Signale verknüpfen und auf Angriffe reagieren können, die sich über mehrere Systeme erstrecken. Wettbewerbsstrategien entwickeln sich hin zu KI-gestützten Untersuchungen, integrierten Bereitstellungsplattformen und Partnerschaften, die den Einkauf vereinfachen. Anbietervertrauen, Datensouveränität und lokale Kontrolle über Telemetrie bleiben wichtige Voraussetzungen für die Gewinnung regulierter Kunden und Kunden aus dem öffentlichen Sektor.
Wichtigste Erkenntnisse des Berichts
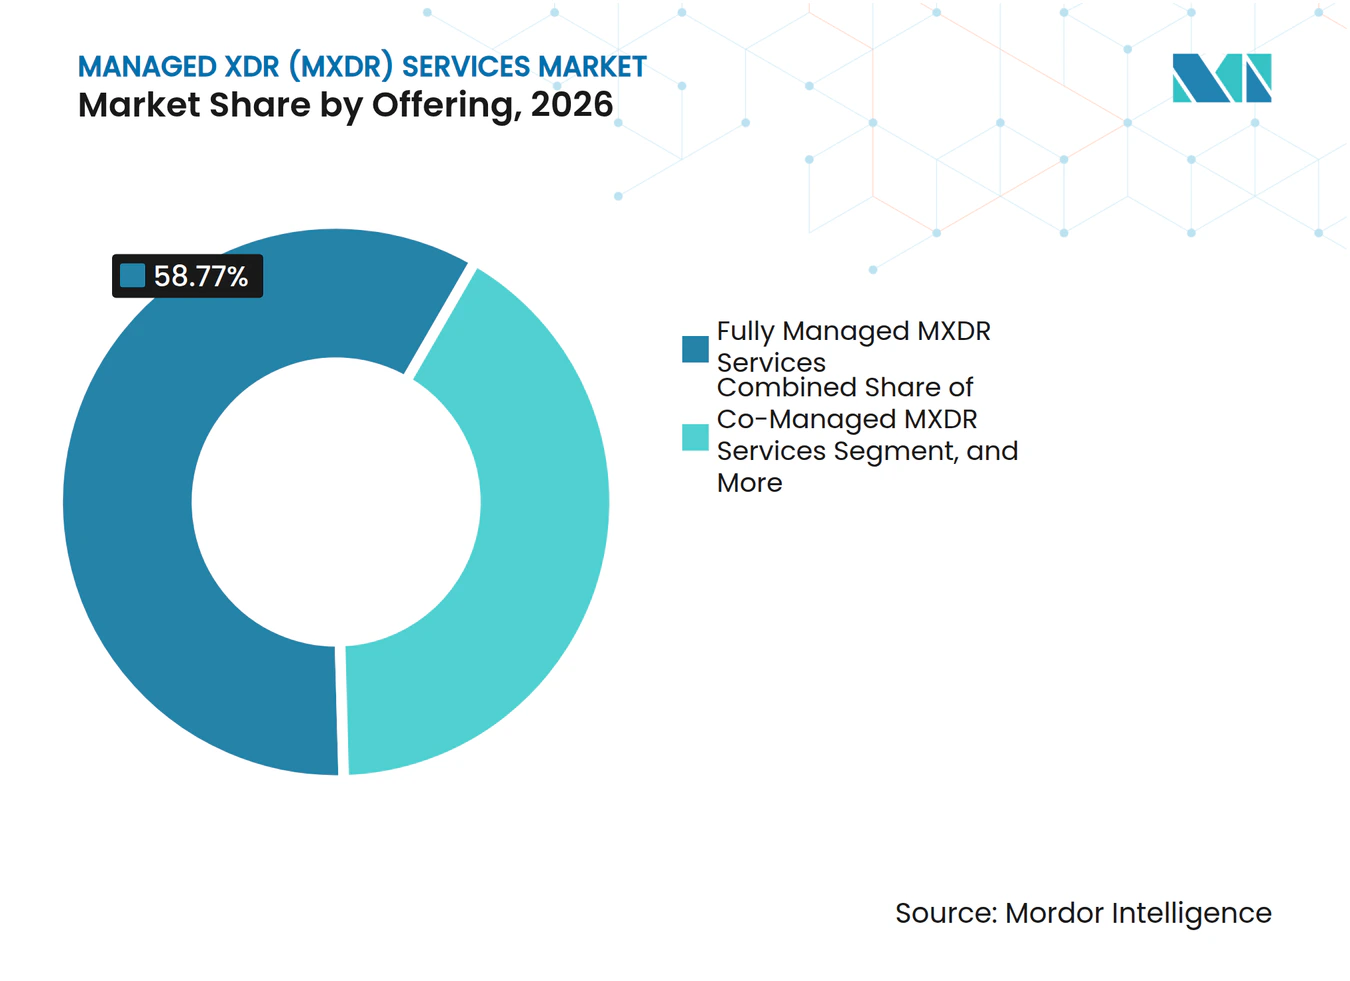
- Nach Angebot hielten vollständig verwaltete MXDR-Services im Jahr 2026 einen Marktanteil von 58,77 % am Managed XDR Services Markt, während gemeinsam verwaltete MXDR-Services bis 2032 voraussichtlich mit einer CAGR von 18,62 % wachsen werden.
- Nach Bereitstellungsmodus entfiel auf die Cloud-native Bereitstellung im Jahr 2026 ein Anteil von 51,93 % an der Marktgröße für Managed XDR Services, und es wird erwartet, dass sie bis 2032 mit einer CAGR von 18,80 % wächst.
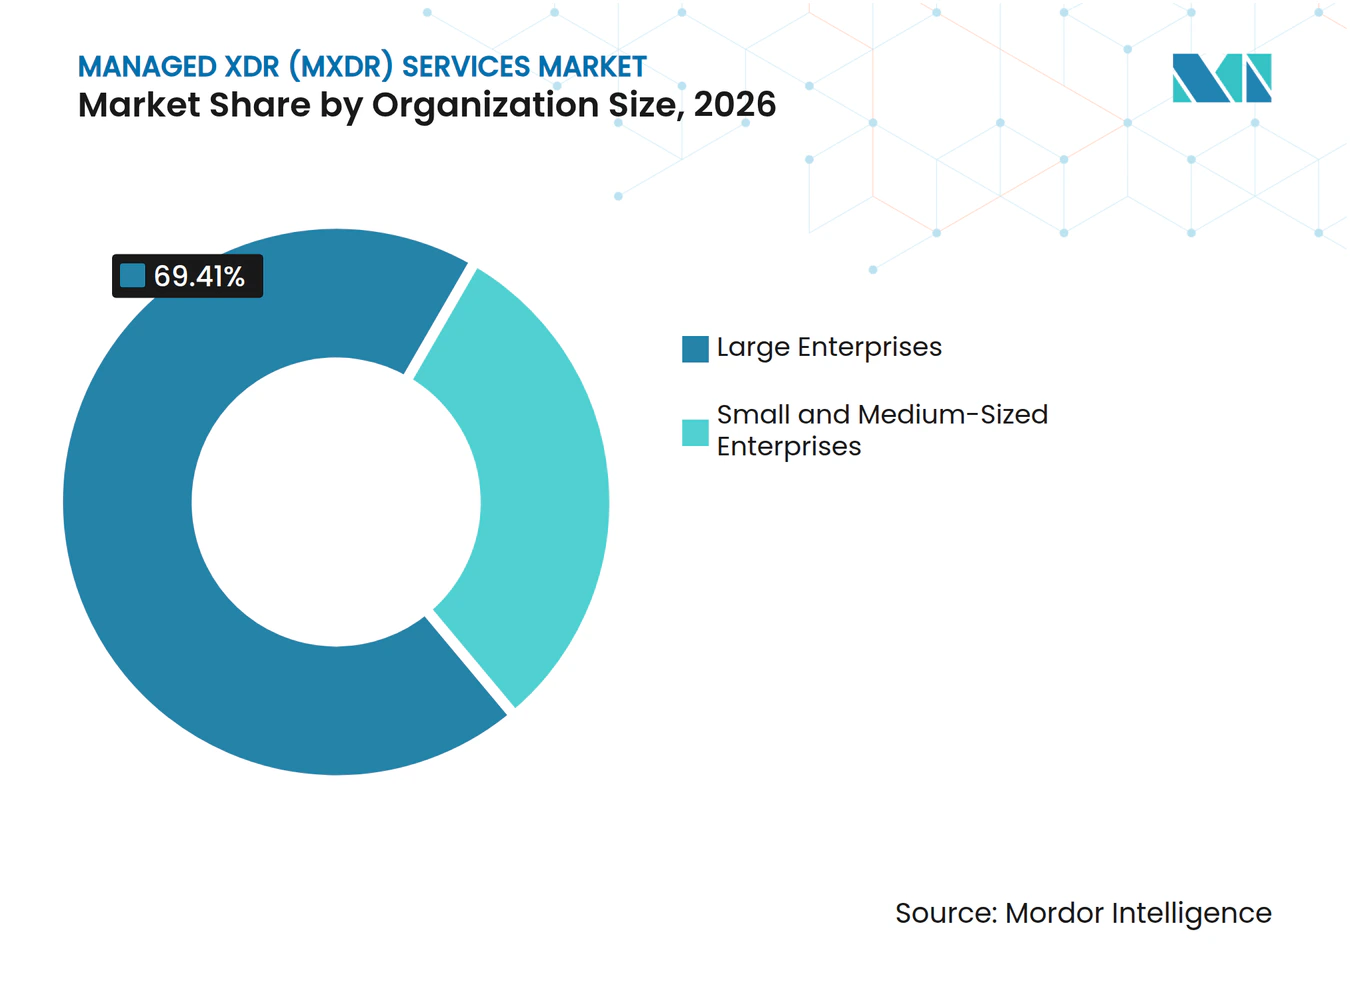
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2026 69,41 % des Umsatzes, während KMU bis 2032 voraussichtlich mit einer CAGR von 19,38 % wachsen werden.
- Nach Branchenvertikale hielt BFSI im Jahr 2026 einen Umsatzanteil von 24,87 %, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 18,25 % wachsen werden.
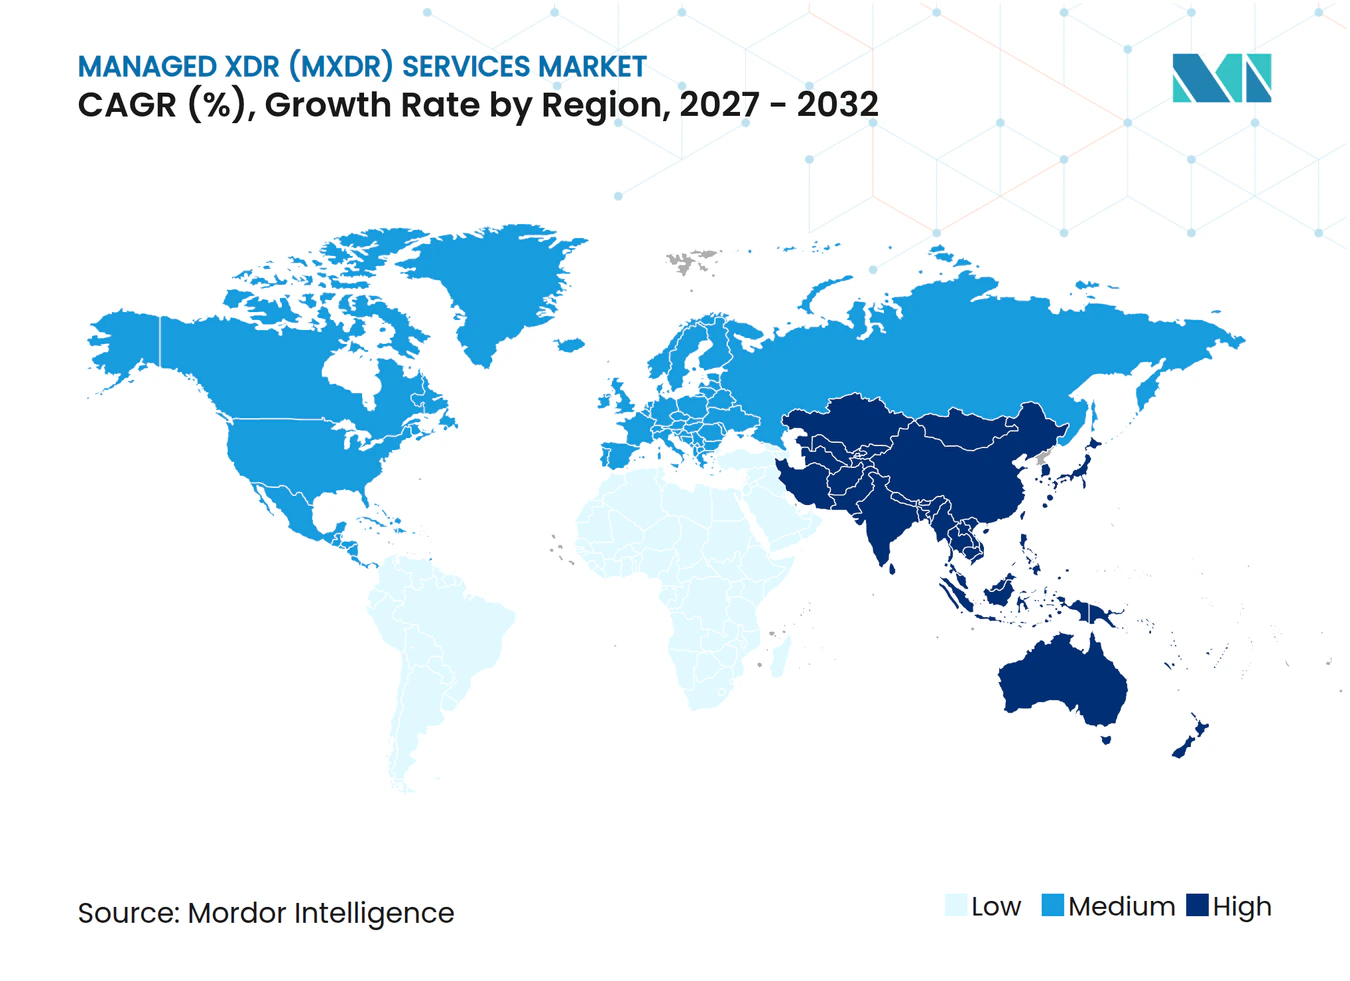
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 40,32 % am Umsatz des Managed XDR Services Marktes, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 18,59 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Cybersicherheitsfachkräften und Bedarf an 24/7-Abdeckung | +4.2% | Global, am stärksten ausgeprägt in Nordamerika, dem Vereinigten Königreich und Australien | Kurzfristig (≤ 2 Jahre) |
| Erweiterung der Angriffsfläche durch Hybrid-Cloud, SaaS, Identität und IoT | +3.5% | Global, mit Beschleunigung im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| Ransomware, Business-E-Mail-Kompromittierung und identitätsgeführte Eindringlinge | +3.0% | Global, mit der stärksten Exposition in BFSI und Gesundheitswesen | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Anforderungen, Cyberversicherung und Anforderungen an die Prüfungsbereitschaft | +2.3% | Rahmenwerke der Europäischen Union, Nordamerikas und des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Konsolidierung von Sicherheitstools und Reduzierung von Alarmmüdigkeit | +1.8% | Global, am stärksten bei mittelgroßen nordamerikanischen und europäischen Unternehmen | Mittelfristig (2–4 Jahre) |
| KI-gestützte Erkennung, Untersuchung und Reaktion | +3.0% | Global, mit früher Einführung in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Cybersicherheitsfachkräften und Anforderungen an 24/7-Abdeckung
Der Mangel an Cybersicherheitsfachkräften wächst schneller, als viele Unternehmen rekrutieren können, insbesondere für fortgeschrittene Untersuchungs- und Cloud-Forensik-Rollen. Eine Barracuda-Umfrage aus dem Jahr 2025 ergab, dass 48 % der Unternehmen eine verwaltete Sicherheitsabdeckung rund um die Uhr benötigten, wobei im Gesundheitswesen und in der Fertigung eine höhere Nachfrage gemeldet wurde. Der Bedarf beschränkt sich nicht auf zusätzliches Personal, da die Reaktion auf Vorfälle von Fachleuten abhängt, die Identitätsaktivitäten, Cloud-Verhalten und Endpunktnachweise gemeinsam bewerten können. Verwaltete Anbieter können diese knappen Fähigkeiten auf mehrere Kunden verteilen und die Abdeckung außerhalb der normalen Geschäftszeiten aufrechterhalten. Ontinue erklärte im Juni 2025, dass seine autonomen Untersuchungen die mittlere Untersuchungszeit um 50 % reduziert und 99,5 % der Vorfälle ohne Kundenbeteiligung gelöst hätten.[1] Der Managed XDR Services Markt profitiert daher, wenn Käufer die kontinuierliche Serviceabdeckung mit den Kosten und dem Aufwand für die Besetzung eines internen Sicherheitsbetriebszentrums vergleichen.
Erweiterung der Angriffsflächen durch Hybrid-Cloud, SaaS, Identität und IoT
Unternehmenstelemetrie ist nun über Endpunkte, Cloud-Workloads, SaaS-Plattformen, Identitätsverzeichnisse, Betriebstechnologienetzwerke und vernetzte Geräte verteilt. Diese Verteilung macht isolierte Sicherheitstools weniger nützlich, wenn ein Angriff von gestohlenen Anmeldedaten zu Cloud-Ressourcen oder Benutzerendpunkten übergeht. Der Managed XDR Services Markt adressiert dieses Problem, indem er Daten aus mehreren Bereichen in einen gemeinsamen Untersuchungsworkflow zusammenführt. Arctic Wolf erklärte, dass seine Aurora-Plattform wöchentlich mehr als 9 Billionen Sicherheitsbeobachtungen verarbeitet. Die Zusammenarbeit mit AWS im Oktober 2025 sollte die Abdeckung auf AWS-native Feeds über das Open Cybersecurity Schema Framework ausweiten. Da Identitätsdiebstahl und laterale Bewegungen immer häufiger werden, legen Käufer zunehmend Wert auf Anbieter, die Identitätssignale zusammen mit Endpunkt- und Cloud-Ereignissen untersuchen können.
Ransomware, Business-E-Mail-Kompromittierung und identitätsgeführte Eindringlinge
Ransomware und identitätsgeführte Kampagnen machen eine schnellere Erkennung und Reaktion zu einem zentralen Grund für die Beschaffung verwalteter Sicherheitsdienste. Unternehmen bewerten diese Dienste als Möglichkeit, die Verweildauer von Angreifern zu reduzieren und Vorfälle einzudämmen, bevor sie den Betrieb stören. Im Gesundheitswesen kann Ransomware die klinische Versorgung unterbrechen und zur Patientenumleitung zwingen, was Entscheidungen zur kontinuierlichen Überwachung beschleunigen kann. Im Finanzdienstleistungsbereich nutzen Business-E-Mail-Kompromittierung und Missbrauch von Anmeldedaten hohe Transaktionsvolumina und zugängliche Informationen über Organisationsrollen aus. Der Managed XDR Services Markt sieht sich auch einem anbieterseitigen Risiko gegenüber, da eine Kompromittierung bei einem externen Anbieter die Telemetrie in vielen Kundenumgebungen offenlegen kann. Dieses Risiko macht Zero-Trust-Architektur, Zugriffskontrollen und klare Bedingungen zur Vorfallverantwortung bei der Anbieterauswahl wichtiger.
Regulatorische Anforderungen, Cyberversicherung und Anforderungen an die Prüfungsbereitschaft
Regulatorische Verpflichtungen sind für Unternehmen, die eine kontinuierliche Überwachung technologischer Risiken nachweisen müssen, zu unmittelbareren Kaufüberlegungen geworden. DORA trat am 17. Januar 2025 in Kraft und verpflichtet Finanzunternehmen in der Europäischen Union zur Verwaltung von Informations- und Kommunikationstechnologierisiken sowie Drittanbieter-Technologierisiken. Diese Verpflichtungen veranlassen Finanzinstitute, Überwachungs- und Reaktionsvereinbarungen zu suchen, die Nachweise für Kontrollen und Prüfungen liefern können. Erneuerungsprozesse für Cyberversicherungen steigern ebenfalls das Interesse an der Beibehaltung dokumentierter Überwachungsfähigkeiten, anstatt sich auf informelle Vorfallvereinbarungen zu verlassen. Der Managed XDR Services Markt wird unterstützt, wenn Anbieter Berichte, Vorfallaufzeichnungen und dokumentierte Reaktionsprozesse liefern können, die für regulierte Kunden geeignet sind. Der Effekt ist am stärksten, wenn Sicherheitsanforderungen, Versicherererwartungen und Prüfungsverfahren gemeinsam während der Beschaffung bewertet werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Misstrauen der Kunden gegenüber der Anbieterkontrolle über die Sicherheitsarchitektur | -1.5% | Global, ausgeprägt in Regierung und kritischer Infrastruktur | Kurzfristig (≤ 2 Jahre) |
| Integration, Datenportabilität und Komplexität der Bereitstellung | -1.2% | Global, mit der höchsten Reibung in legacy-lastigen Unternehmen im asiatisch-pazifischen Raum und in Europa | Mittelfristig (2–4 Jahre) |
| Datenschutz, Datenspeicherort und grenzüberschreitende Telemetriebeschränkungen | -0.8% | Märkte der Europäischen Union, des Nahen Ostens und des asiatisch-pazifischen Raums mit Datenlokalisierungsregeln | Langfristig (≥ 4 Jahre) |
| Knappheit an qualifizierten Analysten, Falschmeldungen und Haftungsrisiken bei der Reaktion | -0.9% | Global, am einschränkendsten für kleinere spezialisierte Anbieter | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Misstrauen der Kunden gegenüber der Anbieterkontrolle über die Sicherheitsarchitektur
Die Gewährung des Zugangs eines externen Anbieters zu Sicherheitstelemetrie kann Bedenken hinsichtlich Datenzugang, Verantwortlichkeit und neuer Exposition in sensiblen Umgebungen aufwerfen. Diese Bedenken sind besonders wichtig in Regierung, kritischer Infrastruktur, Verteidigung und Finanzdienstleistungen. Atos UK und Irland startete im März 2026 seinen Sovereign MXDR-Dienst unter Verwendung der delegierten Zugriffsarchitektur von Microsoft Azure. Atos erklärte, dass die Telemetrieanalyse innerhalb der Kundenumgebung verbleiben und von sicherheitsüberprüften Staatsangehörigen des Vereinigten Königreichs durchgeführt werden würde. Solche Modelle reagieren auf Kundenforderungen nach jurisdiktioneller Kontrolle, ohne die spezialisierte Überwachungsunterstützung zu entfernen. Anbieter, die ihr Zugriffsmodell, den Datenspeicherort und die Vorfallverantwortlichkeiten nicht erläutern können, können in regulierten Umgebungen längere Beschaffungszyklen erleben.
Integration, Datenportabilität und Komplexität der Bereitstellung
Unternehmen mit mehreren Endpunktagenten, Cloud-Kontrollen, Identitätssystemen und Legacy-SIEM-Plattformen können schwierige Onboarding-Prozesse erleben. Die Verbindung dieser Tools mit einer gemeinsamen Erkennungspipeline kann die Zeit bis zur Wertschöpfung verlängern und den Aufwand für einen Anbieterwechsel erhöhen. Dieselbe Barracuda-Umfrage aus dem Jahr 2025 berichtete, dass 52 % der Befragten verwaltete Anbieter suchten, weil ihre Sicherheitstools unhandhabbar geworden waren. Historischer Bedrohungskontext und abgestimmte Erkennungslogik können auch innerhalb einer ausscheidenden Anbieterplattform verbleiben, was die Datenportabilität bei Vertragsverhandlungen zu einem Problem machen kann. ReliaQuest erklärte, dass sein GreyMatter Transit-Dienst Bedrohungen erkennt, bevor Daten SIEM- oder Speicherschichten erreichen, wodurch die Notwendigkeit einer Neuarchitektur der Kundendatenflüsse reduziert wird.[2] Der Managed XDR Services Markt bleibt Bereitstellungsreibungen ausgesetzt, bis mehr Anbieter praktische Integrations- und Übertragungsansätze für komplexe Kundenumgebungen anbieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Gemeinsam verwaltete Modelle signalisieren einen strukturellen WandelVollständig verwaltete MXDR-Services hielten im Jahr 2026 einen Anteil von 58,77 % am Umsatz des Managed XDR Services Marktes, was den Bedürfnissen von Unternehmen entspricht, die es vorziehen, dass ein Anbieter die umfassende Verantwortung für Bedrohungserkennung, Untersuchung, Reaktionskoordination, Berichterstattung und kontinuierliche Überwachung über verteilte Technologieumgebungen hinweg übernimmt. Diese Käufer haben oft komplexe IT-Landschaften, benötigen definierte Servicelevel und Eskalationsverfahren und möchten keine vollständige Sicherheitsbetriebsfunktion intern besetzen, insbesondere wenn sie die Abdeckung über normale Geschäftszeiten hinaus auf mehrere Standorte und Geschäftsbereiche ausweiten müssen. Das Angebot ist besonders relevant, wenn Endpunkt-, Identitäts-, Cloud- und Netzwerkkontrollen über separate Teams oder Plattformen betrieben werden. Anbieter reagieren mit integrierten Vereinbarungen, die Erkennung, Vorfallkoordination, Prävention und Berichterstattung in ein gemeinsames Bereitstellungsmodell bringen. Dies kann die operativen Übergaben begrenzen, die andernfalls auftreten, wenn einzelne Sicherheitsprodukte unabhängig voneinander verwaltet werden.
Gemeinsam verwaltete MXDR-Services werden bis 2032 voraussichtlich mit einer CAGR von 18,62 % wachsen, da größere Unternehmen die strategische Aufsicht und Geschäftsrisikoentscheidungen behalten, während sie Anbieter für Tier-1- und Tier-2-Untersuchungsarbeiten und zusätzliche Abdeckung nutzen. Diese Struktur eignet sich für Kunden mit internem Sicherheitspersonal, das Automatisierung, Rund-um-die-Uhr-Support und umfassendere Telemetrieanalysen benötigt, ohne die Verantwortung für wirkungsstarke Reaktionsentscheidungen abzugeben. Gemeinsam verwaltete Servicedesigns können Kundenteams Zugang zu Anbieter-Tools, gemeinsamer Automatisierung und umfassenderer Telemetrie geben, während die Kundenkontrolle über strategische Reaktionsentscheidungen erhalten bleibt. Diese Vereinbarung spiegelt den Bedarf an einer praktischen Aufgabenteilung zwischen Anbieteranalysten und internen Sicherheitsteams wider. Vollständig verwaltete und gemeinsam verwaltete Dienste werden daher zu Punkten auf einem flexiblen Bereitstellungsspektrum, das es Kunden ermöglicht, die Anbieterrolle entsprechend ihrer Sicherheitskapazität und Risikoanforderungen anzupassen.



Nach Bereitstellungsmodus:
Cloud-native Architektur verankert die MXDR-BereitstellungDie Cloud-native Bereitstellung entfiel im Jahr 2026 auf 51,93 % des Umsatzes des Managed XDR Services Marktes, da sie Anbietern ermöglicht, erhebliche Telemetrievolumina zu aggregieren, Aktivitäten über verteilte Umgebungen hinweg zu korrelieren und einen zentralisierten Dienst ohne umfangreiche kundeneigene Infrastruktur zu betreiben. Das Modell unterstützt Untersuchungen, die Endpunkt-, Identitäts-, E-Mail- und Cloud-Aktivitäten in einer gemeinsamen Plattform verbinden müssen, was Service-Teams dabei hilft zu beurteilen, ob separate Alarme einen einzelnen koordinierten Einbruch oder unzusammenhängende Routineaktivitäten widerspiegeln. Es kann auch die Implementierung verkürzen, indem der Bedarf an Kunden zur Installation oder Wartung zusätzlicher On-Premises-Systeme reduziert wird. CrowdStrike stellte Falcon im Februar 2026 über den Microsoft Marketplace mit Anrechenbarkeit auf Azure-Verbrauchsverpflichtungen zur Verfügung.[3] Diese Vereinbarung veranschaulicht, wie cloudbasierte Sicherheitskäufe mit etablierten Cloud-Abrechnungs- und Beschaffungsprozessen verbunden werden können, während die für KI-gestützte Triage und Untersuchung benötigten Ereignisvolumina unterstützt werden.
Die Cloud-native Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 18,80 % wachsen, der höchsten Rate unter den beschriebenen Bereitstellungsoptionen, während die hybride Bereitstellung für Kunden wichtig bleibt, die sensible Telemetrie innerhalb einer bestimmten Jurisdiktion oder ihrer eigenen kontrollierten Umgebung behalten müssen. Atos startete seinen Sovereign MXDR-Dienst im März 2026 mit delegiertem Zugang, der darauf ausgelegt ist, Kundentelemetrie zu analysieren, ohne diese Telemetrie aus der Kundenumgebung zu verschieben. Dieser Ansatz bietet eine compliance-orientierte Hybridoption für Unternehmen, die eine zentralisierte Fachüberwachung neben lokaler Kontrolle benötigen. Die On-Premises-Bereitstellung dient weiterhin klassifizierten und air-gapped Umgebungen, in denen Cloud-Konnektivität nicht akzeptabel ist, obwohl ihre Rolle abnimmt, da hybride Modelle mehr Anforderungen an den Datenspeicherort erfüllen. Der Managed XDR Services Markt wird mehr als ein Bereitstellungsmodell beibehalten, da Kundenrichtlinien, technische Architekturen und Souveränitätsverpflichtungen sich erheblich zwischen Unternehmen und Jurisdiktionen unterscheiden.
Nach Unternehmensgröße:
Dominanz der Großunternehmen verdeckt eine KMU-ChanceGroßunternehmen entfielen im Jahr 2026 auf 69,41 % des Umsatzes des Managed XDR Services Marktes, was den historischen Fokus dieser Dienste auf Unternehmen mit umfangreichen Multi-Vendor-IT-Landschaften, Hybrid-Cloud-Systemen, mehreren Geschäftsbereichen und ausgereiften internen Governance-Prozessen widerspiegelt. Ihr Umfang schafft einen anhaltenden Bedarf an bereichsübergreifender Transparenz und kontinuierlicher Unterstützung, selbst wenn interne Sicherheitsteams gut etabliert sind. Viele Großunternehmen erleben immer noch eine fragmentierte Erkennung über Legacy-Systeme und neue Cloud-Umgebungen hinweg, was eine Öffnung für Anbieter schafft, die Signale integrieren können, ohne einen vollständigen Austausch von Kontrollen zu erfordern, frühere Technologieinvestitionen zu erhalten und etablierte interne Reaktions- und Governance-Strukturen zu unterstützen. Diese Käufer suchen häufig nach detaillierten Berichten, definierten Vorfallverantwortlichkeiten und Servicevereinbarungen, die zu bestehenden Risiko- und Prüfungsstrukturen passen. Verkaufszyklen können länger sein, da diese Anforderungen komplex sind, aber das Segment bleibt für Anbieter wichtig, die einen breiten Vertragsumfang und mehrjährige Beziehungen anstreben.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 19,38 % wachsen, da viele kleinere Unternehmen Ransomware-, Anmeldedatendiebstahl- und Cloud-Sicherheitsrisiken ausgesetzt sind, ohne über ein dediziertes Sicherheitsbetriebsteam oder die Ressourcen zum Aufbau eines solchen zu verfügen. Managed-Service-Provider-Kanäle können diese Lücke durch gebündelte Stufen, nutzungsbasierte Abrechnung, vorautorisierte Aktionen und Zugang zu kontinuierlicher Untersuchung und Reaktion schließen. Arctic Wolf startete Aurora MDR Connect im September 2026, um Managed-Service-Providern zu helfen, 24/7-Erkennung und vorautorisierte Reaktion bereitzustellen, ohne ein eigenes Sicherheitsbetriebszentrum aufzubauen. SK Shields verpflichtete sich im September 2025 zu 20 Milliarden KRW (14,7 Millionen USD), um Secudium zu KI-basiertem MXDR für Unternehmen mit weniger als 1.000 Mitarbeitern weiterzuentwickeln. Die Chance im Managed XDR Services Markt hängt davon ab, das Onboarding und die Servicekomplexität zu reduzieren und gleichzeitig Reaktionsbefugnis, Kosten und Servicelevel für Kunden mit schlanken Technologieteams klar zu halten.

Nach Branchenvertikale:
Finanzdienstleistungen führen, Gesundheitswesen treibt schnellste ExpansionBFSI hielt im Jahr 2026 einen Umsatzanteil von 24,87 % am Managed XDR Services Markt, da Finanzinstitute sensible Informationen, hohe Transaktionsvolumina und externe Compliance-Erwartungen verwalten, die kontinuierliche Überwachung, identitätsfokussierte Erkennung und dokumentierte Reaktionsvereinbarungen in den Vordergrund stellen. DORA hat die Aufmerksamkeit auf das Technologierisikomanagement und die Drittanbieteraufsicht bei Finanzunternehmen in der Europäischen Union erhöht. Das Segment sieht sich auch Credential-Stuffing, Business-E-Mail-Kompromittierung, synthetischem Identitätsbetrug und Insider-Risikoszenarien gegenüber, die Dienste begünstigen, die Identitätssignale als Teil normaler Workflows untersuchen können. Käufer benötigen häufig Nachweise über Kontrollen, Eskalationsverfahren, Serviceverantwortlichkeit und Vorfallberichterstattung, die ihre Prüfungsprozesse unterstützt. Anbieter, die Sicherheitsbetriebsfähigkeiten mit Drittanbieter-Zusicherungen und dokumentierter Governance verbinden, sind besser auf diese Anforderungen ausgerichtet.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 18,25 % wachsen, da der Sektor sensible Informationen, begrenzte Sicherheitsressourcen, Compliance-Berichtspflichten und Ransomware-Risiken kombiniert, die den klinischen Betrieb unterbrechen und die Patientenversorgung beeinträchtigen können. Schnelle Untersuchung und klare Vorfallkoordination sind besonders wichtig, wenn Störungen zur Patientenumleitung zwingen oder den Zugang zu klinischen Systemen einschränken können. Lumifi erhielt im Februar 2026 einen Vizient-Vertrag, der dem Mitgliedernetzwerk Zugang zu 24/7-Erkennung und Reaktion sowie SOC-as-a-Service zu ausgehandelten Preisen gibt. Die Vereinbarung zeigt, wie Gruppenkauffvereinbarungen verwaltete Sicherheitsoptionen auf ressourcenbeschränkte Gesundheits- und Fachkäufer ausweiten können. Fertigung, Energie, Regierung, IT und Telekommunikation, Einzelhandel und andere Vertikalen bieten ebenfalls bedeutende Nachfrage, da Betriebstechnologie stärker mit der Unternehmens-IT vernetzt wird und den Bedarf an bereichsübergreifender Erkennung erhöht.
Geografische Analyse
Nordamerika Managed XDR (MXDR) Services Markt
Nordamerika hielt im Jahr 2026 einen Anteil von 40,32 % am Umsatz des Managed XDR Services Marktes, gestützt durch eine Konzentration spezialisierter Anbieter, etablierte Sicherheitsbudgets für Unternehmen, Anforderungen der Cyber-Versicherung sowie eine ausgereifte Kundennachfrage nach ergebnisorientierten Überwachungs- und Reaktionsdiensten. Die Vereinigten Staaten beherbergen Arctic Wolf, CrowdStrike, ReliaQuest, Expel, Red Canary, Ontinue und eSentire, was der Region eine breite Anbieterbasis in den Bereichen Managed Detection and Response, Plattformtechnologie, Kanalpartnerschaften und verwandte Dienste verschafft. Cyber-Versicherungspraktiken stärken den Wert dokumentierter Überwachung, schneller Reaktion und nachvollziehbarer Vorfallsaufzeichnungen, insbesondere für Organisationen, die anspruchsvollen Aufsichtsanforderungen unterliegen. Kanada expandiert durch die Ausrichtung des Finanzsektors auf die Vereinigten Staaten und die Nachfrage des Technologiesektors nach skalierbarem Cloud-nativem Schutz, während Mexiko ein aufstrebender Markt bleibt, in dem multinationale Hersteller und Finanzinstitute die von den US-amerikanischen und europäischen Betrieben gesetzten Sicherheitserwartungen erfüllen müssen.
Europa und Südamerika Managed XDR (MXDR) Services Markt
Europa ist der zweitgrößte regionale Markt, wobei Deutschland und das Vereinigte Königreich wichtige Nachfragezentren darstellen, da DORA- und NIS2-bezogene Verpflichtungen die Aufmerksamkeit auf Überwachung, Vorfallsdokumentation und Drittanbieteraufsicht lenken. Das Vereinigte Königreich bewegt sich in Richtung souveränitätsgesicherter Servicemodelle für Regierungs- und kritische Infrastrukturkunden, die eine explizite Kontrolle über Telemetrie, Personal und Vorfallsverantwortlichkeiten erfordern. Atos startete seinen Sovereign MXDR-Dienst im März 2026 mit einem Sovereign Delivery Centre im Vereinigten Königreich und sicherheitsüberprüften Analysten aus dem Vereinigten Königreich. Frankreich, die Benelux-Länder und die nordischen Länder werden ebenfalls durch regulatorische Zeitpläne und Anforderungen an lokale Präsenz geprägt, was Anbieter mit regionaler Infrastruktur, Lieferteams und starken Datenverwaltungspraktiken begünstigen kann. Südamerika befindet sich in einem früheren Adoptionsstadium, angeführt von Brasilien und Argentinien in den Bereichen Finanzdienstleistungen, Regierung und große Fertigung, während die Übernahme von Secureworks durch Sophos im Februar 2025 die kanalorientierte Bereitstellung der kombinierten Endpunktprävention sowie der Taegis XDR- und MDR-Plattform unterstützt.
APAC und MEA Managed XDR (MXDR) Services Markt
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 18,59 % wachsen, unterstützt durch Investitionen in KI-gestützte Sicherheitsoperationen, eine steigende Nachfrage von kleineren Unternehmen und den Aufbau lokaler Lieferkapazitäten. Japan ist einer der fortschrittlicheren Märkte für Managed Detection in der Region, wo KI-gestützte Operationen und die Triage von Warnmeldungen in japanischer Sprache als Möglichkeiten angesehen werden, die Adoptionskosten für mittelgroße Organisationen zu senken. SK Shields verpflichtete sich im September 2025 zu einer Investition von 20 Milliarden KRW (14,7 Millionen USD), um Secudium zu einer KI-basierten MXDR-Lösung für Unternehmen mit weniger als 1.000 Mitarbeitern weiterzuentwickeln und die internationale Expansion durch eine SaaS-Umstellung zu unterstützen. Indien entwickelt sich sowohl zu einem Nachfragezentrum als auch zu einem Lieferzentrum, wie die Erweiterung des Bengaluru Global Capability Center von Arctic Wolf im Oktober 2025 von 75 auf mehr als 300 Mitarbeiter in weniger als einem Jahr zeigt.[4] Der Nahe Osten und Afrika sind weniger reif, aber nationale Cybersicherheitsstrategien und Mandate für kritische Infrastrukturen schaffen eine frühe Nachfrage nach landesinternen, datenschutzkonformen Diensten, die globales Fachwissen mit glaubwürdiger lokaler Governance verbinden.
Wettbewerbslandschaft
Marktkonzentration
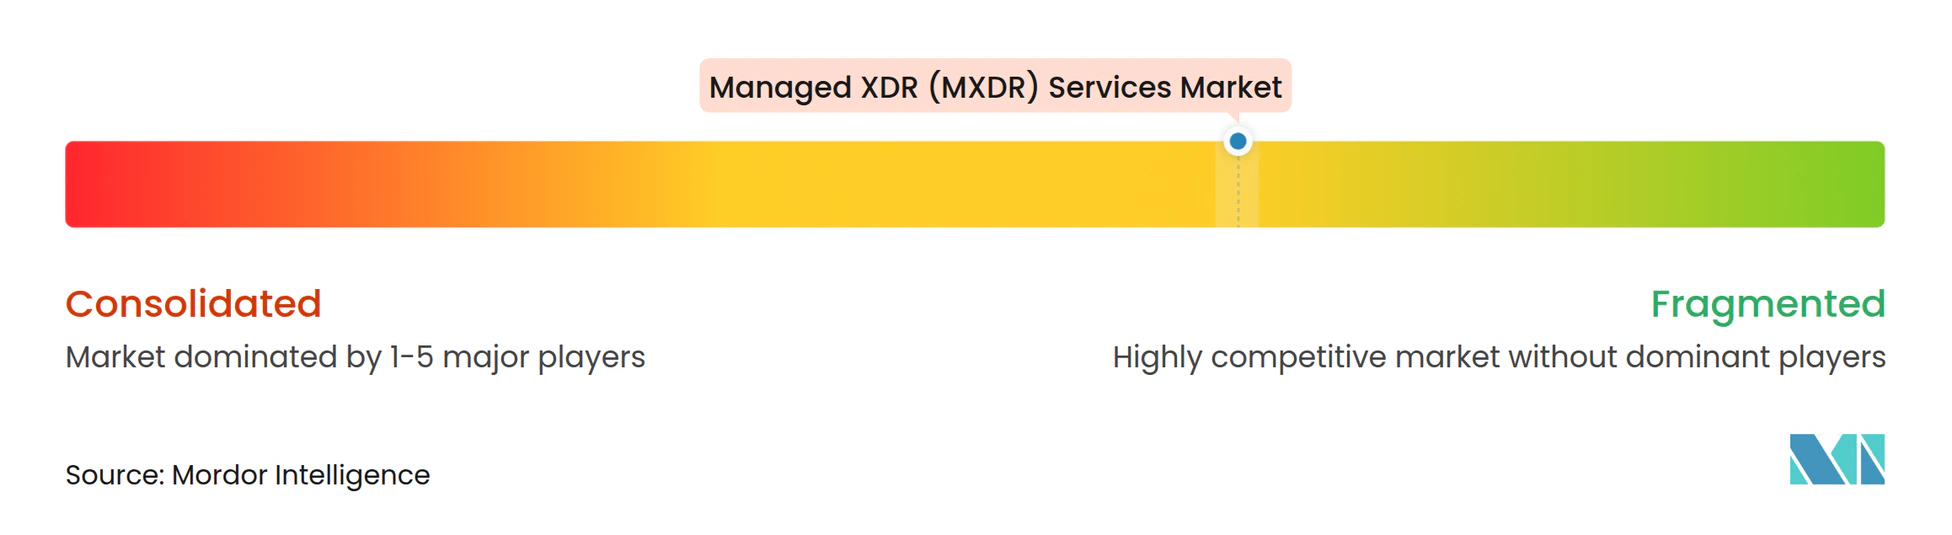
Der Managed XDR Services Markt ist mäßig fragmentiert, obwohl die Konsolidierung durch Akquisitionen, Plattformintegration und Partnerschaften mit großen Cloud-Ökosystemen beschleunigt wird. Reine Spezialisten wie Arctic Wolf, Expel, Red Canary, Ontinue und ReliaQuest konkurrieren durch Untersuchungsgeschwindigkeit, Servicedesign und verwaltete Reaktionsfähigkeit, während plattformnative Anbieter wie CrowdStrike, Microsoft, Palo Alto Networks und SentinelOne Dienste mit proprietären Analysen bündeln. Telekommunikations- und IT-Dienstleistungsunternehmen wie NTT DATA Corporation, BT Group, Verizon Communications, Orange Cyberdefense und Telefónica bieten breiten Kundenzugang, regionale Bereitstellungsinfrastruktur und etablierte Unternehmensbeziehungen. Diese Mischung gibt Käufern im Managed XDR Services Markt die Wahl zwischen spezialisierten Diensten, Technologieplattformen und großen multinationalen Servicepartnern, während Druck auf Anbieter entsteht, Endpunkt-, Cloud-, E-Mail- und Identitätstelemetrie ohne unnötige operative Übergaben zu verbinden.
KI-gestützte Bereitstellung ist im Jahr 2026 ein zentraler Wettbewerbsfokus, da Anbieter versuchen, hohe Ereignisvolumina zu bewältigen und gleichzeitig erfahrene Analysten für komplexe Vorfälle und Kundenkoordination zu reservieren. CrowdStrike erklärte, dass Falcon Complete täglich mehr als 10.000 KI-Workflow-Triage-Entscheidungen verarbeitete und eine mittlere Eindämmungszeit von 1 Minute hatte. Ontinue erklärte, dass seine autonome Untersuchungsfähigkeit 99,5 % der Vorfälle ohne Kundenbeteiligung löste. Diese Bemühungen verlagern den Wettbewerb hin zu Automatisierungsdesign, Untersuchungsqualität, Datenintegration, Reaktionsbefugnis und der Governance zur Überwachung automatisierter Aktionen. Käufer werden wahrscheinlich bewerten, ob die Automatisierung eines Anbieters interne Richtlinienanforderungen erfüllen und verantwortungsvolles menschliches Urteilsvermögen bewahren kann, anstatt nur zu prüfen, ob der Anbieter KI-Fähigkeiten integriert hat.
Partnerschaften sind ein weiterer Weg zur Skalierung und zur vereinfachten Beschaffung, wie die Vereinbarung von CrowdStrike und Microsoft im Februar 2026 zeigt, Falcon über den Microsoft Marketplace mit Azure-Verbrauchsverpflichtungs-Anrechenbarkeit anzubieten. LevelBlue und SentinelOne erweiterten ihre globale Partnerschaft im März 2026 und kombinierten Purple AI und die Singularity-Plattform mit der LevelBlue Indigo-Plattform. Sophos integrierte auch Endpunktprävention mit Taegis XDR und MDR nach der Akquisition von Secureworks und schuf ein einheitlicheres Portfolio für Prävention, Erkennung und Reaktion. Diese strategischen Schritte unterstützen Angebote mit weniger Verträgen und weniger operativen Übergaben, während Potenzial in identitätszentrierter Sicherheit und spezialisierter Abdeckung für Betriebstechnologie im Gesundheitswesen und KI-Workloads verbleibt. Jüngste Branchenentwicklungen
Managed XDR (MXDR) Services Branchenführer
-
Arctic Wolf
-
CrowdStrike Holdings, Inc.
-
Microsoft Corporation
-
Sophos Limited
-
eSentire, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Managed XDR (MXDR) Services Markt Unternehmen in diesem Bericht
- Arctic Wolf
- CrowdStrike Holdings, Inc.
- Microsoft Corporation
- Sophos Limited
- eSentire, Inc.
- SecureWorks Corp.
- Palo Alto Networks, Inc.
- Rapid7, Inc.
- IBM Corporation
- Google Cloud / Mandiant
- SentinelOne, Inc.
- Expel, Inc.
- Red Canary
- ReliaQuest, LLC
- Trustwave Holdings, Inc.
- LevelBlue Holdings, Inc.
- Ontinue, Inc.
- NTT DATA Corporation
- BT Group plc
- Telefónica, S.A.
- Eviden, an Atos Business
- Verizon Communications Inc.
- Kroll, LLC
- Orange Cyberdefense
Neueste Industrielle Entwicklungen in Managed XDR (MXDR) Services Markt
- September 2026: Arctic Wolf startete Aurora MDR Connect für MSPs und ermöglichte es Managed-Service-Providern, 24/7-Erkennung, Untersuchung und vorautorisierte Reaktion vom Aurora Agentic SOC, der wöchentlich über 10 Billionen Sicherheitsereignisse verarbeitet, auf Unternehmen jeder Größe auszuweiten, ohne ein eigenes SOC aufzubauen.
- Juli 2026: Nordanex und G DATA CyberDefense starteten eine Kanalpartnerschaft in Deutschland und führten G DATAs Managed XDR-Portfolio, das ausschließlich in Deutschland entwickelt und gehostet wird, in das IT-Systemintegratornetzwerk von Nordanex ein, um die NIS2-getriebene souveräne Cybersicherheitsnachfrage zu adressieren.
- März 2026: CrowdStrike stellte Falcon Next-Gen SIEM-Unterstützung für Microsoft Defender for Endpoint-Telemetrie vor und ermöglichte es Microsoft-Endpunktkunden, Defender-Daten mit Falcon-Bedrohungsintelligenz ohne zusätzliche Sensoren zu korrelieren, was die SOC-Modernisierung in gemischten Anbieterumgebungen beschleunigt.
- März 2026: Atos UK und Irland startete einen Sovereign MXDR-Dienst für die Regierung des Vereinigten Königreichs und kritische Infrastrukturen unter Verwendung der delegierten Zugriffsarchitektur von Microsoft Azure, der sicherstellt, dass Kundentelemetrie die Kundenumgebung nie verlässt, und der ausschließlich von sicherheitsüberprüften Staatsangehörigen des Vereinigten Königreichs aus einem Sovereign Delivery Centre im Vereinigten Königreich betrieben wird.
Globaler Managed XDR (MXDR) Services Marktberichtsumfang
Die verwalteten Extended Detection and Response (XDR) Services, bekannt als MXDR, sind ausgelagerte Cybersicherheitslösungen, bei denen ein spezialisierter Drittanbieter die 24/7-operative Verantwortung für Bedrohungserkennung, Untersuchung und Vorfallreaktion über das gesamte digitale Ökosystem eines Unternehmens übernimmt.
Der Managed XDR (MXDR) Services Marktbericht ist segmentiert nach Angebot (vollständig verwaltete MXDR-Services, gemeinsam verwaltete MXDR-Services sowie Vorfallreaktions- und Retainer-Services), Bereitstellungsmodus (Cloud-nativ, Hybrid und On-Premises), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Branchenvertikale (BFSI, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Regierung und Verteidigung, Fertigung, Energie und Versorgungsunternehmen, Einzelhandel und E-Commerce sowie weitere Branchenvertikalen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Vollständig verwaltete MXDR-Services |
| Gemeinsam verwaltete MXDR-Services |
| Vorfallreaktions- und Retainer-Services |
| Cloud-nativ |
| Hybrid |
| On-Premises |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Regierung und Verteidigung |
| Fertigung |
| Energie und Versorgungsunternehmen |
| Einzelhandel und E-Commerce |
| Weitere Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Angebot | Vollständig verwaltete MXDR-Services | |
| Gemeinsam verwaltete MXDR-Services | ||
| Vorfallreaktions- und Retainer-Services | ||
| Nach Bereitstellungsmodus | Cloud-nativ | |
| Hybrid | ||
| On-Premises | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Branchenvertikale | BFSI | |
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Regierung und Verteidigung | ||
| Fertigung | ||
| Energie und Versorgungsunternehmen | ||
| Einzelhandel und E-Commerce | ||
| Weitere Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Managed XDR Services Markt?
Der Managed XDR Services Markt wird voraussichtlich von 4,78 Milliarden USD im Jahr 2026 und 5,58 Milliarden USD im Jahr 2027 auf 11,53 Milliarden USD bis 2032 wachsen, mit einer CAGR von 15,62 %. Die Prognose spiegelt eine breitere Nachfrage nach kontinuierlicher Erkennung und Reaktion über Cloud-, Identitäts-, Endpunkt- und vernetzte Geräteumgebungen hinweg wider und spiegelt auch die Schwierigkeit wider, erfahrene Analysten für den Dauerbetrieb zu rekrutieren. Anbietervertrauen, Datensouveränität und klare Reaktionsverantwortlichkeiten bleiben wichtige Voraussetzungen für die Einführung in regulierten Kundenumgebungen.
Welcher Bereitstellungsansatz expandiert am schnellsten?
Die Cloud-native Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 18,80 % wachsen und hielt im Jahr 2026 einen Umsatzanteil von 51,93 %. Ihre Einführung wird durch zentralisierte Telemetrieanalyse, Verbindungen zu etablierten Cloud-Beschaffungsprozessen und die Fähigkeit unterstützt, Daten aus mehreren verteilten Systemen über eine gemeinsame Serviceplattform zu untersuchen.
Warum führen KMU Managed XDR Services ein?
KMU verfügen häufig nicht über dedizierte Sicherheitsbetriebsteams, während Managed-Service-Provider-Kanäle kontinuierliche Überwachung, Untersuchung und Reaktion durch gebündelte Servicestufen anbieten können. Dies macht Sicherheitsunterstützung auf Unternehmensniveau zugänglicher, ohne ein internes SOC zu benötigen, während vorautorisierte Reaktion und Managed-Service-Provider-Bereitstellung die operative Belastung für schlanke Technologieteams reduzieren können.
Welcher Endnutzersektor hat den größten Anteil?
BFSI hielt im Jahr 2026 einen Umsatzanteil von 24,87 %, da Finanzinstitute kontinuierliche Überwachung, identitätsfokussierte Erkennung und prüfungsfertige Berichterstattung benötigen. Der Sektor sieht sich auch Business-E-Mail-Kompromittierung, Missbrauch von Anmeldedaten und Anforderungen an die Drittanbieter-Technologierisikoaufsicht gegenüber, was die Bedeutung dokumentierter Kontrollen und definierter Eskalationsverfahren erhöht.
Welche Region wird voraussichtlich am schnellsten expandieren?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 18,59 % wachsen, unterstützt durch Investitionen in KI-gestützte Sicherheitsoperationen und landesinterne Servicebereitstellung. Japan, Südkorea und Indien tragen jeweils zur regionalen Einführung durch Automatisierungsinitiativen und lokale Bereitstellungskapazitäten bei, während Anforderungen an den Datenspeicherort Anbieter dazu veranlassen, Dienste an lokale Governance-Erwartungen anzupassen.
Was verändert den Wettbewerb unter verwalteten Sicherheitsanbietern?
Der Managed XDR Services Markt wird durch spezialisierte Anbieter, plattformnative Anbieter sowie Telekommunikations- oder IT-Dienstleistungsunternehmen geprägt. Die Differenzierung hängt zunehmend von integrierter Telemetrie, gesteuerter Automatisierung, lokaler Bereitstellung und verantwortungsvollen Reaktionsverfahren ab, anstatt nur von der Größe der Analysten-Belegschaft eines Anbieters. Käufer prüfen auch, ob der Anbieter bestehende Technologieinvestitionen erhalten und die lokale Kontrolle über sensible Telemetrie aufrechterhalten kann, wo dies erforderlich ist, insbesondere bei Einsätzen im öffentlichen Sektor und in kritischen Infrastrukturen weltweit, wo öffentliche Rechenschaftspflicht und Servicekontinuität besonderes Gewicht haben.