
Tamanho e Participação do Mercado de Serviços Managed XDR (MXDR)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
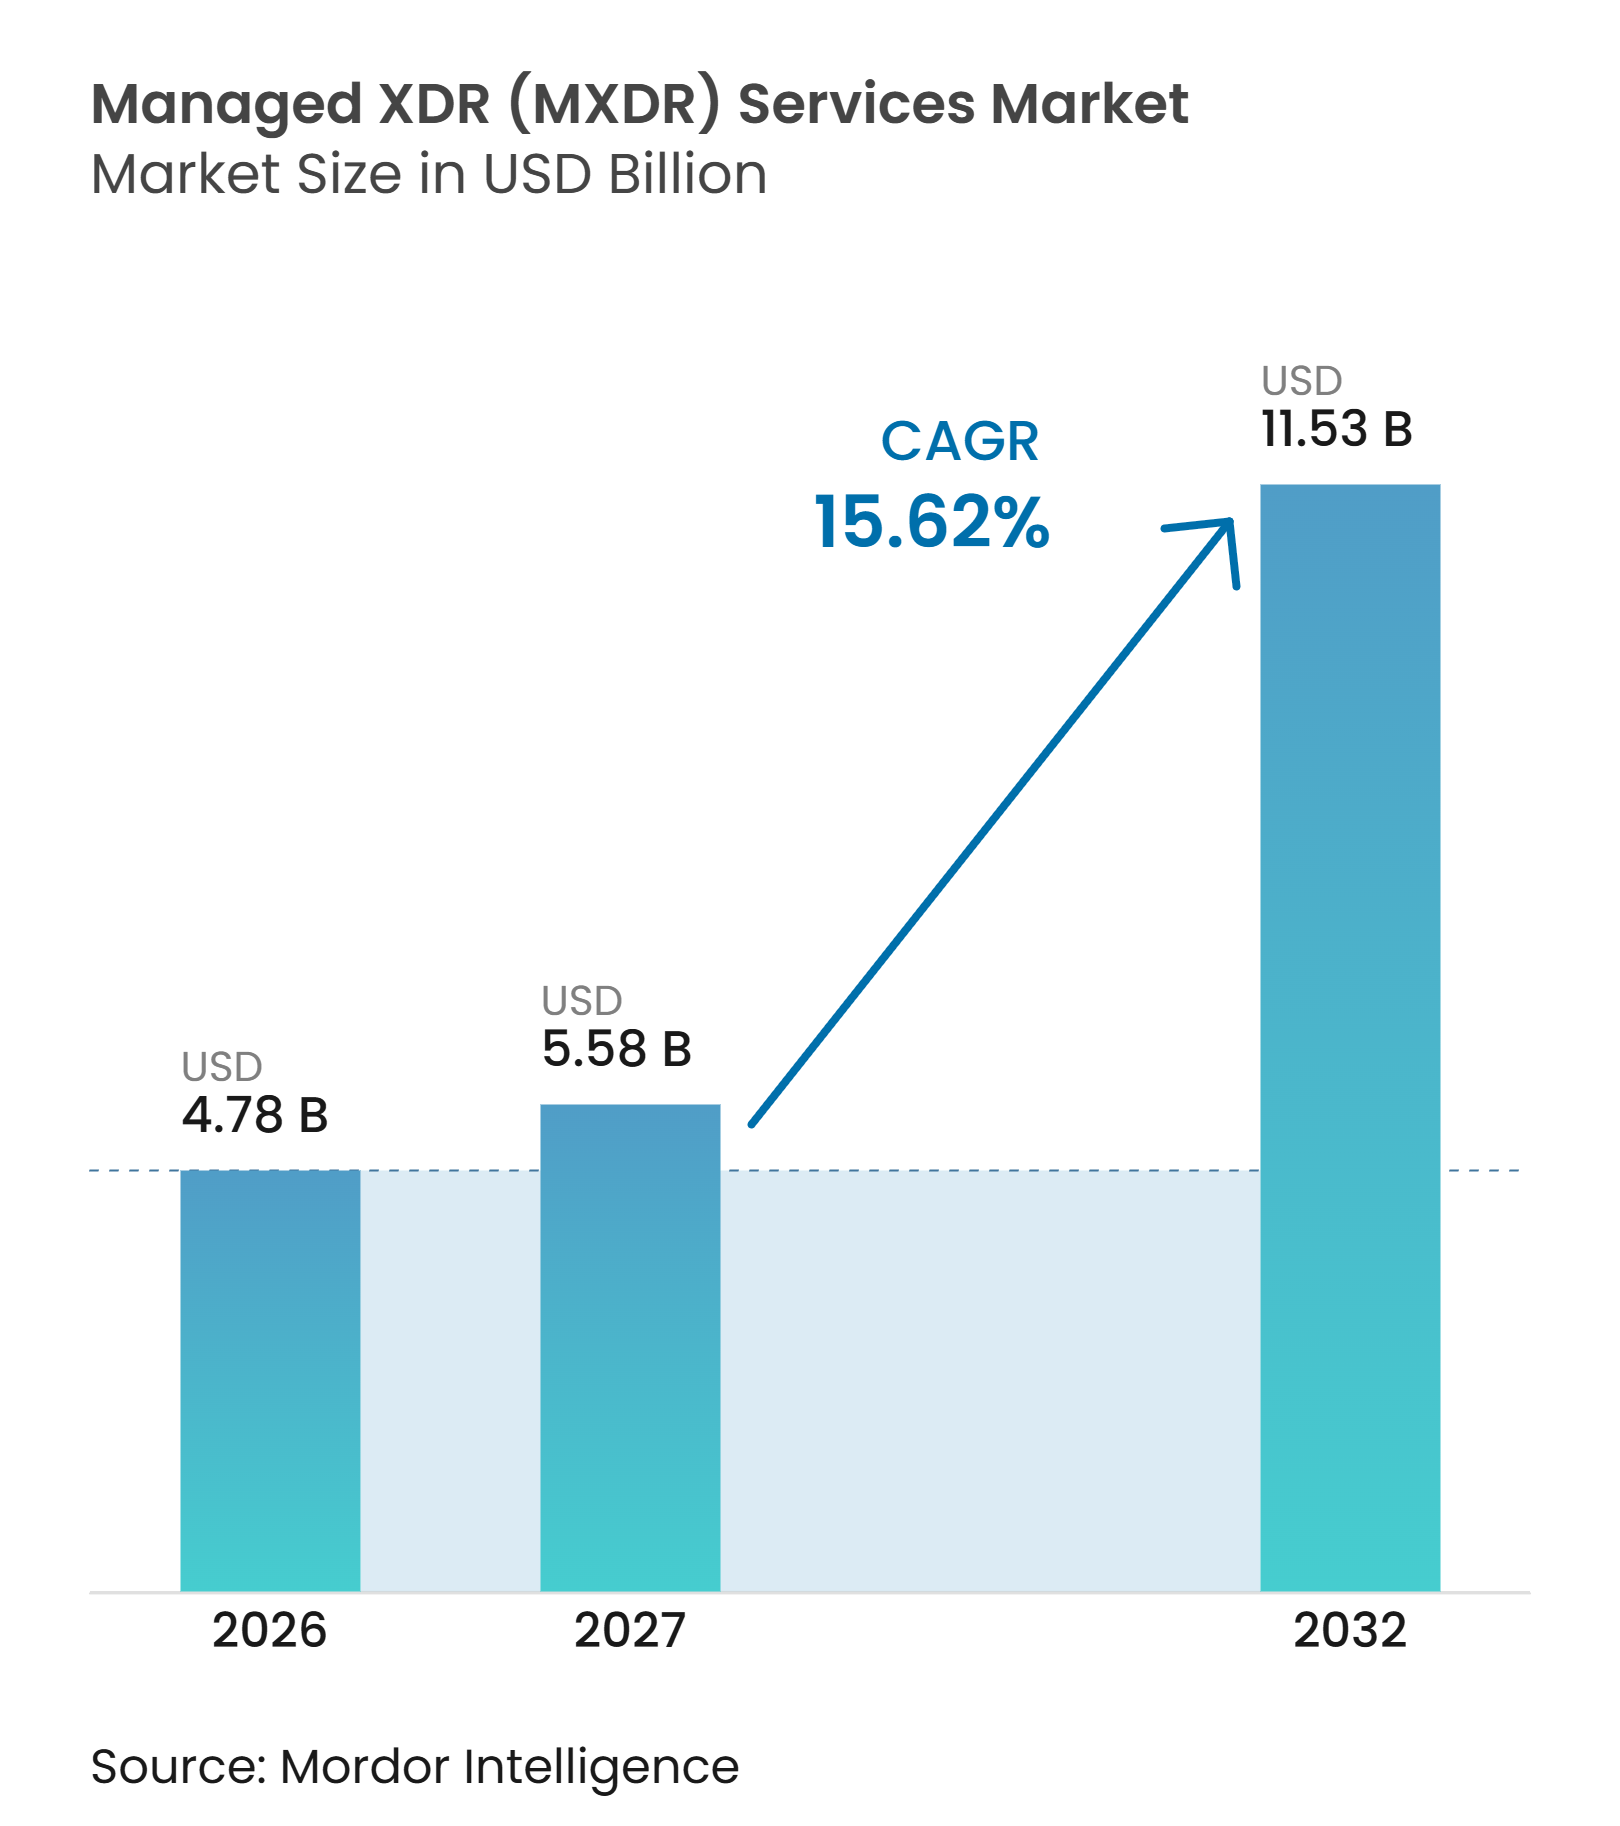
| Tamanho do Mercado (2027) | 5.58 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.53 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.62 % |
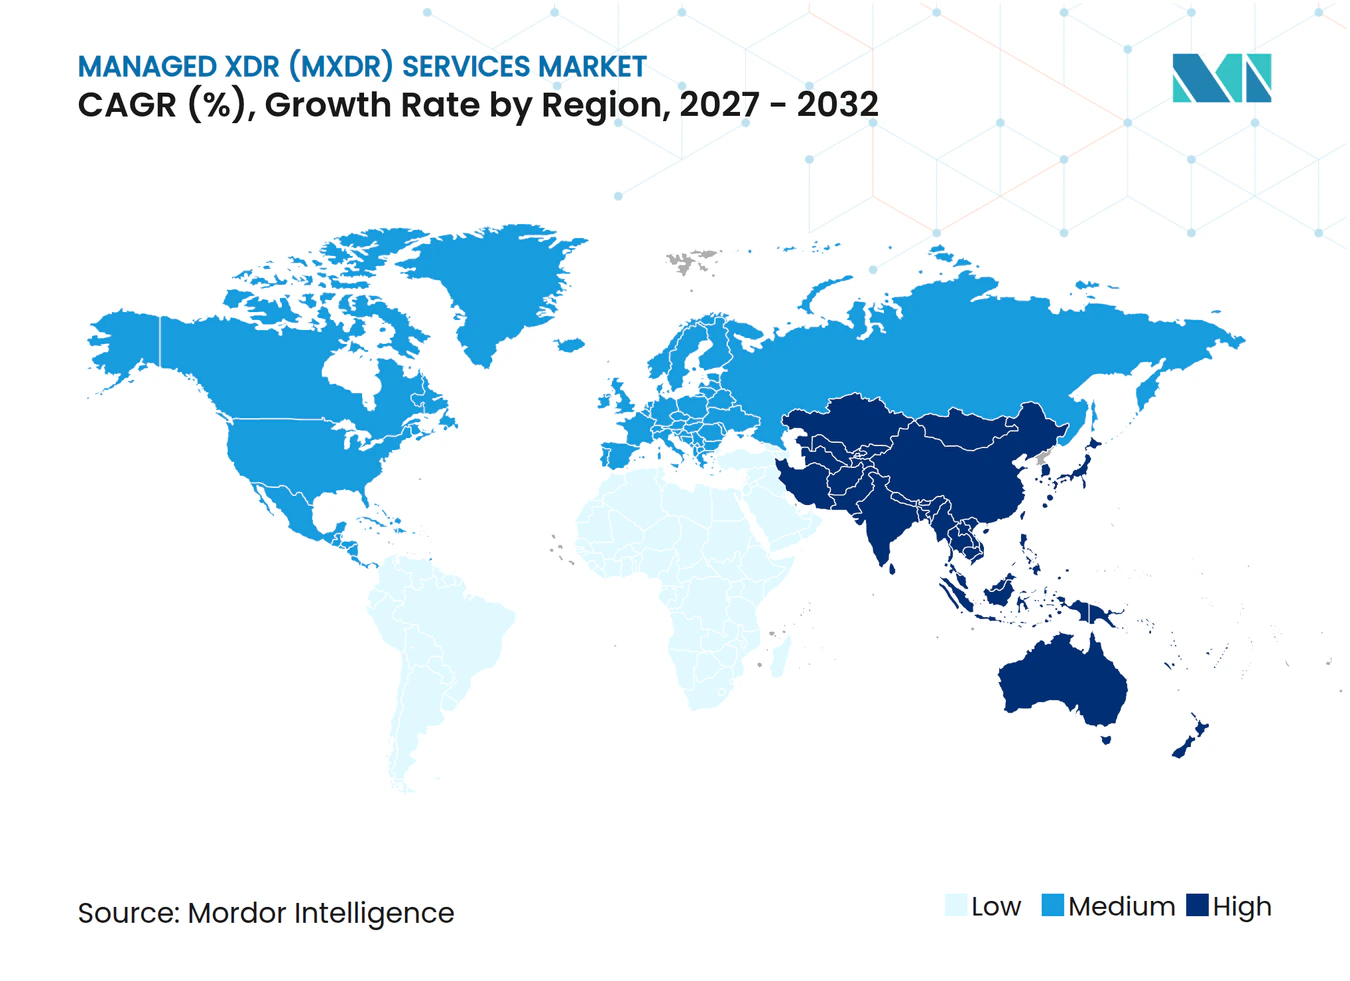
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Managed XDR (MXDR) por Mordor Intelligence
O tamanho do mercado de serviços managed XDR está projetado para se expandir de 4,78 bilhões de USD em 2026 e 5,58 bilhões de USD em 2027 para 11,53 bilhões de USD até 2032, registrando um CAGR de 15,62% entre 2027 e 2032. A demanda está sendo moldada pela escassez de analistas qualificados e pela necessidade de cobertura de segurança contínua em operações de negócios distribuídas. Cargas de trabalho em nuvem, aplicações SaaS, sistemas de identidade, tecnologia operacional e dispositivos conectados ampliaram o conjunto de sinais de segurança que as organizações precisam revisar. Os compradores buscam cada vez mais provedores capazes de conectar esses sinais e responder a ataques que abrangem vários sistemas. As estratégias competitivas estão se movendo em direção à investigação com suporte de IA, plataformas de entrega integradas e parcerias que simplificam as aquisições. A confiança no provedor, a soberania de dados e o controle local sobre a telemetria permanecem condições importantes para conquistar negócios regulamentados e do setor público.
Principais Conclusões do Relatório
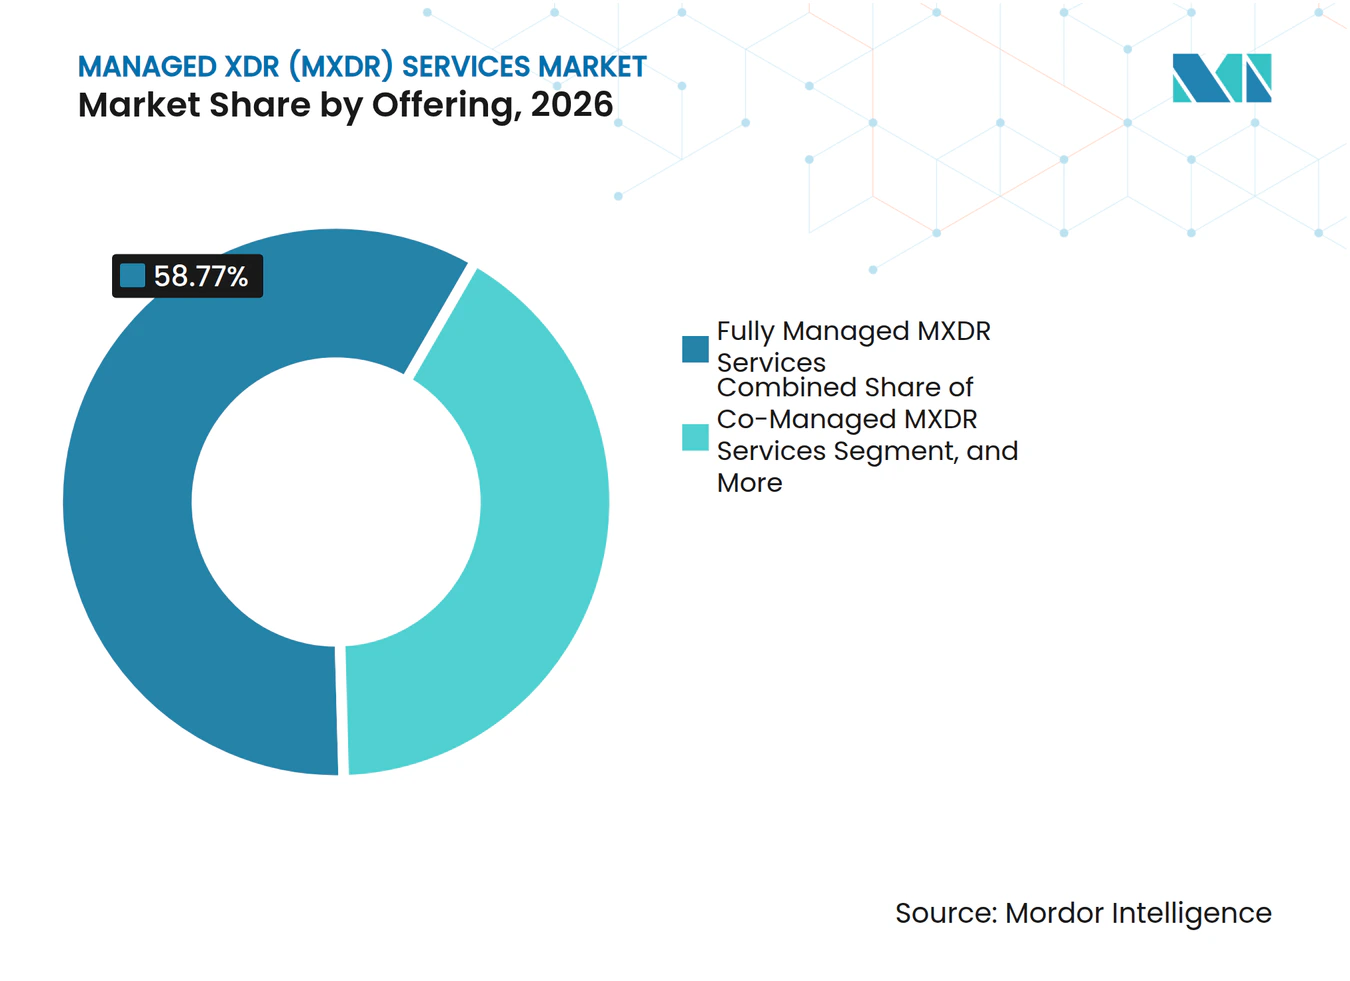
- Por oferta, os serviços MXDR totalmente gerenciados detinham 58,77% da participação do mercado de serviços managed XDR em 2026, enquanto os Serviços MXDR Cogerenciados estão projetados para se expandir a um CAGR de 18,62% até 2032.
- Por modo de implantação, a implantação Nativa em Nuvem representou 51,93% do tamanho do mercado de serviços managed XDR em 2026 e deve se expandir a um CAGR de 18,80% até 2032.
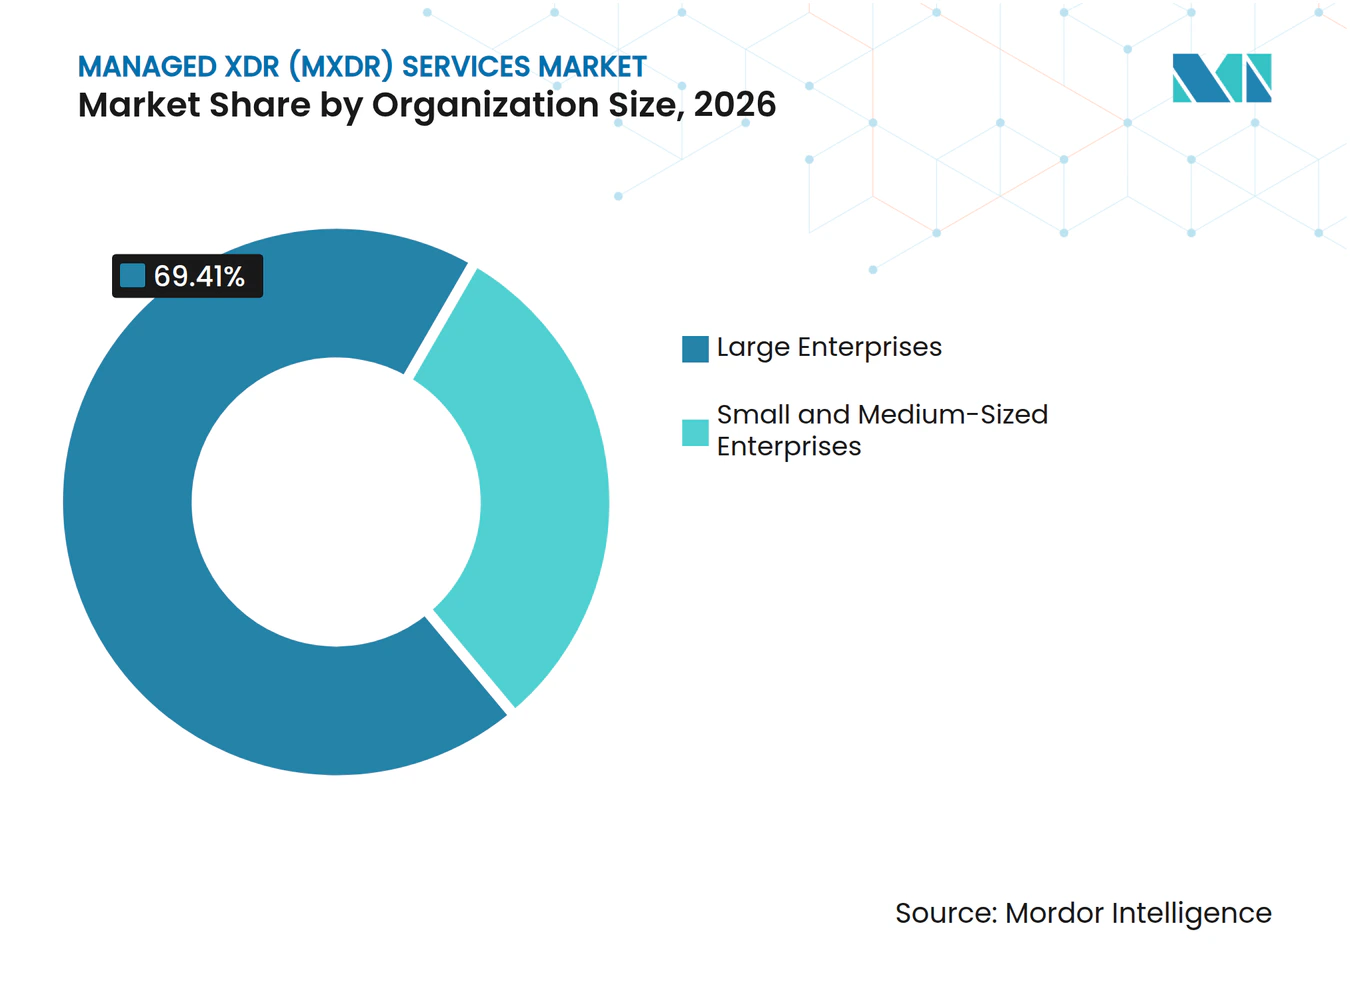
- Por tamanho de organização, as Grandes Empresas representaram 69,41% da receita em 2026, enquanto as PMEs estão projetadas para se expandir a um CAGR de 19,38% até 2032.
- Por vertical do setor, o BFSI detinha 24,87% da receita em 2026, enquanto Saúde e Ciências da Vida está projetado para se expandir a um CAGR de 18,25% até 2032.
- Por geografia, a América do Norte detinha 40,32% da receita do mercado de serviços managed XDR em 2026, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 18,59% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Talentos em Cibersegurança e Necessidades de Cobertura 24/7 | +4.2% | Global, mais aguda na América do Norte, no Reino Unido e na Austrália | Curto prazo (≤ 2 anos) |
| Expansão da Superfície de Ataque em Nuvem Híbrida, SaaS, Identidade e IoT | +3.5% | Global, acelerando na Ásia-Pacífico e na Europa | Médio prazo (2-4 anos) |
| Ransomware, Comprometimento de E-mail Corporativo e Intrusões Baseadas em Identidade | +3.0% | Global, com BFSI e saúde mais expostos | Curto prazo (≤ 2 anos) |
| Requisitos Regulatórios, de Ciberseguro e de Prontidão para Auditoria | +2.3% | Estruturas da União Europeia, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Consolidação de Ferramentas de Segurança e Redução da Fadiga de Alertas | +1.8% | Global, mais forte em organizações de médio porte na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Detecção, Investigação e Resposta Aumentadas por IA | +3.0% | Global, com adoção antecipada na América do Norte e na Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Talentos em Cibersegurança e Requisitos de Cobertura 24/7
A escassez de talentos em cibersegurança está se ampliando mais rapidamente do que muitas organizações conseguem recrutar, particularmente para funções avançadas de investigação e forense em nuvem. Uma pesquisa da Barracuda de 2025 constatou que 48% das organizações necessitavam de cobertura de segurança gerenciada 24/7, com maior demanda relatada em saúde e manufatura. A necessidade não se limita a pessoal adicional, pois a resposta a incidentes depende de profissionais capazes de avaliar atividades de identidade, comportamento em nuvem e evidências de endpoints em conjunto. Provedores gerenciados podem distribuir essas habilidades escassas entre vários clientes e manter a cobertura fora do horário comercial normal. A Ontinue declarou em junho de 2025 que suas investigações autônomas reduziram o tempo médio de investigação em 50% e resolveram 99,5% dos incidentes sem envolvimento do cliente.[1] O mercado de serviços Managed XDR, portanto, se beneficia quando os compradores comparam a cobertura contínua do serviço com o custo e a dificuldade de manter um centro de operações de segurança interno.
Expansão das Superfícies de Ataque em Nuvem Híbrida, SaaS, Identidade e IoT
A telemetria empresarial está agora dispersa por endpoints, cargas de trabalho em nuvem, plataformas SaaS, diretórios de identidade, redes de tecnologia operacional e dispositivos conectados. Essa distribuição torna as ferramentas de segurança isoladas menos úteis quando um ataque se move de credenciais roubadas para recursos em nuvem ou endpoints de usuários. O mercado de serviços Managed XDR aborda esse problema combinando dados de vários domínios em um fluxo de trabalho de investigação comum. A Arctic Wolf declarou que sua Plataforma Aurora processa mais de 9 trilhões de observações de segurança por semana. Sua colaboração com a AWS em outubro de 2025 tinha como objetivo estender a cobertura para feeds nativos da AWS por meio do Open Cybersecurity Schema Framework. À medida que o roubo de identidade e o movimento lateral se tornam mais comuns, os compradores estão valorizando cada vez mais os provedores capazes de investigar sinais de identidade juntamente com eventos de endpoints e nuvem.
Ransomware, Comprometimento de E-mail Corporativo e Intrusões Baseadas em Identidade
O ransomware e as campanhas baseadas em identidade estão tornando a detecção e a resposta mais rápidas uma razão central para a aquisição de segurança gerenciada. As organizações avaliam esses serviços como uma forma de reduzir o tempo de permanência do invasor e conter incidentes antes que eles perturbem as operações. Na área da saúde, o ransomware pode interromper a prestação de serviços clínicos e forçar o desvio de pacientes, o que pode acelerar as decisões sobre monitoramento contínuo. Em serviços financeiros, o comprometimento de e-mail corporativo e o uso indevido de credenciais exploram altos volumes de transações e informações acessíveis sobre funções organizacionais. O mercado de serviços Managed XDR também enfrenta um risco do lado do provedor, pois um comprometimento em um provedor externo pode expor a telemetria em vários ambientes de clientes. Esse risco está tornando a arquitetura de confiança zero, os controles de acesso e os termos claros de responsabilidade por incidentes mais importantes na seleção de provedores.
Requisitos Regulatórios, de Ciberseguro e de Prontidão para Auditoria
As obrigações regulatórias tornaram-se considerações de compra mais imediatas para organizações que precisam demonstrar supervisão contínua dos riscos tecnológicos. O DORA entrou em vigor em 17 de janeiro de 2025 e exige que as entidades financeiras da União Europeia gerenciem riscos de tecnologia da informação e comunicação e riscos de tecnologia de terceiros. Essas obrigações incentivam as instituições financeiras a buscar arranjos de monitoramento e resposta que possam fornecer evidências para controles e auditorias. Os processos de renovação de ciberseguros também aumentam o interesse em manter capacidades de monitoramento documentadas, em vez de depender de arranjos informais de incidentes. O mercado de serviços Managed XDR é apoiado quando os provedores podem fornecer relatórios, registros de incidentes e processos de resposta documentados adequados a clientes regulamentados. O efeito é mais forte onde os requisitos de segurança, as expectativas das seguradoras e os procedimentos de auditoria são avaliados em conjunto durante a aquisição.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Desconfiança do Cliente em Relação ao Controle do Provedor sobre a Arquitetura de Segurança | -1.5% | Global, aguda em governo e infraestrutura crítica | Curto prazo (≤ 2 anos) |
| Complexidade de Integração, Portabilidade de Dados e Implantação | -1.2% | Global, com maior atrito em empresas da Ásia-Pacífico e europeias com sistemas legados | Médio prazo (2-4 anos) |
| Restrições de Privacidade, Residência de Dados e Telemetria Transfronteiriça | -0.8% | Mercados da União Europeia, Oriente Médio e Ásia-Pacífico com regras de localização de dados | Longo prazo (≥ 4 anos) |
| Escassez de Analistas Qualificados, Falsos Positivos e Exposição à Responsabilidade por Resposta | -0.9% | Global, mais limitante para provedores especializados menores | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Desconfiança do Cliente em Relação ao Controle do Provedor sobre a Arquitetura de Segurança
Conceder a um provedor externo acesso à telemetria de segurança pode levantar preocupações sobre acesso a dados, responsabilidade e nova exposição em ambientes sensíveis. Essas preocupações são especialmente importantes em governo, infraestrutura crítica, defesa e serviços financeiros. A Atos UK e Irlanda lançou seu serviço Sovereign MXDR em março de 2026 usando a arquitetura de acesso delegado do Microsoft Azure. A Atos declarou que a análise de telemetria permaneceria dentro do ambiente do cliente e seria realizada por cidadãos do Reino Unido com credenciais de segurança. Esses modelos respondem às demandas dos clientes por controle jurisdicional sem remover o suporte de monitoramento especializado. Provedores que não conseguem explicar seu modelo de acesso, localização de dados e responsabilidades por incidentes podem enfrentar ciclos de aquisição mais longos em ambientes regulamentados.
Complexidade de Integração, Portabilidade de Dados e Implantação
Organizações com vários agentes de endpoint, controles de nuvem, sistemas de identidade e plataformas SIEM legadas podem enfrentar processos de integração difíceis. Conectar essas ferramentas a um pipeline de detecção comum pode estender o tempo para obter valor e aumentar o esforço necessário para trocar de provedor. A mesma pesquisa da Barracuda de 2025 relatou que 52% dos entrevistados buscavam provedores gerenciados porque suas ferramentas de segurança haviam se tornado ingerenciáveis. O contexto histórico de ameaças e a lógica de detecção ajustada também podem permanecer na plataforma do provedor anterior, o que pode tornar a portabilidade de dados uma preocupação durante as negociações contratuais. A ReliaQuest declarou que seu serviço GreyMatter Transit detecta ameaças antes que os dados cheguem às camadas SIEM ou de armazenamento, reduzindo a necessidade de rearquitetar os fluxos de dados dos clientes.[2] O mercado de serviços Managed XDR permanece exposto ao atrito de implantação até que mais provedores ofereçam abordagens práticas de integração e transferência para ambientes de clientes complexos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Modelos Cogerenciados Sinalizam uma Mudança EstruturalOs Serviços MXDR Totalmente Gerenciados detinham 58,77% da receita do mercado de serviços Managed XDR em 2026, refletindo as necessidades de organizações que preferem que um provedor assuma ampla responsabilidade pela detecção de ameaças, investigação, coordenação de resposta, relatórios e monitoramento contínuo em ambientes tecnológicos distribuídos. Esses compradores frequentemente possuem patrimônios complexos, exigem níveis de serviço definidos e procedimentos de escalonamento, e não desejam manter internamente uma função completa de operações de segurança, especialmente quando precisam estender a cobertura além do horário normal em vários locais e unidades de negócios. A oferta é particularmente relevante onde os controles de endpoint, identidade, nuvem e rede operam por meio de equipes ou plataformas separadas. Os provedores estão respondendo com arranjos integrados que reúnem detecção, coordenação de incidentes, prevenção e relatórios em um modelo de entrega comum. Isso pode limitar as transferências operacionais que ocorrem quando produtos de segurança individuais são gerenciados de forma independente.
Os Serviços MXDR Cogerenciados estão projetados para se expandir a um CAGR de 18,62% até 2032, à medida que organizações maiores mantêm a supervisão estratégica e as decisões de risco de negócios enquanto utilizam provedores para trabalhos de investigação de Nível 1 e Nível 2 e cobertura adicional. Essa estrutura é adequada para clientes com equipes de segurança internas que necessitam de automação, suporte ininterrupto e análise de telemetria mais ampla sem abrir mão da responsabilidade por decisões de resposta de alto impacto. Os designs de serviços cogerenciados podem dar às equipes dos clientes acesso às ferramentas do provedor, automação compartilhada e telemetria mais ampla, mantendo o controle do cliente sobre as decisões estratégicas de resposta. Esse arranjo reflete a necessidade de uma divisão prática de responsabilidades entre os analistas do provedor e as equipes de segurança internas. Os serviços totalmente gerenciados e cogerenciados estão, consequentemente, se tornando pontos em um espectro de entrega flexível, permitindo que os clientes alterem o papel do provedor à medida que sua capacidade de segurança e requisitos de risco se desenvolvem.



Por Modo de Implantação:
A Arquitetura Nativa em Nuvem Ancora a Entrega de MXDRA implantação Nativa em Nuvem representou 51,93% da receita do mercado de serviços Managed XDR em 2026, pois permite que os provedores agreguem volumes substanciais de telemetria, correlacionem atividades em ambientes distribuídos e operem um serviço centralizado sem infraestrutura extensiva de propriedade do cliente. O modelo suporta investigações que precisam conectar atividades de endpoint, identidade, e-mail e nuvem em uma plataforma comum, o que ajuda as equipes de serviço a avaliar se alertas separados refletem uma única intrusão coordenada ou atividade rotineira não relacionada. Também pode encurtar a implementação ao reduzir a necessidade de os clientes instalarem ou manterem sistemas locais adicionais. A CrowdStrike disponibilizou o Falcon no Microsoft Marketplace em fevereiro de 2026 com elegibilidade para os Compromissos de Consumo do Azure.[3] Esse arranjo ilustra como as compras de segurança baseadas em nuvem podem ser conectadas a processos estabelecidos de faturamento e aquisição em nuvem, ao mesmo tempo em que suportam os volumes de eventos necessários para triagem e investigação assistidas por IA.
A implantação Nativa em Nuvem está projetada para se expandir a um CAGR de 18,80% até 2032, a maior taxa entre as opções de implantação descritas, enquanto a entrega híbrida permanece importante para clientes que precisam reter telemetria sensível dentro de uma jurisdição específica ou de seu próprio ambiente controlado. A Atos lançou seu serviço Sovereign MXDR em março de 2026 usando acesso delegado projetado para analisar a telemetria do cliente sem mover essa telemetria do ambiente do cliente. Essa abordagem oferece uma opção híbrida orientada à conformidade para organizações que precisam de monitoramento especializado centralizado juntamente com controle local. A implantação local ainda atende a ambientes classificados e isolados onde a conectividade em nuvem é inaceitável, embora seu papel esteja se estreitando à medida que os modelos híbridos atendem a mais requisitos de residência de dados. O mercado de serviços Managed XDR reterá mais de um modelo de entrega porque as políticas dos clientes, as arquiteturas técnicas e as obrigações de soberania diferem materialmente entre organizações e jurisdições.
Por Tamanho de Organização:
A Dominância das Grandes Empresas Mascara uma Oportunidade nas PMEsAs Grandes Empresas representaram 69,41% da receita do mercado de serviços Managed XDR em 2026, refletindo o foco histórico desses serviços em organizações com extensos patrimônios de múltiplos fornecedores, sistemas de nuvem híbrida, várias unidades de negócios e processos de governança interna maduros. Sua escala cria uma necessidade sustentada de visibilidade entre domínios e suporte contínuo, mesmo onde as equipes de segurança internas estão bem estabelecidas. Muitas grandes empresas ainda experimentam detecção fragmentada em sistemas legados e novos ambientes de nuvem, criando uma abertura para provedores que podem integrar sinais sem exigir uma substituição completa dos controles, preservar investimentos tecnológicos anteriores e suportar estruturas internas estabelecidas de resposta e governança. Esses compradores geralmente buscam relatórios detalhados, responsabilidades de incidentes definidas e arranjos de serviço que se encaixem nas estruturas existentes de risco e auditoria. Os ciclos de vendas podem ser mais longos porque esses requisitos são complexos, mas o segmento permanece importante para provedores que buscam amplo escopo contratual e relacionamentos de vários anos.
As PMEs estão projetadas para se expandir a um CAGR de 19,38% até 2032, pois muitas organizações menores enfrentam riscos de ransomware, roubo de credenciais e segurança em nuvem sem ter uma equipe dedicada de operações de segurança ou os recursos para construir uma. Os canais de provedores de serviços gerenciados podem abordar essa lacuna por meio de níveis de serviço empacotados, faturamento baseado em uso, ações pré-autorizadas e acesso a investigação e resposta contínuas. A Arctic Wolf lançou o Aurora MDR Connect em setembro de 2026 para ajudar os provedores de serviços gerenciados a oferecer detecção e resposta pré-autorizada 24/7 sem construir seu próprio centro de operações de segurança. A SK Shields comprometeu 20 bilhões de KRW (14,7 milhões de USD) em setembro de 2025 para avançar o Secudium para MXDR baseado em IA para empresas com menos de 1.000 funcionários. A oportunidade no mercado de serviços Managed XDR depende de reduzir a complexidade de integração e serviço, mantendo a autoridade de resposta, os custos e os níveis de serviço claros para clientes com equipes de tecnologia enxutas.

Por Vertical do Setor:
Serviços Financeiros Lidera, Saúde Impulsiona a Expansão Mais RápidaO BFSI detinha 24,87% da receita do mercado de serviços Managed XDR em 2026, pois as instituições financeiras gerenciam informações sensíveis, altos volumes de transações e expectativas de conformidade externas que colocam um prêmio no monitoramento contínuo, na detecção focada em identidade e em arranjos de resposta documentados. O DORA aumentou a atenção ao gerenciamento de riscos tecnológicos e à supervisão de terceiros entre as entidades financeiras da União Europeia. O segmento também enfrenta preenchimento de credenciais, comprometimento de e-mail corporativo, fraude de identidade sintética e cenários de risco interno que favorecem serviços capazes de investigar sinais de identidade como parte dos fluxos de trabalho normais. Os compradores frequentemente exigem evidências de controles, procedimentos de escalonamento, responsabilidade do serviço e relatórios de incidentes que suportem seus processos de auditoria. Provedores que combinam capacidade de operações de segurança com garantia de terceiros e governança documentada estão mais alinhados com esses requisitos.
Saúde e Ciências da Vida está projetado para se expandir a um CAGR de 18,25% até 2032, pois o setor combina informações sensíveis, recursos limitados de segurança, necessidades de relatórios de conformidade e riscos de ransomware que podem interromper as operações clínicas e afetar o atendimento ao paciente. A investigação rápida e a coordenação clara de incidentes são especialmente importantes onde a interrupção pode forçar o desvio de pacientes ou restringir o acesso a sistemas clínicos. A Lumifi recebeu um contrato da Vizient em fevereiro de 2026 que dá à rede de membros acesso a detecção e resposta gerenciadas 24/7 e SOC como Serviço a preços negociados. O acordo mostra como os arranjos de compras em grupo podem estender as opções de segurança gerenciada a compradores de saúde e especialidades com recursos limitados. Manufatura, energia, governo, TI e telecomunicações, varejo e outros segmentos verticais também fornecem demanda significativa à medida que a tecnologia operacional se torna mais conectada à TI corporativa e aumenta a necessidade de detecção entre domínios.
Análise Geográfica
Mercado de Serviços de XDR Gerenciado (MXDR) na América do Norte
A América do Norte deteve 40,32% da receita do mercado de serviços de XDR Gerenciado em 2026, sustentada por uma concentração de provedores especializados, orçamentos consolidados de segurança corporativa, exigências de ciberseguro e demanda madura dos clientes por serviços de monitoramento e resposta baseados em resultados. Os Estados Unidos abrigam Arctic Wolf, CrowdStrike, ReliaQuest, Expel, Red Canary, Ontinue e eSentire, conferindo à região uma base ampla de provedores em detecção e resposta gerenciadas, tecnologia de plataforma, parcerias de canal e serviços correlatos. As práticas de ciberseguro reforçam o valor do monitoramento documentado, da resposta rápida e dos registros de incidentes defensáveis, especialmente para organizações sujeitas a requisitos rigorosos de supervisão. O Canadá está em expansão por meio do alinhamento do setor financeiro com os Estados Unidos e da demanda do setor de tecnologia por proteção nativa em nuvem e escalável, enquanto o México permanece um mercado emergente onde fabricantes multinacionais e instituições financeiras precisam atender às expectativas de segurança definidas pelas operações nos Estados Unidos e na Europa.
Mercado de Serviços de XDR Gerenciado (MXDR) na Europa e na América do Sul
A Europa é o segundo maior mercado regional, com Alemanha e Reino Unido representando importantes centros de demanda, à medida que as obrigações relacionadas à DORA e à NIS2 concentram atenção no monitoramento, na documentação de incidentes e na supervisão de terceiros. O Reino Unido está avançando em direção a modelos de serviço com garantia de soberania para clientes governamentais e de infraestrutura crítica que exigem controle explícito sobre telemetria, pessoal e responsabilidades em incidentes. A Atos lançou seu serviço Sovereign MXDR em março de 2026, com um Centro de Entrega Soberana no Reino Unido e analistas britânicos com credenciais de segurança. França, Benelux e os países nórdicos também são moldados por cronogramas regulatórios e necessidades de presença local, o que pode favorecer provedores com infraestrutura regional, equipes de entrega e práticas sólidas de governança de dados. A América do Sul encontra-se em um estágio inicial de adoção, liderada por Brasil e Argentina nos setores financeiro, governamental e de grande manufatura, enquanto a aquisição da Secureworks pela Sophos em fevereiro de 2025 apoia a entrega orientada a canais da plataforma combinada de prevenção de endpoint e Taegis XDR e MDR.
Mercado de Serviços de XDR Gerenciado (MXDR) na APAC e no MEA
A Ásia-Pacífico deve expandir-se a um CAGR de 18,59% até 2032, sustentada por investimentos em operações de segurança com suporte de IA, crescente demanda de empresas de menor porte e criação de capacidade de entrega local. O Japão é um dos mercados de detecção gerenciada mais avançados da região, onde operações com suporte de IA e triagem de alertas em japonês são vistas como formas de reduzir os custos de adoção para organizações de médio porte. A SK Shields comprometeu KRW 20 bilhões (14,7 milhões de USD) em setembro de 2025 para desenvolver o Secudium em MXDR baseado em IA para empresas com menos de 1.000 funcionários e para apoiar a expansão internacional por meio de uma conversão para SaaS. A Índia está se tornando tanto um centro de demanda quanto um hub de entrega, ilustrado pela expansão do Centro de Capacidade Global de Bengaluru da Arctic Wolf em outubro de 2025, de 75 para mais de 300 funcionários em menos de 1 ano.[4] O Oriente Médio e a África permanecem menos maduros, mas estratégias nacionais de cibersegurança e mandatos de infraestrutura crítica estão criando demanda inicial por serviços em conformidade com residência de dados no país, que combinam expertise global com governança local credível.
Cenário Competitivo
Concentração do Mercado
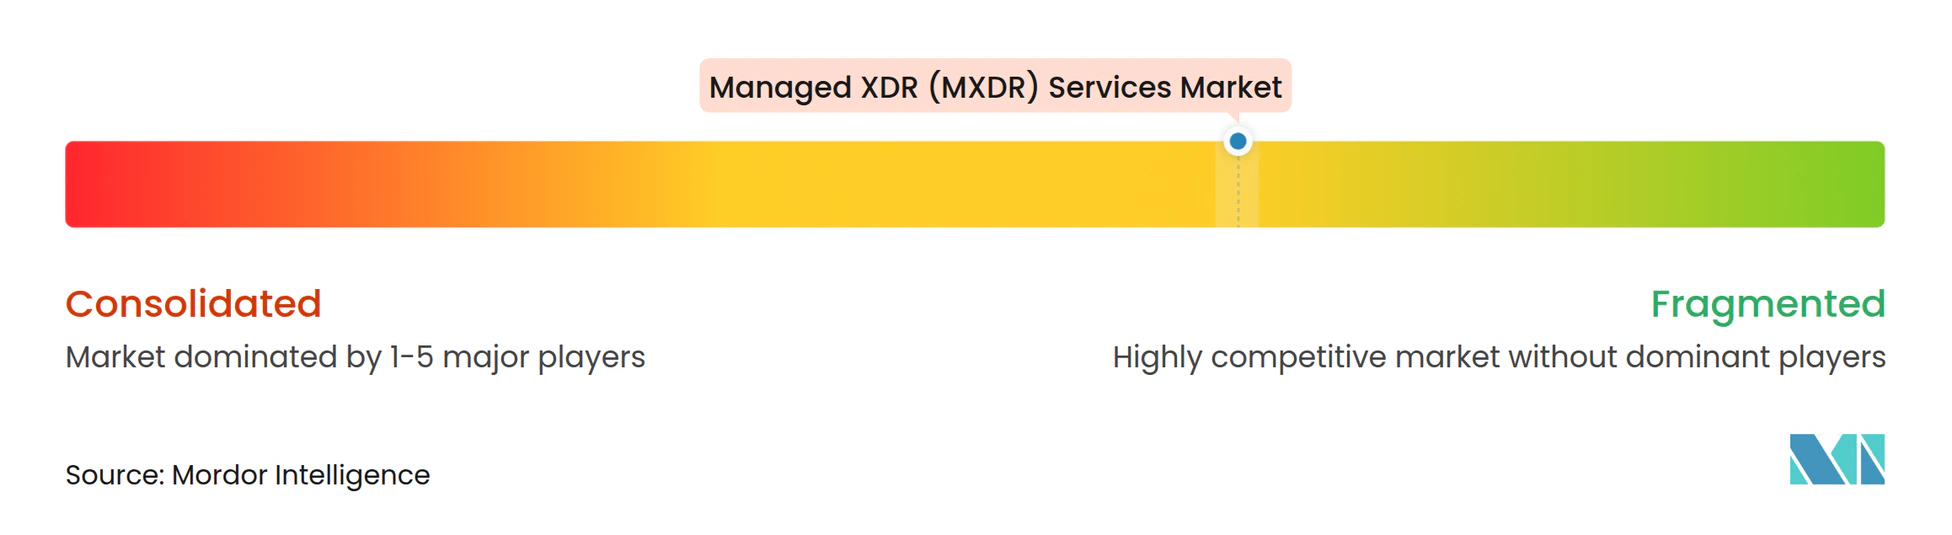
O mercado de serviços Managed XDR é moderadamente fragmentado, embora a consolidação esteja se acelerando por meio de aquisições, integração de plataformas e parcerias com grandes ecossistemas de nuvem. Especialistas independentes, incluindo Arctic Wolf, Expel, Red Canary, Ontinue e ReliaQuest, competem por meio de velocidade de investigação, design de serviço e capacidade de resposta gerenciada, enquanto provedores nativos de plataforma como CrowdStrike, Microsoft, Palo Alto Networks e SentinelOne agrupam serviços com análises proprietárias. Empresas de telecomunicações e serviços de TI, incluindo NTT DATA Corporation, BT Group, Verizon Communications, Orange Cyberdefense e Telefónica, adicionam amplo acesso a clientes, infraestrutura de entrega regional e relacionamentos empresariais estabelecidos. Essa combinação oferece aos compradores no mercado de serviços Managed XDR uma escolha entre serviços especializados, plataformas tecnológicas e grandes parceiros de serviços multinacionais, ao mesmo tempo em que cria pressão sobre os provedores para conectar telemetria de endpoint, nuvem, e-mail e identidade sem transferências operacionais desnecessárias.
A entrega com suporte de IA é um foco competitivo central em 2026, pois os fornecedores estão tentando lidar com altos volumes de eventos enquanto reservam analistas experientes para incidentes complexos e coordenação com clientes. A CrowdStrike declarou que o Falcon Complete processou mais de 10.000 decisões diárias de triagem de fluxo de trabalho de IA e teve um tempo médio de contenção de 1 minuto. A Ontinue declarou que sua capacidade de investigação autônoma resolveu 99,5% dos incidentes sem envolvimento do cliente. Esses esforços deslocam a competição para o design de automação, qualidade de investigação, integração de dados, autoridade de resposta e a governança usada para supervisionar ações automatizadas. Os compradores provavelmente avaliarão se a automação de um provedor pode atender aos requisitos de política interna e preservar o julgamento humano responsável, em vez de simplesmente verificar se o provedor incorporou capacidades de IA.
As parcerias são outra rota para escala e aquisição mais direta, como demonstrado pelo arranjo de fevereiro de 2026 entre CrowdStrike e Microsoft para oferecer o Falcon pelo Microsoft Marketplace com elegibilidade para o Compromisso de Consumo do Azure. LevelBlue e SentinelOne expandiram sua parceria global em março de 2026, combinando Purple AI e a Plataforma Singularity com a plataforma LevelBlue Indigo. A Sophos também integrou a prevenção de endpoint com o Taegis XDR e MDR após adquirir a Secureworks, criando um portfólio mais unificado de prevenção, detecção e resposta. Esses movimentos estratégicos suportam ofertas com menos contratos e menos transferências operacionais, enquanto o espaço em branco permanece em segurança centrada em identidade e cobertura especializada para tecnologia operacional de saúde e cargas de trabalho de IA. Desenvolvimentos Recentes do Setor
Líderes do Setor de Serviços Managed XDR (MXDR)
-
Arctic Wolf
-
CrowdStrike Holdings, Inc.
-
Microsoft Corporation
-
Sophos Limited
-
eSentire, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de XDR Gerenciado (MXDR) Empresas cobertas neste relatório
- Arctic Wolf
- CrowdStrike Holdings, Inc.
- Microsoft Corporation
- Sophos Limited
- eSentire, Inc.
- SecureWorks Corp.
- Palo Alto Networks, Inc.
- Rapid7, Inc.
- IBM Corporation
- Google Cloud / Mandiant
- SentinelOne, Inc.
- Expel, Inc.
- Red Canary
- ReliaQuest, LLC
- Trustwave Holdings, Inc.
- LevelBlue Holdings, Inc.
- Ontinue, Inc.
- NTT DATA Corporation
- BT Group plc
- Telefónica, S.A.
- Eviden, an Atos Business
- Verizon Communications Inc.
- Kroll, LLC
- Orange Cyberdefense
Desenvolvimentos industriais recentes em Mercado de Serviços de XDR Gerenciado (MXDR)
- Setembro de 2026: A Arctic Wolf lançou o Aurora MDR Connect para MSPs, permitindo que os provedores de serviços gerenciados estendam a detecção, investigação e resposta pré-autorizada 24/7 do Aurora Agentic SOC, que processa mais de 10 trilhões de eventos de segurança semanalmente, a organizações de todos os tamanhos sem construir seu próprio SOC.
- Julho de 2026: A Nordanex e a G DATA CyberDefense lançaram uma parceria de canal na Alemanha, introduzindo o portfólio Managed XDR da G DATA, desenvolvido e hospedado exclusivamente na Alemanha, na rede de integradores de sistemas de TI da Nordanex para atender à demanda de cibersegurança soberana impulsionada pelo NIS2.
- Março de 2026: A CrowdStrike apresentou o suporte do Falcon Next-Gen SIEM para telemetria do Microsoft Defender para Endpoint, permitindo que os clientes de endpoint da Microsoft correlacionem dados do Defender com a inteligência de ameaças do Falcon sem sensores adicionais, acelerando a modernização do SOC em ambientes de fornecedores mistos.
- Março de 2026: A Atos UK e Irlanda lançou um serviço Sovereign MXDR para o governo do Reino Unido e infraestrutura crítica usando a arquitetura de acesso delegado do Microsoft Azure, garantindo que a telemetria do cliente nunca saia do ambiente do cliente, operado exclusivamente por cidadãos do Reino Unido com credenciais de segurança a partir de um Centro de Entrega Soberana do Reino Unido.
Escopo do Relatório Global do Mercado de Serviços Managed XDR (MXDR)
Os Serviços de Detecção e Resposta Estendida Gerenciada (XDR), conhecidos como MXDR, são soluções de cibersegurança terceirizadas nas quais um provedor terceirizado especializado assume a responsabilidade operacional 24/7 pela detecção de ameaças, investigação e resposta a incidentes em todo o ecossistema digital de uma empresa.
O Relatório do Mercado de Serviços Managed XDR (MXDR) é Segmentado por Oferta (Serviços MXDR Totalmente Gerenciados, Serviços MXDR Cogerenciados e Serviços de Resposta a Incidentes e Retenção), Modo de Implantação (Nativo em Nuvem, Híbrido e Local), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Vertical do Setor (BFSI, Saúde e Ciências da Vida, TI e Telecomunicações, Governo e Defesa, Manufatura, Energia e Utilidades, Varejo e Comércio Eletrônico e Outros Segmentos Verticais do Setor) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços MXDR Totalmente Gerenciados |
| Serviços MXDR Cogerenciados |
| Serviços de Resposta a Incidentes e Retenção |
| Nativo em Nuvem |
| Híbrido |
| Local |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| BFSI |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Governo e Defesa |
| Manufatura |
| Energia e Utilidades |
| Varejo e Comércio Eletrônico |
| Outros Segmentos Verticais do Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Oferta | Serviços MXDR Totalmente Gerenciados | |
| Serviços MXDR Cogerenciados | ||
| Serviços de Resposta a Incidentes e Retenção | ||
| Por Modo de Implantação | Nativo em Nuvem | |
| Híbrido | ||
| Local | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical do Setor | BFSI | |
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Governo e Defesa | ||
| Manufatura | ||
| Energia e Utilidades | ||
| Varejo e Comércio Eletrônico | ||
| Outros Segmentos Verticais do Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços Managed XDR?
O mercado de serviços Managed XDR está projetado para se expandir de 4,78 bilhões de USD em 2026 e 5,58 bilhões de USD em 2027 para 11,53 bilhões de USD até 2032, a um CAGR de 15,62%. A previsão reflete a demanda mais ampla por detecção e resposta contínuas em ambientes de nuvem, identidade, endpoint e dispositivos conectados, e também reflete a dificuldade de recrutar analistas experientes para operações contínuas. A confiança no provedor, a soberania de dados e as responsabilidades claras de resposta permanecem condições importantes para a adoção em ambientes de clientes regulamentados.
Qual abordagem de implantação está se expandindo mais rapidamente?
A implantação Nativa em Nuvem está projetada para se expandir a um CAGR de 18,80% até 2032 e detinha 51,93% da receita em 2026. Sua adoção é apoiada pela análise centralizada de telemetria, pelos vínculos com processos estabelecidos de aquisição em nuvem e pela capacidade de investigar dados de vários sistemas distribuídos por meio de uma plataforma de serviço comum.
Por que as PMEs estão adotando serviços managed XDR?
As PMEs frequentemente carecem de equipes dedicadas de operações de segurança, enquanto os canais de provedores de serviços gerenciados podem oferecer monitoramento contínuo, investigação e resposta por meio de níveis de serviço empacotados. Isso torna o suporte de segurança de nível empresarial mais acessível sem exigir um SOC interno, enquanto a resposta pré-autorizada e a entrega por provedores de serviços gerenciados podem reduzir a carga operacional sobre equipes de tecnologia enxutas.
Qual setor de usuário final tem a maior participação?
O BFSI detinha 24,87% da receita em 2026, pois as instituições financeiras precisam de monitoramento contínuo, detecção focada em identidade e relatórios prontos para auditoria. O setor também enfrenta comprometimento de e-mail corporativo, uso indevido de credenciais e requisitos de supervisão de riscos tecnológicos de terceiros, o que aumenta a importância de controles documentados e procedimentos de escalonamento definidos.
Qual região está projetada para se expandir mais rapidamente?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 18,59% até 2032, apoiada por investimentos em operações de segurança assistidas por IA e na entrega de serviços no país. Japão, Coreia do Sul e Índia contribuem cada um para a adoção regional por meio de iniciativas de automação e capacidade de entrega local, enquanto as necessidades de residência de dados estão incentivando os provedores a adaptar os serviços às expectativas de governança local.
O que está mudando a concorrência entre os provedores de segurança gerenciada?
O mercado de serviços Managed XDR é moldado por provedores especializados, fornecedores nativos de plataforma e empresas de telecomunicações ou serviços de TI. A diferenciação depende cada vez mais de telemetria integrada, automação governada, entrega local e procedimentos de resposta responsáveis, em vez de apenas o tamanho da força de trabalho de analistas de um provedor. Os compradores também estão examinando se o provedor pode preservar os investimentos tecnológicos existentes e manter o controle local de telemetria sensível quando necessário, particularmente em implantações do setor público e de infraestrutura crítica em todo o mundo, onde a responsabilidade pública e a continuidade do serviço têm peso adicional.