
Tamaño y Participación del Mercado de Servicios Gestionados de OT IDS/IPS
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.04 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.07 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.84 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de OT IDS/IPS por Mordor Intelligence
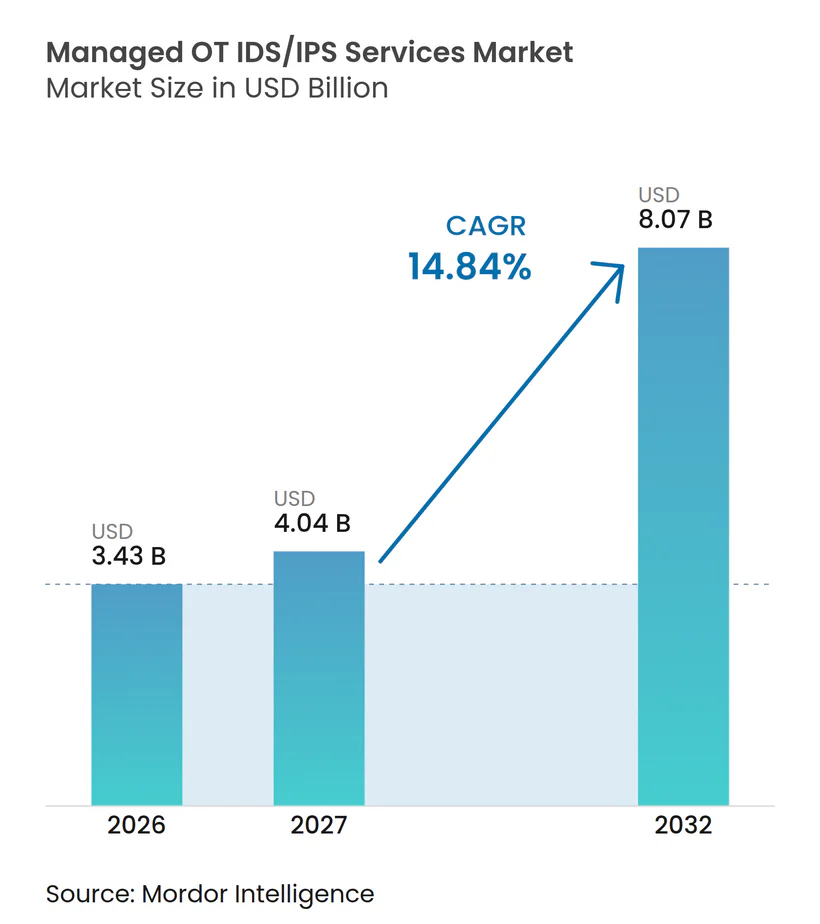
Se proyecta que el tamaño del mercado de servicios gestionados de OT IDS/IPS se expanda desde 3,43 mil millones de USD en 2026 y 4,04 mil millones de USD en 2027 hasta 8,07 mil millones de USD en 2032, registrando una CAGR del 14,84% entre 2027 y 2032. La actividad de ransomware, los activos industriales conectados y las obligaciones formales de monitoreo están aumentando la necesidad de visibilidad continua en los entornos de control. El mercado de servicios gestionados de OT IDS/IPS también está condicionado por la disponibilidad limitada de especialistas que comprenden tanto los procesos industriales como la ciberdefensa. Los proveedores están, por tanto, avanzando hacia modelos operativos compartidos que combinan el monitoreo externo con el conocimiento de ingeniería interno. La mayor oportunidad corresponde a los servicios capaces de proteger activos conectados sin interrumpir la producción, mientras que los contratos modulares pueden reducir las barreras de adopción para los operadores más pequeños.
Conclusiones Clave del Informe
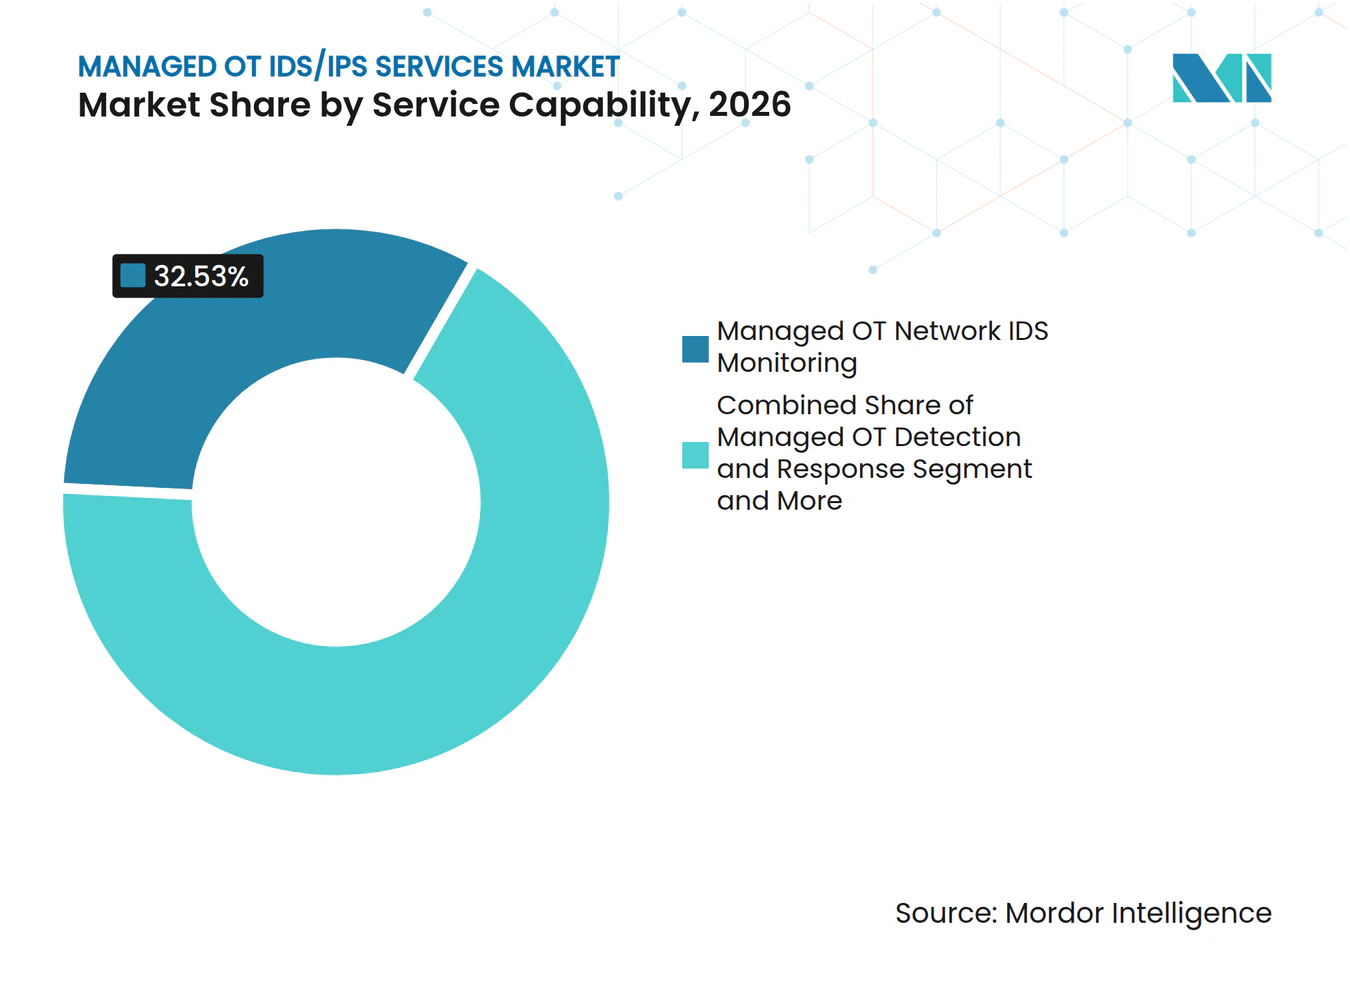
- Por capacidad de servicio, el Monitoreo Gestionado de IDS de Red OT representó el 32,53% de la participación del mercado de servicios gestionados de OT IDS/IPS en 2026, mientras que la Prevención Gestionada de Intrusiones OT y la Aplicación de Políticas se proyecta que se expanda a una CAGR del 16,92% hasta 2032.
- Por modelo de entrega, el SOC de OT Co-Gestionado representó el 43,29% de la participación del mercado en 2026 y se proyecta que se expanda a una CAGR del 15,93% hasta 2032.
- Por modo de implementación, el Híbrido representó el 51,49% de la participación del mercado de servicios gestionados de OT IDS/IPS en 2026 y se proyecta que se expanda a una CAGR del 16,22% hasta 2032.
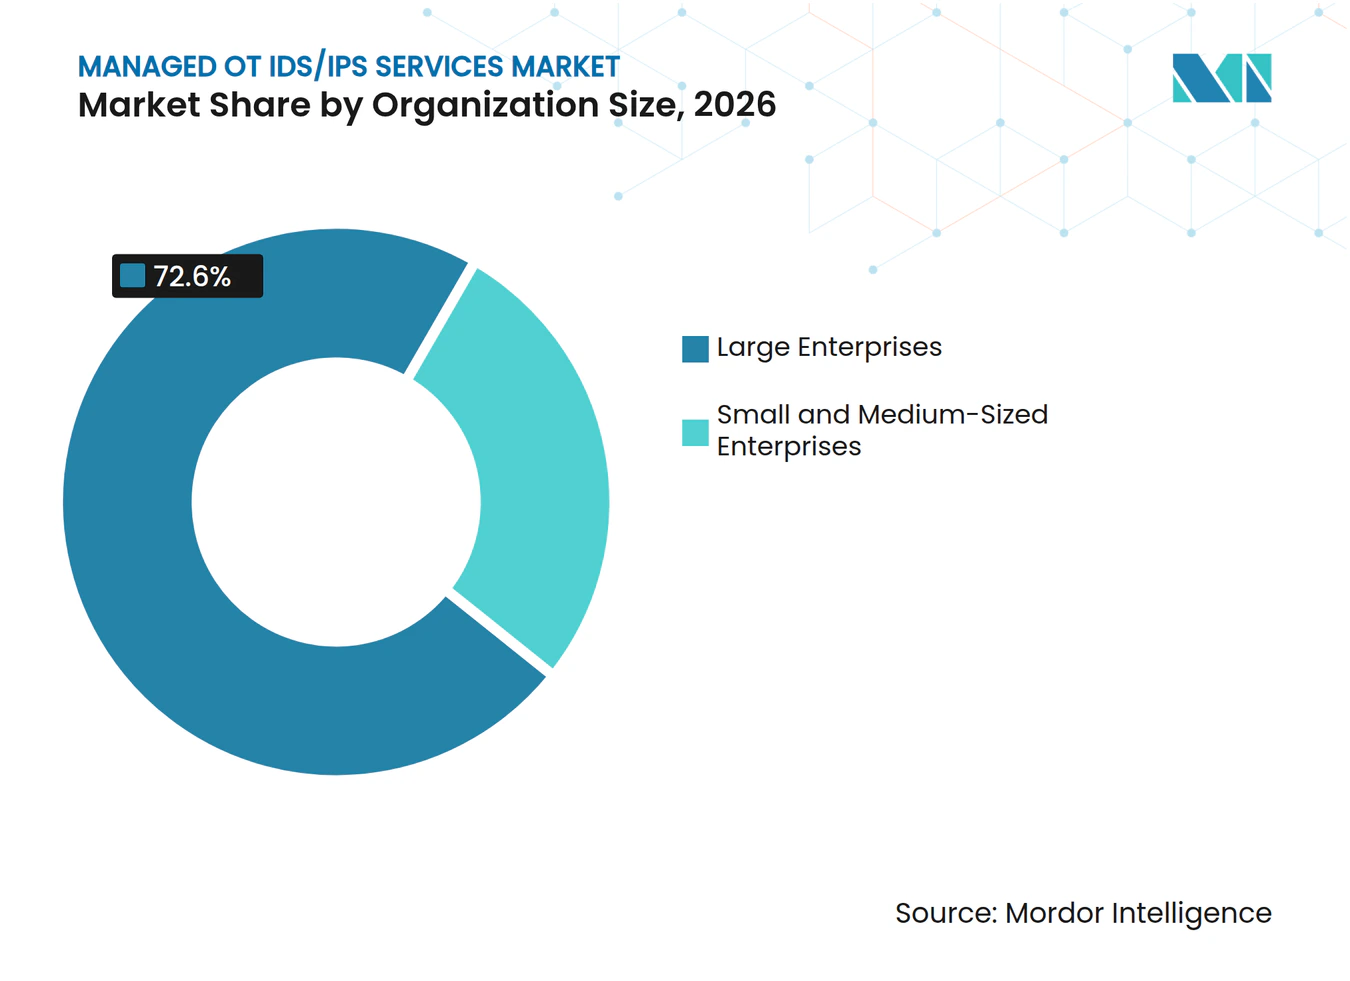
- Por tamaño de organización, las Grandes Empresas representaron el 72,60% de la participación del mercado en 2026, mientras que las Pequeñas y Medianas Empresas se proyecta que se expandan a una CAGR del 17,31% hasta 2032.
- Por vertical industrial, Energía y Servicios Públicos representó el 27,13% de la participación del mercado en 2026, mientras que Farmacéutica, Ciencias de la Vida y Biotecnología se proyecta que se expanda a una CAGR del 16,53% hasta 2032.
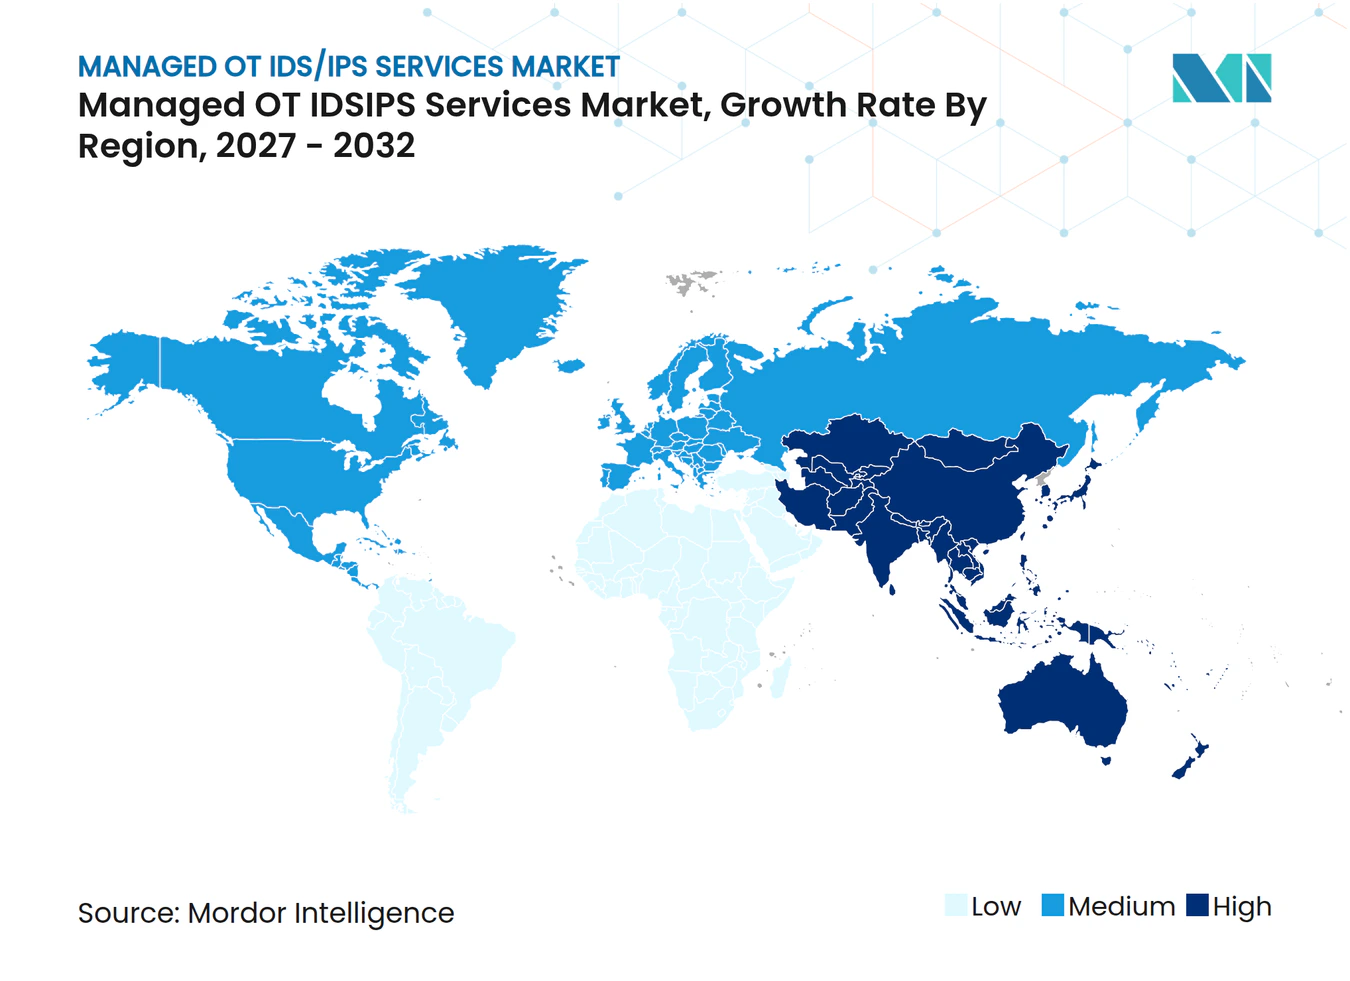
- Por geografía, América del Norte representó el 36,81% de la participación del mercado de servicios gestionados de OT IDS/IPS en 2026, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 17,14% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ataques de Ransomware y Vinculados a Estados contra Infraestructura Crítica | +3.2% | Global | Corto plazo (≤ 2 años) |
| Convergencia TI-OT y Digitalización Industrial | +2.8% | Global | Mediano plazo (2-4 años) |
| Mandatos Regulatorios para el Monitoreo Continuo y la Respuesta a Incidentes | +2.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Ciberseguridad OT | +2.0% | Global | Largo plazo (≥ 4 años) |
| Expansión de Activos Industriales Distribuidos y Remotos | +1.6% | Global | Mediano plazo (2-4 años) |
| Demanda de Cobertura SOC de OT 24/7 Neutral respecto al Proveedor | +1.3% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Ataques de Ransomware y Vinculados a Estados contra Infraestructura Crítica
Los grupos de ransomware que atacan organizaciones industriales aumentaron un 49% interanual en 2025, con 119 grupos que afectaron a 3.300 organizaciones a nivel mundial. El mismo registro describe un cambio desde el posicionamiento en redes hacia el mapeo de bucles de control y la evaluación de condiciones que podrían interrumpir los procesos. El tiempo de permanencia promedio del ransomware en entornos OT alcanzó los 42 días en 2025, en comparación con 5 días para las organizaciones que utilizan un monitoreo OT integral. La CISA, el FBI y socios internacionales instaron a las organizaciones a mitigar las amenazas de grupos hacktivistas pro-Rusia que atacan dispositivos OT expuestos a internet en diciembre de 2025. Estas condiciones favorecen el mercado de servicios gestionados de OT IDS/IPS porque el monitoreo ininterrumpido puede acortar el período entre un compromiso y una respuesta operativa informada.
Convergencia TI-OT y Digitalización Industrial
La integración de los sistemas empresariales con los entornos operativos amplía el número de rutas a través de las cuales un compromiso de TI puede alcanzar las redes de planta. En la encuesta SANS 2025, el 58% de los encuestados identificó los compromisos de TI que se propagan a redes OT como el principal vector de ataque inicial. Un estudio de IEEE Access de 2026 encontró que las pymes a menudo carecen de un método estructurado para mapear los controles de ISO 27001 y NIST SP 800-82 a los niveles individuales del modelo Purdue. Los dispositivos IIoT, las plataformas SCADA conectadas a la nube y los sistemas de mantenimiento predictivo añaden más activos y telemetría para que los equipos internos supervisen. El mercado de servicios gestionados de OT IDS/IPS se beneficia cuando un proveedor puede monitorear el límite TI-OT y el interior OT a través de un servicio coordinado.
Mandatos Regulatorios para el Monitoreo Continuo y la Respuesta a Incidentes
Las expectativas regulatorias han avanzado cada vez más desde la orientación voluntaria hacia obligaciones ejecutables de monitoreo y respuesta a incidentes para la infraestructura crítica. La Orden 907 de la FERC aprobó NERC CIP-015-1 en junio de 2025, exigiendo el monitoreo de seguridad de la red interna dentro del Perímetro de Seguridad Electrónica para las empresas eléctricas aplicables. La Directiva NIS2 exige gestión de riesgos, monitoreo e informes de incidentes en los sectores esenciales de la Unión Europea. La CISA y el Centro Nacional de Ciberseguridad del Reino Unido emitieron orientación conjunta en septiembre de 2025 que instaba a adoptar prácticas OT alineadas con IEC 62443 e ISO/IEC 27001. El mercado de servicios gestionados de OT IDS/IPS puede beneficiarse de estos requisitos porque la prestación del servicio puede combinar recopilación, clasificación e informes en un modelo operativo definido.
Escasez de Especialistas en Ciberseguridad OT
La oferta limitada de personal con experiencia en seguridad OT dificulta el desarrollo de programas internos para muchos operadores industriales. La encuesta SANS 2025 informó que solo el 9% de los profesionales dedica todo su tiempo a la seguridad de ICS u OT. CREST encontró que el 85% de las organizaciones encuestadas creía que la escasez de habilidades limitaba la calidad del servicio, mientras que el 76% identificó al personal especializado como la mayor barrera de entrada al mercado.[1] Los proveedores gestionados pueden distribuir la capacidad especializada, los costos de formación y las herramientas analíticas entre varios compromisos con clientes. Esta estructura de personal apoya el mercado de servicios gestionados de OT IDS/IPS porque brinda a los operadores acceso a experiencia que sería costoso desarrollar y retener internamente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgo de Interrupción Operativa durante la Implementación de Seguridad | -1.4% | Global | Corto plazo (≤ 2 años) |
| Complejidad de Integración de OT Heredado y Propietario | -1.1% | Global | Largo plazo (≥ 4 años) |
| Telemetría OT Limitada y Visibilidad de Activos No Gestionados | -0.8% | Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Fricción Presupuestaria por Compromisos de Servicio Plurianuales | -0.6% | Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgo de Interrupción Operativa durante la Implementación de Seguridad
La inspección y el bloqueo de paquetes en línea pueden interferir con los protocolos deterministas en tiempo real que controlan los procesos físicos. Un control mal configurado en un entorno SCADA puede causar consecuencias de seguridad, regulatorias y de producción más graves que una breve interrupción en una red de TI. Este riesgo mantiene a algunos operadores en posiciones pasivas solo de IDS y retrasa su transición hacia servicios de prevención activa. La instalación de sensores también puede requerir ventanas de mantenimiento planificadas en instalaciones brownfield. El mercado de servicios gestionados de OT IDS/IPS está mejor posicionado donde los proveedores utilizan métodos por fases que comienzan con visibilidad pasiva e introducen controles de prevención solo después de que se hayan establecido las líneas base y los procesos de respuesta.
Complejidad de Integración de OT Heredado y Propietario
Los protocolos de comunicación propietarios pueden crear puntos ciegos de detección cuando una plataforma no puede decodificarlos. Las instalaciones de PLC y DCS heredadas fueron construidas para la fiabilidad en redes aisladas, no para la integración con sensores de seguridad modernos. Una encuesta de 2026 en el Journal of Network and Computer Applications encontró que la integración de ciberseguridad TI-OT debe abordar capas de comunicación distintas en todo el modelo Purdue.[2] El desarrollo de analizadores personalizados y los inventarios de activos manuales añaden tiempo y costo a la incorporación. El mercado de servicios gestionados de OT IDS/IPS enfrenta una implementación más lenta en sitios brownfield de múltiples proveedores, donde los proveedores de servicios deben mantener amplias bibliotecas de protocolos y explicar claramente los límites de cobertura restantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Capacidad de Servicio:
El Monitoreo de IDS de Red Ancla la Base de IngresosEl Monitoreo Gestionado de IDS de Red OT representó el 32,53% de la participación del mercado de servicios gestionados de OT IDS/IPS en 2026. El monitoreo pasivo de red es comúnmente el primer control gestionado que adoptan los operadores industriales porque observa el tráfico sin modificar directamente el proceso. El servicio se basa en decodificadores de protocolos específicos de OT y líneas base de comportamiento que son difíciles de crear y mantener internamente para muchos operadores. Este requisito técnico hace que una relación de externalización establecida sea más difícil de reemplazar una vez que los procesos de detección están ajustados a un sitio. La detección y respuesta, la búsqueda de amenazas y el monitoreo gestionado de vulnerabilidades pueden añadirse a medida que los clientes necesiten un soporte más activo. Las expectativas de cumplimiento bajo NERC CIP-015 y NIS2 también fomentan un avance gradual desde la visibilidad hacia la preparación para la respuesta. La Administración Gestionada de Controles de Seguridad OT reduce la carga de mantener la configuración de sensores y las bibliotecas de reglas en múltiples ubicaciones. Ese trabajo se vuelve importante cuando la desviación de configuración causa alertas duplicadas o debilita la fiabilidad de las reglas de detección. La industria de servicios gestionados de OT IDS/IPS tiene, por tanto, un punto de entrada estable en el monitoreo de red, con expansión posterior hacia capacidades de servicio de mayor valor.
Se proyecta que la Prevención Gestionada de Intrusiones OT y la Aplicación de Políticas se expanda a una CAGR del 16,92% de 2027 a 2032. Los clientes que comienzan con contratos de IDS pueden avanzar hacia la prevención después de que el monitoreo haya establecido una imagen más clara del comportamiento normal de la red. Esta progresión sigue siendo cautelosa porque los operadores deben tener la certeza de que una respuesta automatizada no interrumpirá un proceso crítico. Nozomi Networks introdujo la prevención activa de amenazas en Nozomi Arc en octubre de 2025, incluyendo la cuarentena de endpoints seguros para OT diseñada para evitar interrumpir la producción. El desarrollo muestra cómo las funciones de prevención se están integrando con los endpoints monitoreados en lugar de ofrecerse como una capa tecnológica separada. Los proveedores aún deben demostrar que las políticas de aplicación reflejan los requisitos de seguridad y operación específicos del sitio. El monitoreo pasivo sigue siendo la base de esa demostración porque proporciona los datos necesarios para ajustar las reglas antes de que se activen. A medida que los clientes ganan confianza, los servicios de prevención pueden aumentar la profundidad del contrato sin requerir un reemplazo completo de su arquitectura de monitoreo existente. Esta ruta por etapas apoya una adopción más amplia en el mercado de servicios gestionados de OT IDS/IPS.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Entrega:
El SOC de OT Co-Gestionado Establece la Preferencia Operativa DominanteEl SOC de OT Co-Gestionado representó el 43,29% de la participación del mercado en 2026, convirtiéndose en el modelo de entrega más grande. El modelo combina la experiencia externa en detección y la cobertura 24/7 con los ingenieros internos que comprenden el comportamiento de los equipos y las restricciones de producción. Los equipos internos siguen siendo esenciales durante la escalada de alertas porque una respuesta puede requerir intervención física a nivel del equipo. Un modelo totalmente gestionado puede ser apropiado cuando un operador tiene poca capacidad de seguridad interna o enfrenta un plazo de cumplimiento corto. Sin embargo, los operadores más grandes a menudo retienen la co-gestión para mantener el conocimiento crítico del proceso cerca de la toma de decisiones. Los servicios de retención y especializados abordan la demanda de respuesta a incidentes definida, búsqueda de amenazas y asignaciones de soporte experto. La elección del modelo de entrega refleja la naturaleza sensible a la seguridad de las operaciones OT más que una simple preferencia por la externalización. Los paneles compartidos y los manuales de escalada conjunta pueden reducir los retrasos entre la detección de un proveedor y la decisión de un equipo de planta. Esto hace que la co-gestión sea una preferencia operativa duradera dentro del mercado de servicios gestionados de OT IDS/IPS.
NTT DATA lanzó UnifiedMDR para Seguridad OT en Japón en marzo de 2025 para clientes de energía eléctrica, gas, agua y manufactura.[3] El servicio combina consultoría, implementación de soluciones y operaciones SOC 24/7. Ese enfoque integrado reduce las transferencias entre evaluación, implementación, monitoreo y respuesta. También ilustra cómo un proveedor puede estructurar un servicio en torno al equipo operativo existente del cliente en lugar de reemplazarlo por completo. La industria de servicios gestionados de OT IDS/IPS puede ganar terreno donde los proveedores ofrezcan a los clientes visibilidad clara sobre el estado de los casos, el contexto de los activos y las decisiones de escalada. Un SOC centralizado sin esta colaboración puede tener dificultades para interpretar la importancia operativa de una alerta. Los servicios co-gestionados son particularmente relevantes para entornos distribuidos donde los equipos de ingeniería locales poseen diferentes formas de conocimiento del proceso. El diseño de servicios estandarizado también puede hacer que la co-gestión sea más accesible para empresas más pequeñas con múltiples sitios. El modelo, por tanto, vincula la cobertura técnica con la confianza necesaria para autorizar acciones oportunas.
Por Modo de Implementación:
La Arquitectura Híbrida Captura el Punto Medio OperativoEl Híbrido representó el 51,49% de la participación del mercado en 2026 y se proyecta que se expanda a una CAGR del 16,22% hasta 2032. Esta arquitectura equilibra los requisitos de aislamiento de los activos críticos para la seguridad con la escala que ofrece el análisis en la nube. Las implementaciones exclusivamente en instalaciones preservan la separación local, pero pueden generar requisitos de infraestructura crecientes en operaciones de múltiples sitios. Los enfoques exclusivamente en la nube pueden simplificar la gestión, pero pueden requerir que la telemetría abandone el entorno operativo. Algunos entornos de energía y defensa restringen esa transferencia de datos o requieren una justificación adicional. Los diseños híbridos procesan los datos de paquetes sin procesar localmente y reenvían información enriquecida y desidentificada para el análisis centralizado. Este enfoque preserva un límite de seguridad local al tiempo que permite a un equipo de servicio comparar patrones entre ubicaciones. También ofrece a los proveedores una ruta viable para apoyar el monitoreo remoto sin requerir una migración completa a la nube. El mercado de servicios gestionados de OT IDS/IPS se beneficia porque un diseño híbrido aborda una preocupación operativa central sin eliminar la escala analítica.
Las plataformas de seguridad OT nativas de la nube, incluidas Nozomi Vantage y Claroty xDome, están diseñadas para admitir la descarga selectiva de telemetría en lugar de una transferencia completa de datos de planta. La colaboración de Claroty con Google Security Operations en agosto de 2025 conectó sus capacidades xDome y de Detección Continua de Amenazas con una plataforma de operaciones de seguridad nativa de la nube.[4] La integración puede ayudar a los clientes a correlacionar eventos de TI y OT a través de un flujo de trabajo unificado. Las implementaciones basadas en la nube son más viables en manufactura de alimentos, bienes de consumo y logística cuando las preocupaciones sobre la soberanía de los datos son menos restrictivas. También pueden reducir la carga de mantenimiento local para organizaciones con personal técnico limitado. La entrega híbrida sigue siendo más adecuada donde los datos de paquetes sin procesar deben permanecer dentro de las instalaciones. La elección operativa está, por tanto, impulsada por la criticidad de los activos, las obligaciones regulatorias y la sensibilidad de la telemetría. Los proveedores que ofrecen tanto recopilación local como análisis centralizado pueden atender una gama más amplia de requisitos de implementación. Esta flexibilidad apoya la competencia en el mercado de servicios gestionados de OT IDS/IPS.
Por Tamaño de Organización:
Las Pymes Trazan la Ruta de Crecimiento más RápidaLas Grandes Empresas representaron el 72,60% del mercado en 2026. Su liderazgo refleja bases de activos más densas, mayor exposición regulatoria y presupuestos de ciberseguridad más grandes que los operadores más pequeños. Estas organizaciones a menudo operan muchas plantas, subestaciones o sitios de campo que necesitan un monitoreo coordinado centralmente. Su necesidad de cobertura consistente respalda contratos de servicios gestionados de considerable envergadura. Las pymes tienen un punto de partida diferente porque pueden tener recursos internos limitados dedicados a la seguridad OT. La encuesta SANS encontró que solo el 9% de los profesionales de seguridad de ICS y OT dedica todo su tiempo a la seguridad OT. Esta limitación de personal puede dificultar el mantenimiento de una cobertura continua sin apoyo externo. La demanda de las grandes empresas proporciona la escala de ingresos actual, pero no elimina la importancia de los operadores más pequeños como base de clientes futura. Se requieren diferentes modelos de incorporación, precios y soporte en el mercado de servicios gestionados de OT IDS/IPS.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 17,31% de 2027 a 2032. Los requisitos de ciberseguridad de la cadena de suministro de los fabricantes de nivel 1 pueden extender las expectativas de cumplimiento a contratistas más pequeños sin proporcionar un aumento equivalente en presupuesto o personal. El estudio de IEEE Access de 2026 identificó brechas en la aplicación de controles de TI establecidos a entornos OT de pymes. Esto crea espacio para servicios que combinen orientación, visibilidad de activos y monitoreo continuo. La gestión de sensores multiinquilino puede ayudar a los proveedores a atender sitios más pequeños sin que cada implementación resulte prohibitivamente costosa. La incorporación estandarizada para plataformas ICS comunes también puede reducir el tiempo antes de que un cliente reciba un monitoreo útil. Los términos del contrato deben adaptarse a los ciclos presupuestarios de las pymes y proporcionar un resultado de servicio claro. Estas medidas pueden reducir el costo y la complejidad que de otro modo retrasan la adopción. El tamaño del mercado de servicios gestionados de OT IDS/IPS para las pymes puede expandirse a medida que los proveedores alineen el diseño del servicio con estas restricciones.

Por Vertical Industrial:
Energía Lidera, Ciencias de la Vida AceleraEnergía y Servicios Públicos representó el 27,13% del mercado en 2026. El sector combina altas consecuencias de interrupción con amplias obligaciones regulatorias y activos dispersos en grandes áreas. Las plantas de generación, subestaciones, nodos de control de tuberías y equipos de campo requieren un monitoreo que puede ser difícil de cubrir para un solo equipo interno. Las amenazas vinculadas a estados también mantienen la ciberseguridad operativa cerca de la atención ejecutiva y regulatoria. El petróleo y el gas, los productos químicos y la manufactura de procesos, y el gobierno y la defensa enfrentan preocupaciones similares donde una intrusión exitosa puede afectar la producción, la seguridad o los servicios públicos. Esas condiciones respaldan los contratos de IDS e IPS gestionados incluso cuando el precio del servicio es alto. Los clientes de energía también necesitan proveedores que comprendan tanto las salas de control centralizadas como los activos remotos. Este requisito favorece los servicios que pueden mantener una visibilidad consistente en diversas ubicaciones industriales. La industria de servicios gestionados de OT IDS/IPS sigue estrechamente vinculada a las necesidades de cumplimiento y resiliencia del sector.
Se proyecta que Farmacéutica, Ciencias de la Vida y Biotecnología se expanda a una CAGR del 16,53% de 2027 a 2032. Las obligaciones de integridad de datos de la FDA bajo 21 CFR Parte 11 pueden extender los requisitos de monitoreo desde los sistemas de producción hasta los entornos de investigación automatizados y de laboratorio. Esto crea un caso de cumplimiento para la visibilidad continua que es distinto de la justificación tradicional de infraestructura crítica. Claroty informó divulgaciones récord de vulnerabilidades OT en 2025, lo que aumenta la carga de trabajo de los equipos responsables de los sistemas de manufactura conectados. Los servicios gestionados pueden ayudar a priorizar los avisos relevantes y conectarlos con los activos y procesos afectados. El transporte y la logística es otra área en desarrollo a medida que los puertos inteligentes, los aeropuertos y los sistemas ferroviarios añaden infraestructura operativa conectada. Estos entornos necesitan enfoques de monitoreo que acomoden los requisitos de disponibilidad y muchas ubicaciones físicas. La expansión vertical industrial amplía la base de clientes más allá de los sectores que históricamente lideraron el gasto en seguridad OT. Esta diversidad crea más caminos para que el mercado de servicios gestionados de OT IDS/IPS se desarrolle.
Análisis Geográfico
Mercado de Servicios Gestionados de IDS/IPS para OT en América del Norte
América del Norte concentró el 36,81% del mercado en 2026. Estados Unidos cuenta con una alta concentración de infraestructura crítica regulada, y la Orden 907 de la FERC aprobó la NERC CIP-015-1 en junio de 2025, creando una obligación de monitoreo interno para las empresas eléctricas aplicables. Canadá incrementa la demanda a través de su red eléctrica interconectada y las protecciones asociadas. México se encuentra en una etapa más temprana, con una adopción centrada en instalaciones de petróleo y gas y manufactura automotriz que siguen estándares de ciberseguridad multinacionales. El marco de cumplimiento normativo de la región y los mayores presupuestos de seguridad gestionada sostienen la demanda de servicios especializados en el mercado de Servicios Gestionados de IDS/IPS para OT.
Mercado de Servicios Gestionados de IDS/IPS para OT en Europa y América del Sur
Europa cuenta con un entorno de cumplimiento normativo complejo, ya que NIS2 establece requisitos de seguridad, monitoreo e informes en todos los sectores esenciales. La base industrial automotriz, química e ingeniería mecánica de Alemania genera una demanda concentrada, mientras que el Reino Unido, Francia e Italia también constituyen mercados importantes. Las directrices de CISA y del NCSC del Reino Unido exigen prácticas de OT alineadas con IEC 62443 e ISO/IEC 27001, reforzando la prestación de servicios basada en estándares. Este contexto otorga al mercado de Servicios Gestionados de IDS/IPS para OT una base regulatoria para su adopción en Europa y América del Sur, donde la demanda se concentra en el sector de petróleo y gas de Brasil y en los operadores de energía y servicios públicos de Argentina.
Mercado de Servicios Gestionados de IDS/IPS para OT en APAC y MEA
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,14% entre 2027 y 2032. La digitalización industrial y los requisitos nacionales de ciberseguridad en China, India, Japón, Corea del Sur y Singapur están incrementando la necesidad de monitoreo de OT. El Ministerio de Economía, Comercio e Industria de Japón emitió directrices de seguridad para OT destinadas a fábricas de semiconductores en 2025, vinculando las expectativas de seguridad de las plantas con prácticas internacionales reconocidas. Oriente Medio se está desarrollando rápidamente, en particular en Arabia Saudita y los Emiratos Árabes Unidos, donde los programas nacionales establecen estándares de ciberseguridad para la infraestructura crítica. África se encuentra en una etapa más temprana fuera de Sudáfrica y Nigeria, aunque los operadores de minería, energía y servicios públicos están comenzando a formalizar necesidades que respaldan el mercado de Servicios Gestionados de IDS/IPS para OT.
Panorama Competitivo
Concentración del Mercado
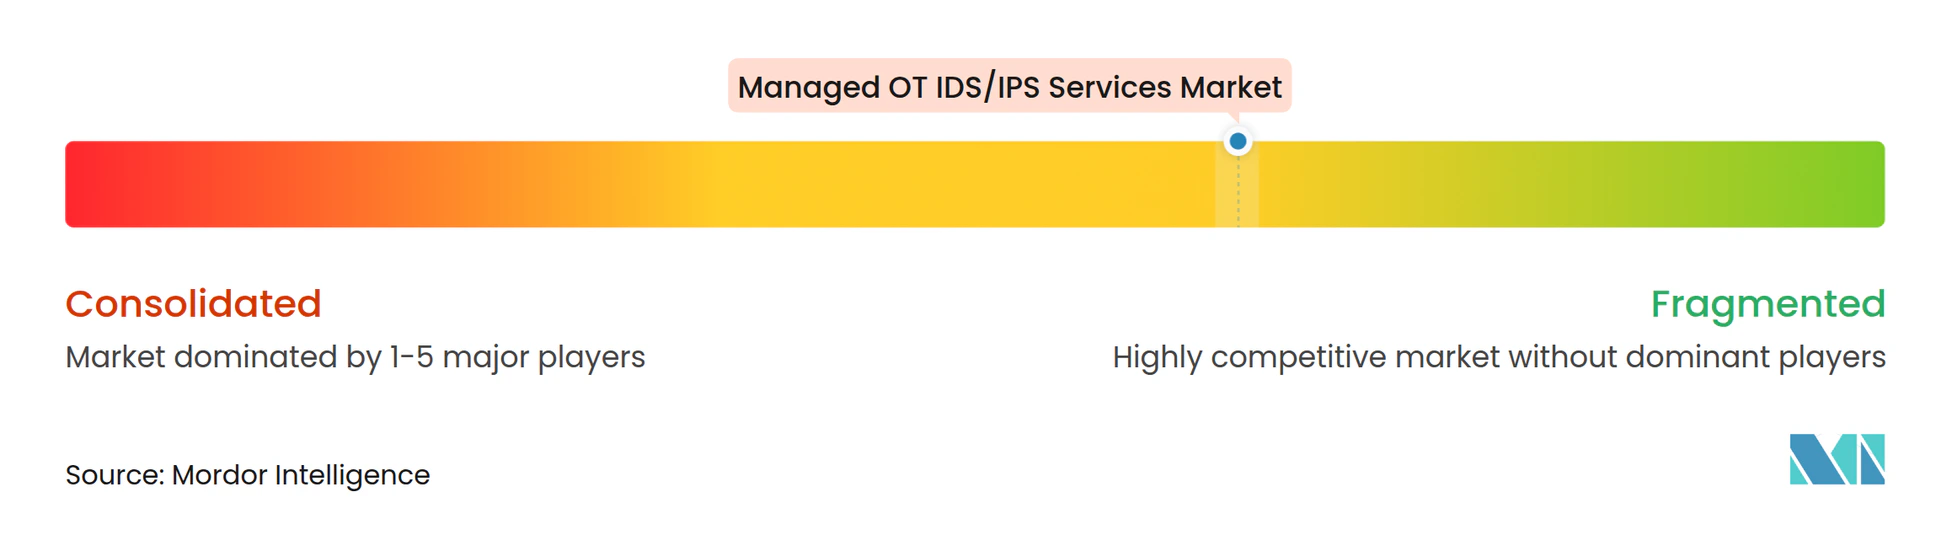
El mercado de servicios gestionados de OT IDS/IPS está moderadamente fragmentado entre especialistas en seguridad centrados en OT, proveedores globales de seguridad gestionada, integradores de sistemas y empresas de automatización industrial. Los proveedores nativos de OT compiten a través de inteligencia de amenazas, conocimiento de protocolos industriales y flujos de trabajo SOC personalizados, mientras que los proveedores más grandes aportan escala y relaciones establecidas en seguridad de TI. Los proveedores de automatización pueden combinar servicios de ciberseguridad con ingeniería, sistemas de control y soporte del ciclo de vida. Esta combinación deja espacio para servicios co-gestionados diferenciados, especialmente para pymes de múltiples sitios con presupuestos anuales de ciberseguridad inferiores a 500.000 USD. La alineación con IEC 62443 y la capacidad de trabajar de forma segura con los equipos internos de planta son consideraciones importantes de adquisición dentro del mercado de servicios gestionados de OT IDS/IPS.
Accenture celebró acuerdos en junio de 2026 para adquirir una participación mayoritaria en Dragos, junto con runZero y NetRise, a un valor empresarial combinado de 4,175 mil millones de USD. Las transacciones combinan inteligencia de amenazas OT, evaluación de exposición y capacidades de seguridad de dispositivos a nivel de firmware. Honeywell amplió su Suite de Ciberseguridad OT en junio de 2026 con un servicio gestionado de SOC de Seguridad OT neutral respecto al proveedor disponible 24/7 y una capacidad de Defensa Proactiva Cibernética impulsada por inteligencia artificial. Nozomi Networks también introdujo una capacidad de respuesta automatizada de endpoints OT en octubre de 2025 que incluía modos de detección, cuarentena y eliminación. Estas acciones muestran que la integración de plataformas y la respuesta automatizada son prioridades competitivas centrales.
Líderes de la Industria de Servicios Gestionados de OT IDS/IPS
-
Accenture plc
-
ABB Ltd.
-
Atos SE
-
Capgemini SE
-
Honeywell International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de IDS/IPS para OT Empresas cubiertas en este informe
- Accenture plc
- ABB Ltd.
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Claroty Ltd.
- Deloitte Touche Tohmatsu Limited
- Dragos, Inc.
- Honeywell International Inc.
- IBM Corporation
- Kyndryl, Inc.
- NTT DATA Group Corporation
- Nozomi Networks Inc.
- Orange Cyberdefense International
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Tenable Holdings, Inc.
- TXOne Networks Inc.
- Wipro Limited
- Yokogawa Electric Corporation
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Microsoft Corporation
- Armis, Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de IDS/IPS para OT
- Junio de 2026: Accenture plc celebró acuerdos para adquirir una participación mayoritaria en Dragos, Inc. y el 100% de runZero y NetRise a un valor empresarial combinado de 4,175 mil millones de USD, sujeto a aprobaciones regulatorias. La transacción combina la plataforma de inteligencia de amenazas OT y detección de Dragos con capacidades de evaluación de exposición y seguridad de dispositivos a nivel de firmware, estableciendo la oferta de seguridad OT más completa vinculada a un integrador de sistemas global.
- Junio de 2026: Honeywell International Inc. amplió su Suite de Ciberseguridad OT con 5 capacidades, incluido un servicio gestionado de Centro de Operaciones de Seguridad OT neutral respecto al proveedor disponible 24/7 y una solución de monitoreo de Defensa Proactiva Cibernética impulsada por inteligencia artificial. La expansión extiende directamente el mercado direccionable de servicios gestionados de Honeywell en manufactura, energía e infraestructura crítica.
- Octubre de 2025: Nozomi Networks Inc. anunció la primera capacidad de respuesta automatizada de amenazas de la industria para endpoints OT dentro de Nozomi Arc, introduciendo modos de detección, cuarentena y eliminación para la prevención activa de amenazas sin interrumpir la producción. El anuncio desplaza el límite del servicio desde el IDS gestionado pasivo hacia el IPS gestionado activo dentro de una sola plataforma.
- Septiembre de 2026: Dragos, Inc. lanzó Dragos Platform 3.0, introduciendo un Centro de Información que consolida alertas de vulnerabilidades y amenazas basadas en riesgos en una vista priorizada, análisis de vulnerabilidades mejorado con inteligencia artificial y flujos de trabajo de respuesta optimizados diseñados para acelerar los compromisos de defensa OT gestionada.
Alcance del Informe Global del Mercado de Servicios Gestionados de OT IDS/IPS
Los servicios gestionados de OT IDS/IPS (Sistemas de Detección y Prevención de Intrusiones en Tecnología Operativa) son soluciones de ciberseguridad industrial externalizadas en las que un proveedor tercero especializado asume la responsabilidad operativa 24/7 de monitorear, detectar y mitigar las ciberamenazas en la infraestructura física de una organización, los sistemas de control industrial (ICS) y las redes de control de supervisión y adquisición de datos (SCADA).
El Informe del Mercado de Servicios Gestionados de OT IDS/IPS está segmentado por Capacidad de Servicio (Monitoreo Gestionado de IDS de Red OT, Prevención Gestionada de Intrusiones OT y Aplicación de Políticas, Detección y Respuesta OT Gestionada, Búsqueda de Amenazas OT y Monitoreo Gestionado de Vulnerabilidades, y Administración Gestionada de Controles de Seguridad OT), Modelo de Entrega (SOC de OT Totalmente Gestionado, SOC de OT Co-Gestionado, y Servicios OT de Retención y Especializados), Modo de Implementación (En Instalaciones, Basado en la Nube e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical Industrial (Energía y Servicios Públicos, Petróleo y Gas, Productos Químicos y Manufactura de Procesos, Farmacéutica, Ciencias de la Vida y Biotecnología, Transporte y Logística, Gobierno y Defensa, y Otros Verticales Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Monitoreo Gestionado de IDS de Red OT |
| Prevención Gestionada de Intrusiones OT y Aplicación de Políticas |
| Detección y Respuesta OT Gestionada |
| Búsqueda de Amenazas OT y Monitoreo Gestionado de Vulnerabilidades |
| Administración Gestionada de Controles de Seguridad OT |
| SOC de OT Totalmente Gestionado |
| SOC de OT Co-Gestionado |
| Servicios OT de Retención y Especializados |
| En Instalaciones |
| Basado en la Nube |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Energía y Servicios Públicos |
| Petróleo y Gas |
| Productos Químicos y Manufactura de Procesos |
| Farmacéutica, Ciencias de la Vida y Biotecnología |
| Transporte y Logística |
| Gobierno y Defensa |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Capacidad de Servicio | Monitoreo Gestionado de IDS de Red OT | |
| Prevención Gestionada de Intrusiones OT y Aplicación de Políticas | ||
| Detección y Respuesta OT Gestionada | ||
| Búsqueda de Amenazas OT y Monitoreo Gestionado de Vulnerabilidades | ||
| Administración Gestionada de Controles de Seguridad OT | ||
| Por Modelo de Entrega | SOC de OT Totalmente Gestionado | |
| SOC de OT Co-Gestionado | ||
| Servicios OT de Retención y Especializados | ||
| Por Modo de Implementación | En Instalaciones | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical Industrial | Energía y Servicios Públicos | |
| Petróleo y Gas | ||
| Productos Químicos y Manufactura de Procesos | ||
| Farmacéutica, Ciencias de la Vida y Biotecnología | ||
| Transporte y Logística | ||
| Gobierno y Defensa | ||
| Otros Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de OT IDS/IPS?
Se proyecta que el mercado de servicios gestionados de OT IDS/IPS alcance 4,04 mil millones de USD en 2027 y 8,07 mil millones de USD en 2032, a una CAGR del 14,84%.
¿Por qué los operadores industriales están adoptando servicios de seguridad OT gestionados?
El ransomware, los activos industriales conectados, las obligaciones de monitoreo y la escasez de especialistas están aumentando la necesidad de soporte externo continuo.
¿Qué capacidad de servicio lidera los servicios gestionados de OT IDS/IPS?
El Monitoreo Gestionado de IDS de Red OT lideró con una participación del 32,53% en 2026 porque el monitoreo pasivo es a menudo el primer control adoptado en entornos operativos.
¿Por qué es importante la implementación híbrida para la seguridad OT?
La implementación híbrida representó el 51,49% de la participación en 2026 porque admite el manejo local de datos al tiempo que permite el análisis centralizado y el monitoreo gestionado.
¿Qué grupo de clientes tiene la expansión proyectada más sólida?
Se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 17,31% hasta 2032 a medida que los requisitos de la cadena de suministro alcanzan a los operadores industriales más pequeños.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,14% hasta 2032 a medida que avanzan la digitalización industrial y los requisitos de seguridad nacional.