
Tamaño y Participación del Mercado de Servicios Gestionados de IDS/IPS en la Nube
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
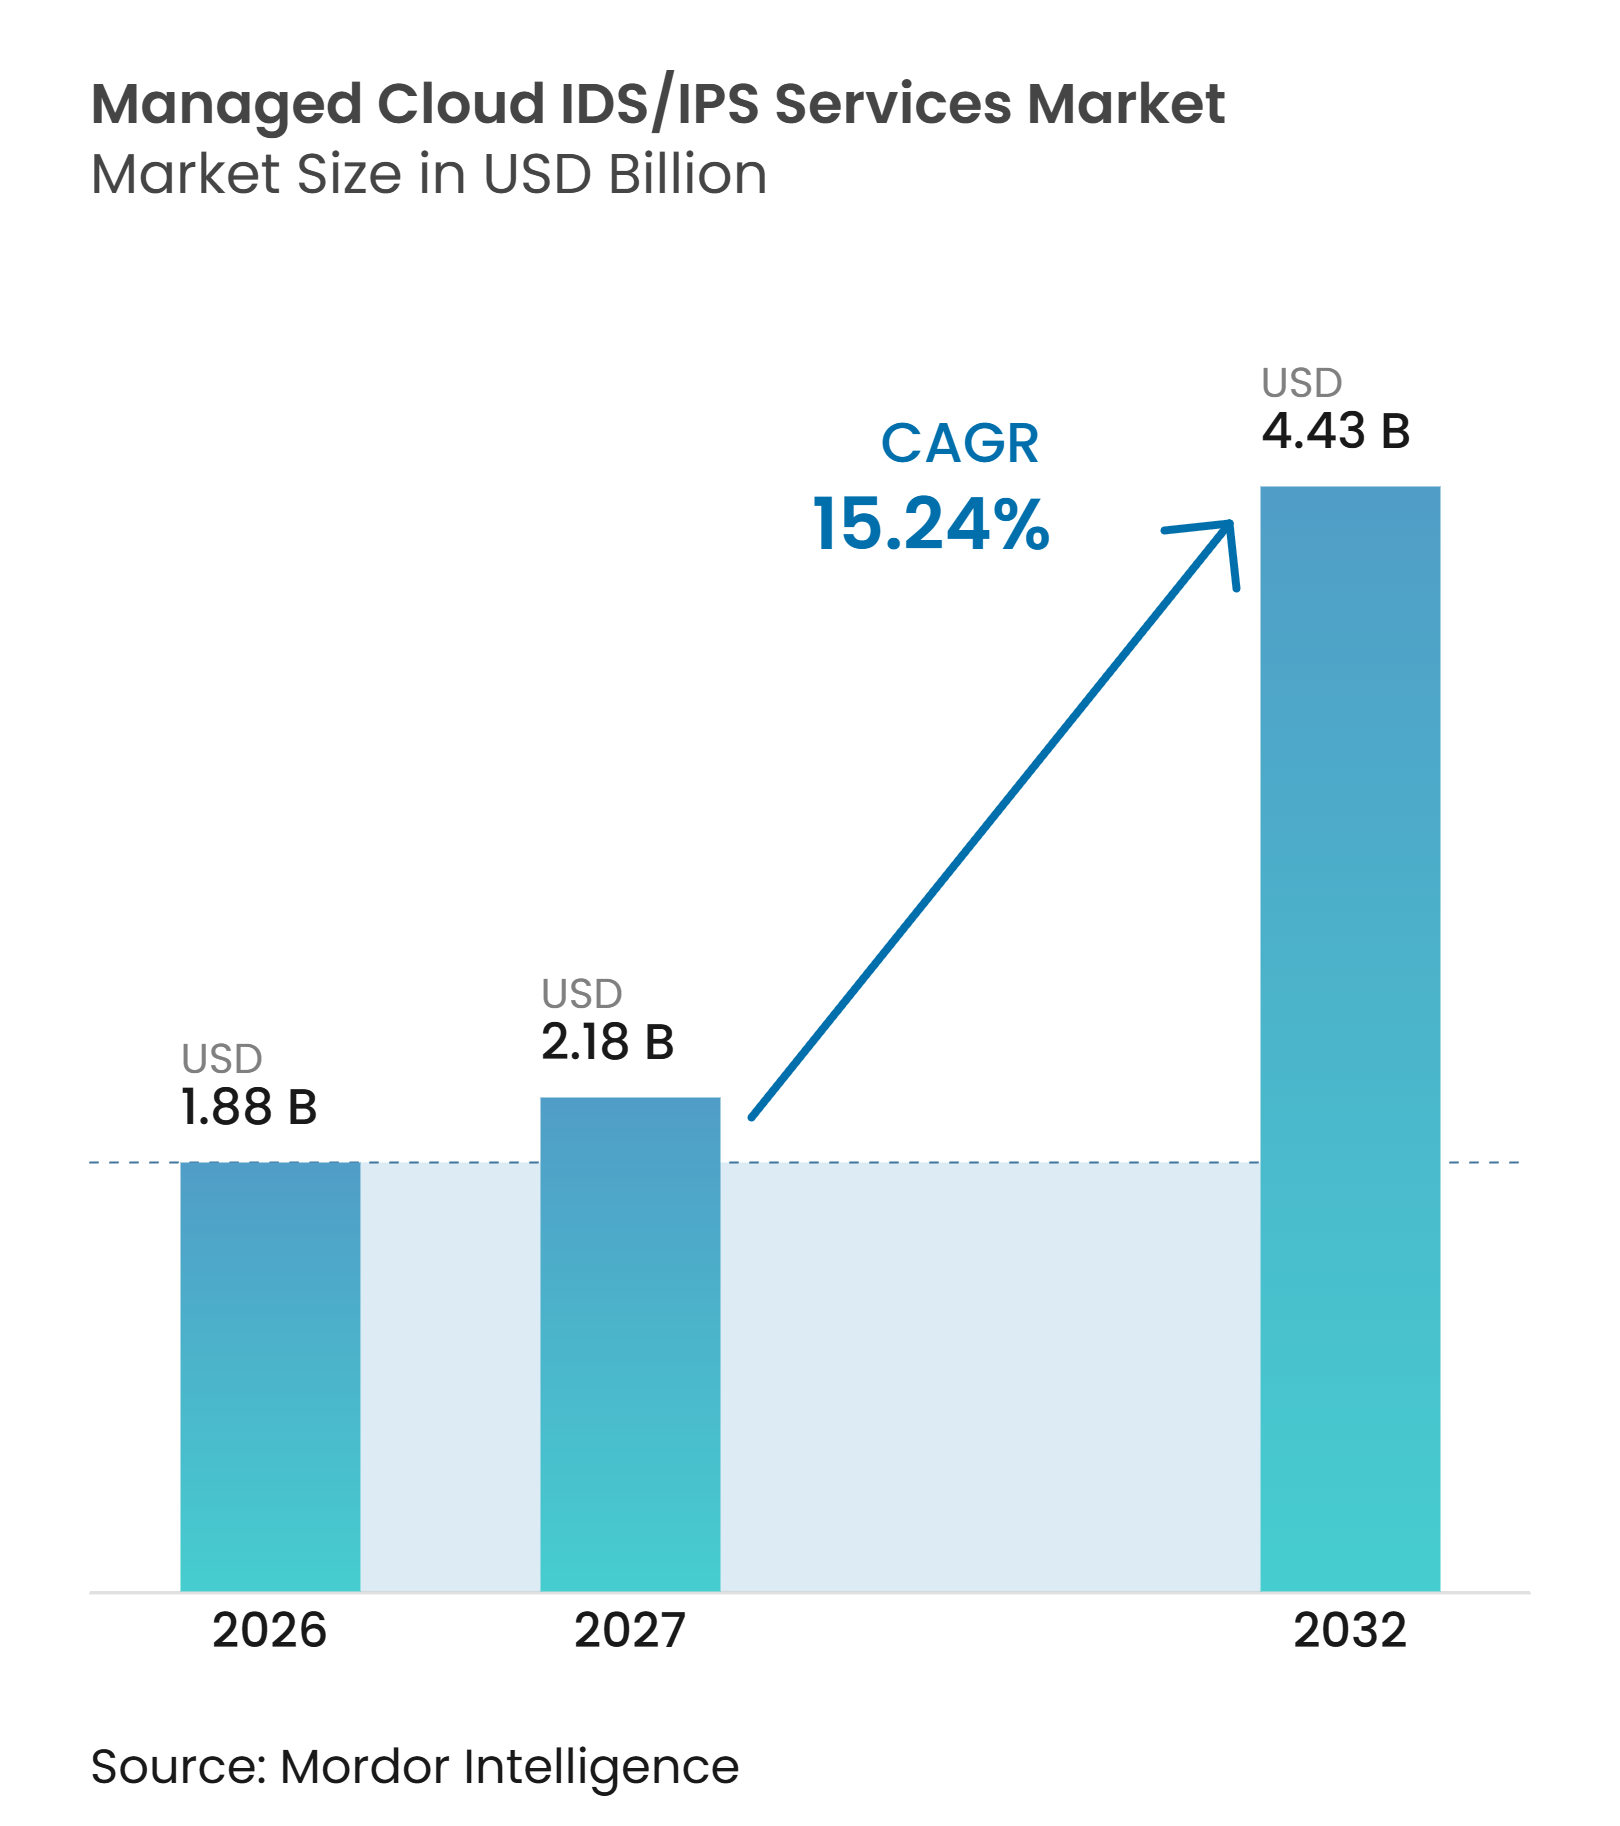
| Tamaño del Mercado (2027) | 2.18 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.43 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.24 % |
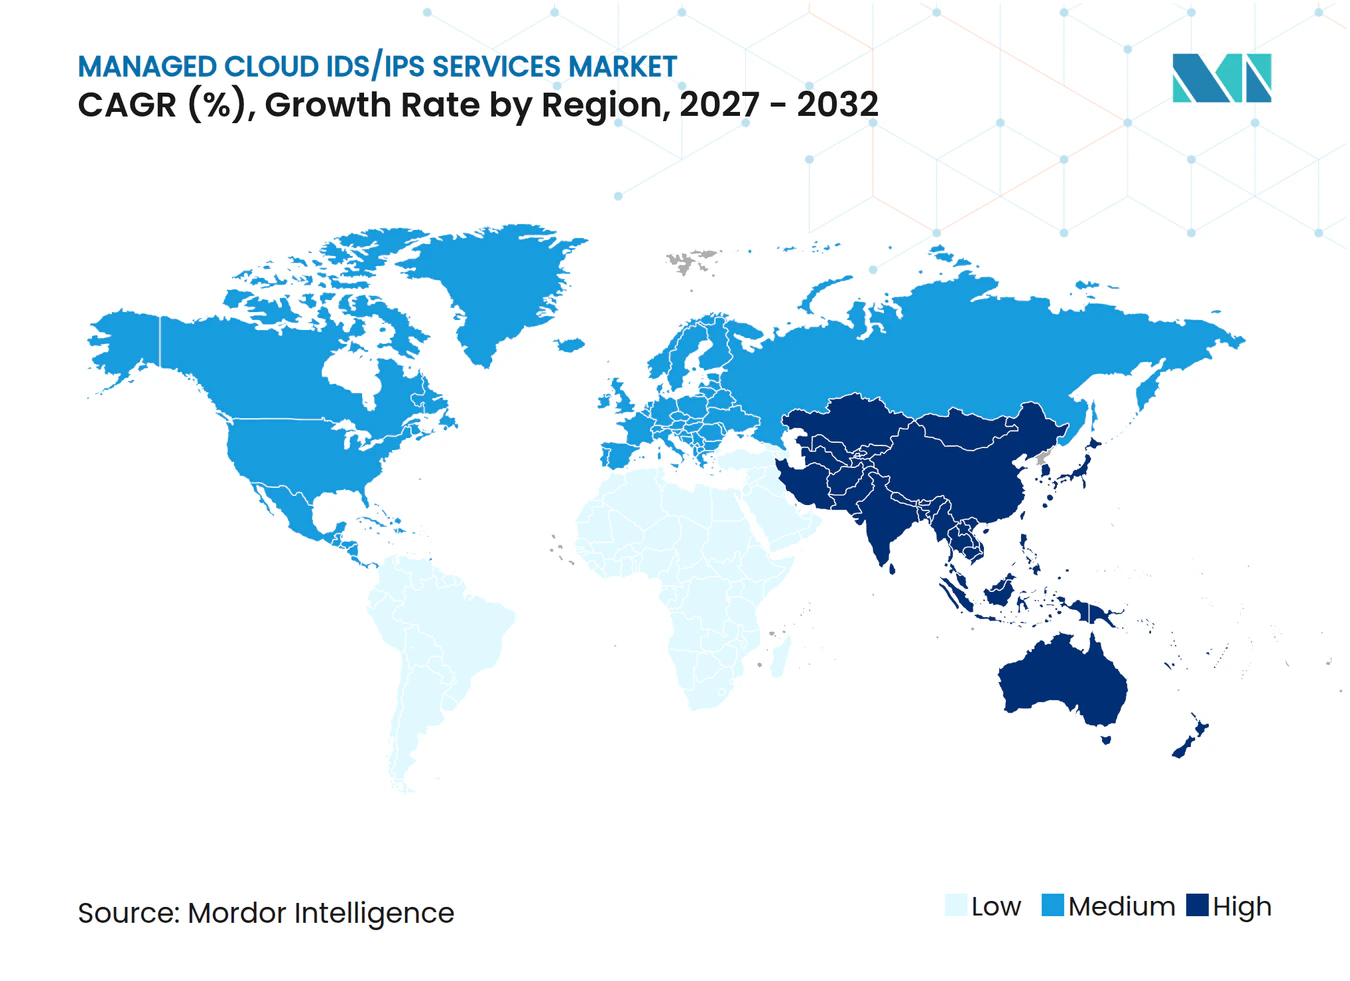
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de IDS/IPS en la Nube por Mordor Intelligence
El tamaño del mercado de servicios gestionados de IDS/IPS basados en la nube fue valorado en 1,88 mil millones de USD en 2026 y se proyecta que alcance los 4,43 mil millones de USD en 2032, registrando una CAGR del 15,24% entre 2027 y 2032. La demanda se orienta hacia controles gestionados de forma continua que puedan cubrir cargas de trabajo en la nube, interfaces y actividad de red. El uso de múltiples nubes está ampliando el número de sistemas que los equipos de seguridad deben monitorear. Los requisitos de cumplimiento normativo también están haciendo que la detección oportuna y la notificación de incidentes sean más importantes para los compradores regulados. Los proveedores que combinan el manejo local de datos con el análisis basado en la nube pueden abordar una preocupación clave de los compradores. El mercado de servicios gestionados de IDS/IPS basados en la nube está, por tanto, moldeado por la cobertura operativa, la preparación regulatoria y la capacidad de gestionar el tráfico cifrado sin debilitar las salvaguardas de privacidad ni aumentar la carga de trabajo para los equipos de seguridad de los clientes.
Conclusiones Clave del Informe
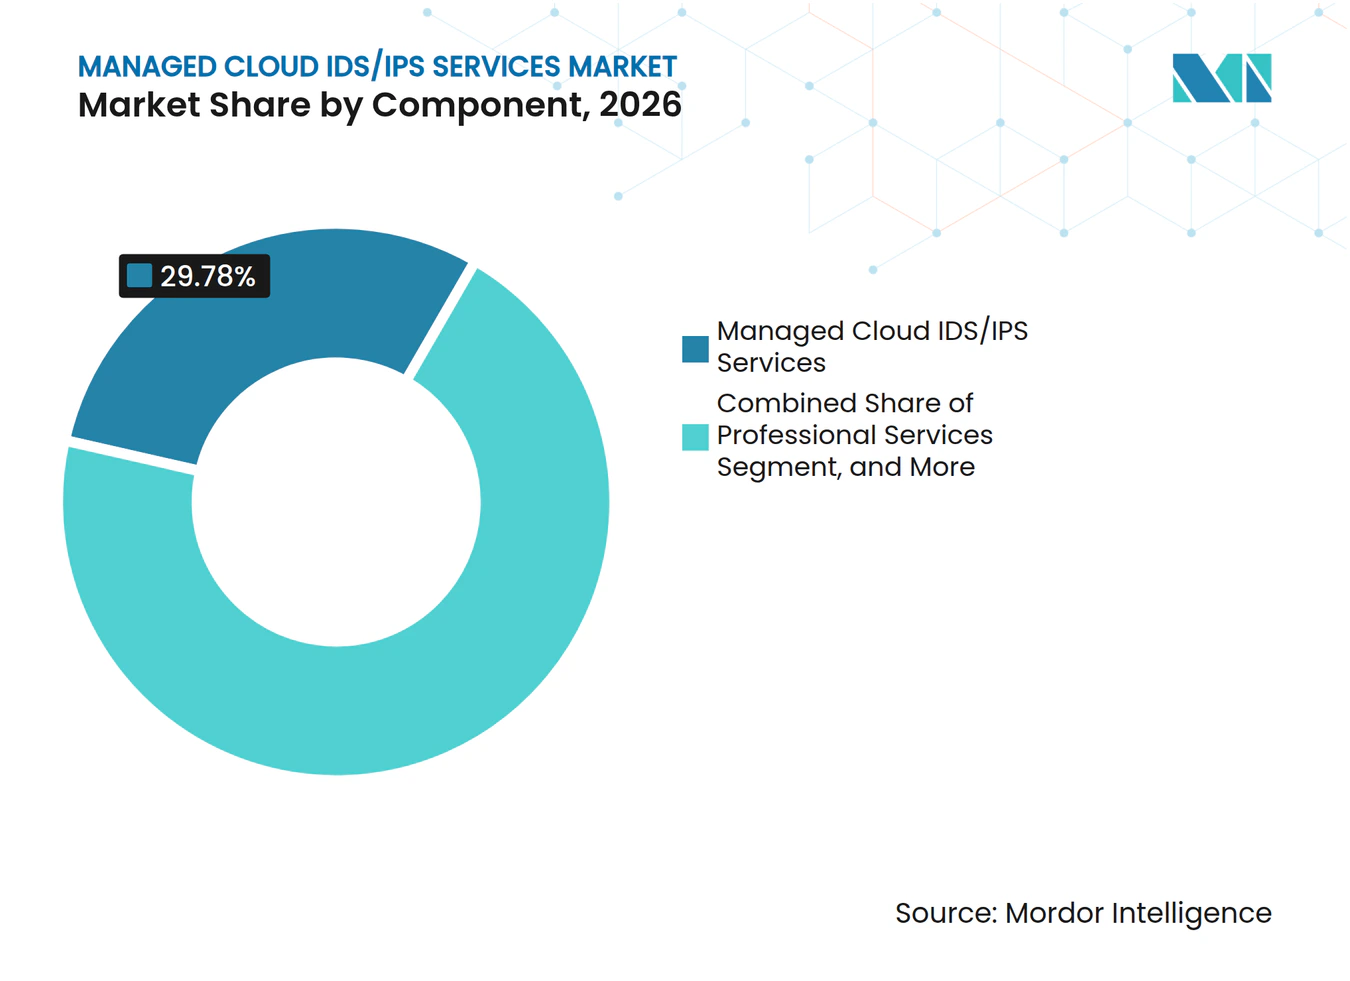
- Por componente, los Servicios Gestionados de IDS/IPS en la Nube representaron el 29,78% de los ingresos en 2026 en el Mercado de Servicios Gestionados de IDS/IPS en la Nube, mientras que los Servicios Profesionales se proyecta que se expandan a una CAGR del 17,84% hasta 2032.
- Por modo de implementación, la Nube Pública representó el 36,12% de los ingresos en 2026, mientras que la Nube Híbrida se proyecta que se expanda a una CAGR del 17,66% hasta 2032.
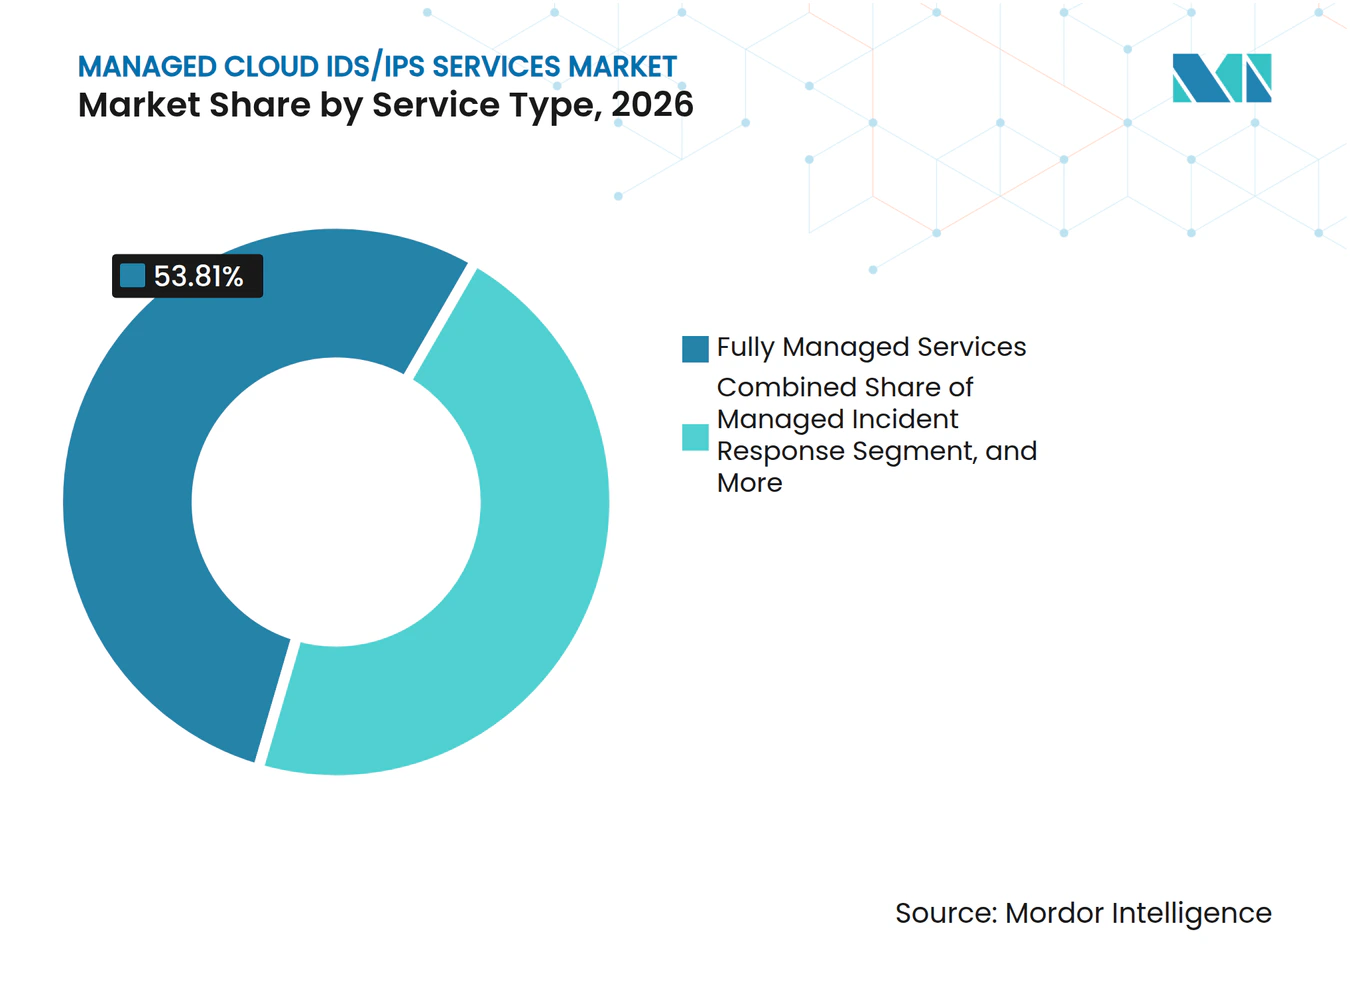
- Por tipo de servicio, los Servicios Totalmente Gestionados representaron el 53,81% de los ingresos en 2026, mientras que los Complementos de Detección y Respuesta Gestionadas se proyecta que se expandan a una CAGR del 17,79% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 66,33% de los ingresos en 2026, mientras que las Pequeñas y Medianas Empresas se proyecta que se expandan a una CAGR del 17,58% hasta 2032 en el Mercado de Servicios Gestionados de IDS/IPS en la Nube.
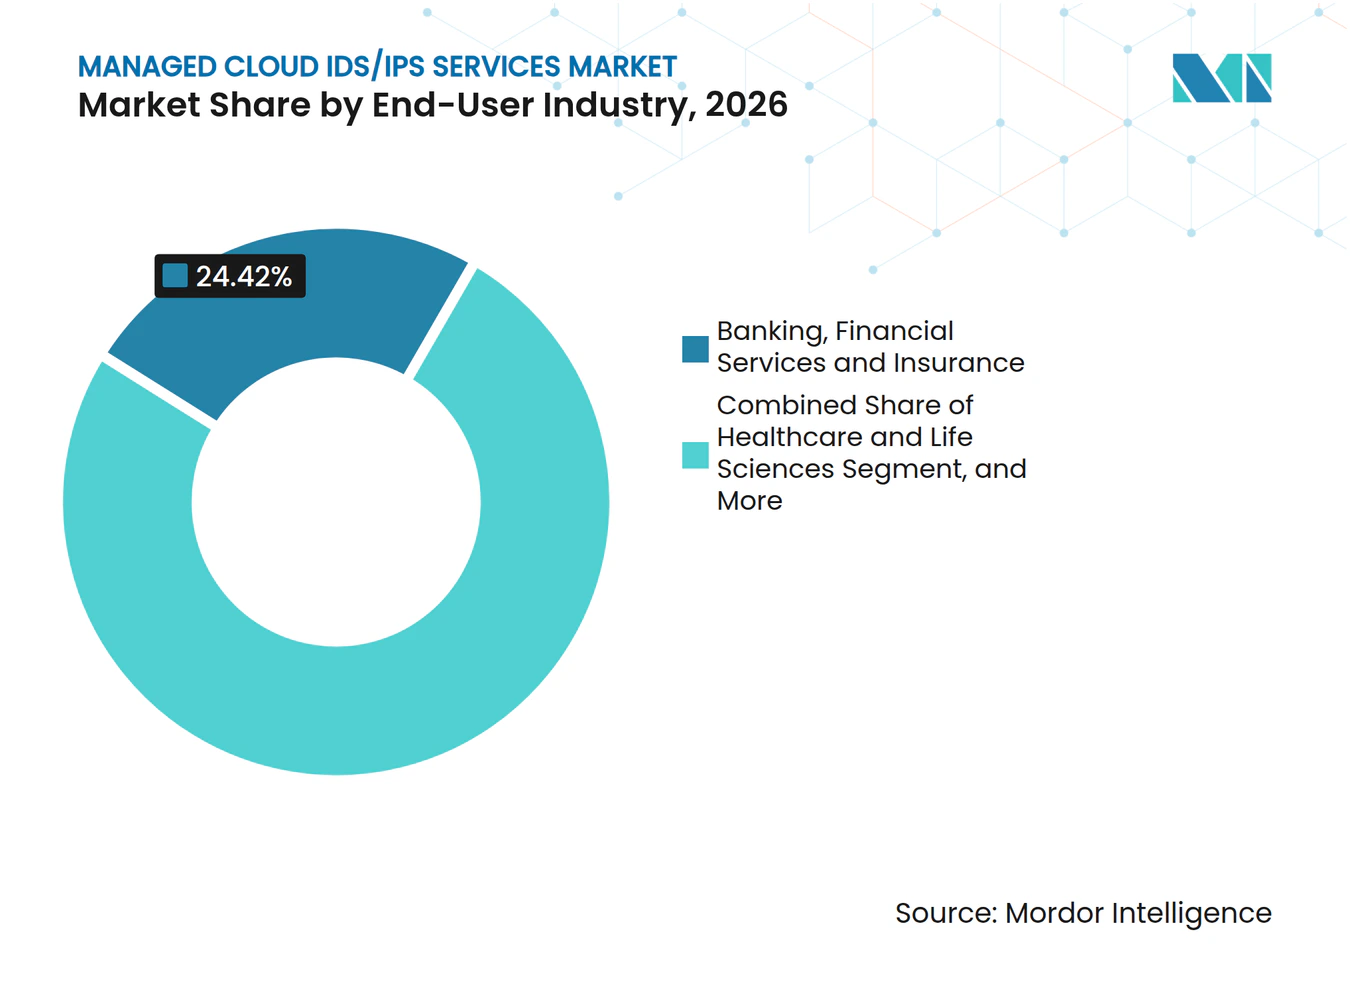
- Por industria de usuario final, la Banca, Servicios Financieros y Seguros representaron el 24,42% de los ingresos en 2026, mientras que la Salud y Ciencias de la Vida se proyecta que se expanda a una CAGR del 17,98% hasta 2032.
- Por geografía, América del Norte representó el 39,88% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 17,13% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la Superficie de Ataque en Múltiples Nubes | +3.80% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Automatización de SOC Liderada por IA y Adopción de XDR | +3.20% | Global, adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Cumplimiento Normativo por Diseño para la Detección Continua | +2.90% | América del Norte y la UE como núcleo, con expansión hacia Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Escasez de Talento en Ciberseguridad que Impulsa el Monitoreo Co-Gestionado | +2.50% | Global | Corto plazo (≤ 2 años) |
| Tráfico Cifrado por Defecto que Genera Demanda de Inspección Nativa en la Nube | +1.60% | Global, concentrado en economías con alta densidad empresarial | Mediano plazo (2-4 años) |
| Visibilidad Este-Oeste Centrada en la Identidad para Cargas de Trabajo Efímeras | +1.20% | América del Norte, UE, núcleo de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la Superficie de Ataque en Múltiples Nubes
Cada inquilino de nube adicional, clúster de contenedores o interfaz puede crear una brecha de detección. Este problema se vuelve más difícil de gestionar cuando las cargas de trabajo se mueven entre entornos de nube y utilizan diferentes formatos de eventos. Los equipos de seguridad necesitan visibilidad completa, pero las herramientas de perímetro más antiguas no proporcionan cobertura consistente para cargas de trabajo en la nube de corta duración. El mercado de servicios gestionados de IDS/IPS basados en la nube se beneficia cuando los compradores necesitan un proveedor que consolide el monitoreo en estos entornos. Los proveedores gestionados con capacidades de recopilación y normalización independientes del proveedor pueden reducir el trabajo de unir datos de seguridad dispares. La necesidad de identificar exposiciones de forma continua respalda el mercado de servicios gestionados de IDS/IPS basados en la nube como parte de programas de seguridad empresarial más amplios.
Automatización de SOC Liderada por IA y Adopción de XDR
La automatización está cambiando el modelo de costos y entrega de los centros de operaciones de seguridad. Una revisión sistemática de 189 estudios revisados por pares encontró que el 65% examinaba la automatización de la detección, convirtiéndola en la aplicación más común de la inteligencia artificial en las operaciones de seguridad.[1] El mercado de servicios gestionados de IDS/IPS basados en la nube puede beneficiarse cuando la automatización ayuda a los proveedores a clasificar mayores volúmenes de alertas con los mismos equipos de analistas. Los compradores en sectores regulados aún necesitan supervisión humana para las decisiones de contención de material. Los proveedores que definen cuándo un analista debe revisar una acción automatizada pueden hacer que el servicio sea más fácil de aceptar en estos entornos. Este enfoque respalda una investigación más rápida sin presentar la acción autónoma como sustituto de la toma de decisiones responsable.
Cumplimiento Normativo por Diseño para la Detección Continua
La regulación está convirtiendo la detección de intrusiones en un requisito operativo para muchas organizaciones. La Ley de Resiliencia Operativa Digital entr en vigor en enero de 2025 y exige que las entidades financieras clasifiquen y notifiquen los principales incidentes de tecnología de la información y la comunicación dentro de plazos definidos.[2] El mercado de servicios gestionados de IDS/IPS basados en la nube gana relevancia cuando los compradores necesitan un monitoreo persistente para reconocer e investigar un incidente rápidamente. Un proveedor gestionado puede suministrar supervisión continua cuando los equipos internos no operan las 24 horas del día. Los contratos impulsados por el cumplimiento normativo también pueden ser más duraderos porque los requisitos de control no desaparecen cuando los presupuestos discrecionales se reducen. Para el mercado de servicios gestionados de IDS/IPS basados en la nube, las pistas de auditoría, los flujos de trabajo de incidentes y los procedimientos de respuesta documentados son características importantes de la oferta.
Escasez de Talento en Ciberseguridad que Impulsa el Monitoreo Co-Gestionado
La escasez de personal de seguridad experimentado continúa haciendo atractivo el monitoreo externo. ISC2 reportó una brecha global en la fuerza laboral de ciberseguridad de 4,8 millones de personas en su estudio de 2025.[3] Muchas organizaciones necesitan monitoreo continuo de alertas, pero no pueden sostener un gran equipo interno para cada turno. El mercado de servicios gestionados de IDS/IPS basados en la nube ofrece la opción de asignar el trabajo de clasificación y respuesta rutinaria a un proveedor especializado. Los acuerdos co-gestionados permiten al cliente mantener el control sobre la arquitectura de seguridad y las principales decisiones de negocio. En el mercado de servicios gestionados de IDS/IPS basados en la nube, la calidad del servicio en la renovación depende de un mejor rendimiento en la detección y respuesta sin fricción operativa adicional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre Soberanía de Datos y Confianza en la Externalización | -1.80% | Europa, Asia-Pacífico, Oriente Medio y África, naciones con mandatos de residencia de datos | Corto plazo (≤ 2 años) |
| Proliferación de Herramientas y Complejidad de Integración | -1.50% | Global | Corto plazo (≤ 2 años) |
| Inspección de Tráfico Cifrado y Compromisos de Privacidad | -0.90% | Global, acentuado en jurisdicciones reguladas por el RGPD | Mediano plazo (2-4 años) |
| Responsabilidad de los MSSP y Exposición al Nivel de Servicio | -0.70% | Global, acentuado en sectores regulados, Banca, Servicios Financieros y Seguros y salud | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre Soberanía de Datos y Confianza en la Externalización
Las normas de residencia de datos pueden limitar la forma en que un proveedor recopila y analiza la telemetría de seguridad a través de las fronteras. El mercado de servicios gestionados de IDS/IPS basados en la nube debe, por tanto, admitir modelos de entrega regionales para cargas de trabajo financieras, gubernamentales y otras sensibles. Los compradores pueden dudar en enviar registros de seguridad a un proveedor cuando dichos registros contienen datos sujetos a controles locales. Los proveedores necesitan controles claros sobre dónde se procesan, retienen y acceden los datos. La entrega dentro de la jurisdicción y los registros de auditoría completos pueden reducir esta preocupación para los compradores. Estos requisitos también pueden aumentar el costo de construir una infraestructura de servicio conforme, favoreciendo a los proveedores con capacidad regional establecida.
Proliferación de Herramientas y Complejidad de Integración
Los equipos de seguridad a menudo operan muchas herramientas que recopilan datos superpuestos y siguen flujos de trabajo diferentes. Un estudio conjunto de IBM y Palo Alto Networks informó que la organización promedio utiliza 83 productos de seguridad de 29 proveedores, mientras que el 52% identificó la complejidad como la mayor barrera para una seguridad efectiva. Los entornos fragmentados pueden ralentizar la implementación y reducir la calidad de la detección disponible para un proveedor gestionado. Sumo Logic informó que el 55% de las organizaciones citó demasiadas soluciones puntuales y el 63% identificó los costos operativos como su principal desafío. El mercado de servicios gestionados de IDS/IPS basados en la nube necesita integraciones sólidas porque la complejidad de las herramientas del cliente puede erosionar tanto los resultados del servicio como los márgenes del proveedor. En el mercado de servicios gestionados de IDS/IPS basados en la nube, la recopilación consolidada de datos y los límites claros de propiedad pueden reducir estos obstáculos durante la incorporación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
La Detección Gestionada en la Nube Ancla los Ingresos, los Servicios Profesionales se AceleranLos Servicios Gestionados de IDS/IPS en la Nube representaron el 29,78% de los ingresos en 2026. Para el mercado de servicios gestionados de IDS/IPS basados en la nube, esta posición muestra que los compradores valoran a un proveedor que acepta la responsabilidad del trabajo de detección diario. Cada vez más prefieren la cobertura gestionada en lugar de manejar por su cuenta las actualizaciones de firmas, el ajuste de reglas y las colas de alertas. Wipro amplió su asociación con Palo Alto Networks en junio de 2026 para ofrecer servicios de detección y respuesta gestionadas impulsados por IA a través de su plataforma CyberShield y 8 Centros de Defensa Cibernética. El mercado de servicios gestionados de IDS/IPS basados en la nube, por tanto, recompensa las ofertas que combinan tecnología, analistas capacitados y responsabilidad operativa definida.
Se proyecta que los Servicios Profesionales se expandan a una CAGR del 17,84% hasta 2032. Los entornos complejos requieren trabajo previo antes de que un servicio gestionado pueda operar de manera confiable. Los proveedores deben mapear las fuentes de registros, adaptar la lógica de detección y rediseñar los flujos de trabajo para las herramientas existentes del cliente. CrowdStrike introdujo los Indicadores de Ataque de la Plataforma Falcon en Falcon Next-Gen SIEM en julio de 2026, proporcionando detecciones mantenidas por CrowdStrike en endpoints, identidades y entornos de nube. Dicho contenido mantenido por el proveedor traslada más ingeniería de detección del cliente al proveedor.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Implementación:
La Nube Pública Lidera, la Nube Híbrida Refleja la Complejidad EstratégicaLa Nube Pública representó el 36,12% de los ingresos en 2026. Las cargas de trabajo basadas en la nube a menudo son más fáciles de monitorear con servicios diseñados para el mismo entorno operativo. La capacidad elástica también permite a los clientes agregar cobertura sin el ciclo de adquisición requerido para sensores adicionales en las instalaciones. La Nube Privada sigue siendo relevante para los compradores que requieren infraestructura dedicada o un control estricto sobre los datos. Las instituciones financieras y las organizaciones gubernamentales a menudo mantienen estos entornos debido a requisitos de residencia, acreditación y riesgo.
Se proyecta que la Nube Híbrida se expanda a una CAGR del 17,66% hasta 2032. Muchas grandes organizaciones continuarán operando una combinación de infraestructura heredada y cargas de trabajo en la nube pública. El tamaño del mercado de servicios gestionados de IDS/IPS basados en la nube para la Nube Híbrida está respaldado por la necesidad de identificar la actividad que se mueve entre estos entornos. Kyndryl abrió un Centro de Operaciones de Defensa Cibernética en Bengaluru en febrero de 2026 para unir las operaciones de red y seguridad para entornos de TI híbridos empresariales globales. La capacidad de integración es, por tanto, un requisito central para las implementaciones híbridas.
Por Tipo de Servicio:
Los Servicios Totalmente Gestionados Dominan, los Complementos de MDR Crecen Más RápidoLos Servicios Totalmente Gestionados representaron el 53,81% de los ingresos en 2026. La participación refleja la dificultad operativa de mantener la detección 24/7 solo con personal interno. La brecha de 4,8 millones en la fuerza laboral de ciberseguridad reportada por ISC2 muestra por qué muchas organizaciones buscan un proveedor que pueda gestionar la función completa. Los servicios co-gestionados, el ajuste gestionado de reglas, la búsqueda de amenazas y la respuesta gestionada a incidentes siguen siendo relevantes donde los grandes clientes mantienen equipos de seguridad internos maduros. Cisco lanzó Splunk Enterprise Security Premier Edition en septiembre de 2025 con herramientas para clasificación, creación de manuales de procedimientos e investigación.
Se proyecta que los Complementos de Detección y Respuesta Gestionadas se expandan a una CAGR del 17,79% hasta 2032. Los clientes utilizan estos servicios para agregar capacidades de respuesta e investigación al monitoreo central de alertas. Los servicios pueden ampliar el rol del proveedor dentro del entorno del cliente y profundizar la relación durante todo el período del contrato. Fortinet introdujo FortiSOC en marzo de 2026 y amplió FortiGuard SOC como Servicio con ingesta de registros de terceros y visibilidad de nube FortiCNAPP. Esto muestra cómo los proveedores establecidos están añadiendo telemetría más amplia y capacidades de respuesta a sus ofertas gestionadas.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización:
Las Grandes Empresas Lideran, las Pequeñas y Medianas Empresas se AceleranLas Grandes Empresas representaron el 66,33% de los ingresos en 2026. Estas organizaciones tienden a tener presupuestos de seguridad más grandes, relaciones establecidas con proveedores y obligaciones formales de cumplimiento normativo. Muchas están trasladando los equipos de detección establecidos hacia modelos co-gestionados a medida que la automatización reduce las ventajas de manejar cada tarea internamente. El estudio de IBM y Palo Alto Networks encontró que las organizaciones que utilizan plataformas de seguridad unificadas detectaron incidentes 72 días más rápido que las que utilizan pilas de mejores soluciones individuales. Este resultado fortalece el argumento a favor de las plataformas gestionadas que integran datos y flujos de trabajo.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 17,58% hasta 2032. Estos compradores necesitan monitoreo continuo, pero a menudo no pueden financiar grandes equipos de operaciones internas. Los servicios estandarizados distribuidos a través de mercados en la nube pueden simplificar la incorporación y reducir la barrera operativa. El mercado de servicios gestionados de IDS/IPS basados en la nube ofrece a las organizaciones más pequeñas acceso a un monitoreo especializado sin necesidad de construir un centro de operaciones de seguridad completo. Los niveles de servicio claros son importantes porque los compradores más pequeños necesitan entender qué se monitorea y cómo se comparten las responsabilidades de respuesta.
Por Industria de Usuario Final:
La Banca, Servicios Financieros y Seguros Ancla los Ingresos, la Salud y Ciencias de la Vida SurgeLa Banca, Servicios Financieros y Seguros representaron el 24,42% de los ingresos en 2026. Este sector enfrenta ataques de alto valor, exigentes obligaciones regulatorias y prácticas maduras de adquisición de seguridad. La Oficina del Contralor de la Moneda identifica la ciberseguridad y la resiliencia del sistema financiero como una prioridad de supervisión para los bancos nacionales y las asociaciones federales de ahorro. El mercado de servicios gestionados de IDS/IPS basados en la nube respalda la necesidad del sector de monitoreo persistente, investigación de incidentes y procedimientos auditables. Los compradores gubernamentales también pueden requerir servicios alojados a nivel nacional y certificaciones como FedRAMP o ISO 27001.
Se proyecta que la Salud y Ciencias de la Vida se expanda a una CAGR del 17,98% hasta 2032. Los sistemas clínicos contienen datos sensibles y no pueden tolerar interrupciones prolongadas. La Regla de Seguridad de la HIPAA exige que las entidades cubiertas y los socios comerciales implementen salvaguardas para la información de salud protegida electrónica. El ransomware puede convertir la detección y respuesta en un problema de seguridad del paciente en lugar de una preocupación puramente técnica. La cobertura gestionada puede ayudar a las organizaciones a mantener el monitoreo cuando no cuentan con equipos internos para operaciones ininterrumpidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Servicios Gestionados en la Nube de IDS/IPS en América del Norte
América del Norte concentró el 39,88% de la cuota del mercado de servicios gestionados de IDS/IPS basados en la nube en 2026. La región cuenta con una densa base de empresas nativas en la nube y proveedores de seguridad gestionada. La supervisión del sector financiero refuerza la necesidad de controles sólidos de ciberseguridad y una gestión oportuna de incidentes. La Oficina del Contralor de la Moneda ha destacado los riesgos operativos que los incidentes cibernéticos representan para el sistema financiero. Dentro del mercado de servicios gestionados de IDS/IPS basados en la nube, Canadá impulsa la demanda a través de los servicios financieros y la actividad del sector público, mientras que México es un mercado emergente a medida que avanzan el uso empresarial de la nube y los programas de cumplimiento normativo.
Mercado de Servicios Gestionados en la Nube de IDS/IPS en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,13% hasta 2032. India, Japón y Corea del Sur son fuentes importantes de demanda a medida que las organizaciones desarrollan entornos en la nube y abordan la escasez de talento especializado. El tamaño del mercado de servicios gestionados de IDS/IPS basados en la nube en Asia-Pacífico también está influenciado por regulaciones que exigen operaciones de seguridad más formales. Japón refleja un cambio desde los dispositivos perimetrales hacia la monitorización nativa en la nube. La capacidad de prestación local sigue siendo importante, ya que las normativas nacionales pueden restringir el manejo transfronterizo de datos de seguridad.
Mercado de Servicios Gestionados en la Nube de IDS/IPS en EMEA y América del Sur
Europa está condicionada por las obligaciones de cumplimiento establecidas por la Ley de Resiliencia Operativa Digital y la Directiva NIS2. América del Sur es una región emergente, con Brasil y Argentina beneficiándose de la digitalización de los servicios financieros y los requisitos de cumplimiento normativo internos. La demanda en Oriente Medio y África crece a través de proyectos gubernamentales, energéticos y de servicios financieros, particularmente en Arabia Saudita y los Emiratos Árabes Unidos. Las expectativas regionales de residencia de datos pueden favorecer a los proveedores que operan modelos de prestación local o soberana.
Panorama Competitivo
Concentración del Mercado
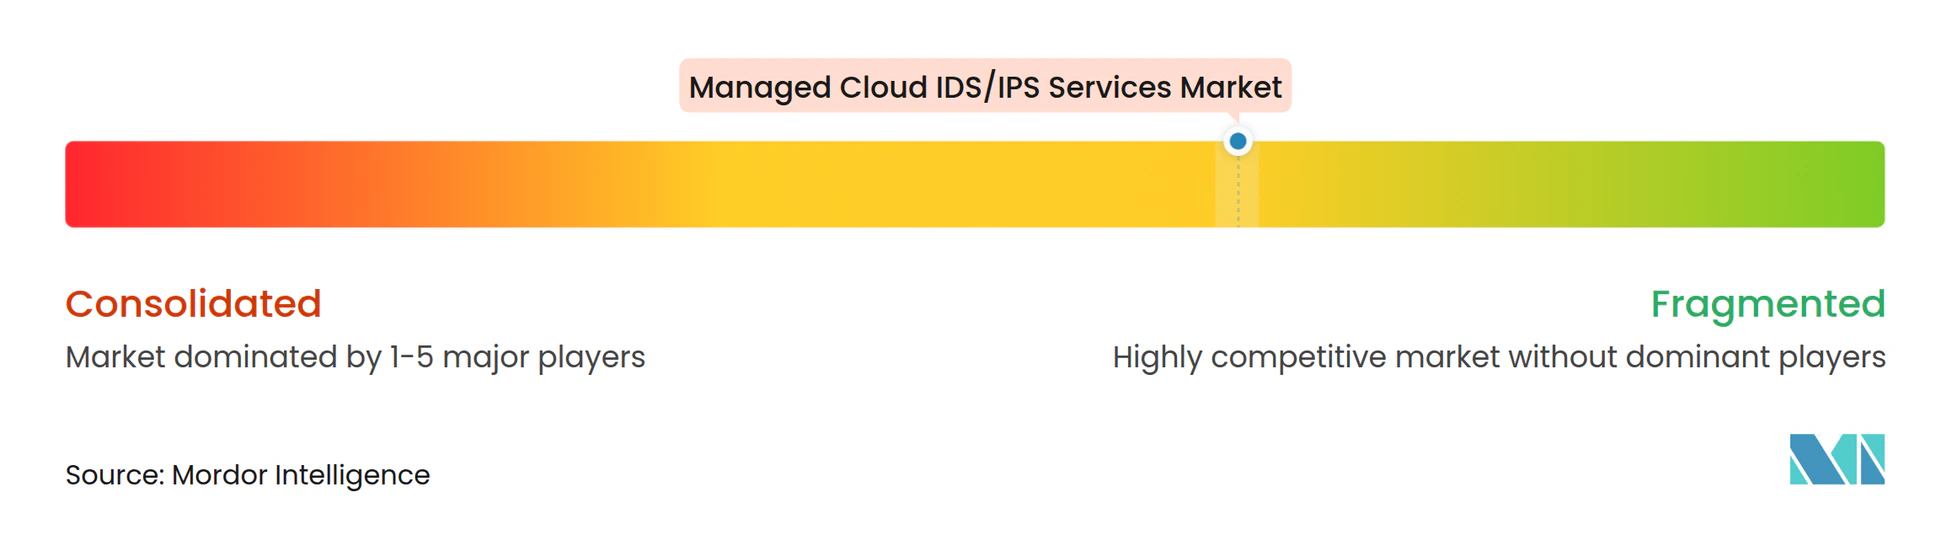
El mercado de servicios gestionados de IDS/IPS basados en la nube está moderadamente fragmentado. Los proveedores de nube a hiperescala, los proveedores de plataformas de seguridad y las empresas globales de servicios de tecnología de la información atienden diferentes requisitos de los clientes. Amazon.com, Microsoft, Google, Palo Alto Networks, CrowdStrike, Fortinet, Check Point, Accenture, Tata Consultancy Services, Wipro y Kyndryl se encuentran entre los proveedores activos. Los proveedores de plataformas extienden la detección gestionada a través de sus pilas de seguridad, mientras que las empresas de servicios la integran dentro de relaciones de externalización más amplias. Existe oportunidad en las organizaciones del mercado medio y en los sectores regulados de las economías emergentes que necesitan una entrega localmente conforme.
Palo Alto Networks anunció un acuerdo para adquirir CyberArk en julio de 2025 por un valor en acciones de 25 mil millones de USD. La combinación planificada integra la seguridad de identidades con sus plataformas de operaciones de red y seguridad. El lanzamiento de FortiSOC de Fortinet en marzo de 2026 añadió una plataforma de operaciones entregada en la nube con ingesta ampliada de registros de terceros y visibilidad en la nube. Estos movimientos muestran que los proveedores más grandes están ampliando los datos y las capacidades de respuesta en torno a la detección de intrusiones. Los proveedores que ofrecen herramientas interoperables pueden reducir la necesidad del comprador de contratar especialistas separados.
Las empresas de servicios de tecnología de la información compiten a través de la capacidad de integración, la entrega regional y las opciones co-gestionadas flexibles. Wipro amplió su asociación con Palo Alto Networks en junio de 2026, combinando Cortex XSIAM con su plataforma CyberShield y el marco de manuales de procedimientos SOC GURU. Kyndryl abrió su Centro de Operaciones de Defensa Cibernética de Bengaluru en febrero de 2026 para entornos empresariales híbridos. ISO 27001, SOC 2 Tipo 2 y FedRAMP pueden favorecer a los proveedores con certificaciones establecidas y capacidad de entrega local.
Líderes de la Industria de Servicios Gestionados de IDS/IPS en la Nube
-
Cisco Systems, Inc.
-
Palo Alto Networks, Inc.
-
Fortinet, Inc.
-
Check Point Software Technologies Ltd.
-
International Business Machines Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de IDS/IPS en la Nube Empresas cubiertas en este informe
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- International Business Machines Corporation
- Microsoft Corporation
- Amazon.com, Inc.
- Google LLC
- Trend Micro Incorporated
- CrowdStrike Holdings, Inc.
- Broadcom Inc.
- AT&T Inc.
- Verizon Communications Inc.
- Secureworks Corp.
- NTT Security Holdings Corporation
- Accenture plc
- Tata Consultancy Services Limited
- Wipro Limited
- Kyndryl, Inc.
- Orange Cyberdefense
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de IDS/IPS en la Nube
- Julio de 2026: CrowdStrike lanzó los Indicadores de Ataque (IOA) de la Plataforma Falcon con disponibilidad general en Falcon Next-Gen SIEM, proporcionando detecciones mantenidas por CrowdStrike y orientadas al adversario en endpoints, identidades y entornos de nube. La capacidad traslada la ingeniería de contenido de detección de los equipos de seguridad del cliente a CrowdStrike, acelerando la cobertura de amenazas de día cero y reduciendo la carga operativa para los compradores de servicios gestionados.
- Junio de 2026: Wipro amplió su asociación con Palo Alto Networks para ofrecer servicios de MDR impulsados por IA, combinando Cortex XSIAM de Palo Alto Networks con la plataforma de seguridad gestionada CyberShield de Wipro y el marco de manuales de procedimientos propietario SOC GURU, entregado a través de 8 Centros de Defensa Cibernética globales.
- Abril de 2026: NWN lanzó una suite de operaciones de seguridad gestionada habilitada por IA como Principal Socio Nacional con Cisco, Arctic Wolf y Palo Alto Networks, agrupando MDR, seguridad ofensiva, protección contra ransomware y consultoría de Director de Seguridad de la Información Virtual en un modelo de servicio unificado.
- Abril de 2026: Los proveedores alemanes Guardsix y SpaceNet formaron una asociación estratégica para ofrecer un servicio de SIEM Gestionado en Alemania y Europa, combinando la plataforma de análisis de Guardsix con la experiencia en operaciones de TI soberanas de SpaceNet para abordar las obligaciones de cumplimiento de NIS 2 y DORA.
Alcance del Informe Global del Mercado de Servicios Gestionados de IDS/IPS en la Nube
El Informe del Mercado de Servicios Gestionados de IDS/IPS en la Nube está Segmentado por Componente (Soluciones, Servicios, Servicios Gestionados de IDS/IPS en la Nube y Servicios Profesionales), Modo de Implementación (Nube Pública, Nube Privada y Nube Híbrida), Tipo de Servicio (Servicios Totalmente Gestionados, Servicios Co-Gestionados, Complementos de Detección y Respuesta Gestionadas, Ajuste Gestionado de Reglas y Búsqueda de Amenazas, y Respuesta Gestionada a Incidentes), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros, Gobierno y Defensa, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Comercio Minorista y Comercio Electrónico, Manufactura e Industrial, y Otra Industria de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones |
| Servicios |
| Servicios Gestionados de IDS/IPS en la Nube |
| Servicios Profesionales |
| Nube Pública |
| Nube Privada |
| Nube Híbrida |
| Servicios Totalmente Gestionados |
| Servicios Co-Gestionados |
| Complementos de Detección y Respuesta Gestionadas |
| Ajuste Gestionado de Reglas y Búsqueda de Amenazas |
| Respuesta Gestionada a Incidentes |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros |
| Gobierno y Defensa |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Comercio Minorista y Comercio Electrónico |
| Manufactura e Industrial |
| Otra Industria de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Componente | Soluciones | |
| Servicios | ||
| Servicios Gestionados de IDS/IPS en la Nube | ||
| Servicios Profesionales | ||
| Por Modo de Implementación | Nube Pública | |
| Nube Privada | ||
| Nube Híbrida | ||
| Por Tipo de Servicio | Servicios Totalmente Gestionados | |
| Servicios Co-Gestionados | ||
| Complementos de Detección y Respuesta Gestionadas | ||
| Ajuste Gestionado de Reglas y Búsqueda de Amenazas | ||
| Respuesta Gestionada a Incidentes | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros | |
| Gobierno y Defensa | ||
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura e Industrial | ||
| Otra Industria de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de IDS/IPS basados en la nube?
El mercado de servicios gestionados de IDS/IPS basados en la nube fue valorado en 1,88 mil millones de USD en 2026 y se proyecta que alcance los 4,43 mil millones de USD en 2032, a una CAGR del 15,24% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios gestionados de detección y prevención de intrusiones?
Los entornos de múltiples nubes, los requisitos continuos de cumplimiento normativo y la escasez de personal de ciberseguridad están aumentando la demanda de monitoreo externalizado 24/7.
¿Qué tipo de servicio lidera la demanda de IDS/IPS gestionado?
Los Servicios Totalmente Gestionados representaron el 53,81% de los ingresos en 2026, lo que refleja la necesidad de que los proveedores asuman plena responsabilidad del trabajo diario de monitoreo y respuesta.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la Nube Híbrida se expanda a una CAGR del 17,66% hasta 2032, porque las empresas continúan operando tanto infraestructura heredada como cargas de trabajo en la nube pública.
¿Qué sector de usuario final se está expandiendo más rápido?
Se proyecta que la Salud y Ciencias de la Vida se expanda a una CAGR del 17,98% hasta 2032, respaldada por la necesidad de proteger los sistemas clínicos y la información de salud sensible.
¿Qué región se está expandiendo más rápido en servicios gestionados de IDS/IPS?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,13% hasta 2032, respaldada por la adopción de la nube, la escasez de habilidades en seguridad y requisitos más formales de ciberresiliencia.