
Tamaño y Participación del Mercado de Servicios Gestionados de Virtualización de Servidores
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 16.34 Mil millones de dólares |
| Tamaño del Mercado (2032) | 23.38 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.43 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Virtualización de Servidores por Mordor Intelligence
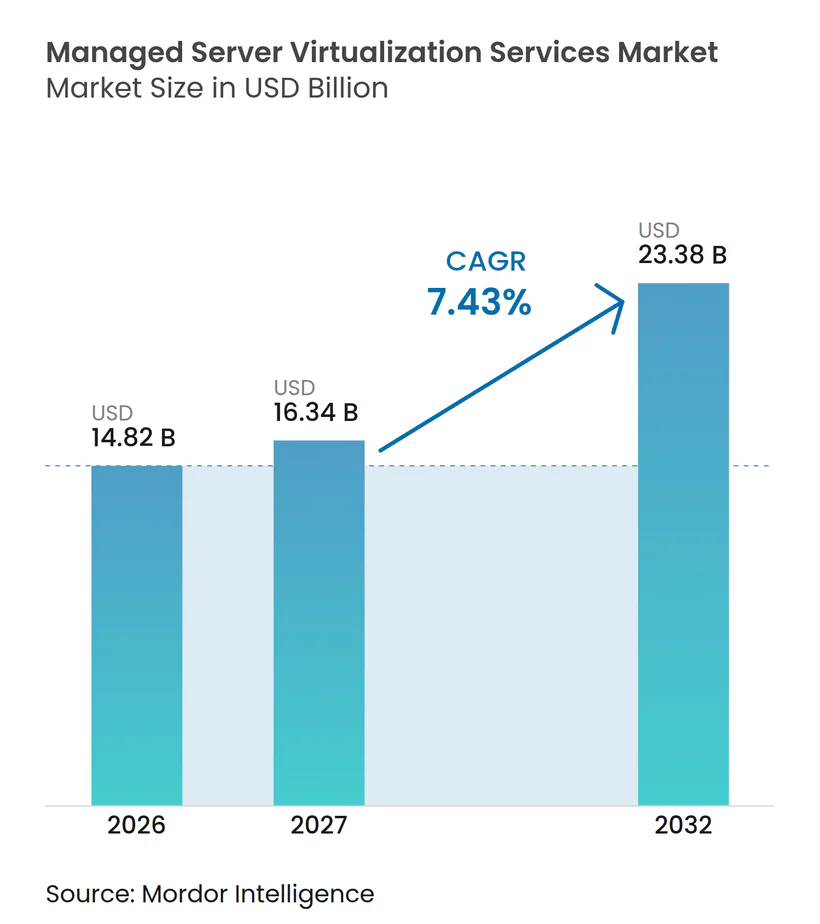
Se proyecta que el tamaño del Mercado de Servicios Gestionados de Virtualización de Servidores se expanda desde 14,82 mil millones de USD en 2026 y 16,34 mil millones de USD en 2027 hasta 23,38 mil millones de USD para 2032, registrando un CAGR del 7,43% entre 2027 y 2032. El Mercado de Servicios Gestionados de Virtualización de Servidores avanza hacia operaciones externalizadas porque las organizaciones necesitan soporte para la aplicación de parches, la gobernanza de cargas de trabajo, la gestión del ciclo de vida y los controles de seguridad en entornos de infraestructura mixta que siguen siendo difíciles de operar de manera consistente. Las empresas mantienen las cargas de trabajo críticas bajo control directo mientras utilizan entornos híbridos y multinube para inteligencia artificial, aplicaciones en contenedores y cargas de trabajo sensibles al costo. Los cambios de licencias en el ecosistema de VMware han convertido la selección de proveedores, la certeza de precios y la planificación de migraciones en cuestiones comerciales centrales. La escasez de habilidades también hace que la prestación gestionada sea más atractiva, ya que muchas organizaciones no pueden formar grandes equipos internos para gestionar entornos virtuales complejos. Los proveedores que combinan operaciones de infraestructura con seguridad, cumplimiento normativo y automatización están mejor posicionados para atender entornos regulados y distribuidos, especialmente cuando la ubicación de las cargas de trabajo y la auditabilidad deben mantenerse en varias ubicaciones, preservando al mismo tiempo una responsabilidad clara en materia de respuesta a incidentes, recuperación, informes y prestación rutinaria de servicios.
Conclusiones Clave del Informe
- Por tipo de servicio, Operaciones Virtuales Gestionadas y Gestión del Ciclo de Vida representó el 34,23% de la participación del Mercado de Servicios Gestionados de Virtualización de Servidores en 2026, mientras que se proyecta que Operaciones de Seguridad, Monitoreo y Cumplimiento de Infraestructura Virtual se expanda a un CAGR del 8,94% hasta 2032.
- Por modelo de implementación, la Nube Híbrida representó el 39,63% del tamaño del Mercado de Servicios Gestionados de Virtualización de Servidores en 2026 y se espera que se expanda a un CAGR del 8,77% hasta 2032.
- Por tamaño de organización, las Grandes Empresas mantuvieron una participación de ingresos del 71,69% en 2026, mientras que se proyecta que las pymes se expandan a un CAGR del 8,91% hasta 2032.
- Por industria de usuario final, BFSI mantuvo una participación de ingresos del 27,33% del Mercado de Servicios Gestionados de Virtualización de Servidores en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 9,17% hasta 2032.
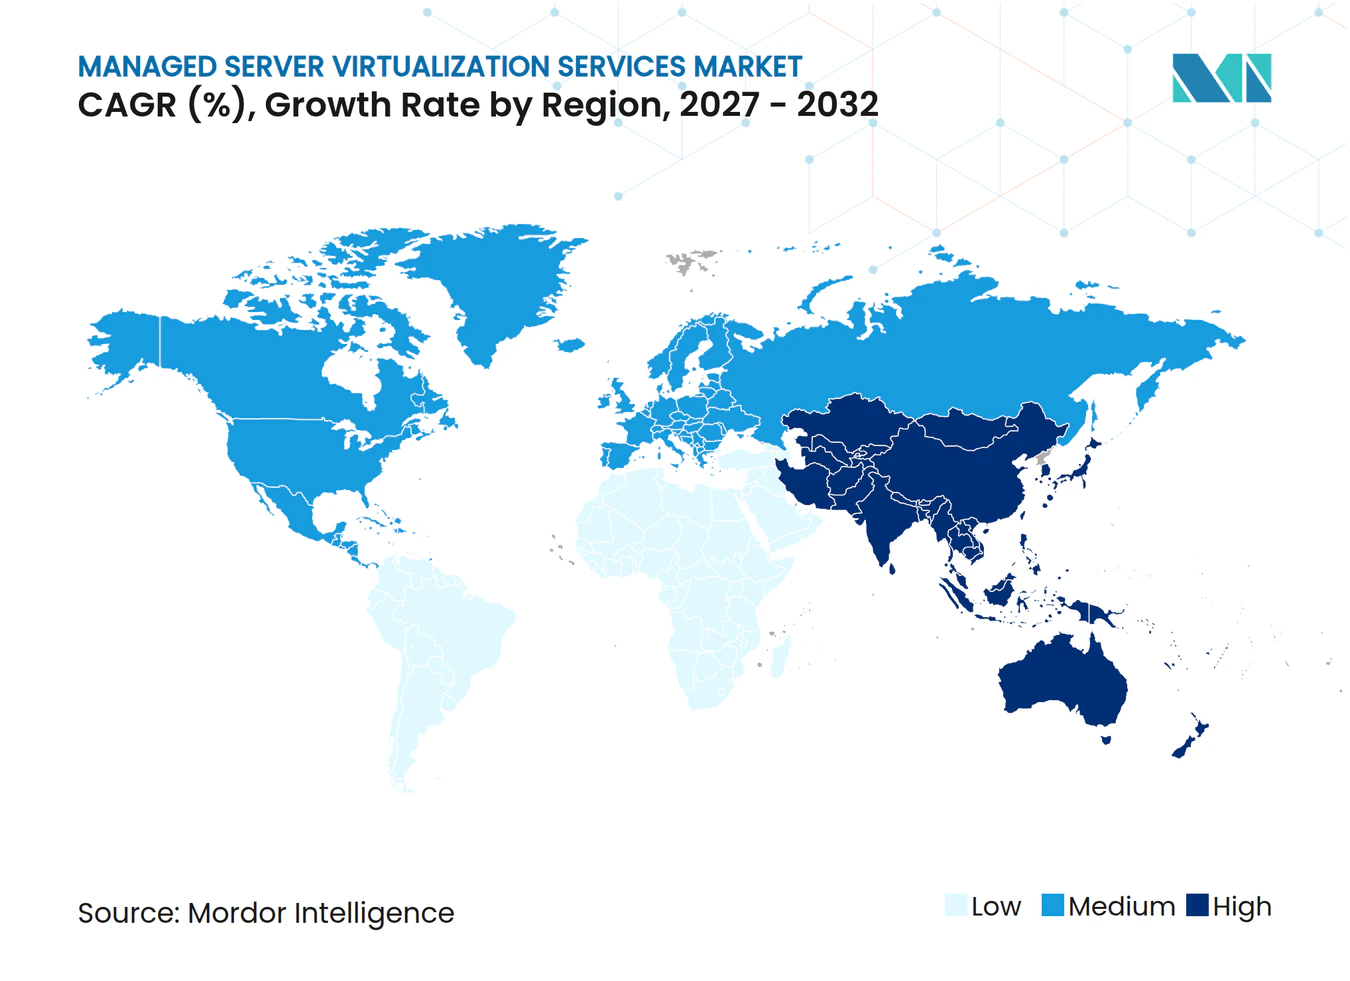
- Por geografía, América del Norte mantuvo una participación de ingresos del 35,53% en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 9,34% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Gestión de Máquinas Virtuales en Entornos Híbridos y Multinube | +2.1% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Demanda de Gastos Operativos de Infraestructura Predecibles | +1.7% | Global, con mayores ganancias en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez de Talento Certificado en Virtualización y Operaciones en la Nube | +1.4% | Global, aguda en Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Observabilidad Habilitada por Inteligencia Artificial y Remediación Predictiva | +1.2% | América del Norte y Europa inicialmente, Asia-Pacífico en expansión | Mediano plazo (2-4 años) |
| Requisitos de Ubicación de Cargas de Trabajo Soberanas y Reguladas | +0.9% | Europa, Oriente Medio, sectores gubernamentales y regulados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Virtualización en el Borde para Cargas de Trabajo Distribuidas y Sensibles a la Latencia | +0.7% | Asia-Pacífico y Europa, impulsado por telecomunicaciones e IoT industrial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Gestión de Máquinas Virtuales en Entornos Híbridos y Multinube
La gestión de entornos virtuales en centros de datos locales, zonas soberanas privadas y plataformas de nube pública puede superar la capacidad de los equipos de TI internos. El Mercado de Servicios Gestionados de Virtualización de Servidores se beneficia cuando los clientes necesitan un único proveedor para gestionar entornos VMware, KVM, Nutanix AHV y Microsoft Hyper-V. HPE encontró que el 57% de las empresas utilizaban un enfoque por fases para la modernización de infraestructura en 2026, mientras que el 61% de las cargas de trabajo permanecían en clústeres virtualizados locales junto con servicios de nube pública. La misma investigación encontró que solo el 5% de los encuestados estaban completamente preparados para los cambios de infraestructura que sus juntas directivas requerían. Esta combinación mantiene relevantes los modelos operativos híbridos incluso donde la adopción de la nube es avanzada. Los proveedores que pueden gestionar varios hipervisores sin forzar un reemplazo completo de la plataforma pueden reducir la disrupción operativa para los clientes.
Demanda de Gastos Operativos de Infraestructura Predecibles
Las organizaciones están pasando de contratos de virtualización intensivos en capital hacia acuerdos gestionados con costos operativos predecibles. El Mercado de Servicios Gestionados de Virtualización de Servidores respalda este cambio combinando licencias, aplicación de parches, monitoreo y soporte técnico en una única relación de servicio. Los requisitos de cumplimiento de licencias de VMware han añadido trabajo administrativo recurrente para las empresas que utilizan su software. Esta carga hace que los contratos gestionados sean más atractivos cuando un proveedor puede asumir la responsabilidad de la gobernanza operativa. Los clientes también buscan estabilidad de precios a varios años porque los costos de transición de plataforma y los términos de licencia pueden cambiar sus supuestos presupuestarios. Los paquetes basados en consumo son especialmente relevantes cuando los clientes necesitan escalar la infraestructura sin comprometerse con nuevos equipos internos.
Escasez de Talento Certificado en Virtualización y Operaciones en la Nube
La escasez de personal experimentado en virtualización y operaciones en la nube sigue siendo una razón duradera para utilizar servicios gestionados. El Mercado de Servicios Gestionados de Virtualización de Servidores ofrece acceso a habilidades operativas especializadas que pueden ser difíciles de contratar y retener para las empresas individuales. HPE informó que las brechas de habilidades se encontraban entre las principales barreras para la transformación de la virtualización entre los líderes de TI empresarial global en 2026. Kyndryl declaró que su plataforma Bridge asistida por inteligencia artificial había liberado a más de 13.000 profesionales de entrega del trabajo manual para el año fiscal 2025.[1] La automatización puede ayudar a los proveedores a gestionar más entornos de clientes sin aumentos equivalentes en la dotación de personal. Este apalancamiento operativo puede fortalecer la brecha de capacidad de servicio entre los grandes proveedores y los competidores más pequeños.
Observabilidad Habilitada por Inteligencia Artificial y Remediación Predictiva
La observabilidad habilitada por inteligencia artificial está transformando la virtualización gestionada de una actividad de soporte reactivo a un servicio más predictivo. Un estudio revisado por pares de 2026 informó que una capa de decisión de AIOps redujo el tiempo de detección medio de 18,0 minutos a 6,1 minutos y el tiempo de remediación medio de 42,0 minutos a 11,1 minutos. El estudio también informó una reducción de 9 veces en las tormentas de alertas en su entorno de producción. Splunk amplió su capacidad de Ingeniero de Confiabilidad del Sitio con inteligencia artificial para crear solicitudes de extracción de remediación a nivel de código tras el diagnóstico de la causa raíz en septiembre de 2026. Estas herramientas pueden respaldar compromisos de nivel de servicio más estrictos cuando el proveedor cuenta con procesos maduros de seguridad y control de cambios. También hacen de la observabilidad y la remediación un punto de diferenciación más visible en el Mercado de Servicios Gestionados de Virtualización de Servidores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Costo de Licencias y Riesgo de Transición de Plataforma | -1.8% | Global, más agudo en América del Norte y Europa donde la penetración de VMware es mayor | Corto plazo (≤ 2 años) |
| Exposición de Seguridad en Hipervisores, Máquinas Virtuales y Planos de Gestión | -1.5% | Global, especialmente agudo en BFSI, gobierno y salud | Mediano plazo (2-4 años) |
| Carga de Descubrimiento, Prueba y Validación de Cargas de Trabajo Durante la Migración | -1.0% | Global, mayor complejidad en grandes empresas y entornos regulados | Mediano plazo (2-4 años) |
| Fragmentación de la Soberanía de Datos y Normas de Procesamiento Transfronterizo de Datos | -0.6% | Europa, Asia-Pacífico y Oriente Medio, con influencia creciente en América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Costo de Licencias y Riesgo de Transición de Plataforma
Los cambios en las licencias de VMware han generado incertidumbre presupuestaria para muchas organizaciones que utilizan infraestructura virtual establecida. El Mercado de Servicios Gestionados de Virtualización de Servidores puede enfrentar ciclos de ventas más largos cuando los compradores retrasan las decisiones hasta que los términos de licencia y las opciones de plataforma estén claros. Algunos proveedores de servicios también necesitan revisar las ofertas que se construyeron en torno a acuerdos previos con socios de VMware. Esto puede retrasar las migraciones de clientes y dificultar los compromisos de precio fijo. También puede llevar a los clientes a solicitar bloqueos de precios que no se alinean fácilmente con los costos cambiantes de los proveedores. Los proveedores con capacidades creíbles de migración, evaluación y plataformas alternativas pueden reducir esta fricción, pero el trabajo de transición sigue añadiendo complejidad.
Exposición de Seguridad en Hipervisores, Máquinas Virtuales y Planos de Gestión
La exposición de seguridad en el hipervisor, la máquina virtual y el plano de gestión puede limitar la adopción del servicio en entornos regulados. El Mercado de Servicios Gestionados de Virtualización de Servidores debe abordar las preocupaciones de que el compromiso de un entorno huésped podría afectar a un host o a una capa de gestión más amplia. Un aviso de seguridad informó sobre la explotación activa de vulnerabilidades críticas de ESXi en 2025, incluidas CVE-2025-22224, CVE-2025-22225 y CVE-2025-22226.[2] Este entorno de amenazas hace que el monitoreo continuo de vulnerabilidades, la aplicación rápida de parches y los controles de acceso auditables sean importantes en la contratación de BFSI, salud y gobierno. Las herramientas de gestión como vCenter y las plataformas de orquestación relacionadas requieren controles que tengan en cuenta el riesgo de movimiento lateral. Los proveedores con controles formales de seguridad de la información y compromisos claros de respuesta tienen más probabilidades de cumplir con los requisitos de los compradores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
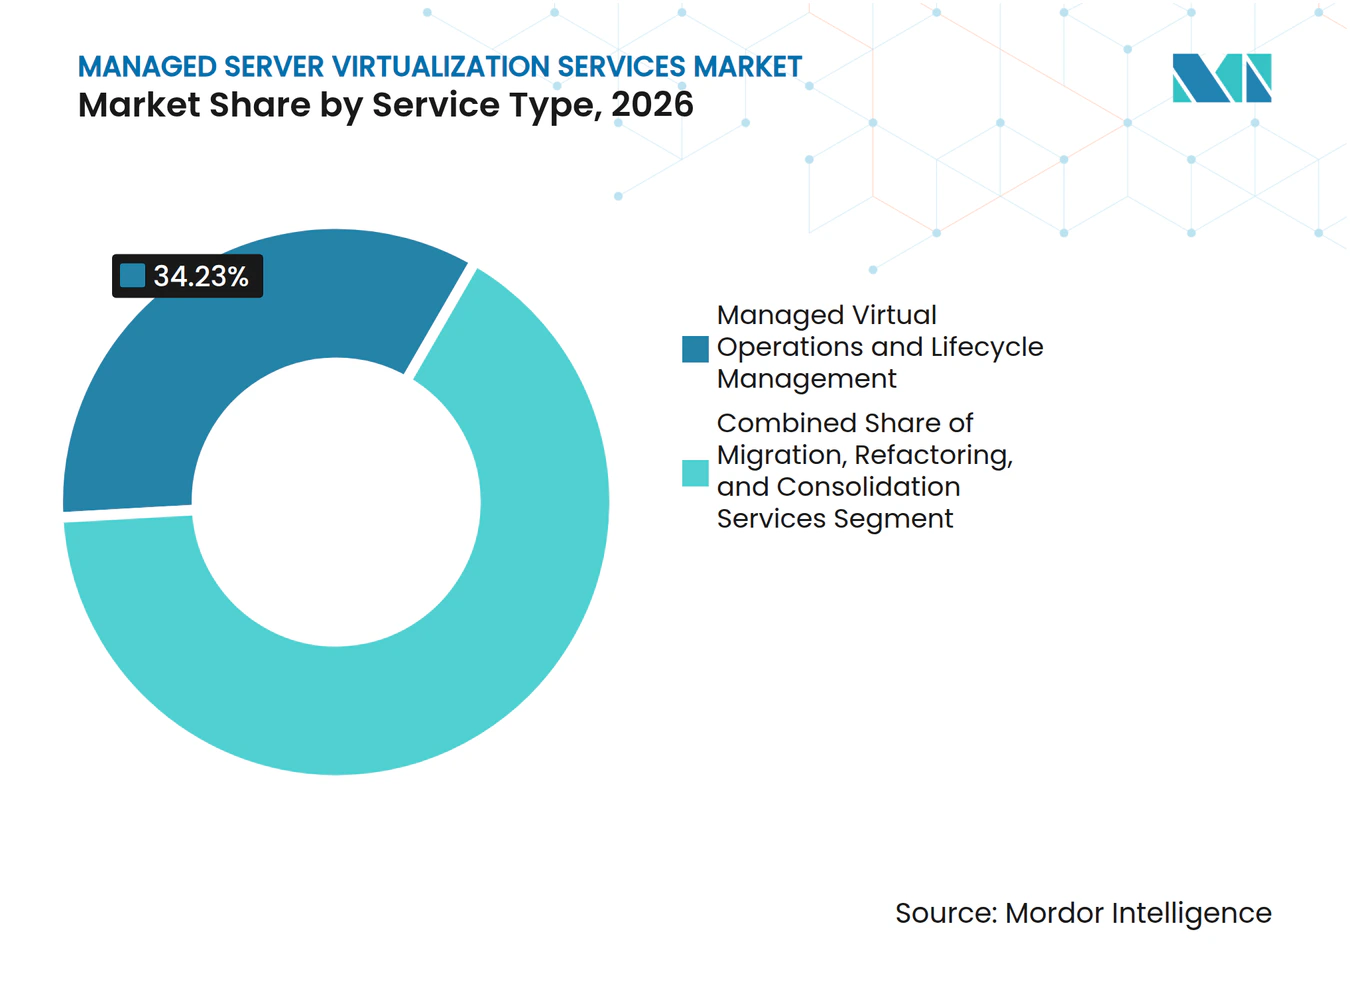
Las Operaciones de Seguridad y Cumplimiento Respaldan una Prestación de Mayor ValorOperaciones Virtuales Gestionadas y Gestión del Ciclo de Vida mantuvo una participación de ingresos del 34,23% en 2026. Esta categoría abarca el aprovisionamiento de máquinas virtuales, la aplicación de parches, la gestión de capacidad y el manejo de eventos del ciclo de vida para el Mercado de Servicios Gestionados de Virtualización de Servidores. Sigue siendo la categoría más grande porque los clientes necesitan operaciones diarias confiables en amplios entornos virtuales. IBM y Red Hat lanzaron el Servicio de Virtualización Red Hat OpenShift en IBM Cloud en mayo de 2026, combinando operaciones de máquinas virtuales en OpenShift con gestión automatizada del ciclo de vida y controles de seguridad empresarial. El lanzamiento muestra cómo los proveedores están acercando las herramientas de gobernanza y ciclo de vida a la plataforma de aplicaciones.
Se proyecta que Operaciones de Seguridad, Monitoreo y Cumplimiento de Infraestructura Virtual se expanda a un CAGR del 8,94% hasta 2032. Su expansión está respaldada por la necesidad de monitoreo continuo y controles auditables en lugar de evaluaciones periódicas. Los equipos de seguridad en el Mercado de Servicios Gestionados de Virtualización de Servidores necesitan visibilidad en hipervisores, máquinas virtuales y el plano de gestión. Los Servicios de Migración, Refactorización y Consolidación también están ganando atención donde los clientes evalúan alternativas a los despliegues de VMware existentes. Los Servicios de Copia de Seguridad, Recuperación ante Desastres y Continuidad del Negocio se están volviendo más accesibles para las pymes a través de paquetes de copia de seguridad como servicio gestionado que evitan la necesidad de equipos internos de virtualización.



Por Modelo de Implementación:
La Nube Híbrida Combina Escala con ImpulsoLa Nube Híbrida representó el 39,63% del tamaño del Mercado de Servicios Gestionados de Virtualización de Servidores en 2026. Fue el modelo de implementación más grande porque los clientes del Mercado de Servicios Gestionados de Virtualización de Servidores necesitan mantener cargas de trabajo seleccionadas cerca de sus propios centros de datos o dentro de entornos controlados. El modelo también ofrece a los clientes un camino para utilizar servicios de nube pública sin abandonar la infraestructura virtual establecida. HPE informó que la nube híbrida era el modelo operativo preferido para las demandas de rendimiento de inteligencia artificial entre los líderes empresariales que encuestó en 2026.[3] Esta preferencia respalda la demanda de servicios gestionados porque los entornos híbridos requieren coordinación en varios dominios operativos. También crea demanda de proveedores que puedan gestionar políticas, capacidad y seguridad en diferentes ubicaciones.
Se proyecta que la Nube Híbrida se expanda a un CAGR del 8,77% hasta 2032, la tasa más alta entre los modelos de implementación. La Nube Privada ocupa la segunda posición más grande porque los clientes del Mercado de Servicios Gestionados de Virtualización de Servidores en sectores regulados continúan valorando las cargas de trabajo físicamente aisladas y el control operativo predecible. Los sistemas locales siguen siendo importantes para aplicaciones sensibles a la latencia y cargas de trabajo con restricciones de soberanía de datos. La Nube Pública tiene la menor participación de ingresos de servicios gestionados porque las empresas suelen utilizar herramientas de operaciones nativas para cargas de trabajo puramente en nube pública.
Por Tamaño de Organización:
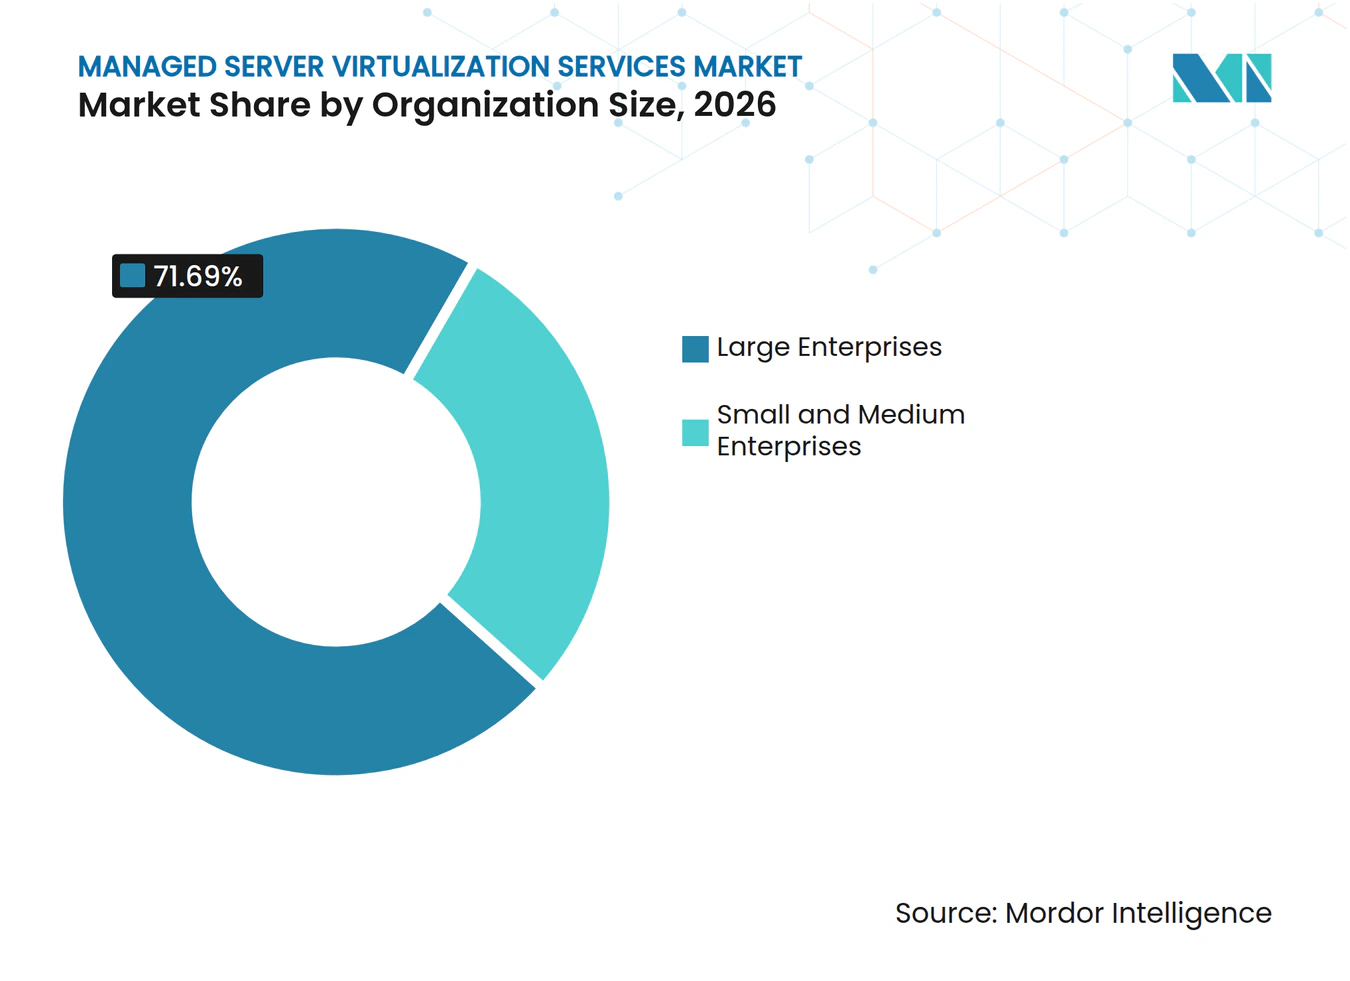
Las pymes Amplían el Acceso a la Virtualización GestionadaLas Grandes Empresas mantuvieron el 71,69% de los ingresos en 2026. Sus entornos virtuales en el Mercado de Servicios Gestionados de Virtualización de Servidores a menudo se extienden por varias jurisdicciones e incluyen requisitos de seguridad, red y cumplimiento normativo. Los contratos grandes son comúnmente plurianuales e incluyen varias torres de servicio, lo que mantiene altos los valores medios de los contratos. Estas características también dificultan el cambio de proveedor una vez que el modelo operativo está establecido. Esto mantiene a las grandes organizaciones en el centro de los ingresos incluso cuando los clientes más pequeños adoptan más servicios gestionados en toda la industria de Servicios Gestionados de Virtualización de Servidores.
Se proyecta que las pymes se expandan a un CAGR del 8,91% hasta 2032. Los paquetes de servicio estandarizados entregados en la nube están reduciendo el costo de entrada en el Mercado de Servicios Gestionados de Virtualización de Servidores porque dependen más de plantillas que de arquitecturas personalizadas. Las empresas más pequeñas pueden acceder a copia de seguridad, monitoreo y soporte operativo de nivel empresarial sin formar equipos internos dedicados. La economía de las cantidades mínimas de licencias puede hacer que los entornos autogestionados sean menos atractivos para los entornos virtuales pequeños. Las obligaciones de cumplimiento normativo también incorporan a más pymes en sectores críticos dentro del alcance de los requisitos de seguridad de infraestructura.

Por Industria de Usuario Final:
BFSI Mantiene Escala Mientras Salud AceleraBFSI mantuvo el 27,33% de los ingresos de usuarios finales en 2026. Los bancos, aseguradoras e instituciones financieras en el Mercado de Servicios Gestionados de Virtualización de Servidores requieren alta disponibilidad, registros de auditoría y procedimientos operativos resilientes. Las expectativas relacionadas con Basilea III, PCI DSS y DORA respaldan la demanda de proveedores que puedan documentar controles y mantener exigentes compromisos de tiempo de actividad. Estas organizaciones también gestionan datos sensibles en sistemas establecidos, lo que puede dificultar los cambios amplios de infraestructura. Los contratos de servicios gestionados pueden ayudarles a consolidar operaciones mientras retienen la gobernanza sobre las cargas de trabajo clave.
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 9,17% hasta 2032. La actividad de telesalud, el almacenamiento de imágenes médicas y los requisitos de manejo de datos están aumentando la necesidad de una infraestructura virtual bien gestionada. Los proveedores en el Mercado de Servicios Gestionados de Virtualización de Servidores necesitan respaldar controles de disponibilidad, copia de seguridad y seguridad que se alineen con las obligaciones de protección de datos de salud. Los clientes de Manufactura y Automotriz en la industria de Servicios Gestionados de Virtualización de Servidores utilizan la virtualización gestionada para la integración de IoT industrial y la segmentación de redes de tecnología operativa. Los compradores del Gobierno y Sector Público buscan servicios que cumplan con los requisitos nacionales de transformación digital y nube soberana.
Análisis Geográfico
Mercado de Servicios Gestionados de Virtualización de Servidores en América del Norte
América del Norte tuvo una participación de ingresos del 35,53% en 2026. La región cuenta con un amplio conjunto de entornos empresariales de VMware y un gran ecosistema de proveedores del Mercado de Servicios Gestionados de Virtualización de Servidores. Los requisitos de contratación pública también respaldan la demanda de proveedores capaces de cumplir con las expectativas de seguridad y manejo de datos. Estados Unidos sigue siendo el mercado más grande de la región. Canadá es una geografía secundaria activa, ya que las necesidades de residencia de datos refuerzan la demanda de servicios gestionados que pueden operar cargas de trabajo reguladas.
Mercado de Servicios Gestionados de Virtualización de Servidores en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,34% hasta 2032, convirtiéndola en la región de más rápido crecimiento. La demanda regional está respaldada por la expansión simultánea de infraestructura y la diversificación en varios países. India tiene una fuerte demanda del Mercado de Servicios Gestionados de Virtualización de Servidores proveniente de la modernización del sector BFSI, mientras que Japón ofrece oportunidades para migrar entornos de servidores Unix heredados a plataformas virtuales gestionadas. NTT DATA y Hitachi anunciaron una colaboración en 2025 para expandir Prossione Virtualization, un servicio gestionado basado en KVM diseñado en torno a los requisitos de soberanía digital para empresas japonesas.
Mercado de Servicios Gestionados de Virtualización de Servidores en EMEA y América del Sur
Europa es una geografía sustancial pero compleja del Mercado de Servicios Gestionados de Virtualización de Servidores, ya que los requisitos de soberanía en la nube influyen en la selección de proveedores. La Comisión Europea adjudicó un contrato de 180 millones de EUR (203,4 millones de USD) para la contratación de nube soberana en abril de 2026 y estableció expectativas de garantía para las cargas de trabajo sensibles del sector público.[4] Alemania, el Reino Unido y Francia siguen siendo los mayores mercados nacionales en Europa, con requisitos de cumplimiento diferenciados que favorecen a los proveedores que operan infraestructura regional. América del Sur y África se desarrollan desde bases más pequeñas, donde los servicios financieros y las telecomunicaciones generan una demanda específica. Oriente Medio es un área emergente de virtualización gestionada, donde la transformación digital y los requisitos de gobernanza de datos incrementan el valor de los modelos operativos gestionados.
Panorama Competitivo
Concentración del Mercado
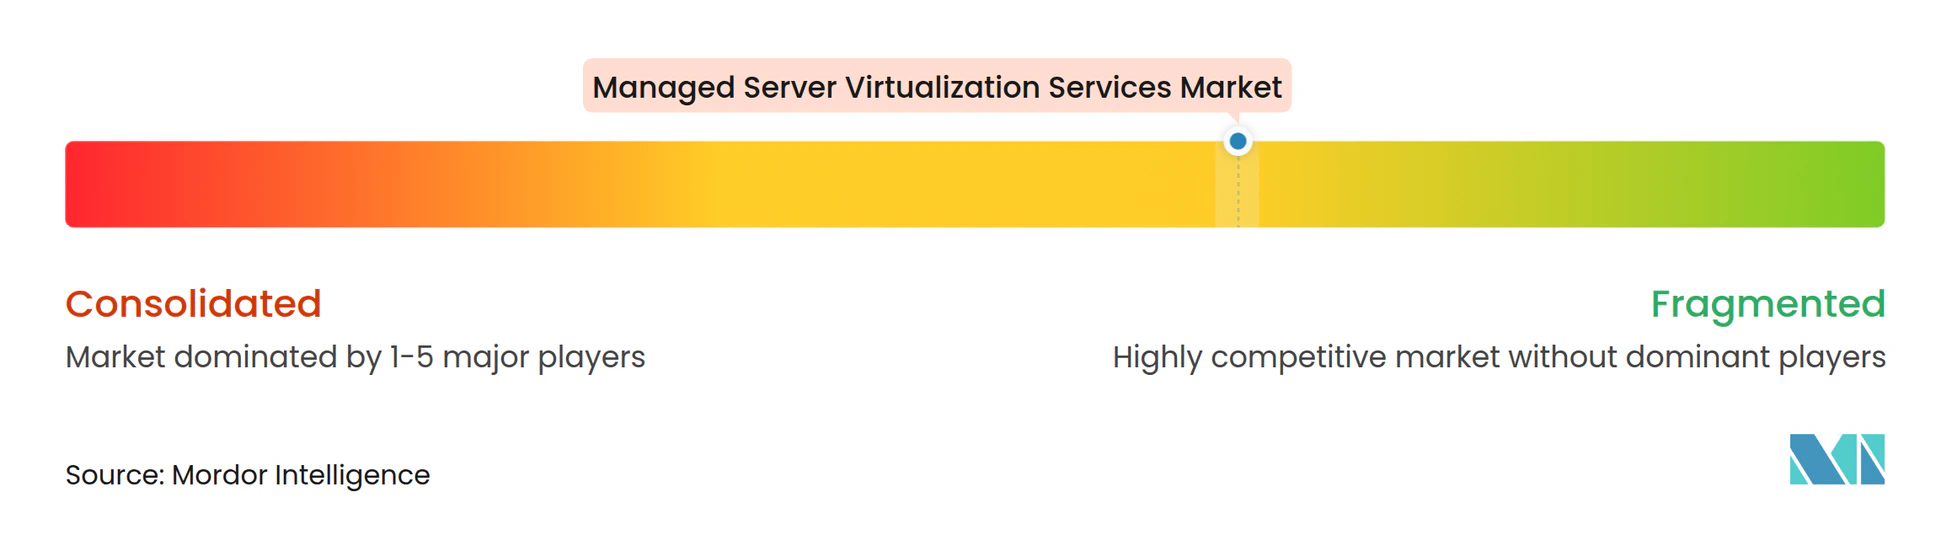
El Mercado de Servicios Gestionados de Virtualización de Servidores está moderadamente fragmentado. Los integradores de sistemas globales como Kyndryl, IBM, DXC Technology, Accenture, HCLTech, TCS y Capgemini compiten por grandes contratos plurianuales. Microsoft, Amazon Web Services y Google ofrecen capacidades gestionadas adyacentes a través de sus plataformas en la nube. Nutanix y Rackspace Technology compiten como especialistas en plataformas y servicios gestionados. La fortaleza competitiva en el Mercado de Servicios Gestionados de Virtualización de Servidores depende de la amplitud del servicio, la escala operativa, los controles de seguridad y la capacidad de trabajar en entornos de máquinas virtuales y nube.
Los proveedores están combinando cada vez más la gestión de máquinas virtuales y Kubernetes dentro de un plano operativo compartido. IBM anunció en octubre de 2026 que estaba integrando Red Hat OpenShift Virtualization en IBM Infrastructure, ofreciendo a los clientes un camino nativo de Kubernetes para las operaciones de máquinas virtuales. Rackspace Technology lanzó Rackspace Cloud en VMware Cloud Foundation 9.1 en agosto de 2026 como una plataforma multiinquilino gestionada para operaciones de máquinas virtuales y Kubernetes. Kyndryl y Microsoft ampliaron las soluciones de soberanía en julio de 2026 para ayudar a las empresas a diseñar y operar arquitecturas alineadas con las obligaciones de GDPR, DORA y NIS2. Estos movimientos muestran que la gestión de infraestructura, las plataformas de aplicaciones y la prestación de cumplimiento normativo están cada vez más estrechamente vinculadas.
La observabilidad impulsada por inteligencia artificial es otra área de diferenciación competitiva en el Mercado de Servicios Gestionados de Virtualización de Servidores, especialmente para los proveedores que respaldan exigentes compromisos de disponibilidad. Nutanix anunció Service Provider Central en abril de 2026 para ofrecer a los proveedores de servicios un plano de control compartido para múltiples entornos de clientes en infraestructura común. Citrix y HPE también anunciaron planes en junio de 2026 para avanzar en Citrix Desktop como Servicio en GreenLake by HPE para organizaciones con requisitos de soberanía de datos y regulatorios. No se proporciona una participación de mercado combinada para las empresas líderes, por lo que no se puede asignar una puntuación de concentración a partir de los datos disponibles sin estimar sus posiciones.
Líderes de la Industria de Servicios Gestionados de Virtualización de Servidores
-
Accenture plc
-
Atos SE
-
Cisco Systems, Inc.
-
Fujitsu Limited
-
DXC Technology Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Virtualización de Servidores Empresas cubiertas en este informe
- Accenture plc
- Atos SE
- Capgemini SE
- Cognizant Technology Solutions Corporation
- DXC Technology Company
- Fujitsu Limited
- Hewlett Packard Enterprise Company
- HCLTech
- IBM Corporation
- Kyndryl, Inc.
- Microsoft Corporation
- NTT DATA Corporation
- Nutanix, Inc.
- Oracle Corporation
- Rackspace Technology, Inc.
- Red Hat, Inc.
- Tata Consultancy Services Limited
- VMware by Broadcom
- Wipro Limited
- Amazon Web Services, Inc.
- Google LLC
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Virtualización de Servidores
- Octubre de 2026: IBM anunció la integración de Red Hat OpenShift Virtualization directamente en IBM Infrastructure, coincidiendo con que Red Hat fue nombrado Líder en Plataformas de Virtualización de Servidores por una importante firma analista. El anuncio posiciona a IBM para ofrecer un camino de virtualización gestionada nativo de Kubernetes para empresas que migran desde arquitecturas de máquinas virtuales tradicionales, profundizando su participación en contratos de infraestructura híbrida gestionada.
- Julio de 2026: Kyndryl y Microsoft anunciaron la expansión de Kyndryl Sovereignty Solutioning combinada con las capacidades de Microsoft Sovereign Cloud, permitiendo a las empresas diseñar, construir y operar arquitecturas en la nube alineadas con las obligaciones de residencia de datos de GDPR, DORA y NIS2. La oferta abarca la nube pública de Azure y Azure Local en nube privada en modelos de implementación conectados y desconectados.
- Junio de 2026: Citrix y HPE anunciaron planes para profundizar su colaboración estratégica, con un enfoque inicial en la prestación de Citrix Desktop como Servicio en GreenLake by HPE para organizaciones que enfrentan requisitos de soberanía de datos y regulatorios, combinando el control local con un modelo operativo de consumo en la nube.
- Agosto de 2025: Nutanix firmó un contrato a largo plazo con Finanz Informatik, el proveedor central de servicios de TI del Grupo Financiero de Cajas de Ahorro de Alemania que atiende a 50 millones de clientes. Finanz Informatik migrará sus máquinas virtuales de Windows y Linux a Nutanix AHV en un plazo de 2 años.
Alcance del Informe Global del Mercado de Servicios Gestionados de Virtualización de Servidores
Los Servicios Gestionados de Virtualización de Servidores comprenden una solución de tecnología de la información externalizada en la que un proveedor de servicios especializado despliega, configura, monitorea y mantiene una infraestructura de servidores virtualizada, utilizando hipervisores para dividir el hardware físico en máquinas virtuales aisladas en nombre de una organización cliente.
El Informe del Mercado de Servicios Gestionados de Virtualización de Servidores está Segmentado por (Operaciones Virtuales Gestionadas y Gestión del Ciclo de Vida, Operaciones de Seguridad, Monitoreo y Cumplimiento de Infraestructura Virtual, Servicios de Migración, Refactorización y Consolidación, Recuperación ante Desastres Virtual Gestionada, Optimización e Ingeniería de Plataformas, Servicios de Copia de Seguridad, Recuperación ante Desastres y Continuidad del Negocio, y Otros Tipos de Servicio), Modelo de Implementación (Local, Nube Privada, Nube Híbrida y Nube Pública), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (TI y Telecomunicaciones, Banca, Servicios Financieros y Seguros [BFSI], Salud y Ciencias de la Vida, Manufactura y Automotriz, Gobierno y Sector Público, Comercio Minorista y Comercio Electrónico, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Operaciones Virtuales Gestionadas y Gestión del Ciclo de Vida |
| Operaciones de Seguridad, Monitoreo y Cumplimiento de Infraestructura Virtual |
| Servicios de Migración, Refactorización y Consolidación |
| Recuperación ante Desastres Virtual Gestionada, Optimización e Ingeniería de Plataformas |
| Servicios de Copia de Seguridad, Recuperación ante Desastres y Continuidad del Negocio |
| Otros Tipos de Servicio |
| Local |
| Nube Privada |
| Nube Híbrida |
| Nube Pública |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| TI y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Salud y Ciencias de la Vida |
| Manufactura y Automotriz |
| Gobierno y Sector Público |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Operaciones Virtuales Gestionadas y Gestión del Ciclo de Vida | |
| Operaciones de Seguridad, Monitoreo y Cumplimiento de Infraestructura Virtual | ||
| Servicios de Migración, Refactorización y Consolidación | ||
| Recuperación ante Desastres Virtual Gestionada, Optimización e Ingeniería de Plataformas | ||
| Servicios de Copia de Seguridad, Recuperación ante Desastres y Continuidad del Negocio | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Implementación | Local | |
| Nube Privada | ||
| Nube Híbrida | ||
| Nube Pública | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | TI y Telecomunicaciones | |
| Banca, Servicios Financieros y Seguros (BFSI) | ||
| Salud y Ciencias de la Vida | ||
| Manufactura y Automotriz | ||
| Gobierno y Sector Público | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Servicios Gestionados de Virtualización de Servidores?
Se proyecta que el Mercado de Servicios Gestionados de Virtualización de Servidores aumente desde 14,82 mil millones de USD en 2026 y 16,34 mil millones de USD en 2027 hasta 23,38 mil millones de USD para 2032, a un CAGR del 7,43%.
¿Qué tipo de servicio lidera los servicios gestionados de virtualización de servidores?
Operaciones Virtuales Gestionadas y Gestión del Ciclo de Vida lidera con una participación de ingresos del 34,23% en 2026, abarcando aprovisionamiento, aplicación de parches, gestión de capacidad y actividades del ciclo de vida.
¿Por qué las empresas están adoptando servicios de virtualización gestionada híbrida?
La Nube Híbrida respalda el control de cargas de trabajo críticas mientras permite el uso de la nube pública para inteligencia artificial, aplicaciones en contenedores y cargas de trabajo sensibles al costo. Mantuvo una participación del 39,63% en 2026.
¿Qué grupo de clientes se está expandiendo más rápido en la virtualización gestionada de servidores?
Se proyecta que las pymes se expandan a un CAGR del 8,91% hasta 2032 a medida que las ofertas gestionadas estandarizadas reducen el costo de acceso al soporte operativo, de copia de seguridad y de seguridad.
¿Qué sector de usuario final tiene la expansión proyectada más rápida?
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 9,17% hasta 2032, respaldado por cargas de trabajo de telesalud, almacenamiento de imágenes médicas y necesidades de protección de datos.
¿Qué región tiene el CAGR proyectado más alto?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 9,34% hasta 2032, respaldado por el desarrollo y la modernización de infraestructura en India, Japón, Corea del Sur, Australia y el Sudeste Asiático.