
Tamaño y Participación del Mercado de Servicios de Servidor Gestionado
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 24.98 Mil millones de dólares |
| Tamaño del Mercado (2032) | 34.69 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.79 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Servidor Gestionado por Mordor Intelligence
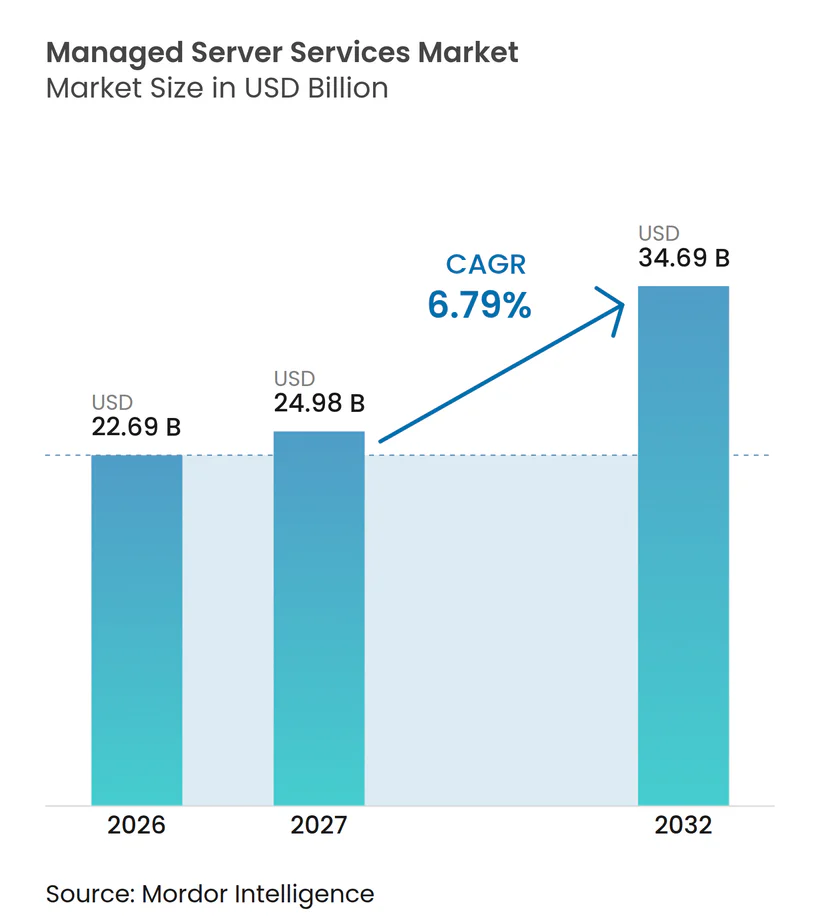
Se proyecta que el tamaño del mercado de servicios de servidor gestionado se expanda desde 22,69 mil millones de USD en 2026 y 24,23 mil millones de USD en 2027 hasta 34,69 mil millones de USD para 2032, registrando un CAGR del 6,79% entre 2027 y 2032. La demanda está migrando desde la externalización rutinaria de infraestructura hacia servicios que respaldan operaciones híbridas, parques de servidores preparados para IA, una gobernanza más sólida y disponibilidad continua para aplicaciones que no pueden tolerar interrupciones. Las empresas necesitan proveedores capaces de gestionar configuraciones de servidor complejas en entornos de nube e instalaciones propias bajo niveles de servicio consistentes, al tiempo que ofrecen a los equipos internos una visión clara del rendimiento, los incidentes, las responsabilidades operativas y el efecto de los cambios en las cargas de trabajo conectadas, los procesos de soporte, los compromisos de servicio, las dependencias de infraestructura, las configuraciones de seguridad, el riesgo operativo y las necesidades de responsabilidad del cliente. Las expectativas de cumplimiento normativo también favorecen a los proveedores con controles de seguridad maduros, procesos operativos claramente documentados, procedimientos de escalada confiables y la capacidad de trabajar dentro de los requisitos específicos de cada industria. El mercado de servicios de servidor gestionado está siendo moldeado cada vez más por la capacidad de automatización, los controles certificados, el soporte práctico para los requisitos de datos locales, la planificación disciplinada de la capacidad y la capacidad de gestionar infraestructura especializada sin debilitar la responsabilidad en entornos regulados ni perder visibilidad en todo el parque de infraestructura de un cliente.
Conclusiones Clave del Informe
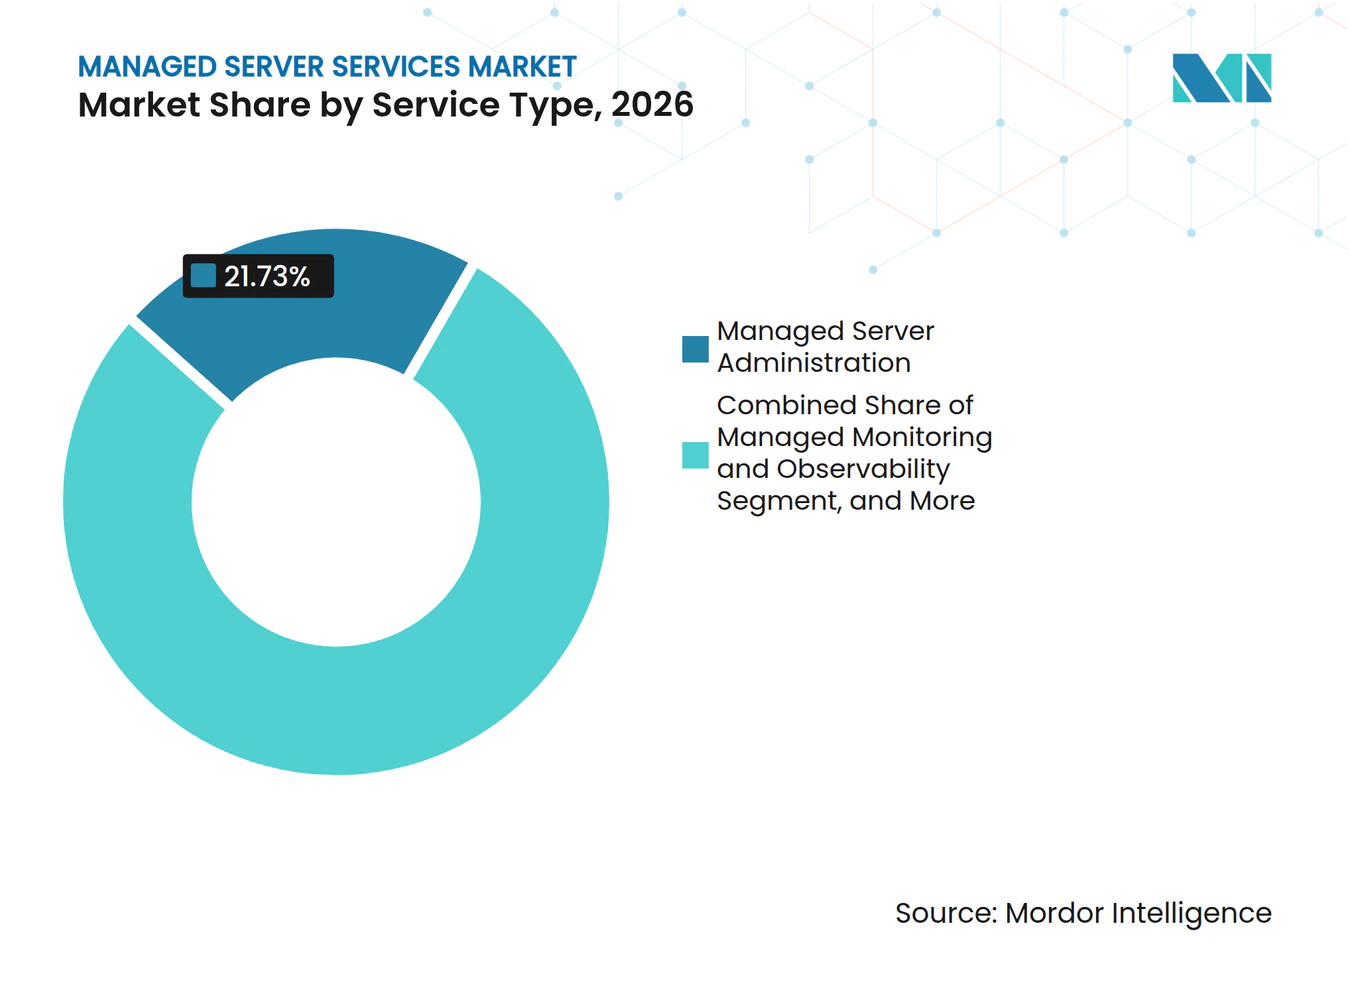
- Por tipo de servicio, la administración de servidor gestionado representó el 21,73% del mercado de servicios de servidor gestionado en 2026, mientras que se proyecta que la automatización de redes gestionadas y las operaciones de AIOps se expandan a un CAGR del 8,29% hasta 2032.
- Por modelo de implementación, los servicios basados en la nube representaron el 68,58% de la participación en 2026 y se proyecta que se expandan a un CAGR del 9,34% hasta 2032.
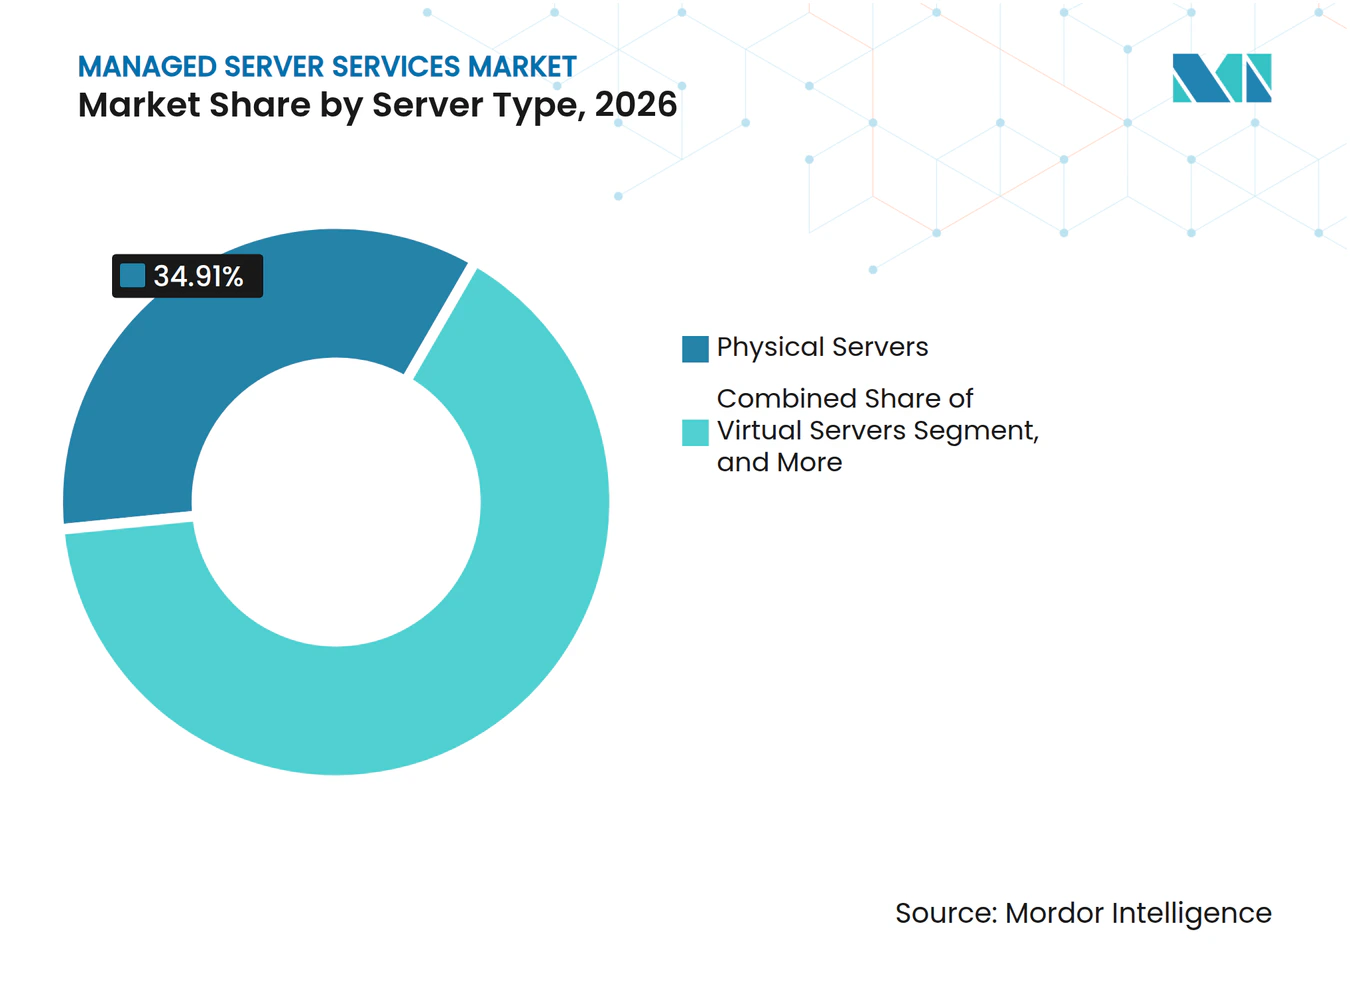
- Por tipo de servidor, los servidores físicos representaron el 34,91% de la participación en 2026, mientras que se proyecta que los servidores GPU e IA se expandan a un CAGR del 7,38% hasta 2032.
- Por entorno operativo, Linux representó el 36,22% de la participación en 2026, mientras que se proyecta que los entornos de contenedores y Kubernetes se expandan a un CAGR del 9,59% hasta 2032.
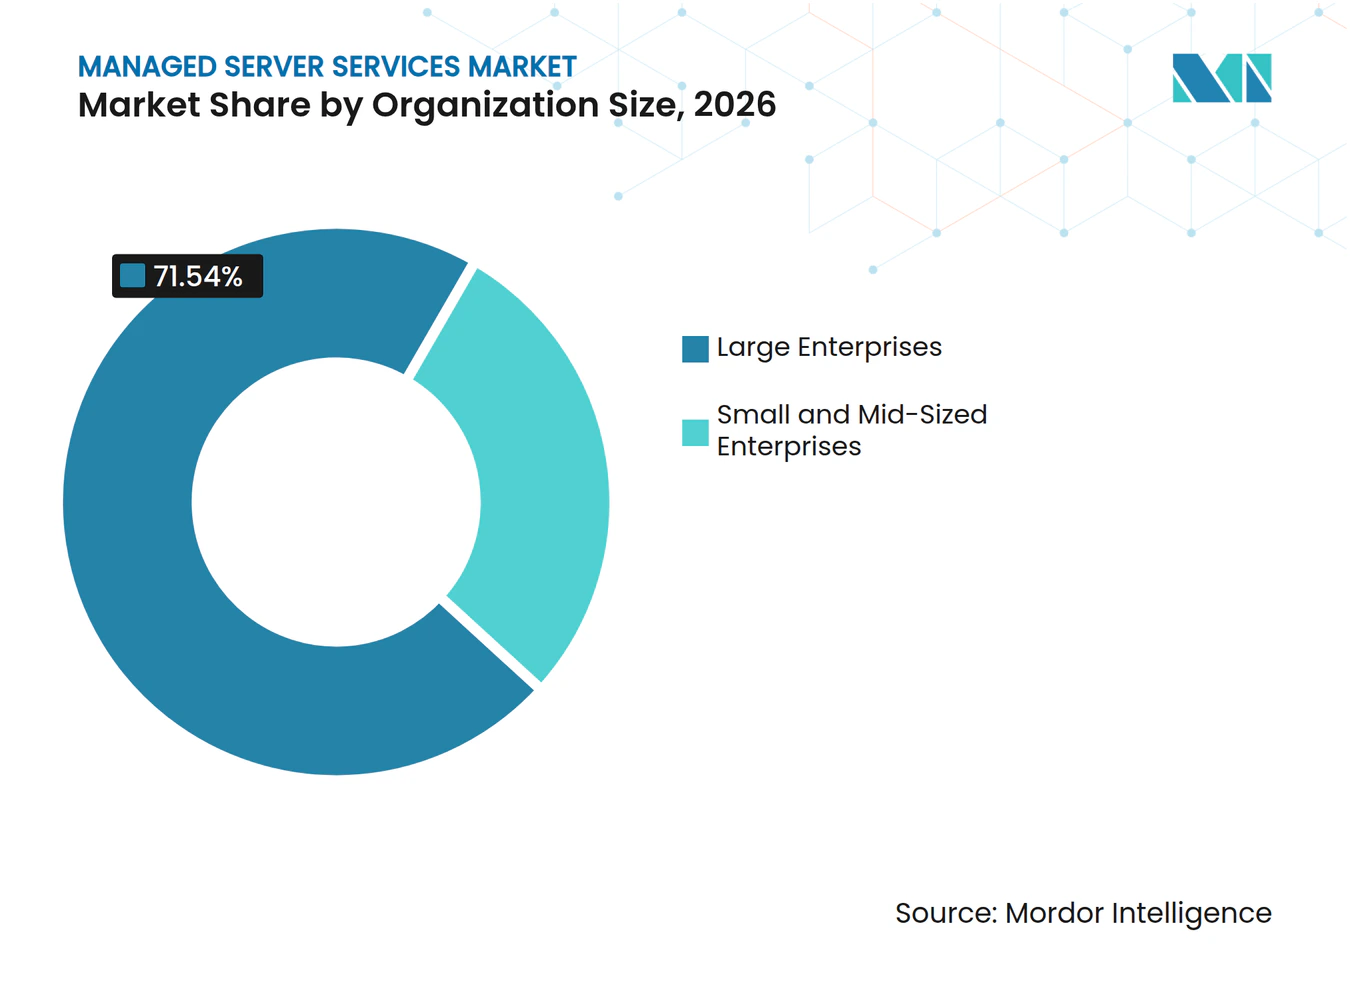
- Por tamaño de organización, las grandes empresas representaron el 71,54% de la participación del mercado de servicios de servidor gestionado en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 8,64% hasta 2032.
- Por industria de usuario final, el sector BFSI representó el 71,54% de la participación en 2026, mientras que se proyecta que la salud y las ciencias de la vida se expandan a un CAGR del 9,27% hasta 2032.
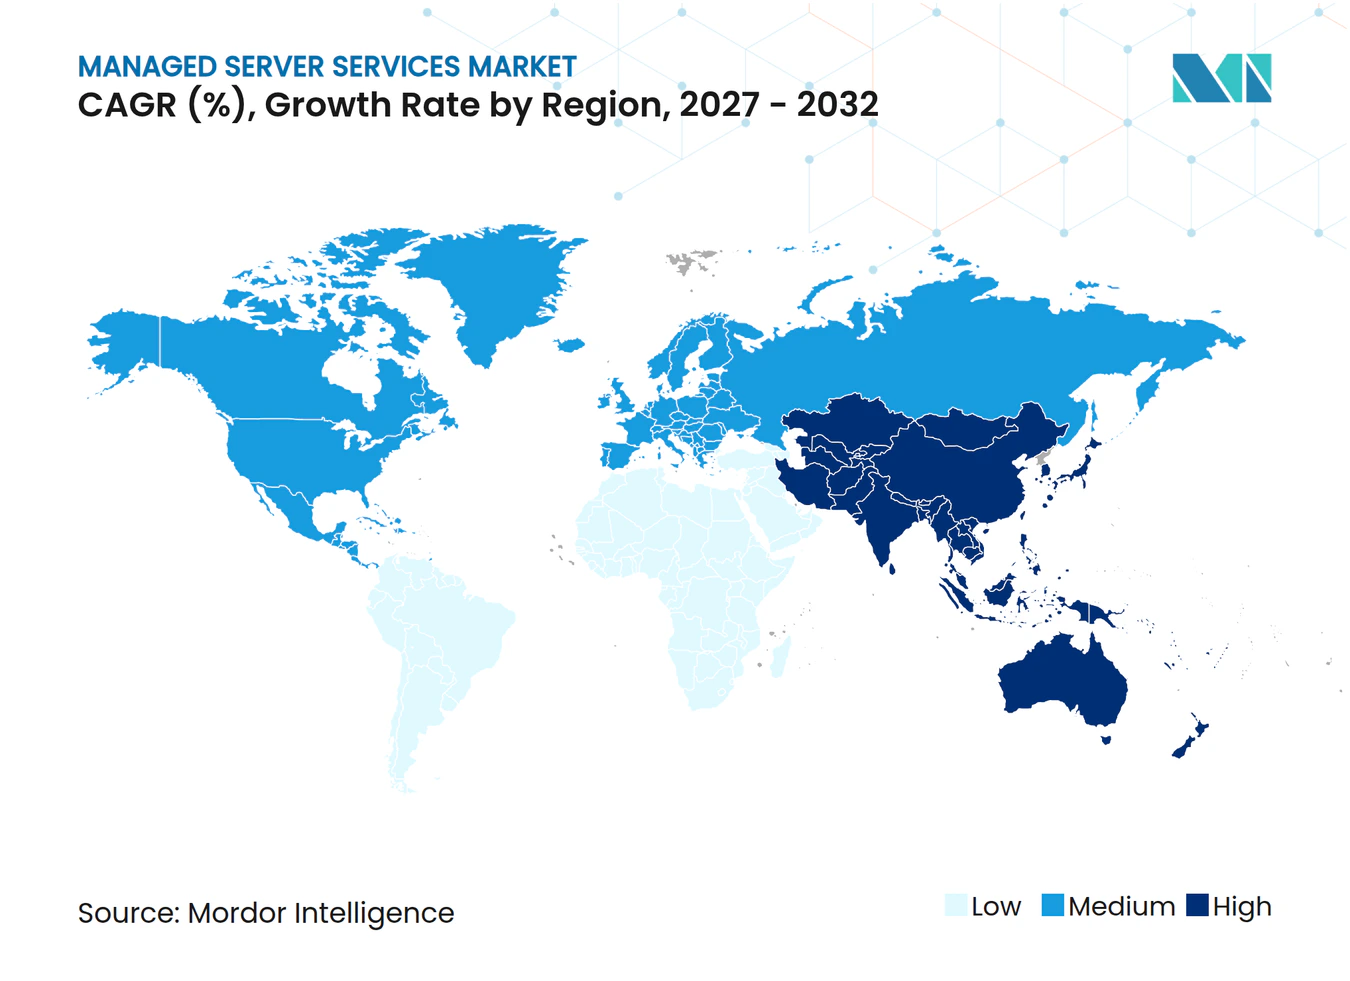
- Por geografía, América del Norte representó el 38,64% de la participación del mercado de servicios de servidor gestionado en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 8,91% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Complejidad Híbrida y Multinube | +1.8% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de los Requisitos de Ciberseguridad y Cumplimiento Normativo | +1.5% | Global, particularmente en América del Norte, Europa y los mercados principales de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecimiento de la IA, los Macrodatos y las Cargas de Trabajo de Alto Rendimiento | +1.4% | Global, con la adopción más rápida en Asia-Pacífico y expansión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Demanda de Costos de Infraestructura Predecibles y Experiencia Especializada | +0.9% | Global, con concentración temprana en América del Norte y América del Sur | Corto plazo (≤ 2 años) |
| Optimización de Energía y Refrigeración para Servidores de IA de Alta Densidad | +0.7% | Mercados principales de América del Norte y Asia-Pacífico, con ganancias tempranas en Oriente Medio | Mediano plazo (2-4 años) |
| Infraestructura Soberana y Operaciones Gestionadas Localizadas | +0.7% | Global, con concentración temprana en América del Norte y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad Híbrida y Multinube
La arquitectura multinube es ahora una realidad operativa para muchas empresas y aumenta la necesidad de supervisión coordinada de servidores. Cada entorno puede utilizar diferentes configuraciones, reglas de red, controles de acceso y herramientas de monitoreo. Esto hace que la gestión interna sea más difícil cuando las cargas de trabajo se ejecutan en plataformas de nube pública y sistemas en instalaciones propias. El mercado de servicios de servidor gestionado se beneficia cuando los proveedores ofrecen una visión unificada de estos entornos y gestionan la administración rutinaria bajo un único modelo operativo. Las cargas de trabajo de IA generativa añaden nuevas capas a los parques de infraestructura, lo que incrementa el trabajo de gestión que enfrentan los equipos empresariales.
Aumento de los Requisitos de Ciberseguridad y Cumplimiento Normativo
Los requisitos de seguridad y cumplimiento normativo están cambiando tanto el alcance como el valor de los contratos de servidor gestionado. El Departamento de Servicios Financieros de Nueva York emitió orientaciones en octubre de 2025 sobre cómo las instituciones financieras reguladas deben gestionar los riesgos planteados por los proveedores de servicios externos, incluidos los controles sobre autenticación, cifrado y gobernanza de datos.[1] Por lo tanto, los proveedores que atienden a clientes regulados deben mantener controles operativos claros, conservar la evidencia pertinente y demostrar que estos controles funcionan con el tiempo. Estas expectativas hacen que los proveedores de servicios maduros sean más atractivos para las instituciones financieras y otras organizaciones con datos sensibles. El mercado de servicios de servidor gestionado también recibe apoyo cuando los clientes necesitan especialistas externos para gestionar las operaciones de seguridad continuas sin aumentar el personal interno.
Crecimiento de la IA, los Macrodatos y las Cargas de Trabajo de Alto Rendimiento
Las cargas de trabajo de entrenamiento e inferencia de IA imponen demandas diferentes a las operaciones de servidor en comparación con las aplicaciones empresariales convencionales. Los sistemas basados en GPU requieren una atención estrecha al consumo de energía, las condiciones térmicas, la utilización, la asignación de capacidad y el tiempo de actividad. Estas condiciones crean demanda de equipos de servicio capaces de gestionar el rendimiento del hardware y el software de forma conjunta sin interrumpir las cargas de trabajo críticas. El mercado de servicios de servidor gestionado está, por lo tanto, evolucionando más allá de la aplicación de parches y la respuesta a incidentes hacia el soporte operativo continuo para infraestructura especializada. Este trabajo puede incluir el monitoreo del entorno de servidor subyacente mientras se respaldan las necesidades de disponibilidad de las aplicaciones de IA y las necesidades de gobernanza de los usuarios empresariales.
Demanda de Costos de Infraestructura Predecibles y Experiencia Especializada
Las organizaciones continúan buscando un modelo de costos más predecible para operar parques de servidores. Los contratos gestionados pueden transferir parte de la carga de infraestructura de los equipos internos a un proveedor externo con responsabilidades de servicio definidas, rutinas de informes y cobertura de soporte. Este enfoque es particularmente relevante cuando las empresas necesitan simultáneamente habilidades en arquitectura de nube, administración de servidores, seguridad y operaciones. Las pequeñas y medianas empresas pueden utilizar paquetes de servicios estandarizados para acceder a estas capacidades sin mantener un gran equipo interno. El mercado de servicios de servidor gestionado alcanza una base de clientes más amplia a través de este modelo, extendiéndose más allá de los usuarios establecidos en grandes empresas y el sector BFSI.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DEL IMPACTO |
|---|---|---|---|
| Dependencia del Proveedor y Complejidad de la Migración | -0.8% | Global, más aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Arquitectos Especializados en Nube e Infraestructura | -0.6% | Global, con déficits agudos tempranos en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Restricciones de Energía en Centros de Datos y Capacidad de la Red Eléctrica | -0.4% | Mercados principales de América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Presión sobre los Márgenes por Servicios Gestionados Incluidos por los Hiperescaladores | -0.3% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Dependencia del Proveedor y Complejidad de la Migración
Los contratos a largo plazo pueden incorporar agentes de monitoreo propietarios, herramientas de automatización y procesos de servicio que dificultan el cambio de proveedor. Trasladar un entorno de servidor también puede requerir que los clientes prueben configuraciones, migren datos, validen controles y mantengan la disponibilidad del servicio durante la transición. Este trabajo es más exigente en sectores regulados donde un nuevo proveedor puede necesitar demostrar el cumplimiento de los estándares de seguridad establecidos. Los parques híbridos añaden mayor complejidad porque la transición puede abarcar infraestructura en instalaciones propias y múltiples regiones de nube. Estas condiciones tienden a favorecer a los proveedores establecidos en el mercado de servicios de servidor gestionado y pueden ralentizar el movimiento de cuentas entre proveedores.
Escasez de Arquitectos Especializados en Nube e Infraestructura
La misma escasez de habilidades en nube e infraestructura que fomenta la externalización puede limitar la capacidad de los proveedores para expandir sus equipos de entrega. Los proveedores necesitan personal experimentado para construir plataformas de automatización, gestionar entornos de clientes complejos, interpretar datos operativos y responder a problemas operacionales. La restricción es importante en entornos basados en contenedores y preparados para IA, que requieren habilidades de ingeniería especializadas y prácticas operativas disciplinadas. Asia-Pacífico enfrenta una presión particular a medida que los programas de transformación digital avanzan más rápido que la oferta local de arquitectos de infraestructura certificados. Los proveedores en el mercado de servicios de servidor gestionado están respondiendo aumentando la automatización, aunque el desarrollo y mantenimiento de herramientas de automatización aún requieren equipos especializados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Administración Respalda los Ingresos Mientras que AIOps Expande el Nivel PremiumLa administración de servidor gestionado representó el 21,73% de la participación del mercado de servicios de servidor gestionado en 2026. El servicio incluye aprovisionamiento, aplicación de parches al sistema operativo, gestión de configuración, respuesta a incidentes de primera línea, gestión de accesos y verificaciones rutinarias de rendimiento en parques físicos, virtuales y basados en la nube. Sigue siendo fundamental porque estas tareas recurrentes son necesarias en la mayoría de los entornos de infraestructura empresarial, incluidos los sistemas que respaldan aplicaciones empresariales internas y servicios orientados al cliente. La categoría proporciona una base estable de trabajo para los proveedores de servicios que gestionan cuentas de clientes establecidas y necesitan responsabilidades operativas claras. Los proveedores también utilizan los contratos de administración como base para vender servicios de seguridad, copia de seguridad, nube, almacenamiento, monitoreo y recuperación ante desastres.
Se proyecta que la automatización de redes gestionadas y las operaciones de AIOps se expandan a un CAGR del 8,29% hasta 2032. Los clientes buscan una identificación más temprana de fallos, una mejor correlación de eventos y una remediación más automatizada, en lugar de depender únicamente de la resolución manual de tickets. Kyndryl lanzó la Gestión de Servicios Agéntica en abril de 2026, combinando evaluaciones, un modelo de madurez y un marco de gobernanza de IA alineado con ISO 42001 para las operaciones de servicio.[2] La empresa declaró que el servicio se basa en casi 200 millones de automatizaciones mensuales y más de 8.000 manuales de procedimientos certificados. Los servicios gestionados de seguridad, copia de seguridad, recuperación ante desastres, almacenamiento, bases de datos, nube y centros de datos amplían el rol del proveedor más allá de la administración rutinaria de servidores y aumentan el alcance de las relaciones con clientes a largo plazo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
La Entrega Basada en la Nube Lidera Mientras las Operaciones Híbridas Siguen Siendo ImportantesLos servicios basados en la nube representaron el 68,58% de los ingresos en 2026, convirtiéndolos en el modelo de implementación más grande en la industria de servicios de servidor gestionado. Esta posición refleja el amplio uso de infraestructura en la nube para aplicaciones empresariales y la necesidad de soporte operativo continuo una vez que las cargas de trabajo están en producción. Las implementaciones en la nube permiten a los proveedores ofrecer monitoreo estandarizado, administración, soporte de seguridad y gestión de incidentes en entornos de clientes distribuidos. Muchas empresas aún conservan sistemas en instalaciones propias para cargas de trabajo que no pueden migrarse debido a la latencia, la soberanía, las dependencias de aplicaciones o los requisitos operativos internos. Esto deja a los proveedores gestionando una combinación de recursos de servidor en la nube y alojados localmente, a menudo bajo un único acuerdo de servicio.
También se proyecta que la entrega basada en la nube se expanda a un CAGR del 9,34% hasta 2032. IBM anunció el Servicio de Virtualización de Red Hat OpenShift en IBM Cloud como una oferta gestionada en mayo de 2026 para respaldar la operación y migración de cargas de trabajo de máquinas virtuales en infraestructura basada en Kubernetes. La oferta está dirigida a organizaciones que necesitan modernizar cargas de trabajo mientras preservan los controles operativos híbridos y la continuidad del servicio. Los servicios gestionados en instalaciones propias siguen siendo relevantes en el gobierno, la manufactura y otros entornos que requieren operaciones gobernadas localmente. Las implementaciones híbridas ofrecen un rol para los proveedores que pueden mantener una observabilidad, responsabilidad y niveles de servicio consistentes tanto en entornos de nube como en instalaciones propias.
Por Tipo de Servidor:
Los Servidores Físicos Lideran Mientras los Sistemas GPU e IA se ExpandenLos servidores físicos representaron el 34,91% de los ingresos en 2026. Las instituciones financieras, las agencias gubernamentales y las instalaciones de manufactura mantienen bases instaladas sustanciales de hardware físico para aplicaciones críticas y cargas de trabajo controladas localmente. Estos entornos requieren aplicación predecible de parches, gestión de firmware, mantenimiento de hardware, planificación de capacidad y gestión de incidentes. El trabajo está bien establecido, pero puede enfrentar presión de precios cuando los proveedores incluyen soporte básico con las plataformas de infraestructura. Los servidores virtuales y dedicados sirven a organizaciones que necesitan rendimiento o aislamiento sin poseer hardware dedicado, mientras conservan opciones de aprovisionamiento flexibles.
Se proyecta que los servidores GPU e IA se expandan a un CAGR del 7,38% hasta 2032. Estos sistemas respaldan cargas de trabajo de inferencia y entrenamiento de IA que requieren energía especializada, refrigeración, planificación de capacidad y monitoreo de rendimiento. IBM presentó Power11 en julio de 2025, describiendo una nueva generación de servidores IBM Power diseñados para implementación híbrida en entornos en instalaciones propias y en IBM Cloud.[3] El lanzamiento refleja el ciclo de actualización de infraestructura que respalda los contratos gestionados en sectores con cargas de trabajo de misión crítica y estrictos requisitos de continuidad. Los servidores de metal desnudo y de computación de alto rendimiento siguen siendo importantes donde las aplicaciones necesitan niveles de rendimiento que no son adecuados para entornos virtualizados.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Entorno Operativo:
Linux Lidera Mientras los Contenedores y Kubernetes AvanzanLinux representó el 36,22% del mercado de servicios de servidor gestionado en 2026. Linux sigue siendo ampliamente utilizado en plataformas de nube y parques de servidores orientados a la IA, lo que respalda su rol en las operaciones externalizadas para cargas de trabajo modernas. Los proveedores deben gestionar el mantenimiento del sistema operativo, las configuraciones de seguridad, el rendimiento de las cargas de trabajo, las dependencias de aplicaciones y las actualizaciones rutinarias en estos entornos. Los servicios de Windows también siguen siendo importantes para las empresas con aplicaciones basadas en Microsoft, servicios de directorio y sistemas heredados de planificación de recursos empresariales. Los entornos Unix y propietarios continúan sirviendo a determinados parques financieros y de mainframe donde las aplicaciones más antiguas son difíciles de reemplazar sin riesgo operativo.
Se proyecta que los entornos de contenedores y Kubernetes se expandan a un CAGR del 9,59% hasta 2032. El cambio desde la implementación centrada en máquinas virtuales hacia la orquestación nativa de la nube aumenta la necesidad de proveedores capaces de gestionar clústeres, políticas, actualizaciones, disponibilidad de cargas de trabajo y procesos de lanzamiento de aplicaciones. Kubernetes gestionado puede reducir la carga operativa para las empresas sin equipos de plataforma especializados o cobertura interna continua. La industria de servicios de servidor gestionado se beneficia cuando estos clientes buscan soporte operativo externo para plataformas de contenedores e infraestructura relacionada. Los entornos de servidor virtualizados también siguen siendo una parte importante de la infraestructura de nube privada, particularmente para organizaciones reguladas que ejecutan grandes aplicaciones empresariales.
Por Tamaño de Organización:
Las Grandes Empresas Aportan Volumen Mientras las PYMEs Añaden Nueva DemandaLas grandes empresas representaron el 71,54% de los ingresos en 2026. Sus parques de servidores son típicamente más grandes, más distribuidos geográficamente y sujetos a expectativas de cumplimiento normativo más complejas que los de las organizaciones más pequeñas. Los contratos plurianuales, los extensos requisitos de integración y los procesos de servicio establecidos pueden hacer que estas relaciones con clientes sean duraderas. Las renovaciones de contratos, por lo tanto, siguen siendo importantes para los proveedores establecidos que atienden cuentas de grandes empresas. El segmento de grandes empresas también crea oportunidades para ampliar el alcance gestionado en seguridad, nube, centros de datos, copia de seguridad y operaciones adyacentes a las aplicaciones.
Se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 8,64% hasta 2032. Los contratos estandarizados basados en el consumo reducen la barrera de entrada para las organizaciones que no pueden justificar extensos equipos internos de infraestructura o largos procesos de incorporación de servicios. Estos clientes pueden obtener administración, monitoreo, copia de seguridad, soporte de seguridad y cobertura de respuesta definida a través de servicios empaquetados. Esto crea oportunidades de volumen para los proveedores que pueden ofrecer servicios repetibles a un costo de entrega eficiente. El segmento también cambia la economía del mercado de servicios de servidor gestionado a medida que los proveedores adaptan los contratos y los modelos de soporte a una base más amplia de compradores más pequeños.
Por Industria de Usuario Final:
El Sector BFSI Lidera el Gasto Mientras la Salud y las Ciencias de la Vida AvanzanEl sector BFSI representó el 71,54% del gasto en 2026. El sector requiere alta disponibilidad para el procesamiento de transacciones, capacidad de recuperación ante desastres y controles extensos sobre información sensible. Las instituciones financieras utilizan proveedores gestionados para respaldar operaciones de servidor que deben cumplir con rigurosas expectativas de seguridad, resiliencia y gobernanza. Las orientaciones del Departamento de Servicios Financieros de Nueva York, publicadas en octubre de 2025, refuerzan la importancia de gestionar el riesgo de los proveedores de servicios externos en este entorno. Las tecnologías de la información y las telecomunicaciones son otro grupo importante de usuarios finales porque operan tanto plataformas de servicios comerciales como parques de infraestructura interna.
Se proyecta que la industria de la salud y las ciencias de la vida se expanda a un CAGR del 9,27% hasta 2032. Las cargas de trabajo de diagnóstico, investigación y descubrimiento de fármacos asistidas por IA pueden aumentar la necesidad de operaciones de servidor con capacidad GPU y un manejo confiable de datos. Los proveedores pueden respaldar estas cargas de trabajo cuando los equipos internos carecen de capacidad suficiente para gestionar sistemas especializados de forma continua. La demanda gubernamental está vinculada a operaciones gobernadas localmente y requisitos de infraestructura soberana. La manufactura industrial, el comercio minorista y el comercio electrónico también requieren operaciones de servidor confiables para respaldar procesos de producción, transacciones, cadenas de suministro y servicios orientados al cliente.
Análisis Geográfico
Mercado de Servicios de Servidor Gestionado en América del Norte
América del Norte representó el 38,64% de la participación del mercado de servicios de servidor gestionado en 2026. La región combina una cultura de externalización madura con una alta concentración de grandes empresas y cargas de trabajo reguladas en servicios financieros, salud y defensa. Estos usuarios requieren gestión de servidores auditable, operaciones estables y sólidos controles de servicio para cargas de trabajo sensibles. El Departamento de Servicios Financieros de Nueva York emitió sus orientaciones sobre riesgo de proveedores de servicios externos en octubre de 2025, lo que hace que la gobernanza de los proveedores de tecnología externos sea especialmente importante para las instituciones financieras reguladas. Canadá también es relevante para los servicios que mantienen las cargas de trabajo sensibles dentro del país, y Kyndryl puso a disposición Cloud Uplift en las regiones de centros de datos canadienses de Microsoft en marzo de 2026 para ayudar a las empresas a trasladar cargas de trabajo de IBM Power a Azure manteniendo la residencia de datos en el país.
Mercado de Servicios de Servidor Gestionado en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 8,91% hasta 2032, la tasa regional más rápida en el mercado de servicios de servidor gestionado. La demanda está respaldada por la adopción de la nube, la modernización de la infraestructura y los requisitos locales de manejo de datos en un grupo variado de mercados nacionales. Japón sigue siendo importante para la modernización de mainframes y las operaciones híbridas, y Kyndryl Japan lanzó un servicio de mainframe gestionado zCloud en infraestructura IBM Z en febrero de 2025 para organizaciones que modernizan cargas de trabajo de misión crítica. En India, Bharti Airtel e IBM anunciaron una asociación en octubre de 2025 para implementar servidores IBM Power11 como servicio en Airtel Cloud para sectores regulados, incluidos banca, salud y gobierno. China, Corea del Sur y Australia son mercados establecidos donde las reglas de localización, las políticas nacionales de datos y las preferencias de infraestructura doméstica determinan la selección de proveedores.
Mercado de Servicios de Servidor Gestionado en EMEA y América del Sur
Europa sigue siendo una región de cumplimiento normativo intensivo porque los clientes deben abordar los requisitos de protección de datos, ciberseguridad y soberanía. Alemania tiene una sólida base de usuarios industriales y de manufactura, mientras que el Reino Unido se centra en los controles operativos relacionados con la ciberseguridad y la gestión de proveedores externos. Francia, Italia y España son importantes para las operaciones gestionadas de nube soberana, mientras que América del Sur está en desarrollo a medida que las organizaciones modernizan sistemas más antiguos y aumentan su uso de servicios de nube gestionados. Los mercados de Oriente Medio, especialmente Arabia Saudita y los Emiratos Árabes Unidos, están atrayendo inversión en infraestructura vinculada a programas de IA soberana, mientras que la demanda africana está principalmente vinculada al sector BFSI y las telecomunicaciones, con Sudáfrica y Nigeria entre los mercados más activos.
Panorama Competitivo
Concentración del Mercado
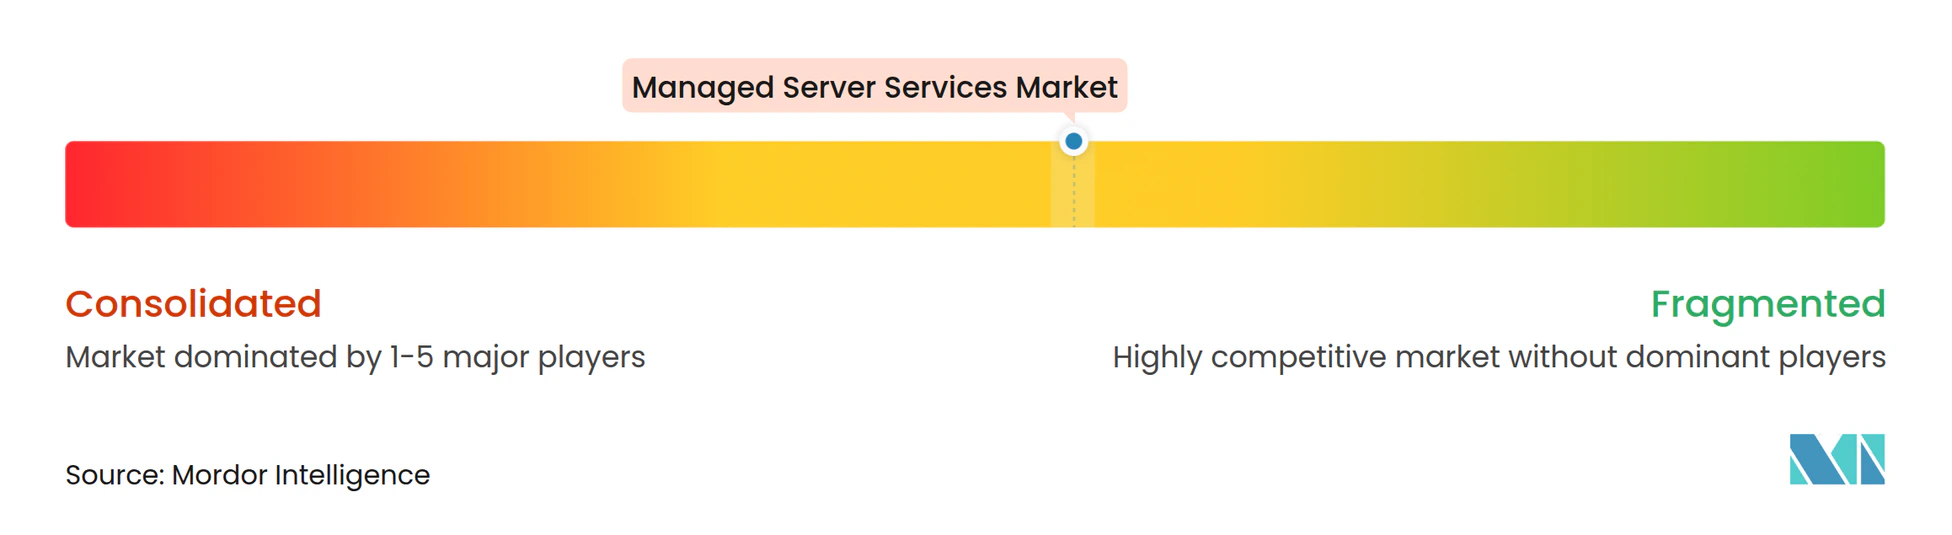
El mercado de servicios de servidor gestionado está moderadamente fragmentado entre proveedores globales de servicios de TI y organizaciones de servicios alineadas con hiperescaladores. IBM, Kyndryl, Accenture, DXC Technology, Tata Consultancy Services, Capgemini, HCL Technologies y Wipro compiten por cuentas de grandes empresas. AWS, Microsoft y Google también influyen en el entorno competitivo a través de servicios nativos de la nube y ecosistemas de socios. Los proveedores se diferencian a través de la automatización, las certificaciones de cumplimiento normativo y su capacidad para gestionar cargas de trabajo en jurisdicciones con requisitos de residencia de datos. Los proveedores de nivel medio, incluidos Rackspace Technology, OVH Groupe y especialistas regionales, a menudo compiten a través del precio, la capacidad de entrega local y los acuerdos de nivel de servicio estandarizados.
Kyndryl lanzó la Gestión de Servicios Agéntica en abril de 2026 con un marco de gobernanza de IA alineado con ISO 42001 y una gran base de automatización existente. El movimiento ilustra el énfasis en la automatización operativa y el uso gobernado de la IA en los servicios gestionados. Accenture y Dell Technologies formaron el Grupo Empresarial Accenture Dell en octubre de 2026 para respaldar la IA privada y la modernización de infraestructura, incluidos los servicios gestionados de ciclo de vida completo para industrias reguladas. Esta asociación aborda la demanda de infraestructura de IA en instalaciones propias donde los clientes requieren operaciones con soberanía de datos. IBM también amplió su cartera híbrida gestionada en mayo de 2026 con Red Hat AI Inference y el Servicio de Virtualización de Red Hat OpenShift en IBM Cloud.
DXC Technology presentó DXC Complete con SAP y Microsoft en mayo de 2025 para entregar cargas de trabajo SAP gestionadas en Microsoft Azure bajo un único contrato. Esta estrategia muestra cómo los proveedores están utilizando las relaciones con el ecosistema para retener grandes cuentas y reducir la carga de la coordinación con múltiples proveedores para los clientes. Rackspace Technology lanzó una plataforma de gestión de nube en agosto de 2025 con observabilidad habilitada por IA, optimización de aplicaciones y un modelo basado en el consumo para entornos híbridos. Las oportunidades permanecen en las operaciones de servidores GPU gestionados, los entornos de contenedores para clientes del mercado medio y las operaciones de nube soberana para usuarios del sector público, favoreciendo a los proveedores que combinan operaciones de infraestructura especializada con una gobernanza consistente.
Líderes de la Industria de Servicios de Servidor Gestionado
-
International Business Machines Corporation
-
Accenture plc
-
Microsoft Corporation
-
Fujitsu Limited
-
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Servidor Gestionado Empresas cubiertas en este informe
- International Business Machines Corporation
- Accenture plc
- Microsoft Corporation
- Fujitsu Limited
- Cisco Systems, Inc.
- Amazon Web Services, Inc.
- Google LLC
- Kyndryl Holdings, Inc.
- Tata Consultancy Services Limited
- Capgemini SE
- DXC Technology Company
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- NTT DATA Group Corporation
- Verizon Communications Inc.
- Orange S.A.
- Atos SE
- Rackspace Technology, Inc.
- DigitalOcean Holdings, Inc.
- OVH Groupe S.A.
- Equinix, Inc.
- Alibaba Group Holding Limited
- Oracle Corporation
- HCL Technologies Limited
- Wipro Limited
Desarrollos recientes de la industria en Mercado de Servicios de Servidor Gestionado
- Octubre de 2026: Accenture y Dell Technologies anunciaron la formación del Grupo Empresarial Accenture Dell, ampliando una colaboración de 20 años para ayudar a las empresas a escalar la IA privada y modernizar la infraestructura. El grupo ofrece Fábricas de IA construidas sobre la cartera completa de Dell con servicios gestionados de ciclo de vida completo, dirigidos a industrias reguladas que requieren infraestructura de IA en instalaciones propias con soberanía de datos. Accenture está capacitando a más de 3.000 profesionales en toda la cartera de Dell para respaldar la iniciativa.
- Mayo de 2026: IBM lanzó Red Hat AI Inference y el Servicio de Virtualización de Red Hat OpenShift en IBM Cloud como ofertas gestionadas. Red Hat AI Inference estandariza la orquestación de modelos de IA en entornos híbridos con controles de gobernanza integrados. El Servicio de Virtualización de Red Hat OpenShift proporciona una ruta gestionada para migrar y operar cargas de trabajo de máquinas virtuales a escala en infraestructura basada en Kubernetes, abordando directamente la transición de máquinas virtuales a contenedores que está transformando los entornos operativos gestionados.
- Abril de 2026: Kyndryl lanzó la Gestión de Servicios Agéntica, combinando un modelo de madurez, evaluaciones estructuradas y un marco de gobernanza de IA alineado con ISO 42001 para ayudar a las empresas a hacer la transición desde las operaciones de servicio tradicionales hacia flujos de trabajo autónomos e inteligentes a escala. El servicio se basa en la base de automatización existente de Kyndryl de casi 200 millones de automatizaciones mensuales y más de 8.000 manuales de procedimientos certificados.
- Marzo de 2026: Kyndryl puso a disposición Cloud Uplift en las regiones de centros de datos canadienses de Microsoft, permitiendo a las empresas canadienses migrar cargas de trabajo de IBM Power de misión crítica a Microsoft Azure sin refactorización de aplicaciones, manteniendo la residencia de datos en el país. Canadá se convirtió en la quinta región geográfica y la decimocuarta región de Azure donde la solución está disponible.
Alcance del Informe Global del Mercado de Servicios de Servidor Gestionado
El mercado de servicios de servidor gestionado involucra a proveedores externos que operan y respaldan servidores físicos, virtuales o basados en la nube en nombre de una organización. Los servicios típicos incluyen aprovisionamiento, gestión del sistema operativo, aplicación de parches, monitoreo, gestión de capacidad, refuerzo de la seguridad, coordinación de copias de seguridad, ajuste del rendimiento y resolución de incidentes para mantener la disponibilidad y el rendimiento del servidor.
El Informe del Mercado de Servicios de Servidor Gestionado está segmentado por Tipo de Servicio (Administración de Servidor Gestionado, Monitoreo y Observabilidad Gestionados, Servicios de Seguridad Gestionados para Servidores, Copia de Seguridad Gestionada y Recuperación ante Desastres, Servicios Gestionados de Almacenamiento y Bases de Datos, Servicios Gestionados de Nube y Centros de Datos, Servicios Gestionados de Red y Conectividad, y Otros Tipos de Servicio), Modo de Implementación (Basado en la Nube, En Instalaciones Propias e Híbrido), Tipo de Servidor (Servidores Físicos, Servidores Virtuales, Servidores Dedicados, Servidores de Metal Desnudo, Servidores GPU e IA, y Servidores de Computación de Alto Rendimiento (HPC)), Entorno Operativo (Servidor Linux, Servidor Windows, Entornos Unix y Otros Sistemas Operativos Propietarios, Entornos de Contenedores y Kubernetes, y Entornos de Servidor Virtualizados), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), Tecnologías de la Información y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Administración de Servidor Gestionado |
| Monitoreo y Observabilidad Gestionados |
| Servicios de Seguridad Gestionados para Servidores |
| Copia de Seguridad Gestionada y Recuperación ante Desastres |
| Servicios Gestionados de Almacenamiento y Bases de Datos |
| Servicios Gestionados de Nube y Centros de Datos |
| Servicios Gestionados de Red y Conectividad |
| Otros Tipos de Servicio |
| En Instalaciones Propias |
| Basado en la Nube |
| Híbrido |
| Servidores Físicos |
| Servidores Virtuales |
| Servidores Dedicados |
| Servidores de Metal Desnudo |
| Servidores GPU e IA |
| Servidores de Computación de Alto Rendimiento (HPC) |
| Servidor Linux |
| Servidor Windows |
| Entornos Unix y Otros Sistemas Operativos Propietarios |
| Entornos de Contenedores y Kubernetes |
| Entornos de Servidor Virtualizados |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Tecnologías de la Información y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Administración de Servidor Gestionado | |
| Monitoreo y Observabilidad Gestionados | ||
| Servicios de Seguridad Gestionados para Servidores | ||
| Copia de Seguridad Gestionada y Recuperación ante Desastres | ||
| Servicios Gestionados de Almacenamiento y Bases de Datos | ||
| Servicios Gestionados de Nube y Centros de Datos | ||
| Servicios Gestionados de Red y Conectividad | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Implementación | En Instalaciones Propias | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Tipo de Servidor | Servidores Físicos | |
| Servidores Virtuales | ||
| Servidores Dedicados | ||
| Servidores de Metal Desnudo | ||
| Servidores GPU e IA | ||
| Servidores de Computación de Alto Rendimiento (HPC) | ||
| Por Entorno Operativo | Servidor Linux | |
| Servidor Windows | ||
| Entornos Unix y Otros Sistemas Operativos Propietarios | ||
| Entornos de Contenedores y Kubernetes | ||
| Entornos de Servidor Virtualizados | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Tecnologías de la Información y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de servidor gestionado?
Se proyecta que el tamaño del mercado de servicios de servidor gestionado se expanda desde 22,69 mil millones de USD en 2026 y 24,23 mil millones de USD en 2027 hasta 34,69 mil millones de USD para 2032, registrando un CAGR del 6,79% entre 2027 y 2032.
¿Qué está impulsando la demanda de servicios de servidor gestionado?
El mercado de servicios de servidor gestionado está respaldado por la complejidad híbrida y multinube, los requisitos de ciberseguridad, las cargas de trabajo de IA, los costos operativos predecibles y la escasez de habilidades especializadas. Las empresas también necesitan monitoreo coordinado, una respuesta más rápida a los incidentes y responsabilidades definidas en los recursos de nube e instalaciones propias, lo que fomenta el uso de operadores externos.
¿Qué modelo de implementación lidera los servicios de servidor gestionado?
La entrega basada en la nube representó el 68,58% de la participación en 2026 y se proyecta que se expanda a un CAGR del 9,34% hasta 2032. El mercado de servicios de servidor gestionado aún incluye cargas de trabajo en instalaciones propias e híbridas donde los clientes necesitan un modelo operativo consistente, informes comunes y cobertura de soporte confiable en diferentes entornos.
¿Qué tipo de servidor se está expandiendo más rápido?
Se proyecta que los servidores GPU e IA se expandan a un CAGR del 7,38% hasta 2032 a medida que las organizaciones implementan infraestructura para cargas de trabajo de entrenamiento e inferencia. El mercado de servicios de servidor gestionado necesita capacidades para la gestión de energía, refrigeración, monitoreo del rendimiento, coordinación de capacidad y disponibilidad confiable de cargas de trabajo en estos entornos especializados.
¿Qué sector de usuario final se está expandiendo más rápido?
Se proyecta que la salud y las ciencias de la vida se expandan a un CAGR del 9,27% hasta 2032, respaldadas por cargas de trabajo de diagnóstico, investigación y descubrimiento de fármacos habilitadas por IA. El mercado de servicios de servidor gestionado respalda a las organizaciones que necesitan capacidad operativa especializada, entornos seguros y supervisión continua de la infraestructura para estos sistemas exigentes.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 8,91% hasta 2032, respaldada por la adopción de la nube, la modernización y los requisitos de datos locales. El mercado de servicios de servidor gestionado en la región está moldeado por diferentes políticas nacionales, preferencias de infraestructura local, necesidades de ubicación de datos y niveles variables de madurez tecnológica empresarial.