
Tamaño y Participación del Mercado de Servicios de Reuniones Corporativas en Línea
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 12.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 20.01 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.57 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Reuniones Corporativas en Línea por Mordor Intelligence
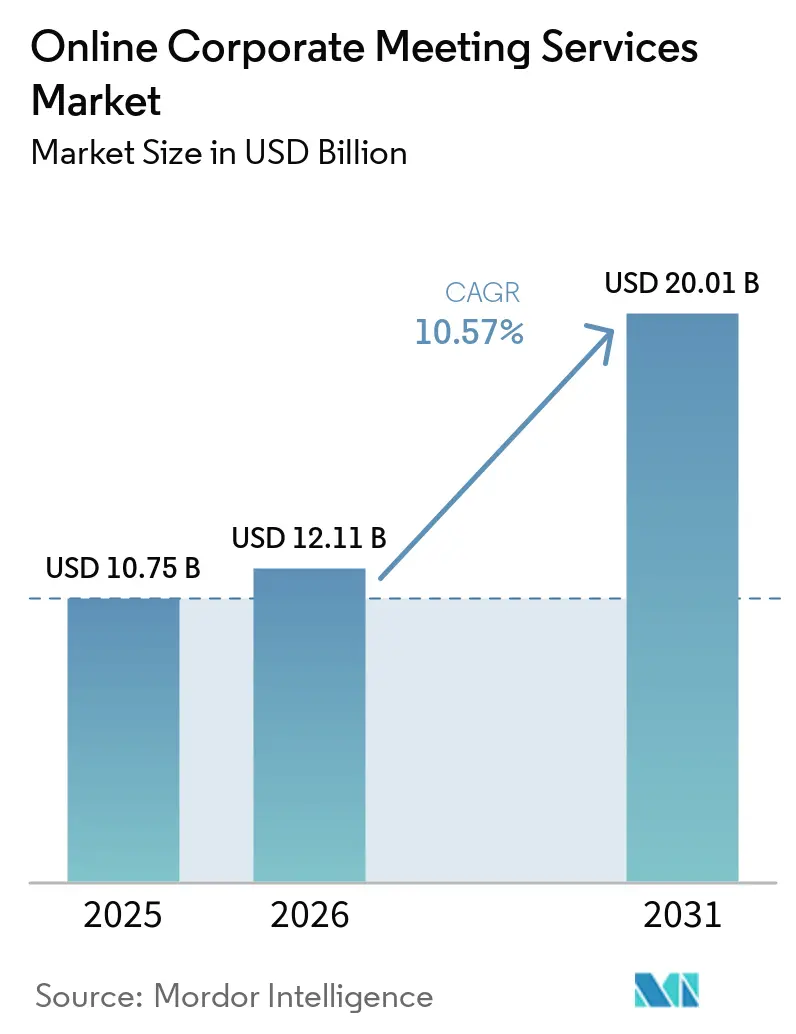
El Mercado de Servicios de Reuniones Corporativas en Línea fue valorado en 10,75 mil millones de USD en 2025 y se estima que crecerá desde 12,11 mil millones de USD en 2026 hasta alcanzar los 20,01 mil millones de USD en 2031, a una CAGR del 10,57% durante el período de pronóstico (2026-2031). Este crecimiento está impulsado por la normalización del trabajo híbrido, que mantiene las inversiones en colaboración empresarial centradas en plataformas que integran flujos de trabajo de reuniones, contenido y toma de decisiones para equipos distribuidos[1]. Las funciones habilitadas por inteligencia artificial están mejorando estas plataformas al añadir capacidades de transcripción, resumen, recuperación y seguimiento de tareas, aumentando así el valor de cada puesto de usuario. Las tendencias de adquisición están evolucionando hacia paquetes de comunicación integrados que combinan reuniones, comunicaciones unificadas, centros de contacto e integraciones de flujo de trabajo, lo que eleva los costos de cambio y reduce el atractivo de las herramientas independientes. Los requisitos de cumplimiento en sectores regulados también están influyendo en la selección de plataformas, con el cifrado, la gobernanza y los controles de auditoría volviéndose tan críticos como la usabilidad. El crecimiento del mercado está impulsado por la consolidación de plataformas, la integración de funciones y la adopción empresarial, más que por la expansión de la base de usuarios por sí sola.
Conclusiones Clave del Informe
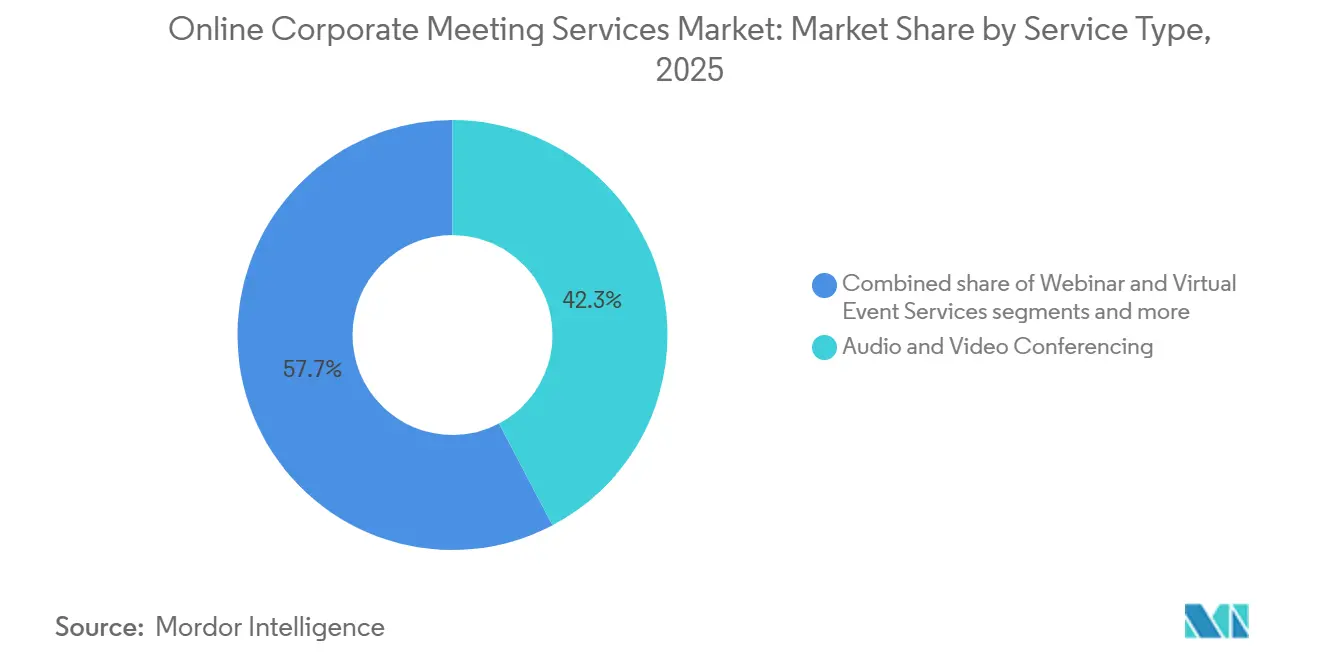
- Por tipo de servicio, las Conferencias de Audio y Video lideraron con una participación de ingresos del 42,3% en el Mercado Global de Servicios de Reuniones Corporativas en Línea en 2025, mientras que se prevé que los Servicios de Seguridad y Cumplimiento se expandan a una CAGR del 16,15% para 2031.
- Por modo de implementación, la entrega basada en la Nube representó el 71,6% del Mercado Global de Servicios de Reuniones Corporativas en Línea en 2025 y también se proyecta que registre la CAGR más alta del 13,50% para 2031.
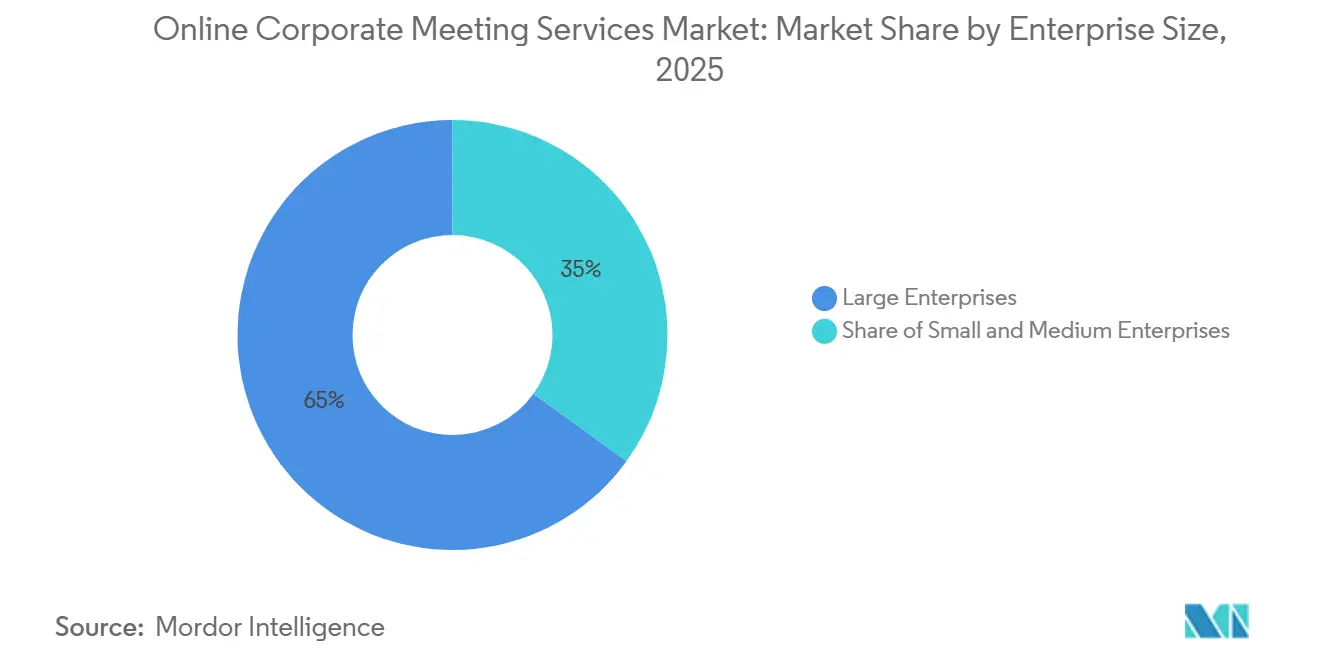
- Por tamaño de empresa, las Grandes Empresas representaron el 65,0% de los ingresos en el Mercado Global de Servicios de Reuniones Corporativas en Línea en 2025, mientras que se prevé que las Pequeñas y Medianas Empresas (Pymes) crezcan a una CAGR del 14,50% para 2031.
- Por usuario final, Tecnología de la Información y Telecomunicaciones tuvo la mayor participación con el 24,2% en el Mercado Global de Servicios de Reuniones Corporativas en Línea en 2025, mientras que se proyecta que Medios y Entretenimiento se expanda a una CAGR del 14,35% para 2031.
- Por geografía, América del Norte comandó el 39,0% de participación del Mercado Global de Servicios de Reuniones Corporativas en Línea en 2025, mientras que se espera que Asia-Pacífico registre la CAGR más rápida del 15,70% para 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Servicios de Reuniones Corporativas en Línea
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda Empresarial de Entornos de Colaboración Híbrida | +1.8% | Global, con mayor intensidad en América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de Modelos de Fuerza Laboral Geográficamente Distribuida y Remota | +1.5% | Global, más fuerte en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Integración de Herramientas de Productividad en Reuniones Impulsadas por Inteligencia Artificial | +2.1% | Global, más fuerte en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Adopción Impulsada por el Cumplimiento de Plataformas de Reuniones Seguras | +1.2% | América del Norte, Europa y los mercados regulados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento en Compromisos Virtuales Orientados al Cliente y Socios | +0.9% | Global, especialmente BFSI y comercio minorista en mercados emergentes | Corto plazo (≤ 2 años) |
| Convergencia de Servicios de Reuniones con Ecosistemas de Flujo de Trabajo y CRM | +0.8% | América del Norte y Europa, con expansión global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda Empresarial de Entornos de Colaboración Híbrida
El mercado de servicios de reuniones corporativas en línea está impulsado por la creciente adopción de modelos de trabajo híbrido, que están redefiniendo la comunicación y coordinación empresarial. Las herramientas de colaboración han demostrado ser eficaces para mejorar la productividad y la eficiencia, lo que lleva a los empleadores a invertir en tecnologías que respalden los acuerdos de trabajo híbrido. Esta demanda se extiende más allá de los trabajadores remotos, ya que los equipos con base en oficinas también dependen de plataformas de reuniones en la nube para conectarse con el personal de campo, proveedores y grupos de proyectos distribuidos. El mayor gasto en sistemas de sala, periféricos y suscripciones de software respalda aún más el crecimiento del mercado. Las organizaciones con equipos geográficamente dispersos dependen cada vez más de la videoconferencia, la programación y los seguimientos asíncronos para las operaciones diarias. El trabajo híbrido ha transformado las reuniones virtuales en un componente esencial de la infraestructura empresarial, integrándolas en las prácticas comerciales estándar.
Integración de Herramientas de Productividad en Reuniones Impulsadas por Inteligencia Artificial
Las funciones de inteligencia artificial están redefiniendo el mercado de servicios de reuniones corporativas en línea al transformar las reuniones en flujos de trabajo con capacidad de búsqueda, resumen y orientación a la acción, en lugar de sesiones en vivo únicas. Zoom reportó una adopción significativa de su AI Companion a finales de 2024, seguida de un notable crecimiento en el uso tras el lanzamiento de AI Companion 3.0. Google introdujo Workspace Intelligence en 2026, integrando Meet en un sistema de flujo de trabajo autónomo capaz de recuperar archivos, programar actividades y resumir el contexto en entornos de espacio de trabajo[2]. Estos avances están influyendo en los criterios de evaluación empresarial, con compradores que ahora se centran en la precisión de las notas, la recuperación del flujo de trabajo, el seguimiento de elementos de acción y la relevancia del sistema al evaluar plataformas. El mercado está desplazando su énfasis de la calidad de las llamadas hacia la memoria institucional, la retención del conocimiento y la continuidad del flujo de trabajo. Los proveedores capaces de integrar reuniones con datos empresariales más amplios están ganando ventaja, ya que las reuniones se consideran cada vez más parte de un flujo de trabajo continuo en lugar de eventos de comunicación aislados.
Adopción Impulsada por el Cumplimiento de Plataformas de Reuniones Seguras
El mercado de servicios de reuniones corporativas en línea está experimentando una mayor demanda de soluciones impulsadas por el cumplimiento, particularmente en sectores regulados como los servicios financieros, la salud y el gobierno. La cobertura SOC 2 Tipo II de Zoom para su plataforma de comunicaciones, incluidas las Reuniones de Zoom, refleja el creciente énfasis en los requisitos de gobernanza y auditoría en la adquisición empresarial. La reciente legislación de ciberseguridad promulgada en muchos estados de los Estados Unidos ha amplificado aún más la necesidad de plataformas con controles sólidos, incluida la autenticación multifactor y la gobernanza de seguridad[3]. Esta tendencia se extiende más allá de la adquisición del sector público, ya que los compradores del sector privado a menudo adoptan estándares similares para la selección de proveedores y las evaluaciones de contratos. El mercado está experimentando una transformación en la que funciones como la certificación de seguridad, el cifrado, la gobernanza de datos y los informes de cumplimiento se están convirtiendo en componentes esenciales. Este cambio está impulsando el crecimiento en los servicios de seguridad y cumplimiento, ya que las empresas buscan cada vez más plataformas capaces de cumplir con los requisitos legales, operativos y de auditoría sin depender de herramientas adicionales.
Convergencia de Servicios de Reuniones con Ecosistemas de Flujo de Trabajo y CRM
Salesforce y Google ampliaron su asociación para integrar Agentforce 360 en Google Meet, permitiendo actividades de ventas y registro de oportunidades directamente dentro de la interfaz de reunión. Este desarrollo destaca un cambio en el mercado de servicios de reuniones corporativas en línea, donde las plataformas ahora se evalúan no solo por la comunicación interna, sino también por su papel en la conversión de cartera de clientes, la coordinación de servicios y la gestión de socios. Zoom siguió un enfoque similar al mejorar su Protocolo de Contexto de Modelo para admitir búsquedas en sistemas empresariales durante sesiones en vivo. Estos avances están generando nuevas oportunidades de ingresos al vincular las reuniones con los flujos de trabajo, particularmente en escenarios orientados al cliente y a socios donde las reuniones se integran en registros, tareas y seguimientos. Los proveedores que integran reuniones con sistemas CRM y empresariales están posicionando sus plataformas como herramientas esenciales para actividades relacionadas con los ingresos, más que como simples espacios de comunicación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fatiga de Reuniones y Reducción del Compromiso del Usuario | -1.1% | Global, más pronunciado en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Preocupaciones sobre Privacidad de Datos y Ciberseguridad | -0.9% | Global, especialmente Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fragmentación de Herramientas y Presión sobre los Costos de Suscripción | -0.7% | Mercado medio de América del Norte y Europa, Pymes a nivel global | Corto plazo (≤ 2 años) |
| Ancho de Banda Limitado e Infraestructura Digital Desigual en Mercados Emergentes | -0.6% | África, Asia del Sur, Asia del Sudeste y partes de América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fatiga de Reuniones y Reducción del Compromiso del Usuario
El mercado de servicios de reuniones corporativas en línea continúa enfrentando desafíos derivados de la fatiga de reuniones, particularmente en organizaciones donde los empleados participan frecuentemente en largas sesiones virtuales. Investigaciones basadas en datos oficiales han demostrado un vínculo entre la frecuencia de las reuniones virtuales y la fatiga pasiva entre los trabajadores del conocimiento, incluso cuando los usuarios no reportan un agotamiento significativo. De manera similar, un estudio basado en datos oficiales vincula la duración y frecuencia de las reuniones con la fatiga por videoconferencia y destaca que los descansos más prolongados entre sesiones pueden ayudar a aliviar este problema. El compromiso sostenido del usuario sigue siendo esencial para una adopción más profunda de la plataforma en este mercado, más allá de simplemente asegurar contratos empresariales. Los compradores se centran cada vez más en funciones como resúmenes, actualizaciones asíncronas, controles de agenda y automatización del flujo de trabajo para reducir la carga de la asistencia constante. Los proveedores que no aborden la fatiga de reuniones pueden experimentar un menor compromiso del usuario, una adopción reducida de funciones y una mayor probabilidad de ser reemplazados durante las evaluaciones de software empresarial.
Preocupaciones sobre Privacidad de Datos y Ciberseguridad
El mercado de servicios de reuniones corporativas en línea enfrenta desafíos derivados de las complejidades de la gobernanza de datos, los ecosistemas de software fragmentados y la infraestructura digital desigual en las economías emergentes. Los crecientes requisitos de residencia de datos en distintas jurisdicciones complican las implementaciones, favoreciendo a los proveedores que pueden admitir el procesamiento local, una gobernanza sólida y prácticas de confianza transparentes[4]. Muchas Pymes luchan con suscripciones superpuestas para mensajería, conferencias, llamadas y herramientas de proyectos, lo que genera presiones de costos y ralentiza el desarrollo de funciones a pesar de la fuerte demanda de colaboración digital. Las brechas de infraestructura dificultan aún más el crecimiento, ya que el ancho de banda poco confiable en regiones como África, Asia del Sur, Asia del Sudeste y América del Sur limita la entrega consistente de video y reduce la utilidad de los niveles de servicio avanzados. El crecimiento en el mercado sigue siendo desigual, con una mayor adopción en áreas donde la calidad de la red, la preparación para el cumplimiento y los presupuestos de integración de software se alinean de manera efectiva. Los proveedores más pequeños enfrentan desafíos significativos, ya que el capital limitado a menudo les impide gestionar los costos de localización mientras compiten en precio y oferta de funciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Seguridad y Cumplimiento Ganando Participación en un Mercado Liderado por Audio/Video
Las Conferencias de Audio y Video representaron el 42,3% del tamaño del mercado de servicios de reuniones corporativas en línea en 2025, destacando su papel central en la infraestructura de reuniones empresariales. Las empresas priorizan la fiabilidad en audio, video, grabación y colaboración básica, lo que hace que este segmento sea esencial para la comunicación distribuida. El cambio hacia patrones de trabajo centrados en el video respalda esta tendencia, con actividades como revisiones internas, coordinación con proveedores, reuniones ejecutivas e interacciones con clientes que tienen lugar en entornos digitales unificados. Los proveedores se benefician de ofrecer una calidad de reunión consistente a grandes bases de usuarios mientras integran funciones de colaboración adicionales. Los servicios de audio y video siguen siendo fundamentales, ya que flujos de trabajo como el resumen por inteligencia artificial y el monitoreo de cumplimiento dependen de las sesiones de reunión principales.
Los Servicios de Seminarios Web y Eventos Virtuales mantienen una demanda estable, impulsada por su uso en la captación de clientes, la formación, la educación y la comunicación con socios. Los Servicios de Gestión y Programación de Reuniones están ganando relevancia a medida que las empresas buscan una coordinación optimizada, control del calendario y seguimientos automatizados para equipos distribuidos. Los Servicios de Integración de Colaboración y Productividad también están creciendo, ya que las plataformas conectan las reuniones en vivo con aplicaciones empresariales y permiten búsquedas contextuales en los sistemas de negocio. Los Servicios de Seguridad y Cumplimiento, con una CAGR del 16,15% hasta 2031, reflejan un mayor escrutinio regulatorio y supervisión de adquisiciones. Los proveedores que incorporan gobernanza, preparación para auditorías y controles de seguridad en las plataformas principales están mejor posicionados para asegurar contratos más grandes en comparación con aquellos que ofrecen el cumplimiento como una función separada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modo de Implementación: Dominio de la Nube Reforzado por las Demandas de Paridad de Funciones de Inteligencia Artificial
La entrega basada en la Nube representó el 71,6% de la participación del mercado de servicios de reuniones corporativas en línea en 2025 y se proyecta que crezca a una CAGR del 13,50% hasta 2031. Este crecimiento refleja las tendencias de migración en curso y una preferencia por modelos de entrega escalables con menores responsabilidades de infraestructura. Los entornos en la nube a menudo reciben primero los lanzamientos de funciones de inteligencia artificial, creando una brecha en automatización, transcripción, recuperación e inteligencia de reuniones en comparación con las opciones locales. Esta dinámica fortalece la ventaja funcional de la entrega en la nube, ya que las implementaciones no basadas en la nube tienen dificultades para mantener la paridad de funciones. Las actualizaciones regulares y la administración simplificada de múltiples sitios mejoran aún más el atractivo de la adopción de la nube para grandes organizaciones y Pymes.
La implementación local sigue siendo relevante en sectores como el gobierno, la defensa y la infraestructura crítica, donde la soberanía y la seguridad tienen prioridad. El modelo de implementación privada de Pexip y la documentación de confianza destacan por qué algunos compradores priorizan el alojamiento controlado y el manejo transparente de datos. La implementación híbrida está emergiendo como un modelo de transición para las empresas que buscan una gestión centralizada en la nube mientras mantienen el control local sobre cargas de trabajo específicas. Las certificaciones de GoTo, incluidas SOC 2 Tipo II, BSI C5 y APEC CBPR, demuestran que las expectativas de confianza ahora abarcan todos los formatos de implementación. Las decisiones de implementación en el mercado de servicios de reuniones corporativas en línea se centran cada vez más en equilibrar el acceso a la inteligencia artificial, los requisitos de gobernanza y el control operativo, más que en simples preferencias de alojamiento.
Por Tamaño de Empresa: Las Grandes Empresas Anclan los Ingresos Mientras las Pymes Impulsan el Crecimiento en Volumen
Las grandes empresas contribuyeron con el 65,0% de los ingresos en el mercado de servicios de reuniones corporativas en línea en 2025, influyendo significativamente en las tendencias de compra. Sus amplias necesidades de colaboración, procesos formales de adquisición, requisitos de cumplimiento e implementaciones en múltiples países impulsan valores de contrato más altos. Estas empresas a menudo adoptan suites de plataformas integrales, lo que permite a los proveedores realizar ventas cruzadas de servicios como llamadas, centros de contacto, sistemas de sala, herramientas de flujo de trabajo y funciones de seguridad junto con las funcionalidades de reunión principales. La demanda de las grandes empresas garantiza la estabilidad de los ingresos gracias a los ciclos de renovación y los contratos agrupados, que ofrecen mejor visibilidad que las expansiones de cuentas pequeñas. Este segmento también da forma al desarrollo de productos, con funciones como gobernanza avanzada, informes, controles de administración y profundidad de integración adaptadas para grandes entornos de adquisición.
Las Pymes son el segmento de más rápido crecimiento, con una CAGR proyectada del 14,50% hasta 2031. Los modelos de suscripción que reducen los costos iniciales y aceleran la implementación respaldan este crecimiento. Las plataformas nativas de la nube que ofrecen grabación, colaboración y capacidades de inteligencia artificial sin requerir equipos de infraestructura dedicados son particularmente atractivas para las Pymes. La adquisición de Bonsai por parte de Zoom en diciembre de 2025 destaca los esfuerzos por fortalecer su posición con empresas más pequeñas y profesionales independientes. El mercado exhibe una dinámica dual: las grandes empresas anclan el valor, mientras que las Pymes amplían la base de usuarios desde un nivel de gasto más bajo. Sin embargo, las Pymes siguen siendo cautelosas respecto a las superposiciones de suscripciones, lo que impulsa la demanda de plataformas unificadas que integren reuniones, mensajería y herramientas de flujo de trabajo ligeras bajo un único contrato.
Por Usuario Final: TI y Telecomunicaciones Lidera, Medios y Entretenimiento Redefine las Necesidades de Colaboración
El sector de Tecnología de la Información y Telecomunicaciones representó el 24,2% de la participación de usuarios finales en 2025, reflejando una madurez digital avanzada y la dependencia de la colaboración distribuida en funciones de producto, soporte y socios. Este sector utiliza las reuniones en línea para la coordinación interna, demostraciones remotas, diseño de soluciones, gestión de escalaciones y comunicación con clientes. La fiabilidad de las reuniones, la interoperabilidad del flujo de trabajo y las herramientas de productividad de inteligencia artificial son críticas, ya que se alinean con los modelos operativos impulsados por software. El segmento de TI y Telecomunicaciones a menudo adopta nuevas funciones de manera temprana, validándolas antes de una adopción más amplia en la industria. Esto impulsa la demanda de administración integrada y análisis avanzados.
El sector BFSI está evolucionando hacia plataformas con sólidas credenciales de seguridad para cumplir con los requisitos de gobernanza y auditoría, alejándose de las herramientas de conferencia con gestión ligera. Salud y Ciencias de la Vida están aumentando la adopción de plataformas a medida que los proveedores integran flujos de trabajo compatibles con HIPAA y funciones de colaboración específicas para el sector salud. Los sectores de Educación y Gobierno mantienen una demanda estable a través de casos de uso institucionales y programas formales de adquisición. El sector de Medios y Entretenimiento es el segmento de usuarios finales de más rápido crecimiento, con una CAGR del 14,35% hasta 2031. El crecimiento está impulsado por la producción creativa distribuida, la colaboración editorial remota y los ciclos de revisión en múltiples ubicaciones. Esta tendencia amplía la demanda más allá de las conferencias empresariales genéricas hacia entornos de colaboración seguros, de baja latencia e integrados en el flujo de trabajo.
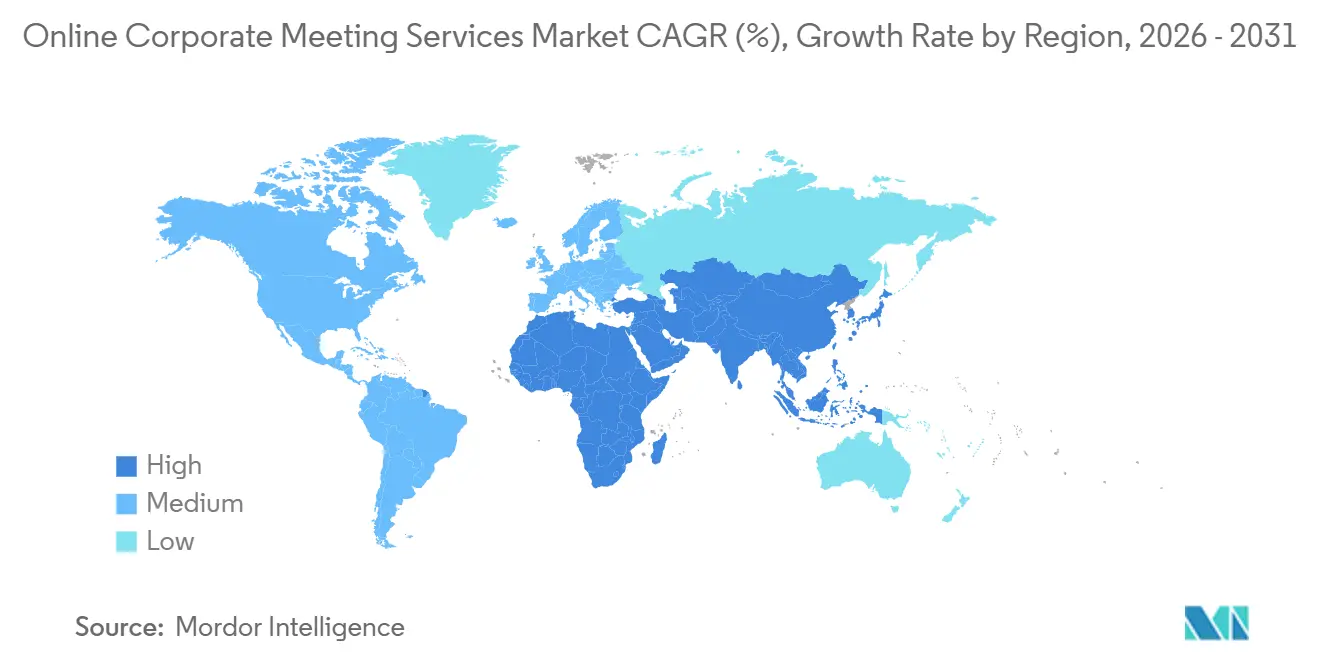
Análisis Geográfico
América del Norte representó el 39,0% del mercado de servicios de reuniones corporativas en línea en 2025, impulsado por una sólida adopción de software empresarial, infraestructura de nube madura e inversiones de proveedores en plataformas de comunicación. Datos oficiales reportaron 2,52 mil millones de USD en gasto anual en software de comunicaciones en sus resultados del ejercicio fiscal 2025, reflejando una actividad significativa de los proveedores. Los Estados Unidos lideran debido a los grandes presupuestos empresariales, la adopción del trabajo híbrido y la adopción temprana de la colaboración habilitada por inteligencia artificial. Canadá y México también contribuyen, con México beneficiándose de la digitalización empresarial en la manufactura y la coordinación de negocios transfronterizos.
Se proyecta que Europa crezca a una CAGR del 7,40% hasta 2031, respaldada por modelos de trabajo híbrido y adquisiciones impulsadas por el cumplimiento en sectores regulados. El Reino Unido, Alemania y Francia dominan debido a las grandes bases de usuarios empresariales y la adopción del lugar de trabajo digital. La integración de Microsoft Teams Rooms en hardware selecto de Cisco por parte de Cisco en septiembre de 2025 destaca el enfoque de la región en la interoperabilidad. Los países nórdicos muestran una demanda avanzada de herramientas de colaboración seguras con datos soberanos. El crecimiento en Europa se centra en actualizaciones de plataformas alineadas con las necesidades de gobernanza e integración.
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 15,70% hasta 2031, impulsada por la modernización con prioridad en la nube, la expansión de las fuerzas laborales digitales y la adopción de herramientas de colaboración en India, Asia del Sudeste y Australia. El mercado de China está liderado por proveedores nacionales, con Tencent Meeting clasificándose como líder en tiempo de usuario e ingresos en 2026. América del Sur está creciendo a una CAGR del 8,00%, liderada por la creciente adopción de SaaS en Brasil. Oriente Medio y África se expandieron desde una base más pequeña, impulsados por la modernización en Asia Occidental y la mejora del acceso a la banda ancha en partes de África.

Panorama Competitivo
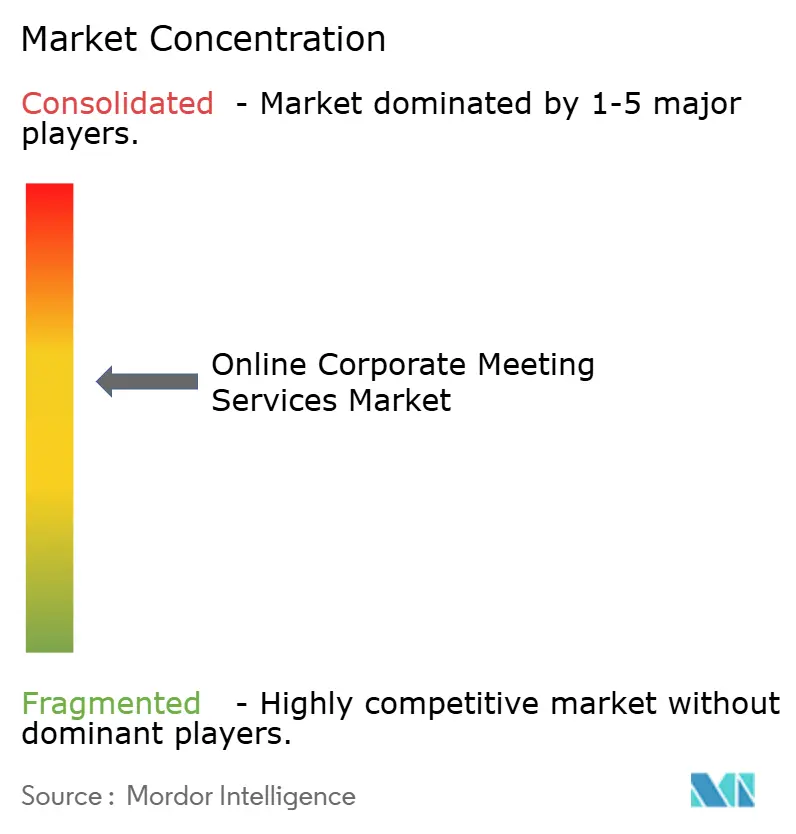
El mercado de servicios de reuniones corporativas en línea está moderadamente concentrado, con actores clave como Microsoft, Zoom, Cisco, Google y RingCentral que poseen una participación combinada significativa. Los proveedores líderes aprovechan su escala agrupando servicios como llamadas, centros de contacto, herramientas de productividad, hardware de sala, asistentes de inteligencia artificial y herramientas administrativas bajo contratos unificados. Este enfoque aumenta los costos de cambio y fortalece el control sobre los precios, las hojas de ruta y los canales de socios. Sin embargo, existen oportunidades para los competidores a medida que los compradores evalúan fortalezas de nicho en cumplimiento, soporte vertical, localización e integración de la experiencia del cliente. El equilibrio entre las ventajas de escala y la especialización impulsa una competencia activa a pesar del dominio de los proveedores más grandes.
Microsoft se beneficia de su amplio alcance empresarial y la integración con su suite de productividad. Zoom está expandiéndose más allá de las reuniones hacia flujos de trabajo y aplicaciones empresariales, respaldado por las adquisiciones de BrightHire y Bonsai, que mejoran la inteligencia de contratación y el compromiso con pequeñas empresas. Cisco está reposicionando Webex con integración de hardware y software, funciones de inteligencia artificial e interoperabilidad, como lo demuestra su anuncio de MDEP que permite Microsoft Teams Rooms en dispositivos Cisco seleccionados. Estos desarrollos destacan que la competencia se extiende más allá de la funcionalidad de reuniones hacia la integración del ecosistema. Los proveedores que vinculan las reuniones con dispositivos, flujos de trabajo, controles administrativos y marcos de cumplimiento tienen una ventaja competitiva sobre las soluciones de conferencia independientes.
Los proveedores de segundo nivel se centran en la innovación, la flexibilidad de precios y la relevancia regional o vertical. El Paquete de Compromiso con el Cliente de RingCentral para Microsoft Teams ha atraído a miles de clientes empresariales, con una porción significativa adoptando productos de inteligencia artificial de pago, mostrando el potencial del agrupamiento liderado por socios. Dialpad se dirige a compradores empresariales con su plataforma de inteligencia artificial agéntica, mejorando la autonomía en los flujos de trabajo de clientes y colaboración. Avaya y RingCentral ampliaron su asociación para combinar las comunicaciones en la nube con la telefonía Avaya Aura, demostrando cómo las alianzas protegen las bases existentes mientras integran funcionalidades de inteligencia artificial y nube. El mercado sigue siendo competitivo, con el éxito favoreciendo a los proveedores que combinan la amplitud de la plataforma con una sólida ejecución en seguridad, inteligencia artificial e integración empresarial.
Líderes de la Industria de Servicios de Reuniones Corporativas en Línea
-
Microsoft
-
Zoom Video Communications
-
Cisco Systems
-
Google
-
RingCentral
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Zoom actualizó su Servidor MCP, permitiendo la integración de búsqueda agéntica e inteligencia conversacional con herramientas de inteligencia artificial de terceros, incluidos OpenAI Codex y Anthropic Claude, mientras conecta datos de 10 plataformas de terceros para extender el contexto de las reuniones a los flujos de trabajo de inteligencia artificial empresarial.
- Abril de 2026: RingCentral introdujo herramientas impulsadas por inteligencia artificial, incluido el Paquete de Compromiso con el Cliente para Microsoft Teams, Llamadas de Marca Empresarial y mejoras al Recepcionista de Inteligencia Artificial. El Paquete de Compromiso con el Cliente ha atraído a más de 5.000 clientes empresariales, con casi el 40% adoptando al menos una función de inteligencia artificial de pago desde su lanzamiento.
- Abril de 2026: Google introdujo Workspace Intelligence en Google Cloud Next 2026, transformando Workspace, incluido Google Meet, en un agente autónomo impulsado por Gemini. Los usuarios ahora pueden programar reuniones, recuperar documentos y resumir contextos mediante comandos en lenguaje natural, mejorando la productividad y la eficiencia.
- Abril de 2026: 8x8 introdujo AI Studio, un entorno de desarrollo de inteligencia artificial que permite a las empresas crear, probar e implementar agentes de inteligencia artificial en la Plataforma 8x8 para CX mediante instrucciones en lenguaje natural. La disponibilidad anticipada no incluye tarifas de licencia adicionales.


Alcance del Informe Global del Mercado de Servicios de Reuniones Corporativas en Línea
| Conferencias de Audio y Video |
| Servicios de Seminarios Web y Eventos Virtuales |
| Servicios de Gestión y Programación de Reuniones |
| Servicios de Integración de Colaboración y Productividad |
| Servicios de Seguridad y Cumplimiento |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros |
| Tecnología de la Información y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Educación |
| Gobierno y Sector Público |
| Comercio Minorista y Bienes de Consumo |
| Manufactura |
| Medios y Entretenimiento |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Asia del Sudeste (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Conferencias de Audio y Video | |
| Servicios de Seminarios Web y Eventos Virtuales | ||
| Servicios de Gestión y Programación de Reuniones | ||
| Servicios de Integración de Colaboración y Productividad | ||
| Servicios de Seguridad y Cumplimiento | ||
| Por Modo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Usuario Final | Banca, Servicios Financieros y Seguros | |
| Tecnología de la Información y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Educación | ||
| Gobierno y Sector Público | ||
| Comercio Minorista y Bienes de Consumo | ||
| Manufactura | ||
| Medios y Entretenimiento | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Asia del Sudeste (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del espacio global de servicios de reuniones corporativas en línea en 2026?
El mercado de servicios de reuniones corporativas en línea fue valorado en 10,75 mil millones de USD en 2025 y se proyecta que alcance los 12,11 mil millones de USD en 2026, antes de expandirse a 20,01 mil millones de USD para 2031.
¿Qué está impulsando el crecimiento en los servicios de reuniones corporativas en línea hasta 2031?
El crecimiento está siendo respaldado por el trabajo híbrido, las herramientas de productividad de reuniones habilitadas por inteligencia artificial, una mayor integración del flujo de trabajo y el aumento de los requisitos de cumplimiento en industrias reguladas.
¿Qué tipo de servicio está creciendo más rápido en las reuniones corporativas en línea?
Los Servicios de Seguridad y Cumplimiento son el tipo de servicio de más rápido crecimiento, con una CAGR proyectada del 16,15% hasta 2031.
¿Qué modelo de implementación lidera la adopción empresarial?
La entrega basada en la Nube lidera el mercado con una participación del 71,6% en 2025 y una CAGR proyectada del 13,50% hasta 2031.
¿Qué región ofrece la mayor oportunidad de crecimiento a largo plazo?
Asia-Pacífico es la geografía de más rápido crecimiento, con una CAGR proyectada del 15,70% hasta 2031, respaldada por la modernización con prioridad en la nube y la expansión de las fuerzas laborales digitales.
¿Qué tan concentrada es la competencia entre los principales proveedores?
Los 5 principales proveedores, Microsoft, Zoom, Cisco, Google y RingCentral, juntos tuvieron una participación combinada estimada del 57% al 74% en 2025, lo que apunta a una estructura competitiva moderadamente concentrada.


 Sus datos están seguros y nunca se venden ni se comparten.
