
Tamaño y Participación del Mercado de Servicios de Operaciones Tecnológicas de Centros de Contacto Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 23.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 40.91 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.83 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Operaciones Tecnológicas de Centros de Contacto Gestionados por Mordor Intelligence
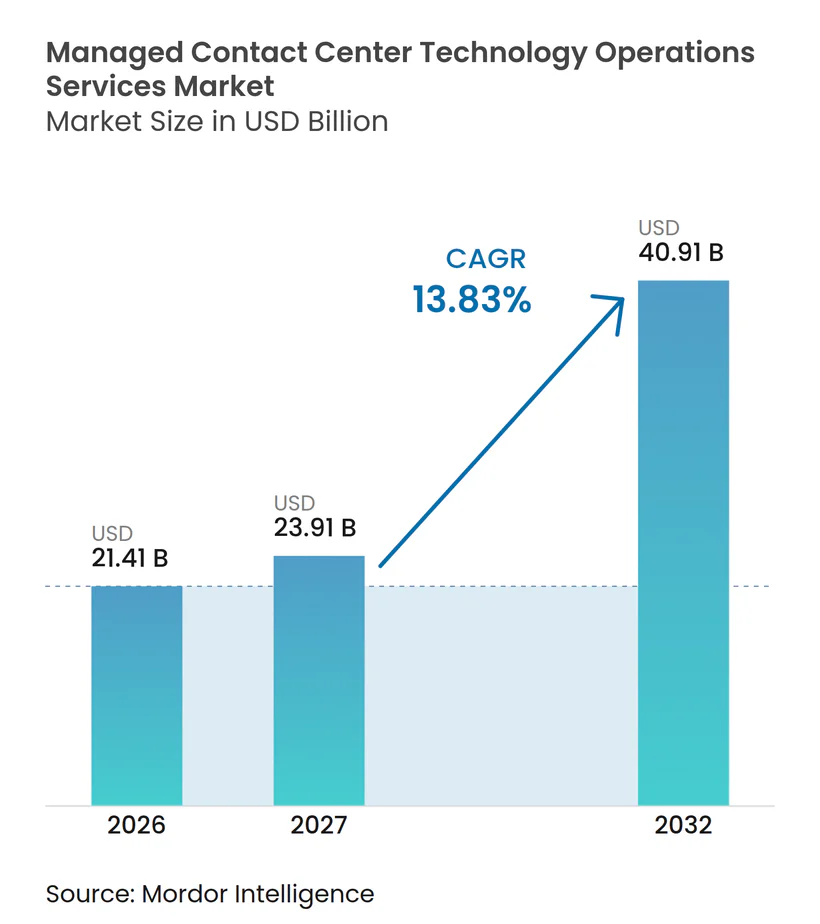
Se proyecta que el tamaño del mercado de servicios de operaciones tecnológicas de centros de contacto gestionados se expanda de 21,41 mil millones de USD en 2026 a 40,91 mil millones de USD para 2032, registrando un CAGR del 13,83% entre 2027 y 2032. Las empresas están abandonando los modelos tecnológicos de costo fijo y autooperados en favor de acuerdos gestionados que transfieren el riesgo de plataforma, el trabajo de integración y las responsabilidades de personal a proveedores especializados. El rendimiento de los centros de contacto está cada vez más vinculado a la retención de ingresos y a las métricas de experiencia del cliente, en lugar de únicamente al control de costos. Este cambio sitúa las decisiones de operaciones gestionadas en un lugar más alto dentro de las prioridades ejecutivas. La IA también ha transformado el trabajo esperado de los proveedores, desplazando el enfoque más allá de la disponibilidad de la plataforma hacia la gobernanza de agentes de IA, el diseño de orquestación y la medición de resultados. El mercado de servicios de operaciones tecnológicas de centros de contacto gestionados favorece, por tanto, a los proveedores que pueden combinar responsabilidad operativa, conocimiento de la plataforma y soporte de cumplimiento normativo.
Conclusiones Clave del Informe
- Por modelo de servicio, los acuerdos totalmente gestionados representaron el 40,11% de la participación del mercado de servicios de operaciones tecnológicas de centros de contacto gestionados en 2026 y se proyecta que se expandan a un CAGR del 14,98% hasta 2032.
- Por entorno tecnológico, los entornos de centro de contacto nativo en la nube como servicio representaron el 37,32% del tamaño del mercado de servicios de operaciones tecnológicas de centros de contacto gestionados en 2026 y se proyecta que se expandan a un CAGR del 14,45% hasta 2032.
- Por industria de usuario final, la banca, los servicios financieros y los seguros representaron el 23,21% de los ingresos en 2026, mientras que se proyecta que la salud y las ciencias de la vida se expandan a un CAGR del 14,82% hasta 2032.
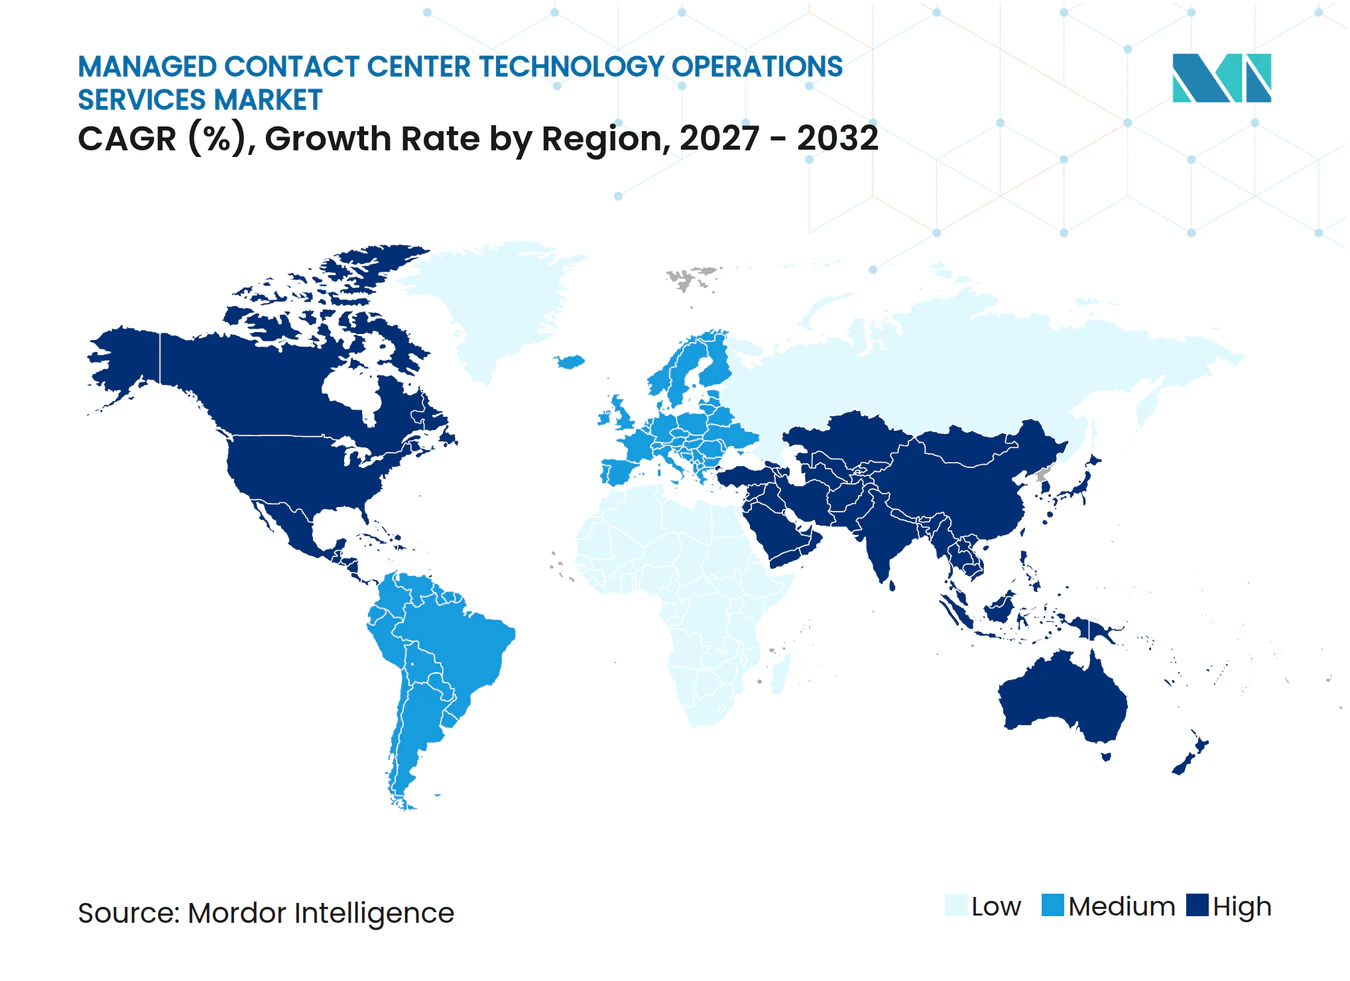
- Por geografía, América del Norte representó el 38,54% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 14,86% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición Empresarial hacia Operaciones en la Nube Gestionadas | +3.2% | Global, con mayor velocidad en América del Norte y Europa | Mediano plazo (2-4 años) |
| Asistencia de Agentes de IA y Orquestación Autónoma de Interacciones | +2.8% | Global, liderado por compradores empresariales de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fiabilidad Omnicanal y Acuerdos de Nivel de Servicio Basados en Resultados | +2.1% | Global, con adopción acelerada en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Escasez de Especialistas en Nube, Datos y Automatización | +1.6% | Global, más aguda en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Recorridos Digitales del Cliente en Mercados Emergentes | +1.3% | Asia-Pacífico, Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Complejidad del Entorno de Experiencia del Cliente en Múltiples Nubes y Múltiples Plataformas | +1.0% | Global, mayor complejidad en grandes empresas y sectores regulados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Transición Empresarial de Plataformas Propias del Cliente a Operaciones en la Nube Gestionadas
La infraestructura de centros de contacto en las instalaciones está siendo retirada, y los proveedores de operaciones gestionadas están recibiendo las cargas de trabajo que abandonan esos entornos. El traslado al software de centros de contacto en la nube no elimina la necesidad de responsabilidad operativa. Las empresas aún necesitan especialistas para gestionar la configuración, el ajuste de la IA, la disponibilidad de integraciones y las revisiones de cumplimiento normativo. NTT DATA firmó un Acuerdo de Colaboración Estratégica con AWS en octubre de 2025 para servicios de Experiencia del Cliente Gestionada en Amazon Connect, dirigido a organizaciones de servicios financieros, salud, telecomunicaciones y comercio minorista.[1] El acuerdo refleja la necesidad de una capa operativa gestionada junto con el software en la nube. El mercado de servicios de operaciones tecnológicas de centros de contacto gestionados se beneficia porque la adopción de la nube crea un requisito operativo que las licencias de software por sí solas no abordan.
Adopción de Asistencia de Agentes de IA y Orquestación Autónoma de Interacciones
Los agentes de IA han ampliado las responsabilidades de los proveedores de operaciones de centros de contacto. Los proveedores ahora necesitan gobernar los agentes de IA, diseñar reglas de orquestación y medir los resultados del cliente de forma continua. Salesforce informó que las acciones de servicio al cliente impulsadas por IA en los servicios financieros aumentaron a una tasa mensual promedio del 105% en el primer semestre de 2025.[2] El mismo informe indicó que la creación de agentes en las organizaciones aumentó un 119% de enero a junio de 2025. NICE reportó 328 millones de USD en ingresos recurrentes anuales de IA en sus resultados del año completo 2025, un incremento del 66% respecto al año anterior, y señaló que los componentes de IA estaban incluidos en todos los contratos de CCaaS de siete cifras. El mercado de servicios de operaciones tecnológicas de centros de contacto gestionados se beneficia de este cambio porque los clientes necesitan socios operativos con habilidades de IA específicas de la plataforma y prácticas de gobernanza claras.
Demanda de Fiabilidad Omnicanal y Acuerdos de Nivel de Servicio Basados en Resultados
Las organizaciones están otorgando mayor importancia a la calidad de la resolución y la satisfacción del cliente al adquirir servicios gestionados. La disponibilidad de la plataforma y la ocupación de los agentes siguen siendo relevantes, pero ya no describen completamente el servicio esperado por los compradores. Los acuerdos de nivel de servicio basados en resultados vinculan la compensación del proveedor de manera más directa con el rendimiento del servicio. GDT declaró que las organizaciones que utilizan su modelo de centro de contacto gestionado lograron más del 15% de mejora en la productividad de los agentes y un 75% más de satisfacción del cliente en comparación con los puntos de referencia de autooperación.[3] Crescendo lanzó su Garantía de Resultado Total en octubre de 2025, bajo la cual los clientes pagan únicamente cuando las interacciones impulsadas por IA superan a los servicios existentes en calidad, velocidad y satisfacción del cliente. Este enfoque respalda la demanda en el mercado de servicios de operaciones tecnológicas de centros de contacto gestionados porque ofrece a los compradores una forma directa de evaluar el rendimiento operativo.
Escasez de Especialistas en Nube, Datos y Automatización para Centros de Contacto
Las organizaciones tienen dificultades para encontrar personas que puedan gestionar sistemas de centros de contacto en la nube, datos y herramientas de automatización. El requisito de habilidades está aumentando a medida que las plataformas incorporan funciones de IA, análisis y flujos de trabajo. La escasez dificulta que las empresas mantengan equipos internos competentes en múltiples plataformas. CloudEmpower graduó su primera cohorte de ForwardProgress en mayo de 2026, con profesionales capacitados en Amazon Connect, automatización de centros de contacto e IA conversacional. El programa demuestra que la capacidad técnica se está convirtiendo en parte del servicio ofrecido por los proveedores de operaciones gestionadas. Esta restricción de oferta dirige a más compradores hacia proveedores que pueden ofrecer equipos capacitados como parte del contrato operativo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga de Cumplimiento de Residencia de Datos, Grabación y Normativa Transfronteriza | -1.4% | Global, más aguda en Europa, Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Riesgo de Migración desde Sistemas Heredados de Enrutamiento, CRM y Gestión de Personal | -1.1% | Global, más grave en grandes empresas de América del Norte y Europa con activos heredados de varias décadas | Mediano plazo (2-4 años) |
| Economía Poco Clara de los Precios de IA y Automatización Basados en Consumo | -0.8% | Global, particularmente en segmentos empresariales del mercado medio | Corto plazo (≤ 2 años) |
| Escasez de Talento Operativo Específico de Plataforma y Fatiga por el Cambio | -0.7% | Global, especialmente concentrada en mercados con implementaciones agresivas de múltiples plataformas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Carga de Cumplimiento de Residencia de Datos, Grabación y Normativa Transfronteriza
Las normas transfronterizas sobre datos hacen que las implementaciones de centros de contacto gestionados sean más complejas. Los Artículos 44-49 del RGPD restringen las transferencias de datos personales fuera de la Unión Europea sin mecanismos de transferencia válidos. Los proveedores deben mantener acuerdos de procesamiento regional, registros de auditoría y salvaguardas contractuales para las jurisdicciones a las que sirven. Las grabaciones de llamadas y las transcripciones generadas por IA aumentan la carga porque contienen información personal. La Ley de IA de la Unión Europea también establece requisitos de transparencia y gobernanza para ciertos sistemas automatizados, ampliando el alcance del cumplimiento normativo para las interacciones con clientes habilitadas por IA. Estos requisitos elevan el costo y el esfuerzo operativo necesarios para prestar servicios consistentes en todas las regiones.
Riesgo de Migración desde Sistemas Heredados de Enrutamiento, CRM y Gestión de Personal
La migración desde infraestructura heredada a un entorno en la nube gestionado puede interrumpir el servicio al cliente cuando los datos o los flujos de trabajo están mal preparados. El problema principal a menudo no es la conversión de telefonía, sino la calidad de los registros de clientes y la coherencia de las reglas de enrutamiento. Las organizaciones pueden tener registros duplicados y procesos no documentados que reducen el valor de las nuevas herramientas de IA. NICE identifica la interrupción del servicio, el riesgo de corrupción de datos y la menor productividad de los agentes entre las principales preocupaciones en la migración de plataformas heredadas. Estos riesgos pueden retrasar las decisiones, especialmente en grandes organizaciones con sistemas complejos de CRM y gestión de personal. También aumentan el valor de los proveedores que pueden gestionar la preparación, la transición y la responsabilidad operativa continua.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Servicio:
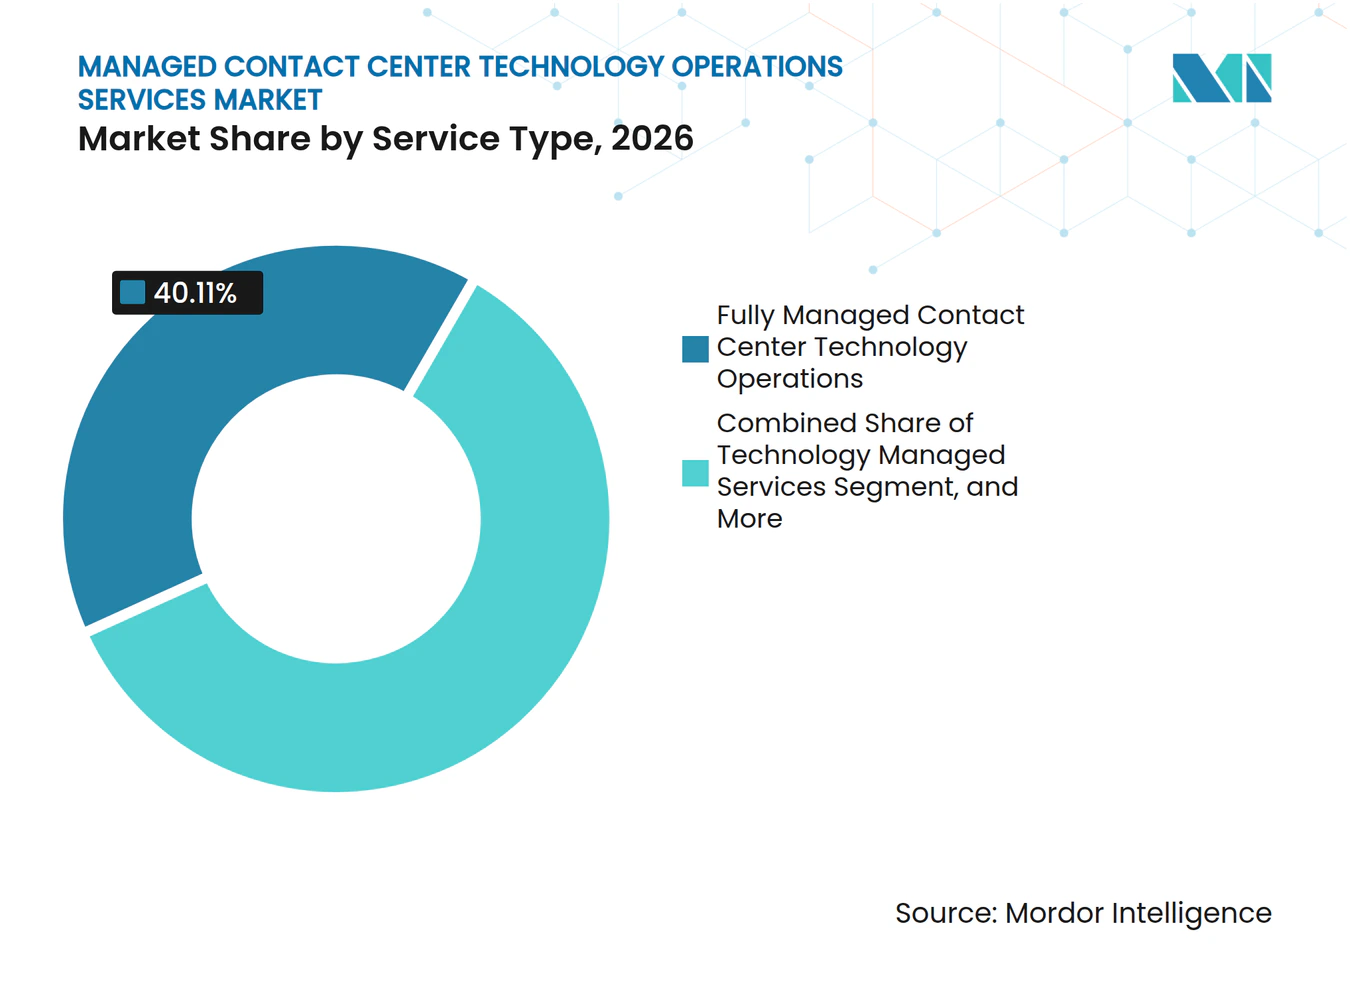
Los Acuerdos Totalmente Gestionados Lideran la Demanda EmpresarialLos acuerdos totalmente gestionados representaron el 40,11% de los ingresos por modelo de servicio en 2026 y se proyecta que se expandan a un CAGR del 14,98% hasta 2032. Este modelo lidera la participación del mercado de servicios de operaciones tecnológicas de centros de contacto gestionados porque otorga a un proveedor una amplia responsabilidad sobre las operaciones diarias, la configuración de la plataforma y la prestación del servicio. Las empresas utilizan servicios totalmente gestionados cuando no pueden mantener la configuración de la plataforma, la responsabilidad sobre los niveles de servicio y las revisiones de cumplimiento normativo únicamente con recursos internos. El acuerdo es especialmente relevante cuando los sistemas de IA requieren supervisión regular, gobernanza documentada y gestión coordinada del cambio. Los acuerdos co-gestionados siguen disponibles para las organizaciones que desean control directo sobre parte del entorno.
La responsabilidad compartida puede dificultar la definición de la rendición de cuentas cuando varios equipos supervisan el mismo recorrido del cliente. Los servicios tecnológicos gestionados y el soporte premium también están avanzando hacia mandatos operativos más amplios a medida que las plataformas heredadas llegan al fin de su vida útil. Los servicios profesionales suelen proporcionar el primer paso para las organizaciones que abandonan los sistemas autooperados, y luego se convierten en contratos gestionados a largo plazo tras la implementación. Las organizaciones de servicios financieros y seguros otorgan especial importancia a los registros de auditoría, las normas de grabación y la supervisión de la IA en entornos complejos de centros de contacto. El mercado de servicios de operaciones tecnológicas de centros de contacto gestionados continúa favoreciendo los acuerdos de servicio completo donde los requisitos regulatorios dificultan la propiedad fragmentada.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Entorno Tecnológico:
Las Plataformas Nativas en la Nube Amplían su LiderazgoLos entornos de centro de contacto nativo en la nube como servicio representaron el 37,32% de los ingresos por entorno tecnológico en 2026 y se proyecta que se expandan a un CAGR del 14,45% hasta 2032. Los entornos nativos en la nube proporcionan un acceso más rápido a las funciones de IA, integraciones y capacidad elástica. Estas características son difíciles de reproducir en plataformas alojadas o en las instalaciones únicamente a través de servicios de gestión. El tamaño del mercado de servicios de operaciones tecnológicas de centros de contacto gestionados para entornos nativos en la nube está respaldado por organizaciones que necesitan actualizaciones frecuentes de la plataforma y controles operativos consistentes. Los proveedores gestionados pueden aplicar cambios y controles de gobernanza de manera más consistente en implementaciones en la nube estandarizadas.
Este modelo operativo es importante en el mercado de servicios de operaciones tecnológicas de centros de contacto gestionados para las empresas que desean nuevas capacidades de IA sin gestionar internamente cada versión de la plataforma. Las plataformas alojadas y dedicadas continúan sirviendo a grandes empresas que priorizan la soberanía de los datos y el rendimiento predecible, especialmente en partes de Europa y Asia-Pacífico. Las plataformas en las instalaciones siguen en uso donde la migración a la nube está restringida, aunque los proveedores ofrecen cada vez más opciones de nube regional en lugar de mantener hardware obsoleto. Los entornos híbridos y de múltiples nubes son cada vez más relevantes para las organizaciones multinacionales que mantienen nodos regionales para mercados restringidos. Talkdesk introdujo Flujos de Automatización en el primer trimestre de 2026, permitiendo a los agentes de IA navegar por los registros de CRM y resolver solicitudes sin enrutamiento humano.
Por Industria de Usuario Final:
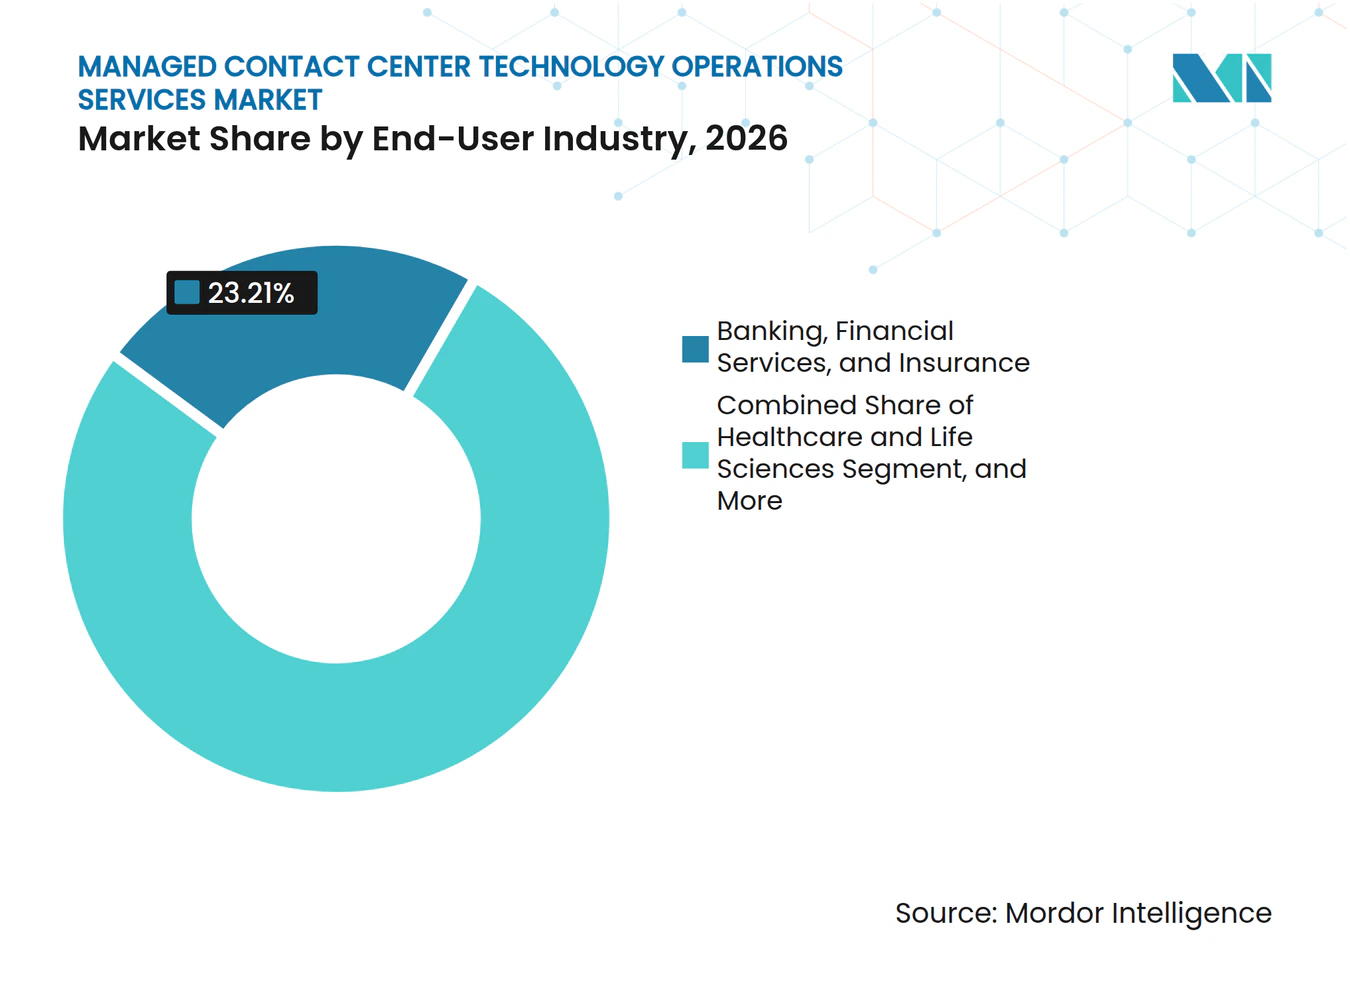
Los Servicios Financieros Lideran Mientras la Salud Avanza Más RápidoLa banca, los servicios financieros y los seguros representaron el 23,21% de los ingresos por usuario final en 2026, convirtiéndose en el grupo de usuarios más grande. El sector tiene altos volúmenes de interacción, exigentes requisitos de cumplimiento normativo y un fuerte interés en el servicio al cliente asistido por IA. Salesforce encontró que los clientes que utilizaban regularmente agentes de IA de servicios financieros tenían un 222% más de probabilidades de reportar una experiencia general mejorada. Estos requisitos respaldan la demanda de proveedores que puedan gestionar sistemas, controles y resultados del cliente de manera conjunta. El comercio minorista y los bienes de consumo es otro grupo de usuarios importante porque las organizaciones deben coordinar las interacciones de comercio electrónico, tiendas y comercio social.
Dentro del mercado de servicios de operaciones tecnológicas de centros de contacto gestionados, se proyecta que la salud y las ciencias de la vida se expandan a un CAGR del 14,82% hasta 2032, la tasa más alta entre las industrias de usuarios finales. Las interacciones con pacientes están aumentando, mientras que la coordinación de la atención sigue distribuida entre sistemas y los requisitos de cumplimiento normativo siguen siendo estrictos. CloudHesive informó que su implementación gestionada de Amazon Connect para Envera Health mejoró la resolución en la primera llamada en un 10% y redujo los costos de telecomunicaciones en un 30%. Las organizaciones de telecomunicaciones y tecnología son compradores porque operan grandes centros de contacto internos mientras actualizan la infraestructura orientada al cliente. Las organizaciones gubernamentales, de viajes, transporte y hospitalidad también buscan operaciones omnicanal fiables, aunque los ciclos de adquisición pueden ralentizar la adopción en el sector público.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 38,54% de la participación del mercado de servicios de operaciones tecnológicas de centros de contacto gestionados en 2026. El mercado de servicios de operaciones tecnológicas de centros de contacto gestionados en la región cuenta con una amplia base de compradores empresariales, infraestructura preparada para la nube y proveedores de servicios gestionados con experiencia. Estados Unidos respalda esta posición a través de una base de proveedores competitiva que incluye NICE, Genesys y Five9, y NICE reportó un crecimiento interanual del 66% en ingresos recurrentes anuales de IA en 2025. México sigue siendo una importante ubicación de entrega nearshore. Europa sigue siendo una geografía importante porque los requisitos de residencia de datos y grabación hacen que la capacidad operativa probada en la región sea importante en la selección de proveedores.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 14,86% hasta 2032, convirtiéndola en la geografía de más rápido crecimiento. Las empresas en India, Indonesia y Filipinas están implementando operaciones gestionadas nativas en la nube sobre infraestructura moderna de primera generación, reduciendo parte de la complejidad de la migración heredada. La región combina la demanda de operaciones gestionadas con una gran fuerza laboral de entrega. Japón, Australia y Corea del Sur añaden demanda de empresas establecidas con requisitos complejos de servicio al cliente. El mercado de servicios de operaciones tecnológicas de centros de contacto gestionados en Asia-Pacífico se fortalece por compradores que desean operaciones preparadas para IA sin construir grandes equipos tecnológicos internos.
América del Sur es una región emergente, con Brasil como principal contribuyente a través de una mayor adopción de sistemas de nube, datos e IA para la automatización y las interacciones personalizadas con clientes. El mercado de servicios de operaciones tecnológicas de centros de contacto gestionados en Oriente Medio está avanzando en los Emiratos Árabes Unidos y Arabia Saudita a través de implementaciones de IA en árabe y centros de contacto en la nube. ZIWO obtuvo crédito de crecimiento en febrero de 2026 para expandir las operaciones de CCaaS gestionadas impulsadas por IA con prioridad en árabe en todo el Consejo de Cooperación del Golfo. África se encuentra en una etapa más temprana, aunque Huawei y la Autoridad de Desarrollo de Konza Technopolis de Kenia lanzaron un centro de contacto de BPO asistido por IA en marzo de 2026 como modelo para centros digitales adicionales.
Panorama Competitivo
Concentración del Mercado
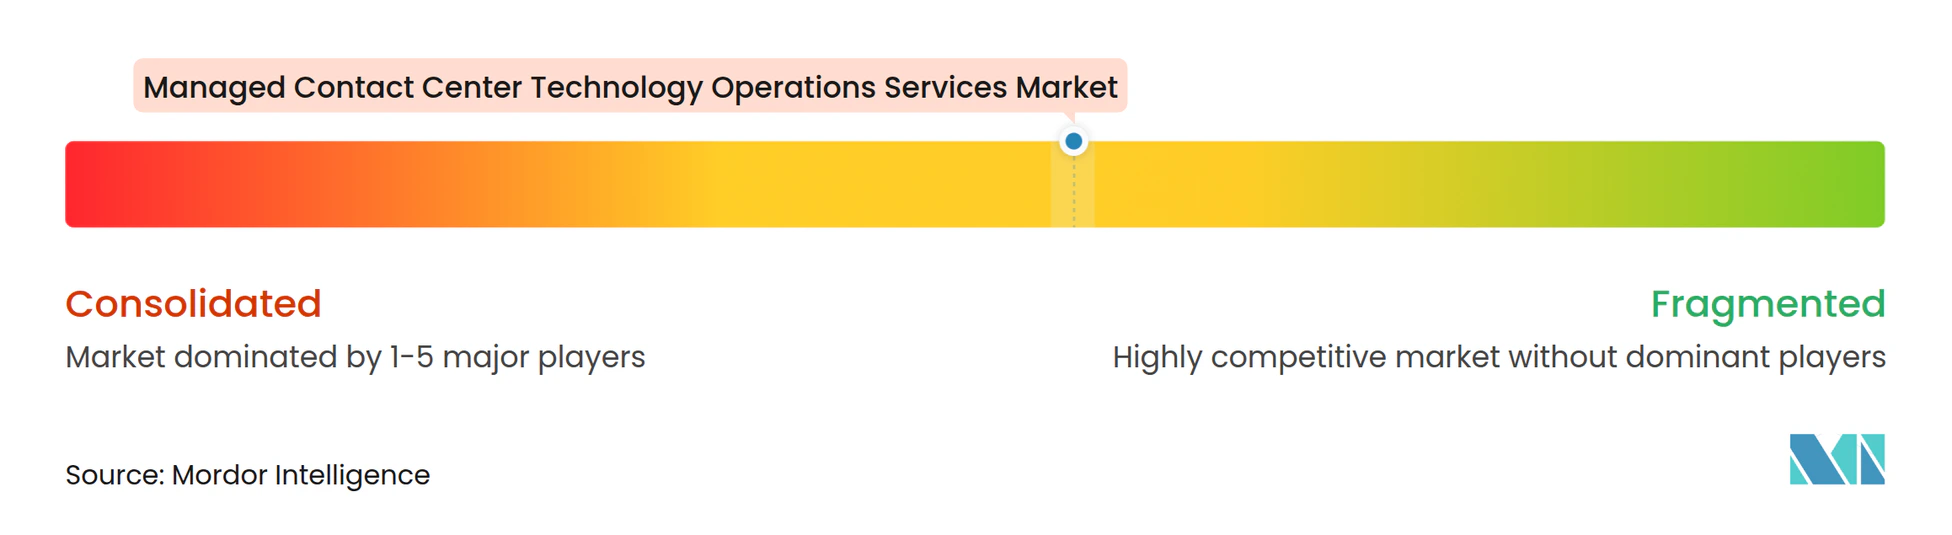
El mercado de servicios de operaciones tecnológicas de centros de contacto gestionados está moderadamente concentrado a nivel de plataforma y fragmentado a nivel de servicios y entrega. NICE, Genesys, Five9, Talkdesk y Content Guru son proveedores líderes en CCaaS, mientras que muchos integradores de sistemas y proveedores regionales compiten por el trabajo de implementación y operación. En el mercado de servicios de operaciones tecnológicas de centros de contacto gestionados, las grandes plataformas pueden ofrecer una integración más profunda, un soporte de cumplimiento normativo más amplio y procesos de nivel de servicio establecidos. Los proveedores más pequeños compiten a través de la entrega regional, el conocimiento especializado del sector y modelos operativos personalizados. El mercado de servicios de operaciones tecnológicas de centros de contacto gestionados recompensa a los proveedores que pueden demostrar capacidad técnica y responsabilidad operativa clara.
NICE utiliza un enfoque de plataforma integrada y cerró su adquisición de Cognigy por 955 millones de USD en septiembre de 2025. La adquisición integró capacidades de IA conversacional y agéntica en CXone Mpower para más de 25.000 clientes existentes de CXone. Genesys sigue un enfoque orientado a las asociaciones y recibió 1,5 mil millones de USD en inversión estratégica combinada de Salesforce y ServiceNow en julio de 2025. La inversión refuerza su posición con las empresas que utilizan los flujos de trabajo de Salesforce y ServiceNow. Ambos enfoques buscan dificultar el cambio de plataforma para los usuarios empresariales establecidos.
Dentro del mercado de servicios de operaciones tecnológicas de centros de contacto gestionados, los compradores del mercado medio con entre 200 y 1.000 puestos de agente ofrecen espacio para proveedores que equilibran las capacidades empresariales con modelos de servicio más simples. Crescendo se dirige a este grupo con precios vinculados al rendimiento de la experiencia del cliente. La interoperabilidad es cada vez más importante a medida que las empresas conectan agentes de IA, sistemas de CRM y plataformas de flujos de trabajo. NICE ha trabajado con Sierra y Meta en estándares abiertos para agentes de IA personales, lo que refleja la creciente importancia de la integración de plataformas.
Líderes de la Industria de Servicios de Operaciones Tecnológicas de Centros de Contacto Gestionados
-
NICE Ltd.
-
Genesys Cloud Services, Inc.
-
Five9, Inc.
-
Talkdesk, Inc.
-
Content Guru Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Operaciones Tecnológicas de Contact Center Gestionado Empresas cubiertas en este informe
- NICE Ltd.
- Genesys Cloud Services, Inc.
- Five9, Inc.
- Talkdesk, Inc.
- Content Guru Limited
- Odigo SAS
- Puzzel AS
- UJET, Inc.
- Enghouse Systems Limited
- Dialpad, Inc.
- 8x8, Inc.
- Vonage Holdings Corp.
- Diabolocom SAS
- Call Center Studio LLC
- Bright Pattern, Inc.
- Evolve IP, LLC
- Alvaria, Inc.
- Vocalcom S.A.
- Luware AG
- Kore.ai, Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Operaciones Tecnológicas de Contact Center Gestionado
- Octubre de 2026: Genesys adquirió Pinkfish, un especialista en automatización de centros de contacto, añadiendo capacidades de orquestación autónoma programable a Genesys Cloud y fortaleciendo su propuesta de operaciones gestionadas para centros de contacto empresariales de alto volumen que buscan reducir la intervención humana en los flujos de trabajo rutinarios.
- Octubre de 2026: GDT mejoró su plataforma de servicios gestionados impulsada por Cisco Webex Contact Center, ofreciendo IA integrada, análisis y optimización de la fuerza laboral bajo un único acuerdo de servicio basado en resultados. Los datos de servicios gestionados de socios de Cisco indican que las empresas que utilizan este modelo gestionado logran más del 15% de mejora en la productividad de los agentes y un 75% más de CSAT en comparación con los puntos de referencia de autooperación.
- Octubre de 2026: Crescendo lanzó la Garantía de Resultado Total, comprometiéndose a superar a cualquier IA existente en calidad de experiencia del cliente, velocidad y CSAT, o a eximir todos los cargos. El modelo extiende los precios basados en resultados a todos los elementos de la atención al cliente gestionada, consolidando múltiples proveedores de BPO y tecnología en una única solución gestionada con economía vinculada al rendimiento.
- Agosto de 2026: Dialpad anunció una asociación con Glean, plataforma empresarial de búsqueda de IA, integrando la inteligencia conversacional de Dialpad en la capa de conocimiento empresarial de Glean, extendiendo los datos de operaciones del centro de contacto gestionado como recurso de inteligencia en toda la organización.
Alcance del Informe Global del Mercado de Servicios de Operaciones Tecnológicas de Centros de Contacto Gestionados
El Mercado Global de Servicios de Operaciones Tecnológicas de Centros de Contacto Gestionados se refiere a la industria enfocada en la externalización, gestión, monitoreo, optimización y operación continua de entornos tecnológicos de centros de contacto por parte de proveedores de servicios especializados.
El Informe del Mercado de Servicios de Operaciones Tecnológicas de Centros de Contacto Gestionados está segmentado por Modelo de Servicio (Operaciones Tecnológicas de Centros de Contacto Totalmente Gestionados, Operaciones Tecnológicas de Centros de Contacto Co-Gestionados, Servicios Tecnológicos Gestionados y Soporte Premium, y Servicios Profesionales Vinculados a Operaciones Gestionadas), Entorno Tecnológico (Centro de Contacto Nativo en la Nube como Servicio, Plataforma de Centro de Contacto Alojada o Dedicada, Plataforma en las Instalaciones bajo Gestión de Terceros, y Entorno de Centro de Contacto Híbrido y de Múltiples Nubes), Industria de Usuario Final (Banca, Servicios Financieros y Seguros, Comercio Minorista y Bienes de Consumo, Telecomunicaciones y Tecnología; Salud y Ciencias de la Vida, Gobierno y Sector Público, Viajes, Transporte y Hospitalidad; Servicios Públicos y Energía, y Otras Industrias de Usuarios Finales), y Geografía (América del Norte [Estados Unidos, Canadá y México], América del Sur [Brasil, Argentina, Colombia y Resto de América del Sur], Europa [Reino Unido, Alemania, Francia, Italia, España y Resto de Europa], Asia-Pacífico [China, India, Japón, Filipinas, Australia, Indonesia y Resto de Asia-Pacífico], Oriente Medio [Emiratos Árabes Unidos, Arabia Saudita, Turquía, Israel y Resto de Oriente Medio], y África [Sudáfrica, Nigeria, Egipto y Resto de África]). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Operaciones Tecnológicas de Centros de Contacto Totalmente Gestionados |
| Operaciones Tecnológicas de Centros de Contacto Co-Gestionados |
| Servicios Tecnológicos Gestionados y Soporte Premium |
| Servicios Profesionales Vinculados a Operaciones Gestionadas |
| Centro de Contacto Nativo en la Nube como Servicio |
| Plataforma de Centro de Contacto Alojada o Dedicada |
| Plataforma en las Instalaciones bajo Gestión de Terceros |
| Entorno de Centro de Contacto Híbrido y de Múltiples Nubes |
| Banca, Servicios Financieros y Seguros |
| Comercio Minorista y Bienes de Consumo |
| Telecomunicaciones y Tecnología |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Viajes, Transporte y Hospitalidad |
| Servicios Públicos y Energía |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Filipinas | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Modelo de Servicio | Operaciones Tecnológicas de Centros de Contacto Totalmente Gestionados | |
| Operaciones Tecnológicas de Centros de Contacto Co-Gestionados | ||
| Servicios Tecnológicos Gestionados y Soporte Premium | ||
| Servicios Profesionales Vinculados a Operaciones Gestionadas | ||
| Por Entorno Tecnológico | Centro de Contacto Nativo en la Nube como Servicio | |
| Plataforma de Centro de Contacto Alojada o Dedicada | ||
| Plataforma en las Instalaciones bajo Gestión de Terceros | ||
| Entorno de Centro de Contacto Híbrido y de Múltiples Nubes | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros | |
| Comercio Minorista y Bienes de Consumo | ||
| Telecomunicaciones y Tecnología | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Viajes, Transporte y Hospitalidad | ||
| Servicios Públicos y Energía | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Filipinas | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de operaciones tecnológicas de centros de contacto gestionados?
El mercado tiene un valor de 21,41 mil millones de USD en 2026 y se proyecta que alcance los 40,91 mil millones de USD para 2032, con un CAGR del 13,83% de 2027 a 2032. La demanda en el mercado de servicios de operaciones tecnológicas de centros de contacto gestionados refleja el traslado desde plataformas autooperadas hacia acuerdos que incluyen responsabilidad operativa, soporte de integración y personal especializado.
¿Qué modelo de servicio lidera los servicios de operaciones tecnológicas de centros de contacto gestionados?
Los acuerdos totalmente gestionados lideran con el 40,11% de los ingresos por modelo de servicio en 2026 y se proyecta que se expandan a un CAGR del 14,98% hasta 2032. Concentran la configuración, la responsabilidad sobre los niveles de servicio, el trabajo de cumplimiento normativo y la gobernanza rutinaria de la plataforma bajo un único proveedor.
¿Por qué las organizaciones están adoptando operaciones de centros de contacto gestionados?
Las organizaciones utilizan proveedores gestionados para transferir las operaciones de la plataforma, la gobernanza de la IA, las integraciones, el personal y el trabajo de cumplimiento normativo a equipos especializados. Este enfoque es útil cuando los equipos internos no pueden mantener simultáneamente varias responsabilidades tecnológicas, de personal y de gobernanza.
¿Qué entorno tecnológico es más importante para las operaciones gestionadas?
Los entornos de centro de contacto nativo en la nube como servicio representaron el 37,32% de los ingresos por entorno tecnológico en 2026 y se proyecta que se expandan a un CAGR del 14,45% hasta 2032. Proporcionan un acceso más directo a las funciones de IA, integraciones, capacidad elástica y actualizaciones frecuentes de la plataforma.
¿Qué sector de usuario final se está expandiendo más rápido?
Dentro del mercado de servicios de operaciones tecnológicas de centros de contacto gestionados, se proyecta que la salud y las ciencias de la vida se expandan a un CAGR del 14,82% hasta 2032, respaldado por las necesidades de interacción con pacientes y los requisitos de cumplimiento normativo. Los proveedores gestionados pueden ayudar a las organizaciones de salud a coordinar sistemas, mejorar el rendimiento del servicio y mantener la responsabilidad operativa.
¿Qué región se está expandiendo más rápido en operaciones de centros de contacto gestionados?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 14,86% hasta 2032, respaldado por implementaciones nativas en la nube en India, Indonesia y Filipinas. La región combina demanda empresarial, infraestructura moderna de primera generación y una gran fuerza laboral de entrega.