
Tamaño y Participación del Mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 28.29 Mil millones de dólares |
| Tamaño del Mercado (2032) | 52.46 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.15 % |
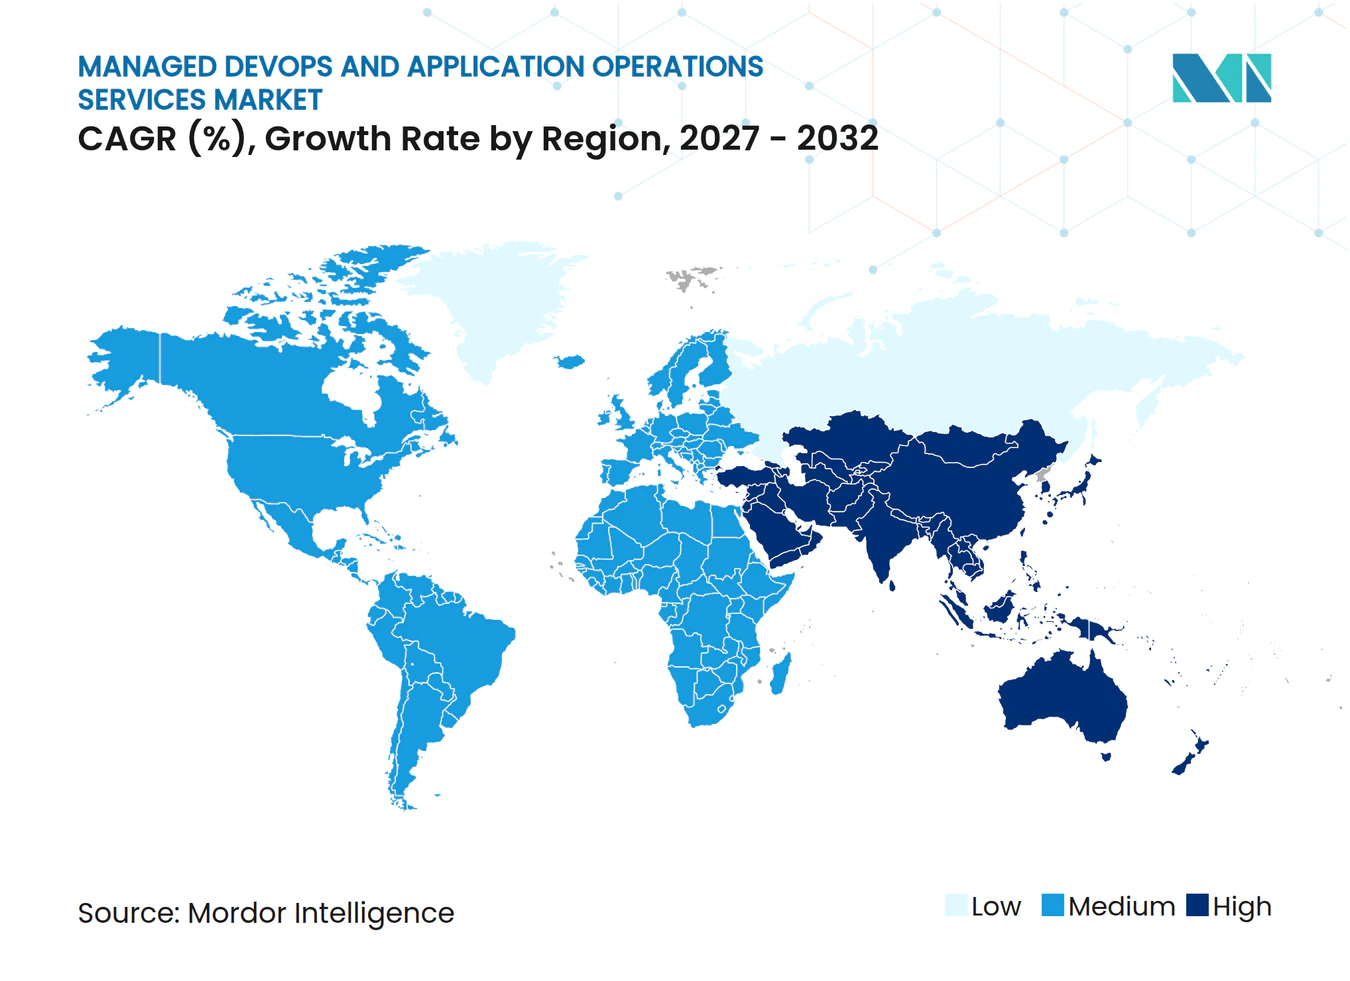
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones por Mordor Intelligence
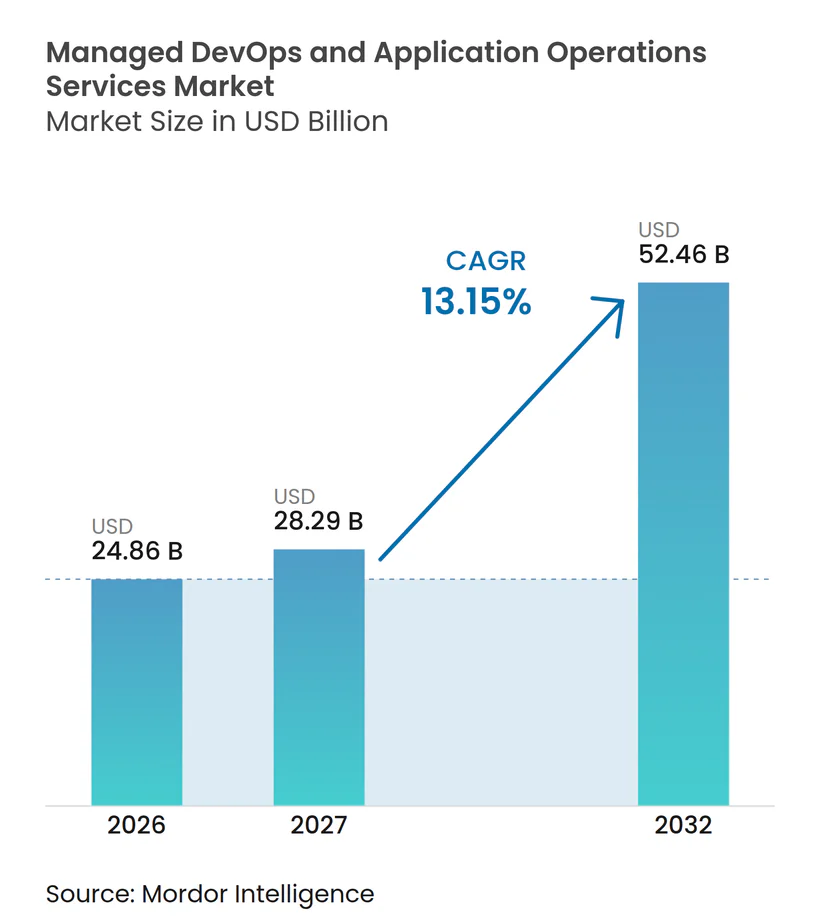
Se proyecta que el tamaño del mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones se expanda de 24,86 mil millones de USD en 2026 a 28,29 mil millones de USD en 2027, y a 52,46 mil millones de USD para 2032, registrando una CAGR del 13,15% entre 2027 y 2032. El mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones está respaldado por entornos nativos de nube que muchas empresas no pueden operar ni gestionar por sí solas. Los clientes están migrando de alertas reactivas hacia la remediación asistida por IA, lo que está cambiando el valor esperado de la entrega gestionada. Los sectores regulados tratan cada vez más la entrega de servicios controlada como una necesidad de adquisición, ya que la seguridad, la resiliencia y la evidencia de auditoría deben mantenerse a través de los lanzamientos de software. El mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones también se beneficia cuando las transformaciones en la nube dejan a los clientes con una nueva complejidad operativa en contenedores, canalizaciones, herramientas de observabilidad y múltiples entornos de nube. Los proveedores con capacidades de SRE, ingeniería de plataformas y DevSecOps compiten, por tanto, en resultados operativos más que únicamente en capacidad de personal.
Conclusiones Clave del Informe
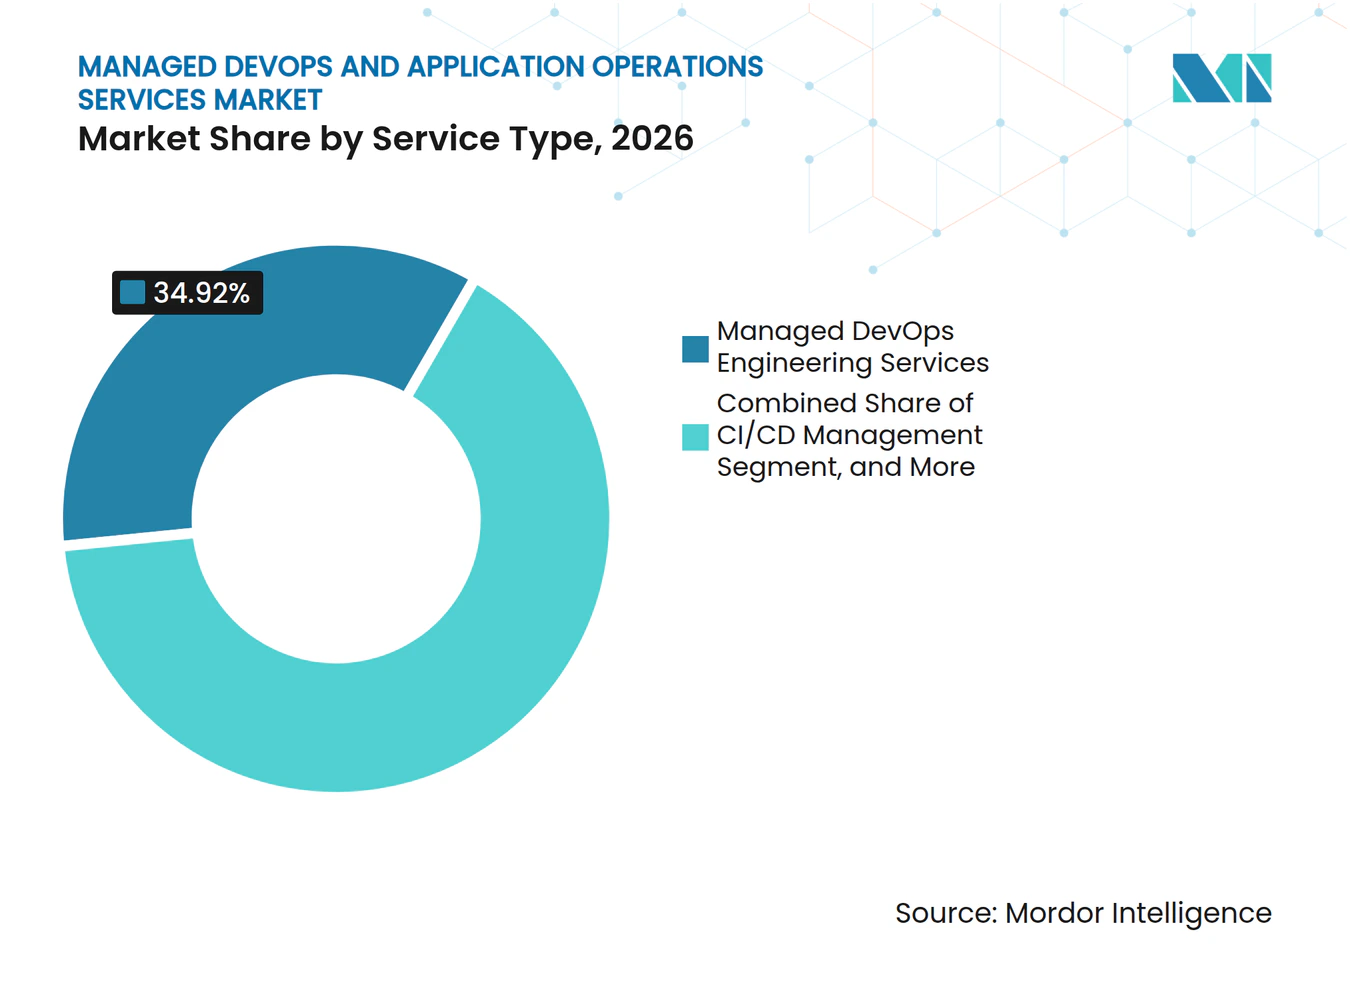
- Por tipo de servicio, los Servicios de Ingeniería DevOps Gestionados representaron el 34,92% de la participación del mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones en 2026, mientras que se proyecta que la Ingeniería de Confiabilidad del Sitio y la Gestión de Incidentes se expandan a una CAGR del 14,16% hasta 2032.
- Por modelo de implementación, la implementación basada en la nube representó el 62,12% de los ingresos en 2026, y se espera que el segmento crezca a una CAGR del 14,75% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 77,23% de la participación de ingresos de Servicios Gestionados de DevOps y Operaciones de Aplicaciones en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 14,56% hasta 2032.
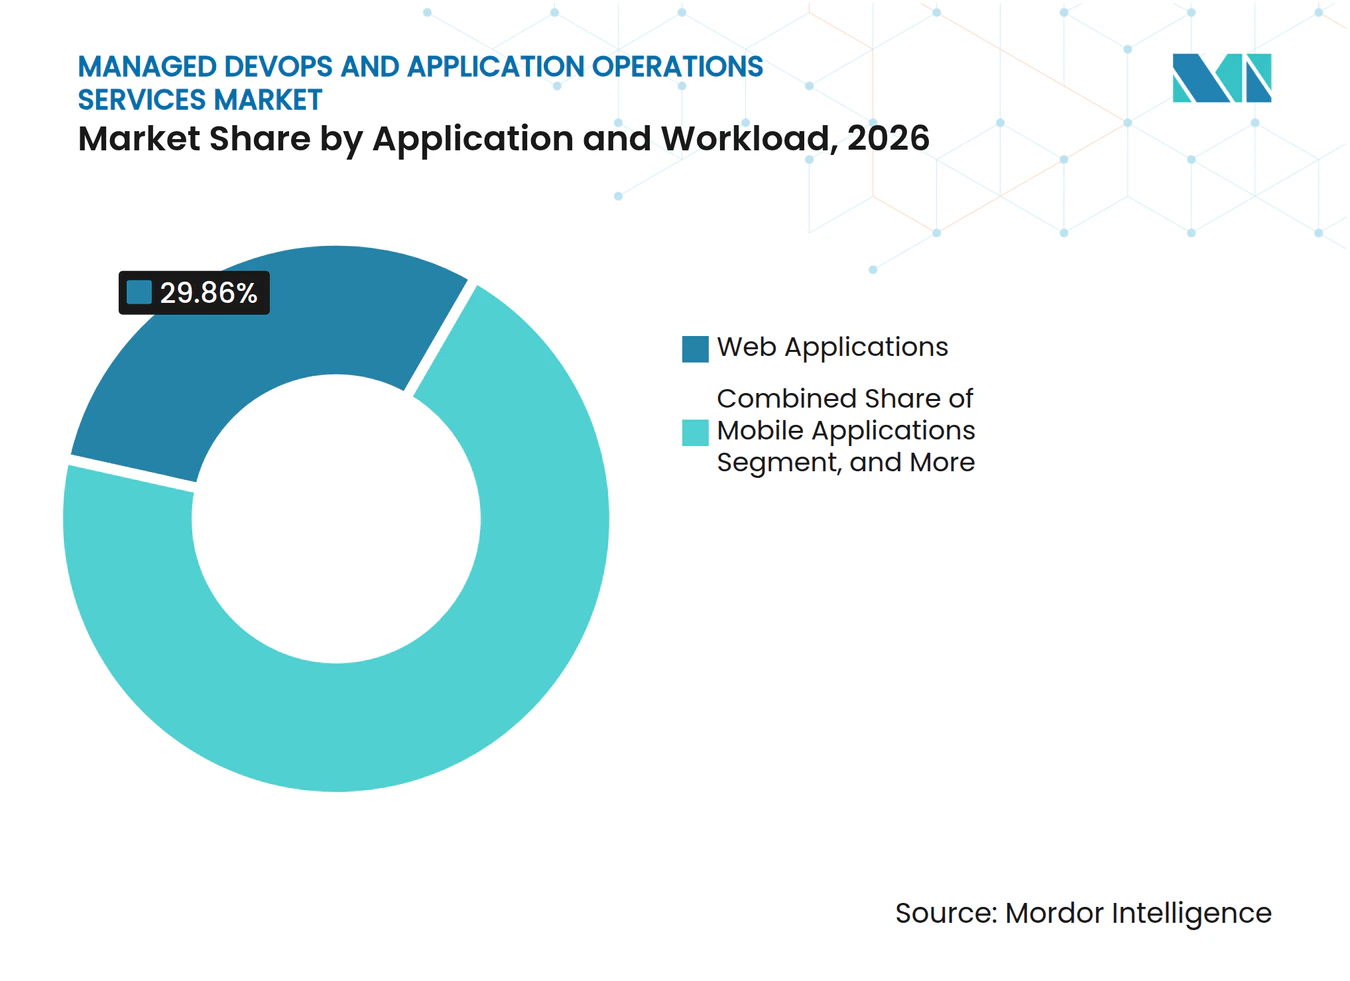
- Por aplicación y carga de trabajo, las Aplicaciones Web representaron el 29,86% de la participación de ingresos en 2026, mientras que se proyecta que las Aplicaciones de Inteligencia Artificial y Aprendizaje Automático se expandan a una CAGR del 14,33% hasta 2032.
- Por vertical industrial, BFSI representó el 24,59% de la participación de ingresos en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expandan a una CAGR del 14,51% hasta 2032.
- Por geografía, América del Norte representó el 42,81% de la participación de ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 14,18% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Operaciones Aumentadas por IA y Remediación Autónoma | +3.2% | Global, con ganancias a corto plazo concentradas en América del Norte y el núcleo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Modernización Nativa de Nube Empresarial | +2.6% | Global, más fuerte en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de DevSecOps, Cumplimiento y Resiliencia | +1.7% | América del Norte y Europa, con extensión a Asia-Pacífico y estados del Golfo | Corto plazo (≤ 2 años) |
| Ingeniería de Plataformas como Modelo Operativo Gestionado | +1.3% | Global, liderado por América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Ciclos de Lanzamiento de Software más Cortos y Entrega Continua | +1.1% | Global | Mediano plazo (2-4 años) |
| Proliferación de Nube Nativa y Microservicios | +0.9% | Global, más fuerte en América del Norte y Asia-Pacífico con alta presencia de hiperescaladores | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Operaciones Aumentadas por IA y la Remediación Autónoma Redefinen la Economía del Servicio
Las operaciones asistidas por IA están reformulando las expectativas de los clientes en el mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones. Cisco amplió AgenticOps en redes, seguridad y observabilidad en febrero de 2026, presentando agentes capaces de clasificar fallos, evaluar hipótesis de causa raíz y ejecutar pasos de remediación definidos.[1] Esto reduce la importancia de los contratos de servicio basados en actividades, en los que los proveedores son compensados principalmente por el esfuerzo manual. Los clientes pueden, en cambio, evaluar a los proveedores en función de la calidad de resolución, los objetivos de nivel de servicio y la capacidad de automatizar incidentes repetibles. Dynatrace informó que el 50% de las organizaciones encuestadas estaban implementando respuesta automatizada a incidentes impulsada por IA, lo que indica una demanda más amplia de equipos gestionados para operar estos sistemas. Los proveedores que invierten en manuales de operaciones gobernados y controles de remediación confiables pueden diferenciar su entrega sin depender únicamente de equipos de ingeniería más grandes.
La Modernización Nativa de Nube Empresarial Crea Demanda Estructural
La modernización nativa de nube continúa generando trabajo después de que el proyecto de migración inicial ha concluido. Las organizaciones que migran de aplicaciones monolíticas a microservicios deben gestionar la orquestación de contenedores, los controles de GitOps, la confiabilidad de múltiples clústeres y las prácticas de observabilidad compartida. Estos requisitos otorgan al mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones un ciclo de contrato más largo que un compromiso de migración puntual. Royal Bank of Canada describió flujos de trabajo de infraestructura como código centralizados con agentes de ejecución en distintas zonas para mejorar la consistencia de la implementación y reducir la desviación de configuración en un entorno de nube híbrida complejo. Dichos entornos operativos requieren soporte de ingeniería continuo, no solo alojamiento en la nube. El requisito es más fuerte donde muchos equipos de aplicaciones utilizan plataformas comunes pero conservan responsabilidades de lanzamiento separadas.
Los Requisitos de DevSecOps, Cumplimiento y Resiliencia Consolidan la Entrega Gestionada
El cumplimiento normativo está convirtiendo la entrega segura de software en un requisito operativo continuo para muchos clientes. La Ley de Resiliencia Operativa Digital se aplica a las entidades financieras de la UE desde el 17 de enero de 2025, aumentando la necesidad de demostrar resiliencia operativa a través de procesos de tecnología de la información y las comunicaciones. La Ley de Resiliencia Cibernética de la UE introduce obligaciones de reporte a partir del 11 de septiembre de 2026, mientras que sus principales obligaciones de producto entran en vigor el 11 de diciembre de 2027. El NIST publicó el borrador preliminar del SP 1800-44 en julio de 2025 para establecer prácticas de DevSecOps coherentes con su Marco de Desarrollo de Software Seguro. El mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones gana relevancia cuando los proveedores pueden automatizar listas de materiales de software, evidencia de puertas de seguridad, gestión de vulnerabilidades y registros de auditoría. Este modelo de servicio permite a los compradores vincular la entrega técnica con la gestión de riesgos y la preparación regulatoria.
La Ingeniería de Plataformas como Modelo Operativo Gestionado Eleva el Valor del Proveedor
La ingeniería de plataformas está pasando de ser una disciplina técnica puramente interna a un servicio que los proveedores pueden operar para sus clientes. Puppet encontró que el 31% de las organizaciones encuestadas reportaron operaciones completamente autónomas, cifra que asciende al 44% entre entornos con plataformas internas de desarrolladores estandarizadas. Las plataformas estandarizadas integran herramientas para desarrolladores, plantillas aprobadas, controles de acceso y reglas de entrega. Los proveedores pueden dar soporte a estos entornos mediante el aprovisionamiento de plataformas internas de desarrolladores, el mantenimiento de rutas doradas y los controles de gobernanza como código. Esto eleva el valor de la entrega gestionada más allá de la administración básica de canalizaciones. También afecta las decisiones de compra, ya que los gestores de productos de plataforma, los líderes de aplicaciones y los propietarios de infraestructura pueden influir en el alcance del servicio gestionado.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Talento en DevOps, SRE e Ingeniería de Plataformas | -2.1% | Global, más aguda en América del Norte, Europa Occidental y Australia | Corto plazo (≤ 2 años) |
| Complejidad de Integración de Aplicaciones Heredadas y Cadenas de Herramientas | -1.6% | Global, concentrada en empresas con infraestructuras locales de más de una década | Mediano plazo (2-4 años) |
| Datos de Observabilidad Fragmentados y Propiedad Inconsistente de la Telemetría | -1.0% | Global | Mediano plazo (2-4 años) |
| Ambigüedad en la Medición de Resultados y la Responsabilidad Compartida | -0.8% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Talento en DevOps, SRE e Ingeniería de Plataformas Limita el Crecimiento de la Capacidad
La oferta limitada de profesionales experimentados en SRE, ingeniería de plataformas y DevSecOps restringe la capacidad de los proveedores en el mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones. Los equipos de entrega necesitan personal capaz de comprender simultáneamente la automatización, los controles en la nube, la gestión de incidentes y los procedimientos operativos regulados. Esta escasez eleva los costos de entrega y dificulta que los proveedores más pequeños escalen rápidamente. Los proveedores no pueden compensar indefinidamente la presión salarial mediante cambios en las tarifas, ya que los clientes comparan los servicios con la contratación interna y las inversiones en automatización. La automatización agéntica y los manuales de operaciones estandarizados pueden reducir la dependencia de incrementos lineales en la plantilla. Sin embargo, esos sistemas requieren financiación inicial, datos operativos maduros y capacidad de ingeniería para diseñarlos y mantenerlos.
La Complejidad de Integración de Aplicaciones Heredadas y Cadenas de Herramientas Extiende los Ciclos de Incorporación
Las cadenas de herramientas de los clientes suelen combinar implementaciones antiguas de Jenkins, diversas herramientas de integración continua, marcos de infraestructura como código inconsistentes y plataformas de monitoreo seleccionadas por separado a lo largo del tiempo. Esto complica las transiciones de servicio en el mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones, ya que los proveedores deben establecer controles comunes antes de poder estandarizar las operaciones. Dynatrace informó que el 37% de los ingenieros de plataformas identificaron la integración con las herramientas existentes como su principal desafío operativo. El mismo estudio encontró que solo el 40% había incorporado observabilidad en cada etapa de implementación.[2] Los períodos de incorporación más largos pueden retrasar la activación del servicio y dificultar la definición de responsabilidades compartidas. También pueden aumentar la probabilidad de que un cliente renegocie el alcance antes de que el proveedor haya demostrado resultados medibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
SRE y Gestión de Incidentes Lideran el Crecimiento más Rápido en una Cartera AmpliaLos Servicios de Ingeniería DevOps Gestionados representaron el 34,92% de los ingresos del mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones en 2026. El segmento actúa como la capa de entrega central para programas de nube desde cero y la modernización de aplicaciones establecidas. Abarca el soporte de ingeniería que los clientes necesitan en gestión de lanzamientos, automatización de infraestructura y operaciones en la nube. La Gestión de Canalizaciones de CI/CD sigue siendo relevante porque los equipos de software necesitan controles de lanzamiento repetibles en diversas aplicaciones. La Infraestructura como Código y las Operaciones en la Nube también están respaldadas por modelos operativos multinube que requieren una gestión de configuración consistente. El enfoque de nube híbrida de Royal Bank of Canada ilustra la demanda de flujos de trabajo de infraestructura como código centralizados y controles de ejecución locales en entornos complejos. CNCF.IO Estas necesidades respaldan una cartera de servicios amplia en lugar de una oferta específica para una sola herramienta.
Se proyecta que la Ingeniería de Confiabilidad del Sitio y la Gestión de Incidentes se expandan a una CAGR del 14,16% hasta 2032. El tamaño del mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones para este tipo de servicio está impulsado por clientes que desean objetivos de nivel de servicio medibles en lugar de operaciones basadas en tickets. Dynatrace encontró que el 89% de las organizaciones utilizan objetivos de nivel de servicio en al menos algunos equipos. También encontró que el 67% de los encuestados de SRE identificaron el monitoreo de modelos de IA como su principal caso de uso emergente. Los equipos de SRE gestionados pueden operar procesos de incidentes donde los equipos internos carecen de cobertura especializada suficiente. El servicio se está volviendo más valioso a medida que las organizaciones requieren una remediación confiable y mejor evidencia de que se están cumpliendo los objetivos operativos.



Por Modelo de Implementación:
La Nube Lidera el Entorno mientras la Nube Híbrida Sirve a los Sectores ReguladosLa implementación basada en la nube representó el 62,12% de la participación del mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones en 2026. Los entornos de nube pública proporcionan servicios nativos de CI/CD, ofertas de Kubernetes gestionado y herramientas para desarrolladores que respaldan la entrega gestionada. AWS, Azure y Google Cloud ofrecen las bases operativas utilizadas por muchos programas de clientes. El modelo de nube brinda a los proveedores acceso a controles automatizados, capacidad escalable e integraciones de servicios compartidos. Esto lo hace adecuado para clientes que desean operaciones de canalización estandarizadas en múltiples equipos de aplicaciones. Los entornos de nube también respaldan el uso creciente de herramientas de monitoreo y remediación asistidas por IA. La preferencia de implementación refleja el papel de las plataformas de hiperescaladores como la base operativa principal para las cargas de trabajo de DevOps gestionado.
La nube híbrida sigue siendo necesaria para BFSI, salud, gobierno y otros clientes con restricciones de residencia de datos, latencia o aplicaciones. Estos contratos requieren coordinación continua entre entornos privados y públicos. Como resultado, los alcances de servicio híbrido pueden requerir una entrega de mayor precio porque los proveedores deben soportar controles operativos separados simultáneamente. La edición 2022 de ISO/IEC 27001 completó su transición desde la versión de 2013 en octubre de 2025. Esta actualización refuerza la importancia de la codificación segura, la gestión de configuración y el monitoreo continuo en entornos gobernados. El mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones tiene una oportunidad donde un cliente ha colocado cargas de trabajo en la nube pública pero continúa operando una gobernanza de cadena de herramientas fragmentada. La implementación local es el modelo más pequeño y está asociada principalmente con entornos gubernamentales y de defensa con aislamiento de red.
Por Tamaño de Organización:
Las Grandes Empresas Establecen la Base de Ingresos mientras las Pymes se Expanden RápidamenteLas Grandes Empresas representaron el 77,23% de los ingresos en 2026. Estos compradores operan múltiples cuentas en la nube, muchos equipos de aplicaciones y exigentes procesos de cumplimiento que requieren soporte de ingeniería gestionada dedicado. Los contratos empresariales suelen combinar servicios de SRE, infraestructura como código y CI/CD en términos plurianuales. Sus grandes y complejos entornos sostienen la concentración de ingresos a pesar de la expansión más rápida de las pymes. Las plataformas internas de desarrolladores dedicadas añaden otra capa operativa que las empresas pueden solicitar a un proveedor que ejecute y mejore. Los equipos de plataforma pueden establecer controles compartidos, mientras que los equipos de aplicaciones adaptan las rutas de implementación aprobadas para necesidades empresariales específicas. Esta estructura federada crea un papel práctico para los proveedores que pueden aplicar una gobernanza común sin ralentizar la entrega.
Se proyecta que las pymes se expandan a una CAGR del 14,56% hasta 2032. Las organizaciones más pequeñas utilizan cada vez más modelos de consumo en la nube que hacen que las capacidades de ingeniería gestionada sean más accesibles. El tamaño del mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones para las pymes depende de ofertas claramente delimitadas y proporcionales a un equipo de ingeniería más pequeño. Los proveedores deben evitar simplemente reducir un compromiso empresarial complejo. Los servicios de alcance fijo pueden hacer que los precios sean más comprensibles mientras se mantiene el soporte esencial para canalizaciones, operaciones en la nube e incidentes. Las ofertas más efectivas pueden abordar las brechas de habilidades sin requerir que una pyme construya un equipo de plataforma interno completo. Esto crea demanda de paquetes de servicios estandarizados con compromisos claros de respuesta y gobernanza.
Por Aplicación y Carga de Trabajo:
Las Canalizaciones de IA y Aprendizaje Automático Crean Nuevas Necesidades de Operaciones GestionadasLas Aplicaciones Web representaron el 29,86% de los ingresos en 2026. Respaldan la demanda recurrente de lanzamientos frecuentes, controles de implementación azul-verde y respuesta a incidentes las 24 horas del día, los 7 días de la semana en todas las industrias. Las aplicaciones móviles requieren gestión paralela de canalizaciones, controles de aprobación en tiendas de aplicaciones y automatización de pruebas en múltiples dispositivos. Las Aplicaciones de Datos y Análisis requieren canalizaciones confiables a medida que las empresas consolidan los sistemas de datos en plataformas nativas de nube. Estos casos de uso amplían la necesidad de servicios de DataOps y confiabilidad de canalizaciones. Las Aplicaciones de IoT y Edge añaden implementación distribuida, conectividad intermitente y limitaciones específicas del hardware. Esos requisitos diferencian las operaciones de aplicaciones gestionadas del soporte convencional de infraestructura en la nube.
Se proyecta que las Aplicaciones de Inteligencia Artificial y Aprendizaje Automático se expandan a una CAGR del 14,33% hasta 2032. El tamaño del mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones para estas cargas de trabajo está impulsado por el monitoreo de deriva de modelos, la gestión de almacenes de características, los controles de costos de inferencia y las puertas de implementación basadas en evaluación. Los controles tradicionales de DevOps no fueron diseñados para todos estos requisitos. Dynatrace completó su adquisición de Arize en octubre de 2026 por 915 millones de USD para ampliar la observabilidad de IA en los procesos de desarrollo y producción. La transacción muestra que las operaciones de IA en producción requieren herramientas y controles más especializados. Los proveedores que desarrollen capacidades de MLOps y LLMOps pueden dar soporte a los clientes a medida que las cargas de trabajo de IA pasan de la experimentación a entornos operativos críticos.

Por Vertical Industrial:
BFSI Genera Volumen mientras Salud Lidera la Prima de CrecimientoBFSI representó el 24,59% de la participación de ingresos en 2026. Las instituciones financieras combinan una alta tasa de lanzamientos de software con estrictos requisitos de auditoría y una tolerancia muy limitada al tiempo de inactividad. DORA exige a las entidades financieras de la UE demostrar resiliencia operativa en tecnología de la información y las comunicaciones, incluidos los controles que respaldan los procesos de entrega de software. Esto aumenta la demanda de servicios de DevSecOps y SRE gestionados. Banco do Brasil operó una plataforma que respaldó a más de 2.000 desarrolladores y 3.900 implementaciones mensuales en Kubernetes y gobernanza de infraestructura como código. Esta escala muestra por qué los clientes de BFSI necesitan una plataforma disciplinada y operaciones de lanzamiento. TI y Telecomunicaciones, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Sector Público, y Energía y Servicios Públicos también generan demanda a través de la entrega de redes, la experiencia del cliente, la digitalización de fábricas, la modernización de servicios públicos y las aplicaciones de redes eléctricas.
Se proyecta que Salud y Ciencias de la Vida se expandan a una CAGR del 14,51% hasta 2032. Esta vertical combina la adopción nativa de nube de plataformas de registros de salud y herramientas de diagnóstico asistidas por IA con estrictos requisitos de validación y auditoría. Los servicios críticos para pacientes requieren operaciones resilientes y evidencia de lanzamientos controlados. Wipro describió un modelo de servicio gestionado que ayudó a un proveedor de salud global a migrar a AWS manteniendo el cumplimiento normativo y la resiliencia operativa. El DevSecOps gestionado puede ayudar a los compradores a mantener registros de validación de software y prácticas de seguridad controladas. El mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones se beneficia de los clientes del sector salud que necesitan soporte externo para mantener la confianza en los controles de entrega. Esta necesidad es más fuerte donde los equipos internos no pueden proporcionar consistentemente cobertura operativa y documentación de auditoría las 24 horas del día.
Análisis Geográfico
Mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones en América del Norte
América del Norte representó el 42,81% de los ingresos en 2026. La región combina una adopción temprana de hiperescaladores, una densa base de proveedores de plataformas y un gasto significativo en los sectores BFSI y salud. Las empresas de Estados Unidos suelen gestionar entornos complejos de múltiples cuentas en AWS y Azure. Esto genera demanda de equipos gestionados de SRE e ingeniería de plataformas capaces de mantener controles operativos a alta velocidad de entrega. Canadá añade demanda proveniente de servicios financieros y organismos gubernamentales. México está emergiendo como ubicación de entrega nearshore para empresas de Estados Unidos. Estas condiciones respaldan la posición consolidada de la región en el mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones.
Mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 14,18% hasta 2032. India combina una creciente demanda interna con un importante papel de entrega offshore para clientes de América del Norte y Europa. Las empresas industriales y financieras de Corea del Sur, los grupos automotrices y de manufactura de Japón, y el sector financiero regulado de Australia están incrementando su inversión en plataformas nativas en la nube. Los requisitos de servicio de la región varían por país debido a que los ecosistemas de nube y las normativas de datos difieren. China utiliza un entorno de hiperescaladores diferenciado que incluye Alibaba Cloud, Huawei Cloud y Tencent Cloud. Estas diferencias brindan a los proveedores regionales oportunidades para atender los requisitos locales de plataforma y operaciones.
Mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones en EMEA y América del Sur
Europa combina la adopción empresarial de la nube con exigentes condiciones regulatorias que afectan la entrega de software. Las obligaciones de reporte del CRA y los requisitos de transposición de NIS2 están impulsando a las empresas a incorporar controles de cumplimiento en sus canales de DevOps. Alemania, el Reino Unido y Francia son centros clave de demanda debido a sus clientes en los sectores BFSI y manufactura industrial. Devoteam obtuvo la certificación de proveedor de servicios gestionados en AWS, Microsoft Azure y Google Cloud en enero de 2025, lo que demuestra la profundidad de certificación que buscan los grandes compradores europeos. América del Sur está anclada por el sector de servicios financieros de Brasil. Arabia Saudita y los Emiratos Árabes Unidos están ampliando la adopción a través de programas nacionales de transformación digital, mientras que Sudáfrica es un centro de demanda incipiente en África para clientes de banca y telecomunicaciones.
Panorama Competitivo
Concentración del Mercado
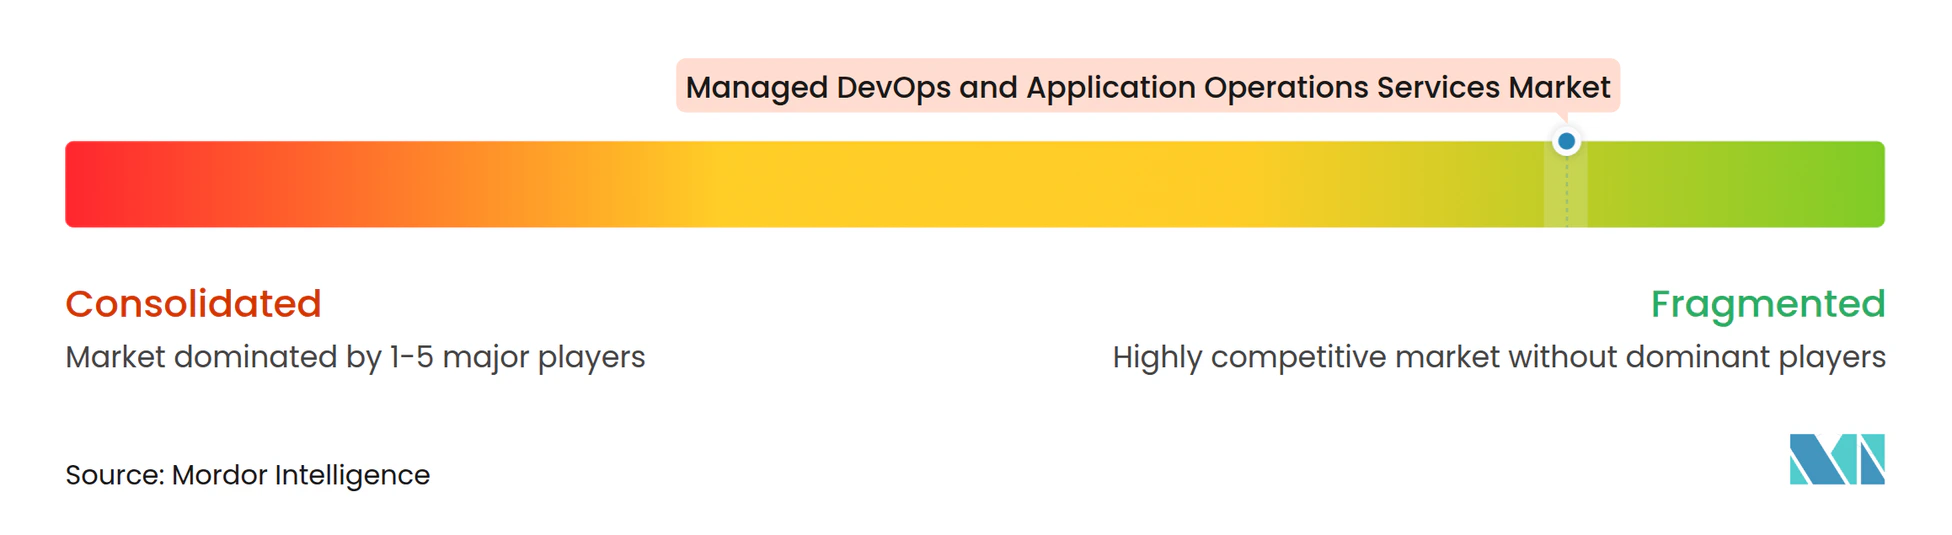
El mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones está fragmentado por debajo del nivel de ingresos de 100 millones de USD. Ningún proveedor tiene una participación global dominante. Rackspace Technology y Ensono compiten con especialistas multinube como Nordcloud Oy y Devoteam. Mission Cloud Services, CloudHesive, Palark GmbH y Xpirit International atienden requisitos más específicos de hiperescaladores y pilas tecnológicas. Rackspace reportó 67,6 millones de USD en beneficio operativo del segmento de Nube Pública en el ejercicio fiscal 2025, un aumento del 52,9% interanual, y proyectó ingresos totales para el ejercicio fiscal 2026 de entre 2.600 y 2.700 millones de USD.[3] Su enfoque en la ingeniería de plataformas y las operaciones gestionadas habilitadas por IA ilustra un cambio hacia servicios de mayor valor. Los requisitos de certificación también dificultan que los participantes no diferenciados compitan por contratos de grandes empresas.
Ensono recibió su octava designación consecutiva de Proveedor de Servicios Gestionados de AWS en diciembre de 2025 y su sexta designación consecutiva de Experto MSP de Microsoft Azure en agosto de 2026. Estas calificaciones pueden ser relevantes en los procesos de selección empresarial porque los clientes buscan evidencia de arquitectura en la nube, automatización y capacidad de migración. CloudBees introdujo CloudBees Unify en mayo de 2025 como un plano de control de DevOps mejorado con IA que vincula Jenkins, GitHub Actions y GitLab bajo una única capa de gobernanza. Su enfoque aborda la fragmentación de la cadena de herramientas que puede elevar los costos de transición para los proveedores gestionados. Dynatrace completó su adquisición de Arize en octubre de 2026 para fortalecer la evaluación y observabilidad de modelos de IA. Estas acciones muestran que las operaciones de cargas de trabajo de IA se están convirtiendo en una capacidad estratégica para las carteras de servicios gestionados.
La ingeniería de plataformas gestionada productizada para pymes sigue siendo una oportunidad porque muchos compradores más pequeños necesitan entrega estándar en lugar de un proyecto empresarial reducido. La IA, el aprendizaje automático y LLMOps son otra área de servicio, ya que los clientes necesitan monitoreo de modelos e implementación controlada en producción. Los contratos basados en resultados que vinculan las tarifas al logro de objetivos de nivel de servicio y a la resolución autónoma también pueden diferenciar a los proveedores. El mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones favorece a las empresas que convierten los manuales de operaciones, los controles de cambios y el conocimiento operativo en activos de entrega reutilizables. En el mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones, estos activos reutilizables pueden ayudar a garantizar una entrega más consistente en entornos de clientes similares. El mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones también recompensa a los proveedores que pueden alinear la automatización con los controles de gobernanza documentados. Para el mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones, un modelo operativo debe soportar tanto lanzamientos rápidos como rutas de escalada controladas. El mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones requiere que los proveedores expliquen cómo la acción automatizada permanece dentro de los controles operativos acordados. Los proveedores deben mantener modelos de responsabilidad transparentes porque los clientes conservan la responsabilidad de muchas decisiones de aplicaciones y riesgos. La cobertura amplia de herramientas por sí sola no es suficiente cuando los compradores requieren una gobernanza consistente en la nube pública, los sistemas híbridos y los equipos de aplicaciones. La competencia se centra, por tanto, en la capacidad operativa creíble, la profundidad de certificación, la automatización y un alcance de servicio que se ajuste al perfil de riesgo del cliente.
Líderes de la Industria de Servicios Gestionados de DevOps y Operaciones de Aplicaciones
-
Rackspace Technology, Inc.
-
Ensono, LLC
-
Virtusa Corporation
-
CloudHesive LLC
-
Mission Cloud Services, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones Empresas cubiertas en este informe
- Virtusa Corporation
- ScienceSoft Inc.
- CloudBees, Inc.
- Ziffity Solutions LLC
- Synetec Limited
- TechMagic LLC
- Kopius, Inc.
- Autimo Systems Inc.
- CMS IT Services Private Limited
- Future Processing Sp. z o.o.
- CloudHesive LLC
- Theodo SAS
- 2nd Watch, Inc.
- Mission Cloud Services, Inc.
- Rackspace Technology, Inc.
- Ensono, LLC
- Nordcloud Oy
- tecRacer Consulting GmbH
- Xpirit International B.V.
- Palark GmbH
- Ciklum Group Limited
- Devoteam S.A.
- CloudBolt Software, Inc.
- DoiT International, Ltd.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones
- Octubre de 2026: Dynatrace completó su adquisición de Arize, una plataforma de observabilidad y evaluación de IA, en una transacción en efectivo y acciones valorada en 915 millones de USD. El acuerdo combina las capacidades nativas de IA de Arize en rastreo, evaluación y experimentación con la plataforma de observabilidad de pila completa de Dynatrace, estableciendo una oferta de observabilidad de IA de ciclo completo desde el desarrollo hasta la producción, ampliando directamente las capacidades de monitoreo gestionado para operaciones de cargas de trabajo de IA y aprendizaje automático.
- Agosto de 2026: Ensono obtuvo su sexta designación consecutiva de Experto MSP de Microsoft Azure, reforzando sus credenciales de servicios gestionados multinube para clientes empresariales que requieren operaciones gobernadas tanto en entornos de AWS como de Azure.
- Agosto de 2026: Dynatrace anunció un acuerdo definitivo para adquirir Arize por 915 millones de USD, señalando el giro de la industria de observabilidad hacia la gobernanza de modelos de IA como capacidad central de operaciones gestionadas, sujeto a aprobación regulatoria y condiciones de cierre habituales.
- Febrero de 2026: Cisco amplió sus innovaciones de AgenticOps en su cartera de redes, seguridad y observabilidad, extendiendo las operaciones de IA agéntica a entornos de nube, locales, industriales con aislamiento de red y de centros de datos. La plataforma aplica resolución de problemas autónoma que puede reducir el tiempo medio de recuperación a minutos, con precisión de remediación de nivel CCIE.
Alcance del Informe Global del Mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones
El Mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones se refiere al mercado global de servicios externalizados que ayudan a las organizaciones a planificar, desarrollar, implementar, monitorear, mantener y optimizar aplicaciones de software e infraestructura de TI a lo largo del ciclo de vida de las aplicaciones. Estos servicios combinan prácticas de ingeniería DevOps, gestión de canalizaciones de integración continua y entrega continua (CI/CD), infraestructura como código (IaC), operaciones en la nube, ingeniería de confiabilidad del sitio (SRE) y gestión de incidentes para mejorar la velocidad de entrega de software, la eficiencia operativa, la confiabilidad del sistema, la escalabilidad y la seguridad. Los proveedores de servicios gestionados respaldan la automatización de los flujos de trabajo de desarrollo e implementación de software, el aprovisionamiento de infraestructura, la gestión de recursos en la nube, el monitoreo del rendimiento de aplicaciones, la resolución de problemas y el mantenimiento operativo en entornos de nube, nube híbrida y locales.
El Informe del Mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones está segmentado por Tipo de Servicio (Servicios de Ingeniería DevOps Gestionados, Gestión de Canalizaciones de CI/CD, Infraestructura como Código y Gestión de Operaciones en la Nube, Ingeniería de Confiabilidad del Sitio y Gestión de Incidentes, y Otros Tipos de Servicio), Modelo de Implementación (Nube, Nube Híbrida y Local), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Aplicación y Carga de Trabajo (Aplicaciones Web, Aplicaciones Móviles, Aplicaciones de Análisis de Datos, Aplicaciones de Inteligencia Artificial y Aprendizaje Automático, Aplicaciones de IoT y Edge, y Otras Aplicaciones), Vertical Industrial (BFSI, TI y Telecomunicaciones, Salud y Ciencias de la Vida, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Sector Público, Energía y Servicios Públicos, y Otras Verticales Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Ingeniería DevOps Gestionados |
| Gestión de Canalizaciones de CI/CD |
| Infraestructura como Código y Operaciones en la Nube |
| Ingeniería de Confiabilidad del Sitio y Gestión de Incidentes |
| Otros Tipos de Servicio |
| Nube |
| Nube Híbrida |
| Local |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Aplicaciones Web |
| Aplicaciones Móviles |
| Aplicaciones de Datos y Análisis |
| Aplicaciones de Inteligencia Artificial y Aprendizaje Automático |
| Aplicaciones de IoT y Edge |
| Otras Aplicaciones |
| BFSI |
| TI y Telecomunicaciones |
| Comercio Minorista y Comercio Electrónico |
| Salud y Ciencias de la Vida |
| Manufactura |
| Gobierno y Sector Público |
| Energía y Servicios Públicos |
| Otras Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios de Ingeniería DevOps Gestionados | |
| Gestión de Canalizaciones de CI/CD | ||
| Infraestructura como Código y Operaciones en la Nube | ||
| Ingeniería de Confiabilidad del Sitio y Gestión de Incidentes | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Implementación | Nube | |
| Nube Híbrida | ||
| Local | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicación y Carga de Trabajo | Aplicaciones Web | |
| Aplicaciones Móviles | ||
| Aplicaciones de Datos y Análisis | ||
| Aplicaciones de Inteligencia Artificial y Aprendizaje Automático | ||
| Aplicaciones de IoT y Edge | ||
| Otras Aplicaciones | ||
| Por Vertical Industrial | BFSI | |
| TI y Telecomunicaciones | ||
| Comercio Minorista y Comercio Electrónico | ||
| Salud y Ciencias de la Vida | ||
| Manufactura | ||
| Gobierno y Sector Público | ||
| Energía y Servicios Públicos | ||
| Otras Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la valoración del mercado de Servicios Gestionados de DevOps y Operaciones de Aplicaciones?
Se proyecta que el mercado alcance 28,29 mil millones de USD en 2027 y se prevé que llegue a 52,46 mil millones de USD para 2032 a una CAGR del 13,15%.
¿Qué tipo de servicio lidera el gasto en DevOps gestionado?
Los Servicios de Ingeniería DevOps Gestionados representaron el 34,92% de la participación de ingresos en 2026, convirtiéndose en el tipo de servicio líder.
¿Qué servicio de DevOps gestionado se proyecta que se expanda más rápido?
Se proyecta que la Ingeniería de Confiabilidad del Sitio y la Gestión de Incidentes se expandan a una CAGR del 14,16% hasta 2032.
¿Por qué las empresas utilizan proveedores de DevOps gestionado?
Las organizaciones necesitan soporte para operaciones nativas de nube, lanzamientos resilientes, controles de seguridad, evidencia de cumplimiento y gestión de incidentes.
¿Qué grupo de clientes se expande más rápido?
Se proyecta que las pymes se expandan a una CAGR del 14,56% hasta 2032 a medida que los servicios gestionados productizados se vuelven más accesibles.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 14,18% hasta 2032, respaldada por la inversión en plataformas nativas de nube y la capacidad de entrega offshore.