
Tamaño y Participación del Mercado de Servicios de Operaciones de Aplicaciones SaaS Gestionadas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 20.93 Mil millones de dólares |
| Tamaño del Mercado (2032) | 40.96 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.37 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Operaciones de Aplicaciones SaaS Gestionadas por Mordor Intelligence
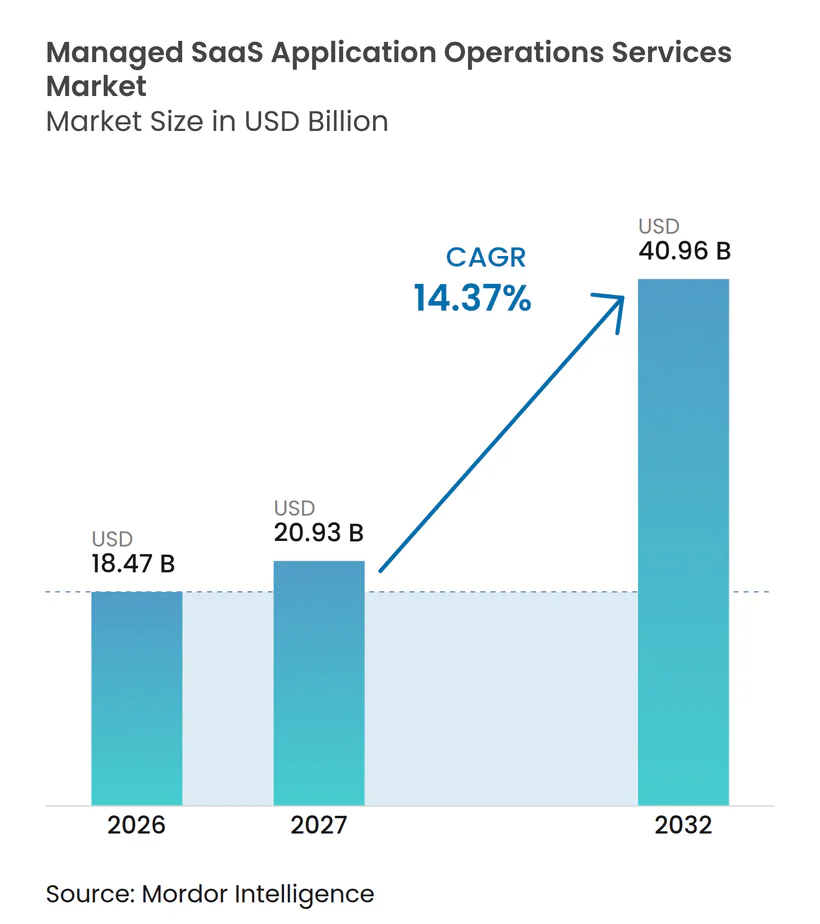
Se proyecta que el tamaño del mercado de servicios de operaciones de aplicaciones SaaS gestionadas se expanda desde 18,47 mil millones de USD en 2026 y 21,13 mil millones de USD en 2027 hasta 40,96 mil millones de USD para 2032, registrando un CAGR del 14,37% entre 2027 y 2032. El mercado de servicios de operaciones de aplicaciones SaaS gestionadas está respaldado por empresas que transfieren la responsabilidad de patrimonios de aplicaciones complejos y de múltiples proveedores a proveedores especializados. La continuidad del servicio, el control de acceso, la coordinación de versiones y la gestión de integraciones se están convirtiendo en requisitos operativos interconectados en lugar de actividades de soporte separadas. Los compradores evalúan cada vez más a los proveedores por su capacidad para mantener aplicaciones empresariales fiables mientras hacen visibles y responsables los cambios de plataforma. Los requisitos de seguridad, las expectativas de manejo de datos y la escasez de personal experimentado en operaciones en la nube fortalecen la demanda de modelos de entrega gestionados. El mercado de servicios de operaciones de aplicaciones SaaS gestionadas también se beneficia cuando los proveedores pueden combinar experiencia en aplicaciones con una gobernanza clara, niveles de servicio medibles y soporte práctico para flujos de trabajo habilitados por IA, porque este enfoque permite a los clientes separar la entrega operativa rutinaria de las decisiones internas sobre prioridades de aplicaciones, diseño de procesos de negocio, calendario de inversiones y el equilibrio aceptable entre estandarización y flexibilidad local.
Conclusiones Clave del Informe
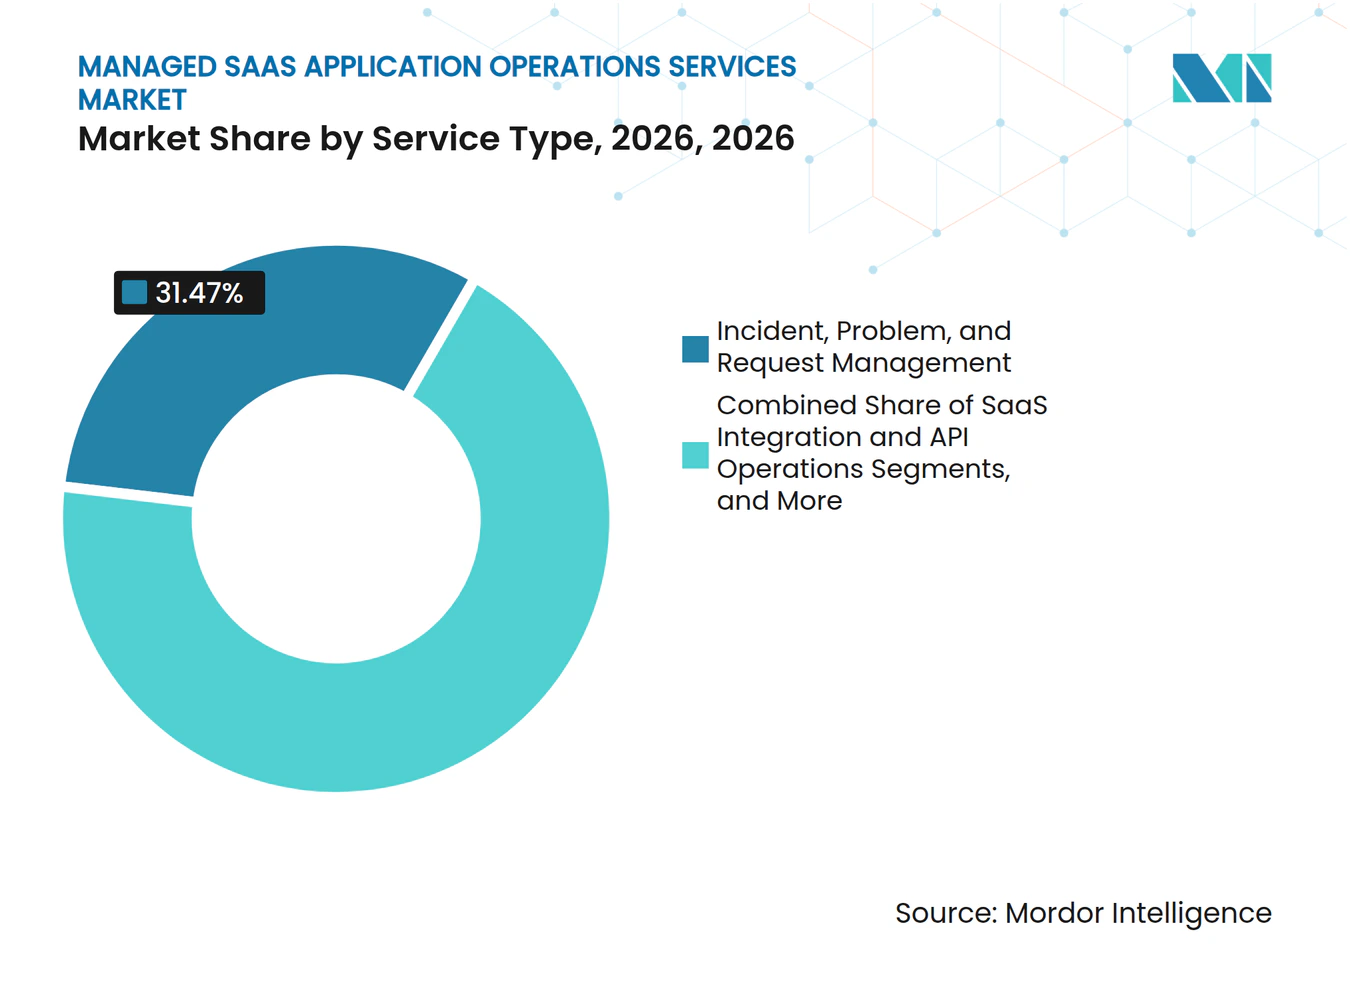
- Por tipo de servicio, la Gestión de Incidentes, Problemas y Solicitudes lideró con el 31,47% de la participación del mercado de servicios de operaciones de aplicaciones SaaS gestionadas en 2026, mientras que se proyecta que las Operaciones de Seguridad, Cumplimiento e Identidad se expandan a un CAGR del 15,83% hasta 2032.
- Por modelo de implementación, la entrega Basada en la Nube mantuvo una participación del 61,73% en 2026, mientras que se proyecta que la entrega Híbrida se expanda a un CAGR del 15,41% hasta 2032.
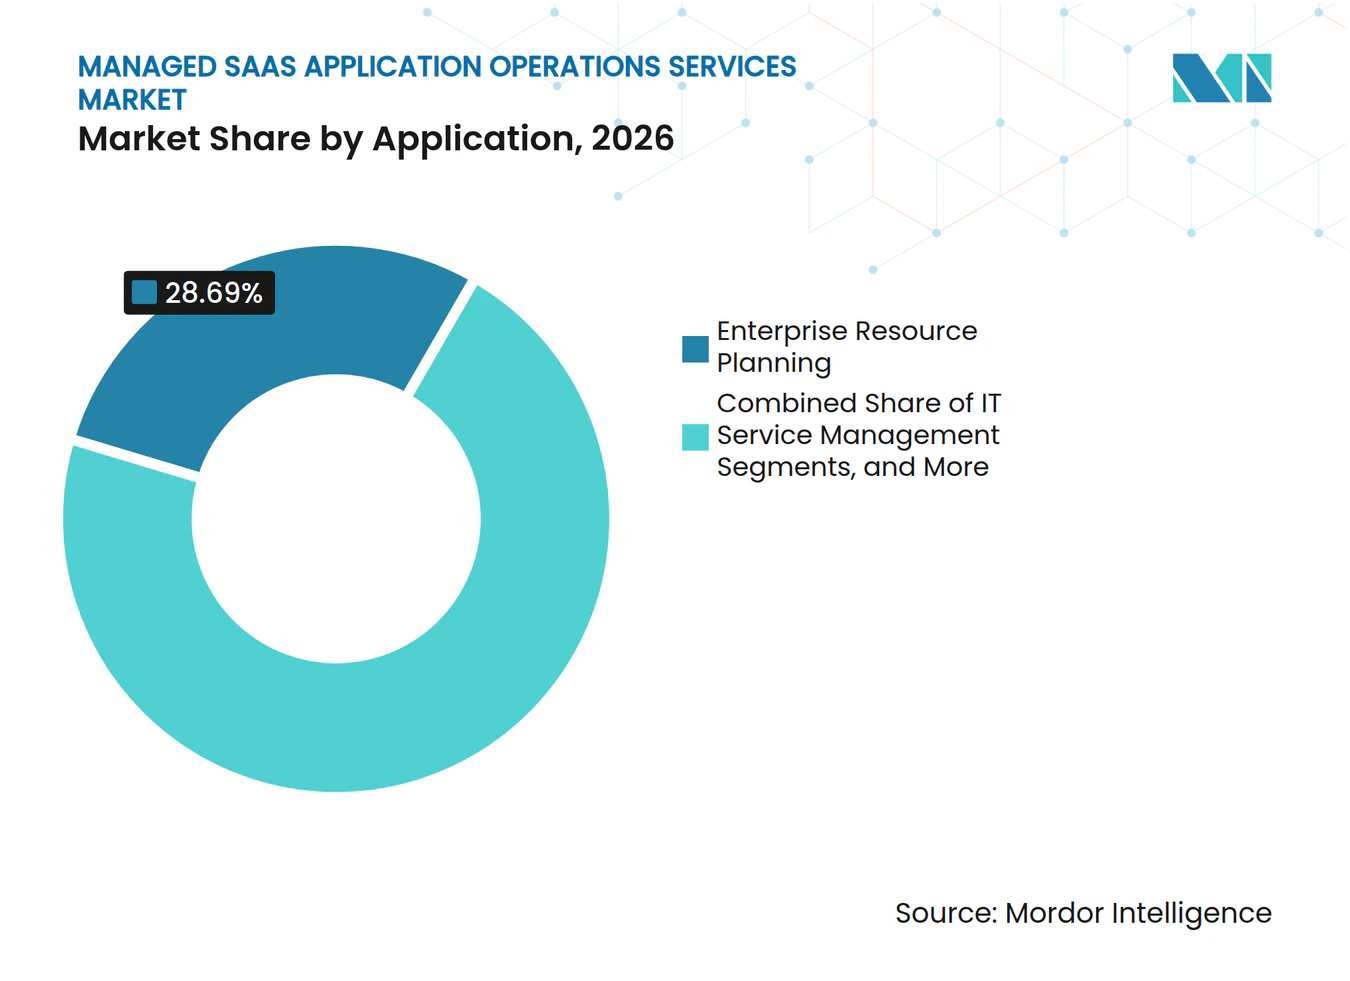
- Por aplicación, la Planificación de Recursos Empresariales representó el 28,69% de la participación en 2026, mientras que se proyecta que Marketing, Comercio y Experiencia del Cliente se expanda a un CAGR del 15,47% hasta 2032.
- Por tamaño de organización, las Grandes Empresas mantuvieron el 68,42% de la participación en 2026, mientras que se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 15,54% hasta 2032.
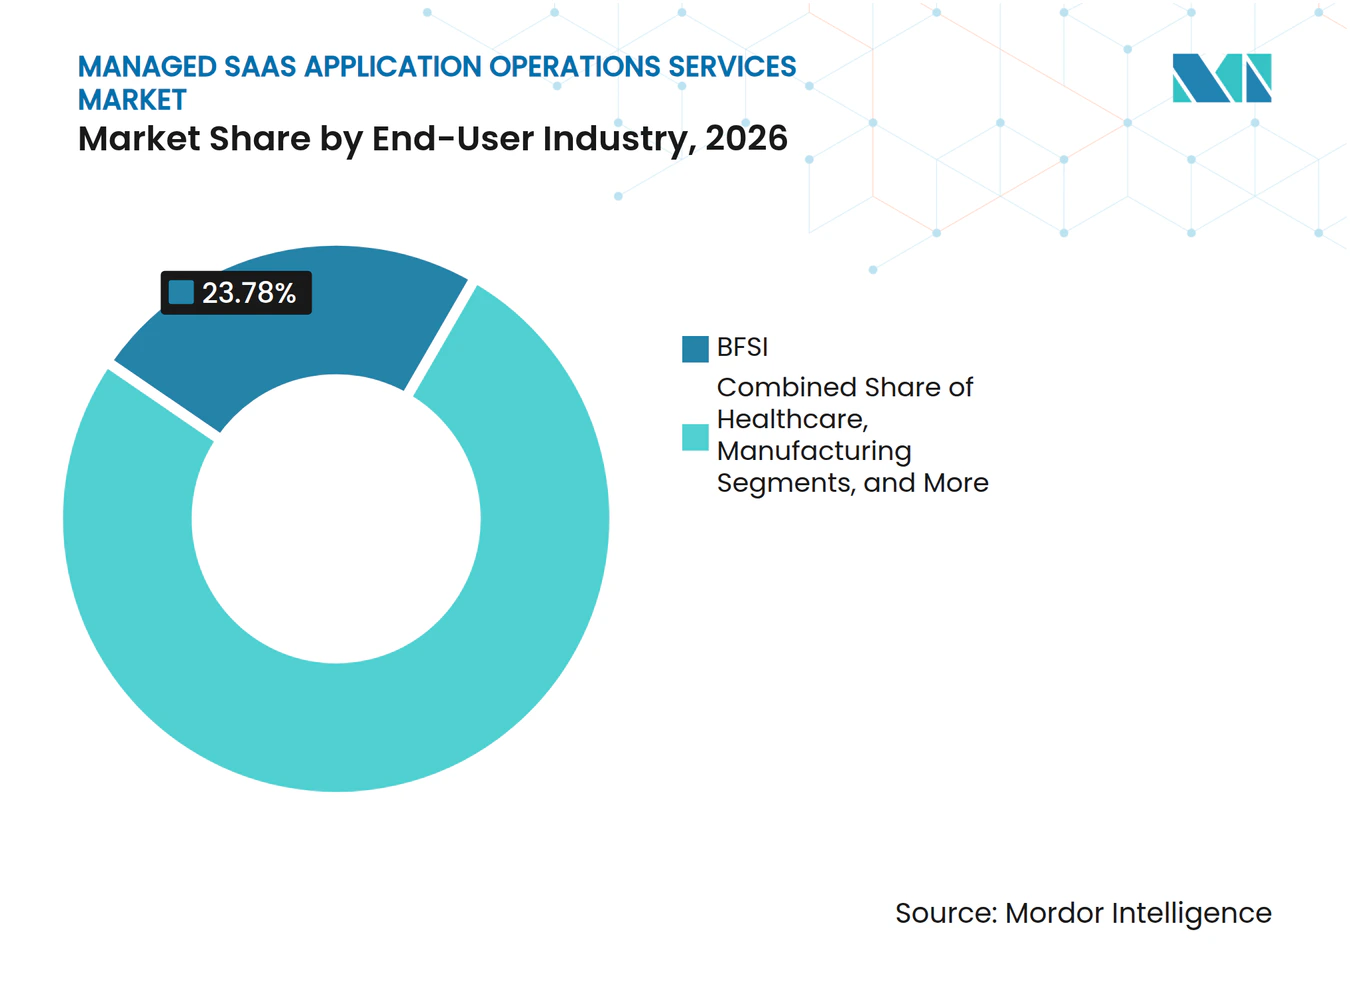
- Por industria de usuario final, BFSI representó el 23,78% de la participación en 2026, mientras que se proyecta que el sector Salud se expanda a un CAGR del 15,21% hasta 2032.
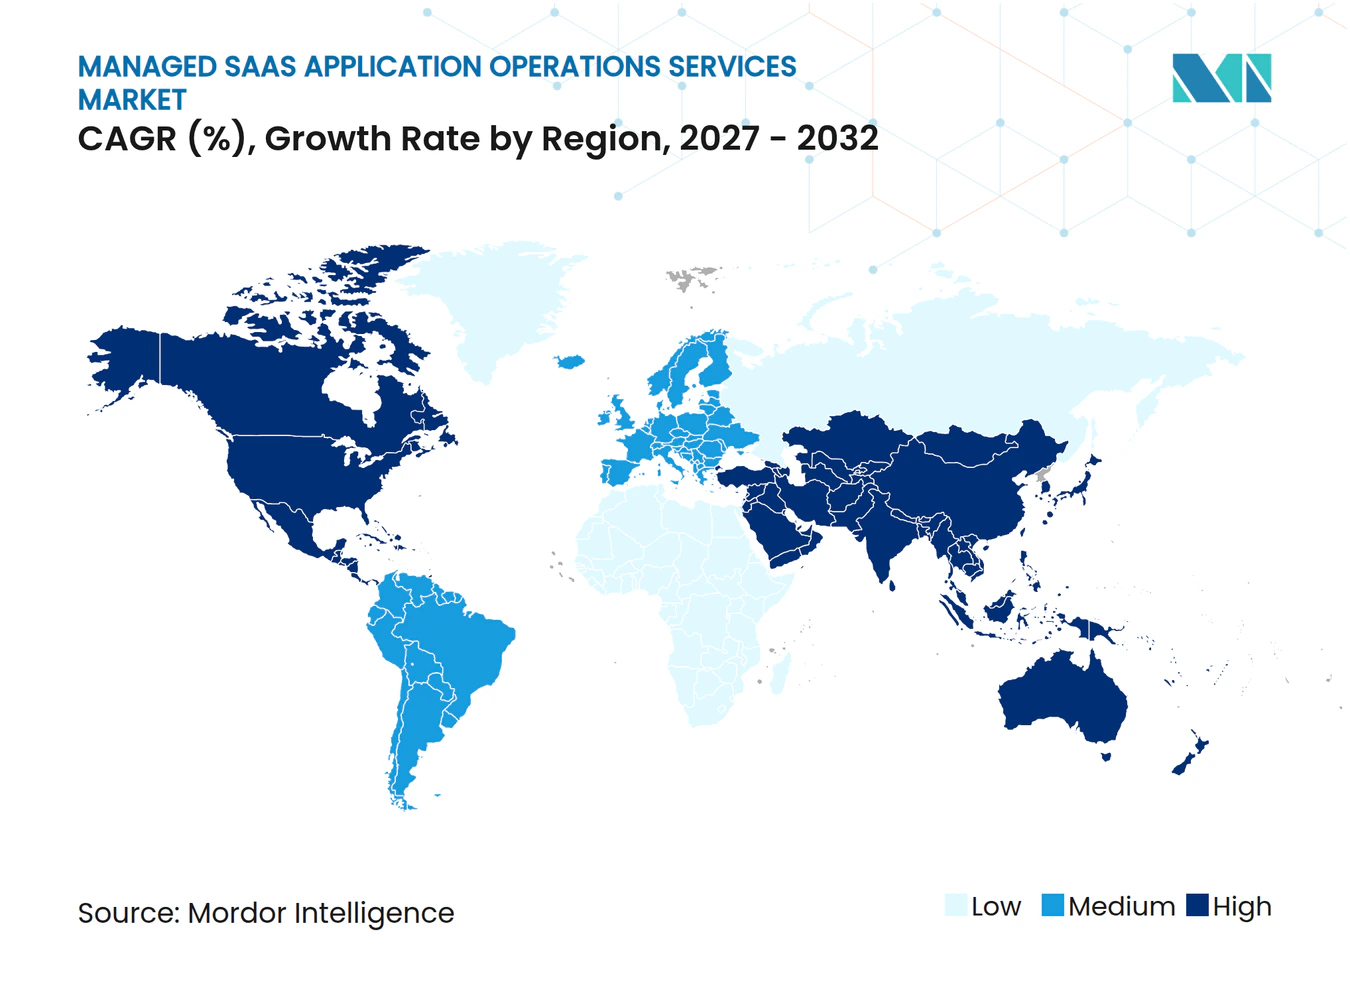
- Por geografía, América del Norte mantuvo el 38,62% de la participación en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 15,36% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad del Patrimonio SaaS Empresarial | +3.0% | Global, más fuerte en América del Norte y Europa donde las carteras SaaS de múltiples proveedores son más profundas | Mediano plazo (2-4 años) |
| Demanda de Fiabilidad Continua de las Aplicaciones | +2.8% | Global, más aguda en BFSI y salud en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escasez de Talento en la Nube y Demanda de Externalización | +2.5% | Global, intensificada en América del Norte, Europa Occidental y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Requisitos de Seguridad, Cumplimiento y Resiliencia | +2.2% | América del Norte y el núcleo de la UE, con extensión a Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Deuda de Integración SaaS y Crecimiento de la Dependencia de API | +1.6% | Global, concentrado en medianas y grandes empresas en las principales regiones | Mediano plazo (2-4 años) |
| Remediación Asistida por IA y Operaciones Autónomas | +1.4% | América del Norte lidera la adopción, seguida de Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad del Patrimonio SaaS Empresarial
El mercado de servicios de operaciones de aplicaciones SaaS gestionadas responde a un problema operativo creado por años de adquisición descentralizada de software, fusiones y adquisiciones, y personalización de plataformas. IBM identifica un crecimiento recurrente de costos derivado de licencias infrautilizadas, aplicaciones duplicadas, bloqueo por personalización y riesgos operativos y de seguridad mal gobernados en carteras de múltiples proveedores.[1] Estos problemas dificultan las decisiones de renovación porque los propietarios de aplicaciones a menudo carecen de una visión compartida de las dependencias, el uso y la responsabilidad. También dificultan la conexión de datos y flujos de trabajo entre sistemas cuando las organizaciones introducen herramientas de IA en los procesos de negocio. Los proveedores gestionados pueden abordar esta carga documentando plataformas, estandarizando procedimientos operativos y coordinando el soporte entre proveedores. La necesidad de servicio resultante va más allá de la administración rutinaria porque el cliente debe hacer el patrimonio más manejable sin interrumpir el trabajo esencial.
Demanda de Fiabilidad Continua de las Aplicaciones
El mercado de servicios de operaciones de aplicaciones SaaS gestionadas también está moldeado por la expectativa de que las aplicaciones empresariales permanezcan receptivas durante las operaciones diarias. Las empresas juzgan cada vez más la calidad del soporte a través de la detección de incidentes, la coordinación de cambios, el tiempo de recuperación y la experiencia de las personas que utilizan la aplicación. El caso de estudio de producción proporcionado informó que AIOps agéntico redujo el tiempo medio de detección de incidentes de 18,0 minutos a 6,1 minutos y el tiempo medio de resolución de 42,0 minutos a 11,1 minutos. Estos resultados ilustran por qué el monitoreo está pasando de la revisión pasiva de paneles de control hacia la detección activa y la remediación controlada. En BFSI y salud, una breve degradación durante períodos de alto volumen puede afectar los procesos regulados, el servicio al cliente y la productividad interna. Los proveedores que mantienen rutas de escalada claras y controles de cambio estructurados pueden, por tanto, convertirse en parte del modelo de servicio diario del cliente.
Escasez de Talento en la Nube y Demanda de Externalización
El mercado de servicios de operaciones de aplicaciones SaaS gestionadas gana respaldo cuando las organizaciones no pueden retener especialistas en cada plataforma de una cartera de aplicaciones en crecimiento. Los equipos internos deben comprender la configuración en la nube, la gobernanza de acceso, los calendarios de versiones de proveedores, las dependencias de integración y las necesidades de las funciones de negocio individuales. Esa combinación es difícil de mantener cuando el conocimiento crítico reside en un pequeño grupo de empleados. La externalización de las operaciones estándar de plataforma permite a los clientes retener el control de las prioridades de negocio mientras acceden a un grupo de entrega más amplio para el trabajo repetible. También reduce las interrupciones cuando un empleado cualificado se va o cuando se añaden nuevas aplicaciones rápidamente. El valor comercial radica en aportar cobertura predecible, experiencia documentada y rutinas de servicio repetibles a un trabajo que es necesario pero que no siempre requiere que un equipo interno realice cada tarea.
Requisitos de Seguridad, Cumplimiento y Resiliencia
El mercado de servicios de operaciones de aplicaciones SaaS gestionadas está respaldado por organizaciones que necesitan controles más sólidos sobre el acceso, las identidades, las API y los cambios de configuración. La Cloud Security Alliance informó que el 86% de las organizaciones encuestadas consideraban la seguridad SaaS como una alta prioridad, mientras que el 58% tenía dificultades para aplicar los privilegios de usuario en todas las aplicaciones.[2] El mismo informe encontró que el 54% carecía de automatización para la gestión del ciclo de vida de identidades, el 55% reportó la adopción de herramientas SaaS por parte de empleados sin la participación del equipo de seguridad, y el 56% planteó preocupaciones sobre el acceso excesivamente privilegiado a las API. Estas brechas crean demanda de revisiones de acceso continuas, aplicación de políticas, trabajo sobre el ciclo de vida de identidades y monitoreo continuo de la postura. Los proveedores pueden facilitar la operación de esos controles integrándolos con la respuesta a incidentes, la evidencia de auditoría y la propiedad documentada. Por consiguiente, se proyecta que las Operaciones de Seguridad, Cumplimiento e Identidad se expandan a un CAGR del 15,83% hasta 2032.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre Privacidad de Datos y Procesamiento Transfronterizo | -1.8% | La UE y las jurisdicciones con mandatos de residencia de datos, con extensión a las multinacionales globales que atienden operaciones europeas | Mediano plazo (2-4 años) |
| Reticencia de los Clientes a Externalizar el Control de SaaS de Misión Crítica | -1.5% | Global, más pronunciada en BFSI, salud y gobierno | Mediano plazo (2-4 años) |
| Complejidad de Integración en API SaaS Propietarias | -1.2% | Global, intensificada en empresas con grandes carteras heterogéneas y despliegues en el mercado medio de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Estándares de Runbook y Telemetría Subdesarrollados entre Proveedores SaaS | -0.9% | Global, más aguda donde la adopción de SaaS es más reciente y la estandarización de proveedores es menos madura | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre Privacidad de Datos y Procesamiento Transfronterizo
Las normas de procesamiento de datos pueden limitar la forma en que los proveedores de servicios gestionados diseñan modelos de soporte para clientes que operan en varias jurisdicciones. El mercado de servicios de operaciones de aplicaciones SaaS gestionadas debe, por tanto, acomodar diseños de servicio que identifiquen dónde se accede a los datos, dónde se almacena la información de diagnóstico y qué equipo tiene autoridad para actuar durante un incidente. Los clientes pueden requerir que los datos permanezcan en una ubicación designada, lo que afecta el acceso remoto, los acuerdos de respaldo, el trabajo de diagnóstico y la supervisión de subcontratistas. Los clientes europeos también esperan que los proveedores apoyen los derechos de portabilidad y cambio establecidos en virtud de la Ley de Datos de la UE. Estas obligaciones aumentan la importancia de documentar los roles de procesamiento, los límites de acceso y las responsabilidades ante incidentes antes de que comience el trabajo. Pueden ralentizar las decisiones cuando el modelo de servicio depende de centros de entrega fuera de la jurisdicción preferida del cliente. Los proveedores con opciones claras de residencia de datos, procesos auditables y acuerdos de subcontratación transparentes están mejor posicionados para reducir esta preocupación.
Reticencia de los Clientes a Externalizar el Control de SaaS de Misión Crítica
Los clientes pueden dudar en transferir la responsabilidad de aplicaciones que afectan los ingresos, la atención al paciente o las transacciones reguladas. La preocupación no se limita al costo porque los líderes empresariales quieren una visibilidad clara de las decisiones, la propiedad y la escalada cuando una aplicación importante falla. Un compromiso gestionado puede tardar más en aprobarse cuando los clientes creen que un proveedor operará como una caja negra. Esto es particularmente relevante para las organizaciones de BFSI, salud y gobierno con requisitos formales de responsabilidad. Los paneles de control transparentes, las matrices de escalada detalladas y las revisiones de servicio compartidas pueden reducir la incertidumbre sin eliminar la autoridad del cliente sobre los resultados de negocio. La restricción sigue siendo significativa porque los proveedores deben demostrar confianza y disciplina operativa antes de que se les otorgue responsabilidad sobre aplicaciones críticas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Incidentes y Seguridad Anclan Ambos Extremos de la Curva de MadurezLa Gestión de Incidentes, Problemas y Solicitudes mantuvo el 31,47% de la participación del mercado de servicios de operaciones de aplicaciones SaaS gestionadas en 2026, convirtiéndola en el tipo de servicio más grande. A menudo es el punto de partida porque los clientes buscan primero un manejo confiable de los problemas de los usuarios, los problemas recurrentes, las solicitudes de servicio y las interrupciones en las plataformas principales. El servicio puede establecer rutinas operativas que luego respalden un trabajo más amplio sobre versiones, gobernanza de acceso, integraciones y optimización de plataformas. Las empresas valoran a un proveedor que pueda recibir, clasificar, resolver y documentar incidentes sin perder el contexto de negocio que determina su prioridad. Un proceso de incidentes consistente también crea evidencia sobre fallas recurrentes y cuellos de botella en el servicio. Esto puede ayudar a los clientes a identificar dónde se necesitan cambios deliberados en la configuración, la propiedad del proceso, la coordinación con proveedores o la capacitación interna. La gestión de incidentes sirve, por tanto, tanto como un servicio operativo directo como como base para una relación de cuenta más amplia. Sigue siendo importante en las organizaciones que están estandarizando el soporte tras una rápida adopción de SaaS.
Se proyecta que las Operaciones de Seguridad, Cumplimiento e Identidad se expandan a un CAGR del 15,83% hasta 2032, la tasa más alta entre los tipos de servicio. El segmento está respaldado por la dificultad de mantener controles de acceso en aplicaciones que son propiedad de diferentes funciones de negocio y proveedores. La Cloud Security Alliance encontró que muchas organizaciones aún tienen dificultades con la aplicación de privilegios y la automatización del ciclo de vida de identidades. Los proveedores gestionados pueden combinar la certificación de acceso, la revisión de cuentas, el monitoreo de políticas y los procedimientos de respuesta dentro de un calendario operativo regular. Este modelo ayuda a los clientes a alejarse de las verificaciones manuales que ocurren solo antes de una auditoría o después de un incidente. El Monitoreo y la Observabilidad de Aplicaciones Gestionadas también está cambiando a medida que AIOps respalda una detección más rápida y una respuesta más estructurada. La Gestión de Versiones, Parches y Actualizaciones sigue siendo necesaria porque las versiones de proveedores omitidas pueden dejar capacidades útiles no disponibles. Las Operaciones de Integración SaaS y API abordan el mantenimiento de conexiones y la gestión de dependencias, mientras que las carteras de servicios integrados pueden tener un valor más sólido que una sola línea de servicio.



Por Modelo de Implementación:
La Entrega Híbrida Refleja Trayectorias de Migración a la Nube IncompletasLa entrega Basada en la Nube mantuvo el 61,73% de la participación del mercado de servicios de operaciones de aplicaciones SaaS gestionadas en 2026. El mercado de servicios de operaciones de aplicaciones SaaS gestionadas utiliza este modelo porque la entrega estandarizada puede brindar soporte consistente a clientes cuyas aplicaciones están distribuidas en ubicaciones y unidades de negocio. Refleja el uso de entornos de entrega escalables y la preferencia por operar servicios estandarizados para múltiples clientes. Los modelos basados en la nube pueden respaldar el monitoreo centralizado, los runbooks repetibles, la coordinación remota y la automatización de tareas comunes. Son particularmente prácticos cuando las aplicaciones ya se entregan como software como servicio y pueden gestionarse a través de controles de proveedores y acceso seguro. Los clientes aún requieren responsabilidad por el acceso a los datos y los resultados del servicio incluso cuando el modelo de entrega está centralizado. Los proveedores deben, por tanto, mantener controles de identidad sólidos, registros operativos claros y transferencias confiables entre equipos. La gran participación de la entrega basada en la nube muestra que la mayoría de los clientes aceptan el soporte operativo remoto cuando la gobernanza es visible. También establece una línea de base para los proveedores que desean atender grandes cuentas multinacionales.
Se proyecta que la entrega Híbrida se expanda a un CAGR del 15,41% hasta 2032, lo que refleja el hecho de que muchos patrimonios empresariales aún incluyen sistemas locales. Estos sistemas pueden permanecer en su lugar debido a requisitos de residencia de datos, necesidades de latencia, compromisos contractuales o conexiones profundas con procesos de negocio más antiguos. Un patrimonio híbrido requiere que los proveedores coordinen cambios y monitoreo en entornos que tienen diferentes herramientas, controles y prácticas operativas. Esto crea un requisito de servicio mayor que un entorno de nube completamente estandarizado porque el proveedor debe gestionar los puntos donde los sistemas se conectan. Los servicios gestionados locales siguen siendo relevantes para los clientes regulados, particularmente en BFSI y gobierno. TCS se asoció con ManageEngine en octubre de 2026 para llevar las capacidades de gestión de servicios de TI a TCS SovereignSecure Cloud para instituciones gubernamentales e industrias reguladas.[3] Tales ofertas muestran cómo las expectativas de residencia de datos pueden sostener la demanda de modelos de entrega que conecten entornos en la nube y locales. Los proveedores con observabilidad unificada y gobernanza coordinada están posicionados para satisfacer esta necesidad.
Por Aplicación:
ERP Lidera el Gasto Mientras que las Aplicaciones de Marketing y Experiencia del Cliente Impulsan el Nuevo CrecimientoLa Planificación de Recursos Empresariales representó el 28,69% de la participación del mercado de servicios de operaciones de aplicaciones SaaS gestionadas en 2026. Dentro del mercado de servicios de operaciones de aplicaciones SaaS gestionadas, el trabajo de ERP exige una comprensión detallada de las dependencias de procesos porque los usuarios de finanzas, adquisiciones y cadena de suministro a menudo dependen del mismo entorno conectado. Las plataformas de ERP son centrales para los flujos de trabajo financieros, de adquisiciones, de cadena de suministro y operativos, lo que hace que las interrupciones sean costosas y que el control de cambios sea esencial. Sistemas como SAP S/4HANA y Oracle Fusion Cloud pueden estar profundamente personalizados, lo que crea una necesidad continua de soporte especializado después de la implementación. Las actualizaciones regulares de los proveedores también requieren que los equipos evalúen los efectos en las integraciones, los roles de usuario, las configuraciones de procesos y las capacidades integradas. Este trabajo es difícil de tratar como soporte ocasional porque cada cambio puede afectar a varias funciones de negocio. Los clientes a menudo requieren que los proveedores mantengan la documentación, coordinen las pruebas y gestionen la transición desde la versión planificada hasta el uso estable en producción. La gran participación de ERP refleja la importancia operativa de las aplicaciones que conectan los procesos empresariales principales. También refleja el desafío práctico de retener suficiente experiencia interna para cada parte de una plataforma compleja.
Se proyecta que Marketing, Comercio y Experiencia del Cliente se expanda a un CAGR del 15,47% hasta 2032. La categoría incluye herramientas de participación del cliente conectadas, aplicaciones de comercio, plataformas de datos de clientes y componentes de CRM que deben funcionar juntos en los equipos de ventas y servicio. El segmento se beneficia de una creciente necesidad de gestionar versiones e integraciones en pilas orientadas al cliente fragmentadas. Los proveedores deben coordinar los cambios de los proveedores mientras se aseguran de que el movimiento de datos, la lógica de flujo de trabajo y los controles de acceso permanezcan alineados con las operaciones de negocio. Salesforce introdujo Agentforce IT Service en 2026, lo que muestra que los proveedores de plataformas también están ampliando el soporte para las operaciones de TI habilitadas por IA. La Gestión de Relaciones con Clientes y la Gestión de Servicios de TI continúan requiriendo soporte operativo confiable a medida que los programas digitales se extienden durante varios años. La Gestión del Capital Humano y las plataformas de colaboración también necesitan gobernanza de identidades y optimización a medida que el trabajo híbrido se mantiene establecido. En todas las aplicaciones, los clientes están dando más peso a la utilización, la adopción de funciones de IA y el control de costos a largo plazo que a la velocidad de implementación por sí sola.

Por Tamaño de Organización:
Las Grandes Empresas Lideran, las PYMEs Son las de Mayor CrecimientoLas Grandes Empresas mantuvieron el 68,42% de la participación del mercado de servicios de operaciones de aplicaciones SaaS gestionadas en 2026. Su escala crea demanda porque los despliegues globales a menudo involucran numerosas plataformas, unidades de negocio, proveedores externos y requisitos regulatorios. Las grandes organizaciones también tienden a tener un gasto absoluto en SaaS mayor y necesidades de gobernanza más complejas que los clientes más pequeños. Un proveedor gestionado puede suministrar cobertura ininterrumpida, especialistas en plataformas y procesos estandarizados que son difíciles de mantener para un equipo interno en todas las aplicaciones. Estos clientes típicamente buscan una relación estructurada que defina los niveles de servicio, la responsabilidad, los informes y la escalada. También pueden usar proveedores para coordinar operaciones en varios ecosistemas de aplicaciones en lugar de depender de un proveedor diferente para cada plataforma. El segmento de grandes empresas sigue siendo, por tanto, la principal fuente de gasto actual para los compromisos amplios de operaciones de aplicaciones gestionadas. Sus requisitos favorecen a los proveedores con gran capacidad de entrega y prácticas de gobernanza establecidas.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 15,54% hasta 2032. Su demanda está respaldada por la misma necesidad de operaciones confiables, pero sus presupuestos de adquisición y modelos de dotación de personal interno difieren de los de las grandes empresas. Las ofertas productizadas pueden combinar monitoreo remoto, automatización, runbooks preconfigurados y paquetes de servicio definidos a un costo que las organizaciones más pequeñas pueden evaluar más fácilmente. La brecha de talento puede ser particularmente difícil para las empresas más pequeñas porque pueden no ser capaces de ofrecer los paquetes de retención necesarios para varios especialistas. Esto crea una oportunidad para los proveedores que pueden hacer que un servicio enfocado sea accesible sin imponer una estructura de entrega de grandes empresas. La adopción de la nube en Asia-Pacífico y América del Sur amplía la base de clientes potenciales para estos modelos. Los proveedores del mercado medio y los especialistas enfocados en SaaS pueden estar bien posicionados para atender a este grupo, mientras que las grandes empresas de servicios de TI a menudo priorizan las cuentas empresariales de mayor valor. La expansión esperada del segmento refleja una ampliación gradual de la base de clientes de servicios gestionados.
Por Industria de Usuario Final:
BFSI Ancla los Ingresos, el Sector Salud Crece Más RápidoBFSI representó el 23,78% de la participación del mercado de servicios de operaciones de aplicaciones SaaS gestionadas en 2026. Los bancos y las aseguradoras gestionan aplicaciones en banca central, riesgo, cumplimiento, participación del cliente y operaciones internas, a menudo bajo una estricta supervisión de terceros. Este entorno requiere que los proveedores demuestren una sólida continuidad del servicio, controles de acceso, evidencia de auditoría y procedimientos de incidentes definidos. La Ley de Resiliencia Operativa Digital de la Unión Europea pone mayor énfasis en la gestión de riesgos de terceros para los servicios de tecnología de la información y la comunicación. Ese énfasis refuerza el valor de la responsabilidad clara y las prácticas operativas documentadas en los compromisos gestionados. CGI informó que 2 de cada 3 bancos estaban dispuestos a depender de servicios gestionados para las operaciones de financiamiento comercial, mientras que casi el 60% estaba dispuesto a hacerlo para los pagos. Estas aplicaciones muestran que los proveedores pueden ganar responsabilidad sobre funciones importantes cuando demuestran un servicio confiable. BFSI sigue siendo una fuente importante de demanda porque el fallo operativo puede tener consecuencias regulatorias y para el cliente directas.
Se proyecta que el sector Salud se expanda a un CAGR del 15,21% hasta 2032, la tasa más rápida entre las industrias de usuarios finales. Las organizaciones de salud necesitan soporte de aplicaciones que proteja la información sensible y mantenga la disponibilidad para los flujos de trabajo clínicos, administrativos y de facturación. Los entornos complejos también pueden limitar el tiempo disponible para que los equipos internos trabajen en prioridades de IA, análisis y modernización de datos. Los servicios gestionados pueden ayudar asumiendo la responsabilidad de las tareas operativas estandarizadas mientras la organización retiene el control sobre las decisiones clínicas y de negocio. El modelo de servicio debe permanecer transparente porque los proveedores manejan aplicaciones conectadas a los resultados de los pacientes y las responsabilidades regulatorias. TI y Telecomunicaciones, Comercio Minorista y Comercio Electrónico, y Manufactura también mantienen el gasto a medida que sus carteras de SaaS maduran. Gobierno y Defensa requieren diseños de entrega enfocados en el cumplimiento, incluidos modelos de nube soberana en algunos casos. Energía y Servicios Públicos, Transporte y Logística, Hospitalidad y Viajes, y Educación representan grupos de clientes más pequeños pero en desarrollo con necesidades similares de continuidad, gobernanza de identidades y coordinación de plataformas. El mercado de servicios de operaciones de aplicaciones SaaS gestionadas sirve, por tanto, tanto a sectores fuertemente regulados como a sectores operativamente distribuidos.
Análisis Geográfico
América del Norte mantuvo el 38,62% de la participación del mercado de servicios de operaciones de aplicaciones SaaS gestionadas en 2026. El mercado de servicios de operaciones de aplicaciones SaaS gestionadas tiene una base instalada sustancial en la región porque los patrimonios de aplicaciones complejos han estado en uso durante años, abarcan unidades de negocio y proveedores, y requieren atención operativa continua después de la implementación. Las prácticas de adquisición maduras y una necesidad persistente de especialistas en operaciones en la nube y aplicaciones respaldan la demanda de gobernanza formal, cobertura de servicio confiable y proveedores que puedan extender el trabajo desde el manejo de incidentes hasta la seguridad, las versiones y la coordinación de integraciones. Canadá y México añaden demanda a medida que las cadenas de suministro regionales y las redes de BFSI extienden el uso de SaaS en todo el continente. América del Norte sigue siendo la mayor oportunidad regional porque los clientes están familiarizados con los modelos de entrega gestionados y esperan disciplina operativa medible, responsabilidad documentada y soporte confiable tanto para aplicaciones reguladas como para aplicaciones empresariales generales.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 15,36% hasta 2032, convirtiéndolo en el segmento regional de mayor crecimiento. China, India, Japón y el Sudeste Asiático son fuentes importantes de demanda a medida que las empresas aumentan la adopción de la nube, modernizan los entornos de aplicaciones y buscan soporte que se adapte tanto a los modelos operativos maduros como a los despliegues de SaaS más nuevos. India es importante en el lado del proveedor porque TCS, Infosys, HCLTech, Wipro y Tech Mahindra operan centros de entrega globales que apoyan a clientes empresariales en toda la región. Japón y Australia-Nueva Zelanda siguen siendo mercados de demanda más maduros, mientras que la digitalización gubernamental y las normas de protección de datos en evolución en el Sudeste Asiático e India añaden consideraciones de cumplimiento al soporte operativo. El mercado de servicios de operaciones de aplicaciones SaaS gestionadas puede beneficiarse cuando los proveedores combinan capacidad de entrega regional con conocimiento local de los requisitos de manejo de datos, las expectativas de los clientes y las prácticas de gobernanza requeridas para patrimonios de aplicaciones con diferentes niveles de madurez.
Europa sigue siendo significativa porque los requisitos regulatorios aumentan la carga operativa asociada con los patrimonios de SaaS empresariales, con Alemania, el Reino Unido, Francia y los países nórdicos representando fuentes importantes de gasto en operaciones de aplicaciones. América del Sur, liderada por Brasil y Argentina, está desarrollando demanda a medida que las organizaciones de comercio minorista, BFSI y comercio electrónico aumentan la adopción de SaaS, aunque las limitaciones de infraestructura pueden afectar los costos de entrega. Oriente Medio, liderado por Arabia Saudita y los Emiratos Árabes Unidos, está viendo inversiones en transformación digital vinculadas a los programas nacionales de Visión, lo que crea demanda de organizaciones gubernamentales y energéticas para operaciones gestionadas con marcos de control claros. África, incluidos Sudáfrica, Egipto y Nigeria, sigue siendo una oportunidad en etapa más temprana pero sigue un camino de adopción consistente, lo que requiere que los proveedores alineen el diseño del servicio con las condiciones de infraestructura local y la capacidad de entrega.
Panorama Competitivo
Concentración del Mercado
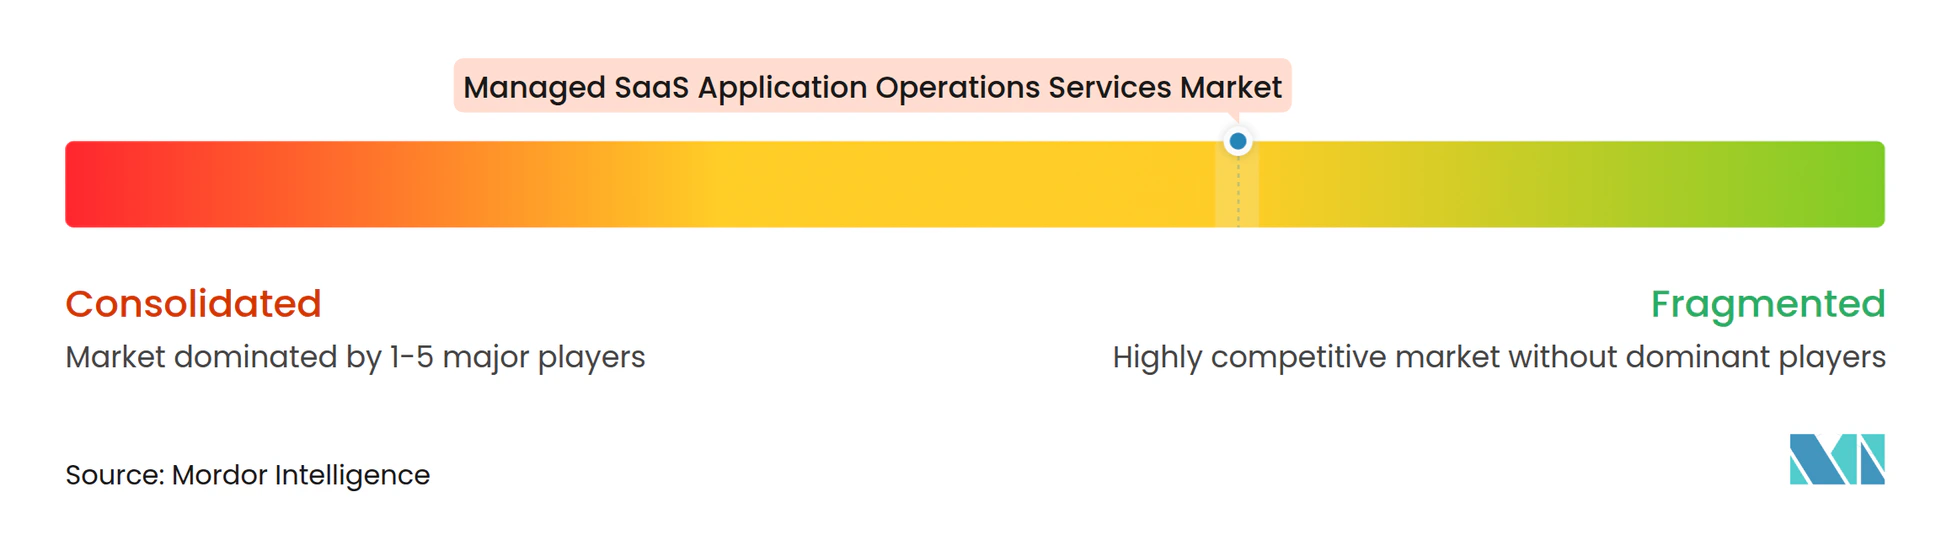
El mercado de servicios de operaciones de aplicaciones SaaS gestionadas está moderadamente concentrado entre los principales proveedores, mientras que el nivel del mercado medio y de especialistas sigue siendo fragmentado. En el mercado de servicios de operaciones de aplicaciones SaaS gestionadas, esta estructura ofrece a los compradores una elección entre una cobertura amplia de múltiples plataformas de empresas globales y soporte enfocado para una aplicación, área de control o flujo de trabajo industrial definidos. Accenture, Capgemini, HCLTech, IBM, Infosys, TCS y Wipro son proveedores destacados con la escala para respaldar amplias carteras de aplicaciones empresariales y experiencia específica en plataformas como SAP, Salesforce, Oracle, ServiceNow y Workday. Los grandes clientes a menudo prefieren proveedores que coordinen varios ecosistemas mientras retienen el conocimiento detallado necesario para cada aplicación, lo que favorece a las empresas con equipos de entrega dedicados, procesos reutilizables y gobernanza estructurada. Los proveedores especializados siguen siendo relevantes donde los clientes necesitan una experiencia profunda en una plataforma específica, dominio de identidad o flujo de trabajo industrial, por lo que la estructura competitiva combina grandes integradores con empresas enfocadas que ofrecen servicios más limitados pero de alto valor.
La competencia depende cada vez más de si un proveedor puede conectar la cobertura operativa con la seguridad, el cumplimiento, la responsabilidad transparente y el control claro sobre entornos híbridos. Los clientes son menos propensos a aceptar un modelo de soporte general cuando una aplicación afecta a una actividad regulada o a un proceso crítico del cliente, por lo que los proveedores se diferencian a través de informes en tiempo real, límites de propiedad definidos, automatización controlada y acceso a especialistas experimentados en plataformas. Los servicios de identidad y seguridad son importantes porque los clientes necesitan un control continuo sobre cuentas, permisos, API y cambios de configuración en aplicaciones operadas por varias funciones de negocio. TCS se asoció con ManageEngine para añadir capacidades de gestión de servicios de TI a su SovereignSecure Cloud para casos de uso regulados, mostrando cómo los proveedores pueden combinar infraestructura de entrega con capacidades de plataforma cuando los requisitos de residencia de datos y gobernanza limitan las opciones de entrega estándar. El mercado de servicios de operaciones de aplicaciones SaaS gestionadas recompensa a los proveedores que pueden hacer que esta gobernanza sea visible para los compradores sin obligarlos a abandonar los sistemas locales residuales o reducir la supervisión de las decisiones de aplicaciones de misión crítica.
Las operaciones respaldadas por IA se están convirtiendo en un diferenciador práctico cuando mejoran la detección, el diagnóstico y la remediación controlada dentro de un modelo de servicio gobernado. Un estudio de producción de 2026 mostró que AIOps puede reducir los tiempos de detección y resolución en un entorno empresarial, mientras que Splunk extendió AI SRE en Splunk Observability Cloud para respaldar propuestas de remediación a nivel de código y revisión de ingenieros en septiembre de 2026. Los proveedores pueden usar capacidades similares para ofrecer una propuesta orientada a resultados, pero las certificaciones de seguridad, los controles documentados y el rendimiento demostrado siguen siendo necesarios para mostrar que la automatización es responsable. Los compradores retienen poder de negociación porque pueden seleccionar especialistas para aplicaciones individuales o dominios de servicio, y el material disponible no establece una participación combinada de los 5 principales a pesar de la prominencia de los principales proveedores globales.
Líderes de la Industria de Servicios de Operaciones de Aplicaciones SaaS Gestionadas
-
Accenture plc
-
International Business Machines Corporation
-
Tata Consultancy Services Limited
-
Capgemini SE
-
HCL Technologies Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Operaciones de Aplicaciones SaaS Gestionadas Empresas cubiertas en este informe
- Accenture plc
- International Business Machines Corporation
- Tata Consultancy Services Limited
- Capgemini SE
- HCL Technologies Limited
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Dell Technologies Inc.
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- SAP SE
- Salesforce, Inc.
- ServiceNow, Inc.
- Wipro Limited
- Tech Mahindra Limited
- NTT DATA Corporation
- Fujitsu Limited
- DXC Technology Company
- Deloitte Touche Tohmatsu Limited
Desarrollos recientes de la industria en Mercado de Servicios de Operaciones de Aplicaciones SaaS Gestionadas
- Octubre de 2026: TCS se asoció con ManageEngine, la división de gestión de TI empresarial de Zoho Corporation, para integrar capacidades de gestión de servicios de TI en TCS SovereignSecure Cloud, permitiendo a las instituciones gubernamentales e industrias reguladas gestionar cargas de trabajo en la nube e IA con garantías nacionales de residencia de datos.
- Octubre de 2026: Adesso amplió su asociación con ServiceNow para llevar al mercado ServiceNow AI Control Tower como un servicio gestionado en toda la región EMEA, ofreciendo consultoría, implementación y operaciones de gobernanza de IA, incluidos el descubrimiento, la seguridad y la observabilidad de IA, desde un único compromiso de servicio integrado.
- Septiembre de 2026: Splunk extendió su capacidad AI SRE en Splunk Observability Cloud a la remediación a nivel de código utilizando Claude Managed Agents, y el sistema toma la causa raíz del incidente y el contexto de diagnóstico de la telemetría de observabilidad, propone correcciones de código específicas y abre una solicitud de extracción para la revisión del ingeniero, avanzando la respuesta gestionada a incidentes desde la detección hasta la remediación autónoma gobernada.
- Mayo de 2026: ServiceNow y Lenovo anunciaron un acuerdo estratégico plurianual para reducir los costos de soporte de TI empresarial y mejorar la gobernanza operativa a través de operaciones nativas de IA, combinando el ecosistema de dispositivos de Lenovo con la plataforma de automatización de flujos de trabajo de ServiceNow.
Alcance del Informe Global del Mercado de Servicios de Operaciones de Aplicaciones SaaS Gestionadas
El Mercado de Servicios de Operaciones de Aplicaciones SaaS Gestionadas abarca el monitoreo, mantenimiento, integración, seguridad, cumplimiento, gestión de incidentes y optimización externalizados de aplicaciones SaaS empresariales en diversas industrias y entornos de implementación a nivel global. El mercado está Segmentado por Tipo de Servicio (Monitoreo y Observabilidad de Aplicaciones Gestionadas, Gestión de Incidentes, Problemas y Solicitudes, Gestión de Versiones, Parches y Actualizaciones, Operaciones de Integración SaaS y API, Operaciones de Seguridad, Cumplimiento e Identidad, y Otros Tipos de Servicio), Modelo de Implementación (Local, Basado en la Nube e Híbrido), Aplicación (Planificación de Recursos Empresariales, Gestión de Relaciones con Clientes, Gestión del Capital Humano, Colaboración y Productividad Empresarial, Gestión de Servicios de TI, Marketing, Comercio y Experiencia del Cliente, y Otros Tipos de Aplicación), Tamaño de Organización (Pequeñas y Medianas Empresas y Grandes Empresas), Tamaño de Organización (Pequeñas y Medianas Empresas y Grandes Empresas), Industria de Usuario Final (TI y Telecomunicaciones, BFSI, Salud, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Defensa, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Monitoreo y Observabilidad de Aplicaciones Gestionadas |
| Gestión de Incidentes, Problemas y Solicitudes |
| Gestión de Versiones, Parches y Actualizaciones |
| Operaciones de Integración SaaS y API |
| Operaciones de Seguridad, Cumplimiento e Identidad |
| Otros Tipos de Servicio |
| Local |
| Basado en la Nube |
| Híbrido |
| Planificación de Recursos Empresariales |
| Gestión de Relaciones con Clientes |
| Gestión del Capital Humano |
| Colaboración y Productividad Empresarial |
| Gestión de Servicios de TI |
| Marketing, Comercio y Experiencia del Cliente |
| Otros Tipos de Aplicación |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Salud |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Defensa |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Monitoreo y Observabilidad de Aplicaciones Gestionadas | |
| Gestión de Incidentes, Problemas y Solicitudes | ||
| Gestión de Versiones, Parches y Actualizaciones | ||
| Operaciones de Integración SaaS y API | ||
| Operaciones de Seguridad, Cumplimiento e Identidad | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Aplicación | Planificación de Recursos Empresariales | |
| Gestión de Relaciones con Clientes | ||
| Gestión del Capital Humano | ||
| Colaboración y Productividad Empresarial | ||
| Gestión de Servicios de TI | ||
| Marketing, Comercio y Experiencia del Cliente | ||
| Otros Tipos de Aplicación | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria de Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Salud | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Defensa | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de operaciones de aplicaciones SaaS gestionadas?
Se proyecta que el mercado se expanda desde 18,47 mil millones de USD en 2026 y 21,13 mil millones de USD en 2027 hasta 40,96 mil millones de USD para 2032, a un CAGR del 14,37%.
¿Qué tipo de servicio lidera los servicios de operaciones de aplicaciones SaaS gestionadas?
La Gestión de Incidentes, Problemas y Solicitudes lidera con una participación del 31,47% en 2026.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la entrega Híbrida se expanda a un CAGR del 15,41% hasta 2032, a medida que las empresas continúan operando sistemas en la nube y locales conjuntamente.
¿Por qué las empresas utilizan servicios de operaciones de aplicaciones SaaS gestionadas?
Las empresas utilizan estos servicios para mejorar la fiabilidad de las aplicaciones, coordinar versiones e integraciones, y fortalecer los controles de identidad y seguridad.
¿Qué industria de usuario final tiene la mayor expansión proyectada?
Se proyecta que el sector Salud se expanda a un CAGR del 15,21% hasta 2032 porque requiere soporte confiable para entornos de aplicaciones complejos y sensibles.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 15,36% hasta 2032, respaldado por la adopción de la nube en China, India, Japón y el Sudeste Asiático.