
Tamaño y Participación del Mercado de Servicios Gestionados de Mantenimiento de Hardware de Red
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 18.14 Mil millones de dólares |
| Tamaño del Mercado (2032) | 25.93 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.41 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
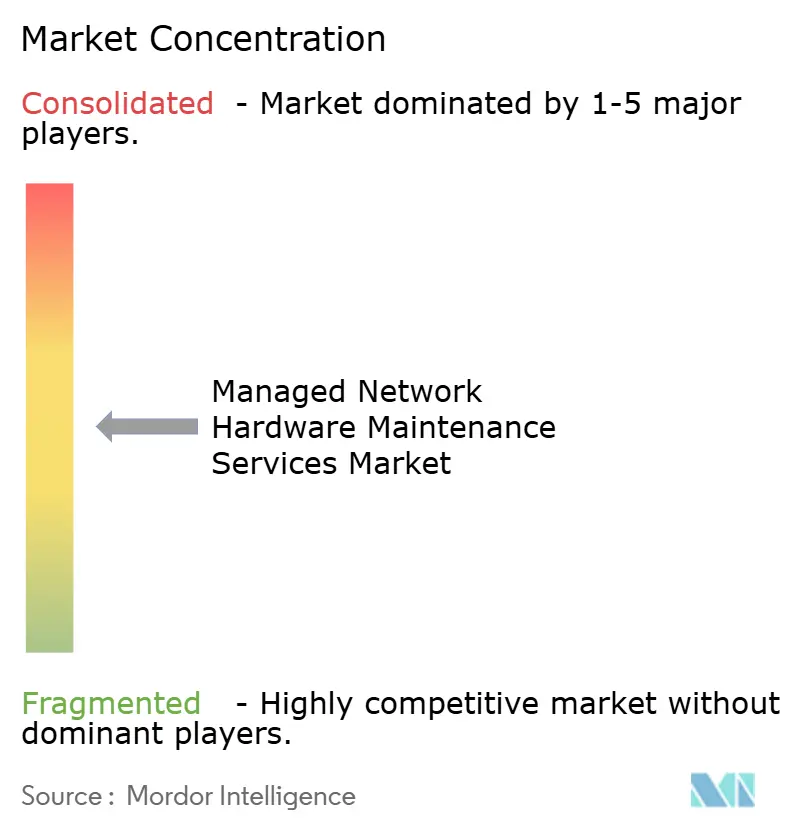
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Mantenimiento de Hardware de Red por Mordor Intelligence
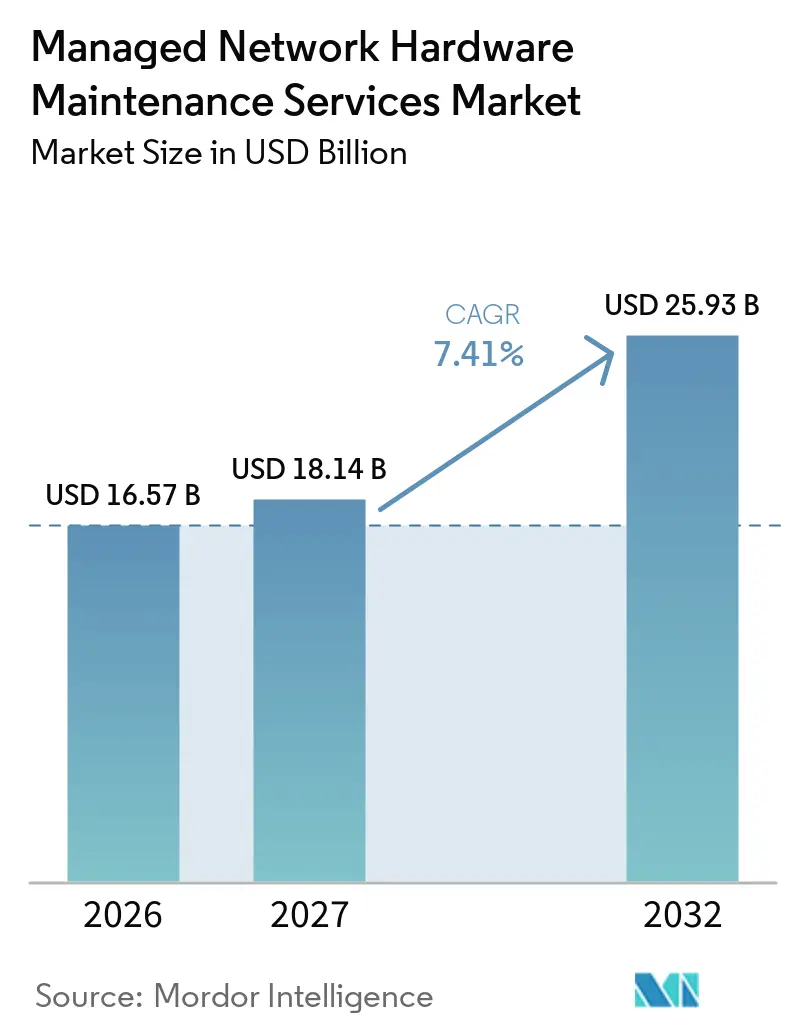
Se proyecta que el tamaño del Mercado de Servicios Gestionados de Mantenimiento de Hardware de Red se expanda desde 16,57 mil millones de USD en 2026 y 18,14 mil millones de USD en 2027 hasta 25,93 mil millones de USD en 2032, registrando una CAGR del 7,41% entre 2027 y 2032. El mercado de servicios gestionados de mantenimiento de hardware de red está cambiando a medida que las empresas reemplazan los ciclos fijos de renovación OEM por acuerdos de servicio que cubren equipos de varios proveedores. El mercado de servicios gestionados de mantenimiento de hardware de red también refleja un cambio más amplio en el gasto en TI, donde las organizaciones separan el acceso esencial al software del soporte para equipos físicos confiables. Los sistemas de nube, borde e híbridos aumentan el número de dispositivos que deben ser soportados y hacen que un modelo de proveedor único sea menos práctico. Las organizaciones también buscan reducir los costos operativos mientras retienen hardware utilizable por períodos más largos. Las actualizaciones de infraestructura de IA agregan nuevo hardware mientras que las flotas de red más antiguas siguen siendo esenciales para las operaciones diarias. Los proveedores que combinan soporte multifabricante, monitoreo predictivo, planificación sólida de repuestos y acuerdos de nivel de servicio claros tienen una oportunidad más amplia para atender esta necesidad.
Conclusiones Clave del Informe
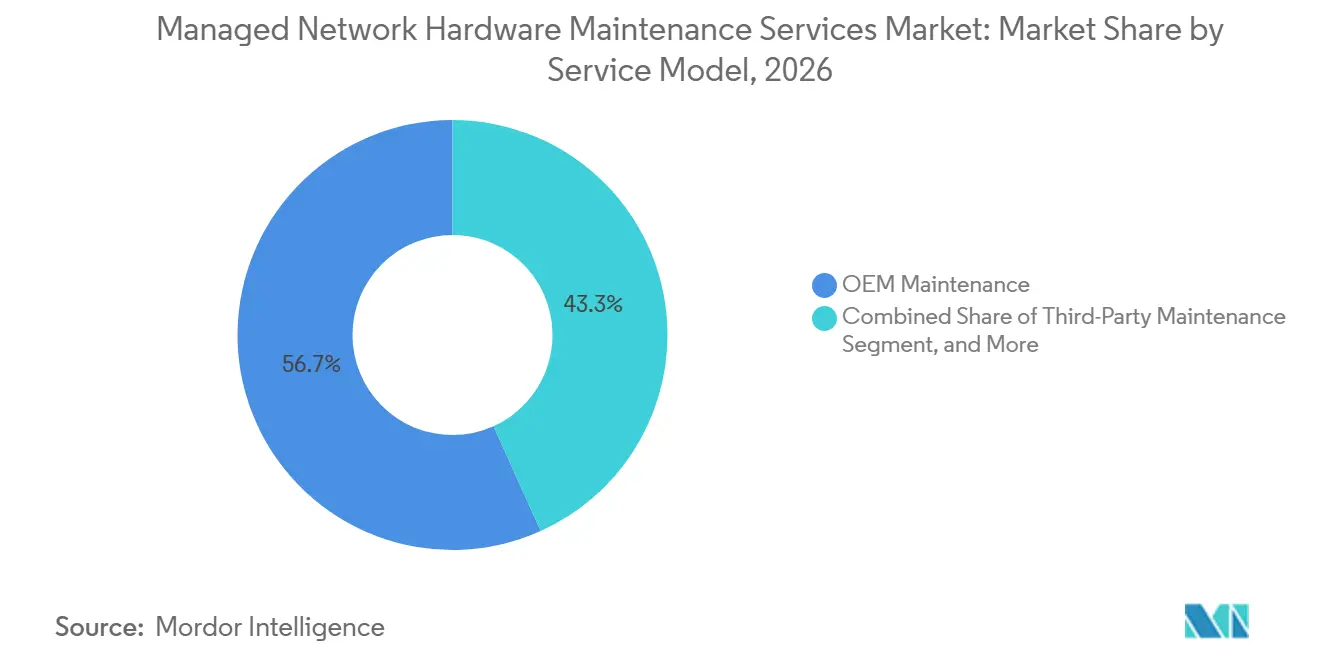
- Por modelo de servicio, el Mantenimiento OEM tuvo una participación del 56,73% de los ingresos del mercado de servicios gestionados de mantenimiento de hardware de red en 2026, mientras que se proyecta que el Mantenimiento por Terceros se expanda a una CAGR del 10,23% hasta 2032.
- Por tipo de servicio, los Servicios de Reparación y Reemplazo de Hardware representaron el 41,57% del tamaño del mercado de servicios gestionados de mantenimiento de hardware de red en 2026, mientras que se proyecta que el Monitoreo Proactivo, el Mantenimiento Predictivo y Preventivo se expanda a una CAGR del 9,79% hasta 2032.
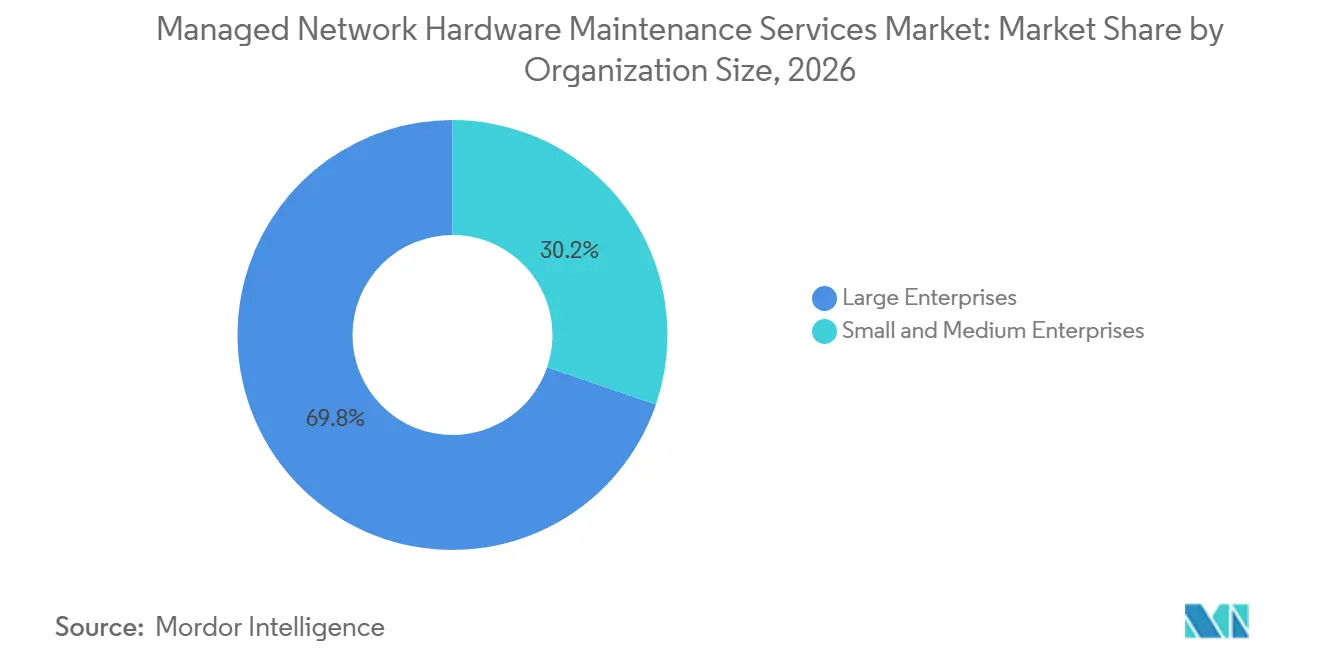
- Por tamaño de organización, las Grandes Empresas tuvieron el 69,76% de los ingresos del mercado de servicios gestionados de mantenimiento de hardware de red en 2026, mientras que se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 10,43% hasta 2032.
- Por industria de usuario final, TI y Telecomunicaciones representaron el 32,17% de los ingresos en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expanda a una CAGR del 9,29% hasta 2032.
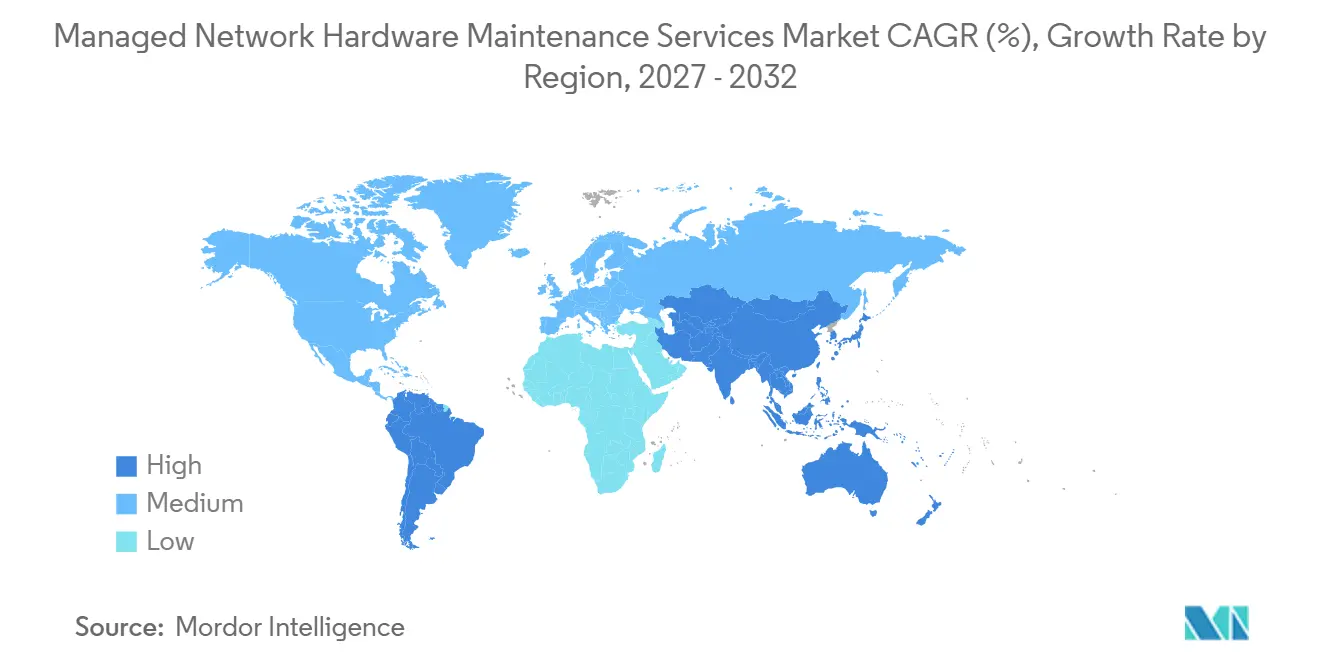
- Por geografía, América del Norte tuvo el 35,43% de los ingresos del mercado de servicios gestionados de mantenimiento de hardware de red en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 10,71% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Redes Multifabricante y Demanda de Externalización | +2.5% | Global, concentrado en América del Norte y Europa | Mediano plazo (≤ 2 años) |
| Expansión de Infraestructura de TI en Nube, Borde e Híbrida | +2.0% | Global, con núcleo en Asia-Pacífico y extensión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Optimización de Costos Mediante la Extensión del Ciclo de Vida | +1.8% | Global, más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Base Instalada Creciente de Hardware de Red en EOL y EOSL | +1.5% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Ciclos de Actualización por Cargas de Trabajo de IA que Crean Flotas Heredadas Coexistentes | +0.9% | Núcleo en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Planificación de Repuestos Basada en Telemetría para Activos de Red en Envejecimiento | +0.6% | Global, ganancias tempranas en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Redes Multifabricante que Impulsa la Externalización a Escala
El mercado de servicios gestionados de mantenimiento de hardware de red se beneficia de redes más complejas que combinan SD-WAN, redes inalámbricas de campus y conmutación de centros de datos entre varios proveedores. Estos sistemas requieren personal de soporte capaz de diagnosticar problemas en diferentes entornos de hardware y software. Cisco informó que el 97% de las organizaciones encuestadas consideraban una red modernizada como crítica para los despliegues de IA, IoT y nube, lo que indica por qué los requisitos de soporte de red se están ampliando. Un proveedor de mantenimiento puede reducir el número de contratos, contactos y rutas de escalada que una empresa debe gestionar. Esto es valioso para organizaciones con sitios distribuidos geográficamente y equipos de diferentes generaciones de OEM. La propuesta de servicio, por lo tanto, va más allá de la actividad de reparación hacia la gestión coordinada de riesgos y la continuidad operativa.
Expansión de Infraestructura de TI en Nube, Borde e Híbrida
Los despliegues en nube, borde e híbridos amplían la base instalada que requiere soporte en el mercado de servicios gestionados de mantenimiento de hardware de red. Cisco encontró que el 71% de las organizaciones encuestadas afirmaron que sus centros de datos no podían escalar cargas de trabajo de IA, mientras que el 88% planeaba aumentar la capacidad para esas cargas de trabajo. Los nuevos equipos de IA a menudo se despliegan junto con redes de campus, sucursales y centros de datos más antiguas que aún transportan tráfico empresarial. Esto crea un entorno en el que los equipos de mantenimiento deben soportar tanto equipos más nuevos como sistemas de larga trayectoria. Los sitios de borde pueden ser especialmente difíciles porque pueden no contar con personal de TI residente. Los contratos que combinan monitoreo remoto, respuesta en sitio y disponibilidad de repuestos pueden abordar esta brecha operativa.
Optimización de Costos Mediante la Extensión del Ciclo de Vida
El control de costos apoya la demanda en el mercado de servicios gestionados de mantenimiento de hardware de red porque las empresas pueden retener equipos confiables después de que finaliza el soporte OEM. Park Place Technologies afirma que el mantenimiento de red por terceros puede proporcionar una alternativa al soporte OEM para entornos de red multifabricante.[1] Este enfoque puede trasladar la decisión de compra desde una fecha de reemplazo fija hacia una evaluación del estado del hardware, el riesgo operativo y el acceso al software requerido. Puede ser relevante para organizaciones que necesitan preservar capital para inversiones en nube, seguridad o IA. El enfoque también requiere una planificación disciplinada del inventario y piezas de reemplazo verificadas. Los proveedores que pueden mostrar compromisos de respuesta claros y un proceso documentado de suministro de componentes están mejor posicionados para ganar contratos con clientes sensibles al costo.
Base Instalada Creciente de Hardware de Red en EOL y EOSL
Los hitos de fin de vida y fin de vida de servicio crean una necesidad directa de cobertura de mantenimiento cuando las empresas retrasan el reemplazo de equipos. Evernex amplió el soporte en junio de 2026 para varias referencias de Cisco y HPE después de sus períodos de soporte OEM, incluyendo equipos Cisco ASA 5500, enrutadores Cisco RV Series, componentes Cisco Nexus 9500 y sistemas HPE ProLiant ML30 G9. Tales anuncios muestran que los proveedores de servicios preparan capacidad en torno a eventos conocidos del ciclo de vida. Las empresas con equipos estables pueden usar este soporte para evitar una actualización forzada cuando el hardware sigue siendo apto para su propósito. La decisión sigue siendo más difícil cuando el firmware, los parches o las licencias de funciones están vinculados a un acuerdo OEM. La demanda es, por lo tanto, más fuerte donde el valor operativo del equipo supera el beneficio del reemplazo inmediato.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Bloqueo de Software, Licencias y Garantía OEM | -1.0% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Talento en Ingeniería de Redes Multifabricante | -0.7% | Global, más aguda en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Riesgo de Falsificación y Trazabilidad en Piezas de Reemplazo | -0.4% | Global, concentrado en canales de adquisición de Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Logística de Sitios Remotos y Economía de los ANS | -0.3% | Asia-Pacífico y África, extensión hacia Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Bloqueo de Software, Licencias y Garantía OEM
Las prácticas de licencias OEM restringen el mercado de servicios gestionados de mantenimiento de hardware de red porque algunas funciones permanecen disponibles únicamente bajo soporte autorizado por el proveedor. Los parches de seguridad, la telemetría avanzada, la gestión de políticas SD-WAN y otras capacidades definidas por software pueden depender de la cobertura OEM activa. Esto limita la gama de dispositivos en los que los proveedores de terceros pueden ofrecer un servicio completo. La limitación es más significativa para los sistemas más nuevos que tienen dependencias de software activas. Crea un entorno de soporte en dos partes donde el mantenimiento por terceros es más adecuado para hardware estable, mientras que los contratos OEM siguen siendo necesarios para equipos que requieren acceso continuo al software del proveedor. Los acuerdos híbridos pueden reducir esta restricción al separar el equipo que requiere cobertura OEM del equipo que no la requiere.
Escasez de Talento en Ingeniería de Redes Multifabricante
La escasez de ingenieros con habilidades multifabricante puede limitar la capacidad de campo y la calidad de respuesta de los proveedores de mantenimiento. El trabajo de soporte requiere conocimiento de protocolos heredados de enrutamiento y conmutación, así como de herramientas actuales de automatización, gestión en nube y observabilidad. El problema puede ser más grave cuando los incidentes requieren trabajo en sitio en varias ubicaciones. Los proveedores pueden enfrentar mayores costos de contratación y tiempos de restauración más largos si el personal experimentado no está disponible. Los proveedores más pequeños pueden estar más expuestos porque no pueden distribuir los costos de mano de obra especializada entre una gran base de clientes. Esta restricción también fortalece el caso para el diagnóstico remoto y los procesos estandarizados, pero no elimina la necesidad de ingenieros de campo calificados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Servicio:
El Liderazgo OEM Continúa Junto con la Adopción por TercerosEl Mantenimiento OEM tuvo el 56,73% de la participación de ingresos en 2026. Las empresas a menudo retienen acuerdos OEM para sistemas que permanecen en un ciclo de vida de producto activo. Esto es común cuando las actualizaciones de firmware, los parches de seguridad y las licencias de software están incluidos en el acuerdo de servicio. Las organizaciones reguladas en banca, servicios financieros, seguros y salud pueden priorizar una clara responsabilidad del proveedor para la infraestructura crítica de enrutamiento y conmutación. El modelo OEM ofrece una ruta de escalada definida cuando un fallo del dispositivo está vinculado a funciones de software o hardware propietarias.
Se proyecta que el Mantenimiento por Terceros se expanda a una CAGR del 10,23% hasta 2032. El tamaño del mercado de servicios gestionados de mantenimiento de hardware de red para este modelo está respaldado por hardware post-EOSL que sigue siendo operativamente útil. Las organizaciones pueden usar cobertura de terceros para equipos estables mientras retienen el soporte OEM solo donde las dependencias de software lo requieren. Los acuerdos híbridos y cogestionados permiten a los equipos de adquisición hacer esa distinción a nivel de activo. Las adiciones de Evernex en 2026 a su cartera de cobertura muestran cómo los proveedores alinean sus ofertas de soporte con los hitos del ciclo de vida que se aproximan. Esta estructura puede equilibrar los requisitos de cumplimiento, las necesidades de tiempo de actividad y la disciplina de costos operativos.

Por Tipo de Servicio:
La Reparación Sigue Siendo Central a Medida que el Soporte Proactivo se ExpandeLos Servicios de Reparación y Reemplazo de Hardware representaron el 41,57% de la participación de ingresos en 2026. El reemplazo físico sigue siendo necesario para redes ampliamente distribuidas y para sitios que necesitan un ingeniero para restaurar el servicio rápidamente. El segmento refleja la base histórica de los contratos de mantenimiento de red. También sigue siendo importante para los sitios remotos donde las fallas de equipos pueden interrumpir las operaciones durante largos períodos. Los clientes comúnmente utilizan los compromisos de tiempo de respuesta y la disponibilidad de repuestos para evaluar estos servicios.
Se proyecta que el Monitoreo Proactivo, el Mantenimiento Predictivo y Preventivo se expanda a una CAGR del 9,79% hasta 2032. Los equipos con capacidad de telemetría pueden proporcionar información de salud y eventos a través de datos de gestión de red. Los proveedores pueden usar esta información para identificar patrones de fallo y planificar piezas antes de que ocurra un incidente crítico. La investigación del IEEE ha examinado enfoques que optimizan conjuntamente la programación del mantenimiento predictivo y las decisiones sobre repuestos.[2] Estos servicios pueden reducir la dependencia del trabajo reactivo, aunque requieren un manejo creíble de datos y procedimientos operativos establecidos. La gestión del ciclo de vida, el firmware y la configuración también pueden ser valiosos donde los clientes necesitan una gobernanza consistente en varios entornos de proveedores.
Por Tamaño de Organización:
Las Grandes Empresas Lideran Mientras las PYMES se Expanden Más RápidoLas Grandes Empresas tuvieron el 69,76% de los ingresos en 2026. Estas organizaciones a menudo operan complejos parques de red en oficinas, centros de datos, sucursales y ubicaciones industriales. Pueden gestionar varios acuerdos de nivel de servicio entre diferentes proveedores y generaciones de equipos. Los procesos establecidos de selección de proveedores han favorecido históricamente el soporte OEM como medida de gestión de riesgos. Su escala también crea una gran base instalada que requiere planificación de inventario, informes y rutas de escalada definidas.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a una CAGR del 10,43% hasta 2032. El mercado de servicios gestionados de mantenimiento de hardware de red proporciona a estas organizaciones acceso a soporte especializado sin necesidad de construir una gran función de ingeniería interna. La adopción de la nube y los acuerdos de trabajo remoto han hecho que los entornos de red más pequeños sean más distribuidos y difíciles de gestionar. Los diseños de contratos escalables pueden poner el mantenimiento por terceros al alcance de presupuestos sub-empresariales. El servicio puede incluir soporte de respuesta, supervisión de configuración y planificación del ciclo de vida. Esto hace que el contrato sea una forma práctica de asegurar habilidades que la organización puede no emplear internamente.
Por Industria de Usuario Final:
TI y Telecomunicaciones Lideran Mientras el Sector Salud AvanzaTI y Telecomunicaciones tuvieron el 32,17% de los ingresos en 2026. El sector depende de densas redes de conmutación, enrutamiento y sistemas inalámbricos para proporcionar servicios de forma continua. Los operadores de telecomunicaciones enfrentan necesidades de mantenimiento a medida que los equipos de transporte 5G más nuevos avanzan en sus ciclos de garantía mientras que los activos de núcleo más antiguos se aproximan a las fechas de EOSL. El tiempo de inactividad puede tener consecuencias directas en el servicio y los clientes. Esto mantiene los compromisos de respuesta y las rutas de escalada multinivel como elementos importantes dentro del mercado de servicios gestionados de mantenimiento de hardware de red.
América del Norte tiene una gran concentración de centros de datos empresariales y prácticas de adquisición establecidas para el mantenimiento por terceros. Las organizaciones de salud, servicios financieros y defensa a menudo requieren estrictos estándares de tiempo de actividad y auditabilidad. Los Estados Unidos proporcionan la mayor parte de la demanda regional porque cuenta con amplios despliegues de equipos de red de Cisco, Juniper y HPE. Canadá agrega demanda a través de programas de servicios gestionados del sector público, mientras que México ofrece una oportunidad emergente vinculada a redes de manufactura y logística.
Análisis Geográfico
Mercado de Servicios Gestionados de Mantenimiento de Hardware de Red en América del Norte
América del Norte concentró el 35,43% de la participación en los ingresos en 2026. La región cuenta con una gran concentración de centros de datos empresariales y prácticas de adquisición consolidadas para el mantenimiento por terceros. Las organizaciones de atención médica, servicios financieros y defensa suelen exigir estrictos estándares de disponibilidad y auditabilidad. Estados Unidos genera la mayor parte de la demanda regional debido a sus amplias implementaciones de equipos de red de Cisco, Juniper y HPE. Canadá suma demanda a través de programas de servicios gestionados del sector público, mientras que México ofrece una oportunidad emergente vinculada a las redes de manufactura y logística.
Mercado de Servicios Gestionados de Mantenimiento de Hardware de Red en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,71% hasta 2032. El tamaño del mercado de servicios gestionados de mantenimiento de hardware de red en la región está respaldado por la inversión en infraestructura digital en China e India, y por la actividad de centros de datos en Singapur, Japón y Corea del Sur. Las empresas son cada vez más conscientes del valor operativo de la extensión del ciclo de vida a medida que los parques de red se amplían. Los programas digitales de India están expandiendo las implementaciones de hardware gubernamental y empresarial que eventualmente superarán la cobertura de garantía. La guía de riesgo tecnológico de Singapur y la Ley de Protección de Datos Personales Digitales de India de 2023 también refuerzan la necesidad de una gestión de infraestructura regulada.
Mercado de Servicios Gestionados de Mantenimiento de Hardware de Red en EMEA y América del Sur
Europa ocupa una posición significativa en los ingresos, respaldada por Alemania, el Reino Unido y Francia. Los densos parques de redes empresariales, las obligaciones del RGPD y las prioridades de sostenibilidad fomentan servicios de ciclo de vida organizados. La recomendación L.1071 de la Unión Internacional de Telecomunicaciones respalda el seguimiento del ciclo de vida de los equipos digitales y se alinea con el interés en un uso más prolongado del hardware.[3] América del Sur, Oriente Medio y África siguen siendo regiones de menor penetración con demanda en desarrollo. Brasil y los Emiratos Árabes Unidos se benefician de la actividad en servicios financieros, agronegocios y centros de datos, mientras que Sudáfrica, Egipto y Nigeria muestran una demanda emergente por parte de proveedores de telecomunicaciones e instituciones financieras. La logística en sitios remotos sigue siendo una limitación práctica en partes de África, ya que afecta los costos del servicio y los compromisos de respuesta.
Panorama Competitivo
El mercado de servicios gestionados de mantenimiento de hardware de red está moderadamente fragmentado. Park Place Technologies, Evernex y Curvature han establecido posiciones en el mantenimiento por terceros y los acuerdos de soporte híbrido. Cisco Systems, Dell Technologies, Hewlett-Packard Enterprise e IBM mantienen posiciones sólidas en el Mantenimiento OEM a través de acuerdos integrados de hardware, software y servicio. Esto crea diferentes posiciones competitivas basadas en la necesidad del cliente de acceso al software, cobertura de campo y soporte multifabricante. Los proveedores compiten en tiempo de respuesta, cobertura de equipos más antiguos, disponibilidad de repuestos y la capacidad de gestionar varios proveedores bajo un único contrato.
La consolidación ha aumentado la escala disponible para los proveedores independientes. Park Place Technologies completó su fusión con Service Express en enero de 2026, creando una empresa combinada con más de 3.000 empleados y 25.000 clientes en América del Norte, Europa, Asia y América del Sur. La empresa también amplió sus servicios multinube a través de la adquisición de CSI en mayo de 2025, añadiendo capacidades de soporte para sistemas heredados de IBM y multinube híbrida. Evernex amplió su cartera en torno a eventos conocidos de EOSL de Cisco y HPE, lo que le permitió acercarse a los clientes antes de que finalizara el soporte OEM. Estas acciones muestran que la cobertura geográfica, la capacidad de ingeniería y el momento del ciclo de vida son herramientas competitivas fundamentales.
Las plataformas de mantenimiento basadas en telemetría son otra área de competencia. Park Place Technologies utiliza ParkView Automated Support para identificar eventos de hardware e iniciar actividades de soporte, lo que puede mejorar el manejo de incidentes para los equipos cubiertos. Los proveedores también buscan diferenciarse a través de la puntuación de salud, la gobernanza del firmware y la gestión de inventario multifabricante. La infraestructura de la era de la IA crea demanda de soporte que cubre los sistemas de red de front-end más antiguos junto con los nuevos tejidos de IA. Las prácticas de gestión de calidad y trazabilidad son importantes en las licitaciones gubernamentales y de servicios financieros donde el control de piezas de reemplazo se examina detenidamente. Las licencias de software siguen siendo una ventaja para los proveedores alineados con OEM en hardware más nuevo. Los proveedores independientes son más fuertes donde el hardware es estable, la vida útil del activo puede extenderse y los clientes necesitan soporte en varios proveedores.
Líderes de la Industria de Servicios Gestionados de Mantenimiento de Hardware de Red
-
Park Place Technologies
-
Service Express, Inc.
-
Cisco Systems, Inc.
-
DataSpan, Inc.
-
Evernex
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Mantenimiento de Hardware de Red Empresas cubiertas en este informe
- Park Place Technologies
- Evernex
- Service Express, Inc.
- Curvature, LLC
- Maintech, Inc.
- Capgemini SE
- Cisco Systems, Inc.
- DataSpan, Inc.
- Dell Technologies Inc.
- Fujitsu Limited
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- Hitachi, Ltd.
- Huawei Technologies Co., Ltd.
- International Business Machines Corporation
- Kyndryl, Inc.
- Lenovo Group Limited
- Nokia Corporation
- NTT Communications Corporation
- Schneider Electric SE
- Siemens AG
- Sify Technologies Limited
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Mantenimiento de Hardware de Red
- Octubre de 2026: Evernex anunció cobertura de mantenimiento por terceros para los conmutadores Cisco Nexus 7000 Series antes de su fecha de EOSL del 28 de febrero de 2027, lo que permite a las empresas extender la gestión del ciclo de vida del hardware Nexus 7000 más allá de la terminación del soporte OEM. Este desarrollo posiciona a Evernex para capturar un grupo significativo de clientes empresariales que enfrentan decisiones de actualización forzada en despliegues probados de Nexus 7000.
- Junio de 2026: Evernex amplió su cartera de mantenimiento por terceros para cubrir los Dispositivos de Seguridad Cisco ASA 5500, los enrutadores Cisco RV Series, las tarjetas de línea y módulos de tejido Cisco Nexus 9500, y el HPE ProLiant ML30 G9, proporcionando a las empresas una alternativa de soporte post-OEM antes de los hitos de EOSL.
- Enero de 2026: Park Place Technologies completó su fusión con Service Express, creando una empresa global de servicios de centros de datos con más de 3.000 empleados y más de 25.000 clientes en América del Norte, Europa, Asia y América del Sur. La entidad combinada amplió las capacidades en mantenimiento de GPU, refrigeración líquida y servicios de infraestructura gestionada.
- Mayo de 2025: Park Place Technologies adquirió CSI Ltd., un proveedor de servicios de TI gestionados con sede en el Reino Unido especializado en soluciones multinube híbridas para sistemas heredados de IBM. La adquisición amplió la presencia europea de Park Place y añadió capacidad de gestión de infraestructura heredada de IBM.
Alcance del Informe Global del Mercado de Servicios Gestionados de Mantenimiento de Hardware de Red
Un servicio gestionado de mantenimiento de hardware de red se refiere a un acuerdo a largo plazo basado en suscripción que delega la vigilancia, optimización, mantenimiento y reparación de la arquitectura física de red a un proveedor especializado de terceros, como un Proveedor de Servicios Gestionados (MSP) o un Proveedor de Servicios de Red Gestionados (MNSP).
El Informe del Mercado de Servicios Gestionados de Mantenimiento de Hardware de Red está Segmentado por Modelo de Servicio (Mantenimiento OEM, Mantenimiento por Terceros y Mantenimiento Híbrido / Cogestionado), Tipos de Servicio (Servicios de Reparación y Reemplazo de Hardware, Monitoreo Proactivo, Mantenimiento Predictivo y Preventivo, Gestión del Ciclo de Vida, Firmware y Configuración, y Otros Tipos de Servicio), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (TI y Telecomunicaciones, Banca, Servicios Financieros y Seguros [BFSI], Salud y Ciencias de la Vida, Gobierno y Sector Público, Manufactura e Industrial, Comercio Minorista y Comercio Electrónico, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Mantenimiento OEM |
| Mantenimiento por Terceros |
| Mantenimiento Híbrido / Cogestionado |
| Servicios de Reparación y Reemplazo de Hardware |
| Monitoreo Proactivo, Mantenimiento Predictivo y Preventivo |
| Gestión del Ciclo de Vida, Firmware y Configuración |
| Otros Tipos de Servicio |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| TI y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Manufactura e Industrial |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Modelo de Servicio | Mantenimiento OEM | |
| Mantenimiento por Terceros | ||
| Mantenimiento Híbrido / Cogestionado | ||
| Por Tipo de Servicio | Servicios de Reparación y Reemplazo de Hardware | |
| Monitoreo Proactivo, Mantenimiento Predictivo y Preventivo | ||
| Gestión del Ciclo de Vida, Firmware y Configuración | ||
| Otros Tipos de Servicio | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | TI y Telecomunicaciones | |
| Banca, Servicios Financieros y Seguros (BFSI) | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Manufactura e Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de mantenimiento de hardware de red?
Se proyecta que el mercado de servicios gestionados de mantenimiento de hardware de red se expanda desde 16,57 mil millones de USD en 2026 y 18,14 mil millones de USD en 2027 hasta 25,93 mil millones de USD en 2032, a una CAGR del 7,41%.
¿Por qué las empresas utilizan el mantenimiento de hardware de red por terceros?
Las empresas utilizan el mantenimiento de hardware de red por terceros para retener equipos post-EOSL confiables, coordinar entornos multifabricante y controlar los costos operativos sin debilitar los compromisos de tiempo de actividad.
¿Qué modelo de servicio lidera los servicios gestionados de mantenimiento de hardware de red?
El Mantenimiento OEM lideró con una participación de ingresos del 56,73% en 2026, mientras que se proyecta que el Mantenimiento por Terceros se expanda a una CAGR del 10,23% hasta 2032. El soporte OEM sigue siendo importante para los sistemas que dependen del acceso al software controlado por el proveedor, las versiones de firmware o los parches de seguridad.
¿Qué tipo de servicio se está expandiendo más rápido en el soporte de hardware de red?
Se proyecta que el Monitoreo Proactivo, el Mantenimiento Predictivo y Preventivo se expanda a una CAGR del 9,79% hasta 2032 a medida que aumenta el uso de la telemetría.
¿Qué sector de usuario final se espera que se expanda más rápido?
Se proyecta que Salud y Ciencias de la Vida se expanda a una CAGR del 9,29% hasta 2032, respaldado por sistemas clínicos conectados y estrictos requisitos de continuidad de red.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,71% hasta 2032, respaldado por inversiones en infraestructura digital y la creciente actividad de centros de datos.