
Tamaño y Participación del Mercado de Servicios Gestionados de Pasarela Web Segura
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.97 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Pasarela Web Segura por Mordor Intelligence
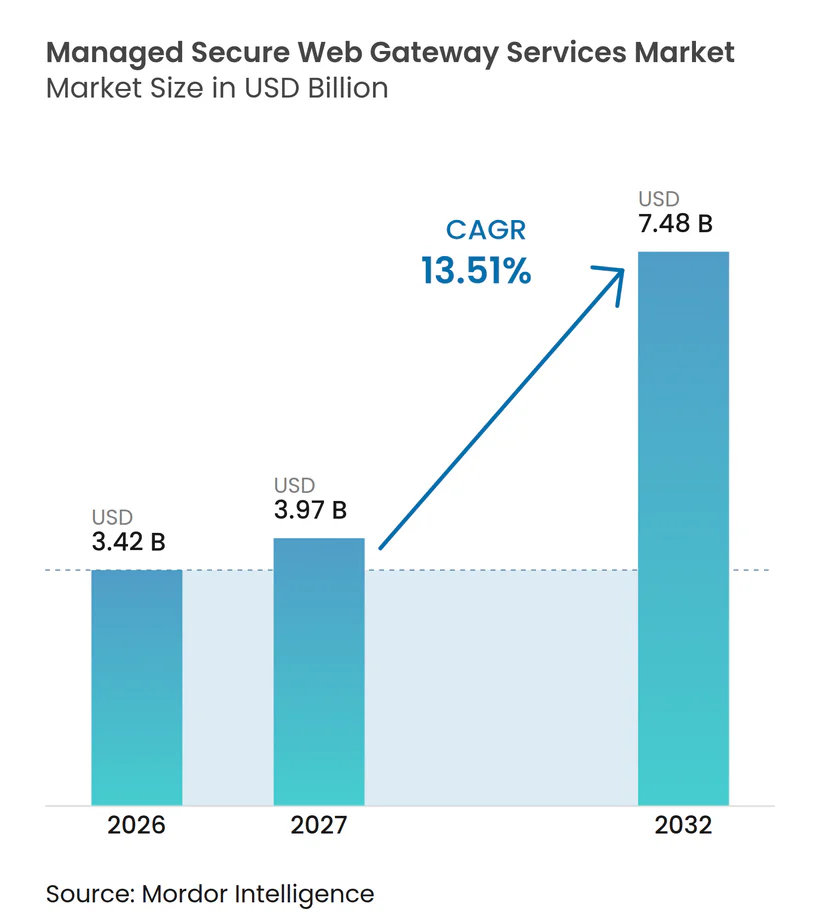
Se proyecta que el tamaño del mercado de servicios gestionados de pasarela web segura se expanda desde 3,42 mil millones de USD en 2026 y 3,97 mil millones de USD en 2027 hasta 7,48 mil millones de USD para 2032, registrando un CAGR del 13,51% entre 2027 y 2032. Las amenazas basadas en la web y la proliferación de aplicaciones en la nube han desplazado la seguridad web desde un producto puntual hacia un servicio gestionado de forma continua. Los compradores buscan cada vez más proveedores que puedan operar pasarelas, perfeccionar políticas y responder a amenazas sin añadir carga de trabajo a los equipos internos. Las plataformas de borde de servicio de seguridad entregadas en la nube también han acortado el camino desde la detección hasta la respuesta, lo que respalda el mercado de servicios gestionados de pasarela web segura. El valor de un proveedor depende ahora de la ejecución práctica de políticas, el rendimiento de la inspección y la integración con controles de seguridad más amplios. El mercado de servicios gestionados de pasarela web segura también enfrenta restricciones derivadas de la infraestructura heredada, las normativas de privacidad y las políticas que son difíciles de trasladar entre proveedores.
Conclusiones Clave del Informe
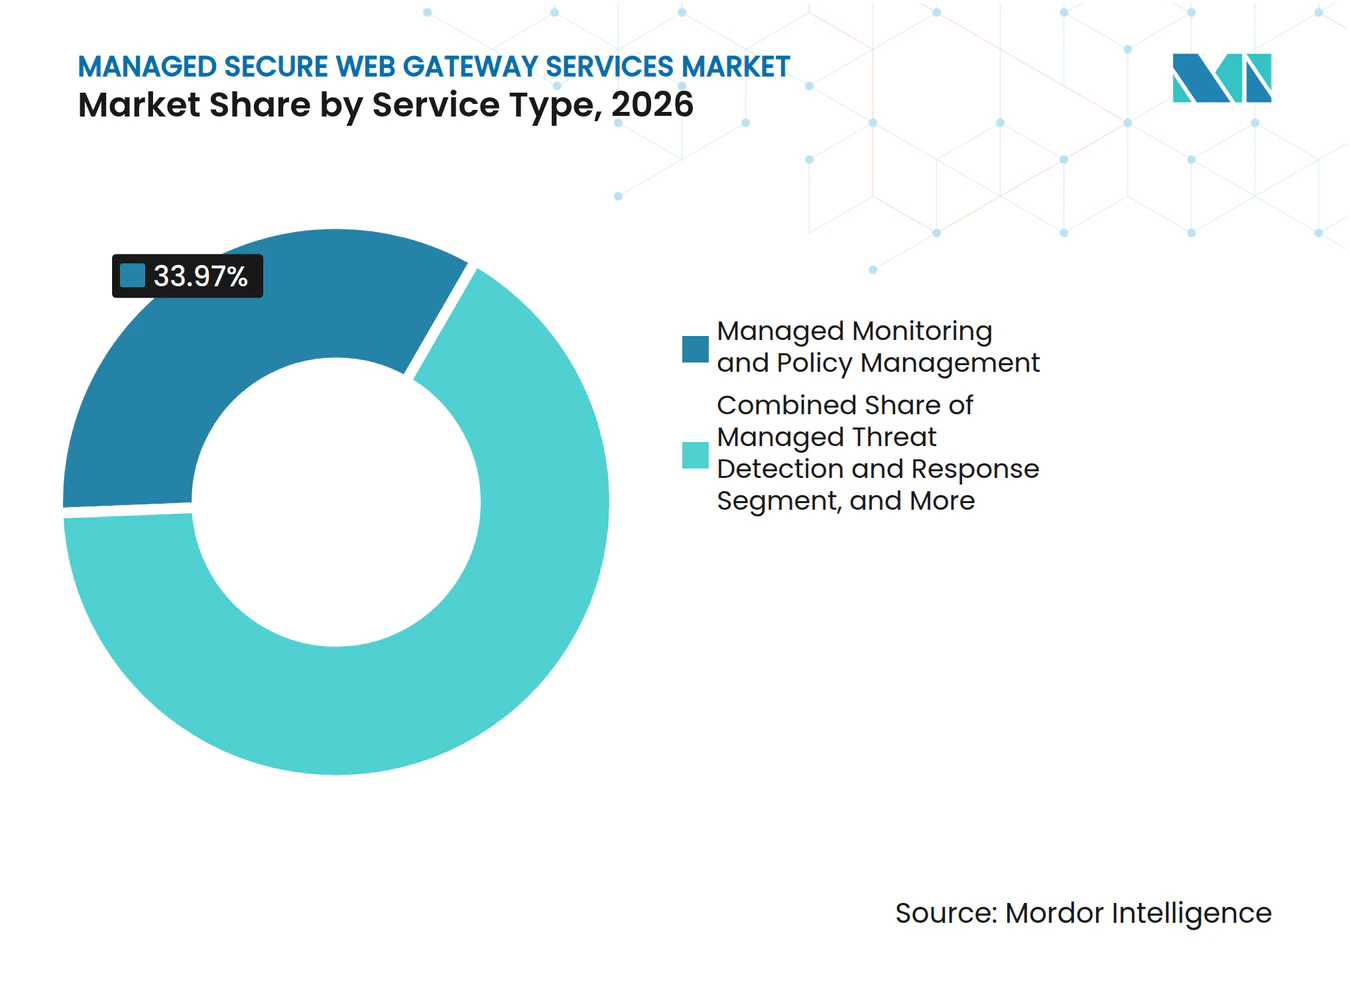
- Por tipo de servicio, la monitorización gestionada y la gestión de políticas representaron el 33,97% de la participación del mercado de servicios gestionados de pasarela web segura en 2026, mientras que se proyecta que la detección y respuesta gestionada de amenazas se expanda a un CAGR del 15,31% hasta 2032.
- Por modo de despliegue, la entrega basada en la nube representó el 64,89% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 15,47% hasta 2032.
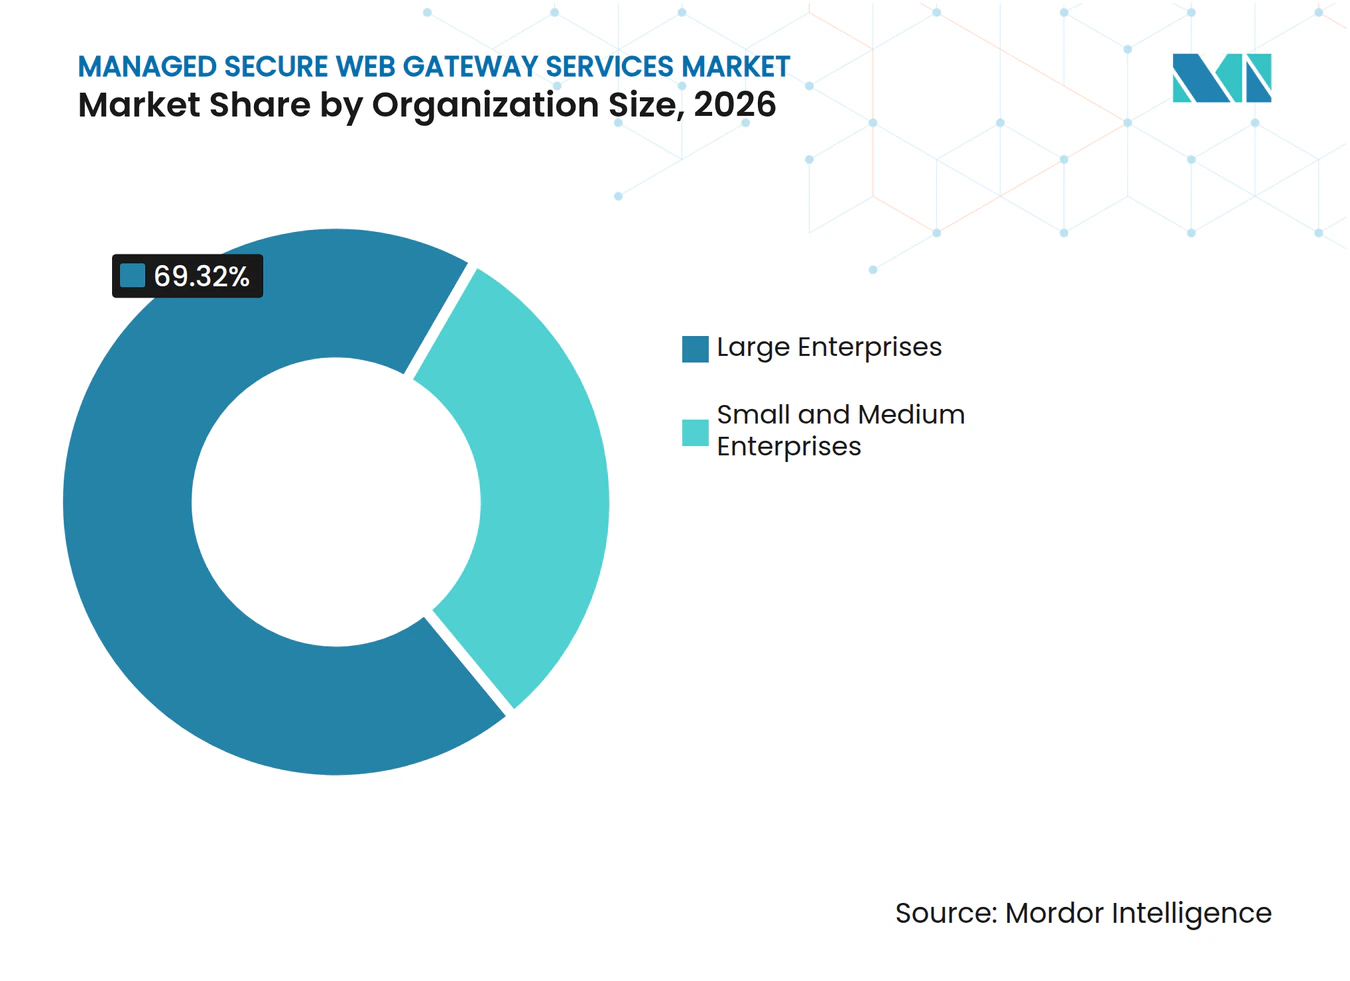
- Por tamaño de organización, las grandes empresas representaron el 69,32% de la participación del mercado de servicios gestionados de pasarela web segura en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 15,78% hasta 2032.
- Por vertical de usuario final, BFSI representó el 28,17% de los ingresos en 2026, mientras que se proyecta que la sanidad y las ciencias de la vida se expandan a un CAGR del 16,17% hasta 2032.
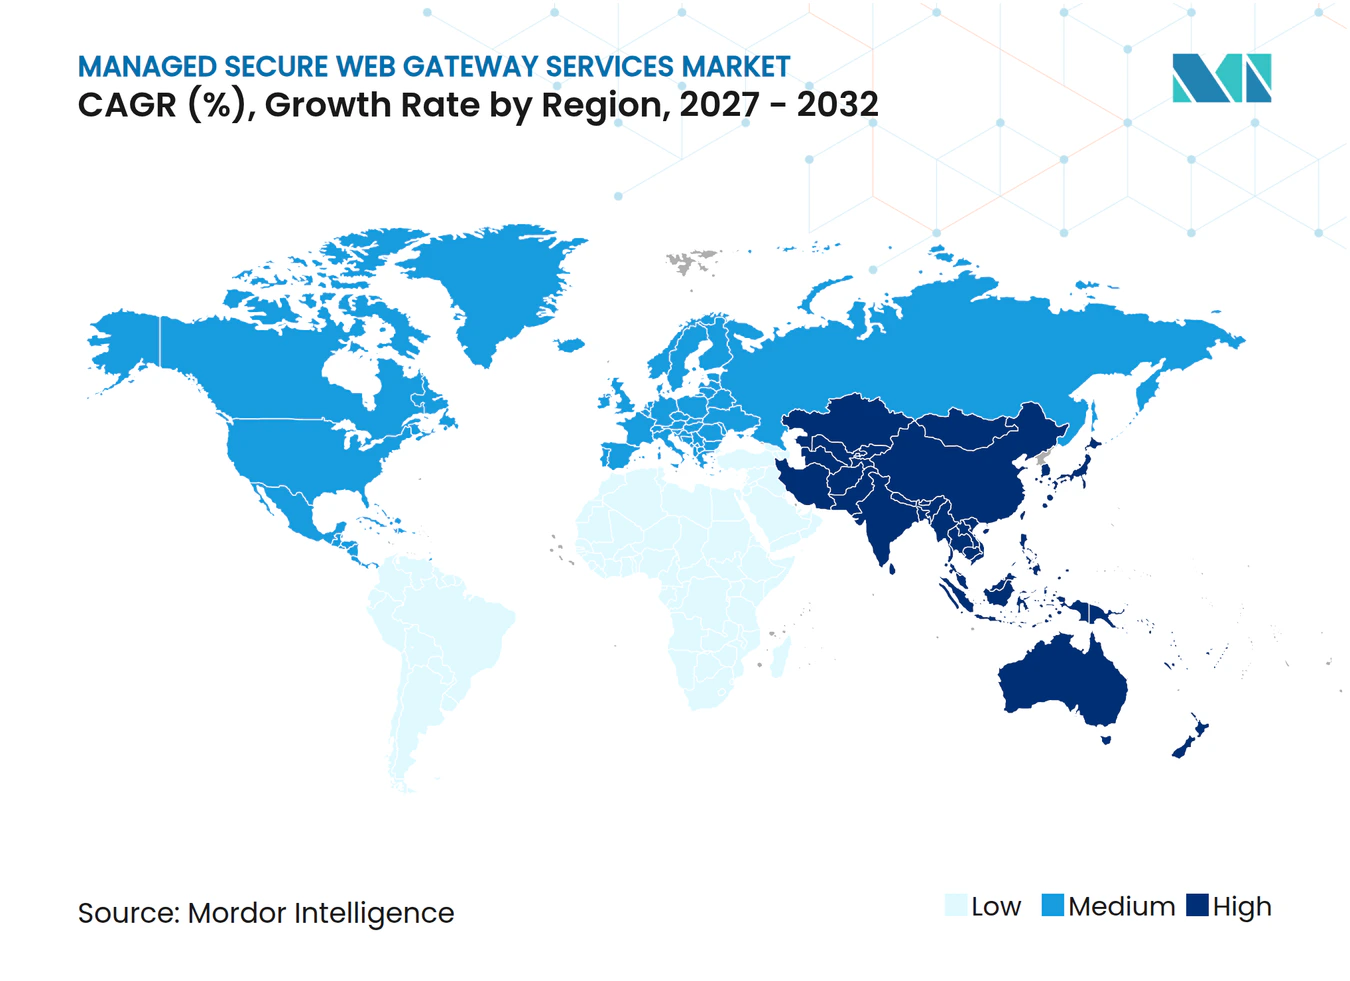
- Por geografía, América del Norte representó el 35,41% de la participación del mercado de servicios gestionados de pasarela web segura en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 16,53% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de Amenazas Procedentes de la Web y Malware Habilitado por IA | +4.2% | Global, con mayor intensidad inicial en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Migración a la Nube y Expansión de la Fuerza Laboral Híbrida | +3.1% | Global, con mayor relevancia en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Ciclos de Renovación de Arquitecturas SASE y de Confianza Cero | +2.8% | América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Escasez de Habilidades en Ciberseguridad que Incrementa la Externalización | +2.0% | Global, con mayor presión en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos Regulatorios para la Monitorización Continua y la Protección de Datos | +1.5% | Europa y América del Norte, con expansión a Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Ajuste Gestionado de Políticas para Tráfico Cifrado y No Humano | +0.8% | Global, concentrado en grandes empresas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Amenazas Procedentes de la Web y Malware Habilitado por IA
Los ataques en la capa web son cada vez más difíciles de distinguir de la actividad legítima de los usuarios. Check Point Research demostró que los servicios de IA habilitados para la web pueden ser utilizados indebidamente como relés de mando y control, permitiendo que la actividad de los atacantes se mezcle con el tráfico empresarial normal. ESET informó que PromptSpy utilizó IA generativa dentro de su flujo de ejecución para interpretar elementos en pantalla y mejorar la persistencia en distintas configuraciones de dispositivos. Estos métodos limitan la utilidad de las categorías estáticas y el bloqueo simple de URL. Los proveedores gestionados pueden responder aplicando análisis de comportamiento y cambios de políticas como parte de las operaciones diarias. Esta capacidad es importante en los servicios financieros y la sanidad, donde las detecciones fallidas pueden tener consecuencias directas en el servicio y el cumplimiento normativo.
El mercado de servicios gestionados de pasarela web segura se beneficia cuando los compradores requieren más que un filtrado básico de tráfico. La monitorización continua ofrece a los proveedores una visión más clara de los caminos de ataque cambiantes y el comportamiento inusual de las aplicaciones. Los proveedores que incorporan análisis asistido por IA a sus operaciones de servicio pueden actuar sobre los hallazgos sin esperar a que un cliente configure una función separada. Esto desplaza la atención competitiva hacia el modelo operativo del proveedor, no solo hacia su plataforma de pasarela subyacente. También aumenta la importancia de contar con procesos de escalada claros, especialmente cuando una alerta afecta a aplicaciones críticas para el negocio. El ajuste gestionado de políticas para el tráfico cifrado y no humano adquiere mayor valor a medida que más tráfico se origina en sistemas automatizados.
Migración a la Nube y Expansión de la Fuerza Laboral Híbrida
El trabajo híbrido ha hecho que el usuario, el dispositivo y la aplicación sean más importantes que el perímetro de la red de la oficina. Parallels encontró que el 44,2% de las organizaciones utilizaba una fuerza laboral híbrida, el 33,5% operaba principalmente de forma remota y el 16,4% permanecía completamente en las instalaciones en 2026.[1] La misma investigación encontró que el 72,4% de las organizaciones observó que los empleados utilizaban frecuentemente herramientas SaaS no autorizadas. Estos patrones de trabajo debilitan la cobertura de los diseños de pasarela que dependen de una oficina central o un centro de datos. El mercado de servicios gestionados de pasarela web segura favorece, por tanto, los servicios que aplican controles coherentes a usuarios remotos, dispositivos personales y sucursales.
La entrega en la nube también cambia lo que los clientes miden durante la evaluación de un proveedor. Los compradores prestan especial atención al retardo de inspección, ya que un control de seguridad que ralentiza las herramientas de productividad habituales puede perjudicar la aceptación por parte de los usuarios. Los puntos de presencia globales y el rendimiento de inspección predecible se han convertido en requisitos prácticos en lugar de detalles técnicos secundarios. Los servicios gestionados pueden abordar esta preocupación seleccionando políticas que se adapten a la sensibilidad de la aplicación y la ubicación geográfica. También pueden identificar la TI en la sombra sin obligar a los equipos internos a revisar cada nueva aplicación en la nube. Esto crea una oportunidad de servicio en el mercado de servicios gestionados de pasarela web segura en torno a la gobernanza continua, y no solo al despliegue inicial de la pasarela.
Ciclos de Renovación de Arquitecturas SASE y de Confianza Cero
Muchas organizaciones están extendiendo los programas de confianza cero a dispositivos, identidades automatizadas y tráfico relacionado con la IA. Open Systems y Cybersecurity Insiders encontraron que menos de 1 de cada 10 organizaciones había integrado completamente la confianza cero, mientras que casi 4 de cada 5 preferían enfoques SASE cogestionados o totalmente gestionados. El hallazgo respalda un papel para los proveedores que operan la capa de políticas tras el despliegue tecnológico. Los programas de confianza cero suelen implicar varias reglas heredadas, sistemas de identidad y rutas de acceso que no pueden modificarse de una sola vez. Los servicios gestionados pueden reducir esta carga de transición traduciendo las reglas más antiguas en controles basados en la nube. El mercado de servicios gestionados de pasarela web segura se beneficia de esta segunda fase de renovación de la arquitectura de seguridad.
Una capa de políticas neutral respecto al proveedor puede ser útil cuando un cliente está migrando entre herramientas de seguridad consolidadas. Permite a los proveedores centrarse en el proceso de migración en lugar de exigir la sustitución inmediata de cada plataforma. Este enfoque es relevante para las organizaciones que necesitan proteger el tráfico de internet mientras los cambios más amplios en identidad y red siguen en curso. También puede ofrecer a los clientes una ruta más clara hacia una aplicación coherente en todas las aplicaciones y usuarios. El mercado de servicios gestionados de pasarela web segura tiene una oportunidad donde los equipos internos desean ayuda externa pero aún necesitan control sobre las decisiones de seguridad. Los proveedores deben demostrar que las operaciones gestionadas reducirán la complejidad en lugar de añadir otra capa administrativa.
Escasez de Habilidades en Ciberseguridad que Incrementa la Externalización
La escasez de habilidades está llevando la adopción de pasarelas gestionadas más allá de las organizaciones más pequeñas. ISC2 encontró que el 59% de los encuestados reportó necesidades críticas o significativas de habilidades en 2025, en comparación con el 44% en 2024. La seguridad de la IA y la seguridad en la nube fueron identificadas como las principales brechas de habilidades. Estas brechas dificultan que los equipos internos mantengan las reglas actualizadas, investiguen alertas y gestionen excepciones en múltiples productos de seguridad. El mercado de servicios gestionados de pasarela web segura ofrece a los clientes acceso a personal que se centra en estas tareas operativas a diario.
Logpoint encontró que el 60% de los compradores de servicios de seguridad gestionados citó la falta de habilidades y el 48% citó la dificultad de contratación como impulsores de la externalización. Los resultados indican que las necesidades de capacidad pueden superar las simples preocupaciones de costes en las decisiones de compra. Los clientes pueden delegar decisiones sobre el alcance de la inspección, el manejo de excepciones y la escalada de amenazas cuando sus propios equipos carecen de capacidad especializada. Esto amplía el valor de un compromiso gestionado más allá de la monitorización básica. Los proveedores que pueden explicar quién toma cada decisión de política están mejor posicionados para generar confianza con clientes más grandes. La responsabilidad clara es especialmente importante cuando la seguridad web afecta a la privacidad, el acceso a aplicaciones y la respuesta a incidentes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración en Infraestructuras Heredadas e Híbridas | -3.2% | Global, más pronunciado en manufactura y gobierno | Mediano plazo (2-4 años) |
| Restricciones de Privacidad en la Inspección SSL/TLS | -2.1% | Europa, con expansión a los regímenes de protección de datos de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Riesgo de Latencia y Experiencia de Usuario en los Puntos de Inspección en la Nube | -1.4% | Global, con mayor relevancia en Asia-Pacífico y África | Mediano plazo (2-4 años) |
| Lenguajes de Políticas Propietarios y Dependencia del Proveedor | -0.8% | Global, concentrado en grandes empresas y sectores regulados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración en Infraestructuras Heredadas e Híbridas
Los sistemas de pasarela heredados suelen permanecer en funcionamiento más tiempo del previsto. Los dispositivos más antiguos pueden utilizar reglas que no coinciden con los controles entregados en la nube, lo que crea una aplicación inconsistente en las distintas rutas de tráfico. El desafío es especialmente significativo cuando las auditorías requieren evidencia de que una política se aplica a cada conexión relevante. El mercado de servicios gestionados de pasarela web segura puede verse ralentizado cuando un cliente debe operar tanto sistemas heredados como en la nube antes de completar la transición. Los proveedores necesitan visibilidad unificada en estos entornos para reducir el riesgo percibido de una migración. También necesitan planes realistas para trasladar políticas y gestionar sistemas que no pueden retirarse de inmediato.
Los servicios de despliegue e integración gestionados pueden reducir esta barrera, pero deben abordar las dependencias empresariales además de los ajustes técnicos. Los fabricantes y las organizaciones gubernamentales pueden tener redes aisladas o aplicaciones más antiguas que no pueden aceptar las mismas reglas de inspección que el tráfico de oficina estándar. Un diseño híbrido puede preservar la protección para los usuarios generales mientras mantiene un tratamiento especial para las cargas de trabajo sensibles. Esto puede aumentar la complejidad del servicio y retrasar una adopción más amplia en el mercado de servicios gestionados de pasarela web segura. También ofrece a los proveedores la oportunidad de incluir el soporte de migración como un servicio definido en lugar de una tarea de implementación informal. Los compradores evaluarán si ese soporte produce un modelo operativo coherente tras la transición.
Restricciones de Privacidad en la Inspección SSL/TLS
La inspección SSL/TLS completa es cada vez más difícil de aplicar sin limitaciones. El NIST documentó los desafíos de visibilidad asociados con TLS 1.3 y describió la necesidad de medidas arquitectónicas para preservar la capacidad de inspección empresarial.[2] El Centro Nacional de Ciberseguridad de los Países Bajos declaró que las organizaciones deben evaluar la necesidad y proporcionalidad de la interceptación TLS y completar una revisión del RGPD antes de utilizar proxies TLS. Estos requisitos hacen que las políticas de descifrado amplio sean difíciles de justificar en todos los casos. También aumentan el trabajo de gestión de políticas requerido de los proveedores de servicios. La restricción es especialmente importante en Europa y en jurisdicciones con expectativas de privacidad similares.
La inspección selectiva puede ayudar a las organizaciones a equilibrar la monitorización de seguridad con los requisitos de privacidad y residencia de datos. Requiere que los proveedores comprendan qué grupos de usuarios, aplicaciones y tipos de datos deben tratarse de manera diferente. Esto puede aumentar los costes de entrega y prolongar las discusiones de implementación. También puede distinguir a los proveedores que crean diseños de omisión con conciencia jurisdiccional y mantienen registros claros de sus decisiones. El mercado de servicios gestionados de pasarela web segura se beneficiará solo donde los clientes tengan la confianza de que un servicio puede satisfacer tanto las necesidades de seguridad como las de privacidad. Los proveedores que dependen de políticas amplias y uniformes pueden encontrar más difícil ganar cuentas reguladas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Gestión de Políticas Ancla los Ingresos, la Detección de Amenazas Impulsa el CrecimientoLa monitorización gestionada y la gestión de políticas representaron el 33,97% del tamaño del mercado de servicios gestionados de pasarela web segura en 2026. El segmento lidera porque las reglas de la pasarela requieren atención rutinaria tras el despliegue. Las nuevas aplicaciones SaaS, las herramientas no autorizadas y los patrones de amenazas cambiantes pueden hacer que un conjunto de reglas existente sea menos eficaz. Muchas organizaciones no cuentan con suficiente personal para revisar esta actividad al ritmo necesario. La monitorización continua permite a un proveedor identificar cambios en el tráfico y ajustar los controles antes de que se conviertan en brechas persistentes. La gestión de políticas también crea una relación operativa regular entre el proveedor y el cliente. Esto respalda los ingresos recurrentes del servicio en lugar de un proyecto de implementación único. El segmento sigue siendo relevante incluso cuando un cliente posee la tecnología de pasarela web principal. Se basa en la tarea práctica de mantener los controles alineados con la actividad empresarial diaria.
Se proyecta que la detección y respuesta gestionada de amenazas se expanda a un CAGR del 15,31% hasta 2032. El servicio responde a la demanda de análisis de comportamiento, pasos de respuesta automatizados y manejo claro de alertas significativas. Los compradores se están alejando de los contratos que solo generan notificaciones para los equipos internos. Esperan cada vez más que el proveedor asuma la responsabilidad de acciones de respuesta definidas y tiempos de escalada. Este modelo desplaza la atención desde el tiempo medio de detección hacia el tiempo medio de respuesta. La consultoría y optimización puede servir como punto de entrada porque los clientes suelen comenzar con una evaluación de brechas. El despliegue e integración gestionados aborda el paso de la infraestructura heredada a los controles en la nube. El soporte y mantenimiento sigue siendo relevante para las organizaciones que mantienen la gobernanza internamente pero externalizan la asistencia operativa. El marco de certificación europeo puede favorecer a los proveedores que ya demuestran competencia del personal, calidad del servicio y controles de protección de datos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Despliegue:
La Nube Lidera Tanto en Participación como en CrecimientoLa entrega basada en la nube representó el 64,89% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 15,47% hasta 2032. Este modelo ofrece a las organizaciones una forma de aplicar políticas a usuarios remotos, dispositivos de contratistas, dispositivos personales y sucursales. También evita la necesidad de instalar hardware de pasarela dedicado en cada ubicación. Cada punto de presencia adicional puede mejorar el acceso de los usuarios al reducir la distancia a un punto de inspección. La entrega en la nube es, por tanto, muy adecuada para fuerzas laborales distribuidas y aplicaciones que ya están fuera del centro de datos corporativo. El modelo también facilita la aplicación de un marco de políticas único en todas las ubicaciones. Por estas razones, la entrega basada en la nube lidera el mercado de servicios gestionados de pasarela web segura. Los proveedores aún necesitan demostrar que su servicio puede cumplir con los requisitos de latencia, privacidad y ubicación de datos.
La entrega en instalaciones propias sigue siendo importante en determinados entornos regulados. La infraestructura de mercados financieros, los contratistas de defensa y los sistemas sanitarios pueden necesitar un control más estricto sobre el tráfico sensible o las redes aisladas. Estas organizaciones pueden restringir el enrutamiento de ciertas conexiones a través de nodos de aplicación en la nube compartidos. La entrega híbrida puede ofrecer una ruta de transición práctica al retener pasarelas locales para cargas de trabajo sensibles mientras enruta el tráfico general de empleados a través de puntos en la nube. El modelo puede reducir las interrupciones durante una migración, pero también deja al cliente con 2 entornos de políticas que gestionar. Esta complejidad puede convertirse en una oportunidad de servicio gestionado en el mercado de servicios gestionados de pasarela web segura cuando los proveedores ofrecen un compromiso dedicado de migración híbrida. Dichos compromisos deben mostrar cómo las reglas permanecerán coherentes en ambos entornos. El papel futuro de la entrega en instalaciones propias e híbrida depende del ritmo del cambio regulatorio, operativo y arquitectónico.
Por Tamaño de Organización:
Las Grandes Empresas Lideran, las Pymes Reducen la BrechaLas grandes empresas representaron el 69,32% de los ingresos en 2026. Su posición de liderazgo refleja amplias huellas geográficas, volúmenes de transacciones sustanciales y exigentes responsabilidades de cumplimiento normativo. Estas organizaciones suelen utilizar varios sistemas de identidad, endpoint y de información de seguridad junto con pasarelas web. Un proveedor gestionado debe integrarse con este entorno en lugar de operar de forma aislada. Los acuerdos de servicio plurianuales pueden crear altos costes de cambio porque las políticas y los procedimientos quedan vinculados a las herramientas existentes. Los grandes clientes también buscan soporte de centro de operaciones de seguridad 24/7, triaje asistido por IA y compromisos contractuales de respuesta. Estos requisitos respaldan contratos de servicio premium en lugar de acuerdos de monitorización básica. La escala del segmento lo convierte en el centro de los ingresos de los proveedores y las estrategias de cuentas de referencia.
Se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 15,78% hasta 2032. Las suscripciones por usuario reducen el compromiso mínimo que antes limitaba la seguridad web gestionada a organizaciones con necesidades a escala de dispositivos. Esto respalda la demanda entre organizaciones más grandes, pequeñas y medianas que necesitan cobertura especializada sin crear un equipo de seguridad separado. El principal desafío para los proveedores es la presión de precios en el bloqueo básico de amenazas. Los controles automatizados de bajo coste pueden hacer que las ofertas de nivel básico sean difíciles de distinguir. Los proveedores pueden responder con gobernanza de políticas, informes de cumplimiento y ayuda práctica con excepciones de aplicaciones. Estas adiciones hacen que el servicio sea más relevante para las organizaciones que tienen capacidad de seguridad interna limitada.

Por Vertical de Usuario Final:
BFSI Lidera, la Sanidad AceleraBFSI representó el 28,17% de la participación del mercado de servicios gestionados de pasarela web segura en 2026. Las organizaciones financieras operan bajo altos requisitos de monitorización continua, controles trazables y supervisión de terceros. DORA se ha aplicado desde enero de 2025 y refuerza el enfoque en la resiliencia operativa y la gestión de riesgos de las TIC. Las expectativas de PCI DSS 4.0 y del Consejo de Examen de Instituciones Financieras también respaldan la necesidad de una monitorización documentada del tráfico web y de los proveedores de servicios gestionados. Esto crea una necesidad de base que está menos vinculada al gasto tecnológico discrecional. Los clientes de BFSI evaluarán cómo un proveedor gestiona las evidencias de auditoría, las excepciones de políticas y la escalada de incidentes. Estas necesidades favorecen los servicios que conectan los controles de seguridad web con la elaboración de informes y la gobernanza. Las transacciones reguladas y las poblaciones de usuarios complejas aumentan aún más el valor de una aplicación coherente.
Se proyecta que la sanidad y las ciencias de la vida se expandan a un CAGR del 16,17% hasta 2032. Los portales de pacientes, la telemetría de dispositivos médicos y las aplicaciones SaaS clínicas generan más tráfico orientado a la web en las redes sanitarias. Estas conexiones son difíciles de proteger únicamente mediante enfoques de aislamiento más antiguos. El Consejo de Salud Hywel Dda del NHS de Gales adjudicó a iboss un contrato SASE en febrero de 2025, reemplazando las licencias de Forcepoint Cloud SWG con un paquete que incluía SWG, CASB, ZTNA, aislamiento remoto del navegador y DLP.[3] El ejemplo muestra cómo los compradores del sector sanitario pueden pasar de una pasarela web independiente a un modelo de servicio integrado. Las organizaciones gubernamentales y de defensa necesitan entrega soberana y manejo restringido de datos. La manufactura está añadiendo inspección web a medida que los entornos de TI y tecnología operativa se vuelven más conectados. El comercio minorista, el comercio electrónico, las TI y las telecomunicaciones también están aumentando su uso a medida que se amplían las obligaciones de datos de clientes y el tráfico relacionado con el 5G.
Análisis Geográfico
Mercado de Servicios Gestionados de Puerta de Enlace Web Segura en América del Norte
América del Norte representó el 35,41% de los ingresos en 2026. La región cuenta con una alta concentración de empresas con enfoque en la nube y una base consolidada de proveedores de servicios de seguridad gestionados. Los requisitos federales de confianza cero también respaldan la demanda de contratistas gubernamentales y operadores de infraestructura crítica. Las agencias federales de EE. UU. que operan bajo directivas de confianza cero requieren controles más estrictos sobre el acceso y la actividad de red. Estos requisitos pueden respaldar contratos de servicios gestionados con responsabilidades operativas más amplias. Canadá también registra demanda por parte de instituciones financieras que deben gestionar los riesgos tecnológicos y cibernéticos provenientes de terceros. La adopción en México se concentra en operaciones de manufactura multinacional que siguen estándares de seguridad globales. El mercado de servicios gestionados de puerta de enlace web segura tiene una base amplia en América del Norte, ya que la región combina adopción tecnológica, necesidades regulatorias y ecosistemas de servicios consolidados.
Mercado de Servicios Gestionados de Puerta de Enlace Web Segura en Europa y América del Sur
Europa es el segundo clúster regional más grande y está moldeado por un sólido entorno de cumplimiento normativo. Los requisitos de DORA para las entidades financieras generan demanda de monitoreo continuo del riesgo de las TIC y visibilidad sobre los proveedores de servicios externos. El esquema de certificación de servicios de seguridad gestionados de la Unión Europea añade un enfoque adicional en la calidad del servicio, la competencia y la protección de datos. Alemania, el Reino Unido y Francia son mercados nacionales importantes dentro de la región. Los compradores en estos países pueden otorgar mayor peso a los centros de operaciones de seguridad locales y al procesamiento con conciencia jurisdiccional. Dichos requisitos pueden convertir la prestación soberana en un requisito de adquisición fundamental en lugar de una característica opcional. América del Sur sigue siendo un área emergente, donde la LGPD de Brasil y la digitalización del sector financiero respaldan la demanda temprana entre instituciones financieras y operadores de telecomunicaciones. La escala de implementación depende de proveedores que puedan cumplir con las expectativas de manejo de datos específicas de cada país.
Mercado de Servicios Gestionados de Puerta de Enlace Web Segura en APAC y MEA
Se proyecta que Asia-Pacífico se expanda a una CAGR del 16,53% hasta 2032. La región combina la transformación digital liderada por los gobiernos con una base creciente de proveedores de seguridad gestionados y requisitos de protección de datos. India, Singapur y Australia son importantes para la demanda de servicios, ya que sus organizaciones están incrementando la adopción de la nube y formalizando la gobernanza de seguridad. Japón añade una demanda específica a través de normas de privacidad y expectativas de monitoreo continuo en los servicios financieros. Oriente Medio está respaldado por la inversión en infraestructura en la nube en Arabia Saudita y los Emiratos Árabes Unidos. Estas inversiones amplían la superficie de ataque en la capa web e incrementan la necesidad de controles gestionados. África se encuentra en una etapa más temprana de adopción, con actividad centrada en organizaciones bancarias y de telecomunicaciones en Sudáfrica y Nigeria. El mercado de servicios gestionados de puerta de enlace web segura requiere una presencia local más sólida en estas regiones, ya que el rendimiento de la inspección y las expectativas de manejo de datos pueden variar materialmente según la ubicación.
Panorama Competitivo
Concentración del Mercado
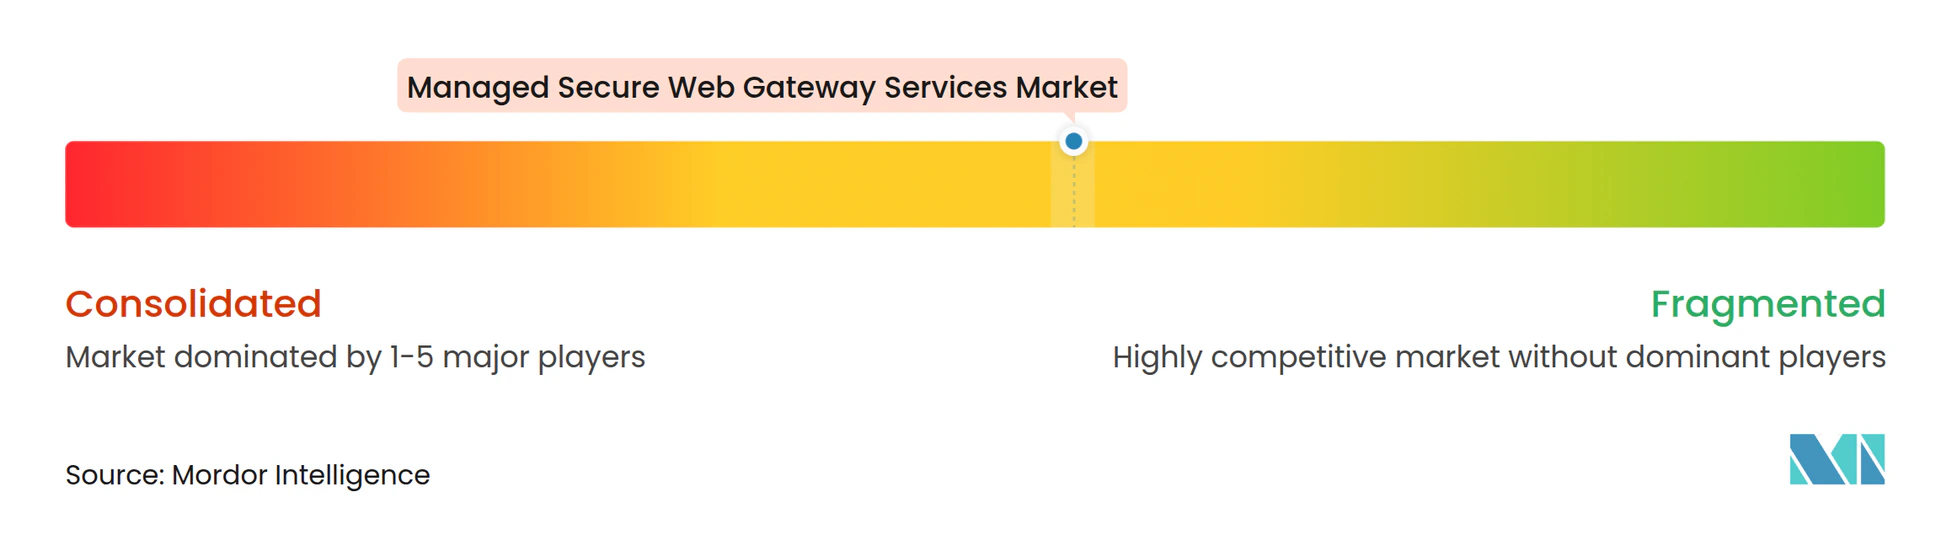
El mercado de servicios gestionados de pasarela web segura está moderadamente concentrado a nivel de plataforma y fragmentado en las operaciones gestionadas. Zscaler, Netskope, Palo Alto Networks y Cloudflare establecen expectativas importantes de plataforma y precios. Los proveedores regionales de servicios de seguridad gestionados, los integradores de sistemas y los proveedores vinculados a las telecomunicaciones compiten operando y dando soporte a estas plataformas para los clientes. Esta estructura significa que una plataforma de pasarela líder no se traduce automáticamente en liderazgo en las operaciones gestionadas. Los proveedores necesitan capacidad técnica, cobertura de servicio local y un proceso operativo claro. También necesitan coordinar los cambios de políticas en seguridad web, prevención de pérdida de datos, controles de identidad y aplicaciones en la nube. El resultado competitivo es un amplio campo de proveedores de servicios construido en torno a un grupo más pequeño de plataformas de seguridad principales.
La diferenciación está yendo más allá de las funciones básicas de pasarela web segura. El módulo One DLP para IA Generativa de Netskope y el módulo de Seguridad de Acceso a IA de Palo Alto Networks ilustran el movimiento hacia controles para el uso de aplicaciones de IA generativa. Estas capacidades integran las decisiones de políticas en una plataforma de seguridad más amplia y pueden ser difíciles de replicar para los proveedores más pequeños sin una relación de licencia. El esquema de certificación de servicios de seguridad gestionados de la Unión Europea también puede influir en los resultados competitivos en la contratación del sector público. Los proveedores que puedan documentar el cumplimiento de estas expectativas pueden estar mejor posicionados para oportunidades reguladas. Los proveedores más pequeños compiten a través de una incorporación simplificada y precios predecibles por usuario. Esta presión anima a los principales proveedores a combinar las características de la plataforma con una entrega gestionada más sencilla.
Varias áreas de oportunidad siguen siendo menos maduras. La gestión de la migración híbrida es importante para los clientes que necesitan operar controles heredados y en la nube conjuntamente. Los clientes industriales pueden requerir enfoques de inspección que reconozcan las necesidades de la tecnología operativa. Las cuentas gubernamentales pueden priorizar el despliegue soberano y el manejo de datos restringido a la jurisdicción. JFrog integró su Controlador de Tráfico de la Cadena de Suministro de Software con Zscaler, Cloudflare y Netskope en agosto de 2026, habilitando controles a nivel de red para las solicitudes de paquetes de software. Esto amplía el papel potencial de los controles de pasarela web hacia la actividad de la cadena de suministro de software. Los proveedores que puedan operar estos controles más amplios sin dificultar la entrega del servicio tendrán una forma más clara de diferenciarse. La posición competitiva general depende de operaciones fiables, no solo de anuncios de características.
Líderes de la Industria de Servicios Gestionados de Pasarela Web Segura
-
Zscaler, Inc.
-
Cisco Systems, Inc.
-
Broadcom Inc.
-
Fortinet, Inc.
-
Cloudflare, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Puerta de Enlace Web Segura Empresas cubiertas en este informe
- Zscaler, Inc.
- Cisco Systems, Inc.
- Broadcom Inc.
- Netskope, Inc.
- Fortinet, Inc.
- Palo Alto Networks, Inc.
- Cloudflare, Inc.
- Check Point Software Technologies Ltd.
- Forcepoint LLC
- Trend Micro Incorporated
- Sophos Ltd
- McAfee LLC
- Skyhigh Security
- Menlo Security, Inc.
- iboss, Inc.
- Akamai Technologies, Inc.
- Barracuda Networks, Inc.
- Proofpoint, Inc.
- Aryaka Networks, Inc.
- Cato Networks Ltd.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Puerta de Enlace Web Segura
- Octubre de 2026: Cloudflare lanzó una pasarela web segura totalmente programable, integrando Gateway y Prevención de Pérdida de Datos con su plataforma de computación en el borde Workers para habilitar lógica de validación personalizada en línea en el punto de aplicación de políticas.
- Agosto de 2026: JFrog integró su Controlador de Tráfico de la Cadena de Suministro de Software con Zscaler, Cloudflare y Netskope, permitiendo que los nodos de aplicación SASE redirijan las solicitudes de paquetes de software a través de JFrog Artifactory y bloqueen los paquetes maliciosos en la capa de red antes de que lleguen a las máquinas de los desarrolladores.
- Junio de 2026: LTM lanzó su nueva solución de Borde de Servicio de Seguridad Gestionado en Cisco Live 2026. Construida sobre Cisco Secure Access, esta oferta protege los entornos de trabajo en la nube y híbridos al tiempo que permite el uso seguro de modelos de IA. El marco nativo en la nube y de confianza cero unifica las capacidades de Acceso a Red de Confianza Cero, Pasarela Web Segura y Agente de Seguridad de Acceso a la Nube. Respaldado por los servicios gestionados impulsados por IA de LTM, proporciona acceso con conciencia de identidad, simplifica las operaciones y ofrece visibilidad empresarial de extremo a extremo.
- Febrero de 2026: Zscaler anunció la adquisición de Symmetry Systems, combinando controles de confianza cero con tecnología de gráfico de acceso para mapear y proteger la comunicación de agentes de IA en entornos empresariales.
Alcance del Informe Global del Mercado de Servicios Gestionados de Pasarela Web Segura
Los Servicios Gestionados de Pasarela Web Segura son soluciones de ciberseguridad externalizadas a terceros que monitorizan, filtran y protegen el tráfico de internet saliente de una organización. Al operar como un punto de control entregado en la nube o híbrido entre los usuarios internos e internet público, estos servicios bloquean las amenazas basadas en la web, previenen la exfiltración no autorizada de datos y aplican las políticas de cumplimiento corporativo.
El Informe del Mercado de Servicios Gestionados de Pasarela Web Segura está segmentado por Tipo de Servicio (Despliegue e Integración Gestionados, Monitorización Gestionada y Gestión de Políticas, Detección y Respuesta Gestionada de Amenazas, Consultoría y Optimización, y Soporte y Mantenimiento), Modo de Despliegue (Basado en la Nube, En Instalaciones Propias e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical de Usuario Final (BFSI, TI y Telecomunicaciones, Sanidad y Ciencias de la Vida, Gobierno y Defensa, Manufactura, Comercio Minorista y Comercio Electrónico, y Otros Verticales de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Despliegue e Integración Gestionados |
| Monitorización Gestionada y Gestión de Políticas |
| Detección y Respuesta Gestionada de Amenazas |
| Consultoría y Optimización |
| Soporte y Mantenimiento |
| Basado en la Nube |
| En Instalaciones Propias |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| TI y Telecomunicaciones |
| Sanidad y Ciencias de la Vida |
| Gobierno y Defensa |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Otros Verticales de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de Sudáfrica |
| Por Tipo de Servicio | Despliegue e Integración Gestionados | |
| Monitorización Gestionada y Gestión de Políticas | ||
| Detección y Respuesta Gestionada de Amenazas | ||
| Consultoría y Optimización | ||
| Soporte y Mantenimiento | ||
| Por Modo de Despliegue | Basado en la Nube | |
| En Instalaciones Propias | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical de Usuario Final | BFSI | |
| TI y Telecomunicaciones | ||
| Sanidad y Ciencias de la Vida | ||
| Gobierno y Defensa | ||
| Manufactura | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otros Verticales de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Sudáfrica | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de pasarela web segura?
Se proyecta que el mercado se expanda desde 3,42 mil millones de USD en 2026 y 3,97 mil millones de USD en 2027 hasta 7,48 mil millones de USD para 2032, a un CAGR del 13,51%.
¿Qué impulsa la demanda de servicios gestionados de pasarela web segura?
Las amenazas basadas en la web, el trabajo híbrido, el uso de aplicaciones en la nube, las brechas de personal de seguridad y los requisitos regulatorios de monitorización respaldan la demanda.
¿Qué modelo de despliegue lidera los servicios de pasarela web segura?
La entrega basada en la nube representó el 64,89% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 15,47% hasta 2032.
¿Qué vertical de usuario final tiene la mayor demanda?
BFSI representó el 28,17% de los ingresos en 2026 porque las organizaciones financieras necesitan monitorización continua, supervisión de terceros y controles documentados.
¿Qué vertical de usuario final se está expandiendo más rápido?
Se proyecta que la sanidad y las ciencias de la vida se expandan a un CAGR del 16,17% hasta 2032, a medida que los portales de pacientes, el SaaS clínico y el tráfico de dispositivos médicos amplían la exposición en la capa web.
¿Qué región se está expandiendo más rápido en servicios gestionados de pasarela web segura?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 16,53% hasta 2032, respaldado por la transformación digital, los ecosistemas de servicios locales y los requisitos de protección de datos.