
Tamaño y Participación del Mercado de Servicios CASB Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.36 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.13 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.10 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios CASB Gestionados por Mordor Intelligence
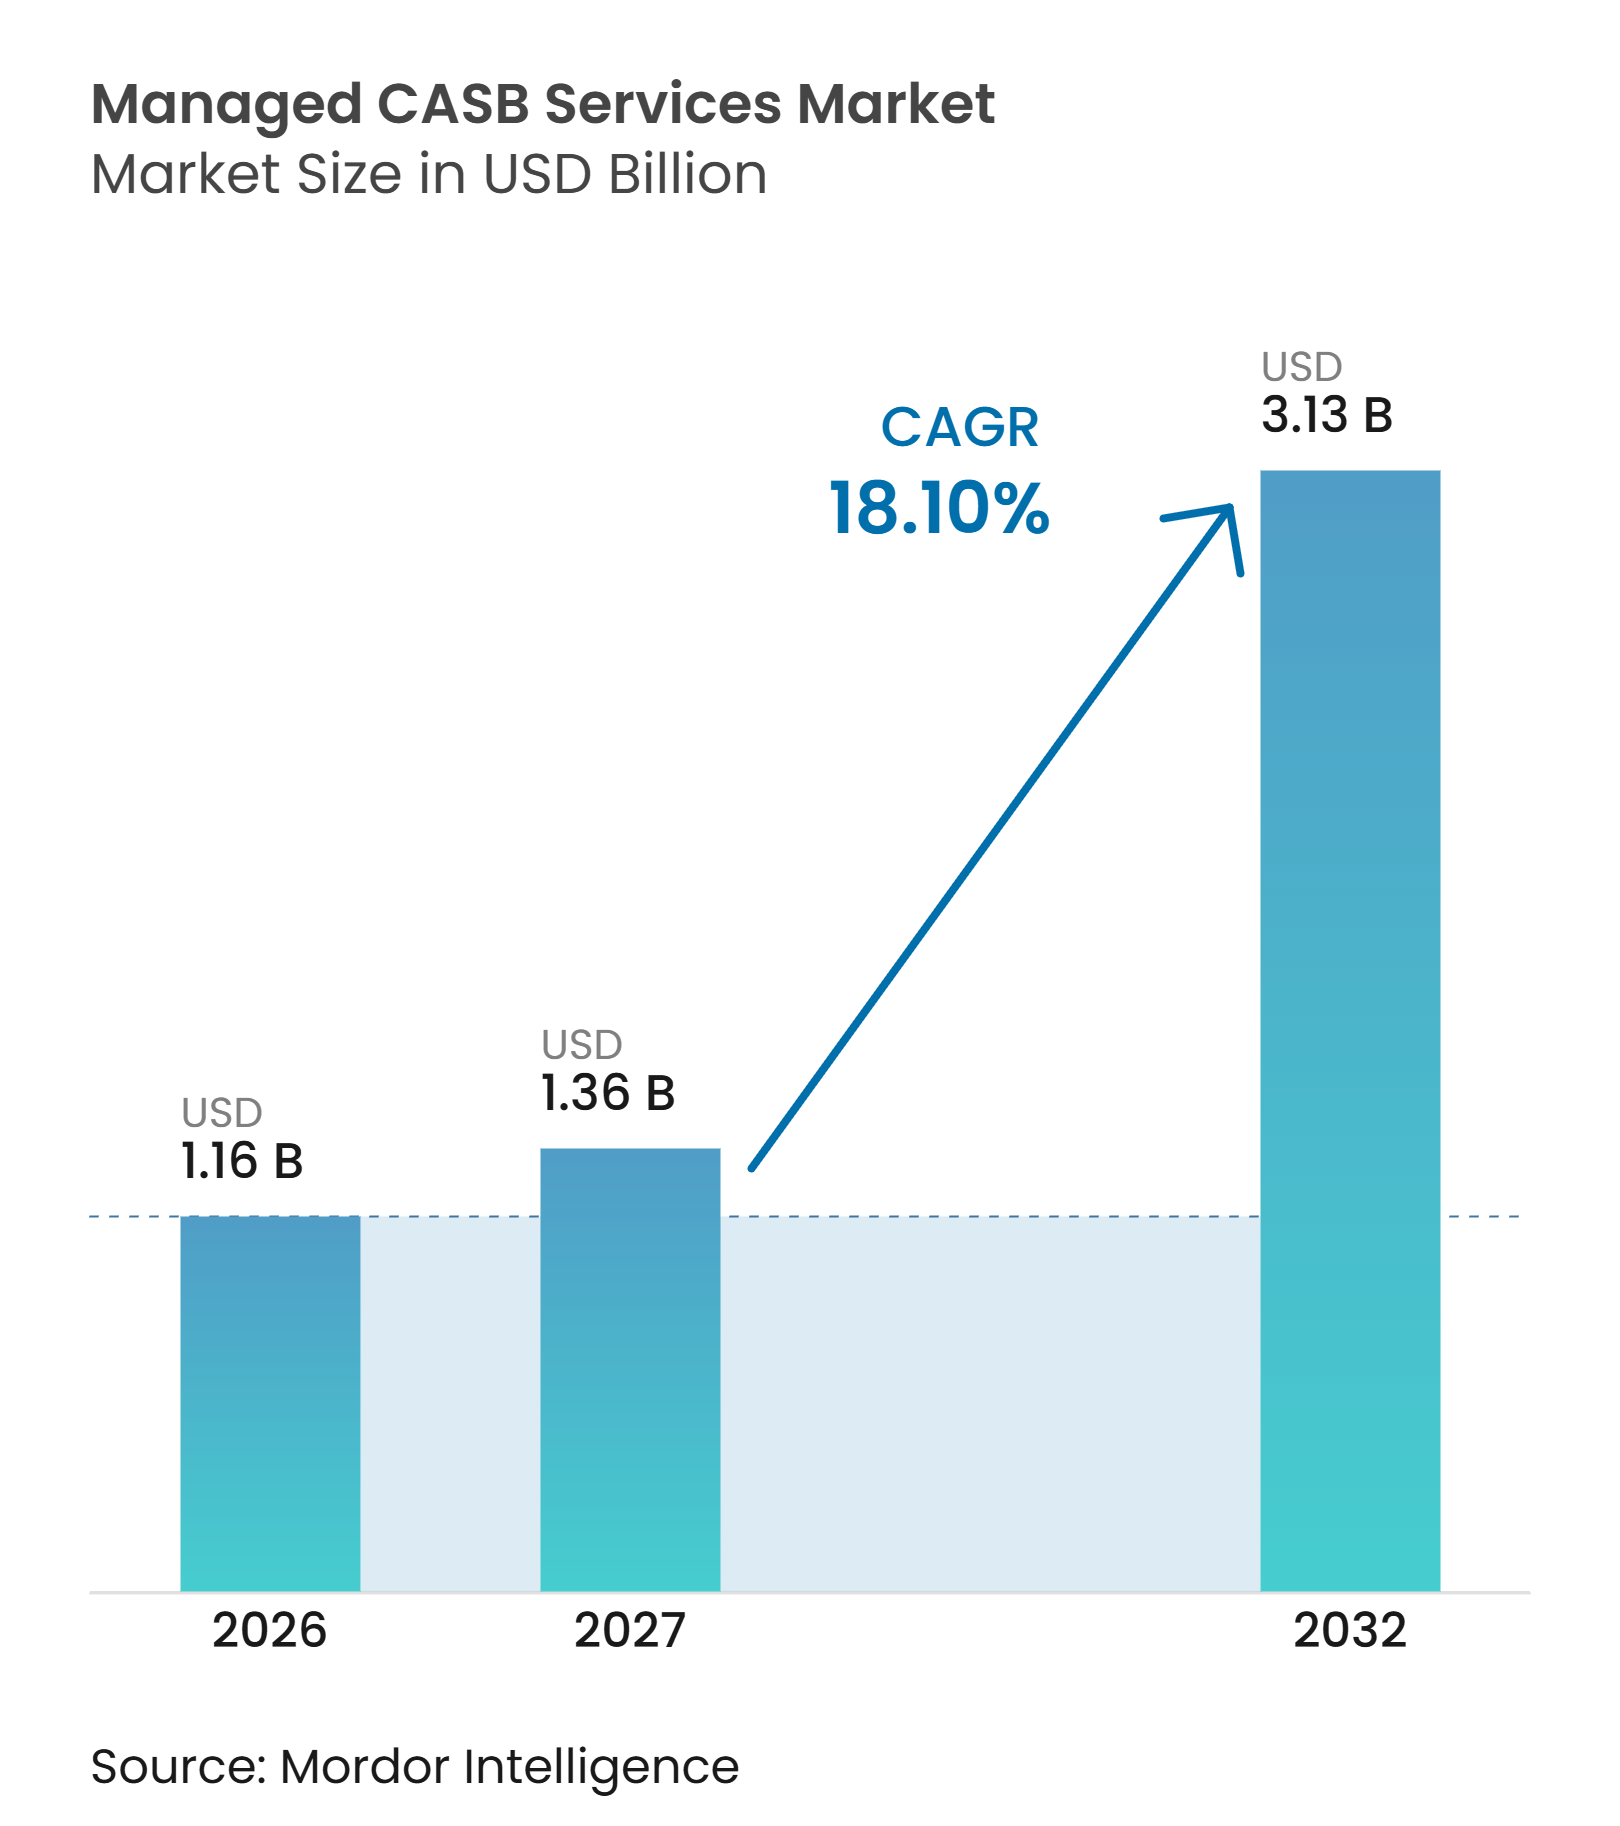
Se proyecta que el tamaño del mercado de servicios CASB gestionados se expanda desde 1,16 mil millones de USD en 2026 y 1,36 mil millones de USD en 2027 hasta 3,13 mil millones de USD en 2032, registrando una CAGR del 18,10% entre 2027 y 2032. El mercado de servicios CASB gestionados está creciendo porque las organizaciones están asignando el diseño de políticas en la nube, la supervisión y la respuesta a incidentes a proveedores especializados en lugar de desarrollar todas las capacidades internamente, particularmente cuando los equipos internos no pueden proporcionar supervisión continua en el descubrimiento de aplicaciones, la aplicación de configuraciones, el manejo de incidentes, la generación de informes, las actualizaciones rutinarias de políticas y la revisión de conexiones de aplicaciones de terceros permitidas. Las operaciones de seguridad en la nube con soporte de socios son cada vez más importantes a medida que el uso de SaaS se expande, las expectativas de cumplimiento se endurecen y las aplicaciones de inteligencia artificial crean rutas adicionales para que los datos sensibles fluyan entre plataformas aprobadas y aplicaciones de terceros. Los requisitos de Confianza Cero, las obligaciones de residencia de datos, las normas de resiliencia operacional del sector financiero y las prácticas de revisión de ciberseguros están aumentando la necesidad de controles de acceso a la nube documentados que puedan verificarse con el tiempo. Los proveedores en el mercado de servicios CASB gestionados están respondiendo combinando las capacidades CASB con plataformas de borde de servicio de acceso seguro, automatización de políticas basada en inteligencia artificial, conexiones API a aplicaciones SaaS, clasificación gestionada de alertas, funciones de puerta de enlace web segura, acceso a red de Confianza Cero y servicios de firewall bajo un marco de políticas más unificado. La competencia también se está orientando hacia la entrega gestionada que puede operar estos controles de forma continua y mantener actualizada la información sobre el riesgo de las aplicaciones, aunque la complejidad de las políticas puede dificultar la coherencia de los ajustes multinube, elevar el costo de la prestación de servicios, requerir que los proveedores reconcilien los cambios de política entre plataformas en la nube antes de que las brechas afecten la postura de seguridad, y permitir que la deriva de configuración erosione las protecciones más rápido de lo que los ciclos ordinarios de revisión de servicios pueden resolver.
Conclusiones Clave del Informe
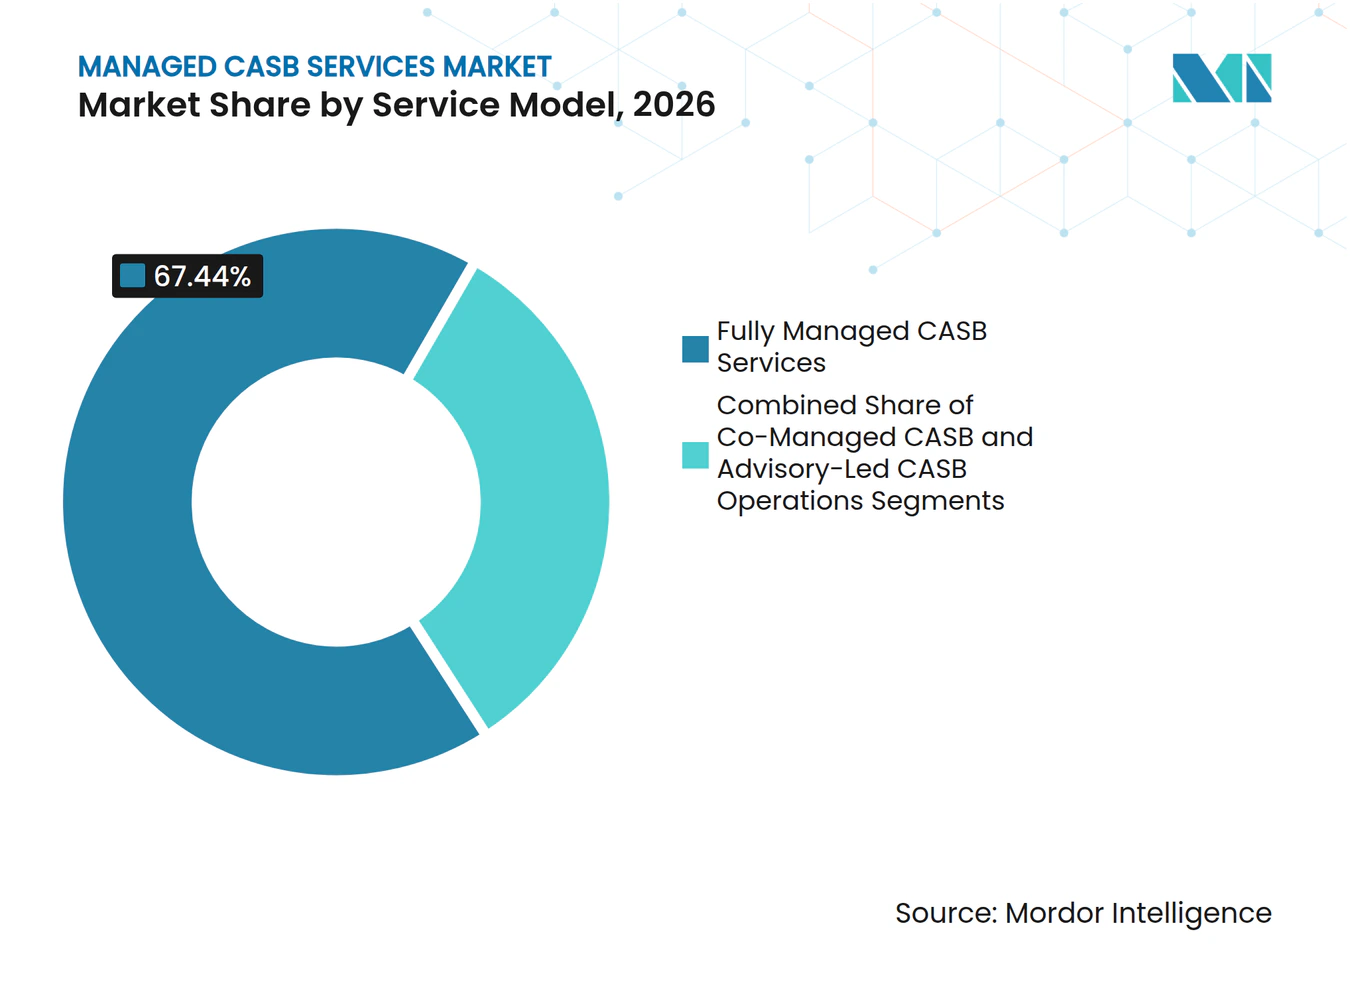
- Por modelo de servicio, los servicios totalmente gestionados representaron el 67,44% de la participación del mercado de servicios CASB gestionados en 2026, mientras que se proyecta que los servicios co-gestionados se expandan a una CAGR del 19,06% hasta 2032.
- Por modelo de implementación, la nube pública representó el 65,31% de los ingresos del mercado de servicios CASB gestionados en 2026, mientras que se proyecta que la nube híbrida se expanda a una CAGR del 19,37% hasta 2032.
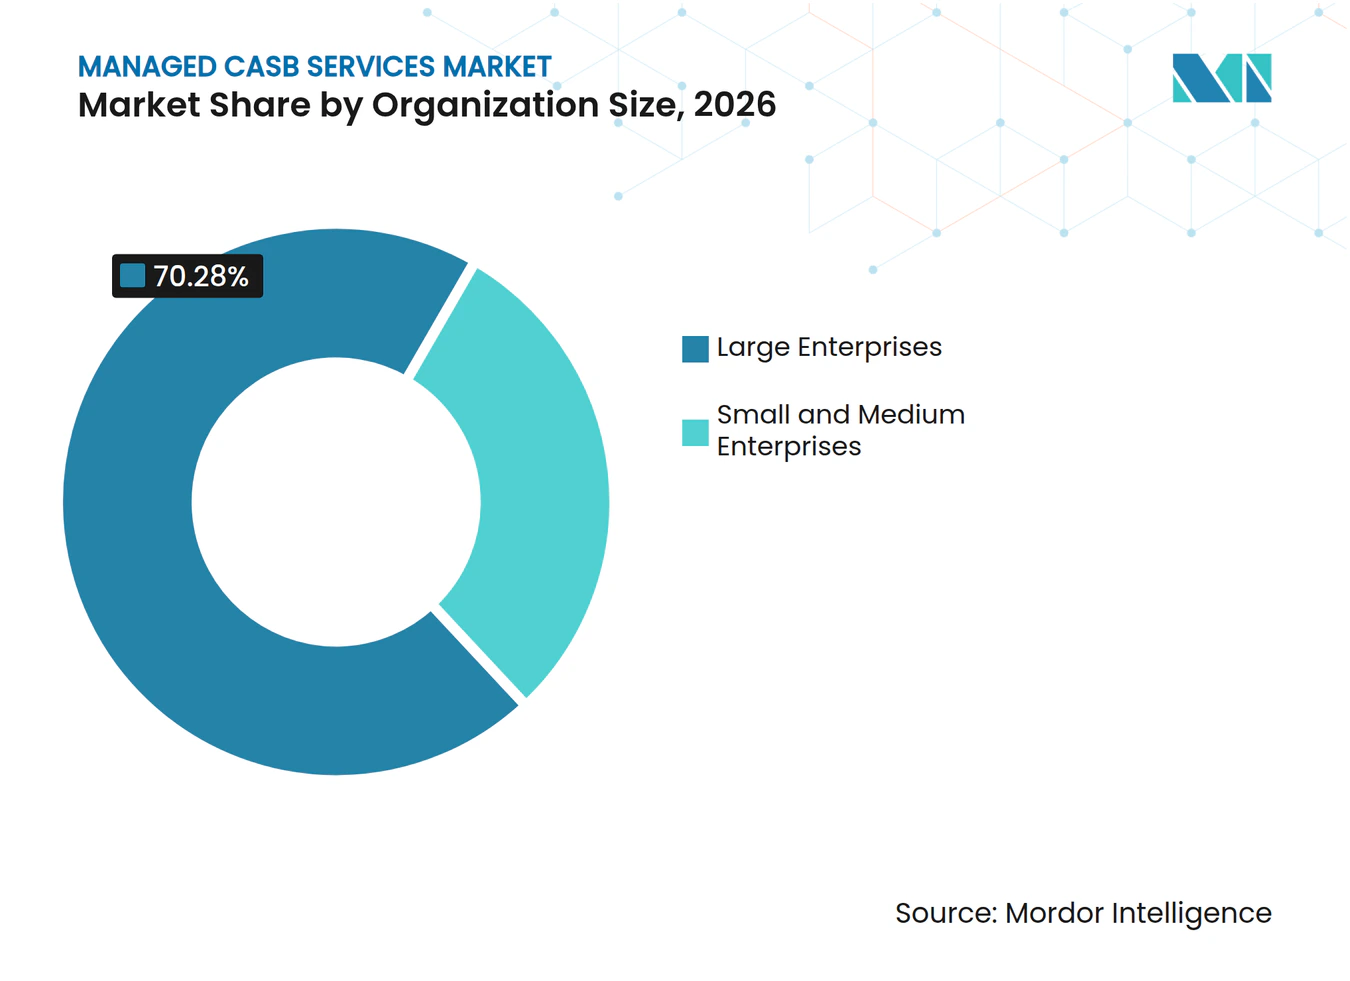
- Por tamaño de organización, las grandes empresas representaron el 70,28% de los ingresos del mercado de servicios CASB gestionados en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 19,64% hasta 2032.
- Por industria de usuario final, el sector BFSI representó el 29,14% de los ingresos del mercado de servicios CASB gestionados en 2026, mientras que se proyecta que el gobierno y la administración pública se expandan a una CAGR del 18,45% hasta 2032.
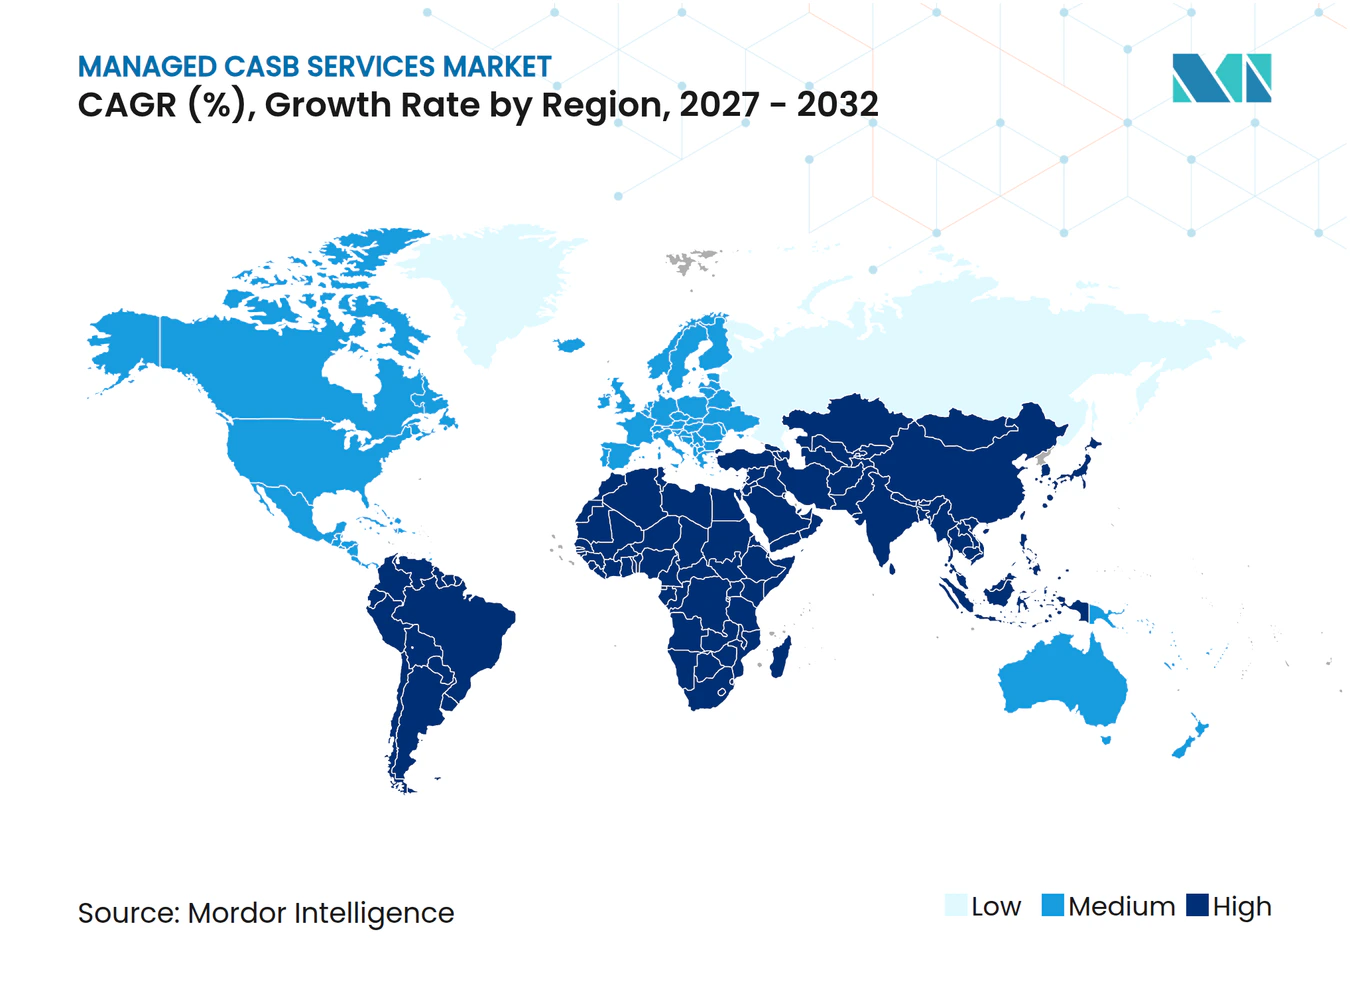
- Por geografía, América del Norte representó el 36,12% de los ingresos del mercado de servicios CASB gestionados en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 18,79% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la Adopción de SaaS y Multinube | +4.5% | Global, mayor intensidad en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mandatos de Confianza Cero y Residencia de Datos | +3.5% | América del Norte y la UE, con extensión a Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Escasez de Habilidades en Ciberseguridad y Demanda de Operaciones 24/7 | +3.0% | Global | Mediano plazo (2-4 años) |
| Convergencia SASE e Integraciones CASB con Enfoque en API | +2.5% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Inteligencia Artificial Generativa y Gobernanza de Flujos de Datos entre Aplicaciones SaaS | +2.0% | Global, con adopción temprana en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Requisitos de Ciberseguros y Auditabilidad | +1.5% | América del Norte y la UE, en crecimiento en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Aceleración de la Adopción de SaaS y Multinube Amplía la Brecha de Gobernanza
Los portafolios empresariales de SaaS se han vuelto más difíciles de supervisar para los equipos internos de gobernanza mediante revisiones periódicas. La investigación de la Cloud Security Alliance de 2025 encontró que el 48% de las organizaciones aún gestionaba el riesgo de SaaS mediante procesos manuales, mientras que solo el 28% automatizaba la aplicación de configuraciones en todas las aplicaciones aprobadas. Esta brecha entre la exposición y el control impulsa la demanda en el mercado de servicios CASB gestionados, ya que los proveedores mantienen catálogos de riesgo de aplicaciones en la nube y aplican continuamente inspecciones API y controles de prevención de pérdida de datos. El problema se extiende más allá de las aplicaciones individuales, ya que los empleados pueden autorizar herramientas de terceros para acceder a datos corporativos de Microsoft 365 o Google Workspace sin el conocimiento de los equipos de TI. Estas conexiones entre aplicaciones SaaS pueden crear flujos de datos que los controles en línea no pueden gestionar por sí solos sin una cobertura continua en modo API. Los entornos multinube que utilizan 3 o más plataformas amplían aún más la superficie de políticas que los proveedores deben supervisar.
Los Mandatos de Confianza Cero y Residencia de Datos Consolidan el CASB como Requisito de Cumplimiento
Los requisitos regulatorios están haciendo que los servicios CASB gestionados sean más relevantes para las organizaciones que necesitan controles de nube auditables. El Modelo de Madurez de Confianza Cero de CISA orienta a las agencias federales hacia controles de acceso a la nube que se alinean con las capacidades CASB. Esta orientación puede extenderse a los proveedores que apoyan entornos federales y deben demostrar prácticas comparables de seguridad en la nube. La Ley de Resiliencia Operacional Digital se ha aplicado en la Unión Europea desde enero de 2025 y establece obligaciones de resiliencia operacional para las entidades financieras que utilizan servicios de TIC. Los requisitos de residencia de datos añaden otra capa, ya que los controles de nube deben admitir el procesamiento local y la gobernanza documentada para las cargas de trabajo sensibles. Estos requisitos hacen que sea más importante para el mercado de servicios CASB gestionados proporcionar evidencia consistente de la aplicación de políticas en todas las jurisdicciones.
La Escasez de Habilidades en Ciberseguridad Convierte las Operaciones Gestionadas 24/7 en la Alternativa Racional
Las operaciones de seguridad en la nube siguen siendo difíciles de dotar de personal con especialistas capaces de apoyar la supervisión continua. El estudio ISC2 de 2025 realizado a 16.029 profesionales de seguridad encontró que el 95% de los equipos tenía al menos 1 brecha de habilidades, y el 36% identificó la seguridad en la nube como su principal necesidad técnica. El estudio también informó que el 59% de los equipos enfrentaba escaseces críticas o significativas, en comparación con el 44% del año anterior. ISACA informó que el 55% de los equipos de ciberseguridad tenía personal insuficiente, el 65% tenía puestos sin cubrir y el 70% esperaba que la demanda de capacidades técnicas de ciberseguridad aumentara. Mantener la aplicación de políticas en la nube, el ajuste de la prevención de pérdida de datos y las puntuaciones de riesgo actuales de SaaS requiere experiencia que muchas organizaciones no pueden sostener internamente a todas horas. Los proveedores gestionados pueden, por tanto, apoyar a los compradores que necesitan continuidad sin construir un gran equipo interno de operaciones de seguridad en la nube, lo que sigue siendo un factor de demanda importante para el mercado de servicios CASB gestionados.
La Convergencia SASE y las Integraciones CASB con Enfoque en API Integran el CASB en el Entorno de Seguridad
El CASB se entrega cada vez más como parte de un entorno SASE que también incluye una puerta de enlace web segura, acceso a red de Confianza Cero y servicios de firewall. Esta estructura ofrece a las empresas un enfoque de política único para las funciones de acceso a la nube y protección de datos. Las conexiones CASB con enfoque en API pueden aplicar controles a los datos en reposo en los servicios SaaS y pueden supervisar los permisos de aplicaciones de terceros. El Índice de Confianza en la Nube de Netskope contiene información de riesgo sobre más de 80.000 aplicaciones en la nube, lo que muestra la amplitud de aplicaciones que los controles basados en API pueden cubrir. La escala de este universo de aplicaciones hace que la revisión manual sea difícil para la mayoría de los equipos internos. El mercado de servicios CASB gestionados se beneficia cuando los proveedores actualizan las integraciones y los ajustes de políticas a medida que surgen nuevas aplicaciones y permisos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Deriva de Configuración en Pilas de Políticas Multinube | -3.5% | Global, más aguda en América del Norte y la UE | Mediano plazo (2-4 años) |
| Falsos Positivos y Costos de Fatiga de Alertas en el SOC | -2.5% | Global | Corto plazo (≤ 2 años) |
| Escasez de Experiencia en Ingeniería de Políticas CASB | -2.0% | Global, con escaseces agudas en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Preocupaciones sobre Soberanía de Datos y Dependencia del Proveedor | -1.5% | UE, Asia-Pacífico, Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Deriva de Configuración en Pilas de Políticas Multinube Socava la Consistencia del Servicio
La deriva de configuración ocurre cuando los ajustes en ejecución divergen de las líneas base de seguridad previstas en los entornos de nube. AWS, Azure, Google Cloud y los entornos de nube privada utilizan cada uno modelos de control de acceso y enfoques de clasificación de datos diferentes. Un cambio de política en 1 entorno puede, por tanto, crear una ruta de acceso no planificada en otro entorno. La deriva se vuelve más difícil de detectar a medida que las organizaciones operan más proveedores de nube y más variaciones de políticas. Los clientes pueden asumir que sus políticas se aplican de manera consistente, incluso cuando los ajustes han divergido entre plataformas. Los proveedores deben invertir en detección automatizada continua de deriva, lo que eleva los costos de entrega y puede dificultar la gestión de acuerdos de servicio estandarizados.
Los Falsos Positivos y los Costos de Fatiga de Alertas en el SOC Erosionan la Economía del Servicio Gestionado
Los falsos positivos pueden generar un costo operacional sustancial para las operaciones gestionadas de seguridad en la nube. El Informe de Detección y Respuesta SANS 2025 encontró que el 60% de las organizaciones encontraba falsos positivos con frecuencia o muy frecuentemente. Palo Alto Networks informó que los analistas del SOC procesan más de 11.000 alertas cada día en múltiples paneles de control.[1] Con este volumen, los analistas pueden pasar por alto amenazas genuinas incluso cuando los equipos cuentan con personal adecuado. Una investigación publicada en el Journal of Internet Services and Information Security encontró que los marcos de políticas contextuales basados en comportamiento redujeron los falsos positivos hasta en un 36% en comparación con los enfoques basados en umbrales. Los proveedores que absorben los costos de desarrollar y operar estos enfoques pueden enfrentar presión sobre los márgenes en los niveles de servicio gestionado de menor precio, lo que puede limitar el ritmo de expansión en el mercado de servicios CASB gestionados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Servicio:
Los Servicios Totalmente Gestionados Lideran, Mientras que la Entrega Co-Gestionada Gana ImpulsoLos servicios totalmente gestionados representaron el 67,44% de la participación del mercado de servicios CASB gestionados en 2026. Las organizaciones en este modelo delegan el descubrimiento, la configuración, la supervisión, la respuesta a incidentes y la generación de informes a proveedores externos. El formato es particularmente relevante para las organizaciones del sector BFSI y de atención médica que necesitan supervisión continua de la nube. La entrega totalmente gestionada permite a los clientes acceder a operaciones especializadas sin mantener internamente todas las capacidades CASB, mientras que los proveedores asumen la administración rutinaria de políticas y la actividad de supervisión.
Se proyecta que los servicios co-gestionados crezcan a una CAGR del 19,06% hasta 2032 en el mercado de servicios CASB gestionados. Este enfoque permite a las organizaciones conservar la propiedad de las decisiones de gobernanza mientras los proveedores gestionan la aplicación 24/7 y la clasificación de alertas. El modelo mantiene a los arquitectos de seguridad empresarial involucrados en las decisiones de política de nivel superior mientras transfiere el trabajo operacional rutinario. También puede reducir las preocupaciones sobre la dependencia del proveedor al mantener a los equipos internos conectados al proceso de políticas. Los servicios liderados por asesoría abordan a las organizaciones que están desarrollando capacidad interna pero aún requieren ayuda especializada con plataformas SASE y módulos CASB.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Implementación:
La Nube Pública Tiene la Mayor Participación, Mientras que la Nube Híbrida Crece Más RápidoLa implementación en nube pública representó el 65,31% de los ingresos en el mercado de servicios CASB gestionados en 2026. Esta posición refleja la concentración de cargas de trabajo SaaS empresariales en AWS, Azure y Google Cloud. Los controles CASB basados en API pueden conectarse con los servicios de gestión de identidad y acceso nativos de la nube en estos entornos. Estas conexiones admiten la aplicación de políticas y la visibilidad de los datos almacenados en aplicaciones SaaS. El amplio uso de herramientas de colaboración en nube pública crea una necesidad sostenida de supervisar los permisos y el movimiento de datos a medida que aumenta el número de aplicaciones.
Se proyecta que la implementación en nube híbrida se expanda a una CAGR del 19,37% hasta 2032 dentro del mercado de servicios CASB gestionados. Las organizaciones reguladas a menudo mantienen cargas de trabajo sensibles en sistemas locales mientras utilizan servicios de nube pública para la colaboración y otras funciones. Necesitan controles que puedan cubrir ambos entornos sin abrir brechas de gobernanza en el límite. Los requisitos de residencia de datos son una razón importante para mantener este modelo mixto. La nube privada sigue siendo el segmento de implementación más pequeño, pero las agencias gubernamentales y los contratistas de defensa la utilizan para cargas de trabajo con restricciones geográficas o con aislamiento de red, respaldadas por la expansión de soberanía de Zscaler en marzo de 2026.
Por Tamaño de Organización:
Las Grandes Empresas Lideran, Mientras que las Pymes Obtienen Acceso a Servicios GestionadosLas grandes empresas representaron el 70,28% de los ingresos en el mercado de servicios CASB gestionados en 2026. Sus entornos multinube, grandes portafolios de SaaS y responsabilidades de cumplimiento crean un amplio entorno de control. Las organizaciones que operan en varias jurisdicciones también necesitan políticas que puedan funcionar en diferentes requisitos regulatorios. Un plano de control unificado puede ayudar a estas empresas a gestionar el acceso a la nube y la protección de datos de manera más consistente. Replicar esta capacidad internamente puede requerir un grupo dedicado de ingenieros especializados, lo que puede favorecer los servicios gestionados para garantizar una cobertura operacional continua.
Se proyecta que las pymes crezcan a una CAGR del 19,64% hasta 2032 dentro del mercado de servicios CASB gestionados. La economía de plataforma y las obligaciones de cumplimiento más amplias están haciendo que la seguridad avanzada en la nube sea más accesible para las organizaciones más pequeñas. iboss lanzó su Plataforma SASE para MSSP en octubre de 2025 para proporcionar capacidades CASB y de Confianza Cero de nivel empresarial a los proveedores de servicios gestionados que atienden a clientes del mercado medio. Las pymes en fintech, comercio electrónico y servicios profesionales también enfrentan preguntas de ciberseguros sobre la visibilidad de las aplicaciones en la nube y la prevención de pérdida de datos. Estas preguntas pueden impulsar la adopción de controles gestionados antes de que una empresa desarrolle una función interna de operaciones de seguridad, ampliando así la base de clientes más allá de las grandes empresas.

Por Industria de Usuario Final:
El Sector BFSI Lidera el Gasto, Mientras que la Demanda Gubernamental AumentaEl sector BFSI representó el 29,14% del mercado de servicios CASB gestionados en 2026. Las organizaciones financieras gestionan información sensible en sistemas de tesorería, plataformas de análisis de riesgos y aplicaciones de gestión de relaciones con clientes. Las conexiones entre estas aplicaciones SaaS pueden crear flujos de datos que requieren más de lo que el descubrimiento básico de TI en la sombra puede proporcionar. DORA se ha aplicado a las entidades financieras europeas desde enero de 2025 y ha aumentado la atención en la gestión documentada del riesgo de TIC. Estas organizaciones necesitan controles de acceso a la nube que puedan supervisarse y demostrarse durante las actividades de supervisión, lo que respalda el gasto del sector BFSI en servicios gestionados de seguridad en la nube.
Se proyecta que el gobierno y la administración pública se expandan a una CAGR del 18,45% hasta 2032 en el mercado de servicios CASB gestionados. Los requisitos del sector público enfatizan cada vez más las prácticas de Confianza Cero y el acceso seguro a la nube. El Requisito 0214 del Marco de Política de Seguridad Protectora de Australia exige la implementación de una puerta de enlace SSE integrada con CASB para julio de 2026.[2] Tales requisitos pueden trasladar el gasto de la planificación general de seguridad en la nube hacia implementaciones gestionadas formales. La atención médica y las ciencias de la vida necesitan controles para la información sensible de los pacientes, mientras que TI y telecomunicaciones, manufactura industrial, comercio minorista y electrónico, y energía y servicios públicos añaden ingresos a medida que el uso de la nube supera la capacidad de gobernanza interna.
Análisis Geográfico
Mercado de Servicios CASB Gestionados en América del Norte
América del Norte concentró el 36,12% de la cuota del mercado de servicios CASB gestionados en 2026. Estados Unidos combina los requisitos federales de Confianza Cero, la adopción consolidada de SaaS y las expectativas de los seguros cibernéticos que respaldan la demanda de controles de nube gestionados. El Modelo de Madurez de Confianza Cero de la CISA proporciona un punto de referencia federal para las prácticas de control de acceso a la nube. Los requisitos de auditoría de ciberseguridad de California entraron en vigor en enero de 2026 y aumentaron la necesidad de prácticas de ciberseguridad documentadas entre las organizaciones cubiertas. Canadá y México contribuyen a la demanda a través de la digitalización de los servicios financieros y el uso ampliado de SaaS en el sector tecnológico.
Mercado de Servicios CASB Gestionados en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,79% hasta 2032 en el mercado de servicios CASB gestionados. Japón ha desarrollado capacidad de CASB gestionado a través de proveedores de servicios de TI y operadores de telecomunicaciones. NTT Data ofrece su servicio BXO Managed CASB/SWG en Japón.[3] El servicio Zscaler gestionado de SoftBank fue reconocido como Socio del Año en Japón durante 3 años consecutivos hasta 2026. Los sectores fintech y de servicios de TI de India utilizan entornos de nube híbrida en múltiples proveedores de nube pública, mientras que las normas de ciberseguridad e información personal de China respaldan los requisitos de procesamiento local de datos para los proveedores de seguridad en la nube.
Mercado de Servicios CASB Gestionados en EMEA y América del Sur
Europa está condicionada por los requisitos de NIS2, DORA y GDPR que abarcan los servicios financieros, las infraestructuras críticas y los responsables del tratamiento de datos. Skyhigh Security obtuvo la certificación BSI C5 en abril de 2026 para su cartera SSE, que incluye CASB, pasarela web segura, acceso a la red de Confianza Cero y prevención de pérdida de datos. Oriente Medio está desarrollando su demanda en paralelo con los programas de digitalización de Arabia Saudita y los Emiratos Árabes Unidos. América del Sur se encuentra en una etapa más temprana de desarrollo, con Brasil y Argentina liderando la digitalización de los servicios financieros, mientras que África presenta una oportunidad emergente en Sudáfrica y Nigeria a medida que el uso de SaaS en el sector bancario avanza más rápido que la disponibilidad local de personal especializado en seguridad en la nube.
Panorama Competitivo
Concentración del Mercado
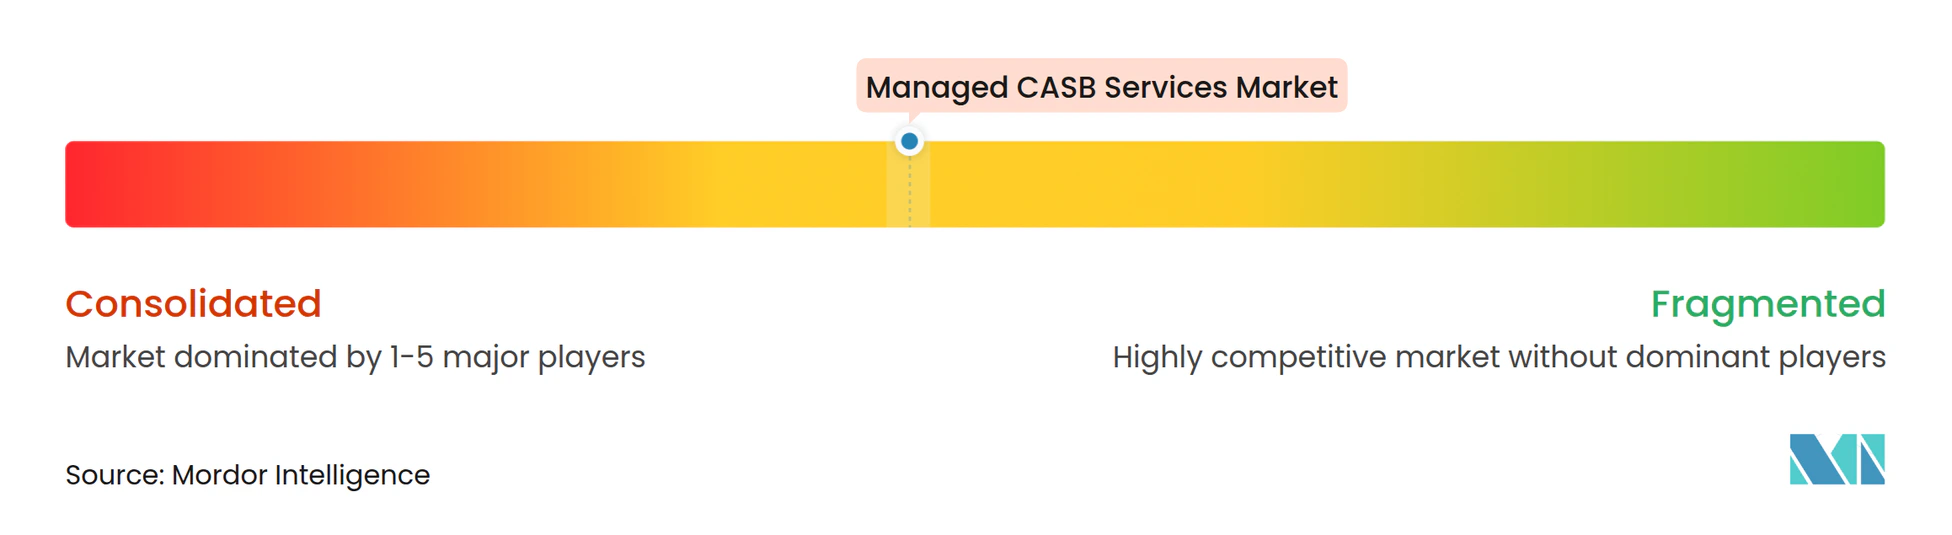
El mercado de servicios CASB gestionados está moderadamente consolidado en la capa de plataforma. Zscaler, Netskope y Palo Alto Networks son los principales proveedores de plataformas en el conjunto competitivo del informe. Por debajo de la capa de plataforma, los proveedores de servicios de seguridad gestionados revenden o comercializan bajo marca blanca las capacidades de estos proveedores. Esto crea una base de proveedores más fragmentada para la entrega gestionada. Los proveedores se están diferenciando a través de la automatización de políticas basada en inteligencia artificial, la prevención de pérdida de datos y la orquestación de políticas multinube que ayudan a los clientes a gobernar más aplicaciones SaaS y flujos de datos.
En el mercado de servicios CASB gestionados, Netskope introdujo el Control de Acciones de Agentes en septiembre de 2026 para clasificar y bloquear acciones de inteligencia artificial agéntica riesgosas antes de que se ejecuten. Zscaler lanzó el SOC Agéntico en septiembre de 2026, con agentes de inteligencia artificial autónomos diseñados para detectar, contener y remediar amenazas.[4] Zscaler también adquirió SPLX en noviembre de 2025 y SquareX en febrero de 2026. En mayo de 2026, la empresa anunció planes para adquirir Symmetry Systems para añadir tecnología de grafos de acceso para mapear las comunicaciones de agentes de inteligencia artificial. Esta secuencia añade gobernanza de activos de inteligencia artificial, aplicación en la capa del navegador y mapeo de acceso, mientras que iboss atiende la oportunidad de las pymes a través de su Plataforma SASE para MSSP destinada a proveedores de servicios y revendedores de TI.
La seguridad en la nube soberana es otra área de competencia donde importan el procesamiento local y los requisitos de cumplimiento. Zscaler se asoció con Schwarz Digits en julio de 2026 para proporcionar una plataforma de seguridad en la nube soberana para Europa. Las certificaciones como FedRAMP, ISO 27001 y BSI C5 pueden servir como requisitos de acceso al mercado en sectores regulados. Skyhigh Security obtuvo la Autorización FedRAMP de Alto Nivel para su producto de Gestión de Postura de Seguridad de Datos en enero de 2026, mientras que la entrega gestionada sigue siendo más dispersa entre los proveedores de servicios.
Líderes de la Industria de Servicios CASB Gestionados
-
Palo Alto Networks, Inc.
-
Cloudflare, Inc.
-
Proofpoint, Inc.
-
Zscaler, Inc.
-
Akamai Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios CASB Gestionados Empresas cubiertas en este informe
- Zscaler, Inc.
- Netskope, Inc.
- Palo Alto Networks, Inc.
- Cato Networks, Ltd.
- Skyhigh Security, LLC
- Forcepoint LLC
- iboss, Inc.
- Lookout, Inc.
- Cloudflare, Inc.
- Akamai Technologies, Inc.
- Versa Networks, Inc.
- Menlo Security, Inc.
- Island Technology, Inc.
- Appgate, Inc.
- Open Systems AG
- Cloudbrink, Inc.
- Aryaka Networks, Inc.
- Broadcom Inc.
- Proofpoint, Inc.
- Imperva, Inc.
Desarrollos recientes de la industria en Mercado de Servicios CASB Gestionados
- Octubre de 2026: Zscaler colaboró con IBM y Red Hat para proteger las aplicaciones privadas de las amenazas impulsadas por inteligencia artificial de frontera, extendiendo la detección y respuesta nativas de inteligencia artificial dentro de la Plataforma de Intercambio de Confianza Cero para cubrir escenarios de movimiento lateral impulsado por inteligencia artificial.
- Octubre de 2026: Netskope y BT International ampliaron su asociación para ofrecer SSE integrado, incluidos CASB, ZTNA y SWG, a través de la red Global Fabric de BT, permitiendo el acceso seguro a aplicaciones en la nube y de inteligencia artificial para clientes empresariales multinacionales.
- Septiembre de 2026: Zscaler lanzó su SOC Agéntico, desplegando agentes de inteligencia artificial autónomos para detectar, contener y remediar amenazas en la nube sin requerir escalación manual de analistas, abordando directamente la fatiga de alertas del SOC en entornos CASB gestionados.
- Septiembre de 2026: Netskope lanzó el Control de Acciones de Agentes dentro de Netskope Skylight AI Security, que clasifica las acciones de inteligencia artificial agéntica riesgosas por nivel de riesgo y las bloquea antes de su ejecución en entornos SaaS autorizados.
Alcance del Informe Global del Mercado de Servicios CASB Gestionados
El Mercado de Servicios CASB Gestionados comprende los servicios de seguridad en la nube externalizados que supervisan, gestionan, configuran, optimizan y gobiernan los entornos de Agente de Seguridad de Acceso a la Nube (CASB) en los ecosistemas de nube empresarial. El mercado incluye operaciones CASB gestionadas, administración de políticas, visibilidad de SaaS, protección de datos en la nube, supervisión de la actividad de usuarios, gestión del cumplimiento, detección de amenazas, gobernanza de acceso, servicios de asesoría, optimización continua y servicios de soporte operacional prestados por proveedores de servicios de seguridad gestionados.
El Informe del Mercado de Servicios CASB Gestionados está Segmentado por Modelo de Servicio (Servicios CASB Totalmente Gestionados, Servicios CASB Co-Gestionados y Servicios de Operaciones CASB Lideradas por Asesoría), Modelo de Implementación (Nube Pública, Nube Privada y Nube Híbrida), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Atención Médica y Ciencias de la Vida, TI y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Electrónico, Energía y Servicios Públicos y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios CASB Totalmente Gestionados |
| Servicios CASB Co-Gestionados |
| Servicios de Operaciones CASB Lideradas por Asesoría |
| Nube Pública |
| Nube Privada |
| Nube Híbrida |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Atención Médica y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Modelo de Servicio | Servicios CASB Totalmente Gestionados | |
| Servicios CASB Co-Gestionados | ||
| Servicios de Operaciones CASB Lideradas por Asesoría | ||
| Por Modelo de Implementación | Nube Pública | |
| Nube Privada | ||
| Nube Híbrida | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Atención Médica y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios CASB gestionados?
Se proyecta que el tamaño del mercado de servicios CASB gestionados crezca desde 1,16 mil millones de USD en 2026 y 1,36 mil millones de USD en 2027 hasta 3,13 mil millones de USD en 2032.
¿Qué está impulsando la demanda de servicios CASB gestionados?
El uso de SaaS y multinube, las obligaciones de Confianza Cero, los requisitos de residencia de datos y la escasez de habilidades en seguridad en la nube están aumentando la demanda de entrega gestionada.
¿Qué modelo de servicio CASB gestionado tiene la mayor participación?
Los servicios totalmente gestionados representaron el 67,44% de los ingresos en 2026 porque los clientes pueden delegar la gestión de políticas, la supervisión, la respuesta a incidentes y la generación de informes.
¿Qué modelo de implementación está creciendo más rápido para los servicios CASB gestionados?
Se proyecta que la nube híbrida crezca a una CAGR del 19,37% hasta 2032, ya que las organizaciones reguladas necesitan controles en entornos públicos y locales.
¿Qué sector de usuario final lidera el gasto en servicios CASB gestionados?
El sector BFSI representó el 29,14% de los ingresos en 2026, respaldado por el manejo de datos sensibles y los requisitos de control de acceso a la nube documentados.
¿Qué región está creciendo más rápido en servicios CASB gestionados?
Se proyecta que Asia-Pacífico crezca a una CAGR del 18,79% hasta 2032, respaldado por la capacidad de seguridad gestionada en Japón y la demanda de nube híbrida en India.