
Tamaño y Participación del Mercado de Servicios Gestionados Seguros de SD-WAN
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
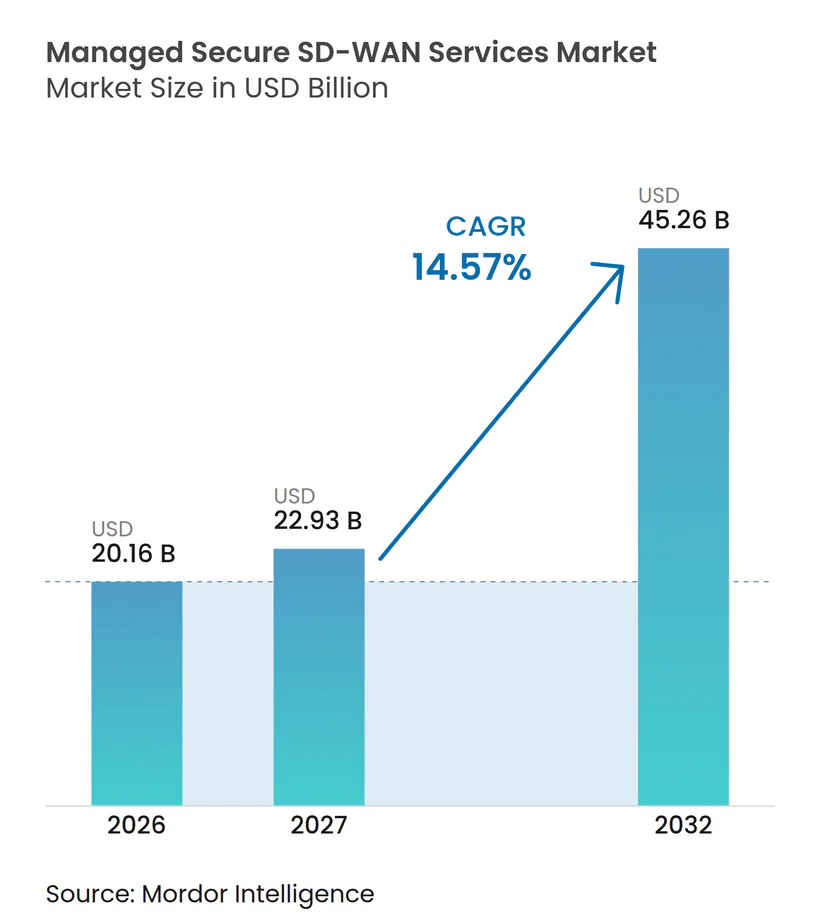
| Tamaño del Mercado (2027) | 22.93 Mil millones de dólares |
| Tamaño del Mercado (2032) | 45.26 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.57 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados Seguros de SD-WAN por Mordor Intelligence
El tamaño del mercado de servicios gestionados seguros de SD-WAN se valora en 20,16 mil millones de USD en 2026 y se prevé que alcance los 45,26 mil millones de USD para 2032, avanzando a una CAGR del 14,57% durante 2027-2032. El mercado de servicios gestionados seguros de SD-WAN se está beneficiando a medida que las empresas reemplazan las redes MPLS obsoletas con superposiciones de internet prioritario para aplicaciones en la nube. El acceso directo a internet alcanzó el 49% de los sitios WAN empresariales encuestados, mientras que MPLS representó el 41%, lo que cambia la oportunidad para los proveedores que gestionan superposiciones basadas en banda ancha. La convergencia de SD-WAN, el perímetro de servicio de acceso seguro y la seguridad de confianza cero está convirtiendo las capacidades de seguridad en un requisito estándar de adquisición. Los proveedores pueden ampliar el valor del contrato cuando combinan operaciones de red, gestión de seguridad, acceso a la nube y respuesta a incidentes bajo un único acuerdo de servicio. Una base de proveedores dispersa también deja espacio para que los proveedores capaces ganen clientes en el mercado de servicios gestionados seguros de SD-WAN a través de experiencia vertical, modelos de servicio flexibles y mayor automatización.
Conclusiones Clave del Informe
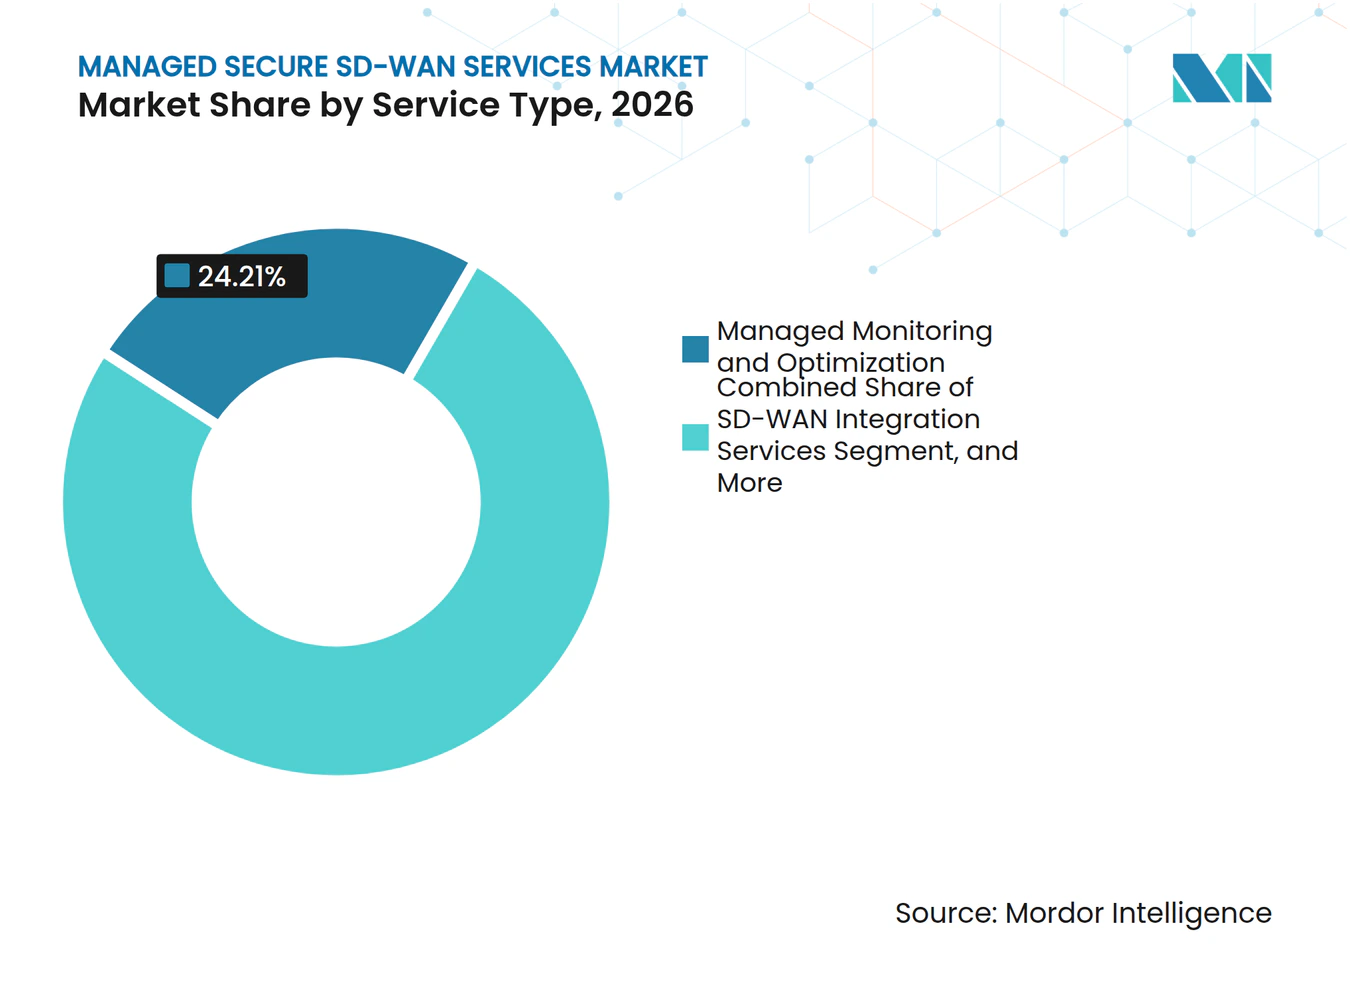
- Por tipo de servicio, la Supervisión y Optimización Gestionada representó el 24,21% de la participación del mercado de servicios gestionados seguros de SD-WAN en 2026, mientras que los Servicios Gestionados de Seguridad y SASE se proyecta que se expandan a una CAGR del 14,88% hasta 2032.
- Por modelo de implementación, el SD-WAN Entregado en la Nube representó el 41,26% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 14,94% hasta 2032.
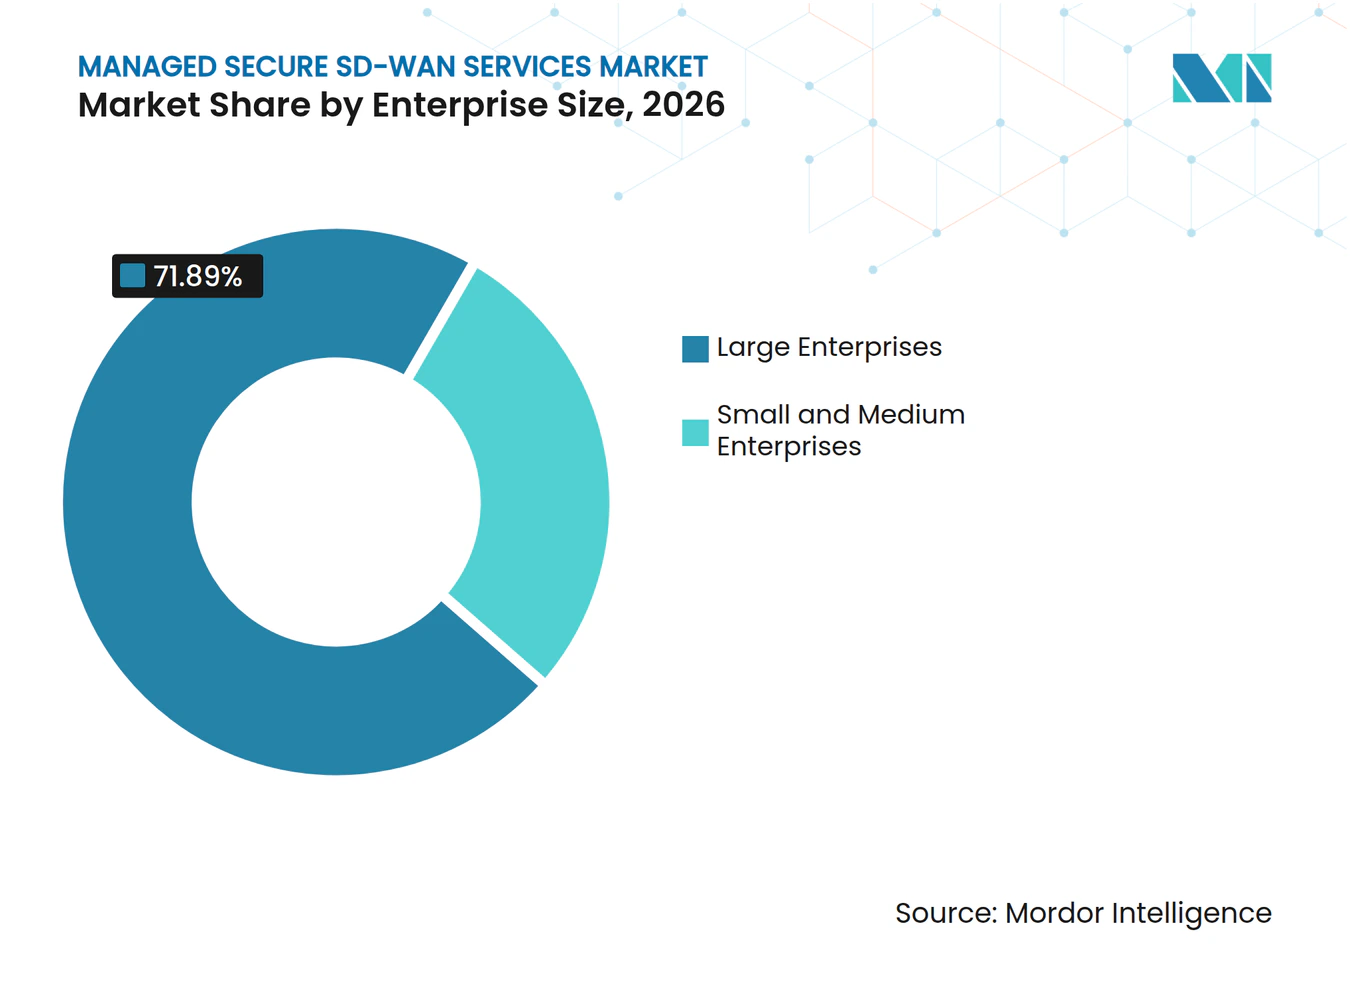
- Por tamaño de empresa, las Grandes Empresas representaron el 71,89% de los ingresos en 2026, mientras que las pymes se proyecta que se expandan a una CAGR del 14,72% hasta 2032.
- Por industria de usuario final, BFSI representó el 21,54% de los ingresos en 2026, mientras que la Manufactura se proyecta que se expanda a una CAGR del 15,14% hasta 2032.
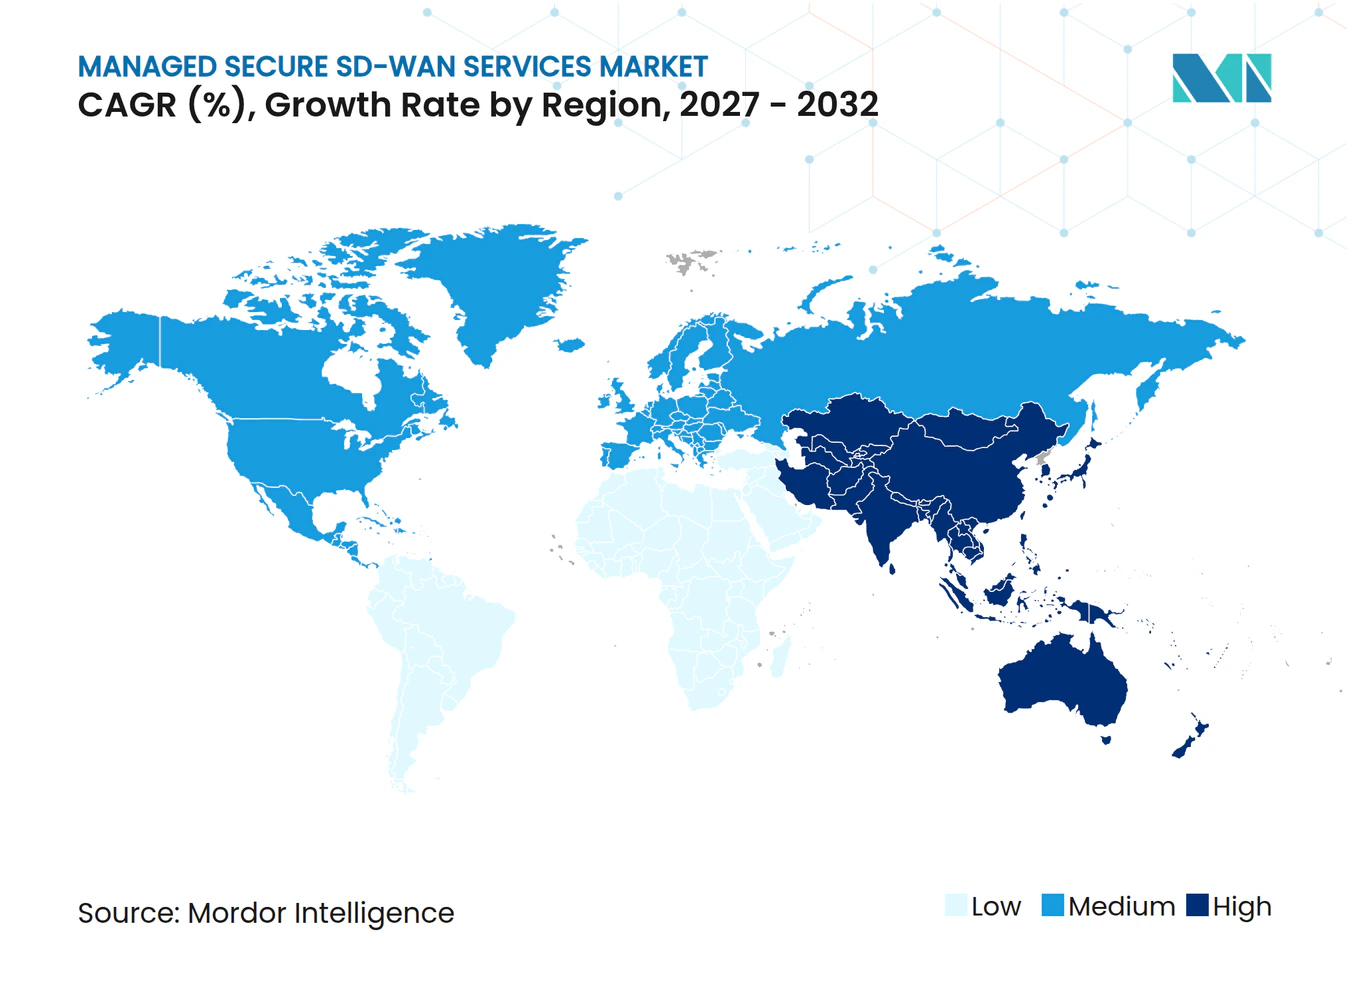
- Por geografía, América del Norte representó el 38,16% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 15,11% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios Gestionados Seguros de SD-WAN
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tráfico en la Nube y SaaS en Sucursales Distribuidas | +4.1% | Global, mayor concentración en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Convergencia de SD-WAN, SASE y Seguridad de Confianza Cero | +2.9% | Global, acelerado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Externalización de Habilidades Escasas en Redes y Seguridad | +2.5% | Global, particularmente Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Migración de MPLS a Banda Ancha y Acceso Directo a Internet | +2.1% | América del Norte, Europa y núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda de Garantía de Red Asistida por Inteligencia Artificial | +1.1% | América del Norte y Europa, con ganancias tempranas en Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Expansión del IoT Industrial y Sitios Conectados en el Borde | +0.7% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Tráfico en la Nube y SaaS en Sucursales Distribuidas
La adopción de múltiples nubes hace que el reenvío del tráfico de sucursales a través de centros de datos sea menos adecuado para muchas cargas de trabajo en la nube. La salida local a internet puede dirigir el tráfico más cerca de las aplicaciones en la nube y reservar los enlaces privados para las cargas de trabajo internas. Best Buy Health integró el SD-WAN de Fortinet con AWS Cloud WAN para respaldar su red de centros de atención distribuidos.[1] El mercado de servicios gestionados seguros de SD-WAN se beneficia, por tanto, cuando los proveedores incluyen accesos a la nube y enrutamiento con reconocimiento de aplicaciones. Estas capacidades pueden aumentar los costos de cambio cuando un proveedor gestiona la conectividad, la política y el rendimiento de las aplicaciones de forma conjunta. Las empresas con contratos MPLS heredados también tienen una razón clara para evaluar opciones de banda ancha de menor costo y acceso directo a internet.
Convergencia de SD-WAN, SASE y Seguridad de Confianza Cero
El mercado de servicios gestionados seguros de SD-WAN avanza hacia servicios que combinan operaciones de red y seguridad. Este modelo puede reducir el número de proveedores que una empresa debe coordinar. Palo Alto Networks introdujo un agente autónomo de resolución de problemas de Prisma SD-WAN que desarrolla planes de resolución a partir de telemetría en tiempo real y realiza análisis de causa raíz.[2] Los proveedores pueden extender las políticas de confianza cero a los dispositivos de sucursal, incluidos los equipos de IoT y los puntos finales no gestionados. Una política unificada en entornos de nube, sucursal y tecnología operativa puede respaldar contratos de mayor valor. La integración de seguridad también hace que los servicios WAN gestionados sean más relevantes para las decisiones de compra orientadas al cumplimiento normativo.
Externalización de Habilidades Escasas en Redes y Seguridad
Las empresas a menudo necesitan habilidades especializadas para operar redes de múltiples proveedores y herramientas de seguridad. Este requisito respalda la demanda de modelos de servicio gestionados y cogestionados. Los proveedores gestionados pueden agrupar especialistas en muchos entornos de clientes y hacer que las operaciones avanzadas sean accesibles para equipos más pequeños. Los portales de autoservicio y el aprovisionamiento automatizado pueden reducir el costo de dar soporte a cada sitio gestionado. El mercado de servicios gestionados seguros de SD-WAN puede, por tanto, atender a organizaciones más pequeñas de manera más efectiva a través de ofertas basadas en consumo. Los proveedores que simplifican los pedidos y las operaciones pueden estar mejor posicionados para capturar la demanda de pymes desatendidas.
Migración de MPLS a Banda Ancha y Acceso Directo a Internet
El uso de MPLS disminuyó del 82% de los sitios empresariales encuestados en 2018 al 41% en 2023, mientras que el acceso directo a internet alcanzó el 49%.[3] Este cambio amplía la necesidad de superposiciones que puedan gestionar el rendimiento en sustratos basados en internet. Tata Communications implementó IZO SD-WAN para WACKER Chemie en más de 110 sitios en más de 30 países. La implementación combinó acceso directo a internet, banda ancha, 5G y enlaces de satélite en órbita terrestre baja bajo una capa gestionada. Algunas industrias reguladas conservarán la conectividad privada donde el cumplimiento normativo y las garantías de servicio lo exijan. Los proveedores deben, por tanto, admitir arquitecturas híbridas en lugar de tratar cada migración como un reemplazo total.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración de WAN Heredada y Seguridad de Múltiples Proveedores | -1.8% | Global, mayor fricción en América del Norte y Europa con grandes bases de MPLS | Mediano plazo (2-4 años) |
| Reticencia a Externalizar Operaciones de Red Sensibles | -1.4% | América del Norte y Europa, particularmente BFSI y gobierno | Largo plazo (≥ 4 años) |
| Costos de Transformación Iniciales y Requisitos de Habilidades | -1.0% | América del Sur y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Restricciones de Interoperabilidad de Operadores y Portabilidad de Políticas | -0.7% | Global, mayor fricción en implementaciones multinacionales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración de WAN Heredada y Seguridad de Múltiples Proveedores
Las implementaciones con superposición prioritaria permiten a las empresas preservar los circuitos existentes, pero pueden extender los calendarios de migración. Los proveedores deben admitir entornos de red y seguridad heterogéneos durante estas transiciones. Las organizaciones de manufactura y energía también necesitan políticas separadas para el tráfico de tecnología de la información y tecnología operativa. Una evaluación revisada por pares encontró que SD-WAN tenía la puntuación de riesgo de seguridad de tecnología operativa más baja entre las 9 tecnologías WAN estudiadas. La evaluación aún destaca la importancia de una segmentación e implementación cuidadosas. Para el mercado de servicios gestionados seguros de SD-WAN, los diseños prevalidados pueden ayudar a los proveedores a reducir esta carga de implementación para los clientes.
Reticencia a Externalizar Operaciones de Red Sensibles
Las organizaciones en sectores regulados pueden dudar en transferir el control total de las operaciones de red a un proveedor externo. Los datos sensibles, los requisitos de cumplimiento normativo y la confianza en los análisis operados por el proveedor pueden influir en esa decisión. Un enfoque cogestionado permite a la empresa conservar la propiedad de la política mientras externaliza la supervisión, el aprovisionamiento y la respuesta a incidentes. Este enfoque crea un compromiso inicial más pequeño en lugar de forzar una transferencia operativa total. El mercado de servicios gestionados seguros de SD-WAN puede beneficiarse cuando los proveedores ofrecen niveles claros entre la autogestión y la externalización total. Los portales de autoservicio también pueden dar a los clientes visibilidad directa sin eliminar la responsabilidad del proveedor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Supervisión y Optimización Respaldan las Operaciones Continuas
La Supervisión y Optimización Gestionada capturó el 24,21% de los ingresos por tipo de servicio en 2026. El tamaño del mercado de servicios gestionados seguros de SD-WAN para este tipo de servicio está respaldado por empresas que han implementado superposiciones pero aún necesitan experiencia operativa. Estos contratos pueden generar ingresos recurrentes porque la gestión del rendimiento sigue siendo necesaria después de la implementación. Los Servicios Gestionados de Seguridad y SASE se proyecta que se expandan a una CAGR del 14,88% hasta 2032. Las organizaciones están combinando las funciones del perímetro de servicio de seguridad con las operaciones WAN para reducir la coordinación con proveedores.
Los Servicios de Implementación e Integración respaldan la actividad de migración inicial y tienden a generar ingresos basados en proyectos. Los Servicios Gestionados de Conectividad y Sustrato siguen siendo estratégicamente importantes para los proveedores que pueden agrupar la adquisición de acceso con las operaciones de superposición. Los Servicios de Soporte Técnico y Ciclo de Vida ganan relevancia a medida que se expande la base instalada de dispositivos de borde. En el mercado de servicios gestionados seguros de SD-WAN, esta demanda sigue el número de dispositivos implementados en lugar del número de nuevos proyectos. Esto ayuda a los proveedores a utilizar la automatización para mejorar el apalancamiento operativo a medida que la base de clientes madura.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Implementación: La Entrega en la Nube Lidera la Escala y el Impulso
El SD-WAN Entregado en la Nube representó el 41,26% de los ingresos por modelo de implementación en 2026. También se proyecta que se expanda a una CAGR del 14,94% hasta 2032, lo que le otorga la mayor participación del mercado de servicios gestionados seguros de SD-WAN y el ritmo de pronóstico más rápido en esta segmentación. Arista Networks adquirió la cartera de VeloCloud de Broadcom en julio de 2025. La transacción colocó una plataforma ampliamente implementada entregada en la nube dentro de la cartera de redes de campus y centros de datos de Arista Networks. Este cambio de propiedad refuerza la importancia estratégica de la conectividad de sucursal a la nube.
Las implementaciones de borde gestionado en las instalaciones siguen siendo relevantes para los usuarios de gobierno, defensa y servicios financieros con estrictos requisitos de soberanía de datos. Estos usuarios pueden limitar el uso del plano de control en la nube para clases de tráfico sensibles. La entrega híbrida permite una migración gradual mientras se conserva la gestión local para aplicaciones seleccionadas. El mercado de servicios gestionados seguros de SD-WAN también conserva un papel para las arquitecturas híbridas durante estas transiciones. Los proveedores que admiten modelos entregados en la nube, en las instalaciones e híbridos pueden reducir las interrupciones durante la transición de un cliente.
Por Tamaño de Empresa: Las Grandes Empresas Aportan Ingresos Mientras las Pymes Añaden Oportunidades
Las Grandes Empresas representaron el 71,89% de los ingresos en 2026. Su mayor gasto por sitio, necesidades de múltiples nubes y acuerdos de servicio plurianuales respaldan esa concentración. Las pymes se proyecta que se expandan a una CAGR del 14,72% hasta 2032. Los menores costos de dispositivos de borde y los precios basados en consumo reducen la necesidad de grandes compromisos iniciales. El mercado de servicios gestionados seguros de SD-WAN ofrece a las pymes una alternativa a la creación de equipos dedicados de ingeniería WAN.
Las organizaciones más pequeñas a menudo prefieren un servicio empaquetado de redes y seguridad sobre productos especializados separados. Fortinet ofrece capacidades de SD-WAN Manager para la gestión centralizada de implementaciones de SD-WAN. Cato Networks ofrece una plataforma nativa en la nube que combina servicios de redes y seguridad. Los proveedores que automatizan el cumplimiento y la atención al cliente pueden atender la demanda de las pymes sin incrementos equivalentes en el personal de ingeniería de campo. Este modelo operativo puede favorecer las plataformas de servicio centradas en software en el mercado de servicios gestionados seguros de SD-WAN.

Por Industria de Usuario Final: BFSI Ancla el Gasto y la Manufactura Añade Demanda
BFSI representó el 21,54% de los ingresos de usuarios finales en 2026. La densidad de sucursales, la sensibilidad de las transacciones y las obligaciones regulatorias crean demanda de conectividad cifrada y supervisión continua de la red. El tamaño del mercado de servicios gestionados seguros de SD-WAN en BFSI también está respaldado por requisitos de segmentación, sustratos redundantes y registro de eventos de seguridad. Tata Tele Business describió una implementación de SD-WAN gestionado para un cliente de servicios financieros con microsegmentación, filtrado de URL y funciones de cortafuegos. Estas necesidades pueden aumentar el valor de cada sitio gestionado.
La Manufactura se proyecta que se expanda a una CAGR del 15,14% hasta 2032. El IoT industrial conecta sitios de producción, operaciones logísticas y redes de proveedores, aumentando la necesidad de conectividad segura y confiable. La evaluación del Journal of Cybersecurity and Privacy encontró que SD-WAN tenía la puntuación de riesgo más baja entre las 9 tecnologías WAN evaluadas para tecnología operativa. Palo Alto Networks publicó una guía de diseño específica para manufactura para conectividad empresarial segura en octubre de 2025. Dentro del mercado de servicios gestionados seguros de SD-WAN, este sector requiere políticas de seguridad y rendimiento personalizadas.
Análisis Geográfico
América del Norte representó el 38,16% de los ingresos en 2026. Los grandes presupuestos empresariales y un ecosistema de proveedores maduro respaldan la posición regional en el mercado de servicios gestionados seguros de SD-WAN. AT&T Business lanzó un servicio de SD-WAN habilitado con criptografía poscuántica en mayo de 2026. El lanzamiento elevó la importancia de la seguridad resistente a la computación cuántica en las hojas de ruta de los proveedores. La región también respalda asociaciones entre operadores y proveedores de tecnología que hacen que los servicios integrados estén disponibles para clientes del mercado medio.
Asia-Pacífico se proyecta que se expanda a una CAGR del 15,11% hasta 2032. La modernización de redes en China, Japón, India, Corea del Sur y el Sudeste Asiático está respaldando la adopción. Tata Communications fue nombrada Líder en el IDC MarketScape para servicios gestionados de SD-WAN y SASE en Asia-Pacífico para 2025-2026. La empresa citó su estrategia Digital Fabric y la entrega liderada por automatización. La región presenta oportunidades para los proveedores que respaldan la modernización incremental y los modelos de consumo liderados por API.
Europa sigue siendo una región empresarial importante, liderada por Alemania, el Reino Unido, Francia y el Benelux. Los requisitos de privacidad, resiliencia y seguridad pueden orientar la adquisición de WAN hacia ofertas integradas. En América del Sur y Oriente Medio y África, el mercado de servicios gestionados seguros de SD-WAN puede beneficiarse de la nueva capacidad de red troncal. GTT expandió su red troncal EnvisionCORE a puntos de presencia en Argentina, Chile, Colombia, Arabia Saudita y Sudáfrica en 2025. Los proveedores aún deben tener en cuenta las condiciones de acceso local, los requisitos de cumplimiento normativo y la preparación de los clientes en estas regiones.
Panorama Competitivo
Concentración del Mercado
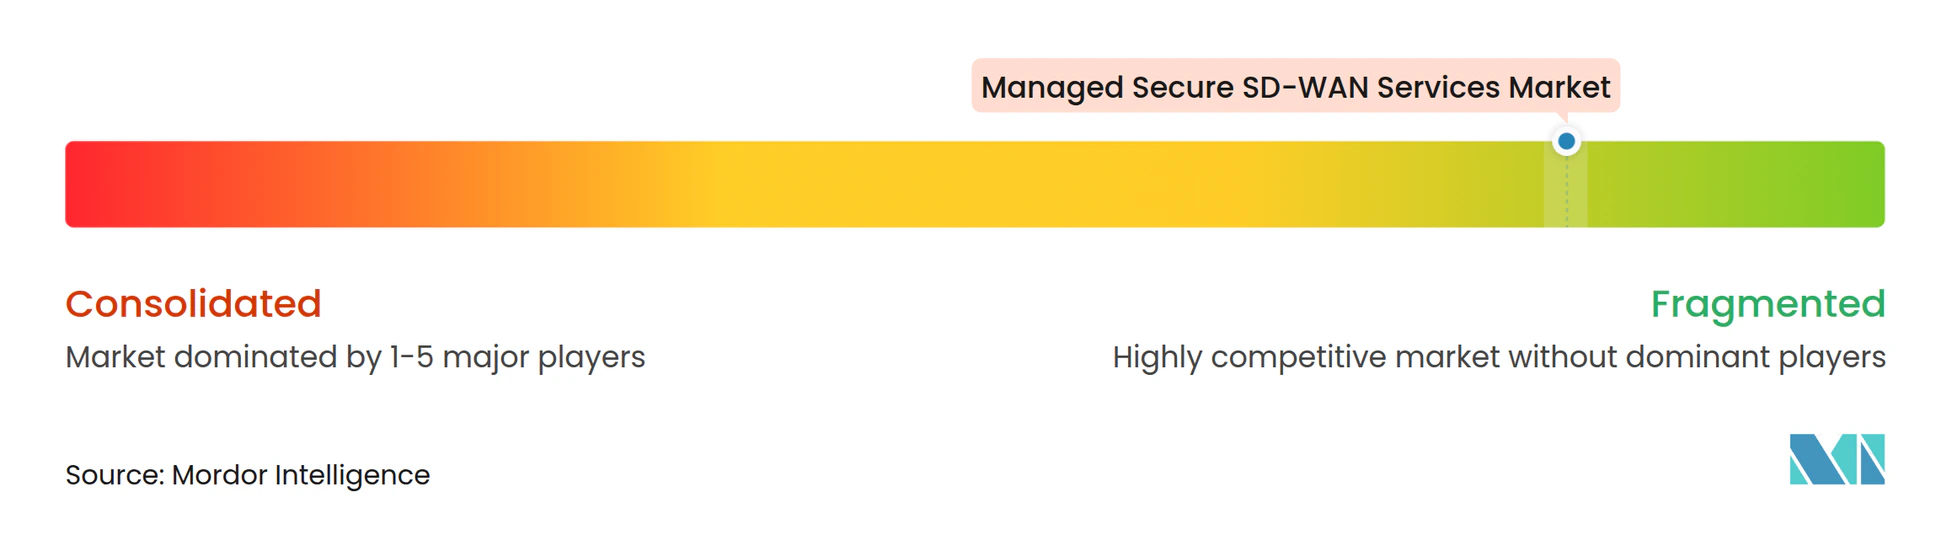
El mercado de servicios gestionados seguros de SD-WAN incluye operadores de telecomunicaciones globales, proveedores especializados de servicios gestionados y proveedores de tecnología que ofrecen capacidades gestionadas. Los grandes operadores de telecomunicaciones incluyen AT&T, Verizon, Orange, Vodafone, BT, Telefónica, NTT, Deutsche Telekom y Singtel. Los proveedores especializados incluyen GTT, Aryaka, Colt, Comcast, PCCW Global y Tata Communications. Los proveedores de tecnología incluyen Cisco, Fortinet, Palo Alto Networks, HPE, Versa Networks y Cato Networks. La competencia se centra en la entrega integrada de SASE, la automatización, la conectividad en la nube y la seguridad específica por sector vertical.
AT&T Business lanzó su servicio de SD-WAN habilitado con criptografía poscuántica con tecnología de Cisco en mayo de 2026. La oferta añade un punto de diferenciación orientado a la seguridad más allá del ancho de banda y la gestión básica de superposiciones. La adquisición de VeloCloud por parte de Arista Networks en julio de 2025 añadió redes de sucursal entregadas en la nube a su cartera existente. GTT declaró que su estrategia para 2026 prioriza la seguridad habilitada por inteligencia artificial, el SASE de un solo proveedor y los servicios de nube híbrida. Estos movimientos muestran que la competencia en el mercado de servicios gestionados seguros de SD-WAN se centra en la amplitud de la plataforma y la integración de seguridad.
Cato Networks reportó 350 millones de USD en ingresos recurrentes anuales y un crecimiento interanual del 43% en 2025. También adquirió Aim Security para ampliar las capacidades de protección de datos empresariales. Colt y Versa Networks redujeron el tiempo de aprovisionamiento de SD-WAN de 90 minutos a 12 segundos en 1.000 servicios en 55 países. El mercado de servicios gestionados seguros de SD-WAN sigue siendo fragmentado, con oportunidades en pymes, entornos industriales de tecnología operativa y regiones que ganan capacidad de red troncal.
Líderes de la Industria de Servicios Gestionados Seguros de SD-WAN
-
AT&T Inc.
-
Verizon Communications Inc.
-
Hughes Network Systems, LLC
-
Orange S.A.
-
Vodafone Group plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Mayo de 2026: AT&T Business lanzó el primer servicio de SD-WAN habilitado con criptografía poscuántica importante en América del Norte, impulsado por el Enrutador Seguro Cisco Serie 8000. La oferta proporciona defensas criptográficas de próxima generación contra las amenazas planteadas por la computación cuántica y está prevista para disponibilidad global a finales de 2026, estableciendo un nuevo estándar de seguridad para los servicios WAN gestionados.
- Abril de 2026: Orange Business amplió su oferta de seguridad Flexible SD-WAN incorporando las funciones de Cisco Catalyst SD-WAN, fortaleciendo las capacidades de seguridad de su cartera de SD-WAN gestionado. La solución está orientada a sitios en las instalaciones e integra capacidades de redes y seguridad.
- Abril de 2026: GTT Communications anunció su estrategia para 2026 tras las inversiones de 2025 que hicieron crecer su red troncal IP global de Nivel 1 hasta convertirse en la tercera más grande del mundo con más de 700 terabits de capacidad. La estrategia prioriza la seguridad de red habilitada por inteligencia artificial a través de la plataforma GTT Envision, la expansión de las ofertas de SASE de un solo proveedor y los servicios de nube híbrida que abarcan nodos de borde y núcleo.
- Febrero de 2026: Scale Computing adquirió Adaptiv Networks, un proveedor nativo en la nube de SD-WAN y SASE, ampliando sus soluciones de red gestionada con conectividad SD-WAN integrada y orquestación centralizada para entornos distribuidos. La entidad combinada atiende a más de 9.000 clientes en los sectores de restaurantes de servicio rápido, comercio minorista y empresas distribuidas.
Alcance del Informe Global del Mercado de Servicios Gestionados Seguros de SD-WAN
El Mercado de Servicios Gestionados Seguros de SD-WAN comprende servicios externalizados basados en suscripción en los que un proveedor externo diseña, implementa, opera, supervisa y asegura la red de área amplia definida por software (SD-WAN) de una organización con capacidades de seguridad integradas que combinan enrutamiento inteligente con reconocimiento de aplicaciones, gestión centralizada de políticas y funciones de seguridad entregadas en la nube como cortafuegos de próxima generación (NGFW), puerta de enlace web segura (SWG), acceso a la red de confianza cero (ZTNA) y agente de seguridad de acceso a la nube (CASB).
El Informe del Mercado de Servicios Gestionados Seguros de SD-WAN está segmentado por Tipo de Servicio (Servicios de Implementación de SD-WAN, Servicios de Integración de SD-WAN, Servicios de Supervisión y Optimización Gestionada, Servicios Gestionados de Seguridad y SASE, Servicios Gestionados de Conectividad y Sustrato, y Servicios de Soporte Técnico y Ciclo de Vida), Modelo de Implementación (Borde Gestionado en las Instalaciones, SD-WAN Entregado en la Nube e Implementación Híbrida), Tamaño de Empresa (Pequeñas y Medianas Empresas y Grandes Empresas), Industria de Usuario Final (BFSI, TI y Telecomunicaciones, Manufactura, Salud y Ciencias de la Vida, Comercio Minorista y Comercio Electrónico, Gobierno y Sector Público, Energía y Servicios Públicos y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios de Implementación de SD-WAN |
| Servicios de Integración de SD-WAN |
| Servicios de Supervisión y Optimización Gestionada |
| Servicios Gestionados de Seguridad y SASE |
| Servicios Gestionados de Conectividad y Sustrato |
| Servicios de Soporte Técnico y Ciclo de Vida |
| Borde Gestionado en las Instalaciones |
| SD-WAN Entregado en la Nube |
| Implementación Híbrida |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| BFSI |
| TI y Telecomunicaciones |
| Manufactura |
| Salud y Ciencias de la Vida |
| Comercio Minorista y Comercio Electrónico |
| Gobierno y Sector Público |
| Energía y Servicios Públicos |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Servicios de Implementación de SD-WAN | |
| Servicios de Integración de SD-WAN | ||
| Servicios de Supervisión y Optimización Gestionada | ||
| Servicios Gestionados de Seguridad y SASE | ||
| Servicios Gestionados de Conectividad y Sustrato | ||
| Servicios de Soporte Técnico y Ciclo de Vida | ||
| Por Modelo de Implementación | Borde Gestionado en las Instalaciones | |
| SD-WAN Entregado en la Nube | ||
| Implementación Híbrida | ||
| Por Tamaño de Empresa | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria de Usuario Final | BFSI | |
| TI y Telecomunicaciones | ||
| Manufactura | ||
| Salud y Ciencias de la Vida | ||
| Comercio Minorista y Comercio Electrónico | ||
| Gobierno y Sector Público | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados seguros de SD-WAN?
El mercado tiene un valor de 20,16 mil millones de USD en 2026 y se prevé que alcance los 45,26 mil millones de USD para 2032, a una CAGR del 14,57% durante 2027-2032.
¿Qué está impulsando la adopción de servicios gestionados seguros de SD-WAN?
El mercado de servicios gestionados seguros de SD-WAN está respaldado por el tráfico en la nube, la migración de MPLS, la convergencia de seguridad y la escasez de habilidades en redes y seguridad. Los proveedores pueden abordar estas necesidades a través de modelos de entrega gestionados y cogestionados.
¿Qué tipo de servicio tiene la mayor participación de ingresos?
La Supervisión y Optimización Gestionada representa el 24,21% de los ingresos por tipo de servicio en 2026. Los Servicios Gestionados de Seguridad y SASE se proyecta que se expandan a una CAGR del 14,88% hasta 2032.
¿Qué modelo de implementación tiene las perspectivas más sólidas?
El SD-WAN Entregado en la Nube representa el 41,26% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 14,94% hasta 2032.
¿Qué segmento de clientes se está expandiendo más rápido?
Las pymes se proyecta que se expandan a una CAGR del 14,72% hasta 2032 a medida que los proveedores introducen servicios basados en consumo más simples.
¿Qué región tiene la expansión proyectada más rápida?
Asia-Pacífico se proyecta que se expanda a una CAGR del 15,11% hasta 2032 a medida que las empresas modernizan las redes heredadas.