
Tamaño y Participación del Mercado de Servicios de Optimización de Consumibles de Impresión Gestionada
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.53 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.39 % |
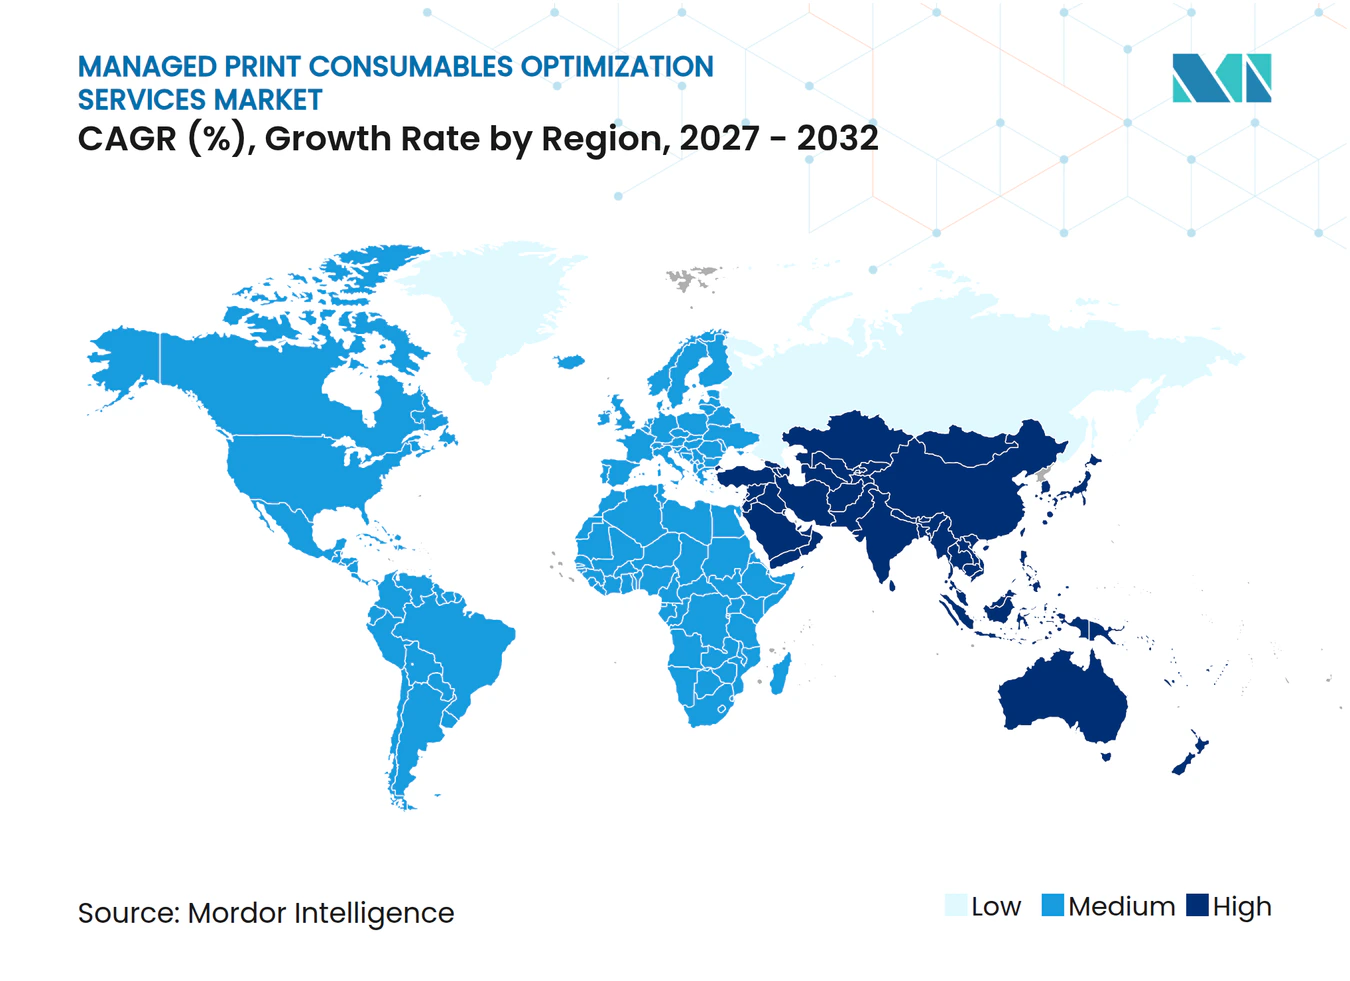
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Optimización de Consumibles de Impresión Gestionada por Mordor Intelligence
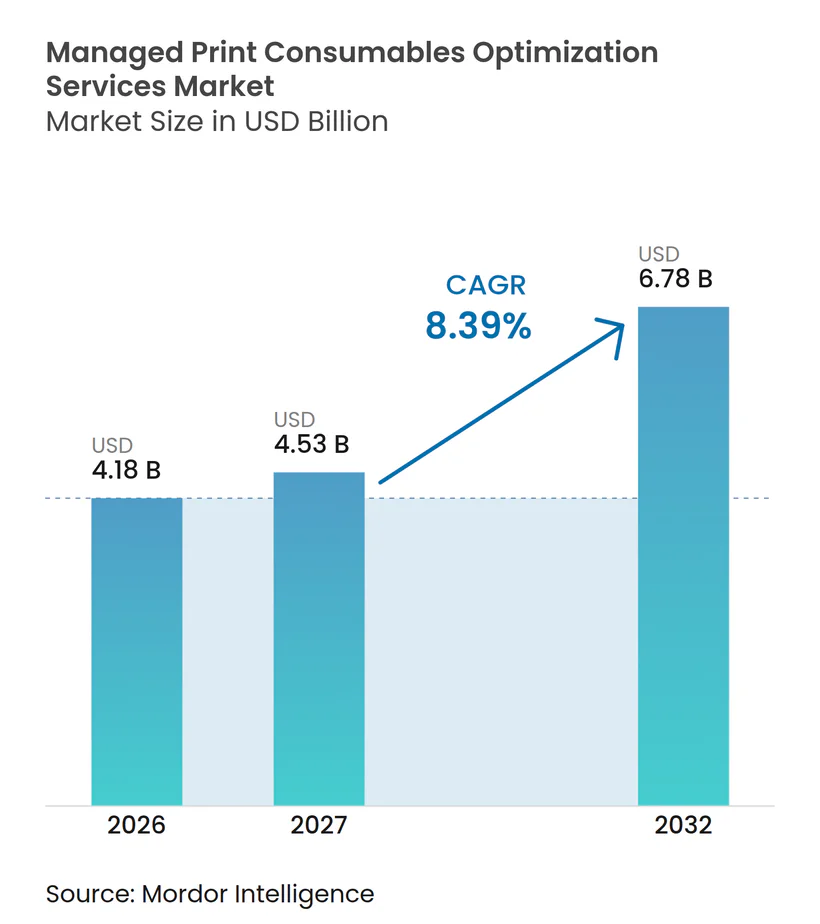
Se proyecta que el tamaño del mercado de servicios de optimización de consumibles de impresión gestionada se expanda desde 4,18 mil millones de USD en 2026 y 4,53 mil millones de USD en 2027 hasta 6,78 mil millones de USD para 2032, registrando un CAGR del 8,39% entre 2027 y 2032. Las organizaciones están reemplazando la compra reactiva de tóner con sistemas de monitoreo que utilizan telemetría de dispositivos, datos de cobertura de tóner y patrones de demanda para orientar la reposición. Este cambio coloca los suministros de impresión bajo el control de adquisiciones y TI, en lugar de tratarlos únicamente como un gasto de instalaciones. La entrega en la nube está ampliando el acceso a los análisis al tiempo que respalda entornos híbridos donde los requisitos de seguridad o residencia de datos limitan la migración completa. Los proveedores que combinan monitoreo, pronóstico, reposición y cumplimiento pueden hacer que sus servicios formen parte de las operaciones diarias de la flota. El mercado de servicios de optimización de consumibles de impresión gestionada también enfrenta menores volúmenes de impresión en oficinas, controles de cartuchos propietarios y datos incompletos de flotas de dispositivos mixtos.
Conclusiones Clave del Informe
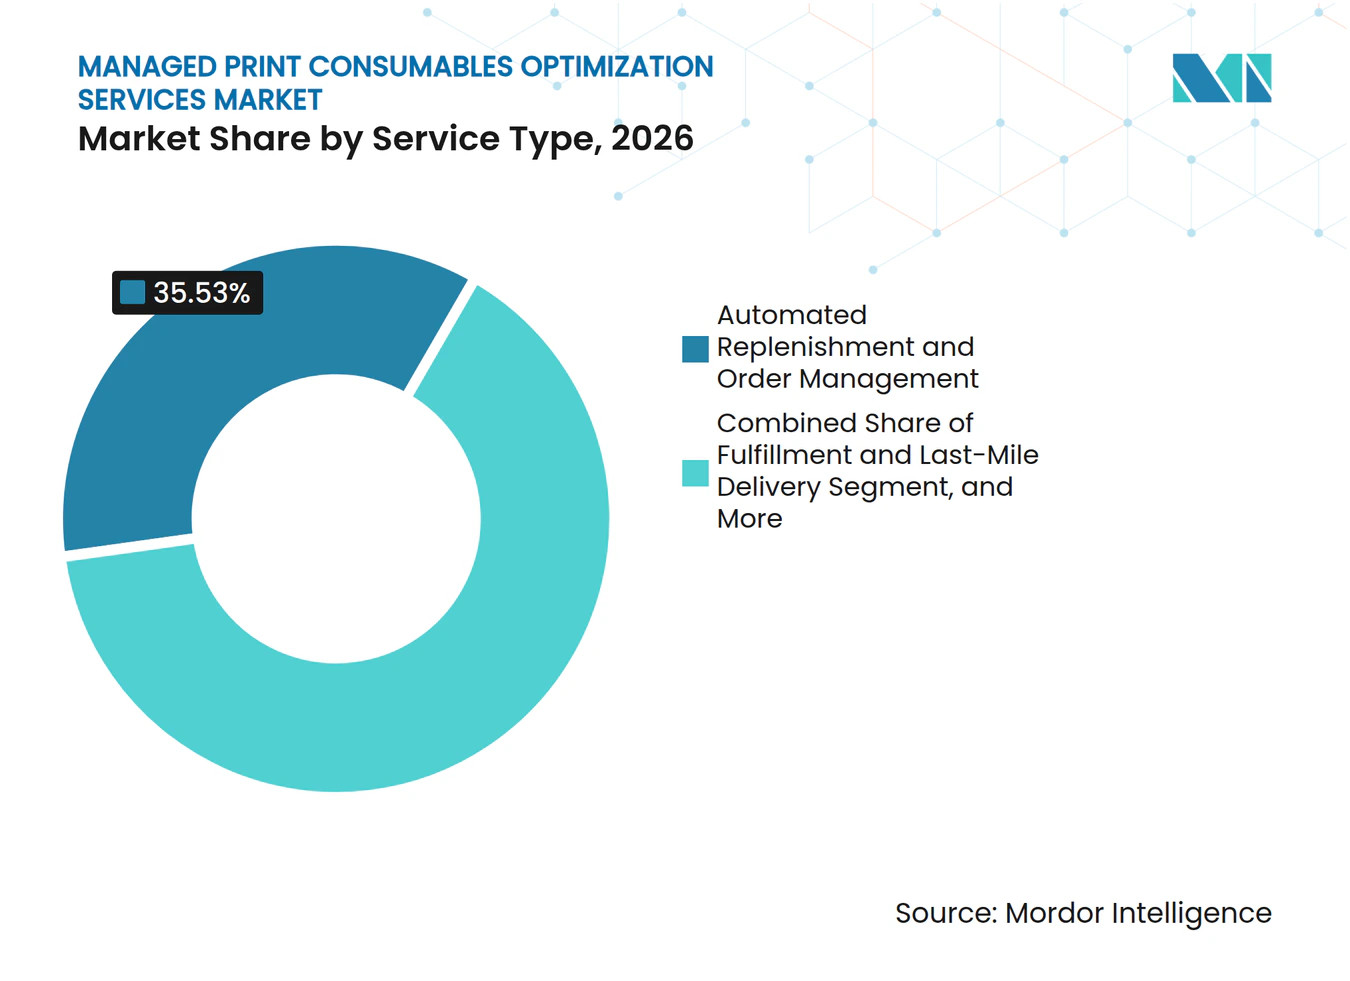
- Por tipo de servicio, la reposición automatizada y la gestión de pedidos representaron el 35,53% de la participación del mercado de servicios de optimización de consumibles de impresión gestionada en 2026, mientras que se proyecta que el pronóstico de demanda y los análisis de uso se expandan a un CAGR del 7,11% hasta 2032.
- Por tipo de consumible, los cartuchos de tóner representaron el 48,89% de los ingresos en 2026, mientras que se proyecta que los frascos de tinta para depósito se expandan a un CAGR del 6,71% hasta 2032.
- Por modo de implementación, los servicios basados en la nube representaron el 43,96% de los ingresos en el mercado de servicios de optimización de consumibles de impresión gestionada en 2026 y se proyecta que se expandan a un CAGR del 6,69% hasta 2032.
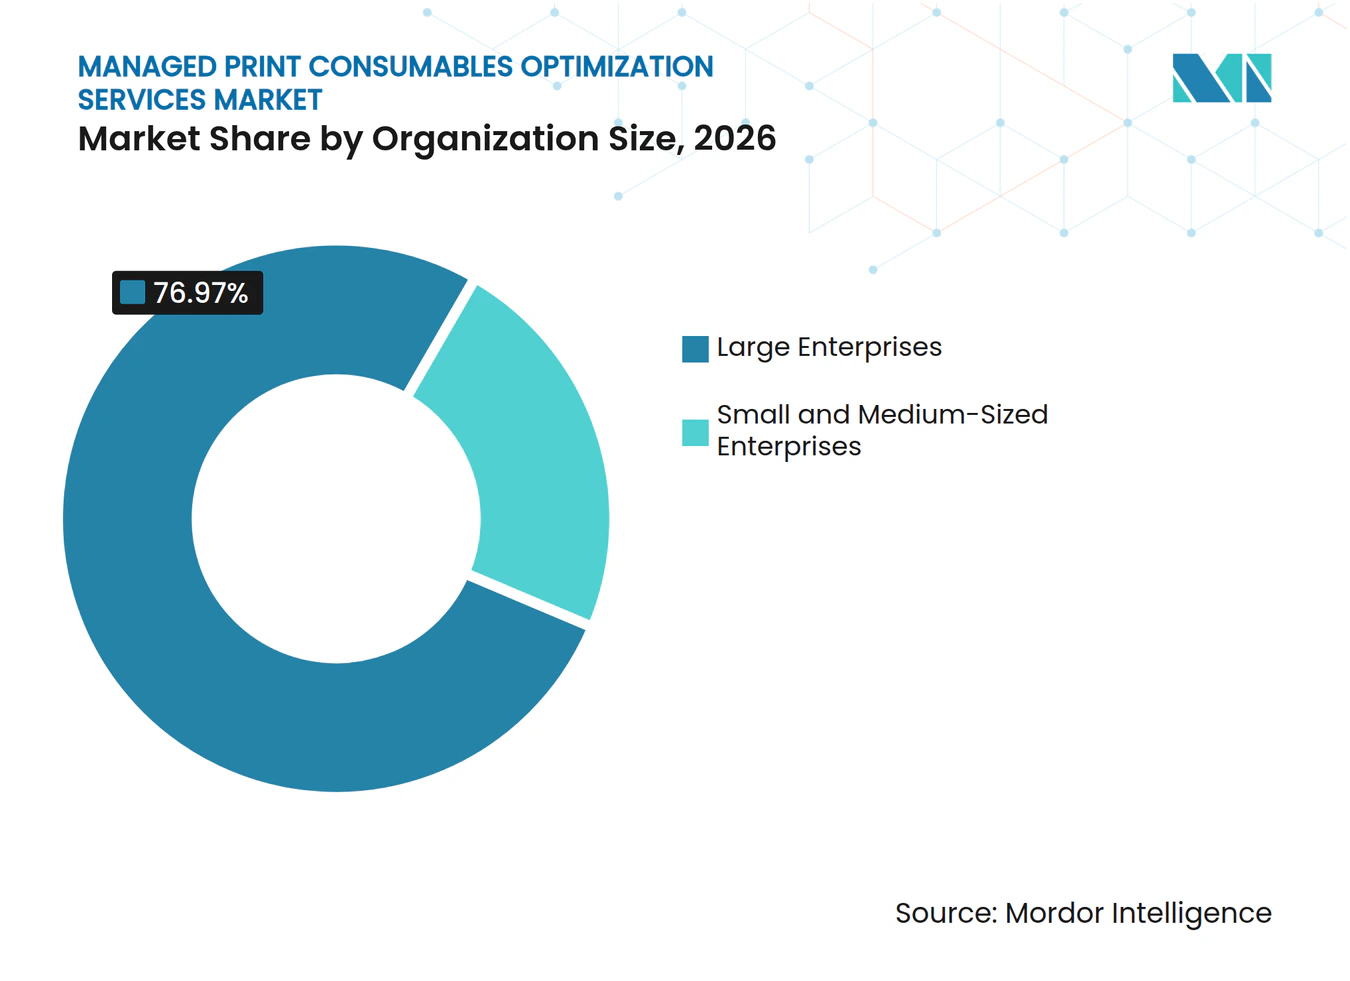
- Por tamaño de organización, las grandes empresas representaron el 76,97% de los ingresos en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 6,52% hasta 2032.
- Por vertical de usuario final, BFSI representó el 15,03% de los ingresos en 2026, mientras que se proyecta que el sector sanitario se expanda a un CAGR del 7,89% hasta 2032.
- Por geografía, América del Norte representó el 39,04% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 7,09% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Entornos de Impresión Gestionada Basados en la Nube e Híbridos | +2.0% | Global, con América del Norte y Europa Occidental liderando la adopción y efecto de contagio hacia Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Demanda de Reposición Automatizada de Consumibles | +1.8% | Global, concentrada en los mercados empresariales de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Enfoque Empresarial en la Visibilidad del Costo por Página | +1.3% | América del Norte y Europa, con ganancias tempranas en India y Corea del Sur | Mediano plazo (2-4 años) |
| Requisitos de Sostenibilidad para la Recuperación de Cartuchos y la Reducción de Residuos | +0.8% | Europa, América del Norte, con efecto de contagio hacia Oriente Medio, África y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Análisis de Cobertura de Tóner para Reducir el Reemplazo Prematuro de Cartuchos | +0.5% | América del Norte y Europa Occidental, concentrado en cuentas de grandes empresas | Mediano plazo (2-4 años) |
| Fragmentación de Flotas en Trabajo Remoto que Aumenta las Necesidades de Optimización de Suministros Distribuidos | +0.4% | Global, más agudo en América del Norte y el Reino Unido | Corto plazo (≤ 2 |
| Fuente: Mordor Intelligence | |||
Expansión de Entornos de Impresión Gestionada Basados en la Nube e Híbridos
Los entornos en la nube e híbridos están cambiando la forma en que los clientes gestionan la infraestructura de impresión y los suministros asociados. Y Soft informó que el 64,8% de las nuevas implementaciones de impresión gestionada fueron basadas en la nube en 2026, mientras que el 76% de los equipos de TI habían migrado o planeaban migrar la impresión a la nube en un plazo de 3 años. Trasladar la administración fuera de los servidores locales puede reducir la carga de infraestructura sobre los equipos de TI internos. El mercado de servicios de optimización de consumibles de impresión gestionada se beneficia porque los datos centralizados pueden combinar señales de uso de ubicaciones que anteriormente operaban de forma independiente. Los modelos híbridos conservan herramientas locales de enrutamiento y recopilación mientras centralizan los análisis y los controles de reposición. Este enfoque es útil para organizaciones reguladas que necesitan visibilidad centralizada pero no pueden trasladar todos los registros relacionados con la impresión fuera de sus instalaciones.
Demanda de Reposición Automatizada de Consumibles
La reposición automatizada se está convirtiendo en una parte habitual de los contratos de impresión gestionada empresarial. Las lecturas de medidores y las alertas de dispositivos permiten a los proveedores programar suministros en función del uso real en lugar de una estimación mensual fija. Este modelo puede reducir las compras de emergencia y limitar el exceso de existencias en sitios individuales. La infraestructura de impresión gestionada de Lexmark cubría más de 1,5 millones de dispositivos, lo que indica la escala a la que los datos de flotas conectadas pueden respaldar la planificación de suministros. El mercado de servicios de optimización de consumibles de impresión gestionada tiene, por tanto, la oportunidad de vincular la reposición con la agrupación de inventarios en oficinas y sucursales. Una mejor programación de pedidos también puede reducir el reemplazo evitable de cartuchos parcialmente usados.
Creciente Enfoque Empresarial en la Visibilidad del Costo por Página
Los informes de costo por página ofrecen a los equipos de adquisiciones, finanzas y TI una visión más clara de cómo varían los costos de impresión entre dispositivos, departamentos y grupos de usuarios. Los proveedores pueden utilizar esta información para aplicar configuraciones predeterminadas de impresión a doble cara, limitar la producción de color innecesaria y enrutar el trabajo hacia dispositivos de menor costo. Y Soft informó que la liberación de impresión segura redujo las páginas innecesarias en un promedio del 13% en su base de telemetría de 91.000 dispositivos. El mercado de servicios de optimización de consumibles de impresión gestionada puede utilizar dichos controles para posicionar la gestión de consumibles como parte de una gobernanza de costos más amplia. Los clientes pueden entonces evaluar los cambios en la flota antes de comprometerse con una renovación o sustitución de equipos. La propuesta de valor es más sólida cuando los datos conducen a acciones que pueden medirse dentro de un contrato existente.
Requisitos de Sostenibilidad para la Recuperación de Cartuchos y la Reducción de Residuos
Los requisitos de sostenibilidad están convirtiendo la recuperación de cartuchos en una parte formal de algunos programas de adquisición. La Comisión Europea explica que la Directiva de Información Corporativa sobre Sostenibilidad aplica requisitos de presentación de informes de sostenibilidad de forma escalonada a las grandes empresas a partir de 2025.[1] Clover Technologies Group informó haber recolectado más de 17,4 millones de cartuchos y piezas en 2025 y haber desviado más de 13,3 millones de libras de material de los vertederos. Katun lanzó su programa Katun Collects con Close the Loop en octubre de 2025 y fijó como objetivo la recuperación anual de más de 50 toneladas métricas de cartuchos usados de clientes europeos. Estos programas hacen que la evidencia de recuperación sea más relevante para los compradores en el mercado de servicios de optimización de consumibles de impresión gestionada que necesitan prácticas documentadas de cadena de suministro. También ofrecen a los proveedores independientes una forma de competir donde la contratación circular es importante.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disminución de los Volúmenes de Impresión en Oficinas y Sustitución por Documentos Digitales | -0.9% | Global, más agudo en América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Autenticación de Cartuchos OEM y Bloqueo en Ecosistemas Propietarios | -0.5% | Global, concentrado en cuentas empresariales dominadas por OEM | Mediano plazo (2-4 años) |
| Telemetría de Dispositivos Inconsistente en Flotas de Múltiples Proveedores | -0.3% | Global, concentrado en grandes flotas empresariales de múltiples proveedores | Mediano plazo (2-4 años) |
| Complejidad de la Logística Inversa para Cartuchos Usados y Recuperación Transfronteriza | -0.2% | Europa y Asia-Pacífico, donde se aplican marcos de responsabilidad ampliada del productor | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Disminución de los Volúmenes de Impresión en Oficinas y Sustitución por Documentos Digitales
Los flujos de trabajo de documentos digitales reducen el volumen de páginas que requieren salida física y consumibles. Esta presión es más visible en organizaciones con programas de nube establecidos y modelos de trabajo remoto o híbrido. El mercado de servicios de optimización de consumibles de impresión gestionada sigue teniendo un papel en los entornos de impresión que requieren seguridad, disponibilidad y control de costos. Los proveedores que cobran únicamente por volumen de páginas están más expuestos a la disminución de la producción. Las tarifas de gestión basadas en dispositivos, las suscripciones de software y los servicios de flujo de trabajo pueden reducir esta dependencia. Las organizaciones medianas con procesos de documentos heredados pueden enfrentar el mayor ajuste a medida que la digitalización elimina casos de uso completos en lugar de simplemente reducir el número de páginas.
Autenticación de Cartuchos OEM y Bloqueo en Ecosistemas Propietarios
Los mecanismos de autenticación en los cartuchos propietarios pueden limitar el uso de alternativas compatibles y remanufacturadas. Esto restringe la flexibilidad de adquisición para los clientes cuyas flotas están concentradas en una sola marca de dispositivos. Las plataformas independientes pueden identificar un posible ahorro pero aun así ser incapaces de cambiar la fuente de suministro. Brother rediseñó sus cartuchos de tinta líquida en diciembre de 2025 utilizando moldeo por soplado para simplificar la limpieza y reducir los costos laborales en un 15%, lo que demuestra un avance hacia un diseño de producto más reutilizable. Los rediseños de productos que faciliten la reutilización podrían mejorar las opciones de remanufactura con el tiempo. Hasta entonces, las reglas de compatibilidad siguen siendo una restricción práctica para las estrategias de consumibles de múltiples fuentes en el mercado de servicios de optimización de consumibles de impresión gestionada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Reposición Lidera los Ingresos Mientras el Pronóstico AvanzaLa reposición automatizada y la gestión de pedidos representaron el 35,53% de la participación del mercado de servicios de optimización de consumibles de impresión gestionada en 2026. Su escala refleja el uso establecido del monitoreo de tóner basado en IoT en grandes flotas que requieren continuidad de suministro. Los acuerdos de servicio pueden utilizar datos de dispositivos para solicitar el reemplazo antes de que se agote un cartucho. Se proyecta que el pronóstico de demanda y los análisis de uso se expandan a un CAGR del 7,11% hasta 2032. Este servicio convierte la telemetría en expectativas de consumo para los próximos 30 a 90 días. El tamaño del mercado de servicios de optimización de consumibles de impresión gestionada para el pronóstico está respaldado por equipos de adquisiciones que buscan costos de suministro más predecibles.
El monitoreo de consumibles y la recopilación de medidores proporcionan los datos subyacentes para el conjunto de servicios más amplio. Son especialmente relevantes donde los clientes requieren registros auditables del gasto en tóner. La optimización de inventarios y la agrupación de existencias pueden ayudar a las organizaciones a gestionar los amortiguadores en varias salas de impresión o sitios. El cumplimiento y la entrega de última milla también se están convirtiendo en diferenciadores de servicio en las adquisiciones de atención médica y servicios financieros. Los compromisos de entrega en el mismo día pueden ser importantes cuando una interrupción del dispositivo afecta la documentación rutinaria. Los proveedores que conectan el pronóstico y el cumplimiento pueden construir relaciones más estrechas con los clientes que aquellos que ofrecen solo un componente de servicio.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Consumible:
Los Cartuchos de Tóner Sostienen los Ingresos Mientras los Frascos de Tinta para Depósito AvanzanLos cartuchos de tóner representaron el 48,89% de los ingresos en 2026. Los dispositivos multifunción basados en láser siguen siendo comunes en entornos de BFSI, gobierno y manufactura que producen una producción de texto considerable. La gestión del ciclo de vida del tóner en el mercado de servicios de optimización de consumibles de impresión gestionada incluye análisis de cobertura, pronóstico de agotamiento y verificación de rendimiento. Estas tareas ofrecen a los proveedores una amplia base instalada para contratos de servicio. Se proyecta que los frascos de tinta para depósito se expandan a un CAGR del 6,71% hasta 2032. Su adopción está vinculada a sistemas de alto rendimiento utilizados por pequeñas empresas y trabajadores remotos.
Los cartuchos de tinta siguen siendo relevantes en entornos creativos, de marketing y de ventas de campo donde la calidad del color y la portabilidad son importantes. Los tambores de imagen y las unidades de imagen son gastos recurrentes que pueden planificarse utilizando datos de volumen de páginas y cobertura de tóner. Los requisitos de informes ambientales también pueden influir en cómo los clientes eligen suministros y socios de recuperación. En junio de 2025, Katun amplió su línea de productos remanufacturados en 38 productos para impresoras multifunción y A4. La industria de servicios de optimización de consumibles de impresión gestionada puede utilizar programas de recuperación documentados para respaldar contratos que incluyan requisitos de contenido reciclado o de recuperación.
Por Modo de Implementación:
Los Servicios Basados en la Nube Lideran Tanto los Ingresos como la ExpansiónLa implementación basada en la nube representó el 43,96% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 6,69% hasta 2032. Esta doble posición muestra que los servicios en la nube están superando la adopción temprana en la gestión de impresión. Y Soft informó que el 84% de las instalaciones locales no habían sido actualizadas en 12 o más meses. Las instalaciones obsoletas pueden aumentar el atractivo de los servicios en la nube que eliminan la administración de servidores. El mercado de servicios de optimización de consumibles de impresión gestionada se beneficia de este cambio porque las plataformas conectadas pueden centralizar los datos de uso y automatizar las acciones de suministro.
La implementación híbrida sigue siendo importante para los usuarios de atención médica, servicios financieros y gobierno. Las pasarelas locales pueden gestionar el enrutamiento mientras los sistemas en la nube administran los análisis y los disparadores de reposición. Los sistemas locales también conservan un papel en entornos con aislamiento de red y en infraestructuras críticas. Esto significa que la adopción de la nube no elimina la necesidad de soporte para múltiples arquitecturas. Los proveedores necesitan operar en flotas locales, en la nube e híbridas dentro de un único contrato. Esa capacidad se ha convertido en un requisito práctico para muchas cuentas grandes.
Por Tamaño de Organización:
Las Grandes Empresas Mantienen los Ingresos Mientras las Pymes Ganan AccesoLas grandes empresas representaron el 76,97% de los ingresos en 2026. Las flotas de múltiples sitios en el mercado de servicios de optimización de consumibles de impresión gestionada generan los datos de dispositivos y la complejidad contractual necesarios para justificar programas de optimización avanzados. Cientos de dispositivos pueden generar suficientes datos de uso para mejorar los pronósticos de agotamiento. Los contratos grandes también tienden a requerir integración en múltiples entornos de proveedores. Se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 6,52% hasta 2032. La entrega en la nube elimina el costo de infraestructura que anteriormente limitaba el acceso para flotas más pequeñas.
Los paquetes de suscripción pueden combinar monitoreo, reposición y análisis a través de un cargo mensual por dispositivo. Esta estructura reduce el compromiso requerido de las organizaciones que operan solo unas pocas salas de impresión. Los clientes más pequeños necesitan una incorporación más sencilla, paneles de autoservicio y un soporte de cuenta más ligero que las grandes empresas. Las grandes empresas aún generan mayores ingresos por dispositivo porque necesitan análisis más complejos y soporte de flota. Eso respalda su continuo liderazgo en ingresos. El mercado de servicios de optimización de consumibles de impresión gestionada está, por tanto, ampliando su base de clientes sin eliminar la importancia de las cuentas grandes.

Por Vertical de Usuario Final:
BFSI Mantiene los Ingresos Mientras el Sector Sanitario se ExpandeBFSI representó el 15,03% de los ingresos en 2026. Las redes de sucursales, los procesos con gran volumen de documentos y los registros de auditoría impresos respaldan una demanda sostenida de suministros gestionados. La recopilación de medidores en el mercado de servicios de optimización de consumibles de impresión gestionada puede asignar costos por sucursal y centro de costos con mayor consistencia que los procesos manuales. Se proyecta que el sector sanitario se expanda a un CAGR del 7,89% hasta 2032. Los sistemas de salud utilizan el monitoreo de consumibles donde la disponibilidad de la impresora afecta los flujos de trabajo de documentación. El Departamento de Salud y Servicios Humanos de los Estados Unidos identifica las salvaguardas físicas como parte del marco de la Regla de Seguridad de la HIPAA.
Los compradores de TI y telecomunicaciones pueden evaluar la calidad de la telemetría y el rendimiento de la reposición frente a las prácticas de datos internas. El gobierno y la administración pública proporcionan una demanda estable a través de acuerdos marco. El Servicio Comercial de la Corona del Reino Unido adjudicó su marco de Servicios de Dispositivos Multifunción, Hardware GovPrint, Servicios de Impresión Gestionada y Software de Flujo de Trabajo Digital en septiembre de 2025. La educación está extendiendo los programas a entornos de campus y domicilio a medida que continúa el aprendizaje híbrido. Los usuarios del sector manufacturero pueden incorporar el monitoreo de impresión en actividades más amplias de gestión de activos. Estas diferencias verticales requieren que los proveedores ajusten su diseño de servicio, controles de seguridad y enfoque de cumplimiento.
Análisis Geográfico
Mercado de Servicios de Optimización de Consumibles de Impresión Gestionada en América del Norte
América del Norte representó el 39,04% de la participación del mercado de servicios de optimización de consumibles de impresión gestionada en 2026. El mercado de servicios de optimización de consumibles de impresión gestionada en la región se beneficia de prácticas de externalización maduras y una densa base de organizaciones de BFSI, atención médica y gobierno. Las estructuras de adquisición federales y estatales pueden respaldar acuerdos de flota a largo plazo. Ricoh USA renovó su acuerdo de impresión gestionada a nivel del sistema de la Universidad de California por 5 años a partir del 26 de enero de 2026.[2] Estos acuerdos recompensan a los proveedores que pueden ofrecer una amplia cobertura de monitoreo y reposición. Canadá y México pueden ofrecer oportunidades de expansión donde los clientes empresariales buscan una gestión de flota consistente en las operaciones de América del Norte.
Mercado de Servicios de Optimización de Consumibles de Impresión Gestionada en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 7,09% hasta 2032. La expansión de las flotas de dispositivos comerciales y los esfuerzos de consolidación de flotas están respaldando la demanda en China, India, Corea del Sur y el Sudeste Asiático. El entorno de oficina híbrido de India sigue requiriendo una combinación de flujos de trabajo de documentos físicos y captura digital. Los fabricantes japoneses valoran la reducción de residuos y la trazabilidad de costos en los sitios de producción. HP y Visionet Data Internasional lanzaron una asociación de servicios de impresión gestionada en Indonesia en abril de 2026. Las asociaciones lideradas por OEM pueden ayudar a abordar las limitaciones de infraestructura de servicios en los mercados del Sudeste Asiático.
Mercado de Servicios de Optimización de Consumibles de Impresión Gestionada en EMEA y América del Sur
Europa está moldeada por los requisitos de informes y recuperación, que aumentan la importancia de la documentación para los consumibles. La Directiva de Información Corporativa sobre Sostenibilidad ofrece a las grandes empresas una base estructurada para la presentación de informes de sostenibilidad. América del Sur, Oriente Medio y África se encuentran en etapas más tempranas de adopción de la impresión gestionada. Su demanda está respaldada por asociaciones de distribución OEM y clientes multinacionales que extienden programas desde las operaciones de la empresa matriz. Ricoh Europe anunció una realineación estratégica de Ricoh Sudáfrica en octubre de 2025 para ampliar la capacidad de servicio directo. La capacidad de servicio local puede ser importante donde los clientes necesitan soporte para operaciones de impresión orientadas al cumplimiento normativo.
Panorama Competitivo
Concentración del Mercado
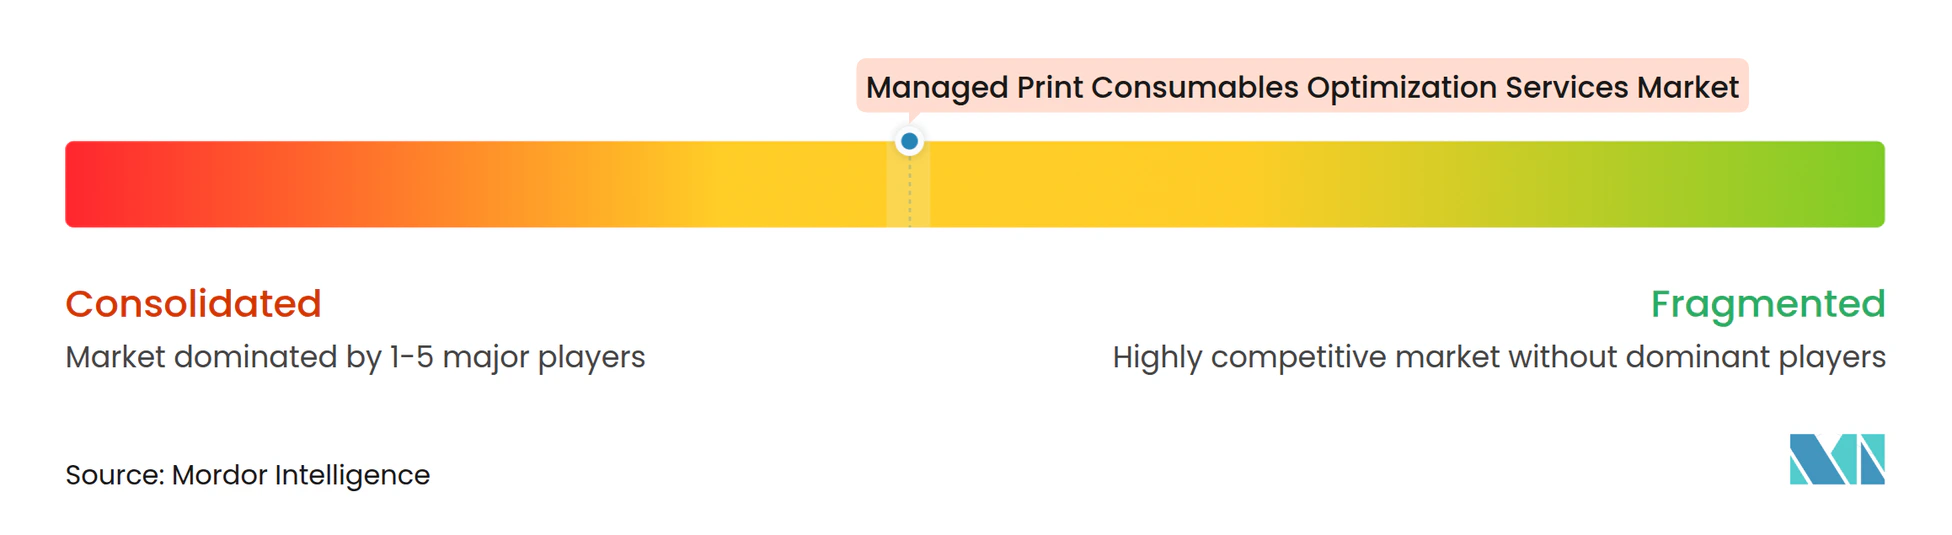
El mercado de servicios de optimización de consumibles de impresión gestionada está moderadamente concentrado. En el mercado de servicios de optimización de consumibles de impresión gestionada, los proveedores globales vinculados a OEM gestionan grandes carteras de flotas, mientras que los remanufacturadores independientes, las plataformas de análisis y los especialistas regionales en cumplimiento sirven a un nivel intermedio fragmentado. Xerox completó su adquisición de Lexmark en julio de 2025 por 1,5 mil millones de USD, incluidas la deuda neta y los pasivos.[3] La transacción combinó la infraestructura de servicios empresariales de Xerox con las capacidades de gestión de flotas y análisis de Lexmark. Xerox anunció posteriormente una cartera A3 ampliada bajo un enfoque comercial unificado en marzo de 2026.
HP, Canon, Konica Minolta, Ricoh y Kyocera compiten a través de la integración directa de dispositivo a nube y contratos de servicio agrupados. Esos acuerdos pueden generar costos de cambio porque el hardware, los suministros y el soporte de flota están conectados. Visual Edge IT y Konica Minolta formalizaron una asociación estratégica a nivel nacional en julio de 2026 para ampliar la entrega de servicios de impresión gestionada a través de la red de distribuidores de Visual Edge IT en los Estados Unidos. Konica Minolta también puso a disposición de los distribuidores autorizados su solución de servicios de impresión gestionada KPAX en enero de 2025. Estos movimientos muestran cómo los OEM pueden ampliar su alcance de servicio a través de socios regionales.
Los proveedores independientes pueden competir combinando análisis de múltiples proveedores con programas de recuperación y cumplimiento flexible. Clover y Katun utilizan programas de reciclaje y remanufactura para abordar las adquisiciones del sector público y orientadas a la sostenibilidad. Los proveedores de análisis buscan normalizar la telemetría en flotas mixtas sin requerir que los clientes cambien el hardware instalado. Este enfoque puede hacer que los análisis sean portátiles entre dispositivos que utilizan diferentes ecosistemas OEM. Los proveedores también compiten en su capacidad para conectar los registros de recuperación con los informes de costos. La industria de servicios de optimización de consumibles de impresión gestionada tiene espacio para proveedores que puedan proporcionar registros de ciclo de vida auditables junto con la optimización diaria de suministros.
Líderes de la Industria de Servicios de Optimización de Consumibles de Impresión Gestionada
-
HP Inc.
-
Seiko Epson Corporation
-
Canon Inc.
-
Brother Industries, Ltd.
-
Pantum International Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Optimización de Consumibles de Impresión Gestionada Empresas cubiertas en este informe
- HP Inc.
- Canon Inc.
- Seiko Epson Corporation
- Brother Industries, Ltd.
- Xerox Corporation
- Ricoh Company, Ltd.
- Konica Minolta, Inc.
- Kyocera Corporation
- Sharp Corporation
- FUJIFILM Business Innovation Corp.
- Toshiba Tec Corporation
- OKI Electric Industry Co., Ltd.
- Lexmark International, Inc.
- Pantum International Limited
- Ninestar Corporation
- Static Control Components, Inc.
- Clover Technologies Group, LLC
- LMI Solutions, Inc.
- Print-Rite Holdings Limited
- Apex Microelectronics Co., Ltd.
Desarrollos recientes de la industria en Mercado de Servicios de Optimización de Consumibles de Impresión Gestionada
- Julio de 2026: Visual Edge IT y Konica Minolta formalizaron una asociación estratégica a nivel nacional que amplía la entrega de servicios de impresión gestionada a través de la red de distribuidores multiestatales de Visual Edge IT en los Estados Unidos, lo que señala una consolidación acelerada entre los revendedores regionales de impresión gestionada y profundiza la distribución de OEM a revendedor para cuentas del mercado medio.
- Abril de 2026: HP y Visionet Data Internasional lanzaron una asociación de servicios de impresión gestionada en Indonesia, dirigida a la complejidad operativa empresarial en la mayor economía del Sudeste Asiático y extendiendo la cartera de optimización integrada por OEM de HP hacia un mercado donde la entrega directa de servicios ha estado históricamente limitada por la infraestructura.
- Marzo de 2026: Xerox Corporation formalizó su estrategia integrada de comercialización tras la adquisición de Lexmark, anunciando una cartera de productos A3 ampliada bajo un enfoque comercial unificado que combina la infraestructura de servicios empresariales de Xerox con las capacidades de gestión de flotas habilitadas por IoT y análisis de Lexmark.
- Enero de 2026: Ricoh USA renovó su acuerdo de impresión gestionada a nivel del sistema de la Universidad de California por un período de 5 años a partir del 26 de enero de 2026, cubriendo la optimización de consumibles en una de las flotas de dispositivos de educación superior más grandes de América del Norte y reforzando la adquisición institucional a largo plazo como un canal de ingresos de alto valor.
Alcance del Informe Global del Mercado de Servicios de Optimización de Consumibles de Impresión Gestionada
El mercado de servicios de optimización de consumibles de impresión gestionada se refiere a la industria que proporciona servicios y soluciones especializados para ayudar a las organizaciones a monitorear, pronosticar, adquirir, gestionar y reponer consumibles de impresión de manera eficiente en sus flotas de impresoras y dispositivos multifunción. Estos servicios aprovechan el monitoreo de uso, el pronóstico de demanda, los análisis, los pedidos automatizados, la optimización de inventarios y la coordinación de entregas para reducir el desperdicio de consumibles, minimizar las roturas de stock, controlar los costos de impresión y mejorar la eficiencia de la cadena de suministro.
El Informe del Mercado de Servicios de Optimización de Consumibles de Impresión Gestionada está segmentado por Tipo de Servicio (Monitoreo de Consumibles y Recopilación de Medidores, Pronóstico de Demanda y Análisis de Uso, Reposición Automatizada y Gestión de Pedidos, Optimización de Inventarios y Agrupación de Existencias, Cumplimiento y Entrega de Última Milla, y Otros Tipos de Servicio), Tipo de Consumible (Cartuchos de Tóner, Cartuchos de Tinta, Frascos de Tinta para Depósito, Tambores de Imagen y Unidades de Imagen, y Otros Tipos de Consumible), Modo de Implementación (Local, Basado en la Nube e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical de Usuario Final (BFSI, Atención Médica, TI y Telecomunicaciones, Gobierno y Administración Pública, Educación, Manufactura y Otros Verticales de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Monitoreo de Consumibles y Recopilación de Medidores |
| Pronóstico de Demanda y Análisis de Uso |
| Reposición Automatizada y Gestión de Pedidos |
| Optimización de Inventarios y Agrupación de Existencias |
| Cumplimiento y Entrega de Última Milla |
| Otros Tipos de Servicio |
| Cartuchos de Tóner |
| Cartuchos de Tinta |
| Frascos de Tinta para Depósito |
| Tambores de Imagen y Unidades de Imagen |
| Otros Tipos de Consumible |
| Local |
| Basado en la Nube |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| Atención Médica |
| TI y Telecomunicaciones |
| Gobierno y Administración Pública |
| Educación |
| Manufactura |
| Otros Verticales de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Kenia | |
| Resto de África |
| Por Tipo de Servicio | Monitoreo de Consumibles y Recopilación de Medidores | |
| Pronóstico de Demanda y Análisis de Uso | ||
| Reposición Automatizada y Gestión de Pedidos | ||
| Optimización de Inventarios y Agrupación de Existencias | ||
| Cumplimiento y Entrega de Última Milla | ||
| Otros Tipos de Servicio | ||
| Por Tipo de Consumible | Cartuchos de Tóner | |
| Cartuchos de Tinta | ||
| Frascos de Tinta para Depósito | ||
| Tambores de Imagen y Unidades de Imagen | ||
| Otros Tipos de Consumible | ||
| Por Modo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical de Usuario Final | BFSI | |
| Atención Médica | ||
| TI y Telecomunicaciones | ||
| Gobierno y Administración Pública | ||
| Educación | ||
| Manufactura | ||
| Otros Verticales de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de optimización de consumibles de impresión gestionada?
El tamaño del mercado de servicios de optimización de consumibles de impresión gestionada es de 4,18 mil millones de USD en 2026 y se proyecta que alcance los 6,78 mil millones de USD para 2032 a un CAGR del 8,39%. El pronóstico refleja el uso más amplio del monitoreo conectado, la reposición automatizada y la entrega en la nube.
¿Qué servicios son fundamentales para la optimización de consumibles de impresión gestionada?
El monitoreo de consumibles, los análisis de uso, la reposición automatizada, la optimización de inventarios y el cumplimiento de última milla son las áreas de servicio centrales. La entrega combinada ayuda a los clientes a conectar las decisiones de suministro con la información en tiempo real de la flota.
¿Qué categoría de consumible tiene la mayor participación de ingresos?
Los cartuchos de tóner representaron el 48,89% de los ingresos en 2026 porque los dispositivos basados en láser siguen siendo ampliamente utilizados en las flotas empresariales. Se proyecta que los frascos de tinta para depósito se expandan más rápidamente a un CAGR del 6,71% hasta 2032.
¿Por qué los servicios de impresión basados en la nube están ganando adopción?
La entrega en la nube centraliza los datos de la flota, puede reducir los costos de servidores y respalda las decisiones automatizadas de suministro en ubicaciones dispersas. También apoya a las organizaciones más pequeñas que no desean mantener una infraestructura de impresión local.
¿Qué vertical de usuario final se proyecta que se expanda más rápidamente?
Se proyecta que el sector sanitario se expanda a un CAGR del 7,89% hasta 2032 a medida que los sistemas de salud vinculan el monitoreo con los flujos de trabajo de documentación. BFSI mantuvo la mayor participación vertical reportada con el 15,03% en 2026.
¿Qué región se proyecta que se expanda más rápidamente?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 7,09% hasta 2032, respaldado por la expansión de flotas comerciales y asociaciones regionales. América del Norte representó el 39,04% de los ingresos en 2026.