
Tamaño y Participación del Mercado de Servicios de Impresión Móvil Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
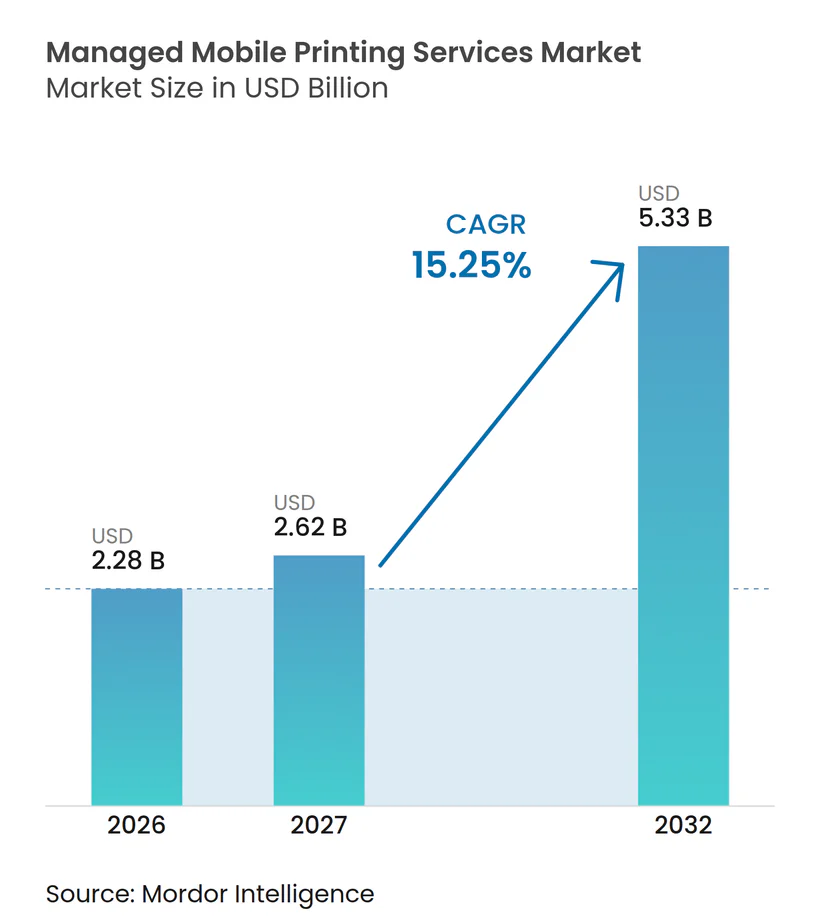
| Tamaño del Mercado (2027) | 2.62 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.33 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.25 % |
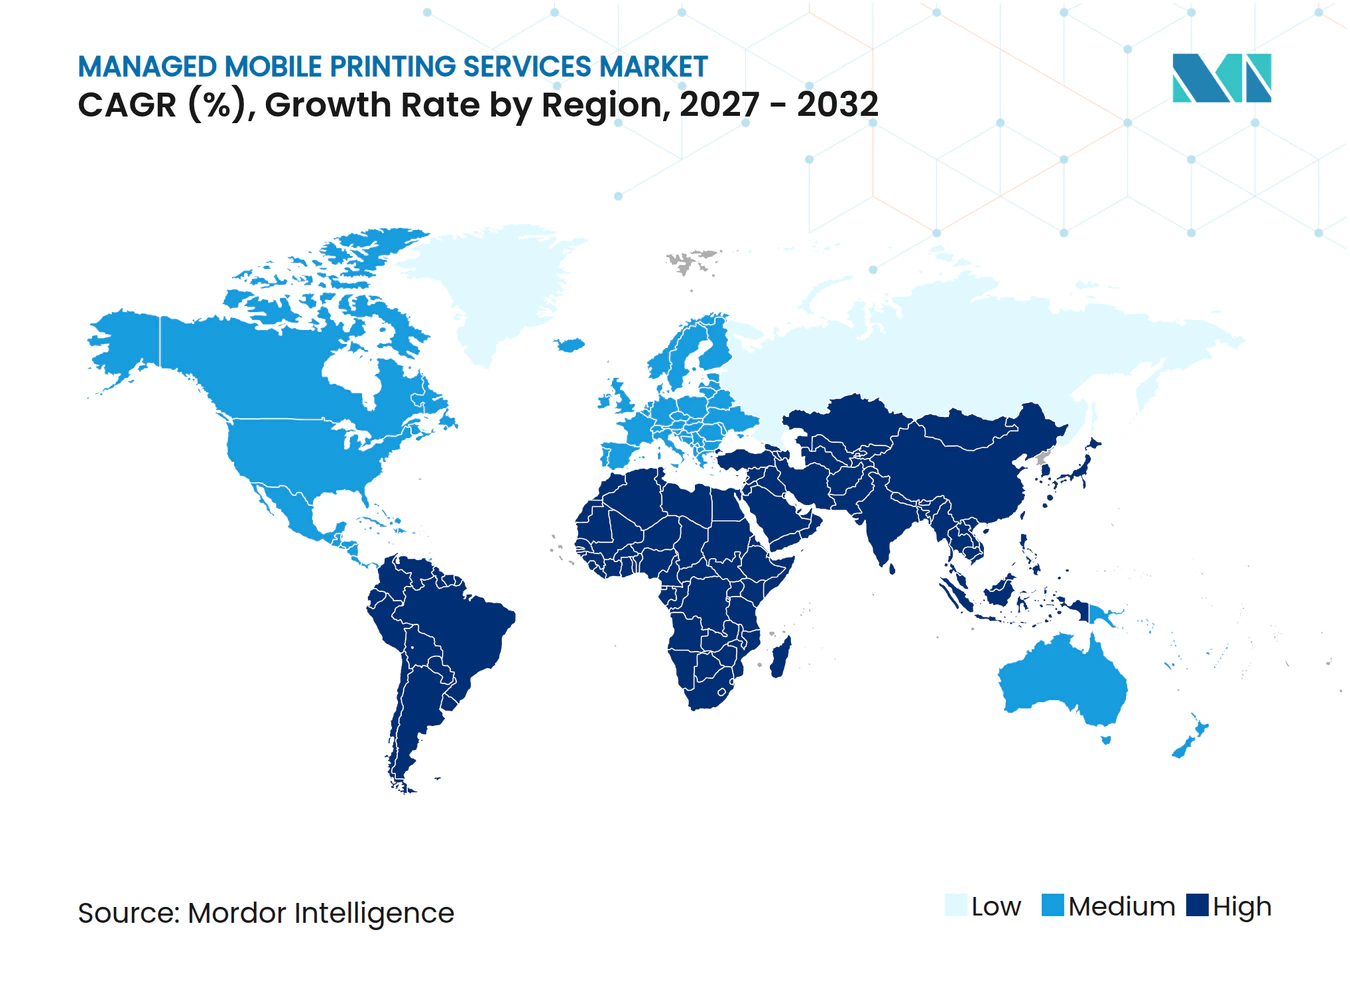
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Impresión Móvil Gestionados por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Servicios de Impresión Móvil Gestionados se expanda de 2,28 mil millones de USD en 2026 a 2,62 mil millones de USD en 2027, y a 5,33 mil millones de USD para 2032, registrando una CAGR del 15,25% entre 2027 y 2032. El mercado de servicios de impresión móvil gestionados está siendo moldeado por patrones de trabajo en los que los empleados se desplazan entre oficinas, hogares y espacios de trabajo temporales. Esto requiere que los usuarios accedan a la impresión mediante identidades verificadas en lugar de una ubicación de red fija. Los proveedores están respondiendo con servicios que combinan control de acceso, gestión de dispositivos, enrutamiento de trabajos, generación de informes y aplicación de políticas. El cambio hacia la administración en la nube también permite a las organizaciones gestionar flotas distribuidas sin mantener el mismo nivel de infraestructura de servidores locales. Los requisitos de seguridad siguen siendo fundamentales porque los flujos de trabajo móviles pueden exponer documentos cuando los controles de liberación, el cifrado o los registros de auditoría no se aplican de manera consistente. La competencia depende, por tanto, de la capacidad de admitir flotas mixtas, integrarse con los sistemas de identidad empresarial y ofrecer capacidades de servicio recurrentes que sigan siendo útiles a medida que los volúmenes de páginas disminuyen.
Conclusiones Clave del Informe
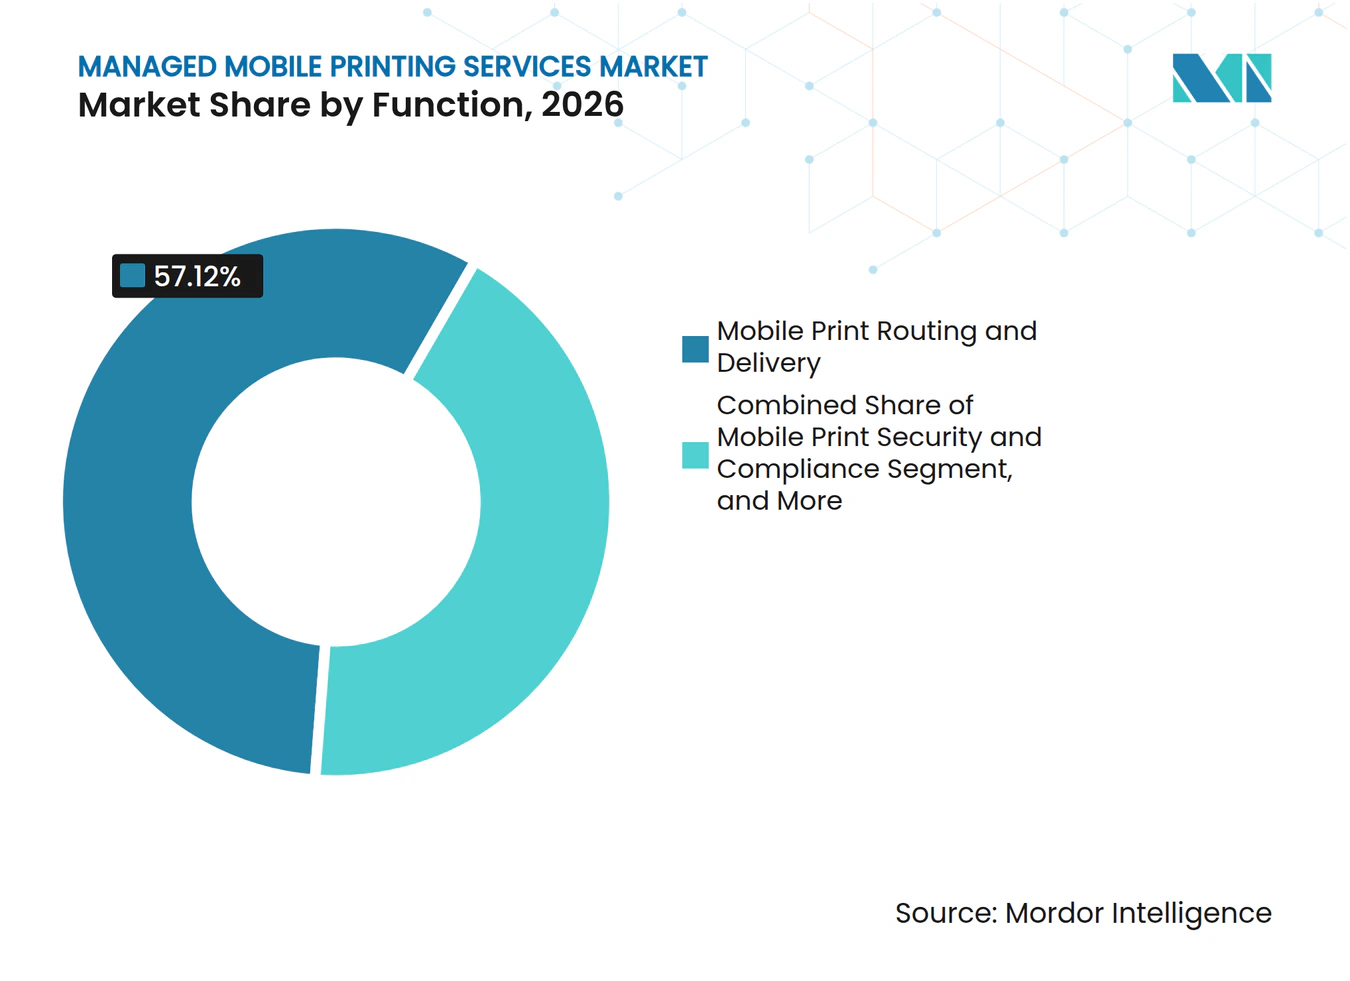
- Por función, el Enrutamiento y Entrega de Impresión Móvil lideró con el 57,12% de la participación del mercado de servicios de impresión móvil gestionados en 2026, mientras que se proyecta que la Seguridad y Cumplimiento de Impresión Móvil se expanda a una CAGR del 16,31% hasta 2032.
- Por modo de implementación, Local representó el 68,19% de los ingresos del mercado de servicios de impresión móvil gestionados en 2026, mientras que se proyecta que la implementación Basada en la Nube se expanda a una CAGR del 16,67% hasta 2032.
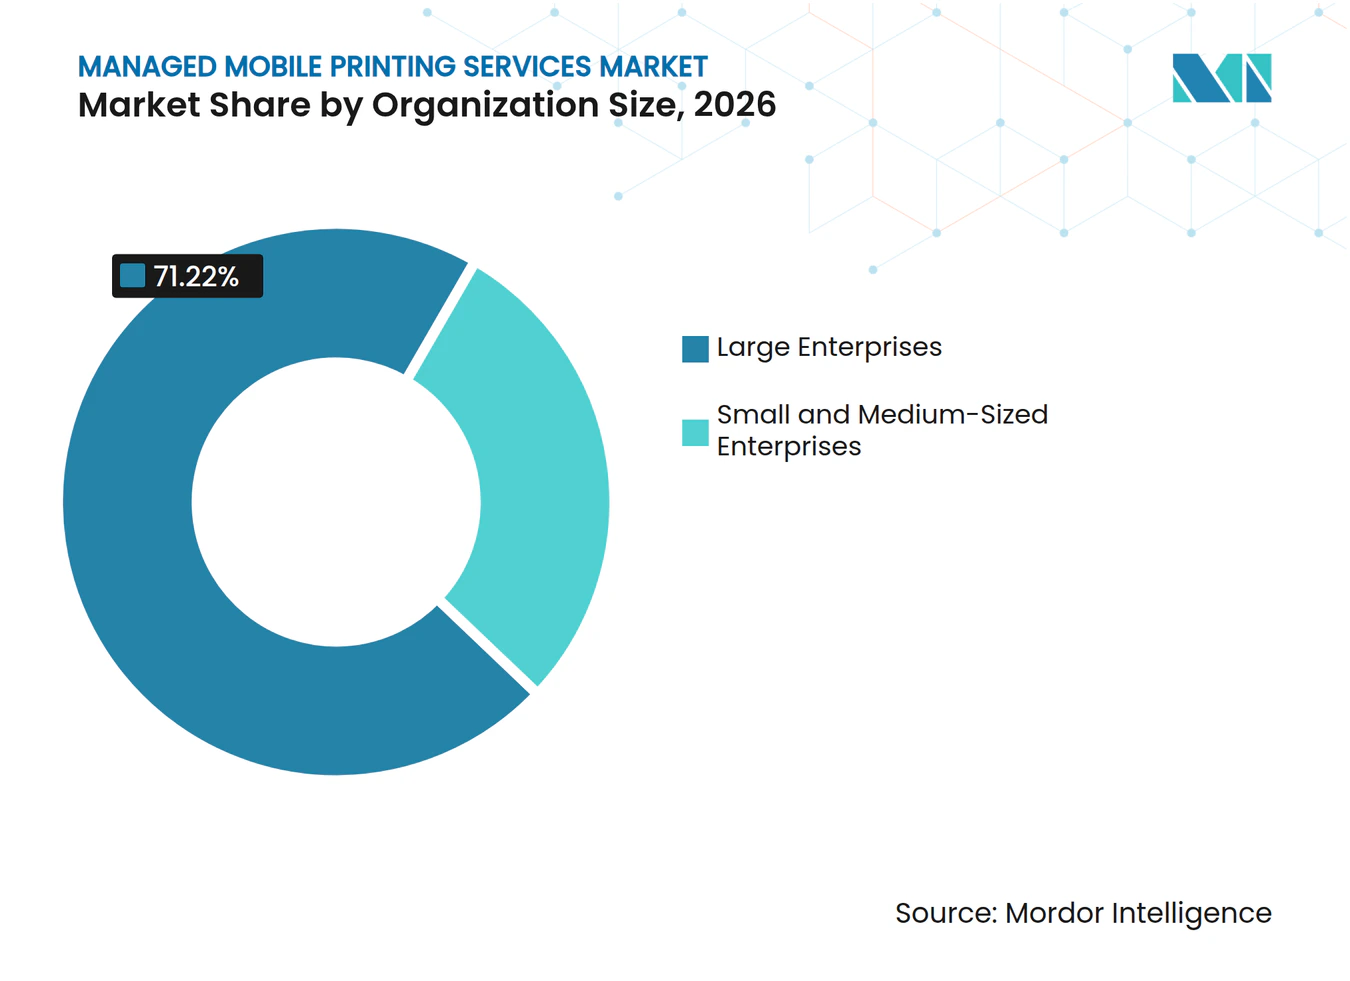
- Por tamaño de organización, las Grandes Empresas representaron el 71,22% del tamaño del mercado de servicios de impresión móvil gestionados en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 16,95% hasta 2032.
- Por industria del usuario final, el Gobierno y la Administración Pública representaron el 29,11% del mercado de servicios de impresión móvil gestionados en 2026, mientras que se proyecta que las Instituciones de Educación e Investigación se expandan a una CAGR del 15,76% hasta 2032.
- Por geografía, América del Norte representó el 36,16% del mercado de servicios de impresión móvil gestionados en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 16,04% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Fuerzas de Trabajo Híbridas y Distribuidas | +4.2% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Creciente Demanda de Gestión de Impresión Basada en la Nube | +3.6% | Global, con liderazgo temprano en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de los Requisitos de Seguridad de Impresión y Cumplimiento Normativo | +2.8% | América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Crecimiento de los Flujos de Trabajo de Dispositivos Propios y Móviles en Primer Lugar | +2.2% | Global, más fuerte en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Liberación sin Contacto mediante Código QR para Usuarios Invitados y Temporales | +1.4% | Global, con uso temprano en entornos con alta densidad de atención médica y educación | Corto plazo (≤ 2 años) |
| Telemetría de Impresión Móvil como Nueva Fuente de Inteligencia de Flujos de Trabajo | +0.8% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Fuerzas de Trabajo Híbridas y Distribuidas
El trabajo híbrido cambia el problema práctico del acceso a la impresión porque los empleados utilizan varias ubicaciones durante una semana laboral normal. Un servicio debe vincular el permiso a la persona y su identidad, no solo a un ordenador de escritorio o a una red de oficina específica. El mercado de servicios de impresión móvil gestionados se beneficia cuando las organizaciones reemplazan las reglas de impresión basadas en el edificio por políticas de acceso consistentes en todos los sitios. La autenticación móvil, las colas retenidas y la administración centralizada ayudan al personal a recuperar documentos sin dejarlos expuestos en una bandeja de salida. Esta necesidad favorece las plataformas gestionadas que pueden aplicar los mismos controles a los usuarios de oficina en casa, sucursales y oficina principal. También orienta las adquisiciones hacia capas de servicio que pueden situarse por encima de las flotas de impresoras existentes en lugar de hacia hardware adicional.
Creciente Demanda de Gestión de Impresión Basada en la Nube
La gestión basada en la nube reduce la dependencia de los servidores de impresión mantenidos localmente y proporciona a los equipos de TI una única capa de gestión para los dispositivos dispersos. La función de Impresión Pull de Microsoft Universal Print permite a los usuarios autorizados liberar trabajos retenidos en una impresora registrada, lo que admite flujos de trabajo de impresión segura desde una cola en la nube. Esta capacidad apoya el mercado de servicios de impresión móvil gestionados porque los usuarios distribuidos necesitan un proceso de liberación consistente a medida que se desplazan entre ubicaciones. Las plataformas en la nube también pueden hacer que las actualizaciones de políticas, la visibilidad de los dispositivos y la generación de informes sean más manejables para las organizaciones con flotas en múltiples sitios. HP introdujo los Servicios de Impresión en la Nube Gestionados con integración con Microsoft Universal Print, mostrando cómo los proveedores están alineando sus ofertas de servicio con la autenticación de nube a nube y la administración de dispositivos. La principal oportunidad no es simplemente mover los trabajos de impresión a la nube, sino combinar la administración en la nube con un control fiable del acceso, los dispositivos y la experiencia del usuario.
Aumento de los Requisitos de Seguridad de Impresión y Cumplimiento Normativo
La impresión sigue siendo sensible en las organizaciones que manejan registros gubernamentales, información financiera, documentos de salud, material de investigación y archivos empresariales confidenciales. Los flujos de trabajo móviles introducen consideraciones de seguridad porque los usuarios pueden iniciar trabajos en dispositivos personales o desde ubicaciones fuera de una red corporativa. El mercado de servicios de impresión móvil gestionados está ganando importancia donde las organizaciones necesitan liberación autenticada, acceso controlado a dispositivos y registros de actividad. La función de Impresión Pull de Microsoft aborda una parte de este requisito al retener un trabajo hasta que el usuario se autentique en una impresora registrada. La plataforma de MFP inteligente lista para la nube de Ricoh admite sus ofertas CloudStream y Streamline NX, lo que refleja los esfuerzos de los proveedores por combinar la infraestructura de dispositivos con la gestión y el análisis basados en la nube.[1] Las necesidades de cumplimiento normativo pueden prolongar los procesos de adquisición, pero también hacen que las capacidades de servicio orientadas a la seguridad sean más valiosas una vez que se lleva a cabo una implementación.
Crecimiento de los Flujos de Trabajo de Dispositivos Propios y Móviles en Primer Lugar
Las políticas de uso de dispositivos propios aumentan el número de teléfonos, tabletas y portátiles personales que pueden imprimir documentos. Las organizaciones necesitan entonces una capa de política común que pueda gestionar el acceso sin asumir que cada dispositivo es de propiedad corporativa. La Alianza Mopria describe la impresión móvil como un entorno multidispositivo respaldado por un amplio grupo de participantes de impresoras y software, lo que hace que la interoperabilidad sea importante para los usuarios y los equipos de TI. Los métodos de liberación basados en código QR, carga web y correo electrónico autenticado para imprimir pueden ayudar a las organizaciones a aplicar controles tanto a los dispositivos personales como a los gestionados. Y Soft amplió su cartera en la nube con SAFEQ Cloud Pro y SAFEQ Cloud Breeze, separando las necesidades de grandes empresas y pymes al tiempo que enfatiza los flujos de trabajo de impresión y escaneo nativos en la nube. Estos flujos de trabajo crean oportunidades para que los proveedores amplíen una implementación inicial de gestión de acceso para incluir servicios más amplios de generación de informes, seguridad y contracargos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Riesgos de Ciberseguridad y Privacidad de Datos en los Flujos de Trabajo de Impresión Móvil | -0.8% | Global, agudo en industrias reguladas en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Disminución de los Volúmenes de Impresión en Oficinas y Sustitución Digital | -0.6% | Global, más pronunciado en Europa y ubicaciones avanzadas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Complejidad de Integración en Flotas de Impresoras Mixtas | -0.4% | Global, con mayor fricción en grandes empresas con infraestructura heredada | Mediano plazo (2-4 años) |
| Experiencia de Impresión Móvil Inconsistente en Redes de Invitados y Dispositivos Heredados | -0.3% | Global, con mayor impacto en los segmentos de pymes y educación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Riesgos de Ciberseguridad y Privacidad de Datos en los Flujos de Trabajo de Impresión Móvil
La misma movilidad que mejora el acceso de los usuarios puede crear exposición cuando los trabajos de impresión viajan a través de redes Wi-Fi, celulares, Bluetooth o de invitados. Un dispositivo móvil puede no tener los mismos controles de seguridad que un punto final gestionado por la organización. Una verificación de identidad débil también puede dejar documentos confidenciales esperando en una impresora desatendida. Estos riesgos pueden retrasar las implementaciones mientras los equipos de seguridad revisan el diseño de la red, la autenticación de usuarios, el cifrado y los requisitos de auditoría. El mercado de servicios de impresión móvil gestionados debe, por tanto, demostrar controles claros en lugar de tratar la seguridad como un complemento opcional. Los servicios que admiten la impresión retenida y la liberación autenticada pueden reducir una fuente importante de exposición de documentos.
Disminución de los Volúmenes de Impresión en Oficinas y Sustitución Digital
Los formularios digitales, los recibos electrónicos, la colaboración en documentos y la comunicación digital reducen la necesidad de ciertos materiales impresos. Esto ejerce presión sobre los modelos de servicio que dependen en gran medida del número de páginas impresas. La restricción es más significativa donde los proveedores continúan fijando el precio de los contratos principalmente por volumen de páginas. El mercado de servicios de impresión móvil gestionados puede responder otorgando más valor al control de acceso, la generación de informes, la gestión de políticas y el soporte de flujos de trabajo. Estas capacidades siguen siendo relevantes incluso cuando una organización imprime menos páginas, porque los usuarios aún necesitan un manejo seguro de los documentos que deben imprimirse. Los proveedores que también admiten flujos de trabajo relacionados de escaneo y documentos pueden reducir su dependencia de una única fuente de ingresos basada en volumen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función:
El Enrutamiento de Impresión Apoya la Demanda Principal Mientras los Servicios de Seguridad se AceleranEl Enrutamiento y Entrega de Impresión Móvil representó el 57,12% del mercado de servicios de impresión móvil gestionados en 2026. Esta posición de liderazgo refleja el papel del enrutamiento, el descubrimiento de dispositivos y la gestión de colas en casi todos los flujos de trabajo de impresión móvil. Antes de que una organización pueda aplicar controles sofisticados, debe dirigir el trabajo de un usuario al dispositivo disponible correcto. Un servicio de enrutamiento centralizado también puede ayudar a los usuarios a trabajar en diferentes oficinas sin tener que aprender un proceso de impresión local separado en cada ubicación. La función es, por tanto, fundamental para las organizaciones que pasan de la impresión específica por dispositivo a un modelo de servicio gestionado. El acceso e identificación de impresión son capacidades relacionadas importantes porque los usuarios necesitan verificar su identidad antes de que se libere un trabajo. Los métodos de liberación mediante tarjeta, PIN, código QR y otros permiten a las organizaciones vincular el trabajo de impresión a un usuario autorizado. La aplicación de políticas y otras funciones completan la cartera aplicando reglas para dispositivos, documentos y grupos de usuarios. Las herramientas de enrutamiento pueden reducir la incertidumbre para los usuarios que encuentran diferentes impresoras en varios edificios. También pueden ayudar a los administradores a asignar trabajos según la disponibilidad del dispositivo, la ubicación o la política. Estos beneficios operativos mantienen el enrutamiento como elemento central del mercado de servicios de impresión móvil gestionados.
Se proyecta que la Seguridad y Cumplimiento de Impresión Móvil se expanda a una CAGR del 16,31% hasta 2032. La categoría está adquiriendo mayor importancia a medida que las organizaciones evalúan la infraestructura de impresión como parte de responsabilidades más amplias de protección de la información. Admite servicios como la supervisión, la gestión de registros de auditoría y la liberación controlada, en lugar de ser únicamente una función de software puntual. La plataforma de MFP inteligente lista para la nube de Ricoh vincula su hardware de impresión con CloudStream, Streamline NX y los servicios de impresión gestionados, ilustrando cómo los proveedores están combinando las capacidades de dispositivo, gestión y análisis. Esta combinación proporciona a los proveedores una base para suscripciones continuas y acuerdos de servicio. La industria de servicios de impresión móvil gestionados también se beneficia cuando las funciones de seguridad funcionan en una flota mixta en lugar de requerir una única marca de impresora. Las organizaciones pueden entonces reforzar los controles sin emprender una sustitución completa de la flota. Esto ayuda a que los servicios de seguridad sigan siendo relevantes incluso a medida que el número de páginas impresas cambia con el tiempo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Implementación:
El Control Local Coexiste con la Migración a la NubeLa implementación Local representó el 68,19% de los ingresos totales en 2026. Las grandes organizaciones en gobierno, banca, servicios financieros y seguros, y atención médica a menudo retienen infraestructura local para mantener el control operativo directo sobre los sistemas y los datos de trabajos sensibles. Su preferencia puede reflejar tanto los procesos de TI establecidos como el rechazo a la tecnología en la nube. Muchas organizaciones utilizan un enfoque híbrido que mantiene el hardware seleccionado o el manejo de datos en el sitio mientras mueve las tareas de gestión, generación de informes o políticas a sistemas en la nube. Este enfoque permite a los equipos de TI modernizarse gradualmente mientras preservan los controles que ya están integrados en los procesos internos. También hace que el mercado de servicios de impresión móvil gestionados sea relevante para los clientes en diferentes etapas de su transición de infraestructura. La implementación mixta puede admitir dispositivos heredados mientras se introducen nuevas aplicaciones de manera controlada. Para los proveedores, la capacidad de operar en entornos locales y en la nube es un requisito práctico para atender cuentas empresariales complejas. La implementación local también permite a los clientes determinar dónde se almacenan y procesan los trabajos sensibles. Ese control puede seguir siendo importante cuando la política interna limita la transferencia de información de documentos fuera de la organización. El mercado de servicios de impresión móvil gestionados debe, por tanto, admitir rutas de transición en lugar de tratar la entrega en la nube y local como opciones mutuamente excluyentes.
Se proyecta que la implementación Basada en la Nube se expanda a una CAGR del 16,67% hasta 2032. La entrega en la nube apoya a las organizaciones que buscan reducir el mantenimiento de servidores locales y gestionar flotas distribuidas a través de una única interfaz. La función de Impresión Pull de Microsoft hace que un trabajo retenido esté disponible para su liberación autenticada en impresoras registradas, proporcionando a los flujos de trabajo de impresión gestionados en la nube una función de seguridad directa. Los Servicios de Impresión en la Nube Gestionados de HP también señalaron el apoyo de los proveedores a la administración basada en la nube mediante la integración con Microsoft Universal Print.[2] La transición no elimina la necesidad de dispositivos locales, planificación de red o soporte de usuario fiable. En cambio, cambia dónde se administran las funciones de gestión y políticas. Las ofertas basadas en la nube son particularmente útiles para las organizaciones con múltiples sitios, recursos de TI locales limitados o necesidad de configuraciones consistentes en todas las oficinas. Su adopción depende de si los proveedores pueden satisfacer los requisitos de seguridad, interoperabilidad y manejo de datos. La administración centralizada puede facilitar la aplicación de un cambio de política en una flota de impresoras dispersa. También puede proporcionar a los equipos de servicio una vista única del estado del dispositivo y la actividad del usuario. Estas ventajas refuerzan el papel de la entrega en la nube en el mercado de servicios de impresión móvil gestionados.
Por Tamaño de Organización:
Las Grandes Empresas Siguen Siendo Clientes Establecidos Mientras las Pymes Adoptan Servicios en la NubeLas Grandes Empresas representaron el 71,22% de los ingresos totales en 2026. Su participación refleja contratos de impresión gestionada de larga data, flotas de gran tamaño, redes de oficinas distribuidas y la complejidad de conectar el acceso a la impresión con los sistemas de identidad. Las implementaciones empresariales a menudo requieren coordinación entre los equipos de seguridad, instalaciones, adquisiciones y TI. Esto hace que una plataforma gestionada sea valiosa cuando puede ofrecer un proceso consistente en decenas o cientos de ubicaciones. Las grandes organizaciones también tienen más equipos heredados que deben ser admitidos durante la modernización. Ricoh renovó un acuerdo de servicios de impresión gestionada de 5 años con el sistema de la Universidad de California en enero de 2026, cubriendo 10 campus, 6 centros de salud y el Laboratorio Nacional Lawrence Berkeley. El acuerdo ilustra el alcance de múltiples ubicaciones y los largos períodos de contrato que pueden caracterizar a este grupo de clientes. Para el mercado de servicios de impresión móvil gestionados, estas cuentas proporcionan una base instalada para actualizaciones de seguridad, movilidad y análisis a lo largo del tiempo. Los clientes empresariales también necesitan una división clara de responsabilidades entre los equipos internos y los proveedores de servicios. Esto hace que el soporte de implementación, la capacitación de usuarios y la generación de informes continua sean partes importantes de un contrato gestionado. Los proveedores que pueden admitir estos requisitos sin interrumpir las operaciones actuales pueden mantener relaciones duraderas con los clientes.
Se proyecta que las pymes se expandan a una CAGR del 16,95% hasta 2032. Las organizaciones pequeñas y medianas han enfrentado históricamente altos costos porque la gestión de impresión requería servidores locales, trabajo de integración especializado y administración continua. Los servicios nativos en la nube pueden reducir esa carga al ofrecer gestión centralizada con menos infraestructura que mantener. Y Soft lanzó SAFEQ Cloud Pro y SAFEQ Cloud Breeze para abordar las distintas necesidades de las grandes empresas y las pymes, con Breeze enfocado en flujos de trabajo más simples como el descubrimiento automático de impresoras, las actualizaciones y el escaneo con un solo toque. Estos diseños hacen que los servicios gestionados sean más fáciles de considerar para las organizaciones con equipos de TI más pequeños. Los modelos de suscripción también pueden distribuir los costos a lo largo del tiempo en lugar de requerir una implementación inicial extensa. La industria de servicios de impresión móvil gestionados tiene la oportunidad de atender a las pymes cuando sus ofertas siguen siendo simples y no requieren conocimientos técnicos profundos para operar. El éxito sigue dependiendo de un soporte fiable, precios claros y compatibilidad con los dispositivos existentes. Las organizaciones más pequeñas a menudo prefieren un servicio que pueda activarse sin interrupciones prolongadas en las rutinas del personal. Una incorporación sencilla puede mejorar la adopción cuando los usuarios tienen tiempo limitado para la capacitación. Esto apoya una base de clientes más amplia para el mercado de servicios de impresión móvil gestionados.

Por Industria del Usuario Final:
La Demanda del Gobierno Lidera Mientras la Educación Gana ImpulsoEl Gobierno y la Administración Pública representaron el 29,11% de los ingresos totales en 2026. Los organismos públicos a menudo gestionan registros sensibles y trabajan en sedes centrales, oficinas regionales, centros de servicio y ubicaciones de campo. Esas condiciones crean la necesidad de acceso verificado, actividad rastreable y aplicación consistente de políticas. Las implementaciones gubernamentales también pueden implicar requisitos de adquisición detallados que hacen que la fiabilidad del servicio y la capacidad de cumplimiento normativo sean fundamentales para la selección de proveedores. El acuerdo con la Universidad de California, renovado por Ricoh en 2026, cubrió 10 campus, 6 centros de salud y un laboratorio nacional, mostrando la escala de los entornos de impresión complejos del sector público e instituciones públicas. La banca, los servicios financieros y los seguros, la atención médica y las ciencias de la vida, y las TI y las telecomunicaciones son grupos de clientes secundarios importantes porque también manejan documentos que requieren procesamiento seguro y autenticado. Cada grupo tiene diferentes necesidades de flujo de trabajo y cumplimiento normativo, lo que aumenta el valor de los servicios configurables. Esta diversidad significa que los proveedores deben ofrecer controles que puedan adaptarse sin tener que reconstruir el sistema para cada cuenta. Los organismos públicos también pueden necesitar acomodar al personal que trabaja en mostradores de servicio, sitios regionales y ubicaciones temporales. Una política de impresión común puede ayudar a mantener prácticas de acceso consistentes en esos entornos. El mercado de servicios de impresión móvil gestionados es útil donde un equipo central debe supervisar muchas ubicaciones mientras mantiene el servicio disponible para los usuarios locales.
Se proyecta que las Instituciones de Educación e Investigación se expandan a una CAGR del 15,76% hasta 2032. Las universidades y los centros de investigación tienen grandes poblaciones de estudiantes, profesores, visitantes e investigadores que utilizan dispositivos personales. También manejan exámenes, datos de investigación, información financiera y registros administrativos que requieren controles apropiados. La Universidad Estatal de Carolina del Norte anunció mejoras en su servicio WolfPrint en octubre de 2025, demostrando la atención continua a la experiencia de impresión de los estudiantes. El sector necesita un modelo que proporcione acceso de autoservicio mientras limita la carga de trabajo administrativo para los equipos de TI. La liberación móvil y la gestión de cuotas pueden ayudar a las instituciones a admitir entornos de impresoras compartidas sin dejar documentos en el dispositivo. El mercado de servicios de impresión móvil gestionados también puede admitir a los usuarios del campus que se desplazan entre bibliotecas, residencias universitarias, laboratorios y edificios de enseñanza. El comercio minorista y el comercio electrónico, la fabricación industrial y otras industrias siguen siendo grupos de clientes más pequeños pero requieren políticas especializadas alineadas con sus propios flujos de trabajo operativos. Sus necesidades pueden abarcar desde el manejo de documentos de empleados hasta la gestión de ubicaciones distribuidas. Los entornos de campus también requieren servicios que funcionen para usuarios con diferentes niveles de familiaridad técnica. Las instrucciones de liberación claras y la disponibilidad fiable de dispositivos pueden importar tanto como la capacidad del software subyacente. Estas necesidades hacen de la educación un área de expansión relevante para el mercado de servicios de impresión móvil gestionados.
Análisis Geográfico
Mercado de Servicios de Impresión Móvil Gestionada en América del Norte
América del Norte representó el 36,16% de los ingresos totales en 2026. La región combina entornos de TI empresariales maduros, un uso generalizado de los servicios de impresión gestionada y una demanda sustancial por parte de organizaciones gubernamentales, del sector BFSI y del sector sanitario. Estados Unidos es un mercado nacional importante porque las grandes organizaciones operan en amplias redes de oficinas, sucursales, campus e instalaciones de campo. Estos usuarios necesitan acceso móvil que pueda gestionarse de forma coherente sin depender de una única ubicación física. El gobierno y el sector BFSI siguen siendo fuentes importantes de demanda, ya que el manejo seguro de documentos y el acceso auditable son fundamentales en sus flujos de trabajo. La renovación de Ricoh en 2026 con el sistema de la Universidad de California demuestra el valor de las relaciones de servicios gestionados a largo plazo y en múltiples ubicaciones en la región. Canadá y México contribuyen a la demanda regional a medida que las organizaciones consideran la administración en la nube dentro de programas más amplios de modernización de TI. Los proveedores de la región pueden aprovechar una base consolidada de flotas de impresión empresarial y contratos de servicios gestionados. El mercado de servicios de impresión móvil gestionada puede seguir desarrollándose a medida que los clientes incorporen acceso móvil y controles de seguridad a los acuerdos de impresión gestionada existentes.
Mercado de Servicios de Impresión Móvil Gestionada en Europa y América del Sur
Europa es una región significativa para el mercado de servicios de impresión móvil gestionada, ya que las organizaciones otorgan gran importancia a la protección de datos, los sistemas seguros y la modernización del lugar de trabajo. Alemania, el Reino Unido y Francia son los mercados nacionales centrales dentro de la región. Los proveedores que pueden dar soporte a flotas mixtas y cumplir con las expectativas locales en materia de gestión de datos están bien posicionados. Konica Minolta anunció en febrero de 2025 la compatibilidad con el modo de impresión protegida de Windows en las soluciones Workplace Pure, YSOFT SAFEQ Cloud y YSOFT SAFEQ.[3] Esta compatibilidad ayuda a las organizaciones a avanzar hacia una infraestructura de impresión moderna sin necesidad de reemplazar automáticamente el software de gestión existente. América del Sur es una oportunidad emergente donde las plataformas nativas en la nube pueden reducir la dependencia de los servidores de impresin locales. Ricoh lanzó CloudStream en América del Sur en julio de 2025 como una plataforma de impresión en la nube sin servidor y multimarca para organizaciones empresariales. La oferta combina gestión centralizada y monitoreo remoto de flotas de impresoras Ricoh y de otras marcas.
Mercado de Servicios de Impresión Móvil Gestionada en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 16,04% hasta 2032. Japón ofrece ejemplos de innovación en impresión conectada a la nube y móvil para entornos minoristas y empresariales. SATO presentó su Sistema de Gestión Móvil en abril de 2025 para la gestión remota centralizada de terminales móviles, incluidas impresoras. India y Corea del Sur están modernizando su infraestructura de impresión a medida que las grandes empresas y las organizaciones gubernamentales apoyan a las fuerzas de trabajo distribuidas. China representa una gran oportunidad, ya que sus organizaciones manufactureras y de servicios operan extensas redes distribuidas. Oriente Medio también presenta oportunidades de alto valor en administración pública y hostelería, donde los programas de transformación digital están modernizando los servicios. África se encuentra en una etapa más temprana, con Sudáfrica como ubicación clave para la actividad de proveedores y canales. El mercado de servicios de impresión móvil gestionada puede avanzar en estas regiones donde las plataformas en la nube simplifican la implementación y los socios locales pueden brindar un soporte confiable.
Panorama Competitivo
Concentración del Mercado
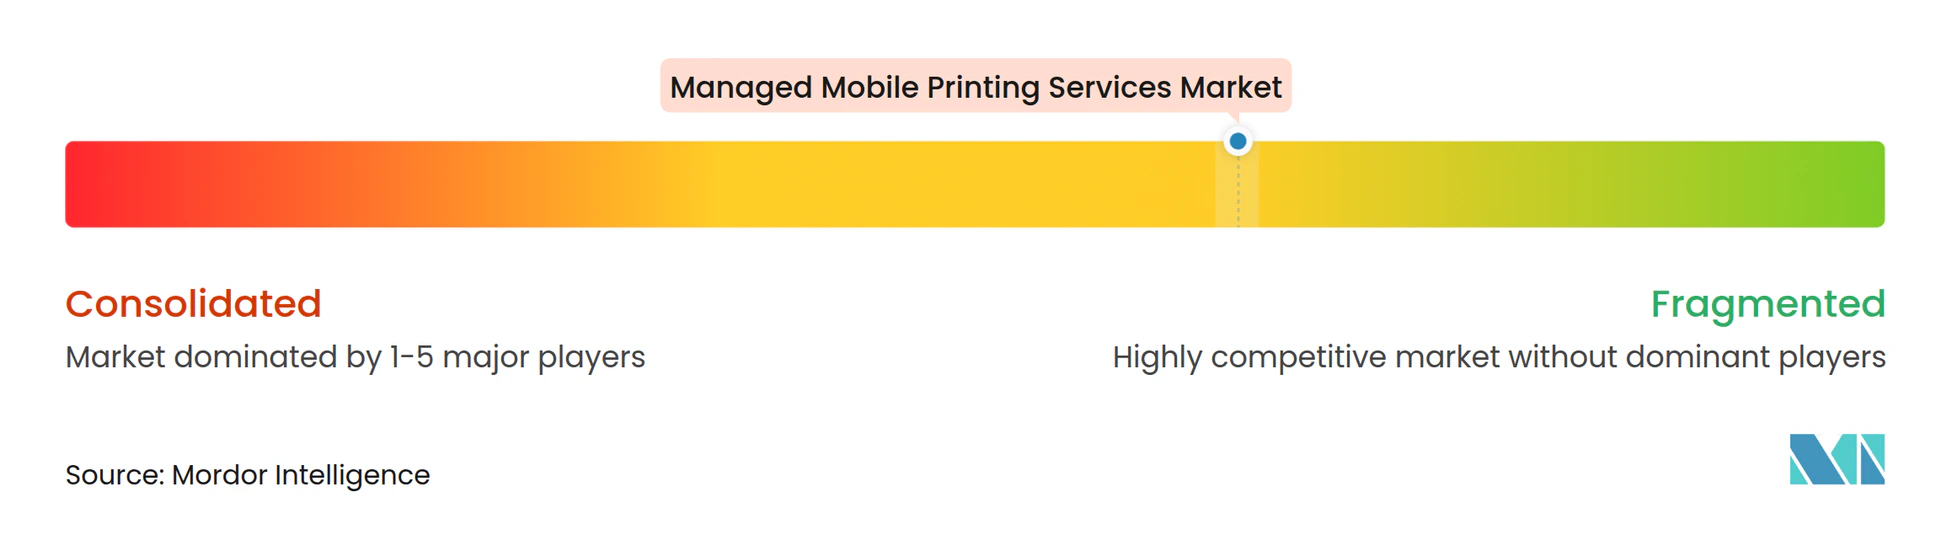
El mercado de servicios de impresión móvil gestionados está moderadamente fragmentado. Los fabricantes de hardware originales y los proveedores de software independientes compiten con diferentes enfoques para el mismo requisito del cliente. HP Inc., Ricoh Company Ltd., Canon Inc., Konica Minolta Inc. y Xerox Corporation pueden combinar impresoras, servicios de flota, soporte de suministros y autenticación móvil dentro de ofertas integradas. PaperCut Software International Pty Ltd, Y Soft Corporation y ThinPrint GmbH se centran más fuertemente en software que puede operar en flotas de impresoras mixtas. La elección a menudo depende de si un cliente valora la estrecha integración de hardware o una capa de gestión independiente del dispositivo. Las flotas mixtas son comunes en las grandes organizaciones, creando un papel para las plataformas que aplican políticas de acceso consistentes en múltiples marcas de impresoras. La industria de servicios de impresión móvil gestionados, por tanto, compite en interoperabilidad además de en características del dispositivo. Los proveedores también necesitan demostrar que la seguridad, la generación de informes y la administración siguen siendo efectivas a medida que los clientes pasan de servidores locales a sistemas gestionados en la nube.
Las áreas de apertura más sólidas incluyen las implementaciones en pymes, la impresión para invitados, los campus educativos y los usuarios empresariales en regiones emergentes. Las pymes necesitan una implementación más sencilla, menores requisitos de administración y términos de suscripción claros. Los entornos de invitados y campus necesitan acceso de usuario que sea conveniente sin sacrificar la autenticación y los controles de liberación retenida. Microsoft Universal Print proporciona una base de impresión en la nube para entornos de Microsoft 365 elegibles y hace que la Impresión Pull esté disponible para la liberación autenticada.[4] Esto puede ejercer presión sobre los proveedores cuyas ofertas se limitan al enrutamiento básico. También amplía el número de organizaciones familiarizadas con la gestión de impresión en la nube. Los proveedores pueden diferenciarse mediante autenticación móvil avanzada, gestión de dispositivos de múltiples proveedores, generación de informes detallados, contracargos y soporte de servicio. Estas capacidades abordan necesidades operativas que van más allá de enviar un documento a una impresora.
Los movimientos estratégicos indican un esfuerzo por integrar más estrechamente el hardware, la gestión en la nube y los servicios de flujo de trabajo. HP lanzó los Servicios de Impresión en la Nube Gestionados en abril de 2025, con integración de nube a nube con Microsoft Universal Print. Ricoh lanzó CloudStream en América del Sur en julio de 2025, posicionándolo como una plataforma segura y sin servidor para una flota multimarca. Y Soft lanzó SAFEQ Cloud Pro y SAFEQ Cloud Breeze en septiembre de 2025, adaptando las ofertas nativas en la nube a los requisitos de grandes empresas y pymes. Konica Minolta añadió soporte para la Impresión Protegida de Windows a varias soluciones de impresión en febrero de 2025, ayudando a los clientes a adoptar la pila de impresión moderna mientras conservan su entorno de gestión existente. Estos movimientos apoyan un entorno competitivo donde los proveedores buscan ingresos de servicio recurrentes y una integración más sólida con las plataformas de identidad en el lugar de trabajo y en la nube.
Líderes de la Industria de Servicios de Impresión Móvil Gestionados
-
Xerox Corporation
-
HP Inc.
-
Canon Inc.
-
Ricoh Company, Ltd.
-
Konica Minolta, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Impresión Móvil Gestionada Empresas cubiertas en este informe
- Xerox Corporation
- HP Inc.
- Canon Inc.
- Ricoh Company, Ltd.
- Konica Minolta, Inc.
- Brother Industries, Ltd.
- Epson (Seiko Epson Corporation)
- Kyocera Document Solutions Inc.
- Sharp Corporation
- Toshiba Tec Corporation
- Lexmark International, Inc.
- Fujifilm Business Innovation Corp.
- OKI Electric Industry Co., Ltd.
- Zebra Technologies Corporation
- Honeywell International Inc.
- Star Micronics Co., Ltd.
- BIXOLON Co., Ltd.
- PaperCut Software International Pty Ltd
- ThinPrint GmbH
- Y Soft Corporation, a.s.
Desarrollos recientes de la industria en Mercado de Servicios de Impresión Móvil Gestionada
- Junio de 2026: Sharp Europe lanzó Synappx Manage, una solución de gestión de flotas de impresión en tiempo real basada en la nube que permite la administración centralizada de dispositivos distribuidos, mantenimiento remoto, configuración automatizada de flujos de trabajo e informes de sostenibilidad desde una única interfaz en la nube, sin hardware adicional. El lanzamiento amplió el ecosistema Synappx de Sharp para incluir visibilidad completa de la flota para entornos de trabajo híbridos.
- Abril de 2026: Ricoh USA lanzó la Serie RICOH IM, desde IM 2510 hasta IM 7010, una plataforma de MFP A3 inteligente lista para la nube que admite RICOH CloudStream, RICOH Streamline NX y RICOH Intelligent Managed Print Services, un marco de impresión gestionada modular y basado en análisis que cubre entornos de flotas de múltiples proveedores.
- Enero de 2026: Ricoh USA renovó un acuerdo de servicios de impresión gestionada de 5 años para todo el sistema UC con la Universidad de California, que abarca 10 campus, 6 centros de salud y el Laboratorio Nacional Lawrence Berkeley, confirmando la dinámica de contratos de alto valor y ciclo largo de los servicios de impresión móvil gestionados en el sector educativo.
- Septiembre de 2025: Y Soft Corporation lanzó SAFEQ Cloud Pro y SAFEQ Cloud Breeze, ampliando su plataforma de impresión nativa en la nube de confianza cero para atender tanto a grandes empresas como a pymes. Ambos productos estuvieron disponibles comercialmente en octubre de 2025.
Alcance del Informe del Mercado Global de Servicios de Impresión Móvil Gestionados
El Mercado de Servicios de Impresión Móvil Gestionados comprende servicios externalizados que permiten, aseguran, supervisan, gestionan y optimizan la impresión desde dispositivos móviles, incluidos teléfonos inteligentes, tabletas, portátiles y otros puntos finales portátiles, en entornos empresariales. Estos servicios incluyen autenticación de impresión móvil, enrutamiento de impresión, aplicación de políticas, liberación de impresión segura, gestión del cumplimiento normativo, supervisión y administración de flujos de trabajo de impresión móvil en infraestructuras locales, en la nube e híbridas.
El Informe del Mercado de Servicios de Impresión Móvil Gestionados está segmentado por Función (Acceso e Identificación de Impresión Móvil, Enrutamiento y Entrega de Impresión Móvil, Seguridad y Cumplimiento de Impresión Móvil, Aplicación de Políticas de Impresión en Dispositivos Móviles, y Otras Funciones), Modo de Implementación (Local, Basado en la Nube, e Híbrido), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Industria del Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Atención Médica y Ciencias de la Vida, TI y Telecomunicaciones, Fabricación Industrial, Comercio Minorista y Comercio Electrónico, Instituciones de Educación e Investigación, y Otras Industrias del Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Acceso e Identificación de Impresión Móvil |
| Enrutamiento y Entrega de Impresión Móvil |
| Seguridad y Cumplimiento de Impresión Móvil |
| Aplicación de Políticas de Impresión en Dispositivos Móviles |
| Otras Funciones |
| Local |
| Basado en la Nube |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Atención Médica y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Fabricación Industrial |
| Comercio Minorista y Comercio Electrónico |
| Instituciones de Educación e Investigación |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Función | Acceso e Identificación de Impresión Móvil | |
| Enrutamiento y Entrega de Impresión Móvil | ||
| Seguridad y Cumplimiento de Impresión Móvil | ||
| Aplicación de Políticas de Impresión en Dispositivos Móviles | ||
| Otras Funciones | ||
| Por Modo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria del Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Atención Médica y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Fabricación Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Instituciones de Educación e Investigación | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de impresión móvil gestionados?
Se proyecta que el mercado de servicios de impresión móvil gestionados se expanda de 2,28 mil millones de USD en 2026 y 2,62 mil millones de USD en 2027 a 5,33 mil millones de USD para 2032, a una CAGR del 15,25%.
¿Qué está impulsando la demanda de servicios de impresión móvil gestionados?
El trabajo híbrido, la gestión de impresión basada en la nube, el uso de dispositivos móviles y los requisitos de liberación autenticada de documentos están apoyando la demanda.
¿Qué función tiene la mayor participación en los servicios de impresión móvil gestionados?
El Enrutamiento y Entrega de Impresión Móvil representó el 57,12% en 2026 porque el enrutamiento, el descubrimiento de flotas y la gestión de colas son fundamentales para los flujos de trabajo de impresión móvil.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la implementación Basada en la Nube se expanda a una CAGR del 16,67% hasta 2032 a medida que las organizaciones buscan gestión centralizada y menor dependencia de servidores locales.
¿Qué grupo de usuarios finales lidera el gasto en servicios de impresión móvil gestionados?
El Gobierno y la Administración Pública representaron el 29,11% en 2026, respaldado por las necesidades de manejo seguro de documentos en operaciones distribuidas.
¿Qué región se está expandiendo más rápido en servicios de impresión móvil gestionados?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 16,04% hasta 2032 a medida que las empresas y las organizaciones públicas modernizan la infraestructura de impresión.