
Tamaño y Participación del Mercado de Servicios Gestionados Sostenibles del Ciclo de Vida de Dispositivos
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.89 Mil millones de dólares |
| Tamaño del Mercado (2032) | 19.11 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.08 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados Sostenibles del Ciclo de Vida de Dispositivos por Mordor Intelligence
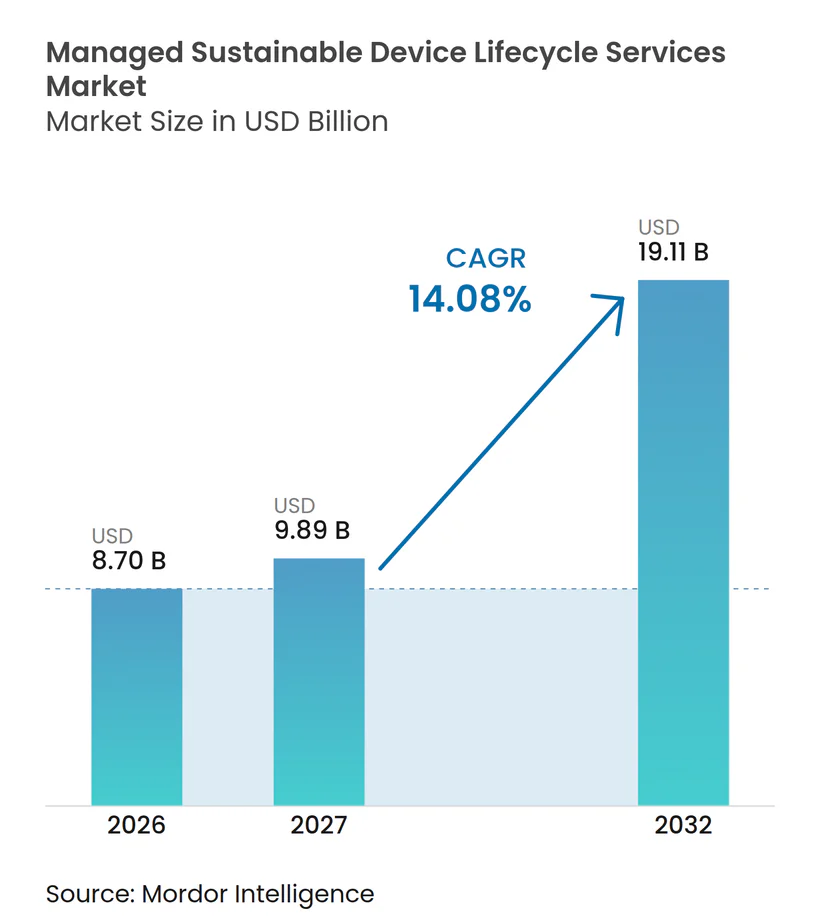
Se proyecta que el tamaño del mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos se expanda desde 8,70 mil millones de USD en 2026 y 9,89 mil millones de USD en 2027 hasta 19,11 mil millones de USD para 2032, registrando un CAGR del 14,08% entre 2027 y 2032. Los ciclos de reemplazo más cortos para los endpoints empresariales y los servidores de inteligencia artificial están aumentando el volumen de equipos retirados que requieren disposición segura, reacondicionamiento y recuperación de materiales. Los compromisos de sostenibilidad están convirtiendo el retiro de dispositivos en una decisión de adquisición y finanzas, ya que las empresas necesitan registros creíbles de recuperación de activos y emisiones relacionadas con el hardware. Los altos valores de reventa de los componentes de servidores respaldan los programas de recuperación que pueden compensar parte del costo de las actualizaciones de infraestructura. Los proveedores que combinan el manejo seguro de datos, la logística trazable y los informes de recuperación pueden atender este conjunto más amplio de requisitos empresariales. El mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos también enfrenta presión por los valores cambiantes del hardware de inteligencia artificial, las variadas regulaciones transfronterizas y los altos costos de procesamiento para dispositivos de bajo valor.
Conclusiones Clave del Informe
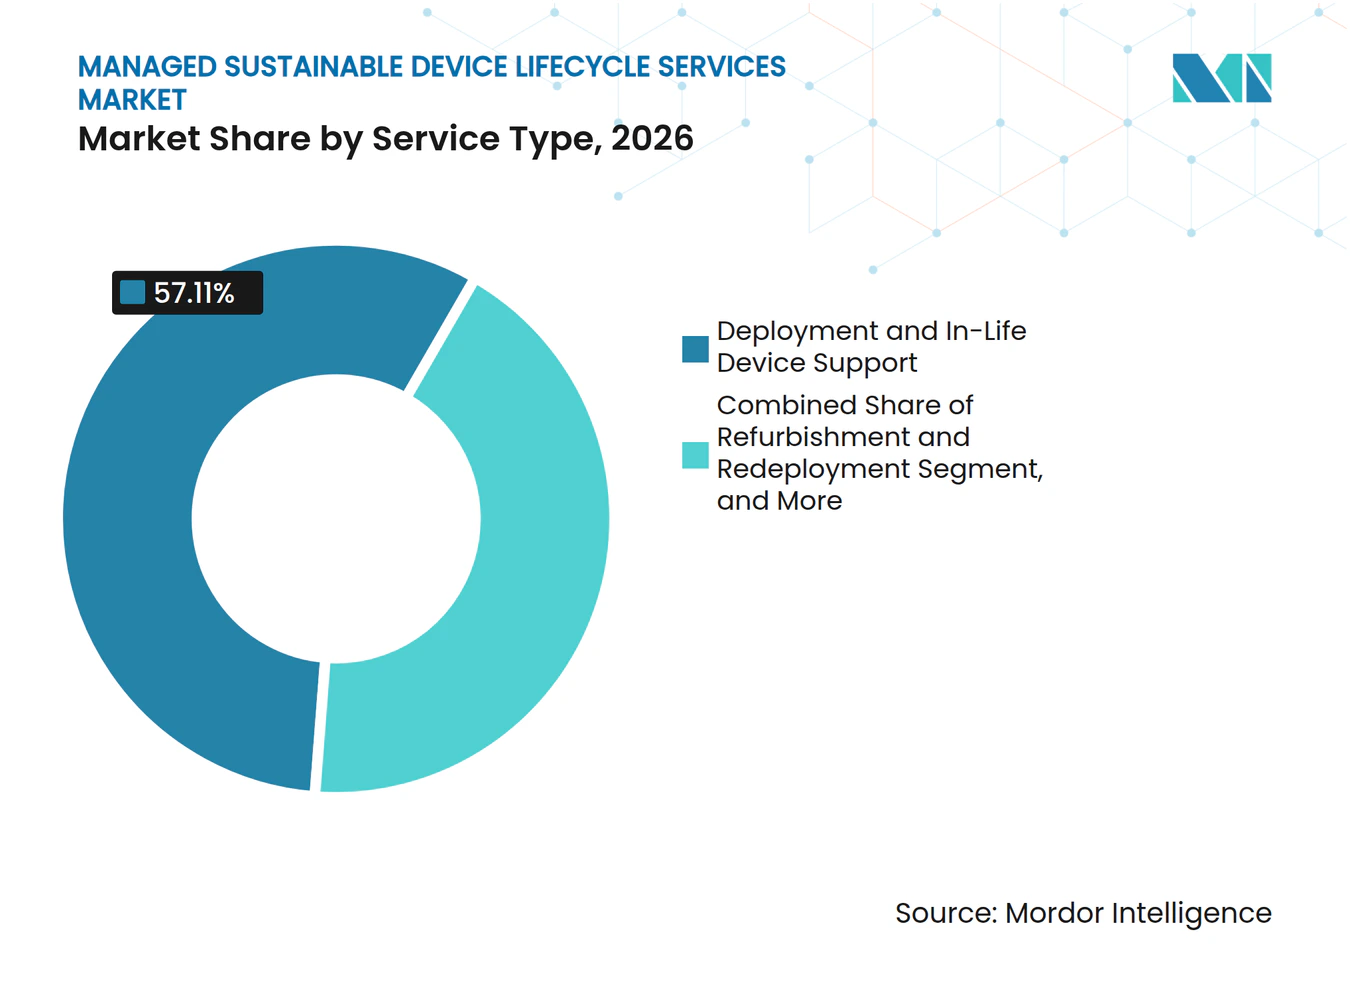
- Por tipo de servicio, Implementación y Soporte de Dispositivos en Uso representó el 57,11% de los ingresos del mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos en 2026, mientras que se proyecta que la Gestión de Recuperación de Activos y Circularidad se expanda a un CAGR del 15,34% hasta 2032.
- Por modelo de entrega, el Procesamiento Centralizado Fuera del Sitio representó el 68,17% de los ingresos del mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos en 2026, mientras que se proyecta que el Procesamiento Híbrido se expanda a un CAGR del 15,71% hasta 2032.
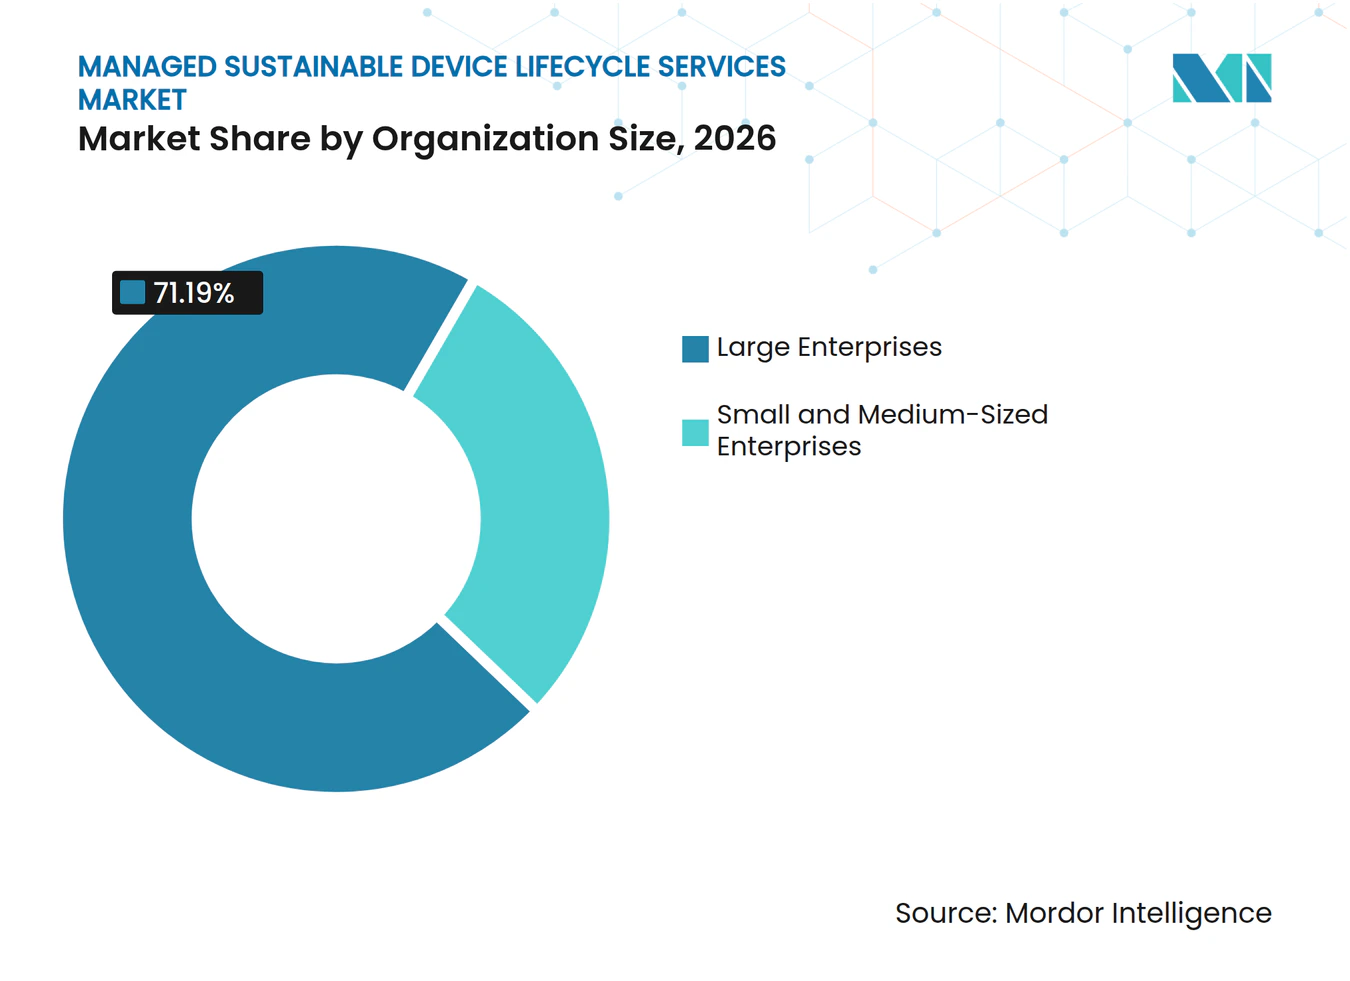
- Por tamaño de organización, las Grandes Empresas representaron el 71,19% de los ingresos del mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos en 2026, mientras que se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 16,04% hasta 2032.
- Por industria de usuario final, Tecnologías de la Información y Telecomunicaciones representó el 28,55% de los ingresos del mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos en 2026, mientras que se proyecta que el Gobierno y la Administración Pública se expandan a un CAGR del 14,67% hasta 2032.
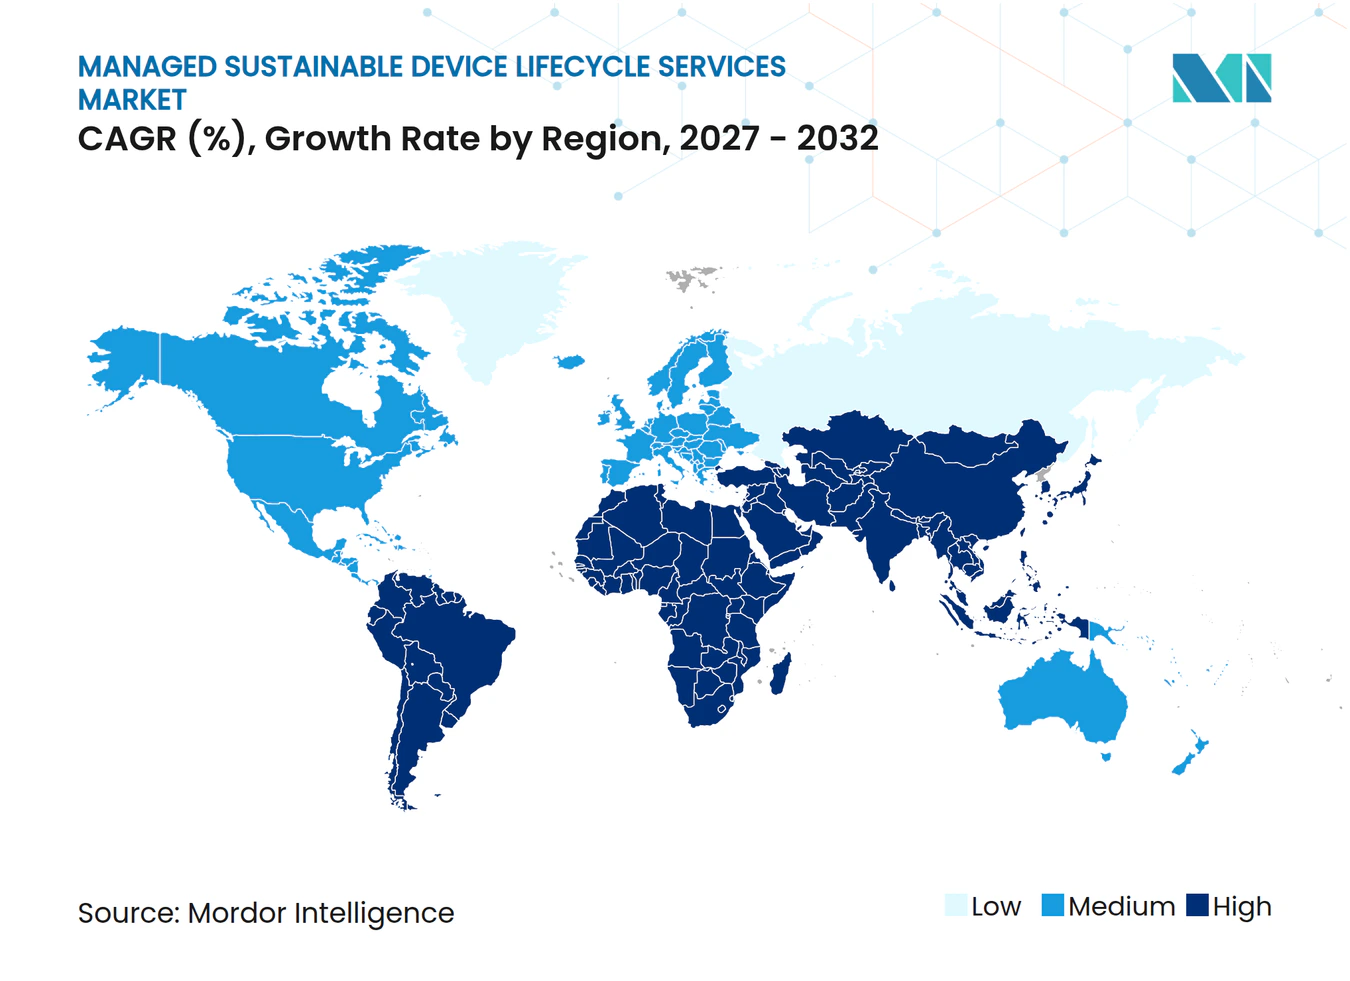
- Por geografía, América del Norte representó el 37,61% de los ingresos del mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 14,98% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios Gestionados Sostenibles del Ciclo de Vida de Dispositivos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transición Empresarial hacia la Adquisición de Tecnologías de la Información Circulares | +3.9% | Global, con adopción líder en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda Regulatoria de Residuos Electrónicos Trazables y Manejo de Datos | +2.8% | Europa y América del Norte, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Aceleración de los Ciclos de Actualización del Hardware de Inteligencia Artificial y Centros de Datos | +2.5% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Necesidad de Visibilidad Segura de Flotas de Múltiples Proveedores | +1.7% | Global, particularmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Informes de Carbono y Recuperación a Nivel de Dispositivo Serializado | +1.3% | Europa y Amrica del Norte, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Saneamiento en el Sitio para Fuerzas Laborales Soberanas y Distribuidas | +0.8% | Europa, Oriente Medio y Australia | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Transición Empresarial hacia la Adquisición de Tecnologías de la Información Circulares
Los equipos de adquisiciones están incorporando condiciones de circularidad en los contratos de dispositivos desde la etapa de adquisición. Este cambio convierte la planificación del fin de vida útil en parte de la selección de proveedores en lugar de una actividad separada posterior a la implementación. Los altos valores de reventa de los componentes de servidores en 2025 dieron a los equipos de finanzas un argumento más claro para los programas de recuperación formal. La Recomendación L.1061 de la UIT-T solicita a los compradores públicos que evalúen los equipos de tecnología de la información y las comunicaciones según criterios de recuperación al final de la vida útil y neutralidad de residuos. Requisitos similares se extienden desde la contratación pública hasta las revisiones de proveedores de grandes empresas. En el mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos, los proveedores necesitan evidencia serializada de recuperación para calificar para programas de adquisición más formales.
Demanda Regulatoria de Residuos Electrónicos Trazables y Manejo de Datos
Las normas más estrictas de disposición, envío y manejo de datos crean una necesidad estable de servicios auditables en todo el mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos. La Comisión Europea declaró en 2025 que casi el 50% de los residuos electrónicos en Europa aún eludía los canales de recolección formales. Se espera que la proyectada Ley de Economía Circular fortalezca los mecanismos de recolección y trazabilidad digital. La Unión Europea exigirá documentación digital para los envíos de residuos a partir del 21 de mayo de 2026, reemplazando los procesos en papel para los flujos transfronterizos pertinentes. El marco de hardware y disposición de tecnologías de la información del Reino Unido para 2025-2029 exige que los proveedores cumplan con los requisitos de saneamiento seguro de WEEE, GDPR y el Centro Nacional de Ciberseguridad. Estas normas favorecen a los participantes del mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos que pueden demostrar una cadena de custodia completa.
Aceleración de los Ciclos de Actualización del Hardware de Inteligencia Artificial y Centros de Datos
La infraestructura de inteligencia artificial generativa está acortando los ciclos de actualización de los servidores de alto rendimiento. SK Tes declaró en 2026 que los servidores con alta densidad de GPU se están actualizando en 10-18 meses, en comparación con los 4-6 años de los sistemas empresariales tradicionales. Esto crea grupos concentrados de sistemas de alto valor que ingresan al proceso de desmantelamiento en un período reducido. SK Tes también informó que los centros de datos de inteligencia artificial utilizan el 70% de los chips de memoria producidos en todo el mundo, respaldando así la demanda de módulos de memoria valiosos.[1] Los ciclos estándar de portátiles empresariales se acortaron de 4,3 años a 4,0 años en 2025, a medida que las organizaciones se preparaban para el fin del soporte de Windows 10 y los dispositivos con capacidad de inteligencia artificial. El mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos debe, por tanto, gestionar devoluciones de equipos más rápidas y variables.
Creciente Necesidad de Visibilidad Segura de Flotas de Múltiples Proveedores
El mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos atiende grandes parques de dispositivos que abarcan múltiples proveedores, sistemas operativos y clases de activos. Los equipos de cumplimiento, finanzas y sostenibilidad necesitan un registro único de la ubicación, el estado de saneamiento y la disposición final de cada dispositivo. La proporción de organizaciones de tecnología de la información que siguen las prácticas de saneamiento NIST 800-88 aumentó del 34% en 2024 al 52% en 2025. Las organizaciones bancarias, de servicios financieros, seguros y gubernamentales enfrentan mayores consecuencias cuando la documentación está incompleta. La demanda está aumentando para paneles de control de flotas, certificados automatizados y registros serializados de cadena de custodia. La capacidad de integración de plataformas se ha vuelto tan importante como la capacidad de procesamiento al seleccionar proveedores de servicios gestionados sostenibles del ciclo de vida de dispositivos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Registros de Activos Heredados Fragmentados | -1.8% | Global, más agudo en pequeñas y medianas empresas y mercados emergentes | Mediano plazo (2-4 años) |
| Alto Costo del Procesamiento Certificado para Dispositivos de Bajo Valor | -1.4% | Global, particularmente oneroso en América del Sur y África | Largo plazo (≥ 4 años) |
| Variabilidad de la Cadena de Custodia y el Cumplimiento Transfronterizo | -0.9% | Transregional, más agudo en Asia-Pacífico con repercusiones en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Volatilidad del Valor Residual de los Servidores de Inteligencia Artificial y Dispositivos Emergentes | -0.7% | Global, concentrado en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Registros de Activos Heredados Fragmentados
La adquisición descentralizada de tecnología de la información ha dejado a muchas organizaciones con registros de activos incompletos. Algunas empresas no pueden identificar con precisión los dispositivos que poseen, su configuración, antigüedad de garantía o historial previo de saneamiento. Estas brechas hacen que la incorporación a plataformas de ciclo de vida serializadas sea más lenta y costosa. Las etiquetas de activos inconsistentes, los registros de modelos y la documentación histórica de disposición fueron identificados en el estudio de referencia Sage de 2026. Los proveedores deben absorber el trabajo de descubrimiento o cobrárselo a los clientes, lo que puede extender los ciclos de ventas. Hasta que las empresas gestionen los datos de activos desde la adquisición en adelante, la adopción de servicios gestionados sostenibles del ciclo de vida de dispositivos seguirá siendo más difícil para algunos compradores.
Alto Costo del Procesamiento Certificado para Dispositivos de Bajo Valor
El procesamiento certificado implica saneamiento de datos, logística, documentación ambiental y verificación del tratamiento posterior. Para periféricos más antiguos, endpoints de consumo y equipos de red heredados, estos costos pueden superar el valor recuperable de los materiales. La restricción es aguda para los proveedores de educación, organismos públicos y pequeñas empresas que poseen grandes volúmenes de activos de menor valor. Electronic Recyclers International implementó 25 sistemas robóticos habilitados con inteligencia artificial para la recuperación y clasificación de materiales en 2025, mostrando cómo la automatización puede reducir los costos de manejo. La adopción generalizada de la automatización podría hacer viable el procesamiento certificado en más categorías de dispositivos. Hasta entonces, la estrecha economía unitaria limitará partes del mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Soporte de Implementación Ancla los Ingresos a Medida que la Circularidad Gana Importancia
Implementación y Soporte de Dispositivos en Uso representó el 57,11% de la participación del mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos en 2026. Los contratos plurianuales cubren configuración, creación de imágenes, preparación, reparación de averías y soporte de flotas, lo que convierte a este servicio en el centro de las operaciones empresariales diarias. Los endpoints con capacidad de inteligencia artificial requieren una configuración más compleja, mientras que las fuerzas laborales distribuidas aumentan las necesidades de soporte en múltiples ubicaciones. El Reacondicionamiento y la Reimplementación ocuparon el segundo lugar, ya que las empresas extienden la vida útil de los equipos para reducir el gasto de capital y respaldar los informes de hardware de Alcance 3. El Procesamiento al Final de la Vida Útil y el Cumplimiento siguieron siendo necesarios donde las normas WEEE y relacionadas exigen un tratamiento formal.
Se proyecta que la Gestión de Recuperación de Activos y Circularidad se expanda a un CAGR del 15,34% hasta 2032. Los valiosos componentes de servidores y el uso de los ingresos de la disposición para compensar los costos de actualización están respaldando la adopción. Los valores de reventa de servidores alcanzaron casi 2,5 veces su promedio de 7 años en 2025 en medio de la escasez de componentes y la demanda de inteligencia artificial. Apto Solutions lanzó un programa de recuperación doméstico con Tusaar en enero de 2026 para el neodimio y el disprosio de discos duros triturados.[2] La gestión de baterías, la integración de pasaportes digitales de productos y los certificados de compensación de carbono crean oportunidades de ingresos en etapas tempranas en la industria de servicios gestionados sostenibles del ciclo de vida de dispositivos.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Entrega: La Escala Centralizada se Equilibra con las Necesidades de Seguridad Híbrida
El Procesamiento Centralizado Fuera del Sitio representó el 68,17% de los ingresos en 2026. Las instalaciones dedicadas ofrecen escala, certificaciones especializadas y procesos consistentes para parques de equipos estandarizados. Las grandes empresas pueden enviar activos paletizados bajo manifiestos serializados a centros de alto rendimiento, lo que favorece la eficiencia logística. El marco del Reino Unido exige el cumplimiento de WEEE, GDPR y el saneamiento seguro para el hardware de tecnología de la información y los servicios de disposición pertinentes. El traslado de PlanITROI en 2025 a una instalación de 54.000 pies cuadrados en Carolina del Norte, con automatización robótica y seguimiento basado en inteligencia artificial, ilustra la continua inversión en capacidad centralizada.
Se proyecta que el Procesamiento Híbrido se expanda a un CAGR del 15,71% hasta 2032. Permite el manejo seguro en el sitio durante el retiro, manteniendo al mismo tiempo la eficiencia del procesamiento centralizado en etapas posteriores del flujo de trabajo. Los organismos gubernamentales, las instituciones financieras y los contratistas de defensa pueden requerir que los dispositivos de almacenamiento sean saneados antes del transporte. Bloom ESG y Dynamic Lifecycle Innovations introdujeron la integración de informes de carbono para flujos de trabajo en el sitio e híbridos en mayo de 2025. El Procesamiento en el Sitio sigue siendo relevante donde la soberanía, el contrato o la regulación impiden que el hardware abandone las instalaciones del cliente.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras los Clientes Más Pequeños Escalan Más Rápido
Las Grandes Empresas representaron el 71,19% de los ingresos en 2026. Su escala refleja altos volúmenes anuales de activos y una gobernanza más consolidada en flotas de múltiples países. Los diferentes requisitos de residuos electrónicos y datos impulsan a estos compradores hacia proveedores del mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos que gestionan los equipos desde la integración en la adquisición hasta la disposición certificada. Iron Mountain incorporó casi 2 docenas de clientes de Gestión del Ciclo de Vida de Activos del Fortune 1000 en el primer trimestre de 2026. Los contratos que cubren el desmantelamiento, la comercialización y el reciclaje en más de 30 países favorecen a los proveedores con amplia cobertura operativa y procedimientos consistentes.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 16,04% hasta 2032. Las plataformas gestionadas reducen el costo y el esfuerzo de crear programas de disposición estructurados, mientras que los requisitos regulatorios y de cadena de suministro están llegando a más empresas del mercado medio. Estos clientes tienen volúmenes más bajos, pero pueden ofrecer márgenes más altos por dispositivo y necesitan una incorporación digital sencilla. Dynamic Lifecycle Innovations lanzó Dynamic ITAD Sync en la tienda de ServiceNow en julio de 2026 para integrar los flujos de trabajo de disposición con los sistemas de gestión de servicios existentes. Los proveedores del mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos que simplifican la incorporación y los informes pueden llegar a una base más amplia de organizaciones más pequeñas.

Por Industria de Usuario Final: Tecnologías de la Información y Telecomunicaciones Lidera a Medida que Avanza la Demanda Gubernamental
Tecnologías de la Información y Telecomunicaciones representó el 28,55% de los ingresos en 2026. Los proveedores de nube y los operadores de telecomunicaciones retiran servidores, equipos de red y dispositivos perimetrales en ciclos planificados, lo que los convierte en clientes clave para grandes contratos de ciclo de vida. SK Tes informó 126 millones de kg de activos de tecnología de la información reutilizados y reciclados en 2025. Esta actividad refleja la importancia operativa de la recuperación certificada para los servicios gestionados sostenibles del ciclo de vida de dispositivos en el mercado de flotas tecnológicas. Las organizaciones bancarias, de servicios financieros y seguros también priorizan estos servicios para cumplir con los requisitos de seguridad de datos.
Se proyecta que el Gobierno y la Administración Pública se expandan a un CAGR del 14,67% hasta 2032. El gasto en digitalización, la contratación pública sostenible y las obligaciones de destrucción de datos respaldan la demanda de los compradores públicos. La norma ITU-T L.1061 incluye consideraciones de recuperación al final de la vida útil para los equipos de tecnología de la información y las comunicaciones en la contratación pública circular. La atención médica, la manufactura, el comercio minorista, el comercio electrónico, la educación y la investigación añaden demanda a través de la destrucción segura, la actualización de dispositivos, el reacondicionamiento y los programas de donación. El mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos se apoya en esta amplia base de usuarios finales más allá de las flotas tecnológicas más grandes.
Análisis Geográfico
América del Norte representó el 37,61% de la participación del mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos en 2026. La región combina canales secundarios de hardware maduros, ecosistemas de certificación R2v3 y e-Stewards consolidados, y una densa base de centros de datos de hiperescala. Las expectativas de divulgación climática de los Estados Unidos, las normas estatales de residuos electrónicos y los requisitos de protección de datos de salud refuerzan la demanda de proveedores certificados. Iron Mountain obtuvo su primer contrato de disposición de activos de tecnología de la información en Canadá en 2025 para un cliente de seguros. Canadá sigue siendo menos desarrollado de lo que sugeriría su base de tecnología de la información empresarial.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 14,98% hasta 2032. La digitalización empresarial, la inversión en hiperescala y una regulación más estricta sustentan la demanda de servicios gestionados sostenibles del ciclo de vida de dispositivos en la región. China emitió una norma obligatoria sobre la eliminación de información de productos electrónicos en diciembre de 2025, creando un requisito formal de saneamiento de datos para los programas de retiro empresarial. India generó 1,751 millones de toneladas métricas de residuos electrónicos en 2023-2024, frente a 1,01 millones de toneladas métricas en 2019-2020, según informes de las Naciones Unidas citados en el borrador fuente. Japón está desarrollando acuerdos de tecnología circular que vinculan la adquisición, el mantenimiento, la comercialización y la disposición.
El mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos en Europa mantuvo la segunda mayor participación regional en ingresos en 2026. El diálogo de la Comisión Europea de 2025 identificó la gran proporción de residuos electrónicos que no ingresa a los canales de recolección formales.[3] La próxima Ley de Economía Circular y los mecanismos de pasaporte digital de productos respaldan registros de equipos más trazables. Alemania, Francia y el Reino Unido son mercados maduros, mientras que América del Sur, Oriente Medio y África siguen siendo más pequeños, pero están experimentando volúmenes emergentes de retiro de dispositivos impulsados por la nueva infraestructura digital.
Panorama Competitivo
Concentración del Mercado
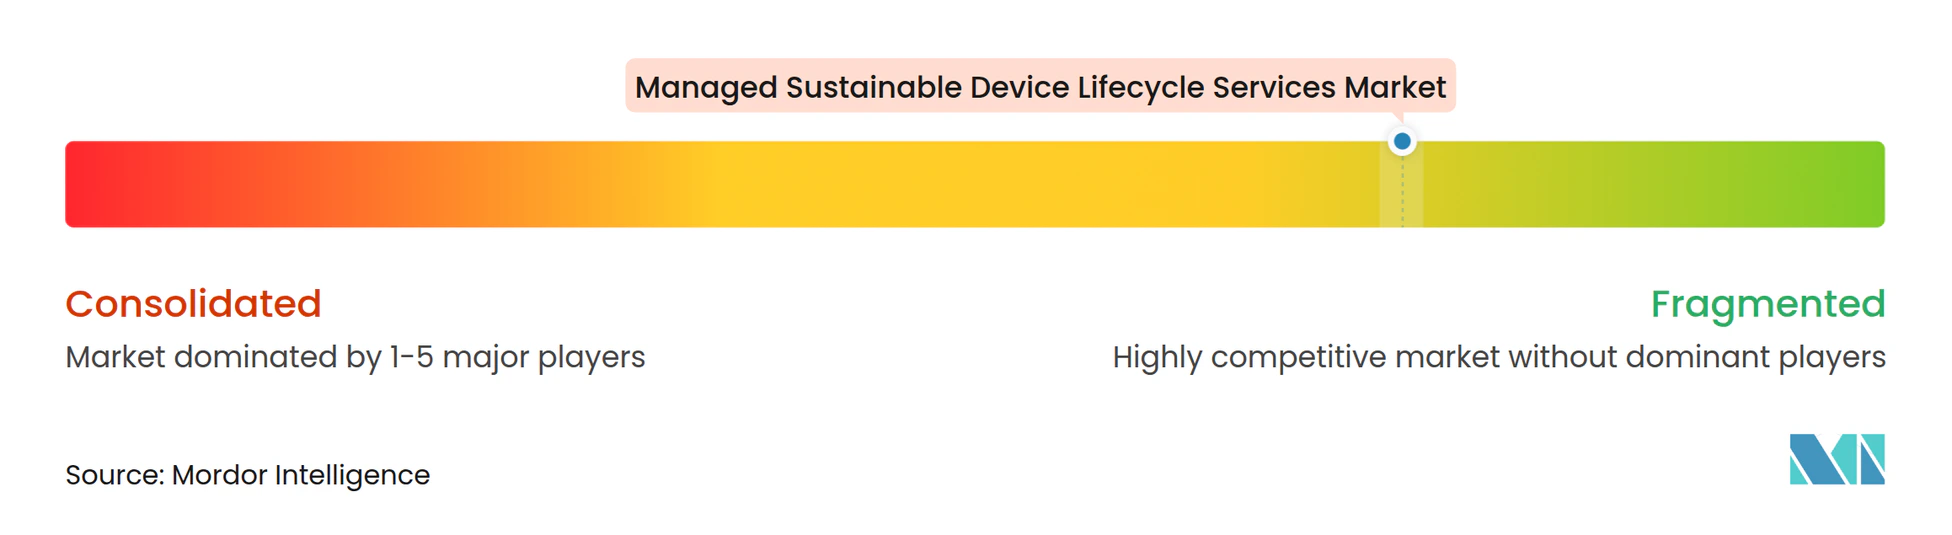
El mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos está muy fragmentado, sin ningún proveedor dominante en todos los servicios y geografías. Los integradores globales compiten por contratos multinacionales que requieren un modelo operativo común, mientras que los especialistas regionales se apoyan en la capacidad de procesamiento local, las certificaciones y las relaciones con los clientes. Los proveedores especializados se centran en la recuperación de minerales críticos, el desmantelamiento de servidores de inteligencia artificial y los informes de carbono serializados. Iron Mountain informó ingresos de Gestión del Ciclo de Vida de Activos en el primer trimestre de 2026 de 232 millones de USD, un aumento del 92% interanual, con una expansión orgánica del 77%. Su mandato plurianual para una empresa global de publicidad cubre el desmantelamiento y la comercialización en más de 30 países.
En el mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos, las adquisiciones están ampliando la cobertura de procesamiento y las relaciones empresariales. Iron Mountain adquirió Premier Surplus y ACT Logistics, que contribuyeron con 17 millones de USD de ingresos de Gestión del Ciclo de Vida de Activos en el primer trimestre de 2026. DMD Systems Recovery adquirió Lifespan International en junio de 2026, combinando la gestión de programas con capacidades de reacondicionamiento, reventa, destrucción de datos e informes. Dynamic Lifecycle Innovations abrió una instalación en Waco, Texas, en agosto de 2026 para clientes de disposición de activos de tecnología de la información y centros de datos. Los proveedores también están invirtiendo en automatización, procesos de recuperación y herramientas de informes que reducen costos y fortalecen la evidencia ambiental.
Procurri se asoció con Reformation Metals en febrero de 2026 para recuperar hasta el 99% del contenido de oro superficial de las placas de circuito retiradas a través de una ruta certificada. Los 25 sistemas robóticos habilitados con inteligencia artificial de Electronic Recyclers International muestran el papel más amplio de la automatización en la clasificación y la recuperación de materiales. En el mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos, los programas gestionados para empresas más pequeñas, las plataformas híbridas y los contratos con gobiernos soberanos siguen siendo áreas de oportunidad. Las certificaciones R2v3, ISO 14001, NAID AAA, e-Stewards y SOC 2 son requisitos de entrada importantes en la contratación empresarial y pública.
Líderes de la Industria de Servicios Gestionados Sostenibles del Ciclo de Vida de Dispositivos
-
SK Tes Pte. Ltd.
-
Apto Solutions, Inc.
-
CEAR, Inc.
-
HOBI International, Inc.
-
Maxicom Network, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: SK Tes confirmó en su actualización de perspectivas de mercado que los servidores de inteligencia artificial con alta densidad de GPU se están actualizando en 10-18 meses frente a los ciclos tradicionales de 4-6 años, que los centros de datos de inteligencia artificial consumen el 70% de todos los chips de memoria producidos en todo el mundo, y que los aumentos de precios de DDR4 seguidos de correcciones impulsadas por el inventario están creando volatilidad en los precios del mercado secundario que afecta materialmente a la economía de los programas de disposición de activos de tecnología de la información. La actualización refuerza la inversión de la empresa en capacidad global, desmantelamiento estandarizado en el sitio y tecnologías avanzadas de saneamiento de datos en sus más de 40 instalaciones en todo el mundo.
- Septiembre de 2026: T1A Group, con sede en Dinamarca, y Flex IT, con sede en los Países Bajos, completaron una combinación de negocios creando una empresa de tecnología de la información circular con 150 millones de EUR (169 millones de USD) en ingresos anuales, vinculando la plataforma de recolección y reacondicionamiento de equipos empresariales de T1A con la red de distribución europea de 13.000 revendedores de Flex IT. El Fondo de Límites Planetarios de Eurazeo respaldó el acuerdo con Danish Growth Capital como inversor minoritario.
- Agosto de 2026: Dynamic Lifecycle Innovations abrió una nueva instalación de disposición de activos de tecnología de la información y servicios de centros de datos en Waco, Texas, ubicada entre los corredores tecnológicos de Dallas-Fort Worth y Austin, citando el rápido crecimiento del estado en inversión en infraestructura digital como el principal impulsor de la demanda, y ampliando su huella de procesamiento en los Estados Unidos a 4 estados.
- Julio de 2026: Dynamic Lifecycle Innovations lanzó Dynamic ITAD Sync en la tienda de ServiceNow, permitiendo a los clientes empresariales gestionar los flujos de trabajo de disposición de activos de tecnología de la información desde sus plataformas de gestión de servicios de tecnología de la información existentes. El lanzamiento tenía como objetivo reducir la fricción de incorporación para los clientes del mercado medio al conectar las actividades de disposición de activos con los procesos de gestión de servicios establecidos.
Alcance del Informe del Mercado Global de Servicios Gestionados Sostenibles del Ciclo de Vida de Dispositivos
El Mercado de Servicios Gestionados Sostenibles del Ciclo de Vida de Dispositivos comprende servicios externalizados que gestionan el ciclo de vida completo de los dispositivos empresariales, apoyando al mismo tiempo los objetivos de sostenibilidad, economía circular, cumplimiento y recuperación del valor de los activos. Estos servicios incluyen implementación, soporte, reacondicionamiento, reimplementación, recuperación, reciclaje, procesamiento al final de la vida útil y gestión del cumplimiento normativo.
El Informe del Mercado de Servicios Gestionados Sostenibles del Ciclo de Vida de Dispositivos está segmentado por Tipo de Servicio (Implementación y Soporte de Dispositivos en Uso, Reacondicionamiento y Reimplementación, Gestión de Recuperación de Activos y Circularidad, Procesamiento al Final de la Vida Útil y Cumplimiento, y Otros Tipos de Servicio), Modelo de Entrega (Procesamiento en el Sitio, Procesamiento Centralizado Fuera del Sitio, y Procesamiento Híbrido), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Atención Médica y Ciencias de la Vida, Tecnologías de la Información y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Instituciones de Educación e Investigación, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servidores |
| Sistemas de Almacenamiento |
| Mantenimiento y Reparación de Hardware |
| Soporte Técnico y Diagnóstico Remoto |
| Gestión de Repuestos y Logística |
| Soporte de Instalación y Reubicación |
| Otros Tipos de Servicio |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Atención Médica y Ciencias de la Vida |
| Tecnologías de la Información y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Instituciones de Educación e Investigación |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Equipo | Servidores | |
| Sistemas de Almacenamiento | ||
| Por Tipo de Servicio | Mantenimiento y Reparación de Hardware | |
| Soporte Técnico y Diagnóstico Remoto | ||
| Gestión de Repuestos y Logística | ||
| Soporte de Instalación y Reubicación | ||
| Otros Tipos de Servicio | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Atención Médica y Ciencias de la Vida | ||
| Tecnologías de la Información y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Instituciones de Educación e Investigación | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos?
Se proyecta que el mercado de servicios gestionados sostenibles del ciclo de vida de dispositivos aumente desde 8,70 mil millones de USD en 2026 y 9,89 mil millones de USD en 2027 hasta 19,11 mil millones de USD para 2032, a un CAGR del 14,08%.
¿Qué está impulsando la demanda de servicios gestionados sostenibles del ciclo de vida de dispositivos?
Los ciclos de actualización más cortos de servidores y endpoints, las normas de residuos electrónicos trazables, el manejo seguro de datos y los programas de recuperación de activos más sólidos están respaldando la demanda.
¿Qué tipo de servicio tiene la mayor participación?
Implementación y Soporte de Dispositivos en Uso representó el 57,11% de los ingresos en 2026, ya que respalda la configuración, la implementación y la gestión continua de flotas.
¿Qué modelo de entrega se está expandiendo más rápido?
Se proyecta que el Procesamiento Híbrido se expanda a un CAGR del 15,71% hasta 2032, a medida que los clientes combinan el saneamiento en el sitio con el procesamiento centralizado.
¿Qué grupo de clientes se está expandiendo más rápido?
Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 16,04% hasta 2032, a medida que las plataformas gestionadas reducen el esfuerzo de incorporación.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 14,98% hasta 2032, respaldado por la digitalización, la inversión en centros de datos y requisitos de disposición más estrictos.