
Tamaño y Participación del Mercado de Servicios Gestionados del Ciclo de Vida de Aplicaciones Móviles
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 35.85 Mil millones de dólares |
| Tamaño del Mercado (2032) | 62.75 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.84 % |
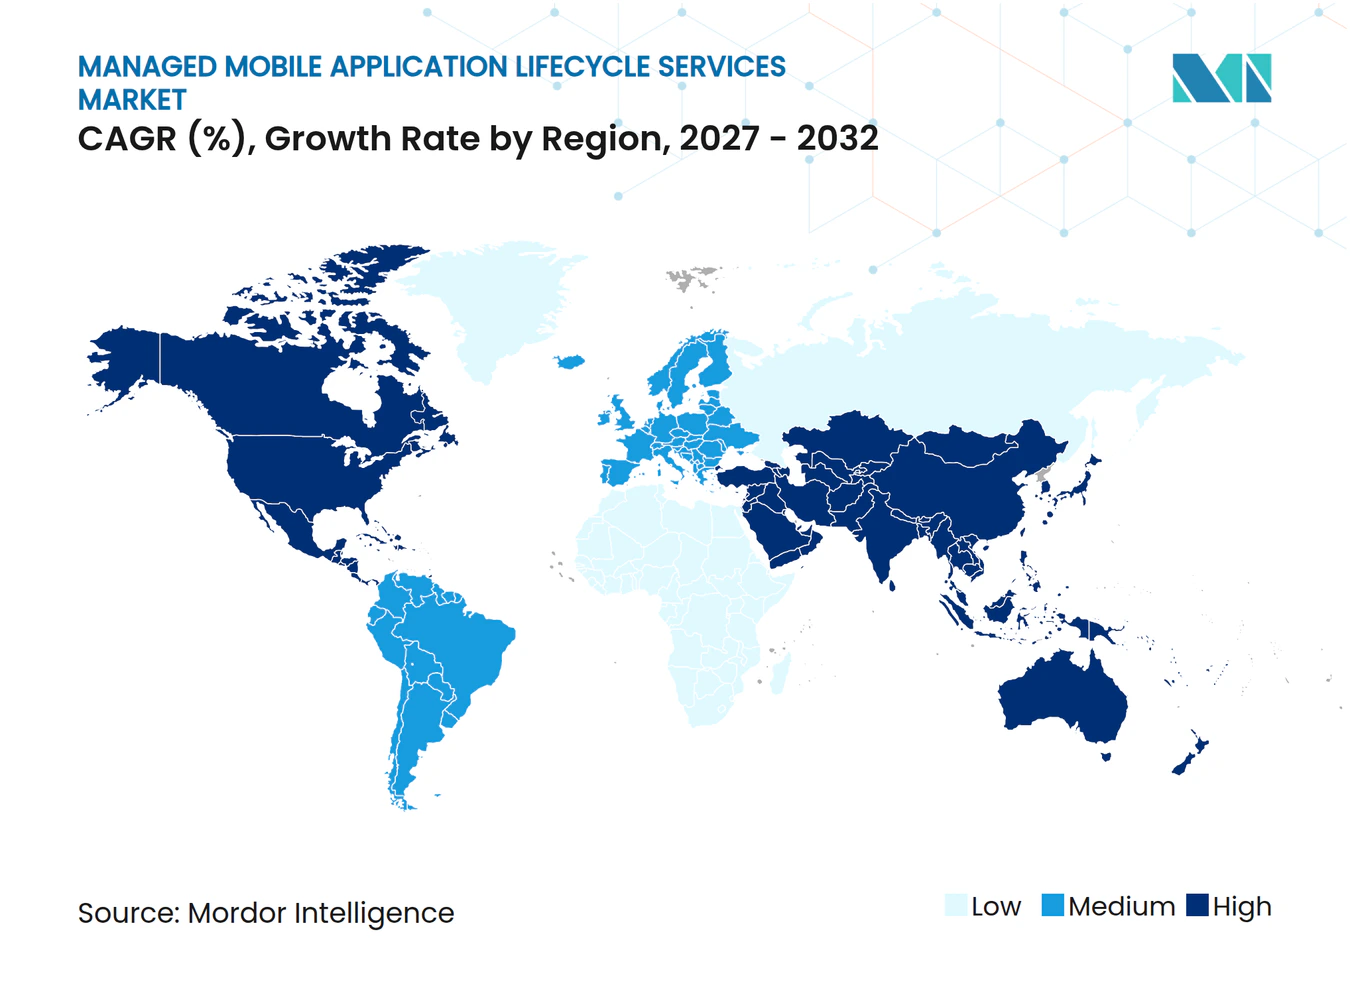
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados del Ciclo de Vida de Aplicaciones Móviles por Mordor Intelligence
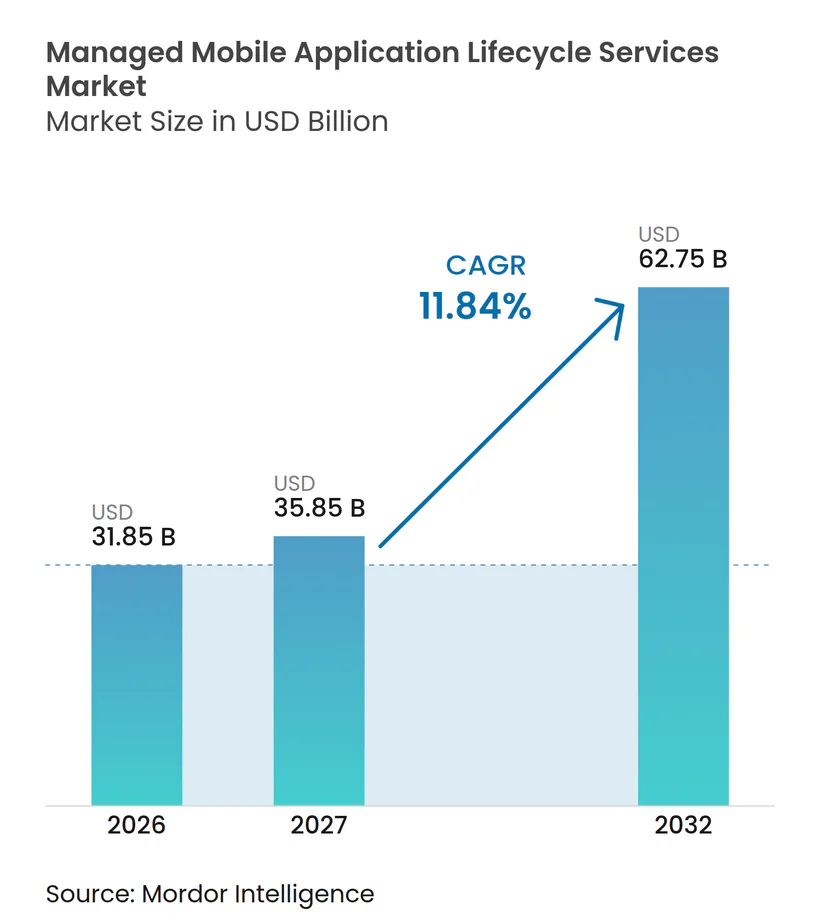
Se proyecta que el tamaño del mercado de servicios gestionados del ciclo de vida de aplicaciones móviles se expanda desde 31,85 mil millones de USD en 2026 y 35,85 mil millones de USD en 2027 hasta 62,75 mil millones de USD para 2032, registrando un CAGR del 11,84% entre 2027 y 2032. El mercado de servicios gestionados del ciclo de vida de aplicaciones móviles está siendo moldeado por la demanda empresarial de equipos de entrega externos que puedan gestionar el diseño, las pruebas, los lanzamientos, la seguridad y el soporte como un único modelo operativo. Las crecientes obligaciones de seguridad están aumentando el valor de los proveedores que pueden documentar componentes de software, controlar el acceso de terceros y respaldar los requisitos de auditoría. Las canalizaciones nativas en la nube también están cambiando las expectativas de los clientes, porque los lanzamientos frecuentes requieren pruebas repetibles y controles de implementación confiables. El mercado de servicios gestionados del ciclo de vida de aplicaciones móviles ofrece un papel más amplio para los proveedores que combinan la entrega de ingeniería con la gobernanza en varias aplicaciones. Es probable que la competencia se centre en credenciales de entrega segura, controles de calidad automatizados y la capacidad de dar soporte a clientes regulados sin debilitar los compromisos de residencia de datos.
Conclusiones Clave del Informe
- Por tipo de servicio, los Servicios de Diseño y Desarrollo de Aplicaciones Móviles lideraron con una participación de ingresos del 28,44% en 2026, mientras que se proyecta que los Servicios de Pruebas y Aseguramiento de la Calidad de Aplicaciones se expandan a un CAGR del 12,67% hasta 2032.
- Por tecnología, las plataformas Multiplataforma e Híbridas mantuvieron una participación del 38,56% en 2026 y se espera que registren el CAGR más alto del 12,82% hasta 2032.
- Por industria del usuario final, BFSI representó una participación del 24,43% en 2026, mientras que se proyecta que Salud y Ciencias de la Vida avance a un CAGR del 12,54% hasta 2032.
- Por geografía, América del Norte mantuvo una participación del 36,42% en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 12,76% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Operaciones de Productos Móviles Externalizadas | +2.0% | Global, con concentración temprana en América del Norte y Europa Occidental | Mediano plazo (2–4 años) |
| Automatización de Lanzamientos Nativos en la Nube y Entrega Continua | +1.8% | América del Norte, Europa Occidental, mercados principales de Asia-Pacífico incluyendo India, Singapur y Australia | Corto plazo ( 2 años) |
| Obligaciones de Seguridad y Cumplimiento de Aplicaciones Móviles | +1.7% | América del Norte, Europa, con extensión a Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Expansión de BYOD y la Fuerza Laboral Móvil de Primera Línea | +1.5% | Global, con mayor intensidad en los corredores de manufactura de América del Norte y Asia-Pacífico | Mediano plazo (2–4 años) |
| Ciclos más Cortos de Cumplimiento del Sistema Operativo Móvil y la Tienda de Aplicaciones | +1.2% | Global | Corto plazo (≤ 2 años) |
| Monitoreo, Pruebas y Resolución de Incidentes Asistidos por IA | +1.6% | América del Norte, Europa Occidental y mercados principales de Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Cambio Empresarial hacia Operaciones de Productos Móviles Externalizadas
El mercado de servicios gestionados del ciclo de vida de aplicaciones móviles se beneficia cuando los equipos internos no pueden gobernar un conjunto creciente de dispositivos móviles, aplicaciones y flujos de trabajo informales de empleados en distintas ubicaciones empresariales. B2M Solutions informó que el 81% de los trabajadores de primera línea habían detenido su trabajo al menos una vez al mes debido a fallas en la tecnología móvil, mientras que el 60% reportó interrupciones semanales en su estudio de 2025.[1] Unily encontró que el 71% de los trabajadores de primera línea utilizan dispositivos personales o aplicaciones no aprobadas para completar tareas, lo que puede dejar flujos de trabajo importantes fuera de la supervisión formal de TI. El problema combinado no se limita al soporte técnico, ya que los flujos de trabajo no gobernados pueden crear acceso inconsistente, pruebas incompletas, responsabilidad poco clara cuando un servicio falla y visibilidad limitada para los equipos de seguridad. Esto crea una necesidad práctica de un proveedor que pueda integrar los flujos de trabajo de dispositivos, las pruebas, el soporte y los controles de seguridad en un proceso operativo coherente. El mercado de servicios gestionados del ciclo de vida de aplicaciones móviles adquiere relevancia, por tanto, donde las empresas necesitan un único socio para gobernar tanto las aplicaciones aprobadas como las prácticas operativas que se desarrollaron fuera del entorno móvil formal, especialmente donde las herramientas móviles son parte integral del trabajo diario de primera línea.
Adopción de la Automatización de Lanzamientos Nativos en la Nube y la Entrega Continua
El mercado de servicios gestionados del ciclo de vida de aplicaciones móviles está respaldado por lanzamientos frecuentes que requieren prácticas más disciplinadas de construcción, prueba e implementación. JetBrains informó que el 83,4% de los profesionales de DevOps encuestados utilizan canalizaciones de CI/CD, y el 48,8% usa IA para al menos 1 tarea de CI/CD, aunque solo el 8% incorpora pasos impulsados por IA directamente en los flujos de trabajo de construcción o prueba.[2] Un estudio de ACM sobre configuraciones de aplicaciones Android encontró que los equipos cambian las configuraciones de CI/CD cada 2 meses en promedio, lo que añade una tarea de mantenimiento continua para los grupos de ingeniería internos. Reddit reportó tiempos de construcción un 30% más rápidos tras migrar las canalizaciones móviles de más de 200 ingenieros a una solución alojada en la nube en agosto de 2025. Estos ejemplos elevan el estándar operativo para los proveedores que atienden portafolios con varias aplicaciones activas, especialmente donde los equipos de desarrollo no pueden pausar el trabajo de funcionalidades para revisar la configuración de canalizaciones, investigar construcciones fallidas o coordinar aprobaciones de lanzamiento. Los proveedores que incluyen el mantenimiento de canalizaciones y la gobernanza de lanzamientos en sus contratos pueden reducir el trabajo continuo que los clientes de otro modo distribuirían entre los equipos de desarrollo internos y pueden hacer que el mercado de servicios gestionados del ciclo de vida de aplicaciones móviles sea más relevante para organizaciones con capacidad especializada limitada.
Crecientes Obligaciones de Seguridad y Cumplimiento de Aplicaciones Móviles
El mercado de servicios gestionados del ciclo de vida de aplicaciones móviles también está siendo respaldado por expectativas más exigentes de seguridad y resiliencia operativa. La GSMA publicó los requisitos actualizados del Esquema de Certificación de Seguridad de Dispositivos Móviles en febrero de 2025, estableciendo criterios funcionales y de garantía que pueden orientar las evaluaciones de seguridad móvil.[3] OWASP MASVS y NIST SP 800-124 siguen siendo puntos de referencia técnica útiles para los proveedores que necesitan establecer prácticas de desarrollo seguro y gestión de dispositivos. Los clientes de servicios financieros enfrentan una necesidad particular de contar con prácticas documentadas de pruebas, monitoreo y control de cambios, ya que sus aplicaciones móviles procesan transacciones y datos sensibles. También necesitan registros claros que muestren cómo se evaluó la aplicación, qué componentes cambiaron, si el lanzamiento siguió el proceso de control pertinente y cómo se resolvieron las excepciones. El mercado de servicios gestionados del ciclo de vida de aplicaciones móviles ofrece a los proveedores certificados la oportunidad de vender un proceso de entrega documentado en lugar de capacidad de ingeniería aislada.
Monitoreo, Pruebas y Resolución de Incidentes Asistidos por IA
El mercado de servicios gestionados del ciclo de vida de aplicaciones móviles está siendo influenciado cada vez más por herramientas habilitadas por IA que acortan el trabajo de pruebas y respuesta a incidentes. Google introdujo su Agente de Pruebas de Aplicaciones impulsado por Gemini en Firebase App Distribution en abril de 2025, permitiendo la generación y ejecución de pruebas basadas en objetivos en dispositivos físicos y virtuales. Perforce lanzó Perfecto AI en julio de 2025, permitiendo a los equipos convertir entradas en lenguaje natural en acciones de prueba en flujos de trabajo web, Android e iOS. Perforce indicó que los primeros clientes reportaron ganancias de eficiencia del 50-70% en la creación, estabilización y clasificación de pruebas. Una investigación publicada por ACM encontró que las pruebas guiadas por IA pueden mejorar la cobertura de código y actividades en las pruebas móviles automatizadas. El valor duradero para los proveedores gestionados radica en establecer controles sobre cómo se revisan, priorizan, asignan y traducen los resultados de las pruebas en trabajo de remediación a lo largo del proceso de lanzamiento del cliente, una capacidad que ayuda al mercado de servicios gestionados del ciclo de vida de aplicaciones móviles a ir más allá de la venta de volumen de pruebas únicamente.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre Soberanía de Datos y Acceso de Terceros | -1.5% | América del Norte, Europa y Asia-Pacífico, incluyendo India y China | Corto plazo (≤ 2 años) |
| Integración Fragmentada de Dispositivos, Sistemas Operativos y Pilas Empresariales | -1.2% | Global, con mayor complejidad en los mercados de Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Escasez de Talento Senior en Confiabilidad y Seguridad Móvil | -0.9% | América del Norte y Europa Occidental | Mediano plazo (2–4 años) |
| Propiedad Poco Clara de la Hoja de Ruta del Producto y los Niveles de Servicio | -0.8% | Global, más visible en compromisos gestionados de primera generación | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre Soberanía de Datos y Acceso de Terceros
Los requisitos de residencia de datos pueden ralentizar las decisiones de externalización cuando una aplicación móvil envía información sensible a través de componentes de software de terceros. NowSecure encontró transmisión de datos sin cifrar hacia servidores controlados por ByteDance en su evaluación de febrero de 2025 de la aplicación iOS de DeepSeek, ilustrando los riesgos que pueden surgir a través de rutas de código móvil de terceros. Los clientes pueden responder exigiendo que las ubicaciones de entrega, el acceso al código, las herramientas de análisis, las prácticas de soporte, los procedimientos de escalada de incidentes y las responsabilidades de manejo de datos estén documentados antes de la adjudicación del contrato. Estas verificaciones pueden extender los ciclos de adquisición y debilitar la ventaja de costo de los equipos de entrega ampliamente distribuidos. El mercado de servicios gestionados del ciclo de vida de aplicaciones móviles enfrenta una venta más difícil donde los proveedores no pueden mostrar cómo se manejan los datos en las jurisdicciones relevantes para el cliente. Los proveedores con infraestructura de entrega localmente compatible pueden abordar esta preocupación, pero el modelo operativo puede requerir un precio más alto, un modelo de dotación de personal más limitado y una supervisión del cliente más detallada que un enfoque offshore sin restricciones.
Integración Fragmentada de Dispositivos, Sistemas Operativos y Pilas Empresariales
El mercado de servicios gestionados del ciclo de vida de aplicaciones móviles debe dar soporte a aplicaciones en dispositivos variados, sistemas operativos, herramientas de CI/CD, sistemas de identidad y sistemas empresariales de back-end. El estudio de ACM sobre 2.557 aplicaciones Android identificó una estandarización limitada entre los servicios de CI/CD y requisitos complejos de configuración YAML. Jit.io informó que los desarrolladores pueden superar en número a los ingenieros de seguridad de aplicaciones en hasta 200 a 1, mientras que los falsos positivos de las herramientas automatizadas pueden añadirse a los retrasos en seguridad. Esta diversidad dificulta la creación de un proceso uniforme de pruebas y lanzamiento en todos los entornos de clientes. Los proveedores necesitan métodos de integración flexibles, pero el trabajo personalizado puede reducir la eficiencia de entrega, aumentar el esfuerzo de validación, añadir coordinación entre equipos técnicos y hacer que los precios sean menos predecibles. La restricción seguirá siendo importante a medida que las arquitecturas móviles y las pilas de software empresarial continúen cambiando, dejando al mercado de servicios gestionados del ciclo de vida de aplicaciones móviles dependiente de proveedores que puedan adaptarse sin crear una complejidad de servicio inmanejable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
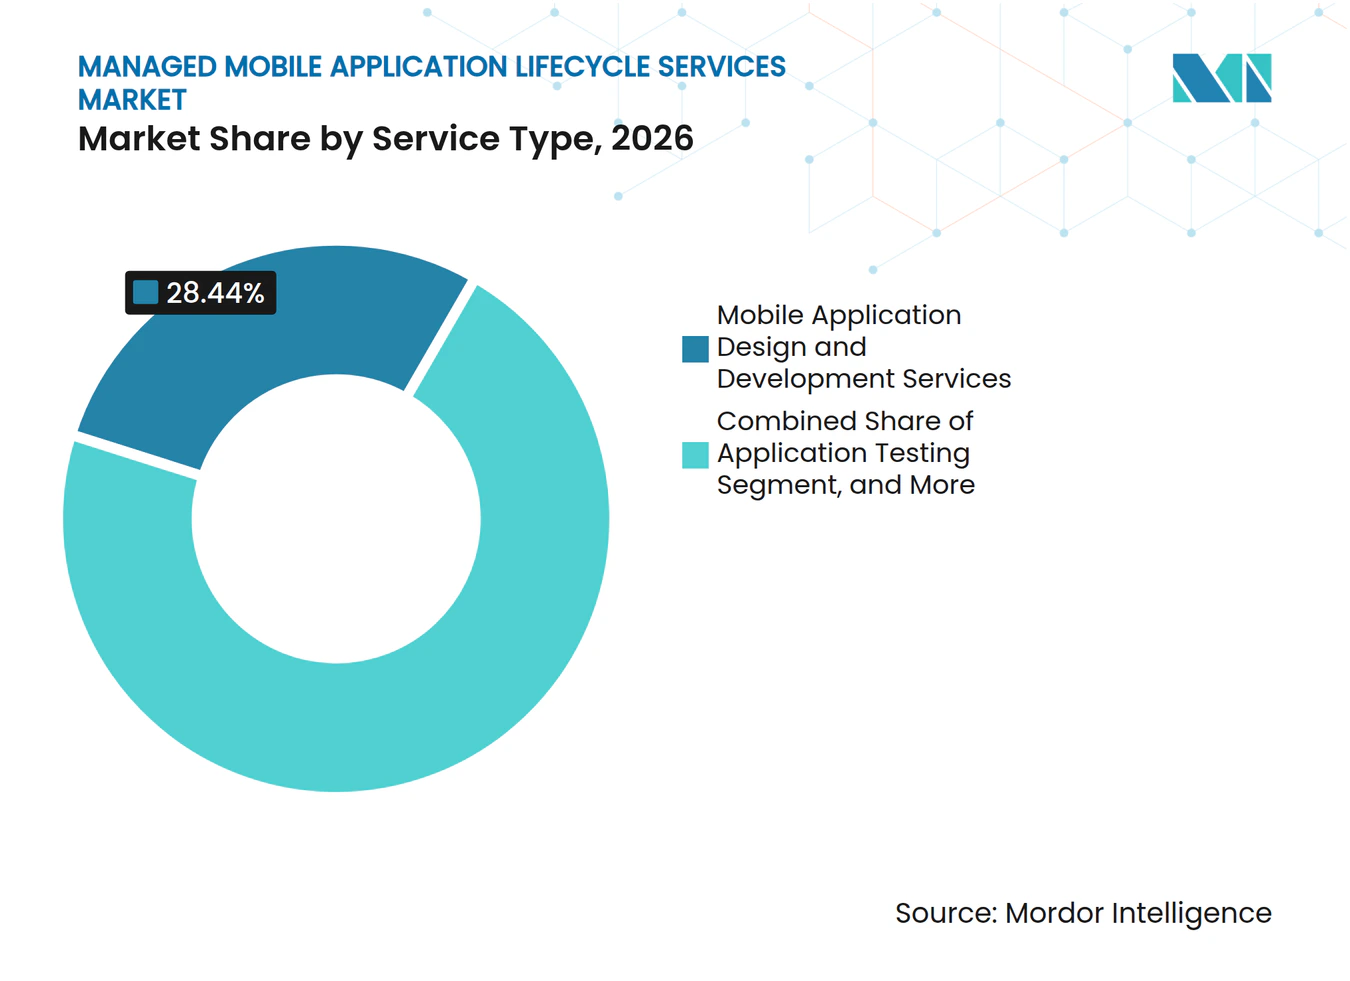
Diseño y Desarrollo Lidera los Ingresos mientras el Aseguramiento de la Calidad Avanza más RápidoLos Servicios de Diseño y Desarrollo de Aplicaciones Móviles mantuvieron el 28,44% de la participación del mercado de servicios gestionados del ciclo de vida de aplicaciones móviles en 2026. El segmento es frecuentemente el primer punto de contacto porque las empresas necesitan ayuda para construir aplicaciones orientadas al cliente y herramientas de productividad interna que deben funcionar de manera confiable en distintos dispositivos y sistemas operativos. Un proveedor que comienza con diseño y desarrollo puede asumir posteriormente responsabilidades de pruebas, implementación, monitoreo y mantenimiento dentro de la misma relación, lo que puede reducir los traspasos entre proveedores separados. Esto amplía el alcance del mercado de servicios gestionados del ciclo de vida de aplicaciones móviles sin requerir que un cliente añada proveedores separados para cada tarea del ciclo de vida. Se proyecta que los Servicios de Pruebas y Aseguramiento de la Calidad de Aplicaciones registren un CAGR del 12,67% hasta 2032, reflejando una mayor demanda de validación continua en lugar de pruebas únicamente en la etapa de lanzamiento.
SmartBear lanzó Reflect Mobile en junio de 2025 con pruebas sin código impulsadas por IA generativa para aplicaciones React Native y Flutter. Estas herramientas pueden ayudar a los proveedores a estandarizar las pruebas en aplicaciones que utilizan diferentes marcos multiplataforma y pueden reducir el esfuerzo involucrado en el mantenimiento de scripts de prueba repetitivos. Los Servicios de Implementación y Gestión de Lanzamientos de Aplicaciones están ganando importancia a medida que las actualizaciones del sistema operativo y los requisitos de las tiendas de aplicaciones acortan las ventanas de entrega y aumentan la necesidad de coordinación entre los equipos de ingeniería, seguridad y negocio. Bitrise informó que las nuevas versiones del sistema operativo móvil pueden requerir construcciones coordinadas en más de 1.500 aplicaciones activas cada 2-3 semanas en el entorno de Tapcart. Los servicios de monitoreo, modernización, retiro, mantenimiento, seguridad y soporte añaden trabajo recurrente donde las aplicaciones heredadas requieren actualizaciones controladas o planes de retiro que protejan la continuidad de los datos y mantengan disponibles los servicios esenciales para los usuarios.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
La Entrega Multiplataforma e Híbrida Cambia la Economía del ServicioLa tecnología Multiplataforma e Híbrida representó el 38,56% del tamaño del mercado de servicios gestionados del ciclo de vida de aplicaciones móviles en 2026. También se proyecta que avance a un CAGR del 12,82% hasta 2032, convirtiéndolo en el segmento tecnológico más grande y de más rápida expansión. Las bases de código compartidas pueden reducir el trabajo necesario para dar soporte a las versiones iOS y Android de la misma aplicación, aunque el proceso de entrega aún debe tener en cuenta el comportamiento específico de cada plataforma. Esto puede permitir a los proveedores cubrir más funcionalidades de la aplicación bajo un acuerdo de servicio de tarifa fija y crear planes de pruebas y lanzamiento más coherentes. También fortalece el papel del mercado de servicios gestionados del ciclo de vida de aplicaciones móviles entre los clientes que desean procesos consolidados de desarrollo, pruebas y lanzamiento.
iOS Nativo y Android Nativo siguen siendo importantes cuando las aplicaciones requieren un uso intensivo de las capacidades del dispositivo, una integración profunda con el sistema operativo o una representación sensible al rendimiento. Estos requisitos pueden aumentar el trabajo de desarrollo, pruebas y mantenimiento que un contrato gestionado debe cubrir a lo largo de la vida de una aplicación. Las Aplicaciones Web Progresivas sirven a entornos empresariales seleccionados donde la distribución nativa a través de tiendas de aplicaciones no es práctica para trabajadores de primera línea o grupos de empleados dispersos. Sin embargo, las prácticas de seguridad y gobernanza para las experiencias móviles basadas en web pueden no corresponderse directamente con los controles de aplicaciones nativas. Los proveedores que pueden aplicar métodos coherentes de pruebas y seguridad en arquitecturas nativas, multiplataforma y web pueden reducir las brechas operativas para los clientes con portafolios mixtos y varios equipos de entrega.
Por Industria del Usuario Final:
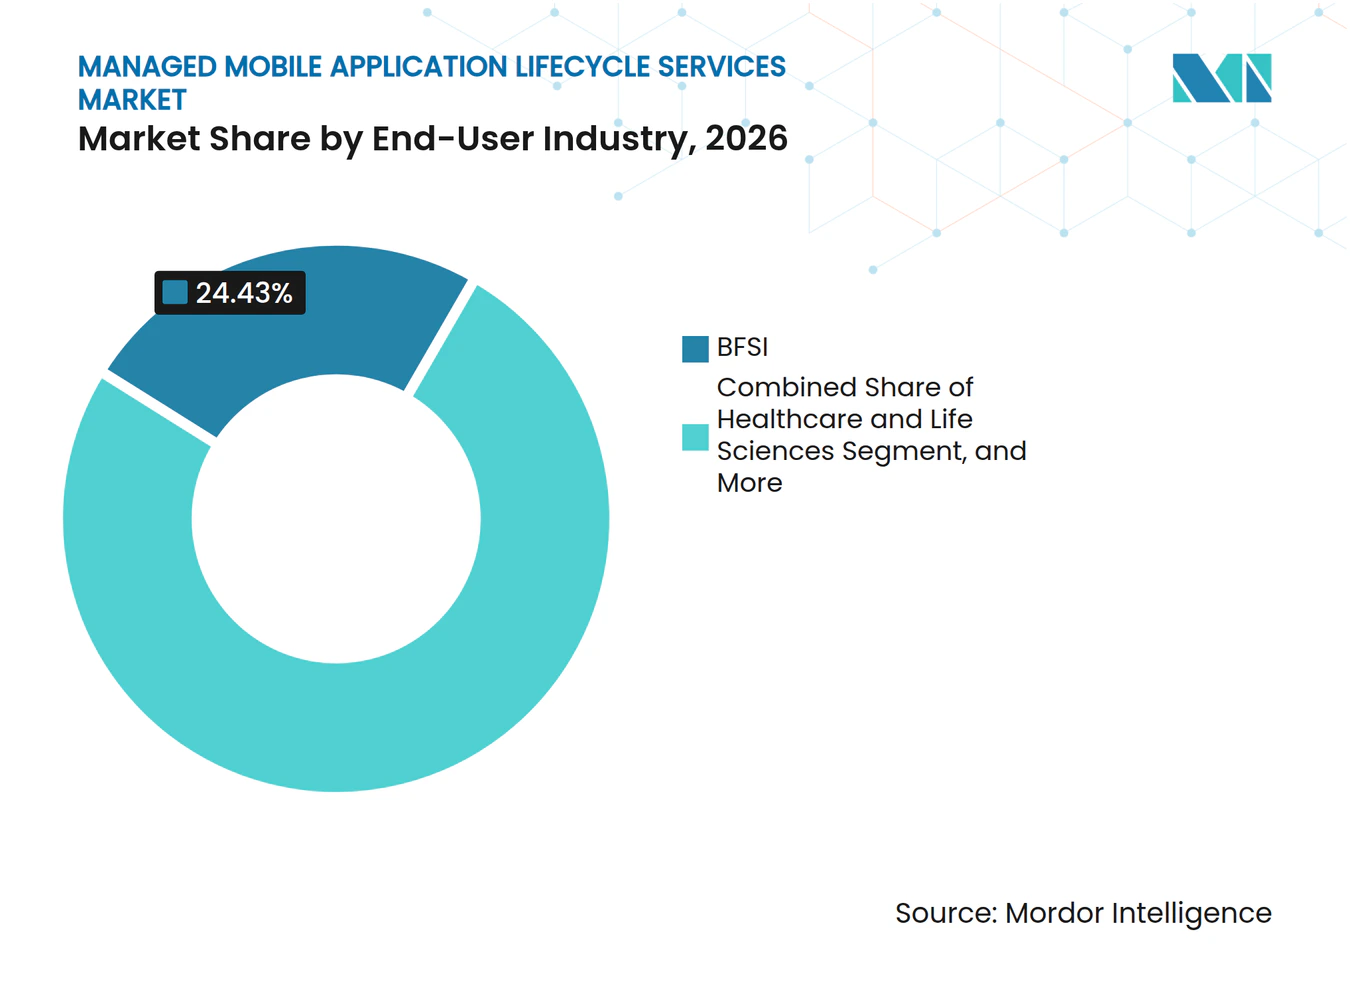
BFSI Mantiene la Mayor Participación mientras Salud y Ciencias de la Vida se Expande más RápidoBFSI representó el 24,43% de la participación del mercado de servicios gestionados del ciclo de vida de aplicaciones móviles en 2026. Los altos volúmenes de transacciones, las expectativas de tiempo de actividad cero y las extensas obligaciones de seguridad hacen que la gobernanza formal del ciclo de vida sea importante para las aplicaciones de banca, servicios financieros y seguros. La fiabilidad de las aplicaciones móviles puede influir directamente en la retención de clientes en servicios donde los clientes realizan transacciones y gestionan cuentas a través de una interfaz móvil, por lo que las interrupciones operativas pueden tener un efecto comercial además de un impacto técnico. El segmento crea, por tanto, una demanda recurrente de pruebas, monitoreo, gestión de vulnerabilidades y controles de lanzamiento documentados. Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 12,54% hasta 2032, reflejando un uso más amplio de flujos de trabajo gobernados de participación del paciente, documentación clínica y atención remota que requieren cambios de software controlados.
Los compradores de Comercio Minorista y Electrónico necesitan un rendimiento de aplicación confiable durante los períodos de alta demanda y en experiencias conectadas de tienda, cumplimiento y pago. Las empresas de Telecomunicaciones y Tecnología de la Información utilizan herramientas de movilidad empresarial al tiempo que distribuyen plataformas móviles, creando una demanda repetida de soporte del ciclo de vida y gestión del rendimiento. La demanda de Manufactura está vinculada a flujos de trabajo móviles de almacén, inspección y campo, donde las interrupciones tecnológicas pueden interrumpir las operaciones y afectar la fiabilidad de los procesos rutinarios. Los programas del Gobierno y el Sector Público también están expandiendo la prestación de servicios móviles, aunque los procesos de adquisición pueden ser más largos que en los sectores comerciales. La industria de servicios gestionados del ciclo de vida de aplicaciones móviles tiene una oportunidad en cada sector vertical, pero los proveedores necesitan adaptar las prácticas de seguridad, disponibilidad, documentación y soporte a los requisitos específicos del sector.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte mantuvo una participación de ingresos regional del 36,42% en 2026. Las prácticas maduras de externalización, los grandes portafolios de aplicaciones empresariales y la fuerte demanda de BFSI, comercio minorista y telecomunicaciones respaldan la posición líder de la región. Las organizaciones que gestionan muchas aplicaciones activas pueden utilizar proveedores gestionados para aplicar prácticas similares de calidad y lanzamiento en equipos internos distribuidos, en lugar de dejar que los grupos de productos individuales operen controles de entrega separados. El entorno de cumplimiento de la región también aumenta el valor de los proveedores que pueden demostrar controles de desarrollo seguro y operativos, mientras que Canadá contribuye a través de servicios financieros y programas provinciales de salud, y México se beneficia de las necesidades de movilidad en manufactura y las prácticas de adquisición de TI alineadas con las de Estados Unidos.
Se proyecta que Asia-Pacífico registre un CAGR del 12,76% hasta 2032, la tasa regional más rápida en el mercado de servicios gestionados del ciclo de vida de aplicaciones móviles. Los variados mercados nacionales de la región crean diferentes patrones de demanda para la entrega móvil, el manejo de datos, la ubicación del proveedor y el nivel de soporte local esperado por los clientes. La gran base de aplicaciones móviles de India respalda la demanda de capacidad de entrega escalable y aseguramiento de la calidad. China requiere que los proveedores gestionen estrictas condiciones de localización y registro, lo que puede separar los contratos domésticos del trabajo orientado a la exportación. Singapur sigue siendo una importante ubicación de coordinación regional debido a su estabilidad regulatoria y su experimentada fuerza laboral tecnológica, mientras que la mayor monetización de aplicaciones de Japón puede hacer que la calidad del servicio y la gobernanza del rendimiento sean más valiosas para los clientes empresariales.
Europa es el segundo mercado regional más grande, y la demanda está moldeada por las obligaciones de resiliencia del sector financiero y las normas que afectan la personalización algorítmica. Alemania, el Reino Unido, Francia, Italia y España representan una parte sustancial del gasto regional gestionado en movilidad, y los proveedores que manejan portafolios paneuropeos deben gestionar las diferencias entre las prácticas de implementación nacionales y las políticas de cumplimiento específicas de cada cliente. Sopra Steria y Totalmobile se asociaron en septiembre de 2025 para ofrecer gestión de servicios de campo asistida por IA para organizaciones del sector público del Reino Unido. América del Sur está liderada por Brasil en casos de uso de fintech y comercio electrónico, mientras que Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en servicios móviles asociados con los programas de Visión 2030. África es el contribuyente de ingresos regionales más pequeño, aunque el uso de internet centrado en dispositivos móviles respalda una cartera a largo plazo para los servicios de entrega gestionada.
Panorama Competitivo
Concentración del Mercado
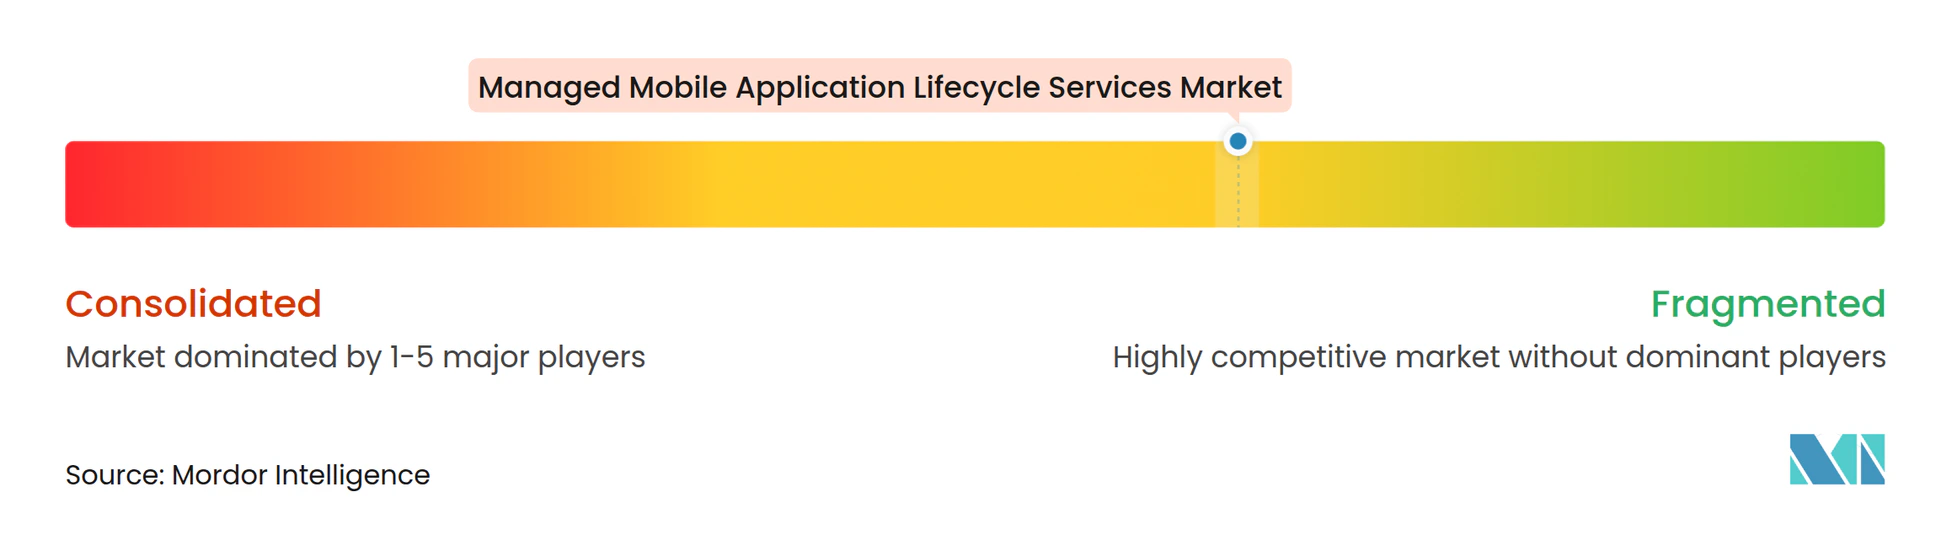
El mercado de servicios gestionados del ciclo de vida de aplicaciones móviles está moderadamente fragmentado, con grandes empresas de servicios de TI compitiendo junto a proveedores especializados en movilidad. Accenture, Tata Consultancy Services, Cognizant Technology Solutions, HCL Technologies y EPAM Systems pueden utilizar amplias relaciones de gestión de aplicaciones empresariales para extenderse hacia el trabajo del ciclo de vida móvil. Su escala respalda contratos agrupados que combinan la gobernanza móvil con programas más amplios de modernización y operaciones, lo que puede reducir la complejidad de compra para los clientes que desean un único proveedor en varias áreas tecnológicas. Este enfoque también puede dificultar que los especialistas ganen grandes cuentas cuando las adquisiciones favorecen una cobertura de servicio amplia y relaciones empresariales establecidas. El mercado de servicios gestionados del ciclo de vida de aplicaciones móviles deja, no obstante, espacio para proveedores especializados donde un cliente valora la profundidad de ingeniería específica en movilidad, la entrega rápida o el conocimiento de un marco tecnológico seleccionado.
EPAM informó que fue nombrado el proveedor líder de servicios de aplicaciones en Europa por tercer año consecutivo en febrero de 2026, citando una calificación máxima del 83% de más de 2.500 compradores empresariales de TI en la evaluación de Whitelane Research. EPAM también reportó ingresos de 2025 de 5,457 mil millones de USD, un aumento del 15,4% interanual. Los proveedores especializados, incluidos Apadmi, Netguru, Intellectsoft, WillowTree y ScienceSoft, compiten a través de la velocidad de entrega, el conocimiento de plataformas y la capacidad de experiencia de usuario móvil. El mercado de servicios gestionados del ciclo de vida de aplicaciones móviles ofrece a estas empresas una posición donde los clientes necesitan un proveedor que conecte el desarrollo de productos móviles con las operaciones empresariales, incluyendo las pruebas de contratos de API, la integración de identidad, la gestión de manuales operativos y la coordinación de equipos responsables de partes separadas del entorno móvil.
Las herramientas de pruebas y monitoreo nativas de IA pueden reducir el número de tareas de pruebas manuales dentro de los compromisos gestionados, desplazando la diferenciación hacia la gobernanza, la interpretación de los resultados automatizados y el diseño de flujos de trabajo de remediación. Los requisitos de seguridad pueden favorecer a los proveedores que se alinean con los criterios de certificación OWASP MASVS y GSMA. El Agente de Pruebas de Aplicaciones de Google, Perfecto AI de Perforce y el lanzamiento de AI/Run.Transform de EPAM muestran cómo las herramientas y los modelos de servicio están avanzando hacia pruebas y modernización habilitadas por IA. No se dispone de datos combinados de participación de mercado para los principales proveedores, por lo que la estructura competitiva debe verse como fragmentada en lugar de concentrada, aunque las empresas más grandes pueden utilizar portafolios de servicios más amplios para competir por contratos de gran envergadura.
Líderes de la Industria de Servicios Gestionados del Ciclo de Vida de Aplicaciones Móviles
-
Accenture plc
-
Cognizant Technology Solutions Corporation
-
HCL Technologies Limited
-
Tata Consultancy Services Limited
-
EPAM Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados del Ciclo de Vida de Aplicaciones Móviles Empresas cubiertas en este informe
- Accenture plc
- Apadmi Limited
- Appranix, Inc.
- Apriorit, Inc.
- A3logics Private Limited
- BairesDev LLC
- Codiant Software Technologies Pvt. Ltd.
- Cognizant Technology Solutions Corporation
- EPAM Systems, Inc.
- Fingent Corporation
- Forthright Technology Partners, Inc.
- Helmes AS
- HCL Technologies Limited
- Innowise Group
- Intellectsoft US Inc.
- Netguru S.A.
- ScienceSoft USA Corporation
- Sidekick Interactive Inc.
- Sopra Steria Group SA
- Tata Consultancy Services Limited
- Trigent Software, Inc.
- WillowTree, LLC
Desarrollos recientes de la industria en Mercado de Servicios Gestionados del Ciclo de Vida de Aplicaciones Móviles
- Julio de 2026: Perforce Software celebró un año desde el lanzamiento de la capacidad de pruebas agénticas Perfecto AI, que convierte entradas en lenguaje natural en acciones de prueba resilientes y listas para ejecución en flujos de trabajo web, Android e iOS sin localizadores de objetos ni mantenimiento manual de scripts, con clientes que reportaron ganancias de eficiencia del 50-70% en la creación, estabilización y clasificación de pruebas.
- Junio de 2026: SmartBear celebró un año desde el lanzamiento de Reflect Mobile, una plataforma de pruebas de aplicaciones móviles sin código impulsada por IA generativa que admite React Native y Flutter con pruebas multiplataforma reutilizables, abordando directamente las brechas en los servicios de aseguramiento de la calidad gestionados en organizaciones que ejecutan portafolios mixtos multiplataforma.
- Febrero de 2026: EPAM Systems fue nombrado el proveedor número uno de servicios de aplicaciones en Europa por tercer año consecutivo por Whitelane Research, obteniendo el estatus de "Ejecutor Excepcional" y una calificación máxima del 83% en servicios de aplicaciones de más de 2.500 compradores empresariales de TI. EPAM reportó ingresos anuales de 2025 de 5,457 mil millones de USD, un aumento del 15,4% interanual.
- Febrero de 2026: EPAM lanzó AI/Run.Transform, un servicio de consultoría integrado nativo de IA que acelera la transformación empresarial integral con la modernización de aplicaciones móviles como flujo de trabajo de entrega central, señalando un reposicionamiento desde la ampliación de personal de ingeniería hacia servicios gestionados de transformación de IA basados en resultados.
Alcance del Informe Global del Mercado de Servicios Gestionados del Ciclo de Vida de Aplicaciones Móviles
El Mercado de Servicios Gestionados del Ciclo de Vida de Aplicaciones Móviles se refiere a la industria enfocada en servicios externalizados y gestionados por proveedores que respaldan el ciclo de vida completo de las aplicaciones móviles empresariales y de consumo, desde la estrategia, el diseño, el desarrollo, las pruebas, la implementación, la integración, la seguridad y la optimización del rendimiento hasta el mantenimiento continuo, el monitoreo, las actualizaciones y el retiro.
El Informe sobre el Mercado de Servicios Gestionados del Ciclo de Vida de Aplicaciones Móviles está segmentado por Tipo de Servicio (Servicios de Evaluación de Portafolio de Aplicaciones, Servicios de Diseño y Desarrollo de Aplicaciones Móviles, Servicios de Pruebas y Aseguramiento de la Calidad de Aplicaciones, Servicios de Implementación y Gestión de Lanzamientos de Aplicaciones, Servicios de Monitoreo y Gestión del Rendimiento de Aplicaciones, Servicios de Mantenimiento, Seguridad y Soporte de Aplicaciones, y Servicios de Modernización y Retiro de Aplicaciones), Tecnología (iOS Nativo, Android Nativo, Multiplataforma e Híbrido, y Aplicaciones Web Progresivas), Industria del Usuario Final (BFSI, Salud y Ciencias de la Vida, Comercio Minorista y Electrónico, Telecomunicaciones y Tecnología de la Información, Manufactura, Gobierno y Sector Público, y Otras Industrias del Usuario Final), y Geografía (América del Norte [Estados Unidos, Canadá y México], América del Sur [Brasil, Argentina y Resto de América del Sur], Europa [Alemania, Reino Unido, Francia, Italia, España y Resto de Europa], Asia-Pacífico [China, Japón, India, Corea del Sur, Singapur y Resto de Asia-Pacífico], Oriente Medio [Arabia Saudita, Emiratos Árabes Unidos, Turquía, Israel y Resto de Oriente Medio], y África [Sudáfrica, Nigeria, Egipto y Resto de África]). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Evaluación de Portafolio de Aplicaciones |
| Servicios de Diseño y Desarrollo de Aplicaciones Móviles |
| Servicios de Pruebas y Aseguramiento de la Calidad de Aplicaciones |
| Servicios de Implementación y Gestión de Lanzamientos de Aplicaciones |
| Servicios de Monitoreo y Gestión del Rendimiento de Aplicaciones |
| Servicios de Mantenimiento, Seguridad y Soporte de Aplicaciones |
| Servicios de Modernización y Retiro de Aplicaciones |
| iOS Nativo |
| Android Nativo |
| Multiplataforma e Híbrido |
| Aplicaciones Web Progresivas |
| BFSI |
| Salud y Ciencias de la Vida |
| Comercio Minorista y Electrónico |
| Telecomunicaciones y Tecnología de la Información |
| Manufactura |
| Gobierno y Sector Público |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Servicios de Evaluación de Portafolio de Aplicaciones | |
| Servicios de Diseño y Desarrollo de Aplicaciones Móviles | ||
| Servicios de Pruebas y Aseguramiento de la Calidad de Aplicaciones | ||
| Servicios de Implementación y Gestión de Lanzamientos de Aplicaciones | ||
| Servicios de Monitoreo y Gestión del Rendimiento de Aplicaciones | ||
| Servicios de Mantenimiento, Seguridad y Soporte de Aplicaciones | ||
| Servicios de Modernización y Retiro de Aplicaciones | ||
| Por Tecnología | iOS Nativo | |
| Android Nativo | ||
| Multiplataforma e Híbrido | ||
| Aplicaciones Web Progresivas | ||
| Por Industria del Usuario Final | BFSI | |
| Salud y Ciencias de la Vida | ||
| Comercio Minorista y Electrónico | ||
| Telecomunicaciones y Tecnología de la Información | ||
| Manufactura | ||
| Gobierno y Sector Público | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados del ciclo de vida de aplicaciones móviles?
Se proyecta que el mercado se expanda desde 31,85 mil millones de USD en 2026 y 35,85 mil millones de USD en 2027 hasta 62,75 mil millones de USD para 2032, a un CAGR del 11,84%, respaldado por la demanda de entrega gestionada, seguridad, pruebas automatizadas y controles de lanzamiento en portafolios móviles empresariales.
¿Qué tipo de servicio lidera los servicios gestionados del ciclo de vida de aplicaciones móviles?
Los Servicios de Diseño y Desarrollo de Aplicaciones Móviles lideran con una participación de mercado del 28,44% en 2026. Se proyecta que los Servicios de Pruebas y Aseguramiento de la Calidad de Aplicaciones registren el CAGR de servicio más rápido del 12,67% hasta 2032, a medida que la validación continua se vuelve cada vez más importante.
¿Qué tecnología se utiliza más ampliamente para la entrega móvil gestionada?
La tecnología Multiplataforma e Híbrida mantuvo una participación de mercado del 38,56% en 2026 y se proyecta que registre un CAGR del 12,82% hasta 2032. Las bases de código compartidas ayudan a respaldar pruebas y mantenimiento coordinados en las plataformas iOS y Android.
¿Qué segmento de usuario final se expande más rápido?
Se proyecta que Salud y Ciencias de la Vida avance a un CAGR del 12,54% hasta 2032, mientras que BFSI mantuvo la participación de mercado líder del 24,43% en 2026. Ambos segmentos requieren flujos de trabajo móviles confiables y bien gobernados.
¿Qué región tiene las perspectivas más sólidas para los servicios móviles gestionados?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 12,76% hasta 2032. América del Norte se mantuvo como el segmento regional más grande con una participación de mercado del 36,42% en 2026, respaldado por la externalización madura y la actividad de aplicaciones empresariales.
¿Cuáles son los principales factores que influyen en la selección de proveedores?
Los compradores priorizan las prácticas de desarrollo seguro, los controles confiables de pruebas y lanzamiento, las capacidades de residencia de datos y el soporte para entornos complejos de dispositivos y software empresarial. La capacidad de gobernar múltiples aplicaciones a través de un modelo de entrega unificado, respaldado por responsabilidades de servicio claras, procedimientos operativos documentados, soporte técnico confiable y resolución oportuna de incidentes, también es una consideración clave.