
Tamaño y Participación del Mercado de Servicios Administrados de Bare Metal
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
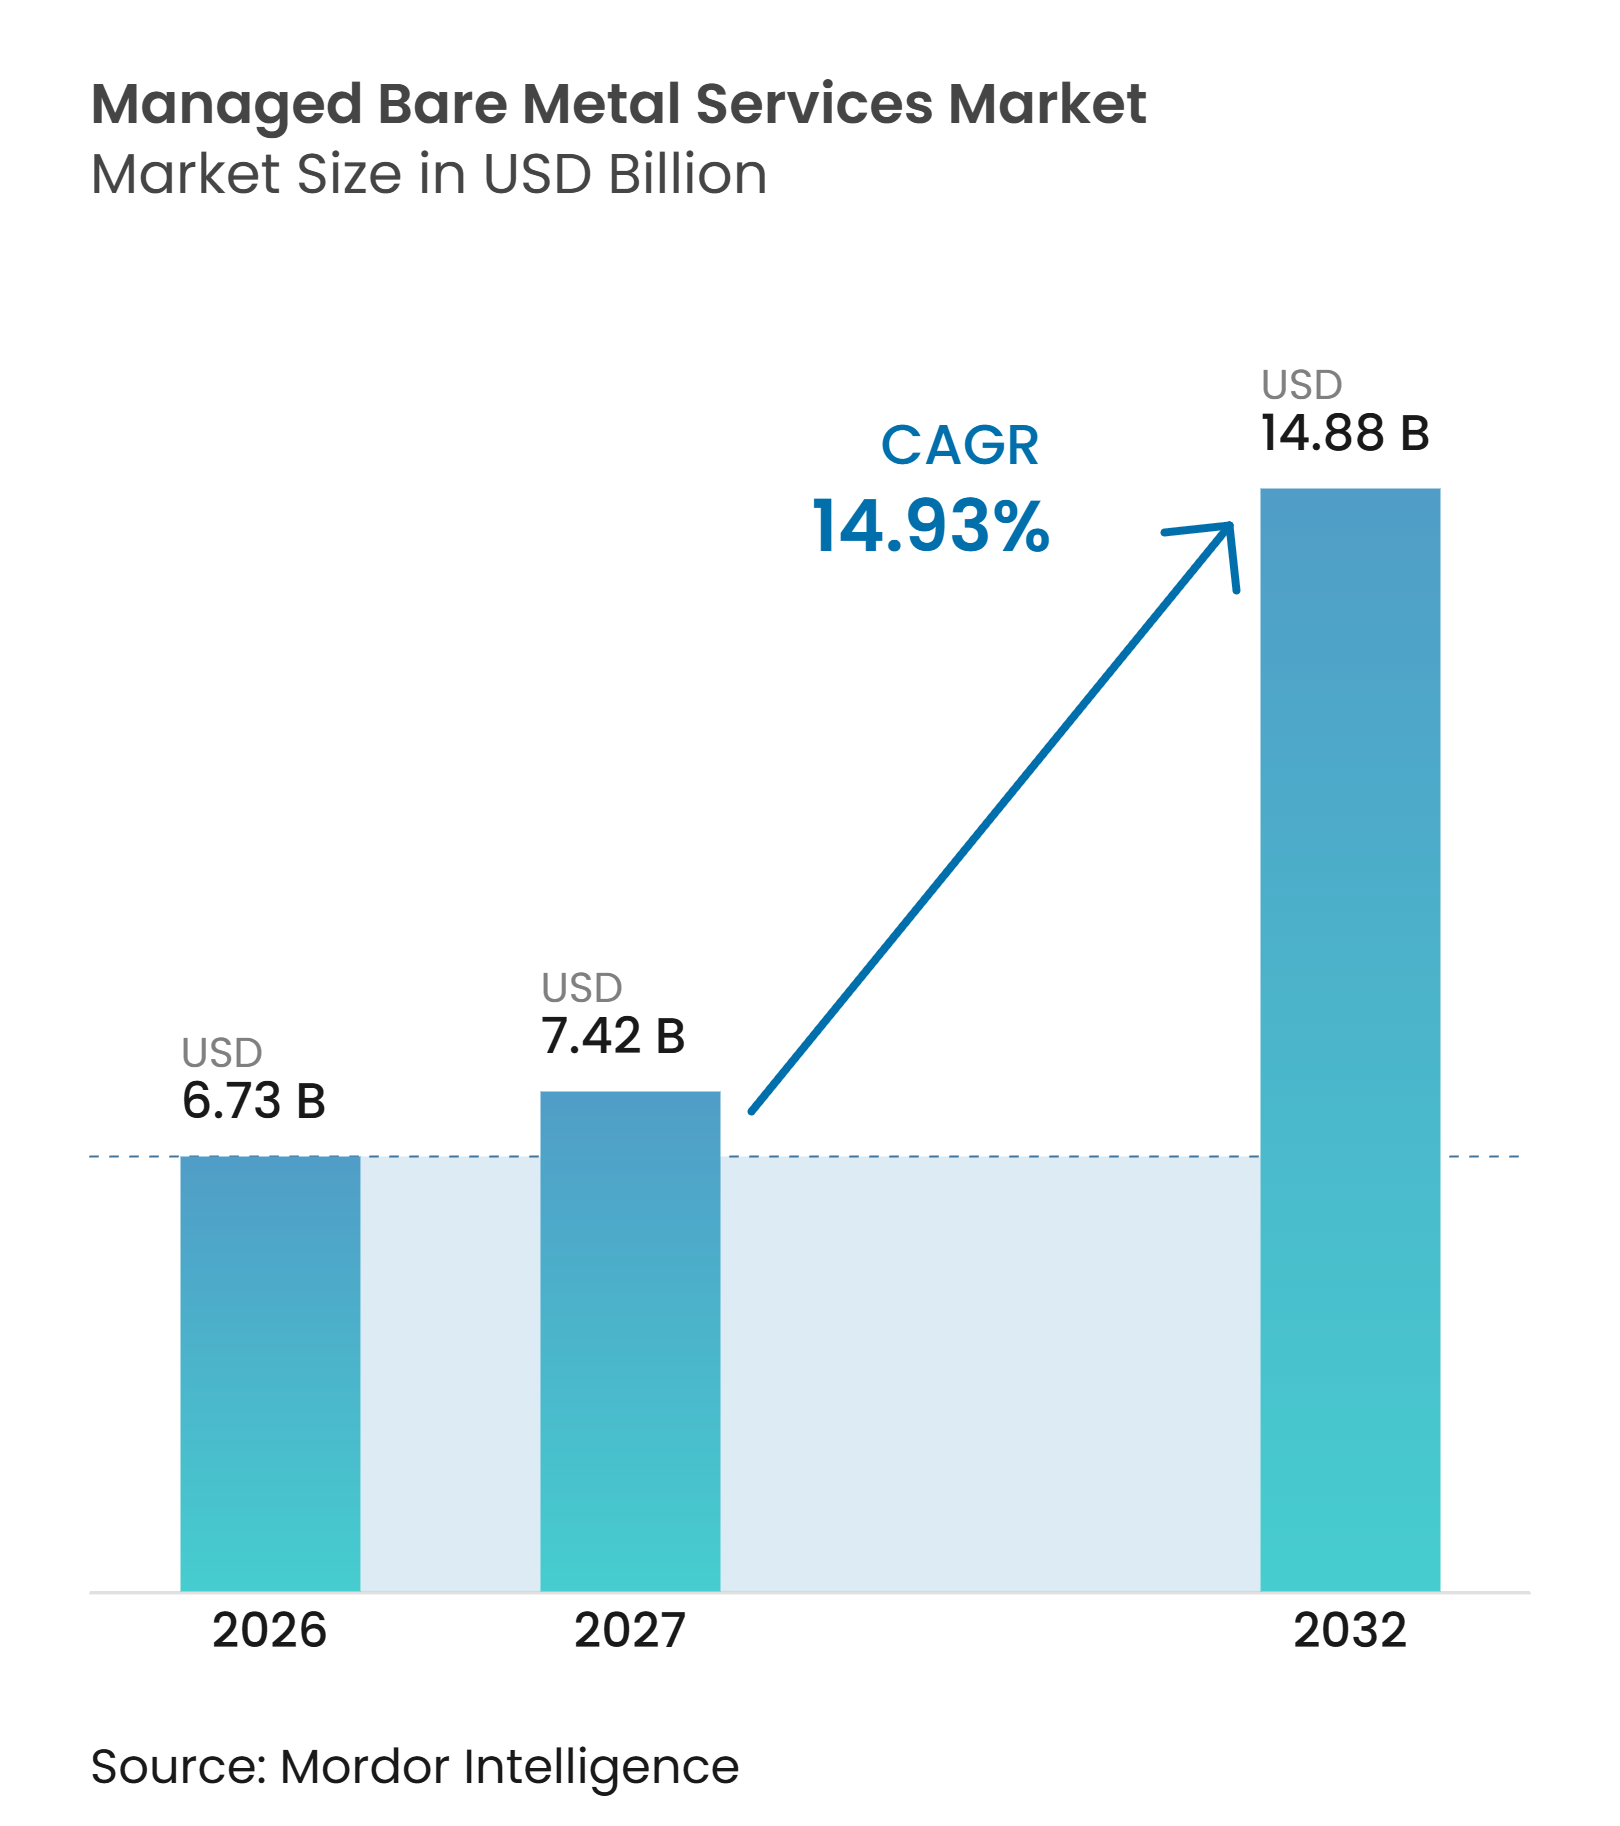
| Tamaño del Mercado (2027) | 7.42 Mil millones de dólares |
| Tamaño del Mercado (2032) | 14.88 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.93 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Administrados de Bare Metal por Mordor Intelligence
El tamaño del mercado de servicios administrados de bare metal fue valorado en 6,73 mil millones de USD en 2026 y se estima que crecerá desde 7,42 mil millones de USD en 2027 hasta 14,88 mil millones de USD para 2032, registrando un CAGR del 14,93% durante el período de pronóstico (2027-2032). El mercado de servicios administrados de bare metal está ganando relevancia a medida que las empresas implementan entrenamiento de IA, procesamiento financiero en tiempo real y cargas de trabajo de grandes bases de datos. La infraestructura dedicada evita la sobrecarga del hipervisor y proporciona acceso directo a los recursos de cómputo físico. La demanda, por tanto, está avanzando más allá de un nicho de infraestructura reducido hacia una prioridad de adquisición empresarial más amplia. Las empresas reguladas también valoran el control claro y la auditabilidad de los sistemas dedicados. Los proveedores están respondiendo con operaciones administradas, aceleradores especializados y opciones de implementación híbrida.
Conclusiones Clave del Informe
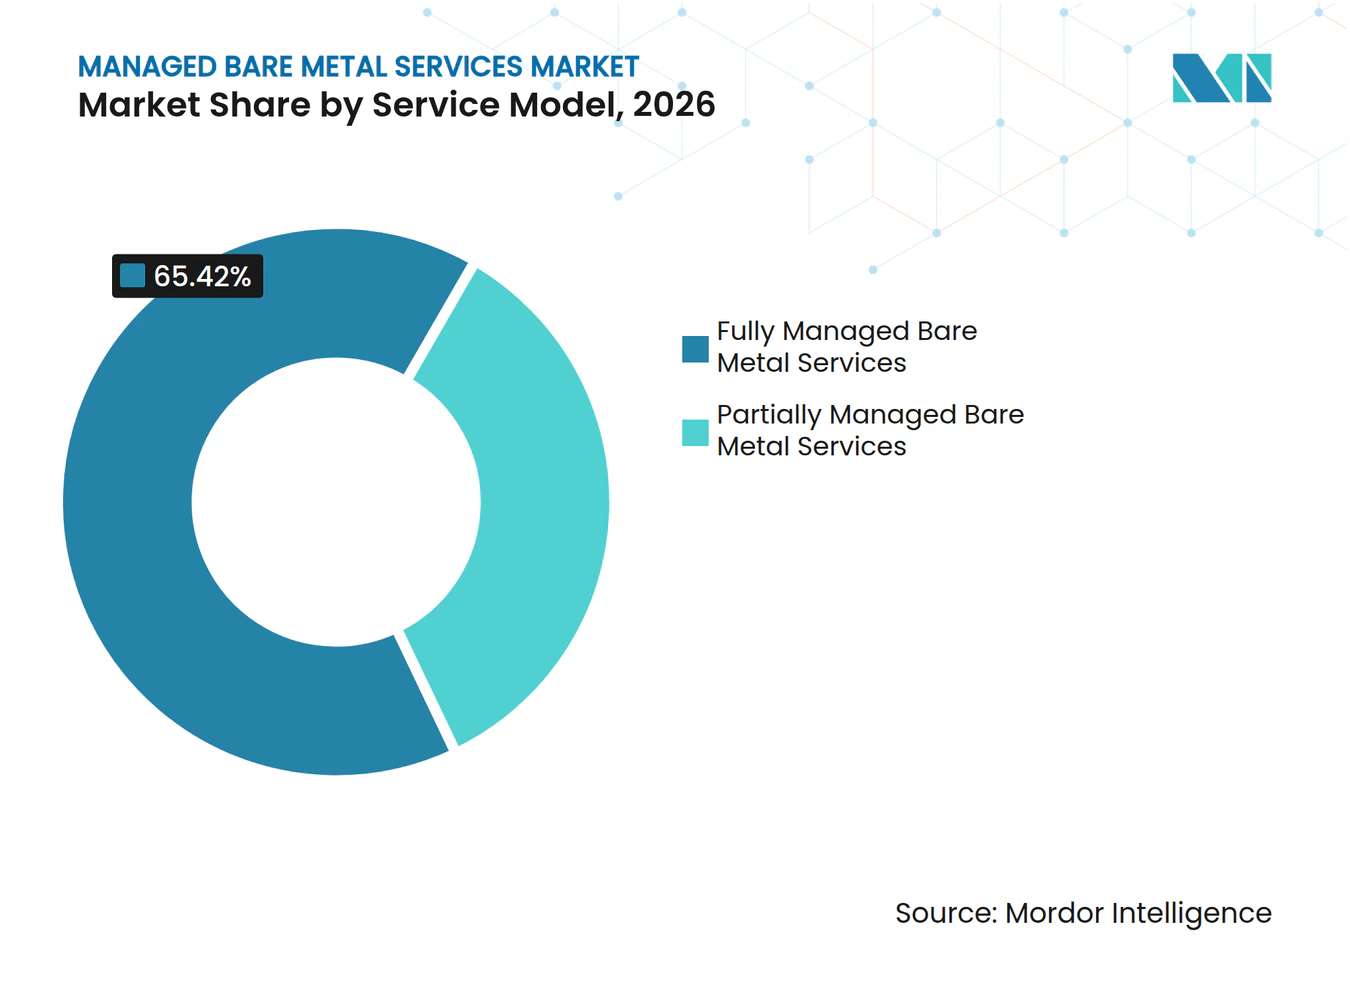
- Por modelo de servicio, el segmento de servicios administrados de bare metal totalmente gestionados representó el 65,42% de la participación del mercado de servicios administrados de bare metal en 2026, y se proyecta que registre un CAGR del 15,27% durante el período de pronóstico (2027-2032).
- Por aplicación y carga de trabajo, el segmento de IA y aprendizaje automático representó el 27,22% de la participación en 2026, y se proyecta que se expanda a un CAGR del 15,14% hasta 2032.
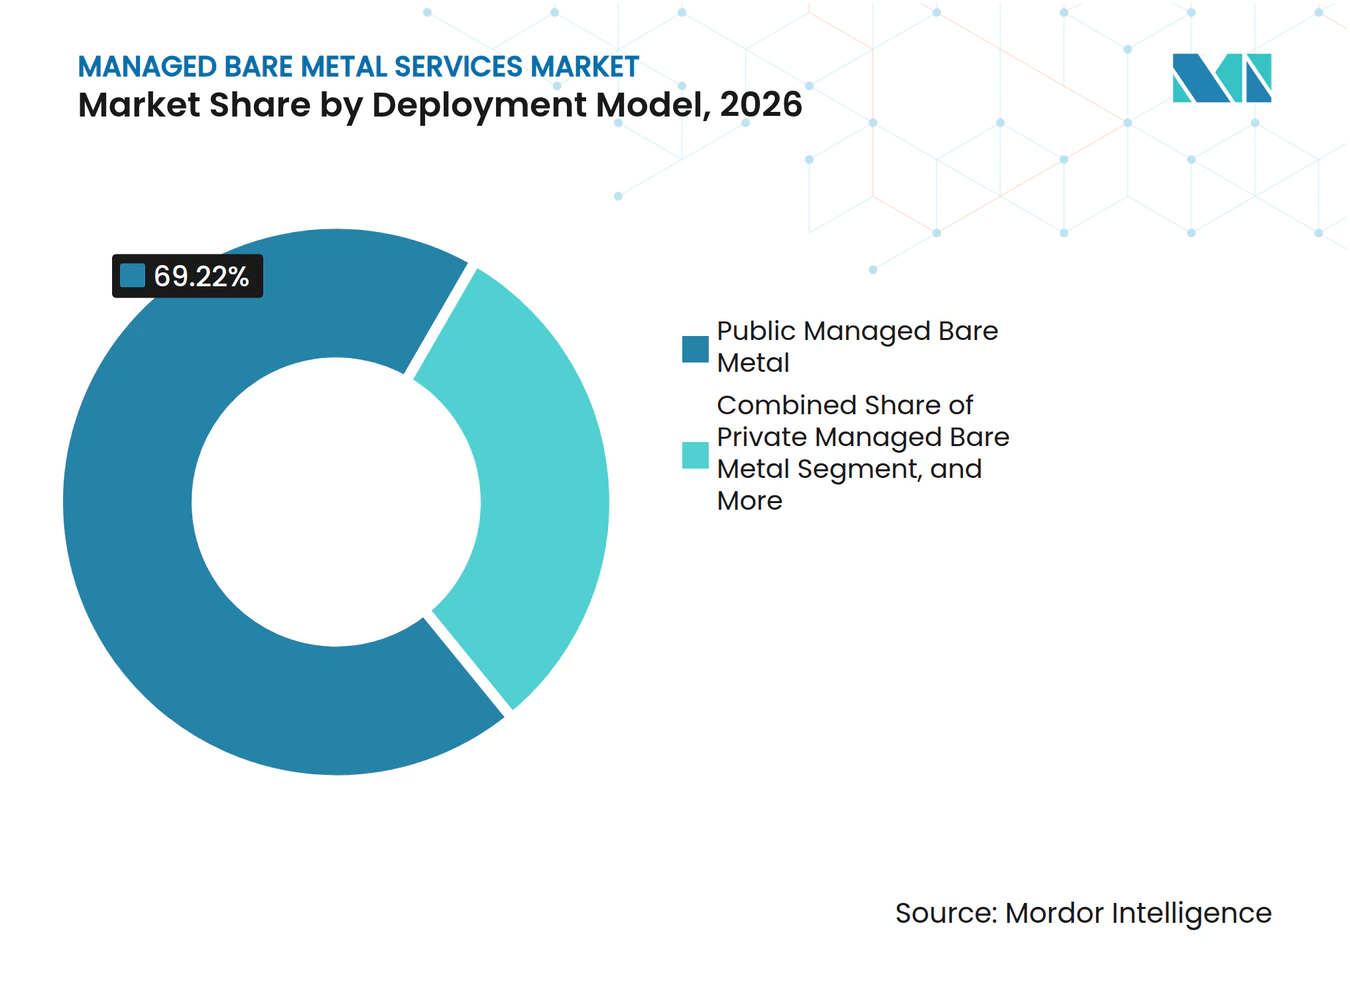
- Por modelo de implementación, el bare metal administrado público representó el 69,22% de la participación del mercado de servicios administrados de bare metal en 2026, mientras que el bare metal administrado híbrido se proyecta que se expanda a un CAGR del 15,22% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 82,14% de la participación en 2026, mientras que las pymes se proyecta que se expandan a un CAGR del 15,63% hasta 2032.
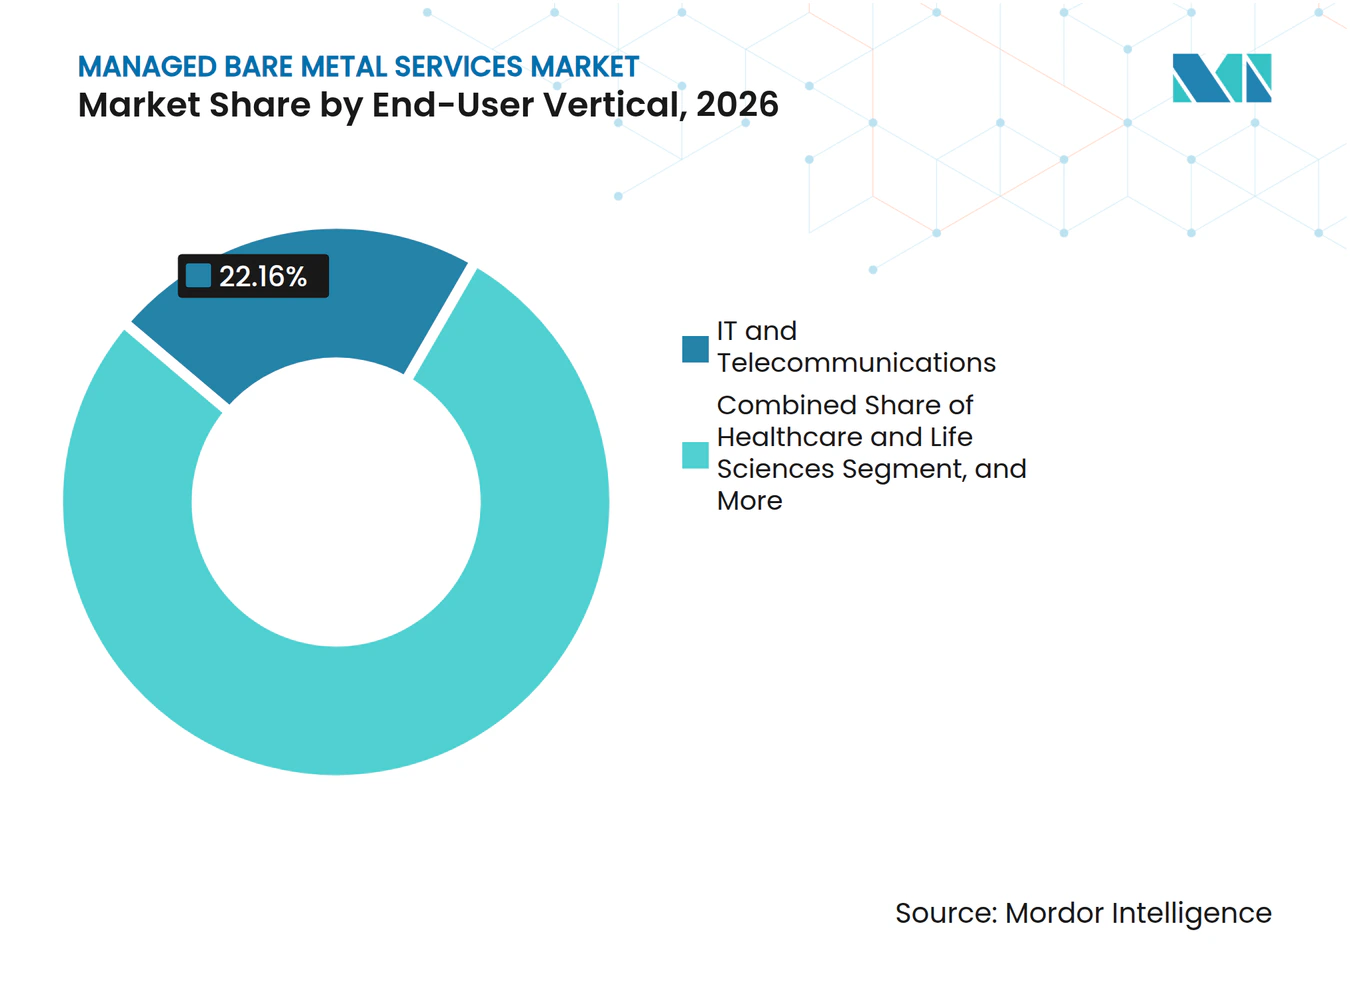
- Por vertical de usuario final, el segmento de TI y Telecomunicaciones representó el 22,16% de la participación en 2026, mientras que la salud y las ciencias de la vida se proyecta que se expandan a un CAGR del 15,43% hasta 2032.
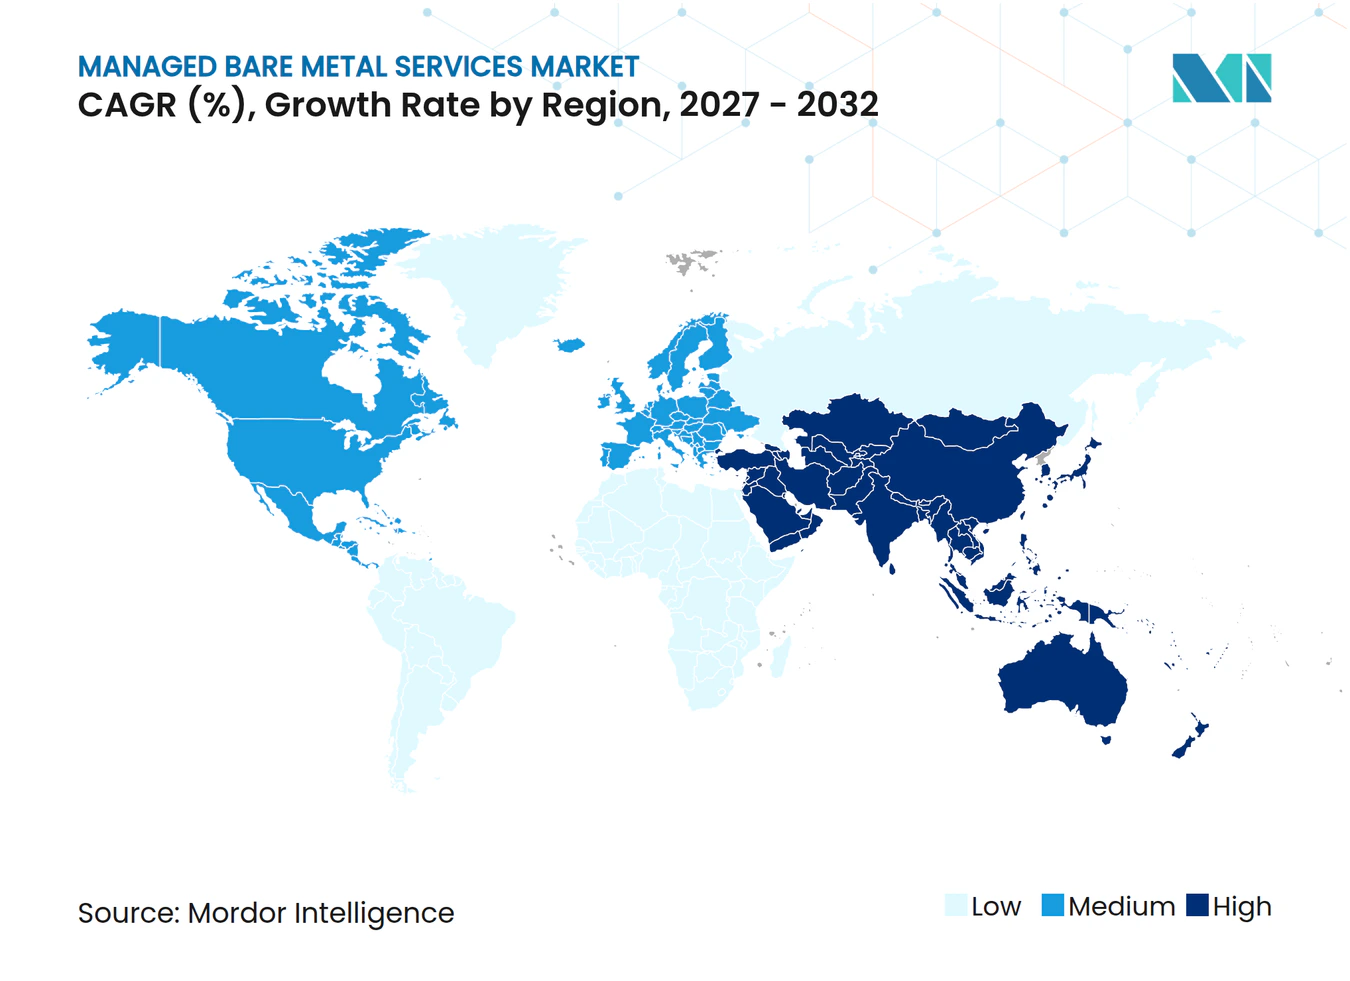
- Por geografía, América del Norte representó el 40,66% de la participación del mercado de servicios administrados de bare metal en 2026, mientras que Asia-Pacífico se proyecta que se expanda a un CAGR del 15,62% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios Administrados de Bare Metal
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cargas de Trabajo de IA y HPC que Requieren Rendimiento Predecible de Bare Metal | +4.1% | Global, con mayor intensidad en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de Seguridad Dedicada y Soberanía de Datos | +3.0% | Núcleo de la UE, Oriente Medio y África, y Asia-Pacífico | Mediano plazo (2-4 años) |
| Modernización de Nube Híbrida de Cargas de Trabajo Empresariales Heredadas | +2.4% | América del Norte y la UE, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Hardware Personalizado y Capacidad de GPU para Aplicaciones con Uso Intensivo de Datos | +1.9% | Global, con América del Norte y Asia-Pacífico liderando la adopción | Corto plazo (≤ 2 años) |
| Implementación Próxima al Borde para Servicios Sensibles a la Latencia | +1.3% | Asia-Pacífico, América del Norte y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Los Planos de Control Administrados Reducen la Carga Operativa del Bare Metal | +0.9% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Cargas de Trabajo de IA y HPC Requieren Rendimiento Predecible de Bare Metal
El entrenamiento de modelos de IA y la computación de alto rendimiento requieren acceso sostenido a la memoria de GPU y la capacidad de red. La programación del hipervisor puede interrumpir el rendimiento e introducir latencia que afecta a las cargas de trabajo más exigentes. El mercado de servicios administrados de bare metal se beneficia cuando los compradores requieren condiciones de procesamiento consistentes para el entrenamiento, las simulaciones y el análisis de datos. CoreWeave informó que la economía de su nube de GPU depende en gran medida de una alta utilización, lo que respalda la capacidad dedicada para cargas de trabajo persistentes.[1] AWS introdujo instancias Outposts en junio de 2026 con hasta 800 Gbps de ancho de banda de red acelerado. La oferta demuestra que la infraestructura física sigue siendo importante para las cargas de trabajo empresariales que necesitan alto rendimiento.
Demanda de Seguridad Dedicada y Soberanía de Datos
Los requisitos de soberanía de datos afectan cada vez más al lugar donde las organizaciones ubican las cargas de trabajo reguladas. Los sistemas dedicados ofrecen a los clientes un control más claro sobre el hardware, la ubicación de los datos y los registros operativos. El mercado de servicios administrados de bare metal está bien posicionado donde los compradores deben demostrar separación física y control jurisdiccional. OVHcloud recibió la calificación SecNumCloud para su Bare Metal Pod en octubre de 2025. Esta calificación apoya a los clientes que necesitan controles revisados de forma independiente para cargas de trabajo sensibles. Los proveedores pueden utilizar características de gobernanza similares para atender a clientes de servicios financieros, sector público y salud.
Modernización de Nube Híbrida de Cargas de Trabajo Empresariales Heredadas
Muchas empresas conservan aplicaciones críticas para el rendimiento mientras modernizan otras partes de su entorno tecnológico. Las plataformas ERP, las bases de datos y los motores de transacciones a menudo necesitan latencia consistente y operaciones trazables. El mercado de servicios administrados de bare metal respalda diseños híbridos que combinan sistemas dedicados con capacidad de nube pública. Rackspace reportó 235 millones de USD en ingresos de nube privada para el primer trimestre de 2026. El resultado indica una demanda continua de infraestructura privada administrada junto con servicios de nube pública. Este enfoque permite a los clientes mantener el control de las cargas de trabajo estables mientras utilizan recursos flexibles en otros lugares.
Hardware Personalizado y Capacidad de GPU para Aplicaciones con Uso Intensivo de Datos
Las cargas de trabajo con uso intensivo de datos pueden requerir tarjetas de red personalizadas, almacenamiento de alto ancho de banda y configuraciones específicas de aceleradores. Los catálogos de instancias virtuales estándar pueden no ofrecer la combinación requerida de hardware y rendimiento predecible. El mercado de servicios administrados de bare metal se beneficia de los compradores que buscan clústeres de GPU dedicados para el descubrimiento de fármacos, el modelado de riesgos y la simulación. AWS introdujo instancias Outposts bmn-cx3a con 256 núcleos y 1,5 TB de memoria. El diseño admite análisis de alto rendimiento e implementaciones híbridas con hardware dedicado. Los proveedores que simplifican el acceso a estas configuraciones pueden reducir las barreras de implementación para cargas de trabajo especializadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo Total Más Elevado que las Alternativas de Nube Virtualizada | -1.9% | Global, con el impacto más agudo en mercados emergentes y segmentos de pymes | Corto plazo (≤ 2 años) |
| Escalado Elástico Más Lento y Requisitos de Planificación de Capacidad | -1.4% | Global, especialmente en América del Norte y la UE donde las arquitecturas nativas de la nube son maduras | Mediano plazo (2-4 años) |
| Disponibilidad de Hardware y Riesgo de Actualización de Aceleradores | -0.8% | Global, con concentración en mercados dependientes de las asignaciones de NVIDIA y AMD | Corto plazo (≤ 2 años) |
| Portabilidad Limitada entre Pilas de Gestión Específicas del Proveedor | -0.5% | Global, con mayor exposición en empresas que utilizan múltiples proveedores de bare metal administrado | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costo Total Más Elevado que las Alternativas de Nube Virtualizada
El bare metal administrado tiene un costo inicial más elevado que los recursos de nube virtualizada comparables. Los compradores deben tener en cuenta el hardware reservado, los servicios de gestión y los compromisos periódicos de actualización. Esta estructura de costos puede ralentizar la adopción entre las pymes y las organizaciones con patrones de demanda volátiles. La restricción es más pronunciada donde los presupuestos iniciales tienen mayor peso en las decisiones de adquisición. También limita los casos de uso donde las cargas de trabajo no pueden mantener una utilización constante. Los proveedores están abordando este problema mediante compromisos más cortos y configuraciones diseñadas para una demanda base predecible.
Escalado Elástico Más Lento y Requisitos de Planificación de Capacidad
La infraestructura física no puede escalar tan rápidamente como los recursos de nube virtualizada durante picos repentinos de demanda. Los compradores pueden reservar capacidad que permanece sin usar o adquirir recursos adicionales con poco tiempo de anticipación. Este requisito de planificación crea un límite práctico para las cargas de trabajo por lotes, impulsadas por eventos y estacionales. El mercado de servicios administrados de bare metal, por tanto, se adapta mejor a cargas de trabajo estables que a picos de demanda impredecibles. La automatización puede reducir el tiempo de aprovisionamiento y mejorar la experiencia del cliente. Sin embargo, no puede eliminar la necesidad de asegurar hardware físico antes de que comience una carga de trabajo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Servicio: La Gestión Completa Refleja la Preferencia Empresarial
Los servicios administrados de bare metal totalmente gestionados representaron el 65,42% de la participación del mercado de servicios administrados de bare metal en 2026, y se proyecta que se expandan a un CAGR del 15,27% hasta 2032. Los clientes utilizan este modelo cuando desean que un único proveedor sea responsable del aprovisionamiento y la operación del entorno. El proveedor puede gestionar imágenes del sistema operativo, parches, firmware, monitoreo y mantenimiento rutinario. Este modelo es útil para las organizaciones reguladas que necesitan una responsabilidad clara en todas las operaciones de infraestructura. También reduce el requisito de personal interno para las organizaciones sin equipos de infraestructura especializados. El mercado de servicios administrados de bare metal compite cada vez más en responsabilidad operativa en lugar de solo en acceso al hardware. Los compradores evalúan quién resolverá las fallas, documentará los cambios y mantendrá el parque de servidores durante todo su ciclo operativo. Esta expectativa favorece los modelos de servicio que hacen clara la propiedad de las tareas rutinarias de infraestructura. Los clientes pueden utilizar límites de servicio definidos para alinear las responsabilidades técnicas con los requisitos empresariales. Esto respalda una evaluación más clara del riesgo operativo, el control de costos y las expectativas de rendimiento. También hace que la calidad del soporte y los informes operativos sean criterios de compra importantes.
Los servicios parcialmente administrados atienden a compradores técnicos que desean hardware aislado pero conservan el control de la capa de software. Estos clientes suelen incluir organizaciones centradas en DevOps y proveedores de infraestructura con capacidad operativa interna. Sus equipos pueden configurar aplicaciones y políticas mientras el proveedor respalda el entorno físico. Sin embargo, la economía puede cambiar a medida que las cargas de trabajo escalan y aumentan los costos de operaciones internas. Los planos de control impulsados por API hacen que el límite entre la gestión parcial y la total sea menos rígido. Rackspace y AMD firmaron un memorando en mayo de 2026 para desarrollar infraestructura de IA empresarial gobernada bajo un único acuerdo de nivel de servicio. La propuesta unió servicios de cómputo, operaciones administradas e inferencia en una oferta coordinada. Reflejó el interés de los clientes en retener el control de las aplicaciones sin asumir cada tarea de infraestructura. Los modelos parcialmente administrados siguen siendo relevantes donde los equipos tienen responsabilidades internas claras y prácticas de automatización establecidas. Los clientes pueden utilizar límites de servicio definidos para alinear las responsabilidades técnicas con los requisitos empresariales. Esto respalda una evaluación más clara del riesgo operativo, el control de costos y las expectativas de rendimiento.


Por Aplicación y Carga de Trabajo: Las Cargas de Trabajo de IA Reconfiguran la Demanda de Infraestructura
El segmento de IA y aprendizaje automático representó el 27,22% de la participación en 2026 y se proyecta que se expanda a un CAGR del 15,14% hasta 2032. El entrenamiento de modelos de lenguaje de gran escala, la inferencia y el aprendizaje por refuerzo necesitan acceso directo a las GPU y redes de alta velocidad. Estas cargas de trabajo pueden perder rendimiento cuando el ancho de banda de memoria se comparte o cuando la programación se vuelve inconsistente. Los proveedores están respondiendo con clústeres refrigerados por líquido, almacenamiento NVMe rápido e interconexiones de alto ancho de banda. El mercado de servicios administrados de bare metal se está extendiendo más allá de la computación científica tradicional a medida que las empresas nativas de la nube construyen capacidad de inferencia. Las configuraciones dedicadas ayudan a los clientes a adaptar la infraestructura al perfil de rendimiento de sus modelos. Las cargas de trabajo de entrenamiento pueden requerir un procesamiento sostenido durante largos períodos, mientras que las implementaciones de inferencia necesitan tiempos de respuesta consistentes. Estas diferencias hacen que la planificación de cargas de trabajo sea central en las decisiones de configuración. Los proveedores pueden diferenciarse traduciendo estas necesidades técnicas en compromisos claros de capacidad y operaciones. Los clientes pueden utilizar límites de servicio definidos para alinear las responsabilidades técnicas con los requisitos empresariales. Esto respalda una evaluación más clara del riesgo operativo, el control de costos y las expectativas de rendimiento.
La computación de alto rendimiento y la simulación científica siguen siendo categorías de carga de trabajo importantes. La dinámica molecular, el análisis de elementos finitos y el modelado climático a menudo se trasladan de clústeres locales a entornos administrados. Las bases de datos y los análisis también utilizan bare metal donde la visibilidad directa del procesador respalda las decisiones de rendimiento y licencias. AWS introdujo instancias de bare metal de Amazon RDS para Oracle en septiembre de 2025 con un precio un 25% inferior al de las instancias virtualizadas equivalentes. Los juegos, los medios de comunicación, la transmisión en línea, las aplicaciones empresariales, las plataformas web y las funciones de telecomunicaciones amplían la base de cargas de trabajo. El uso en telecomunicaciones aumenta donde los operadores implementan funciones de red 5G en servidores dedicados. Los clientes también consideran el comportamiento del almacenamiento, los requisitos de la base de datos y las rutas de red al seleccionar un entorno operativo. Un diseño dedicado es más útil donde una carga de trabajo tiene requisitos de rendimiento conocidos y duraderos. Esto amplía la combinación de cargas de trabajo relevantes sin hacer que los servidores dedicados sean apropiados para cada aplicación. Los clientes pueden utilizar límites de servicio definidos para alinear las responsabilidades técnicas con los requisitos empresariales. Esto respalda una evaluación más clara del riesgo operativo, el control de costos y las expectativas de rendimiento.
Por Modelo de Implementación: La Infraestructura Pública Lidera Mientras se Expande el Uso Híbrido
El bare metal administrado público representó el 69,22% del mercado en 2026. La infraestructura alojada por el proveedor ofrece una amplia disponibilidad geográfica y simplifica la adquisición de hardware a gran escala. Este modelo da a los clientes acceso a capacidad sin operar sus propias instalaciones. Es especialmente relevante donde los clientes necesitan cómputo dedicado en varias regiones. Las configuraciones públicas también pueden combinarse con los servicios de nube circundantes para flujos de trabajo de desarrollo y datos. El mercado de servicios administrados de bare metal se beneficia de los proveedores que pueden combinar este alcance con compromisos de rendimiento claros. Los clientes también necesitan procesos de aprovisionamiento predecibles cuando los proyectos abarcan más de una ubicación. La disponibilidad regional puede reducir el trabajo operativo necesario para ubicar las cargas de trabajo cerca de los usuarios o las fuentes de datos. Estos factores prácticos ayudan a explicar el papel continuo de los sistemas dedicados alojados por el proveedor. Los clientes pueden utilizar límites de servicio definidos para alinear las responsabilidades técnicas con los requisitos empresariales. Esto respalda una evaluación más clara del riesgo operativo, el control de costos y las expectativas de rendimiento.
El bare metal administrado híbrido se proyecta que se expanda a un CAGR del 15,22% hasta 2032. Las empresas utilizan diseños híbridos cuando las cargas de trabajo sensibles y estables necesitan sistemas dedicados y la actividad variable necesita recursos de nube pública. El modelo ayuda a los equipos a separar el procesamiento central de las aplicaciones con demanda fluctuante. El bare metal administrado privado sigue siendo relevante para implementaciones soberanas y reguladas con estrictos requisitos jurisdiccionales. El Bare Metal Pod calificado de OVHcloud ilustra cómo se pueden integrar controles de cumplimiento independientes en la infraestructura privada.[2] Los requisitos de ISO 27001 y BSI C5 también se alinean con el control físico que ofrecen las configuraciones dedicadas. Los diseños híbridos pueden evitar que los equipos traten los recursos dedicados y los públicos como opciones mutuamente excluyentes. En cambio, asignan aplicaciones según la estabilidad, la sensibilidad y la variación de demanda esperada. Este enfoque puede preservar el control de los procesos centrales mientras mantiene la flexibilidad para las cargas de trabajo adyacentes. Los clientes pueden utilizar límites de servicio definidos para alinear las responsabilidades técnicas con los requisitos empresariales. Esto respalda una evaluación más clara del riesgo operativo, el control de costos y las expectativas de rendimiento.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización: Las Grandes Empresas Anclan los Ingresos Mientras las Pymes se Expanden
Las grandes empresas representaron el 82,14% del mercado de servicios administrados de bare metal en 2026. Los bancos, las empresas farmacéuticas y los operadores de telecomunicaciones pueden absorber los compromisos mínimos y los requisitos de gobernanza. Sus cargas de trabajo a menudo necesitan aislamiento físico, rendimiento confiable y registros de auditoría detallados. Muchos están pasando de la colocación autogestionada a entornos dedicados gestionados externamente. Este cambio puede reducir la sobrecarga operativa que no diferencia directamente al negocio. También ofrece a los compradores un modelo operativo más claro para las actualizaciones de infraestructura y las tareas de cumplimiento. Las grandes empresas suelen contar con equipos formales de adquisición, seguridad y riesgos que pueden evaluar compromisos a largo plazo. Sus procesos establecidos facilitan la definición de niveles de servicio y responsabilidades con los proveedores. Esto respalda la posición de liderazgo del segmento dentro del mercado de servicios administrados de bare metal. Los clientes pueden utilizar límites de servicio definidos para alinear las responsabilidades técnicas con los requisitos empresariales. Esto respalda una evaluación más clara del riesgo operativo, el control de costos y las expectativas de rendimiento.
Se proyecta que las pymes se expandan a un CAGR del 15,63% hasta 2032. Los compromisos más cortos y la infraestructura aprovisionada mediante API están reduciendo el tamaño mínimo de pedido para el cómputo dedicado. Las opciones de cumplimiento preconfiguradas pueden ayudar a las organizaciones más pequeñas a cumplir con las expectativas de los clientes y los reguladores. Las cargas de trabajo estables y con alta utilización son más adecuadas que las cargas de trabajo que cambian rápidamente. El desarrollo del segmento amplía la demanda más allá de los compradores tradicionales más grandes. Los proveedores que ofrecen precios y despliegue sencillos pueden mejorar el acceso para estas organizaciones. Los equipos más pequeños aún necesitan evaluar si la utilización es lo suficientemente constante como para justificar la capacidad dedicada. También necesitan soporte que reduzca la necesidad de personal especializado en infraestructura. Los diseños de servicio que abordan estas condiciones pueden ampliar la participación entre los compradores más pequeños. Los clientes pueden utilizar límites de servicio definidos para alinear las responsabilidades técnicas con los requisitos empresariales. Esto respalda una evaluación más clara del riesgo operativo, el control de costos y las expectativas de rendimiento.
Por Vertical de Usuario Final: Los Servicios Tecnológicos Lideran Mientras el Sector Salud Avanza
El software, los servicios de TI y las telecomunicaciones representaron el 22,16% del tamaño del mercado de servicios administrados de bare metal en 2026. Las plataformas SaaS utilizan sistemas dedicados para respaldar una latencia predecible en aplicaciones críticas. Los operadores de telecomunicaciones también los utilizan para funciones de red que requieren un rendimiento consistente. La banca, los servicios financieros y los seguros les siguen porque los cálculos de riesgo y la actividad de baja latencia requieren una infraestructura confiable. Las organizaciones de manufactura y automotriz están utilizando sistemas de GPU dedicados para la inspección de calidad y las cargas de trabajo de gemelos digitales. Estos usos respaldan la demanda en industrias que combinan la intensidad computacional con la sensibilidad operativa. El mercado de servicios administrados de bare metal es especialmente relevante cuando los resultados de una aplicación dependen de un procesamiento oportuno y consistente. Los compradores también valoran una vía directa para resolver problemas que afectan a los sistemas operativos críticos. Estos requisitos son compartidos por varios sectores verticales, aunque sus cargas de trabajo difieran. Los clientes pueden utilizar límites de servicio definidos para alinear las responsabilidades técnicas con los requisitos empresariales. Esto respalda una evaluación más clara del riesgo operativo, el control de costos y las expectativas de rendimiento.
Se proyecta que la salud y las ciencias de la vida se expandan a un CAGR del 15,43% hasta 2032. La genómica, las imágenes médicas y el soporte de decisiones clínicas pueden requerir configuraciones avanzadas de GPU. Las organizaciones de salud también deben proteger la información sensible mediante procesos transparentes de custodia y auditoría. El Departamento de Salud y Servicios Humanos de los Estados Unidos establece que los proveedores de nube que manejan información de salud protegida pueden ser socios comerciales bajo la HIPAA.[3] La demanda gubernamental se está desarrollando junto con la del sector salud a medida que los requisitos de cómputo soberano ganan atención. Estas aplicaciones favorecen entornos donde la responsabilidad sobre la capa física es explícita. Los compradores del sector salud deben equilibrar las salvaguardas de datos con las necesidades de procesamiento de sistemas clínicos y de investigación complejos. Las entidades gubernamentales enfrentan una necesidad relacionada de autoridad clara sobre las cargas de trabajo sensibles. Los proveedores que documentan controles y procesos de soporte pueden abordar ambos conjuntos de requisitos. Los clientes pueden utilizar límites de servicio definidos para alinear las responsabilidades técnicas con los requisitos empresariales. Esto respalda una evaluación más clara del riesgo operativo, el control de costos y las expectativas de rendimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 40,66% de la participación del mercado de servicios administrados de bare metal en 2026. La región tiene una concentración de capacidad de hiperescaladores y una gran base de compradores de tecnología empresarial. También tiene una demanda sustancial proveniente del desarrollo de IA, los servicios financieros y las bases de datos empresariales. AWS introdujo instancias de bare metal de Oracle RDS en septiembre de 2025 con un precio un 25% inferior al de las instancias virtualizadas equivalentes. Canadá contribuye con una demanda orientada a la soberanía de infraestructura dedicada administrada. México está ganando actividad a medida que las inversiones en nearshoring aumentan la demanda de infraestructura de análisis para fábricas. La capacidad instalada de nube y red de la región ofrece a los grandes proveedores una base para las ofertas dedicadas. Los clientes empresariales pueden utilizar esas ofertas para cargas de trabajo que requieren un control de rendimiento más estricto que el que proporcionan los recursos compartidos. Esta combinación de demanda respalda la atención continua de los proveedores a las opciones de implementación en América del Norte. Los clientes pueden utilizar límites de servicio definidos para alinear las responsabilidades técnicas con los requisitos empresariales. Esto respalda una evaluación más clara del riesgo operativo, el control de costos y las expectativas de rendimiento.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 15,62% hasta 2032. China, Japón, Corea del Sur e India están invirtiendo en infraestructura de IA y servicios digitales. Los requisitos de ubicación de datos y control físico refuerzan el argumento a favor de los sistemas dedicados alojados localmente. Microsoft se comprometió a invertir 3 mil millones de USD durante 2 años para expandir la infraestructura de nube e IA en India, incluyendo nuevas regiones de centros de datos en India y Taiwán.[4] Esta inversión respalda una base de infraestructura más amplia para los servicios administrados. La región también combina grandes poblaciones digitales con una creciente actividad de IA empresarial. El alojamiento local puede ser importante cuando los clientes deben alinear las decisiones de infraestructura con los requisitos nacionales. Los proveedores, por tanto, necesitan capacidad, así como soporte operativo local y capacidades de cumplimiento. Estas condiciones hacen que la región sea relevante para los proveedores de servicios administrados globales y regionales. Los clientes pueden utilizar límites de servicio definidos para alinear las responsabilidades técnicas con los requisitos empresariales. Esto respalda una evaluación más clara del riesgo operativo, el control de costos y las expectativas de rendimiento.
Europa tiene una demanda moldeada por las normas de privacidad, las obligaciones de seguridad y las estrategias de soberanía nacional. El Bare Metal Pod calificado de OVHcloud proporciona un ejemplo de posicionamiento orientado al cumplimiento para cargas de trabajo sensibles. Oriente Medio y África está emergiendo a través de necesidades de cómputo soberano vinculadas a programas gubernamentales y de ciudades inteligentes. Vultr lanzó cómputo en nube de alto rendimiento para clientes del sector público en octubre de 2025 con opciones soberanas como consideración de diseño. América del Sur está respaldada por Brasil, donde los requisitos de protección de datos fomentan la inversión en infraestructura dedicada. Estas regiones crean oportunidades para los proveedores que combinan presencia local con capacidades de gobernanza. La demanda de los clientes difiere entre estos mercados, pero el control sobre la ubicación y las operaciones es una consideración compartida. Los proveedores pueden adaptar su enfoque a través de instalaciones locales, soporte de certificación y servicios administrados. Esto deja espacio para especialistas junto a operadores globales más grandes. Los clientes pueden utilizar límites de servicio definidos para alinear las responsabilidades técnicas con los requisitos empresariales. Esto respalda una evaluación más clara del riesgo operativo, el control de costos y las expectativas de rendimiento.
Panorama Competitivo
Concentración del Mercado
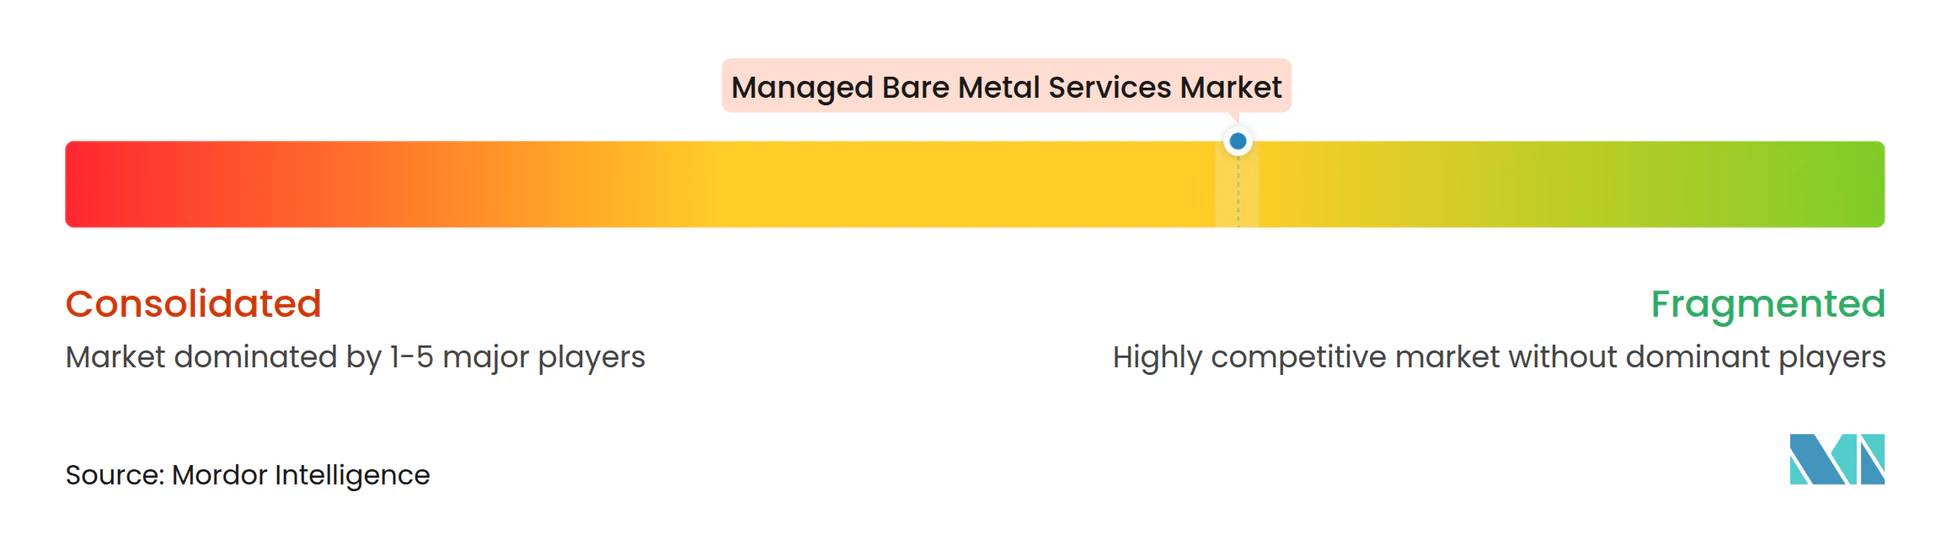
El mercado de servicios administrados de bare metal incluye hiperescaladores globales, especialistas en gestión y proveedores regionales. El mercado de servicios administrados de bare metal recompensa a los proveedores que vinculan la capacidad física con operaciones confiables y una responsabilidad clara ante el cliente. Amazon Web Services, Microsoft, Google, Oracle e IBM tienen escala de adquisición y una amplia cobertura de red. Sus acuerdos de nube más amplios pueden facilitar la adopción de infraestructura dedicada para los clientes empresariales existentes. Rackspace Technology y OVH Groupe SA compiten a través de operaciones administradas y capacidades orientadas a la soberanía. Vultr, DigitalOcean, phoenixNAP y Hivelocity atienden a clientes que buscan aprovisionamiento accesible y opciones de infraestructura competitivas. La estructura competitiva refleja diferencias en el alcance geográfico, los requisitos de gobernanza y la especialización en cargas de trabajo. Algunos compradores priorizan la adquisición a gran escala y la integración con herramientas de nube más amplias. Otros dan mayor importancia a la entrega local, la responsabilidad directa o el soporte especializado. El mercado de servicios administrados de bare metal acomoda cada uno de estos enfoques competitivos. Los clientes pueden utilizar límites de servicio definidos para alinear las responsabilidades técnicas con los requisitos empresariales. Esto respalda una evaluación más clara del riesgo operativo, el control de costos y las expectativas de rendimiento.
Los hiperescaladores pueden agrupar el bare metal con almacenamiento, bases de datos, redes y servicios de nube circundantes. Los proveedores especializados pueden diferenciarse a través de una responsabilidad operativa más directa y un soporte de cumplimiento enfocado. El mercado de servicios administrados de bare metal, por tanto, no compite únicamente en capacidad de servidores o precio. Los proveedores también compiten en la profundidad de sus planos de control, el soporte operativo y la capacidad de cumplir con los requisitos locales. Nutanix introdujo NKP Metal en abril de 2026 para extender su plataforma Kubernetes a la infraestructura bare metal.[5] El producto muestra cómo los proveedores de plataformas están buscando valor por encima de la capacidad de infraestructura bruta. La orquestación administrada puede hacer que los sistemas dedicados sean más fáciles de implementar y operar para los equipos de aplicaciones. También ayuda a los proveedores a presentar la infraestructura física como parte de una experiencia de plataforma más amplia. Este cambio puede reducir las diferencias operativas entre los sistemas dedicados y los servicios de nube más familiares. Los clientes pueden utilizar límites de servicio definidos para alinear las responsabilidades técnicas con los requisitos empresariales. Esto respalda una evaluación más clara del riesgo operativo, el control de costos y las expectativas de rendimiento.
Las pilas específicas de la industria siguen siendo una oportunidad donde los controles ISO 27001, SOC 2 Tipo II e HIPAA son necesarios para la calificación del cliente. Las cargas de trabajo gubernamentales y de defensa también requieren un aislamiento físico y jurisdiccional más sólido que el que ofrecen muchas ofertas comerciales. Red Hat y Netris anunciaron una colaboración en mayo de 2026 para redes multiinquilino en nubes de IA soberanas y neoclouds. La colaboración combina la gestión basada en API con el aislamiento impuesto por hardware para servidores dedicados. DigitalOcean informó que sus ingresos recurrentes anuales de clientes de IA aumentaron un 221% interanual en el primer trimestre de 2026. Esto muestra el interés continuo de los proveedores en los servicios integrados de infraestructura de IA. Los compradores pueden beneficiarse cuando estos elementos están diseñados para funcionar juntos en la implementación, la operación, la gobernanza y el soporte continuo de cargas de trabajo para los clientes. Los proveedores buscan combinar cómputo, redes, gestión y herramientas orientadas al desarrollador en una única oferta. Esa estrategia puede ayudar a los clientes a evitar gestionar componentes de infraestructura separados. También aumenta la importancia del software y la entrega de servicios en la diferenciación competitiva. Los clientes pueden utilizar límites de servicio definidos para alinear las responsabilidades técnicas con los requisitos empresariales. Esto respalda una evaluación más clara del riesgo operativo, el control de costos y las expectativas de rendimiento.
Líderes de la Industria de Servicios Administrados de Bare Metal
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Google LLC
-
Oracle Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: IBM Cloud Bare Metal añadió soporte para SLES 16.0 para SAP HANA y aplicaciones SAP en su infraestructura clásica, ampliando el portafolio de cargas de trabajo ERP empresariales compatibles con servidores bare metal dedicados.
- Abril de 2026: Cycle.io y Cherry Servers anunciaron una integración de infraestructura nativa que permite a los clientes de Cycle aprovisionar y gestionar el bare metal de Cherry Servers directamente a través del plano de control de Cycle, simplificando la orquestación de bare metal en infraestructura dedicada europea.
- Mayo de 2026: Rackspace Technology y AMD firmaron un memorando de entendimiento para desarrollar una Nube de IA Empresarial gobernada para industrias reguladas, proponiendo 4 capacidades integradas desde el cómputo Bare Metal AMD Instinct hasta un Motor de Inferencia Empresarial totalmente gestionado bajo un único SLA orientado a la soberanía, el cumplimiento y la responsabilidad de rendimiento.
- Mayo de 2026: Red Hat y Netris anunciaron una colaboración que ofrece aislamiento de red multiinquilino impuesto por hardware para nubes de IA soberanas y neoclouds, con la plataforma Netris NAAM proporcionando gestión de API de nivel de nube para infraestructura bare metal física y habilitando redes equivalentes a VPC en servidores dedicados.
- Febrero de 2026: OVHcloud presentó su generación de servidores Bare Metal 2026 con procesadores AMD EPYC 9005 y Ryzen Zen 5, con la gama Scale 2026 compatible con computación confidencial AMD SEV, 384 núcleos, 3 TB de memoria DDR5 ECC y 92 TB de almacenamiento NVMe en configuraciones de 3 zonas de disponibilidad en Europa, Canadá, Estados Unidos y Asia-Pacífico.
Alcance del Informe del Mercado Global de Servicios Administrados de Bare Metal
El mercado de servicios administrados de bare metal abarca servidores físicos dedicados gestionados por proveedores de servicios, incluyendo el aprovisionamiento de hardware, la configuración, el monitoreo, el mantenimiento y el soporte técnico. Estos servicios ofrecen cómputo de alto rendimiento, seguridad y control de cargas de trabajo para aplicaciones empresariales, cargas de trabajo de IA, bases de datos y otros entornos informáticos exigentes.
El Informe del Mercado de Servicios Administrados de Bare Metal está Segmentado por Modelo de Servicio (Servicios Administrados de Bare Metal Totalmente Gestionados y Servicios Administrados de Bare Metal Parcialmente Gestionados), Aplicación y Carga de Trabajo (IA y Aprendizaje Automático, Computación de Alto Rendimiento y Simulación Científica, Bases de Datos y Análisis de Datos, Aplicaciones Empresariales y Virtualización, Juegos, Medios de Comunicación y Transmisión en Línea, Telecomunicaciones, Borde y Funciones de Red, e Infraestructura Web de Propósito General y SaaS), Modelo de Implementación (Bare Metal Administrado Público, Bare Metal Administrado Privado y Bare Metal Administrado Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical de Usuario Final (TI y Telecomunicaciones, Banca, Servicios Financieros y Seguros (BFSI), Salud y Ciencias de la Vida, Manufactura y Automotriz, Medios de Comunicación y Entretenimiento, Gobierno y Sector Público, y Otros Verticales de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios Administrados de Bare Metal Totalmente Gestionados |
| Servicios Administrados de Bare Metal Parcialmente Gestionados |
| IA y Aprendizaje Automático |
| Computación de Alto Rendimiento y Simulación Científica |
| Bases de Datos y Análisis de Datos |
| Aplicaciones Empresariales y Virtualización |
| Juegos, Medios de Comunicación y Transmisión en Línea |
| Telecomunicaciones, Borde y Funciones de Red |
| Infraestructura Web de Propósito General y SaaS |
| Bare Metal Administrado Público |
| Bare Metal Administrado Privado |
| Bare Metal Administrado Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| TI y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros |
| Salud y Ciencias de la Vida |
| Manufactura y Automotriz |
| Medios de Comunicación y Entretenimiento |
| Gobierno y Sector Público |
| Otros Verticales de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Modelo de Servicio | Servicios Administrados de Bare Metal Totalmente Gestionados | |
| Servicios Administrados de Bare Metal Parcialmente Gestionados | ||
| Por Aplicación y Carga de Trabajo | IA y Aprendizaje Automático | |
| Computación de Alto Rendimiento y Simulación Científica | ||
| Bases de Datos y Análisis de Datos | ||
| Aplicaciones Empresariales y Virtualización | ||
| Juegos, Medios de Comunicación y Transmisión en Línea | ||
| Telecomunicaciones, Borde y Funciones de Red | ||
| Infraestructura Web de Propósito General y SaaS | ||
| Por Modelo de Implementación | Bare Metal Administrado Público | |
| Bare Metal Administrado Privado | ||
| Bare Metal Administrado Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical de Usuario Final | TI y Telecomunicaciones | |
| Banca, Servicios Financieros y Seguros | ||
| Salud y Ciencias de la Vida | ||
| Manufactura y Automotriz | ||
| Medios de Comunicación y Entretenimiento | ||
| Gobierno y Sector Público | ||
| Otros Verticales de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios administrados de bare metal?
El tamaño del mercado de servicios administrados de bare metal fue valorado en 6,73 mil millones de USD en 2026 y se estima que crecerá desde 7,42 mil millones de USD en 2027 hasta 14,88 mil millones de USD para 2032, registrando un CAGR del 14,93% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de servicios administrados de bare metal?
El entrenamiento de IA, la computación de alto rendimiento, las aplicaciones con uso intensivo de datos, los requisitos de seguridad y la modernización híbrida están respaldando la demanda de infraestructura dedicada.
¿Qué modelo de implementación lidera los servicios administrados de bare metal?
El bare metal administrado público representó el 69,22% de la participación en 2026, mientras que el bare metal administrado híbrido se proyecta que se expanda a un CAGR del 15,22% hasta 2032.
¿Qué grupo de clientes se está expandiendo más rápido en los servicios administrados de bare metal?
Se proyecta que las pymes se expandan a un CAGR del 15,63% hasta 2032 a medida que los compromisos más cortos y el aprovisionamiento basado en API mejoran el acceso a la infraestructura dedicada.
¿Qué vertical de usuario final se proyecta que se expanda más rápido?
Se proyecta que la salud y las ciencias de la vida se expandan a un CAGR del 15,43% hasta 2032, respaldadas por los requisitos de genómica, imágenes médicas y soporte de decisiones clínicas.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 15,62% hasta 2032, respaldada por la inversión en infraestructura de IA y la demanda de sistemas alojados localmente.