
Tamaño y Participación del Mercado de Servicios LAN Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
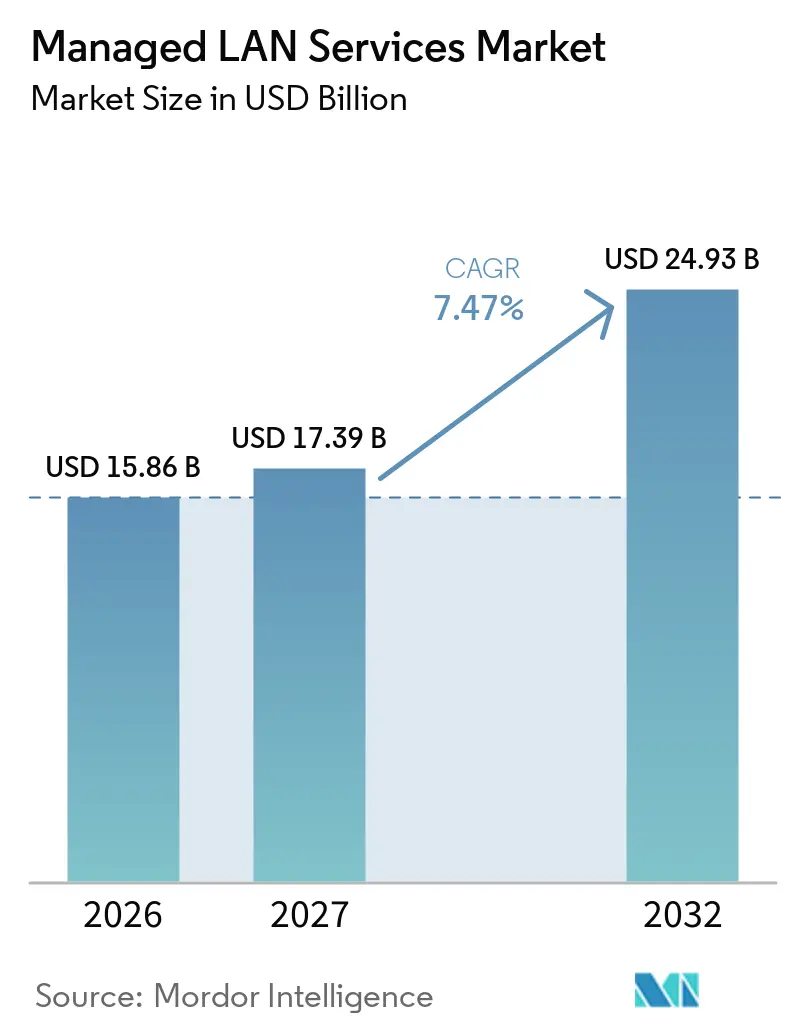
| Tamaño del Mercado (2027) | 17.39 Mil millones de dólares |
| Tamaño del Mercado (2032) | 24.93 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.47 % |
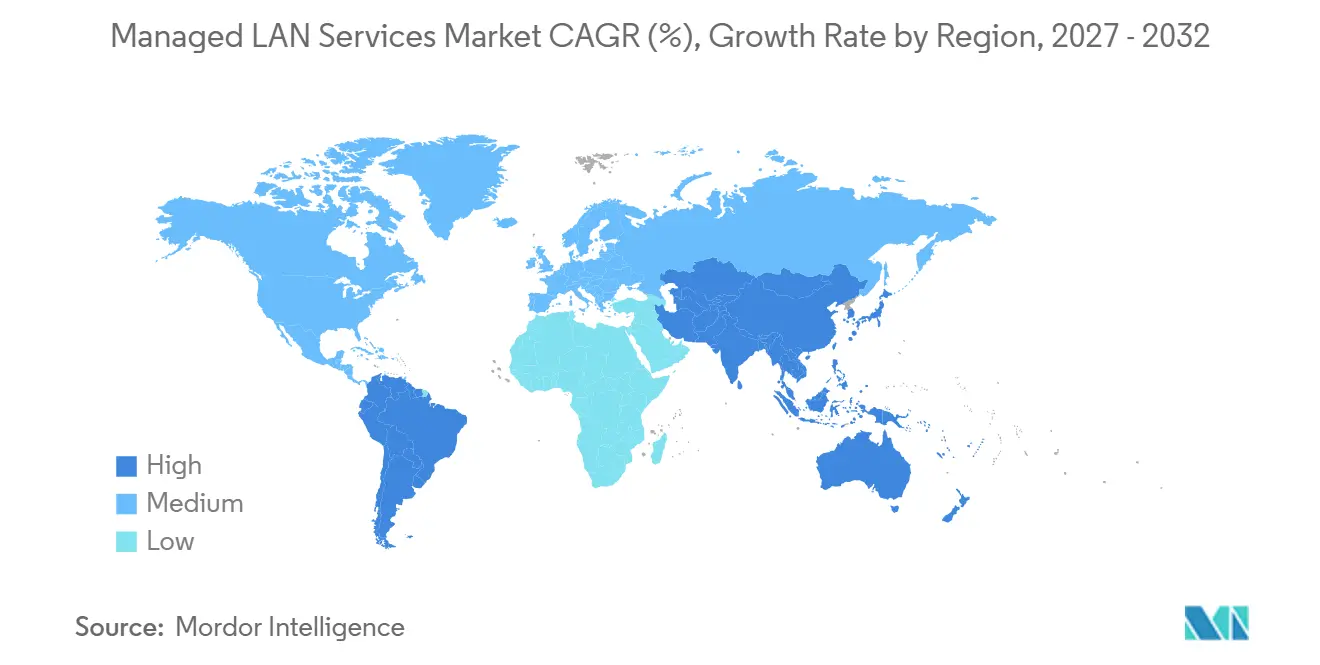
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
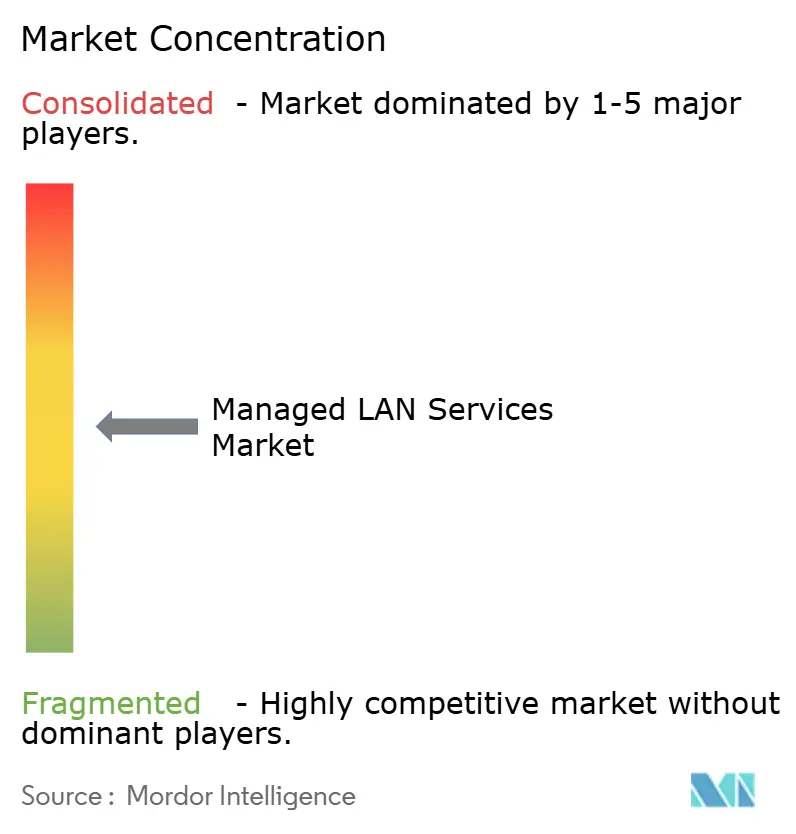
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios LAN Gestionados por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Servicios LAN Gestionados se expanda desde 15,86 mil millones de USD en 2026 y 17,39 mil millones de USD en 2027 hasta 24,93 mil millones de USD en 2032, registrando una CAGR del 7,47% entre 2027 y 2032. Las empresas están trasladando las operaciones de red a proveedores de servicios gestionados a medida que las cargas de trabajo en la nube, el trabajo híbrido y los dispositivos conectados hacen que las redes de campus y sucursales sean más difíciles de operar únicamente con equipos internos. Los proveedores combinan capacidades de LAN cableada, inalámbrica y definida por software bajo un único contrato, lo que puede simplificar las operaciones y proporcionar acceso a habilidades especializadas. La regulación también está influyendo en la selección de proveedores, especialmente donde las instituciones financieras deben gestionar el riesgo de TIC de terceros y mantener la auditabilidad. La competencia combina proveedores globales de servicios de red, operadores, empresas de servicios de TI y especialistas en LAN como servicio, por lo que los compradores empresariales deben equilibrar la automatización, el alcance geográfico, el control del servicio y las opciones de salida. El Mercado de Servicios LAN Gestionados, por tanto, favorece a los proveedores que pueden dar soporte a sitios complejos al tiempo que ofrecen precios claros de ciclo de vida y entrega cogestionada.
Conclusiones Clave del Informe
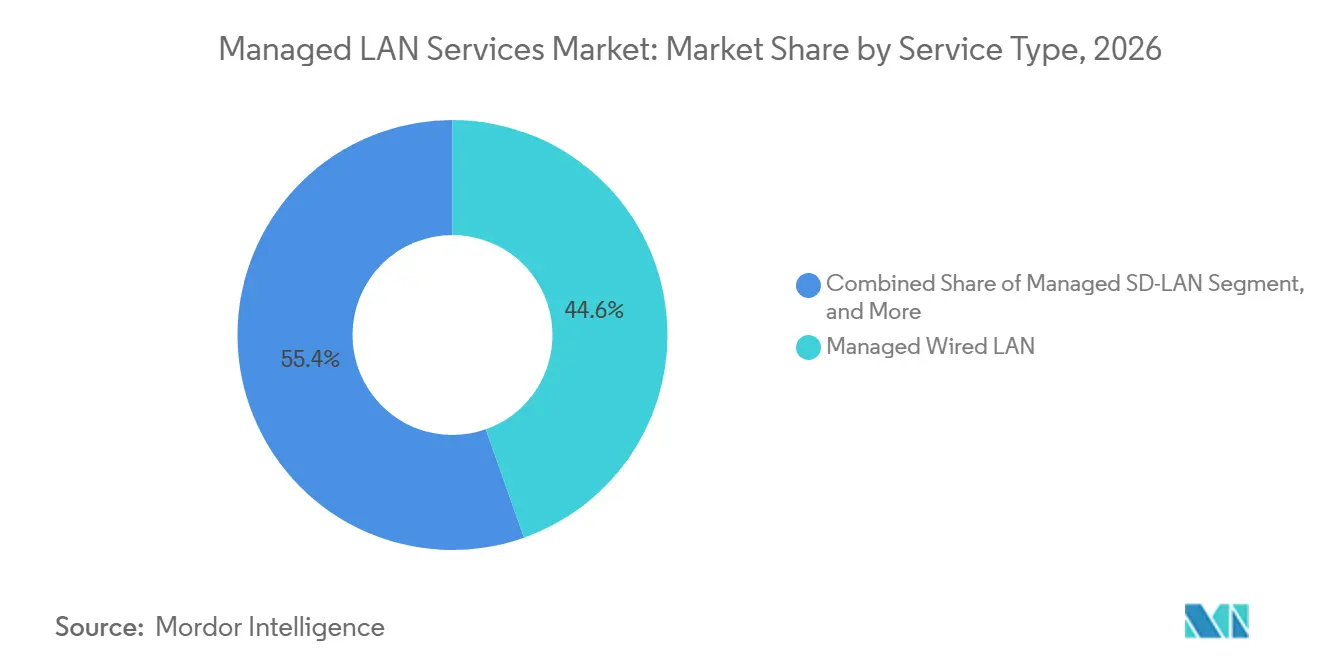
- Por tipo de servicio, la LAN Cableada Gestionada representó el 44,60% de la participación del Mercado de Servicios LAN Gestionados en 2026, mientras que se proyecta que la SD-LAN Gestionada se expanda a una CAGR del 9,82% hasta 2032.
- Por arquitectura de entrega, la LAN gestionada en instalaciones propias representó el 46,17% de la participación del Mercado de Servicios LAN Gestionados en 2026, mientras que se espera que la entrega gestionada en la nube se expanda a una CAGR del 8,97% hasta 2032.
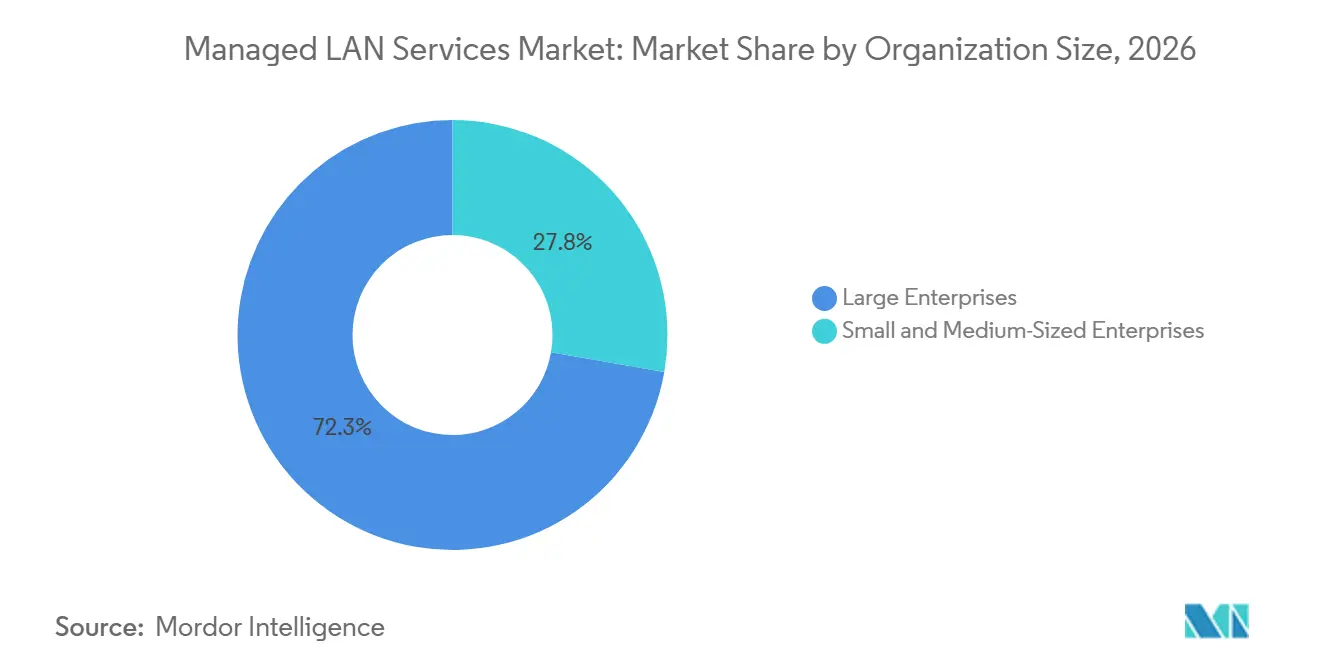
- Por tamaño de organización, las grandes empresas representaron el 72,25% del tamaño del Mercado de Servicios LAN Gestionados en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 9,57% hasta 2032.
- Por vertical de usuario final, BFSI representó el 21,09% del tamaño del Mercado de Servicios LAN Gestionados en 2026, mientras que se prevé que la sanidad y las ciencias de la vida se expandan a una CAGR del 8,73% hasta 2032.
- Por geografía, América del Norte representó el 36,07% de la participación del Mercado de Servicios LAN Gestionados en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 10,07% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios LAN Gestionados
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Red por la Nube y el Trabajo Híbrido | +2.0% | Global | Corto plazo (≤ 2 años) |
| Demanda de Ciberseguridad y Garantía Regulatoria | +1.5% | Global, con mayor enfoque en la UE y América del Norte | Mediano plazo (2-4 años) |
| Monitoreo Habilitado por IA y Autorremediación | +1.3% | América del Norte y Europa, extendiéndose a Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Talento en Operaciones de Red Empresarial | +1.2% | Global | Mediano plazo (2-4 años) |
| Expansión de IoT en Campus y Redes Inalámbricas de Alta Densidad | +0.9% | Núcleo de Asia-Pacífico, con extensión a América del Norte y Europa | Largo plazo (≥ 4 años) |
| Convergencia de 5G Privado y Campus Perimetral | +0.7% | Asia-Pacífico y América del Norte, con ganancias tempranas en centros de fabricación | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Red por la Nube y el Trabajo Híbrido
Las cargas de trabajo en la nube, la seguridad entregada desde la nube y el trabajo híbrido crean patrones de tráfico que los diseños LAN más antiguos de tipo hub-and-spoke no siempre gestionan de manera fiable. El Mercado de Servicios LAN Gestionados se beneficia cuando las empresas necesitan ayuda para coordinar sitios, tipos de dispositivos y rutas de aplicaciones diversas. Los proveedores pueden operar redes cableadas, inalámbricas y definidas por software a través de un único modelo de servicio, reduciendo la necesidad de equipos internos separados. Esta necesidad es más fuerte para las organizaciones con un gran número de ubicaciones conectadas a la nube, ya que también requieren soporte local en campus y sucursales. El avance hacia la entrega gestionada refleja un desafío operativo más que un ciclo de externalización convencional.
Demanda de Ciberseguridad y Garantía Regulatoria
La seguridad de red ahora depende de controles a nivel de dispositivo, puerto y sesión, y no solo en el perímetro de la red. Por tanto, se espera que los proveedores de LAN gestionada entreguen control de acceso, segmentación y visibilidad continua de dispositivos como elementos centrales del servicio. La Ley de Resiliencia Operativa Digital entró en vigor el 17 de enero de 2025 y presta mayor atención a los acuerdos de TIC con terceros en los servicios financieros. La ESMA publicó una guía revisada sobre externalización en la nube en julio de 2025, reforzando la necesidad de auditabilidad y capacidad de salida contractual en las relaciones de externalización. El Mercado de Servicios LAN Gestionados puede beneficiarse de esta demanda, donde los proveedores pueden crear registros utilizables, registros de cambios y evidencia de respuesta a incidentes para clientes regulados.
Escasez de Talento en Operaciones de Red Empresarial
Los equipos de red necesitan habilidades en conmutación heredada, plataformas en la nube, automatización, seguridad y operaciones inalámbricas. Esta combinación es difícil de mantener internamente, especialmente cuando las empresas operan equipos de múltiples proveedores. El Mercado de Servicios LAN Gestionados ofrece una alternativa para las organizaciones que necesitan operaciones continuas sin ampliar el personal especialista en cada sitio. El problema va más allá de los niveles de personal, ya que los ingenieros más nuevos pueden tener habilidades en la nube y automatización, pero experiencia limitada en la gestión de entornos de campus de generaciones mixtas. Los proveedores gestionados pueden utilizar centros de operaciones centralizados y manuales de procedimientos repetibles para cubrir esta brecha en muchos clientes.
Monitoreo Habilitado por IA y Autorremediación
Las herramientas de operaciones de IA están cambiando el modelo de costos y servicios para la entrega de LAN gestionada. En agosto de 2025, HPE introdujo funciones de IA agéntica para Juniper Mist, incluyendo un Modelo de Experiencia Generalizada de Gran Escala, remediación automatizada en Marvis Actions y Marvis Minis que simulan la experiencia del usuario. Extreme Networks declaró en 2025 que su Platform ONE podría reducir el trabajo manual de gestión de redes y acelerar la resolución de problemas para los clientes que lo adopten.[1] El Mercado de Servicios LAN Gestionados se ve afectado a medida que los proveedores gestionados en la nube utilizan estas capacidades para reducir el esfuerzo operativo y mejorar la consistencia del servicio. Los proveedores limitados a la gestión en instalaciones propias pueden encontrar más difícil igualar la profundidad de automatización disponible a través de plataformas nativas de la nube.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre Soberanía de Datos y Control de Terceros | -1.1% | UE, con extensión a Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Dependencia del Proveedor y Precios de Ciclo de Vida Opacos | -0.8% | Global | Corto plazo (≤ 2 años) |
| Integración de Infraestructura Heredada y Riesgo en Ventanas de Cambio | -0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Costos Energéticos y de Carbono de las Operaciones de Red Siempre Activas | -0.4% | Núcleo de la UE, emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre Soberanía de Datos y Control de Terceros
Los requisitos de localización de datos pueden limitar la externalización completa de la LAN gestionada en sectores y jurisdicciones regulados. Cuando un proveedor gestiona la LAN, la telemetría, como las identidades de dispositivos, los patrones de tráfico y los registros de comportamiento de los usuarios, puede circular a través de infraestructura fuera del país del cliente. El Marco de Soberanía en la Nube de la Comisión Europea establece niveles para la soberanía de datos e IA que los proveedores deben abordar para los clientes europeos regulados. La guía de externalización en la nube del Banco Central Europeo pide a las instituciones supervisadas que evalúen la dependencia del proveedor, la previsibilidad de costos y la auditabilidad al utilizar servicios en la nube.[2] Estos requisitos pueden alargar los ciclos de adquisición y aumentar el trabajo de cumplimiento para los proveedores que atienden a clientes de banca, gobierno y sanidad.
Dependencia del Proveedor y Precios de Ciclo de Vida Opacos
Los contratos largos de LAN gestionada pueden ser difíciles de rescindir cuando agrupan hardware, software, plataformas de gestión y compromisos de nivel de servicio. Las herramientas de gestión propietarias pueden dificultar que los clientes introduzcan tecnología competidora o cambien a otro proveedor. El Mercado de Servicios LAN Gestionados enfrenta una restricción cuando los compradores no pueden separar claramente el costo de la conectividad, los servicios de ciclo de vida del hardware, el software de gestión y las operaciones. La orientación regulatoria también hace que la planificación de salida contractual sea más importante para las instituciones financieras que utilizan proveedores en la nube. Los proveedores que ofrecen componentes de precio claros, interfaces abiertas y rutas de salida definidas pueden abordar una preocupación importante de los compradores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Infraestructura Cableada Ancla la Demanda Mientras la SD-LAN Cambia la Entrega
La LAN Cableada Gestionada representó el 44,60% de la participación del Mercado de Servicios LAN Gestionados en 2026, lo que refleja la extensa base instalada de cableado estructurado, conmutación con Alimentación a través de Ethernet y enrutamiento de campus. El segmento sigue siendo relevante porque los entornos inalámbricos densos aún necesitan un backhaul cableado fiable. Los despliegues de Wi-Fi 7, los dispositivos conectados y los sistemas de comunicaciones unificadas también aumentan la demanda de conmutación de alta capacidad. La LAN inalámbrica gestionada es la segunda categoría de servicio más grande, atendiendo a clientes que necesitan soporte centralizado para puntos de acceso y políticas inalámbricas. Otros servicios LAN gestionados incluyen paquetes cogestionados y de LAN como servicio para organizaciones que desean responsabilidad operativa compartida.
Se proyecta que la SD-LAN Gestionada se expanda a una CAGR del 9,82% hasta 2032, convirtiéndola en el tipo de servicio de más rápido crecimiento en el Mercado de Servicios LAN Gestionados. Integra la conmutación, el acceso inalámbrico y la política de seguridad en planos de control definidos por software. Esta estructura admite el aprovisionamiento basado en intención y el despliegue sin intervención manual en ubicaciones distribuidas. La SD-LAN Segura de Versa combina seguridad de confianza cero, identificación automatizada de dispositivos, resolución de problemas impulsada por IA y microsegmentación en una única capa de gestión.[3] Los proveedores pueden empaquetar estas funciones en acuerdos basados en resultados que cobran por dispositivo en lugar de por unidad de hardware.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Arquitectura de Entrega: Los Modelos en Instalaciones Propias Lideran Mientras la Gestión en la Nube Avanza
La LAN gestionada en instalaciones propias representó el 46,17% de la participación del Mercado de Servicios LAN Gestionados en 2026. El modelo sigue siendo importante para las organizaciones reguladas y los entornos de alta seguridad que no pueden enrutar la telemetría de gestión a través de infraestructura de nube pública. Los bancos, los contratistas de defensa y los fabricantes que operan redes de tecnología operativa pueden tratar la gestión local como un requisito de cumplimiento. La entrega híbrida divide el control entre dispositivos en instalaciones propias y la orquestación en la nube. Resulta atractiva para las empresas que buscan agilidad en la nube mientras mantienen controles seleccionados dentro de su propio entorno.
Se proyecta que la entrega gestionada en la nube se expanda a una CAGR del 8,97% de 2027 a 2032, por encima del Mercado de Servicios LAN Gestionados en general. Su modelo de suscripción puede combinar hardware, operaciones y monitoreo habilitado por IA sin una inversión inicial importante por parte del cliente. Nile lanzó su motor de IA generativa NXI en junio de 2025, describiendo una capacidad para detectar, diagnosticar y resolver problemas de redes cableadas e inalámbricas a través de Softbots. Este modelo de entrega puede ayudar a los proveedores a ofrecer automatización junto con un servicio continuo. La arquitectura también cambia la competencia entre proveedores porque las plataformas en la nube pueden crear dependencias de plano de control a largo plazo.
Por Tamaño de Organización: Las Grandes Empresas Anclan los Ingresos Mientras la Demanda de las Pymes se Acelera
Las grandes empresas representaron el 72,25% del tamaño del Mercado de Servicios LAN Gestionados en 2026. Las corporaciones globales con muchos sitios necesitan operaciones de red 24/7, gestión del ciclo de vida del hardware e informes de cumplimiento. HCLTech ofrece servicios de LAN cableada e inalámbrica gestionados independientes del proveedor para equipos de Cisco, Aruba y Juniper. Los clientes de sanidad y fabricación añaden complejidad a través de dispositivos conectados y tecnología operativa. Sus requisitos a menudo incluyen segmentación y visibilidad de dispositivos en tiempo real que los contratos estándar pueden no abordar completamente.
Se proyecta que las pymes se expandan a una CAGR del 9,57% de 2027 a 2032. Los precios de suscripción por dispositivo y por sitio pueden hacer que la gestión de nivel empresarial sea accesible sin el mismo compromiso de capital que un despliegue de propiedad interna. Las pequeñas y medianas empresas también buscan seguridad gestionada y monitoreo junto con las operaciones de red. Sus decisiones de compra pueden, por tanto, depender del control operativo y la protección más que del precio únicamente. El Mercado de Servicios LAN Gestionados ofrece a los proveedores centrados en plataformas una oportunidad cuando pueden hacer que las funciones avanzadas sean simples de desplegar y operar.
Por Vertical de Usuario Final: BFSI Lidera Mientras los Requisitos de Sanidad se Amplían
BFSI representó el 21,09% del tamaño del Mercado de Servicios LAN Gestionados en 2026, la mayor participación vertical. Las instituciones financieras necesitan conectividad resiliente en sucursales y ubicaciones de negociación, donde los fallos pueden tener consecuencias operativas y de cumplimiento directas. DORA exige que las entidades financieras refuercen la resiliencia operativa digital y gestionen los riesgos asociados a los proveedores de servicios de TIC de terceros. Estos requisitos hacen que los registros de auditoría, el registro de incidentes y la restauración rápida sean elementos importantes de un acuerdo de LAN gestionada. TI y telecomunicaciones es el segundo vertical más grande porque las empresas tecnológicas y los operadores también operan extensas redes de campus y oficinas perimetrales.
Se prevé que la sanidad y las ciencias de la vida se expandan a una CAGR del 8,73% hasta 2032. Los dispositivos médicos conectados, los registros electrónicos de salud, el monitoreo de pacientes en tiempo real y los sistemas robóticos aumentan el rendimiento y la disponibilidad requeridos de las LAN hospitalarias. Las organizaciones sanitarias necesitan aislar el tráfico de dispositivos médicos del tráfico general de TI, lo que hace que la microsegmentación sea importante. Spectrum Enterprise ofrece una solución de red gestionada para sanidad utilizando Cisco Meraki para combinar conmutación, SD-WAN e inalámbrico bajo un único contrato. La fabricación, el comercio minorista, el gobierno y los servicios públicos también contribuyen a través de necesidades relacionadas con la continuidad operativa, la seguridad física y las operaciones conectadas.
Análisis Geográfico
América del Norte representó el 36,07% de la participación del Mercado de Servicios LAN Gestionados en 2026, con Estados Unidos como el mayor contribuyente nacional. La región cuenta con prácticas maduras de externalización de TI, extensos entornos de múltiples campus y una base de proveedores competitiva. En agosto de 2025, AT&T Business y Cisco lanzaron AT&T SASE con Cisco, combinando SD-WAN, seguridad de confianza cero, inteligencia de amenazas y aplicación centralizada de políticas en una oferta nativa de la nube que ilustra la conexión más estrecha entre la gestión de LAN, WAN y seguridad. Canadá y México también están contribuyendo a medida que los minoristas y fabricantes adoptan plataformas gestionadas en la nube para ubicaciones distribuidas.
Europa es el segundo mercado regional más grande, liderado por Alemania, el Reino Unido y Francia. La soberanía de datos y la supervisión de la externalización son factores centrales en la contratación europea, y el marco de soberanía de la Comisión es especialmente relevante para los proveedores que compiten por contratos gubernamentales y bancarios donde la residencia de datos no puede verse comprometida. El Mercado de Servicios LAN Gestionados en Europa también se beneficia de la demanda de experiencia y automatización de los proveedores. América del Sur, Oriente Medio y África siguen siendo áreas en desarrollo pero importantes, con programas de ciudades inteligentes que apoyan la demanda en Arabia Saudita y los Emiratos Árabes Unidos y la modernización de redes que contribuye en Brasil y Argentina.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,07% de 2027 a 2032, la tasa regional más alta en el Mercado de Servicios LAN Gestionados. China e India son los principales contribuyentes nacionales debido a la construcción de campus empresariales, los programas de digitalización pública y el creciente gasto en TI. Los entornos de fabricación y automoción en Japón también requieren visibilidad de red en tiempo real para las operaciones conectadas. En octubre de 2026, Macquarie Telecom y Netskope ampliaron su asociación australiana para añadir Netskope SD-WAN a un marco SASE gestionado de proveedor único.[4] El sector tecnológico de Corea del Sur y la base empresarial de Australia añaden mayor demanda regional.
Panorama Competitivo
El Mercado de Servicios LAN Gestionados está moderadamente concentrado a nivel global, pero fragmentado por geografía, necesidades de los clientes y especialización en servicios. NTT DATA, Kyndryl, Accenture y Orange Business ofrecen LAN gestionada, WAN y seguridad dentro de carteras más amplias de redes gestionadas. Los operadores regionales utilizan la propiedad de la infraestructura de conectividad para respaldar su economía de servicios gestionados, mientras que los proveedores de LAN como servicio de campus se centran en la automatización y los precios de suscripción flexibles. NTT DATA declaró que fue reconocida como Líder en el Cuadrante Mágico de Gartner 2026 para Servicios de Red Gestionados, citando la innovación centrada en IA, la entrega orientada a la seguridad y la calidad del servicio.
Los integradores liderados por tecnología como HPE, Cisco y Kyndryl compiten a través de la inteligencia de plataforma y las operaciones de IA. Los operadores nativos de red, incluidos AT&T, Deutsche Telekom, Orange Business y Tata Communications, construyen ofertas de LAN gestionada sobre su huella de conectividad. Las empresas de servicios de TI como Accenture, Capgemini y Wipro compiten a través del conocimiento vertical y un trabajo de transformación más amplio. Cisco publicó orientación de arquitectura en 2025 para integrar el 5G privado con la gestión de LAN de campus a través de Catalyst Center y Meraki. Este enfoque muestra cómo el control de la plataforma puede desplazarse del hardware hacia las capas de gestión de software.
La LAN cogestionada es importante donde las empresas retienen el control de políticas y la visibilidad operativa mientras el proveedor gestiona las operaciones diarias. Nile, Meter y Join Digital están captando clientes del mercado medio con ofertas de tipo servicio público que agrupan hardware, gestión y monitoreo de IA en una suscripción mensual. En junio de 2026, BT Group y Verizon anunciaron planes para una empresa conjunta al 50:50 que combina sus operaciones internacionales de servicios de red gestionados y cableados para empresas. Se espera que el negocio planificado atienda a más de 3.000 clientes empresariales en 180 países y tenga 4 mil millones de USD en ingresos anuales combinados. Esta transacción puede alterar las opciones disponibles para los compradores multinacionales del Mercado de Servicios LAN Gestionados.
Líderes de la Industria de Servicios LAN Gestionados
-
AT&T Inc.
-
Cisco Systems, Inc.
-
NTT DATA Group Corporation
-
Orange S.A.
-
Verizon Communications Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Pure IP, una empresa de BCM One, anunció la expansión de su oferta de SD-WAN Gestionada con capacidades de inteligencia optimizada para voz, incluyendo enrutamiento consciente de aplicaciones, selección dinámica de rutas y equilibrio de carga para comunicaciones en la nube y aplicaciones de voz habilitadas por IA, construidas sobre más de 8 años de entrega de redes gestionadas para clientes empresariales.
- Octubre de 2026: Macquarie Telecom y Netskope ampliaron su asociación estratégica SASE en Australia para incorporar Netskope SD-WAN, ofreciendo un marco SASE completo de proveedor único para clientes del mercado medio y empresarial australiano, gestionado a través de las capacidades de servicio gestionado empresarial de Macquarie.
- Agosto de 2025: AT&T Business y Cisco lanzaron AT&T SASE con Cisco, una solución de red y seguridad entregada desde la nube que integra SD-WAN, seguridad de confianza cero, optimización predictiva de rutas, inteligencia de amenazas en tiempo real y conectividad multinube para clientes empresariales.
- Junio de 2025: Nile lanzó Nile Experience Intelligence, un motor de IA generativa diseñado para detectar, diagnosticar y resolver de forma autónoma problemas de LAN empresarial e inalámbricos a través de Softbots impulsados por modelos de lenguaje de gran escala.
Alcance del Informe Global del Mercado de Servicios LAN Gestionados
La LAN gestionada es un servicio que se refiere a las operaciones de soporte, el control de costos y el mantenimiento de la fiabilidad de la red sin que los usuarios tengan que dedicar sus propios recursos. Un proveedor de servicios LAN gestionados optimiza exclusivamente el entorno de red de los usuarios.
El Informe del Mercado de Servicios LAN Gestionados está segmentado por (Tipo de Servicio (LAN Cableada Gestionada, LAN Inalámbrica Gestionada, SD-LAN Gestionada y Otros Servicios LAN Gestionados), Arquitectura de Entrega (Gestionada en la Nube, En Instalaciones Propias e Híbrida), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], TI y Telecomunicaciones, Sanidad y Ciencias de la Vida, Comercio Minorista y Comercio Electrónico, Fabricación e Industrial, Medios de Comunicación y Entretenimiento, Gobierno y Servicios Públicos, y Otros Verticales de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| LAN Cableada Gestionada |
| LAN Inalámbrica Gestionada |
| SD-LAN Gestionada |
| Otros Servicios LAN Gestionados |
| Gestionada en la Nube |
| En Instalaciones Propias |
| Híbrida |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Sanidad y Ciencias de la Vida |
| Comercio Minorista y Comercio Electrónico |
| Fabricación e Industrial |
| Medios de Comunicación y Entretenimiento |
| Gobierno y Servicios Públicos |
| Otros Verticales de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | LAN Cableada Gestionada | |
| LAN Inalámbrica Gestionada | ||
| SD-LAN Gestionada | ||
| Otros Servicios LAN Gestionados | ||
| Por Arquitectura de Entrega | Gestionada en la Nube | |
| En Instalaciones Propias | ||
| Híbrida | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Vertical de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Sanidad y Ciencias de la Vida | ||
| Comercio Minorista y Comercio Electrónico | ||
| Fabricación e Industrial | ||
| Medios de Comunicación y Entretenimiento | ||
| Gobierno y Servicios Públicos | ||
| Otros Verticales de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Servicios LAN Gestionados?
Se proyecta que el Mercado de Servicios LAN Gestionados alcance los 17,39 mil millones de USD en 2027 y los 24,93 mil millones de USD en 2032, con una CAGR del 7,47% durante 2027 a 2032.
¿Qué está impulsando la demanda de servicios LAN gestionados?
Las cargas de trabajo en la nube, el trabajo híbrido, los dispositivos conectados, las necesidades de seguridad de red y la escasez de talento en operaciones de red están aumentando la demanda de soporte de LAN gestionada.
¿Qué tipo de servicio LAN gestionado se está expandiendo más rápido?
Se proyecta que la SD-LAN Gestionada se expanda a una CAGR del 9,82% hasta 2032 a medida que las empresas adoptan el control definido por software, la automatización y las operaciones basadas en políticas.
¿Por qué las empresas utilizan la entrega de LAN gestionada en la nube?
La entrega gestionada en la nube combina precios de suscripción, monitoreo habilitado por IA y gestión continua, ayudando a las organizaciones a evitar compromisos operativos iniciales importantes.
¿Qué grupo de clientes representa la mayor parte de la demanda?
Las grandes empresas representaron el 72,25% en 2026 porque operan entornos complejos de múltiples sitios que necesitan soporte continuo y gestión del ciclo de vida.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,07% hasta 2032, respaldada por la construcción de campus, los programas de digitalización pública y el gasto empresarial en TI.