
Tamaño y Participación del Mercado de Operaciones de Cumplimiento Gestionado
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
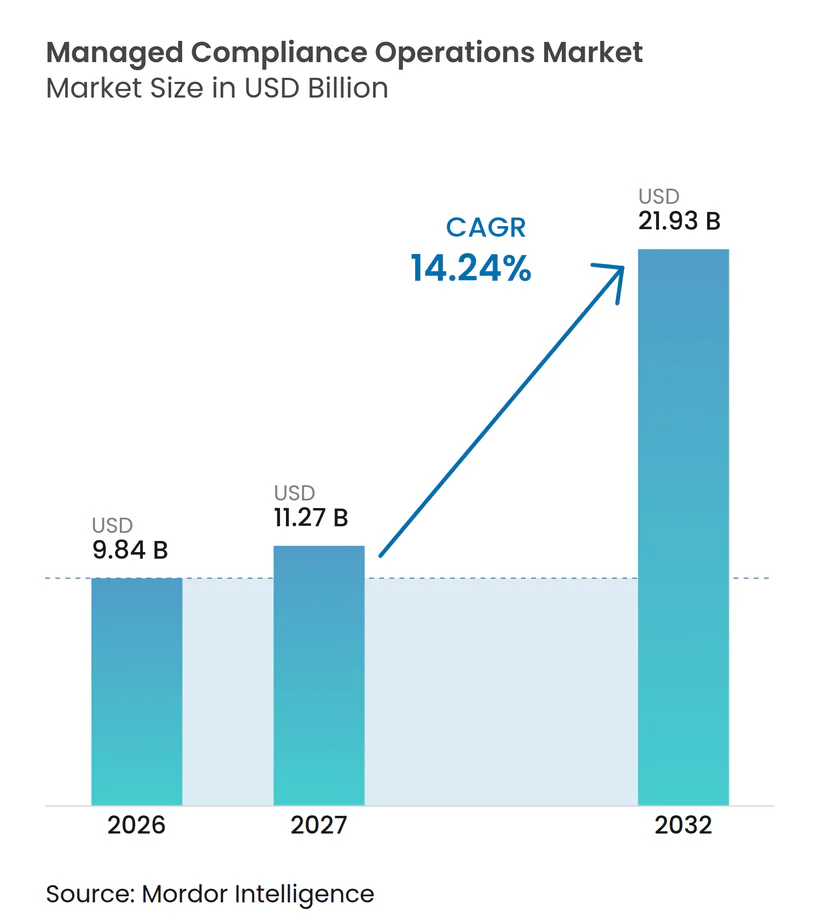
| Tamaño del Mercado (2027) | 11.27 Mil millones de dólares |
| Tamaño del Mercado (2032) | 21.93 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.24 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Operaciones de Cumplimiento Gestionado por Mordor Intelligence
Se proyecta que el tamaño del mercado de operaciones de cumplimiento gestionado se expanda desde 9,84 mil millones de USD en 2026 y 11,24 mil millones de USD en 2027 hasta 21,93 mil millones de USD para 2032, registrando un CAGR del 14,24% entre 2027 y 2032. El crecimiento refleja la brecha creciente entre los requisitos regulatorios y la capacidad de los equipos internos de cumplimiento para gestionarlos. Los proveedores apoyan el monitoreo continuo, la recopilación de evidencias, la preparación para auditorías, la gestión de políticas y la evaluación de riesgos. La demanda se está volviendo más operacional porque las organizaciones necesitan pruebas documentadas de cumplimiento durante todo el año, no solo durante las auditorías. Las normas de gobernanza de la inteligencia artificial están añadiendo trabajo para los equipos que deben supervisar las decisiones automatizadas y mantener registros claros. El mercado de operaciones de cumplimiento gestionado también enfrenta limitaciones porque la responsabilidad legal permanece en la organización que subcontrata el trabajo.
Conclusiones Clave del Informe
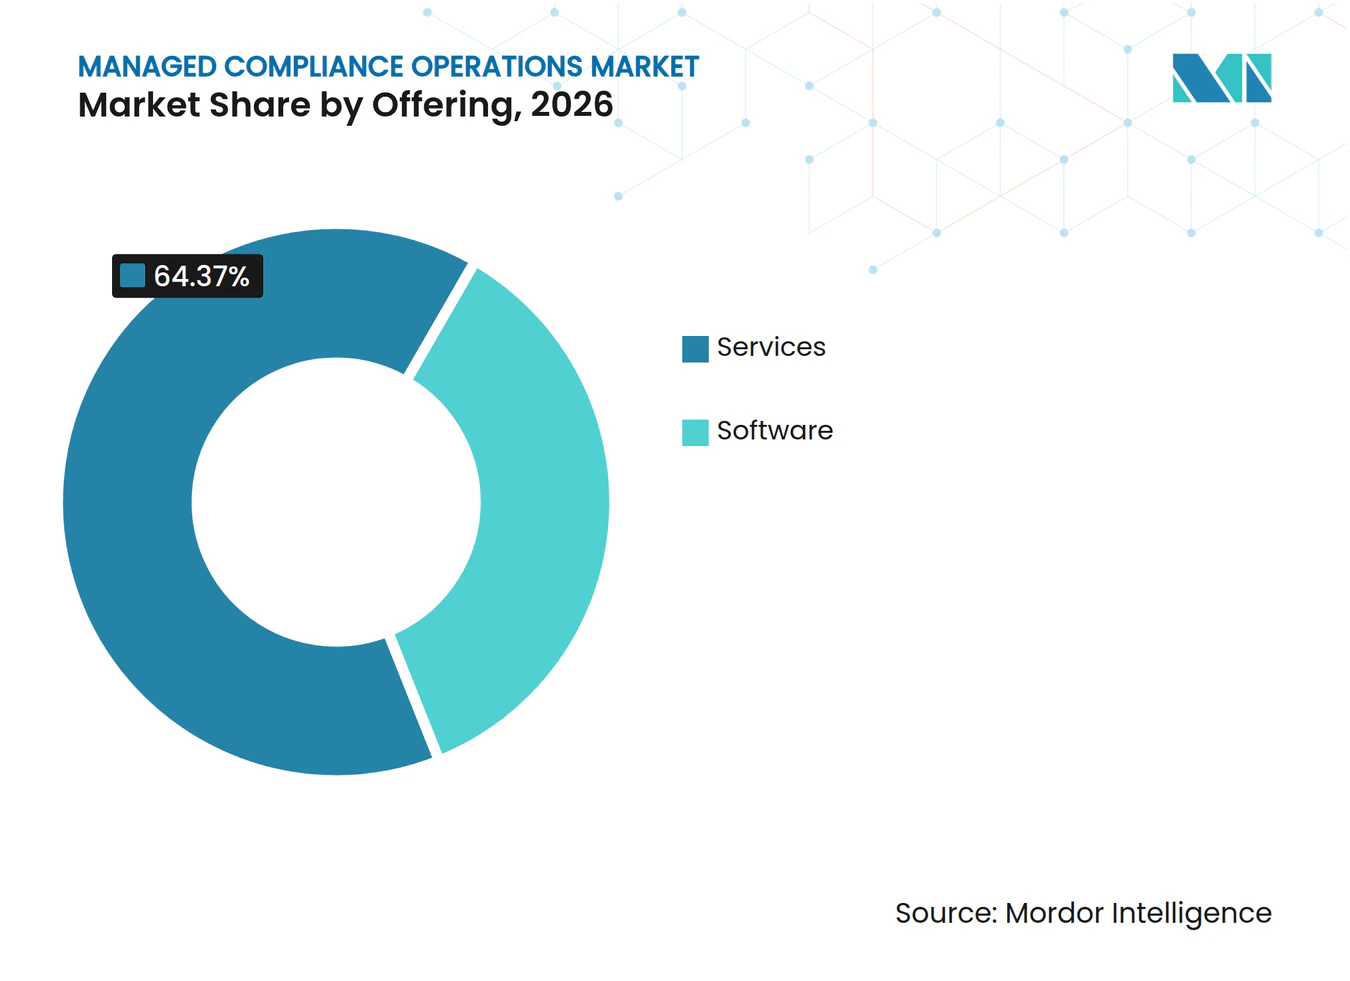
- Por oferta, los servicios representaron el 64,37% de la participación del mercado de operaciones de cumplimiento gestionado en 2026, mientras que se proyecta que el software se expanda a un CAGR del 15,87% hasta 2032.
- Por modelo de servicio, el modelo totalmente gestionado representó el 29,43% de la participación en 2026, mientras que se proyecta que el modelo de autoservicio liderado por tecnología se expanda a un CAGR del 15,43% hasta 2032.
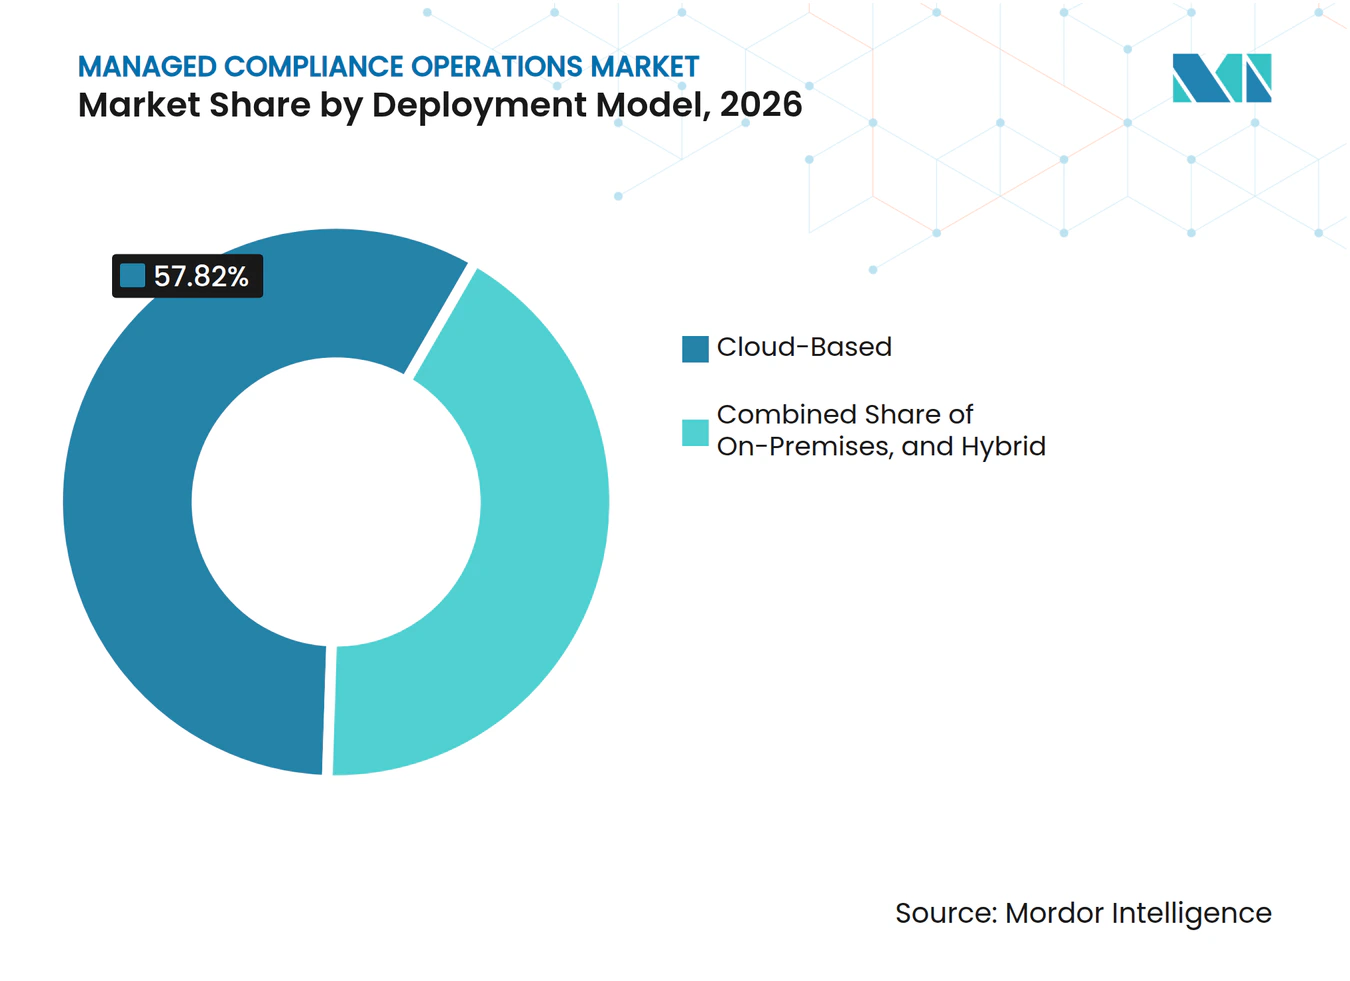
- Por modelo de implementación, la implementación basada en la nube representó el 57,82% de la participación en 2026, mientras que se proyecta que la implementación híbrida se expanda a un CAGR del 15,68% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 69,17% de la participación en 2026, mientras que se proyecta que las pymes se expandan a un CAGR del 15,93% hasta 2032.
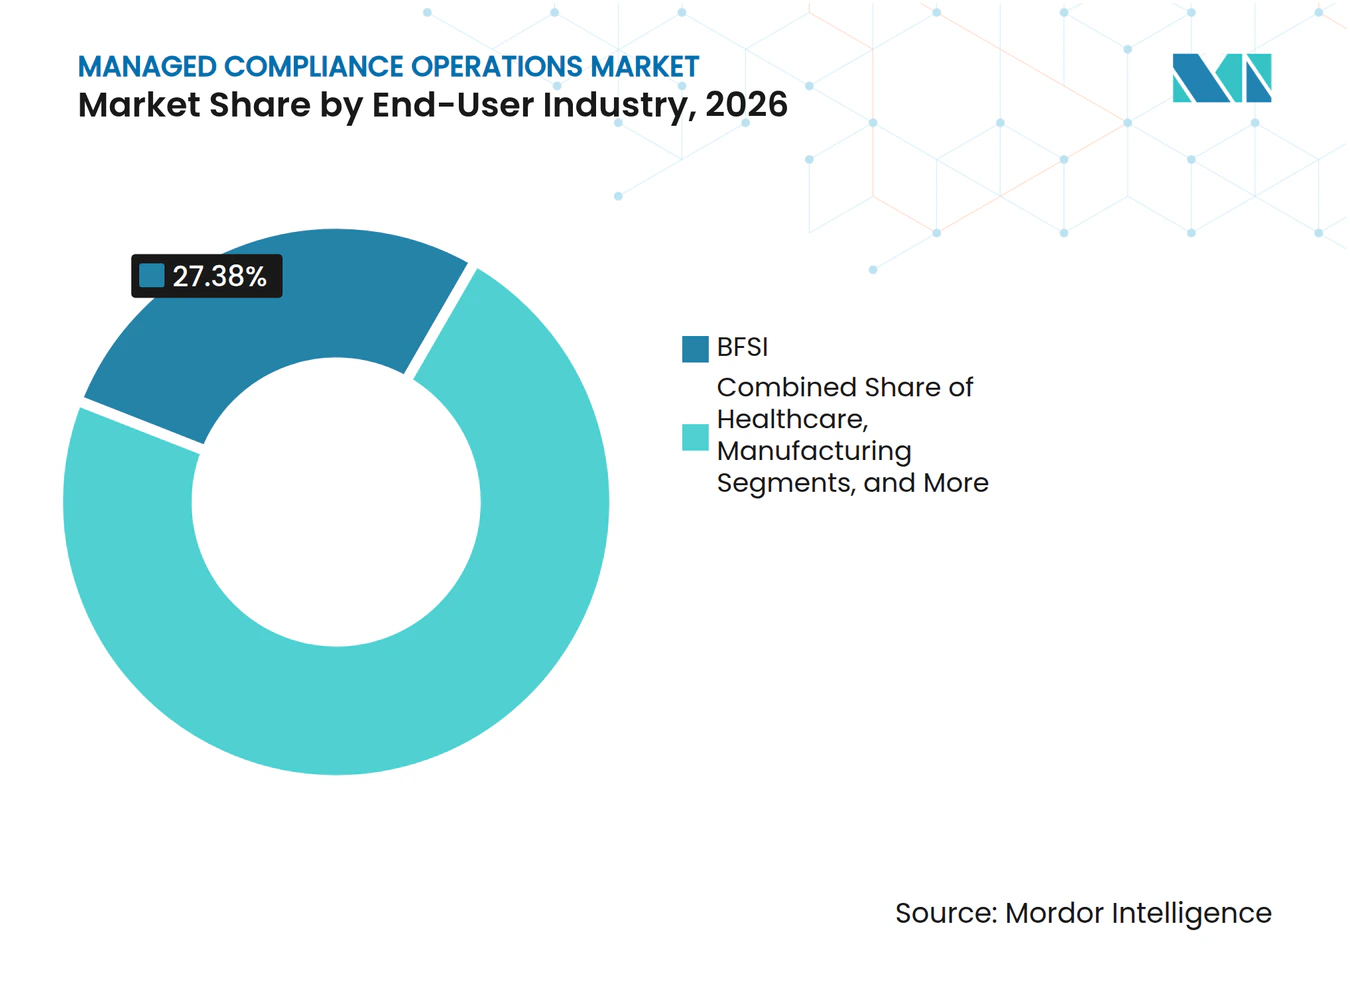
- Por industria de usuario final, BFSI representó el 27,38% de la participación en 2026, mientras que se proyecta que el sector salud se expanda a un CAGR del 15,28% hasta 2032.
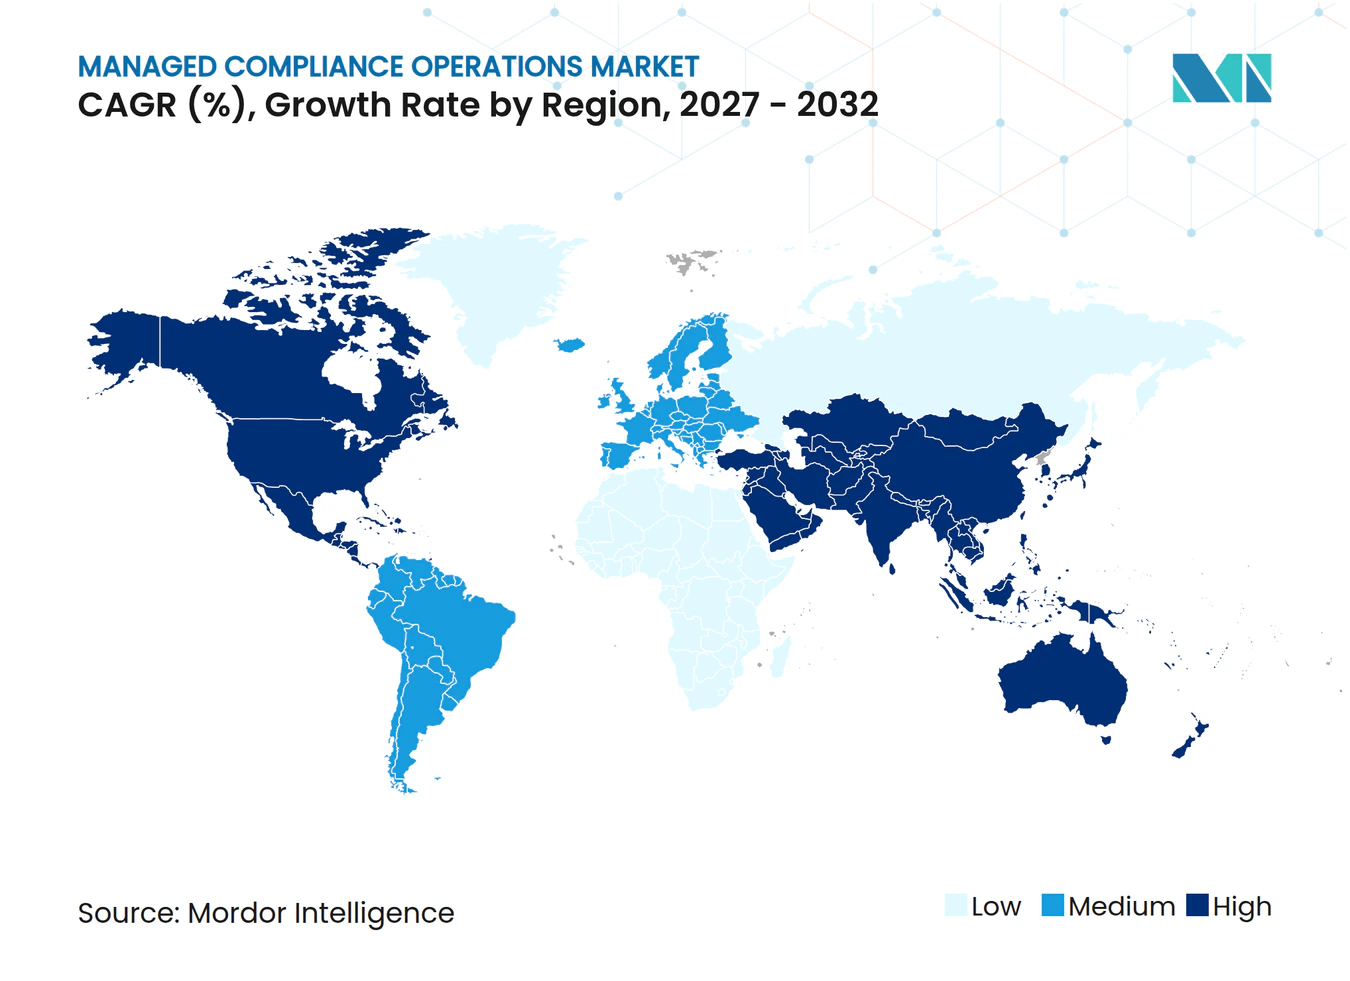
- Por geografía, América del Norte representó el 37,92% de la participación en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 15,47% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Complejidad Regulatoria entre Jurisdicciones | +3.5% | Global, con la UE, América del Norte y Asia-Pacífico como áreas principales | Largo plazo (≥ 4 años) |
| Crecientes Obligaciones de Ciberseguridad, Privacidad de Datos y Resiliencia Operacional | +2.8% | Global, más fuerte en la UE y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Monitoreo Continuo Basado en la Nube y Preparación para Auditorías | +2.1% | Global, particularmente en los mandatos federales de EE. UU. y los sectores regulados de la UE | Mediano plazo (2-4 años) |
| Escasez y Costo de Profesionales Especializados en Cumplimiento | +1.8% | Global, más agudo en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Gobernanza de la Inteligencia Artificial y Obligaciones de Riesgo de Modelos que Crean Nueva Demanda de Servicios | +1.5% | Global, incluida la UE, Estados Unidos y China | Corto plazo (≤ 2 años) |
| Automatización de Control a Evidencia para Entornos Heredados y Multi-Nube | +1.0% | Global, más fuerte en los sectores multi-nube de EE. UU. y los sectores regulados de la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad Regulatoria entre Jurisdicciones
El mercado de operaciones de cumplimiento gestionado se beneficia cuando las organizaciones enfrentan normas con diferentes estándares de evidencia y calendarios de aplicación. Estas diferencias dificultan la estandarización del trabajo de cumplimiento entre jurisdicciones. La Autoridad Bancaria Europea emitió orientaciones finales sobre la gestión de riesgos de terceros para servicios no relacionados con las TIC en septiembre de 2026. Las orientaciones amplían la supervisión estricta de proveedores más allá de los proveedores de tecnología para las entidades financieras de la UE. Por lo tanto, las organizaciones necesitan procesos más amplios de monitoreo, documentación y revisión para las relaciones con proveedores. La Asociación Internacional de Profesionales de la Privacidad informó que los reguladores esperan que las organizaciones demuestren responsabilidad a través de registros de auditoría confiables y controles documentados.[1] Esta expectativa convierte el cumplimiento de una tarea legal periódica en una responsabilidad operativa continua.
Crecientes Obligaciones de Ciberseguridad, Privacidad de Datos y Resiliencia Operacional
Los requisitos de ciberseguridad y cumplimiento requieren cada vez más las mismas evidencias, controles y rutinas operativas. Las entidades financieras sujetas a la Ley de Resiliencia Operacional Digital de la UE deben mantener registros de contratos de TIC, evaluaciones de riesgos y registros de pruebas de resiliencia. Estas necesidades favorecen el apoyo gestionado continuo en lugar de un compromiso de asesoría puntual. La Directiva NIS2 también ha ampliado las obligaciones de ciberseguridad en sectores críticos, incluidos salud, energía y manufactura. Las organizaciones que utilizan servicios tecnológicos externos deben demostrar que sus propios controles de resiliencia siguen siendo efectivos. Esto crea demanda adicional de supervisión en las relaciones con proveedores y las operaciones internas. El trabajo resultante otorga al mercado de operaciones de cumplimiento gestionado un papel recurrente en los programas de cumplimiento.
Demanda de Monitoreo Continuo Basado en la Nube y Preparación para Auditorías
El monitoreo continuo está reemplazando la evaluación periódica a medida que las organizaciones buscan evidencias de auditoría más actualizadas. Los entornos en la nube pueden capturar información de control a medida que la actividad ocurre en aplicaciones e infraestructura. Un estudio del IEEE encontró que la política como código y los análisis con soporte de inteligencia artificial pueden mejorar la detección de cumplimiento y permitir la generación continua de evidencias en cadenas de suministro en la nube.[2] Este enfoque puede reducir el trabajo de recopilación manual para entornos tecnológicos dispersos. También permite a los proveedores organizar evidencias frente a múltiples marcos de control. El mercado de operaciones de cumplimiento gestionado se beneficia cuando los clientes adquieren soporte recurrente para la recopilación de evidencias y la preparación de auditorías. Este modelo puede proporcionar un proceso operativo más predecible que un ciclo de auditoría basado en proyectos.
Escasez y Costo de Profesionales Especializados en Cumplimiento
La oferta de profesionales de cumplimiento con experiencia sigue siendo insuficiente para el volumen y la variedad de trabajo requerido. La Oficina de Estadísticas Laborales de EE. UU. proyecta más de 33.300 vacantes anuales para oficiales de cumplimiento durante la próxima década. Las organizaciones también enfrentan rotación de personal que puede retirar a empleados experimentados de equipos ya pequeños. La escasez es especialmente importante donde el personal debe comprender tanto las regulaciones como los sistemas operativos. Los proveedores de servicios gestionados pueden proporcionar continuidad cuando los empleadores no pueden reclutar o retener personal especializado. Esto apoya la demanda de monitoreo externo, coordinación de políticas y trabajo de preparación para auditorías. También hace que el mercado de operaciones de cumplimiento gestionado sea relevante para las organizaciones que necesitan experiencia sin construir grandes equipos internos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| No Transferibilidad de la Responsabilidad Regulatoria | -1.8% | Global, bajo el RGPD, DORA y la Ley de IA de la UE | Largo plazo (≥ 4 años) |
| Fragmentación Jurisdiccional y Limitada Estandarización Global | -1.4% | Global, con alta complejidad en la UE, Estados Unidos y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Restricciones de Residencia de Datos, Subcontratación y Procesamiento Transfronterizo | -1.1% | Global, más agudo en la UE, China e India | Mediano plazo (2-4 años) |
| Complejidad de Integración en Sistemas Heredados y Evidencias No Estructuradas | -0.8% | Global, particularmente entre grandes empresas y BFSI | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
No Transferibilidad de la Responsabilidad Regulatoria
El mercado de operaciones de cumplimiento gestionado no puede reemplazar las obligaciones de gobernanza de la organización cliente. Bajo el RGPD, un responsable del tratamiento de datos sigue siendo responsable de las actividades de procesamiento incluso cuando utiliza un proveedor. Las entidades financieras también siguen siendo responsables de la resiliencia operacional bajo DORA. La Ley de IA de la UE igualmente deja las responsabilidades de transparencia e informes de incidentes en la organización responsable. Los proveedores pueden recopilar evidencias, monitorear controles, coordinar políticas y prepararse para auditorías. Sin embargo, la dirección aún debe aprobar las decisiones y seguir siendo responsable ante los reguladores. Este límite eleva el nivel de participación del cliente requerido en cada compromiso gestionado.
Fragmentación Jurisdiccional y Limitada Estandarización Global
Las diferentes normas de cumplimiento entre regiones aumentan la complejidad de la prestación de servicios para clientes multinacionales. Las Medidas de Certificación de Transferencia Transfronteriza de Información Personal de China entraron en vigor el 1 de enero de 2026. Las medidas crearon una ruta de certificación con procesos de documentación distintos de los utilizados bajo el RGPD.[3] Los proveedores deben por tanto mantener flujos de trabajo diferentes para las transferencias de datos chinas y europeas. Japón también introdujo su propio marco para las operaciones de cumplimiento subcontratadas en la gestión de inversiones. Estas variaciones limitan la capacidad de ofrecer un único servicio global estandarizado. También requieren conocimiento regulatorio regional y prácticas de evidencia locales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Los Servicios Lideran Mientras el Software Cierra la BrechaLos servicios representaron el 64,37% de la participación del mercado de operaciones de cumplimiento gestionado en 2026. El liderazgo refleja la necesidad de personas que puedan interpretar normas, coordinar controles y preparar a las organizaciones para las auditorías. Los compradores de BFSI y salud necesitan cobertura confiable porque las brechas en la preparación para auditorías pueden crear presión operativa y regulatoria. Las firmas de servicios profesionales y los proveedores especializados realizan gran parte de este trabajo a través de compromisos recurrentes. La escasez de talento también convierte la prestación externa en una opción práctica de continuidad para organizaciones con equipos internos pequeños. El apoyo humano sigue siendo necesario cuando las decisiones requieren interpretación, escalada o aprobación formal de la dirección. Los servicios también ayudan a los clientes a coordinar el trabajo de cumplimiento entre políticas, fuentes de evidencia y unidades de negocio. La industria de operaciones de cumplimiento gestionado por tanto continúa dependiendo de la experiencia junto con la automatización. Los compradores aún necesitan servicios cuando una excepción de control necesita interpretación, cuando la evidencia es incompleta o cuando los líderes necesitan una recomendación responsable antes de aprobar una respuesta. Esto preserva un papel para los equipos experimentados incluso cuando las tareas de recopilación rutinaria se trasladan al software.
Se proyecta que el software crezca a un CAGR del 15,87% hasta 2032. Vanta declaró que sus respuestas generadas por inteligencia artificial abordan más del 80% de las consultas de cuestionarios de seguridad con una tasa de aceptación del 95%. La empresa también declaró que los clientes completan las revisiones de seguridad un 81% más rápido que a través de procesos manuales. Estas herramientas pueden reducir las solicitudes repetitivas de evidencias y facilitar la gestión de los cuestionarios. Workiva afirmó que su plataforma es utilizada por más del 85% de las empresas de la lista Fortune 1.000. Su plataforma conecta auditoría, riesgo, controles e informes en un único entorno de datos. La automatización de evidencias está ganando importancia porque las organizaciones necesitan pruebas actualizadas en una lista creciente de marcos. El software no elimina la necesidad de revisión humana, pero puede reducir el volumen de trabajo manual. Su valor es mayor donde los cuestionarios, las verificaciones de políticas y las solicitudes de evidencias se repiten entre clientes, proveedores o marcos. Los proveedores pueden entonces enfocar el tiempo especializado en excepciones y decisiones que requieren contexto en lugar de administración rutinaria.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Servicio:
La Prestación Totalmente Gestionada Ancla los Ingresos Mientras el Autoservicio se AceleraEl modelo totalmente gestionado representó el 29,43% de la participación del mercado de operaciones de cumplimiento gestionado en 2026. Se adapta a las organizaciones que enfrentan auditorías frecuentes y no pueden mantener internamente toda la experiencia necesaria. Los compradores de BFSI, salud y gobierno a menudo requieren soporte continuo porque sus obligaciones abarcan muchas políticas y sistemas. Los proveedores pueden gestionar el monitoreo diario mientras los líderes del cliente retienen la responsabilidad de las decisiones clave. Este acuerdo da a las organizaciones acceso a flujos de trabajo definidos y personal especializado. También les ayuda a mantener la cobertura durante las brechas internas de contratación o los cambios regulatorios. El modelo de equipo de cumplimiento integrado apoya a los clientes que desean que el personal externo funcione como una función interna. La consultoría basada en proyectos y la subcontratación parcial sirven a los clientes que desean un soporte más limitado para requisitos seleccionados. Estas opciones permiten a un comprador mantener el control estratégico internamente mientras obtiene ayuda para una nueva norma, un programa de remediación o un ciclo de auditoría exigente. La elección del modelo a menudo refleja la capacidad interna, la madurez de los controles y el nivel de exposición regulatoria.
Se proyecta que el modelo de autoservicio liderado por tecnología crezca a un CAGR del 15,43% hasta 2032. Este modelo combina tareas lideradas por software con acceso a orientación experta cuando una decisión requiere criterio. Puede ser más accesible para las pymes que no pueden sostener un equipo totalmente gestionado. Las organizaciones tecnológicas también pueden conectar estas herramientas con los procesos de desarrollo y seguridad existentes. El enfoque se adapta a los compradores que desean un control más directo sobre los flujos de trabajo diarios. Los proveedores aún tienen un papel en el asesoramiento sobre controles, la interpretación de requisitos y la revisión de evidencias. El mercado de operaciones de cumplimiento gestionado se beneficia cuando estos compradores pasan de hojas de cálculo informales a plataformas estructuradas. Este modelo también apoya una transición gradual de las rutinas manuales a la recopilación automatizada de evidencias. Los clientes pueden comenzar con un marco limitado y mantener la propiedad directa de las tareas diarias antes de extender la automatización a otros requisitos. El acceso a expertos sigue siendo importante cuando una nueva norma cambia el significado de un control o registro de evidencia.
Por Modelo de Implementación:
Los Sistemas Basados en la Nube Lideran Mientras el Uso Híbrido se ExpandeLa implementación basada en la nube representó el 57,82% de la participación del mercado de operaciones de cumplimiento gestionado en 2026. Los sistemas en la nube apoyan el monitoreo continuo, las evaluaciones de control actualizadas y la captura automatizada de evidencias. Estas capacidades son difíciles de reproducir de manera consistente en sistemas locales separados. La investigación del IEEE sobre cadenas de suministro en la nube apoya el papel de la política como código y los análisis habilitados por inteligencia artificial en el monitoreo continuo del cumplimiento. La prestación centralizada en la nube también puede facilitar la coordinación de informes entre equipos distribuidos. Las organizaciones utilizan estos entornos para recopilar evidencias de múltiples aplicaciones y servicios. La industria de operaciones de cumplimiento gestionado puede utilizar estas capacidades para apoyar el trabajo de aseguramiento recurrente. La implementación en la nube es particularmente adecuada para clientes con operaciones digitales y revisiones externas frecuentes. Puede dar a los propietarios de controles una visión actualizada de las evidencias mientras permite a los equipos de cumplimiento identificar registros faltantes con mayor anticipación. Esto reduce la dependencia del trabajo de recopilación de último momento cuando comienza una auditoría o evaluación de clientes.
Se proyecta que la implementación híbrida crezca a un CAGR del 15,68% hasta 2032. Los compradores regulados no siempre pueden trasladar todas las evidencias y datos a un entorno en la nube. Algunos registros clasificados, repositorios sensibles y materiales específicos de jurisdicción deben permanecer en las instalaciones. Los componentes en la nube aún pueden apoyar el monitoreo, la gestión de flujos de trabajo y la coordinación de evidencias. Esto crea una arquitectura combinada que requiere conocimiento de ambos entornos. Los proveedores deben conectar los sistemas heredados con las nuevas herramientas en la nube sin romper las cadenas de evidencia. La necesidad es especialmente importante en entornos de BFSI y gobierno. El mercado de operaciones de cumplimiento gestionado recompensa a los proveedores que pueden operar en estos sistemas mixtos. Los proveedores exclusivamente en la nube y los proveedores exclusivamente heredados pueden estar menos bien posicionados para estos requisitos. Los clientes necesitan un rastro de evidencia consistente incluso cuando los registros subyacentes permanecen en diferentes entornos. Los proveedores que pueden mapear controles entre herramientas en la nube y sistemas locales retenidos pueden reducir las brechas creadas por modelos operativos separados.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tamaño de Organización:
Las Grandes Empresas Lideran Mientras las Pymes Crean Nueva DemandaLas grandes empresas representaron el 69,17% de la participación del mercado de operaciones de cumplimiento gestionado en 2026. Estas organizaciones típicamente gestionan más regulaciones, entidades, sistemas y relaciones con proveedores que los compradores más pequeños. Utilizaron un promedio de 8 soluciones tecnológicas de GRC en 2025, y Gartner pronosticó que el promedio alcanzará 10 para 2028. Múltiples herramientas pueden crear flujos de trabajo de evidencia desconectados y duplicar pasos manuales. Los proveedores gestionados ayudan a los clientes a conectar los registros fuente con los informes a nivel de junta directiva y las divulgaciones externas. Las grandes empresas también tienen mayor exposición cuando las auditorías descubren brechas en los controles o la documentación. Muchas están pasando de herramientas puntuales separadas hacia plataformas integradas que pueden soportar varios marcos. El tamaño del mercado de operaciones de cumplimiento gestionado para grandes empresas sigue siendo sustancial porque sus programas requieren una amplia coordinación entre las funciones empresariales. Los equipos de adquisiciones, tecnología, legal, riesgo, finanzas y operaciones pueden ser propietarios de parte de la evidencia necesaria para una sola obligación. El soporte gestionado ayuda a coordinar a estos colaboradores y hace que las responsabilidades sean más claras en un entorno de control complejo.
Se proyecta que las pymes crezcan a un CAGR del 15,93% hasta 2032. La Comisión Europea propuso medidas de simplificación del RGPD en mayo de 2025 para organizaciones con menos de 750 empleados. La propuesta mantuvo las obligaciones de cumplimiento completas para el procesamiento de datos de alto riesgo. Las organizaciones más pequeñas por tanto aún necesitan controles organizados cuando manejan información sensible. La prestación como SaaS reduce el costo de adoptar herramientas básicas de cumplimiento. El soporte gestionado sigue siendo útil cuando las pymes operan en múltiples jurisdicciones o necesitan ayuda para interpretar los requisitos de evidencia. Estos compradores pueden no necesitar un equipo interno completo, pero aún necesitan procesos repetibles. El segmento da a los proveedores la oportunidad de combinar la automatización con asistencia experta selectiva. Esto puede ayudar a los compradores más pequeños a crear un programa de cumplimiento organizado sin igualar el costo de un gran departamento interno. El valor práctico radica en dar a una pyme tareas repetibles, una propiedad más clara y acceso a ayuda cuando los requisitos se vuelven más complejos.
Por Industria de Usuario Final:
BFSI Lidera Mientras el Sector Salud se Expande Más RápidoBFSI representó el 27,38% de la participación del mercado de operaciones de cumplimiento gestionado en 2026. Las instituciones financieras deben coordinar actividades de antilavado de dinero, conozca a su cliente, informes de capital, monitoreo de conducta y resiliencia. La amplia gama de trabajo dificulta que muchas instituciones cubran internamente cada tarea. DORA también requiere que las entidades financieras de la UE mantengan registros formales para los contratos de TIC con proveedores de servicios críticos e importantes. Estas normas hacen que la supervisión documentada de terceros sea parte de las operaciones normales. Los compradores de BFSI necesitan tanto plataformas tecnológicas como prestación gestionada para mantener evidencias en todo su entorno de control. La alta frecuencia de auditorías del sector refuerza la demanda de soporte continuo. Esta posición otorga a BFSI un papel líder en el mercado de operaciones de cumplimiento gestionado. Las instituciones financieras también necesitan gestionar obligaciones entre subsidiarias, socios y proveedores de tecnología, lo que aumenta la importancia de una documentación consistente. El soporte externo puede ayudar a los equipos a mantener las evidencias actualizadas cuando las normas, los sistemas y las relaciones con los proveedores cambian al mismo tiempo.
Se proyecta que el sector salud crezca a un CAGR del 15,28% hasta 2032. El Departamento de Salud y Servicios Humanos de EE. UU. identifica salvaguardas bajo la Regla de Seguridad de la HIPAA que protegen la información de salud protegida electrónica. Las organizaciones de salud necesitan controles documentados para el acceso, la seguridad y la protección de los datos de los pacientes. La actualización propuesta discutida en el borrador haría que varias salvaguardas fueran más prescriptivas. Estas incluyen autenticación multifactor, cifrado, pruebas de penetración anuales y restauración de datos en 72 horas. Los proveedores pueden ayudar a las organizaciones de salud a recopilar y organizar las evidencias necesarias para demostrar que los controles operan según lo previsto. El trabajo es continuo porque los riesgos de ciberseguridad y las obligaciones de datos de pacientes requieren revisión permanente. El sector salud por tanto ofrece un caso de uso de crecimiento más rápido para la industria de operaciones de cumplimiento gestionado. Los proveedores pueden apoyar a los equipos de salud vinculando las salvaguardas técnicas con las políticas, los registros de pruebas y la documentación de recuperación necesarios para un programa de cumplimiento defendible. La necesidad de revisión continua es importante donde la prestación de atención depende de sistemas conectados e información sensible de los pacientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
América del Norte representó el 37,92% de la participación del mercado de operaciones de cumplimiento gestionado en 2026. La región tiene una alta concentración de organizaciones de servicios financieros, salud y tecnología con obligaciones federales, estatales y sectoriales superpuestas. Los compradores de EE. UU. deben gestionar los requisitos de divulgación de ciberseguridad, la Regla de Salvaguardas de la FTC y diferentes normas estatales de privacidad. Estas normas varían en alcance, requisitos de consentimiento y prácticas de aplicación. Las organizaciones por tanto necesitan soporte recurrente para rastrear evidencias y mantener controles. Las discusiones sobre la Ley de Protección de la Privacidad del Consumidor de Canadá y la aplicación federal de privacidad de México añaden mayor complejidad para las empresas que operan en toda la región. El entorno regional apoya una demanda sostenida de prestación gestionada en BFSI y tecnología.
Europa es la segunda área regional más grande en el mercado de operaciones de cumplimiento gestionado. Las normas de protección de datos y resiliencia operacional de la región requieren registros detallados y supervisión periódica de terceros. DORA ha creado demanda de registros de riesgos de TIC, documentación de pruebas de resiliencia y registros de monitoreo de proveedores desde enero de 2025. La Ley de Diligencia Debida en la Cadena de Suministro de Alemania extiende las expectativas de monitoreo a las relaciones con proveedores internacionales. Esto amplía la necesidad de documentación más allá de los sistemas internos. Las directrices de septiembre de 2026 de la Autoridad Bancaria Europea sobre la gestión de riesgos de terceros no relacionados con las TIC indican que las obligaciones de cumplimiento financiero continuarán ampliándose. Los proveedores que sirven a la región necesitan un sólido conocimiento de las normas regionales y las expectativas de evidencia.
Se proyecta que Asia-Pacífico crezca a un CAGR del 15,47% hasta 2032. Las medidas de certificación transfronteriza de China crearon una ruta de cumplimiento separada para las transferencias de información personal a partir de enero de 2026. El Marco de Gobernanza de Seguridad de la Inteligencia Artificial 2.0 de China añadió controles de ciclo de vida basados en riesgos para los operadores de modelos de inteligencia artificial en septiembre de 2025. El Ministerio de Comercio también emitió un plan de acción en diciembre de 2025 que apoya la certificación de cumplimiento de seguridad de datos y los servicios de datos transfronterizos. La Ley revisada de Instrumentos Financieros y Bolsa de Valores de Japón permite a los gestores de inversiones subcontratar las operaciones de cumplimiento dentro de su propio marco regulatorio. Arabia Saudita y los Emiratos Árabes Unidos están desarrollando infraestructura de cumplimiento junto con planes de digitalización. Sudáfrica y Nigeria también están desarrollando marcos de protección de datos que pueden crear demanda futura en servicios financieros y telecomunicaciones.
Panorama Competitivo
Concentración del Mercado
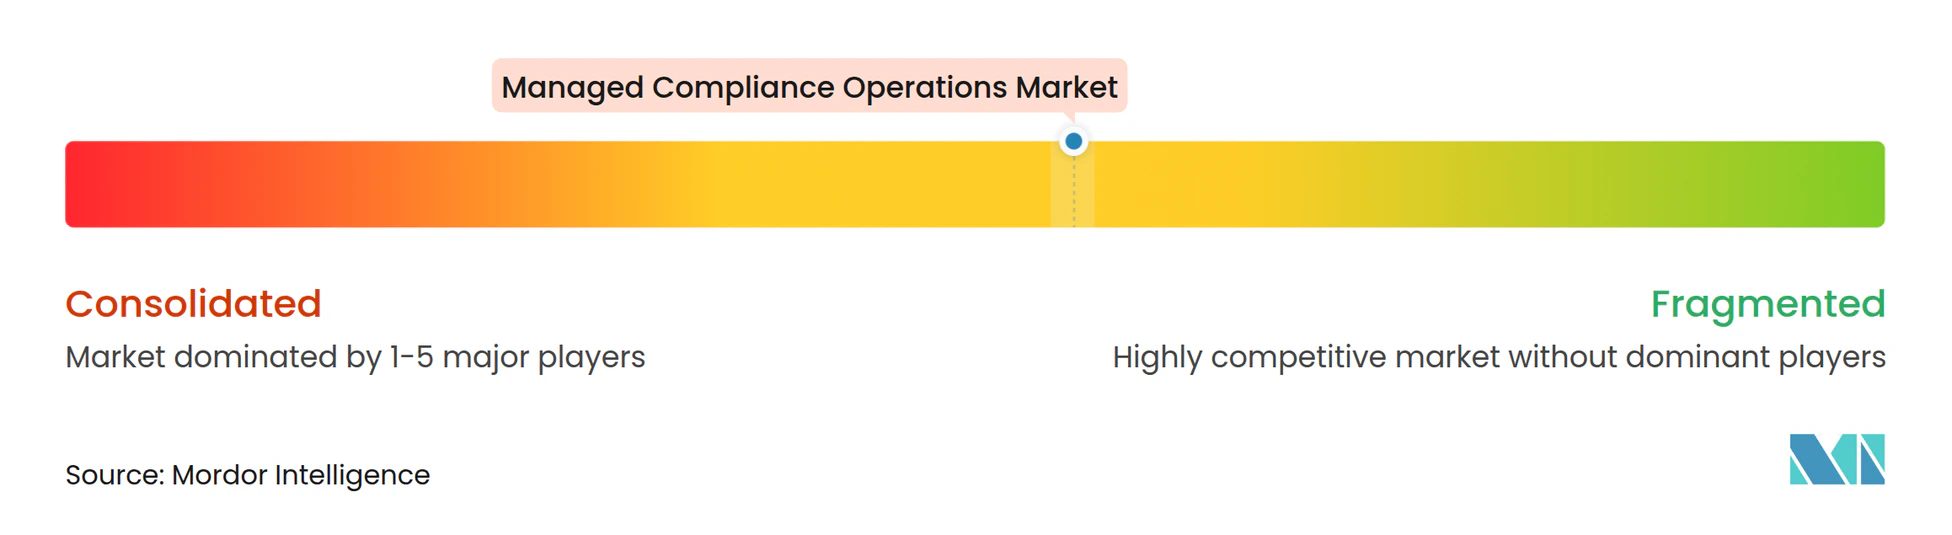
El mercado de operaciones de cumplimiento gestionado está moderadamente fragmentado porque los proveedores cubren diferentes partes de la cadena de valor. Vanta, Drata, ControlCase y DataGuard GmbH se centran en la automatización para organizaciones orientadas a la tecnología. OneTrust, MetricStream, Workiva, Diligent, Wolters Kluwer, ServiceNow, IBM, SAP SE y Oracle compiten por programas más grandes de múltiples marcos. Deloitte, EY, KPMG, PwC, Accenture y Capgemini SE apoyan la prestación totalmente gestionada para clientes de BFSI y gobierno. Thomson Reuters y NAVEX Global combinan bibliotecas de contenido regulatorio con software de flujo de trabajo. Ningún proveedor único cubre todas las necesidades del cliente en contenido, software y operaciones gestionadas. Los compradores a menudo utilizan una plataforma de un proveedor y servicios de otro. Esta estructura otorga a los integradores de sistemas un papel importante en entornos de múltiples proveedores.
La competencia se centra cada vez más en la generación de evidencias con soporte de inteligencia artificial, la ejecución de flujos de trabajo y la gestión de cambios regulatorios. Diligent introdujo capacidades de GRC agéntico en septiembre de 2026, incluido un agente de orquestación, un agente de gestión de riesgos empresariales, un agente de auditoría, informes de inteligencia artificial y una base de conocimiento de GRC. La empresa afirmó que la base de conocimiento conecta regulaciones, controles, riesgos y evidencias extraídas de más de 200.000 presentaciones 10-K de la SEC. Workiva introdujo una plataforma de GRC impulsada por inteligencia artificial en marzo de 2026 con capacidades de auditoría, riesgo y controles. Estas acciones muestran que los proveedores están avanzando más allá de los paneles de control hacia el soporte de flujos de trabajo y evidencias más conectadas. La supervisión humana sigue siendo relevante porque las decisiones reguladas aún requieren la participación de una dirección responsable.
Vanta cerró una ronda Serie D de 150 millones de USD en julio de 2025 con una valoración de 4,15 mil millones de USD, según la empresa. La financiación estaba destinada a apoyar la automatización de confianza impulsada por inteligencia artificial, una cobertura de marcos más amplia y la expansión en el gobierno de EE. UU. Wolters Kluwer lanzó Compliance Intelligence en octubre de 2025 para combinar datos regulatorios, experiencia en el dominio y flujos de trabajo de inteligencia artificial para la evaluación de aplicabilidad y el seguimiento de obligaciones. Estos movimientos reflejan el valor de combinar contenido regulatorio con software y soporte de flujos de trabajo. Los proveedores que pueden trabajar en los sistemas existentes de los clientes pueden tener una ventaja en entornos híbridos. El mercado de operaciones de cumplimiento gestionado sigue abierto a empresas de software especializadas, proveedores de contenido y organizaciones lideradas por servicios. Las posiciones competitivas dependen de la capacidad de cada proveedor para conectar la automatización con las operaciones prácticas de cumplimiento.
Líderes de la Industria de Operaciones de Cumplimiento Gestionado
-
OneTrust, LLC
-
International Business Machines Corporation
-
SAP SE
-
NAVEX Global, Inc.
-
MetricStream, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Operaciones de Cumplimiento Gestionado Empresas cubiertas en este informe
- OneTrust, LLC
- International Business Machines Corporation
- SAP SE
- NAVEX Global, Inc.
- MetricStream, Inc.
- Workiva Inc.
- Wolters Kluwer N.V.
- Diligent Corporation
- ServiceNow, Inc.
- Microsoft Corporation
- Oracle Corporation
- Thomson Reuters Corporation
- Fenergo Limited
- ComplyAdvantage Ltd.
- Vanta Inc.
- Drata Inc.
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- KPMG International Limited
- PricewaterhouseCoopers International Limited
- Capgemini SE
- ControlCase LLC
- DataGuard GmbH
Desarrollos recientes de la industria en Mercado de Operaciones de Cumplimiento Gestionado
- Septiembre de 2026: Wolters Kluwer lanzó adiciones de IA Experta a CT hCue, mejorando las capacidades de documentación impulsadas por inteligencia artificial en los flujos de trabajo de cumplimiento de gestión de entidades.
- Septiembre de 2026: Diligent presentó capacidades de GRC agéntico dentro de la plataforma Diligent One en la Conferencia de Riesgo Empresarial, Auditoría y Cumplimiento de Gartner, incluido un agente de orquestación, un agente de gestión de riesgos empresariales, un agente de auditoría, informes de inteligencia artificial y un cerebro de GRC, extendiendo el GRC desde los informes periódicos hacia la ejecución de cumplimiento autónoma y continua con supervisión humana mantenida en todo momento.
- Julio de 2026: Workiva anunció 3 agentes de inteligencia artificial diseñados específicamente y Workiva Knowledge, permitiendo a los equipos de GRC, finanzas y sostenibilidad automatizar flujos de trabajo de cumplimiento complejos basados en datos organizacionales en tiempo real, extendiendo la cobertura de la plataforma desde los informes financieros y de ESG hacia la auditoría continua y la automatización de controles.
- Marzo de 2026: Forescout Technologies lanzó la Evaluación Automatizada de Controles de Seguridad dentro de su plataforma Vistaro, permitiendo el monitoreo continuo de cumplimiento basado en evidencias en activos gestionados y no gestionados, y reemplazando los procesos de auditora manuales basados en hojas de cálculo con la recopilación automatizada de evidencias en tiempo real.
Alcance del Informe del Mercado Global de Operaciones de Cumplimiento Gestionado
El Mercado de Operaciones de Cumplimiento Gestionado abarca software y servicios subcontratados para el monitoreo del cumplimiento regulatorio, la evaluación de riesgos, los informes, la gestión de auditorías y la gobernanza en diversas industrias, modelos de servicio y entornos de implementación a nivel global.
El Informe del Mercado de Operaciones de Cumplimiento Gestionado está segmentado por Oferta (Software y Servicios), Modelo de Servicio (Modelo Totalmente Gestionado, Modelo de Subcontratación Parcial, Modelo de Consultoría Basada en Proyectos, Modelo de Equipo de Cumplimiento Integrado y Modelo de Autoservicio Liderado por Tecnología), Modelo de Implementación (Local, Basado en la Nube e Híbrido), Tamaño de Organización (Pequeñas y Medianas Empresas y Grandes Empresas), Industria de Usuario Final (Tecnología de la Información y Telecomunicaciones, BFSI, Salud, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Defensa, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software |
| Servicios |
| Modelo Totalmente Gestionado |
| Modelo de Subcontratación Parcial |
| Modelo de Consultoría Basada en Proyectos |
| Modelo de Equipo de Cumplimiento Integrado |
| Modelo de Autoservicio Liderado por Tecnología |
| Local |
| Basado en la Nube |
| Híbrido |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Salud |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Defensa |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Oferta | Software | |
| Servicios | ||
| Por Modelo de Servicio | Modelo Totalmente Gestionado | |
| Modelo de Subcontratación Parcial | ||
| Modelo de Consultoría Basada en Proyectos | ||
| Modelo de Equipo de Cumplimiento Integrado | ||
| Modelo de Autoservicio Liderado por Tecnología | ||
| Por Modelo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria de Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Salud | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Defensa | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de operaciones de cumplimiento gestionado?
Se proyecta que el mercado de operaciones de cumplimiento gestionado aumente desde 9,84 mil millones de USD en 2026 y 11,24 mil millones de USD en 2027 hasta 21,93 mil millones de USD para 2032, a un CAGR del 14,24%. El pronóstico refleja la demanda de monitoreo continuo, recopilación de evidencias, preparación para auditorías, gestión de políticas y evaluación de riesgos prestados a través de servicios gestionados y software. También refleja la presión sobre las organizaciones para mantener documentación confiable en normas que difieren por jurisdicción, sector, tipo de datos, entorno tecnológico y relación con proveedores.
¿Qué está impulsando la demanda de operaciones de cumplimiento gestionado?
La complejidad regulatoria, las obligaciones de ciberseguridad, los requisitos de evidencia de auditoría continua y la escasez de profesionales de cumplimiento con experiencia apoyan la demanda. Las obligaciones de gobernanza de la inteligencia artificial también añaden nuevo trabajo para las organizaciones que necesitan monitorear los sistemas de decisión automatizados y mantener registros documentados de cómo operan esos sistemas. El efecto es especialmente claro donde los controles de ciberseguridad, los requisitos de privacidad, la supervisión de proveedores y los registros de resiliencia operacional deben mantenerse a través de un programa de cumplimiento coordinado.
¿Qué oferta lidera las operaciones de cumplimiento gestionado?
Los servicios lideran con una participación del 64,37% en 2026, mientras que se proyecta que el software sea la oferta de crecimiento más rápido a un CAGR del 15,87% hasta 2032. Los servicios siguen siendo importantes porque los equipos de cumplimiento necesitan interpretación humana, una escalada clara y la aprobación de la dirección en puntos clave del proceso de cumplimiento. Son particularmente relevantes en BFSI y salud, donde la alta frecuencia de auditorías y los requisitos de control complejos pueden dificultar internamente la gestión de una brecha en la documentación o la supervisión.
¿Qué enfoque de implementación está creciendo más rápido?
Se proyecta que la implementación híbrida crezca a un CAGR del 15,68% hasta 2032 porque las organizaciones reguladas a menudo necesitan tanto sistemas en la nube como locales. Este enfoque les permite retener materiales sensibles o específicos de jurisdicción en las instalaciones mientras utilizan herramientas en la nube para el monitoreo, la gestión de flujos de trabajo y la coordinación de evidencias. Los proveedores deben conectar estos entornos sin debilitar el rastro de evidencia entre el registro fuente, el control que se está probando, el propietario responsable y la documentación de auditoría resultante.
¿Qué sector de usuario final tiene la mayor demanda?
BFSI lidera con una participación del 27,38% en 2026 porque las instituciones financieras gestionan amplios requisitos en delitos financieros, informes, conducta y resiliencia operacional. Los registros formales de contratos de TIC, la supervisión de terceros y la documentación de resiliencia hacen que el soporte continuo sea útil para las instituciones que gestionan múltiples marcos de control. Estos compradores a menudo necesitan software para la captura recurrente de evidencias y servicios gestionados para tareas que requieren interpretación, coordinación entre equipos o revisión formal por parte de una dirección responsable.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico crezca a un CAGR del 15,47% hasta 2032, apoyado por nuevos requisitos de datos transfronterizos y gobernanza de la inteligencia artificial. Las medidas de certificación y los controles de gobernanza de la inteligencia artificial de China, junto con los cambios en la subcontratación en Japón, crean necesidades más estructuradas de documentación, revisión y soporte de cumplimiento. El crecimiento regional también refleja la necesidad de que los proveedores adapten los flujos de trabajo a las normas locales en lugar de depender de un único proceso global para las transferencias de datos, la gobernanza de modelos y las obligaciones de servicios financieros.