
Tamaño y Participación del Mercado de Servicios Gestionados de Cumplimiento de TI Sostenible
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 14.75 Mil millones de dólares |
| Tamaño del Mercado (2032) | 28.14 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.79 % |
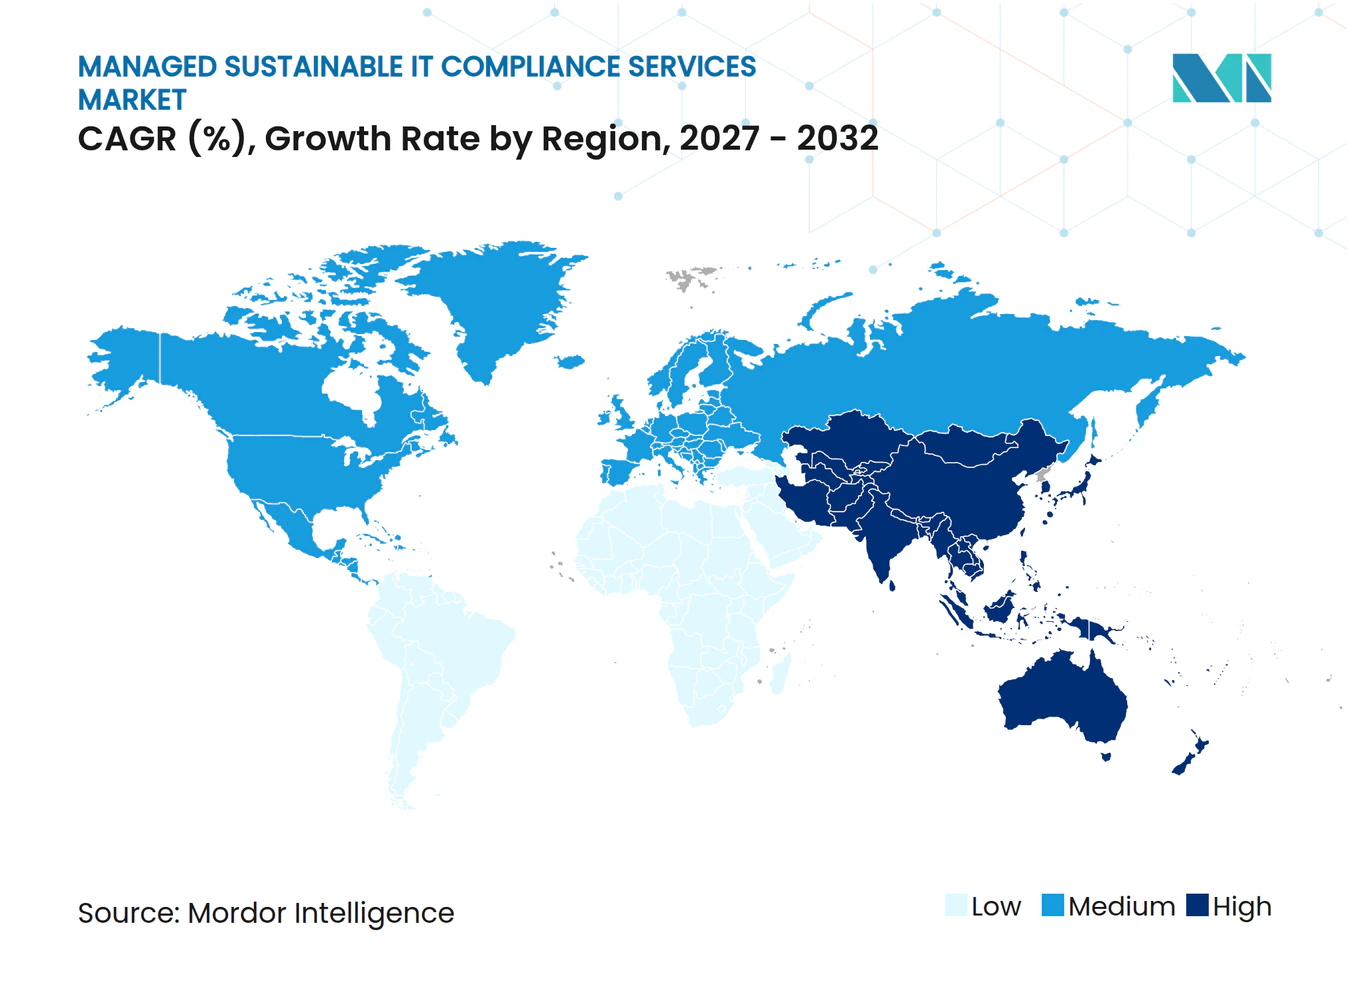
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Cumplimiento de TI Sostenible por Mordor Intelligence
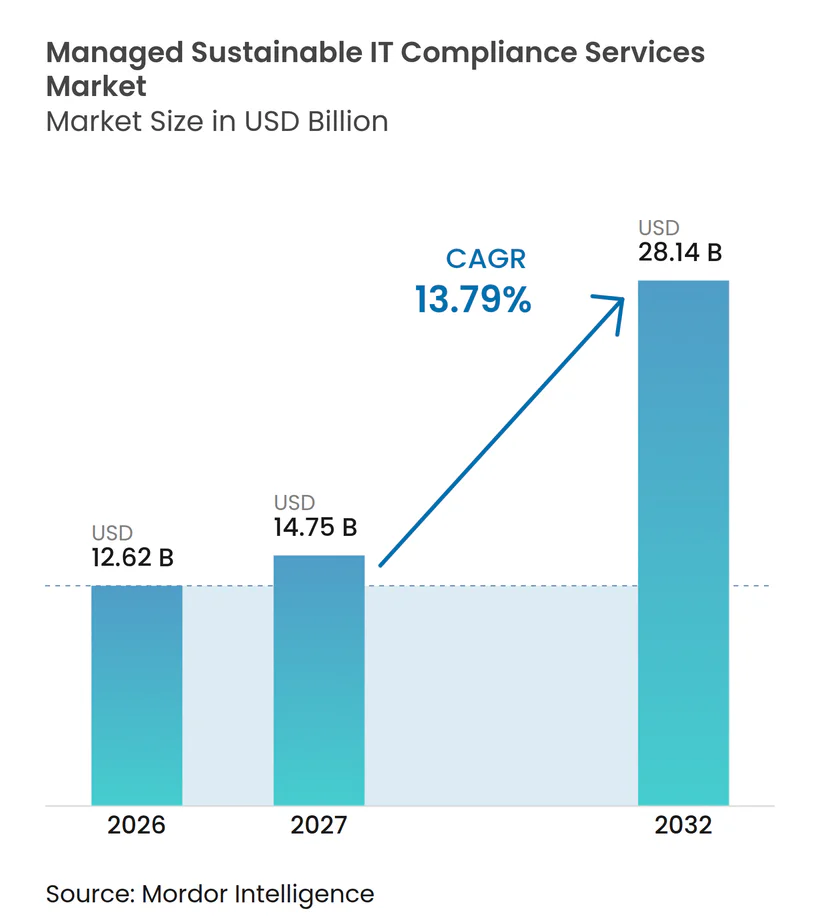
Se proyecta que el tamaño del mercado de servicios gestionados de cumplimiento de TI sostenible se expanda desde 12,62 mil millones de USD en 2026 y 14,75 mil millones de USD en 2027 hasta 28,14 mil millones de USD en 2032, registrando una CAGR del 13,79% entre 2027 y 2032. La regulación está trasladando el trabajo de TI sostenible desde los informes periódicos hacia los procesos operativos que pueden ser revisados por un proveedor de aseguramiento externo. El mercado de servicios gestionados de cumplimiento de TI sostenible se beneficia cuando las obligaciones de presentación de informes requieren trazas de datos claras provenientes de activos de TI, uso de energía, registros de adquisiciones y emisiones de proveedores. La expansión de los centros de datos también crea un vínculo directo entre el gasto en cumplimiento y la gestión práctica de energía, refrigeración, electricidad renovable y datos de carbono. Los proveedores están respondiendo combinando flujos de trabajo de informes con operaciones en la nube, gestión de activos y servicios de participación de proveedores. Esto favorece a las empresas que pueden integrar datos en los sistemas empresariales existentes mientras mantienen evidencia que pueda resistir las revisiones de aseguramiento.
Conclusiones Clave del Informe
- Por tipo de servicio, los Informes de Sostenibilidad y Gestión del Cumplimiento mantuvieron una participación de ingresos del 34,10% en 2026, mientras que se proyecta que la Gestión de Energía y la Descarbonización de TI se expandan a una CAGR del 15,52% hasta 2032.
- Por modelo de entrega, los servicios basados en la nube mantuvieron una participación de ingresos del 57,91% del mercado de servicios gestionados de cumplimiento de TI sostenible en 2026 y se proyecta que se expandan a una CAGR del 15,24% hasta 2032.
- Por tamaño de empresa, las grandes empresas mantuvieron una participación de ingresos del 75,42% en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 16,10% hasta 2032.
- Por industria de usuario final, TI y telecomunicaciones mantuvieron una participación de ingresos del 25,59% del mercado de servicios gestionados de cumplimiento de TI sostenible en 2026, mientras que se proyecta que la atención médica y las ciencias de la vida se expandan a una CAGR del 15,79% hasta 2032.
- Por geografía, Europa mantuvo una participación de ingresos del 36,22% en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 17,10% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos Obligatorios de Divulgación de Sostenibilidad y Aseguramiento | +2.8% | Global, concentrado en la UE y el Reino Unido | Corto plazo (≤ 2 años) |
| Compromisos de Cero Emisiones Netas Empresariales y Evaluación de Proveedores | +1.9% | Global, liderazgo temprano en Europa y América del Norte | Mediano plazo (2-4 años) |
| Expansión de Centros de Datos Hiperescala y Cargas de Trabajo de IA | +2.5% | América del Norte, núcleo de Asia-Pacífico, expansión hacia Europa | Corto plazo (≤ 2 años) |
| Aumento de los Costos de Energía y Ahorros Medibles en Eficiencia de TI | +1.6% | Global, particularmente intenso en Europa y Japón | Mediano plazo (2-4 años) |
| Reutilización de Controles entre Marcos y Automatización Continua del Cumplimiento | +1.4% | Global, liderazgo en la UE y América del Norte | Mediano plazo (2-4 años) |
| Requisitos de Evidencia de Carbono y Cumplimiento Integrados en la Adquisición | +1.2% | Reino Unido, UE, Australia, creciente influencia en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Obligatorios de Divulgación de Sostenibilidad y Aseguramiento
Los plazos regulatorios están cambiando las adquisiciones de TI empresariales de manera más directa que los ciclos tecnológicos discrecionales. Las divulgaciones de la CSRD requieren que las empresas en su ámbito de aplicación aborden el consumo de energía en terminales, servidores y redes, la gestión del fin de vida útil del hardware y las emisiones del Alcance 3, Categoría 1, derivadas de la adquisición de hardware. La ESRS 2 se aplica a todas las entidades en su ámbito y exige una trayectoria trazable desde los registros fuente y los factores de emisión hasta el resultado declarado. El mercado de servicios gestionados de cumplimiento de TI sostenible otorga, por tanto, mayor valor a la recopilación de datos gestionada que al asesoramiento aislado en materia de informes. Los cambios del Ómnibus I y el estándar voluntario para pymes se aplican a partir del ejercicio fiscal 2027, lo que ofrece a los proveedores un enfoque definido para organizaciones más pequeñas, al tiempo que preserva los requisitos fundamentales para las empresas en su ámbito. Los proveedores que no puedan preservar la trazabilidad de los datos se encontrarán en una posición más débil a medida que los ciclos de aseguramiento se vuelvan más exigentes.
Compromisos de Cero Emisiones Netas Empresariales y Evaluación de Proveedores
La evaluación de carbono de proveedores se está convirtiendo en un requisito contractual en lugar de una práctica voluntaria. La Nota de Política de Adquisición del Gobierno del Reino Unido 016, en vigor desde febrero de 2025, establece términos contractuales estándar para los calendarios de reducción de carbono y los objetivos de gases de efecto invernadero específicos de cada contrato.[1] La Alianza Conjunta para la RSC evaluó a 734 empresas a través de su Programa de Participación de Proveedores 2025, utilizando un modelo de madurez de sostenibilidad de 5 niveles. TeamViewer descubrió que los factores genéricos basados en el gasto habían sobreestimado las emisiones del Alcance 3 vinculadas a proveedores en una mediana del 75% cuando utilizó intensidades de emisión específicas de proveedores verificadas conforme a la norma ISO 14064. El mercado de servicios gestionados de cumplimiento de TI sostenible puede abordar esta brecha con trabajos recurrentes de recopilación y verificación de datos de proveedores. Estos requisitos también extienden la demanda de cumplimiento más allá de la entidad sujeta a una norma de presentación de informes y hacia su base de proveedores de Nivel 1.
Expansión de Centros de Datos Hiperescala y Cargas de Trabajo de IA
La infraestructura de IA y la regulación energética están creando una necesidad sostenida de servicios que conecten las operaciones de los centros de datos con la evidencia de cumplimiento. El consumo de electricidad de los centros de datos aumentó un 17% en 2026, mientras que la inversión de 5 grandes empresas tecnológicas superó los 400 mil millones de USD en 2025 y está previsto que aumente un 75% en 2026. La Agencia Internacional de Energía espera que la demanda de energía de los centros de datos optimizados para IA se triplique para 2030. Una estimación revisada por pares sitúa la demanda de electricidad de los centros de datos de IA entre 239 y 295 TWh en 2030. Alemania exige un PUE de 1,2 o inferior para los nuevos centros de datos a partir de julio de 2026 y un 100% de electricidad renovable a partir de enero de 2027. El mercado de servicios gestionados de cumplimiento de TI sostenible se beneficia cuando los proveedores combinan la mejora del PUE, la evidencia de adquisición de energía renovable y la atribución de carbono en un único servicio gestionado.
Aumento de los Costos de Energía y Ahorros Medibles en Eficiencia de TI
El mercado de servicios gestionados de cumplimiento de TI sostenible gana relevancia cuando las ganancias en eficiencia pueden medirse y verificarse. Una evaluación patrocinada por Dell encontró que la migración de servidores PowerEdge de la 16.ª a la 17.ª generación podría reducir el consumo de energía hasta en un 33% para las cargas de trabajo de inferencia de IA basadas en CPU. La evaluación estimó ahorros anuales superiores a 170.000 USD para una renovación de un tercio de un parque de 5.000 servidores. Un análisis revisado por pares sobre la renovación de conmutadores de red reportó una mejora de la eficiencia energética del 58,53%, ahorros operativos de 440.000 USD y una reducción de la huella de carbono del 30,5% a partir de una inversión de 220.000 USD. Schneider Electric informó que su programa interno EcoStruxure IT redujo el consumo de energía y las emisiones en un 30%. Estos resultados respaldan las ofertas de servicios que monitorean las ganancias en eficiencia y las convierten en datos de informes auditables.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de la Transformación de TI Sostenible | -2.2% | Global, especialmente agudo para las pymes y los mercados emergentes | Corto plazo (≤ 2 años) |
| Escasez de Especialistas en TI Sostenible y Cumplimiento | -1.9% | Global, agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Trazabilidad Fragmentada de Datos en Múltiples Nubes y Alcance 3 | -1.5% | Global, concentrado en empresas con múltiples nubes | Mediano plazo (2-4 años) |
| Disponibilidad Incierta de Energía Renovable y Variabilidad de Cargas de Trabajo | -1.1% | Núcleo de Asia-Pacífico, partes de Europa y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de la Transformación de TI Sostenible
Los costos iniciales siguen siendo una barrera material, especialmente para las organizaciones fuera del nivel de las grandes empresas. La recopilación de datos continua y auditable a menudo requiere integración con sistemas ERP, plataformas de recursos humanos, portales de adquisiciones y API de facturación en la nube. Se trata de un cambio en el modelo operativo, no de una pequeña compra de software. Las empresas del mercado medio pueden enfrentar presión de los clientes para proporcionar datos del Alcance 3 sin el presupuesto para una pila completa de servicios gestionados. La certificación ISO 14001 puede proporcionar un punto de entrada de menor costo donde los programas de calificación de proveedores la utilizan como indicador de preparación de datos.[2] El mercado de servicios gestionados de cumplimiento de TI sostenible necesita paquetes de servicios que puedan reducir los costos iniciales de adopción sin perder los controles necesarios para una presentación de informes confiable.
Escasez de Especialistas en TI Sostenible y Cumplimiento
El cumplimiento de TI sostenible requiere una combinación de conocimientos de contabilidad ambiental, experiencia en operaciones de infraestructura y comprensión regulatoria. Estas habilidades son difíciles de conseguir porque rara vez se desarrollan juntas dentro de un mismo rol. La escasez afecta tanto a los clientes potenciales como a los proveedores de servicios gestionados. La automatización puede reducir el trabajo manual en la recopilación de datos y el mapeo de marcos. Sin embargo, la preparación para el aseguramiento y las decisiones de asesoramiento aún requieren personas con calificaciones especializadas. El mercado de servicios gestionados de cumplimiento de TI sostenible está, por tanto, limitado por las habilidades incluso cuando crea demanda de automatización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
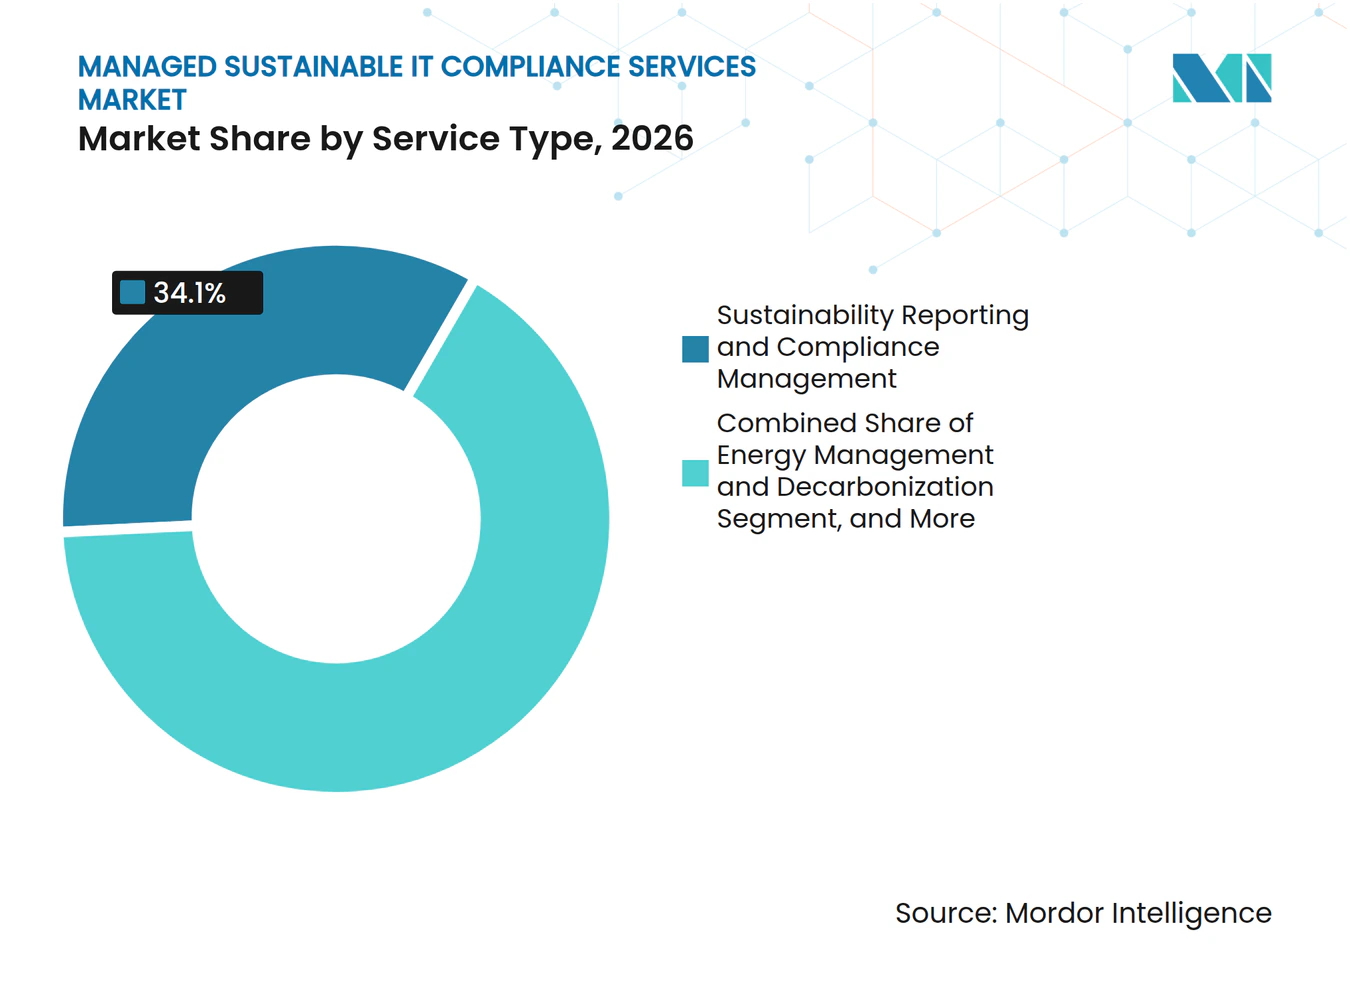
La Infraestructura de Informes Lidera Mientras los Servicios de Descarbonización se AceleranLos Informes de Sostenibilidad y Gestión del Cumplimiento mantuvieron el 34,10% de los ingresos del mercado en 2026. El mercado de servicios gestionados de cumplimiento de TI sostenible otorga a este tipo de servicio un papel protagonista porque los plazos regulatorios requieren una infraestructura de recopilación de datos que respalde el aseguramiento de terceros. Se proyecta que la Gestión de Energía y la Descarbonización de TI se expandan a una CAGR del 15,52% hasta 2032. El segmento se beneficia de los requisitos vinculantes de eficiencia de los centros de datos y de electricidad renovable en Alemania, Singapur y Japón.
Los trabajos de informes y energía se refuerzan mutuamente porque los datos operativos a nivel de medidor respaldan las divulgaciones climáticas. La Gestión del Ciclo de Vida de Activos de TI Sostenible gana relevancia a medida que las decisiones de renovación de equipos exponen las emisiones de adquisición incorporadas y las necesidades de informes de fin de vida útil. La Sostenibilidad de la Cadena de Suministro y el Cumplimiento de Proveedores también gana demanda a medida que las empresas recopilan datos de proveedores más estructurados. El programa de la Alianza Conjunta para la RSC muestra cómo las evaluaciones anuales pueden crear un proceso recurrente de participación de proveedores. La industria de servicios gestionados de cumplimiento de TI sostenible está avanzando hacia servicios conectados en lugar de productos de informes independientes. El mercado de servicios gestionados de cumplimiento de TI sostenible puede capturar esta demanda cuando los datos de informes y operativos utilizan controles comunes.



Por Modelo de Entrega:
Los Servicios Basados en la Nube Amplían su VentajaLos servicios basados en la nube mantuvieron el 57,91% de los ingresos del mercado en 2026 y se proyecta que se expandan a una CAGR del 15,24% hasta 2032. El mercado de servicios gestionados de cumplimiento de TI sostenible favorece estas plataformas porque pueden recopilar datos una vez y mapearlos en varios marcos de divulgación.[3] CDP y GRI publicaron una herramienta de mapeo en octubre de 2025 para conectar las divulgaciones climáticas y energéticas entre sus marcos. SAP añadió capacidades de IFRS S1 e IFRS S2 en SAP Sustainability Footprint Management y SAP Sustainability Control Tower en septiembre de 2026.
Los servicios en instalaciones propias siguen siendo relevantes para los clientes regulados con requisitos materiales de residencia de datos. Las organizaciones de servicios financieros y las relacionadas con el gobierno a menudo necesitan procesamiento de datos local bajo normas de privacidad y soberanía. La entrega híbrida puede mantener la continuidad para los clientes con sistemas heredados mientras añade flujos de trabajo de informes basados en la nube. El mandato de electricidad renovable de Alemania y los parámetros de referencia de PUE de Japón favorecen a los proveedores que pueden colocar datos de energía verificados dentro de los sistemas operativos. El mercado de servicios gestionados de cumplimiento de TI sostenible recompensa, en consecuencia, los modelos de entrega que hacen que la evidencia esté disponible sin interrumpir la infraestructura establecida. Esta posición se fortalece cuando los clientes necesitan tanto procesamiento local como flujos de trabajo de informes comunes.
Por Tamaño de Empresa:
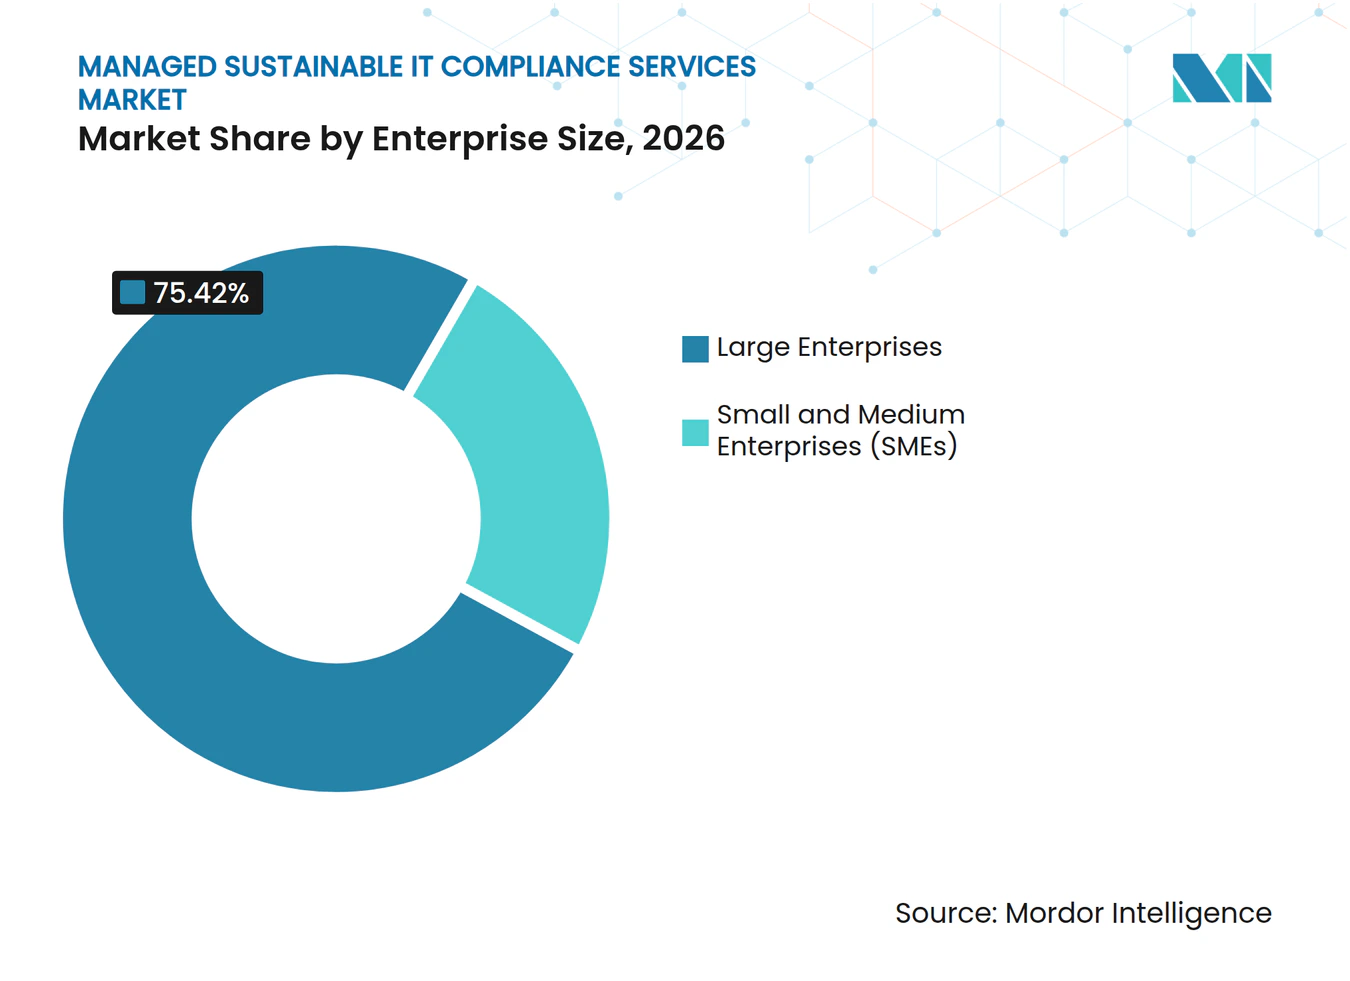
Las Grandes Empresas Lideran Mientras las Pymes se AceleranLas grandes empresas mantuvieron una participación de ingresos del 75,42% en 2026 porque enfrentan exposición regulatoria directa y pueden financiar amplios programas de servicios gestionados. Comúnmente necesitan controles de informes, optimización energética, gestión del ciclo de vida de activos y cumplimiento de proveedores al mismo tiempo. Se proyecta que las pymes se expandan a una CAGR del 16,10% hasta 2032. El tamaño del mercado de servicios gestionados de cumplimiento de TI sostenible para las pymes está respaldado por las solicitudes de grandes clientes de información estructurada sobre las emisiones de los proveedores.
El límite de la cadena de valor del Ómnibus I a partir de enero de 2027 modera las solicitudes a los proveedores con menos de 1.000 empleados. No elimina la necesidad de proporcionar información material a los principales clientes. El estándar voluntario VSME ofrece a los proveedores una base para ofertas de pymes más estandarizadas. La ISO 14001 también puede actuar como punto de entrada cuando los equipos de adquisiciones utilizan la certificación de gestión ambiental como señal de calificación. Los proveedores que simplifican la implementación y fijan precios de servicios para proveedores más pequeños pueden abordar una brecha de adopción clara. El mercado de servicios gestionados de cumplimiento de TI sostenible puede volverse más accesible cuando los proveedores empaquetan controles esenciales para empresas más pequeñas.

Por Industria de Usuario Final:
TI y Telecomunicaciones Lideran Mientras la Atención Médica Avanza más RápidoTI y telecomunicaciones mantuvieron una participación de ingresos del 25,59% en 2026 porque las empresas de este sector enfrentan exposición tanto en infraestructura como en informes corporativos. Operan sistemas que consumen energía mientras suministran tecnología a clientes que necesitan datos de emisiones asociadas. Se proyecta que la atención médica y las ciencias de la vida se expandan a una CAGR del 15,79% hasta 2032. Sus requisitos abarcan la CSRD, las normas de clasificación ambiental y las obligaciones de arquitectura tecnológica para los fabricantes de dispositivos médicos.
Las organizaciones de ciencias de la vida necesitan una recopilación de datos de cadena de suministro más sólida a medida que mejoran la cobertura de divulgación del Alcance 3. Los proveedores de TI y telecomunicaciones también necesitan documentar sus propios impactos del Alcance 1, 2 y 3. El sector de Banca, Servicios Financieros y Seguros (BFSI) tiene una necesidad significativa de controles de datos porque la evaluación de sostenibilidad puede extenderse a las actividades de financiación e inversión. La manufactura, la energía y los servicios públicos, el comercio minorista y el comercio electrónico, y otros usuarios finales participan en diferentes niveles de gasto. El mercado de servicios gestionados de cumplimiento de TI sostenible requiere diseños de control adecuados a los sistemas operativos, proveedores y responsabilidades de informes de cada sector. El mercado de servicios gestionados de cumplimiento de TI sostenible debe, por tanto, admitir diferentes necesidades de evidencia sin fragmentar los controles de datos subyacentes.
Análisis Geográfico
Mercado Europeo de Servicios Gestionados de Cumplimiento de TI Sostenible
Europa concentró el 36,22% de los ingresos del mercado en 2026. La CSRD exige a las grandes empresas dentro de su ámbito de aplicación que aborden el uso de energía, la eliminación de hardware y las emisiones derivadas de la adquisición de hardware. Alemania obliga a los centros de datos que cumplen los criterios a registrarse y exige un PUE de 1,2 o inferior para las nuevas instalaciones a partir de julio de 2026.
Mercado de Servicios Gestionados de Cumplimiento de TI Sostenible en el Reino Unido y Francia
Los valores de PUE de los centros de datos europeos oscilaron entre 1,15 y 1,66, con una media de la UE de 1,36, según una evaluación de 2025 elaborada para la Comisión Europea.[4] El Reino Unido añade demanda de contratación pública a través de la PPN 006 y la PPN 016, que incluyen planes de reducción de carbono y seguimiento a nivel de contrato. La AMF francesa solicitó a las empresas cotizadas que proporcionaran objetivos de reducción de gases de efecto invernadero medibles y con plazos definidos, en línea con las recomendaciones de la ESMA. El mercado de servicios gestionados de cumplimiento de TI sostenible es el más grande de Europa debido a la elevada densidad de requisitos de reporte y operativos de la región.
Mercado de Servicios Gestionados de Cumplimiento de TI Sostenible en Asia-Pacífico, las Américas y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,10% hasta 2032. Singapur aprobó su Ley de Infraestructura Digital en octubre de 2026, que exige la obtención de licencias y establece estándares ajustables de PUE y energía limpia para centros de datos con una carga de TI crítica superior a 3 MW. Japón tiene como objetivo un PUE de 1,4 para los grandes operadores de centros de datos para el ejercicio fiscal 2030, con obligaciones de reporte anual. NTT DATA convirtió 13 centros de datos japoneses al 100% de electricidad renovable en el ejercicio fiscal 2025. América del Norte sigue siendo relevante para los proveedores que atienden a grandes operadores de centros de datos. El mercado de servicios gestionados de cumplimiento de TI sostenible también presenta oportunidades en etapas más tempranas en América del Sur, Oriente Medio y África, donde los programas de reporte multinacional y la inversión en infraestructura digital están ampliando la base de mercado potencial.
Panorama Competitivo
Concentración del Mercado
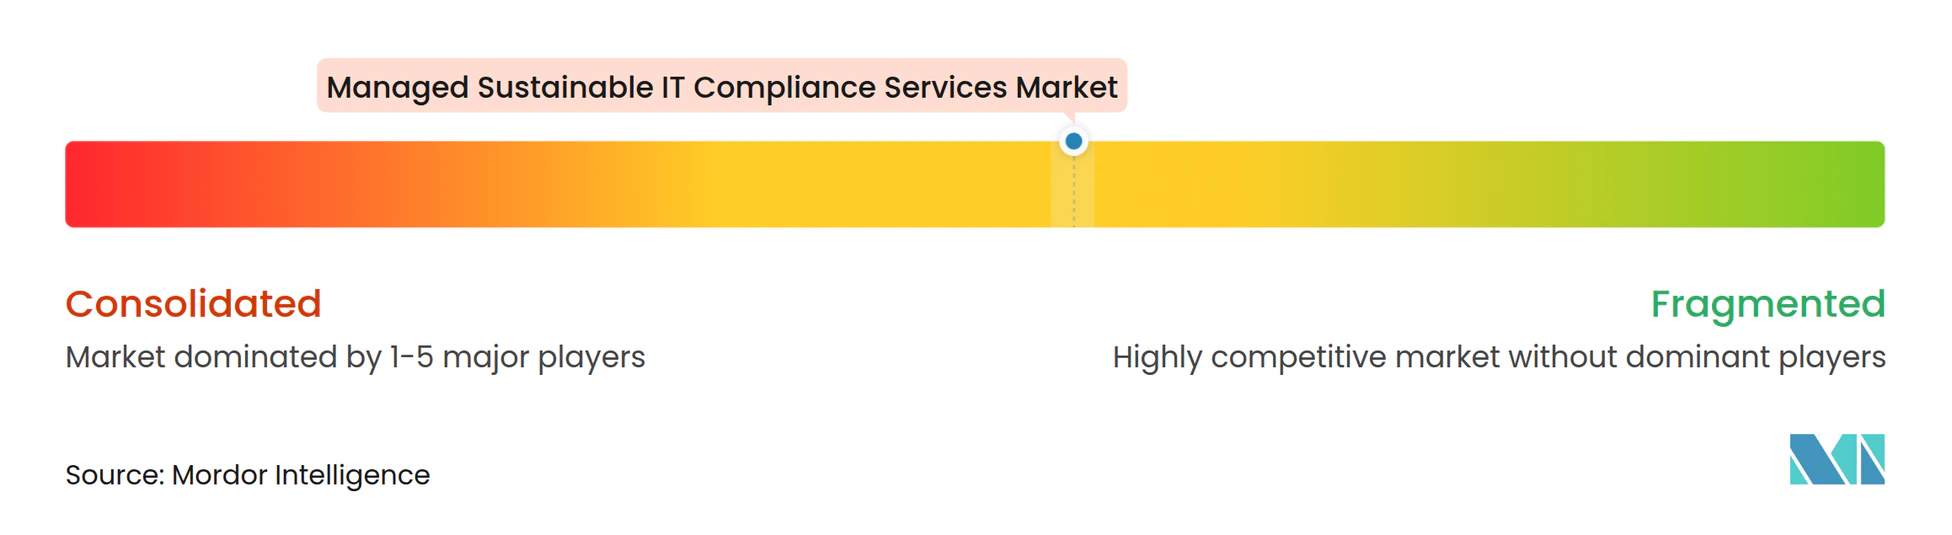
El mercado de servicios gestionados de cumplimiento de TI sostenible está moderadamente fragmentado en el nivel empresarial premium. Accenture, Capgemini, IBM, Infosys, TCS y Wipro tienen una ventaja práctica a través de relaciones establecidas de servicios gestionados y acceso a equipos de tecnología empresarial, adquisiciones y sostenibilidad. Sus modelos de servicio unen cada vez más la automatización del cumplimiento con ERP, facturación en la nube y operaciones de infraestructura. Los proveedores pueden utilizar controles de datos compartidos en varios marcos de informes.
El Asesor de Sostenibilidad de Kyndryl en Kyndryl Bridge mapea la energía, las emisiones, el agua y los residuos electrónicos a nivel de servidor y máquina virtual. ESG Lens de Capgemini proporciona conectores prediseñados para los informes de SASB, GRI y TCFD, lo que muestra cómo los proveedores de servicios adaptan las plataformas a las necesidades del sector. SAP introdujo un enfoque en septiembre de 2026 que admite la configuración en los informes de IFRS S1, IFRS S2 y ESRS E1. Estos ejemplos muestran cómo el mercado de servicios gestionados de cumplimiento de TI sostenible está evolucionando hacia plataformas que preservan un alcance de datos común mientras producen varios resultados de informes. El mercado de servicios gestionados de cumplimiento de TI sostenible también está moldeado por la automatización que asigna las emisiones del Alcance 3 en entornos de nube y proveedores.
La oportunidad permanece en el segmento de pymes porque el estándar VSME proporciona una plantilla para paquetes estandarizados. Los registros del Alcance 3 específicos de proveedores verificados conforme a la norma ISO 14064 son otra apertura donde un único proveedor no ha establecido un liderazgo claro en infraestructura. Los nuevos proveedores liderados por plataformas pueden competir en profundidad de automatización en lugar de en número de asesores. Los proveedores sin controles listos para el aseguramiento enfrentan un mayor riesgo a medida que los requisitos de aseguramiento limitado maduran.
Líderes de la Industria de Servicios Gestionados de Cumplimiento de TI Sostenible
-
Accenture PLC
-
Atos SE
-
Capgemini SE
-
Cisco Systems, Inc.
-
Dell Technologies Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Cumplimiento de TI Sostenible Empresas cubiertas en este informe
- Accenture PLC
- Amazon Web Services, Inc.
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Cognizant Technology Solutions Corporation
- Dell Technologies Inc.
- Genpact Limited
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- IBM Corporation
- Infosys Limited
- Kyndryl Holdings, Inc.
- LTIMindtree Limited
- NTT DATA Group Corporation
- SAP SE
- Schneider Electric SE
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
- Workiva
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Cumplimiento de TI Sostenible
- Octubre de 2026: Tata Consultancy Services se asoció con ManageEngine, Zoho Corporation, para implementar soluciones de gestión de TI empresarial en TCS SovereignSecure Cloud, lo que permite a los clientes gubernamentales y empresariales en India gestionar cargas de trabajo de IA y nube mientras cumplen con los requisitos de soberanía de datos y cumplimiento regulatorio de India.
- Octubre de 2026: La Comisión Europea adoptó formalmente las ESRS revisadas y el estándar voluntario VSME bajo el Ómnibus I, aplicable a partir del ejercicio fiscal 2027, lo que ofrece a los proveedores de servicios gestionados un marco de cumplimiento estandarizado para el mercado de pymes y una ventana de transición para las empresas en su ámbito del ejercicio fiscal 2026.
- Septiembre de 2026: SAP anunció la integración entre SAP Sustainability Footprint Management y SAP Sustainability Control Tower, lo que permite los informes de ESRS E1, IFRS S2 y CDP desde un único alcance de recopilación de datos, operacionalizando la arquitectura de cumplimiento de "configurar una vez, informar muchas veces".
- Febrero de 2026: Schneider Electric anunció la incorporación de la Efectividad del Uso de Carbono (CUE) a los informes de EcoStruxure IT para 2026, ampliando las herramientas de sostenibilidad desde el seguimiento del consumo de energía hasta la medición directa de la intensidad de carbono, junto con la previsión de reemplazo de sistemas de alimentación ininterrumpida en la gestión del ciclo de vida de activos.
Alcance del Informe Global del Mercado de Servicios Gestionados de Cumplimiento de TI Sostenible
Los servicios gestionados de cumplimiento de TI sostenible son soluciones de gobernanza de TI y operativas externalizadas en las que un proveedor tercero especializado monitorea, audita y alinea la infraestructura de tecnología de la información de una organización con los marcos de sostenibilidad ambiental, social y regulatoria.
El Informe del Mercado de Servicios Gestionados de Cumplimiento de TI Sostenible está segmentado por Tipo de Servicio (Informes de Sostenibilidad y Gestión del Cumplimiento, Gestión de Energía y Descarbonización de TI, Gestión del Ciclo de Vida de Activos de TI Sostenible, Sostenibilidad de la Cadena de Suministro y Cumplimiento de Proveedores, y Otros Tipos de Servicio), Modelo de Entrega (Basado en la Nube, En Instalaciones Propias e Híbrido), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (TI y Telecomunicaciones, Banca, Servicios Financieros y Seguros [BFSI], Manufactura, Energía y Servicios Públicos, Comercio Minorista y Comercio Electrónico, Atención Médica y Ciencias de la Vida, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Informes de Sostenibilidad y Gestión del Cumplimiento |
| Gestión de Energía y Descarbonización de TI |
| Gestión del Ciclo de Vida de Activos de TI Sostenible |
| Sostenibilidad de la Cadena de Suministro y Cumplimiento de Proveedores |
| Otros Tipos de Servicio |
| En Instalaciones Propias |
| Basado en la Nube |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| TI y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Manufactura |
| Energía y Servicios Públicos |
| Comercio Minorista y Comercio Electrónico |
| Atención Médica y Ciencias de la Vida |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Informes de Sostenibilidad y Gestión del Cumplimiento | |
| Gestión de Energía y Descarbonización de TI | ||
| Gestión del Ciclo de Vida de Activos de TI Sostenible | ||
| Sostenibilidad de la Cadena de Suministro y Cumplimiento de Proveedores | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Entrega | En Instalaciones Propias | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | TI y Telecomunicaciones | |
| Banca, Servicios Financieros y Seguros (BFSI) | ||
| Manufactura | ||
| Energía y Servicios Públicos | ||
| Comercio Minorista y Comercio Electrónico | ||
| Atención Médica y Ciencias de la Vida | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de cumplimiento de TI sostenible?
Se proyecta que el mercado de servicios gestionados de cumplimiento de TI sostenible se expanda desde 12,62 mil millones de USD en 2026 y 14,75 mil millones de USD en 2027 hasta 28,14 mil millones de USD en 2032, a una CAGR del 13,79%.
¿Qué tipo de servicio lidera los servicios gestionados de cumplimiento de TI sostenible?
En el mercado de servicios gestionados de cumplimiento de TI sostenible, los Informes de Sostenibilidad y Gestión del Cumplimiento lideran con una participación de ingresos del 34,10% en 2026, lo que refleja la necesidad de datos de divulgación auditables.
¿Por qué son importantes los servicios basados en la nube para el cumplimiento de TI sostenible?
Los servicios basados en la nube mantuvieron una participación de ingresos del 57,91% en 2026 y pueden consolidar la recopilación de datos en varios marcos de informes.
¿Qué organizaciones están adoptando estos servicios más rápidamente?
Se proyecta que las pymes se expandan a una CAGR del 16,10% hasta 2032, ya que las solicitudes de la cadena de suministro de los clientes llevan las necesidades de cumplimiento a proveedores más pequeños.
¿Qué sector de usuario final se está expandiendo más rápido?
Se proyecta que la atención médica y las ciencias de la vida se expandan a una CAGR del 15,79% hasta 2032 debido a los requisitos superpuestos de informes, cadena de suministro y tecnología.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,10% hasta 2032, respaldada por nuevas normas de eficiencia de centros de datos y energía limpia.