
Marktgröße und Marktanteil für Managed Compliance Operations
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
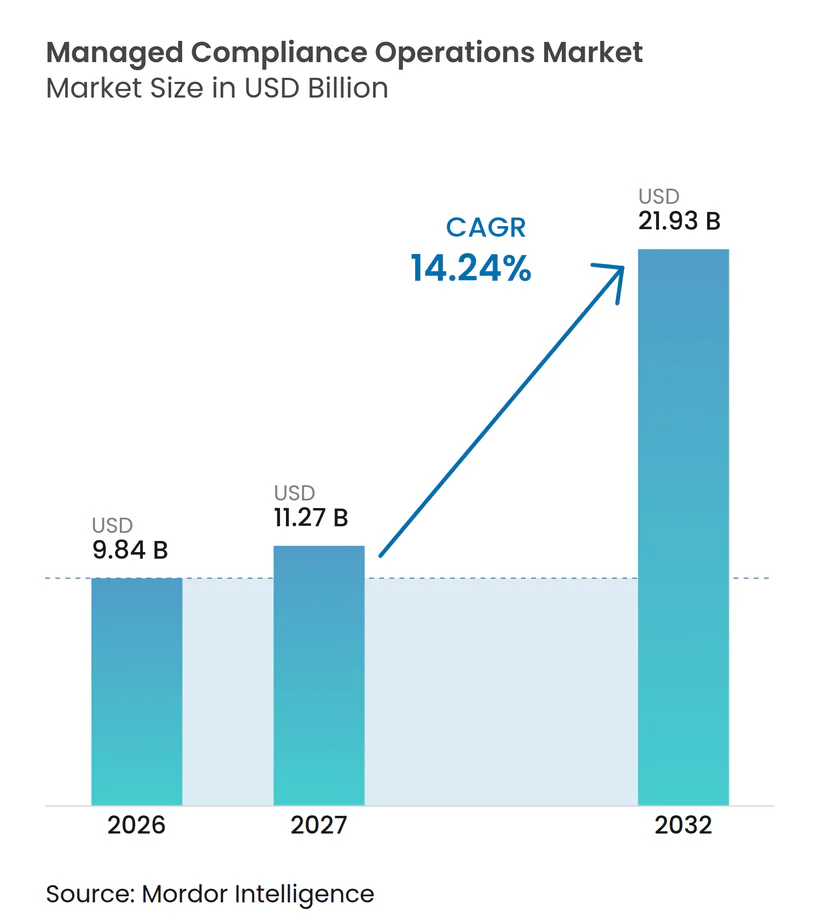
| Marktgröße (2027) | 11.27 Milliarden US-Dollar |
| Marktgröße (2032) | 21.93 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.24 % |
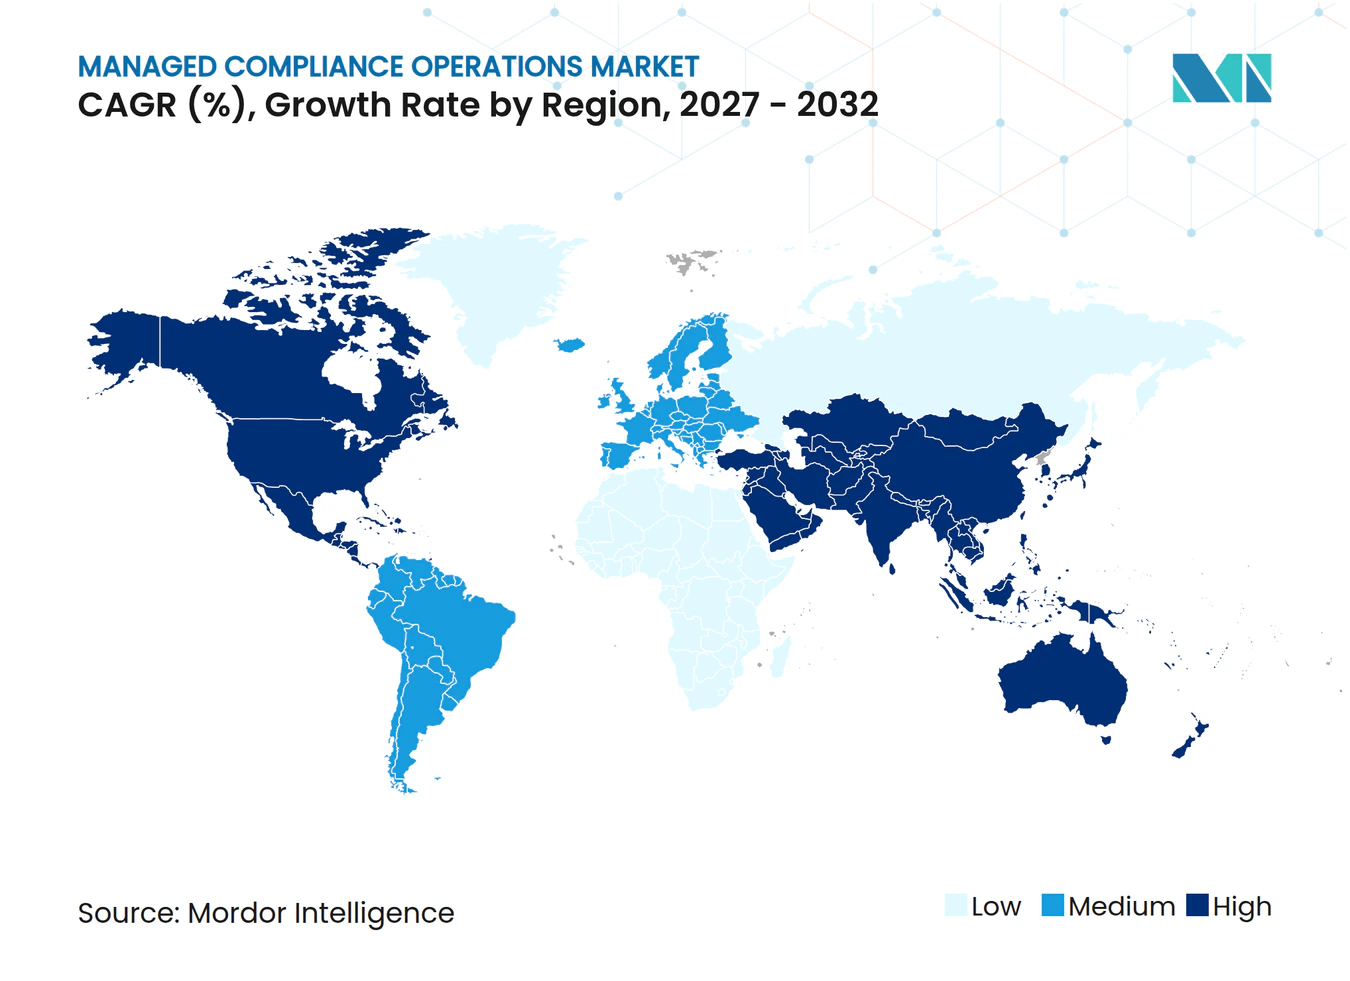
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Compliance Operations von Mordor Intelligence
Die Marktgröße für Managed Compliance Operations wird voraussichtlich von 9,84 Milliarden USD im Jahr 2026 und 11,24 Milliarden USD im Jahr 2027 auf 21,93 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 14,24 % zwischen 2027 und 2032. Das Wachstum spiegelt die zunehmende Lücke zwischen regulatorischen Anforderungen und der Kapazität interner Compliance-Teams wider, diese zu bewältigen. Anbieter unterstützen die kontinuierliche Überwachung, Beweiserhebung, Prüfungsvorbereitung, Richtlinienverwaltung und Risikobewertung. Die Nachfrage wird zunehmend operativer Natur, da Organisationen das ganze Jahr über dokumentierte Nachweise der Compliance benötigen, nicht nur während Prüfungen. KI-Governance-Regeln erhöhen den Arbeitsaufwand für Teams, die automatisierte Entscheidungen überwachen und klare Aufzeichnungen führen müssen. Der Markt für Managed Compliance Operations steht auch vor Grenzen, da die rechtliche Verantwortung beim auslagernden Unternehmen verbleibt.
Wichtigste Erkenntnisse des Berichts
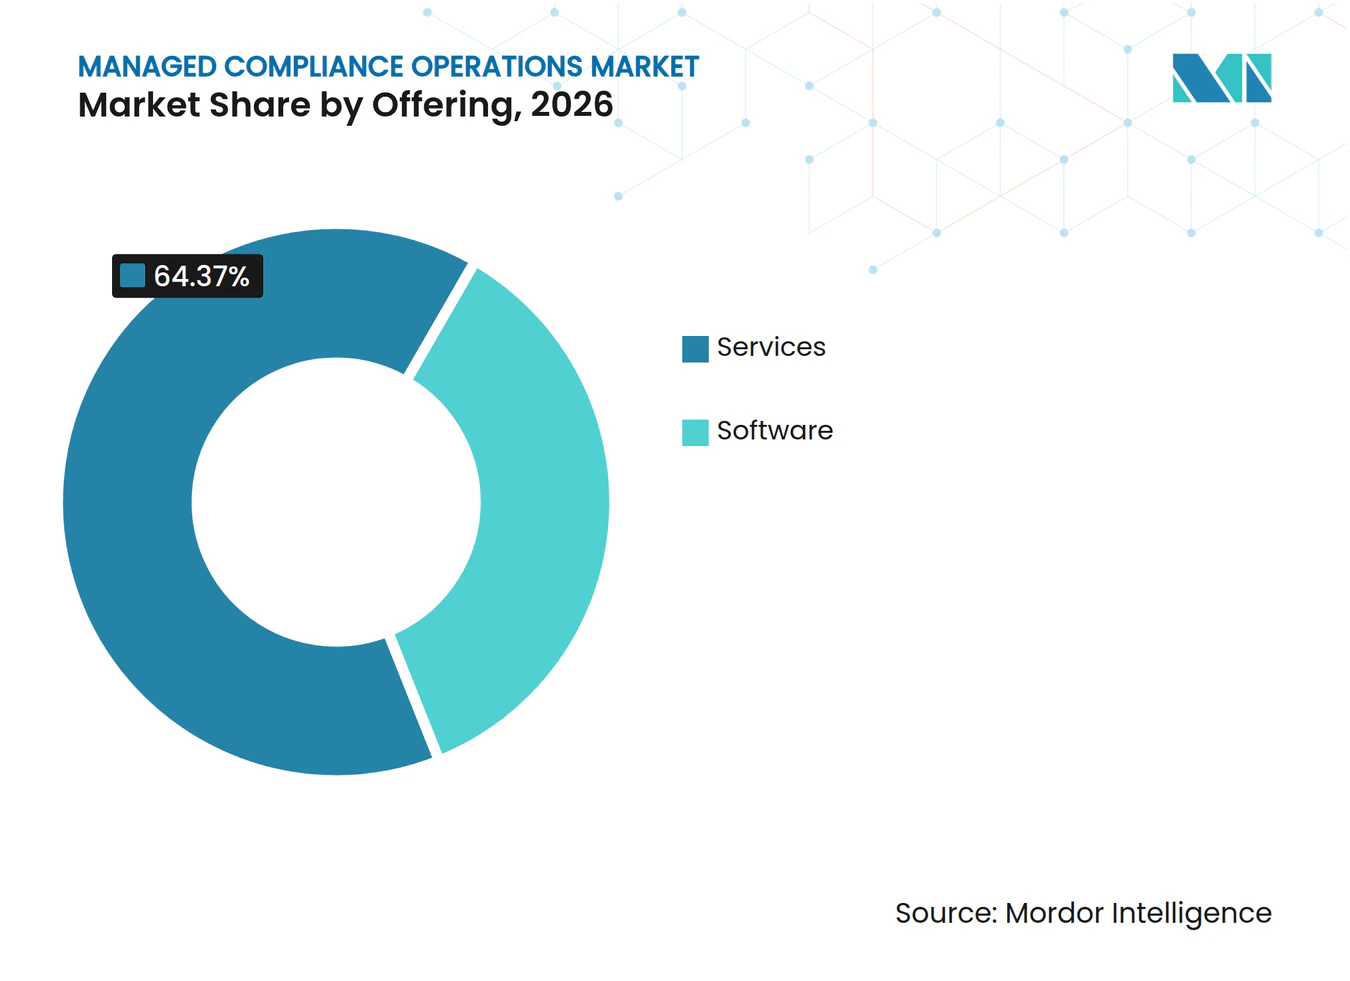
- Nach Angebot hielten Dienstleistungen im Jahr 2026 einen Marktanteil von 64,37 % am Markt für Managed Compliance Operations, während Software bis 2032 voraussichtlich mit einer CAGR von 15,87 % wachsen wird.
- Nach Servicemodell hielt das vollständig verwaltete Modell im Jahr 2026 einen Anteil von 29,43 %, während das technologiegeführte Self-Service-Modell bis 2032 voraussichtlich mit einer CAGR von 15,43 % wachsen wird.
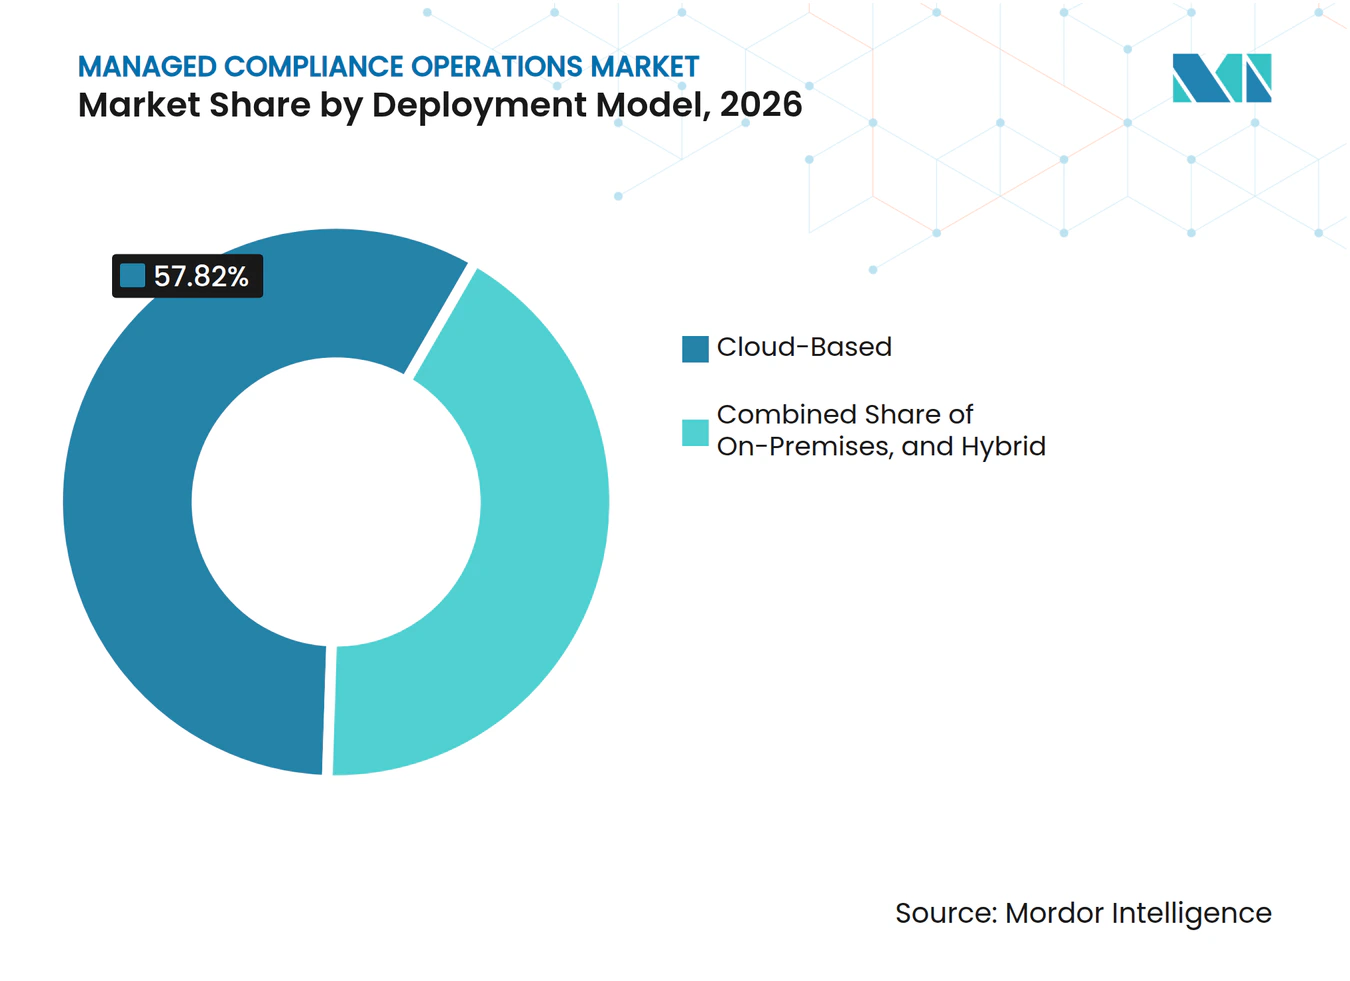
- Nach Bereitstellungsmodell hielt die Cloud-basierte Bereitstellung im Jahr 2026 einen Anteil von 57,82 %, während die hybride Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 15,68 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 69,17 %, während KMU bis 2032 voraussichtlich mit einer CAGR von 15,93 % wachsen werden.
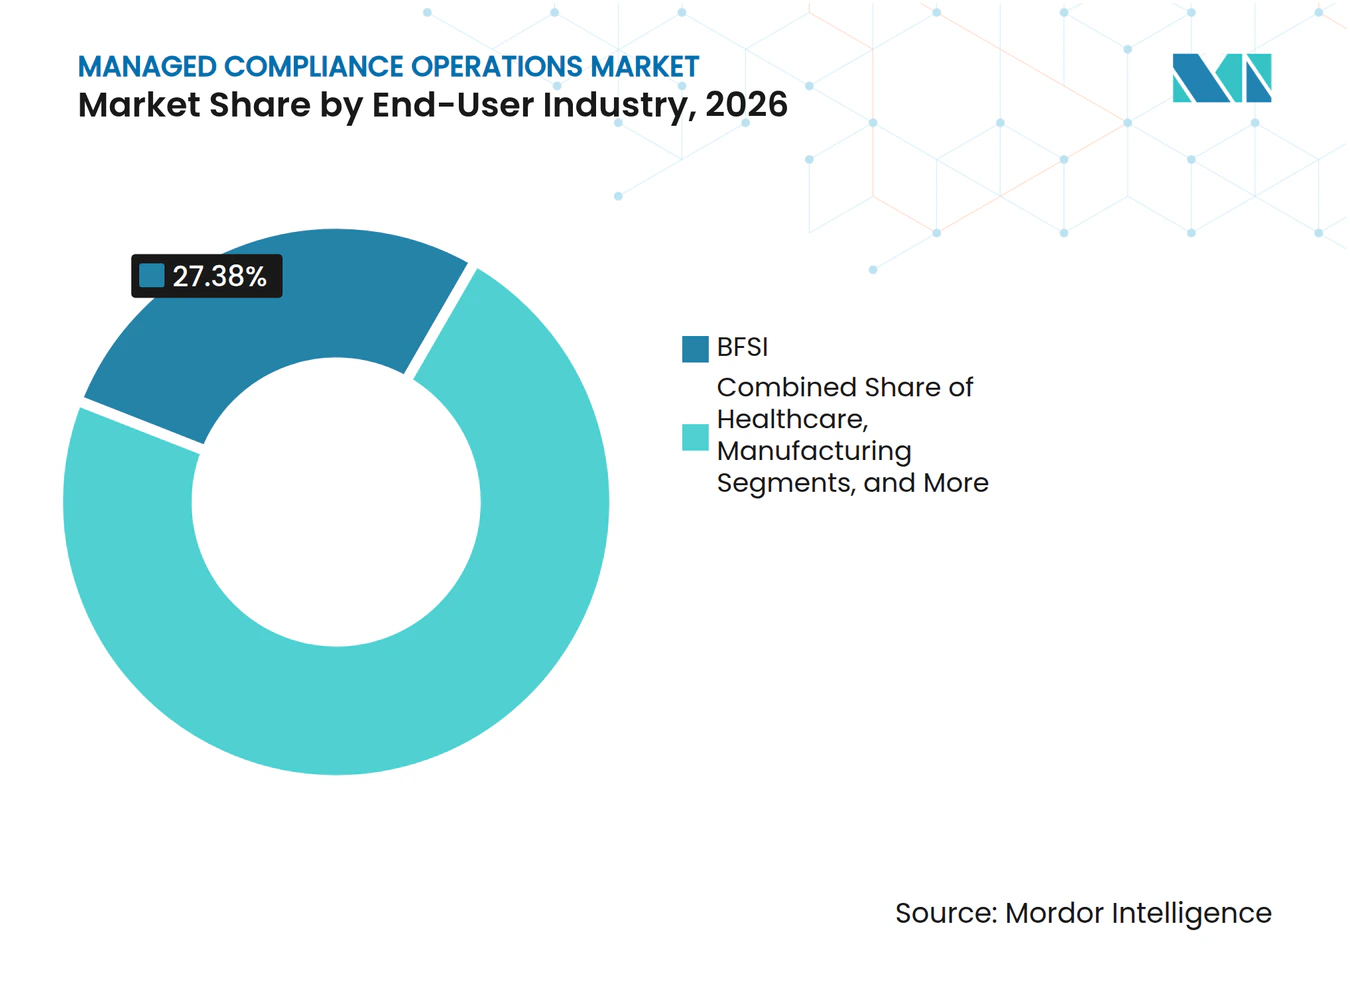
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Anteil von 27,38 %, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 15,28 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 37,92 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 15,47 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende regulatorische Komplexität in verschiedenen Rechtsordnungen | +3.5% | Global, mit EU, Nordamerika und dem asiatisch-pazifischen Raum als Kernbereichen | Langfristig (≥ 4 Jahre) |
| Steigende Verpflichtungen in den Bereichen Cybersicherheit, Datenschutz und operative Resilienz | +2.8% | Global, am stärksten in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Cloud-basierter kontinuierlicher Überwachung und Prüfungsbereitschaft | +2.1% | Global, insbesondere US-Bundesmandate und regulierte Sektoren in der EU | Mittelfristig (2–4 Jahre) |
| Mangel und Kosten spezialisierter Compliance-Fachkräfte | +1.8% | Global, am akutesten in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| KI-Governance und Modellrisikoverpflichtungen schaffen neue Servicenachfrage | +1.5% | Global, einschließlich EU, Vereinigte Staaten und China | Kurzfristig (≤ 2 Jahre) |
| Automatisierung von Kontrollen zu Nachweisen für Legacy- und Multi-Cloud-Umgebungen | +1.0% | Global, am stärksten in US-Multi-Cloud- und regulierten EU-Sektoren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende regulatorische Komplexität in verschiedenen Rechtsordnungen
Der Markt für Managed Compliance Operations profitiert, wenn Organisationen mit Regeln konfrontiert sind, die unterschiedliche Nachweisstandards und Durchsetzungszeitpläne aufweisen. Diese Unterschiede erschweren die Standardisierung von Compliance-Arbeit über Rechtsordnungen hinweg. Die Europäische Bankenaufsichtsbehörde veröffentlichte im September 2026 abschließende Leitlinien zum Drittparteienrisikomanagement für Nicht-IKT-Dienstleistungen. Die Leitlinien erweitern die strenge Lieferantenaufsicht über Technologieanbieter hinaus für EU-Finanzinstitute. Organisationen benötigen daher umfassendere Überwachungs-, Dokumentations- und Überprüfungsprozesse für Lieferantenbeziehungen. Die International Association of Privacy Professionals berichtete, dass Regulierungsbehörden von Organisationen erwarten, Rechenschaftspflicht durch zuverlässige Prüfpfade und dokumentierte Kontrollen nachzuweisen.[1] Diese Erwartung wandelt Compliance von periodischer Rechtsarbeit in eine laufende operative Verantwortung um.
Steigende Verpflichtungen in den Bereichen Cybersicherheit, Datenschutz und operative Resilienz
Cybersicherheits- und Compliance-Anforderungen erfordern zunehmend dieselben Nachweise, Kontrollen und Betriebsabläufe. Finanzinstitute, die dem EU Digital Operational Resilience Act unterliegen, müssen IKT-Vertragsregister, Risikobewertungen und Resilienztest-Aufzeichnungen führen. Diese Anforderungen begünstigen eine kontinuierliche verwaltete Unterstützung gegenüber einem einmaligen Beratungsauftrag. Die NIS2-Richtlinie hat auch die Cybersicherheitsverpflichtungen in kritischen Sektoren, einschließlich Gesundheitswesen, Energie und Fertigung, ausgeweitet. Organisationen, die externe Technologiedienste nutzen, müssen nachweisen, dass ihre eigenen Resilienzkontrollen wirksam bleiben. Dies schafft zusätzliche Nachfrage nach Aufsicht über Lieferantenbeziehungen und interne Abläufe. Die daraus resultierende Arbeit gibt dem Markt für Managed Compliance Operations eine wiederkehrende Rolle in Compliance-Programmen.
Nachfrage nach Cloud-basierter kontinuierlicher Überwachung und Prüfungsbereitschaft
Kontinuierliche Überwachung ersetzt die periodische Bewertung, da Organisationen aktuellere Prüfungsnachweise anstreben. Cloud-Umgebungen können Kontrollinformationen erfassen, während Aktivitäten über Anwendungen und Infrastruktur hinweg stattfinden. Eine IEEE-Studie ergab, dass Policy-as-Code und KI-gestützte Analysen die Compliance-Erkennung verbessern und eine kontinuierliche Nachweiserbringung in Cloud-Lieferketten ermöglichen können.[2] Dieser Ansatz kann den manuellen Erfassungsaufwand für verteilte Technologieumgebungen reduzieren. Er ermöglicht es Anbietern auch, Nachweise gegenüber mehreren Kontrollrahmen zu organisieren. Der Markt für Managed Compliance Operations profitiert, wenn Kunden wiederkehrende Unterstützung für die Beweiserhebung und Prüfungsvorbereitung erwerben. Dieses Modell kann einen vorhersehbareren Betriebsprozess bieten als ein projektbasierter Prüfungszyklus.
Mangel und Kosten spezialisierter Compliance-Fachkräfte
Das Angebot an erfahrenen Compliance-Fachkräften bleibt unzureichend für das Volumen und die Bandbreite der erforderlichen Arbeit. Das U.S. Bureau of Labor Statistics prognostiziert mehr als 33.300 jährliche Stellenangebote für Compliance-Beauftragte im nächsten Jahrzehnt. Organisationen sind auch mit Fluktuation konfrontiert, die erfahrene Mitarbeiter aus ohnehin kleinen Teams entfernen kann. Der Mangel ist besonders bedeutsam, wo Mitarbeiter sowohl Vorschriften als auch operative Systeme verstehen müssen. Managed-Service-Anbieter können Kontinuität gewährleisten, wenn Arbeitgeber keine spezialisierten Fachkräfte rekrutieren oder halten können. Dies unterstützt die Nachfrage nach externer Überwachung, Richtlinienkoordination und Prüfungsbereitschaftsarbeit. Es macht den Markt für Managed Compliance Operations auch für Organisationen relevant, die Fachwissen benötigen, ohne große interne Teams aufzubauen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nicht-Übertragbarkeit der regulatorischen Verantwortung | -1.8% | Global, unter DSGVO, DORA und dem EU-KI-Gesetz | Langfristig (≥ 4 Jahre) |
| Jurisdiktionale Fragmentierung und begrenzte globale Standardisierung | -1.4% | Global, mit hoher Komplexität in der EU, den Vereinigten Staaten und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Datenlokalisierung, Outsourcing und grenzüberschreitende Verarbeitungsbeschränkungen | -1.1% | Global, am akutesten in der EU, China und Indien | Mittelfristig (2–4 Jahre) |
| Integrationskomplexität über Legacy-Systeme und unstrukturierte Nachweise hinweg | -0.8% | Global, insbesondere bei Großunternehmen und BFSI | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nicht-Übertragbarkeit der regulatorischen Verantwortung
Der Markt für Managed Compliance Operations kann die Governance-Pflichten der Kundenorganisation nicht ersetzen. Unter der DSGVO bleibt ein Datenverantwortlicher für Verarbeitungsaktivitäten verantwortlich, auch wenn er einen Anbieter nutzt. Finanzinstitute bleiben auch unter DORA für operative Resilienz verantwortlich. Das EU-KI-Gesetz lässt Transparenz- und Vorfallmeldepflichten ebenfalls bei der verantwortlichen Organisation. Anbieter können Nachweise erheben, Kontrollen überwachen, Richtlinien koordinieren und Prüfungen vorbereiten. Das Management muss jedoch weiterhin Entscheidungen genehmigen und gegenüber Regulierungsbehörden Rechenschaft ablegen. Diese Grenze erhöht das erforderliche Maß an Kundenbeteiligung bei jedem verwalteten Auftrag.
Jurisdiktionale Fragmentierung und begrenzte globale Standardisierung
Unterschiedliche Compliance-Regeln in verschiedenen Regionen erhöhen die Lieferkomplexität für multinationale Kunden. Chinas Maßnahmen zur Zertifizierung grenzüberschreitender personenbezogener Informationen traten am 1. Januar 2026 in Kraft. Die Maßnahmen schufen einen Zertifizierungsweg mit Dokumentationsprozessen, die sich von denen unter der DSGVO unterscheiden.[3] Anbieter müssen daher unterschiedliche Arbeitsabläufe für chinesische und europäische Datentransfers aufrechterhalten. Japan hat auch einen eigenen Rahmen für ausgelagerte Compliance-Operationen im Investmentmanagement eingeführt. Diese Variationen begrenzen die Möglichkeit, einen einzigen standardisierten globalen Service anzubieten. Sie erfordern auch regionales Regulierungswissen und lokale Nachweispraktiken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Dienstleistungen führen, während Software aufholtDienstleistungen hielten im Jahr 2026 einen Marktanteil von 64,37 % am Markt für Managed Compliance Operations. Die Führungsposition spiegelt den Bedarf an Fachkräften wider, die Regeln interpretieren, Kontrollen koordinieren und Organisationen auf Prüfungen vorbereiten können. BFSI- und Gesundheitswesen-Käufer benötigen zuverlässige Abdeckung, da Lücken in der Prüfungsbereitschaft operativen und regulatorischen Druck erzeugen können. Beratungsunternehmen und Spezialanbieter liefern einen Großteil dieser Arbeit durch wiederkehrende Aufträge. Der Fachkräftemangel macht externe Lieferung auch zu einer praktischen Kontinuitätsoption für Organisationen mit kleinen internen Teams. Menschliche Unterstützung bleibt notwendig, wenn Entscheidungen Interpretation, Eskalation oder formale Managementgenehmigung erfordern. Dienstleistungen helfen Kunden auch dabei, Compliance-Arbeit über Richtlinien, Nachweisquellen und Geschäftsbereiche hinweg zu koordinieren. Die Branche für Managed Compliance Operations ist daher weiterhin auf Fachwissen neben Automatisierung angewiesen. Käufer benötigen weiterhin Dienstleistungen, wenn eine Kontrollausnahme Interpretation erfordert, wenn Nachweise unvollständig sind oder wenn Führungskräfte eine verantwortungsvolle Empfehlung benötigen, bevor sie eine Reaktion genehmigen. Dies bewahrt eine Rolle für erfahrene Teams, auch wenn routinemäßige Erfassungsaufgaben in Software übergehen.
Software wird voraussichtlich bis 2032 mit einer CAGR von 15,87 % wachsen. Vanta erklärte, dass seine KI-generierten Antworten mehr als 80 % der Sicherheitsfragebogenanfragen mit einer Akzeptanzrate von 95 % bearbeiten. Das Unternehmen erklärte auch, dass Kunden Sicherheitsüberprüfungen 81 % schneller als durch manuelle Prozesse abschließen. Diese Tools können wiederholte Nachweisanfragen reduzieren und Fragebögen einfacher zu verwalten machen. Workiva erklärte, dass seine Plattform von mehr als 85 % der Fortune-1.000-Unternehmen genutzt wird. Die Plattform verbindet Prüfung, Risiko, Kontrollen und Berichterstattung in einer Datenumgebung. Nachweisautomatisierung gewinnt an Bedeutung, da Organisationen aktuelle Nachweise über eine wachsende Liste von Rahmenwerken benötigen. Software beseitigt nicht den Bedarf an menschlicher Überprüfung, kann aber das Volumen manueller Arbeit reduzieren. Ihr Wert ist am stärksten, wo Fragebögen, Richtlinienprüfungen und Nachweisanfragen über Kunden, Lieferanten oder Rahmenwerke hinweg wiederholt werden. Anbieter können dann Spezialisten-Zeit auf Ausnahmen und Entscheidungen konzentrieren, die Kontext erfordern, anstatt auf routinemäßige Verwaltung.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Servicemodell:
Vollständig verwaltete Lieferung verankert Umsatz, während Self-Service beschleunigtDas vollständig verwaltete Modell hielt im Jahr 2026 einen Marktanteil von 29,43 % am Markt für Managed Compliance Operations. Es eignet sich für Organisationen, die häufigen Prüfungen ausgesetzt sind und nicht alle erforderlichen Fachkenntnisse intern vorhalten können. BFSI-, Gesundheitswesen- und Regierungskäufer benötigen oft kontinuierliche Unterstützung, da ihre Verpflichtungen viele Richtlinien und Systeme umfassen. Anbieter können die tägliche Überwachung verwalten, während Kundenführungskräfte die Verantwortung für wichtige Entscheidungen behalten. Diese Vereinbarung gibt Organisationen Zugang zu definierten Arbeitsabläufen und spezialisierten Mitarbeitern. Sie hilft ihnen auch, die Abdeckung während interner Einstellungslücken oder regulatorischer Änderungen aufrechtzuerhalten. Das eingebettete Compliance-Team-Modell unterstützt Kunden, die externe Mitarbeiter wie eine interne Funktion arbeiten lassen möchten. Projektbasierte Beratung und teilweises Outsourcing bedienen Kunden, die engere Unterstützung für ausgewählte Anforderungen wünschen. Diese Optionen ermöglichen es einem Käufer, die strategische Kontrolle intern zu behalten, während er Hilfe für eine neue Regel, ein Sanierungsprogramm oder einen anspruchsvollen Prüfungszyklus erhält. Die Modellwahl spiegelt oft die interne Kapazität, die Reife der Kontrollen und das Niveau der regulatorischen Exposition wider.
Das technologiegeführte Self-Service-Modell wird voraussichtlich bis 2032 mit einer CAGR von 15,43 % wachsen. Dieses Modell kombiniert softwaregeführte Aufgaben mit Zugang zu Expertenberatung, wenn eine Entscheidung Urteilsvermögen erfordert. Es kann für KMU zugänglicher sein, die kein vollständig verwaltetes Team aufrechterhalten können. Technologieorganisationen können diese Tools auch mit bestehenden Entwicklungs- und Sicherheitsprozessen verbinden. Der Ansatz eignet sich für Käufer, die mehr direkte Kontrolle über tägliche Arbeitsabläufe wünschen. Anbieter haben weiterhin eine Rolle bei der Beratung zu Kontrollen, der Interpretation von Anforderungen und der Überprüfung von Nachweisen. Der Markt für Managed Compliance Operations profitiert, wenn diese Käufer von informellen Tabellenkalkulationen zu strukturierten Plattformen wechseln. Dieses Modell unterstützt auch einen schrittweisen Übergang von manuellen Routinen zur automatisierten Beweiserhebung. Kunden können mit einem begrenzten Rahmenwerk beginnen und das direkte Eigentum an täglichen Aufgaben behalten, bevor sie die Automatisierung auf andere Anforderungen ausweiten. Der Zugang zu Experten bleibt wichtig, wenn eine neue Regel die Bedeutung einer Kontrolle oder eines Nachweisdatensatzes ändert.
Nach Bereitstellungsmodell:
Cloud-basierte Systeme führen, während hybride Nutzung zunimmtCloud-basierte Bereitstellung hielt im Jahr 2026 einen Marktanteil von 57,82 % am Markt für Managed Compliance Operations. Cloud-Systeme unterstützen kontinuierliche Überwachung, aktuelle Kontrollbewertungen und automatisierte Nachweiserfassung. Diese Fähigkeiten sind in separaten On-Premises-Systemen schwer konsistent zu reproduzieren. Die IEEE-Forschung zu Cloud-Lieferketten unterstützt die Rolle von Policy-as-Code und KI-gestützten Analysen bei der kontinuierlichen Compliance-Überwachung. Zentralisierte Cloud-Lieferung kann es auch einfacher machen, die Berichterstattung über verteilte Teams hinweg zu koordinieren. Organisationen nutzen diese Umgebungen, um Nachweise aus mehreren Anwendungen und Diensten zu sammeln. Die Branche für Managed Compliance Operations kann diese Fähigkeiten nutzen, um wiederkehrende Sicherungsarbeit zu unterstützen. Cloud-Bereitstellung eignet sich besonders für Kunden mit digitalen Abläufen und häufigen externen Überprüfungen. Sie kann Kontrollinhabern eine aktuelle Ansicht der Nachweise geben, während Compliance-Teams fehlende Aufzeichnungen früher identifizieren können. Dies reduziert die Abhängigkeit von Last-Minute-Erfassungsarbeit, wenn eine Prüfung oder Kundenbewertung beginnt.
Hybride Bereitstellung wird voraussichtlich bis 2032 mit einer CAGR von 15,68 % wachsen. Regulierte Käufer können nicht immer alle Nachweise und Daten in eine Cloud-Umgebung verschieben. Einige klassifizierte Aufzeichnungen, sensible Repositories und jurisdiktionsspezifische Materialien müssen On-Premises verbleiben. Cloud-Komponenten können weiterhin Überwachung, Workflow-Management und Nachweiskoordination unterstützen. Dies schafft eine kombinierte Architektur, die Kenntnisse beider Umgebungen erfordert. Anbieter müssen Legacy-Systeme mit neueren Cloud-Tools verbinden, ohne Nachweis-Ketten zu unterbrechen. Der Bedarf ist besonders wichtig in BFSI- und Regierungsumgebungen. Der Markt für Managed Compliance Operations belohnt Anbieter, die über diese gemischten Systeme hinweg operieren können. Reine Cloud-Anbieter und reine Legacy-Anbieter sind für diese Anforderungen möglicherweise weniger gut positioniert. Kunden benötigen einen konsistenten Nachweis-Pfad, auch wenn die zugrunde liegenden Aufzeichnungen in verschiedenen Umgebungen verbleiben. Anbieter, die Kontrollen über Cloud-Tools und beibehaltene On-Premises-Systeme hinweg abbilden können, können Lücken reduzieren, die durch separate Betriebsmodelle entstehen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Unternehmensgröße:
Großunternehmen führen, während KMU neue Nachfrage schaffenGroßunternehmen hielten im Jahr 2026 einen Marktanteil von 69,17 % am Markt für Managed Compliance Operations. Diese Organisationen verwalten typischerweise mehr Vorschriften, Einheiten, Systeme und Lieferantenbeziehungen als kleinere Käufer. Sie nutzten im Jahr 2025 durchschnittlich 8 GRC-Technologielösungen, und Gartner prognostizierte, dass der Durchschnitt bis 2028 auf 10 steigen wird. Mehrere Tools können getrennte Nachweis-Workflows und doppelte manuelle Schritte erzeugen. Verwaltete Anbieter helfen Kunden, Quelldatensätze mit Berichten auf Vorstandsebene und externen Offenlegungen zu verbinden. Großunternehmen haben auch ein größeres Risiko, wenn Prüfungen Lücken in Kontrollen oder Dokumentation aufdecken. Viele wechseln von separaten Einzeltools zu integrierten Plattformen, die mehrere Rahmenwerke unterstützen können. Die Marktgröße für Managed Compliance Operations für Großunternehmen bleibt erheblich, da ihre Programme eine breite Koordination über Geschäftsfunktionen hinweg erfordern. Beschaffung, Technologie, Recht, Risiko, Finanzen und operative Teams können jeweils einen Teil der für eine einzelne Verpflichtung benötigten Nachweise besitzen. Verwaltete Unterstützung hilft dabei, diese Mitwirkenden zu koordinieren und Verantwortlichkeiten in einer komplexen Kontrollumgebung klarer zu machen.
KMU werden voraussichtlich bis 2032 mit einer CAGR von 15,93 % wachsen. Die Europäische Kommission schlug im Mai 2025 DSGVO-Vereinfachungsmaßnahmen für Organisationen mit weniger als 750 Mitarbeitern vor. Der Vorschlag behielt vollständige Compliance-Verpflichtungen für die Verarbeitung von Hochrisikodaten bei. Kleinere Organisationen benötigen daher weiterhin organisierte Kontrollen, wenn sie sensible Informationen verarbeiten. SaaS-Lieferung reduziert die Kosten für die Einführung grundlegender Compliance-Tools. Verwaltete Unterstützung bleibt nützlich, wenn KMU über Rechtsordnungen hinweg tätig sind oder Hilfe bei der Interpretation von Nachweisanforderungen benötigen. Diese Käufer benötigen möglicherweise kein vollständiges internes Team, aber sie benötigen weiterhin wiederholbare Prozesse. Das Segment gibt Anbietern die Möglichkeit, Automatisierung mit selektiver Expertenunterstützung zu kombinieren. Dies kann kleineren Käufern helfen, ein organisiertes Compliance-Programm zu erstellen, ohne die Kosten einer großen internen Abteilung zu erreichen. Der praktische Wert liegt darin, einem KMU wiederholbare Aufgaben, klarere Eigentümerschaft und Zugang zu Hilfe zu geben, wenn Anforderungen komplexer werden.
Nach Endnutzerbranche:
BFSI führt, während das Gesundheitswesen schneller wächstBFSI hielt im Jahr 2026 einen Marktanteil von 27,38 % am Markt für Managed Compliance Operations. Finanzinstitute müssen Geldwäschebekämpfung, Kundenidentifizierung, Kapitalberichterstattung, Verhaltensüberwachung und Resilienzaktivitäten koordinieren. Die breite Palette an Arbeit macht es für viele Institute schwierig, jede Aufgabe intern zu besetzen. DORA verpflichtet EU-Finanzinstitute auch dazu, formale Register für IKT-Verträge mit kritischen und wichtigen Dienstleistern zu führen. Diese Regeln machen dokumentierte Drittparteienaufsicht zu einem Teil des normalen Betriebs. BFSI-Käufer benötigen sowohl Technologieplattformen als auch verwaltete Lieferung, um Nachweise über ihre Kontrollumgebung hinweg aufrechtzuerhalten. Die hohe Prüfungsfrequenz des Sektors verstärkt die Nachfrage nach kontinuierlicher Unterstützung. Diese Position gibt BFSI eine führende Rolle im Markt für Managed Compliance Operations. Finanzinstitute müssen auch Verpflichtungen über Tochtergesellschaften, Partner und Technologielieferanten hinweg verwalten, was die Bedeutung konsistenter Dokumentation erhöht. Externe Unterstützung kann Teams helfen, Nachweise aktuell zu halten, wenn sich Regeln, Systeme und Anbieterbeziehungen gleichzeitig ändern.
Das Gesundheitswesen wird voraussichtlich bis 2032 mit einer CAGR von 15,28 % wachsen. Das U.S. Department of Health and Human Services identifiziert Schutzmaßnahmen unter der HIPAA-Sicherheitsregel, die elektronisch geschützte Gesundheitsinformationen schützen. Gesundheitsorganisationen benötigen dokumentierte Kontrollen für Zugang, Sicherheit und Patientendatenschutz. Die im Entwurf diskutierte vorgeschlagene Aktualisierung würde mehrere Schutzmaßnahmen präziser gestalten. Dazu gehören Mehrfaktorauthentifizierung, Verschlüsselung, jährliche Penetrationstests und 72-Stunden-Datenwiederherstellung. Anbieter können Gesundheitsorganisationen dabei helfen, die Nachweise zu sammeln und zu organisieren, die zeigen, dass Kontrollen wie beabsichtigt funktionieren. Die Arbeit ist fortlaufend, da Cybersicherheitsrisiken und Patientendatenverpflichtungen eine kontinuierliche Überprüfung erfordern. Das Gesundheitswesen bietet daher einen schneller wachsenden Anwendungsfall für die Branche für Managed Compliance Operations. Anbieter können Gesundheitsteams unterstützen, indem sie technische Schutzmaßnahmen mit den Richtlinien, Testaufzeichnungen und Wiederherstellungsdokumentation verknüpfen, die für ein verteidigungsfähiges Compliance-Programm erforderlich sind. Der Bedarf an kontinuierlicher Überprüfung ist wichtig, wo die Versorgungserbringung von vernetzten Systemen und sensiblen Patienteninformationen abhängt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 37,92 % am Markt für Managed Compliance Operations. Die Region weist eine hohe Konzentration von Finanzdienstleistungs-, Gesundheitswesen- und Technologieorganisationen mit überlappenden Bundes-, Landes- und sektorspezifischen Verpflichtungen auf. US-Käufer müssen Cybersicherheits-Offenlegungsanforderungen, die FTC-Schutzregel und verschiedene staatliche Datenschutzregeln verwalten. Diese Regeln variieren in Umfang, Einwilligungsanforderungen und Durchsetzungspraktiken. Organisationen benötigen daher wiederkehrende Unterstützung, um Nachweise zu verfolgen und Kontrollen aufrechtzuerhalten. Die Diskussionen über Kanadas Consumer Privacy Protection Act und Mexikos föderale Datenschutzdurchsetzung erhöhen die Komplexität für Unternehmen, die in der gesamten Region tätig sind. Das regionale Umfeld unterstützt eine anhaltende Nachfrage nach verwalteter Lieferung in BFSI und Technologie.
Europa ist der zweitgrößte regionale Bereich im Markt für Managed Compliance Operations. Die Datenschutz- und operativen Resilienzregeln der Region erfordern detaillierte Aufzeichnungen und regelmäßige Drittparteienaufsicht. DORA hat seit Januar 2025 Nachfrage nach IKT-Risikoregistern, Resilienztest-Dokumentation und Lieferantenüberwachungsaufzeichnungen geschaffen. Das deutsche Lieferkettensorgfaltspflichtengesetz erweitert die Überwachungserwartungen auf internationale Lieferantenbeziehungen. Dies erweitert den Bedarf an Dokumentation über interne Systeme hinaus. Die Leitlinien der Europäischen Bankenaufsichtsbehörde vom September 2026 zum Drittparteienrisikomanagement für Nicht-IKT-Dienste zeigen, dass finanzielle Compliance-Pflichten weiter zunehmen werden. Anbieter, die die Region bedienen, benötigen fundierte Kenntnisse der regionalen Regeln und Nachweiserwartungen.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 15,47 % wachsen. Chinas grenzüberschreitende Zertifizierungsmaßnahmen schufen ab Januar 2026 einen separaten Compliance-Weg für Transfers personenbezogener Informationen. Chinas KI-Sicherheits-Governance-Rahmen 2.0 fügte im September 2025 risikobasierte Lebenszykluskontrollen für KI-Modellbetreiber hinzu. Das Handelsministerium veröffentlichte im Dezember 2025 auch einen Aktionsplan, der die Zertifizierung der Datensicherheits-Compliance und grenzüberschreitende Datendienste unterstützt. Japans überarbeitetes Finanzinstrumente- und Börsengesetz ermöglicht es Investmentmanagern, Compliance-Operationen innerhalb seines eigenen regulatorischen Rahmens auszulagern. Saudi-Arabien und die Vereinigten Arabischen Emirate entwickeln Compliance-Infrastruktur neben Digitalisierungsplänen. Südafrika und Nigeria entwickeln auch Datenschutzrahmen, die zukünftige Nachfrage in Finanzdienstleistungen und Telekommunikation schaffen können.
Wettbewerbslandschaft
Marktkonzentration
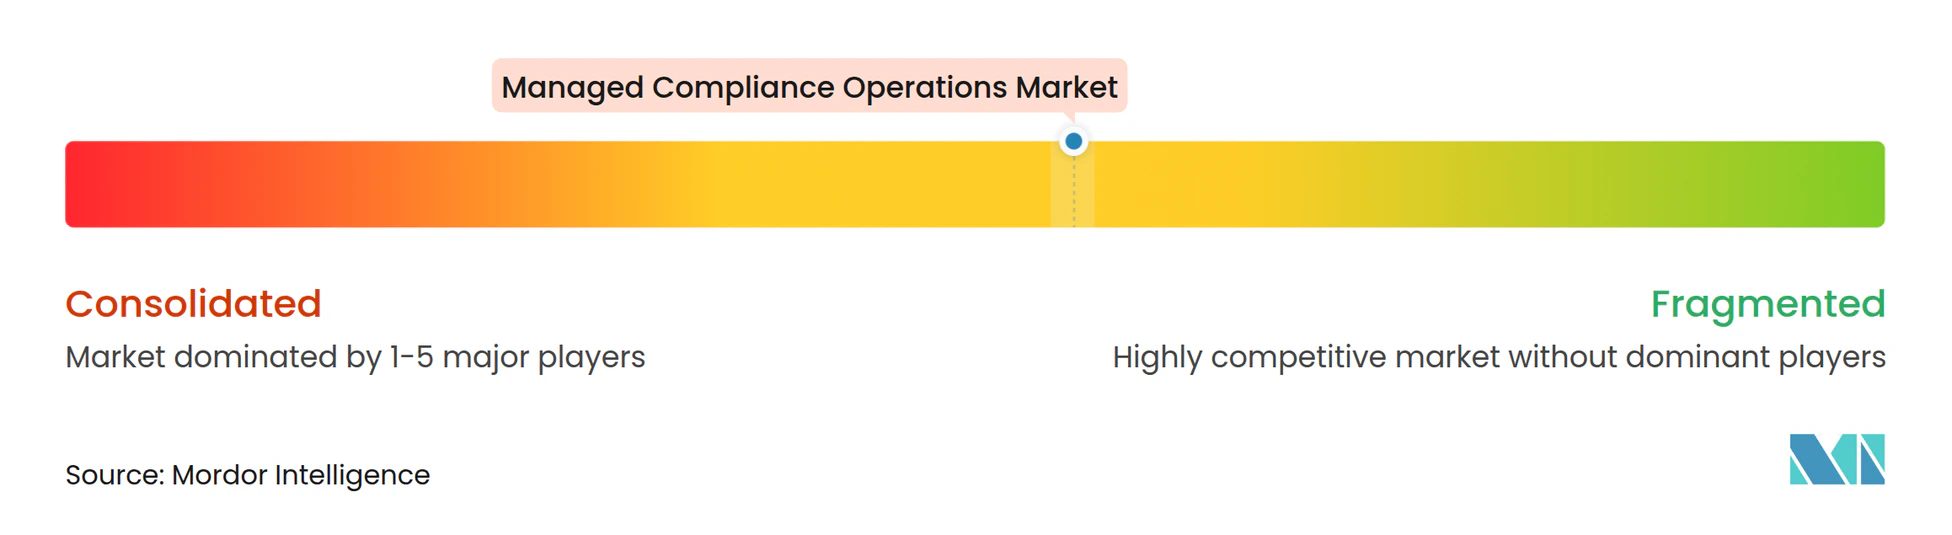
Der Markt für Managed Compliance Operations ist mäßig fragmentiert, da Anbieter verschiedene Teile der Wertschöpfungskette abdecken. Vanta, Drata, ControlCase und DataGuard GmbH konzentrieren sich auf Automatisierung für technologieorientierte Organisationen. OneTrust, MetricStream, Workiva, Diligent, Wolters Kluwer, ServiceNow, IBM, SAP SE und Oracle konkurrieren um größere Multi-Rahmenwerk-Programme. Deloitte, EY, KPMG, PwC, Accenture und Capgemini SE unterstützen vollständig verwaltete Lieferung für BFSI- und Regierungskunden. Thomson Reuters und NAVEX Global kombinieren regulatorische Inhaltsbibliotheken mit Workflow-Software. Kein einzelner Anbieter deckt jeden Kundenbedarf über Inhalte, Software und verwaltete Operationen hinweg ab. Käufer nutzen oft eine Plattform von einem Anbieter und Dienstleistungen von einem anderen. Diese Struktur gibt Systemintegratoren eine wichtige Rolle in Multi-Anbieter-Umgebungen.
Der Wettbewerb konzentriert sich zunehmend auf KI-gestützte Nachweiserbringung, Workflow-Ausführung und regulatorisches Änderungsmanagement. Diligent stellte im September 2026 agentische GRC-Fähigkeiten vor, darunter einen Orchestrierungsagenten, einen Unternehmensrisikomanagement-Agenten, einen Prüfungsagenten, KI-Berichterstattung und eine GRC-Wissensbasis. Das Unternehmen erklärte, dass die Wissensbasis Vorschriften, Kontrollen, Risiken und Nachweise aus mehr als 200.000 SEC-10-K-Einreichungen verbindet. Workiva stellte im März 2026 eine KI-gestützte GRC-Plattform mit Prüfungs-, Risiko- und Kontrollfähigkeiten vor. Diese Maßnahmen zeigen, dass Anbieter über Dashboards hinaus zu Workflow-Unterstützung und stärker vernetzten Nachweisen übergehen. Menschliche Aufsicht bleibt relevant, da regulierte Entscheidungen weiterhin eine verantwortungsvolle Managementbeteiligung erfordern.
Vanta schloss im Juli 2025 eine Series-D-Finanzierungsrunde über 150 Millionen USD bei einer Bewertung von 4,15 Milliarden USD ab, laut Unternehmensangaben. Die Finanzierung sollte KI-gesteuerte Vertrauensautomatisierung, eine breitere Rahmenwerk-Abdeckung und die Expansion in den US-Regierungsbereich unterstützen. Wolters Kluwer startete im Oktober 2025 Compliance Intelligence, um regulatorische Daten, Domänenexpertise und KI-Workflows für die Anwendbarkeitsbewertung und Verpflichtungsverfolgung zu kombinieren. Diese Schritte spiegeln den Wert der Kombination von regulatorischen Inhalten mit Software und Workflow-Unterstützung wider. Anbieter, die über bestehende Kundensysteme hinweg arbeiten können, haben möglicherweise einen Vorteil in hybriden Umgebungen. Der Markt für Managed Compliance Operations bleibt offen für spezialisierte Softwareunternehmen, Inhaltsanbieter und dienstleistungsgeführte Organisationen. Wettbewerbspositionen hängen von der Fähigkeit jedes Anbieters ab, Automatisierung mit praktischen Compliance-Operationen zu verbinden.
Marktführer in der Branche für Managed Compliance Operations
-
OneTrust, LLC
-
International Business Machines Corporation
-
SAP SE
-
NAVEX Global, Inc.
-
MetricStream, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Managed Compliance Operations Unternehmen in diesem Bericht
- OneTrust, LLC
- International Business Machines Corporation
- SAP SE
- NAVEX Global, Inc.
- MetricStream, Inc.
- Workiva Inc.
- Wolters Kluwer N.V.
- Diligent Corporation
- ServiceNow, Inc.
- Microsoft Corporation
- Oracle Corporation
- Thomson Reuters Corporation
- Fenergo Limited
- ComplyAdvantage Ltd.
- Vanta Inc.
- Drata Inc.
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- KPMG International Limited
- PricewaterhouseCoopers International Limited
- Capgemini SE
- ControlCase LLC
- DataGuard GmbH
Neueste Industrielle Entwicklungen in Markt für Managed Compliance Operations
- September 2026: Wolters Kluwer startete Expert-KI-Ergänzungen für CT hCue und verbesserte damit die KI-gestützten Dokumentationsfähigkeiten in Compliance-Workflows für das Entitätsmanagement.
- September 2026: Diligent stellte agentische GRC-Fähigkeiten innerhalb der Diligent-One-Plattform auf der Gartner Enterprise Risk, Audit and Compliance Conference vor, darunter einen Orchestrierungsagenten, einen Unternehmensrisikomanagement-Agenten, einen Prüfungsagenten, KI-Berichterstattung und ein GRC-Gehirn, und erweiterte damit GRC von der periodischen Berichterstattung hin zur autonomen, kontinuierlichen Compliance-Ausführung mit durchgehend aufrechterhaltener menschlicher Aufsicht.
- Juli 2026: Workiva kündigte 3 zweckgebundene KI-Agenten und Workiva Knowledge an, die es GRC-, Finanz- und Nachhaltigkeitsteams ermöglichen, komplexe Compliance-Workflows zu automatisieren, die auf Live-Organisationsdaten basieren, und erweiterte damit die Plattformabdeckung von der Finanz- und ESG-Berichterstattung auf die kontinuierliche Prüfungs- und Kontrollautomatisierung.
- März 2026: Forescout Technologies startete die automatisierte Sicherheitskontrollbewertung innerhalb seiner Vistaro-Plattform, die eine kontinuierliche nachweisbasierte Compliance-Überwachung über verwaltete und nicht verwaltete Assets hinweg ermöglicht und manuelle, tabellenkalkulationsgesteuerte Prüfungsprozesse durch automatisierte Echtzeit-Nachweiserhebung ersetzt.
Berichtsumfang des globalen Marktes für Managed Compliance Operations
Der Markt für Managed Compliance Operations umfasst Software und ausgelagerte Dienstleistungen für die Überwachung der regulatorischen Compliance, Risikobewertung, Berichterstattung, Prüfungsmanagement und Governance in verschiedenen Branchen, Servicemodellen und Bereitstellungsumgebungen weltweit.
Der Bericht zum Markt für Managed Compliance Operations ist segmentiert nach Angebot (Software und Dienstleistungen), Servicemodell (vollständig verwaltetes Modell, teilweises Outsourcing-Modell, projektbasiertes Beratungsmodell, eingebettetes Compliance-Team-Modell und technologiegeführtes Self-Service-Modell), Bereitstellungsmodell (On-Premises, Cloud-basiert und Hybrid), Unternehmensgröße (kleine und mittlere Unternehmen sowie Großunternehmen), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzelhandel und E-Commerce, Fertigung, Regierung und Verteidigung sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Vollständig verwaltetes Modell |
| Teilweises Outsourcing-Modell |
| Projektbasiertes Beratungsmodell |
| Eingebettetes Compliance-Team-Modell |
| Technologiegeführtes Self-Service-Modell |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Fertigung |
| Regierung und Verteidigung |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Angebot | Software | |
| Dienstleistungen | ||
| Nach Servicemodell | Vollständig verwaltetes Modell | |
| Teilweises Outsourcing-Modell | ||
| Projektbasiertes Beratungsmodell | ||
| Eingebettetes Compliance-Team-Modell | ||
| Technologiegeführtes Self-Service-Modell | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Fertigung | ||
| Regierung und Verteidigung | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Compliance Operations?
Der Markt für Managed Compliance Operations wird voraussichtlich von 9,84 Milliarden USD im Jahr 2026 und 11,24 Milliarden USD im Jahr 2027 auf 21,93 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 14,24 %. Die Prognose spiegelt die Nachfrage nach kontinuierlicher Überwachung, Beweiserhebung, Prüfungsvorbereitung, Richtlinienverwaltung und Risikobewertung wider, die über verwaltete Dienste und Software erbracht werden. Sie spiegelt auch den Druck auf Organisationen wider, zuverlässige Dokumentation über Regeln hinweg aufrechtzuerhalten, die sich nach Rechtsordnung, Sektor, Datentyp, Technologieumgebung und Lieferantenbeziehung unterscheiden.
Was treibt die Nachfrage nach Managed Compliance Operations an?
Regulatorische Komplexität, Cybersicherheitsverpflichtungen, Anforderungen an kontinuierliche Prüfungsnachweise und Mangel an erfahrenen Compliance-Fachkräften unterstützen die Nachfrage. KI-Governance-Verpflichtungen fügen auch neue Arbeit für Organisationen hinzu, die automatisierte Entscheidungssysteme überwachen und dokumentierte Aufzeichnungen darüber führen müssen, wie diese Systeme funktionieren. Der Effekt ist besonders deutlich, wo Cybersicherheitskontrollen, Datenschutzanforderungen, Lieferantenaufsicht und operative Resilienzaufzeichnungen durch ein koordiniertes Compliance-Programm aufrechterhalten werden müssen.
Welches Angebot führt bei Managed Compliance Operations?
Dienstleistungen führen mit einem Anteil von 64,37 % im Jahr 2026, während Software voraussichtlich das schneller wachsende Angebot mit einer CAGR von 15,87 % bis 2032 sein wird. Dienstleistungen bleiben wichtig, da Compliance-Teams menschliche Interpretation, klare Eskalation und Managementgenehmigung an wichtigen Punkten im Compliance-Prozess benötigen. Sie sind besonders relevant in BFSI und im Gesundheitswesen, wo hohe Prüfungsfrequenz und komplexe Kontrollanforderungen eine Lücke in der Dokumentation oder Aufsicht intern schwer zu bewältigen machen können.
Welcher Bereitstellungsansatz wächst am schnellsten?
Hybride Bereitstellung wird voraussichtlich bis 2032 mit einer CAGR von 15,68 % wachsen, da regulierte Organisationen oft sowohl Cloud- als auch On-Premises-Systeme benötigen. Dieser Ansatz ermöglicht es ihnen, sensible oder jurisdiktionsspezifische Materialien On-Premises zu behalten, während Cloud-Tools für Überwachung, Workflow-Management und Nachweiskoordination genutzt werden. Anbieter müssen diese Umgebungen verbinden, ohne den Nachweis-Pfad zwischen dem Quelldatensatz, der getesteten Kontrolle, dem verantwortlichen Eigentümer und der resultierenden Prüfungsdokumentation zu schwächen.
Welcher Endnutzersektor hat die größte Nachfrage?
BFSI führt mit einem Anteil von 27,38 % im Jahr 2026, da Finanzinstitute umfangreiche Anforderungen in den Bereichen Finanzkriminalität, Berichterstattung, Verhalten und operative Resilienz verwalten. Formale IKT-Vertragsregister, Drittparteienaufsicht und Resilienz-Dokumentation machen kontinuierliche Unterstützung für Institute nützlich, die mehrere Kontrollrahmen verwalten. Diese Käufer benötigen oft Software für die wiederkehrende Nachweiserfassung und verwaltete Dienste für Aufgaben, die Interpretation, Koordination über Teams hinweg oder formale Überprüfung durch verantwortungsvolles Management erfordern.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 15,47 % wachsen, unterstützt durch neue grenzüberschreitende Daten- und KI-Governance-Anforderungen. Chinas Zertifizierungsmaßnahmen und KI-Governance-Kontrollen, zusammen mit Outsourcing-Änderungen in Japan, schaffen strukturiertere Anforderungen an Dokumentation, Überprüfung und Compliance-Unterstützung. Das regionale Wachstum spiegelt auch den Bedarf wider, dass Anbieter Workflows an lokale Regeln anpassen müssen, anstatt sich auf einen einzigen globalen Prozess für Datentransfers, Modell-Governance und Finanzdienstleistungsverpflichtungen zu verlassen.