
Tamaño y Participación del Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 11.83 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.28 % |
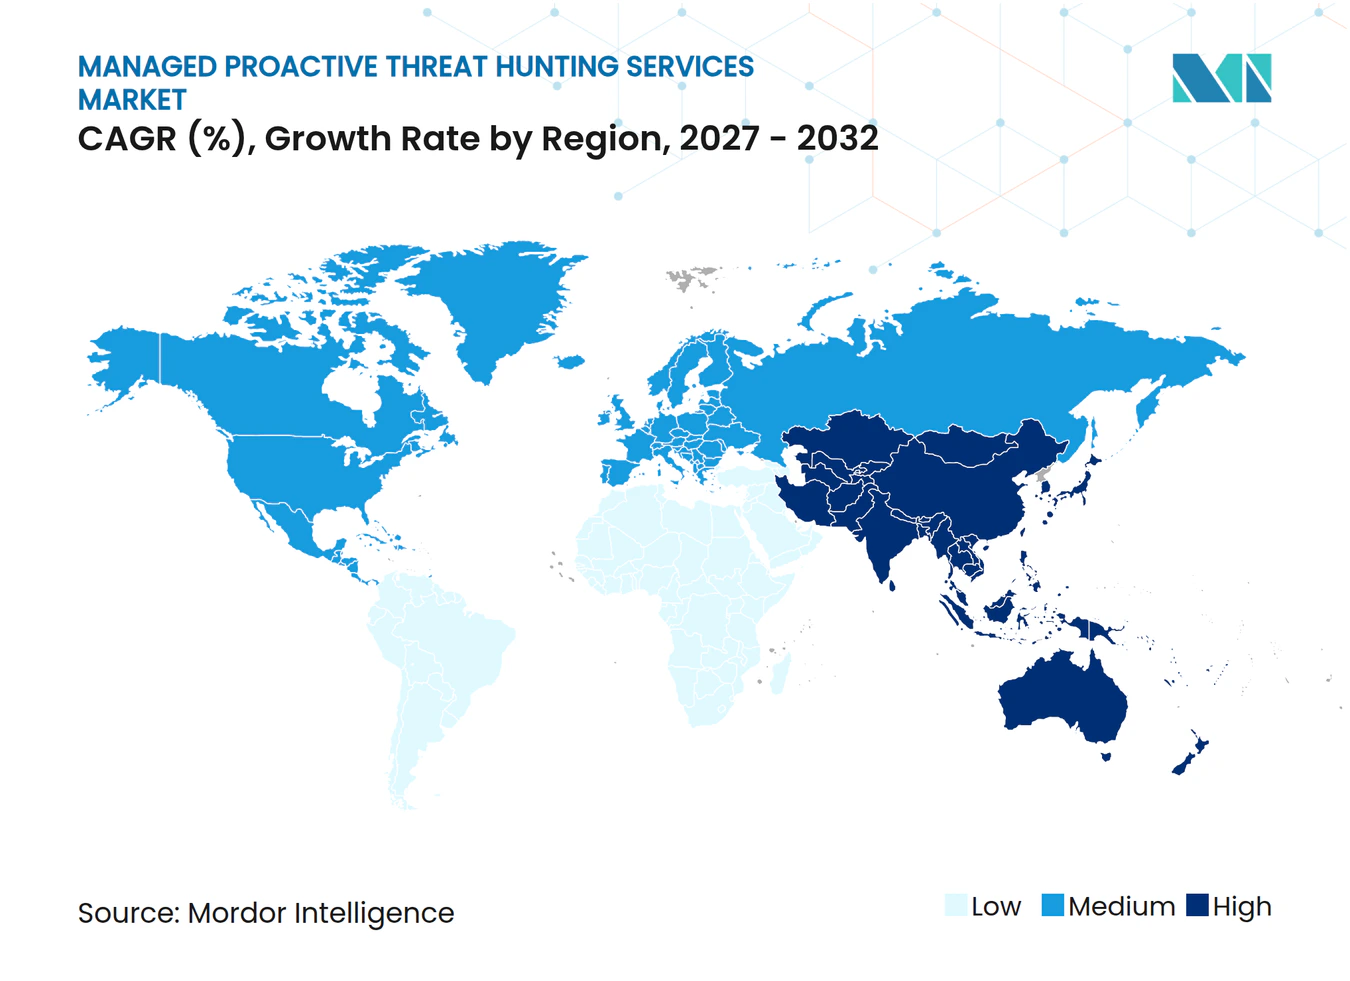
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas por Mordor Intelligence
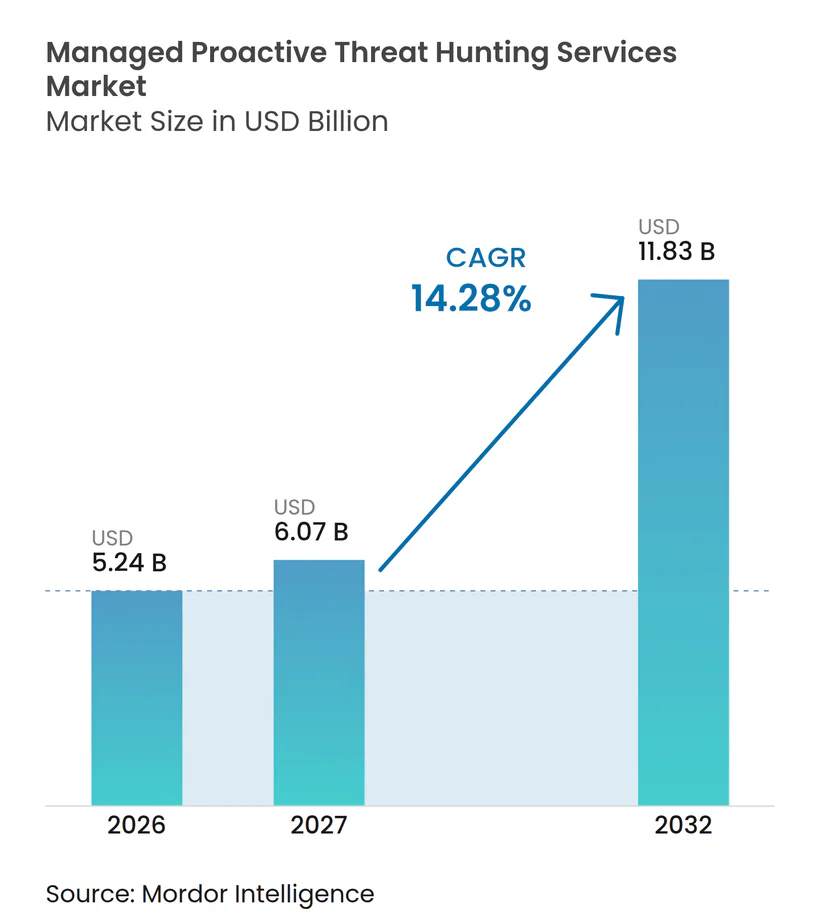
Se proyecta que el tamaño del Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas se expanda desde 5,24 mil millones de USD en 2026 y 6,07 mil millones de USD en 2027 hasta 11,83 mil millones de USD en 2032, registrando una CAGR del 14,28% entre 2027 y 2032. El mercado de servicios gestionados de búsqueda proactiva de amenazas está moldeado por un cambio desde la gestión reactiva de alertas hacia investigaciones continuas que comprueban la existencia de amenazas no detectadas por los controles automatizados. Los operadores de ransomware, el compromiso de la cadena de suministro y el uso indebido de identidades están aumentando el valor de la investigación continua en entornos empresariales complejos. Los compradores también buscan soporte que pueda utilizar los datos de seguridad ya recopilados en endpoints, sistemas en la nube y herramientas de identidad. Los proveedores están respondiendo mediante flujos de trabajo asistidos por inteligencia artificial, canalizaciones de telemetría más amplias y modelos de entrega cogestionados que mantienen la participación del cliente. El costo, la evidencia del valor financiero, los datos fragmentados y las normas que rigen el movimiento transfronterizo de datos continúan ralentizando algunas decisiones de compra.
Conclusiones Clave del Informe
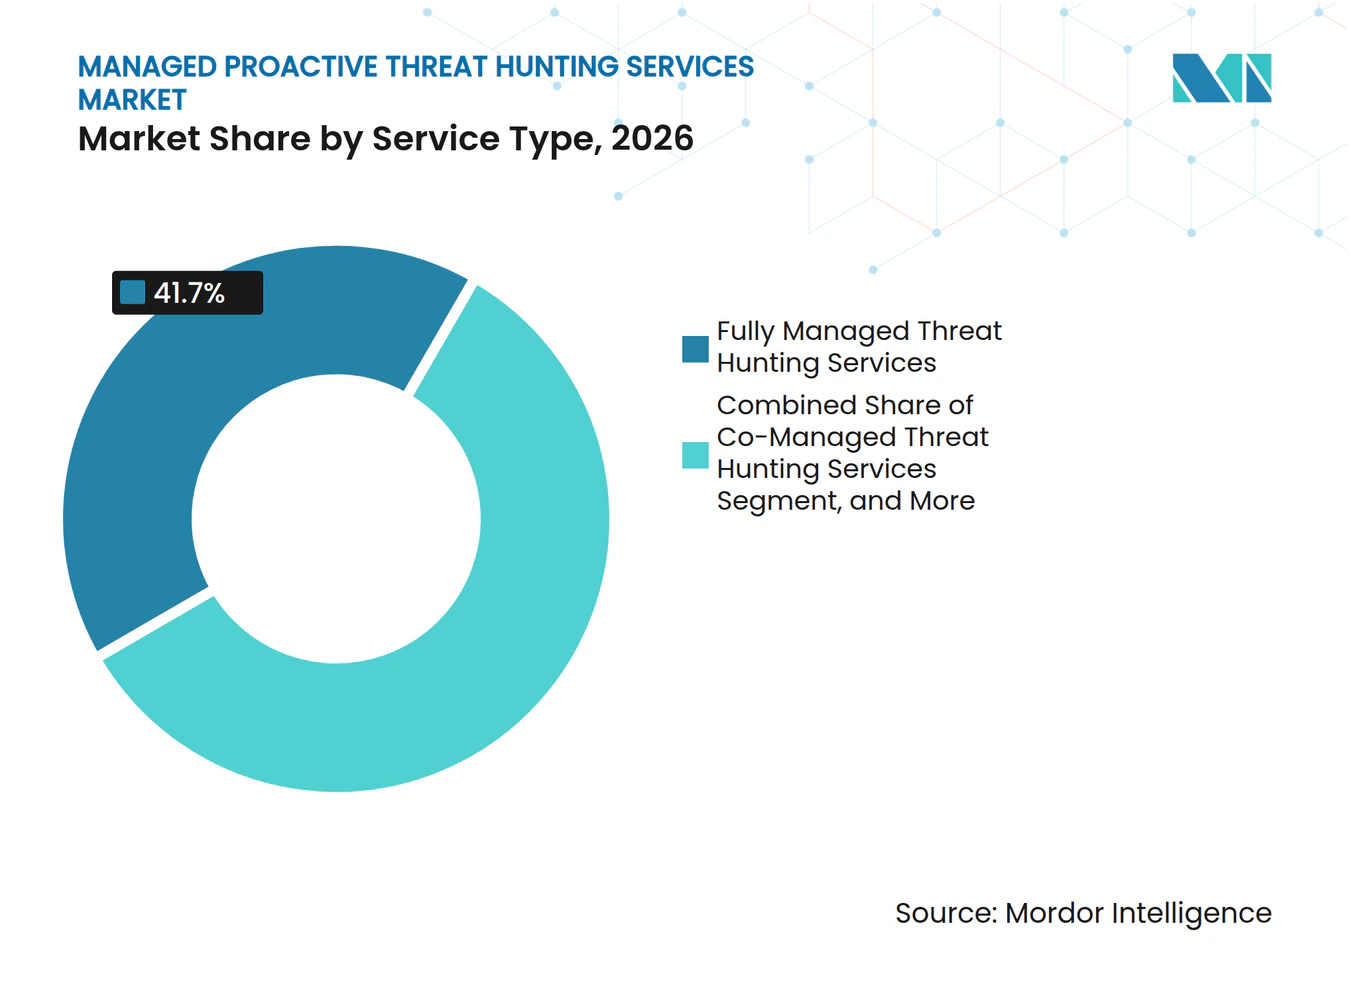
- Por tipo de servicio, los Servicios de Búsqueda de Amenazas Totalmente Gestionados representaron el 41,70% de la participación del Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas en 2026, mientras que se proyecta que los Servicios de Búsqueda de Amenazas Cogestionados se expandan a una CAGR del 16,49% hasta 2032.
- Por modo de implementación, la Nube Híbrida representó el 49,37% en 2026 y se proyecta que avance a una CAGR del 16,69% hasta 2032.
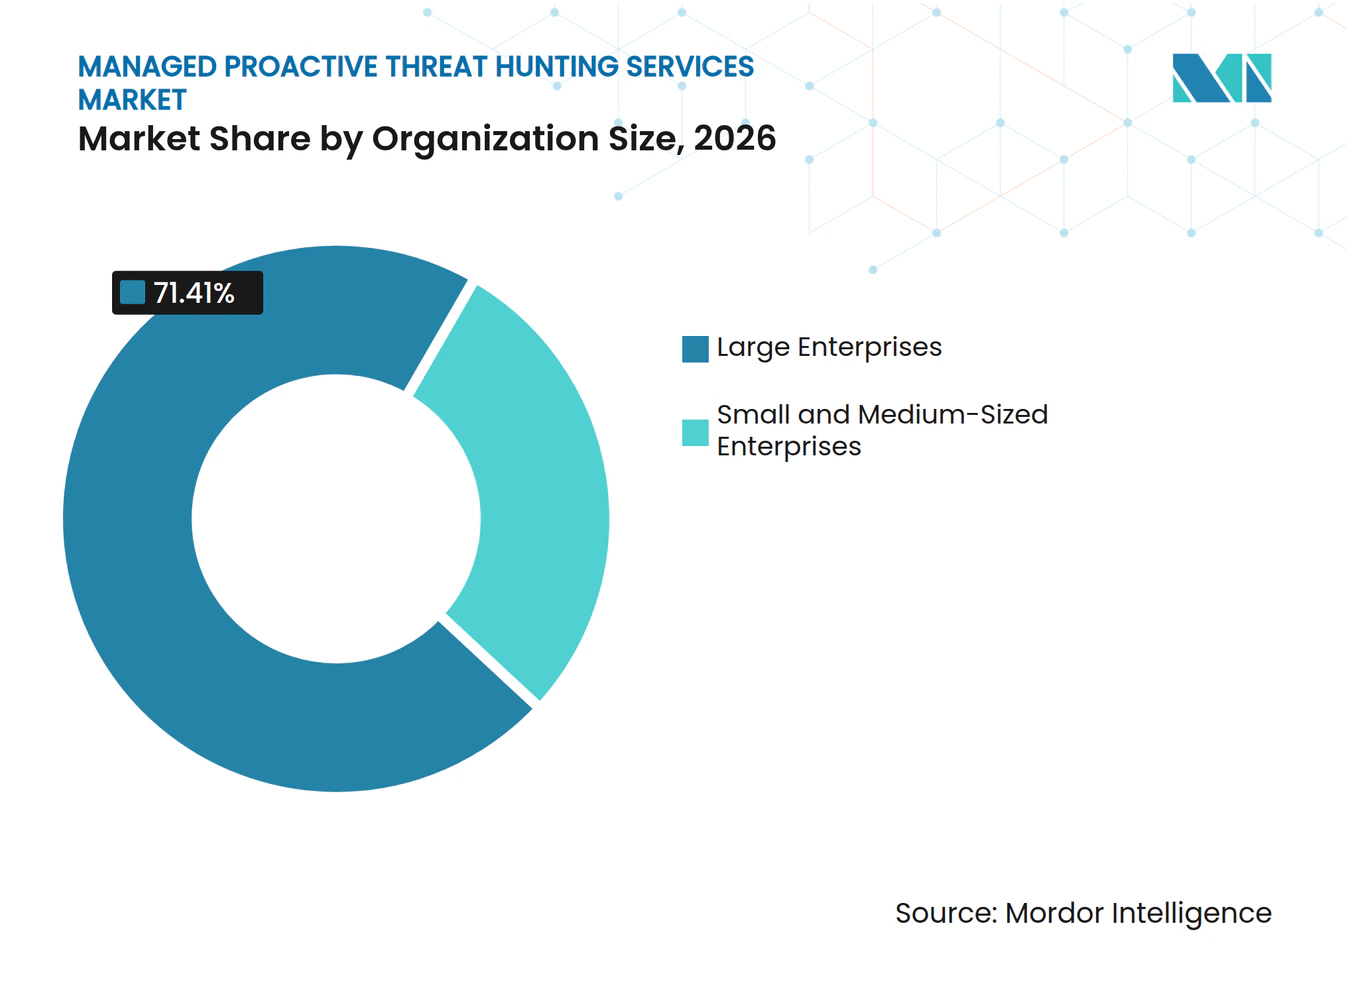
- Por tamaño de organización, las Grandes Empresas representaron el 71,41% de los ingresos del Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 17,32% hasta 2032.
- Por industria de usuario final, el sector BFSI representó el 26,33% del mercado en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expandan a una CAGR del 18,12% hasta 2032.
- Por geografía, América del Norte representó el 40,19% del mercado en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 17,89% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de Ataques de Ransomware, Cadena de Suministro e Identidad | +3.2% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de la Nube Híbrida y las Cargas de Trabajo Conectadas | +2.6% | Global, más fuerte en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Habilidades en Ciberseguridad y Demanda de Experiencia Externalizada | +2.4% | Global, aguda en la UE y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Presión Regulatoria para la Detección y Respuesta Continuas | +2.0% | América del Norte y UE, NIS2, DORA, SEC | Mediano plazo (2-4 años) |
| Operaciones Autónomas de Amenazas e Investigación Asistida por Inteligencia Artificial | +1.6% | Global, los mercados tecnológicamente avanzados lideran | Mediano plazo (2-4 años) |
| Reutilización de la Telemetría de Seguridad Existente Mediante Búsqueda Agnóstica a la Plataforma | +1.1% | Global, especialmente empresas del mercado medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Ataques de Ransomware, Cadena de Suministro e Identidad
El ransomware como servicio ha puesto ataques complejos al alcance de un grupo más amplio de afiliados y ha ejercido presión sobre los equipos de seguridad que dependen únicamente del volumen de alertas. La atención médica y la salud pública registraron el mayor número de incidentes de ransomware entre los 16 sectores de infraestructura crítica en los datos del FBI resumidos por la Asociación Americana de Hospitales para 2025. Esta exposición está aumentando la demanda del mercado de servicios gestionados de búsqueda proactiva de amenazas entre las redes hospitalarias y los sistemas clínicos que necesitan identificar intrusiones antes de que se interrumpa la prestación de atención. La CISA, el FBI y el HHS documentaron más de 500 víctimas del ransomware Medusa en infraestructura crítica hasta abril de 2026 y describieron un modelo de doble extorsión que aumenta la importancia del descubrimiento temprano.[1] El compromiso de la cadena de suministro y la entrega de ransomware se superponen cada vez más porque el acceso a proveedores de confianza puede utilizarse para alcanzar un entorno objetivo. Por lo tanto, la telemetría de identidad debe situarse junto a las señales de los endpoints en un programa de búsqueda creíble.
Expansión de la Nube Híbrida y las Cargas de Trabajo Conectadas
Los entornos híbridos producen información de seguridad en infraestructura local, entornos de nube privada y servicios de nube pública al mismo tiempo. Ese modelo operativo crea volúmenes de datos y diferencias arquitectónicas que una única pila de seguridad puede tener dificultades para cubrir de manera consistente. El mercado de servicios gestionados de búsqueda proactiva de amenazas se beneficia cuando los proveedores pueden normalizar la información de varios entornos y aplicar las mismas hipótesis de búsqueda en todos ellos. Arctic Wolf declaró que su Plataforma Aurora procesó más de 9 billones de observaciones de seguridad cada semana en entornos locales y en la nube mediante la normalización del Marco de Esquema Abierto de Ciberseguridad en octubre de 2025. Las herramientas de seguridad internas pueden dejar brechas de cobertura cuando no ingieren registros nativos de la nube a escala de producción. El uso continuo de aplicaciones conectadas e infraestructura mixta debería mantener la cobertura de telemetría como un problema central de compra.
Escasez de Habilidades en Ciberseguridad y Demanda de Experiencia Externalizada
La escasez de personal en ciberseguridad continúa limitando la capacidad de las organizaciones para cubrir roles especializados de investigación. ISACA informó en 2025 que el 55% de los equipos de ciberseguridad tenían personal insuficiente, el 65% tenía puestos vacantes y el 66% de los profesionales experimentaban mayor estrés laboral que 5 años antes. Estas condiciones dificultan mantener una cobertura ininterrumpida y actualizar los manuales de búsqueda internamente. El mercado de servicios gestionados de búsqueda proactiva de amenazas ofrece una forma de acceder a investigadores, inteligencia de amenazas y rutinas operativas establecidas sin necesidad de construir un equipo interno completo. El problema es especialmente relevante donde las organizaciones más pequeñas no pueden competir por el talento en seguridad frente a empleadores más grandes. La demanda a largo plazo está respaldada porque la externalización aborda tanto los puestos vacantes como la presión ejercida sobre los analistas existentes.
Presión Regulatoria para la Detección y Respuesta Continuas
Los requisitos regulatorios son cada vez más específicos en cuanto a registros, monitoreo y evidencia de que las capacidades de detección están en funcionamiento. La guía de implementación técnica de NIS2 de la UE identifica a los proveedores de servicios de seguridad gestionados dentro del ámbito de las obligaciones pertinentes y respalda expectativas de monitoreo más estructuradas.[2] DORA también requiere monitoreo continuo de anomalías en las TIC con controles en capas y alertas automáticas. Estas condiciones respaldan el Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas porque los compradores necesitan tanto cobertura de seguridad como evidencia de que los controles operan según lo previsto. La detección continua es particularmente importante para las organizaciones que enfrentan plazos cortos de notificación de incidentes. Los proveedores gestionados pueden ayudar a los compradores a demostrar capacidad de monitoreo, conservar registros de investigación y agregar experiencia donde los equipos internos son limitados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de la Búsqueda de Amenazas Liderada por Humanos las 24 Horas del Día, los 7 Días de la Semana | -2.9% | Global, afecta desproporcionadamente a las pymes y los mercados emergentes | Corto plazo (≤ 2 años) |
| Dificultades para Demostrar el Retorno de la Inversión por Pérdidas Evitadas | -2.1% | Global, más pronunciado en organizaciones con presupuesto limitado | Mediano plazo (2-4 años) |
| Telemetría Fragmentada y Complejidad de Integración | -1.5% | Global, concentrado en entornos de TI heterogéneos | Mediano plazo (2-4 años) |
| Soberanía de Datos y Restricciones de Telemetría Transfronteriza | -0.8% | UE y Asia-Pacífico, Alemania, Japón, India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de la Búsqueda de Amenazas Liderada por Humanos las 24 Horas del Día, los 7 Días de la Semana
La búsqueda continua liderada por humanos requiere analistas especializados, cobertura por turnos, inteligencia actualizada y manuales de operaciones actualizados regularmente. Estos requisitos pueden hacer que una capacidad interna completa sea costosa, especialmente cuando se superpone a las herramientas de detección y respuesta en endpoints. El Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas enfrenta una barrera de asequibilidad entre las pymes y las organizaciones que operan con presupuestos de seguridad limitados. La investigación asistida por inteligencia artificial puede reducir el esfuerzo manual requerido en cada ciclo de búsqueda, pero es posible que los clientes no reciban esas ganancias de eficiencia de inmediato a través de precios más bajos. Los proveedores aún deben contar con equipos experimentados para investigar los hallazgos de alta prioridad y respaldar las decisiones de los clientes. Por lo tanto, la sensibilidad al costo probablemente seguirá siendo más fuerte donde los compradores no pueden justificar un servicio siempre activo.
Dificultades para Demostrar el Retorno de la Inversión por Pérdidas Evitadas
La búsqueda de amenazas crea gran parte de su valor cuando una intrusión no se convierte en un incidente material. Este resultado de pérdida evitada es difícil de traducir por parte de los líderes de seguridad en un argumento financiero directo para los comités de presupuesto. Los proveedores suelen informar sobre la reducción del tiempo de permanencia, las búsquedas completadas y la cobertura de MITRE ATT&CK, pero estas métricas no siempre muestran un resultado financiero. El Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas puede enfrentar ciclos de compra más largos cuando los compradores necesitan un vínculo mensurable entre la actividad del servicio y la prevención de pérdidas. Las métricas de resultados consistentes ayudarían a los clientes a comparar proveedores y explicar el valor del trabajo de seguridad proactiva. Hasta que esas métricas se utilicen más ampliamente, la incertidumbre sobre el retorno de la inversión seguirá siendo una restricción para las organizaciones con presupuesto limitado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Modelos Cogestionados Están Cambiando la Prima de los Servicios Totalmente GestionadosLos Servicios de Búsqueda de Amenazas Totalmente Gestionados representaron el 41,70% del Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas en 2026. La posición refleja la preferencia de las organizaciones que desean externalizar la mano de obra, las herramientas y la cobertura continua de búsqueda. Este modelo es adecuado para compradores sin un centro de operaciones de seguridad maduro porque proporciona acceso a recursos especializados sin necesidad de analistas internos. También ofrece a las organizaciones una relación con un único proveedor para la investigación regular, la escalada operativa y las rutinas operativas necesarias cuando un hallazgo requiere atención inmediata. La entrega totalmente gestionada sigue siendo importante donde un equipo de seguridad interno tiene capacidad limitada para interpretar hallazgos complejos y coordinar una respuesta en todos los sistemas empresariales.
Se proyecta que los Servicios de Búsqueda de Amenazas Cogestionados registren una CAGR del 16,49% hasta 2032. El Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas está, por lo tanto, evolucionando hacia modelos que agregan telemetría, inteligencia y manuales del proveedor a los equipos internos en lugar de reemplazarlos. Este enfoque puede resultar atractivo para las organizaciones reguladas que desean que la responsabilidad permanezca con el personal interno mientras obtienen capacidad externa para investigaciones más profundas. Los servicios basados en campañas sirven a los compradores del mercado medio que realizan investigaciones definidas y basadas en hipótesis en torno a actores de amenazas específicos o divulgaciones de vulnerabilidades. La búsqueda basada en respuesta a incidentes y retención es relevante donde los acuerdos de ciberseguro fomentan una relación con el proveedor antes de que ocurra un evento, aunque se necesitan plataformas escalables para evitar presión sobre los márgenes del proveedor.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Implementación:
La Nube Híbrida Refleja Cómo Operan los Sistemas EmpresarialesLa Nube Híbrida representó el 49,37% del Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas en 2026. También se proyecta que avance a una CAGR del 16,69% hasta 2032. Esta posición refleja el hecho de que muchas grandes organizaciones operan sistemas heredados en instalaciones locales mientras utilizan cargas de trabajo nativas de la nube para aplicaciones más nuevas y servicios orientados al cliente. Los proveedores deben reunir información de estos entornos distintos sin crear nuevos puntos ciegos ni requerir que el cliente mantenga procesos de investigación separados. La entrega híbrida está, por lo tanto, estrechamente vinculada a la capacidad de normalizar datos y ejecutar un proceso de investigación consistente en todo el entorno.
La implementación totalmente basada en la nube es relevante para las organizaciones nativas de la nube y las pymes que no tienen compromisos importantes con infraestructura heredada. La entrega local sigue siendo necesaria en entornos con aislamiento de red, instalaciones de defensa y entornos de infraestructura crítica donde la residencia de datos limita el movimiento de telemetría. El entorno de infraestructura crítica de Alemania respalda opciones de implementación que pueden cumplir con los requisitos locales de monitoreo y control de datos. Elastic introdujo AlertZero en octubre de 2026 como un sistema de inteligencia artificial multiagente destinado a entornos en la nube, autogestionados y con aislamiento de red. La oferta ilustra por qué los proveedores necesitan flexibilidad en las arquitecturas de implementación, en lugar de asumir que cada comprador puede centralizar la información de seguridad en una nube pública.
Por Tamaño de Organización:
La Adopción por Parte de las Pymes Está Aumentando a Medida que Disminuyen las Barreras de AccesoLas Grandes Empresas representaron el 71,41% del Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas en 2026. Las grandes organizaciones tienen presupuestos de seguridad más elevados, superficies de ataque más amplias y canales de adquisición establecidos para servicios de seguridad gestionados. También operan complejos parques tecnológicos que hacen que la investigación continua sea más valiosa, incluidas varias unidades de negocio y una combinación de aplicaciones heredadas y modernas. Su escala ayuda a respaldar contratos de proveedores dedicados y configuraciones de servicios avanzados que los compradores más pequeños pueden no ser capaces de financiar. Este grupo de compradores sigue siendo central para los ingresos porque tiene los recursos para implementar una cobertura amplia en todo su entorno operativo.
Se proyecta que las pymes registren una CAGR del 17,32% hasta 2032. Su adopción está respaldada por ofertas especializadas, economías más bajas por endpoint gracias a la automatización asistida por inteligencia artificial y requisitos de seguros que pueden favorecer el monitoreo continuo. El hallazgo de ISACA de que el 65% de las organizaciones tenían puestos de ciberseguridad vacantes destaca el desafío de personal que enfrentan los compradores más pequeños. TD SYNNEX Germany y digit solutions introdujeron un servicio de SOC gestionado en alemán en noviembre de 2025 para ayudar a los proveedores de servicios gestionados a atender a clientes pymes y del sector público sin su propio SOC.[3] Los formatos cogestionados y basados en campañas pueden proporcionar acceso a habilidades especializadas sin el precio y el compromiso de un contrato gestionado a tiempo completo, lo que permite a los proveedores llegar a organizaciones con presupuestos más reducidos.

Por Industria de Usuario Final:
Salud y Ciencias de la Vida Están Superando al Sector BFSIEl sector BFSI representó el 26,33% del Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas en 2026. El sector tiene una larga historia de inversión en detección de amenazas porque gestiona datos financieros y personales de alto valor. Sus requisitos de cumplimiento y la necesidad de proteger los servicios en tiempo real también respaldan el monitoreo continuo en las aplicaciones que los clientes y empleados utilizan cada día. Los equipos de seguridad de este sector comúnmente necesitan investigar la actividad en los canales de clientes, los sistemas internos y los servicios en la nube. Estas condiciones hacen que la investigación proactiva sea una parte establecida de su gasto en seguridad y del proceso de selección de proveedores.
Se proyecta que Salud y Ciencias de la Vida se expandan a una CAGR del 18,12% hasta 2032. La Asociación Americana de Hospitales informó que la atención médica y la salud pública tuvieron el mayor número de incidentes de ransomware entre los 16 sectores de infraestructura crítica en 2025. Este riesgo está impulsando a los sistemas hospitalarios a centrarse más en la detección continua y la investigación gestionada porque la interrupción puede afectar a los sistemas clínicos y las operaciones de atención. La demanda del gobierno y la defensa refleja la exposición a la actividad de estados-nación y la necesidad de proteger sistemas sensibles. La energía y los servicios públicos están aumentando la adopción a medida que la tecnología operativa y la tecnología de la información se conectan más, mientras que las tecnologías de la información y las telecomunicaciones, el comercio minorista y el comercio electrónico, y otros grupos de usuarios finales añaden una base más amplia de demanda.
Análisis Geográfico
Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas en América del Norte
América del Norte concentró el 40,19% de la cuota del Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas en 2026. La región cuenta con una gran concentración de compradores de seguridad empresarial y un ecosistema maduro de proveedores de seguridad gestionada. Las organizaciones también se enfrentan a un entorno regulatorio que pone mayor énfasis en la detección oportuna y el manejo de incidentes, lo que puede convertir la monitorización continua en un requisito operativo práctico. La sanidad y la manufactura siguen siendo grupos de compradores importantes, dado que el ransomware ha generado riesgos operativos y financieros. Estados Unidos lidera los ingresos regionales, mientras que Canadá y México impulsan una demanda adicional a medida que los proveedores amplían su cobertura y disponibilidad de servicios.
Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas en Europa y América del Sur
Europa es la segunda geografía en importancia para el Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas. Alemania, el Reino Unido y Francia lideran la adopción, mientras que NIS2 y DORA respaldan la inversión en procesos de monitorización, registro y detección.[4] Alemania añade requisitos de infraestructura crítica que pueden favorecer los modelos de despliegue con control de datos. Los proveedores con servicios independientes de la plataforma pueden atender a compradores que necesitan mantener la telemetría dentro de ubicaciones definidas. América del Sur se encuentra en una etapa más temprana, con Brasil y Argentina como las principales áreas de demanda empresarial.
Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas en APAC y MEA
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,89% hasta 2032. Japón es un mercado relevante porque los proveedores locales están introduciendo servicios que integran la búsqueda proactiva dentro del ciclo de operaciones de seguridad del Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas. MBSD lanzó MBSD-SOC Proactive Hunt en octubre de 2026 y declaró que las reglas de detección derivadas de la búsqueda se retroalimentan en su monitorización SIEM continua. China, India y Corea del Sur también están incrementando la inversión en capacidades de seguridad, mientras que Oriente Medio, liderado por Arabia Saudita y los Emiratos Árabes Unidos, y África, liderada por Sudáfrica y Nigeria, son áreas emergentes donde los proveedores deben adaptar la prestación del servicio a las condiciones operativas locales y a las normativas de datos.
Panorama Competitivo
Concentración del Mercado
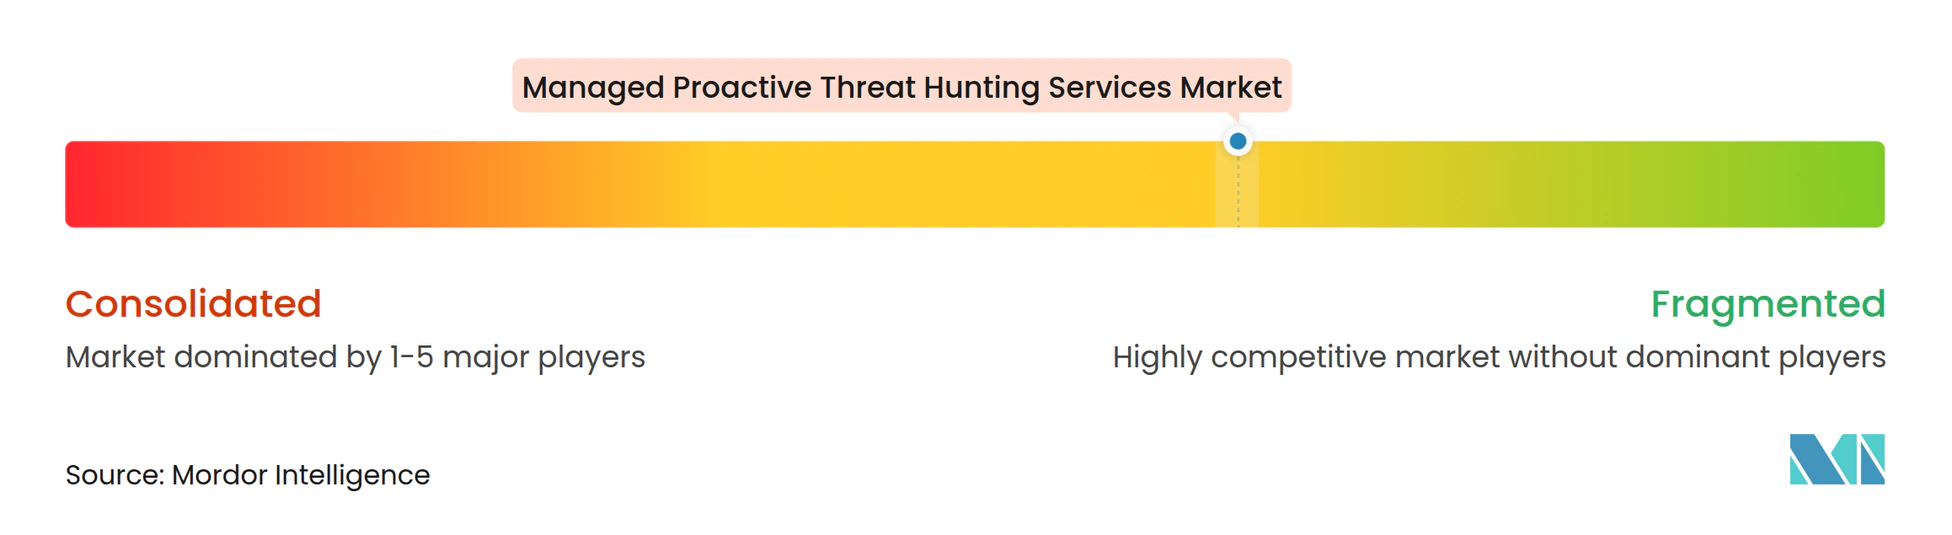
El Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas está moderadamente fragmentado entre las grandes plataformas y más fragmentado entre los proveedores especializados. La capacidad de inteligencia artificial y la profundidad de la inteligencia de amenazas se están convirtiendo en factores competitivos más importantes que un simple aumento en el número de analistas. Los grandes proveedores están incorporando funciones de búsqueda autónoma dentro de las capas de servicios gestionados para aumentar el rendimiento de las investigaciones y abordar el volumen de datos de seguridad en los entornos de los clientes. CrowdStrike lanzó Threat AI en septiembre de 2025 con un Agente de Búsqueda para consultas continuas y un Agente de Análisis de Malware para la generación automatizada de reglas YARA. Este movimiento muestra cómo los proveedores líderes buscan separar la capacidad de búsqueda de una expansión lineal de los equipos de analistas.
Elastic introdujo AlertZero en octubre de 2026 como una capa basada en agentes para las operaciones de seguridad que incluye Triage Watch, Hunt Watch, Detection Watch y Forensics Watch. El producto está destinado a respaldar la búsqueda continua, el ajuste de detecciones y el trabajo forense en implementaciones en la nube, autogestionadas y con aislamiento de red. Arctic Wolf formalizó una colaboración estratégica con AWS en octubre de 2025 para escalar la Plataforma Aurora y su SOC impulsado por inteligencia artificial, al tiempo que declaró que la plataforma procesa más de 9 billones de observaciones de seguridad cada semana. Estas acciones muestran una competencia centrada en la escala de datos, la automatización y el soporte de entornos más amplios. El Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas también está viendo cómo los proveedores utilizan las relaciones con la nube y la arquitectura de productos para mejorar el alcance de la entrega gestionada.
Los especialistas como Red Canary, Expel y Huntress Labs compiten a través de la experiencia vertical y la entrega cogestionada que deja a los clientes más involucrados en las decisiones. El espacio en blanco permanece en la búsqueda con conocimiento de tecnología operativa, donde las habilidades de detección especializadas son limitadas, y en ubicaciones donde los requisitos de cumplimiento dificultan la entrega de servicios alojados en la nube. Es probable que la consolidación favorezca a las empresas que combinan una amplia cobertura de telemetría, inteligencia de amenazas propia y capacidad de investigación automatizada. No se proporcionó una participación de mercado combinada para las empresas líderes, por lo que no se puede calcular una puntuación de concentración bajo los criterios establecidos.
Líderes de la Industria de Servicios Gestionados de Búsqueda Proactiva de Amenazas
-
CrowdStrike Holdings, Inc.
-
Arctic Wolf Networks, Inc.
-
Sophos Limited
-
Palo Alto Networks, Inc.
-
SentinelOne, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas Empresas cubiertas en este informe
- CrowdStrike Holdings, Inc.
- Arctic Wolf Networks, Inc.
- Sophos Limited
- Microsoft Corporation
- Palo Alto Networks, Inc.
- SentinelOne, Inc.
- Rapid7, Inc.
- eSentire, Inc.
- Red Canary
- Expel, Inc.
- Huntress Labs Incorporated
- LevelBlue
- Bitdefender SRL
- Critical Start, Inc.
- Binary Defense Systems, Inc.
- Kroll, LLC
- WithSecure Corporation
- Darktrace Limited
- IBM Corporation
- Cisco Systems, Inc.
- Fortinet, Inc.
- Trend Micro Incorporated
- Orange S.A.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas
- Octubre de 2026: Elastic lanzó AlertZero el 8 de octubre de 2026, una capa agéntica en Elastic Security que despliega 4 agentes de inteligencia artificial especializados, Triage Watch, Hunt Watch, Detection Watch y Forensics Watch, para buscar amenazas continuamente, ajustar detecciones y realizar análisis forenses en implementaciones en la nube, autogestionadas y con aislamiento de red.
- Octubre de 2026: Mitsui Bussan Secure Directions lanzó "MBSD-SOC Proactive Hunt" en Japón, integrando la búsqueda proactiva de amenazas en su ciclo de SOC y retroalimentando las reglas de detección derivadas de la búsqueda en el monitoreo continuo de SIEM.
- Febrero de 2026: Arctic Wolf fue seleccionada por Chubb como proveedor preferido de detección y respuesta gestionadas, marcando una convergencia entre los criterios de suscripción de ciberseguros y la selección de servicios de búsqueda de amenazas gestionados.
- Noviembre de 2025: NEC lanzó "CyIOC", una marca de servicio de seguridad gestionada de próxima generación impulsada por inteligencia que integra la inteligencia de amenazas propia de NEC con análisis de inteligencia artificial en una red global de 4 sitios del Centro de Inteligencia y Operaciones Cibernéticas en Japón, Asia-Pacífico, Europa y Estados Unidos.
Alcance del Informe Global del Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas
Los servicios gestionados de búsqueda proactiva de amenazas son operaciones de ciberseguridad externalizadas en las que analistas de seguridad especializados y liderados por humanos buscan sistemáticamente en la huella digital de una organización para descubrir ciberamenazas sofisticadas y ocultas que han logrado eludir los controles de seguridad automatizados.
El Informe del Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas está segmentado por Modelo de Servicio (Servicios de Búsqueda de Amenazas Totalmente Gestionados, Servicios de Búsqueda de Amenazas Cogestionados, Servicios de Búsqueda de Amenazas Basados en Campañas y Búsqueda Basada en Respuesta a Incidentes y Retención), Modo de Implementación (Basado en la Nube, Nube Híbrida y Local), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (BFSI, Búsqueda Basada en Respuesta a Incidentes y Retención, Salud y Ciencias de la Vida, Tecnologías de la Información y Telecomunicaciones, Energía y Servicios Públicos, Comercio Minorista y Comercio Electrónico y Otras Industrias de Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Búsqueda de Amenazas Totalmente Gestionados |
| Servicios de Búsqueda de Amenazas Cogestionados |
| Servicios de Búsqueda de Amenazas Basados en Campañas |
| Búsqueda Basada en Respuesta a Incidentes y Retención |
| Basado en la Nube |
| Nube Híbrida |
| Local |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| Gobierno y Defensa |
| Salud y Ciencias de la Vida |
| Tecnologías de la Información y Telecomunicaciones |
| Energía y Servicios Públicos |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Servicios de Búsqueda de Amenazas Totalmente Gestionados | |
| Servicios de Búsqueda de Amenazas Cogestionados | ||
| Servicios de Búsqueda de Amenazas Basados en Campañas | ||
| Búsqueda Basada en Respuesta a Incidentes y Retención | ||
| Por Modo de Implementación | Basado en la Nube | |
| Nube Híbrida | ||
| Local | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | BFSI | |
| Gobierno y Defensa | ||
| Salud y Ciencias de la Vida | ||
| Tecnologías de la Información y Telecomunicaciones | ||
| Energía y Servicios Públicos | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas?
Se proyecta que el Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas sea de 5,24 mil millones de USD en 2026 y 6,07 mil millones de USD en 2027, alcanzando los 11,83 mil millones de USD en 2032 a una CAGR del 14,28%. El pronóstico refleja la demanda de investigación continua en entornos empresariales complejos e infraestructura conectada.
¿Qué tipo de servicio lidera el Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas?
Los Servicios de Búsqueda de Amenazas Totalmente Gestionados lideran con una participación del 41,70% en 2026, mientras que los Servicios de Búsqueda de Amenazas Cogestionados tienen la CAGR proyectada más alta del 16,49% hasta 2032.
¿Por qué las organizaciones utilizan el Mercado de Servicios Gestionados de Búsqueda Proactiva de Amenazas?
Las organizaciones utilizan estos servicios para investigar amenazas de ransomware, cadena de suministro, identidad y relacionadas con la nube que pueden eludir los controles automatizados y afectar las operaciones empresariales.
¿Qué modelo de implementación se utiliza más ampliamente para la búsqueda de amenazas gestionada?
La Nube Híbrida lidera con una participación del 49,37% en 2026 y tiene la CAGR proyectada más alta del 16,69% hasta 2032.
¿Qué sector de usuario final se está expandiendo más rápidamente en los servicios de búsqueda de amenazas?
Se proyecta que Salud y Ciencias de la Vida se expandan a una CAGR del 18,12% hasta 2032, respaldado por una mayor exposición al ransomware.
¿Qué región tiene la expansión proyectada más fuerte?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,89% hasta 2032, mientras que América del Norte lidera con una participación del 40,19% en 2026.