
Tamaño y Participación del Mercado de Servicios de Operaciones de Nube Híbrida Gestionada
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 130.46 Mil millones de dólares |
| Tamaño del Mercado (2032) | 217.31 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.74 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Operaciones de Nube Híbrida Gestionada por Mordor Intelligence
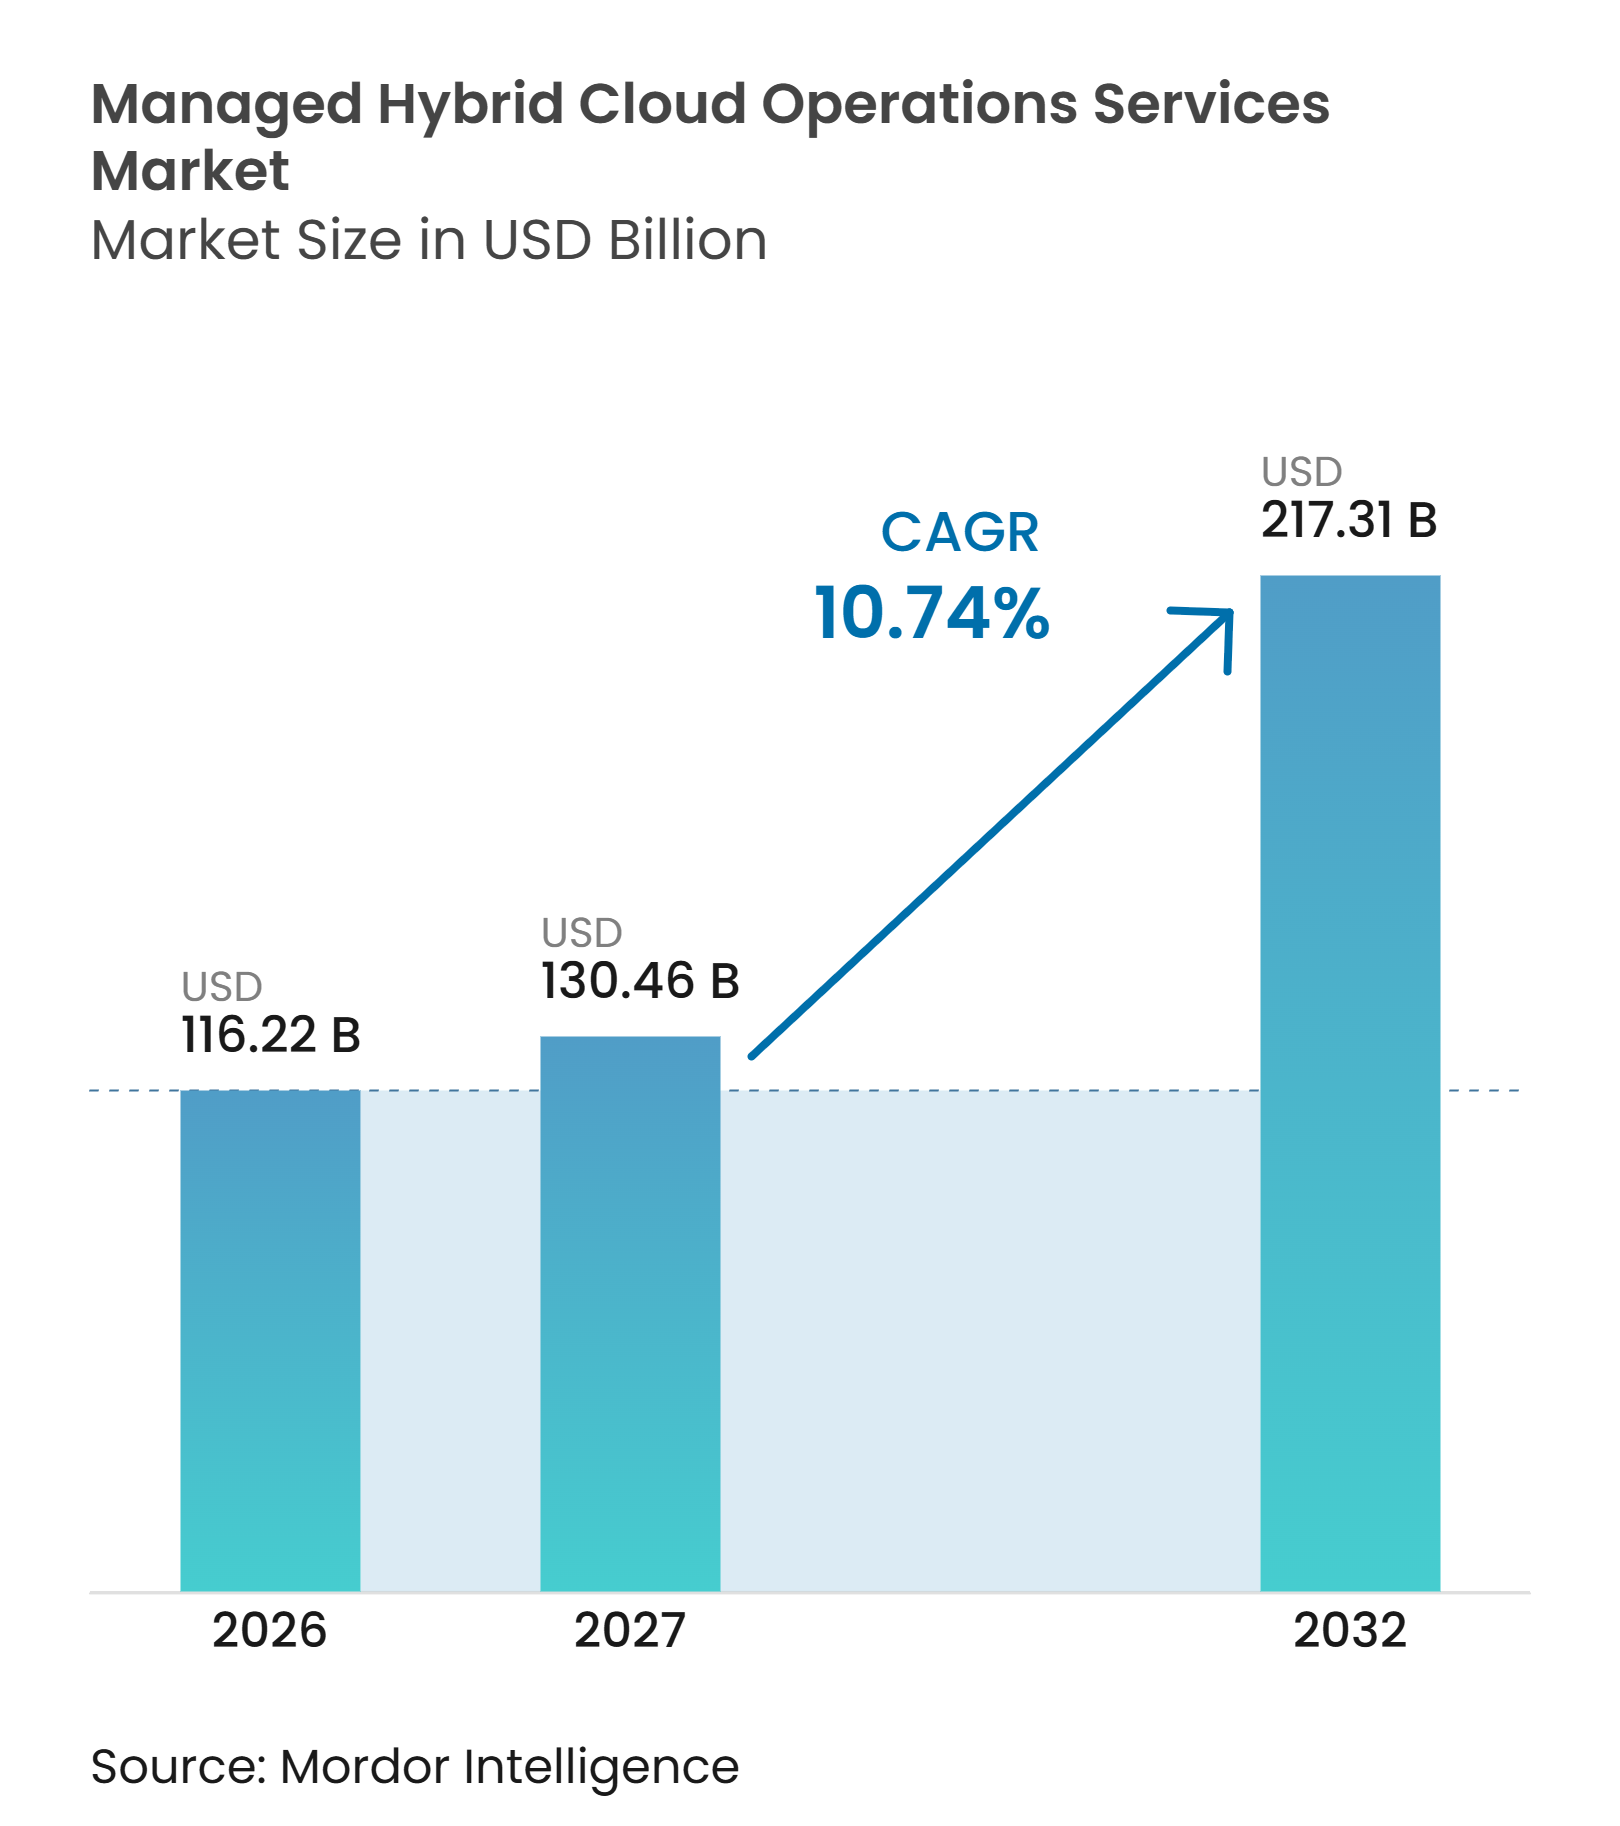
Se proyecta que el tamaño del mercado de servicios de operaciones de nube híbrida gestionada se expanda desde 116,22 mil millones de USD en 2026 y 130,46 mil millones de USD en 2027 hasta 217,31 mil millones de USD para 2032, registrando un CAGR del 10,74% entre 2027 y 2032. El mercado de servicios de operaciones de nube híbrida gestionada está respaldado por entornos empresariales que combinan centros de datos privados, nubes públicas, entornos soberanos y ubicaciones perimetrales. Este modelo operativo incrementa la necesidad de supervisión unificada en infraestructura, aplicaciones, controles de seguridad y costos. El mercado de servicios de operaciones de nube híbrida gestionada está siendo moldeado cada vez más por esta necesidad de supervisión coordinada a través de límites técnicos y organizacionales. También requiere que los equipos de servicio coordinen cambios rutinarios sin interrumpir las cargas de trabajo que tienen diferentes necesidades de ubicación, rendimiento y gobernanza. Los proveedores están respondiendo con modelos de entrega integrados que combinan operaciones diarias con automatización y soporte de cumplimiento. El mercado de servicios de operaciones de nube híbrida gestionada también se beneficia de una demanda vinculada a requisitos operativos a largo plazo en lugar de un único proyecto de migración a la nube. Los clientes pueden, por tanto, evaluar a los proveedores en función de la durabilidad de su modelo de entrega, así como de la capacidad de implementación inicial. Esto favorece diseños de servicio que vinculan las operaciones rutinarias, la gobernanza y la mejora continua durante todo el período contractual. También puede respaldar una responsabilidad más clara cuando los cambios afectan a sistemas que operan en varias ubicaciones.
Conclusiones Clave del Informe
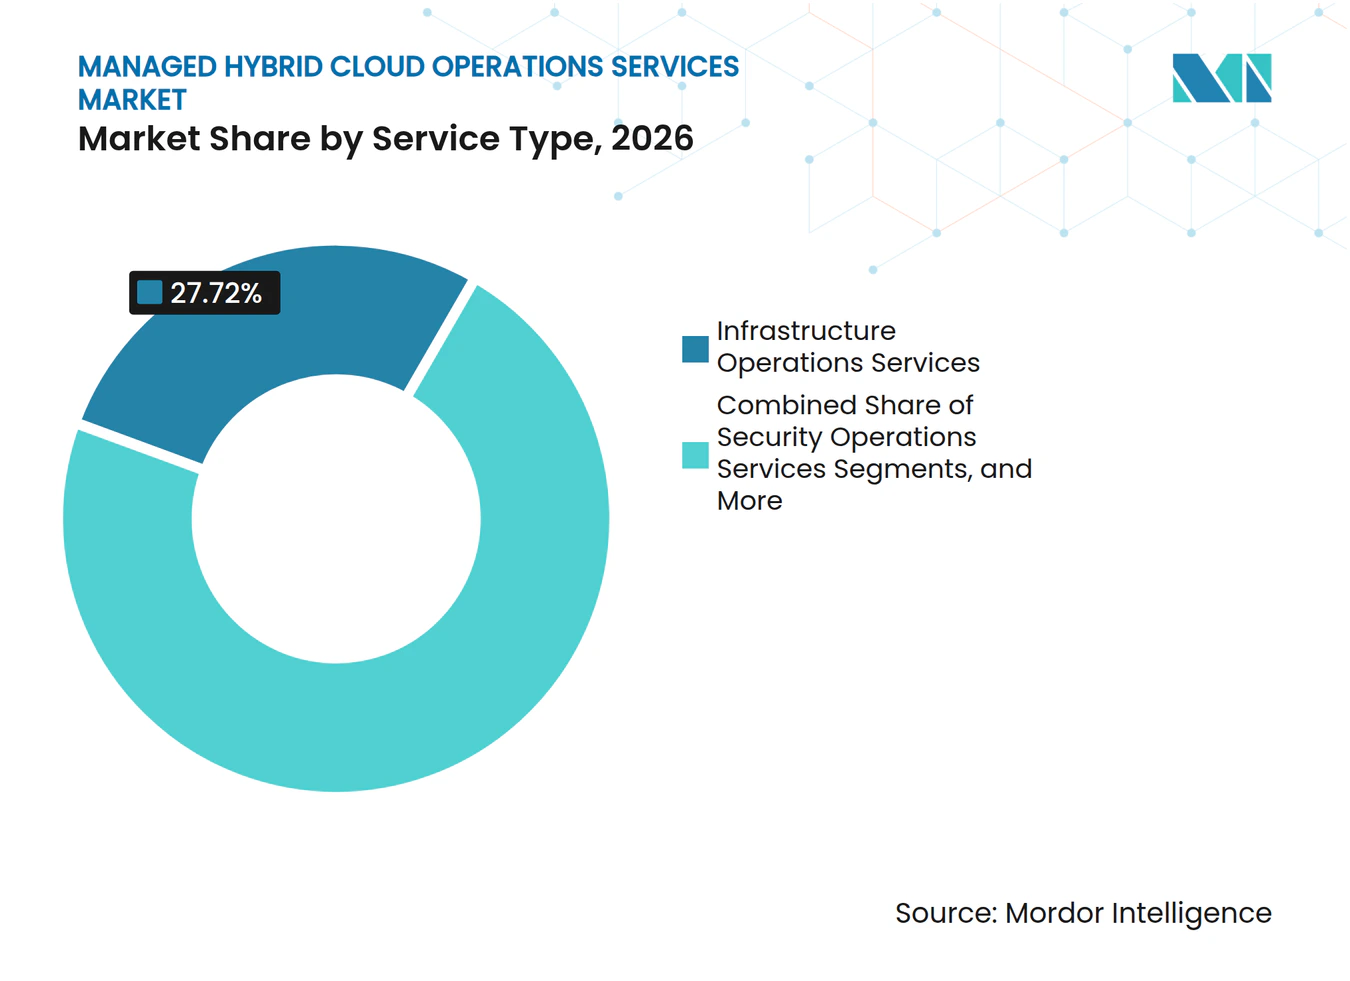
- Por tipo de servicio, los servicios de operaciones de infraestructura representaron el 27,72% de los ingresos en 2026, mientras que se proyecta que los servicios de FinOps y gestión de costos en la nube se expandan a un CAGR del 11,26% hasta 2032.
- Por modelo de implementación, las operaciones integradas en nube pública representaron el 30,76% de los ingresos en 2026, mientras que se proyecta que las operaciones de nube perimetral y distribuida se expandan a un CAGR del 11,33% hasta 2032.
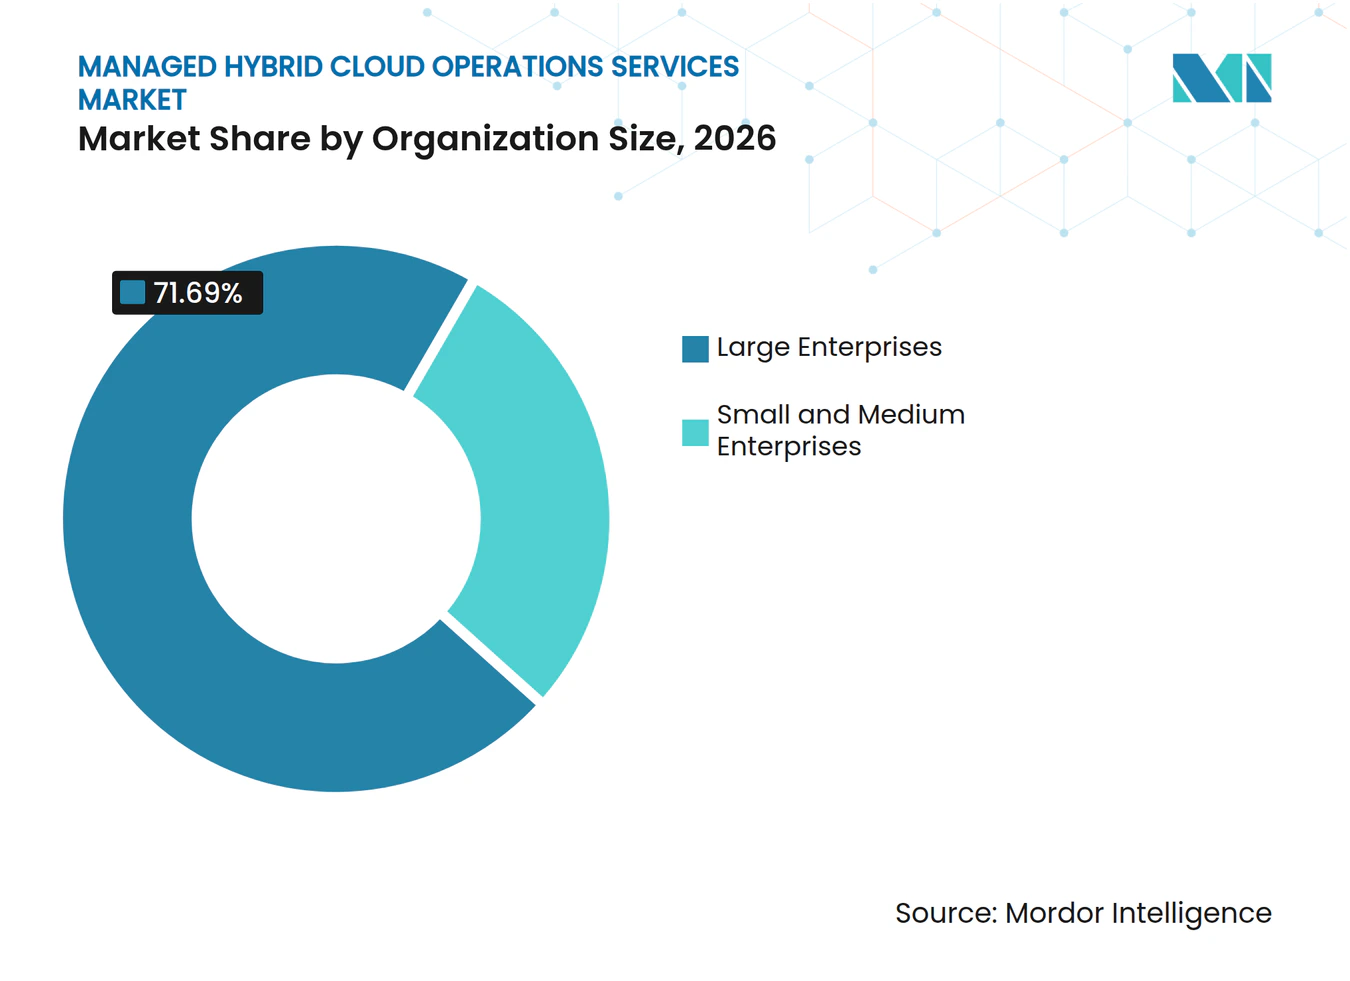
- Por tamaño de organización, las grandes empresas representaron el 71,69% de los ingresos en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 11,21% hasta 2032.
- Por industria de usuario final, la banca, los servicios financieros y los seguros representaron el 23,77% de los ingresos en 2026, mientras que se proyecta que la salud y las ciencias de la vida se expandan a un CAGR del 10,98% hasta 2032.
- Por geografía, América del Norte representó el 41,99% del mercado de servicios de operaciones de nube híbrida gestionada en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 11,66% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios de Operaciones de Nube Híbrida Gestionada
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Multinube y la Nube Híbrida | +2.8% | Global, concentrado en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Demanda de Ciberriesgo y Cumplimiento para Operaciones Continuas | +2.1% | Global, más elevado en América del Norte, Europa y mercados regulados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Escasez de Habilidades en la Nube y Experiencia Especializada en Operaciones | +1.9% | Global, agudo en Europa y América del Sur | Mediano plazo (2-4 años) |
| Operacionalización de Cargas de Trabajo de IA en Entornos Híbridos | +1.6% | América del Norte y Asia-Pacífico, con expansión hacia Europa y Oriente Medio y África | Mediano plazo (2-4 años) |
| Datos de Costos Híbridos Alineados con FOCUS y Gobernanza de FinOps | +1.0% | América del Norte, con expansión hacia Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Nube Soberana y Requisitos Operativos de Residencia de Datos | +0.8% | Europa, Oriente Medio, India y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Complejidad de la Multinube y la Nube Híbrida Sostiene la Demanda de Operaciones Gestionadas
El mercado de servicios de operaciones de nube híbrida gestionada está moldeado por empresas que ahora tratan el uso de la multinube como un modelo operativo continuo. Tenable informó que el 63% de las organizaciones utilizaban más de 1 proveedor de nube, con un promedio de 2,7 entornos, lo que aumenta el desafío de aplicar controles comunes entre plataformas. Este problema requiere una comunicación cuidadosa durante el diseño del contrato y la transición del servicio.[1] Las diferentes interfaces de programación de aplicaciones, herramientas de identidad, políticas de seguridad y sistemas de monitoreo crean trabajo operativo que los equipos internos deben coordinar cada día. Los proveedores pueden abordar esta carga estandarizando la gestión de accesos, la aplicación de parches, la respuesta a incidentes y los informes de servicio en recursos locales y en la nube. El valor de este enfoque aumenta cuando los clientes deben operar cargas de trabajo sensibles en entornos privados mientras mantienen capacidad en la nube pública para cargas de trabajo flexibles. El mercado de servicios de operaciones de nube híbrida gestionada se beneficia cuando esta coordinación reduce los procesos operativos duplicados entre plataformas. Esto respalda contratos que cubren operaciones continuas en lugar de asistencia temporal para la migración, incluyendo planificación, monitoreo, remediación e informes bajo una relación con un único proveedor responsable. El modelo de servicio puede simplificar la gobernanza cuando los equipos del cliente necesitan una vista operativa única. El mercado de servicios de operaciones de nube híbrida gestionada puede beneficiarse cuando los proveedores reducen los traspasos entre equipos de infraestructura, seguridad y aplicaciones.
La Demanda de Ciberriesgo y Cumplimiento Impulsa los Servicios de Operaciones Continuas
Los requisitos de ciberseguridad se están convirtiendo en parte integral de los contratos de operaciones gestionadas en todo el mercado de servicios de operaciones de nube híbrida gestionada. La Cloud Security Alliance declaró que el aprovisionamiento rápido en entornos híbridos puede avanzar más rápido que los controles de gestión de cambios, lo que puede crear brechas que los atacantes pueden explotar.[2] Los controles inconsistentes y la visibilidad limitada pueden dificultar la identificación de cambios de configuración en más de 1 entorno. Los equipos de servicios gestionados pueden reunir el monitoreo de la postura de seguridad, la detección de amenazas, los flujos de trabajo de remediación y la evidencia de auditoría. Esto es especialmente relevante en entornos bancarios, de salud y del sector público con obligaciones formales de informes y resiliencia. Los proveedores de servicios deben conectar el monitoreo técnico con la evidencia que los equipos de riesgo y cumplimiento esperan revisar. Esa conexión puede hacer que las operaciones de seguridad sean más útiles para los líderes empresariales responsables de las decisiones de riesgo. La cobertura de seguridad continua se convierte, por tanto, en parte del servicio operativo central en lugar de un complemento opcional, especialmente donde los clientes necesitan evidencia de que los controles se aplican de manera consistente. La evidencia clara también ayuda a los clientes a evaluar si su modelo operativo cumple con las expectativas de gobernanza interna. Esto puede hacer que los informes operativos sean una parte importante de las discusiones de renovación.
La Escasez de Habilidades en la Nube Crea una Demanda Duradera de Operaciones Gestionadas
El mercado de servicios de operaciones de nube híbrida gestionada se beneficia de una brecha persistente entre las habilidades en la nube requeridas y la capacidad de dotación de personal interno. El Foro Económico Mundial informó que la demanda de habilidades digitales está creciendo más rápido de lo que los sistemas de educación y formación pueden satisfacer, particularmente para las tecnologías emergentes.[3] Las operaciones en la nube requieren personal que pueda gestionar infraestructura, seguridad, controles de datos, automatización y dependencias de aplicaciones al mismo tiempo. Los equipos más pequeños a menudo no pueden reclutar o retener internamente toda esta gama de experiencia. Los proveedores gestionados pueden distribuir personal especializado y herramientas entre varios entornos de clientes, lo que cambia la ecuación de costo y disponibilidad para los clientes. La necesidad de experiencia confiable también puede respaldar contratos plurianuales cuando las organizaciones dependen de equipos externos para operaciones críticas, continuidad del servicio y conocimiento de sus sistemas particulares. La prestación del servicio también se vuelve más valiosa cuando los clientes necesitan cobertura consistente fuera de su horario comercial principal. Los equipos gestionados pueden proporcionar procesos repetibles para el trabajo rutinario, así como respuesta durante las interrupciones operativas. Este modelo de entrega puede reducir la perturbación causada por la rotación en roles técnicos escasos. También permite a los clientes retener el conocimiento institucional a través de prácticas operativas documentadas.
La Operacionalización de Cargas de Trabajo de IA Remodela el Alcance de los Servicios Gestionados
Las cargas de trabajo de IA están ampliando el alcance operativo del mercado de servicios de operaciones de nube híbrida gestionada. El mercado de servicios de operaciones de nube híbrida gestionada también se ve afectado por la necesidad de hacer que los nuevos servicios de IA se adapten a las prácticas establecidas de seguridad y operaciones. IBM describe la gestión de la nube híbrida como un desafío de ciclo de vida que abarca modelos, aplicaciones, canalizaciones de datos y herramientas relacionadas. Los despliegues en producción requieren acceso confiable a los datos, actualizaciones controladas de modelos, planificación de capacidad y objetivos de servicio claros para la inferencia. Los equipos también deben coordinar las reglas de acceso a los datos con la capacidad de infraestructura para que las cargas de trabajo en producción sigan siendo confiables. Los equipos operativos deben equilibrar las necesidades de rendimiento con los controles que protegen los datos sensibles y las entradas del modelo. Estos requisitos son más difíciles de cumplir cuando los datos están distribuidos entre centros de datos, nubes públicas y sitios perimetrales. IBM también identifica los enfoques híbridos como importantes donde las organizaciones necesitan flexibilidad sobre la ubicación y el control de las cargas de trabajo. Los proveedores que pueden operar la infraestructura de modelos junto con las aplicaciones tradicionales pueden estar mejor posicionados para apoyar a los clientes a medida que la IA pasa de los proyectos piloto a los procesos empresariales y requiere un rendimiento predecible día a día. El mercado de servicios de operaciones de nube híbrida gestionada puede, por tanto, extenderse más allá del monitoreo básico de infraestructura a medida que el uso de la IA se vuelve operativo. Esto hace que la integración confiable entre los equipos de datos, infraestructura y aplicaciones sea cada vez más importante.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Configuración Incorrecta de Seguridad Híbrida y Brechas en la Responsabilidad Compartida | -1.0% | Global, más relevante en los sectores regulados de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Preocupaciones por la Dependencia del Proveedor y los Costos de Cambio | -0.7% | Global, con alta sensibilidad entre las grandes empresas de América del Norte y Europa | Mediano plazo (2-4 años) |
| Restricciones de Energía, Refrigeración y Capacidad para Cargas de Trabajo de IA | -0.5% | América del Norte y Europa, con repercusiones en los mercados de centros de datos restringidos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Normas de Soberanía Fragmentadas y Fricción Operativa Transfronteriza | -0.4% | Europa, Oriente Medio y África, el Sudeste Asiático e India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Configuración Incorrecta de Seguridad Híbrida y Brechas en la Responsabilidad Compartida
La configuración incorrecta de seguridad crea demanda de soporte especializado, pero también puede aumentar la carga de entrega para los proveedores en el mercado de servicios de operaciones de nube híbrida gestionada. Tenable encontró que el 82% de las organizaciones encuestadas operaban entornos híbridos e identificaron la configuración incorrecta como un desafío común de seguridad en la nube. Los límites de responsabilidad pueden diferir entre los servicios de nube pública, la infraestructura privada y las aplicaciones gestionadas por el cliente. Los proveedores deben definir esos límites claramente antes de asumir la responsabilidad de la detección o la remediación. Los clientes también pueden esperar controles automatizados y registros listos para auditoría en cada entorno. Esas expectativas pueden aumentar los requisitos de personal, herramientas y responsabilidad antes de que un proveedor pueda prestar un servicio a escala. Los límites operativos claros también pueden reducir los desacuerdos cuando los sistemas se actualizan o las responsabilidades cambian. Se necesita un diseño de servicio cuidadoso para evitar obligaciones poco claras cuando los incidentes afectan a varias plataformas. Esa documentación puede respaldar la planificación de la resiliencia y decisiones de cambio más informadas.
Preocupaciones por la Dependencia del Proveedor y los Costos de Cambio
Los clientes pueden dudar cuando los flujos de trabajo operativos se vinculan estrechamente a los servicios de plataforma propietarios de un proveedor. Las herramientas de monitoreo, los scripts de automatización, las canalizaciones de datos y las políticas de acceso a menudo necesitan rediseñarse cuando un cliente cambia de plataforma o proveedor. El riesgo es mayor cuando el conocimiento operativo está integrado en configuraciones no documentadas y prácticas individuales del personal. Esto puede hacer que los equipos de adquisiciones favorezcan los servicios que admiten la portabilidad y los procesos de transición documentados. Microsoft describe las prácticas de implementación de soberanía que incluyen el control sobre los datos, las operaciones y las dependencias técnicas, lo que muestra por qué los requisitos de gobernanza pueden influir en las elecciones de plataforma. Los proveedores de servicios gestionados deben equilibrar la integración profunda con el entorno seleccionado por el cliente frente a la necesidad de preservar opciones de salida prácticas. Este problema puede ralentizar las decisiones donde los compradores empresariales han experimentado costos de migración anteriores o necesitan cumplir con estrictos requisitos de resiliencia. Los proveedores que explican las opciones de integración y los procesos de salida pueden reducir esta preocupación durante la adquisición. Los clientes pueden entonces evaluar la calidad del servicio sin asumir que una relación a largo plazo elimina la elección práctica. Un plan de transición documentado puede mejorar la confianza sin cambiar la arquitectura elegida por el cliente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Las Operaciones de Infraestructura Anclan el Gasto Mientras que FinOps se Acelera
Los servicios de operaciones de infraestructura representaron el 27,72% de la participación del mercado de servicios de operaciones de nube híbrida gestionada en 2026. El segmento cubre la gestión diaria de cómputo, almacenamiento, redes, capacidad e infraestructura relacionada en entornos privados y públicos. También proporcionan la base operativa para los servicios de seguridad, aplicaciones y recuperación que dependen de una infraestructura estable. Este trabajo a menudo implica la coordinación entre especialistas en redes, almacenamiento, cómputo y plataformas que pueden utilizar diferentes sistemas de gestión. Estas funciones son fundamentales porque casi todos los despliegues híbridos requieren una infraestructura estable antes de que los servicios de aplicaciones o seguridad de nivel superior puedan funcionar eficazmente. Los equipos de infraestructura también apoyan la extensión de las plataformas de nube pública a los sitios de los clientes, incluidos los despliegues que mantienen las cargas de trabajo seleccionadas cerca de los sistemas locales. Los servicios de operaciones de seguridad, operaciones de aplicaciones y plataformas, y servicios de copia de seguridad y recuperación ante desastres complementan el papel central de la infraestructura. Son importantes para los clientes que necesitan objetivos de recuperación formales, conectividad confiable o supervisión continua de cargas de trabajo complejas. La planificación de capacidad y la observabilidad también son importantes porque los problemas de infraestructura pueden afectar a varias aplicaciones empresariales a la vez. Las rutas de escalada claras ayudan a los clientes a comprender cómo se gestionarán los incidentes en entornos compartidos.
Se proyecta que los servicios de FinOps y gestión de costos en la nube se expandan a un CAGR del 11,26% hasta 2032. La FinOps Foundation informó que el 98% de los profesionales gestionaron el gasto en IA en 2026, frente al 63% en 2025, a medida que las organizaciones se enfrentaban a una gama más amplia de decisiones de costos en la nube y en IA. Esta área de servicio respalda la asignación, la previsión, la visibilidad del uso y la responsabilidad entre los equipos que comparten recursos en la nube. FOCUS puede ayudar a las organizaciones a trabajar hacia una información de costos y uso más consistente entre proveedores. Esto puede ayudar a los clientes a identificar si las decisiones sobre recursos están alineadas con la demanda técnica y las prioridades empresariales. También puede ayudar a los equipos a reconocer los cambios de costos antes de que sean difíciles de explicar en los ciclos presupuestarios. La industria de servicios de operaciones de nube híbrida gestionada puede utilizar la entrega de FinOps para combinar la gobernanza de costos con la supervisión operativa, en lugar de tratar el control de costos como una tarea separada. La necesidad es más evidente cuando los clientes operan cargas de trabajo en varios modelos de facturación y no pueden construir un gran equipo especialista interno. Los servicios de FinOps también pueden dar a los líderes de tecnología y finanzas una visión compartida de la responsabilidad sobre el uso de la nube. La disciplina también puede mejorar las conversaciones sobre la propiedad del presupuesto y la eficiencia técnica.



Por Modelo de Implementación: La Nube Pública Lidera la Participación Mientras que el Perímetro Registra la Expansión más Rápida
Las operaciones integradas en nube pública representaron el 30,76% de los ingresos en 2026. Esta posición refleja la gran base instalada de cargas de trabajo que las empresas ejecutan en plataformas de hiperescala y los servicios operativos necesarios para respaldarlas. Los proveedores pueden utilizar esta base instalada para ofrecer soporte operativo que respete los compromisos de plataforma existentes del cliente. Las relaciones de servicio pueden volverse más duraderas cuando los proveedores comprenden las aplicaciones y políticas vinculadas a esos compromisos. Las compras en el mercado y los programas de socios también pueden simplificar el empaquetado de servicios gestionados plurianuales. Las operaciones de nube híbrida forman una categoría estrechamente relacionada porque muchos clientes mantienen algunas cargas de trabajo sensibles, heredadas o sensibles a la latencia fuera de la nube pública. Las operaciones integradas en instalaciones propias y nube privada siguen siendo relevantes donde las organizaciones necesitan control directo sobre la ubicación de los datos y la infraestructura local. El mercado de servicios de operaciones de nube híbrida gestionada abarca, por tanto, varios patrones de implementación en lugar de requerir que los clientes elijan una única arquitectura. Esta flexibilidad permite a los equipos de operaciones alinear la ubicación de las cargas de trabajo con los requisitos de rendimiento, gobernanza y comerciales. También permite la modernización gradual de los sistemas más antiguos sin imponer un único plazo de migración.
Se proyecta que las operaciones de nube perimetral y distribuida se expandan a un CAGR del 11,33% hasta 2032. Los despliegues perimetrales pueden respaldar casos de uso donde las aplicaciones necesitan procesamiento local, incluidos los flujos de trabajo clínicos, la inspección por visin artificial y la detección de fraudes. Estos entornos requieren un enfoque operativo diferente porque las ubicaciones pueden tener personal técnico local limitado y deben conectarse de manera confiable a los sistemas centrales. Las condiciones locales pueden hacer que los procesos estandarizados de despliegue, mantenimiento e incidentes sean más importantes que en las instalaciones centralizadas. Los proveedores deben coordinar la gestión de dispositivos, redes, seguridad y software en muchos sitios. La expansión más rápida en esta categoría refleja la necesidad de operaciones distribuidas confiables a medida que las organizaciones colocan más cargas de trabajo más cerca de los usuarios y los activos físicos. Los proveedores de servicios también deben diseñar procesos de soporte remoto que funcionen cuando los sitios locales tienen cobertura técnica limitada. Estas necesidades pueden aumentar el valor de los procesos estandarizados de monitoreo y respuesta remotos.
Por Tamaño de Organización: Las Grandes Empresas Impulsan los Ingresos Mientras que las Pequeñas y Medianas Empresas se Aceleran
Las grandes empresas representaron el 71,69% de los ingresos en 2026, lo que le dio a este grupo la mayor posición de ingresos entre las categorías de organizaciones. Sus entornos de TI comúnmente abarcan múltiples nubes, muchas aplicaciones, sistemas heredados, unidades de negocio y países. Esta combinación crea una necesidad de integración gestionada que es más amplia que el soporte básico de infraestructura. Los grandes clientes también tienden a requerir niveles de servicio formales, observabilidad, remediación automatizada e informes para los líderes senior de tecnología y riesgo. Los contratos a largo plazo son adecuados para estos requisitos porque los proveedores pueden familiarizarse con los sistemas y las políticas operativas del cliente. Dicha familiaridad puede mejorar la gestión de cambios cuando varios equipos deben aprobar cambios en los servicios tecnológicos compartidos. Estos procesos pueden reducir la incertidumbre cuando las aplicaciones y la infraestructura se actualizan en paralelo. El segmento sigue siendo importante porque el costo de la interrupción aumenta cuando los procesos críticos dependen de entornos híbridos interconectados. Los proveedores pueden crear valor documentando las dependencias que son difíciles de mapear para los equipos internos en varias plataformas.
Se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 11,21% hasta 2032. Los modelos de servicio basados en suscripción pueden poner capacidades operativas avanzadas a disposición sin requerir que los clientes posean un gran equipo técnico. Esto puede ayudar a las organizaciones a trasladar la gestión de infraestructura de compras de capital irregulares hacia costos operativos recurrentes. Las empresas más pequeñas también pueden necesitar soporte con controles de seguridad, protección de datos y expectativas de resiliencia que se han vuelto más exigentes. A medida que su uso de la tecnología se expande, estas empresas pueden enfrentar las mismas expectativas de control que las organizaciones más grandes sin recursos internos comparables. Los equipos de servicio externos pueden ayudar a estos clientes a adoptar métodos documentados sin requerir que cada capacidad se construya internamente. El Foro Económico Mundial ha identificado amplias escaseces de habilidades digitales, una condición que puede ser especialmente desafiante para las organizaciones con personal especialista limitado. La entrega gestionada da a estos clientes acceso a experiencia compartida, herramientas y prácticas documentadas que serían difíciles de mantener por sí solos. Los procedimientos operativos estandarizados pueden ayudar a las organizaciones más pequeñas a lograr una entrega más consistente en las actividades rutinarias. Esto puede mejorar la consistencia del servicio a medida que las organizaciones más pequeñas agregan más aplicaciones en la nube.

Por Industria de Usuario Final: BFSI Mantiene el Dominio Mientras que la Salud Lidera el Crecimiento
La banca, los servicios financieros y los seguros representaron el 23,77% de los ingresos en 2026. Este segmento opera sistemas centrales que a menudo combinan plataformas internas de larga data con análisis basados en la nube, servicios al cliente y herramientas de datos. La continuidad operativa, la auditabilidad, la protección de datos y la interoperabilidad son requisitos centrales para estos entornos. Los proveedores gestionados pueden ayudar a los clientes a coordinar controles en sistemas que fueron adoptados en diferentes momentos y que se ejecutan en diferentes ubicaciones. Esto crea demanda de proveedores de servicios que comprendan tanto el proceso empresarial como las dependencias técnicas que lo sustentan. Esto puede ser importante donde la disponibilidad, la auditabilidad y el servicio al cliente se ven afectados por los mismos sistemas subyacentes. Rackspace Technology señaló que los usuarios de nube híbrida en servicios financieros reportaron sólidos resultados de eficiencia operativa, lo que respalda el papel de la arquitectura híbrida en el sector. La tecnología de la información y las telecomunicaciones también sigue siendo un área significativa de usuarios finales, mientras que las organizaciones de manufactura, gobierno, comercio minorista y automotriz adoptan servicios para sus propias operaciones distribuidas. Estas industrias necesitan equipos operativos que puedan conectar los requisitos empresariales con el soporte de infraestructura y aplicaciones. Sus requisitos pueden variar según la ubicación, lo que refuerza la necesidad de prácticas de entrega adaptables.
Se proyecta que la salud y las ciencias de la vida se expandan a un CAGR del 10,98% hasta 2032. Las organizaciones de salud frecuentemente necesitan mantener los datos sensibles bajo controles definidos mientras utilizan recursos en la nube para análisis, aplicaciones y prestación de servicios. Esto hace que las operaciones híbridas sean relevantes para las cargas de trabajo clínicas, administrativas y de investigación que no pueden seguir el mismo modelo de implementación. Los proveedores pueden respaldar los flujos de trabajo de seguridad, disponibilidad, copia de seguridad y cumplimiento en estos entornos. La combinación de usos clínicos habilitados por IA y los requisitos de privacidad puede aumentar la necesidad de equipos que comprendan tanto la entrega operativa como el manejo de datos regulados. Los proveedores deben alinear las prácticas operativas con las necesidades de confiabilidad de los clínicos, investigadores y equipos administrativos. Los proveedores pueden necesitar trabajar estrechamente con los grupos clínicos y de privacidad internos al manejar cambios operativos sensibles. El mercado de servicios de operaciones de nube híbrida gestionada puede, por tanto, encontrar oportunidades donde las organizaciones de salud necesitan tecnología escalable sin renunciar a la gobernanza sobre la información sensible. Esto hace que las operaciones gestionadas sean relevantes donde las organizaciones deben mejorar el acceso a los recursos informáticos mientras protegen los datos de pacientes e investigación. Los equipos operativos también deben coordinar los cambios cuidadosamente cuando las aplicaciones afectan los flujos de trabajo clínicos o de laboratorio.
Análisis Geográfico
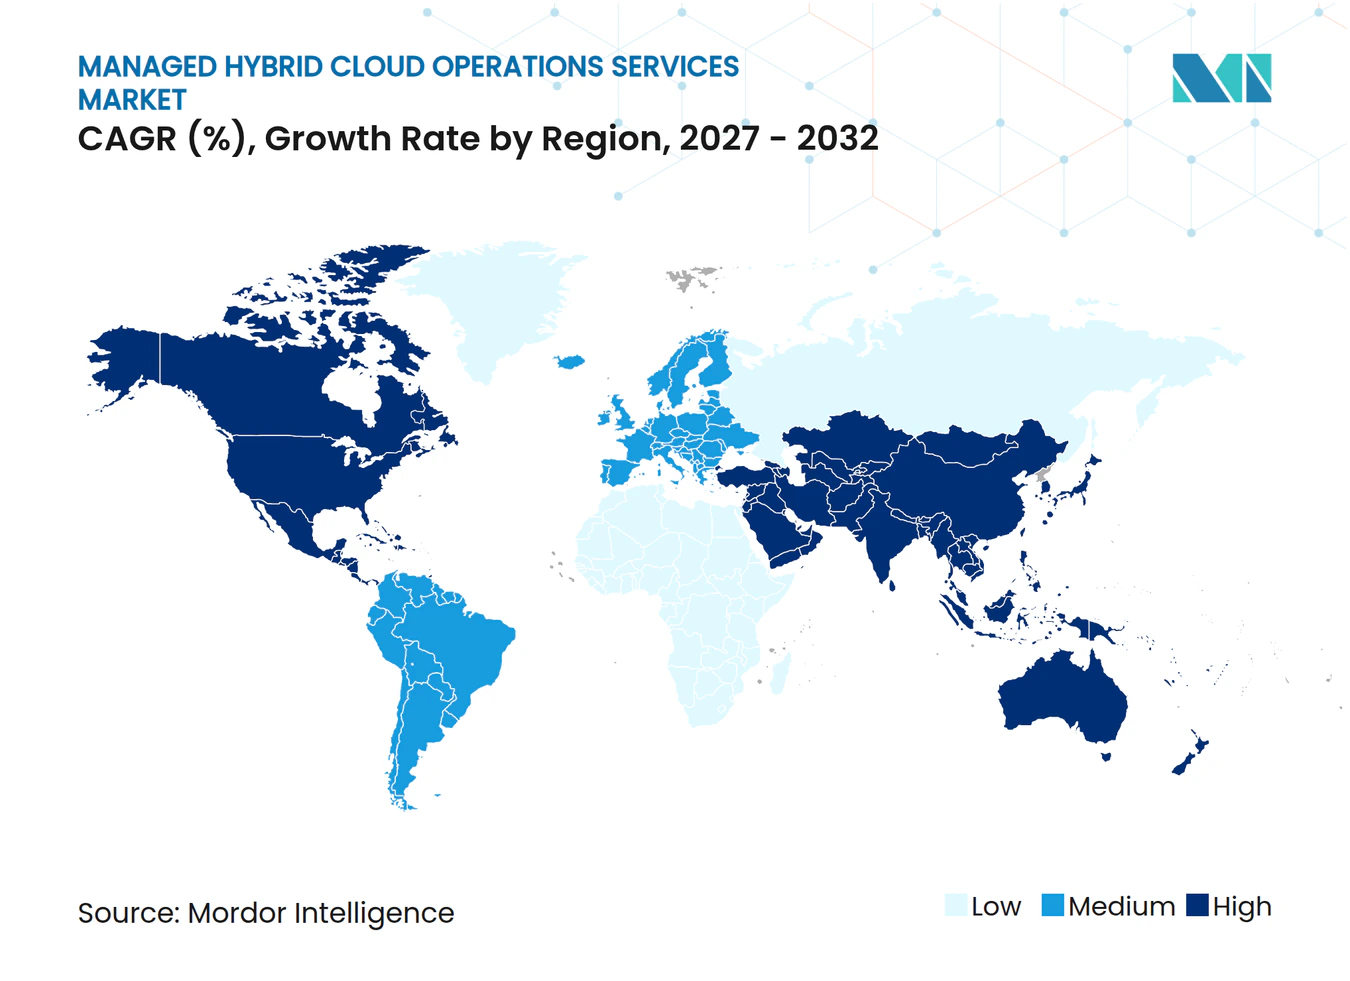
América del Norte representó el 41,99% de la participación del mercado de servicios de operaciones de nube híbrida gestionada en 2026. La región combina una gran base tecnológica empresarial con los principales proveedores de nube pública y extensas redes de socios. Los clientes de banca, salud y gobierno han sostenido la demanda de operaciones externalizadas con controles documentados. Estados Unidos sigue siendo el principal contribuyente por país porque las organizaciones están modernizando entornos complejos mientras retienen sistemas heredados críticos. Los requisitos de nube federal crean una demanda continua de proveedores que puedan respaldar despliegues controlados y registros operativos claros. Las organizaciones de la región también pueden elegir operaciones gestionadas para abordar la escala de los programas de modernización de larga duración. Esto puede favorecer a los proveedores que combinan la entrega técnica con una sólida gestión de programas y prácticas de seguridad. Canadá también presenta demanda de servicios que respalden la residencia de datos local y las conexiones regionales a la nube. Los proveedores también se benefician de alianzas establecidas que pueden simplificar el despliegue de servicios gestionados en entornos de clientes complejos. Esta capacidad puede ser significativa donde los requisitos nacionales y sectoriales se superponen.
Europa depende de las operaciones híbridas para gestionar los exigentes requisitos de protección de datos, resiliencia y supervisión de la cadena de suministro. Las organizaciones necesitan soporte continuo para documentar controles, responder a incidentes y gestionar los requisitos operativos locales en varios entornos. Esto puede hacer que el monitoreo coordinado y los procesos de servicio documentados sean más valiosos que las herramientas de soporte aisladas. Los proveedores que pueden integrar la infraestructura local con los servicios en la nube pueden estar mejor alineados con las necesidades de las empresas establecidas. Alemania es importante porque los usuarios industriales, financieros y del sector público a menudo mantienen una base sustancial de infraestructura interna. Los proveedores pueden diferenciarse a través de la capacidad de entrega local, las prácticas de seguridad y el soporte para las políticas del cliente a través de las fronteras. Estos requisitos pueden elevar el umbral operativo para la participación en el mercado y hacer que las relaciones de entrega de confianza sean importantes. Los clientes pueden favorecer a los proveedores que comprenden tanto los controles técnicos como las expectativas locales de responsabilidad del servicio. La experiencia local puede, por tanto, ser tan importante como la escala global en cuentas seleccionadas.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 11,66% hasta 2032. El tamaño del mercado de servicios de operaciones de nube híbrida gestionada en la región está respaldado por programas de modernización, despliegue de IA y requisitos de localización de datos. China, India, Japón y los países del Sudeste Asiático tienen diferentes entornos tecnológicos y regulatorios, lo que aumenta el valor de los modelos de entrega informados localmente. Las aplicaciones de IA también requieren infraestructura confiable, equipos de operaciones calificados y controles de datos disciplinados. Los proveedores regionales pueden diferenciarse ayudando a los clientes a traducir estos requisitos en rutinas operativas cotidianas. El conocimiento local también puede ayudar a los equipos de servicio a planificar cambios en torno a los requisitos nacionales y las prácticas operativas de los clientes. El mercado depende de equipos de operaciones calificados y controles de datos disciplinados a lo largo de su ciclo de vida. La inversión en nube soberana en Oriente Medio y África crea una demanda relacionada donde los programas nacionales requieren procesamiento local para cargas de trabajo críticas. Los proveedores con asociaciones regionales pueden abordar estas diversas necesidades mientras mantienen estándares de servicio comunes. El mercado de servicios de operaciones de nube híbrida gestionada puede beneficiarse de modelos de servicio que acomoden las necesidades a nivel de país sin fragmentar la entrega. Este equilibrio puede ayudar a los proveedores a atender a clientes multinacionales con diversas obligaciones locales.
Panorama Competitivo
Concentración del Mercado
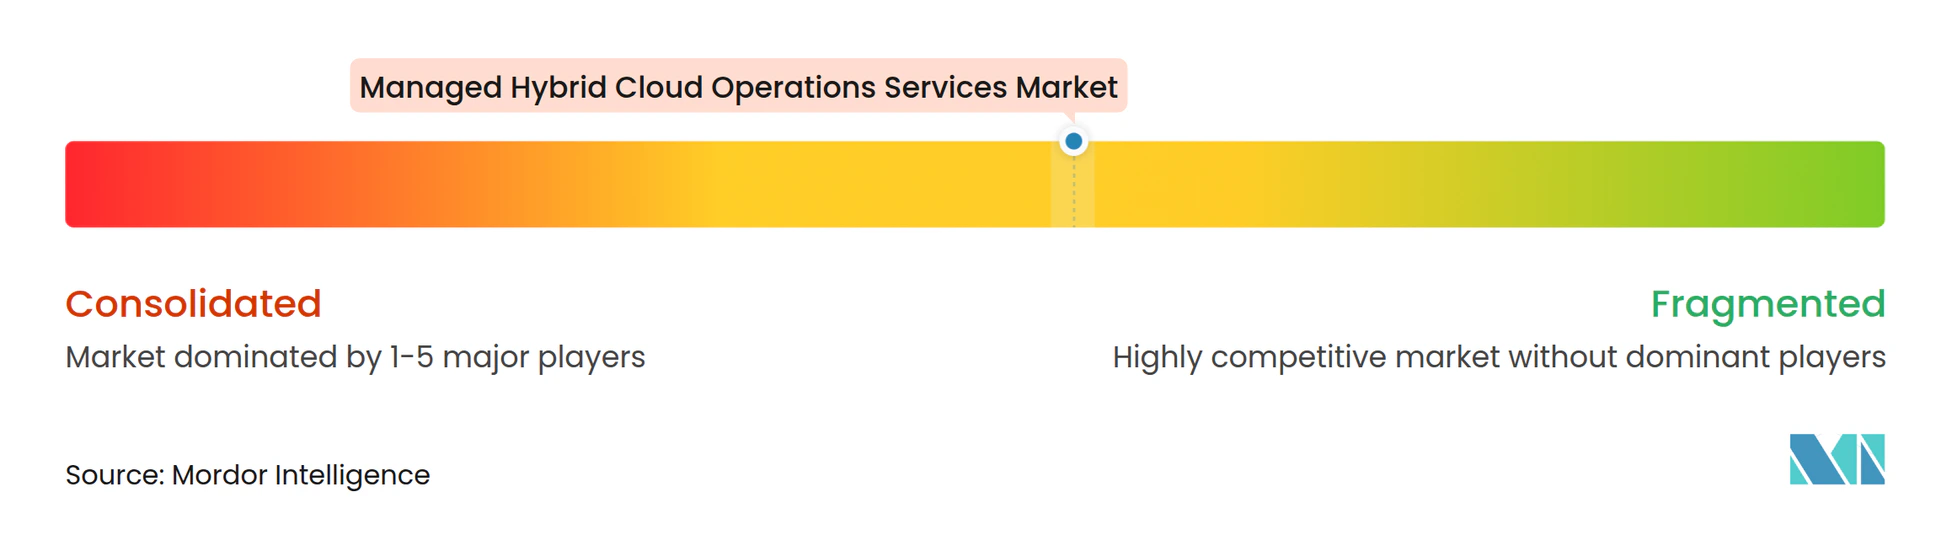
El mercado de servicios de operaciones de nube híbrida gestionada tiene una concentración moderada entre los proveedores líderes y un amplio grupo de competidores regionales. Amazon Web Services, Microsoft y Google Cloud configuran el entorno de plataformas y trabajan con integradores que prestan servicios de operaciones empresariales. IBM, Accenture, Kyndryl, TCS, Infosys, HCLTech, Capgemini, Wipro, Cognizant y NTT DATA compiten a través de la experiencia, la escala de entrega, las capacidades de seguridad y las herramientas de automatización. Los proveedores de nivel medio como Rackspace Technology, DXC Technology y Fujitsu mantienen posiciones en grupos de clientes y áreas de servicio seleccionados. Sus relaciones especializadas pueden ser valiosas donde los clientes requieren continuidad con las aplicaciones e infraestructura establecidas. Estos proveedores pueden competir donde el conocimiento del entorno de un cliente es más valioso que la escala global estandarizada. Los clientes evalúan el soporte de cumplimiento, la madurez operativa y la capacidad de gestionar entornos existentes complejos junto con la capacidad técnica. El mercado de servicios de operaciones de nube híbrida gestionada sigue siendo competitivo porque muchos clientes mantienen más de 1 relación con proveedores. Esto hace que la coordinación transparente entre los proveedores de plataformas y los proveedores de operaciones sea importante.
Las operaciones habilitadas por IA y la gobernanza de costos son áreas centrales de actividad competitiva. IBM y Google Cloud anunciaron una asociación estratégica en junio de 2026 que combinó IBM Consulting Advantage con la Plataforma de Agentes Empresariales Gemini. Kyndryl amplió su alianza con Amazon Web Services en febrero de 2026 tras lograr competencias en Modernización de Mainframe, IA y Soberanía Digital. Accenture y Google Cloud lanzaron el Grupo Empresarial Accenture Gemini Enterprise en septiembre de 2026 para escalar los resultados de Gemini Enterprise en entornos de nube híbrida empresarial. Estas acciones posicionan la entrega de IA como parte de las operaciones gestionadas en lugar de una oferta consultiva separada. Este enfoque vincula los programas de modernización con la necesidad práctica de operar los sistemas resultantes después del despliegue. También aumenta el valor de los equipos que comprenden tanto las nuevas herramientas de IA como los sistemas empresariales establecidos.
Las oportunidades incluyen servicios de FinOps gestionados para clientes del mercado medio, operaciones de IA para cargas de trabajo reguladas con uso intensivo de inferencia y operaciones de nube soberana en regiones en desarrollo. Los hallazgos de 2026 de la FinOps Foundation muestran por qué la responsabilidad de los costos de IA se está convirtiendo en una preocupación operativa más amplia. La visibilidad de los costos también puede respaldar discusiones prácticas sobre qué cargas de trabajo son apropiadas para cada entorno. Esto puede vincular la responsabilidad financiera con la planificación de capacidad, el rendimiento de las aplicaciones y la gobernanza de recursos. Los proveedores también pueden diferenciarse apoyando la portabilidad, los límites de servicio transparentes y la planificación de transición para los clientes preocupados por la dependencia del proveedor. Las obligaciones de cumplimiento pueden aumentar los costos de entrega para los pequeños proveedores que deben dar soporte a varias jurisdicciones. Los procesos de gobernanza establecidos y las relaciones de infraestructura regional pueden favorecer a los proveedores más grandes en estos entornos. El mercado de servicios de operaciones de nube híbrida gestionada puede recompensar a las empresas que ofrecen controles consistentes en todas las regiones mientras permiten una adaptación local práctica. Las empresas que mantienen este equilibrio pueden competir por contratos que abarcan entornos soberanos, privados y públicos.
Líderes de la Industria de Servicios de Operaciones de Nube Híbrida Gestionada
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
International Business Machines Corporation
-
Accenture plc
-
Kyndryl, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Accenture y Google Cloud lanzaron el Grupo Empresarial Accenture Gemini Enterprise, un programa global dedicado a escalar los resultados de IA agéntica de Gemini Enterprise en entornos de nube híbrida empresarial, formalizando las operaciones gestionadas impulsadas por IA como una línea de negocio diferenciada y señalando la profunda integración de las operaciones en la nube con la entrega de IA a escala.
- Julio de 2026: Kyndryl amplió sus capacidades de soluciones de soberanía a través de una colaboración con Microsoft, combinando Kyndryl Sovereignty Solutioning con Microsoft Sovereign Cloud para ayudar a las organizaciones a diseñar y operar arquitecturas de nube híbrida alineadas con los requisitos de residencia de datos del RGPD, DORA y NIS2, dirigiéndose a clientes gubernamentales y de industrias reguladas que requieren cargas de trabajo dentro de las fronteras nacionales.
- Junio de 2026: IBM y Google Cloud anunciaron una asociación estratégica para la modernización de la nube híbrida impulsada por IA, lanzando una nueva Práctica Global de Google Cloud respaldada por miles de consultores certificados y describiendo la colaboración como una oportunidad de servicios gestionados de varios miles de millones de dólares que combina IBM Consulting Advantage con la Plataforma de Agentes Empresariales Gemini de Google Cloud.
- Marzo de 2026: Kyndryl puso a disposición su servicio Cloud Uplift en las regiones de centros de datos canadienses de Microsoft, permitiendo a las empresas canadienses migrar cargas de trabajo IBM Power de misión crítica a Microsoft Azure mientras mantienen la residencia de datos canadiense conforme con PIPEDA, convirtiéndose Canadá en la decimocuarta región de centros de datos de Microsoft donde opera el servicio.
Alcance del Informe Global del Mercado de Servicios de Operaciones de Nube Híbrida Gestionada
El Mercado de Servicios de Operaciones de Nube Híbrida Gestionada abarca la gestión externalizada, el monitoreo, la optimización, la seguridad y el mantenimiento de infraestructura, redes, aplicaciones y entornos en la nube en despliegues locales, privados, públicos, híbridos y distribuidos a nivel global. El mercado está segmentado por Tipo de Servicio (Servicios de Operaciones de Infraestructura, Servicios de Operaciones de Red y Conectividad, Servicios de Operaciones de Seguridad, Servicios de Operaciones de Aplicaciones y Plataformas, Servicios de Operaciones de Copia de Seguridad y Recuperación ante Desastres, Servicios de FinOps y Gestión de Costos en la Nube y Otros Tipos de Servicio), Modelo de Implementación (Operaciones Integradas en Instalaciones Propias y Nube Privada, Operaciones Integradas en Nube Pública, Operaciones de Nube Híbrida y Operaciones de Nube Perimetral y Distribuida), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros, Tecnología de la Información y Telecomunicaciones, Salud y Ciencias de la Vida, Manufactura y Automotriz, Gobierno y Sector Público, Comercio Minorista y Bienes de Consumo y Otras Industrias de Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios de Operaciones de Infraestructura |
| Servicios de Operaciones de Red y Conectividad |
| Servicios de Operaciones de Seguridad |
| Servicios de Operaciones de Aplicaciones y Plataformas |
| Servicios de Operaciones de Copia de Seguridad y Recuperación ante Desastres |
| Servicios de FinOps y Gestión de Costos en la Nube |
| Otros Tipos de Servicio |
| Operaciones Integradas en Instalaciones Propias y Nube Privada |
| Operaciones Integradas en Nube Pública |
| Operaciones de Nube Híbrida |
| Operaciones de Nube Perimetral y Distribuida |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros |
| Tecnología de la Información y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Manufactura y Automotriz |
| Gobierno y Sector Público |
| Comercio Minorista y Bienes de Consumo |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Servicios de Operaciones de Infraestructura | |
| Servicios de Operaciones de Red y Conectividad | ||
| Servicios de Operaciones de Seguridad | ||
| Servicios de Operaciones de Aplicaciones y Plataformas | ||
| Servicios de Operaciones de Copia de Seguridad y Recuperación ante Desastres | ||
| Servicios de FinOps y Gestión de Costos en la Nube | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Implementación | Operaciones Integradas en Instalaciones Propias y Nube Privada | |
| Operaciones Integradas en Nube Pública | ||
| Operaciones de Nube Híbrida | ||
| Operaciones de Nube Perimetral y Distribuida | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros | |
| Tecnología de la Información y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Manufactura y Automotriz | ||
| Gobierno y Sector Público | ||
| Comercio Minorista y Bienes de Consumo | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño de los servicios de operaciones de nube híbrida gestionada?
Se proyecta que la categoría alcance los 217,31 mil millones de USD para 2032, desde 130,46 mil millones de USD en 2027, a un CAGR del 10,74%.
¿Qué tipo de servicio lidera los servicios de operaciones de nube híbrida gestionada?
Los servicios de operaciones de infraestructura lideraron con una participación de ingresos del 27,72% en 2026, lo que refleja el papel esencial de la gestión de cómputo, almacenamiento y redes.
¿Qué modelo de implementación se está expandiendo más rápidamente?
Se proyecta que las operaciones de nube perimetral y distribuida se expandan a un CAGR del 11,33% hasta 2032 a medida que las organizaciones operan más cargas de trabajo en ubicaciones distribuidas.
¿Qué organizaciones están adoptando los servicios de operaciones de nube híbrida gestionada más rápidamente?
Se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 11,21% hasta 2032 a medida que los modelos de suscripción proporcionan acceso a experiencia operativa especializada.
¿Qué segmento de usuarios finales tiene la mayor expansión proyectada?
Se proyecta que la salud y las ciencias de la vida se expandan a un CAGR del 10,98% hasta 2032 debido a la necesidad de dar soporte a datos sensibles, aplicaciones y obligaciones regulatorias.
¿Qué región se espera que se expanda más rápidamente?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 11,66% hasta 2032, respaldado por la modernización de la nube, el despliegue de IA y los requisitos de localización de datos.