
Tamaño y Participación del Mercado de Servicios CSPM Gestionados
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
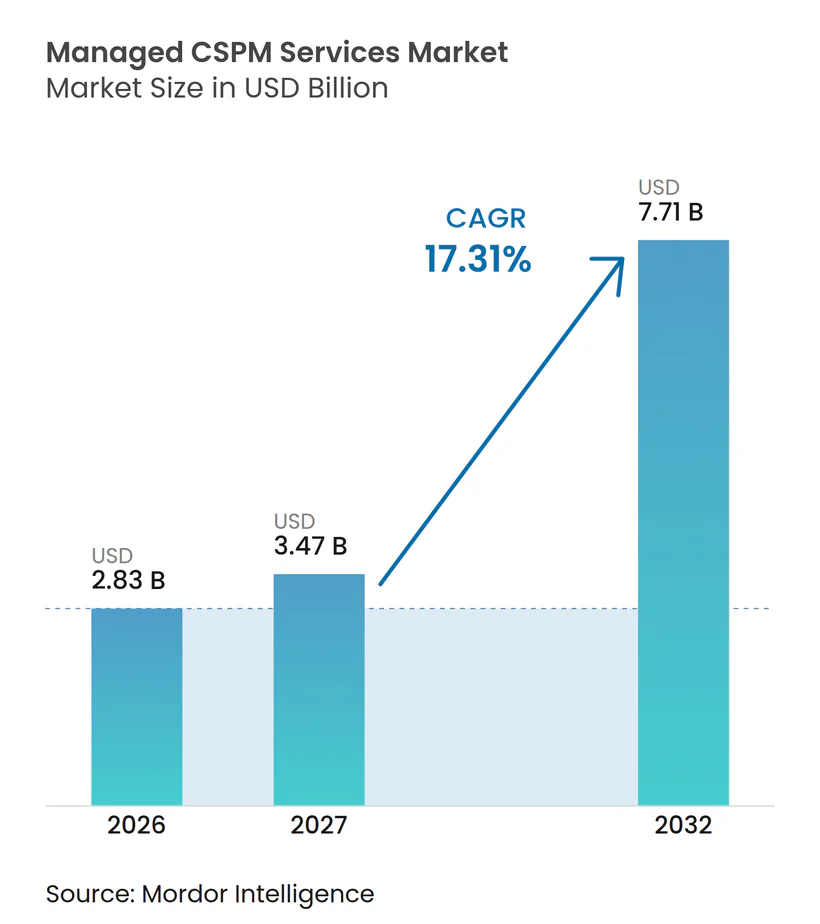
| Tamaño del Mercado (2027) | 3.47 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.71 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.31 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios CSPM Gestionados por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Servicios CSPM Gestionados se expanda desde 2,83 mil millones de USD en 2026 y 3,32 mil millones de USD en 2027 hasta 7,71 mil millones de USD para 2032, registrando un CAGR del 17,31% entre 2027 y 2032. El mercado de servicios CSPM gestionados se está expandiendo a medida que las organizaciones utilizan más entornos de nube, cuentas en la nube, aplicaciones basadas en la nube y servicios compartidos de los que sus equipos de seguridad internos pueden monitorear de manera consistente en entornos de desarrollo y producción. Los proveedores gestionados abordan la desviación de configuración, la evidencia de cumplimiento, las colas de remediación, las excepciones de políticas, las brechas de propiedad y el trabajo de seguimiento que puede permanecer abierto durante largos períodos cuando los equipos internos tienen responsabilidades en competencia. Las obligaciones regulatorias en los servicios financieros y los sectores críticos también están haciendo que los controles continuos en la nube sean más importantes en las decisiones de adquisición, porque los compradores necesitan un registro regular de la actividad de control, acciones documentadas y un medio claro para demostrar la responsabilidad en lugar de una revisión puntual limitada. La consolidación de plataformas está cambiando lo que los compradores esperan, con proveedores gestionados que necesitan combinar la gestión de postura con el contexto de tiempo de ejecución, la priorización de riesgos, el soporte práctico de remediación, la configuración de políticas específicas del cliente y una responsabilidad clara por el resultado de un hallazgo. Las cargas de trabajo de IA añaden tipos de recursos como clústeres de GPU, puntos de conexión de modelos y bases de datos vectoriales, que pueden crear brechas en las bibliotecas de políticas existentes y abrir oportunidades para proveedores con controles actualizados, políticas específicas para IA, revisiones de arquitectura específicas y un proceso operativo que pueda adaptarse a medida que los entornos cambian.
Conclusiones Clave del Informe
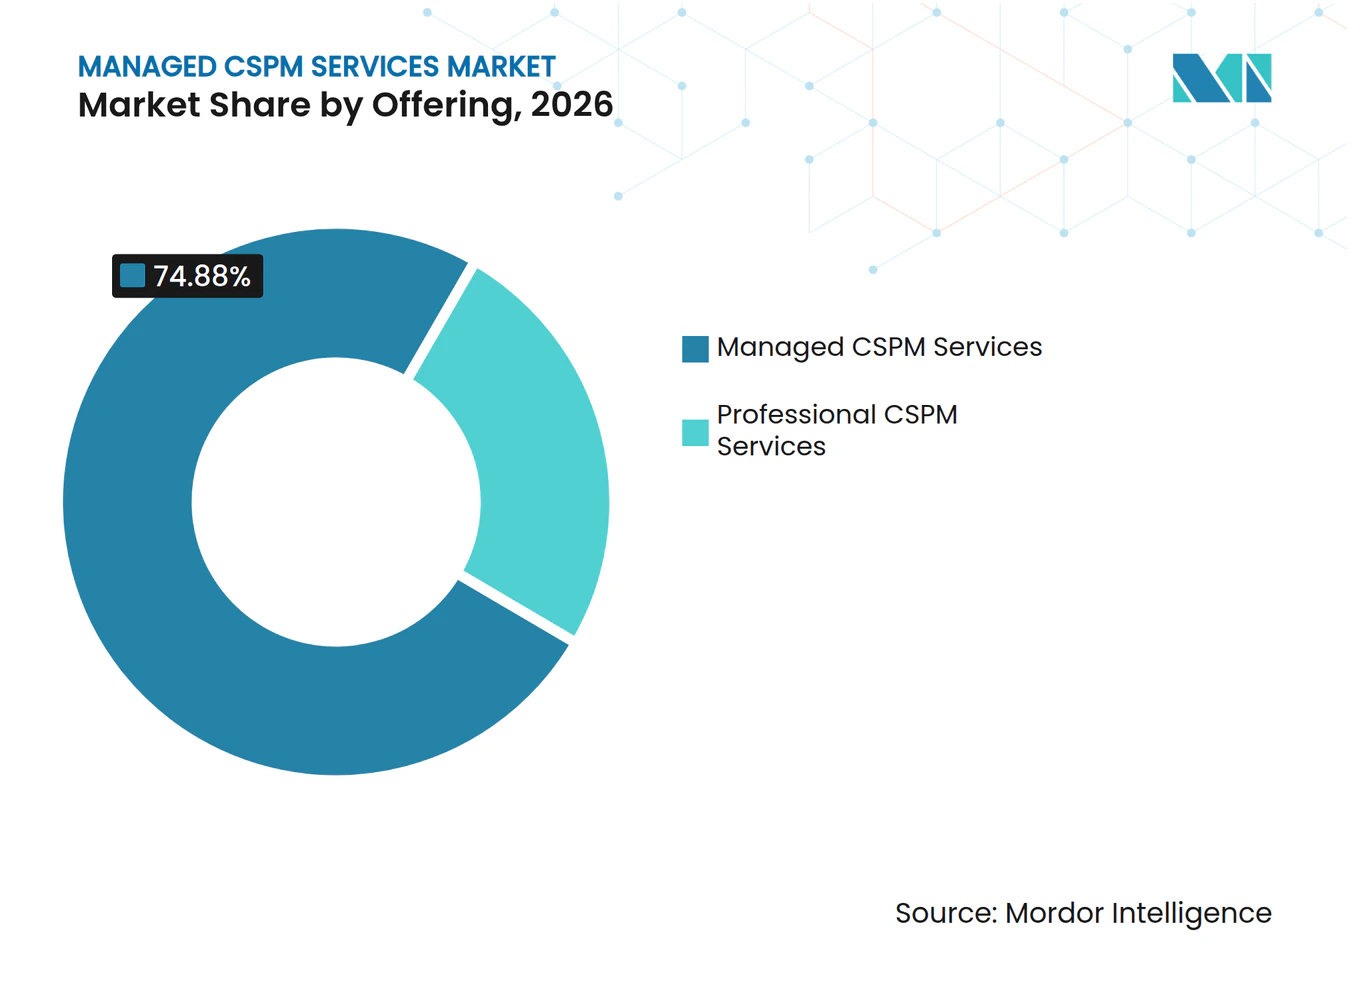
- Por oferta, los Servicios CSPM Gestionados representaron el 74,88% de la participación del Mercado de Servicios CSPM Gestionados en 2026, mientras que se proyecta que los Servicios CSPM Profesionales se expandan a un CAGR del 19,81% hasta 2032.
- Por tipo de servicio, las Operaciones Gestionadas representaron el 49,71% de los ingresos en 2026, mientras que se proyecta que los Servicios de Implementación e Integración se expandan a un CAGR del 19,66% hasta 2032.
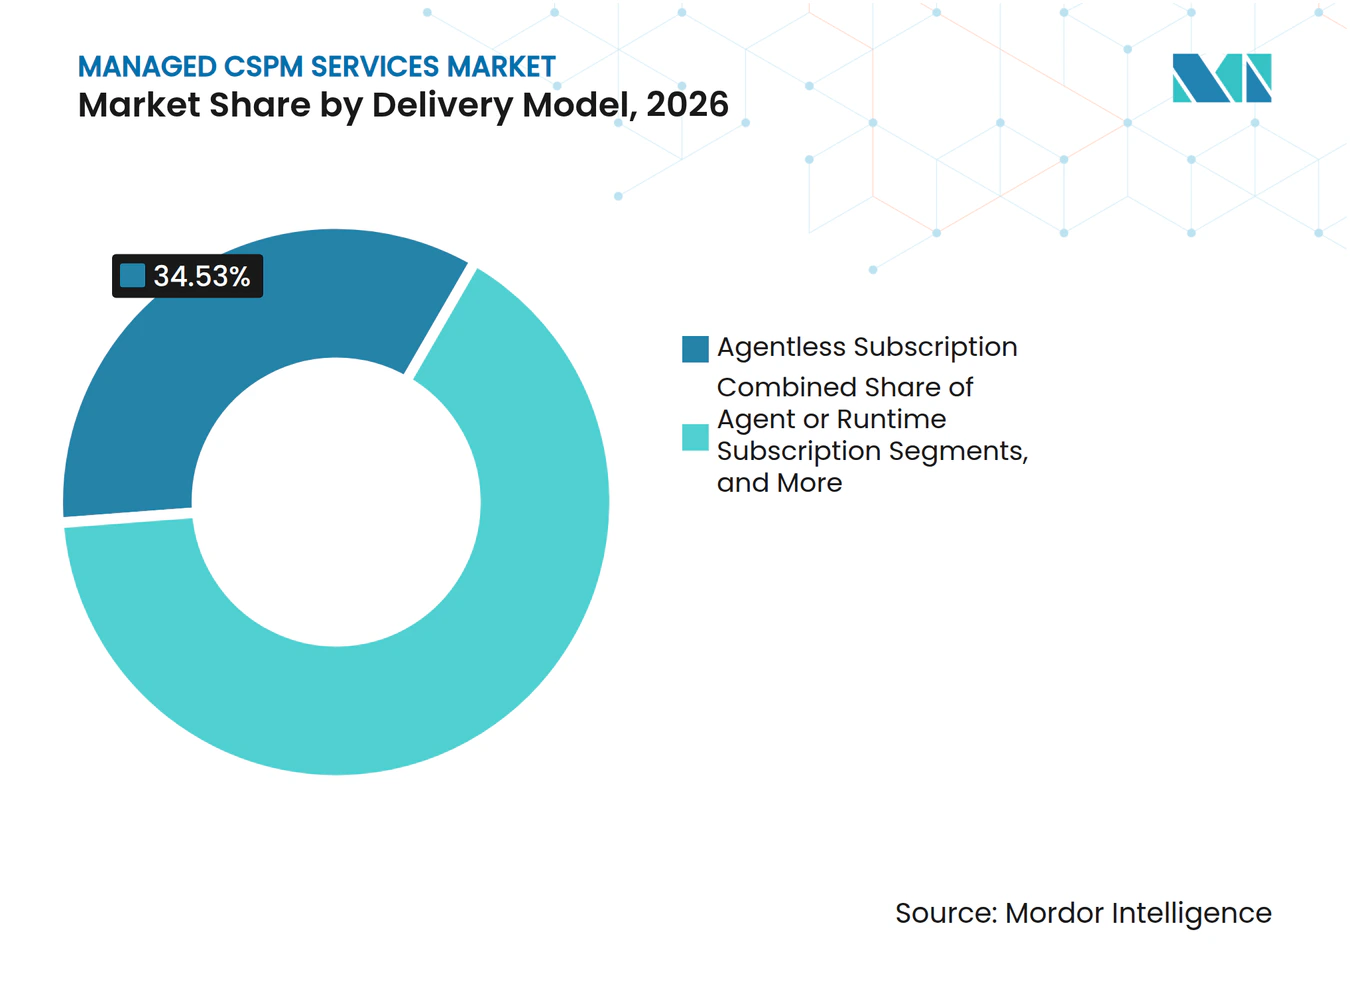
- Por modelo de entrega, la Suscripción sin Agente representó el 34,53% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 19,79% hasta 2032.
- Por modo de implementación, la Nube Pública representó el 43,96% de los ingresos en 2026 y se proyecta que se expanda a un CAGR del 19,31% hasta 2032.
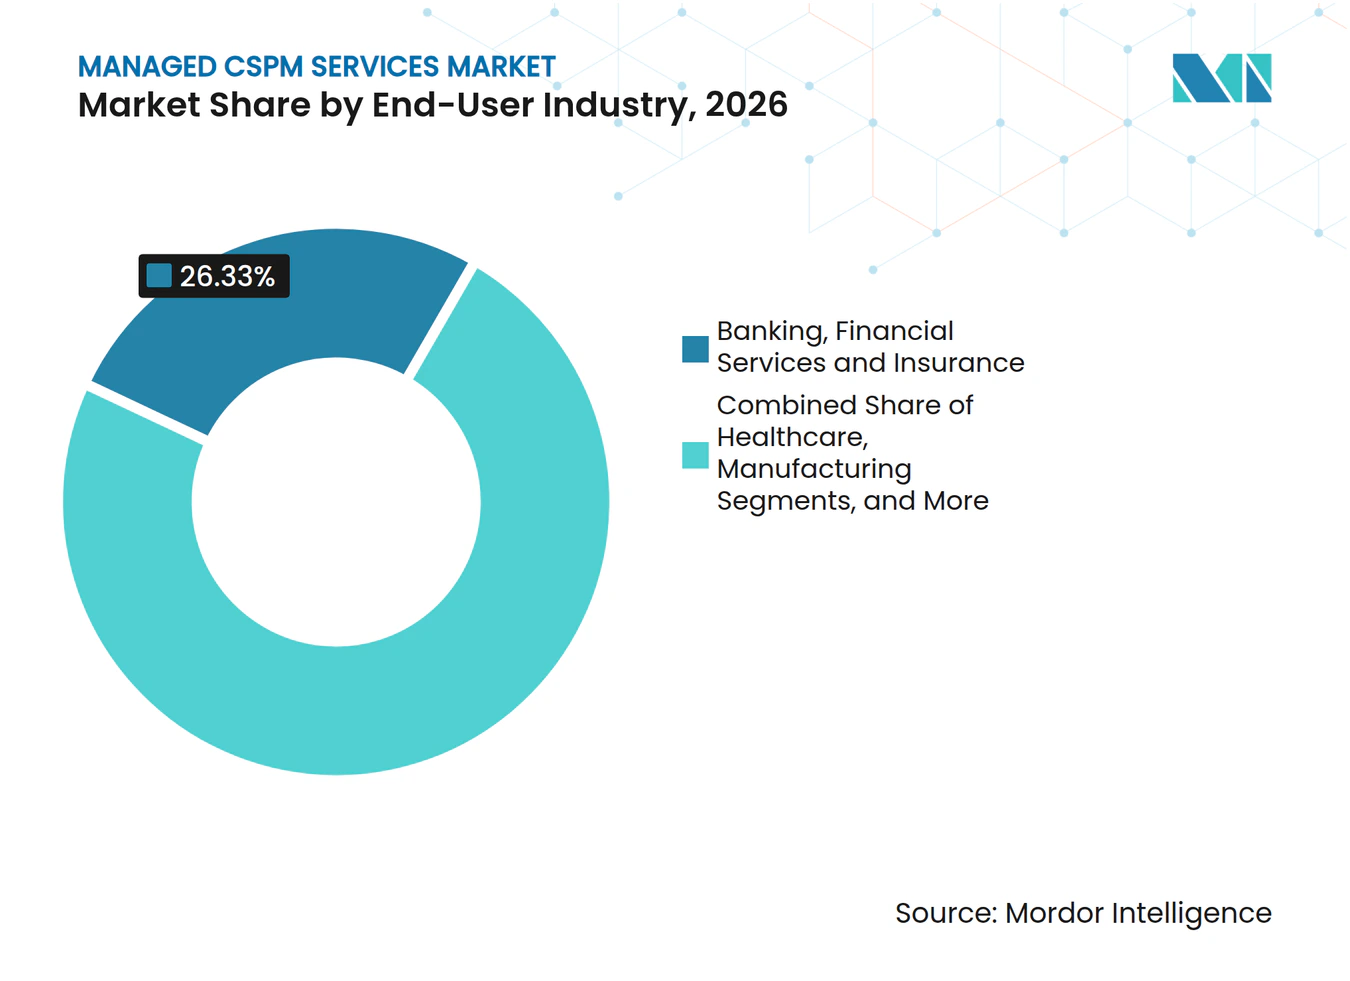
- Por industria del usuario final, BFSI representó el 26,33% de los ingresos en 2026, mientras que se proyecta que Tecnología de la Información y Telecomunicaciones se expanda a un CAGR del 19,68% hasta 2032.
- Por geografía, América del Norte representó el 33,08% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 19,23% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración de CNAPP en Plataformas CNAPP | +3.8% | Global | Mediano plazo (2-4 años) |
| Motores de Autorremediación Asistidos por IA | +3.4% | Global, con América del Norte y Asia-Pacífico liderando la adopción | Mediano plazo (2-4 años) |
| Auditorías de Confianza Cero y Responsabilidad Compartida | +2.7% | América del Norte y la UE como núcleo, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Informes de Configuración en la Nube en Tiempo Real | +2.5% | UE, Asia-Pacífico, América del Norte | Corto plazo (≤ 2 años) |
| Proliferación de Múltiples Nubes en Empresas del Mercado Medio | +1.9% | Global | Mediano plazo (2-4 años) |
| Requisitos de Tarjeta de Puntuación de Seguridad para Ciberseguros | +1.3% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Integración de CSPM en Plataformas CNAPP
El mercado de servicios CSPM gestionados está siendo reformado por la inclusión de la gestión de postura de seguridad en la nube dentro de las plataformas de protección de aplicaciones nativas de la nube, que integran controles relacionados en un entorno operativo común. Los compradores están consolidando CSPM, protección de cargas de trabajo, gestión de derechos de infraestructura en la nube y funciones de detección en la nube para reducir la fragmentación de herramientas, las alertas repetidas, los paneles de control separados y la falta de claridad en la responsabilidad de un hallazgo. Palo Alto Networks introdujo Cortex Cloud 2.0 en octubre de 2025, combinando capacidades CNAPP, detección en la nube y agentes de IA autónomos entrenados con 1.200 millones de respuestas de seguridad.[1] Este alcance más amplio de la plataforma eleva las expectativas de los compradores más allá de las verificaciones de configuración estáticas para incluir el análisis de rutas de ataque, el contexto de tiempo de ejecución, la clasificación de riesgos y una ruta clara desde la detección hasta la remediación. Los proveedores que solo ofrecen verificaciones básicas de postura pueden enfrentar presión de precios cuando las herramientas de los hiperescaladores cubren algunas necesidades de análisis sin una licencia adicional, aunque esas herramientas pueden no gestionar el proceso de extremo a extremo. La oportunidad reside en los servicios que convierten los hallazgos de la plataforma en controles personalizados, propietarios responsables, evidencia confiable y acciones de remediación cerradas.
Motores de Autorremediación Asistidos por IA
La remediación asistida por IA está cambiando el modelo de entrega del mercado de servicios de gestión de postura de seguridad en la nube gestionados porque puede priorizar, probar y preparar correcciones antes de que un analista tome acción. Palo Alto Networks informó que los riesgos críticos en la nube permanecieron sin resolver durante un promedio de 120 días bajo los enfoques de clasificación convencionales en 2025. Los sistemas actuales pueden evaluar rutas de remediación, simular efectos potenciales, generar parches de infraestructura como código y operar dentro de los controles aprobados por el cliente, en lugar de simplemente volver a informar el mismo problema. ZEST Security introdujo un sistema multiagente en abril de 2025 que asignó la priorización de riesgos, la simulación de impacto, la generación de código y la construcción de resoluciones a agentes especializados, con implementaciones tempranas que reportaron una reducción de más del 50% en la carga de trabajo de operaciones de seguridad y respuesta a incidentes.[2] Este modelo puede aumentar el número de hallazgos cerrados por analista y brindar a los clientes una retroalimentación más rápida sobre si se ha abordado un riesgo, pero unos controles deficientes pueden introducir una mayor desviación de configuración. La supervisión gestionada sigue siendo necesaria para validar los cambios propuestos, proteger las cargas de trabajo en producción, preservar un registro de aprobación y mantener la responsabilidad cuando la automatización maneja una acción material.
Expansión de las Auditorías de Confianza Cero y Responsabilidad Compartida
Los programas de confianza cero respaldan la demanda de monitoreo gestionado porque requieren pruebas continuas de que los controles en la nube operan según lo previsto en usuarios, cargas de trabajo, identidades y recursos. La Publicación Especial 1800-35 del NIST, publicada en 2025, vincula la gestión de postura de seguridad en la nube con el elemento de monitoreo continuo de la arquitectura de confianza cero y proporciona orientación para la integración en múltiples nubes. Los proveedores de nube pueden suministrar información de configuración, mientras que los clientes siguen siendo responsables de probar esa información frente a sus propios estándares de riesgo y de documentar las decisiones resultantes. Esta distinción crea una tarea de verificación que muchos equipos internos no pueden realizar de manera continua en diferentes plataformas de nube, especialmente cuando la responsabilidad se divide entre los equipos de aplicaciones, infraestructura y seguridad. Prowler informó en 2025 que el 64% de las organizaciones operaban entornos híbridos y el 55% utilizaba configuraciones de múltiples nubes. Las líneas de base de políticas separadas, los procesos de aprobación y las asignaciones de controles en estos entornos aumentan el valor de un servicio de verificación gestionado que puede aplicar un método de revisión consistente.
Impulso Regulatorio para los Informes de Configuración en la Nube en Tiempo Real
El mercado de servicios CSPM gestionados se beneficia a medida que las obligaciones de cumplimiento pasan de la evaluación periódica a la evidencia continua y exportable que puede mostrar lo que estaba vigente en un momento específico. ENISA emitió orientación técnica de implementación de NIS2 en junio de 2025 que exige evidencia generada por máquinas de los controles técnicos para las entidades esenciales e importantes. Este requisito es difícil de cumplir mediante revisiones manuales o documentos de políticas estáticos porque la configuración de la nube puede cambiar después de que se prepare un informe. Las normas del sector financiero en India también requieren un monitoreo más estrecho del control en la nube en las actividades bancarias, de valores y de seguros, lo que aumenta la importancia de la evidencia técnica registrada regularmente. Los requisitos de protección de datos de Japón están alentando a los proveedores a ampliar las bibliotecas de cumplimiento para las obligaciones locales de manejo de datos y ayudar a los clientes a evaluar la configuración de la nube frente a esas obligaciones. El costo y las consecuencias operativas de un incumplimiento normativo pueden hacer que un servicio gestionado recurrente sea más fácil de justificar, particularmente para las organizaciones medianas que tienen una capacidad limitada de operaciones de seguridad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fatiga de Alertas y Escasez de Habilidades en Seguridad en la Nube | -1.2% | Global | Mediano plazo (2-4 años) |
| Superposición de Herramientas CWPP y CIEM | -0.9% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Profundidad Limitada de API en SaaS y PaaS | -0.7% | Global | Largo plazo (≥ 4 años) |
| Barreras de Residencia de Datos en Proyectos de Nube Soberana | -0.6% | UE y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fatiga de Alertas y Escasez de Habilidades en Seguridad en la Nube
La fatiga de alertas y la capacidad especializada limitada pueden restringir la rapidez con que los proveedores gestionados escalan sin afectar la calidad del servicio, el tiempo de respuesta o la consistencia de los informes a los clientes. Un estudio de 2025 en ACM Computing Surveys encontró que el 54% de los equipos de centros de operaciones de seguridad se sentían abrumados por el volumen de alertas y que los analistas dedicaban más del 25% de su tiempo a falsos positivos.[3] Los entornos de nube pueden intensificar este problema porque las alertas de configuración son numerosas, varían ampliamente en gravedad y pueden asignarse a diferentes equipos según el recurso involucrado. Red Canary informó que el 75% de las organizaciones enfrentaron escasez de habilidades en detección de intrusiones y el 72% enfrentó escasez en respuesta a incidentes durante 2025. Los proveedores deben competir por analistas que comprendan la arquitectura en la nube, el cumplimiento normativo, los controles de automatización y el efecto operativo de cambiar una configuración en un entorno en vivo. Al mismo tiempo, una organización que no puede reclutar estas habilidades internamente puede optar por la externalización, lo que sostiene la demanda mientras ejerce presión sobre la capacidad del proveedor.
Superposición de Herramientas con CWPP y CIEM que Genera Fricción Presupuestaria
La superposición entre CSPM, las plataformas de protección de cargas de trabajo en la nube y las herramientas de gestión de derechos de infraestructura en la nube puede retrasar las decisiones de compra y dificultar el posicionamiento de un servicio gestionado independiente. Las organizaciones a menudo cuestionan si un servicio de postura duplica las funciones dentro de un contrato CNAPP o de detección y respuesta extendida existente, especialmente cuando los presupuestos están siendo revisados. Este problema es más relevante donde los compradores están reduciendo el número de herramientas de seguridad y buscando un modelo operativo único con menos proveedores y un control de costos más claro. Favorece a los proveedores de servicios que pueden demostrar personalización de políticas, profundidad operativa, propiedad del flujo de trabajo y evidencia lista para auditoría en lugar de solo administración de herramientas. La evidencia de control relacionada con NIS2 y DORA puede proporcionar un punto de distinción práctico donde las funciones nativas de la plataforma no producen los registros necesarios de forma predeterminada. El mercado de servicios CSPM gestionados depende, por tanto, de que los proveedores expliquen cómo su trabajo complementa, en lugar de replicar, las inversiones tecnológicas de los clientes y las licencias existentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta:
Los Servicios Gestionados y Profesionales Apoyan Diferentes Etapas de AdopciónLos Servicios CSPM Gestionados representaron el 74,88% de los ingresos por oferta en 2026, convirtiéndose en la oferta más grande dentro del mercado de servicios CSPM gestionados. El servicio brinda a los clientes visibilidad continua sobre los recursos en la nube, el estado de las políticas, los cambios de configuración, las obligaciones de cumplimiento y la propiedad de cada problema abierto. Los proveedores revisan los hallazgos de manera continua, ayudan a establecer prioridades según el impacto empresarial y registran las acciones tomadas sobre los problemas materiales para fines operativos y de auditoría. Esta entrega recurrente es adecuada para los clientes que no pueden mantener personal calificado asignado al monitoreo, la validación, los informes y el seguimiento en varias cuentas de nube todos los días. También permite que un proveedor conozca los requisitos de control del cliente, la estructura de propiedad, la tolerancia al riesgo, la cadencia de informes y la ruta de escalada a lo largo de una relación más prolongada.
Se proyecta que los Servicios CSPM Profesionales se expandan a un CAGR del 19,81% hasta 2032. Estos compromisos cubren revisiones de arquitectura, alineación de confianza cero, planificación de implementación, auditorías de seguridad de migración, diseño de políticas y evaluación de los procesos que respaldarán las operaciones en estado estable. Tenable informó en 2025 que el 63% de las organizaciones utilizaba más de 1 proveedor de nube, mientras que solo el 57% había adoptado herramientas CSPM. La diferencia apunta a un trabajo que identifica los controles faltantes, aclara las responsabilidades, evalúa las políticas existentes y conecta los resultados de las herramientas con un proceso operativo práctico. Un compromiso profesional también puede documentar las configuraciones de referencia, confirmar las partes interesadas, preparar los flujos de trabajo de remediación y definir las expectativas del servicio antes de que un cliente entregue el monitoreo continuo a un proveedor.



Por Tipo de Servicio:
Las Operaciones Gestionadas Lideran los Ingresos Mientras que la Implementación se Expande RápidamenteLas Operaciones Gestionadas representaron el 49,71% de los ingresos por tipo de servicio en 2026, la participación más alta en el mercado de servicios de gestión de postura de seguridad en la nube gestionados. La desviación de configuración puede ocurrir cada vez que los equipos crean recursos, cambian permisos, modifican reglas de red, actualizan aplicaciones, crean nuevas identidades o cambian la configuración de cuentas en la nube. Por lo tanto, las organizaciones necesitan un monitoreo regular en lugar de una evaluación única que rápidamente queda desactualizada a medida que los entornos y la actividad de desarrollo cambian. Las operaciones gestionadas mantienen el rastro de evidencia esperado bajo los requisitos modernos de control en la nube y brindan a los clientes un registro claro de los problemas activos, los hallazgos anteriores, los propietarios asignados y el estado de remediación. Los analistas pueden investigar hallazgos, coordinarse con los propietarios de cargas de trabajo, verificar el progreso de la remediación, validar los cambios completados y escalar los riesgos que requieren atención de la dirección.
Se proyecta que los Servicios de Implementación e Integración se expandan a un CAGR del 19,66% hasta 2032. Este trabajo conecta las herramientas de postura con las plataformas de gestión de información y eventos de seguridad, los sistemas de gestión de tickets, las herramientas de identidad, las canalizaciones de DevSecOps y los procesos de informes que hacen que los hallazgos sean útiles para cada equipo del cliente. Tenable encontró que las organizaciones gestionaban un promedio de 2,7 entornos de nube en 2025. Cada entorno puede requerir conectores separados, interfaces de programación de aplicaciones, modelos de propiedad, reglas de enrutamiento de alertas, asignaciones de cumplimiento y procedimientos de revisión para cambios sensibles. La consultoría y asesoría, la capacitación y el soporte, y el trabajo de implementación pueden generar menos ingresos recurrentes, pero pueden ayudar a los clientes a utilizar correctamente el servicio gestionado, comprender el proceso y permanecer con el proveedor.
Por Modelo de Entrega:
La Suscripción sin Agente Combina Escala y Facilidad de AdopciónLa Suscripción sin Agente representó el 34,53% de los ingresos por modelo de entrega en 2026 y representó el modelo de entrega más grande en el mercado de servicios de gestión de postura de seguridad en la nube gestionados. Se proyecta que se expanda a un CAGR del 19,79% hasta 2032. El análisis sin agente evita la necesidad de implementar, parchear, mantener y coordinar agentes de seguridad en las cuentas de nube, los grupos de cargas de trabajo y los inventarios de recursos cambiantes de un cliente. Esto reduce la fricción en la implementación y puede acelerar la incorporación para las organizaciones reguladas que limitan los cambios en las cargas de trabajo de producción y necesitan un método de conexión aprobado. Los proveedores pueden revisar los recursos en la nube a través de interfaces compatibles sin instalar software en cada carga de trabajo, lo que les ayuda a cubrir un amplio patrimonio de clientes mientras reducen el trabajo de mantenimiento para ambas partes.
Los modelos de Suscripción de Agente o Tiempo de Ejecución siguen siendo importantes para los casos de uso que requieren detección de comportamiento a nivel de proceso, particularmente donde un cliente necesita señales de la actividad dentro de una carga de trabajo. Pueden complementar la cobertura de postura sin agente donde las organizaciones necesitan señales de tiempo de ejecución, protección específica de cargas de trabajo o una visibilidad más estrecha de los procesos activos y el comportamiento inusual. Los modelos de Suscripción por Volumen de Datos pueden servir a clientes con grandes y variables volúmenes de telemetría que necesitan precios vinculados al uso y un método más claro para gestionar los flujos de datos crecientes. Los modelos de Suscripción por Niveles de Funciones pueden apoyar a clientes más pequeños que necesitan un conjunto de controles limitado y a grandes empresas que requieren más flujos de trabajo, integraciones y opciones de informes. El mercado de servicios CSPM gestionados puede utilizar estas alternativas para adaptar la profundidad de entrega a la exposición al riesgo, la madurez tecnológica y las restricciones de adquisición.

Por Modo de Implementación:
La Nube Pública Lidera a Medida que Aumenta la Complejidad del EntornoLa Nube Pública representó el 43,96% de los ingresos por modo de implementación en 2026 y lideró el mercado de servicios CSPM gestionados por modo de implementación. Se proyecta que se expanda a un CAGR del 19,31% hasta 2032 a medida que las organizaciones continúan colocando nuevas cargas de trabajo, servicios de datos y actividades de desarrollo en las principales plataformas de nube. Las herramientas nativas de AWS, Microsoft Azure y Google Cloud pueden proporcionar señales útiles, pero cada una tiene una visión limitada fuera de su propio entorno y no puede por sí sola crear un proceso operativo completo de múltiples nubes. Los proveedores gestionados pueden ensamblar hallazgos, políticas, detalles de propiedad y evidencia en múltiples servicios de nube en un proceso operativo adaptado al modelo de riesgo del cliente. Este papel se vuelve más valioso a medida que los patrimonios de los clientes incluyen más cuentas, regiones, aplicaciones, permisos de identidad, equipos de desarrollo y servicios de terceros.
Prowler informó que el 55% de las organizaciones operaban entornos de múltiples nubes en 2025, mientras que solo el 17% permanecía en una sola nube. Las implementaciones de nube privada y nube híbrida son menores en participación, pero siguen siendo importantes para las organizaciones con obligaciones de soberanía de datos, sistemas heredados o cargas de trabajo que no pueden moverse fácilmente. Estos clientes necesitan políticas comunes en los sistemas locales y los recursos de nube pública, incluso cuando diferentes equipos gestionan cada entorno y utilizan diferentes pilas tecnológicas. Los patrimonios híbridos también pueden difuminar los límites de responsabilidad entre los equipos de infraestructura, aplicaciones, cumplimiento, seguridad y proveedores de servicios externalizados. El mercado de servicios CSPM gestionados puede abordar esta complejidad aplicando controles comunes, asignando la propiedad con claridad y produciendo un registro de auditoría unificado que sigue al recurso a través de los entornos.
Por Industria del Usuario Final:
BFSI Mantiene el Liderazgo Mientras que Tecnología y Telecomunicaciones AceleraBFSI representó el 26,33% de los ingresos del usuario final en 2026, la mayor participación del usuario final dentro del mercado de servicios CSPM gestionados. Las organizaciones bancarias, de valores y de seguros enfrentan expectativas estrictas en torno a la externalización en la nube, la gestión de incidentes, la protección de datos y la capacidad de demostrar que los controles funcionan después de los cambios operativos. La garantía continua de postura les ayuda a demostrar que los controles siguen siendo efectivos entre las auditorías formales y después de que los equipos agregan nuevas cuentas, cargas de trabajo, permisos o aplicaciones. También apoya a los equipos que deben coordinar los requisitos de seguridad entre unidades de negocio, proveedores de servicios externos, múltiples cuentas de nube y funciones internas de riesgo o cumplimiento. La demanda del sector está reforzada por normas que requieren documentación confiable así como acciones oportunas sobre las brechas de control material.
Se proyecta que Tecnología de la Información y Telecomunicaciones se expanda a un CAGR del 19,68% hasta 2032. Estas organizaciones tienen un alto uso de infraestructura en la nube y frecuentemente brindan servicios tecnológicos a clientes regulados, lo que aumenta la importancia de su evidencia de control y sus procesos de remediación. ISACA señaló en 2025 que DORA aplica obligaciones a los proveedores de TIC de terceros que sirven a entidades financieras de la UE. La salud puede convertirse en un contribuyente adicional a medida que los sistemas clínicos se trasladan a entornos de nube y requieren una gestión cuidadosa del acceso, la configuración y los datos. La demanda del gobierno y el sector público puede estar limitada por los requisitos de nube soberana, mientras que los casos de uso del comercio minorista, el comercio electrónico y la manufactura están determinados por las obligaciones de seguridad de pagos y los riesgos de integración de tecnología operativa.
Análisis Geográfico
Mercado de Servicios CSPM Gestionados en América del Norte
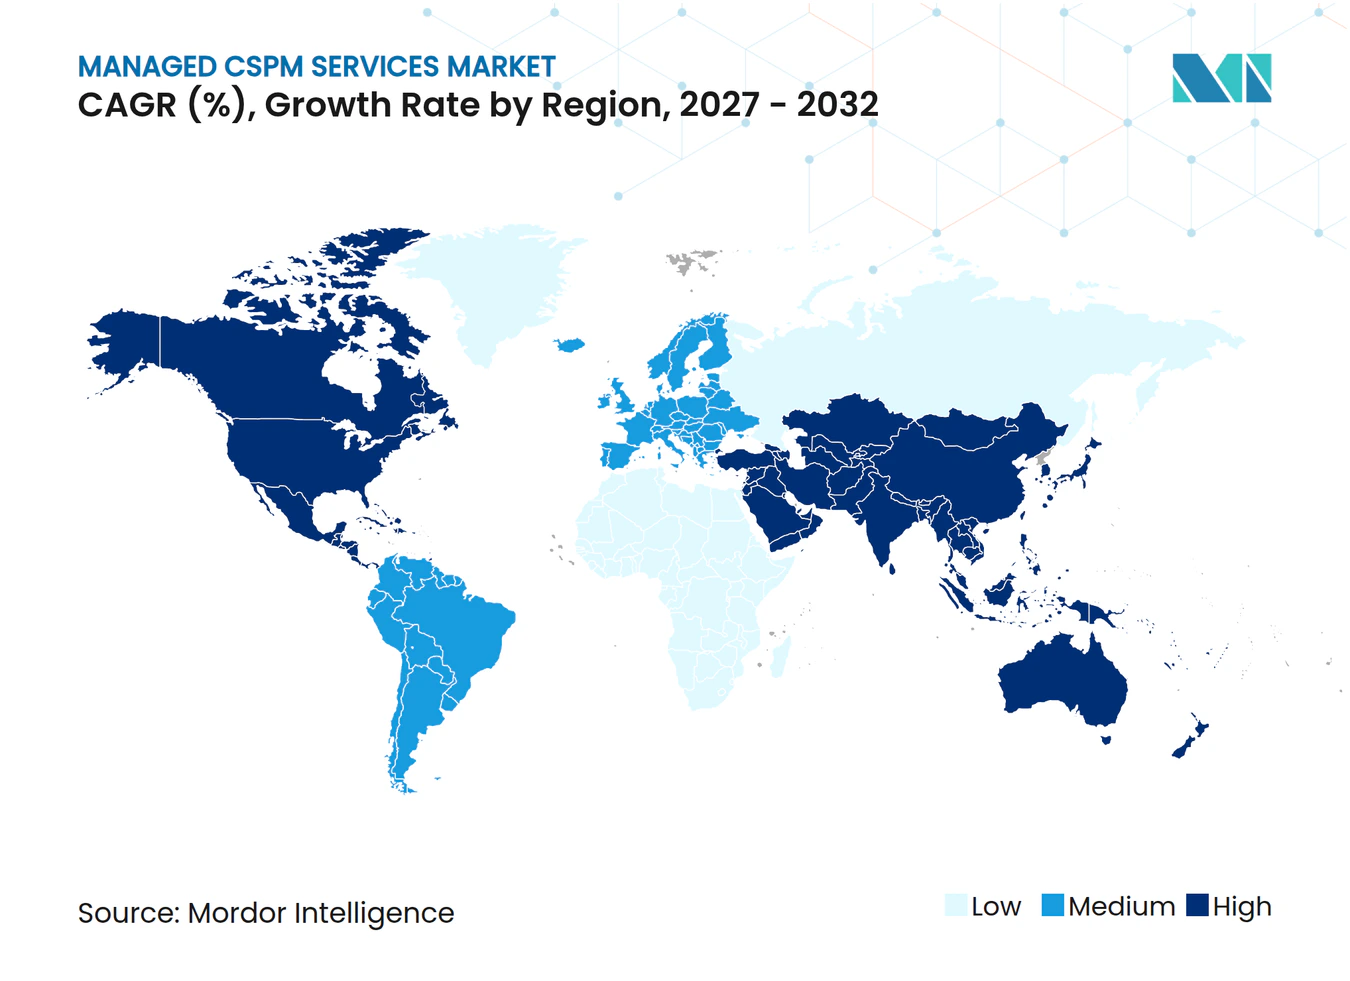
América del Norte representó el 33,08% de la participación del Mercado de Servicios CSPM Gestionados en 2026, respaldada por la madurez en las adquisiciones de seguridad en la nube en los Estados Unidos. Los requisitos de divulgación de las empresas públicas han aumentado la atención de la alta dirección a los riesgos cibernéticos materiales y han acelerado la revisión de los controles de configuración en la nube, la preparación ante incidentes y los procesos de informes. La orientación sobre la nube de Canadá para las instituciones financieras reguladas a nivel federal y la creciente adopción bancaria de la nube en México proporcionan condiciones de demanda adicionales. La región tiene una gran base de usuarios de múltiples nubes en los sectores BFSI y tecnológico, lo que brinda a los proveedores un amplio conjunto de entornos que apoyar. Estos compradores a menudo tienen herramientas establecidas, pero necesitan asistencia para convertir los hallazgos técnicos en trabajo de remediación priorizado y documentado que los líderes empresariales y de riesgo puedan comprender.
Mercado de Servicios CSPM Gestionados en Europa
Europa representó la segunda posición regional más grande en 2026, respaldada por la implementación de NIS2 y la entrada en vigor de DORA en enero de 2025. ENISA confirmó en junio de 2025 que la evidencia de NIS2 debe ser generada por máquinas y exportable. Esta expectativa respalda los servicios gestionados que retienen los registros de control a medida que cambian las configuraciones, en lugar de depender de documentos preparados solo para una auditoría o una evaluación periódica. Alemania, Francia y el Reino Unido tienen condiciones de demanda activas porque las organizaciones deben demostrar una mayor resiliencia operativa, una responsabilidad clara por los controles digitales y la capacidad de responder a un problema material.
Mercado de Servicios CSPM Gestionados en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a un CAGR del 19,23% hasta 2032 y es el componente regional de más rápido crecimiento del mercado de servicios de gestión de postura de seguridad en la nube gestionados. La adopción de la nube, la exposición relacionada con la IA y los requisitos gubernamentales están aumentando la necesidad de operaciones de seguridad continuas en toda la región, incluidos los servicios que pueden adaptarse a las expectativas de cumplimiento locales. India es particularmente relevante porque los reguladores financieros requieren un monitoreo más estrecho en los entornos de nube bancarios, de valores y de seguros. Las normas de protección de datos de Japón están dando forma a las bibliotecas de verificación de cumplimiento y a las adaptaciones de productos locales, mientras que los clientes también necesitan políticas que se ajusten a los requisitos operativos nacionales. Oriente Medio y África sigue siendo la participación regional más pequeña, pero los Emiratos Árabes Unidos y Arabia Saudita están generando demanda a través de programas de infraestructura digital y controles en la nube para sectores críticos, mientras que la disponibilidad de presupuesto y la escasez de talento pueden limitar la adopción en Egipto y Sudáfrica, y los requisitos de nube soberana pueden restringir a los proveedores que no pueden alojar la telemetría localmente.
Panorama Competitivo
Concentración del Mercado
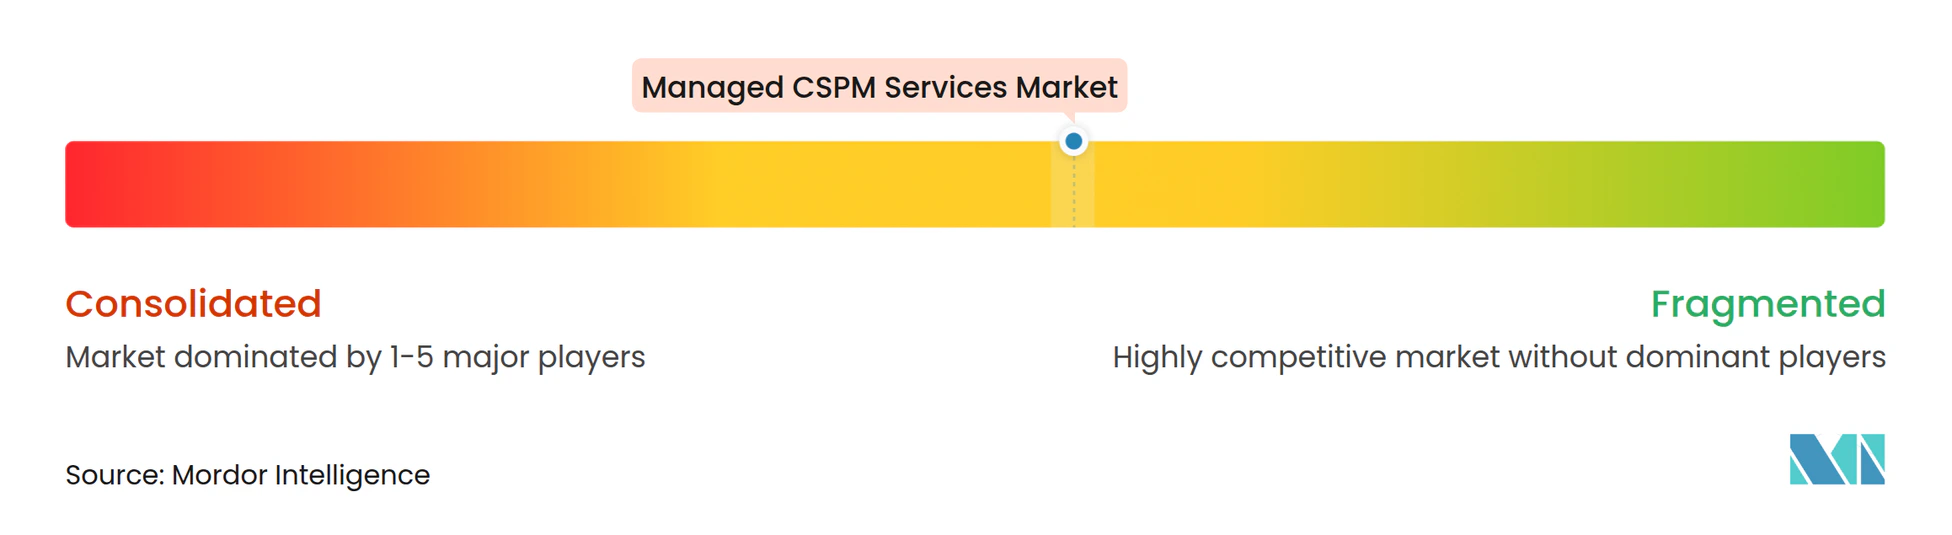
El mercado de servicios CSPM gestionados está moderadamente concentrado e incluye proveedores de plataformas CNAPP, integradores de sistemas globales y proveedores de servicios de seguridad gestionados que se acercan a los clientes con diferentes combinaciones de tecnología, soporte de asesoría, integración y operaciones continuas. Los proveedores de plataformas combinan funciones de postura con capacidades de seguridad en la nube relacionadas y a menudo las agrupan dentro de suscripciones más amplias, lo que puede simplificar la adquisición para los clientes que ya utilizan sus plataformas, al tiempo que aumenta la necesidad de demostrar el valor del servicio más allá de la licencia. Los integradores de sistemas globales como Accenture, Deloitte Touche Tohmatsu Limited y Tata Consultancy Services son más activos con compradores empresariales y gubernamentales que requieren trabajo de asesoría, soporte de implementación, operaciones y coordinación entre varios equipos internos. Los proveedores de servicios de seguridad gestionados, incluidos Arctic Wolf, Secureworks bajo Sophos y Rapid7, atienden a clientes que valoran la cobertura continua, el soporte práctico de respuesta, una menor complejidad operativa y un modelo de servicio más predecible. Esta combinación ofrece a los compradores una elección entre una plataforma tecnológica amplia, un socio de transformación y un proveedor enfocado en las operaciones de seguridad diarias.
Palo Alto Networks lanzó Cortex Cloud 2.0 en octubre de 2025, añadiendo agentes de IA autónomos, funciones CNAPP y capacidades de detección en la nube. El movimiento muestra cómo los grandes proveedores de plataformas están haciendo de la velocidad de remediación, el contexto de riesgo, las operaciones integradas, los flujos de trabajo más sencillos y el soporte automatizado para los equipos de seguridad elementos centrales de sus propuestas de seguridad en la nube. Check Point Software Technologies y Wiz pusieron a disposición general su solución integrada de CNAPP y seguridad de red en la nube en septiembre de 2025. La asociación combina la visibilidad de CNAPP con la prevención a nivel de puerta de enlace y los flujos de remediación automatizados, aumentando el valor de las capacidades de prevención, la integración entre plataformas y las rutas de respuesta más cortas durante la selección de proveedores.
Arctic Wolf amplió su Plataforma Aurora en agosto de 2025 con integraciones para Microsoft Defender XDR, Oracle Cloud Guard, OneLogin y CyberArk Privileged Access Manager. Su enfoque brinda a los clientes una cobertura más amplia de operaciones de seguridad sin requerir que reemplacen la tecnología existente, lo que puede reducir la interrupción durante la adopción del servicio y ayudar a preservar las inversiones tecnológicas anteriores. Optiv Security y NTT DATA Corporation están apuntando a una posible brecha entre la profundidad técnica de CNAPP y los precios del mercado medio a través de la entrega combinada de asesoría y operaciones. Los proveedores más pequeños nativos de la nube están utilizando IA agéntica para competir en velocidad de remediación, automatización y la capacidad de manejar un alto volumen de hallazgos en la nube con un esfuerzo limitado de analistas. Los proveedores que traducen los hallazgos de la plataforma en remediación específica para el cliente, propiedad clara, informes confiables y evidencia de auditoría pueden estar mejor posicionados para retener cuentas y demostrar valor después de la implementación.
Líderes de la Industria de Servicios CSPM Gestionados
-
Palo Alto Networks, Inc.
-
Microsoft Corporation
-
IBM Corporation
-
Check Point Software Technologies Ltd.
-
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios CSPM Gestionados Empresas cubiertas en este informe
- Palo Alto Networks, Inc.
- Microsoft Corporation
- IBM Corporation
- Check Point Software Technologies Ltd.
- Cisco Systems, Inc.
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Tata Consultancy Services Limited
- Wipro Limited
- Cognizant Technology Solutions Corporation
- Atos SE
- Verizon Communications Inc.
- AT&T Inc.
- Orange SA
- Secureworks Corp.
- Arctic Wolf Networks, Inc.
- eSentire, Inc.
- Rapid7, Inc.
- Optiv Security, Inc.
- NTT DATA Corporation
Desarrollos recientes de la industria en Mercado de Servicios CSPM Gestionados
- Octubre de 2026: Palo Alto Networks e IBM anunciaron una asociación estratégica conjunta con NHS England para brindar seguridad basada en la nube en el programa NHS Secure Boundary, que abarca a más de 1,5 millones de empleados del NHS, más de 200 fideicomisos del NHS y aproximadamente 2 millones de dispositivos. La capacidad habilitada por IA consolida las herramientas de seguridad en las organizaciones de salud y atención social, fortaleciendo las credenciales de seguridad en la nube gestionada de ambas empresas en el segmento vertical del sector público.
- Febrero de 2026: Arctic Wolf fue seleccionado como proveedor preferido de detección y respuesta gestionadas por Chubb, un importante asegurador global, lo que señala una creciente alineación entre las pilas de seguridad respaldadas por aseguradoras y la adquisición empresarial de operaciones de seguridad en la nube.
- Febrero de 2026: Arctic Wolf lanzó Aurora Managed Endpoint Defense para proveedores de servicios gestionados, extendiendo las capacidades de operaciones en la nube y seguridad al canal de proveedores de servicios gestionados para ampliar el alcance hacia los clientes del mercado medio.
- Octubre de 2025: Palo Alto Networks lanzó Cortex Cloud 2.0, introduciendo los agentes de IA autónomos Cortex AgentiX, entrenados con 1.200 millones de respuestas de seguridad del mundo real, junto con un módulo de Gestión de Postura de Seguridad de Aplicaciones y un agente de detección y respuesta en la nube optimizado para el rendimiento que ofrece protección en tiempo real con hasta un 50% menos de consumo de recursos.
Alcance del Informe Global del Mercado de Servicios CSPM Gestionados
El Mercado de Servicios CSPM Gestionados comprende servicios de seguridad externalizados y disponibles las 24 horas del día, los 7 días de la semana, en los que un proveedor externo opera y gestiona plataformas de Gestión de Postura de Seguridad en la Nube (CSPM) en nombre de una organización, cubriendo el monitoreo continuo de las configuraciones de infraestructura en la nube, la detección y remediación de configuraciones incorrectas, la aplicación del cumplimiento normativo, la gestión de riesgos de identidad y acceso, y las alertas de violaciones de políticas en entornos de múltiples nubes (AWS, Azure, GCP) e híbridos.
El Mercado de Servicios CSPM Gestionados está Segmentado por Oferta (Servicios CSPM Gestionados, Servicios CSPM Profesionales), Tipo de Servicio (Consultoría y Asesoría, Implementación e Integración, Capacitación y Soporte, Operaciones Gestionadas), Modelo de Entrega (Suscripción sin Agente, Suscripción de Agente o Tiempo de Ejecución, Suscripción por Volumen de Datos, Suscripción por Niveles de Funciones), Modo de Implementación (Nube Pública, Nube Privada, Nube Híbrida), Industria del Usuario Final (Banca, Servicios Financieros y Seguros, Salud, Comercio Minorista y Comercio Electrónico, Tecnología de la Información y Telecomunicaciones, Gobierno y Sector Público, Manufactura, Otras Industrias del Usuario Final), y Geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios CSPM Gestionados |
| Servicios CSPM Profesionales |
| Consultoría y Asesoría |
| Implementación e Integración |
| Capacitación y Soporte |
| Operaciones Gestionadas |
| Suscripción sin Agente |
| Suscripción de Agente o Tiempo de Ejecución |
| Suscripción por Volumen de Datos |
| Suscripción por Niveles de Funciones |
| Nube Pública |
| Nube Privada |
| Nube Híbrida |
| Banca, Servicios Financieros y Seguros |
| Salud |
| Comercio Minorista y Comercio Electrónico |
| Tecnología de la Información y Telecomunicaciones |
| Gobierno y Sector Público |
| Manufactura |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Oferta | Servicios CSPM Gestionados | |
| Servicios CSPM Profesionales | ||
| Tipo de Servicio | Consultoría y Asesoría | |
| Implementación e Integración | ||
| Capacitación y Soporte | ||
| Operaciones Gestionadas | ||
| Modelo de Entrega | Suscripción sin Agente | |
| Suscripción de Agente o Tiempo de Ejecución | ||
| Suscripción por Volumen de Datos | ||
| Suscripción por Niveles de Funciones | ||
| Modo de Implementación | Nube Pública | |
| Nube Privada | ||
| Nube Híbrida | ||
| Industria del Usuario Final | Banca, Servicios Financieros y Seguros | |
| Salud | ||
| Comercio Minorista y Comercio Electrónico | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Gobierno y Sector Público | ||
| Manufactura | ||
| Otras Industrias del Usuario Final | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Servicios CSPM Gestionados?
El Mercado de Servicios CSPM Gestionados está valorado en 2,83 mil millones de USD en 2026 y se proyecta que alcance los 7,71 mil millones de USD para 2032 a un CAGR del 17,31%. Esta perspectiva refleja la necesidad de operaciones continuas de control en la nube, recopilación recurrente de evidencia y un soporte de remediación más oportuno.
¿Qué está impulsando la demanda de servicios de postura en la nube gestionados?
El uso de múltiples nubes, los requisitos de evidencia de cumplimiento continuo, la desviación de configuración y la capacidad limitada de seguridad interna son factores clave de demanda. En conjunto, estas condiciones respaldan la demanda en el mercado de servicios CSPM gestionados al aumentar las necesidades diarias de monitoreo y seguimiento.
¿Qué tipo de servicio lidera el gasto en CSPM gestionado?
Las Operaciones Gestionadas lideran con una participación del 49,71% en 2026, lo que refleja la demanda de monitoreo continuo, soporte de remediación, propiedad clara y un registro duradero de las acciones de seguridad. Esta necesidad recurrente sigue siendo importante para el mercado de servicios CSPM gestionados cuando los clientes requieren soporte operativo regular.
¿Por qué está ganando adopción el CSPM sin agente?
La Suscripción sin Agente representó el 34,53% de los ingresos en 2026 porque reduce el trabajo de implementación y mantenimiento en las cuentas de nube. Puede brindar al mercado de servicios CSPM gestionados una forma más sencilla de comenzar la cobertura sin cambiar cada carga de trabajo ni interrumpir las operaciones de producción.
¿Qué sector del usuario final tiene la mayor demanda de servicios CSPM gestionados?
BFSI representó el 26,33% de los ingresos del usuario final en 2026 porque las instituciones financieras necesitan controles continuos en la nube, evidencia de auditoría confiable y remediación oportuna de los problemas de configuración material. Estas necesidades sustentan una gran parte del mercado de servicios CSPM gestionados y favorecen los servicios de monitoreo persistente.
¿Qué región se está expandiendo más rápidamente en servicios CSPM gestionados?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 19,23% hasta 2032, respaldada por la adopción de la nube y requisitos más estrictos en materia cibernética y de datos. La región es, por tanto, una fuente importante de demanda futura para el mercado de servicios CSPM gestionados, particularmente a medida que se expande el uso regulado de la nube.