
Tamaño y Participación del Mercado de Servicios de Operaciones Multi-Nube Gestionadas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
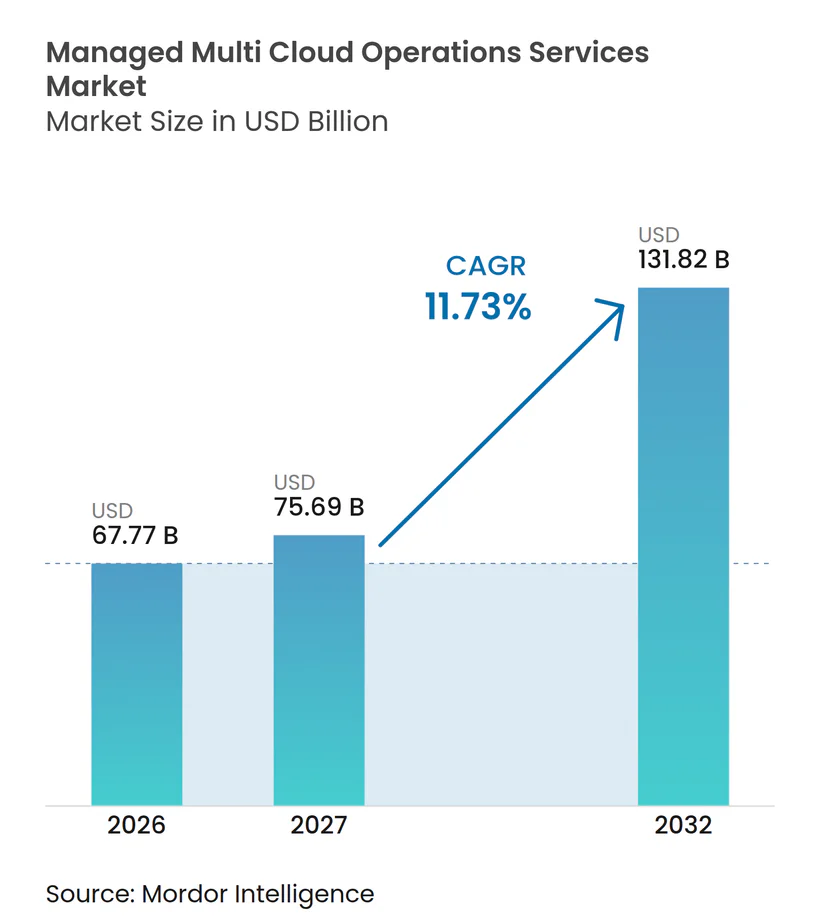
| Tamaño del Mercado (2027) | 75.69 Mil millones de dólares |
| Tamaño del Mercado (2032) | 131.82 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.73 % |
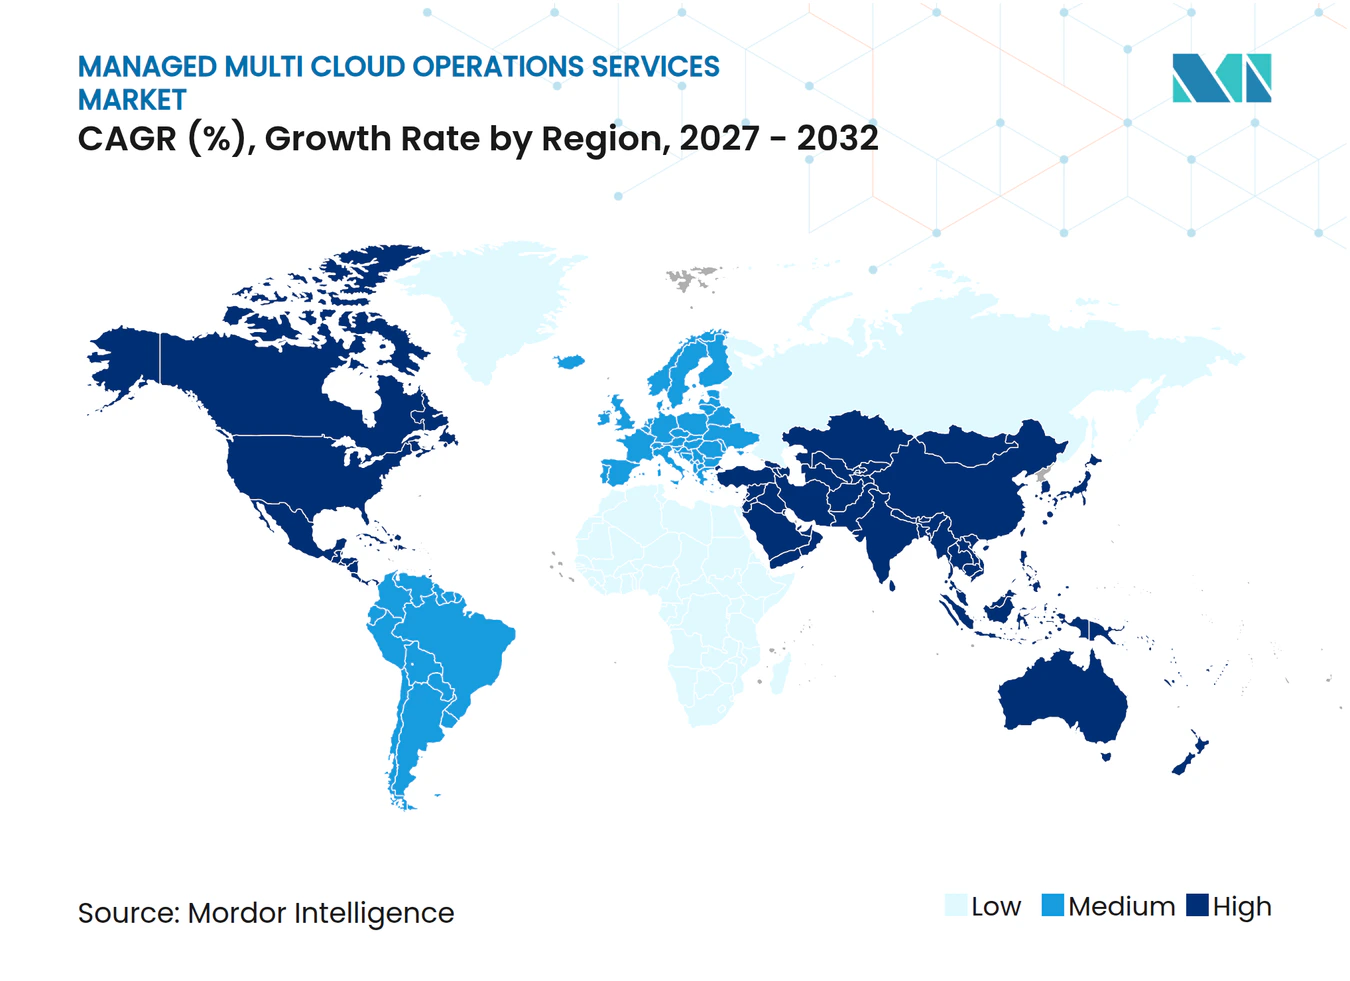
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Operaciones Multi-Nube Gestionadas por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios de operaciones multi-nube gestionadas se expanda desde 67,77 mil millones de USD en 2026 hasta 131,82 mil millones de USD para 2032, registrando un CAGR del 11,73% entre 2027 y 2032. El mercado de servicios de operaciones multi-nube gestionadas está respaldado por empresas que necesitan un control consistente a través de varios proveedores de nube y sistemas locales. Las cargas de trabajo de IA añaden más requisitos de ubicación, datos y monitoreo a estos entornos. Las normas de residencia de datos también exigen que los proveedores de servicios operen más cerca de los clientes en ubicaciones reguladas. Los proveedores están respondiendo con automatización, controles de seguridad, gestión de costos y capacidades de entrega local. Es probable que la competencia se centre en la capacidad de ofrecer estos servicios sin reducir la portabilidad ni aumentar los costos contractuales.
Conclusiones Clave del Informe
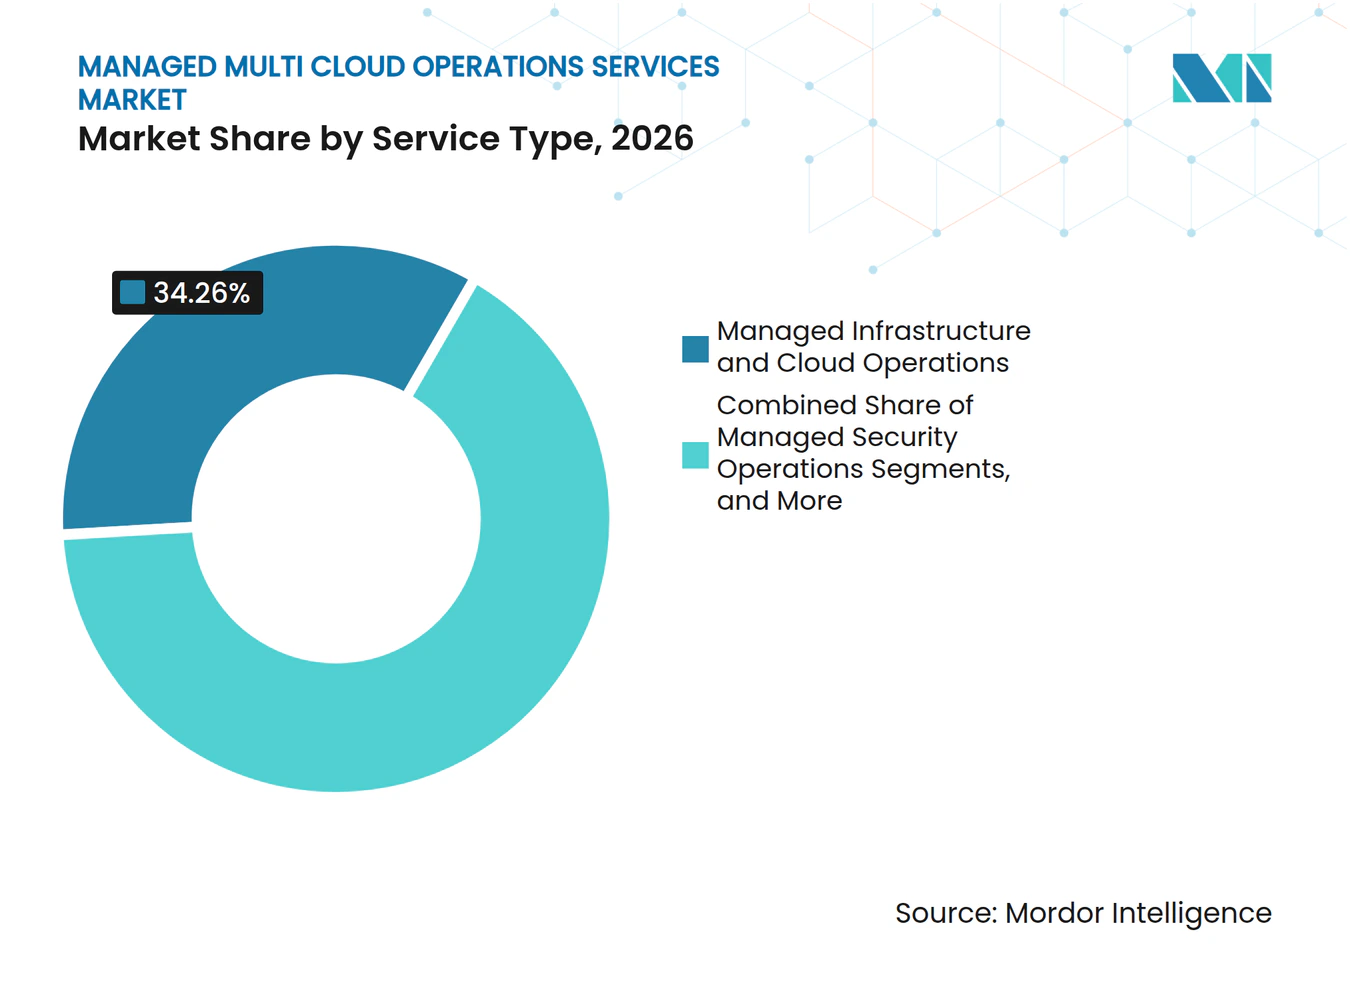
- Por tipo de servicio, Infraestructura Gestionada y Operaciones en la Nube representó el 34,26% de la participación del mercado de servicios de operaciones multi-nube gestionadas en 2026, mientras que se proyecta que Operaciones Gestionadas de Observabilidad e IA para Operaciones se expanda a un CAGR del 12,04% hasta 2032.
- Por modelo de implementación, las Operaciones de Nube Híbrida representaron el 33,28% de los ingresos en 2026, mientras que se proyecta que las Operaciones de Nube Soberana y en el País se expandan a un CAGR del 12,22% hasta 2032.
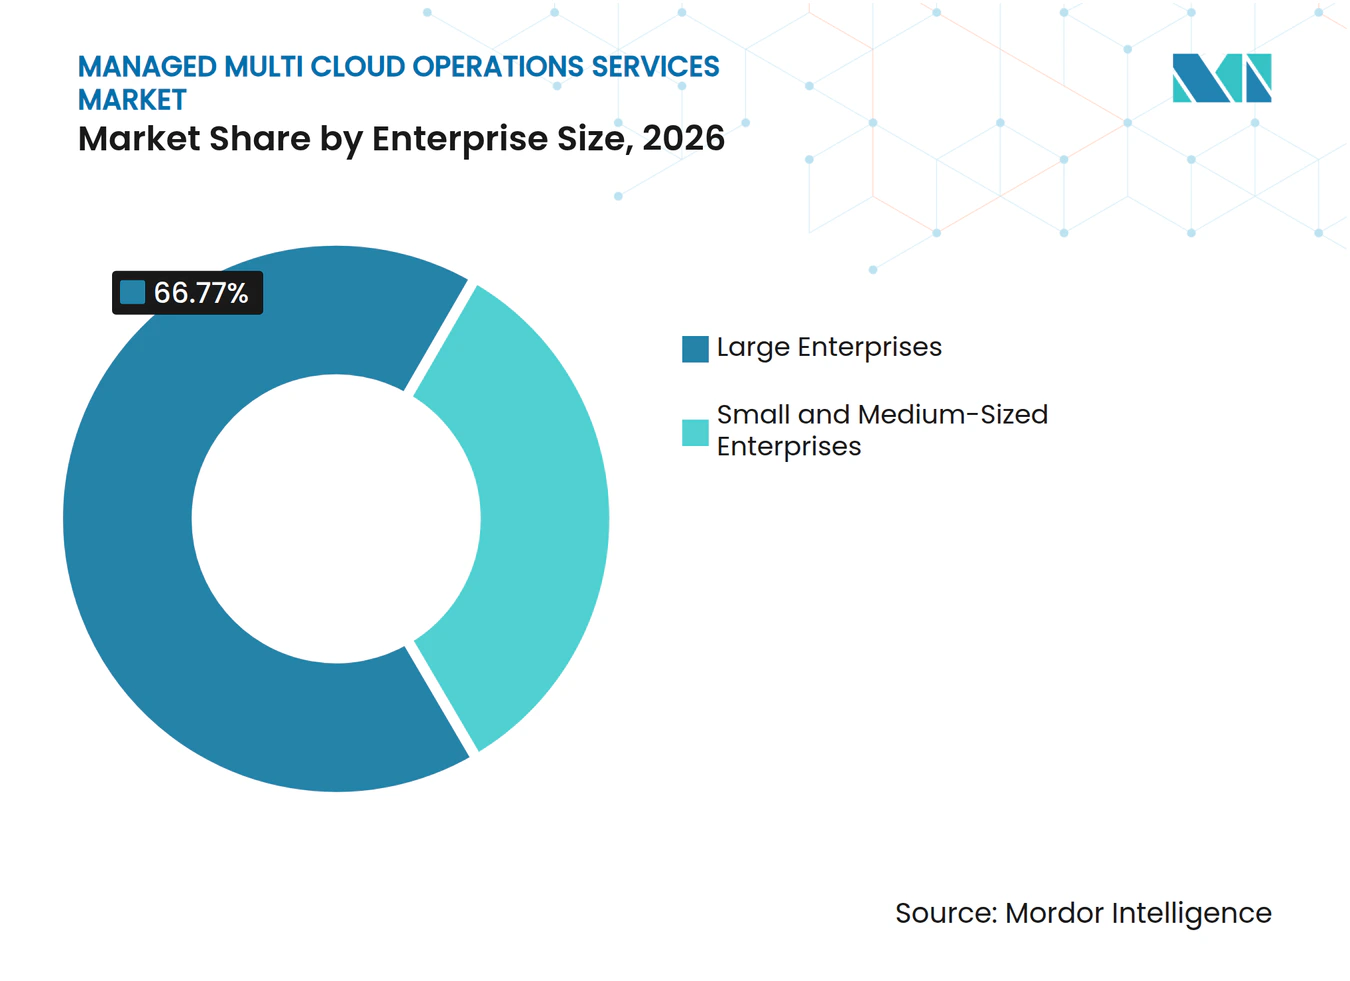
- Por tamaño de empresa, las Grandes Empresas representaron el 66,77% de los ingresos en 2026, mientras que se proyecta que las PYMEs se expandan a un CAGR del 12,16% hasta 2032.
- Por industria de usuario final, BFSI representó el 22,27% de los ingresos en 2026, mientras que se proyecta que el Gobierno y el Sector Público se expandan a un CAGR del 12,33% hasta 2032.
- Por geografía, América del Norte representó el 35,44% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 12,17% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios de Operaciones Multi-Nube Gestionadas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad Operativa Híbrida y Multi-Nube | +2.8% | Global | Corto plazo (≤ 2 años) |
| Requisitos de Ciberseguridad, Cumplimiento Normativo y Resiliencia | +2.4% | Global | Mediano plazo (2-4 años) |
| Crecimiento de Cargas de Trabajo de IA y Demanda de Infraestructura Distribuida | +2.2% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Talento en la Nube e Ingeniería de Confiabilidad de Sitios | +1.4% | Global | Corto plazo (≤ 2 años) |
| Demanda de Operaciones de Nube Soberana y Entrega en el País | +1.1% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Optimización de FinOps Multi-Nube y Ubicación de Cargas de Trabajo | +0.9% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad Operativa Híbrida y Multi-Nube
Operar a travs de varios proveedores de nube se ha convertido en un problema de gestión persistente para muchas organizaciones. HashiCorp informó en 2025 que el 97% de las organizaciones encuestadas utilizaba un promedio de 5 herramientas o servicios para gestionar entornos de nube. El mismo estudio encontró que el 73% afirmó que los equipos de ingeniería de plataformas y seguridad no funcionaban como una capacidad unificada. Esta fragmentación puede dificultar el control de costos, la gestión de accesos y la gobernanza a medida que las cargas de trabajo se distribuyen entre plataformas. ISO publicó la norma ISO/IEC TR 10822-1:2025 para describir los casos de uso y los desafíos de la gestión multi-nube. El mercado de servicios de operaciones multi-nube gestionadas se beneficia cuando los proveedores pueden ofrecer un modelo operativo único a través de diferentes entornos de nube.
Requisitos de Ciberseguridad, Cumplimiento Normativo y Resiliencia
Los requisitos de seguridad hacen que el soporte de operaciones en la nube sea más importante para las organizaciones con datos sensibles. Thales encontró en 2025 que el 55% de los encuestados consideraba la seguridad en la nube más compleja que la seguridad local.[1] El estudio también informó que la empresa promedio gestionaba 2,1 proveedores de nube pública. LSEG informó que el 84% de las empresas financieras encuestadas modificaron sus estrategias de nube en respuesta a las normas de privacidad de datos, seguridad y soberanía.[2] Los servicios gestionados que incluyen registros de auditoría, controles de identidad y monitoreo continuo del cumplimiento normativo pueden satisfacer esta necesidad. Este requisito ayuda al mercado de servicios de operaciones multi-nube gestionadas a ir más allá del soporte básico de infraestructura.
Crecimiento de Cargas de Trabajo de IA y Demanda de Infraestructura Distribuida
Las cargas de trabajo de IA imponen nuevas exigencias a las operaciones en la nube, ya que el entrenamiento, el ajuste fino y la inferencia requieren diferentes capacidades y disposiciones de datos. Estas cargas de trabajo pueden requerir decisiones continuas de ubicación en entornos de nube en lugar de una configuración de infraestructura fija. El mercado de servicios de operaciones multi-nube gestionadas necesita, por tanto, un monitoreo más sólido y operaciones basadas en políticas. IBM y Oracle ampliaron su asociación en mayo de 2025 para combinar la IA watsonx con Oracle Cloud Infrastructure para implementaciones de nube híbrida empresarial. TCS también amplió su asociación con Google Cloud en octubre de 2025 adoptando Gemini Enterprise para flujos de trabajo de operaciones gestionadas de múltiples pasos. Estos movimientos muestran cómo los proveedores están integrando la IA en la prestación de servicios y las operaciones de los clientes.
Escasez de Talento en la Nube e Ingeniería de Confiabilidad de Sitios
Las operaciones en la nube requieren personal con habilidades en ingeniería de plataformas, ingeniería de confiabilidad, seguridad y múltiples plataformas de nube. La Fundación Linux informó en 2026 que solo el 18% de las organizaciones japonesas contaba con personal dedicado a DevOps, CI/CD e Ingeniería de Confiabilidad de Sitios.[3] Esta carencia puede llevar a las organizaciones a utilizar equipos de operaciones externos para entornos complejos. El mercado de servicios de operaciones multi-nube gestionadas se beneficia de esta brecha de capacidades, aunque los proveedores también enfrentan mayores costos para reclutar y retener personal calificado. Kyndryl reportó más de 43.000 certificaciones de nube pública en el ejercicio fiscal 2025. Los grandes programas de certificación pueden ayudar a los proveedores de servicios a mantener la capacidad de entrega en plataformas de hiperescaladores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Soberanía de Datos y Telemetría Transfronteriza | -1.5% | Global | Mediano plazo (2-4 años) |
| Dependencia del Proveedor y Portabilidad Limitada de Cargas de Trabajo | -1.2% | Global | Mediano plazo (2-4 años) |
| Modelos de Seguridad y Observabilidad Inconsistentes entre Nubes | -0.8% | Global | Corto plazo (≤ 2 años) |
| Costos de Consumo Variables y Presión sobre los Márgenes Contractuales | -0.6% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Soberanía de Datos y Telemetría Transfronteriza
Las normas de soberanía de datos pueden limitar dónde se almacenan o analizan los registros, la telemetría de seguridad y las métricas operativas. Estas normas crean desafíos para los proveedores de servicios que dependen de centros de entrega centralizados. Las organizaciones en sectores regulados pueden requerir operaciones en el país, manejo local de datos y controles auditables. Esto puede aumentar los costos de entrega y reducir las economías de escala disponibles para los proveedores globales. Kyndryl y Microsoft ampliaron las soluciones de soberanía en julio de 2026 para ayudar a las organizaciones a diseñar y operar arquitecturas que aborden los requisitos de residencia de datos y operativos. El mercado de servicios de operaciones multi-nube gestionadas favorecerá a los proveedores con capacidad de entrega local y asociaciones nacionales adecuadas.
Dependencia del Proveedor y Portabilidad Limitada de Cargas de Trabajo
Las organizaciones pueden dudar en expandir las operaciones multi-nube cuando las aplicaciones dependen en gran medida de servicios de nube propietarios. La migración a menudo requiere cambios en configuraciones, integraciones, flujos de datos y procedimientos operativos. Esta preocupación puede ralentizar las decisiones de colocar cargas de trabajo adicionales bajo un contrato de operaciones gestionadas. El problema es importante para las organizaciones más pequeñas que pueden haber construido sus primeras aplicaciones en torno a los servicios de un único proveedor. Los estándares abiertos y las herramientas basadas en contenedores pueden reducir esta preocupación al permitir una mayor flexibilidad entre plataformas. El mercado de servicios de operaciones multi-nube gestionadas se beneficiará cuando los proveedores puedan demostrar que su modelo operativo mejora la gestión sin restringir las futuras opciones de carga de trabajo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Infraestructura Ocupa la Mayor Posición en Ingresos
Infraestructura Gestionada y Operaciones en la Nube representó el 34,26% de la participación del mercado de servicios de operaciones multi-nube gestionadas en 2026. Este tipo de servicio aborda tareas fundamentales como el aprovisionamiento, la configuración, la gestión de cómputo, el control de almacenamiento y la gobernanza de la nube. Las Operaciones de Seguridad Gestionadas y las Operaciones Gestionadas de Red y Conectividad fueron el segundo y tercer subsegmento de servicio más grande por ingresos en 2026. Su posición refleja la demanda de seguridad integrada y conectividad confiable en más de un entorno de nube. Las Operaciones de Aplicaciones Gestionadas apoya a los clientes que necesitan supervisión continua de las aplicaciones empresariales después de la migración. Las Operaciones Gestionadas de Ingeniería de Plataformas y DevOps apoya a los equipos de desarrollo internos que necesitan prácticas estandarizadas de construcción y ejecución.
Se proyecta que las Operaciones Gestionadas de Observabilidad e IA para Operaciones se expandan a un CAGR del 12,04% hasta 2032. El segmento está ganando importancia a medida que las empresas buscan una detección y resolución más rápida de incidentes operativos. Su valor proviene de conectar datos de diferentes herramientas de nube y crear una visión consistente de los servicios. Los proveedores están desarrollando automatización que registra las respuestas exitosas a incidentes en bases de conocimiento operativo compartidas. Esto puede hacer que las respuestas futuras sean más repetibles y menos dependientes de ingenieros individuales. La industria de servicios de operaciones multi-nube gestionadas está evolucionando hacia operaciones impulsadas por software, mientras que la gestión básica de infraestructura enfrenta una mayor presión de precios por parte de las herramientas nativas de la nube.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación: Las Operaciones Híbridas Lideran Mientras Avanza la Entrega Soberana
Las Operaciones de Nube Híbrida representaron el 33,28% del tamaño del mercado de servicios de operaciones multi-nube gestionadas en 2026. Muchas empresas mantienen sistemas locales mientras utilizan recursos de nube pública para cargas de trabajo seleccionadas. Este modelo requiere coordinación entre diferentes entornos tecnológicos y equipos operativos. Las Operaciones Multi-Nube Pública apoya a las organizaciones que utilizan más de un proveedor público para resiliencia, flexibilidad de negociación o idoneidad de carga de trabajo. Las Operaciones Basadas en Nube Pública sirve a organizaciones con un modelo predominantemente nativo de la nube. Las Operaciones Basadas en Nube Privada sigue siendo relevante para los compradores que necesitan un mayor control de la infraestructura.
Se proyecta que las Operaciones de Nube Soberana y en el País se expandan a un CAGR del 12,22% hasta 2032. El segmento responde a los requisitos de que las cargas de trabajo y los datos operativos permanezcan dentro de las jurisdicciones nacionales. No reemplaza los modelos de implementación híbrida o multi-nube pública. En cambio, añade otra capa de entrega y gobernanza a las arquitecturas existentes. Los proveedores necesitan equipos locales, asociaciones nacionales y controles diseñados para la contratación regulada. Esto crea una oportunidad para los proveedores que pueden combinar la entrega en el país con un modelo operativo multi-nube común.
Por Tamaño de Empresa: Las Grandes Empresas Mantienen la Escala Mientras las PYMEs Ganan Acceso
Las Grandes Empresas representaron el 66,77% de la participación del mercado de servicios de operaciones multi-nube gestionadas en 2026. Estos compradores tienen grandes patrimonios de nube, acuerdos de externalización a largo plazo y requisitos sustanciales de certificaciones y herramientas especializadas. Su escala los convierte en clientes importantes para los integradores de sistemas globales. Los contratos a largo plazo también pueden apoyar ingresos predecibles para los proveedores. La complejidad de estas cuentas hace que cambiar de proveedor sea más difícil. Es probable que las grandes organizaciones continúen utilizando socios que puedan gestionar amplios requisitos de infraestructura, seguridad y operaciones.
Se proyecta que las PYMEs se expandan a un CAGR del 12,16% hasta 2032. El segmento está utilizando operaciones gestionadas para obtener soporte especializado sin construir un gran equipo interno de nube. Los servicios basados en consumo pueden reducir los compromisos iniciales para la gobernanza y el monitoreo multi-nube. Las Medianas Empresas se sitúan entre estos grupos y necesitan operaciones estructuradas, pero a menudo tienen menos poder de compra que los grandes clientes. Esto puede crear un mercado para servicios estandarizados de proveedores regionales y unidades especializadas de empresas globales. El mercado de servicios de operaciones multi-nube gestionadas puede ampliar el acceso a medida que los proveedores ofrezcan servicios modulares que se adapten a presupuestos tecnológicos más pequeños.

Por Industria de Usuario Final: BFSI Lidera el Gasto Mientras el Gobierno Añade Impulso
BFSI representó el 22,27% del tamaño del mercado de servicios de operaciones multi-nube gestionadas en 2026. Los bancos, aseguradoras y otras empresas financieras necesitan una sólida resiliencia, seguridad y supervisión continua de los servicios críticos. LSEG informó que el 82% de los líderes de TI bancarios encuestados contaba con un entorno de nube híbrida o una estrategia multi-nube. La misma investigación encontró que la nube era fundamental para la adopción de IA en el 91% de los bancos encuestados. Estas necesidades operativas respaldan los servicios gestionados que conectan las operaciones en la nube con los requisitos de cumplimiento normativo y continuidad.
Se proyecta que el Gobierno y el Sector Público se expandan a un CAGR del 12,33% hasta 2032. Los programas de modernización y la consolidación de la fuerza laboral pueden llevar a las agencias a utilizar proveedores externos para las operaciones en la nube. TI y Telecomunicaciones es tanto un grupo de clientes como un canal de entrega, ya que los operadores de telecomunicaciones ofrecen servicios de nube gestionados a clientes empresariales. Salud y Ciencias de la Vida, Manufactura y Automotriz, y Comercio Minorista y Comercio Electrónico también requieren soporte para gobernanza, aplicaciones e infraestructura de nube distribuida. Bharti Airtel e IBM establecieron una asociación estratégica en octubre de 2025 para expandir Airtel Cloud con sistemas IBM Power como servicio e infraestructura de inferencia de IA para empresas reguladas. La demanda del gobierno y la salud puede aumentar a medida que estos sectores modernicen los sistemas heredados a lo largo de programas plurianuales.
Análisis Geográfico
América del Norte representó el 35,44% de la participación del mercado de servicios de operaciones multi-nube gestionadas en 2026. La región se beneficia de una alta concentración de grandes proveedores de nube y una adopción empresarial madura de la nube. La modernización del sector público también apoya la demanda de operaciones externas en la nube. Las empresas de la región están utilizando modelos de entrega vinculados a IA para Operaciones, FinOps y DevOps. Canadá y México añaden demanda a través de programas de modernización empresarial en manufactura y servicios financieros. América del Norte sigue siendo la principal base de ingresos y un referente para las capacidades de servicio.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 12,17% hasta 2032. La región combina un uso extensivo de multi-nube con una escasez de talento especializado en operaciones. La brecha de personal en Japón es notable, ya que solo el 18% de las organizaciones contaba con personal dedicado a DevOps, CI/CD e Ingeniería de Confiabilidad de Sitios en 2026. China e India son las mayores oportunidades nacionales de la región. Corea del Sur, el Sudeste Asiático y Australia-Nueva Zelanda también contribuyen a la demanda regional. Los proveedores que ofrecen experiencia local y entrega escalable pueden abordar los diferentes requisitos regulatorios y operativos en toda Asia-Pacífico.
Europa está moldeada por los requisitos regulatorios relacionados con la resiliencia operativa, la privacidad, la ciberseguridad y el cambio de nube. Estos requisitos pueden hacer que los servicios de operaciones gestionadas auditables sean más importantes para las instituciones financieras, las organizaciones de infraestructura crítica y los organismos públicos. Alemania, el Reino Unido y Francia lideran la demanda regional. Los proveedores necesitan opciones de entrega en el país donde se apliquen los requisitos de soberanía. Oriente Medio y África se está desarrollando a través de programas nacionales de nube soberana en Arabia Saudita y los Emiratos Árabes Unidos. América del Sur se centra en Brasil y Argentina, donde la demanda de BFSI y telecomunicaciones respalda las operaciones de nube gestionadas.
Panorama Competitivo
Concentración del Mercado
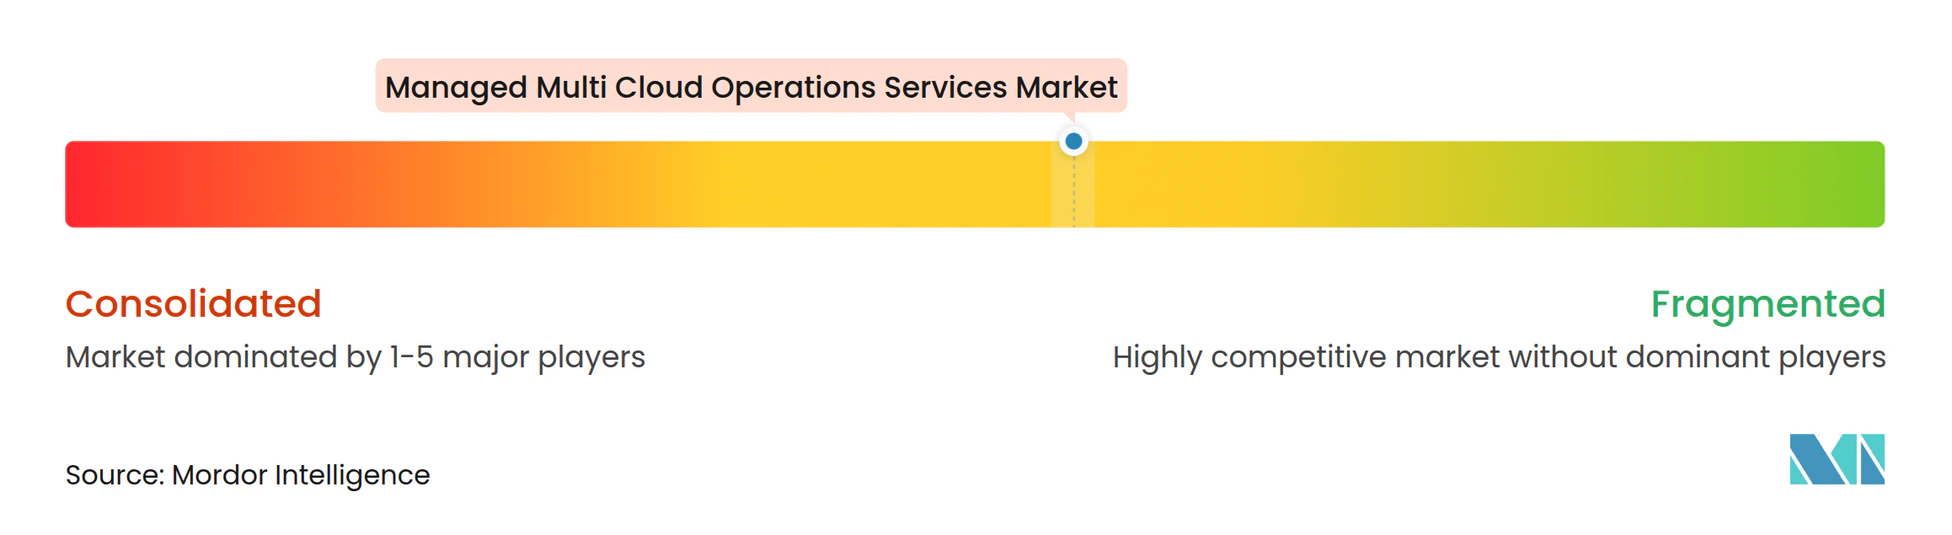
El mercado de servicios de operaciones multi-nube gestionadas tiene una concentración moderada en los contratos de grandes empresas. Accenture, Kyndryl, IBM, Capgemini, Tata Consultancy Services y Wipro compiten a través de la escala de contratos, certificaciones de nube y entrega habilitada por IA. Kyndryl reportó 1,2 mil millones de USD en ingresos por alianzas con hiperescaladores en el ejercicio fiscal 2025. También reportó más de 43.000 certificaciones de nube pública. Este nivel de inversión puede crear una barrera significativa para los proveedores que buscan contratos a escala empresarial. Los equipos de servicios profesionales de los hiperescaladores también compiten por partes del alcance de las operaciones gestionadas.
Los socios agnósticos a la nube pueden diferenciarse ayudando a los clientes a gestionar la portabilidad y los costos de la nube entre proveedores. La norma ISO/IEC TR 10822-1:2025 ofrece a los proveedores una referencia reconocida para los casos de uso de gestión multi-nube. Los proveedores están construyendo cada vez más servicios para BFSI y el sector público que incluyen automatización del cumplimiento normativo, niveles de servicio personalizados y procesos de gobernanza. CoreStack y otros especialistas compiten donde la profundidad de la automatización es más importante que la gran capacidad de entrega. Los proveedores de nivel medio y regionales pueden competir con equipos locales y experiencia regulatoria. La Fundación FinOps amplió su Marco 2025 para cubrir los costos de tecnología Cloud+, incluidos centros de datos, nube privada y Software como Servicio. Esta ampliación del alcance de costos puede aumentar la demanda de servicios que gestionen el gasto tecnológico en todo el entorno.
Las asociaciones recientes muestran cómo los grandes proveedores están vinculando las operaciones en la nube con la IA, la soberanía y la entrega específica por industria. En julio de 2026, Kyndryl y Microsoft ampliaron las soluciones de soberanía para combinar la evaluación de preparación de Kyndryl con las capacidades de Nube Soberana de Microsoft. En octubre de 2025, Accenture y Amazon Web Services ampliaron su colaboración para la modernización de la nube impulsada por IA y los servicios digitales para organizaciones del sector público, defensa y seguridad nacional. En mayo de 2025, Oracle y Google Cloud crearon un programa de socios para Oracle Database@Google Cloud. El resultado competitivo dependerá de la automatización, la capacidad de la fuerza laboral, la entrega local y la capacidad de gestionar costos en varios entornos de nube.
Líderes de la Industria de Servicios de Operaciones Multi-Nube Gestionadas
-
International Business Machines Corporation
-
Accenture plc
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
Kyndryl Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: Kyndryl y Microsoft anunciaron una expansión de las Soluciones de Soberanía, combinando el marco de Evaluación de Preparación para la Soberanía de Kyndryl con las capacidades de Nube Soberana de Microsoft, incluidas las implementaciones de Azure Local, para ayudar a las empresas a diseñar, construir y operar arquitecturas de nube que cumplan con los requisitos cambiantes de residencia de datos y operativos, al tiempo que admiten cargas de trabajo habilitadas por IA a escala.
- Enero de 2026: NTT DATA fue seleccionada por el Departamento de Recursos de Información de Texas como Gestor de Nube Pública para el patrimonio multi-nube del Estado de Texas que abarca AWS, Microsoft Azure y Google Cloud, proporcionando una capa única de operaciones gestionadas, gobernanza basada en consumo y gestión financiera de la nube en múltiples agencias estatales.
- Octubre de 2025: Accenture y Amazon Web Services ampliaron su colaboración para ofrecer modernización de la nube impulsada por IA y servicios digitales a organizaciones del sector público, defensa y seguridad nacional a través del Grupo de Negocios Accenture AWS, con soluciones conjuntas orientadas a la transformación de la fuerza laboral, la prestación de servicios sociales y aceleradores de IA de misión crítica en la infraestructura segura de AWS.
- Octubre de 2025: Tata Consultancy Services amplió su asociación con Google Cloud adoptando la plataforma de IA agéntica Gemini Enterprise en toda su fuerza laboral, lo que permite a TCS construir agentes de IA personalizados para flujos de trabajo de operaciones gestionadas de múltiples pasos y acelerar la entrega de soluciones de nube gestionadas nativas de IA a clientes empresariales a través de capacidades de comunicación entre agentes.
Alcance del Informe Global del Mercado de Servicios de Operaciones Multi-Nube Gestionadas
El Mercado de Servicios de Operaciones Multi-Nube Gestionadas abarca la gestión externalizada, el monitoreo, la seguridad, la optimización y la automatización de infraestructura, redes, aplicaciones y plataformas en entornos de nube pública, privada, híbrida, multi-nube y soberana a nivel global. El mercado está segmentado por Tipo de Servicio (Infraestructura Gestionada y Operaciones en la Nube, Operaciones Gestionadas de Red y Conectividad, Operaciones de Seguridad Gestionadas, Operaciones de Aplicaciones Gestionadas, Operaciones Gestionadas de Ingeniería de Plataformas y DevOps, Operaciones Gestionadas de Observabilidad e IA para Operaciones, y Otros Tipos de Servicio), Modelo de Implementación (Operaciones Basadas en Nube Pública, Operaciones Basadas en Nube Privada, Operaciones de Nube Híbrida, Operaciones Multi-Nube Pública, y Operaciones de Nube Soberana y en el País), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros, TI y Telecomunicaciones, Gobierno y Sector Público, Salud y Ciencias de la Vida, Manufactura y Automotriz, Comercio Minorista y Comercio Electrónico, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Infraestructura Gestionada y Operaciones en la Nube |
| Operaciones Gestionadas de Red y Conectividad |
| Operaciones de Seguridad Gestionadas |
| Operaciones de Aplicaciones Gestionadas |
| Operaciones Gestionadas de Ingeniería de Plataformas y DevOps |
| Operaciones Gestionadas de Observabilidad e IA para Operaciones |
| Otros Tipos de Servicio |
| Operaciones Basadas en Nube Pública |
| Operaciones Basadas en Nube Privada |
| Operaciones de Nube Híbrida |
| Operaciones Multi-Nube Pública |
| Operaciones de Nube Soberana y en el País |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros |
| TI y Telecomunicaciones |
| Gobierno y Sector Público |
| Salud y Ciencias de la Vida |
| Manufactura y Automotriz |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Infraestructura Gestionada y Operaciones en la Nube | |
| Operaciones Gestionadas de Red y Conectividad | ||
| Operaciones de Seguridad Gestionadas | ||
| Operaciones de Aplicaciones Gestionadas | ||
| Operaciones Gestionadas de Ingeniería de Plataformas y DevOps | ||
| Operaciones Gestionadas de Observabilidad e IA para Operaciones | ||
| Otros Tipos de Servicio | ||
| Por Modelo de Implementación | Operaciones Basadas en Nube Pública | |
| Operaciones Basadas en Nube Privada | ||
| Operaciones de Nube Híbrida | ||
| Operaciones Multi-Nube Pública | ||
| Operaciones de Nube Soberana y en el País | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros | |
| TI y Telecomunicaciones | ||
| Gobierno y Sector Público | ||
| Salud y Ciencias de la Vida | ||
| Manufactura y Automotriz | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de operaciones multi-nube gestionadas?
El tamaño del mercado de servicios de operaciones multi-nube gestionadas es de 67,77 mil millones de USD en 2026 y se proyecta que alcance los 131,82 mil millones de USD para 2032 a un CAGR del 11,73%. La estimación refleja el gasto en operación, gobernanza, monitoreo y seguridad de entornos de nube en varios proveedores. No representa el valor del consumo de nube pública en sí mismo. Refleja los servicios recurrentes utilizados para coordinar cargas de trabajo, políticas, informes y respuesta a incidentes en patrimonios tecnológicos complejos.
¿Qué impulsa la demanda de servicios de operaciones multi-nube gestionadas?
El mercado de servicios de operaciones multi-nube gestionadas está respaldado por la complejidad multi-nube, los requisitos de seguridad, las cargas de trabajo de IA y la escasez de talento en operaciones de nube. Los clientes utilizan proveedores para coordinar infraestructura, aplicaciones, datos, controles de acceso y procesos operativos en entornos distintos. Este soporte es especialmente relevante cuando los equipos internos deben responder a incidentes en diferentes herramientas de gestión y modelos de seguridad. Un modelo operativo común puede reducir la carga de coordinar múltiples equipos especializados.
¿Qué tipo de servicio tiene la mayor participación en ingresos?
Infraestructura Gestionada y Operaciones en la Nube tiene la mayor participación con el 34,26% en 2026. Esta área de servicio cubre el aprovisionamiento diario, la configuración, la gobernanza, la gestión de cómputo y la gestión de almacenamiento, que siguen siendo esenciales para una entrega confiable en la nube. Los clientes suelen utilizar este soporte como base para las operaciones de seguridad, red y aplicaciones. El servicio también otorga a los proveedores un papel continuo a medida que los clientes ajustan su capacidad de nube y sus políticas operativas. Puede apoyar una documentación consistente, rutas de escalamiento más claras e informes rutinarios para los tomadores de decisiones que necesitan visibilidad en los equipos de tecnología, las partes interesadas de finanzas, el personal de seguridad y los propietarios de aplicaciones en las operaciones empresariales más amplias de hoy. También puede proporcionar una línea de base operativa consistente cuando una empresa introduce otro proveedor de nube pública, mantiene sistemas heredados o mueve aplicaciones entre entornos. Esto hace que el servicio sea relevante tanto para los programas de nube establecidos como para las organizaciones que aún están formalizando sus prácticas operativas.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que las Operaciones de Nube Soberana y en el País se expandan a un CAGR del 12,22% hasta 2032. El mercado de servicios de operaciones multi-nube gestionadas apoya este modelo a través de personal local, asociaciones nacionales, controles de datos y procesos operativos que satisfacen los requisitos específicos de cada jurisdicción.
¿Qué grupo de clientes se está expandiendo más rápido?
Se proyecta que las PYMEs se expandan a un CAGR del 12,16% hasta 2032, ya que los servicios gestionados reducen la necesidad de grandes equipos internos de nube. El mercado de servicios de operaciones multi-nube gestionadas puede atender a este grupo con ofertas modulares que combinan monitoreo, seguridad, controles de costos y soporte especializado sin un gran compromiso inicial. Este modelo puede ser útil cuando los equipos de TI internos necesitan acceso a ingenieros de nube, especialistas en seguridad y experiencia en confiabilidad que sería difícil retener de forma permanente. También permite a los clientes seleccionar servicios según sus propias necesidades operativas.