
Tamaño y Participación del Mercado de Servicios Gestionados de Firewall y UTM
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 10.16 Mil millones de dólares |
| Tamaño del Mercado (2032) | 17.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.12 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
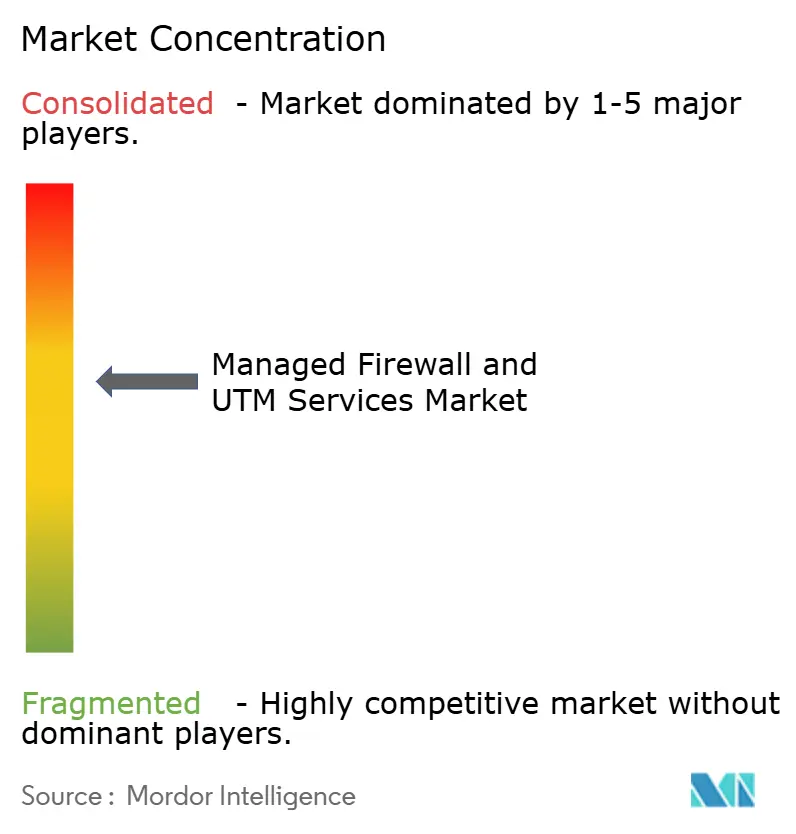
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Firewall y UTM por Mordor Intelligence
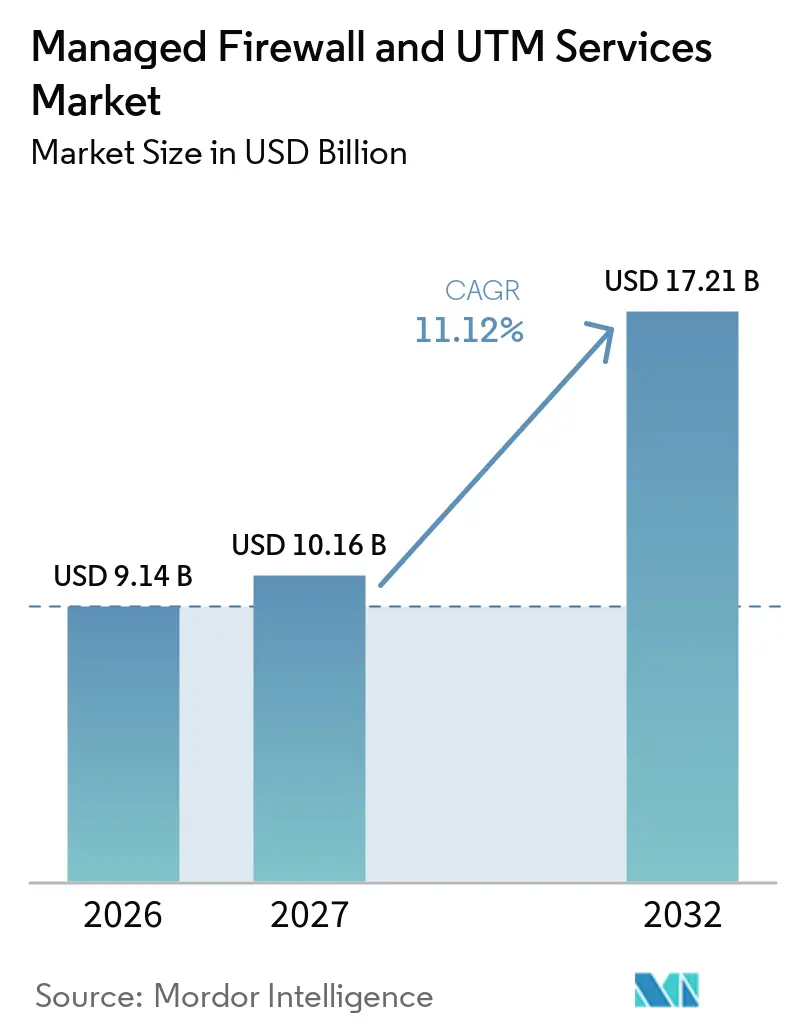
El tamaño del mercado de servicios gestionados de firewall y UTM es de 9,14 mil millones de USD en 2026 y se proyecta que alcance los 17,21 mil millones de USD en 2032, expandiéndose a una CAGR del 11,12% durante 2027-2032. El mercado de servicios gestionados de firewall y UTM se está beneficiando de un alejamiento de los firewalls operados internamente hacia servicios contratados que proporcionan gestión continua de políticas, respuesta a amenazas e informes de cumplimiento. Las empresas que operan en entornos híbridos necesitan controles consistentes en centros de datos, cargas de trabajo en la nube, usuarios remotos y sucursales. Las obligaciones regulatorias en servicios financieros, atención médica e infraestructura crítica también están haciendo que los procesos documentados de monitoreo y revisión sean más importantes en las decisiones de compra. Los proveedores que combinan experiencia en seguridad de redes con compromisos claros de nivel de servicio están mejor posicionados para asegurar contratos a largo plazo. La competencia está impulsando a los proveedores a ampliar sus carteras de servicios mediante integración de plataformas, asociaciones y adquisiciones.
Conclusiones Clave del Informe
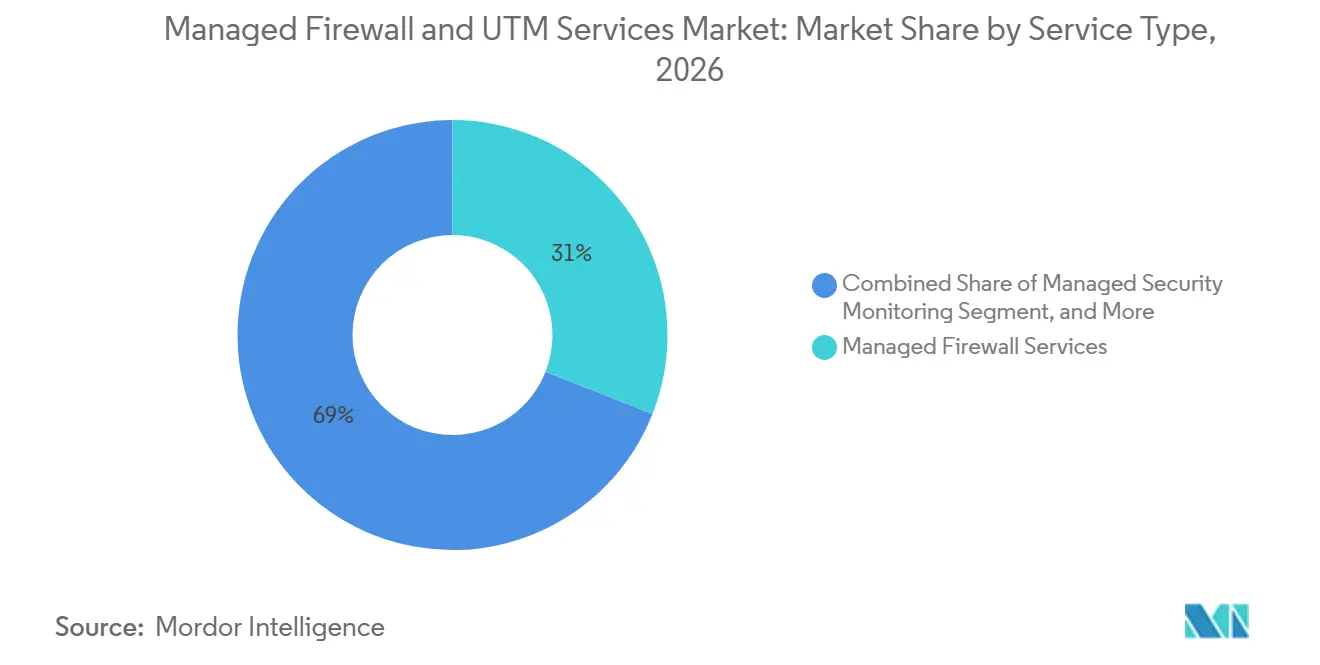
- Por tipo de servicio, los Servicios Gestionados de Firewall representaron el 30,98% de la participación del mercado de servicios gestionados de firewall y UTM en 2026, mientras que los Servicios Gestionados de SASE y Perímetro de Servicio de Seguridad se proyecta que se expandan a una CAGR del 11,46% hasta 2032.
- Por modelo de entrega, los Servicios Totalmente Gestionados representaron el 57,66% de la participación en 2026, mientras que los Servicios Autogestionados y Asistidos por Socios se proyecta que se expandan a una CAGR del 11,63% hasta 2032.
- Por implementación, la Implementación en Instalaciones Propias representó el 40,27% de la participación en 2026, mientras que la implementación Basada en la Nube se proyecta que se expanda a una CAGR del 11,38% hasta 2032.
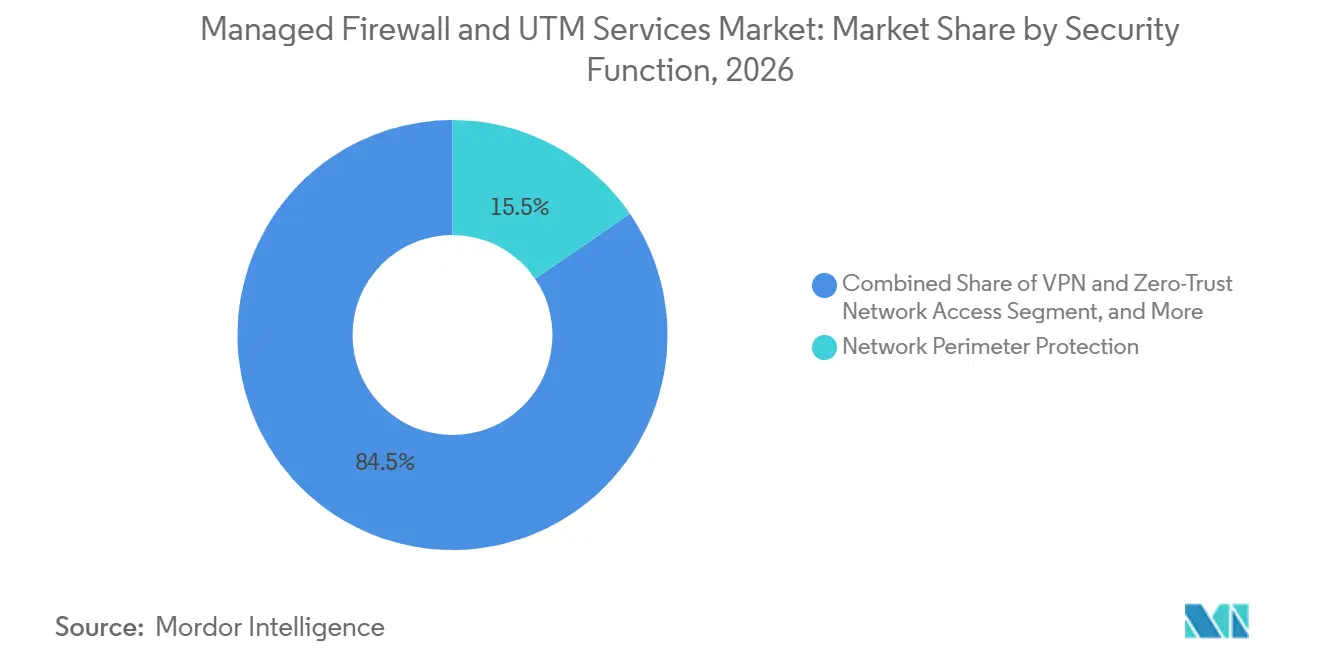
- Por función de seguridad, la Protección del Perímetro de Red representó el 15,47% de la participación en 2026, mientras que la VPN y el Acceso a la Red de Confianza Cero se proyecta que se expandan a una CAGR del 11,42% hasta 2032.
- Por usuario final, el sector BFSI representó el 23,42% de la participación en 2026, mientras que Salud y Ciencias de la Vida se proyecta que se expanda a una CAGR del 11,58% hasta 2032.
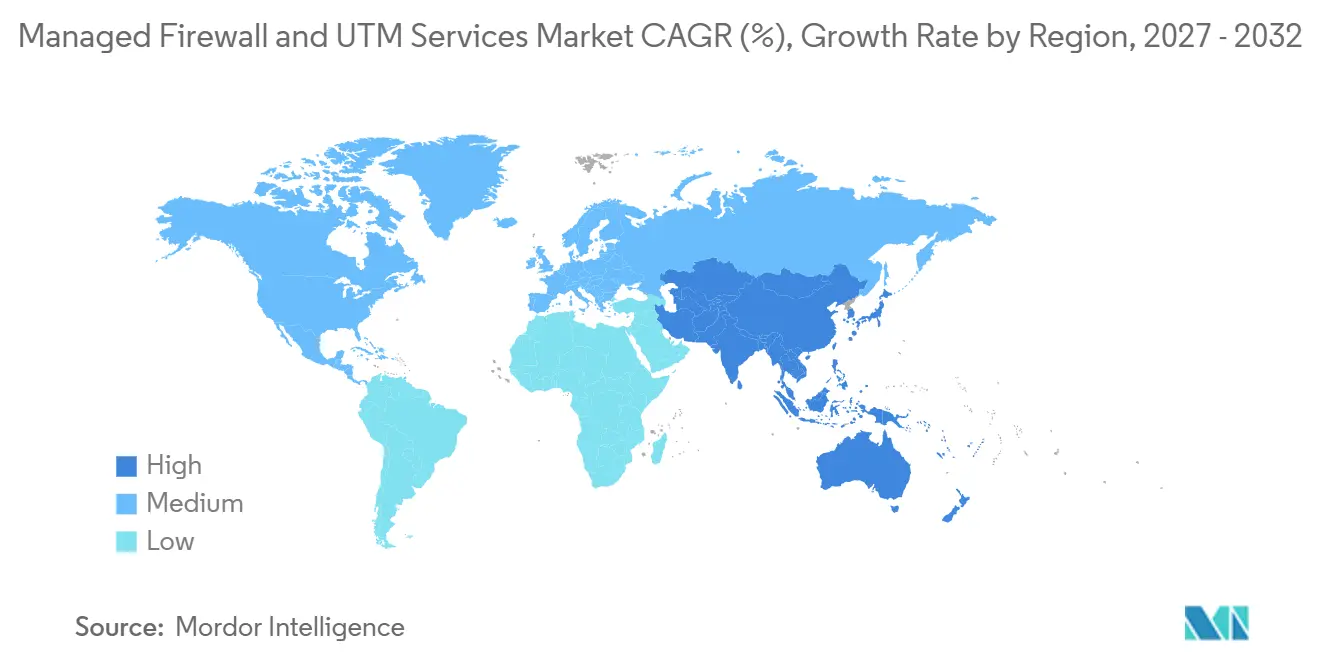
- Por geografía, América del Norte representó el 48,73% de la participación en 2026, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 11,87% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios Gestionados de Firewall y UTM
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de Ataques de Ransomware, DDoS y a la Cadena de Suministro | +2.80% | Global | Corto plazo (≤ 2 años) |
| Requisitos de Cumplimiento Regulatorio y de Ciberseguro | +2.30% | América del Norte y UE | Mediano plazo (2-4 años) |
| Escasez de Talento en Ciberseguridad y Operaciones 24/7 | +2.00% | Global | Mediano plazo (2-4 años) |
| Complejidad de Firewall en Entornos Híbridos y Multinube | +1.80% | América del Norte, Asia-Pacífico y UE | Mediano plazo (2-4 años) |
| Consolidación de Funciones de Seguridad mediante UTM y SASE | +1.30% | Global, con aceleración en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Gestión en la Nube Multiinquilino para Pymes Distribuidas | +1.00% | Asia-Pacífico, Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escalada de Ataques de Ransomware, DDoS y a la Cadena de Suministro Impulsa la Demanda de Externalización
El entorno de amenazas requiere que las organizaciones gestionen múltiples métodos de ataque al mismo tiempo. Cloudflare mitigó 20,5 millones de ataques DDoS en el primer trimestre de 2025, un aumento del 358% respecto al mismo trimestre del año anterior.[1] Radware informó que los ataques volumétricos a escala de terabit atacaron regularmente a los principales proveedores de nube y telecomunicaciones en 2026. Cyble registró 297 ataques a la cadena de suministro en 2025, un aumento interanual del 93%, ya que los atacantes apuntaron a integraciones en la nube y relaciones de confianza con SaaS. Estos ataques requieren un análisis continuo de señales de red, identidad y aplicaciones. El mercado de servicios gestionados de firewall y UTM se beneficia, por tanto, cuando las organizaciones buscan cobertura operativa 24/7 que los equipos internos no pueden proporcionar de manera consistente.
Los Requisitos de Cumplimiento Regulatorio y de Ciberseguro Sostienen la Demanda Estructural
Los requisitos de cumplimiento se están convirtiendo en una parte duradera de la adquisición de seguridad gestionada. El marco NIS2 ha ampliado las obligaciones de seguridad de redes a entidades esenciales e importantes en 18 sectores.[2] Este alcance más amplio aumenta el número de organizaciones que necesitan procesos de seguridad documentados y revisiones de controles repetibles. Los proveedores gestionados pueden suministrar registros de políticas, evidencia de monitoreo y soporte de respuesta a incidentes que simplifican la preparación para auditorías. La suscripción de ciberseguros también hace que la cobertura de seguridad demostrable sea más importante cuando las organizaciones renuevan o buscan nuevas pólizas. El mercado de servicios gestionados de firewall y UTM se beneficia de este cambio porque un servicio contratado puede convertir tareas técnicas recurrentes en un proceso operativo documentado.
La Escasez de Talento en Ciberseguridad y de Operaciones 24/7 Redirige los Presupuestos de Seguridad hacia los MSSP
La escasez de personal de seguridad cualificado continúa redirigiendo los presupuestos hacia proveedores externos. ISC2 encontró que el 59% de los encuestados reportó necesidades críticas o significativas de habilidades en 2025, en comparación con el 44% en 2024. ISACA informó que el 55% de los equipos de seguridad tenían personal insuficiente y el 65% tenía puestos vacantes en 2025. Fortinet estimó una brecha global en la fuerza laboral de ciberseguridad de 4,7 millones de profesionales en 2025.[3] El desafío de personal es especialmente difícil para las organizaciones que necesitan monitoreo ininterrumpido en lugar de soporte ocasional. El mercado de servicios gestionados de firewall y UTM se beneficia cuando las organizaciones deciden que retener a un proveedor especializado es más confiable que competir por un grupo limitado de personal.
La Complejidad de Firewall en Entornos Híbridos y Multinube Genera un Compromiso de Servicios Sostenido
El uso de múltiples nubes ha convertido la gestión de políticas de firewall en un requisito de servicio continuo en lugar de una decisión única de infraestructura. AlgoSec encontró que el 67% de los encuestados tuvo dificultades para integrar herramientas de seguridad nativas de la nube con su pila de seguridad más amplia en 2025. La misma investigación encontró que el 55% experimentó sobrecarga de rendimiento por implementaciones de firewall de múltiples proveedores. Cisco introdujo la gestión de políticas basada en intención para el Firewall de Malla Híbrida en enero de 2026 para respaldar la aplicación consistente en firewalls de Cisco, Palo Alto Networks, Fortinet y Juniper. Esta dirección de producto refleja la dificultad operativa de mantener políticas consistentes en varios puntos de control. El mercado de servicios gestionados de firewall y UTM se ve respaldado por compromisos más prolongados cuando los proveedores pueden establecer gobernanza de políticas en entornos híbridos y de múltiples proveedores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre Control de Externalización, Visibilidad y Residencia de Datos | -1.90% | Global, agudo en UE y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fricción de Migración en Firewalls Heredados y Entornos de Múltiples Proveedores | -1.50% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Ruido de Alertas y Brechas de Responsabilidad en Servicios Gestionados | -1.00% | Global | Mediano plazo (2-4 años) |
| Presión Presupuestaria y Preferencia por el Control Interno | -0.80% | Asia-Pacífico, América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Preocupaciones sobre Control de Externalización, Visibilidad y Residencia de Datos Limitan la Transferencia Completa de la Pila
Transferir la responsabilidad de los controles perimetrales a un proveedor externo puede generar preocupaciones sobre supervisión, ubicación de datos y control operativo. Los registros de firewall pueden contener direcciones IP, lo que aumenta la importancia del procesamiento regional y las prácticas de protección de datos. ENISA encontró que el 38% de las organizaciones del lado de la demanda citaron la integración con los entornos existentes como un desafío importante en 2025. Esto fue más del doble de la tasa reportada por los proveedores. Los compradores pueden, por tanto, favorecer los acuerdos cogestionados que retienen los derechos de aprobación para los cambios de política mientras externalizan el monitoreo y la respuesta. Esta restricción limita las decisiones inmediatas de externalización, pero también crea espacio para los proveedores que ofrecen gobernanza transparente, entrega regional y responsabilidad clara.
La Fricción de Migración en Firewalls Heredados y Entornos de Múltiples Proveedores Retrasa la Consolidación
Las grandes organizaciones a menudo operan entornos de firewall que abarcan múltiples proveedores, generaciones y formatos de políticas. Reemplazar o externalizar estos entornos puede arriesgar la interrupción del servicio si las políticas no se traducen y prueban cuidadosamente. Cisco actualizó su Herramienta de Migración de Firewall Seguro en junio de 2026 para admitir configuraciones heredadas de ASA y FTD junto con firewalls de terceros de Check Point, Palo Alto Networks y Fortinet. La actualización muestra que la migración sigue siendo una barrera práctica incluso donde la consolidación tiene respaldo estratégico. Los proveedores que pueden realizar descubrimiento, pruebas y transiciones por etapas pueden convertir este obstáculo en ingresos por servicios profesionales. El mercado de servicios gestionados de firewall y UTM puede ver ciclos de negociación iniciales más lentos, mientras que las migraciones exitosas pueden conducir a relaciones con los clientes más profundas y a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El Firewall Gestionado Tradicional Ancla los Ingresos mientras SASE Redefine el Crecimiento
Los Servicios Gestionados de Firewall representaron el 30,98% de la participación de mercado en el mercado de servicios gestionados de firewall y UTM en 2026. Su posición de liderazgo refleja las implementaciones de hardware de larga data y los ciclos de renovación que continúan respaldando la gestión contratada de firewalls. Muchas empresas que instalaron firewalls de próxima generación entre 2019 y 2022 están entrando en períodos de actualización. Estos compradores pueden ampliar los controles existentes mediante actualizaciones gestionadas en lugar de reconstruir equipos internos. Los servicios gestionados de UTM atraen a organizaciones medianas que desean una administración de políticas consolidada dentro de un único servicio. Los servicios gestionados de IDS e IPS siguen siendo importantes para los operadores de infraestructura crítica que requieren detección de anomalías dedicada. La protección gestionada contra DDoS también se está volviendo más relevante a medida que los ataques volumétricos afectan a las organizaciones dependientes de las telecomunicaciones. En conjunto, estas ofertas permiten a los proveedores satisfacer diferentes niveles de madurez operativa sin obligar a los clientes a un único modelo de entrega.
Los Servicios Gestionados de SASE y Perímetro de Servicio de Seguridad se proyecta que se expandan a una CAGR del 11,46% hasta 2032. El servicio combina controles de acceso a la red y de seguridad en un modelo entregado en la nube, lo que es útil para organizaciones con usuarios remotos y aplicaciones distribuidas. La adopción requiere una planificación detallada porque los servicios heredados, las reglas de acceso de usuarios y las políticas de red deben funcionar juntos. Este requisito crea trabajo de consultoría e implementación antes de que comiencen los ingresos recurrentes gestionados. Las operaciones de seguridad gestionadas y el monitoreo también están ganando importancia dentro de los acuerdos de firewall. Los compradores prefieren cada vez más un proveedor que pueda observar alertas, investigar incidentes e informar sobre el cumplimiento de políticas. El mercado de servicios gestionados de firewall y UTM se está moviendo hacia paquetes de servicios más amplios porque los compradores quieren menos transferencias operativas. Los proveedores que pueden vincular la administración de firewalls con las operaciones de seguridad pueden crear una retención más sólida que las empresas que ofrecen una única función técnica.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Entrega: La Externalización Total Domina mientras los Modelos Autogestionados Ganan Impulso
Los Servicios Totalmente Gestionados representaron el 57,66% de la participación en 2026. Dentro del mercado de servicios gestionados de firewall y UTM, este modelo de entrega coloca el monitoreo, las actualizaciones de políticas, la respuesta a amenazas y la documentación de cumplimiento en manos del proveedor de servicios. Es particularmente relevante para las grandes organizaciones del sector BFSI e instituciones del sector público que deben demostrar un rendimiento consistente del nivel de servicio. Estos compradores a menudo tienen equipos internos, pero es posible que esos equipos no tengan suficiente personal para ejecutar cada control de manera continua. Un contrato totalmente gestionado le da al comprador un límite de servicio definido y un único proveedor responsable del trabajo operativo. Los Servicios Cogestionados sirven a organizaciones que retienen un pequeño equipo de seguridad pero externalizan actividades técnicas seleccionadas. Este modelo da visibilidad a los equipos internos mientras reduce la carga de la gestión diaria de reglas y el manejo de alertas. Los portales de cogestión estandarizados pueden aumentar la competencia de precios donde los proveedores ofrecen interfaces y procedimientos operativos similares.
Los Servicios Autogestionados y Asistidos por Socios se proyecta que se expandan a una CAGR del 11,63% hasta 2032. En el mercado de servicios gestionados de firewall y UTM, el modelo se adapta a organizaciones medianas que desean retener la propiedad de las políticas mientras utilizan infraestructura externa, inteligencia de amenazas y soporte especializado. Cisco añadió funciones de gestión de múltiples clientes a Security Cloud Control en noviembre de 2025, incluidos controles de acceso basados en roles, asignación de licencias y soporte de interfaz de programación de aplicaciones para el aprovisionamiento automatizado. Estas herramientas permiten a los socios gestionar varios entornos de clientes con límites de acceso más claros. El enfoque puede reducir el componente laboral de un compromiso gestionado. También puede ejercer presión sobre los proveedores que dependen principalmente de contratos totalmente gestionados con uso intensivo de mano de obra. Por lo tanto, es probable que la industria de servicios gestionados de firewall y UTM contenga tanto modelos de externalización total como de control compartido, en lugar de que uno reemplace al otro.
Por Implementación: Las Instalaciones Propias Mantienen su Participación mientras la Migración a la Nube se Acelera
La implementación en Instalaciones Propias representó el 40,27% de la participación en 2026. Dentro del mercado de servicios gestionados de firewall y UTM, las industrias reguladas y los operadores de infraestructura crítica a menudo requieren aplicación local debido a restricciones de residencia de datos, latencia, tecnología operativa o autorización de seguridad. Los entornos gubernamentales, de defensa, manufactura y energía también pueden tener ciclos de aprobación más largos para los cambios de infraestructura. Estas condiciones preservan la necesidad de hardware gestionado por el proveedor incluso a medida que se expanden las implementaciones en la nube. Los clientes en instalaciones propias necesitan soporte para actualizaciones de dispositivos, revisiones de reglas, respuesta a incidentes y cambios de configuración. La implementación híbrida proporciona un puente al combinar la aplicación local con la gestión de políticas basada en la nube y la inteligencia de amenazas. Ese modelo ofrece un camino gradual para las organizaciones que no pueden migrar todas las cargas de trabajo a la vez. También requiere que los proveedores mantengan la coherencia de las políticas en los controles físicos y en la nube.
La implementación Basada en la Nube se proyecta que se expanda a una CAGR del 11,38% hasta 2032. AlgoSec encontró que el 56% de las aplicaciones empresariales operaban en entornos multinube en 2025. Los controles basados en la nube pueden seguir las cargas de trabajo en todas las regiones y admitir actualizaciones más rápidas que los dispositivos perimetrales estáticos. Sin embargo, la migración a la nube no elimina la necesidad de gobernanza, pruebas y registro. Los proveedores deben gestionar las diferencias de políticas entre las plataformas en la nube y la infraestructura de centros de datos existente. El tamaño del mercado de servicios gestionados de firewall y UTM para la entrega basada en la nube está respaldado por la migración de cargas de trabajo, pero la calidad del servicio depende de mantener una visibilidad consistente en todo el entorno. Los compradores también necesitan un enfoque práctico para integrar la política en la nube con los controles en instalaciones propias restantes.
Por Función de Seguridad: La Defensa Perimetral Lidera mientras la Adopción de Confianza Cero Remodela las Prioridades
La Protección del Perímetro de Red representó el 15,47% de la participación en 2026. En todo el mercado de servicios gestionados de firewall y UTM, la inspección de paquetes con estado, la aplicación del control de acceso y el filtrado de tráfico siguen siendo los controles base para los compromisos de seguridad gestionada. La prevención de intrusiones y la prevención de amenazas amplían esta base al identificar actividades sospechosas antes de que afecten a las aplicaciones o a los usuarios. La seguridad web, de correo electrónico y de contenido también es relevante porque los empleados y los usuarios externos acceden a los sistemas empresariales a través de varios canales. El control de aplicaciones y el acceso remoto seguro se vuelven más importantes cuando las organizaciones deben distinguir las herramientas aprobadas de los servicios no gestionados. Fortinet introdujo el control de aplicaciones con reconocimiento de IA y la visibilidad del Protocolo de Contexto de Modelo en FortiOS 8.0 en marzo de 2026. Esto refleja la necesidad de gestionar el uso emergente de aplicaciones sin reducir la protección perimetral central. Los proveedores que combinan estas funciones pueden dar a los clientes políticas de seguridad más consistentes en el tráfico de red y las aplicaciones.
La VPN y el Acceso a la Red de Confianza Cero se proyecta que se expandan a una CAGR del 11,42% hasta 2032. Netskope informó que el 56% de las organizaciones experimentó un incidente de seguridad relacionado con VPN en el año anterior, mientras que el 26% había implementado ZTNA y el 37% planeaba la implementación en 12 meses en 2025. Los datos indican un movimiento desde el acceso amplio a la red hacia un acceso más controlado basado en usuarios, dispositivos y aplicaciones. Esto es una sustitución de las prácticas de acceso remoto más antiguas, no simplemente otra capa añadida a las herramientas existentes. Las funciones de monitoreo de seguridad, informes y cumplimiento continúan respaldando esta transición al registrar las decisiones de acceso y responder a las alertas. El mercado de servicios gestionados de firewall y UTM está siendo moldeado por proveedores que pueden respaldar tanto los entornos VPN establecidos como las implementaciones de confianza cero por etapas. Los planes de migración claros son importantes porque las organizaciones no pueden interrumpir el acceso de empleados o socios durante un cambio. Este segmento también requiere una fuerte integración de identidad, ya que la política de acceso está cada vez más vinculada a usuarios y dispositivos verificados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: El Sector BFSI Lidera el Gasto mientras el Sector Salud Encabeza el Crecimiento
El sector BFSI representó el 23,42% de la participación en 2026. En el mercado de servicios gestionados de firewall y UTM, las instituciones financieras enfrentan un denso conjunto de obligaciones de seguridad, incluidos los requisitos vinculados a los datos de pago, la información del cliente, los controles internos y la resiliencia operativa. Estos requisitos hacen que el monitoreo continuo y los registros confiables sean partes importantes de un contrato gestionado. Thomas Murray registró 65 incidentes de ransomware que involucraron al sector financiero en el primer trimestre de 2026, un aumento del 76% respecto al primer trimestre de 2025. El sector necesita servicios que puedan responder rápidamente sin debilitar los controles de cambios. El gobierno y la defensa también siguen siendo clientes importantes porque los marcos nacionales y las prácticas de adquisición favorecen los acuerdos de servicio a largo plazo. Las organizaciones manufactureras están añadiendo demanda a medida que las redes de tecnología de la información y tecnología operativa se vuelven más conectadas. La capacidad de un proveedor para trabajar con requisitos estrictos de auditoría, acceso y escalada importa tanto como la tecnología de firewall en estas cuentas.
Salud y Ciencias de la Vida se proyecta que se expanda a una CAGR del 11,58% hasta 2032. Los proveedores en este sector vertical deben proteger la información del paciente, los sistemas clínicos, los dispositivos conectados y las aplicaciones de terceros. El entorno operativo deja poco margen para interrupciones prolongadas del servicio o cambios de seguridad mal probados. Los proveedores de firewall gestionado pueden respaldar la segmentación, las conexiones cifradas, la revisión de vulnerabilidades y la respuesta a incidentes dentro de un modelo de servicio definido. La necesidad no se limita a los grandes sistemas hospitalarios porque las prácticas más pequeñas y las organizaciones de investigación especializadas también operan registros digitales sensibles. Las organizaciones de comercio minorista y comercio electrónico añaden demanda a medida que las transacciones en línea, los sistemas de pago y las aplicaciones orientadas al cliente aumentan su exposición a las ciberamenazas. Los compradores de TI y telecomunicaciones necesitan protecciones que puedan escalar con altos volúmenes de tráfico e infraestructura distribuida. El mercado de servicios gestionados de firewall y UTM tiene una base de compradores más amplia cuando los proveedores empaquetan controles para las condiciones operativas de cada sector vertical en lugar de aplicar el mismo diseño de servicio a cada cliente.
Análisis Geográfico
América del Norte representó el 48,73% de la participación del mercado de servicios gestionados de firewall y UTM en 2026. La región combina una adopción madura de la nube con una base concentrada de grandes empresas, compradores federales y proveedores de seguridad gestionada. Los Estados Unidos respaldan la demanda a través de obligaciones de seguridad en servicios financieros, atención médica, procesamiento de pagos y operaciones gubernamentales. Thomas Murray registró un aumento del 76% en los incidentes de ransomware en el sector financiero en el primer trimestre de 2026 en comparación con el primer trimestre de 2025. Este entorno hace que el monitoreo y la respuesta continuos sean un requisito práctico para las organizaciones reguladas. Canadá añade demanda a través de obligaciones de privacidad y modernización empresarial, mientras que México se beneficia de la inversión en nearshoring que amplía la base de compradores de seguridad.
Europa ocupa una posición estratégicamente importante porque las obligaciones de seguridad de redes ahora cubren a más organizaciones en sectores esenciales. NIS2 se aplica a 18 sectores, aumentando la demanda de procesos documentados y soporte confiable de proveedores. Las expectativas regionales de procesamiento de datos hacen que la capacidad de entrega local y la gobernanza transparente sean factores de selección importantes. Alemania es un importante centro de demanda porque las empresas están adoptando capacidades de redes definidas por software y SASE junto con los controles perimetrales establecidos. Francia, el Reino Unido e Italia proporcionan demanda adicional de grandes organizaciones y sectores de servicios regulados. América del Sur está liderada por Brasil y Argentina, donde la digitalización de los servicios financieros y las obligaciones de privacidad están aumentando el interés en los servicios de seguridad gestionada.
Asia-Pacífico se proyecta que se expanda a una CAGR del 11,87% hasta 2032. El Ministerio de Asuntos Internos y Comunicaciones de Japón informó que el mercado de seguridad de la información del país alcanzó los 743,4 mil millones de JPY (5 mil millones de USD) en el ejercicio fiscal 2025, un aumento del 13,8%. La demanda regional refleja la transformación digital, las persistentes brechas de talento y la creciente atención a las amenazas patrocinadas por estados. India y China son los principales mercados por volumen, mientras que Australia, Malasia, Singapur y Japón son ubicaciones importantes para la expansión de proveedores regionales. La demanda en Oriente Medio y África está respaldada por la inversión del gobierno y el sector energético, particularmente en el Consejo de Cooperación del Golfo. El mercado de servicios gestionados de firewall y UTM se beneficia donde los proveedores pueden combinar operaciones regionales, manejo local de datos y soporte para entornos híbridos complejos.
Panorama Competitivo
El mercado de servicios gestionados de firewall y UTM está moderadamente concentrado entre proveedores globales de plataformas de ciberseguridad, proveedores de servicios de seguridad gestionada liderados por telecomunicaciones y especialistas nativos de la nube. Fortinet, Palo Alto Networks, Cisco y Check Point compiten con AT&T, Verizon, NTT DATA, Orange, Zscaler y Cloudflare en diferentes grupos de clientes. Los proveedores de plataformas utilizan hardware agrupado, inteligencia de amenazas, gestión en la nube y contratos de soporte para ampliar y hacer más duraderas las relaciones de servicio. Los proveedores de telecomunicaciones compiten a través de la cobertura geográfica, los activos de red y las relaciones empresariales establecidas. Los especialistas nativos de la nube se centran en ofrecer controles de seguridad a través de plataformas distribuidas que se adaptan al acceso remoto y al tráfico de aplicaciones. Esta combinación significa que la elección del cliente depende de la infraestructura existente, la geografía de entrega, las necesidades regulatorias y el nivel deseado de transferencia operativa. El mercado no favorece un único enfoque de entrega porque las organizaciones tienen diferentes requisitos de riesgo, personal y control.
La expansión de la cartera es una estrategia competitiva central. Fortinet informó que sus ingresos recurrentes anuales de SASE alcanzaron los 1,15 mil millones de USD en 2025, un aumento del 25,7%. Fortinet introdujo FortiOS 8.0 en marzo de 2026 con control de aplicaciones con reconocimiento de IA, retención de registros regional a través de SASE Soberano y agentes de IA basados en tejido para flujos de trabajo de firewall y SD-WAN. Cisco introdujo la gestión de políticas basada en intención para el Firewall de Malla Híbrida en enero de 2026, abordando la coherencia de políticas en entornos de múltiples proveedores. Estos movimientos muestran cómo los principales proveedores están tratando de reducir la complejidad operativa que los clientes enfrentan en varias tecnologías. Los proveedores más pequeños como WatchGuard, SonicWall y Barracuda mantienen posiciones en cuentas medianas sensibles al precio y en implementaciones cogestionadas. Pueden competir donde la administración sencilla y el soporte de socios locales son más importantes que la amplitud de una gran plataforma.
El rendimiento del hardware también sigue siendo relevante en entornos empresariales grandes y distribuidos. Fortinet declaró que FortiGate 700G ofrece hasta 7 veces mayor rendimiento, 4 veces mejor protección contra amenazas y 7 veces menor consumo de energía que las ofertas de la competencia. Los proveedores están combinando tales afirmaciones de rendimiento con automatización, preparación para criptografía poscuántica y capacidades de gestión en la nube más amplias. Las fusiones y adquisiciones también están cambiando la gama de funciones ofrecidas a través de contratos de seguridad gestionada, particularmente en detección, identidad y seguridad de IA. Esto puede dificultar que los proveedores de función única compitan por programas de toda la empresa. Al mismo tiempo, la reticencia de los clientes a reemplazar los controles establecidos puede preservar oportunidades para los especialistas con sólidas habilidades de migración e integración. El mercado de servicios gestionados de firewall y UTM sigue siendo competitivo porque los compradores pueden elegir entre proveedores de plataformas, operadores de redes, proveedores regionales y especialistas enfocados.
Líderes de la Industria de Servicios Gestionados de Firewall y UTM
-
IBM Corporation
-
AT&T Inc.
-
Fortinet, Inc.
-
Palo Alto Networks, Inc.
-
Verizon Communications Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: Check Point presentó su Firewall de Red con IA, añadiendo visibilidad, gobernanza y protección contra amenazas para aplicaciones de IA, agentes de IA y tráfico de IA empresarial directamente dentro del firewall. El desarrollo amplía el papel del firewall desde la protección de red convencional hacia la aplicación de seguridad con reconocimiento de IA.
- Julio de 2026: Fortinet e Intel anunciaron una colaboración para codesarrollar y fabricar el Procesador de Seguridad Fortinet 6 (SP6), el ASIC personalizado de próxima generación que respalda la cartera de firewalls FortiGate de Fortinet. Intel contribuye con el diseño de chips, el empaquetado avanzado y la fabricación utilizando su proceso Intel 4.
- Mayo de 2026: Fortinet amplió su serie FortiGate G con el FortiGate 3500G y 400G, diseñados para cargas de trabajo impulsadas por IA, mayor tráfico cifrado y entornos híbridos distribuidos. Las nuevas plataformas combinan seguridad acelerada por hardware con FortiOS e inteligencia de amenazas FortiGuard.
- Abril de 2026: NTT DOCOMO BUSINESS y Transatel lanzaron una solución de conectividad segura que integra Zscaler Zero Trust Exchange en la red móvil. El servicio incorpora protección de firewall, filtrado de URL e IPS, extendiendo la seguridad de red gestionada a entornos IoT y conectados a dispositivos móviles.
Alcance del Informe Global del Mercado de Servicios Gestionados de Firewall y UTM
El Mercado de Servicios Gestionados de Firewall y UTM comprende servicios de seguridad externalizados en los que un proveedor implementa, configura, monitorea y gestiona firewalls y plataformas de gestión unificada de amenazas (UTM) en nombre de las empresas, cubriendo monitoreo 24/7, gestión de políticas, actualizaciones de inteligencia de amenazas, parches y respuesta a incidentes.
El Informe del Mercado de Servicios Gestionados de Firewall y UTM está segmentado por Tipo de Servicio (Servicios Gestionados de Firewall, Servicios Gestionados de Gestión Unificada de Amenazas, Servicios Gestionados de Detección y Prevención de Intrusiones, Protección Gestionada contra Denegación de Servicio Distribuida, Servicios Gestionados de Acceso Seguro a Servicios Perimetrales y Perímetro de Servicio de Seguridad, y Monitoreo de Seguridad Gestionada), Modelo de Entrega (Servicios Totalmente Gestionados, Servicios Cogestionados y Servicios Autogestionados y Asistidos por Socios), Implementación (Basado en la Nube, en Instalaciones Propias e Híbrido), Función de Seguridad (Protección del Perímetro de Red, Prevención de Intrusiones y Prevención de Amenazas, Seguridad Web, de Correo Electrónico y de Contenido, Control de Aplicaciones y Acceso Remoto Seguro, VPN y Acceso a la Red de Confianza Cero, y Monitoreo de Seguridad, Informes y Cumplimiento), Usuario Final (BFSI, Gobierno y Defensa, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Manufactura y Tecnología Operativa, Comercio Minorista y Comercio Electrónico y Otros Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servicios Gestionados de Firewall |
| Servicios Gestionados de Gestión Unificada de Amenazas |
| Servicios Gestionados de Detección y Prevención de Intrusiones |
| Protección Gestionada contra Denegación de Servicio Distribuida |
| Servicios Gestionados de Acceso Seguro a Servicios Perimetrales y Perímetro de Servicio de Seguridad |
| Monitoreo de Seguridad Gestionada |
| Servicios Totalmente Gestionados |
| Servicios Cogestionados |
| Servicios Autogestionados y Asistidos por Socios |
| Basado en la Nube |
| En Instalaciones Propias |
| Híbrido |
| Protección del Perímetro de Red |
| Prevención de Intrusiones y Prevención de Amenazas |
| Seguridad Web, de Correo Electrónico y de Contenido |
| Control de Aplicaciones y Acceso Remoto Seguro |
| VPN y Acceso a la Red de Confianza Cero |
| Monitoreo de Seguridad, Informes y Cumplimiento |
| BFSI |
| Gobierno y Defensa |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Manufactura y Tecnología Operativa |
| Comercio Minorista y Comercio Electrónico |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Servicios Gestionados de Firewall | |
| Servicios Gestionados de Gestión Unificada de Amenazas | ||
| Servicios Gestionados de Detección y Prevención de Intrusiones | ||
| Protección Gestionada contra Denegación de Servicio Distribuida | ||
| Servicios Gestionados de Acceso Seguro a Servicios Perimetrales y Perímetro de Servicio de Seguridad | ||
| Monitoreo de Seguridad Gestionada | ||
| Por Modelo de Entrega | Servicios Totalmente Gestionados | |
| Servicios Cogestionados | ||
| Servicios Autogestionados y Asistidos por Socios | ||
| Por Implementación | Basado en la Nube | |
| En Instalaciones Propias | ||
| Híbrido | ||
| Por Función de Seguridad | Protección del Perímetro de Red | |
| Prevención de Intrusiones y Prevención de Amenazas | ||
| Seguridad Web, de Correo Electrónico y de Contenido | ||
| Control de Aplicaciones y Acceso Remoto Seguro | ||
| VPN y Acceso a la Red de Confianza Cero | ||
| Monitoreo de Seguridad, Informes y Cumplimiento | ||
| Por Usuario Final | BFSI | |
| Gobierno y Defensa | ||
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Manufactura y Tecnología Operativa | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de firewall y UTM?
El tamaño del mercado de servicios gestionados de firewall y UTM es de 9,14 mil millones de USD en 2026 y se proyecta que alcance los 17,21 mil millones de USD en 2032 a una CAGR del 11,12%.
¿Qué tipo de servicio lidera los servicios gestionados de firewall y UTM?
Los Servicios Gestionados de Firewall lideran con una participación del 30,98% en 2026, respaldados por las bases de firewalls instalados y los ciclos de renovación de contratos.
¿Qué modelo de entrega se está expandiendo más rápido?
Los Servicios Autogestionados y Asistidos por Socios se proyecta que se expandan a una CAGR del 11,63% hasta 2032, ya que los clientes retienen la propiedad de las políticas mientras utilizan el soporte de socios.
¿Por qué las empresas están adoptando servicios gestionados de firewall?
Las organizaciones necesitan monitoreo continuo, gestión de políticas, respuesta a amenazas y soporte para entornos híbridos mientras el personal de seguridad sigue siendo limitado.
¿Qué sector vertical de usuario final se proyecta que se expanda más rápido?
Salud y Ciencias de la Vida se proyecta que se expanda a una CAGR del 11,58% hasta 2032 porque los sistemas sensibles necesitan una protección de red más sólida y soporte operativo.
¿Qué región se proyecta que se expanda más rápido?
Asia-Pacífico se proyecta que se expanda a una CAGR del 11,87% hasta 2032, respaldado por la transformación digital, las brechas de talento en seguridad y la expansión de proveedores regionales.