
Tamaño y Participación del Mercado de Detección y Respuesta en la Nube
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.68 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 18.47 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Detección y Respuesta en la Nube por Mordor Intelligence
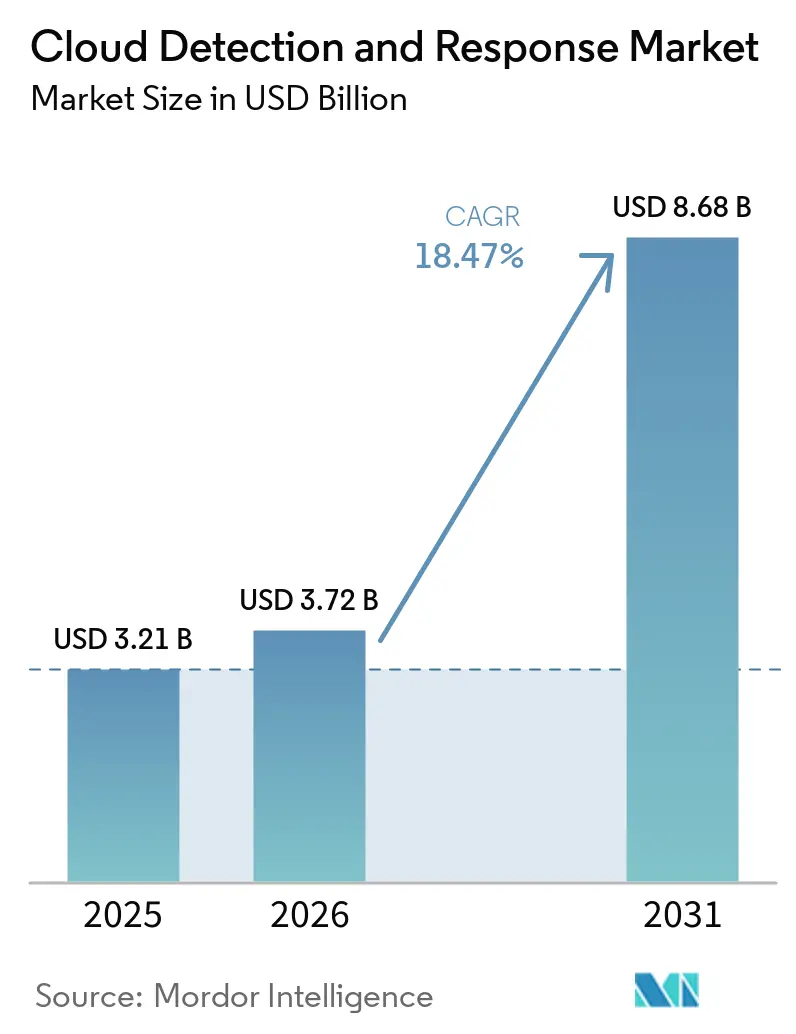
Se proyecta que el tamaño del mercado de detección y respuesta en la nube se expanda desde 3,21 mil millones de USD en 2025 y 3,72 mil millones de USD en 2026 hasta 8,68 mil millones de USD en 2031, registrando una CAGR del 18,47% entre 2026 y 2031. Las empresas están yendo más allá de las herramientas de seguridad que identifican problemas de configuración tras la implementación y buscan protección que monitoree las cargas de trabajo en la nube mientras se ejecutan. El mercado de detección y respuesta en la nube está moldeado por la necesidad de conectar señales de carga de trabajo, identidad y contenedor dentro de un proceso de seguridad común. Los actores de amenazas pueden moverse lateralmente a través de una red en un promedio de 48 minutos, lo que limita la utilidad de los procesos de investigación que dependen únicamente de la revisión manual. Los proveedores responden combinando la recopilación de telemetría, la priorización de alertas y los flujos de trabajo de respuesta en entornos de nube. El mercado de detección y respuesta en la nube también enfrenta demanda de herramientas que puedan abordar identidades no humanas, requisitos de nube soberana y ataques que utilizan inteligencia artificial para acortar los plazos de las brechas.
Conclusiones Clave del Informe
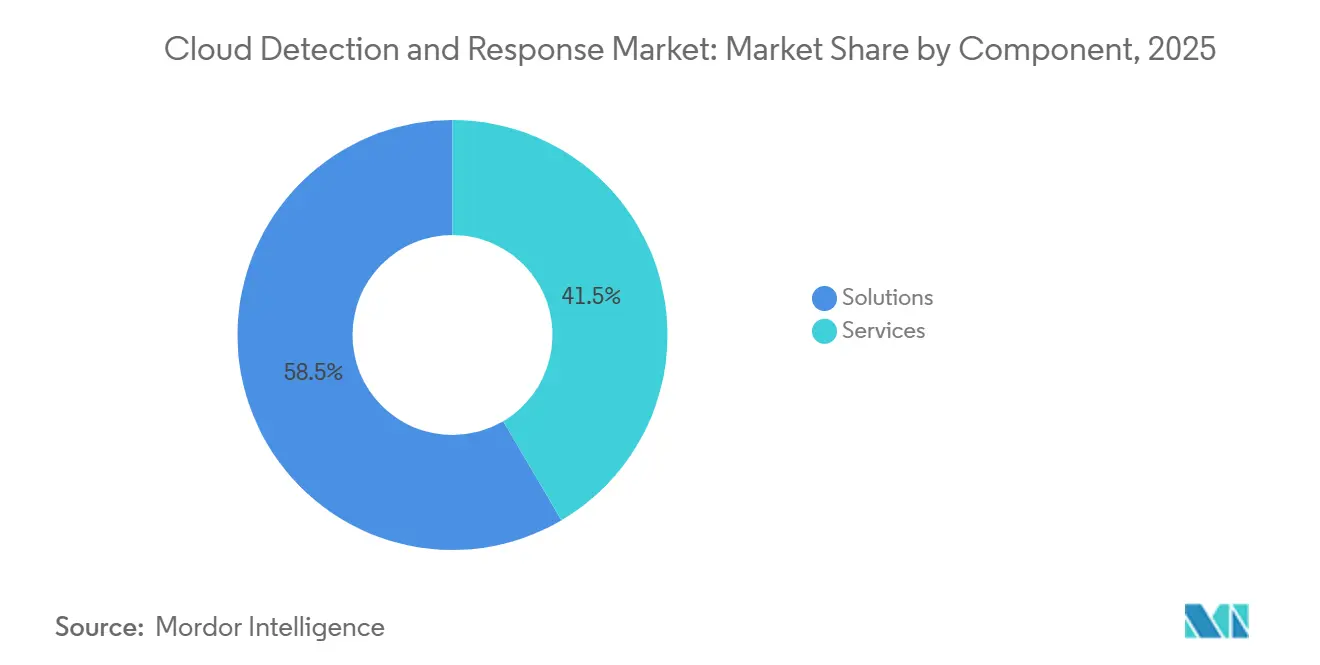
- Por componente, las soluciones representaron el 58,46% de los ingresos del mercado de detección y respuesta en la nube en 2025, mientras que se proyecta que los servicios se expandan a una CAGR del 24,16% hasta 2031.
- Por modo de implementación, la nube pública representó el 57,29% de los ingresos en 2025, mientras que se proyecta que la nube híbrida y multinube se expanda a una CAGR del 23,46% hasta 2031.
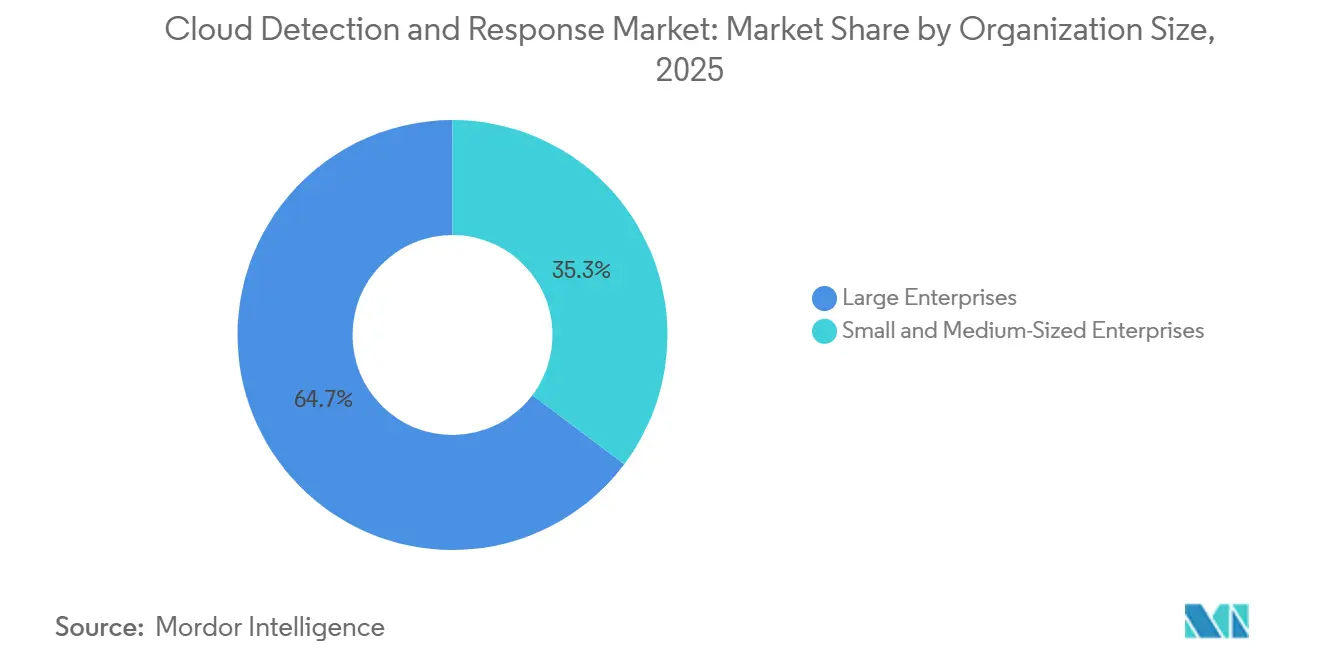
- Por tamaño de organización, las grandes empresas representaron el 64,73% de los ingresos del mercado de detección y respuesta en la nube en 2025, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 24,81% hasta 2031.
- Por vertical industrial, el sector BFSI representó el 26,69% de los ingresos en 2025, mientras que se proyecta que la salud y las ciencias de la vida se expandan a una CAGR del 22,84% hasta 2031.
- Por geografía, América del Norte representó el 44,87% del mercado de detección y respuesta en la nube en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 23,59% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Detección y Respuesta en la Nube
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Expansión de Cargas de Trabajo en Nube y Multinube | +5.2% | Global | Mediano plazo (2-4 años) |
| Crecimiento de Ataques en la Nube Centrados en la Identidad | +4.5% | Global | Corto plazo (≤ 2 años) |
| Requisitos Regulatorios y de Control de Ciberseguros | +3.5% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Aplicaciones Nativas en la Nube y DevSecOps | +2.8% | Global, con ganancias tempranas en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Seguridad en Tiempo de Ejecución para Cargas de Trabajo de Inteligencia Artificial y Agentes Autónomos | +2.0% | Global, concentrado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Brechas de Telemetría en Cargas de Trabajo Efímeras que Generan Demanda de Detección sin Agente | +1.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Cargas de Trabajo en Nube y Multinube
Las organizaciones ejecutan más cargas de trabajo en entornos híbridos y multinube, y sus procesos de seguridad se están adaptando a este cambio. Fortinet informó que el 88% de las organizaciones operaban entornos híbridos o multinube en 2026, en comparación con el 82% del año anterior.[1]Fortinet, "2026 Cloud Security Report Data Reveals Complexity Gap," Fortinet, fortinet.com. El mismo informe encontró que el 81% utilizaba 2 o más proveedores de nube para cargas de trabajo críticas. Cada proveedor introduce sus propios planos de control y fuentes de datos que los equipos de seguridad necesitan monitorear. El mercado de detección y respuesta en la nube se beneficia cuando los compradores requieren una vista unificada de la actividad en AWS, Azure y Google Cloud. Los proveedores que ingieren telemetría de nube directamente y conectan la actividad relacionada en esos entornos están mejor posicionados para este requisito.
Crecimiento de Ataques en la Nube Centrados en la Identidad
La identidad se ha convertido en una superficie de ataque central para los ataques en la nube porque las credenciales, las cuentas de servicio y los tokens pueden proporcionar acceso persistente. Sophos encontró que el 71% de las organizaciones experimentaron al menos 1 brecha relacionada con la identidad en el año anterior, y las organizaciones afectadas reportaron un promedio de 3 incidentes.[2]Sophos, "71% of Organizations Suffered at Least One Identity Breach in the Past Year, Sophos Research Finds," Sophos, sophos.com. Esas organizaciones reportaron costos de recuperación promedio de 1,64 millones de USD, mientras que el 73% incurrió en costos de al menos 250.000 USD. CrowdStrike informó que el 82% de sus detecciones no contenían malware y que el abuso de cuentas válidas apareció en el 35% de los incidentes en la nube. Permiso informó que el 77% de las organizaciones señaló que el compromiso de identidad representó hasta el 75% de los incidentes de seguridad, mientras que el 46% reportó visibilidad integral sobre las identidades. El mercado de detección y respuesta en la nube, por lo tanto, favorece las plataformas que integran claves de API, credenciales federadas, cuentas de servicio y señales de carga de trabajo.
Requisitos Regulatorios y de Control de Ciberseguros
Los requisitos regulatorios están reduciendo el tiempo disponible para identificar y responder a incidentes en la nube. La Ley de Resiliencia Operativa Digital se aplicó en todos los estados miembros de la Unión Europea a partir del 17 de enero de 2025, y exige que las entidades financieras cubiertas mantengan acuerdos de gestión de riesgos de TIC. El marco incluye un plazo de 4 horas para una notificación inicial de incidente grave y requiere pruebas de penetración basadas en amenazas para las entidades que califiquen. Estos requisitos aumentan la importancia de la detección en tiempo real en lugar de las revisiones periódicas de la nube. Los requisitos de ciberseguros en América del Norte también hacen que los controles documentados de detección y respuesta sean más relevantes para las decisiones de cobertura. El mercado de detección y respuesta en la nube se ve respaldado a medida que las expectativas de cumplimiento se extienden desde los servicios financieros hacia otros entornos operativos regulados.
Adopción de Aplicaciones Nativas en la Nube y DevSecOps
Las aplicaciones en contenedores, las funciones sin servidor y los microservicios pueden pasar de cambios de código a uso en producción rápidamente. Datadog encontró que las aplicaciones modernas comúnmente se ejecutan en sistemas nativos de la nube y en contenedores, mientras que las pruebas de seguridad de aplicaciones estáticas seguían siendo dominantes antes de la implementación. Las verificaciones estáticas no pueden capturar completamente el comportamiento que solo aparece después de que una carga de trabajo se ejecuta en producción. Las cargas de trabajo de Kubernetes de corta duración también pueden crear brechas de evidencia para los equipos de seguridad que dependen de agentes convencionales. La guía del NIST para DevSecOps aborda las actividades de seguridad a lo largo del ciclo de vida del desarrollo de software, incluidas las operaciones. El mercado de detección y respuesta en la nube gana relevancia cuando el monitoreo se extiende desde los resultados de compilación y los registros de imágenes hasta la ejecución en tiempo de ejecución.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Proliferación de Herramientas de Seguridad y Complejidad de Integración | -2.5% | Global | Corto plazo (≤ 2 años) |
| Escasez de Habilidades en Seguridad en la Nube | -2.0% | Global, más aguda en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Soberanía de Datos y Restricciones de Telemetría Transfronteriza | -1.5% | Europa y Asia-Pacífico, con extensión a Oriente Medio | Mediano plazo (2-4 años) |
| Cargas de Trabajo de Corta Duración y Evidencia Escasa que Aumentan los Falsos Negativos | -1.2% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Herramientas de Seguridad y Complejidad de Integración
Los equipos de seguridad a menudo agregan herramientas de nube a los sistemas existentes para la gestión de postura, el control de acceso, la seguridad de endpoints y la gestión de eventos. Fortinet encontró que casi el 70% de los encuestados citó la proliferación de herramientas y las brechas de visibilidad como un obstáculo principal para la seguridad efectiva en la nube en 2026.[3]Fortinet, "Fortinet Report Reveals Cybersecurity Hiring Stalls as Nearly Half of IT Leaders Face Corporate Pushback," Fortinet, fortinet.com. Las herramientas separadas pueden generar alertas que carecen de contexto común, creando más trabajo para los analistas. La integración también retrasa el punto en el que una nueva herramienta de detección en tiempo de ejecución ofrece resultados utilizables. El mercado de detección y respuesta en la nube puede verse limitado cuando los compradores deben conectar un nuevo producto a una pila de seguridad fragmentada. Las plataformas consolidadas pueden reducir esta barrera al disminuir el número de herramientas y simplificar los flujos de trabajo de investigación.
Escasez de Habilidades en Seguridad en la Nube
Las plataformas de seguridad en la nube requieren personal que comprenda la configuración de la nube, las identidades, las alertas y los procedimientos de respuesta. Fortinet encontró que el 74% de las organizaciones reportó escasez de profesionales de ciberseguridad calificados en 2026, y el 56% de los líderes de TI identificó la escasez de habilidades como una causa de brechas. ISC2 informó que el 95% de las organizaciones tenía al menos 1 necesidad de habilidades en ciberseguridad, y el 88% había experimentado un evento significativo vinculado a una escasez de habilidades en los 12 meses anteriores. La ingeniería de seguridad en la nube se ubicó entre los 3 principales déficits de habilidades para el 30% de las organizaciones contratantes en la investigación. El mercado de detección y respuesta en la nube se beneficia mejor de productos que automatizan el triaje y proporcionan manuales de respuesta para analistas con conocimientos generales de seguridad. Las plataformas que requieren una configuración manual extensa pueden seguir siendo difíciles de implementar donde el personal especializado es limitado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Las Soluciones Lideran los Ingresos, Mientras que los Servicios Apoyan la Entrega
Las soluciones representaron el 58,46% de la participación del mercado de detección y respuesta en la nube en 2025, lo que refleja la demanda empresarial de plataformas CDR diseñadas específicamente para este fin. Estas plataformas integran la ingesta de telemetría de nube, la correlación de ataques y el triaje de alertas en un único entorno operativo para los equipos de seguridad. Ayudan a los analistas a evaluar eventos relacionados en lugar de investigar alertas aisladas de productos puntuales desconectados. Palo Alto Networks informó que el 99% de las organizaciones había experimentado al menos 1 ataque en sus sistemas de inteligencia artificial durante el año anterior.[4]Palo Alto Networks, "Where Cloud Security Stands Today and Where AI Breaks It, State of Cloud Security Report 2025," Palo Alto Networks, paloaltonetworks.com. Esta presión respalda la demanda de plataformas que observen las cargas de trabajo de inteligencia artificial generativa junto con las cargas de trabajo de nube establecidas.
Se proyecta que los servicios se expandan a una CAGR del 24,16% hasta 2031, la tasa más alta dentro de la división por componente. Las empresas del mercado medio a menudo seleccionan servicios gestionados cuando no pueden mantener un monitoreo continuo de la nube con personal interno de seguridad en la nube. Los proveedores de servicios apoyan la incorporación, el mapeo de telemetría y la ingeniería de detección en varios entornos de nube, lo que puede acortar el tiempo de uso. Los proveedores combinan cada vez más software con licencia con servicios gestionados en contratos de suscripción, reduciendo la distinción entre las dos categorías. Esto puede afectar el posicionamiento y los márgenes de los proveedores independientes de servicios de seguridad gestionados dentro de la industria de detección y respuesta en la nube.


Por Modo de Implementación: La Nube Híbrida y Multinube Gana Prioridad
La nube pública representó el 57,29% del mercado de detección y respuesta en la nube en 2025, lo que refleja la concentración de cargas de trabajo y presupuestos de seguridad en entornos de proveedor único. Los compradores con activos de nube pública requieren el monitoreo de datos, identidades, cargas de trabajo y planos de control del proveedor a medida que se expande el uso de la nube. Esta base instalada sigue siendo una fuente sustancial de demanda de herramientas de detección nativas de la nube. También hace que la interoperabilidad con los principales servicios de nube pública sea importante para la adopción continua del producto. Las organizaciones que mantienen un diseño de proveedor único aún necesitan herramientas que conecten los eventos de seguridad con la actividad operativa en la nube.
Se proyecta que la implementación en nube híbrida y multinube se expanda a una CAGR del 23,46% hasta 2031. Las empresas utilizan modelos operativos que combinan sistemas locales, nube privada y servicios de nube pública para diferentes necesidades empresariales. Los requisitos de soberanía de datos en Europa y Asia-Pacífico pueden hacer que esta estructura sea tanto una respuesta de cumplimiento como una elección arquitectónica. Los proveedores que convierten las API específicas de cada proveedor en un modelo de datos común pueden ayudar a los equipos a aplicar reglas de detección consistentes en todos los entornos. La nube privada también sigue siendo relevante para las instituciones financieras y las organizaciones de defensa con estrictos requisitos de clasificación de datos.
Por Tamaño de Organización: Las Grandes Empresas Siguen Siendo la Base Principal de Compradores
Las grandes empresas representaron el 64,73% de los ingresos del mercado de detección y respuesta en la nube en 2025. Su escala en la nube, la capacidad formal del centro de operaciones de seguridad y la responsabilidad a nivel de directorio por las brechas respaldan los programas centralizados de detección en tiempo de ejecución. Estas organizaciones a menudo operan en varios entornos de nube y requieren visibilidad unificada para los equipos de seguridad. Su adopción temprana ha contribuido a establecer la detección y respuesta en la nube como una categoría de seguridad empresarial. Las cuentas grandes seguirán siendo importantes para los proveedores que admiten integraciones complejas y grandes volúmenes de telemetría.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 24,81% hasta 2031, la tasa más alta por tamaño de organización. Las ofertas gestionadas con precios de suscripción pueden brindar a los compradores más pequeños cobertura en la nube sin un equipo dedicado de ingenieros de seguridad en la nube. Sophos encontró que las organizaciones con 100 a 250 empleados tenían casi el doble de probabilidades que sus pares de tamaño mediano de no detectar un incidente antes de que ocurriera el daño. Los proveedores están desarrollando una incorporación más sencilla, bibliotecas de detección preparadas y manuales de respuesta automatizados para abordar las limitaciones de recursos. El tamaño del mercado de detección y respuesta en la nube para este grupo está respaldado por el riesgo de ransomware, las expectativas de ciberseguros y los modelos de entrega diseñados para organizaciones más pequeñas.
Por Vertical Industrial: El Sector BFSI Mantiene su Escala, Mientras que la Salud se Expande Más Rápido
El sector BFSI representó el 26,69% de la participación del mercado de detección y respuesta en la nube en 2025. Las instituciones financieras operan flujos de trabajo de transacciones alojados en la nube y ecosistemas de API, lo que hace que la seguridad de identidad y del plano de control sea central para la gestión de riesgos. Las consecuencias financieras de las brechas y la extensa supervisión regulatoria sostienen el gasto en capacidad de detección. American Banker encontró que la mejora de la seguridad y la mitigación del fraude fueron la principal prioridad de gasto tecnológico para el 56% de los bancos encuestados en 2025.[5]American Banker, "Banks Increasing Tech Spend in 2025," American Banker, americanbanker.com. Las inversiones relacionadas en gestión de identidades, autenticación multifactor, análisis de fraude, plataformas SOAR y gestión de riesgos de proveedores hacen que la detección en la nube en tiempo de ejecución sea parte de un programa de seguridad más amplio.
Se proyecta que la industria de la salud y las ciencias de la vida se expanda a una CAGR del 22,84% hasta 2031. La migración de registros de salud electrónicos e imágenes médicas a grandes proveedores de nube aumenta la necesidad de observar el acceso y las cargas de trabajo en la nube. Los grupos de ransomware atacan a los hospitales porque los datos no disponibles pueden tener consecuencias clínicas directas. El gobierno y la administración pública, la manufactura industrial, las tecnologías de la información y las telecomunicaciones, la energía y los servicios públicos, el petróleo y el gas, el transporte y la logística, el comercio minorista y electrónico, los medios de comunicación y el entretenimiento, y las instituciones de educación e investigación también generan demanda. La industria de detección y respuesta en la nube puede apoyar estos entornos conectando identidades con la actividad en tiempo de ejecución en torno a datos operativos sensibles.
Análisis Geográfico
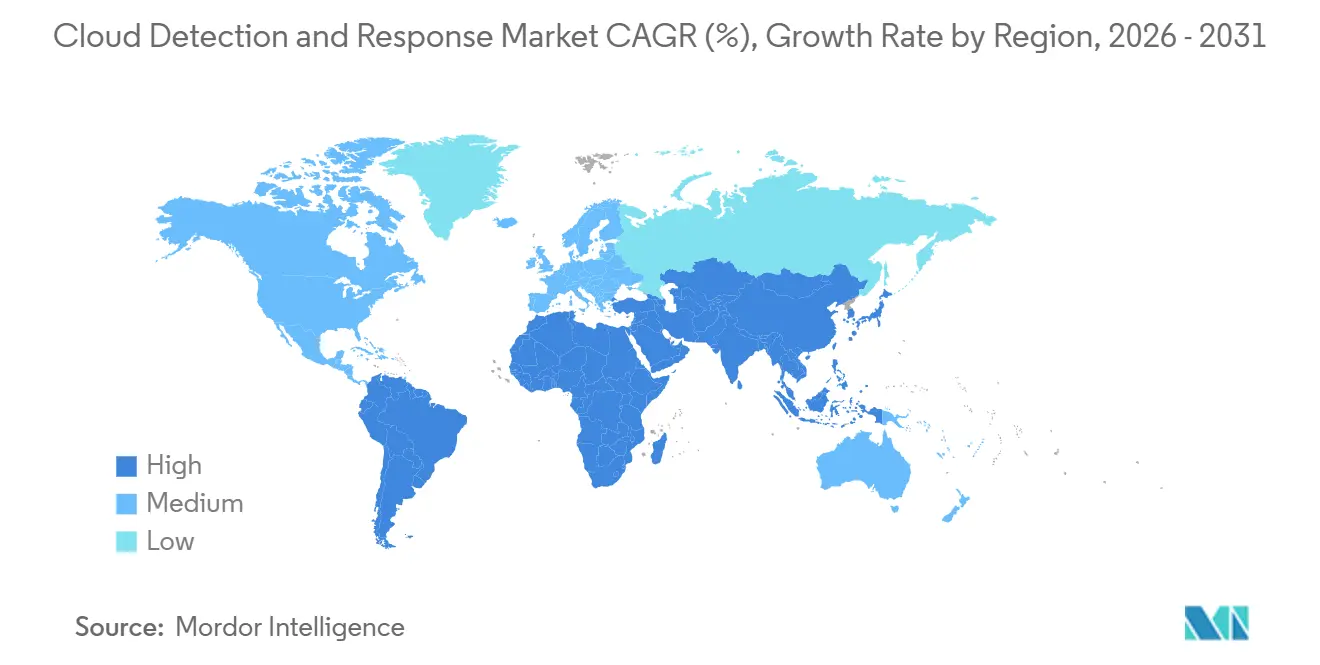
América del Norte representó el 44,87% del mercado de detección y respuesta en la nube en 2025. La región combina una extensa infraestructura de nube, una alta concentración de objetivos empresariales y presupuestos de seguridad establecidos. Los requisitos de los Estados Unidos relacionados con HIPAA, SOC 2, GLBA y las divulgaciones de ciberseguridad de la SEC respaldan los controles de seguridad formales. Las iniciativas de nube federal y los requisitos de confianza cero también crean demanda en el sector público. El gasto en seguridad en la nube en América del Norte avanzó a una CAGR del 16,76% a medida que el trabajo híbrido reveló los límites de los enfoques de seguridad centrados en el perímetro.
Europa es una parte significativa del mercado de detección y respuesta en la nube, con un gasto cada vez más guiado por los requisitos de cumplimiento. DORA se ha aplicado desde enero de 2025 a bancos, aseguradoras, empresas de pago y gestores de activos en la Unión Europea. Sus requisitos de gestión de incidentes y riesgos crean demanda de capacidad continua de detección y respuesta. Las obligaciones de NIS2 amplían la base de compradores en los sectores de energía, salud, transporte e infraestructura digital. El Reino Unido, Francia, Alemania, Italia y España son las principales bases de gasto, mientras que América del Sur muestra demanda emergente en Brasil y Chile a pesar de las limitaciones de infraestructura y habilidades.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 23,59% hasta 2031, la tasa regional más rápida. Los programas de infraestructura de nube prioritaria en India, Corea del Sur y Japón, la expansión del fintech en la ASEAN y los requisitos de localización respaldan la demanda. Las normas de ciberseguridad y seguridad de datos de China requieren enfoques localizados y fomentan modelos de implementación específicos por país. Oriente Medio está desarrollando demanda a través de planes de seguridad de nube soberana, mientras que África se encuentra en una etapa más temprana, liderada por Sudáfrica y Nigeria.

Panorama Competitivo
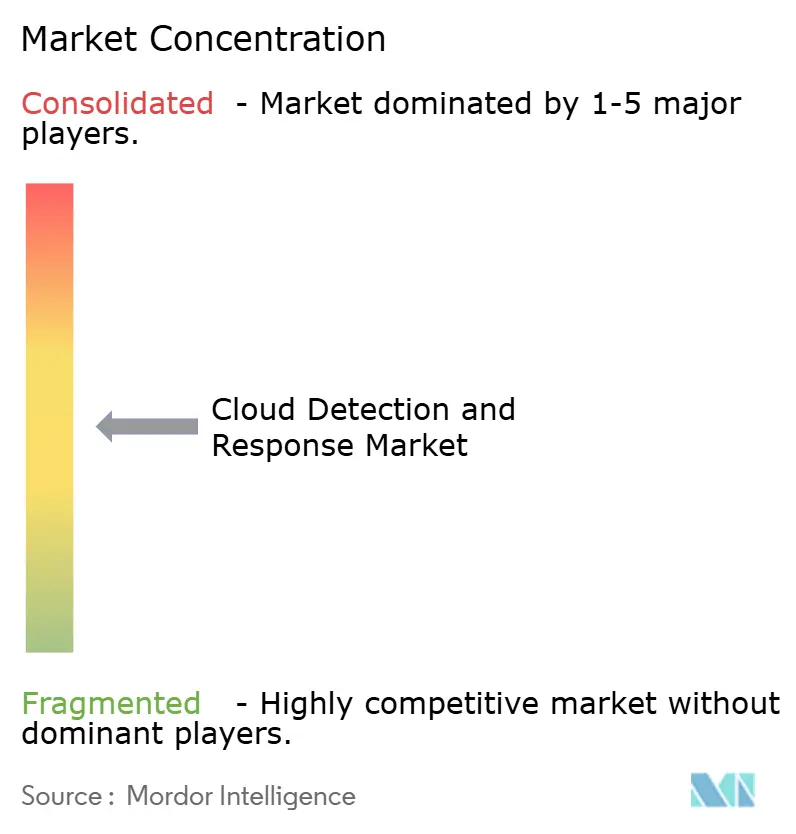
El mercado de detección y respuesta en la nube está moderadamente concentrado a nivel de plataforma, donde Palo Alto Networks, CrowdStrike, Microsoft y Wiz, ahora parte de Google Cloud, influyen en las adquisiciones empresariales. La capa de servicios gestionados está más fragmentada, con Arctic Wolf, ReliaQuest, Expel y SentinelOne compitiendo a través de la calidad de detección, la automatización de respuestas y la prestación de servicios. Google completó su adquisición de Wiz por 32 mil millones de USD el 11 de marzo de 2026.[6]Google, "Google Completes Acquisition of Wiz," Google, google.com. Wiz se unió a Google Cloud manteniendo su compromiso multinube, combinando su Grafo de Seguridad con la inteligencia de amenazas Mandiant de Google y la Plataforma de Seguridad Unificada. La transacción coloca capacidades de seguridad en la nube sin agente dentro de una oferta de nube a hiperescala y presiona a los rivales a fortalecer las integraciones.
CrowdStrike introdujo la priorización de riesgos en la nube basada en adversarios en marzo de 2026 a través de Application Explorer, Timeline Explorer y un Motor de Riesgo en la Nube. El producto conectó las exposiciones en la nube con las tácticas activas de los adversarios y el comportamiento de las aplicaciones en vivo. Palo Alto Networks lanzó Prisma AIRS 3.0 en marzo de 2026 para cubrir el descubrimiento de agentes de inteligencia artificial, la evaluación de riesgos y la protección en tiempo de ejecución. Estos movimientos extienden la competencia hacia la protección de cargas de trabajo de inteligencia artificial, donde aún no han surgido puntos de referencia estandarizados. El Marco de Gestión de Riesgos de Inteligencia Artificial del NIST sigue siendo una referencia de gobernanza para los compradores que evalúan estas capacidades.
El mercado de detección y respuesta en la nube tiene oportunidades en implementaciones de nube soberana que requieren residencia de telemetría en el país y detección centrada en la identidad para organizaciones más pequeñas. Los flujos de trabajo unificados que conectan una alerta de nube con una investigación del centro de operaciones de seguridad pueden reducir los retrasos en la respuesta. Sysdig, Orca Security, Mitiga y ReliaQuest compiten a través de diseños sin agente, implementación sin agente y corrección asistida por inteligencia artificial. La competencia se centrará en la cobertura amplia, la implementación manejable y los requisitos operativos que los clientes puedan sostener.
Líderes de la Industria de Detección y Respuesta en la Nube
-
Palo Alto Networks, Inc.
-
CrowdStrike Holdings, Inc.
-
Microsoft Corporation
-
Wiz, Inc.
-
Arctic Wolf
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: CrowdStrike amplió su servicio de Detección y Respuesta en la Nube en tiempo real a Google Cloud Platform en Google Cloud Next 2026, estableciendo cobertura CDR unificada en AWS, Azure y Google Cloud simultáneamente. La expansión posiciona a Falcon Cloud Security como un plano de detección entre nubes, reemplazando las herramientas exclusivas de postura con protección en tiempo de ejecución en vivo y alineación directa con las tácticas de los adversarios.
- Abril de 2026: Orca Security firmó un acuerdo de colaboración estratégica con AWS para avanzar en la seguridad en la nube impulsada por inteligencia artificial, permitiendo a las organizaciones obtener mayor visibilidad sobre el uso de servicios de inteligencia artificial y acelerar la corrección en entornos multinube. El acuerdo profundiza la integración de la arquitectura sin agente de Orca dentro del ecosistema de AWS.
- Marzo de 2026: Palo Alto Networks lanzó Prisma AIRS 3.0, avanzando su plataforma de seguridad de inteligencia artificial para cubrir el ciclo de vida completo de la inteligencia artificial agéntica, incluido el descubrimiento, la evaluación de riesgos y la protección de agentes de inteligencia artificial que se ejecutan en entornos de nube, plataformas SaaS y endpoints. El lanzamiento aborda directamente la creciente superficie de ataque no monitoreada creada por la proliferación de agentes de inteligencia artificial empresariales.
- Marzo de 2026: SentinelOne anunció una importante colaboración plurianual con Google Cloud para ofrecer seguridad autónoma impulsada por inteligencia artificial a escala global, con la Plataforma Singularity ahora disponible en 3 regiones estratégicas de Google Cloud: América del Norte, Fráncfort y el Reino de Arabia Saudita, con soporte para la residencia de datos en el país y la alineación regulatoria regional.


Alcance del Informe Global del Mercado de Detección y Respuesta en la Nube
El mercado de detección y respuesta en la nube incluye plataformas de seguridad que monitorean, detectan, investigan y responden continuamente a las amenazas en entornos nativos de la nube, incluidos IaaS y PaaS de nube pública, contenedores, funciones sin servidor, identidades en la nube y aplicaciones SaaS. Estas soluciones utilizan telemetría de nube, integraciones de API, análisis de comportamiento y aprendizaje automático para identificar actividad anómala, configuraciones incorrectas, ataques basados en identidad, exfiltración de datos, movimiento lateral y otras amenazas específicas de la nube en entornos multinube e híbridos. Las capacidades clave incluyen la protección de cargas de trabajo en la nube, la integración de gestión de postura de seguridad en la nube, la detección de amenazas de identidad, la contención automatizada, la investigación forense y los informes de cumplimiento. Estas plataformas ayudan a los equipos de seguridad a reducir el tiempo medio de detección (MTTD) y el tiempo medio de respuesta (MTTR), prevenir brechas de datos y mantener la visibilidad de seguridad en la infraestructura de nube dinámica que las herramientas de seguridad locales tradicionales no pueden monitorear ni proteger adecuadamente.
El Informe del Mercado de Detección y Respuesta en la Nube está segmentado por Componente (Soluciones y Servicios), Modo de Implementación (Nube Pública, Nube Privada, y Nube Híbrida y Multinube), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical Industrial (Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Electrónico, Transporte y Logística, Energía y Servicios Públicos, Petróleo y Gas, Tecnologías de la Información y Telecomunicaciones, Medios de Comunicación y Entretenimiento, Instituciones de Educación e Investigación, Salud y Ciencias de la Vida, Banca, Servicios Financieros y Seguros (BFSI), y Otros Verticales Industriales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Soluciones |
| Servicios |
| Nube Pública |
| Nube Privada |
| Nube Híbrida y Multinube |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Gobierno y Administración Pública |
| Manufactura Industrial |
| Comercio Minorista y Electrónico |
| Transporte y Logística |
| Energía y Servicios Públicos |
| Petróleo y Gas |
| Tecnologías de la Información y Telecomunicaciones |
| Medios de Comunicación y Entretenimiento |
| Instituciones de Educación e Investigación |
| Salud y Ciencias de la Vida |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Componente | Soluciones | |
| Servicios | ||
| Por Modo de Implementación | Nube Pública | |
| Nube Privada | ||
| Nube Híbrida y Multinube | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical Industrial | Gobierno y Administración Pública | |
| Manufactura Industrial | ||
| Comercio Minorista y Electrónico | ||
| Transporte y Logística | ||
| Energía y Servicios Públicos | ||
| Petróleo y Gas | ||
| Tecnologías de la Información y Telecomunicaciones | ||
| Medios de Comunicación y Entretenimiento | ||
| Instituciones de Educación e Investigación | ||
| Salud y Ciencias de la Vida | ||
| Banca, Servicios Financieros y Seguros (BFSI) | ||
| Otros Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y el pronóstico del mercado de detección y respuesta en la nube?
Se proyecta que el tamaño del mercado de detección y respuesta en la nube se expanda desde 3,21 mil millones de USD en 2025 y 3,72 mil millones de USD en 2026 hasta 8,68 mil millones de USD en 2031, registrando una CAGR del 18,47% entre 2026 y 2031.
¿Qué está impulsando la adopción en el mercado de detección y respuesta en la nube?
La expansión multinube, los ataques relacionados con la identidad, los requisitos regulatorios y el uso de aplicaciones nativas de la nube están aumentando la demanda de seguridad en tiempo de ejecución.
¿Qué componente tiene la mayor participación de ingresos en detección y respuesta en la nube?
Las soluciones representaron el 58,46% de los ingresos en 2025, mientras que se proyecta que los servicios crezcan más rápido a una CAGR del 24,16% hasta 2031.
¿Qué modelo de implementación está creciendo más rápido?
Se proyecta que la implementación en nube híbrida y multinube se expanda a una CAGR del 23,46% hasta 2031.
¿Qué vertical de usuario final se está expandiendo más rápido?
Se proyecta que la salud y las ciencias de la vida se expandan a una CAGR del 22,84% hasta 2031, respaldadas por la migración a la nube y la exposición al ransomware.
¿Qué región se espera que crezca más rápido en el mercado de detección y respuesta en la nube?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 23,59% hasta 2031, respaldada por programas de infraestructura en la nube, el crecimiento del fintech y los requisitos de localización de datos.
Última actualización de la página el:



