
Tamaño y Participación del Mercado de Servicios Gestionados de Mitigación de Bots de Fraude
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
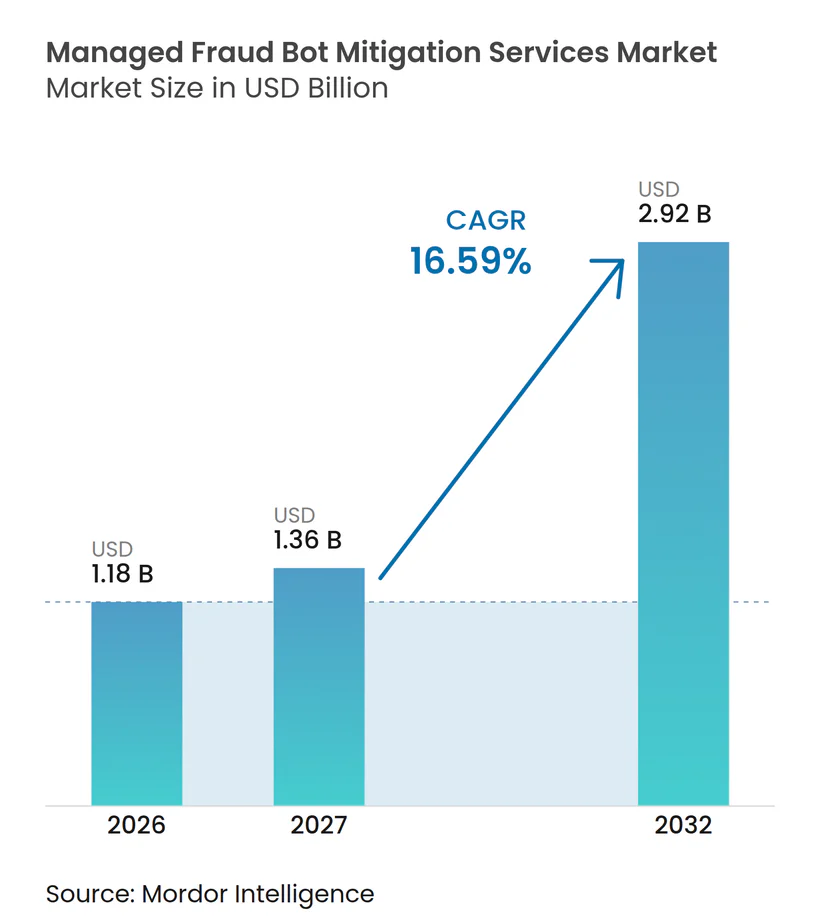
| Tamaño del Mercado (2027) | 1.36 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.92 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.59 % |
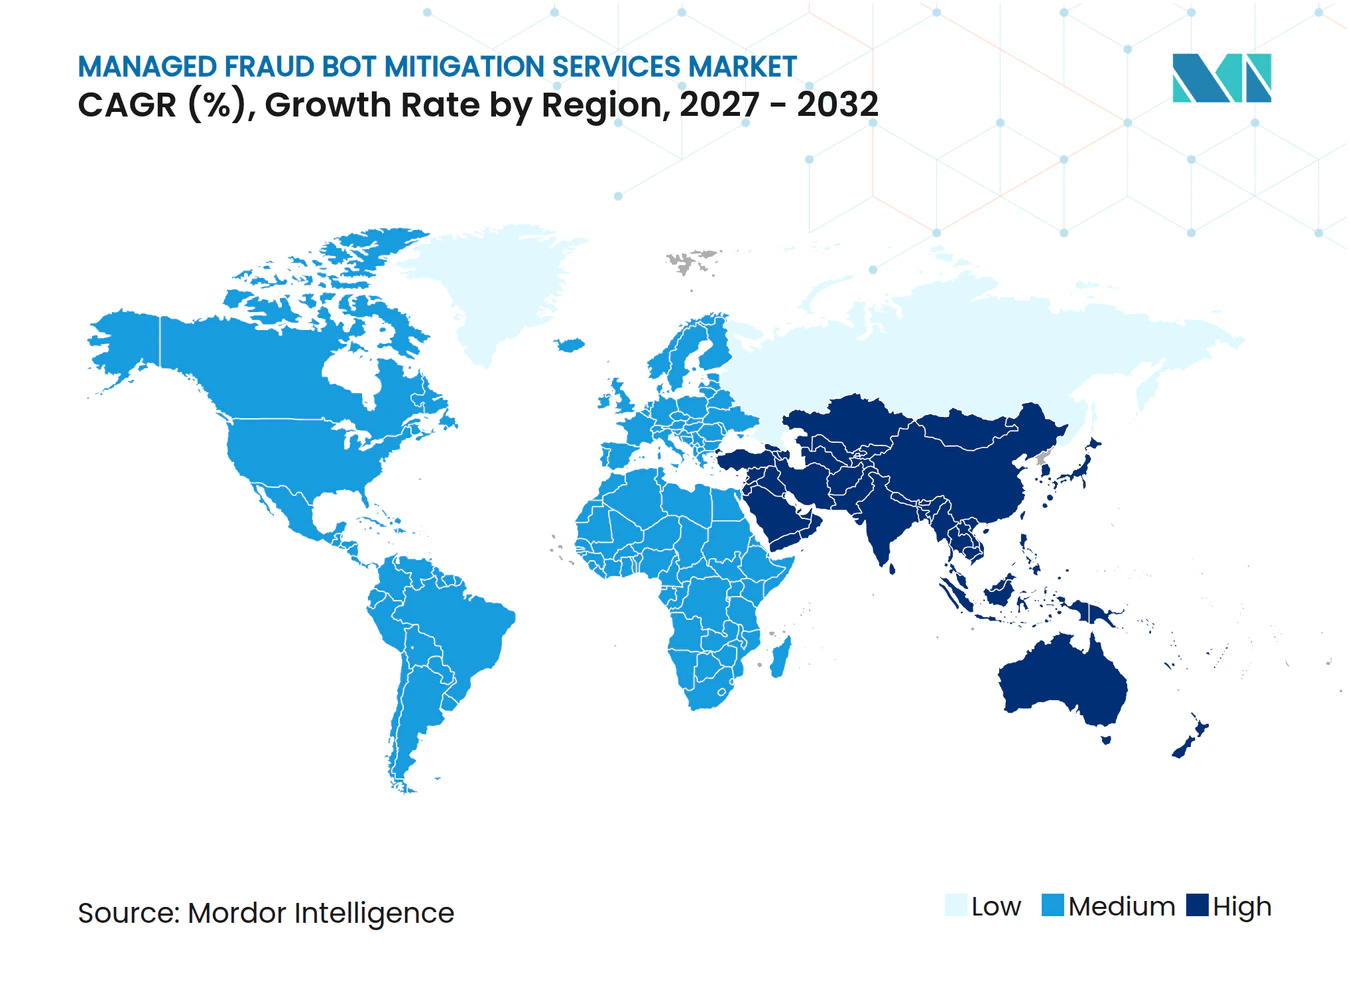
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Mitigación de Bots de Fraude por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios gestionados de mitigación de bots de fraude se expanda de 1,18 mil millones de USD en 2026 a 1,36 mil millones de USD en 2027, y a 2,92 mil millones de USD en 2032, registrando una CAGR del 16,59% entre 2027 y 2032. El mercado de servicios gestionados de mitigación de bots de fraude se beneficia de la creciente preocupación por la apropiación de cuentas, el abuso automatizado y la actividad fraudulenta en los canales en línea. Las empresas están yendo más allá de las herramientas aisladas porque el tráfico web, de API y móvil requiere monitoreo y respuesta coordinados. La prestación gestionada puede proporcionar ajuste continuo de modelos e inteligencia de amenazas sin que cada organización tenga que crear un equipo especializado. Esto crea espacio para los proveedores que pueden combinar la detección conductual con compromisos de servicio claros y una implementación de baja fricción. El mercado de servicios gestionados de mitigación de bots de fraude también enfrenta límites prácticos impuestos por entornos de seguridad complejos, requisitos de privacidad y la necesidad de evitar desafíos falsos a usuarios legítimos.
Conclusiones Clave del Informe
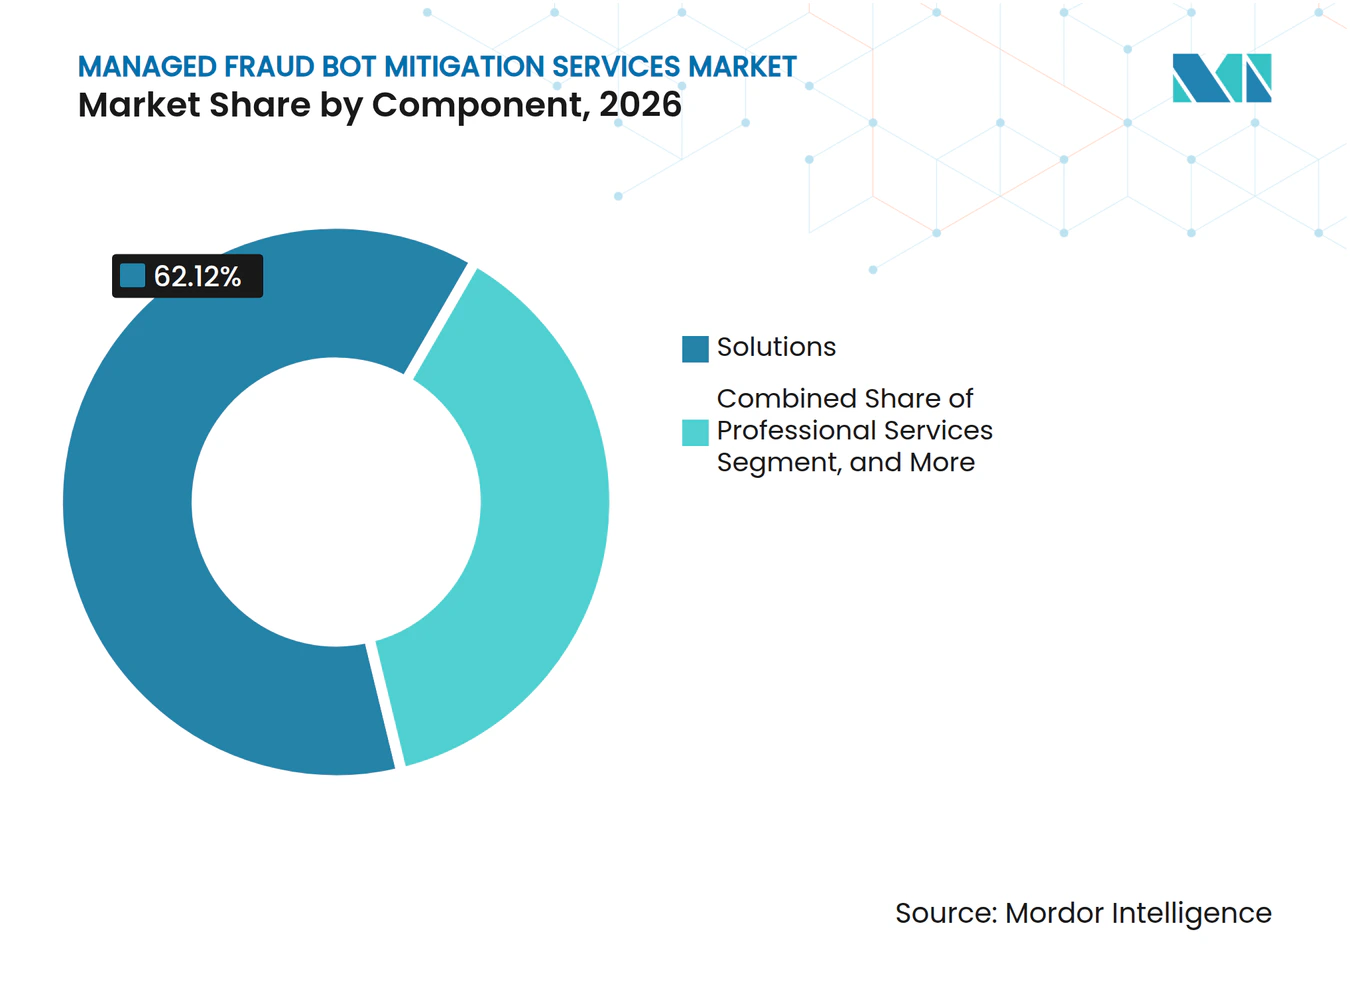
- Por componente, las Soluciones representaron el 62,12% del mercado en 2026, mientras que se proyecta que los Servicios Gestionados se expandan a una CAGR del 17,19% hasta 2032.
- Por modelo de prestación de servicios, la modalidad Totalmente Gestionada representó el 47,83% del mercado en 2026 y se proyecta que se expanda a una CAGR del 16,99% hasta 2032.
- Por modo de implementación, la modalidad Basada en la Nube representó el 72,34% del mercado en 2026 y se proyecta que se expanda a una CAGR del 17,16% hasta 2032.
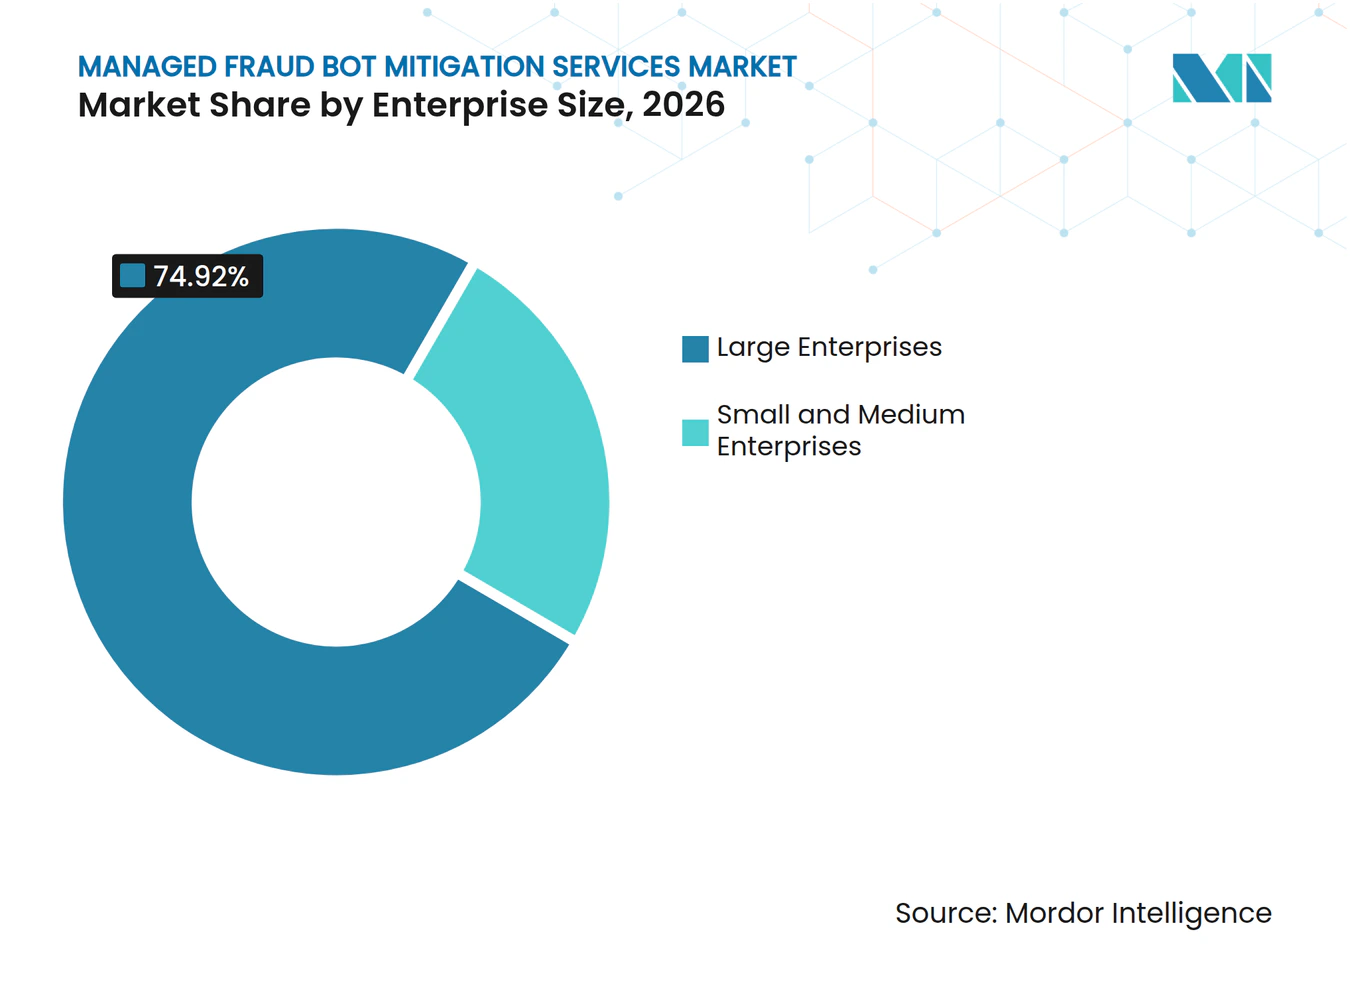
- Por tamaño de empresa, las Grandes Empresas representaron el 74,92% del mercado en 2026, mientras que se proyecta que las PYMES se expandan a una CAGR del 16,97% hasta 2032.
- Por vertical de la industria, el Comercio Minorista y Electrónico representó el 28,87% del mercado en 2026, mientras que se proyecta que el BFSI se expanda a una CAGR del 17,78% hasta 2032.
- Por geografía, América del Norte representó el 41,18% del mercado en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 17,58% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Ataques de Apropiación de Cuentas y Relleno de Credenciales | +3.5% | Global, concentrado en América del Norte, Europa y los centros de comercio electrónico de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Exposición de API, Aplicaciones Móviles y Comercio Digital | +3.0% | Global, con América del Norte y Asia-Pacífico liderando en el comercio digital con enfoque en API | Mediano plazo (2-4 años) |
| Uso Creciente de Análisis Conductual Impulsado por Inteligencia Artificial | +2.5% | América del Norte y Europa, con implementación empresarial temprana en Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Personal Especializado en Seguridad contra Bots | +2.0% | Global, más aguda en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Detección Gestionada de Agentes de Inteligencia Artificial y Granjas de Fraude Automatizado | +1.8% | América del Norte y Europa, en expansión hacia Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Valor Económico de Prevenir Falsos Positivos en Recorridos de Alta Conversión | +1.2% | Global, especialmente en comercio minorista y electrónico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Frecuencia de Ataques de Apropiación de Cuentas y Relleno de Credenciales
La apropiación de cuentas se ha convertido en una preocupación de seguridad urgente para las organizaciones que dependen de cuentas en línea y transacciones digitales. Sift estimó las pérdidas globales por fraude de apropiación de cuentas en 17 mil millones de USD en 2025, lo que pone de relieve la exposición financiera que puede elevar las decisiones de defensa contra bots en la planificación de seguridad. TransUnion informó que la apropiación de cuentas representó el 3,14% del fraude digital total en 2025, tras un aumento interanual del 37% en la tasa y un incremento del 13% en el volumen. Kaspersky reportó un aumento del 59% en las detecciones de infostealers en computadoras personales en 2025.[1] La empresa también informó que más de 1 millón de cuentas bancarias en los 100 bancos más grandes fueron comprometidas mediante credenciales robadas. El mercado de servicios gestionados de mitigación de bots de fraude puede abordar esta exposición mediante análisis a nivel de sesión, monitoreo de API e inteligencia de amenazas compartida.
Creciente Exposición de API, Aplicaciones Móviles y Comercio Digital
Las arquitecturas con enfoque en API han ampliado el número de puntos de acceso que los atacantes automatizados pueden atacar. F5 Labs informó que los bots persistentes pueden afectar los flujos de trabajo de creación de cuentas, inicio de sesión, pago y contenido en los servicios en línea. El tráfico directo de API puede no llevar las señales del navegador utilizadas por muchos métodos de detección más antiguos centrados en la web, lo que permite a los atacantes eludir los controles basados en la telemetría de JavaScript. Las aplicaciones móviles crean un desafío relacionado porque los ciclos de actualización del SDK pueden dejar a los atacantes tiempo para estudiar la lógica de identificación de huellas digitales y adaptarse antes de que una nueva versión llegue a los usuarios. La actividad automatizada también puede explotar los procesos empresariales reteniendo inventario, abusando de los programas de fidelización y sobrecargando los flujos de pago sin generar una alerta de seguridad convencional. El mercado de servicios gestionados de mitigación de bots de fraude favorece la cobertura que conecta los canales web, de API y móviles.
Uso Creciente de Análisis Conductual Impulsado por Inteligencia Artificial
El análisis conductual está desplazando la detección de bots de las firmas estáticas hacia modelos que se actualizan a medida que los adversarios evolucionan sus métodos. El enfoque por cliente de Cloudflare utiliza modelos basados en el perímetro para identificar comportamientos anómalos frente a una línea de base específica del cliente. Este enfoque puede aumentar el costo de la evasión porque los atacantes deben ajustar más que una firma conocida o una regla fija. HUMAN Security introdujo su capacidad Threat Tracker en 2025 para ayudar a identificar, aislar y rastrear la actividad maliciosa a lo largo del tiempo. El reentrenamiento de estos modelos requiere datos, personal especializado y atención operativa sostenida a medida que el tráfico y el comportamiento de los ataques evolucionan. El mercado de servicios gestionados de mitigación de bots de fraude se beneficia cuando los proveedores pueden construir grupos de inteligencia más amplios y modelos de detección secundarios que los equipos de seguridad individuales.
Escasez de Personal Especializado en Seguridad contra Bots
Las limitaciones en la dotación de personal de ciberseguridad dificultan que muchas organizaciones operen programas internos especializados de defensa contra bots. ISC2 encontró que el 59% de los encuestados reportaron necesidades críticas o significativas de habilidades en 2025, mientras que el 95% identificó al menos 1 brecha de habilidades. Indeed estimó que 4,8 millones de puestos de ciberseguridad permanecían sin cubrir en todo el mundo, mientras que la demanda en los países del G7 aumentó un 9,5% durante los 6 meses cubiertos por su investigación de 2025. La seguridad contra bots requiere habilidades en análisis conductual, análisis de tráfico de API, operaciones de modelos de detección y pruebas adversariales. ISC2 encontró que el 20% de las organizaciones utilizó la externalización y el 19% utilizó proveedores de servicios de terceros para abordar las necesidades de personal. El mercado de servicios gestionados de mitigación de bots de fraude se ve respaldado cuando los proveedores convierten el trabajo especializado en procesos de respuesta definidos para equipos internos más pequeños.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración en CDN, WAF, API y Sistemas de Identidad | -2.0% | Global, más aguda en grandes empresas con arquitecturas de múltiples proveedores | Mediano plazo (2-4 años) |
| Restricciones de Privacidad, Consentimiento y Procesamiento de Datos Transfronterizo | -1.5% | Europa, Asia-Pacífico y otros mercados con marcos de privacidad emergentes | Largo plazo (≥ 4 años) |
| Evasión Adversarial contra Modelos de Identificación de Huellas Digitales y Conductuales | -1.2% | Global | Mediano plazo (2-4 años) |
| Fricción del Cliente por Desafíos Incorrectos y Bloqueo de Bots Legítimos | -0.8% | Global, especialmente en comercio minorista, BFSI y viajes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración en CDN, WAF, API y Sistemas de Identidad
Las grandes organizaciones suelen operar redes de distribución de contenido, firewalls de aplicaciones web, sistemas de identidad, pasarelas de API y entornos en la nube de varios proveedores. La integración de controles de bots gestionados en esas capas requiere coordinación de políticas, pruebas de tráfico, gestión de excepciones y acuerdo sobre qué sistema toma la decisión final de bloqueo. OWASP establece que la gestión de bots implica controles en varias capas y requiere la consideración del tráfico automatizado legítimo, incluidos los rastreadores de búsqueda, los procesadores de pagos y los agentes de monitoreo. Las reglas en conflicto pueden crear desafíos duplicados o bloquear tráfico válido cuando los sistemas de seguridad interpretan la misma sesión de manera diferente. ISACA informó que el 58% de los equipos de ciberseguridad tenían personal insuficiente en 2026, mientras que el 61% tenía puestos vacantes. El mercado de servicios gestionados de mitigación de bots de fraude necesita proveedores que ofrezcan soporte de implementación y gestión integrada de políticas.
Restricciones de Privacidad, Consentimiento y Procesamiento de Datos Transfronterizo
Los controles de bots pueden procesar señales conductuales como datos del dispositivo, características del navegador, movimientos del ratón y patrones de pulsaciones de teclas. Un estudio revisado por pares de 2025 concluyó que el monitoreo de detección de bots web puede implicar datos personales bajo el Reglamento General de Protección de Datos. El estudio enfatizó la minimización de datos, los controles de retención, la divulgación transparente de las prácticas de procesamiento y los fundamentos documentados para el procesamiento. La Comisión Europea establece que la Ley de Inteligencia Artificial de la UE entró en plena aplicación el 2 de agosto de 2026, incluidos los requisitos de transparencia para ciertas interacciones automatizadas.[2] Los requisitos de residencia de datos en mercados como China, India y Arabia Saudita también pueden limitar la forma en que los proveedores agrupan señales entre jurisdicciones. El mercado de servicios gestionados de mitigación de bots de fraude puede necesitar diseños de servicios específicos por región que preserven la calidad de la detección mientras cumplen con los requisitos locales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Gestionados se Benefician de la Demanda de Operaciones ContinuasLas Soluciones representaron el 62,12% de la participación del mercado de servicios gestionados de mitigación de bots de fraude en 2026, lo que refleja la base instalada de plataformas de software en empresas que ya cuentan con capacidad de ingeniería de seguridad y flujos de trabajo internos establecidos. Se proyecta que los Servicios Gestionados se expandan a una CAGR del 17,19% hasta 2032, la tasa más alta entre los tipos de componentes, porque los clientes buscan cada vez más una responsabilidad operativa definida. Esta dirección muestra que muchos compradores quieren resultados responsables en lugar de solo software. Los modelos de detección necesitan ajuste regular a medida que cambian las técnicas de ataque y los patrones de tráfico normales. Las limitaciones de personal dificultan que los equipos internos sostengan ese trabajo.
Los Servicios Profesionales apoyan a los otros componentes a través del diseño de políticas, la integración de API y los acuerdos de respuesta a incidentes. Puede ayudar a los clientes a preparar políticas de detección personalizadas y conectar controles a nuevas aplicaciones. Los proveedores gestionados pueden diferenciarse a través de compromisos de respuesta claros, niveles de servicio para falsos positivos e informes sobre el rendimiento del modelo. Esas características de servicio pueden importar cuando los equipos de seguridad necesitan evidencia de que los controles están funcionando sin agregar carga de trabajo interna. La industria de servicios gestionados de mitigación de bots de fraude está, por lo tanto, evolucionando hacia servicios que absorben las tareas continuas de detección y gobernanza.



Por Modelo de Prestación de Servicios:
La Prestación Totalmente Gestionada Mantiene su LiderazgoLa modalidad Totalmente Gestionada representó el 47,83% del mercado de servicios gestionados de mitigación de bots de fraude en 2026 y se proyecta que se expanda a una CAGR del 16,99% hasta 2032. La posicin del segmento muestra una preferencia por un único proveedor responsable de la cobertura continua ante los cambiantes patrones de tráfico. Los compradores pueden utilizar este enfoque para centralizar el monitoreo, el ajuste y las escalaciones. La prestación Co-Gestionada sigue siendo relevante para las organizaciones que mantienen operaciones de seguridad internas pero necesitan ayuda con tareas seleccionadas. Estas tareas pueden incluir la gobernanza de modelos, el enriquecimiento de inteligencia de amenazas y el ajuste para nuevos puntos de acceso de API.
La respuesta a incidentes Bajo Demanda puede servir a organizaciones que necesitan asistencia especializada durante un evento de alto tráfico, un período de ventas minoristas o una interrupción de pagos. Los servicios de asesoramiento, implementación y optimización pueden ayudar a los clientes a estandarizar la protección en varios canales de entrega. La cobertura parcial puede dejar expuestos los flujos directos de API o móviles incluso cuando el tráfico web está protegido. La cobertura conductual unificada permite a los proveedores comparar la actividad entre canales y responder con un contexto más completo. El mercado de servicios gestionados de mitigación de bots de fraude continúa recompensando a los proveedores que pueden hacer que la cobertura amplia sea más fácil de operar.
Por Modo de Implementación:
La Prestación Basada en la Nube Extiende su VentajaLa prestación Basada en la Nube representó el 72,34% del mercado de servicios gestionados de mitigación de bots de fraude en 2026 y se proyecta que se expanda a una CAGR del 17,16% hasta 2032. Su posición refleja la necesidad de inspeccionar solicitudes rápidamente en servicios en línea distribuidos y proteger transacciones que ocurren lejos de un centro de datos central. Las arquitecturas nativas de la nube pueden colocar controles cerca del tráfico web y de API. DataDome afirma que su motor de detección procesa 5 billones de señales cada día. Esta escala ilustra por qué la infraestructura en la nube es central para el análisis conductual de alto volumen.
Las implementaciones en las Instalaciones del Cliente siguen siendo importantes en entornos gubernamentales, de defensa y financieros con requisitos de procesamiento localizado. Algunos clientes utilizan modelos híbridos que combinan la inspección en la nube para el tráfico externo con la aplicación local para los sistemas internos sensibles. Las necesidades de cumplimiento de tarjetas de pago en 2025 y 2026 han aumentado el enfoque en la recopilación de evidencias, la preparación para auditorías y la documentación de controles. Los proveedores gestionados en la nube pueden incluir informes operativos y materiales de cumplimiento como parte de sus servicios. La industria de servicios gestionados de mitigación de bots de fraude mantendrá varios modelos de implementación porque las necesidades de residencia de datos y latencia difieren según el cliente.
Por Tamaño de Empresa:
Las PYMES Amplían su Uso de la Protección GestionadaLas Grandes Empresas representaron el 74,92% del mercado de servicios gestionados de mitigación de bots de fraude en 2026 porque han invertido durante mucho tiempo en infraestructura digital, operaciones de seguridad y protección de nivel de plataforma. Se proyecta que las PYMES se expandan a una CAGR del 16,97% hasta 2032 a medida que los paquetes gestionados reducen las barreras operativas y limitan la necesidad de mantener un equipo especializado. Barracuda Networks informó que el 61% de las organizaciones con 50 a 100 empleados utilizaron proveedores de servicios gestionados para el soporte de seguridad. Las organizaciones más pequeñas pueden enfrentar los mismos abusos de cuentas y ataques automatizados que las empresas más grandes. Su desafío suele ser interpretar las señales y responder sin personal dedicado.
ConnectWise encontró que el 57% de las pequeñas y medianas empresas identificaron la ciberseguridad como su principal prioridad organizacional en 2025, en comparación con el 43% en 2024. Los contratos totalmente gestionados pueden ofrecer informes en lenguaje sencillo, actualizaciones de políticas y soporte ante incidentes sin que los clientes tengan que operar paneles de control complejos. Estos acuerdos no reemplazan la demanda de las grandes empresas, que siguen siendo compradores importantes. Los proveedores pueden necesitar una implementación más sencilla, precios flexibles y soporte receptivo para atender a este grupo. El mercado de servicios gestionados de mitigación de bots de fraude tiene una base de clientes más amplia cuando la protección se presta como un servicio continuo.

Por Vertical de la Industria:
El Comercio Minorista Lidera Mientras el BFSI AceleraEl Comercio Minorista y Electrónico representó el 28,87% del mercado de servicios gestionados de mitigación de bots de fraude en 2026 porque sus flujos de transacciones son frecuentes y altamente expuestos a la automatización. Los bots pueden apropiarse de cuentas, reservar inventario, extraer precios, abusar de ofertas promocionales y sobrecargar las colas de pago. Riskified informó que el 85% de los comerciantes encuestados identificó la reducción de la fricción para los clientes legítimos como su principal desafío de gestión del fraude. Esto hace que el control de falsos positivos sea importante tanto para los ingresos como para la retención de clientes. Se proyecta que el BFSI se expanda a una CAGR del 17,78% hasta 2032 a medida que las API de banca abierta, los servicios de pago en tiempo real y las plataformas bancarias digitales crean más puntos de exposición.
La salud y las ciencias de la vida representan una oportunidad en desarrollo porque los portales de pacientes y las aplicaciones de telesalud pueden ser atacados mediante el relleno de credenciales. Los organismos gubernamentales también necesitan protección para los portales de beneficios y los servicios de identidad digital. Los viajes, los juegos y las telecomunicaciones impulsan la demanda porque sus cuentas y programas promocionales son objetivos valiosos. Estos sectores tienen diferentes patrones de riesgo, por lo que los proveedores deben ajustar las políticas de detección y respuesta. La industria de servicios gestionados de mitigación de bots de fraude debe equilibrar los controles de seguridad con la conversión, la disponibilidad del servicio y el acceso de los usuarios.
Análisis Geográfico
Mercado de Servicios Gestionados de Mitigación de Bots de Fraude en América del Norte
América del Norte concentró el 41,18% de la cuota del mercado de servicios gestionados de mitigación de bots de fraude en 2026, respaldada por una extensa actividad de comercio digital y una base madura de proveedores de seguridad gestionada. La Reserva Federal informó que las pérdidas por fraude de apropiación de cuentas en los Estados Unidos superaron los 15,6 mil millones de USD en 2024. Este nivel de pérdidas impulsa la atención empresarial hacia controles más sólidos de fraude y autenticación. Los Estados Unidos albergan numerosos proveedores especializados, entre ellos HUMAN Security, Kasada, Arkose Labs y Cequence Security, mientras que la actividad de banca digital de Canadá y la expansión del comercio electrónico de México añaden demanda regional.
Mercado de Servicios Gestionados de Mitigación de Bots de Fraude en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,58% hasta 2032, la tasa regional más alta en el mercado de servicios gestionados de mitigación de bots de fraude. La infraestructura de pagos de India y los requisitos de ciberseguridad del sector financiero respaldan la demanda de controles gestionados de fraude. China cuenta con un entorno de proveedores diferenciado, ya que las regulaciones locales de datos y seguridad pueden limitar la participación de proveedores internacionales. Singapur y Corea del Sur operan como centros regionales donde los estándares de seguridad pueden influir en las operaciones de las filiales. Japón y Australia también favorecen la externalización a través de expectativas formalizadas en materia de seguridad de la información para el sector financiero.
Mercado de Servicios Gestionados de Mitigación de Bots de Fraude en EMEA y América del Sur
Europa es la segunda presencia regional más importante, con el Reino Unido y Alemania como pilares de la adopción empresarial. El gobierno del Reino Unido estimó la fuerza laboral nacional en ciberseguridad en 145.900 personas en 2026 e identificó necesidades persistentes de competencias. América del Sur está liderada por Brasil, donde la actividad de pagos instantáneos genera una exposición adicional a través de API. Arabia Saudita y los Emiratos Árabes Unidos están ampliando sus servicios digitales, lo que requiere controles de fraude más resilientes. África se encuentra en una etapa temprana, con Nigeria, Sudáfrica y Egipto como puntos focales clave para la adopción.
Panorama Competitivo
Concentración del Mercado
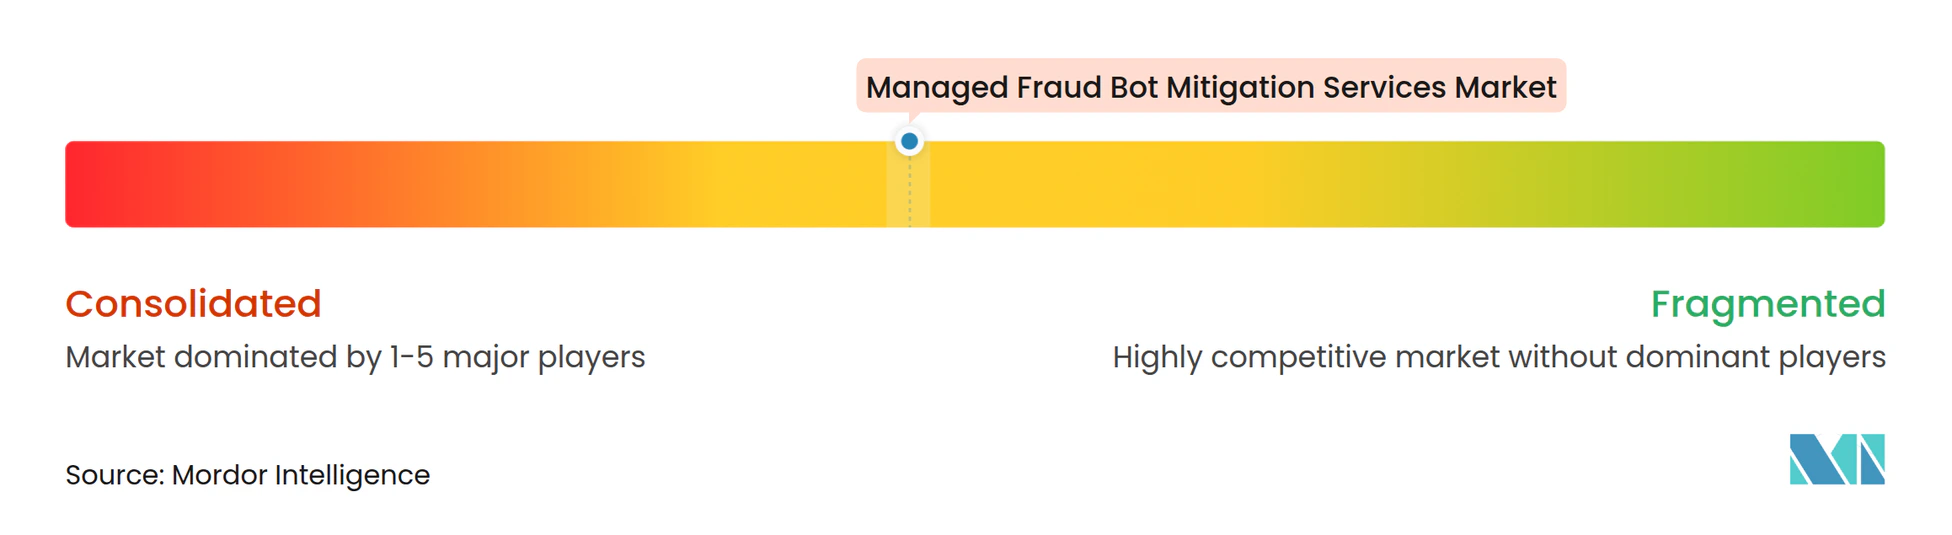
El mercado de servicios gestionados de mitigación de bots de fraude está moderadamente concentrado, con proveedores especializados que compiten contra proveedores más amplios de seguridad de aplicaciones y distribución de contenido. La competencia se centra en la profundidad de la detección conductual, las operaciones gestionadas y la integración en los entornos de los clientes. DataDome se asoció con Arc XP en julio de 2025 para integrar la protección contra bots y el control de tráfico de inteligencia artificial en el ecosistema de Arc XP. También se asoció con TollBit en julio de 2025 para ayudar a los clientes a distinguir los agentes de inteligencia artificial autorizados de la automatización dañina. Estos movimientos reducen la necesidad de que los clientes construyan cada integración de forma independiente.
HUMAN Security ha ampliado sus capacidades para identificar y rastrear la actividad maliciosa a través de su plataforma Threat Tracker. Arkose Labs introdujo Arkose Titan en enero de 2026 como una plataforma unificada para bots maliciosos, agentes de inteligencia artificial y redes de fraude humano. Kasada obtuvo 20 millones de USD en febrero de 2026 para apoyar la expansión internacional y el desarrollo de la plataforma.[3] Estos ejemplos muestran que los proveedores están extendiendo la protección contra bots hacia la gobernanza de agentes de inteligencia artificial y controles de fraude más amplios. La ventaja competitiva descansa en una detección confiable, soporte de implementación y un modelo de servicio que funciona en todos los canales.
Los proveedores del mercado medio y regionales pueden competir ofreciendo flexibilidad de implementación, soporte en idioma local y paquetes de servicio de menor complejidad. Los proveedores más grandes tienen ventaja cuando los compradores necesitan controles de cumplimiento documentados, cobertura de integración amplia y procesamiento de tráfico local para cumplir con los requisitos de residencia de datos. El mercado de servicios gestionados de mitigación de bots de fraude seguirá siendo competitivo a medida que tanto los proveedores especializados como los de plataforma amplíen sus ofertas gestionadas. El mercado de servicios gestionados de mitigación de bots de fraude también favorecerá a los proveedores que puedan gestionar los agentes de inteligencia artificial aprobados sin confundirlos con la automatización maliciosa.
Líderes de la Industria de Servicios Gestionados de Mitigación de Bots de Fraude
-
HUMAN Security, Inc.
-
DataDome SAS
-
Arkose Labs Inc.
-
Kasada Inc.
-
Netacea Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Mitigación de Bots de Fraude Empresas cubiertas en este informe
- DataDome SAS
- HUMAN Security, Inc.
- Kasada Inc.
- Arkose Labs Inc.
- Netacea Limited
- Cequence Security, Inc.
- Reblaze Technologies Ltd.
- ThreatX, Inc.
- BotGuard OÜ
- InfiSecure Technologies Pvt. Ltd.
- Variti International GmbH
- hCaptcha, Inc.
- Castle Intelligence, Inc.
- FingerprintJS, Inc.
- SEON Technologies Ltd.
- Forter, Inc.
- Riskified Ltd.
- HUMAN Security, Inc., PerimeterX Business
- DataVisor, Inc.
- ShieldSquare Technologies Private Limited
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Mitigación de Bots de Fraude
- Octubre de 2026: Cequence Security publicó una investigación que reveló que el agente de inteligencia artificial Muse de Meta alcanzó a más de la mitad de los clientes empresariales estudiados dentro de las 2 semanas posteriores a su implementación sin identificarse como un agente de inteligencia artificial, lo que pone de relieve una brecha crítica en la gobernanza del tráfico de inteligencia artificial que los servicios gestionados de mitigación de bots están en una posición única para abordar. El hallazgo subraya cómo la inteligencia artificial agéntica ha pasado de ser un riesgo teórico a un desafío operativo activo y medible para las empresas.
- Octubre de 2026: La plataforma Sightline de HUMAN Security recibió actualizaciones que añaden la gestión de políticas de agentes de inteligencia artificial directamente dentro de los flujos de trabajo de defensa contra bots, incluida una integración con Okta que permite acciones de respuesta en tiempo real a nivel de cuenta, incluida la desconexión de sesiones y el restablecimiento de contraseñas, activadas por detecciones de actividad de bots o agentes.
- Agosto de 2026: Cequence Security y Enterprise Management Associates publicaron una investigación conjunta que encontró que el 94% de las empresas confían en que sus agentes de inteligencia artificial no tienen exceso de aprovisionamiento, mientras que solo el 33% aplica realmente controles de aprovisionamiento, una brecha que amplía la demanda atendible de plataformas gestionadas de gobernanza de agentes de inteligencia artificial y bots con capacidades de aplicación automatizada.
- Agosto de 2026: Arkose Labs lanzó una nueva capacidad adicional para Arkose Titan que permite a los equipos de seguridad definir cómo se confía, desafía o detiene cada clase de agente de inteligencia artificial mientras se mantiene la continuidad de las transacciones, extendiendo directamente su defensa gestionada contra el fraude para cubrir el tráfico de agentes autónomos sin interrumpir los flujos de trabajo de automatización legítimos.
Alcance del Informe del Mercado Global de Servicios Gestionados de Mitigación de Bots de Fraude
El Mercado de Servicios Gestionados de Mitigación de Bots de Fraude se refiere al mercado de soluciones especializadas y servicios externalizados diseñados para detectar, analizar, gestionar y mitigar el tráfico malicioso de bots automatizados que facilita el fraude en línea, la apropiación de cuentas, el relleno de credenciales, el fraude en pagos, la creación de cuentas falsas, el raspado web, el acaparamiento de inventario y otros ciberataques automatizados. El mercado incluye soluciones tecnológicas, servicios de seguridad gestionados y servicios profesionales que ayudan a las organizaciones a identificar la actividad de bots legítimos y maliciosos, proteger las plataformas y transacciones digitales, minimizar las pérdidas financieras y mantener la disponibilidad del servicio y la confianza del cliente.
El Informe del Mercado de Servicios Gestionados de Mitigación de Bots de Fraude está segmentado por Componente (Soluciones, Servicios Gestionados y Servicios Profesionales), Modelo de Prestación de Servicios (Mitigación de Bots Totalmente Gestionada, Mitigación de Bots Co-Gestionada, Respuesta a Incidentes Bajo Demanda y Servicios de Asesoramiento, Implementación y Optimización), Modo de Implementación (Basado en la Nube, en las Instalaciones del Cliente e Híbrido), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical de la Industria (Comercio Minorista y Electrónico, BFSI, Salud y Ciencias de la Vida, Gobierno y Sector Público y Otros Sectores Verticales de la Industria) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones |
| Servicios Gestionados |
| Servicios Profesionales |
| Mitigación de Bots Totalmente Gestionada |
| Mitigación de Bots Co-Gestionada |
| Respuesta a Incidentes Bajo Demanda |
| Servicios de Asesoramiento, Implementación y Optimización |
| Basado en la Nube |
| En las Instalaciones del Cliente |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Comercio Minorista y Electrónico |
| BFSI |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Otros Sectores Verticales de la Industria |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Componente | Soluciones | |
| Servicios Gestionados | ||
| Servicios Profesionales | ||
| Por Modelo de Prestación de Servicios | Mitigación de Bots Totalmente Gestionada | |
| Mitigación de Bots Co-Gestionada | ||
| Respuesta a Incidentes Bajo Demanda | ||
| Servicios de Asesoramiento, Implementación y Optimización | ||
| Por Modo de Implementación | Basado en la Nube | |
| En las Instalaciones del Cliente | ||
| Híbrido | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical de la Industria | Comercio Minorista y Electrónico | |
| BFSI | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Otros Sectores Verticales de la Industria | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de mitigación de bots de fraude?
Se proyecta que el mercado aumente de 1,18 mil millones de USD en 2026 a 2,92 mil millones de USD en 2032, a una CAGR del 16,59% de 2027 a 2032.
¿Por qué el mercado de servicios gestionados de mitigación de bots de fraude está ganando adopción?
La apropiación de cuentas, el abuso de API y el fraude automatizado están aumentando, mientras que muchas organizaciones carecen de personal especializado para operar programas de detección internamente.
¿Qué modo de implementación lidera el mercado de servicios gestionados de mitigación de bots de fraude?
La prestación Basada en la Nube representó el 72,34% del mercado en 2026 y se proyecta que se expanda a una CAGR del 17,16% hasta 2032.
¿Qué grupo de clientes se está expandiendo más rápido para estos servicios?
Se proyecta que las PYMES se expandan a una CAGR del 16,97% hasta 2032 a medida que los paquetes gestionados reducen la necesidad de experiencia interna en seguridad contra bots.
¿Qué sector vertical tiene la mayor expansión proyectada?
Se proyecta que el BFSI se expanda a una CAGR del 17,78% hasta 2032 a medida que las API de banca abierta y los servicios de pago en tiempo real añaden puntos de exposición.
¿Qué región tiene la CAGR proyectada más alta?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,58% hasta 2032, respaldada por el crecimiento de la infraestructura de pagos y el aumento de la adopción de seguridad gestionada.