
Tamaño y Participación del Mercado de Servicios Gestionados de Protección DDoS en la Capa de Aplicación
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.93 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.87 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Protección DDoS en la Capa de Aplicación por Mordor Intelligence
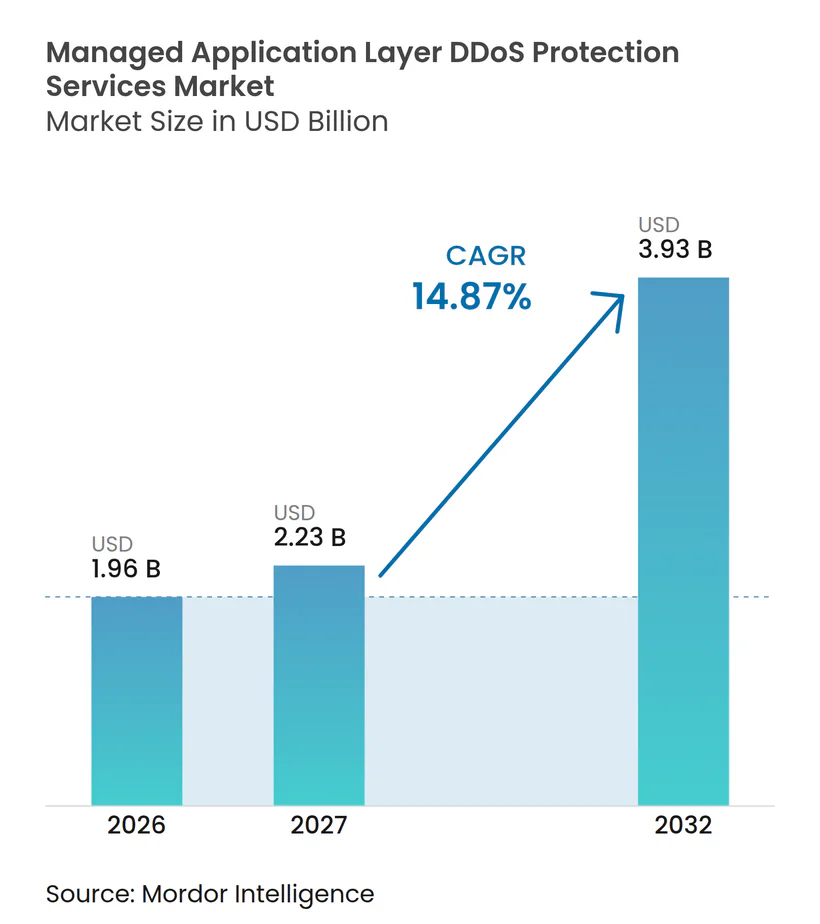
Se proyecta que el tamaño del mercado de servicios gestionados de protección DDoS en la capa de aplicación se expandirá desde 1,96 mil millones de USD en 2026 y 2,23 mil millones de USD en 2027 hasta 3,93 mil millones de USD en 2032, registrando una CAGR del 14,87% entre 2027 y 2032. El mercado de servicios gestionados de protección DDoS en la capa de aplicación está siendo moldeado por el creciente volumen de ataques en la capa de aplicación y el costo de la interrupción del servicio. Los compradores están migrando de acuerdos reactivos hacia servicios siempre activos porque los ataques breves aún pueden interrumpir las transacciones de clientes y las operaciones digitales. La entrega en la nube ha ampliado el acceso a la capacidad de mitigación elástica, al tiempo que ha aumentado el número de aplicaciones de cara al público que requieren protección. Los proveedores compiten en capacidad de depuración, detección conductual automatizada y canales de proveedores de servicios de seguridad gestionados. La integración multinube, los requisitos de soberanía de datos y el costo de la capacidad premium siguen siendo límites importantes para la adopción.
Conclusiones Clave del Informe
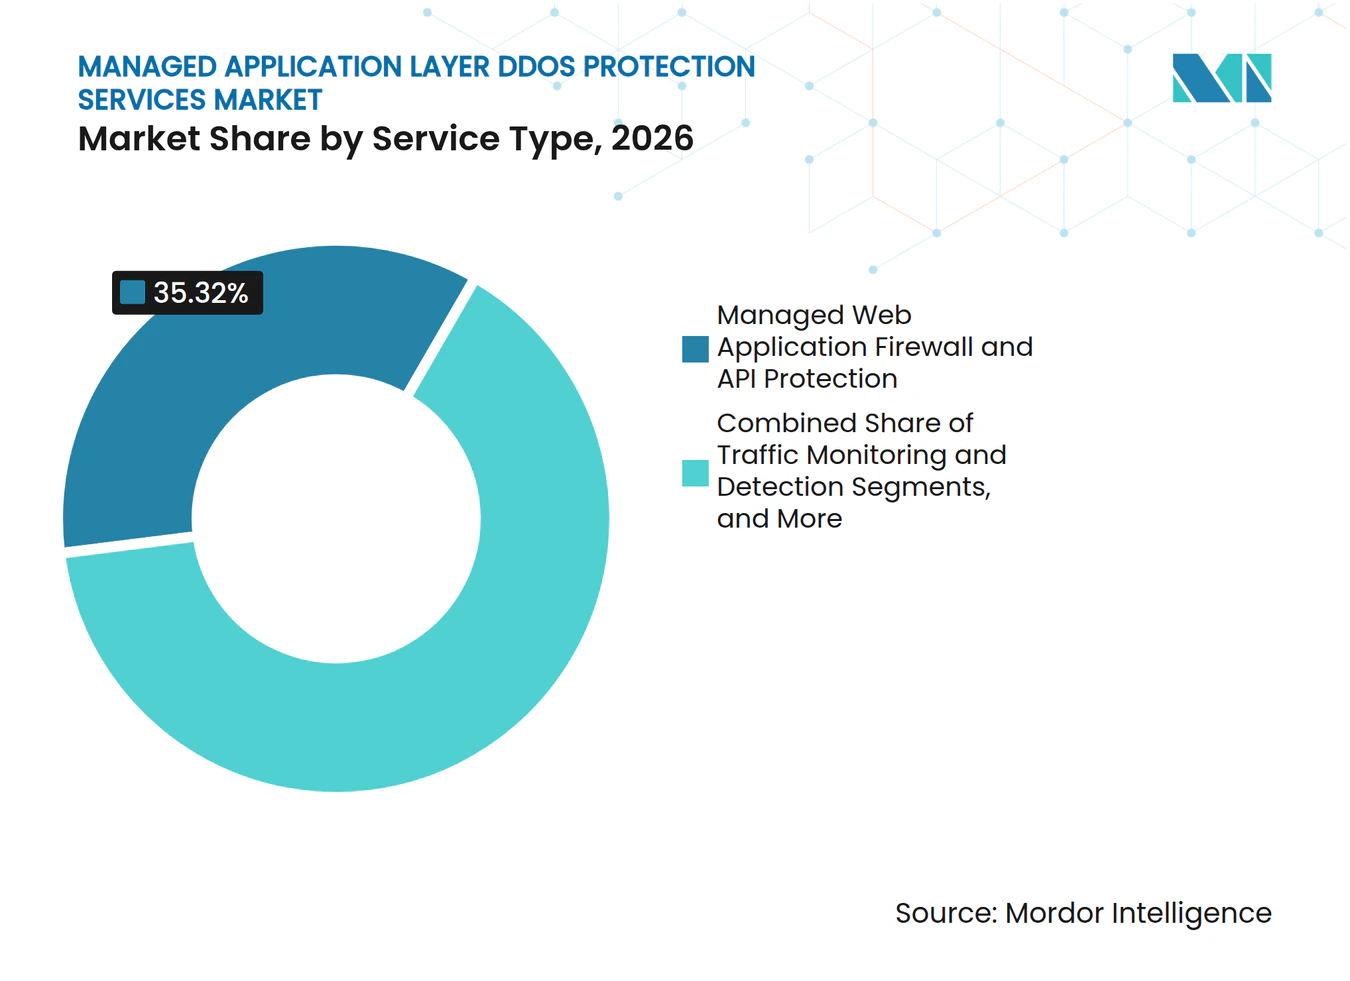
- Por tipo de servicio, el WAF Gestionado y la Protección de API representaron el 35,32% de la participación del mercado de servicios gestionados de protección DDoS en la capa de aplicación en 2026, mientras que se proyecta que la Respuesta a Incidentes y la Protección de Emergencia se expanda a una CAGR del 15,86% hasta 2032.
- Por modelo de implementación, las implementaciones basadas en la nube representaron el 68,12% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 15,47% hasta 2032.
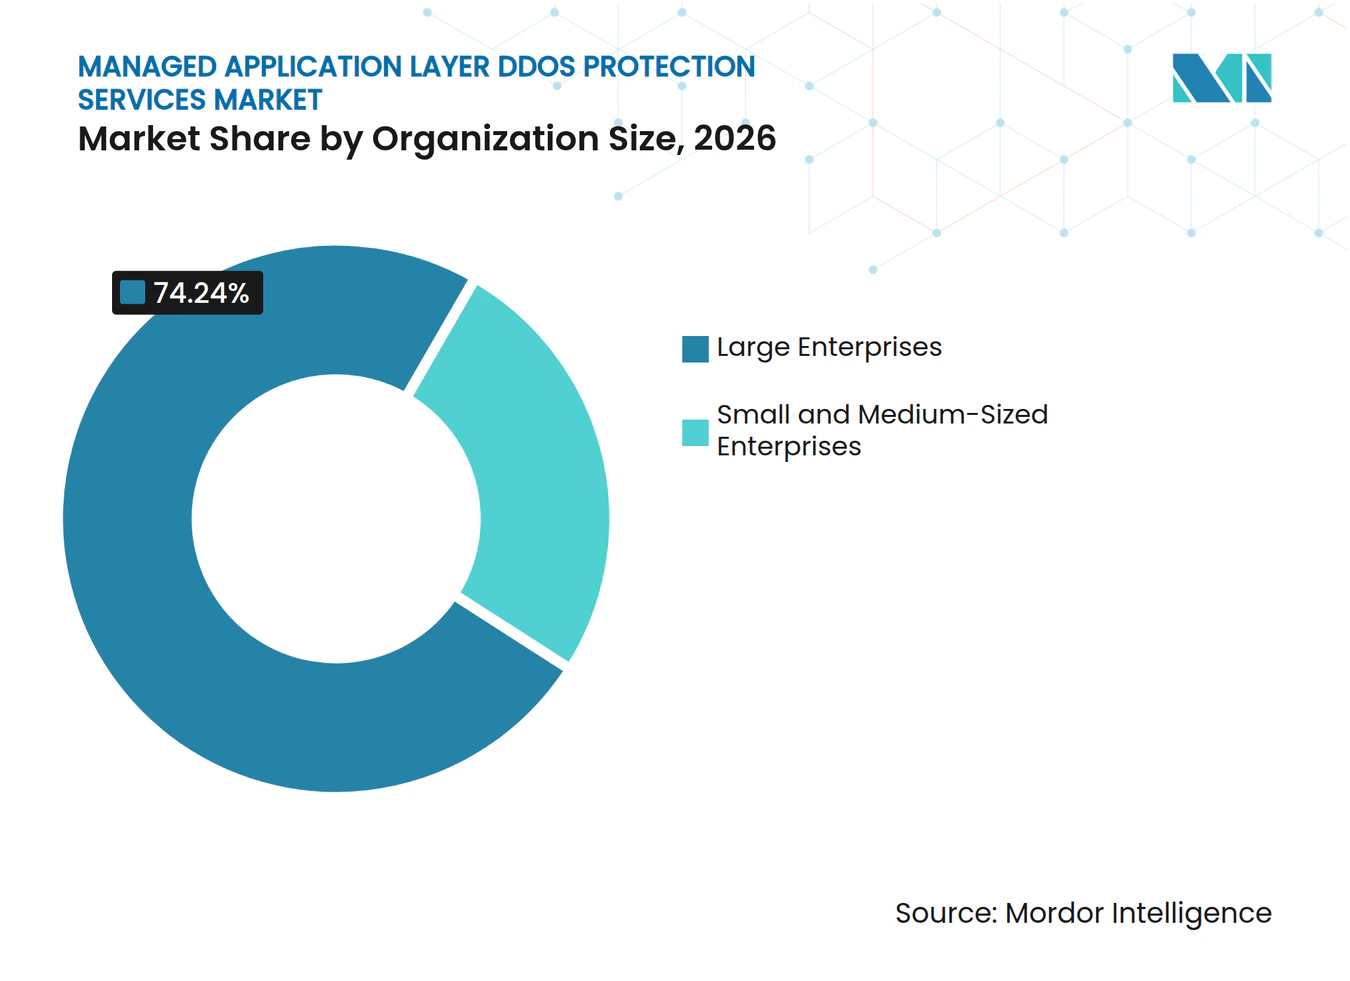
- Por tamaño de organización, las grandes empresas representaron el 74,24% de los ingresos en 2026, mientras que se proyecta que las pymes se expandan a una CAGR del 15,29% hasta 2032.
- Por tipo de aplicación, los Sitios Web y Aplicaciones Web representaron el 29,93% de los ingresos en 2026, mientras que se proyecta que las APIs y los Microservicios se expandan a una CAGR del 15,84% hasta 2032.
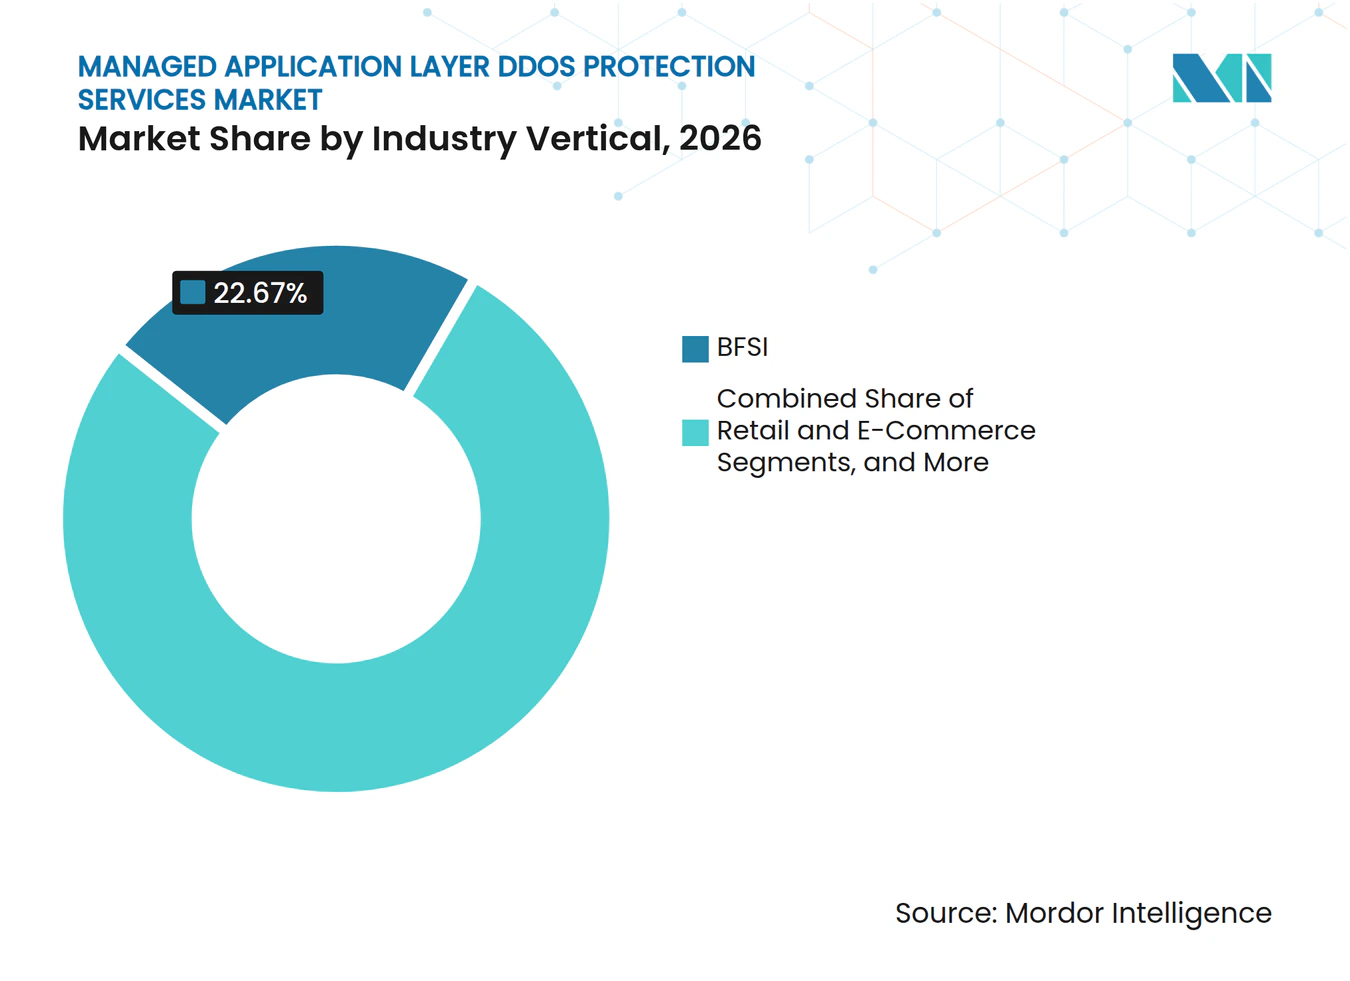
- Por vertical industrial, BFSI representó el 22,67% de los ingresos en 2026, mientras que se proyecta que Medios, Juegos y Entretenimiento se expanda a una CAGR del 16,22% hasta 2032.
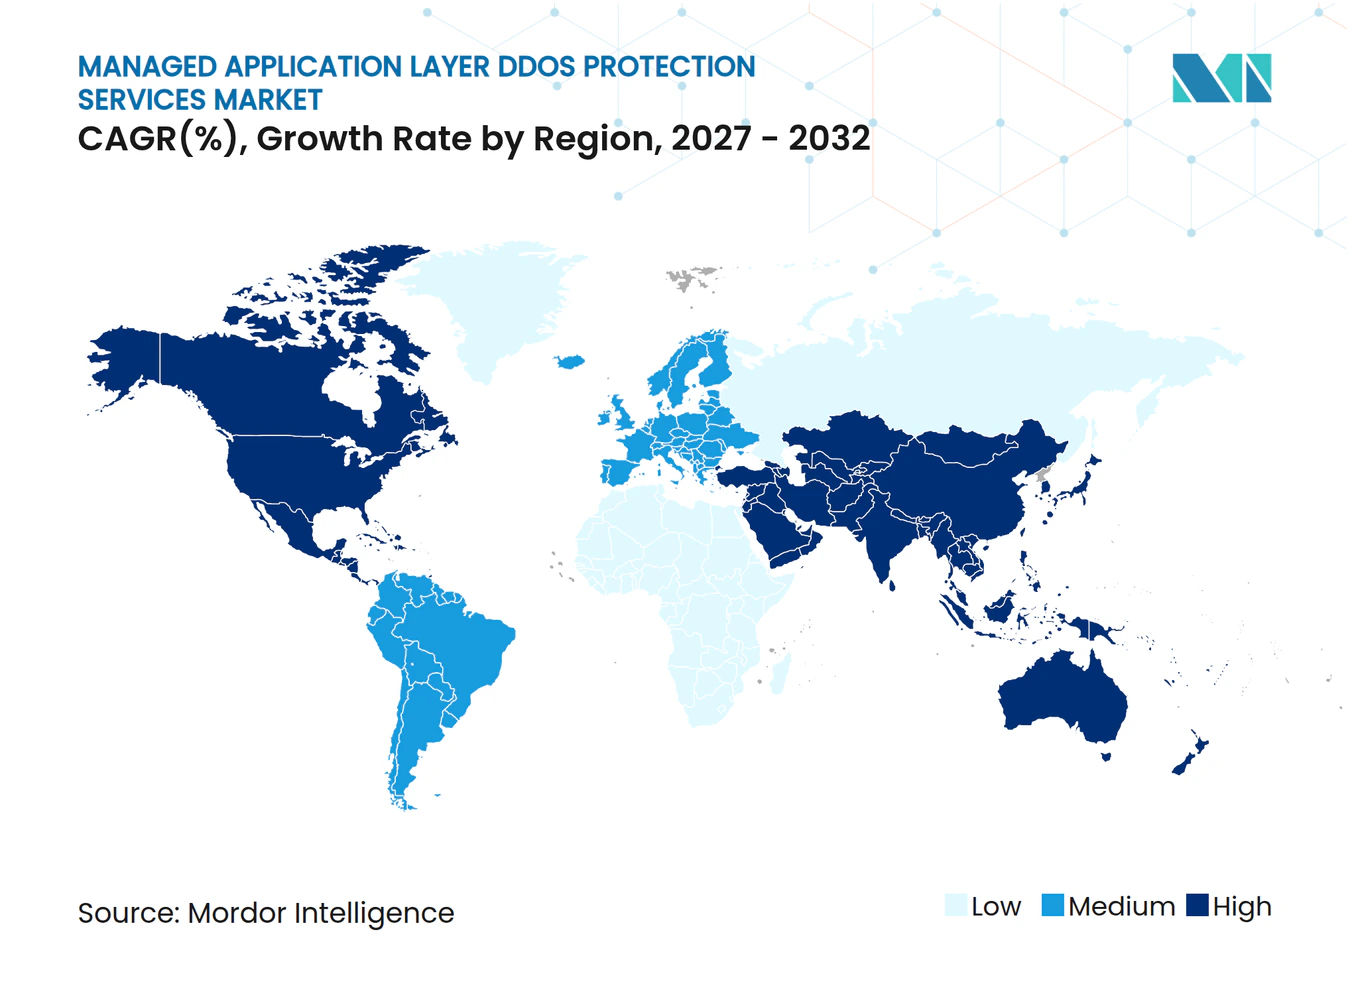
- Por geografía, América del Norte representó el 28,52% de la participación del mercado de servicios gestionados de protección DDoS en la capa de aplicación en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 15,81% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Frecuencia y Complejidad de los Ataques en la Capa 7 | +3.8% | Global, mayor intensidad en América del Norte y EMEA | Corto plazo (≤ 2 años) |
| Detección Conductual Impulsada por IA y Mitigación Automatizada | +2.5% | Global, concentración temprana en América del Norte y el núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Migración a la Nube y Expansión de Aplicaciones con Acceso a Internet | +2.4% | Global, con expansión hacia Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Crecimiento de la Exposición de APIs, Microservicios y Transacciones Digitales | +2.2% | Global, mayor aceleración en Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Externalización por Escasez de Habilidades en Ciberseguridad | +1.6% | Global, mayor intensidad de demanda en EMEA y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Requisitos Regulatorios y de Resiliencia Operacional | +1.4% | Marcos nacionales de la UE, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Frecuencia y Complejidad de los Ataques en la Capa 7
El mercado de servicios gestionados de protección DDoS en la capa de aplicación está respondiendo a ataques que apuntan cada vez más a las capas web y de API. Radware informó que los ataques DDoS web aumentaron un 187,1% interanual en el primer trimestre de 2026.[1] También encontró que el 93% de los eventos DDoS web se mantuvieron por debajo de 100.000 solicitudes por segundo, un patrón que puede eludir los controles de umbral simples y aun así degradar la disponibilidad. Akamai informó que la actividad DDoS en la capa de aplicación aumentó un 104% durante su período de 2 años reportado, mientras que su investigación también describió campañas de ataque industrializadas contra aplicaciones y APIs.[2] Cloudflare mitigó 29,64 billones de solicitudes HTTP DDoS durante el primer semestre de 2026, reforzando la utilidad limitada de la intervención manual para grandes volúmenes de ataques. Estas condiciones respaldan contratos que proporcionan monitoreo continuo y mitigación rápida en lugar de un servicio activado después de que comienza la interrupción.
Detección Conductual Impulsada por IA y Mitigación Automatizada
La detección automatizada se está convirtiendo en un requisito de servicio fundamental en el mercado de servicios gestionados de protección DDoS en la capa de aplicación. NETSCOUT declaró en julio de 2026 que había ampliado la capacidad de Arbor Cloud a 33 Tbps e introdujo capacidades con soporte de IA diseñadas para automatizar la mitigación de hasta el 80% de los ataques DDoS sin intervención de analistas. Este enfoque es importante cuando los ataques a aplicaciones se desarrollan más rápido de lo que un equipo de operaciones puede evaluar un pico de tráfico y cambiar una política. Los modelos conductuales pueden identificar cambios en los patrones de solicitudes que las reglas fijas pueden pasar por alto, particularmente en entornos de nube compartida. La automatización también reduce el número de acciones urgentes requeridas de los equipos de seguridad durante un incidente. Es probable que los proveedores que no puedan demostrar un rendimiento confiable de detección y mitigación enfrenten revisiones de adquisición empresarial más estrictas.
Migración a la Nube y Expansión de Aplicaciones con Acceso a Internet
El traslado a arquitecturas en la nube e híbridas está ampliando la necesidad abordable de protección gestionada. Las aplicaciones públicas, los portales de clientes, las APIs y las cargas de trabajo en la nube crean más puntos de entrada que deben permanecer disponibles. AWS introdujo protecciones DDoS gestionadas en la capa de aplicación para los clientes de AWS WAF y AWS Shield Advanced en 2025, reduciendo la necesidad de configurar reglas individuales de control de acceso para la mitigación de inundaciones HTTP. La capacidad elástica en la nube también permite a los proveedores dirigir el tráfico a redes de depuración durante los períodos de mayor ataque. Este modelo operativo respalda el mercado de servicios gestionados de protección DDoS en la capa de aplicación porque los clientes pueden acceder a protección a gran escala sin poseer infraestructura comparable. También convierte la gestión coherente de políticas en nubes públicas, entornos privados y ubicaciones remotas en una preocupación de compra práctica.
Crecimiento de la Exposición de APIs, Microservicios y Transacciones Digitales
El uso de APIs está creando un requisito de protección diferenciado dentro del mercado de servicios gestionados de protección DDoS en la capa de aplicación. Akamai informó que el número promedio de ataques diarios a APIs aumentó un 113% interanual en su investigación de 2026. El Centro de Coordinación CERT divulgó CVE-2025-8671, conocido como MadeYouReset, como una vulnerabilidad de denegación de servicio HTTP/2 que afecta implementaciones de varios proveedores. La investigación publicada en Future Internet encontró que las dependencias dentro de los flujos de trabajo de microservicios pueden agotar los recursos a pesar de la limitación de velocidad y el equilibrio de carga. Los proveedores gestionados pueden aplicar análisis conductual en las llamadas a APIs e interacciones de servicios donde las reglas centradas en el navegador ofrecen una cobertura incompleta. La mayor exposición de los flujos de transacciones y los servicios distribuidos respalda la demanda de monitoreo continuo en la capa de API.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración en Entornos Multinube y Multiproveedor | -1.8% | Global, más pronunciado en implementaciones multinube de América del Norte y EMEA | Mediano plazo (2-4 años) |
| Alto Costo de la Capacidad Global de Depuración y los Servicios Gestionados Premium | -1.4% | Global, limitando la adopción de pymes y el mercado medio en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Falsos Positivos y Riesgo de Fricción del Usuario en la Mitigación Basada en Desafíos | -0.9% | Global, mayor fricción en los sectores de comercio minorista, comercio electrónico y medios | Corto plazo (≤ 2 años) |
| Restricciones de Soberanía de Datos, Cifrado e Inspección de Tráfico | -0.7% | Regímenes de residencia de datos nacionales de la UE y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración en Entornos Multinube y Multiproveedor
El mercado de servicios gestionados de protección DDoS en la capa de aplicación sigue siendo más difícil de adoptar cuando los compradores operan en múltiples plataformas en la nube. Cada proveedor de nube utiliza diferentes modelos de enrutamiento, políticas, registro y controles de seguridad. Una capa gestionada, por tanto, necesita encajar en varios entornos existentes sin crear brechas de visibilidad ni forzar un cambio de proveedor. El reglamento de ejecución NIS2 de la Comisión Europea establece requisitos técnicos y metodológicos para los proveedores de servicios gestionados, los proveedores de servicios de computación en la nube y los proveedores de redes de distribución de contenidos.[3] Estos requisitos hacen que los controles coherentes y las responsabilidades documentadas sean más importantes para los compradores regulados. El trabajo de integración puede retrasar la implementación, especialmente para las organizaciones sin una función unificada de operaciones de seguridad.
Alto Costo de la Capacidad Global de Depuración y los Servicios Gestionados Premium
Las grandes redes globales requieren una inversión sostenida, lo que puede limitar la asequibilidad del servicio para los clientes más pequeños. Cloudflare informó haber mitigado 935 ataques superiores a 1 Tbps en el primer semestre de 2026. Radware declaró que su red global de depuración alcanzó los 30 Tbps en 65 centros durante 2025, mientras que NETSCOUT informó 33 Tbps de capacidad de Arbor Cloud en julio de 2026. Estas capacidades son valiosas durante ataques extremos, pero sus costos operativos pueden reflejarse en precios de servicios gestionados premium. LevelBlue introdujo niveles de WAAP gestionado Esencial y Avanzado en 2025, mostrando cómo los proveedores están desarrollando opciones para organizaciones con diferentes niveles de presupuesto. Las ofertas escalonadas pueden mejorar el acceso, aunque el precio sigue siendo un problema material para las pymes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
el WAF Gestionado y la Protección de API Mantienen la Mayor Posición de IngresosEl WAF Gestionado y la Protección de API representaron el 35,32% de los ingresos del mercado de servicios gestionados de protección DDoS en la capa de aplicación en 2026. El servicio integra la gestión del firewall de aplicaciones web, la mitigación DDoS, los controles de bots y el monitoreo de APIs en un modelo operativo gestionado. Esta combinación es adecuada para las empresas que desean menos políticas de seguridad y proveedores separados. El tamaño del mercado de servicios gestionados de protección DDoS en la capa de aplicación para este servicio está respaldado por la necesidad de proteger los sitios web públicos y las APIs empresariales a través del mismo proceso operativo. Akamai informó que los ataques a APIs se estaban convirtiendo en la principal superficie de ataque para muchas organizaciones, lo que respalda los controles integrados de web y API.
Se proyecta que la Respuesta a Incidentes y la Protección de Emergencia se expanda a una CAGR del 15,86% hasta 2032. Este servicio atiende a los compradores que necesitan acceso garantizado a experiencia en respuesta y capacidad de mitigación cuando ocurre un incidente en el mercado de servicios gestionados de protección DDoS en la capa de aplicación. Cloudflare informó que el 90,6% de los ataques de capa de red mitigados duraron menos de 10 minutos en el primer semestre de 2026. Las cortas duraciones de los ataques hacen que la escalada tardía y los procesos convencionales de nivel de servicio sean menos útiles. Los servicios de emergencia también pueden proporcionar un punto de entrada para las organizaciones que aún no han implementado un programa siempre activo.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Implementación:
la Entrega Basada en la Nube Combina Escala y Flexibilidad OperacionalLas implementaciones basadas en la nube representaron el 68,12% de los ingresos en 2026 y se proyecta que se expandan a una CAGR del 15,47% hasta 2032. El modelo de implementación brinda a los clientes acceso a infraestructura de depuración compartida sin requerirles que construyan y operen una capacidad comparable. Radware describió una red global de 30 Tbps, y NETSCOUT informó 33 Tbps de capacidad de Arbor Cloud en julio de 2026. Estos parámetros de red muestran por qué la entrega en la nube es importante en el mercado de servicios gestionados de protección DDoS en la capa de aplicación. El modelo permite a los proveedores absorber grandes volúmenes de tráfico y actualizar la lógica de mitigación de forma centralizada.
Las implementaciones híbridas siguen siendo relevantes para las organizaciones reguladas y las grandes empresas con tráfico sensible a la latencia. Estos compradores pueden mantener la detección en línea cerca de los sistemas clave mientras utilizan la capacidad en la nube cuando el tráfico de ataque supera los límites locales en el mercado de servicios gestionados de protección DDoS en la capa de aplicación. La Ley de Resiliencia Operacional Digital se aplica a las entidades financieras de la UE desde enero de 2025 y requiere gestión del riesgo de las TIC, notificación de incidentes y gestión del riesgo de las TIC de terceros. Este marco refuerza la necesidad de documentar los acuerdos de resiliencia tanto en los controles locales como en la nube. Las implementaciones en las instalaciones continúan en entornos gubernamentales, de defensa e infraestructura crítica con aislamiento de red. Su papel relativo está limitado donde el tráfico no puede enviarse a través de redes de depuración externas.
Por Tamaño de Organización:
las Grandes Empresas Lideran Mientras las Pymes Adoptan Servicios GestionadosLas grandes empresas representaron el 74,24% de los ingresos en 2026. Las instituciones financieras, las grandes empresas de comercio electrónico, los operadores de telecomunicaciones y las empresas con uso intensivo de la nube a menudo tienen grandes volúmenes de tráfico público y una mayor exposición a la interrupción operacional. También cuentan con procesos de adquisición establecidos para la seguridad gestionada y los compromisos de nivel de servicio. Radware informó que el 71% de las organizaciones encuestadas experimentaron ataques DDoS centrados en la capa de aplicación o en APIs de forma diaria, semanal o mensual. Esta amplia exposición hace que la protección de disponibilidad sea relevante más allá de los compradores más grandes, mientras que las grandes empresas mantienen el presupuesto para una cobertura dedicada.
Se proyecta que las pymes se expandan a una CAGR del 15,29% hasta 2032. La entrega en la nube reduce la necesidad de inversión inicial en hardware y respalda la protección basada en suscripción. Los proveedores de servicios gestionados y los operadores de telecomunicaciones pueden empaquetar operaciones de seguridad, capacidad de mitigación y soporte para organizaciones más pequeñas en el mercado de servicios gestionados de protección DDoS en la capa de aplicación. Spectrum Business utilizó la plataforma SecureLink de Radware para ampliar los servicios DDoS gestionados para clientes empresariales y del mercado medio. Las empresas más pequeñas pueden utilizar experiencia externa cuando no operan un centro de operaciones de seguridad las 24 horas.

Por Tipo de Aplicación:
los Sitios Web Lideran Mientras la Exposición de APIs y Microservicios se AceleraLos Sitios Web y las Aplicaciones Web representaron el 29,93% de los ingresos en 2026. Estos activos están ampliamente expuestos al tráfico de clientes, el abuso de credenciales, los bots y las inundaciones en la capa de aplicación. Radware informó que las transacciones maliciosas de aplicaciones web y APIs bloqueadas en el primer trimestre de 2026 equivalieron al 60% del total bloqueado durante todo 2025. Los datos indican un fuerte aumento en el tráfico que debe evaluarse en la capa de aplicación. Las plataformas de juegos e interactivas también enfrentan campañas recurrentes, mientras que el DNS y la infraestructura con acceso a Internet tienen dependencias de disponibilidad para los servicios posteriores.
Se proyecta que las APIs y los Microservicios se expandan a una CAGR del 15,84% hasta 2032. Las APIs conectan interfaces de clientes, sistemas internos, integraciones de socios y flujos de pago, convirtiéndolas en objetivos importantes para ataques que pueden no parecerse al tráfico del navegador. La vulnerabilidad MadeYouReset demostró que las implementaciones HTTP/2 pueden crear una amplia exposición a la denegación de servicio en tecnologías de uso común. La investigación académica también mostró que las dependencias de servicios pueden crear agotamiento de recursos incluso donde los controles convencionales están presentes. Los servicios gestionados en el mercado de servicios gestionados de protección DDoS en la capa de aplicación pueden analizar patrones de llamadas, volúmenes de solicitudes y comportamientos anómalos en aplicaciones distribuidas.
Por Vertical Industrial:
BFSI Lidera la Demanda Impulsada por el Cumplimiento y los Medios y Juegos se AceleranBFSI representó el 22,67% de los ingresos en 2026. Los bancos, las aseguradoras, las empresas de pagos y otras entidades financieras dependen de servicios de cara al cliente y sistemas de transacciones continuamente disponibles. DORA se aplica desde enero de 2025 y requiere que las entidades financieras mantengan la gestión del riesgo de las TIC e informen los incidentes importantes relacionados con las TIC bajo requisitos definidos. La regulación también aumenta el escrutinio de los servicios de TIC de terceros, lo que respalda los acuerdos de protección gestionada documentados. La industria de servicios gestionados de protección DDoS en la capa de aplicación está, por tanto, estrechamente vinculada a los requisitos formales de resiliencia en los servicios financieros.
Se proyecta que Medios, Juegos y Entretenimiento se expanda a una CAGR del 16,22% hasta 2032. Cloudflare identificó a los medios, la producción y la publicación como el sector más atacado en el primer semestre de 2026, representando el 14,2% de las solicitudes HTTP DDoS mitigadas. El sector puede atraer ataques durante eventos geopolíticos cuando la distribución de noticias y el acceso público se convierten en objetivos. Las plataformas de juegos también requieren disponibilidad continua y baja latencia para los usuarios, lo que añade demanda dentro del mercado de servicios gestionados de protección DDoS en la capa de aplicación. Estas empresas pueden enfrentar interrupciones de servicio muy visibles incluso cuando un ataque es breve.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Servicios Gestionados de Protección contra DDoS en la Capa de Aplicación en América del Norte
América del Norte concentró el 28,52% de los ingresos del mercado de servicios gestionados de protección contra DDoS en la capa de aplicación en 2026. La región presenta una demanda sustancial por parte de servicios financieros, proveedores de nube, sistemas digitales federales, empresas de comercio electrónico y redes de telecomunicaciones. Cloudflare informó que el sector gubernamental de Estados Unidos pasó del puesto 29 al puesto 9 en cuanto a participación de solicitudes HTTP DDoS mitigadas en el primer semestre de 2026. La madurez en la contratación de seguridad gestionada y las relaciones con canales de distribución respaldan el liderazgo regional continuo en el mercado de servicios gestionados de protección contra DDoS en la capa de aplicación.
Mercado de Servicios Gestionados de Protección contra DDoS en la Capa de Aplicación en Europa
Europa es una parte consolidada del mercado de servicios gestionados de protección contra DDoS en la capa de aplicación, respaldada por requisitos de cumplimiento normativo. DORA se aplica en todos los estados miembros de la UE desde enero de 2025 y exige una gestión formal del riesgo de las TIC y la supervisión de proveedores terceros críticos. Las normas de implementación de NIS2 también establecen requisitos relevantes para los proveedores de servicios gestionados, los proveedores de computación en la nube y las redes de distribución de contenidos. Estas normas fomentan responsabilidades de seguridad documentadas en lugar de acuerdos informales bajo demanda. La soberanía de los datos y la inspección del tráfico cifrado pueden complicar el despliegue transfronterizo en el mercado de servicios gestionados de protección contra DDoS en la capa de aplicación, lo que hace que la capacidad de servicio local y las prácticas de gestión claras sean fundamentales.
Mercado de Servicios Gestionados de Protección contra DDoS en la Capa de Aplicación en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 15,81% hasta 2032. El tamaño del mercado de servicios gestionados de protección contra DDoS en la capa de aplicación en la región está respaldado por la adopción de la nube, los sistemas de pago digital y la expansión de los servicios orientados a internet en China, India, el Sudeste Asiático, Japón, Corea del Sur y Australia. Corero ingresó a Singapur a través de una asociación con ONESECURE Asia en septiembre de 2025, ampliando su alcance de seguridad gestionada en todo el Sudeste Asiático. Radware y Chief Telecom lanzaron el servicio de suscripción Godshield Pro en Taiwán en mayo de 2026, combinando la entrega de red local con las capacidades de protección de Radware.
Panorama Competitivo
Concentración del Mercado
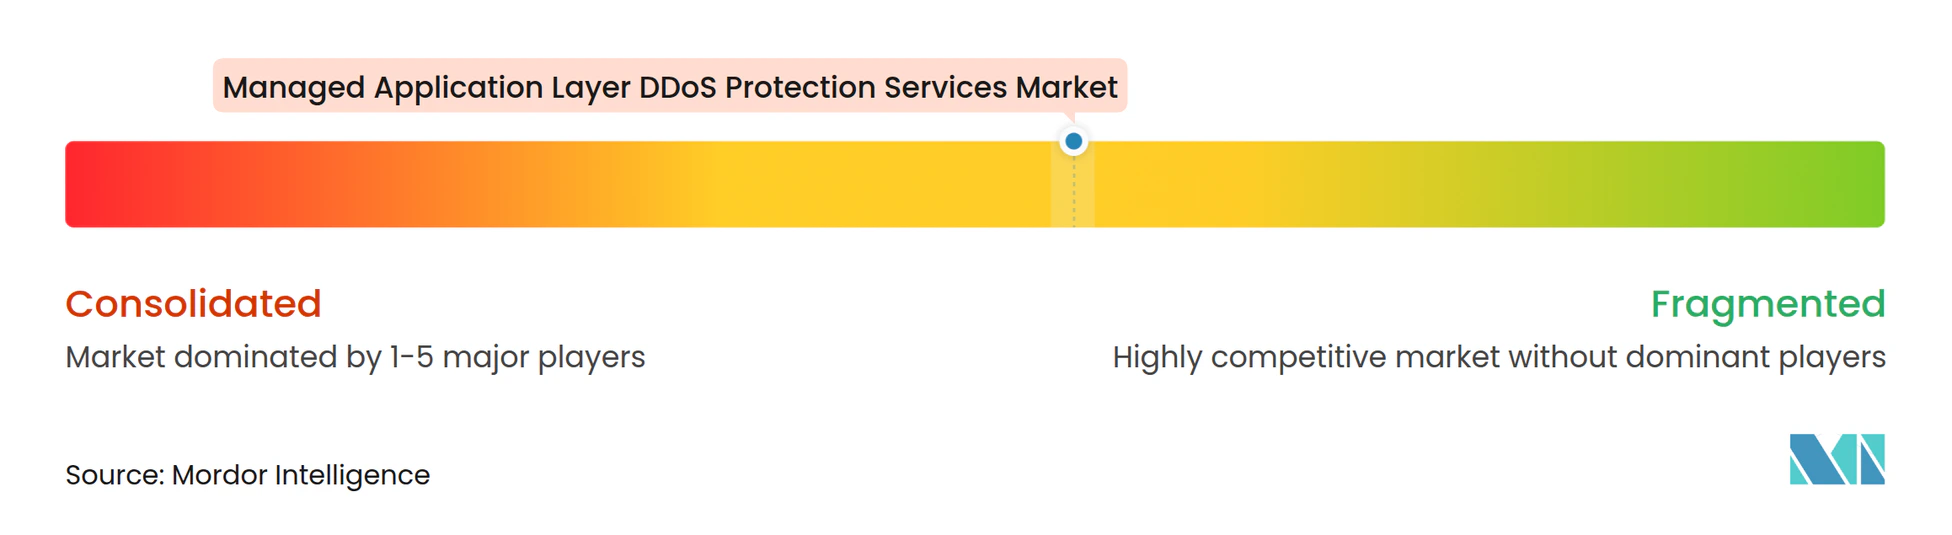
El mercado de servicios gestionados de protección DDoS en la capa de aplicación tiene un nivel superior moderadamente consolidado que incluye a Akamai Technologies, Cloudflare, Radware y NETSCOUT. Estos proveedores compiten a través de la capacidad global de depuración, la inteligencia de tráfico, la detección gestionada y la capacidad de dar soporte a grandes clientes empresariales. Los competidores regionales y especializados incluyen a Corero Network Security, Imperva, Vercara, Gcore y Qrator Labs.
NETSCOUT cerró su adquisición de los activos del negocio de protección DDoS de DigiCert en mayo de 2026. La empresa declaró que se esperaba que los activos adquiridos contribuyeran con 20 millones de USD en ingresos anualizados al año fiscal 2027, al tiempo que respaldarían la expansión de Arbor Cloud. En julio de 2026, NETSCOUT informó la duplicación de la capacidad de Arbor Cloud a 33 Tbps y la automatización con soporte de IA para hasta el 80% de los ataques DDoS. Radware introdujo protección DDoS web diseñada para detectar y mitigar ataques web cifrados sin terminación TLS. Estos movimientos abordan la necesidad de capacidad, automatización e inspección de tráfico que respeta la privacidad del cliente y los requisitos de cumplimiento.
La estrategia de canal también es fundamental en el mercado de servicios gestionados de protección DDoS en la capa de aplicación. Los servicios integrados en operadoras pueden proporcionar mitigación cerca del tráfico de red y extender la protección a los compradores del mercado medio a través de relaciones comerciales existentes. Spectrum Business amplió la protección DDoS gestionada basada en las plataformas SecureLink y Cloud Always-On de Radware. Chief Telecom introdujo Godshield Pro en Taiwán con Radware en mayo de 2026. Los proveedores también están desarrollando servicios para el comportamiento de las APIs porque los controles WAF convencionales pueden no abordar completamente el tráfico de aplicaciones distribuidas. Las oportunidades permanecen en paquetes gestionados más simples para las pymes y en servicios localizados que cumplan con los requisitos nacionales de datos y cumplimiento.
Líderes de la Industria de Servicios Gestionados de Protección DDoS en la Capa de Aplicación
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
Radware Ltd.
-
Imperva, Inc.
-
NETSCOUT SYSTEMS, INC.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Protección contra DDoS en la Capa de Aplicación Empresas cubiertas en este informe
- Radware Ltd.
- Imperva, Inc.
- NETSCOUT SYSTEMS, INC.
- Corero Network Security plc
- Link11 GmbH
- Myra Security GmbH
- Nexusguard Limited
- StormWall Ltd.
- Haltdos Pte. Ltd.
- Gcore S.A.
- Qrator Labs LLC
- Servicepipe LLC
- DDoS-Guard Corp.
- Vercara, Inc.
- Path Network, Inc.
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Fastly, Inc.
- F5, Inc.
- A10 Networks, Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Protección contra DDoS en la Capa de Aplicación
- Julio de 2026: NETSCOUT duplicó la capacidad de mitigación DDoS de Arbor Cloud a 33 Tbps tras su adquisición en mayo de 2026 de los activos del negocio de protección DDoS de DigiCert. Se espera que los activos de DigiCert contribuyan con 20 millones de USD en ingresos anualizados a los resultados del año fiscal 2027, y la expansión de capacidad se acompañó de mejoras de infraestructura impulsadas por IA que estrechan la alineación entre la inteligencia de amenazas y la mitigación automatizada.
- Julio de 2026: Radware nombró a Spectrum Business su Socio de Servicios de Seguridad Gestionados de los Estados Unidos del Año, reconociendo su expansión de los servicios de protección DDoS gestionados construidos sobre las plataformas SecureLink y Cloud Always-On DDoS Protection de Radware, atendiendo a clientes empresariales y del mercado medio en 41 estados de los Estados Unidos.
- Mayo de 2026: NETSCOUT cerró su adquisición de los activos del negocio de protección DDoS de DigiCert, Inc., una transacción inmediatamente acumulativa que fortalece Arbor Cloud con relaciones adicionales con clientes empresariales y proporciona infraestructura para una inversión acelerada en capacidad de mitigación en la nube.
- Mayo de 2026: Radware y Chief Telecom lanzaron Godshield Pro, un servicio de protección DDoS basado en suscripción para empresas en Taiwán, combinando la protección impulsada por IA de Radware con la red troncal de red local de Chief Telecom para la mitigación en red con escalado elástico a 30 Tbps de capacidad global de depuración.
Alcance del Informe Global del Mercado de Servicios Gestionados de Protección DDoS en la Capa de Aplicación
El Mercado de Servicios Gestionados de Protección DDoS en la Capa de Aplicación se refiere al mercado de servicios de seguridad especializados que detectan, analizan, mitigan y previenen ataques de denegación de servicio distribuido (DDoS) dirigidos a la capa de aplicación (Capa 7) de la pila de red. Estos servicios protegen sitios web, aplicaciones web, interfaces de programación de aplicaciones (APIs), microservicios, aplicaciones móviles, plataformas de transacciones digitales, entornos de juegos y otra infraestructura con acceso a Internet del tráfico malicioso diseñado para agotar los recursos de las aplicaciones, interrumpir la disponibilidad del servicio o comprometer las operaciones digitales.
El Informe del Mercado de Servicios Gestionados de Protección DDoS en la Capa de Aplicación está Segmentado por Tipo de Servicio (Monitoreo y Detección de Tráfico, Depuración y Mitigación de Tráfico, Respuesta a Incidentes y Protección de Emergencia, Inteligencia de Amenazas e Informes, Firewall de Aplicaciones Web Gestionado y Protección de API), Modelo de Implementación (Basado en la Nube, Híbrido, En las Instalaciones), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Tipo de Aplicación (Sitios Web y Aplicaciones Web, APIs y Microservicios, Aplicaciones Móviles y de Transacciones Digitales, Plataformas de Juegos e Interactivas, DNS e Infraestructura con Acceso a Internet), Vertical Industrial (BFSI, Tecnología de la Información y Telecomunicaciones, Comercio Minorista y Comercio Electrónico, Salud y Ciencias de la Vida, Gobierno y Defensa, Medios, Juegos y Entretenimiento, Otros Verticales Industriales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Monitoreo y Detección de Tráfico |
| Depuración y Mitigación de Tráfico |
| Respuesta a Incidentes y Protección de Emergencia |
| Inteligencia de Amenazas e Informes |
| Firewall de Aplicaciones Web Gestionado y Protección de API |
| Basado en la Nube |
| Híbrido |
| En las Instalaciones |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Sitios Web y Aplicaciones Web |
| APIs y Microservicios |
| Aplicaciones Móviles y de Transacciones Digitales |
| Plataformas de Juegos e Interactivas |
| DNS e Infraestructura con Acceso a Internet |
| BFSI |
| Tecnología de la Información y Telecomunicaciones |
| Comercio Minorista y Comercio Electrónico |
| Salud y Ciencias de la Vida |
| Gobierno y Defensa |
| Medios, Juegos y Entretenimiento |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Sudeste Asiático | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Monitoreo y Detección de Tráfico | |
| Depuración y Mitigación de Tráfico | ||
| Respuesta a Incidentes y Protección de Emergencia | ||
| Inteligencia de Amenazas e Informes | ||
| Firewall de Aplicaciones Web Gestionado y Protección de API | ||
| Por Modelo de Implementación | Basado en la Nube | |
| Híbrido | ||
| En las Instalaciones | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Tipo de Aplicación | Sitios Web y Aplicaciones Web | |
| APIs y Microservicios | ||
| Aplicaciones Móviles y de Transacciones Digitales | ||
| Plataformas de Juegos e Interactivas | ||
| DNS e Infraestructura con Acceso a Internet | ||
| Por Vertical Industrial | BFSI | |
| Tecnología de la Información y Telecomunicaciones | ||
| Comercio Minorista y Comercio Electrónico | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Defensa | ||
| Medios, Juegos y Entretenimiento | ||
| Otros Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de protección DDoS en la capa de aplicación?
Se proyecta que el mercado de servicios gestionados de protección DDoS en la capa de aplicación alcance 1,96 mil millones de USD en 2026, 2,23 mil millones de USD en 2027 y 3,93 mil millones de USD en 2032, a una CAGR del 14,87%.
¿Qué está impulsando la demanda de protección DDoS gestionada en la capa de aplicación?
El aumento de los ataques web y a APIs, la adopción de la nube y la necesidad de mitigación automatizada están incrementando la demanda de servicios gestionados continuos.
¿Qué tipo de servicio lidera los ingresos de protección DDoS gestionada en la capa de aplicación?
El WAF Gestionado y la Protección de API lideran con una participación del 35,32% en 2026, combinando controles web, de bots, DDoS y de API.
¿Qué modelo de implementación se utiliza más ampliamente para la protección DDoS en la capa de aplicación?
La entrega basada en la nube lidera con el 68,12% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 15,47% hasta 2032.
¿Qué grupo de clientes está adoptando estos servicios más rápidamente?
Se proyecta que las pymes se expandan a una CAGR del 15,29% hasta 2032, ya que las suscripciones en la nube y los paquetes de servicios gestionados reducen las barreras operacionales.
¿Qué región se proyecta que se expanda más rápido hasta 2032?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 15,81% hasta 2032, respaldada por la adopción de la nube, los pagos digitales y los servicios de cara al público.