
Tamaño y Participación del Mercado de Servicios de Aplicaciones de Cadena de Suministro Gestionada
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 7.24 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.34 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.01 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Aplicaciones de Cadena de Suministro Gestionada por Mordor Intelligence
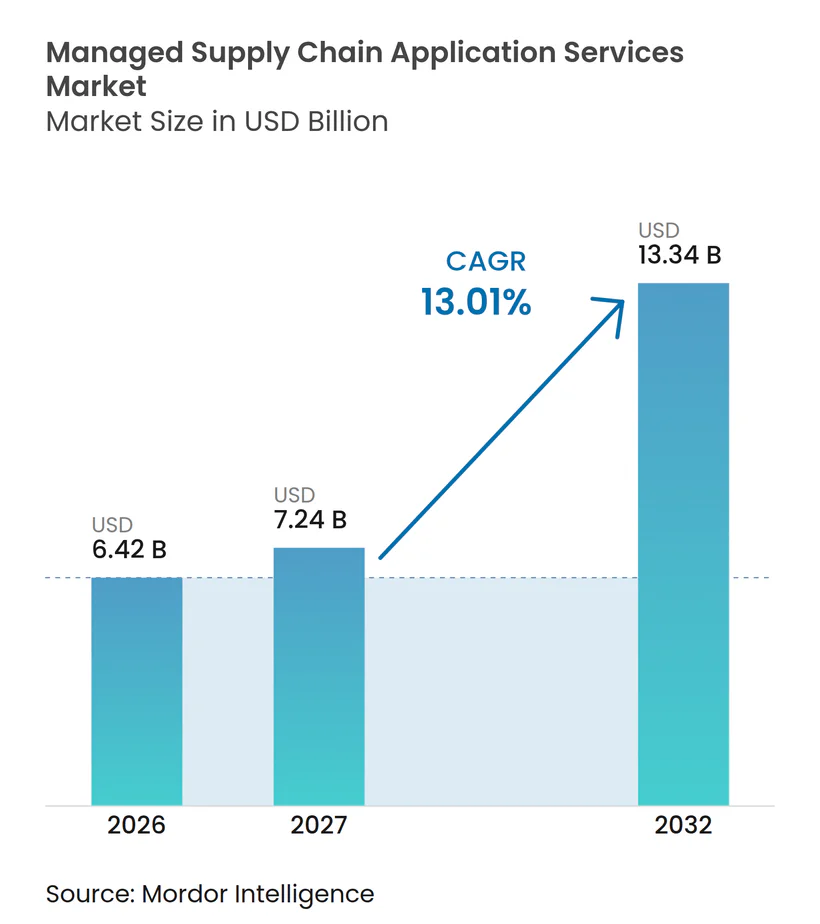
Se proyecta que el tamaño del mercado de servicios de aplicaciones de cadena de suministro gestionada se expanda de 6,42 mil millones de USD en 2026 a 7,24 mil millones de USD en 2027, y a 13,34 mil millones de USD para 2032, registrando un CAGR del 13,01% entre 2027 y 2032. La demanda está migrando de la ampliación de personal hacia contratos vinculados a la disponibilidad de aplicaciones, la calidad de la integración, los resultados operativos y, cada vez más, el uso confiable de funciones de planificación habilitadas por inteligencia artificial, lo que hace que el rendimiento del servicio sea más visible para los responsables de adquisiciones y operaciones. La migración a la nube otorga a los proveedores un papel más amplio tras la implementación, ya que los clientes necesitan monitoreo, actualizaciones, soporte de integración, ajuste del rendimiento y conexiones de datos gobernadas durante todo el período del contrato, no solo durante la fase inicial de implementación. Las herramientas de inteligencia artificial están cambiando la forma en que se entregan la planificación y la gestión de excepciones, lo que hace que la gobernanza de modelos y la validación del rendimiento sean más importantes en los acuerdos de servicio. La escasez de talento también respalda la externalización, mientras que los requisitos de resiliencia, trazabilidad y riesgo de terceros favorecen a los proveedores que pueden documentar controles, procedimientos de recuperación y supervisión en redes de proveedores complejas.
Conclusiones Clave del Informe
- Por modelo de servicio, el monitoreo de aplicaciones gestionadas y la gestión del rendimiento representaron el 23,14% de la participación del mercado de servicios de aplicaciones de cadena de suministro gestionada en 2026 y se proyecta que se expanda a un CAGR del 14,21% hasta 2032.
- Por modelo de implementación, la implementación basada en la nube representó el 71,39% de los ingresos en 2026 y se espera que crezca a un CAGR del 13,62% hasta 2032.
- Por tamaño de organización, las grandes empresas mantuvieron el 82,73% de los ingresos en 2026, mientras que se proyecta que las pequeñas y medianas empresas registren el CAGR más alto del 13,38% hasta 2032.
- Por vertical industrial, la manufactura representó el 24,77% de los ingresos en 2026, mientras que se espera que la logística y el transporte crezcan a un CAGR del 14,37% hasta 2032.
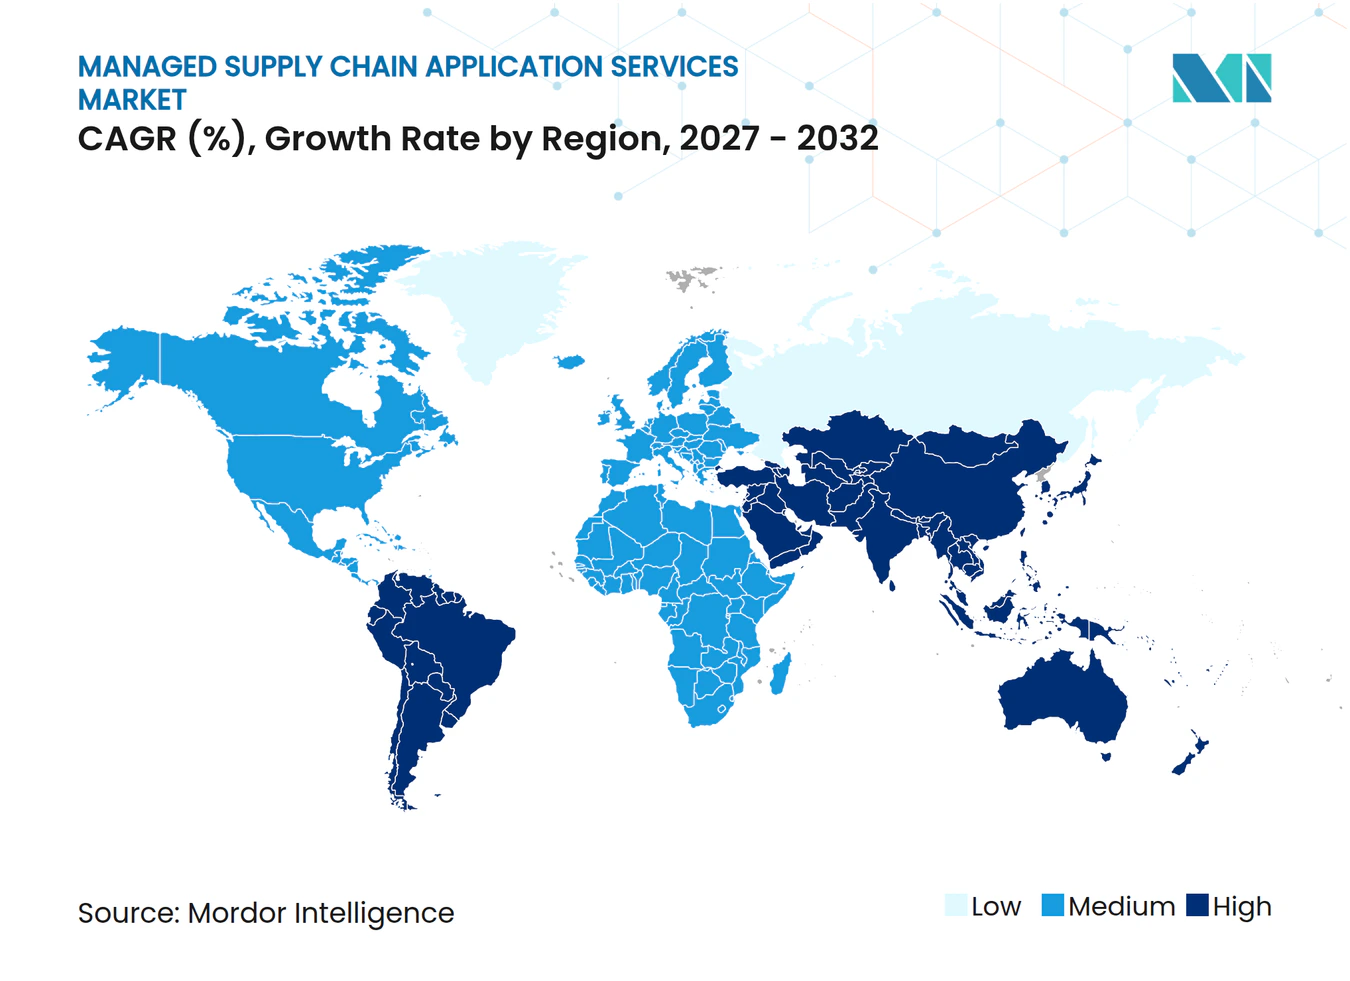
- Por geografía, América del Norte mantuvo el 39,41% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico registre el CAGR más alto del 13,98% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios de Aplicaciones de Cadena de Suministro Gestionada
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de la Nube como Prioridad por los Equipos de Cadena de Suministro | +2.5% | Global, con América del Norte y Asia-Pacífico liderando la velocidad de implementación | Corto plazo (≤ 2 años) |
| Creciente Demanda de Visibilidad en Tiempo Real de la Cadena de Suministro | +2.1% | Global, concentrada en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Planificación Predictiva Habilitada por Inteligencia Artificial y Gestión de Excepciones | +1.8% | Global, con América del Norte y Europa como principales centros de inversión, y Asia-Pacífico acelerando | Mediano plazo (2-4 años) |
| Crecientes Requisitos de Resiliencia y Trazabilidad de la Cadena de Suministro | +1.5% | Global, más fuerte en América del Norte y Europa, con efecto secundario en los centros de manufactura de Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Talento Especializado en Aplicaciones de Cadena de Suministro | +1.3% | Principalmente América del Norte y Europa, con un efecto en etapa temprana en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Automatización Integrada para Operaciones de Cadena de Suministro de Múltiples Niveles | +1.0% | Corredores de manufactura de Asia-Pacífico, con efecto secundario en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de la Nube como Prioridad por los Equipos de Cadena de Suministro
Las aplicaciones nativas de la nube generan tanto trabajo de migración como trabajo operativo recurrente para los proveedores en el mercado de servicios de aplicaciones de cadena de suministro gestionada, especialmente cuando los clientes combinan funciones de planificación, ejecución, conectividad con proveedores e informes en plataformas compartidas. En el mercado de servicios de aplicaciones de cadena de suministro gestionada, el paso a las suscripciones desvía el gasto de las grandes compras únicas de infraestructura hacia servicios que permanecen activos después de la implementación, incluido el soporte de configuración, las pruebas de versiones y la administración regular. Este esquema aumenta la necesidad de gestión de versiones, administración de plataformas, monitoreo de interfaces, soporte a usuarios, validación de datos y soporte técnico en los sistemas de planificación y ejecución conectados. En 2025, Kinaxis e Infor presentaron una oferta de planificación conjunta para fabricantes de manufactura discreta, respaldada por un enfoque conjunto de comercialización para América del Norte y EMEA. La oferta ilustra cómo los proveedores están empaquetando software de planificación y soporte operativo para compradores que no pueden construir equipos internos de implementación extensos ni mantener especialistas separados para planificación, integración de datos y administración de aplicaciones. Los proveedores que participan durante la migración pueden, por tanto, mantenerse involucrados a medida que los clientes agregan usuarios, aplicaciones, conexiones con socios, sitios operativos y nuevos requisitos de informes.
Creciente Demanda de Visibilidad en Tiempo Real de la Cadena de Suministro
El mercado de servicios de aplicaciones de cadena de suministro gestionada está respaldado por el hecho de que la visibilidad en tiempo real se ha convertido en una necesidad operativa central para las empresas que gestionan transporte, inventario, compromisos con proveedores y calendarios de producción en redes dispersas, donde la información retrasada o inconsistente puede afectar los niveles de servicio, el capital de trabajo y las decisiones de producción. Muchos compradores necesitan soporte persistente porque las plataformas de visibilidad dependen de fuentes de datos, actualizaciones de transportistas, conexiones con proveedores y reglas de negocio que deben verificarse, mantenerse y modificarse a medida que cambian los procesos operativos, se agregan proveedores y se revisan las prioridades del negocio. Los primeros programas de torre de control a menudo abordaban un problema estrecho de transporte o almacén, mientras que los programas actuales conectan actividades de planificación, adquisiciones, manufactura, distribución, inventario y respuesta de proveedores. La versión de transporte de Blue Yonder de septiembre de 2025 añadió capacidades cognitivas para el monitoreo del rendimiento de transportistas, la optimización de rutas y la identificación temprana de envíos en riesgo. Estas funciones muestran por qué los equipos gestionados deben interpretar alertas, validar datos, coordinar acciones correctivas y documentar respuestas para los usuarios de negocio, en lugar de solo mantener las aplicaciones disponibles. La relación de servicio resultante es más continua que un proyecto de implementación tradicional, ya que las reglas de negocio, la lógica de excepciones, las conexiones de datos y los requisitos de los usuarios requieren revisión periódica.
Planificación Predictiva Habilitada por Inteligencia Artificial y Gestión de Excepciones
El mercado de servicios de aplicaciones de cadena de suministro gestionada está cambiando a medida que la planificación habilitada por inteligencia artificial modifica el trabajo que los clientes esperan que realicen los proveedores de servicios gestionados, desplazando la atención desde la administración rutinaria de sistemas hacia la toma de decisiones supervisada, la calidad de los datos y la confiabilidad de los procesos de negocio. El rol del proveedor incluye cada vez más el monitoreo de las entradas del modelo, la revisión de resultados, el mantenimiento de registros de auditoría, la prueba de umbrales de excepción y el ajuste de modelos cuando cambian las redes de proveedores, los patrones de demanda o las condiciones de suministro. Kinaxis informó en 2025 que sus Maestro Agents redujeron el número de clics para identificar el riesgo de inventario de 40 a 4 y mejoraron la productividad del planificador en 10× en un caso de uso divulgado. Estos cambios de productividad pueden hacer que los precios basados en número de empleados estén menos alineados con el valor de negocio creado a través de los servicios de planificación gestionada, especialmente cuando un equipo operativo más pequeño puede gestionar más excepciones y ciclos de planificación. La inteligencia artificial también subraya la importancia de un manejo claro de las excepciones, ya que los planificadores necesitan entender qué recomendación requiere acción, qué datos la respaldan y por qué tiene prioridad. Los proveedores que apoyan la validación de resultados, los flujos de trabajo explicables y los procedimientos de traspaso documentados pueden satisfacer esa necesidad mientras operan aplicaciones en múltiples unidades de negocio y redes de proveedores, donde los planificadores necesitan confianza tanto en la recomendación como en los datos subyacentes.
Crecientes Requisitos de Resiliencia y Trazabilidad de la Cadena de Suministro
El mercado de servicios de aplicaciones de cadena de suministro gestionada también está siendo moldeado por la expansión de las necesidades de resiliencia y trazabilidad, que están ampliando el alcance del soporte gestionado más allá del mantenimiento de aplicaciones hacia la administración de datos de proveedores, la documentación de cumplimiento y la supervisión continua de la red. Los fabricantes están diversificando sus sitios y proveedores y utilizando sistemas digitales para rastrear materiales, estado de envíos, registros de origen y obligaciones de cumplimiento en distintas jurisdicciones. JETRO describió esta combinación de diversificación de la cadena de suministro e inversión en trazabilidad digital entre fabricantes japoneses y multinacionales que operan en los mercados de la ASEAN en 2025. Estos modelos operativos requieren una gestión sostenida de los datos de socios, el acceso al sistema, los registros de eventos, las interfaces de aplicaciones, las actualizaciones de datos maestros y los procedimientos de informes, en lugar de un período limitado de soporte técnico tras el lanzamiento de un software. WiseTech Global completó su adquisición de E2open en agosto de 2025, combinando la ejecución logística de CargoWise con la red multiempresa de E2open, las herramientas de cumplimiento comercial y las capacidades de planificación de la demanda en un conjunto más amplio de procesos logísticos y de cadena de suministro internacionales.[1] La transacción refleja el valor comercial de conectar los servicios de cumplimiento y red con las operaciones logísticas y de planificación diarias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición a Ciberseguridad y Privacidad de Datos en Cadenas de Suministro Conectadas | -2.3% | Global, con la mayor influencia regulatoria en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Costos de Integración de ERP Heredado y Ejecución de la Cadena de Suministro | -1.7% | América del Norte y Europa, donde las bases instaladas de SAP y Oracle son más profundas, con un efecto en etapa temprana en la región de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fricción en la Propiedad de Datos y la Responsabilidad en Redes Multiempresa | -1.2% | Global, con los factores de cumplimiento más fuertes en Europa | Mediano plazo (2-4 años) |
| Dificultades para Cuantificar el Retorno de los Contratos de Servicios Gestionados | -0.9% | Global, particularmente donde la infraestructura de referencia es limitada | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exposición a Ciberseguridad y Privacidad de Datos en Cadenas de Suministro Conectadas
En el mercado de servicios de aplicaciones de cadena de suministro gestionada, los sistemas de cadena de suministro conectados mejoran la coordinación, pero también crean una mayor exposición a la seguridad y la privacidad para compradores y proveedores, ya que los datos y los derechos de acceso deben moverse a través de muchas organizaciones y sistemas. Un proveedor gestionado puede operar aplicaciones, interfaces o entornos de datos que se conectan a muchos clientes, proveedores, transportistas, plataformas en la nube y grupos de usuarios internos con diferentes responsabilidades operativas. El informe de violaciones de datos de Verizon de 2025 identificó la participación de terceros como una parte significativa de las violaciones reportadas, reforzando la necesidad de revisar las relaciones tecnológicas externas. Los requisitos de seguridad pueden ralentizar las adquisiciones cuando los clientes necesitan obligaciones más claras para la respuesta a incidentes, el control de acceso, la recuperación, la responsabilidad, el monitoreo y la coordinación con subcontratistas, lo que a menudo involucra a las partes interesadas de seguridad, legal, adquisiciones y operaciones en la decisión. Las normas europeas de residencia de datos y resiliencia operativa aumentan aún más los requisitos de documentación, pruebas, gobernanza e informes para los proveedores que atienden cadenas de suministro reguladas. El mismo riesgo puede favorecer a los proveedores especializados con controles más sólidos, pero sigue siendo una restricción cuando los compradores ven la externalización como una capa adicional de exposición, responsabilidad y complejidad contractual que debe evaluarse antes de transferir sistemas críticos.
Costos de Integración de ERP Heredado y Ejecución de la Cadena de Suministro
La integración sigue siendo una barrera práctica para el mercado de servicios de aplicaciones de cadena de suministro gestionada, donde las organizaciones conectan nuevas aplicaciones de planificación, transporte, almacén o red de proveedores a entornos ERP de larga data que a menudo soportan finanzas, manufactura, adquisiciones e informes regulatorios de forma simultánea. Muchas implementaciones de gran escala incluyen instancias personalizadas de SAP, Oracle o Infor, modelos de datos regionales, middleware heredado e interfaces que se añadieron a lo largo de muchos años. Reemplazar estos sistemas suele ser poco realista, por lo que el proveedor gestionado debe mantener conexiones confiables minimizando las interrupciones en las operaciones diarias, los ciclos de informes y los flujos de trabajo de producción o cumplimiento. Este trabajo requiere conectores preconfigurados, bibliotecas de API, plantillas de migración, procedimientos de prueba y personas que comprendan el diseño histórico del sistema del cliente y los procesos operativos locales. Los especialistas más pequeños pueden encontrar difícil gestionar la inversión requerida, mientras que los proveedores más grandes pueden distribuir el costo de las herramientas reutilizables entre más cuentas. Los estándares de interoperabilidad más amplios pueden reducir la fricción con el tiempo, pero los costos de integración actuales pueden retrasar la modernización y extender los ciclos de ventas, especialmente donde los procesos de negocio no pueden tolerar interrupciones del servicio durante el cambio de sistema.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Servicio: Los Servicios de Monitoreo Definen la Línea Base de Rendimiento
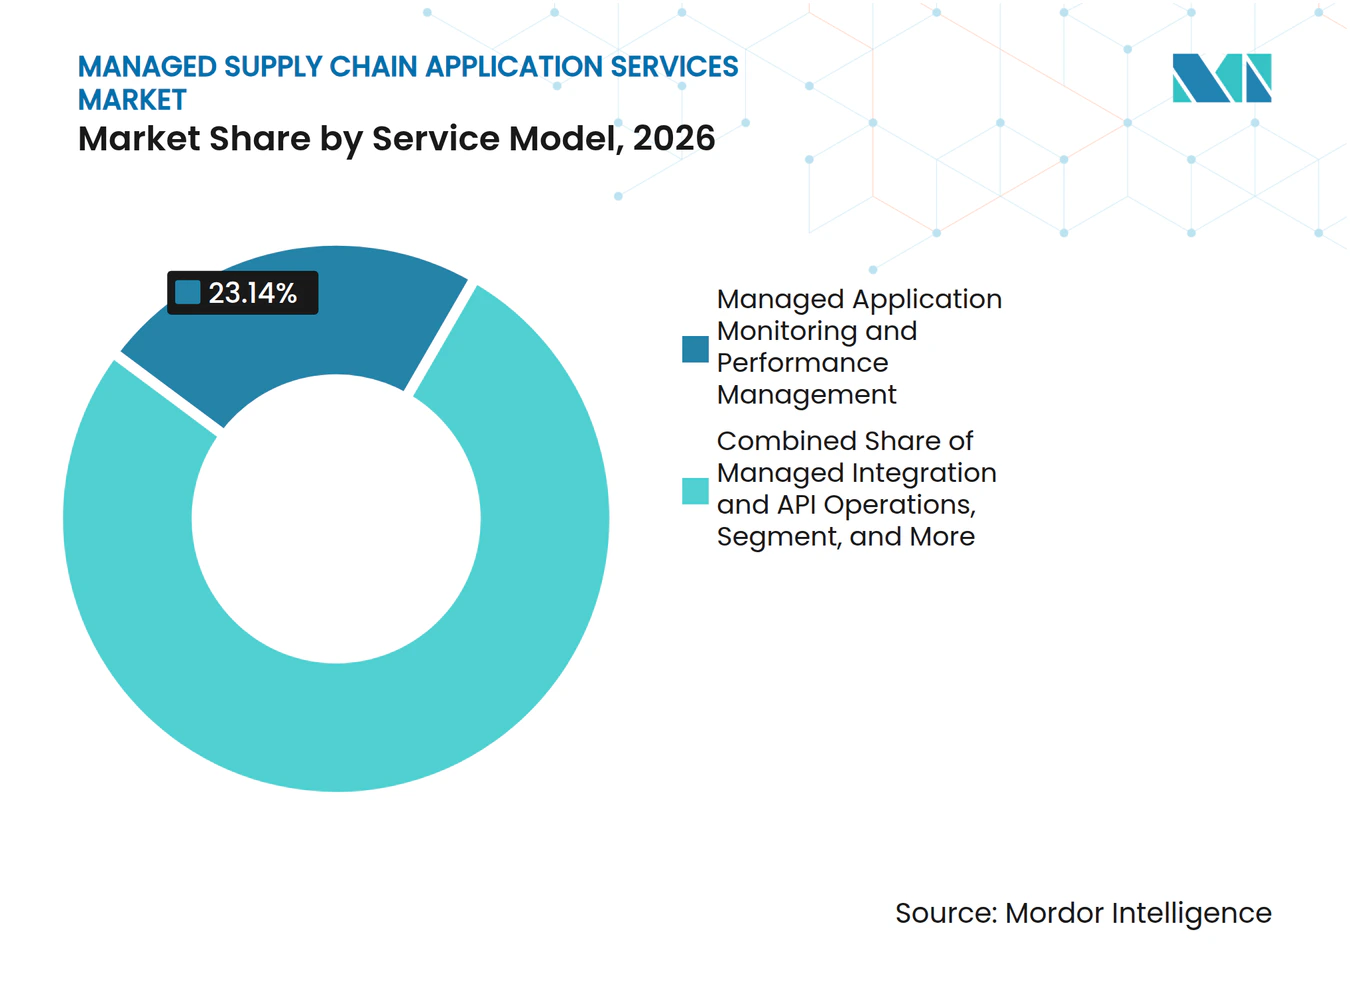
El monitoreo de aplicaciones gestionadas y la gestión del rendimiento mantuvieron el 23,14% de la participación del mercado de servicios de aplicaciones de cadena de suministro gestionada en 2026. Dentro del mercado de servicios de aplicaciones de cadena de suministro gestionada, las organizaciones a menudo externalizan la primera capa de servicio porque establece objetivos de tiempo de actividad, reglas de alerta, líneas base de rendimiento, rutas de escalada e informes periódicos de nivel de servicio. Los proveedores utilizan esa visibilidad operativa para identificar problemas recurrentes en aplicaciones de planificación, transporte, almacén, red de proveedores y gestión de pedidos antes de que afecten la ejecución diaria, lo que permite a los equipos establecer prioridades antes de que la interrupción llegue a los clientes o a los sitios de producción. El segmento también ayuda a los clientes a crear un proceso de respuesta consistente cuando una interfaz, fuente de datos, nivel de servicio o componente de aplicación cae fuera de los parámetros acordados, evitando que los equipos locales manejen problemas similares de diferentes maneras. Esto convierte al monitoreo en una base práctica para adiciones posteriores como mantenimiento, operaciones de integración, análisis, soporte de seguridad y coordinación de recuperación ante desastres, ya que los proveedores ya comprenden el comportamiento de las aplicaciones del cliente y sus prioridades operativas.
Se proyecta que el tamaño del mercado de servicios de aplicaciones de cadena de suministro gestionada para monitoreo y gestión del rendimiento se expanda a un CAGR del 14,21% de 2027 a 2032. La tasa refleja el cambio más amplio de las torres de control desde herramientas de visibilidad limitadas hacia plataformas operativas más conectadas que integran alertas, datos, decisiones de planificación y acciones correctivas en equipos funcionales que anteriormente utilizaban sistemas separados. Las mejoras de transporte de Blue Yonder en 2025 ilustran la dirección del cambio a través de la identificación temprana del riesgo de envíos y el monitoreo del rendimiento de transportistas en tiempo real. Los servicios gestionados de mantenimiento y actualización siguen siendo importantes porque las plataformas en la nube lanzan nuevas capacidades de forma continua en lugar de a través de ciclos anuales aislados, lo que requiere pruebas y adopción controlada. Las operaciones de datos y análisis también están ganando relevancia a medida que las herramientas de inteligencia artificial producen predicciones, colas de excepciones, medidas de confianza y resultados de modelos que necesitan supervisión gobernada y responsabilidad clara para las decisiones operativas, los registros de cumplimiento y los informes de gestión.



Por Modelo de Implementación: Los Precios en la Nube Reescriben la Economía de los Servicios Gestionados
La implementación basada en la nube representó el 71,39% de los ingresos en 2026, lo que indica que los proveedores deben soportar cada vez más entornos basados en suscripción en lugar de solo gestionar la infraestructura propiedad del cliente. Para el mercado de servicios de aplicaciones de cadena de suministro gestionada, los precios por suscripción, la capacidad elástica, las actualizaciones gestionadas por el proveedor y el acceso más rápido a nuevas funciones han convertido los entornos en la nube en la opción estándar para muchas nuevas implementaciones de aplicaciones de cadena de suministro. El modelo puede reducir la carga inicial de infraestructura al tiempo que aumenta la importancia de la administración recurrente, el control de acceso, el soporte de versiones, la integración de datos y la gestión del rendimiento. También otorga a los proveedores un papel más claro en la planificación de actualizaciones, la gestión de usuarios, el monitoreo del rendimiento, la supervisión de la integración, el control de configuración y los informes de nivel de servicio, que son difíciles de separar una vez que las aplicaciones en la nube están estrechamente conectadas. La entrega en la nube soporta entornos de datos compartidos donde los clientes, proveedores, socios logísticos y equipos internos pueden utilizar aplicaciones conectadas con una vista operativa común y datos operativos más actuales, incluso cuando trabajan en diferentes ubicaciones y zonas horarias.
Se espera que el tamaño del mercado de servicios de aplicaciones de cadena de suministro gestionada para la implementación basada en la nube se expanda a un CAGR del 13,62% de 2027 a 2032. Las funciones nativas de inteligencia artificial a menudo requieren infraestructura en la nube, lo que respalda una mayor migración desde sistemas gestionados localmente y hace que el acceso a funciones de planificación avanzadas sea más práctico. El segmento en la nube también impulsa la demanda de operaciones híbridas cuando los clientes mantienen cargas de trabajo sensibles, reguladas, históricas o altamente personalizadas en entornos locales mientras trasladan funciones de planificación, colaboración y análisis más recientes a servicios en la nube. Los proveedores que gestionan la sincronización, el estado de las aplicaciones, la calidad de los datos, los controles de seguridad y la conmutación por error en ambos entornos pueden ofrecer un servicio más especializado, ayudando a los clientes a mantener el control sobre las cargas de trabajo sensibles sin aislar a los equipos operativos. Las implementaciones locales siguen generando trabajo a través de parches, planificación de capacidad, ajuste del rendimiento, planificación de recuperación y soporte para bases instaladas establecidas con requisitos locales.
Por Tamaño de Organización: La Escala Empresarial Ancla Mientras las Pymes Aceleran
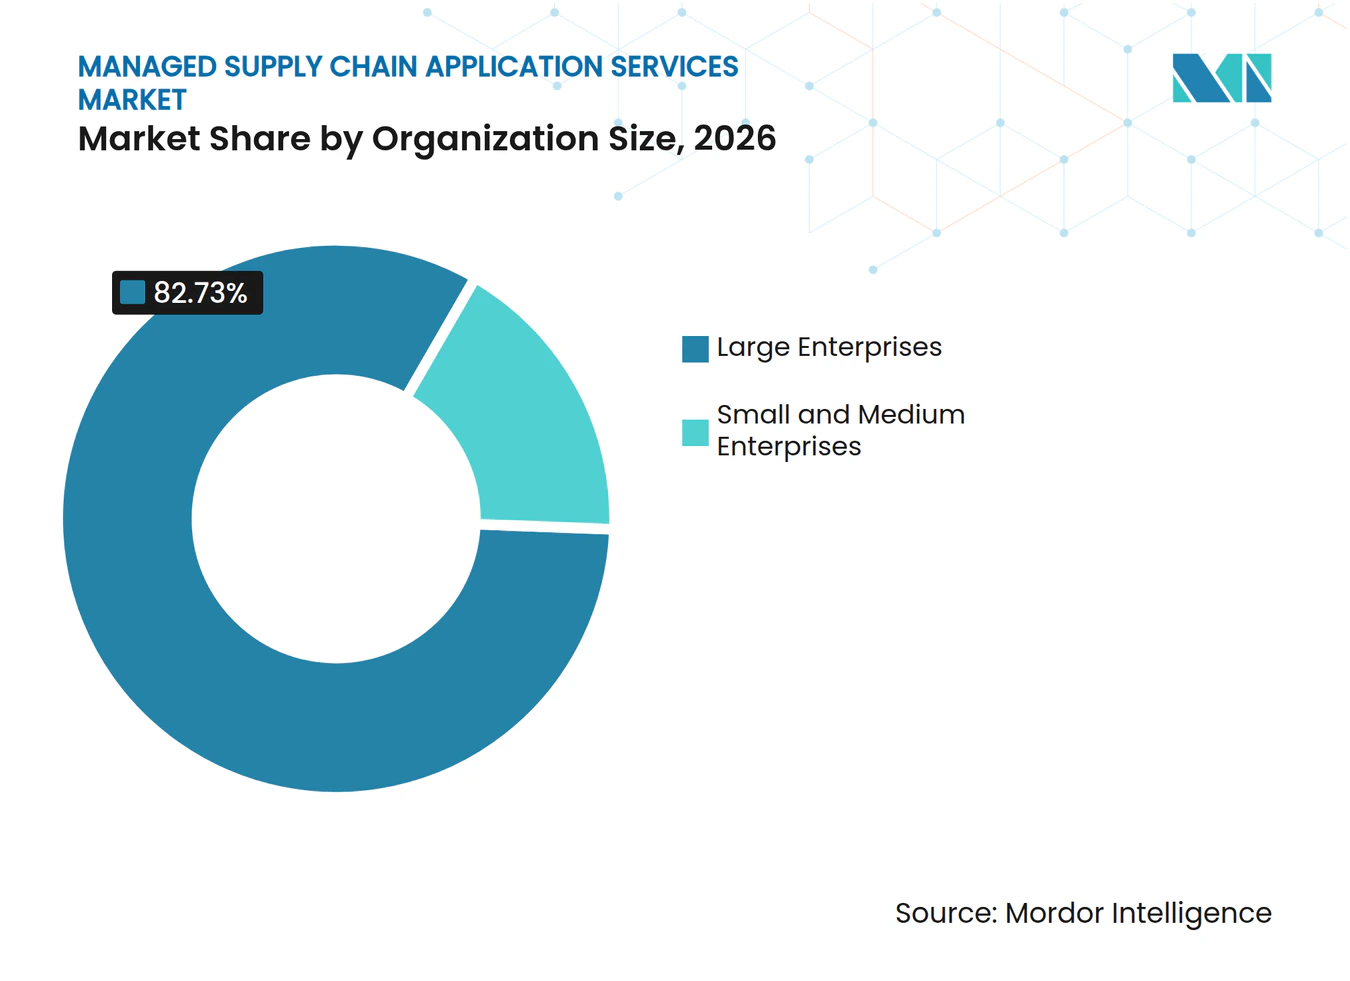
Las grandes empresas representaron el 82,73% de los ingresos en 2026, lo que refleja sus mayores bases de aplicaciones instaladas y las demandas operativas de redes de suministro globales y multisitio. En el mercado de servicios de aplicaciones de cadena de suministro gestionada, las operaciones abarcan comúnmente múltiples plantas, proveedores, regiones, líneas de productos e instancias de aplicaciones, lo que crea una necesidad significativa de integración y soporte operativo continuo en equipos que pueden utilizar diferentes estándares de datos y procesos locales. Estos compradores mantienen cada vez más pequeños equipos internos de arquitectura mientras dependen de los proveedores para el monitoreo rutinario, las actualizaciones, la gestión de interfaces, las operaciones de datos y la respuesta a incidentes. El modelo otorga a las empresas un socio de servicio responsable en una mayor parte del ciclo de vida de las aplicaciones, desde la implementación y la estabilización hasta la gestión operativa continua, en lugar de asignar la responsabilidad de cada problema a equipos tecnológicos desconectados. También se alinea con la necesidad de coordinar sistemas complejos que soportan adquisiciones, producción, inventario, transporte, cumplimiento de pedidos, colaboración con proveedores y compromisos con clientes.
Se proyecta que las pequeñas y medianas empresas registren un CAGR del 13,38% de 2027 a 2032. Las ofertas de suscripción reducen la carga inicial de licencias e infraestructura que anteriormente limitaba el acceso a herramientas avanzadas de planificación y ejecución, especialmente para empresas con equipos tecnológicos internos más pequeños y capacidad limitada para programas de transformación plurianuales. Kinaxis e Infor presentaron su solución de planificación conjunta para clientes del mercado medio de manufactura discreta en 2025, combinando capacidades de planificación de la cadena de suministro con un modelo coordinado de comercialización.[2]Los compradores más pequeños pueden utilizar los servicios gestionados para obtener habilidades de planificación, integración, monitoreo y seguridad que serían difíciles de contratar y retener internamente, mientras permiten que los equipos de gestión se centren en la producción, el servicio al cliente y las prioridades comerciales. Esto crea espacio para que los proveedores construyan relaciones con usuarios por primera vez y amplíen los servicios a medida que las operaciones de los clientes, las redes de socios, las necesidades de datos y las expectativas de cumplimiento se vuelven más complejas, creando un patrón comercial diferente al de la renovación de contratos entre compradores empresariales establecidos.

Por Vertical Industrial: La Manufactura Lidera Mientras la Logística Surge
La manufactura capturó el 24,77% de los ingresos en 2026, respaldada por sistemas que deben coordinar materiales, capacidad de producción, requisitos de calidad y distribución de salida en tiempo casi real. En el mercado de servicios de aplicaciones de cadena de suministro gestionada, el sector manufacturero depende de redes de proveedores de múltiples niveles, calendarios de producción, procesos de adquisición, posiciones de inventario y sistemas de distribución que deben funcionar en distintas ubicaciones y líneas de productos, lo que convierte el fallo de las aplicaciones o los datos poco confiables en una preocupación operativa directa. Los fabricantes también enfrentan diferentes requisitos de cumplimiento en distintas industrias y jurisdicciones, lo que aumenta su carga de gestión de aplicaciones e incrementa la necesidad de registros operativos trazables. JETRO informó en 2025 que los fabricantes que operan en los mercados de la ASEAN estaban impulsando iniciativas de cadena de suministro digital junto con estrategias de producción diversificadas. Esos requisitos respaldan la demanda recurrente de operaciones de aplicaciones, monitoreo, integración, gobernanza de datos, soporte de trazabilidad y gestión coordinada de excepciones.
Se proyecta que la logística y el transporte registren un CAGR del 14,37% de 2027 a 2032, lo que refleja la necesidad del sector de responder rápidamente a los cambios en los envíos, las restricciones de capacidad y los compromisos de rendimiento de entrega. El vertical necesita datos operativos actuales para gestionar transportistas, envíos, rutas, excepciones, compromisos de entrega, cambios de capacidad y requisitos cambiantes de los clientes. E2open fue reconocida como Líder en el Cuadrante Mágico de Gartner 2026 para Sistemas de Gestión de Transporte por cuarto año consecutivo, según la empresa. El comercio minorista y el comercio electrónico también requieren soporte gestionado para el flujo de pedidos omnicanal, la disponibilidad de inventario, la actividad de almacén, la ejecución del transporte y las actualizaciones de estado para los clientes. La atención médica y las ciencias de la vida necesitan soporte de serialización, cadena de frío, documentación regulatoria y trazabilidad, mientras que las operaciones de alimentos y bebidas requieren seguimiento de lotes, control de vida útil y monitoreo de temperatura en proveedores distribuidos, sitios de almacenamiento y proveedores de transporte. Los productos químicos y otros sectores regulados representan oportunidades actuales más pequeñas, pero requieren más soporte a medida que aumenta el escrutinio de cumplimiento.
Análisis Geográfico
América del Norte representó el 39,41% de los ingresos en 2026, respaldada por la adopción madura del software de cadena de suministro y una gran concentración de compradores y proveedores de servicios tecnológicos globales. El mercado de servicios de aplicaciones de cadena de suministro gestionada en América del Norte combina una gran base de proveedores de software de cadena de suministro con clientes que migran de acuerdos centrados en proyectos hacia modelos de servicio operativo recurrente que abarcan planificación, ejecución e integración. Estados Unidos, Canadá y México respaldan la demanda a través de la relocalización cercana, la inversión en manufactura doméstica y las operaciones industriales transfronterizas que añaden complejidad en corredores de producción estrechamente vinculados. Manhattan Associates puso sus soluciones Manhattan Active a disposición a través de Google Cloud Marketplace en mayo de 2025, mostrando la creciente importancia de la adquisición e implementación basada en mercados para los compradores regionales.
Se proyecta que el mercado de servicios de aplicaciones de cadena de suministro gestionada en Asia-Pacífico se expanda a un CAGR del 13,98% de 2027 a 2032, a medida que los fabricantes y operadores logísticos desarrollan nuevas capacidades digitales en ubicaciones de producción establecidas y emergentes. China, India y el Sudeste Asiático proporcionan cada uno diferentes fuentes de demanda a través de la manufactura de exportación, la modernización logística, la nueva capacidad de producción y redes de proveedores regionales más conectadas. Los proveedores japoneses están apoyando a los fabricantes que operan en los mercados de la ASEAN con sistemas de cadena de suministro que integran capacidades de ERP, inteligencia artificial e IoT. SCSK presenta servicios globales de cadena de suministro digital que respaldan este tipo de modelo operativo transfronterizo, mientras que Spectee anunció una ronda de financiación de 1.250 millones de JPY (8,3 millones de USD) en enero de 2026 para expandir su nube de gestión de riesgos de cadena de suministro orientada a la manufactura.[3]
Europa tiene un perfil de demanda más orientado al cumplimiento normativo porque los requisitos de residencia de datos, resiliencia operativa e informes de sostenibilidad imponen responsabilidades adicionales en los contratos de aplicaciones, especialmente para los proveedores que atienden industrias reguladas y modelos operativos transfronterizos. Alemania, el Reino Unido, Francia e Italia siguen siendo centros importantes debido a su actividad manufacturera y logística, sus complejos sistemas empresariales y sus altas expectativas de cumplimiento, lo que favorece a los proveedores con recursos de entrega regional y procesos de gobernanza documentados. América del Sur, liderada por Brasil, tiene una demanda emergente vinculada a cadenas de manufactura, comercio electrónico y exportación agrícola, aunque las brechas de infraestructura, la volatilidad económica y la desigual preparación digital limitan la adopción. Los mercados de Oriente Medio, especialmente Arabia Saudita y los Emiratos Árabes Unidos, están modernizando las aplicaciones de cadena de suministro a través de programas de industrialización, mientras que África sigue siendo la región menos penetrada con centros de demanda más pequeños pero en desarrollo que pueden adoptar más servicios a medida que las plataformas logísticas maduren. Sudáfrica, Nigeria y Egipto ofrecen centros de demanda tempranos donde la adopción de logística con enfoque móvil puede respaldar el uso futuro de servicios gestionados.
Panorama Competitivo
Concentración del Mercado
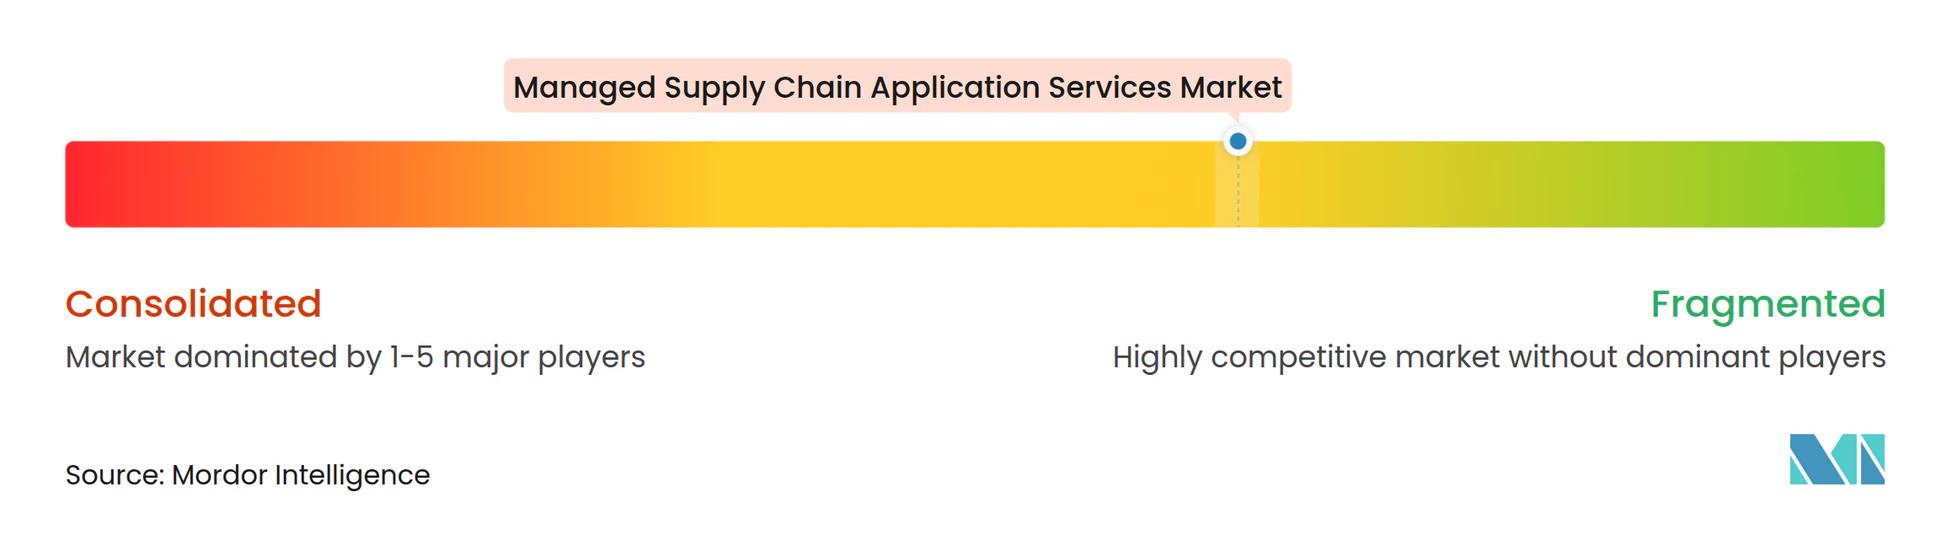
El mercado de servicios de aplicaciones de cadena de suministro gestionada sigue siendo moderadamente fragmentado porque los proveedores compiten en modelos de servicio, verticales industriales, entornos de implementación y necesidades geográficas, y pocos pueden satisfacer todos los requisitos con un único servicio estandarizado. Las grandes empresas de servicios de tecnología de la información compiten con proveedores de software de cadena de suministro y proveedores especializados de visibilidad, riesgo de carga, transporte y gestión de redes. Los clientes buscan cada vez más socios que puedan asesorar sobre la transformación, implementar aplicaciones, conectar datos, gestionar actualizaciones y operarlas después de la implementación, reduciendo la carga de coordinación de trabajar con proveedores separados y equipos internos. WiseTech Global completó su adquisición de E2open en agosto de 2025, combinando la ejecución logística de CargoWise con las capacidades de red, cumplimiento comercial y planificación de la demanda de E2open. La oferta combinada puede reducir el número de proveedores que un cliente necesita para servicios de logística, cumplimiento comercial, planificación de la demanda y red multiempresa estrechamente conectados, aunque los clientes seguirán evaluando qué tan bien encaja la tecnología combinada con las aplicaciones empresariales existentes.
Los proveedores de software están añadiendo capacidades de inteligencia artificial que cambian el trabajo disponible para los integradores de sistemas tradicionales, especialmente donde las tareas estandarizadas de configuración e implementación inicial pueden ser soportadas directamente dentro de la plataforma. Kinaxis lanzó Maestro Agents en 2025, posicionando las herramientas en torno a acciones de planificación más rápidas y asistencia automatizada para los equipos de cadena de suministro.[4] Blue Yonder amplió sus funciones de gestión de transporte en septiembre de 2025 para incluir inteligencia cognitiva para enrutamiento, monitoreo de transportistas y gestión del riesgo de envíos. Estos cambios pueden reducir el esfuerzo de implementación para tareas estándar, al tiempo que aumentan la demanda de gobernanza, preparación de datos, integración, soporte de procesos y controles operativos en torno a los sistemas habilitados por inteligencia artificial. Los especialistas más pequeños como FourKites, project44 y Overhaul se centran en necesidades de visibilidad intensiva en datos, riesgo de carga y ejecución, donde la profundidad del dominio, los datos actualizados y la capacidad de respuesta operativa pueden importar más que la cobertura amplia de la plataforma.
Los proveedores que construyen conectores reutilizables para ERP, gestión de la cadena de suministro y sistemas de transporte pueden convertir un problema de integración persistente en una ventaja competitiva, especialmente cuando pueden adaptar plantillas a los modelos de datos específicos del cliente y a los procesos operativos sin perder el control de las pruebas, la seguridad y la gestión de cambios. También pueden diferenciarse a través de la gobernanza de datos, la validación de modelos, el soporte de cumplimiento, las capacidades de recuperación y el rendimiento del servicio documentado para aplicaciones de misión crítica que respaldan las decisiones diarias de compra, producción, envío y cumplimiento de pedidos de clientes. Las empresas más grandes tienen ventaja porque el desarrollo de herramientas reutilizables, el mantenimiento de la capacidad de entrega global y el soporte de entornos de clientes complejos requieren inversión sostenida y talento especializado. Sin embargo, la variedad de entornos de clientes deja espacio para empresas especializadas con sólida experiencia vertical o capacidades de entrega regional.
Líderes de la Industria de Servicios de Aplicaciones de Cadena de Suministro Gestionada
-
Blue Yonder Group, Inc.
-
Kinaxis Inc.
-
Manhattan Associates, Inc.
-
The Descartes Systems Group Inc.
-
E2open Parent Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Mayo de 2026: Coupa y Miebach anunciaron una colaboración estratégica para conectar el diseño, la planificación y la ejecución de la cadena de suministro a través de un enfoque unificado de Diseño a Planificación, incorporando análisis de escenarios y optimización en la Planificación Integrada de Negocios y la Planificación de Ventas y Operaciones.
- Mayo de 2026: Manhattan Associates presentó Manhattan Marketplace, un mercado de agentes de inteligencia artificial que permite a los clientes y socios implementar agentes de inteligencia artificial prediseñados en aplicaciones de almacén, transporte y gestión de pedidos. Su primer agente, Wave Coordinator, fue implementado en Giant Eagle para secuenciar las cargas de trabajo del centro de distribución en tiempo real.
- Mayo de 2026: Manhattan Associates introdujo Sightline, una capacidad de inteligencia de decisiones impulsada por inteligencia artificial integrada en ActivePlanning que proporciona análisis en tiempo real de pronósticos, recomendaciones de inventario y decisiones de cadena de suministro en lenguaje de negocio sencillo.
- Abril de 2026: Kinaxis y TraceLink ampliaron su asociación estratégica, lanzando Kinaxis Network Collaboration by TraceLink, que integra la planificación concurrente de Kinaxis Maestro con datos en vivo de socios comerciales multiempresa para mejorar la planificación y la colaboración en la cadena de suministro.
Alcance del Informe Global del Mercado de Servicios de Aplicaciones de Cadena de Suministro Gestionada
El Mercado de Servicios de Aplicaciones de Cadena de Suministro Gestionada se refiere al mercado de servicios externalizados que respaldan la operación continua, el monitoreo, el mantenimiento, la integración, la seguridad y la optimización de las aplicaciones de cadena de suministro. Estos servicios ayudan a las empresas a mantener el rendimiento de las aplicaciones, garantizar la disponibilidad del sistema, integrar las plataformas de cadena de suministro con los sistemas empresariales, gestionar datos y análisis, y respaldar actualizaciones continuas y resiliencia operativa en redes de cadena de suministro complejas.
El Mercado de Servicios de Aplicaciones de Cadena de Suministro Gestionada está segmentado por Modelo de Servicio (Monitoreo de Aplicaciones Gestionadas y Gestión del Rendimiento, Mantenimiento y Actualizaciones de Aplicaciones Gestionadas, Operaciones de Integración y API Gestionadas, Operaciones de Datos y Análisis Gestionadas, Seguridad de Aplicaciones Gestionadas y Recuperación ante Desastres, y Operaciones de Plataforma y Alojamiento Gestionadas), por Función de Aplicación (Planificación de la Cadena de Suministro, Gestión de Adquisiciones y Proveedores, Gestión de Almacén y Cumplimiento, Gestión de Transporte y Logística, Gestión de Pedidos y Cumplimiento Omnicanal, Visibilidad de la Cadena de Suministro y Gestión de la Torre de Control, y Gestión Comercial y de Cumplimiento Normativo), por Modelo de Implementación (Basado en la Nube, Local e Híbrido), por Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), por Vertical Industrial (Manufactura, Comercio Minorista y Comercio Electrónico, Alimentos y Bebidas, Atención Médica y Ciencias de la Vida, Automotriz, Logística y Transporte, Energía y Servicios Públicos, y Gobierno y Sector Público), y por Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Monitoreo de Aplicaciones Gestionadas y Gestión del Rendimiento |
| Mantenimiento y Actualizaciones de Aplicaciones Gestionadas |
| Operaciones de Integración y API Gestionadas |
| Operaciones de Datos y Análisis Gestionadas |
| Seguridad de Aplicaciones Gestionadas y Recuperación ante Desastres |
| Operaciones de Plataforma y Alojamiento Gestionadas |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Alimentos y Bebidas |
| Atención Médica y Ciencias de la Vida |
| Automotriz |
| Logística y Transporte |
| Energía y Servicios Públicos |
| Gobierno y Sector Público |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Modelo de Servicio | Monitoreo de Aplicaciones Gestionadas y Gestión del Rendimiento | |
| Mantenimiento y Actualizaciones de Aplicaciones Gestionadas | ||
| Operaciones de Integración y API Gestionadas | ||
| Operaciones de Datos y Análisis Gestionadas | ||
| Seguridad de Aplicaciones Gestionadas y Recuperación ante Desastres | ||
| Operaciones de Plataforma y Alojamiento Gestionadas | ||
| Por Modelo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical Industrial | Manufactura | |
| Comercio Minorista y Comercio Electrónico | ||
| Alimentos y Bebidas | ||
| Atención Médica y Ciencias de la Vida | ||
| Automotriz | ||
| Logística y Transporte | ||
| Energía y Servicios Públicos | ||
| Gobierno y Sector Público | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de aplicaciones de cadena de suministro gestionada?
Se proyecta que el mercado de servicios de aplicaciones de cadena de suministro gestionada se expanda de 6,42 mil millones de USD en 2026 a 7,24 mil millones de USD en 2027, y a 13,34 mil millones de USD para 2032, a un CAGR del 13,01%. La demanda proviene del soporte recurrente para aplicaciones en la nube, integraciones y controles operativos que siguen siendo necesarios después de que se completa la implementación inicial del software y se introducen nuevos requisitos de negocio.
¿Qué modelo de servicio lidera los servicios de aplicaciones de cadena de suministro gestionada?
El monitoreo de aplicaciones gestionadas y la gestión del rendimiento lideran con una participación de ingresos del 23,14% en 2026 y se proyecta que se expanda a un CAGR del 14,21% hasta 2032. Crea líneas base de rendimiento y procesos de respuesta para los sistemas de cadena de suministro conectados, lo que permite a los clientes abordar problemas técnicos antes de que interrumpan las operaciones diarias en planificación, cumplimiento, producción y transporte.
¿Por qué es importante la implementación en la nube para las aplicaciones de cadena de suministro gestionada?
La implementación basada en la nube representó el 71,39% de los ingresos en 2026 y se espera que crezca a un CAGR del 13,62%, respaldada por los precios de suscripción y las necesidades de soporte operativo recurrente. También requiere soporte continuo de actualización, integración y gestión de usuarios a medida que los clientes conectan socios adicionales, fuentes de datos y aplicaciones operativas en entornos de planificación, ejecución y colaboración multiempresa.
¿Qué grupo de clientes se está expandiendo más rápido?
Se proyecta que las pequeñas y medianas empresas registren un CAGR del 13,38% hasta 2032 a medida que los modelos de suscripción reducen las barreras de acceso a las herramientas de planificación y ejecución gestionadas. Los proveedores gestionados dan a estas empresas acceso a habilidades especializadas sin necesidad de construir un gran equipo interno para planificación, integración, monitoreo y seguridad, lo que les permite enfocar sus recursos limitados en las operaciones principales del negocio.
¿Qué vertical tiene las perspectivas de crecimiento más sólidas?
Se proyecta que la logística y el transporte crezcan a un CAGR del 14,37% hasta 2032 porque requieren datos operativos actuales y soporte vinculado al rendimiento de entrega. Los proveedores ayudan a gestionar los datos de transportistas, las excepciones de envíos y los flujos de trabajo de aplicaciones relacionados con rutas que deben cambiar a medida que la capacidad de transporte y las condiciones del servicio varían entre transportistas, rutas, instalaciones y compromisos de entrega a clientes.
¿Qué región tiene el mayor crecimiento proyectado?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 13,98% hasta 2032, respaldada por la digitalización de la manufactura, la modernización logística y la nueva capacidad de producción. La demanda refleja la actividad en China, India, Japón y las ubicaciones de manufactura del Sudeste Asiático, cada una con sus propios requisitos de aplicaciones de cadena de suministro e integración a medida que las redes de manufactura y la infraestructura logística continúan desarrollándose.