
Tamaño y Participación del Mercado de Servicios Gestionados de Antivirus y Antimalware
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
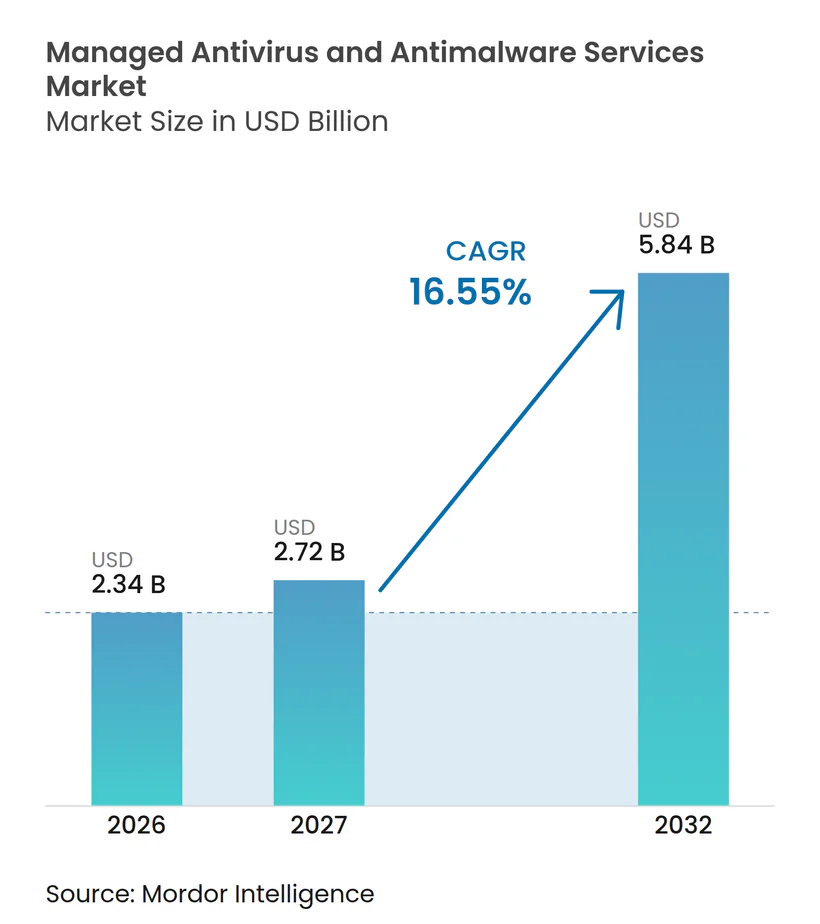
| Tamaño del Mercado (2027) | 2.72 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.84 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.55 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Antivirus y Antimalware por Mordor Intelligence
El tamaño del Mercado de Servicios Gestionados de Antivirus y Antimalware se valora en 2,34 mil millones de USD en 2026 y se prevé que alcance 5,84 mil millones de USD en 2032, creciendo a una CAGR del 16,55% durante 2027-2032. El Mercado de Servicios Gestionados de Antivirus y Antimalware se está expandiendo a medida que los grupos de ransomware dependen cada vez más del robo de datos y de técnicas que evitan dejar archivos de malware convencionales en los endpoints. Este cambio hace que la monitorización continua sea más importante que el análisis periódico de firmas para las organizaciones con dispositivos distribuidos y cargas de trabajo en la nube. La persistente escasez de personal de seguridad experimentado también hace que la cobertura gestionada externamente las 24 horas del día, los 7 días de la semana sea más práctica para muchos compradores. Los proveedores están respondiendo combinando protección de endpoints, detección y respuesta, búsqueda de amenazas y respuesta a incidentes en una única suscripción. Las normas de residencia de datos, la infraestructura híbrida y la sensibilidad al precio entre las organizaciones más pequeñas siguen siendo límites importantes para la adopción y los márgenes del servicio.
Conclusiones Clave del Informe
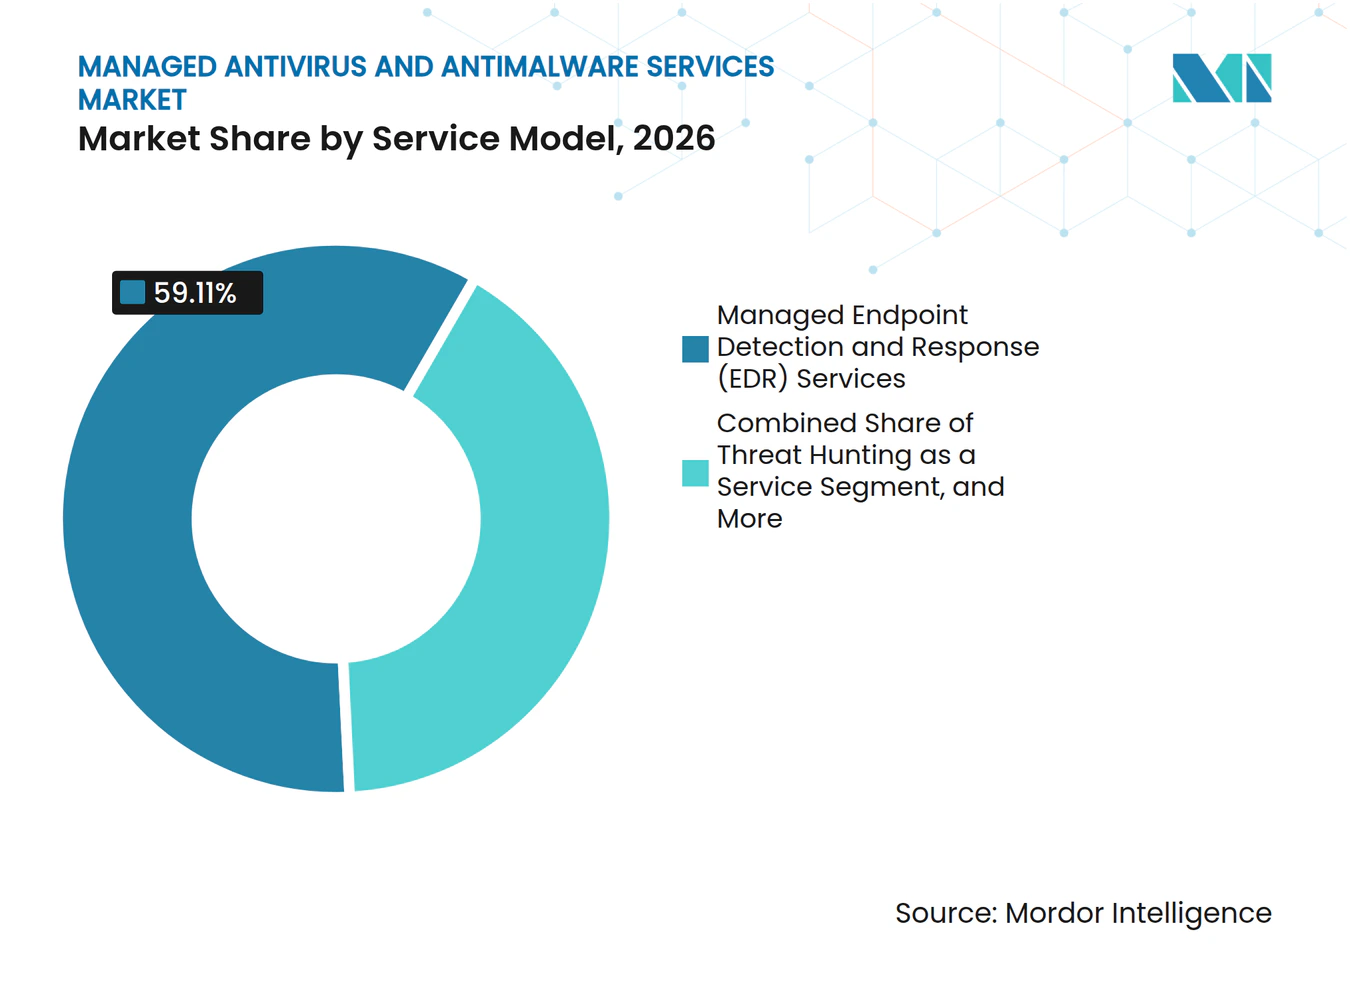
- Por modelo de servicio, los Servicios Gestionados de Detección y Respuesta de Endpoints representaron el 59,11% de la participación del Mercado de Servicios Gestionados de Antivirus y Antimalware en 2026, mientras que se proyecta que la Búsqueda de Amenazas como Servicio se expanda a una CAGR del 17,71% hasta 2032.
- Por modelo de implementación, la nube pública representó el 66,14% de la participación del Mercado de Servicios Gestionados de Antivirus y Antimalware en 2026, mientras que se proyecta que la nube híbrida se expanda a una CAGR del 18,02% hasta 2032.
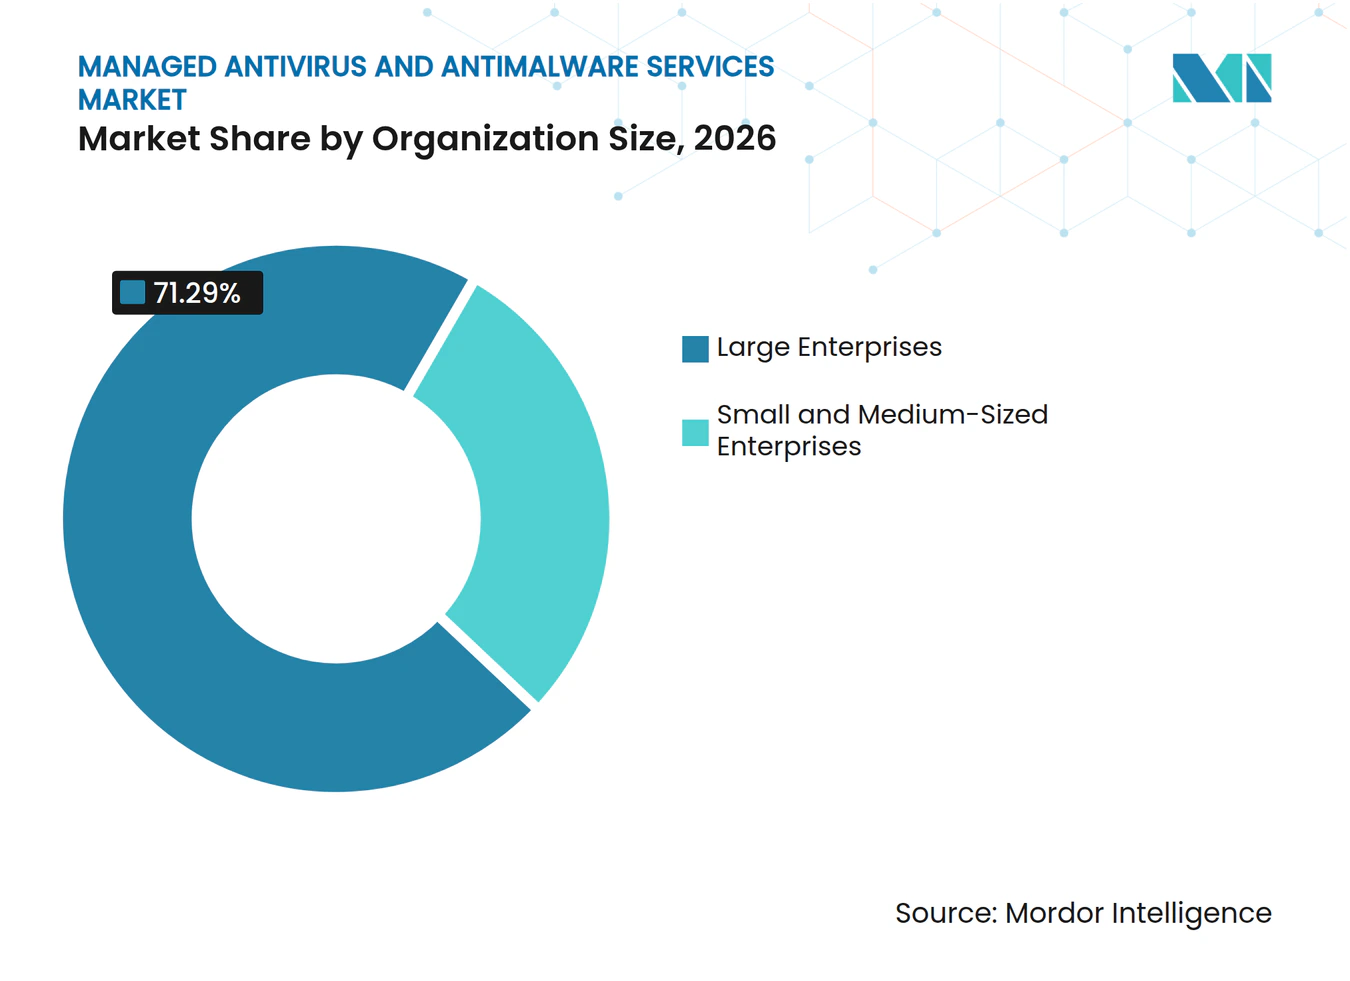
- Por tamaño de organización, las grandes empresas representaron el 71,29% de los ingresos del Mercado de Servicios Gestionados de Antivirus y Antimalware en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 18,32% hasta 2032.
- Por industria de usuario final, el sector BFSI representó el 29,33% de los ingresos del Mercado de Servicios Gestionados de Antivirus y Antimalware en 2026, mientras que se proyecta que el gobierno y la administración pública se expandan a una CAGR del 17,05% hasta 2032.
- Por geografía, América del Norte representó el 37,16% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 17,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la Actividad de Ransomware y Malware sin Archivos | +4.5% | Global | Corto plazo (≤ 2 años) |
| Escasez de Talento en Ciberseguridad y Demanda de Cobertura 24/7 | +3.8% | Global | Largo plazo (≥ 4 años) |
| Detección Habilitada por IA, Correlación XDR y Contención Automatizada | +3.2% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos Regulatorios para la Monitorización Continua y la Respuesta a Incidentes | +2.5% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Expansión del Trabajo Remoto y la Exposición por Dispositivos Personales | +1.8% | Global | Corto plazo (≤ 2 años) |
| Requisitos de Seguros y Garantías para Clientes sobre Controles de Endpoints Medibles | +1.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la Actividad de Ransomware y Malware sin Archivos
El Mercado de Servicios Gestionados de Antivirus y Antimalware está impulsado por ataques que priorizan el robo persistente de datos sobre el cifrado exclusivo. Google Cloud informó que el 77% de las intrusiones de ransomware en 2025 implicaron robo de datos sospechado o confirmado, en comparación con el 57% en 2024. Los atacantes utilizan cada vez más herramientas legítimas, incluidas Rclone, WinRAR y clientes FTP, para que la actividad de exfiltración se asemeje al tráfico de red normal. Google Cloud también encontró que las técnicas sin malware representaron el 82% de las detecciones de atacantes en 2025, frente al 51% en 2020. Zscaler informó que el robo de datos por ransomware aumentó más de un 275% interanual hasta 896,2 terabytes en su informe de 2026, mientras que el pago promedio de rescate aumentó un 5,3% hasta 431.995 USD. Estas condiciones favorecen la monitorización conductual continua y la investigación proactiva, ya que las actualizaciones de firmas no pueden identificar todos los ataques que no dejan ningún archivo malicioso en el disco.
Escasez de Talento en Ciberseguridad y Demanda de Cobertura 24/7
El Mercado de Servicios Gestionados de Antivirus y Antimalware también se beneficia de la escasez de habilidades especializadas en seguridad. ISC2 encontró que el 59% de las organizaciones reportaron necesidades críticas o significativas de habilidades en ciberseguridad en 2025, un aumento de 15 puntos porcentuales respecto a 2024. El mismo estudio encontró que el 95% de las organizaciones tenían al menos 1 brecha de habilidades activa. Las restricciones presupuestarias impidieron al 33% de los encuestados dotar adecuadamente de personal a sus equipos de ciberseguridad, mientras que el 72% coincidió en que las reducciones de personal aumentan significativamente el riesgo de brechas. Las operaciones de seguridad internas 24/7 requieren entre seis y ocho analistas experimentados para mantener la cobertura por turnos, un nivel de dotación de personal que muchas organizaciones del mercado medio no pueden sostener. La externalización ya está establecida, con el 20% de los encuestados reportando trabajo de ciberseguridad externalizado y el 19% utilizando proveedores de servicios de seguridad de terceros.
Detección Habilitada por IA, Correlación XDR y Contención Automatizada
Las operaciones habilitadas por IA están cambiando el modelo de servicio, pasando de la revisión manual de alertas hacia la investigación y contención automatizadas. Palo Alto Networks introdujo Unit 42 Managed XSIAM 2.0 en febrero de 2026 e informó que más del 60% de los clientes de Cortex XSIAM redujeron los tiempos de respuesta medianos de días o semanas a minutos.[1] La empresa también citó un contrato de 85 millones de USD con una importante empresa de telecomunicaciones de EE. UU. como su mayor contrato hasta la fecha. CrowdStrike lanzó su oferta Agentic SOC de Otoño 2025 con 7 agentes de IA para flujos de trabajo de seguridad, incluida la búsqueda de amenazas, inteligencia y detección y respuesta gestionadas. La correlación XDR integra la telemetría de endpoints, redes, nube e identidad en un proceso de detección compartido, reduciendo la fragmentación que aumenta los costos operativos en implementaciones de múltiples entornos. Los proveedores que demuestran respuestas más rápidas y controladas pueden ganar contratos empresariales más grandes, ya que los compradores necesitan evidencia medible de que las operaciones de seguridad pueden actuar cuando ocurre un incidente.
Requisitos Regulatorios para la Monitorización Continua y la Respuesta a Incidentes
El Mercado de Servicios Gestionados de Antivirus y Antimalware recibe apoyo de regulaciones que exigen a las organizaciones documentar la monitorización y la respuesta a incidentes. ENISA publicó la Guía de Implementación Técnica de NIS2 en junio de 2025, que aborda la gestión de riesgos, el manejo de incidentes y la monitorización continua de la seguridad. La guía mapea los requisitos de evidencia con ISO/IEC 27001:2022 y el Marco de Ciberseguridad NIST 2.0. La Ley de Resiliencia Operativa Digital entró en vigor en enero de 2025 y exige a las entidades financieras gestionar el riesgo de las TIC de terceros y clasificar los incidentes de manera estructurada. Las organizaciones sin un centro de operaciones de seguridad interno pueden utilizar servicios gestionados para obtener registros de monitorización continua y respuesta listos para auditoría. Esta necesidad de cumplimiento puede mantener la demanda en sectores regulados incluso cuando los presupuestos de TI a corto plazo son limitados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre Privacidad, Residencia de Datos y Soberanía de Telemetría | -2.8% | Global, concentrado en la Unión Europea y el núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Complejidad de Integración de Endpoints Heredados y Multinube | -2.3% | Global | Largo plazo (≥ 4 años) |
| Falsos Positivos y Autorización de Respuesta Inconsistente | -1.6% | Global | Corto plazo (≤ 2 años) |
| Sensibilidad al Precio y Presión sobre los Márgenes por Endpoint entre las Pymes | -1.2% | Global, concentrado en América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones sobre Privacidad, Residencia de Datos y Soberanía de Telemetría
Los servicios gestionados requieren que las señales conductuales, los artefactos de memoria, los eventos de autenticación y los registros de red se envíen a centros de operaciones de seguridad centralizados o basados en la nube. Esto genera tensión con las leyes nacionales de residencia de datos y las políticas internas de soberanía. Bitdefender encontró que el 76% de los 1.200 gerentes y profesionales de ciberseguridad encuestados probablemente cambiarían de proveedor debido a preocupaciones sobre soberanía de datos, jurisdicción o acceso por parte de gobiernos extranjeros. Las organizaciones de servicios financieros, infraestructura crítica y gobierno pueden no estar en condiciones de enrutar la telemetría de endpoints a través de infraestructura en la nube no residente. China, India y varios mercados del Sudeste Asiático añaden requisitos de localización separados que dificultan la entrega estándar multiinquilino. Estas restricciones pueden excluir a proveedores de otro modo capaces de contratos regulados, a menos que ofrezcan infraestructura local, administración y entidades operativas responsables.
Complejidad de Integración de Endpoints Heredados y Multinube
El Mercado de Servicios Gestionados de Antivirus y Antimalware debe hacer frente a entornos de clientes construidos a partir de diversos sistemas operativos, dispositivos industriales propietarios, aplicaciones locales y agentes de seguridad heredados. Estos sistemas a menudo no fueron diseñados para enviar telemetría centralizada a un proveedor gestionado. La investigación de referencia identifica que el 78% de las empresas operan entornos híbridos o multinube, en los que cada entorno requiere una arquitectura de agente distinta y una lógica de detección específica. La fragmentación aumenta los costos de incorporación, retrasa la entrega del valor del servicio y crea brechas que los atacantes pueden explotar. Fortinet actualizó FortiEndpoint en marzo de 2026 para consolidar ZTNA, SASE, EPP, EDR y DLP en 1 agente, abordando directamente la proliferación de agentes en entornos híbridos. Las organizaciones de manufactura, energía y salud también necesitan conectar la tecnología operativa con las TI corporativas, y sus plazos de implementación pueden extenderse durante trimestres.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Servicio:
El EDR Gestionado Lidera Mientras la Búsqueda de Amenazas Gana ImpulsoLos Servicios Gestionados de Detección y Respuesta de Endpoints representaron el 59,11% de los ingresos en 2026. El segmento lidera porque las organizaciones están pasando de los análisis periódicos de firmas a la monitorización conductual continua en todo su parque de endpoints. Los requisitos de los seguros de ciberriesgos están aumentando el valor de la cobertura EDR documentada en los endpoints gestionados. El EDR gestionado también proporciona a los compradores cobertura 24/7 sin necesidad de un equipo de seguridad interno dedicado. Los servicios gestionados de antimalware y antivirus siguen siendo relevantes para los compradores con exposición regulatoria limitada o presupuestos más ajustados. La recuperación de ransomware y la respuesta a incidentes también se adquieren como contratos independientes por parte de organizaciones del sector BFSI y de salud que necesitan capacidad de respuesta documentada. La gestión de vulnerabilidades gestionada y la detección y respuesta gestionada de amenazas de identidad se incluyen cada vez más en contratos de servicio completo en lugar de venderse como servicios aislados.
Se proyecta que la Búsqueda de Amenazas como Servicio se expanda a una CAGR del 17,71% hasta 2032, la tasa más alta dentro de la segmentación por modelo de servicio. El Mercado de Servicios Gestionados de Antivirus y Antimalware se beneficia de esta transición porque la extorsión liderada por la exfiltración de datos no puede abordarse únicamente mediante la detección pasiva. Arctic Wolf informó que el ransomware representó el 44% de sus compromisos de respuesta a incidentes en el año anterior, antes del lanzamiento de Aurora Adaptive Threat Protection en octubre de 2026. La empresa también informó que el malware de recolección de credenciales comprometió aproximadamente 1.700 millones de credenciales en 7,4 millones de dispositivos infectados. SentinelOne introdujo Wayfinder Threat Detection and Response con Google Cloud en noviembre de 2025, combinando búsqueda de amenazas asistida por IA, supervisión de analistas humanos e inteligencia de amenazas de Google. El Mercado de Servicios Gestionados de Antivirus y Antimalware se está orientando, por tanto, hacia servicios que combinan el análisis automatizado con la revisión especializada.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
La Nube Pública Lidera Mientras las Implementaciones Híbridas se Expanden Más RápidoLa nube pública representó el 66,14% de los ingresos en 2026. Su liderazgo refleja operaciones más sencillas, escalabilidad elástica y menores requisitos de infraestructura para la entrega de seguridad gestionada multiinquilino. Las plataformas nativas de la nube permiten a los proveedores aplicar inteligencia de amenazas común, emitir actualizaciones de detección rápidamente y mantener niveles de servicio consistentes en grandes grupos de clientes. Estas capacidades pueden reducir el precio del servicio y acelerar la incorporación de clientes. La nube privada mantiene un papel definido en los servicios financieros, la defensa y el gobierno, donde las normas de residencia de datos restringen los flujos de telemetría transfronterizos. Los requisitos de soberanía están apoyando la demanda de nube privada, aunque el volumen sigue siendo inferior al de las implementaciones de nube pública. El modelo de nube pública sigue siendo atractivo para los compradores que aceptan el procesamiento centralizado de datos y necesitan capacidad de servicio que escale rápidamente.
Se proyecta que la nube híbrida crezca a una CAGR del 18,02% hasta 2032, convirtiéndola en el modelo de implementación de más rápido crecimiento. El tamaño del Mercado de Servicios Gestionados de Antivirus y Antimalware para la nube híbrida está respaldado por parques empresariales que operan infraestructura heredada, nube privada y nube pública en paralelo. Los fabricantes industriales, las empresas de servicios energéticos y los proveedores de atención médica enfrentan requisitos particularmente complejos porque algunos entornos de tecnología operativa no pueden enviar telemetría a plataformas de nube pública. Fortinet mejoró FortiGuard SOC como Servicio en marzo de 2026 con telemetría de detección de red FortiNDR y telemetría de cargas de trabajo en la nube FortiCNAPP.[2] Este desarrollo refleja la necesidad de visibilidad en endpoints locales, cargas de trabajo en la nube y redes. Una única relación gestionada en estos entornos puede reducir la carga administrativa para las organizaciones que de otro modo gestionan varios proveedores de seguridad.
Por Tamaño de Organización:
Las Grandes Empresas Generan Ingresos Mientras las Pymes se Expanden Más RápidoLas grandes empresas representaron el 71,29% del segmento por tamaño de organización en 2026. Su posición refleja una adopción más temprana de EDR gestionado y MDR, parques de endpoints más grandes y estrictas obligaciones de cumplimiento que hacen necesaria la cobertura de seguridad documentada. Los grandes compradores prefieren contratos que combinen protección de endpoints, EDR, búsqueda de amenazas y respuesta a incidentes con 1 proveedor. Esta estructura de contrato apoya mayores ingresos recurrentes y fortalece la concentración entre las plataformas establecidas. Palo Alto Networks informó que su plataforma Cortex XSIAM tenía aproximadamente 470 clientes empresariales con un gasto de más de 1 millón de USD en ingresos recurrentes anuales promedio a finales de 2025. El Mercado de Servicios Gestionados de Antivirus y Antimalware sirve a estos compradores a través de servicios que proporcionan una responsabilidad clara sobre los resultados de detección y respuesta. La demanda de las grandes empresas sigue siendo central para los ingresos de los proveedores a medida que la adquisición de clientes se expande hacia organizaciones más pequeñas.
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 18,32% hasta 2032. Su crecimiento está impulsado por la exposición al ransomware y el cambio de herramientas de seguridad separadas a suscripciones gestionadas por endpoint. Las organizaciones más pequeñas necesitan cada vez más protección estructurada porque su exposición a amenazas puede ser significativa incluso cuando sus equipos de seguridad son limitados. SentinelOne lanzó Managed AI Defense a través del mercado Pax8 en septiembre de 2025, combinando EDR, Purple AI, búsqueda de amenazas gestionada y gestión de vulnerabilidades para proveedores de servicios gestionados que atienden a compradores más pequeños. Blue Mantis también introdujo Blue Mantis Protect para organizaciones del mercado medio en septiembre de 2025, utilizando detección habilitada por IA en 9 soluciones de seguridad integradas. El Mercado de Servicios Gestionados de Antivirus y Antimalware atiende a un grupo desatendido que necesita cobertura estructurada pero tiene capacidad limitada para mantener un gran equipo de seguridad interno. La sensibilidad al precio y los márgenes por endpoint siguen siendo restricciones, particularmente en regiones de menores ingresos y cuentas de clientes más pequeñas.

Por Industria de Usuario Final:
El Sector BFSI Lidera los Ingresos Mientras la Demanda Gubernamental se AceleraEl sector BFSI representó el 29,33% de los ingresos por usuario final en 2026. Los datos de alto valor del sector BFSI, los controles obligatorios y la exposición a atacantes motivados financieramente subrayan su papel. Las organizaciones financieras necesitan cobertura continua y procesos de respuesta documentados para satisfacer las necesidades de auditoría, seguros y resiliencia operativa. El informe CERTFin del sector bancario italiano estimó el costo total de propiedad de la ciberseguridad en 550 millones de USD, lo que representa el 8% del presupuesto total de TI. La salud, las TI y las telecomunicaciones, la manufactura, el comercio minorista y el comercio electrónico, y la energía y los servicios públicos tienen diferentes requisitos, incluida la monitorización de tecnología operativa, la cobertura de nivel de operador y los controles específicos del sector. Esta variedad de requisitos distribuye la demanda de los usuarios finales entre múltiples sectores verticales, manteniendo al sector BFSI en el centro de los ingresos actuales.
Se proyecta que el gobierno y la administración pública crezcan a una CAGR del 17,05% hasta 2032. Los organismos públicos están tratando la protección de endpoints como una función de servicio crítica debido a la actividad de estados-nación y a requisitos de contratación pública más específicos. Proximus NXT ganó un marco de servicios de ciberseguridad gestionada con el Gobierno Federal Belga en febrero de 2025, cubriendo 70.000 usuarios finales en los servicios públicos federales. Se esperaba que el contrato superara los 110 millones de USD, a lo largo de 7 años. Una investigación del Consejo de Seguridad de Datos de India encontró que las entidades del sector BFSI de India experimentan 1,6 veces más ciberataques por organización que sus pares globales. Los casos reportados aumentaron de 1,4 millones en 2021 a 2,9 millones en 2025, reforzando la demanda en el gobierno y el sector BFSI en Asia-Pacífico.
Análisis Geográfico
Mercado de Servicios Gestionados de Antivirus y Antimalware en América del Norte
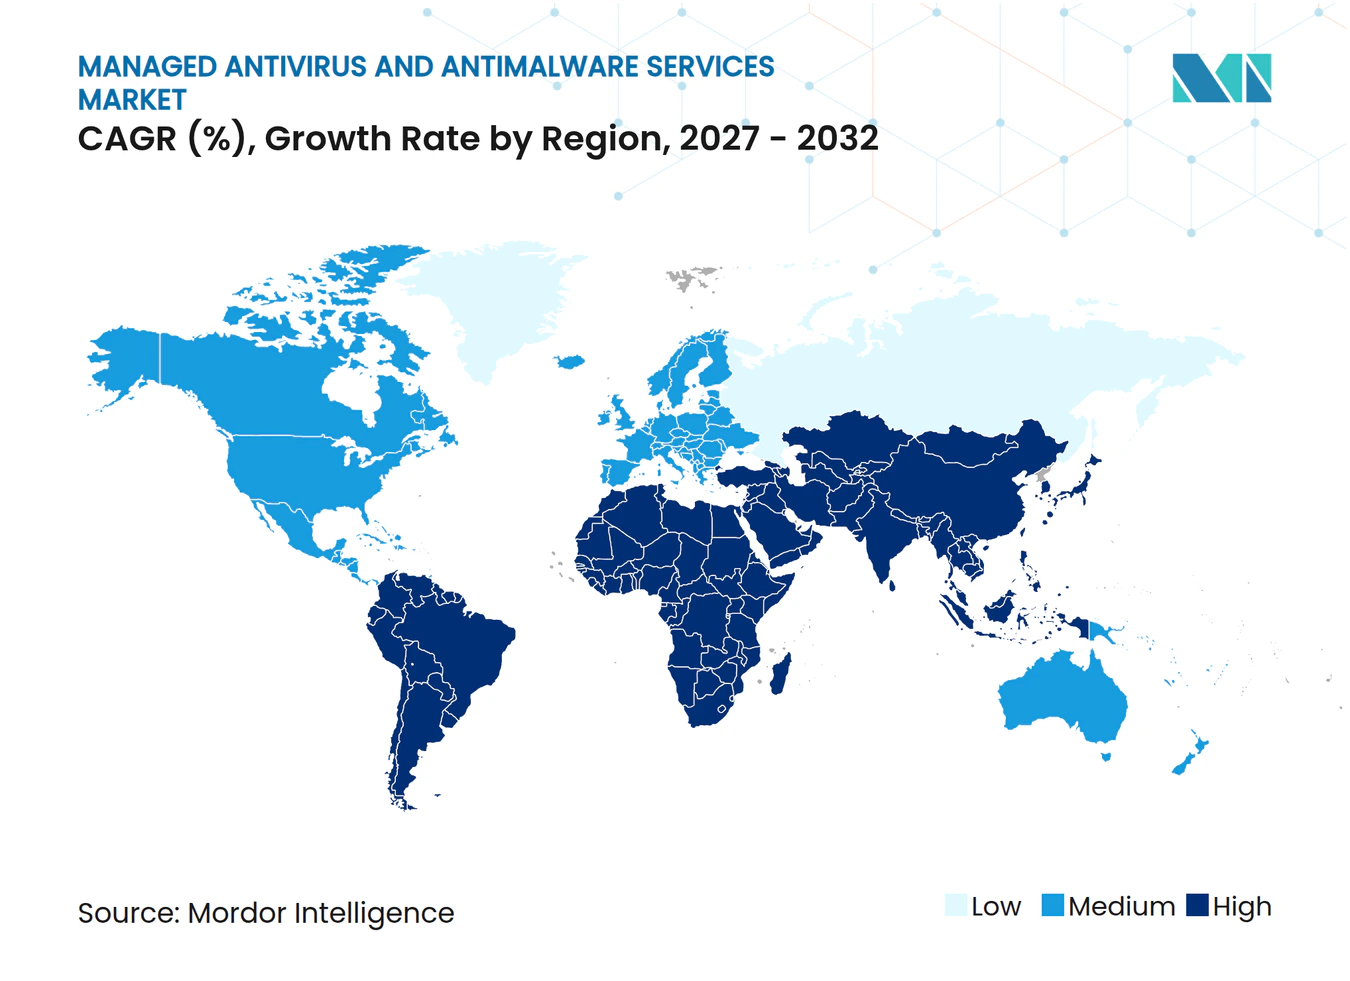
América del Norte concentró el 37,16% de los ingresos en 2026. El Mercado de Servicios Gestionados de Antivirus y Antimalware está liderado regionalmente por los Estados Unidos, que cuenta con una densa base de especialistas en MDR y proveedores de plataformas, así como un mercado de ciberseguros desarrollado. Las medidas federales de detección y respuesta en endpoints asociadas con la Orden Ejecutiva 14028 proporcionan un punto de referencia de adquisición para los compradores del sector público. Canadá y México añaden demanda vinculada a los requisitos de servicios financieros y atención sanitaria. El Mercado de Servicios Gestionados de Antivirus y Antimalware se beneficia del despliegue más temprano de operaciones de seguridad asistidas por inteligencia artificial en América del Norte.
Mercado de Servicios Gestionados de Antivirus y Antimalware en Europa
Europa está ampliando sus obligaciones de cumplimiento normativo, lo que genera demanda de monitorización gestionada en los sectores regulados. El Mercado de Servicios Gestionados de Antivirus y Antimalware está condicionado por las distintas implementaciones nacionales de NIS2, que favorecen a los proveedores capaces de operar en múltiples países. Bitdefender amplió su Programa Europeo de Aceleración Soberana en julio de 2026 con servicios MDR con residencia en la UE prestados desde un centro de operaciones de seguridad en Rumanía. La oferta mantiene la telemetría, la investigación y la respuesta de los clientes dentro de la Unión Europea. Alemania, el Reino Unido, Francia e Italia siguen siendo los mayores mercados nacionales europeos, mientras que Sophos completó su adquisición de Secureworks por 859 millones de USD en febrero de 2025.[3] La creciente preocupación por el ransomware dirigido a infraestructuras críticas está impulsando aún más la adopción de servicios gestionados de protección de endpoints por parte de las empresas.
Mercado de Servicios Gestionados de Antivirus y Antimalware en APAC, América del Sur y MEA
Se proyecta que Asia-Pacífico se expanda a una CAGR del 17,33% hasta 2032, la tasa regional más alta. El Mercado de Servicios Gestionados de Antivirus y Antimalware está respaldado en la región por la adopción de la nube, la digitalización empresarial y los marcos de ciberseguridad en India, Corea del Sur, Japón, China y Australia. Punjab National Bank reveló una asignación de ciberseguridad de entre 73,5 millones de USD y 84 millones de USD para su ejercicio financiero en curso. América del Sur, Oriente Medio y África siguen siendo áreas de ingresos menores, con Brasil, Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica y Nigeria como principales centros de demanda.
Panorama Competitivo
Concentración del Mercado
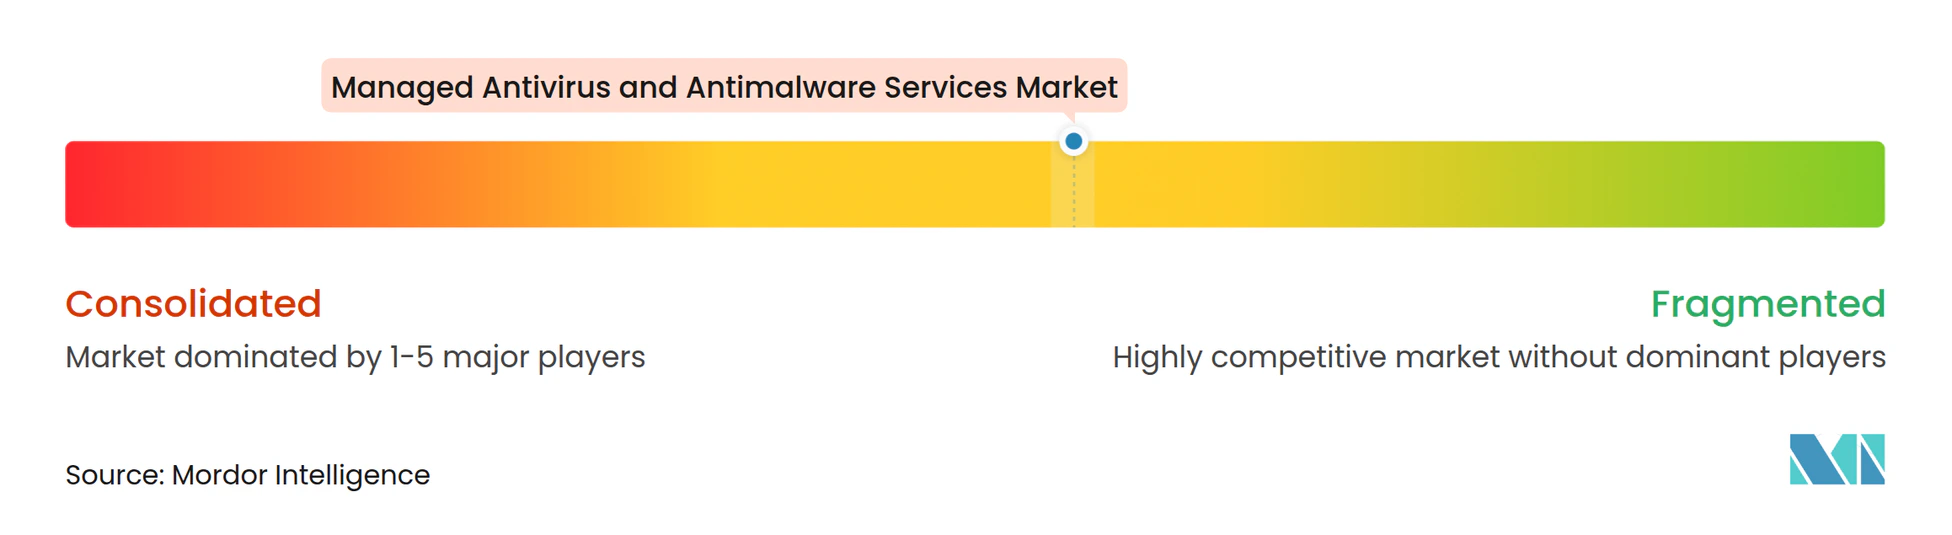
El Mercado de Servicios Gestionados de Antivirus y Antimalware está moderadamente concentrado, con CrowdStrike, Palo Alto Networks, Sophos, SentinelOne y Fortinet compitiendo junto a Arctic Wolf, Deepwatch, eSentire, Red Canary y Expel. Los proveedores líderes combinan protección de endpoints, EDR, XDR, búsqueda de amenazas y respuesta a incidentes en plataformas de servicio integradas. Este enfoque reduce la dependencia de productos puntuales y aumenta el valor de la relación con un único proveedor. La versión de Otoño 2025 de CrowdStrike introdujo 7 agentes de IA en su oferta Agentic SOC. Fortinet amplió su oferta de operaciones de seguridad en marzo de 2026 con funciones unificadas de SOC, IA agéntica y mayor funcionalidad de endpoints.
El Mercado de Servicios Gestionados de Antivirus y Antimalware tiene oportunidades en infraestructura soberana, seguridad de tecnología operativa y organizaciones más pequeñas que aún carecen de cobertura gestionada económica. CrowdStrike amplió su asociación con Schwarz Digits en julio de 2026 para hacer disponible Falcon en STACKIT para clientes empresariales europeos. Arctic Wolf introdujo Aurora Adaptive Threat Protection en octubre de 2026 utilizando un grafo causal de procesos de endpoints, archivos y llamadas a la API. Estos movimientos muestran que las opciones de implementación local y la capacidad de respuesta automatizada son puntos de competencia significativos. Los dispositivos personales y el trabajo remoto continúan expandiendo el parque de endpoints que los proveedores pueden atender.
Las adquisiciones son una ruta importante para que los proveedores añadan inteligencia de amenazas, gestión de telemetría, seguridad del navegador y protección de identidad. CrowdStrike anunció acuerdos para adquirir Onum en agosto de 2025, Pangea en septiembre de 2025, SGNL en enero de 2026 y Seraphic Security en enero de 2026.[4] Sophos adquirió Secureworks en febrero de 2025 e integró Sophos Endpoint con Secureworks Taegis MDR y XDR en todas las suscripciones en octubre de 2025. Las plataformas más amplias pueden aumentar los costos de cambio, mientras que las empresas especializadas buscan posicionarse a través de una entrega enfocada y precios más simples.
Líderes de la Industria de Servicios Gestionados de Antivirus y Antimalware
-
Sophos Limited
-
Trend Micro Incorporated
-
Fortinet, Inc.
-
Check Point Software Technologies Ltd.
-
Palo Alto Networks, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Antivirus y Antimalware Empresas cubiertas en este informe
- Arctic Wolf Networks, Inc.
- Bitdefender SRL
- Blackpoint Cyber, Inc.
- Check Point Software Technologies Ltd.
- CrowdStrike Holdings, Inc.
- Cybereason Inc.
- Cynet Security Ltd.
- Deepwatch, Inc.
- ESET, spol. s r.o.
- eSentire, Inc.
- Expel, Inc.
- Fortinet, Inc.
- Kaspersky Lab AO
- Malwarebytes Inc.
- Palo Alto Networks, Inc.
- Rapid7, Inc.
- Red Canary, LLC
- SentinelOne, Inc.
- Sophos Limited
- Trend Micro Incorporated
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Antivirus y Antimalware
- Octubre de 2026: Arctic Wolf presentó Aurora Adaptive Threat Protection en su Cumbre de Operaciones de Seguridad 2026, introduciendo una solución de seguridad de endpoints basada en intención e impulsada por IA que utiliza un grafo causal de procesos de endpoints, archivos y llamadas a la API para predecir y disrumpir ataques de ransomware y robo de credenciales antes de que se materialicen. El producto está respaldado por la Plataforma Aurora Superintelligence, que procesa más de 10 billones de eventos de seguridad semanalmente en más de 11.000 clientes, y está diseñado para complementar, no reemplazar, las soluciones EPP y EDR existentes.
- Julio de 2026: CrowdStrike y Schwarz Digits anunciaron una asociación estratégica ampliada para ofrecer ciberseguridad soberana en toda Europa, incluido el acuerdo definitivo de CrowdStrike para adquirir la propiedad intelectual de XM Cyber por 600 millones de USD y el despliegue de la plataforma Falcon en STACKIT, la nube soberana de Schwarz Digits, permitiendo a las empresas europeas satisfacer los requisitos de infraestructura residente de DORA y NIS2.
- Julio de 2026: Bitdefender amplió su Programa Europeo de Aceleración Soberana para incluir servicios MDR totalmente residentes en la UE entregados por un SOC en Rumanía, garantizando que toda la telemetría de los clientes, la investigación de incidentes y la respuesta permanezcan dentro de los límites de la UE. El anuncio responde directamente al 76% de los gerentes de ciberseguridad encuestados que indicaron disposición a cambiar de proveedor debido a preocupaciones sobre soberanía de datos.
- Marzo de 2026: Fortinet anunció la vista previa de FortiSOC, una plataforma unificada de SOC entregada en la nube, y mejoró FortiGuard SOC como Servicio con telemetría de múltiples proveedores, FortiNDR y visibilidad de cargas de trabajo en la nube FortiCNAPP en Fortinet Accelerate 2026. FortiEndpoint fue actualizado simultáneamente para consolidar ZTNA, SASE, EPP, EDR y DLP en un único agente, abordando directamente la proliferación de agentes en entornos gestionados híbridos.
Alcance del Informe Global del Mercado de Servicios Gestionados de Antivirus y Antimalware
El Mercado de Servicios Gestionados de Antivirus y Antimalware comprende servicios de ciberseguridad externalizados que proporcionan monitorización continua, detección, prevención, investigación, contención y remediación de malware, ransomware, amenazas sin archivos y ciberataques basados en endpoints en entornos empresariales. El mercado incluye operaciones de antivirus gestionado, detección y respuesta de endpoints gestionada (EDR), búsqueda de amenazas, recuperación de ransomware, respuesta a incidentes y servicios relacionados de monitorización y soporte entregados a través de modelos de operaciones de seguridad basados en la nube o híbridos.
El Informe del Mercado de Servicios Gestionados de Antivirus y Antimalware está segmentado por Modelo de Servicio (Servicios Gestionados de Antimalware y Antivirus, Servicios Gestionados de Detección y Respuesta de Endpoints [EDR], Búsqueda de Amenazas como Servicio, Servicios de Recuperación de Ransomware y Respuesta a Incidentes, y Otros Modelos de Servicio), Modelo de Implementación (Nube Pública, Nube Privada y Nube Híbrida), Tamaño de Organización (Pequeñas y Medianas Empresas, y Grandes Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios Gestionados de Antimalware y Antivirus |
| Servicios Gestionados de Detección y Respuesta de Endpoints (EDR) |
| Búsqueda de Amenazas como Servicio |
| Servicios de Recuperación de Ransomware y Respuesta a Incidentes |
| Otros Modelos de Servicio |
| Nube Pública |
| Nube Privada |
| Nube Híbrida |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Energía y Servicios Públicos |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Modelo de Servicio | Servicios Gestionados de Antimalware y Antivirus | |
| Servicios Gestionados de Detección y Respuesta de Endpoints (EDR) | ||
| Búsqueda de Amenazas como Servicio | ||
| Servicios de Recuperación de Ransomware y Respuesta a Incidentes | ||
| Otros Modelos de Servicio | ||
| Por Modelo de Implementación | Nube Pública | |
| Nube Privada | ||
| Nube Híbrida | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Energía y Servicios Públicos | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Servicios Gestionados de Antivirus y Antimalware?
El Mercado de Servicios Gestionados de Antivirus y Antimalware está valorado en 2,34 mil millones de USD en 2026 y se prevé que alcance 5,84 mil millones de USD en 2032, creciendo a una CAGR del 16,55%.
¿Qué está impulsando la demanda de servicios gestionados de antivirus y antimalware?
El Mercado de Servicios Gestionados de Antivirus y Antimalware está respaldado por el robo de datos mediante ransomware, los métodos de ataque sin archivos, la escasez de habilidades en ciberseguridad y los requisitos de cumplimiento.
¿Qué modelo de servicio tiene la mayor participación?
Los Servicios Gestionados de Detección y Respuesta de Endpoints representaron el 59,11% de los ingresos en 2026 porque las organizaciones requieren monitorización conductual continua.
¿Qué modelo de implementación está creciendo más rápido?
Se proyecta que la nube híbrida crezca a una CAGR del 18,02% hasta 2032, a medida que las organizaciones aseguran conjuntamente su infraestructura heredada, nube privada y entornos de nube pública.
¿Qué organizaciones se espera que adopten estos servicios más rápidamente?
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 18,32% hasta 2032, a medida que avanzan hacia suscripciones gestionadas por endpoint.
¿Qué región se espera que crezca más rápido?
Se espera que el Mercado de Servicios Gestionados de Antivirus y Antimalware crezca más rápido en Asia-Pacífico, a una CAGR del 17,33% hasta 2032.