
Marktgröße und Marktanteil für verwaltete Antivirus- und Anti-Malware-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.72 Milliarden US-Dollar |
| Marktgröße (2032) | 5.84 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Antivirus- und Anti-Malware-Dienste von Mordor Intelligence
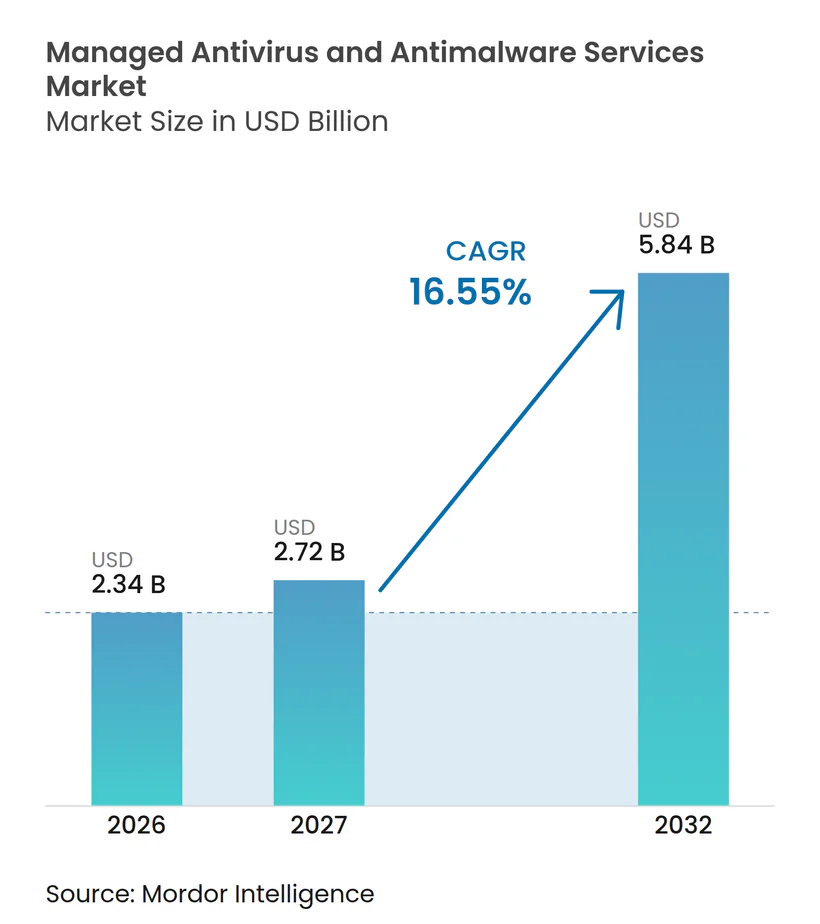
Die Marktgröße für verwaltete Antivirus- und Anti-Malware-Dienste wird im Jahr 2026 auf 2,34 Milliarden USD geschätzt und soll bis 2032 auf 5,84 Milliarden USD anwachsen, mit einer CAGR von 16,55 % über den Zeitraum 2027–2032. Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste expandiert, da Ransomware-Gruppen zunehmend auf Datendiebstahl und Techniken setzen, die keine herkömmlichen Malware-Dateien auf Endpunkten hinterlassen. Diese Verschiebung macht eine kontinuierliche Überwachung wichtiger als periodische Signatur-Scans für Organisationen mit verteilten Geräten und Cloud-Workloads. Ein anhaltender Mangel an erfahrenem Sicherheitspersonal macht extern verwaltete 24/7-Abdeckung für viele Käufer praktischer. Anbieter reagieren darauf, indem sie Endpunktschutz, Erkennung und Reaktion, Bedrohungssuche und Incident Response in einem einzigen Abonnement kombinieren. Datenschutzbestimmungen, hybride Infrastruktur und Preissensibilität bei kleineren Organisationen bleiben wichtige Einschränkungen für die Akzeptanz und die Servicemargen.
Wichtigste Erkenntnisse des Berichts
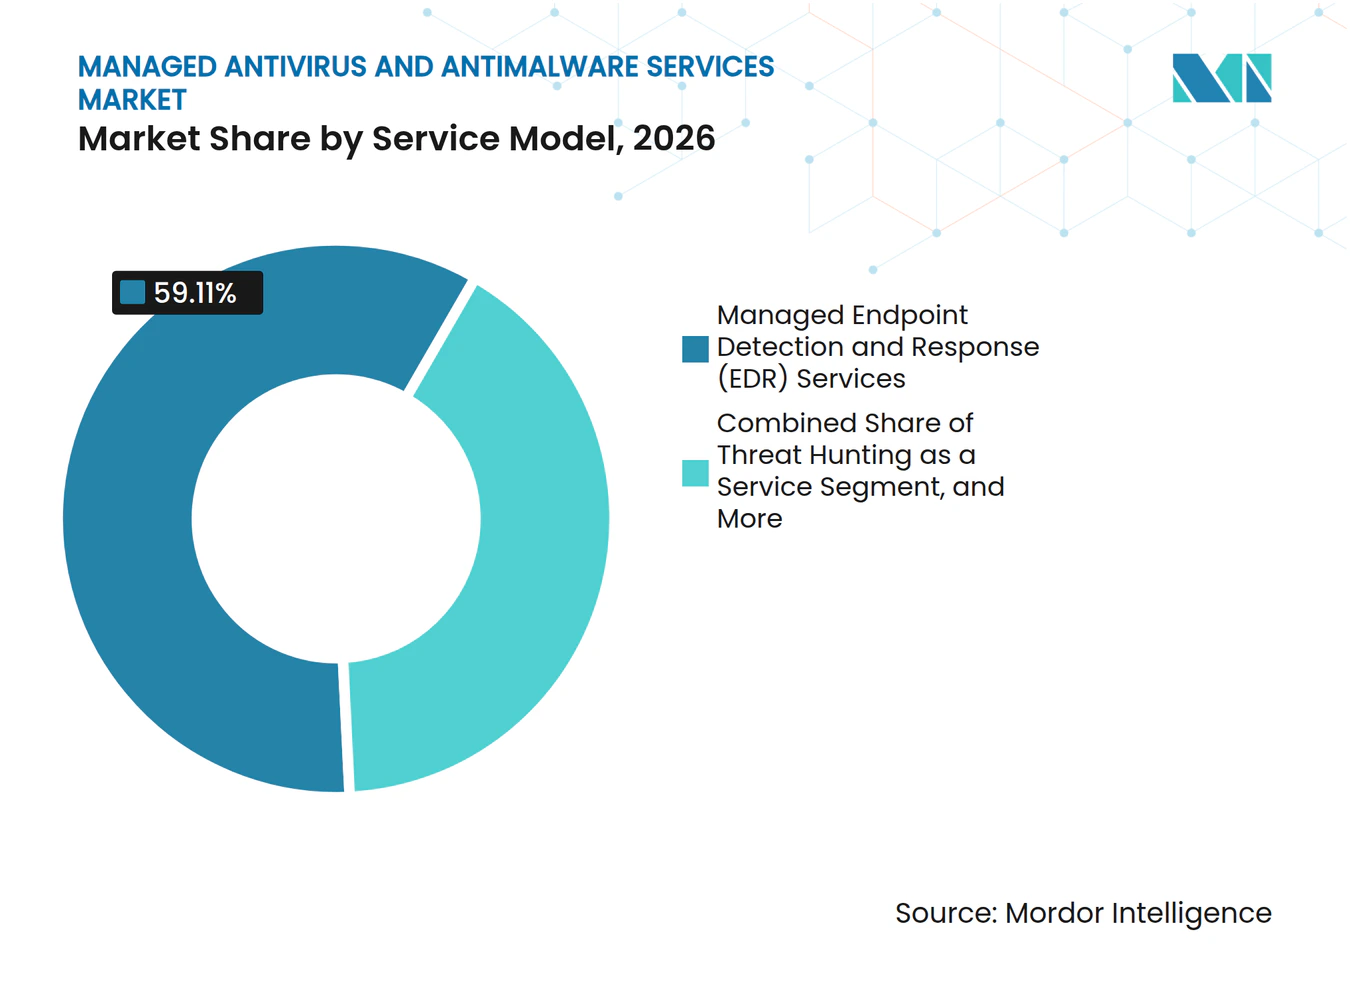
- Nach Servicemodell hielt Managed Endpoint Detection and Response Services im Jahr 2026 einen Anteil von 59,11 % am Markt für verwaltete Antivirus- und Anti-Malware-Dienste, während Bedrohungssuche als Dienst bis 2032 voraussichtlich mit einer CAGR von 17,71 % wachsen wird.
- Nach Bereitstellungsmodell hielt die öffentliche Cloud im Jahr 2026 einen Anteil von 66,14 % am Markt für verwaltete Antivirus- und Anti-Malware-Dienste, während die Hybrid-Cloud bis 2032 voraussichtlich mit einer CAGR von 18,02 % wachsen wird.
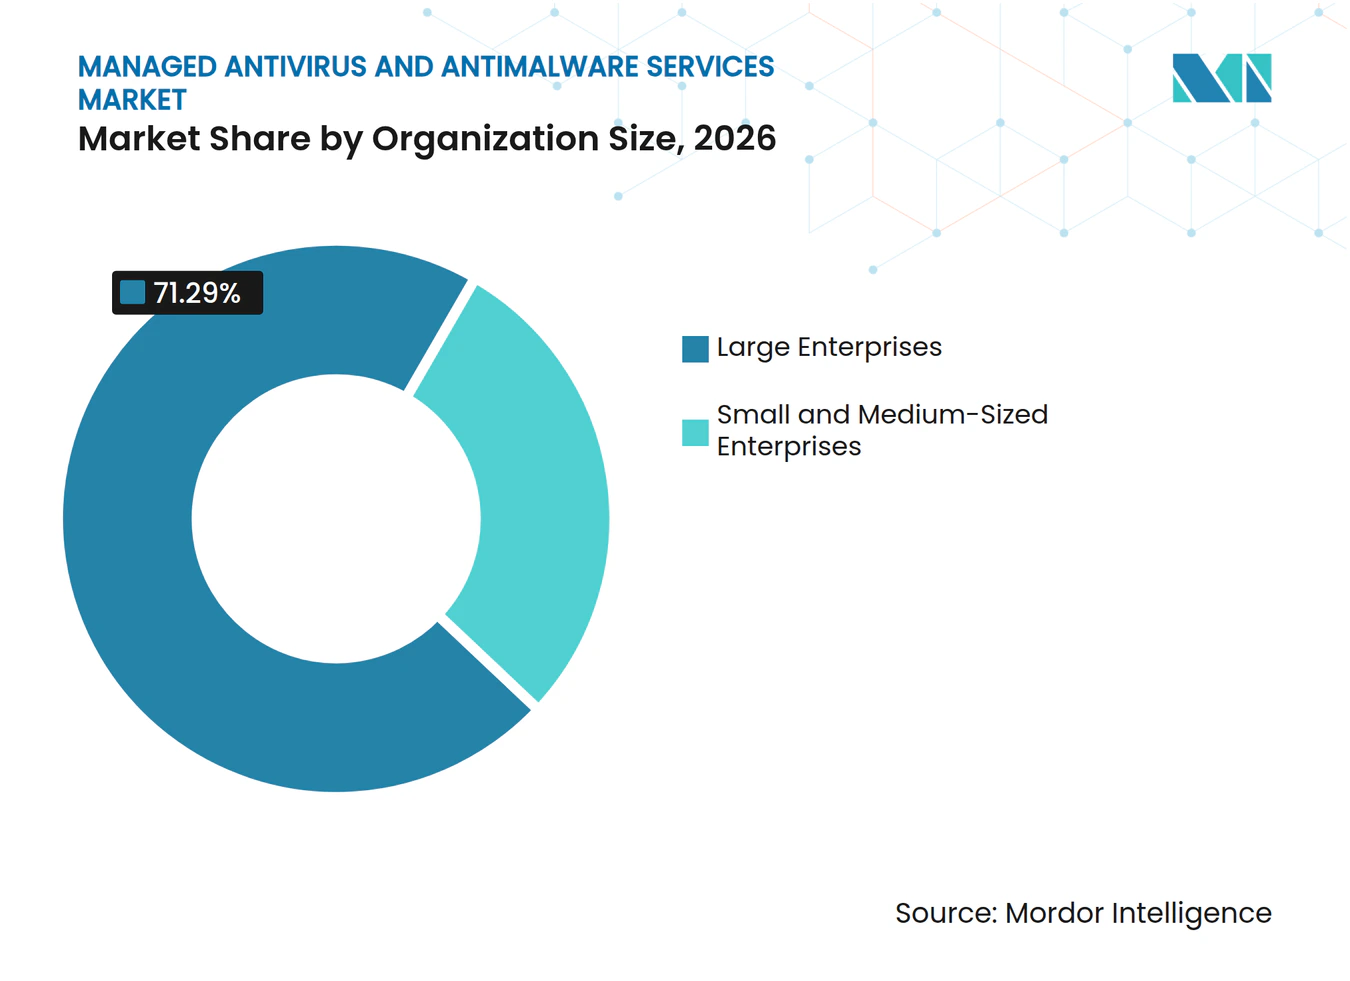
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 71,29 % am Umsatz des Marktes für verwaltete Antivirus- und Anti-Malware-Dienste, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 18,32 % wachsen werden.
- Nach Endnutzerbranche entfiel auf den BFSI-Sektor im Jahr 2026 ein Anteil von 29,33 % am Umsatz des Marktes für verwaltete Antivirus- und Anti-Malware-Dienste, während Regierung und öffentliche Verwaltung bis 2032 voraussichtlich mit einer CAGR von 17,05 % wachsen werden.
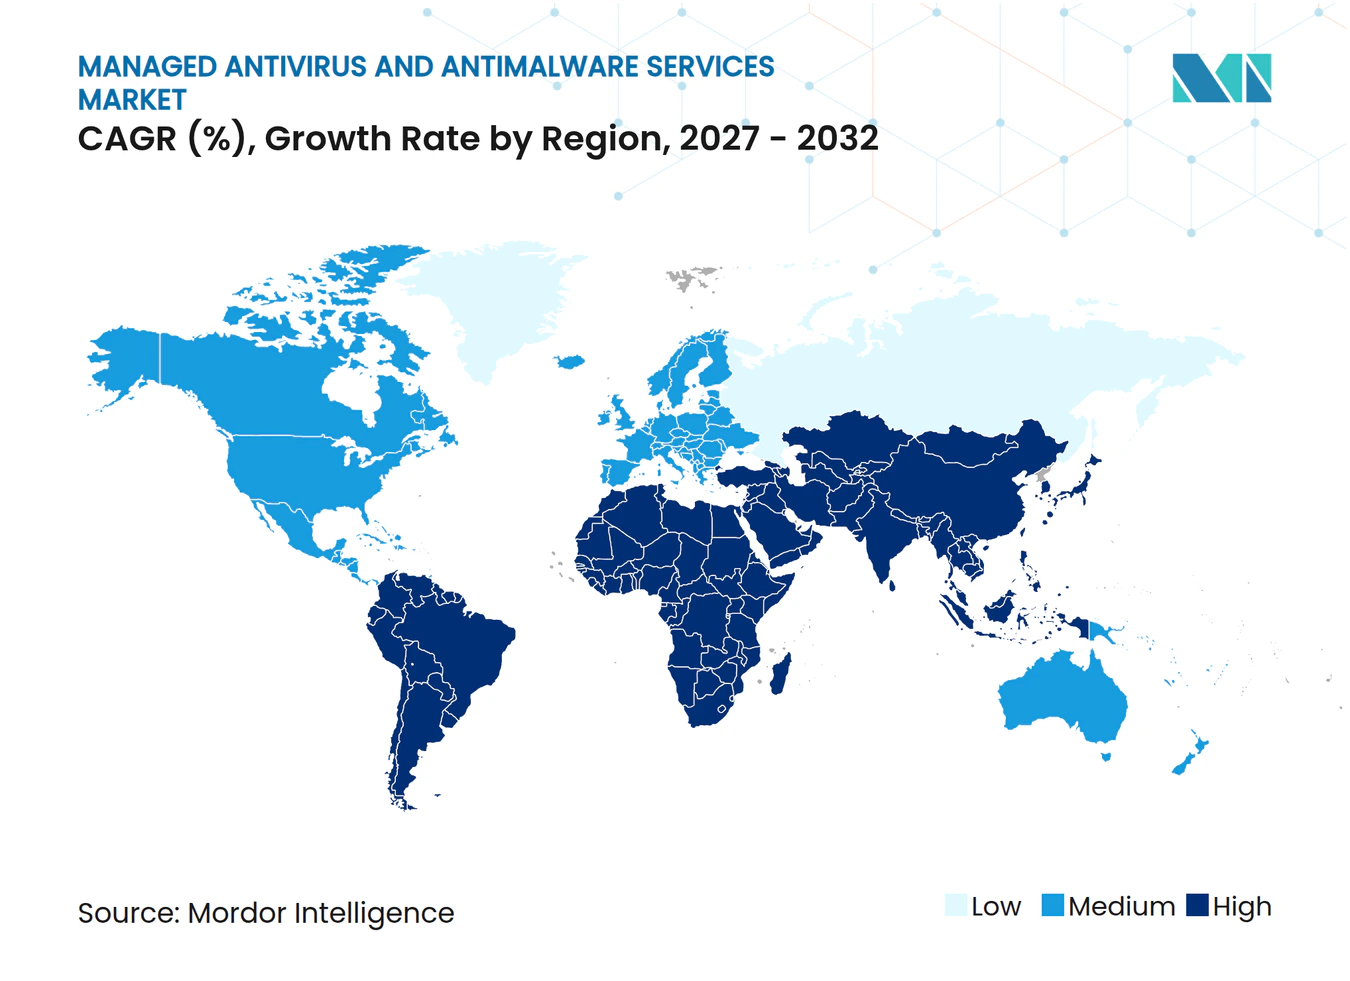
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 37,16 % am Umsatz, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 17,33 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Ransomware- und dateilose Malware-Aktivität | +4.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an Cybersicherheitsfachkräften und Nachfrage nach 24/7-Abdeckung | +3.8% | Global | Langfristig (≥ 4 Jahre) |
| KI-gestützte Erkennung, XDR-Korrelation und automatisierte Eindämmung | +3.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Regulatorische Anforderungen an kontinuierliche Überwachung und Incident Response | +2.5% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung von Remote-Arbeit und Exposition durch Bring Your Own Device | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Versicherungs- und Kundensicherheitsanforderungen für messbare Endpunktkontrollen | +1.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Ransomware- und dateilose Malware-Aktivität
Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste wird durch Angriffe angetrieben, die dauerhaften Datendiebstahl gegenüber reiner Verschlüsselung priorisieren. Google Cloud berichtete, dass 77 % der Ransomware-Einbrüche im Jahr 2025 mutmaßlichen oder bestätigten Datendiebstahl beinhalteten, verglichen mit 57 % im Jahr 2024. Angreifer nutzen zunehmend legitime Tools, darunter Rclone, WinRAR und FTP-Clients, um Exfiltrationsaktivitäten wie normalen Netzwerkverkehr aussehen zu lassen. Google Cloud stellte außerdem fest, dass malwarefreie Techniken im Jahr 2025 für 82 % der Angreifererkennungen verantwortlich waren, gegenüber 51 % im Jahr 2020. Zscaler berichtete, dass der Ransomware-Datendiebstahl in seinem Bericht 2026 im Jahresvergleich um mehr als 275 % auf 896,2 Terabyte anstieg, während die durchschnittliche Lösegeldzahlung um 5,3 % auf 431.995 USD zunahm. Diese Bedingungen begünstigen kontinuierliche Verhaltensüberwachung und proaktive Untersuchungen, da Signatur-Updates nicht jeden Angriff identifizieren können, der keine schädliche Datei auf dem Datenträger hinterlässt.
Mangel an Cybersicherheitsfachkräften und Nachfrage nach 24/7-Abdeckung
Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste profitiert auch von einem Mangel an spezialisierten Sicherheitsfachkräften. ISC2 stellte fest, dass 59 % der Organisationen im Jahr 2025 kritische oder erhebliche Cybersicherheitskompetenzlücken meldeten, ein Anstieg um 15 Prozentpunkte gegenüber 2024. Dieselbe Studie ergab, dass 95 % der Organisationen mindestens eine aktive Kompetenzlücke aufwiesen. Budgetbeschränkungen hinderten 33 % der Befragten daran, ihre Cybersicherheitsteams angemessen zu besetzen, während 72 % zustimmten, dass Personalabbau das Risiko von Sicherheitsverletzungen erheblich erhöht. Interne 24/7-Sicherheitsoperationen erfordern sechs bis acht erfahrene Analysten zur Aufrechterhaltung der Schichtabdeckung, ein Personalstand, den viele mittelständische Organisationen nicht aufrechterhalten können. Outsourcing ist bereits etabliert, wobei 20 % der Befragten ausgelagerte Cybersicherheitsarbeit und 19 % die Nutzung von Drittanbieter-Sicherheitsdienstleistern meldeten.
KI-gestützte Erkennung, XDR-Korrelation und automatisierte Eindämmung
KI-gestützte Operationen verändern das Servicemodell von der manuellen Alarmprüfung hin zu automatisierter Untersuchung und Eindämmung. Palo Alto Networks stellte Unit 42 Managed XSIAM 2.0 im Februar 2026 vor und berichtete, dass mehr als 60 % der Cortex XSIAM-Kunden die mittlere Reaktionszeit von Tagen oder Wochen auf Minuten reduzierten.[1] Das Unternehmen nannte außerdem einen Vertrag über 85 Millionen USD mit einem großen US-amerikanischen Telekommunikationsunternehmen als seinen bisher größten Vertrag. CrowdStrike veröffentlichte sein Herbst-2025-Angebot Agentic SOC mit 7 KI-Agenten für Sicherheits-Workflows, einschließlich Bedrohungssuche, Bedrohungsintelligenz sowie verwalteter Erkennung und Reaktion. XDR-Korrelation bringt Endpunkt-, Netzwerk-, Cloud- und Identitätstelemetrie in einen gemeinsamen Erkennungsprozess und reduziert die Fragmentierung, die die Betriebskosten in Multi-Umgebungs-Bereitstellungen erhöht. Anbieter, die schnellere, kontrollierte Reaktionen nachweisen können, können größere Unternehmensverträge gewinnen, da Käufer messbare Belege benötigen, dass Sicherheitsoperationen bei einem Vorfall handeln können.
Regulatorische Anforderungen an kontinuierliche Überwachung und Incident Response
Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste erhält Unterstützung durch Vorschriften, die Organisationen verpflichten, Überwachungs- und Incident-Response-Maßnahmen zu dokumentieren. ENISA veröffentlichte im Juni 2025 den technischen Umsetzungsleitfaden für NIS2, der Risikomanagement, Vorfallbehandlung und laufende Sicherheitsüberwachung behandelt. Der Leitfaden ordnet Nachweisanforderungen ISO/IEC 27001:2022 und dem NIST Cybersecurity Framework 2.0 zu. Der Digital Operational Resilience Act wurde im Januar 2025 anwendbar und verpflichtet Finanzunternehmen, IKT-Risiken von Drittanbietern zu verwalten und Vorfälle strukturiert zu klassifizieren. Organisationen ohne ein internes Security Operations Center können verwaltete Dienste nutzen, um kontinuierliche Überwachung und prüfungsfertige Reaktionsnachweise zu erhalten. Dieser Compliance-Bedarf kann die Nachfrage in regulierten Sektoren auch dann aufrechterhalten, wenn kurzfristige IT-Budgets eingeschränkt sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz-, Datenspeicherort- und Telemetrie-Souveränitätsbedenken | -2.8% | Global, konzentriert in der Europäischen Union und im asiatisch-pazifischen Kernraum | Mittelfristig (2–4 Jahre) |
| Komplexität der Multi-Cloud- und Legacy-Endpunktintegration | -2.3% | Global | Langfristig (≥ 4 Jahre) |
| Falsch-Positive und inkonsistente Reaktionsautorisierung | -1.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Preissensibilität und Margendruck pro Endpunkt bei KMU | -1.2% | Global, konzentriert in Südamerika sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz-, Datenspeicherort- und Telemetrie-Souveränitätsbedenken
Verwaltete Dienste erfordern, dass Verhaltenssignale, Speicherartefakte, Authentifizierungsereignisse und Netzwerkprotokolle an zentralisierte oder cloudbasierte Security Operations Center übermittelt werden. Dies schafft Spannungen mit nationalen Datenspeicherortgesetzen und internen Souveränitätsrichtlinien. Bitdefender stellte fest, dass 76 % von 1.200 befragten Cybersicherheitsmanagern und -praktikern wahrscheinlich den Anbieter wechseln würden, aufgrund von Bedenken hinsichtlich Datensouveränität, Gerichtsbarkeit oder Zugriff durch ausländische Regierungen. Finanzdienstleistungsunternehmen, kritische Infrastrukturen und Regierungsorganisationen sind möglicherweise nicht in der Lage, Endpunkttelemetrie über nicht ansässige Cloud-Infrastrukturen zu leiten. China, Indien und mehrere südostasiatische Märkte fügen separate Lokalisierungsanforderungen hinzu, die die standardmäßige mandantenfähige Bereitstellung erschweren. Diese Einschränkungen können anderweitig fähige Anbieter von regulierten Verträgen ausschließen, sofern sie keine lokale Infrastruktur, Verwaltung und rechenschaftspflichtige Betriebseinheiten anbieten.
Komplexität der Multi-Cloud- und Legacy-Endpunktintegration
Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste muss sich mit Kundenumgebungen auseinandersetzen, die aus verschiedenen Betriebssystemen, proprietären Industriegeräten, On-Premises-Anwendungen und veralteten Sicherheitsagenten bestehen. Diese Systeme wurden häufig nicht dafür ausgelegt, zentralisierte Telemetrie an einen verwalteten Anbieter zu senden. Die Eingangsforschung identifiziert 78 % der Unternehmen, die hybride oder Multi-Cloud-Umgebungen betreiben, in denen jede Umgebung eine eigene Agentenarchitektur und Erkennungslogik erfordert. Fragmentierung erhöht die Onboarding-Kosten, verzögert die Bereitstellung des Servicewerts und schafft Lücken, die Angreifer ausnutzen können. Fortinet aktualisierte FortiEndpoint im März 2026, um ZTNA, SASE, EPP, EDR und DLP in einem einzigen Agenten zu konsolidieren und damit direkt der Agentenausbreitung in hybriden Umgebungen entgegenzuwirken. Fertigungs-, Energie- und Gesundheitsorganisationen müssen außerdem Betriebstechnologie mit der Unternehmens-IT verbinden, und ihre Implementierungszeiträume können sich über Quartale erstrecken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicemodell:
Verwaltetes EDR führt, während die Bedrohungssuche an Dynamik gewinntManaged Endpoint Detection and Response Services hielten im Jahr 2026 einen Umsatzanteil von 59,11 %. Das Segment führt, weil Organisationen von periodischen Signatur-Scans zu kontinuierlicher Verhaltensüberwachung über ihre Endpunktbestände wechseln. Cyber-Versicherungsanforderungen erhöhen den Wert einer dokumentierten EDR-Abdeckung über verwaltete Endpunkte. Verwaltetes EDR bietet Käufern außerdem 24/7-Abdeckung, ohne dass ein dediziertes internes Sicherheitsteam erforderlich ist. Verwaltete Anti-Malware- und Antivirus-Dienste bleiben für Käufer mit begrenzter regulatorischer Exposition oder engeren Budgets relevant. Ransomware-Wiederherstellung und Incident Response werden auch als eigenständige Retainer von BFSI- und Gesundheitsorganisationen erworben, die eine dokumentierte Reaktionskapazität benötigen. Verwaltetes Schwachstellenmanagement sowie verwaltete Erkennung und Reaktion auf Identitätsbedrohungen werden zunehmend in Full-Service-Verträge einbezogen, anstatt als isolierte Dienste verkauft zu werden.
Bedrohungssuche als Dienst soll bis 2032 mit einer CAGR von 17,71 % wachsen, der höchsten Rate innerhalb der Servicemodell-Segmentierung. Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste profitiert von diesem Übergang, da durch Datenexfiltration geführte Erpressung nicht allein durch passive Erkennung bekämpft werden kann. Arctic Wolf berichtete, dass Ransomware im Vorjahr 44 % seiner Incident-Response-Einsätze ausmachte, vor dem Start von Aurora Adaptive Threat Protection im Oktober 2026. Das Unternehmen berichtete außerdem, dass Malware zum Diebstahl von Anmeldedaten schätzungsweise 1,7 Milliarden Anmeldedaten auf 7,4 Millionen infizierten Geräten kompromittierte. SentinelOne stellte Wayfinder Threat Detection and Response mit Google Cloud im November 2025 vor und kombinierte KI-gestützte Bedrohungssuche, menschliche Analysten-Aufsicht und Google Threat Intelligence. Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste bewegt sich daher auf Dienste zu, die automatisierte Analyse mit spezialisierter Überprüfung verbinden.



Nach Bereitstellungsmodell:
Öffentliche Cloud führt, während Hybrid-Bereitstellungen schneller expandierenDie öffentliche Cloud hielt im Jahr 2026 einen Umsatzanteil von 66,14 %. Ihre Führungsposition spiegelt einfachere Betriebsabläufe, elastische Skalierbarkeit und geringere Infrastrukturanforderungen für die mandantenfähige Bereitstellung verwalteter Sicherheitsdienste wider. Cloud-native Plattformen ermöglichen es Anbietern, gemeinsame Bedrohungsintelligenz anzuwenden, Erkennungsupdates schnell bereitzustellen und konsistente Serviceniveaus für große Kundengruppen aufrechtzuerhalten. Diese Fähigkeiten können die Servicepreise senken und das Kunden-Onboarding beschleunigen. Die private Cloud behält eine definierte Rolle in Finanzdienstleistungen, Verteidigung und Regierung, wo Datenspeicherortregeln grenzüberschreitende Telemetrieflüsse einschränken. Souveränitätsanforderungen unterstützen die Nachfrage nach privater Cloud, obwohl das Volumen unter dem der öffentlichen Cloud-Bereitstellungen bleibt. Das öffentliche Cloud-Modell bleibt attraktiv für Käufer, die eine zentralisierte Datenverarbeitung akzeptieren und Servicekapazitäten benötigen, die schnell skalieren.
Die Hybrid-Cloud soll bis 2032 mit einer CAGR von 18,02 % wachsen und ist damit das am schnellsten wachsende Bereitstellungsmodell. Die Marktgröße für verwaltete Antivirus- und Anti-Malware-Dienste im Bereich Hybrid-Cloud wird durch Unternehmensbestände unterstützt, die Legacy-Infrastruktur, private Cloud und öffentliche Cloud parallel betreiben. Industrielle Hersteller, Energieversorger und Gesundheitsdienstleister stehen vor besonders komplexen Anforderungen, da einige Betriebstechnologieumgebungen keine Telemetrie an öffentliche Cloud-Plattformen senden können. Fortinet erweiterte FortiGuard SOC als Dienst im März 2026 mit FortiNDR-Netzwerkerkennungstelemetrie und FortiCNAPP-Cloud-Workload-Telemetrie.[2] Diese Entwicklung spiegelt den Bedarf an Transparenz über On-Premises-Endpunkte, Cloud-Workloads und Netzwerke wider. Eine einzige verwaltete Beziehung über diese Umgebungen hinweg kann den Verwaltungsaufwand für Organisationen verringern, die andernfalls mehrere Sicherheitsanbieter verwalten.
Nach Unternehmensgröße:
Großunternehmen generieren Umsatz, während KMU schneller expandierenGroßunternehmen hielten im Jahr 2026 einen Anteil von 71,29 % am Segment nach Unternehmensgröße. Ihre Position spiegelt die frühere Einführung von verwaltetem EDR und MDR, größere Endpunktbestände und strenge Compliance-Verpflichtungen wider, die eine dokumentierte Sicherheitsabdeckung erforderlich machen. Große Käufer bevorzugen Verträge, die Endpunktschutz, EDR, Bedrohungssuche und Incident Response bei einem Anbieter kombinieren. Diese Vertragsstruktur unterstützt höhere wiederkehrende Einnahmen und stärkt die Konzentration unter etablierten Plattformen. Palo Alto Networks berichtete, dass seine Cortex XSIAM-Plattform Ende 2025 etwa 470 Unternehmenskunden hatte, die mehr als 1 Million USD an durchschnittlichem jährlichem wiederkehrendem Umsatz ausgaben. Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste bedient diese Käufer durch Dienste, die klare Verantwortlichkeit für Erkennungs- und Reaktionsergebnisse bieten. Die Nachfrage von Großunternehmen bleibt zentral für den Anbieterumsatz, während die Kundengewinnung auf kleinere Organisationen ausgeweitet wird.
Kleine und mittlere Unternehmen sollen bis 2032 mit einer CAGR von 18,32 % wachsen. Ihr Wachstum wird durch Ransomware-Exposition und den Wechsel von separaten Sicherheitstools zu pro-Endpunkt verwalteten Abonnements angetrieben. Kleinere Organisationen benötigen zunehmend strukturierten Schutz, da ihre Bedrohungsexposition erheblich sein kann, auch wenn ihre Sicherheitsteams begrenzt sind. SentinelOne startete Managed AI Defense über den Pax8-Marktplatz im September 2025 und kombinierte EDR, Purple AI, verwaltete Bedrohungssuche und Schwachstellenmanagement für Managed Service Provider, die kleinere Käufer bedienen. Blue Mantis stellte außerdem Blue Mantis Protect für mittelständische Organisationen im September 2025 vor und nutzte KI-gestützte Erkennung über 9 integrierte Sicherheitslösungen. Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste spricht eine unterversorgte Gruppe an, die strukturierten Schutz benötigt, aber nur begrenzte Möglichkeiten hat, ein großes internes Sicherheitsteam zu unterhalten. Preissensibilität und Margen pro Endpunkt bleiben Einschränkungen, insbesondere in einkommensschwächeren Regionen und bei kleineren Kundenkonten.

Nach Endnutzerbranche:
BFSI führt beim Umsatz, während die Regierungsnachfrage beschleunigtBFSI hielt im Jahr 2026 einen Anteil von 29,33 % am Endnutzerumsatz. Die Rolle des BFSI-Sektors wird durch hochwertige Daten, obligatorische Kontrollen und die Exposition gegenüber finanziell motivierten Angreifern unterstrichen. Finanzorganisationen benötigen kontinuierliche Abdeckung und dokumentierte Reaktionsprozesse, um Prüfungs-, Versicherungs- und betriebliche Resilienzanforderungen zu erfüllen. Der CERTFin-Bericht des italienischen Bankensektors schätzte die Gesamtkosten des Cybersicherheitsbetriebs auf 550 Millionen USD, was 8 % des gesamten IT-Budgets entspricht. Gesundheitswesen, IT und Telekommunikation, Fertigung, Einzel- und E-Commerce sowie Energie und Versorgungsunternehmen haben unterschiedliche Anforderungen, einschließlich OT-Überwachung, Carrier-Grade-Abdeckung und sektorspezifische Kontrollen. Diese Bandbreite an Anforderungen verteilt die Endnutzernachfrage auf mehrere Branchen, während BFSI im Mittelpunkt des aktuellen Umsatzes bleibt.
Regierung und öffentliche Verwaltung sollen bis 2032 mit einer CAGR von 17,05 % wachsen. Öffentliche Behörden behandeln Endpunktschutz aufgrund von Aktivitäten staatlicher Akteure und spezifischeren öffentlichen Beschaffungsanforderungen als kritische Servicefunktion. Proximus NXT gewann im Februar 2025 einen Rahmenvertrag für verwaltete Cybersicherheitsdienste mit der belgischen Bundesregierung, der 70.000 Endnutzer in föderalen öffentlichen Diensten abdeckt. Der Vertrag sollte über 7 Jahre 110 Millionen USD übersteigen. Forschungen des Data Security Council of India ergaben, dass Indiens BFSI-Unternehmen 1,6-mal so viele Cyberangriffe pro Organisation erleben wie ihre globalen Mitbewerber. Gemeldete Fälle stiegen von 1,4 Millionen im Jahr 2021 auf 2,9 Millionen im Jahr 2025, was die Nachfrage in Regierung und BFSI im asiatisch-pazifischen Raum verstärkt.
Geografische Analyse
Markt für verwaltete Antivirus- und Anti-Malware-Dienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 37,16 %. Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste wird regional von den Vereinigten Staaten angeführt, die über eine dichte Basis an MDR-Spezialisten und Plattformanbietern sowie einen entwickelten Markt für Cyber-Versicherungen verfügen. Bundesweite Maßnahmen zur Endpunkterkennung und -reaktion im Zusammenhang mit der Executive Order 14028 bieten einen Beschaffungsreferenzpunkt für Käufer im öffentlichen Sektor. Kanada und Mexiko tragen zur Nachfrage bei, die mit Anforderungen aus dem Finanzdienstleistungs- und Gesundheitssektor verbunden ist. Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste profitiert vom frühzeitigen Einsatz KI-gestützter Sicherheitsoperationen in Nordamerika.
Markt für verwaltete Antivirus- und Anti-Malware-Dienste in Europa
Europa erweitert seine Compliance-Verpflichtungen und schafft damit Nachfrage nach verwaltetem Monitoring in betroffenen Sektoren. Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste wird durch unterschiedliche nationale Umsetzungen der NIS2-Richtlinie geprägt, die Anbieter begünstigen, die in mehreren Ländern tätig sein können. Bitdefender erweiterte im Juli 2026 sein European Sovereign Acceleration Program um EU-ansässige MDR-Dienste, die aus einem rumänischen Sicherheitsoperationszentrum bereitgestellt werden. Das Angebot hält Kunden-Telemetrie, Untersuchungen und Reaktionsmaßnahmen innerhalb der Europäischen Union. Deutschland, das Vereinigte Königreich, Frankreich und Italien bleiben die größeren europäischen nationalen Märkte, während Sophos im Februar 2025 die Übernahme von Secureworks für 859 Millionen USD abschloss.[3] Die wachsende Besorgnis über Ransomware-Angriffe auf kritische Infrastrukturen ermutigt Unternehmen zunehmend, verwaltete Endpunktschutz-Dienste einzusetzen.
Markt für verwaltete Antivirus- und Anti-Malware-Dienste in APAC, Südamerika und MEA
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 17,33 % wachsen, was der schnellsten regionalen Rate entspricht. Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste wird in der Region durch Cloud-Adoption, die Digitalisierung von Unternehmen sowie Cybersicherheitsrahmenwerke in Indien, Südkorea, Japan, China und Australien unterstützt. Die Punjab National Bank gab eine Cybersicherheitszuweisung von 73,5 Millionen USD bis 84 Millionen USD für ihr laufendes Geschäftsjahr bekannt. Südamerika, der Nahe Osten und Afrika bleiben kleinere Umsatzregionen, wobei Brasilien, Saudi-Arabien, die Vereinigten Arabischen Emirate, Südafrika und Nigeria als wichtige Nachfragezentren dienen.
Wettbewerbslandschaft
Marktkonzentration
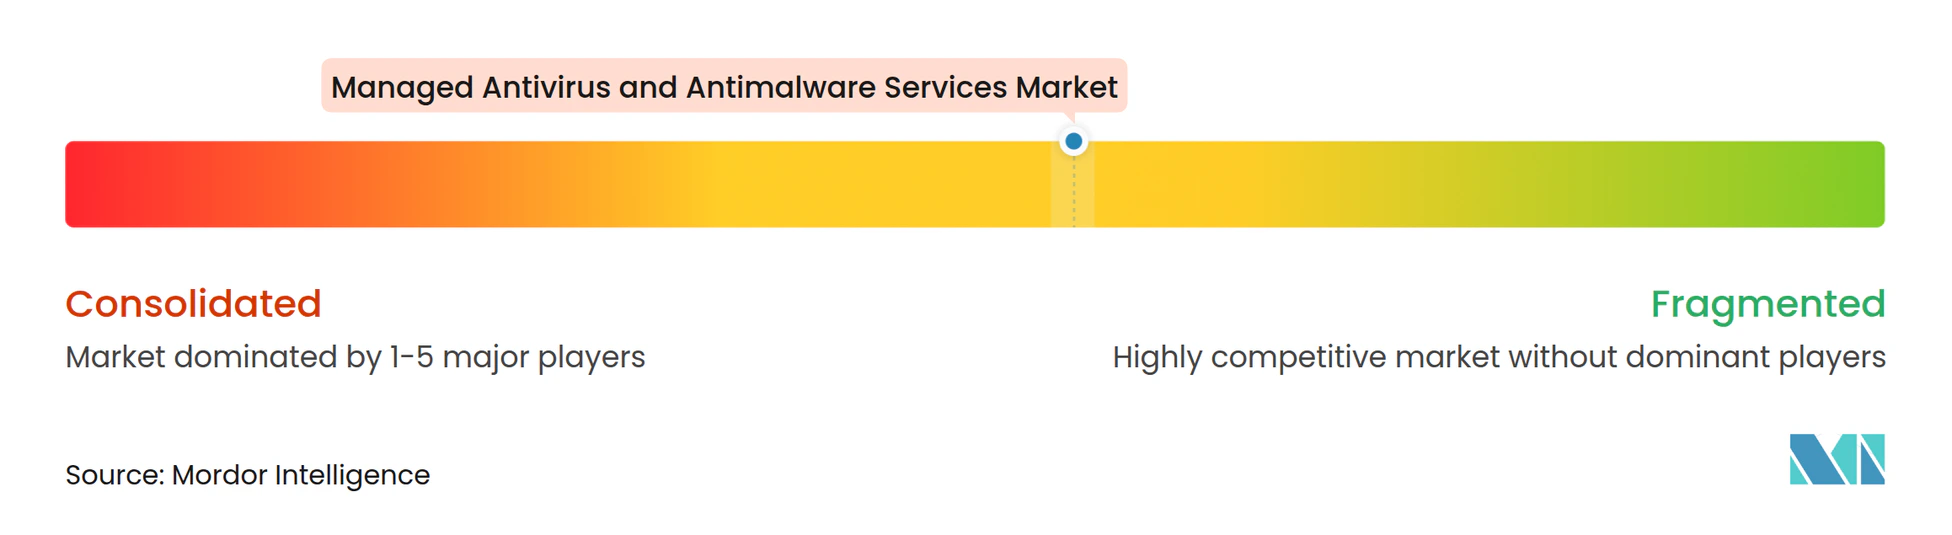
Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste ist mäßig konzentriert, wobei CrowdStrike, Palo Alto Networks, Sophos, SentinelOne und Fortinet neben Arctic Wolf, Deepwatch, eSentire, Red Canary und Expel konkurrieren. Führende Anbieter kombinieren Endpunktschutz, EDR, XDR, Bedrohungssuche und Incident Response in integrierten Serviceplattformen. Dieser Ansatz reduziert die Abhängigkeit von Einzelprodukten und erhöht den Wert einer einzigen Anbieterbeziehung. CrowdStrikes Herbst-2025-Version führte 7 KI-Agenten in seinem Agentic SOC-Angebot ein. Fortinet erweiterte sein Sicherheitsoperationsangebot im März 2026 mit einheitlichen SOC-Funktionen, agentischer KI und erweiterter Endpunktfunktionalität.
Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste bietet Chancen in souveräner Infrastruktur, Betriebstechnologiesicherheit und kleineren Organisationen, denen noch eine wirtschaftliche verwaltete Abdeckung fehlt. CrowdStrike erweiterte seine Schwarz Digits-Partnerschaft im Juli 2026, um Falcon auf STACKIT für europäische Unternehmenskunden verfügbar zu machen. Arctic Wolf stellte Aurora Adaptive Threat Protection im Oktober 2026 vor und nutzte dabei einen kausalen Graphen von Endpunktprozessen, Dateien und API-Aufrufen. Diese Schritte zeigen, dass lokale Bereitstellungsentscheidungen und automatisierte Reaktionsfähigkeit wichtige Wettbewerbspunkte sind. BYOD und Remote-Arbeit erweitern weiterhin den Endpunktbestand, den Anbieter bedienen können.
Übernahmen sind ein wichtiger Weg für Anbieter, um Bedrohungsintelligenz, Telemetrieverwaltung, Browser-Sicherheit und Identitätsschutz hinzuzufügen. CrowdStrike gab Vereinbarungen zur Übernahme von Onum im August 2025, Pangea im September 2025, SGNL im Januar 2026 und Seraphic Security im Januar 2026 bekannt.[4] Sophos übernahm Secureworks im Februar 2025 und integrierte Sophos Endpoint mit Secureworks Taegis MDR und XDR über Abonnements im Oktober 2025. Breitere Plattformen können die Wechselkosten erhöhen, während spezialisierte Unternehmen durch fokussierte Bereitstellung und einfachere Preisgestaltung Positionen anstreben.
Marktführer für verwaltete Antivirus- und Anti-Malware-Dienste
-
Sophos Limited
-
Trend Micro Incorporated
-
Fortinet, Inc.
-
Check Point Software Technologies Ltd.
-
Palo Alto Networks, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Antivirus- und Anti-Malware-Dienste Unternehmen in diesem Bericht
- Arctic Wolf Networks, Inc.
- Bitdefender SRL
- Blackpoint Cyber, Inc.
- Check Point Software Technologies Ltd.
- CrowdStrike Holdings, Inc.
- Cybereason Inc.
- Cynet Security Ltd.
- Deepwatch, Inc.
- ESET, spol. s r.o.
- eSentire, Inc.
- Expel, Inc.
- Fortinet, Inc.
- Kaspersky Lab AO
- Malwarebytes Inc.
- Palo Alto Networks, Inc.
- Rapid7, Inc.
- Red Canary, LLC
- SentinelOne, Inc.
- Sophos Limited
- Trend Micro Incorporated
Neueste Industrielle Entwicklungen in Markt für verwaltete Antivirus- und Anti-Malware-Dienste
- Oktober 2026: Arctic Wolf stellte Aurora Adaptive Threat Protection auf seinem Security Operations Summit 2026 vor und präsentierte eine KI-gestützte, absichtsbasierte Endpunktsicherheitslösung, die einen kausalen Graphen von Endpunktprozessen, Dateien und API-Aufrufen nutzt, um Ransomware- und Anmeldedatendiebstahl-Angriffe vorherzusagen und zu unterbinden, bevor sie sich materialisieren. Das Produkt wird von der Aurora Superintelligence Platform unterstützt, die wöchentlich mehr als 10 Billionen Sicherheitsereignisse über mehr als 11.000 Kunden verarbeitet, und ist darauf ausgelegt, bestehende EPP- und EDR-Lösungen zu ergänzen, nicht zu ersetzen.
- Juli 2026: CrowdStrike und Schwarz Digits gaben eine erweiterte strategische Partnerschaft bekannt, um souveräne Cybersicherheit in ganz Europa bereitzustellen, einschließlich der endgültigen Vereinbarung von CrowdStrike zur Übernahme des geistigen Eigentums von XM Cyber für 600 Millionen USD und der Bereitstellung der Falcon-Plattform auf STACKIT, der souveränen Cloud von Schwarz Digits, die es europäischen Unternehmen ermöglicht, die Anforderungen an die ansässige Infrastruktur gemäß DORA und NIS2 zu erfüllen.
- Juli 2026: Bitdefender erweiterte sein Europäisches Souveränes Beschleunigungsprogramm um vollständig EU-ansässige MDR-Dienste, die von einem SOC in Rumänien bereitgestellt werden, und stellt sicher, dass alle Kundentelemetrie, Vorfalluntersuchungen und Reaktionen innerhalb der EU-Grenzen verbleiben. Die Ankündigung reagiert direkt auf die 76 % der befragten Cybersicherheitsmanager, die ihre Bereitschaft zum Anbieterwechsel aufgrund von Datensouveränitätsbedenken angaben.
- März 2026: Fortinet gab die Vorschau von FortiSOC, einer cloudbasierten einheitlichen SOC-Plattform, bekannt und erweiterte FortiGuard SOC als Dienst mit Multi-Anbieter-Telemetrie, FortiNDR und FortiCNAPP-Cloud-Workload-Transparenz auf dem Fortinet Accelerate 2026. FortiEndpoint wurde gleichzeitig aktualisiert, um ZTNA, SASE, EPP, EDR und DLP in einem einzigen Agenten zu konsolidieren und damit direkt der Agentenausbreitung in hybriden verwalteten Umgebungen entgegenzuwirken.
Berichtsumfang des globalen Marktes für verwaltete Antivirus- und Anti-Malware-Dienste
Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste umfasst ausgelagerte Cybersicherheitsdienste, die kontinuierliche Überwachung, Erkennung, Prävention, Untersuchung, Eindämmung und Behebung von Malware, Ransomware, dateilosen Bedrohungen und endpunktbasierten Cyberangriffen in Unternehmensumgebungen bieten. Der Markt umfasst verwaltete Antivirus-Operationen, verwaltete Endpunkterkennung und -reaktion (EDR), Bedrohungssuche, Ransomware-Wiederherstellung, Incident Response sowie damit verbundene Überwachungs- und Supportdienste, die über cloudbasierte oder hybride Sicherheitsoperationsmodelle bereitgestellt werden.
Der Bericht über den Markt für verwaltete Antivirus- und Anti-Malware-Dienste ist segmentiert nach Servicemodell (verwaltete Anti-Malware- und Antivirus-Dienste, Managed Endpoint Detection and Response [EDR] Services, Bedrohungssuche als Dienst, Ransomware-Wiederherstellung und Incident Response Services sowie weitere Servicemodelle), Bereitstellungsmodell (öffentliche Cloud, private Cloud und Hybrid-Cloud), Unternehmensgröße (kleine und mittlere Unternehmen sowie Großunternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Industriefertigung, Einzel- und E-Commerce, Energie und Versorgungsunternehmen sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltete Anti-Malware- und Antivirus-Dienste |
| Managed Endpoint Detection and Response (EDR) Services |
| Bedrohungssuche als Dienst |
| Ransomware-Wiederherstellung und Incident Response Services |
| Weitere Servicemodelle |
| Öffentliche Cloud |
| Private Cloud |
| Hybrid-Cloud |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Industriefertigung |
| Einzel- und E-Commerce |
| Energie und Versorgungsunternehmen |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicemodell | Verwaltete Anti-Malware- und Antivirus-Dienste | |
| Managed Endpoint Detection and Response (EDR) Services | ||
| Bedrohungssuche als Dienst | ||
| Ransomware-Wiederherstellung und Incident Response Services | ||
| Weitere Servicemodelle | ||
| Nach Bereitstellungsmodell | Öffentliche Cloud | |
| Private Cloud | ||
| Hybrid-Cloud | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Industriefertigung | ||
| Einzel- und E-Commerce | ||
| Energie und Versorgungsunternehmen | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Antivirus- und Anti-Malware-Dienste?
Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste wird im Jahr 2026 auf 2,34 Milliarden USD geschätzt und soll bis 2032 auf 5,84 Milliarden USD anwachsen, mit einer CAGR von 16,55 %.
Was treibt die Nachfrage nach verwalteten Antivirus- und Anti-Malware-Diensten an?
Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste wird durch Ransomware-Datendiebstahl, dateilose Angriffsmethoden, Mangel an Cybersicherheitsfachkräften und Compliance-Anforderungen unterstützt.
Welches Servicemodell hat den größten Anteil?
Managed Endpoint Detection and Response Services hielten im Jahr 2026 einen Umsatzanteil von 59,11 %, da Organisationen eine kontinuierliche Verhaltensüberwachung benötigen.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Hybrid-Cloud soll bis 2032 mit einer CAGR von 18,02 % wachsen, da Organisationen Legacy-Infrastruktur, private Cloud und öffentliche Cloud-Umgebungen gemeinsam absichern.
Welche Organisationen werden diese Dienste voraussichtlich am schnellsten einführen?
Kleine und mittlere Unternehmen sollen bis 2032 mit einer CAGR von 18,32 % wachsen, da sie auf pro-Endpunkt verwaltete Abonnements umsteigen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der Markt für verwaltete Antivirus- und Anti-Malware-Dienste wird voraussichtlich im asiatisch-pazifischen Raum am schnellsten wachsen, mit einer CAGR von 17,33 % bis 2032.