
Tamaño y Cuota del Mercado de Loratadina
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
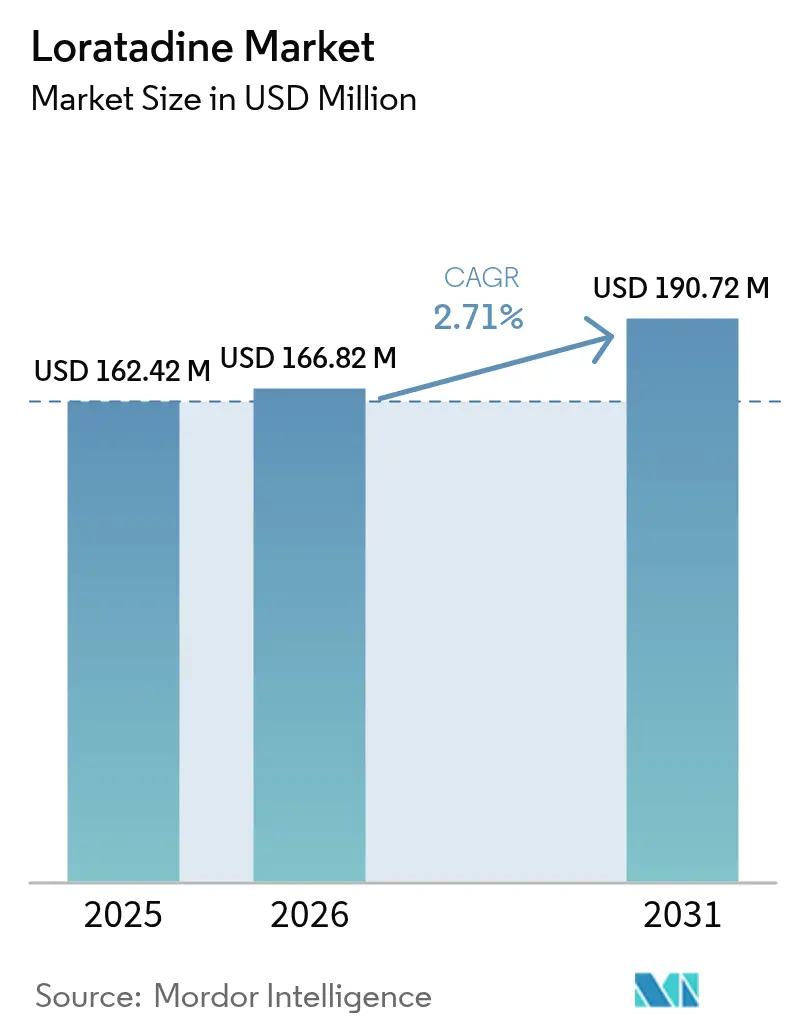
| Tamaño del Mercado (2026) | 166.82 Millones de dólares |
| Tamaño del Mercado (2031) | 190.72 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 2.71 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
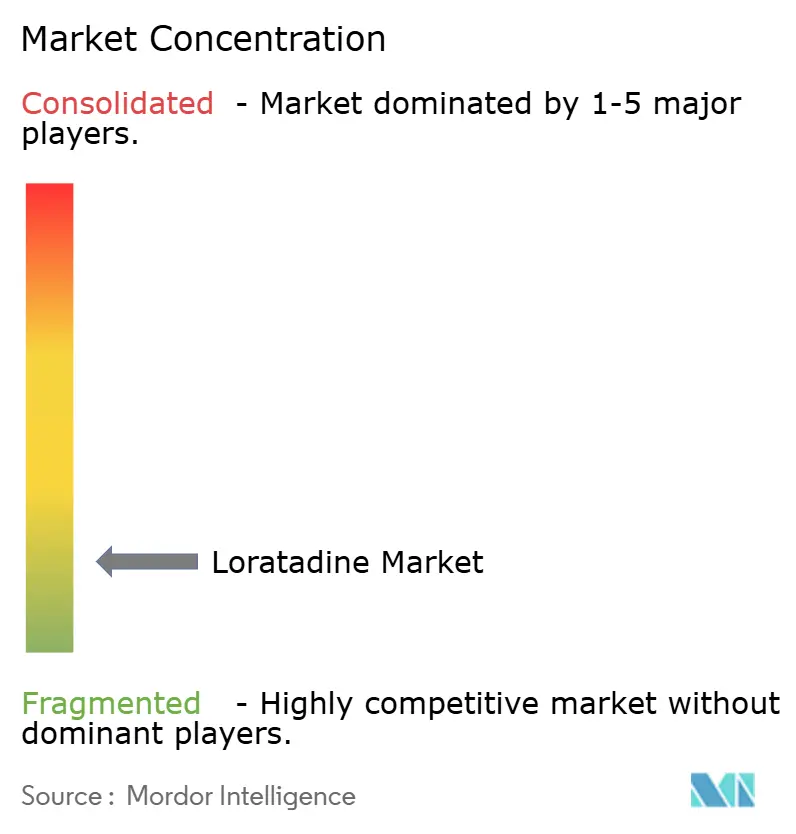
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Loratadina por Mordor Intelligence
El tamaño del mercado de loratadina en 2026 se estima en USD 166,82 millones, creciendo desde el valor de 2025 de USD 162,42 millones con proyecciones para 2031 que muestran USD 190,72 millones, creciendo a una CAGR del 2,71% durante el período 2026-2031. La expansión moderada se produce a pesar del aumento constante de los casos de alergia en todo el mundo, ya que la intensificación de la competencia genérica comprime los precios y los márgenes en los principales canales minoristas y de e-farmacia. El mercado recibe apoyo de los perfiles no sedantes que fomentan la adherencia del paciente, los movimientos regulatorios que amplían el acceso sin receta (OTC), y la rápida digitalización de la distribución de medicamentos. Las presiones competitivas, sin embargo, siguen siendo pronunciadas a medida que los antihistamínicos de nueva generación ganan favor clínico, obligando a las marcas establecidas a defender su cuota con formulaciones combinadas, tecnologías de liberación prolongada y precios agresivos. La robusta diversificación de la cadena de suministro, que abarca plantas de ingrediente farmacéutico activo (API) certificadas en India, China y Estados Unidos, añade resiliencia pero también intensifica la mercantilización, reforzando el carácter maduro del mercado global de loratadina.
Conclusiones Clave del Informe
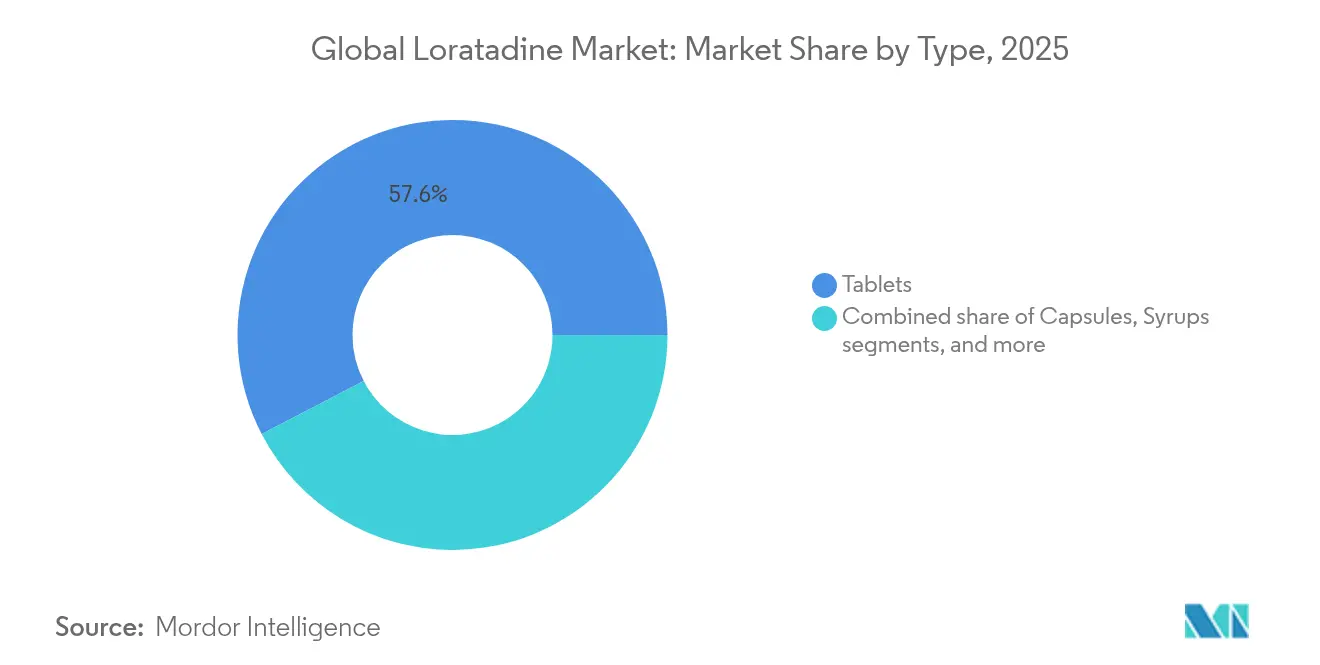
- Por formulación, los comprimidos representaron el 57,62% del tamaño del mercado de loratadina en 2025, mientras que las combinaciones de liberación prolongada avanzan a una CAGR del 4,38% hasta 2031.
- Por canal de distribución, las farmacias minoristas generaron el 44,88% de los ingresos en 2025, mientras que las farmacias en línea ascienden a una CAGR del 5,46% durante el período de previsión.
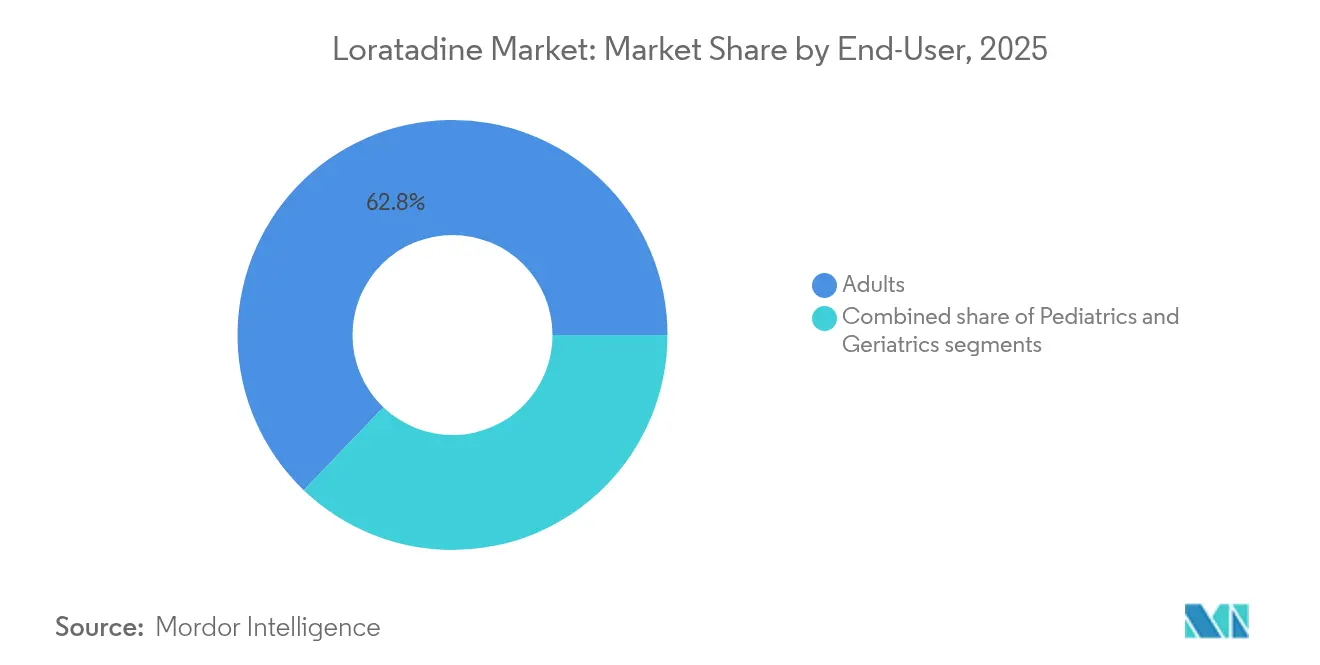
- Por usuario final, los adultos representaron el 62,84% de la demanda en 2025, aunque el uso pediátrico se expande a una CAGR del 5,12% respaldado por datos de seguridad favorables
- Por clase de formulación, los productos de ingrediente único retuvieron el 65,83% de cuota en 2025, pero se proyecta que las combinaciones de dosis fijas de loratadina-montelukast crezcan a una CAGR del 4,63% hasta 2031.
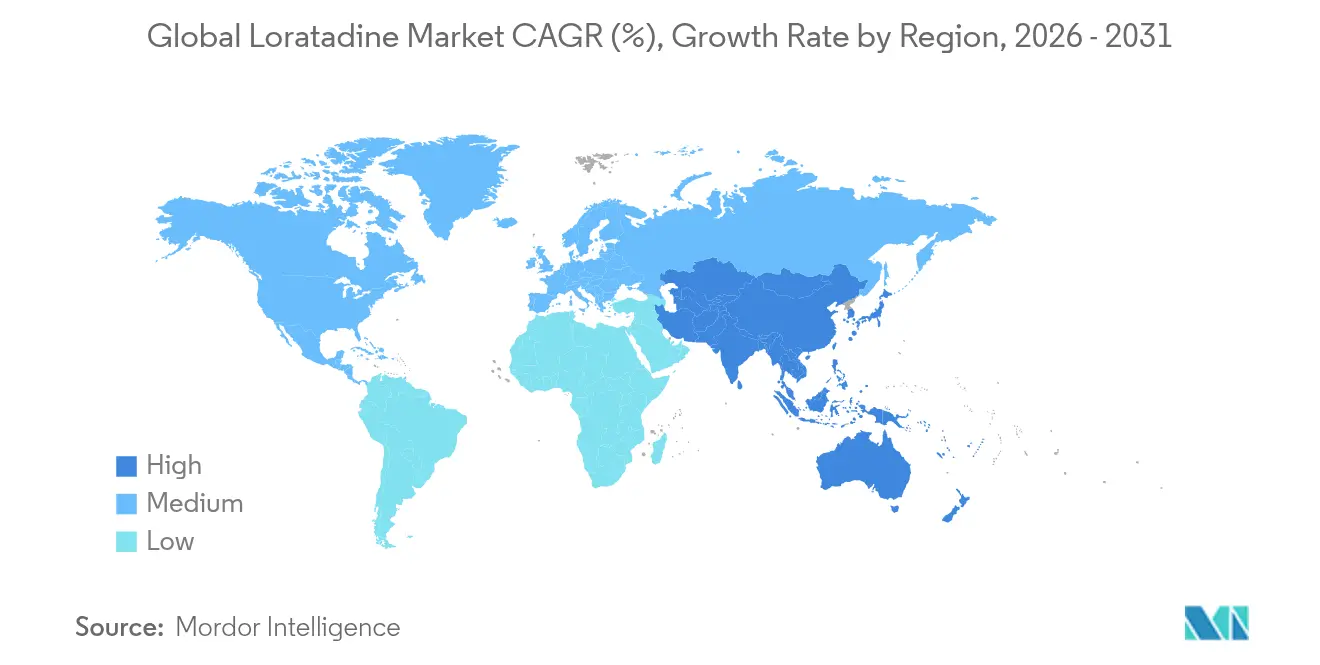
- Por geografía, América del Norte mantuvo el 41,98% de la cuota del mercado de loratadina en 2025 y Asia-Pacífico está preparada para registrar la CAGR más rápida del 3,48% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Prevalencia Global de Alergias | +0.8% | Global; mayor en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Mayor Accesibilidad sin Receta | +0.6% | Global; pronunciado en mercados emergentes | Mediano plazo (2-4 años) |
| Expansión de los Canales de Distribución de E-Farmacia | +0.4% | América del Norte y UE; en expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Avances en Combinaciones de Dosis Fijas | +0.5% | América del Norte y UE; mercados selectivos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Preferencia Creciente por Agentes No Sedantes | +0.3% | Global | Mediano plazo (2-4 años) |
| Diversificación del Suministro de API | +0.2% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia Global de Alergias
La creciente urbanización, los cambios ambientales y los cambios en el estilo de vida están impulsando al alza la incidencia de las alergias, ampliando la base de pacientes para el mercado de loratadina[1]Annals of Allergy, Asthma & Immunology, "Directrices para el manejo de la rinitis alérgica," annallergy.org. La demanda se concentra en las economías emergentes de Asia-Pacífico, donde la rápida industrialización se correlaciona con mayores cargas de alérgenos en el aire. Las guías clínicas siguen incluyendo la loratadina como tratamiento de primera línea para la rinitis alérgica intermitente, ofreciendo un remedio ampliamente accesible. El uso ampliado en cohortes pediátricas, respaldado por estudios de seguridad electrocardiográfica, amplía aún más el grupo de pacientes potenciales. Sin embargo, la mayor concienciación también lleva a los médicos a evaluar moléculas más nuevas con supuestas ventajas de eficacia, moderando la dependencia automática de los antihistamínicos tradicionales.
Mayor Accesibilidad sin Receta
La norma final de la FDA de enero de 2025 sobre Condiciones Adicionales para el Uso sin Receta (ACNU) formalizó una vía simplificada para determinados medicamentos OTC, reduciendo las barreras de entrada clínica para antihistamínicos maduros como la loratadina. Una mayor disponibilidad OTC se alinea con los esfuerzos de los pagadores para reducir las visitas a la atención primaria fomentando el autocuidado en episodios de alergia no complicados. En los mercados emergentes, la relajación de los requisitos de prescripción eleva notablemente los volúmenes, especialmente entre los consumidores sensibles al precio que valoran la orientación del farmacéutico. Sin embargo, los genéricos más baratos intensifican la competencia en los estantes, obligando a las marcas a diferenciarse mediante el envase, los programas de fidelización y las variantes de liberación prolongada.
Expansión de los Canales de Distribución de E-Farmacia
Los operadores de e-farmacia combinan la transparencia de precios con el servicio a domicilio, captando a clientes jóvenes y expertos en tecnología digital y a pacientes con alergia crónica que prefieren los reabastecimientos por suscripción. Los chatbots de inteligencia artificial recomiendan regímenes de dosificación, mientras que las auditorías de blockchain generan confianza en la procedencia del producto. La CAGR del canal del 14,42% hasta 2026 acelera la penetración del mercado de loratadina para los productos combinados que se benefician de descripciones de productos en línea más completas. Los reguladores aún exigen una verificación estricta de la prescripción para las mezclas descongestionantes que contienen pseudoefedrina, lo que añade costos al cumplimiento normativo de la plataforma pero preserva la seguridad del paciente.
Avances en las Terapias de Combinación de Dosis Fijas
Los metaanálisis que abarcan 4.902 participantes confirman que la terapia dual con loratadina-montelukast produce un alivio superior de la congestión y los síntomas nocturnos en comparación con la monoterapia[2]Frontiers in Pharmacology, "Metaanálisis de la eficacia de loratadina-montelukast," frontiersin.org. Las combinaciones atacan simultáneamente las vías de la histamina y los leucotrienos, atrayendo a pacientes con asma comórbida. Las capas de liberación prolongada permiten una dosificación de 12 y 24 horas, manteniendo los niveles plasmáticos y mejorando la adherencia. La aprobación regulatoria exige datos de bioequivalencia y estabilidad, lo que disuade a los participantes más pequeños y permite precios superiores. Los lanzamientos exitosos de Perrigo y Viatris demuestran que la innovación sigue siendo posible en un mercado de loratadina mercantilizado.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensificación de la Competencia de los Antihistamínicos de Nueva Generación | -0.7% | Global; más fuerte en los mercados desarrollados | Mediano plazo (2-4 años) |
| Rigor Regulatorio sobre las Combinaciones con Pseudoefedrina | -0.3% | América del Norte y UE | Corto plazo (≤ 2 años) |
| Posibles Reacciones e Interacciones Adversas a Medicamentos | -0.2% | Global | Largo plazo (≥ 4 años) |
| Presión de Precios por Saturación de Genéricos | -0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Intensificación de la Competencia de los Antihistamínicos de Nueva Generación
La bilastina y las moléculas no sedantes más nuevas anuncian una selectividad de receptor superior y perfiles mínimos de interacción fármaco-fármaco, ganando el favor del 88,33% de los especialistas indios encuestados[3]International Journal of Innovative Research in Medical Science, "Preferencia del médico por la bilastina," ijirms.in. La desloratadina, comercializada como un metabolito más potente, también merma las prescripciones en adultos. Los aerosoles nasales avanzados como Ryaltris combinan corticosteroides y antihistamínicos, transformando los algoritmos del médico. En los mercados de altos ingresos, los comités de reembolso sopesan cada vez más la eficacia incremental sobre el costo, erosionando las posiciones establecidas. Los proveedores tradicionales deben responder con formatos de valor añadido, contratación agresiva o servicios de apoyo al paciente en paquete.
Presión de Precios por Saturación de Genéricos
Los genéricos ampliamente disponibles fijan el precio de un blíster de loratadina de 10 comprimidos en aproximadamente USD 11, lo que refleja un campo de proveedores concurrido de más de 70 fabricantes globales de API. Los pagadores europeos aplican sistemas de licitación que premian al postor más bajo, comprimiendo aún más los márgenes. La inflación añade volatilidad en los costos de materias primas, mientras que los mayoristas negocian rebajas basadas en volumen. Las empresas contrarrestan desplazando el enfoque hacia las mezclas de dosis fijas y los contratos de marca privada con minoristas masivos, pero la espiral de precios sigue siendo una restricción estructural sobre la rentabilidad del mercado de loratadina.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
La Liberación Prolongada Impulsa la InnovaciónLas formulaciones en comprimidos dominaron el 57,62% de la cuota del mercado de loratadina en 2025, ya que décadas de familiaridad clínica, bajos costos de producción y licencias genéricas generalizadas mantuvieron la demanda elevada. Muchos consumidores consideran los comprimidos de 10 mg como la opción de autocuidado predeterminada, disponible en supermercados, tiendas de conveniencia y farmacias. La adopción de cápsulas se mantiene modesta porque la bioequivalencia ofrece poco beneficio adicional en relación con el mayor costo unitario. Los jarabes reservan un nicho para niños de 2 a 5 años, respaldados por datos farmacocinéticos claros. Los comprimidos de desintegración oral atraen a los usuarios con disfagia, pero tienen un espacio limitado en los estantes minoristas.
Las combinaciones de liberación prolongada representan el tipo de mayor crecimiento, registrando una CAGR del 4,38% hasta 2031. Los comprimidos de loratadina-pseudoefedrina de 12 horas, comercializados por Perrigo y las grandes cadenas minoristas, prolongan la cobertura de síntomas y minimizan la frecuencia de dosificación. Las normas de venta bajo mostrador para la pseudoefedrina aumentan la participación del farmacéutico, pero añaden pasos administrativos que deprimen las compras por impulso. Por tanto, los fabricantes invierten en mensajes del mercado de loratadina que subrayan el alivio durante todo el día y la sinergia descongestionante nasal, compensando la fricción administrativa. La adopción de marca privada en las grandes superficies demuestra que los consumidores están dispuestos a sacrificar el reconocimiento de marca por ahorro de precio una vez que se acepta la paridad terapéutica.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Canal de Distribución:
La Transformación Digital se AceleraLas farmacias minoristas retuvieron el 44,88% de los ingresos en 2025, apoyadas por la conveniencia de acceso directo y el deseo del consumidor de recibir asesoramiento farmacéutico en tiempo real. Las cadenas físicas aprovechan los programas de fidelización y las exhibiciones estacionales de alergia para captar compradores esporádicos. Las farmacias hospitalarias atienden la gestión de alergias en pacientes hospitalizados, pero siguen siendo una pequeña parte debido al estatus OTC de la loratadina. Los mayoristas como McKesson facilitan la logística, comprimiendo márgenes a través de acuerdos de compra a granel.
Sin embargo, las farmacias en línea son la historia de crecimiento, avanzando a una CAGR del 5,46%. Los modelos de suscripción envían reabastecimientos mensuales, fidelizando pedidos recurrentes y al mismo tiempo proporcionando previsibilidad de precios. Los escaparates digitales muestran tablas comparativas que aumentan el conocimiento de las opciones combinadas, animando a los compradores hacia los productos de unidad de mantenimiento de existencias de liberación prolongada de mayor precio. Los enlaces de interfaz de programación de aplicaciones con plataformas de telesalud cierran el ciclo desde la consulta virtual hasta la entrega a domicilio. Los reguladores exigen la verificación electrónica para las ventas de pseudoefedrina, pero las verificaciones de identidad respaldadas por blockchain automatizan cada vez más el cumplimiento normativo. A medida que aumenta la penetración móvil, especialmente en el Sudeste Asiático, el mercado de loratadina encuentra una fértil pista de crecimiento para la escala directa al consumidor.
Por Usuario Final:
La Seguridad Pediátrica Impulsa el CrecimientoLos adultos generaron el 62,84% de la demanda del mercado de loratadina en 2025, lo que refleja una mayor exposición a los alérgenos ambientales en los lugares de trabajo y entornos al aire libre. Los profesionales en activo valoran la dosificación única diaria que mantiene la productividad sin efectos secundarios sedantes. La cohorte geriátrica, aunque más pequeña, depende del suave metabolismo hepático de la loratadina y de su baja penetración en el sistema nervioso central, aspectos críticos para los regímenes de polifarmacia.
Los niños forman el grupo de mayor crecimiento, ascendiendo a una CAGR del 5,12%. El uso pediátrico gana impulso tras estudios que no notificaron cambios en el ECG clínicamente relevantes en pacientes de 2 a 5 años que recibían formulaciones en jarabe. Los cuidadores priorizan la no sedación para mantener el enfoque en el aprendizaje, amplificando la reputación de la loratadina. Los formuladores experimentan con sabores de frutas y edulcorantes sin azúcar para mejorar la adherencia. La orientación regulatoria que permite la compra OTC pediátrica en varias jurisdicciones elimina los antiguos obstáculos de la prescripción, ampliando la adopción en los hogares e impulsando el mercado de loratadina entre las familias jóvenes.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Formulación:
Las Terapias Combinadas Lideran la InnovaciónLos productos de ingrediente único capturaron el 65,83% del tamaño del mercado de loratadina en 2025 debido a la eficacia contrastada, la fabricación sencilla y la agresiva competencia genérica. La competencia de precios roza la mercantilización, con las marcas propias de los supermercados por debajo de las etiquetas nacionales. Las mezclas de loratadina-pseudoefedrina satisfacen a los pacientes que requieren alivio descongestionante, pero se enfrentan a restricciones de venta de pseudoefedrina que dificultan el volumen.
La combinación loratadina-montelukast es la vanguardia de la innovación, registrando una CAGR del 4,63%. La evidencia clínica de 23 ensayos aleatorizados muestra una mejora notable en las puntuaciones totales de síntomas nasales en comparación con el antihistamínico solo. La acción de doble mecanismo aborda tanto el picor mediado por histamina como la inflamación impulsada por leucotrienos, atrayendo a pacientes con asma superpuesta. Los obstáculos para el desarrollo incluyen la estabilidad de dos principios activos y conjuntos de datos de seguridad completos, pero las aprobaciones exitosas aseguran precios de lista más altos y ventanas de exclusividad de marca. Los mensajes de marketing enfatizan la reducción de la carga de pastillas y el control integral de las vías respiratorias, mejorando el valor percibido en el competitivo mercado de loratadina.
Análisis Geográfico
Mercado de Loratadina en América del Norte
América del Norte controló el 41,98% de la cuota del mercado de loratadina en 2025, impulsada por una sólida cultura de medicamentos de venta libre, una amplia cobertura de seguros para terapéuticos contra alergias y una activa adopción del comercio electrónico. El aviso de la FDA de mayo de 2025 que destaca el prurito severo tras la interrupción abrupta de cetirizina y levocetirizina representa una notable oportunidad de cambio hacia las formulaciones de loratadina. La promoción de los fabricantes se centra en las características no sedantes y en los SKU combinados posicionados para un alivio durante todo el día, incluso cuando los pagadores fomentan los genéricos para reducir costos. El aumento de la telemedicina, que pasó del 11% al 46% de las consultas médicas, agiliza las renovaciones de recetas en línea y la entrega de productos, impulsando las compras digitales.
Mercado de Loratadina en Europa
Europa constituye un mercado altamente regulado pero de considerable tamaño, donde las normas de licitación y los precios de referencia comprimen los márgenes de los antihistamínicos maduros. Varios gobiernos estudian la indexación automática para ajustar los precios de los genéricos a la inflación, salvaguardando el suministro tras las escaseces provocadas por la pandemia. Los médicos siguen guías basadas en evidencia que aún incluyen la loratadina como paso inicial; sin embargo, la bilastina gana terreno tras las aprobaciones de Health Canada y las europeas. Los mecanismos de precios sostenibles, incluidas las licitaciones con múltiples ganadores, buscan evitar las interrupciones del suministro que anteriormente afectaron a los genéricos de bajo margen. Los fabricantes diversifican los idiomas del embalaje y refuerzan la notificación de farmacovigilancia para cumplir con las heterogéneas regulaciones nacionales.
Mercado de Loratadina en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 3,48% hasta 2031. El aumento de la contaminación urbana y el incremento de los recuentos de polen en las megalópolis elevan la incidencia de la rinitis alérgica, especialmente en India, donde la prevalencia alcanza el 30% de la población. Las farmacias proliferan tanto en los centros metropolitanos como en las ciudades de segundo nivel; la cadena de farmacias LBX de China opera más de 15.000 establecimientos, integrando modelos mixtos de tienda física y digital para llegar a los consumidores rurales. Las encuestas a médicos en Malasia revelan una gran confianza en los antihistamínicos no sedantes para la rinitis leve, favoreciendo la accesibilidad como medicamento de venta libre. Los productores multinacionales compiten con genéricos nacionales bien capitalizados, lo que impulsa auditorías de calidad colaborativas para tranquilizar a los reguladores tras anteriores escándalos de adulteración. El mercado de loratadina se beneficia de las campañas gubernamentales que autorizan proyectos piloto de e-farmacia, mejorando así el acceso para las poblaciones remotas.

Panorama regulatorio
La regulación de la loratadina se basa en requisitos establecidos de calidad y etiquetado para antihistamínicos OTC maduros, incluidas expectativas armonizadas en torno al cumplimiento farmacopeico (por ejemplo, USP) y el mantenimiento rutinario del etiquetado posterior a la aprobación. En los Estados Unidos, las acciones de la FDA durante 2024 incluyeron procesos simplificados de actualización de etiquetado OTC (incluida la guía de marzo de 2024 sobre etiquetado de informe anual para medicamentos OTC establecidos) y una dependencia continua de las expectativas de bioequivalencia específicas del producto a través de vías publicadas como la guía específica del producto (PSG) de la FDA para la loratadina.
Los cambios de política que permiten un uso sin receta más amplio y una gestión más rápida del ciclo de vida continúan dando forma a la estrategia de salida al mercado. La norma final de la FDA sobre Condiciones Adicionales para el Uso sin Receta (ACNU), finalizada en enero de 2025, formalizó un mecanismo para que determinados productos OTC se apoyen en condiciones adicionales. Esto refuerza el papel de cumplimiento del etiquetado, el empaque y las condiciones de uso controlado en los canales de venta minorista y de farmacia electrónica. Al mismo tiempo, los controles que afectan a las combinaciones descongestionantes, en particular el seguimiento y verificación de la pseudoefedrina, mantienen a los SKU combinados sujetos a mayor fricción de cumplimiento y dispensación que la loratadina de un solo ingrediente, lo que influye en la priorización de la cartera por parte de las empresas activas en formatos combinados de liberación prolongada.
Panorama Competitivo
La competencia sigue siendo fragmentada: más de 70 productores de API tienen capacidad activa y 25 mantienen registros en la USDMF, diluyendo el poder de fijación de precios individual. Perrigo aprovecha los acuerdos de marca privada con los minoristas nacionales, integrando los genéricos de loratadina en los pasillos de alergia de marca propia de las tiendas. Viatris y Sun Pharmaceutical se centran en la eficiencia de la cadena de suministro y la armonización global de la calidad para defender el volumen en medio de una caída del 4% en los ingresos interanuales reportada en 2024. Las empresas más pequeñas se diferencian a través de tecnología de liberación prolongada o formatos especializados como los comprimidos de desintegración oral.
Los cambios regulatorios dan forma a la estrategia. La guía simplificada de la FDA sobre etiquetado de informe anual, emitida en marzo de 2024, simplifica las actualizaciones para los medicamentos OTC establecidos, permitiendo revisiones de envase más rápidas y optimización de declaraciones. Por el contrario, las normas más estrictas de seguimiento de pseudoefedrina en Estados Unidos y Europa elevan los costos de cumplimiento para los productos combinados, favoreciendo a las entidades más grandes con sistemas de datos sofisticados. Las empresas con visión de futuro cubren el riesgo de suministro mediante el abastecimiento dual de intermedios clave e invirtiendo en serialización digital que cumple los mandatos de trazabilidad transfronteriza.
La innovación de productos continúa a pesar de la madurez. El comprimido de liberación prolongada de loratadina-D de doce horas de Perrigo compite directamente con el Claritin-D de marca, ganando espacio mediante precios competitivos y declaraciones de eficacia equivalentes. El desarrollo de la cartera de productos se inclina hacia las combinaciones de dosis fijas que ofrecen alivio de síntomas a través de múltiples vías, mientras que los antihistamínicos tópicos como PBZ OTC ilustran la expansión de categorías adyacentes. A medida que los agentes orales de nueva generación penetran en las guías, los actores establecidos destacan la rentabilidad y los amplios datos de seguridad poscomercialización para mantener posiciones en el formulario dentro del concurrido mercado de loratadina.
Líderes de la Industria de la Loratadina
Bayer AG
Pfizer Inc.
Sun Pharmaceutical Industries Ltd.
Viatris Inc.
Cadila Pharmaceuticals Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Loratadina
- Bayer
- Perrigo Company
- Viatris
- Sun Pharmaceuticals Industries
- Pfizer
- Cadila Pharmaceuticals Ltd.
- Morepen Laboratories Ltd.
- Teva Pharmaceutical Industries
- Apotex
- Dr. Reddy’s Laboratories
- Granules India Ltd.
- Ranbaxy (Subsidiary Of Sun)
- Alkem Laboratories Ltd.
- AdvaCare
- Tagoor Laboratories
- Novartis Consumer Health (Alavert)
- Abbott Laboratories
- Aurobindo Pharma Ltd.
- Glenmark Pharmaceuticals
- Cipla

Oportunidades de mercado y perspectivas futuras
Las oportunidades en el mercado de la loratadina se concentran en formatos OTC de valor añadido y en la ejecución de canales, en lugar de en el descubrimiento de nuevas moléculas, dada la baja concentración y la saturación genérica generalizada en las tabletas de 10 mg de un solo ingrediente. El espacio en blanco más visible se encuentra en las combinaciones de dosis fija (por ejemplo, loratadina-montelukast) y en las combinaciones descongestionantes de liberación prolongada, donde la conveniencia diferenciada de la dosificación y la cobertura de síntomas respaldan un posicionamiento premium, aunque también elevan las barreras regulatorias y operativas, como los requisitos de bioequivalencia y estabilidad y la verificación de venta controlada de pseudoefedrina. La norma final ACNU de la FDA de enero de 2025 también proporciona un marco concreto que se puede aprovechar para escalar el acceso sin receta con condiciones estructuradas, lo que crea espacio para que las marcas y los proveedores de marca privada compitan en empaque, optimización de reclamos y flujos de trabajo digitales conformes.
Geográficamente, la expansión de la distribución y el reposicionamiento de la cadena de suministro crean espacio en blanco práctico. Asia-Pacífico es la región de más rápido crecimiento en el alcance del informe, respaldada por la creciente prevalencia de rinitis alérgica (incluida la India) y la rápida escala de la presencia minorista (por ejemplo, la cadena farmacéutica LBX de China opera más de 15.000 puntos de venta), junto con proyectos piloto de farmacia electrónica respaldados por el gobierno. En el lado de la oferta, la obtención por parte de Morepen Laboratories de la aprobación de la NMPA de China para el API de loratadina (abril de 2025) muestra cómo los proveedores de API están utilizando el acceso regulatorio a nuevos mercados para diversificarse más allá de la demanda madura de Estados Unidos y Europa. La dependencia continua de materias primas clave importadas en la India también subraya el valor del abastecimiento dual, las auditorías de calidad y la preparación regulatoria regional para una disponibilidad OTC ininterrumpida.
Recent Industry Developments in Mercado de Loratadina
- Julio de 2026: Bayer Pharmaceuticals y Daiichi Sankyo Healthcare celebraron un acuerdo de licencia para Claritin EX en Japón, con vigencia a partir del 1 de julio de 2026. El acuerdo respalda la localización de una marca de alergias OTC establecida a través de un socio con alcance comercial doméstico, estrechando la alineación con la distribución minorista japonesa y la participación del consumidor.
- Abril de 2026: Juno OTC (una subsidiaria de propiedad total de LSL Pharma Group) firmó una hoja de términos vinculante con Instapill Private Limited para suministrar tabletas de disolución rápida de Loratadina 10 mg de marca privada a minoristas canadienses. El acuerdo apunta a la continua expansión de las marcas propias y las formas de dosificación diferenciadas en categorías OTC maduras, donde las relaciones con los minoristas y la presencia en las estanterías influyen en el volumen.
- Abril de 2025: Morepen Laboratories recibió la aprobación de la NMPA para su API de loratadina en China. Esta aprobación amplía el potencial de exportación y diversifica las opciones de suministro para la fabricación de loratadina en la región.


Mercado de Loratadina Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se define como los ingresos generados por productos antihistamínicos a base de loratadina que se venden para el alivio de los síntomas de alergia en las principales regiones, cubriendo tanto las vías de venta con receta como sin receta según las normas locales.
Exclusiones del alcance: No contamos las pruebas diagnósticas de alergia, los honorarios de consulta médica ni los antihistamínicos que no son loratadina, incluso si se utilizan para síntomas similares.
Descripción general de la segmentación
- Por Tipo
- Comprimidos
- Cápsulas
- Jarabe
- Comprimidos de Desintegración Oral
- Combinaciones de Liberación Prolongada
- Por Canal de Distribución
- Farmacias Minoristas
- Farmacias Hospitalarias
- Farmacias en Línea
- Mayoristas de Medicamentos
- Por Usuario Final
- Adultos
- Pediatría
- Geriatría
- Por Formulación
- Loratadina de Ingrediente Único
- Loratadina + Pseudoefedrina
- Loratadina + Montelukast
- Loratadina + Fenilefrina
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para establecer el contexto de la demanda y anclar los datos de entrada que tienden a permanecer estables a lo largo del tiempo. Consultamos fuentes de salud pública y regulación de medicamentos como la FDA de EE. UU., los CDC de EE. UU., la OMS y la Agencia Europea de Medicamentos para conocer indicaciones, etiquetado y notas de seguridad que influyen en el uso y el cambio de producto.
Por el lado del mercado, también revisamos fuentes comerciales y estadísticas como UN Comtrade, publicaciones aduaneras nacionales e informes publicados sobre utilización de servicios de salud, y luego los verificamos cruzadamente con informes anuales de empresas, presentaciones a inversores y coberturas de prensa reputadas para señales de disponibilidad de productos y mezcla de canales. Cuando fue necesario, se utilizaron bases de datos de suscripción para datos financieros e inteligencia empresarial, además de bases de datos de patentes para comprender la actividad de formulación y la intensidad genérica. Estas fuentes no son exhaustivas, y también se utilizaron muchos otros documentos públicos para recopilar, validar y aclarar puntos de datos específicos.
Entrevistas primarias y encuestas
Se realizaron conversaciones primarias con una combinación de fabricantes, distribuidores, participantes del canal farmacéutico y partes interesadas clínicas que observan patrones de demanda para las terapias contra la alergia. Utilizamos estos datos de entrada para confirmar movimientos de precios realistas, validar las divisiones regionales entre APAC, EMEA y las Américas, y poner a prueba los supuestos sobre la sustitución hacia otros antihistamínicos y productos combinados.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directivos (CXO): 14% | APAC: 50% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 31% | EMEA: 30% |
| Actores más pequeños: 16% | Gerentes: 55% | Américas: 20% |
Dimensionamiento y previsión del mercado
Para el dimensionamiento, aplicamos un enfoque de arriba hacia abajo mediante la construcción de un conjunto de demanda tratada a partir de la prevalencia de alergias y el comportamiento de búsqueda de atención, y luego lo convertimos en consumo de loratadina utilizando supuestos de combinación terapéutica y acceso a canales. Corroboramos estos totales con aproximaciones selectivas de abajo hacia arriba, como el precio de venta promedio muestreado por forma de dosificación multiplicado por el volumen implícito, además de verificaciones de canales de distribuidores y farmacias, antes de determinar la cifra final.
Los datos de entrada clave utilizados en el modelo incluyen las tendencias de prevalencia de alergias (rinitis alérgica y urticaria), la disponibilidad sin receta y el comportamiento de cambio de producto, la progresión de precios promedio por principales formas de dosificación (tabletas, cápsulas, jarabes y similares), la mezcla de formulaciones de un solo ingrediente frente a combinadas, y los patrones de estacionalidad regional que dan forma a los picos de demanda. Cuando las divisiones específicas por país eran escasas, utilizamos indicadores proxy como las tasas de alergia ponderadas por población, y luego ajustamos utilizando comentarios de entrevistas sobre la penetración de canales locales.
La previsión se completó principalmente mediante análisis de escenarios, ya que la presión de precios de los genéricos y la sustitución de productos pueden variar de manera diferente según la región. Los supuestos de cada escenario se revisaron con los encuestados primarios, y el caso medio se utilizó como la trayectoria de pronóstico reportada.
Validación de datos y ciclo de actualización
Los resultados se verificaron a través de múltiples pasos, comenzando con revisiones de varianza frente a señales independientes, como la dirección de la carga de alergias, la expansión de canales y el movimiento de precios observado en presentaciones públicas y eventos regulatorios. Si el modelo sugería un salto o caída brusca, revisamos nuevamente los datos de entrada impulsores y, cuando fue necesario, volvimos a contactar a expertos para confirmar si el cambio era real o reflejaba un error de supuesto.
Antes de la aprobación final, el conjunto completo de cálculos es revisado por otro analista para detectar inconsistencias evidentes de forma temprana, y los totales regionales se conciliar de manera forzada con la cifra global. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, como cambios de política en el acceso a OTC o interrupciones importantes en el suministro. Justo antes de la entrega, se completa una revisión final de datos para que los clientes reciban la vista más actualizada.
Tamaño del mercado de loratadina de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas para la loratadina a menudo no coinciden porque el mercado se define de diferentes maneras, y porque cada editor toma sus propias decisiones sobre precios, geografía y qué cuenta como producto de loratadina. Las diferencias también provienen del año base utilizado, el momento de conversión de divisas y la rapidez con la que se supone la erosión de precios en mercados con alta presencia de genéricos.
Algunas estimaciones incorporan señales de gasto diagnóstico y de alergias en general dentro de la narrativa, lo que puede elevar el valor incluso cuando los ingresos del medicamento loratadina en sí son estables. En el modelo de Mordor Intelligence, el mercado se limita a los ingresos de productos de loratadina por forma de dosificación y canal, y las formulaciones combinadas se cuentan solo cuando la loratadina es el fármaco activo que se vende en ese envase.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 162,42 millones de USD (2025) | |
| Consultoría Global A | 153,40 millones de USD (2023) | Utiliza un año base anterior y una ventana de previsión diferente, y la descripción del alcance es amplia, lo que puede aplicar diferentes supuestos de erosión de precios y mezcla de canales entre regiones. |
| Editor del Sector B | 164,52 millones de USD (2025) | Incluye un conjunto más amplio de lentes de segmentación y cortes por país que pueden cambiar la ponderación regional, y puede aplicar una expectativa de crecimiento más alta para el acceso OTC y los picos de demanda, lo que desplaza el total. |
En conjunto, la dispersión se explica principalmente por lo que se cuenta como ingresos de loratadina dentro del alcance, además del momento del año base y la forma en que los cambios de precios se trasladan a la previsión. Nuestro enfoque sigue siendo rastreable porque el total se construye a partir de indicadores de demanda claros y luego se verifica con supuestos prácticos de precios y canales que se pueden explicar y repetir.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño tiene el mercado de loratadina en 2026?
El tamaño del mercado de loratadina es de USD 166,82 millones en 2026, con una trayectoria de ascenso hasta USD 190,72 millones en 2031 a una CAGR del 2,71%.
¿Qué región lidera las ventas de loratadina?
América del Norte ostenta la mayor cuota con el 41,98%, respaldada por una madura cultura OTC y una amplia cobertura de seguros.
¿Por qué ganan popularidad las combinaciones de dosis fijas?
Los comprimidos de loratadina-montelukast ofrecen alivio de doble vía, produciendo una mayor reducción de síntomas y respaldando un crecimiento del segmento con una CAGR del 4,63%.
¿Qué impulsa el crecimiento de las farmacias en línea para la loratadina?
La conveniencia, los reabastecimientos por suscripción y los programas integrados de telesalud impulsan los canales en línea a una CAGR del 5,46%.
¿Cómo afectan los antihistamínicos de nueva generación a la demanda de loratadina?
Moléculas como la bilastina muestran mayor selectividad de receptor, captando la preferencia de los médicos y ejerciendo un impacto negativo del 0,7% en la CAGR de la loratadina.
¿Las preocupaciones de seguridad limitan el uso pediátrico?
No; la evidencia clínica no muestra cambios significativos en el ECG en niños de 2 a 5 años, lo que permite una CAGR del 5,12% en la demanda pediátrica.
Última actualización de la página el:



