
Größe und Marktanteil des japanischen Büromöbelmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.35 Milliarden US-Dollar |
| Marktgröße (2026) | 4.57 Milliarden US-Dollar |
| Marktgröße (2031) | 5.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.12 % |
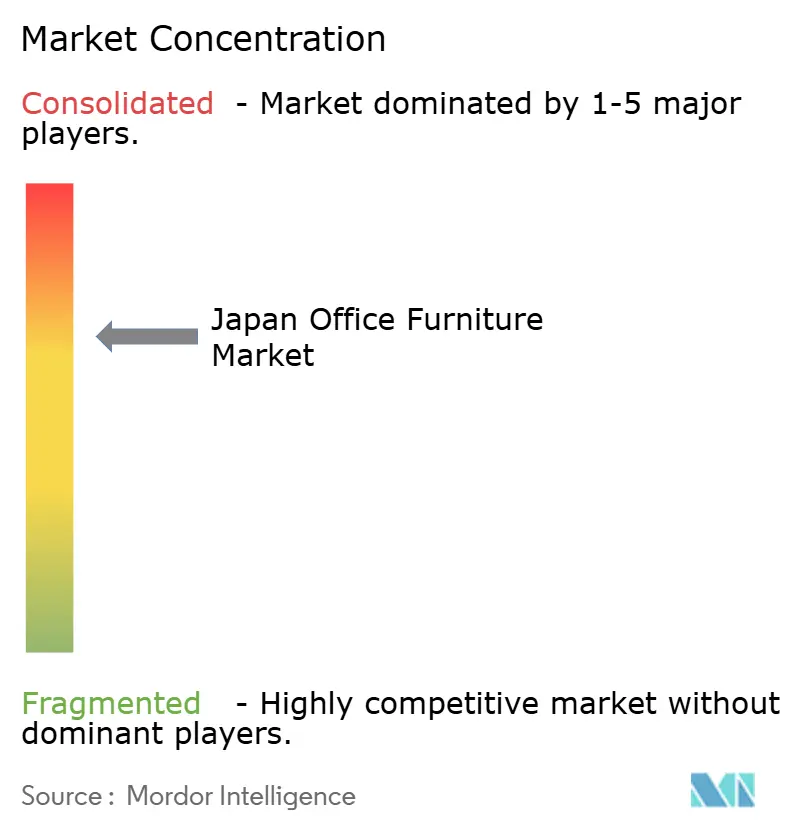
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des japanischen Büromöbelmarkts von Mordor Intelligence
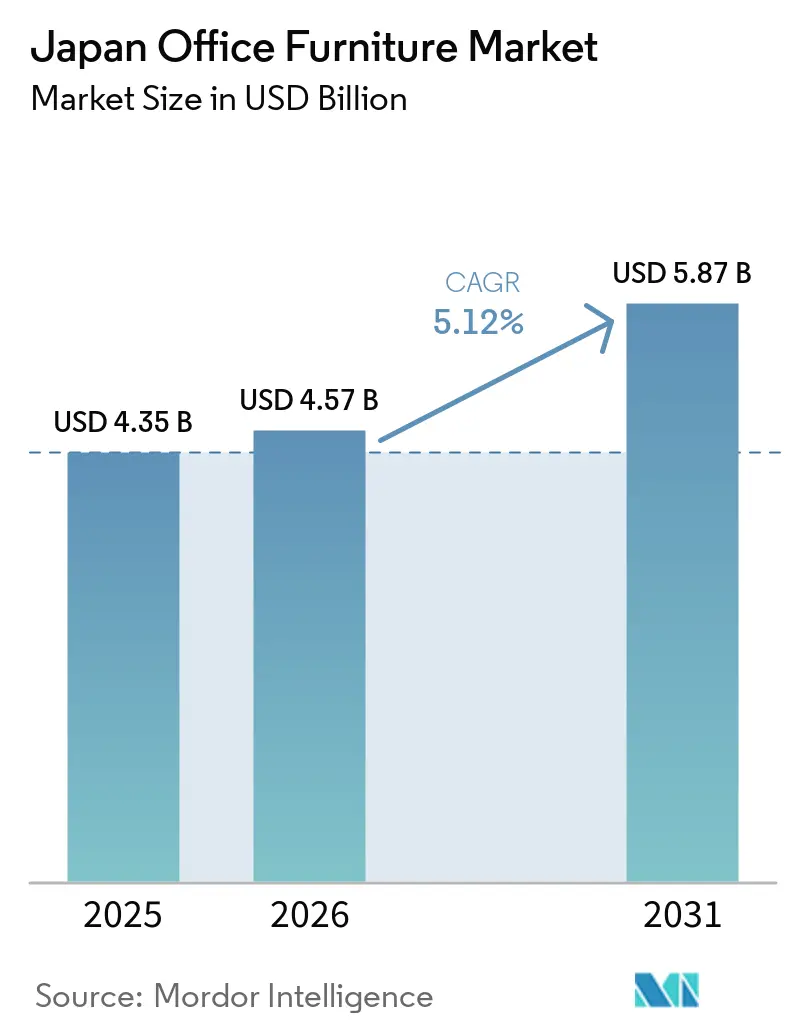
Die Größe des japanischen Büromöbelmarkts wird voraussichtlich von 4,35 Milliarden USD im Jahr 2025 auf 4,57 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 5,12 % über den Zeitraum 2026–2031 voraussichtlich 5,87 Milliarden USD erreichen. Hybride Arbeitsmodelle, staatliche Telearbeit-Anreize und auf aktivitätsbasiertem Arbeiten (ABW) ausgerichtete Raumkonzepte verändern die Einkaufskriterien hin zu flexiblen, technologiegestützten Einrichtungen, die das Wohlbefinden und die Raumeffizienz verbessern. Renovierungszyklen, die während der Pandemie aufgeschoben wurden, haben wieder begonnen, da sich die Unternehmensbilanzen stabilisieren und Vermieter durch hochwertige Ausstattungsverbesserungen im Wettbewerb stehen. Die Dominanz der Kanto-Region verankert die nationale Nachfrage, während das rasche Wachstum in Kyushu–Okinawa auf eine geografische Diversifizierung der Unternehmensexpansionen hindeutet. Die hohe Marktkonzentration ermöglicht es etablierten Unternehmen, ihre Forschung und Entwicklung im Bereich sensorbestückter Möbel auszubauen, schränkt jedoch den Preiswettbewerb für mittelgroße Käufer ein.
Wichtigste Erkenntnisse des Berichts
- Nach Material entfiel im Jahr 2025 ein Anteil von 54,34 % des japanischen Büromöbelmarkts auf Holz, während Kunststoffe bis 2031 voraussichtlich mit einer CAGR von 7,87 % wachsen werden.
- Nach Produkt hielten Schreibtische im Jahr 2025 einen Anteil von 26,26 % am japanischen Büromöbelmarkt, und Smart-Schreibtische wachsen bis 2031 mit einer CAGR von 9,76 %.
- Nach Vertriebskanal dominierten Multi-Marken-Geschäfte im Jahr 2025 mit einem Anteil von 40,85 % am japanischen Büromöbelmarkt, während Online-Plattformen bis 2031 voraussichtlich mit einer CAGR von 12,76 % wachsen werden.
- Nach Geografie führte Kanto im Jahr 2025 mit einem Anteil von 49,34 % am japanischen Büromöbelmarkt, während Kyushu–Okinawa bis 2031 mit einer CAGR von 6,33 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im japanischen Büromöbelmarkt
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erholung der Renovierungszyklen nach COVID | +1.2% | Tokio, Osaka, Nagoya | Mittelfristig (2–4 Jahre) |
| Unternehmensweiter Wechsel zu ABW-Raumkonzepten | +1.5% | Großstädte, regionale Ausweitung | Langfristig (≥4 Jahre) |
| Steuerliche Anreize im Zusammenhang mit Telearbeit | +0.8% | Landesweit, städtische Akzeptanz | Kurzfristig (≤2 Jahre) |
| Ergonomische Arbeitsschutzvorschriften | +0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Exportförderung für wiederverwendete Möbel | +0.4% | Routen im asiatisch-pazifischen Raum | Langfristig (≥4 Jahre) |
| KI-gestützte Raumanalysen | +0.8% | Technologiezentren, nationale Verbreitung | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung stagnierender BIP-gebundener Renovierungszyklen nach COVID
Die Stabilisierung des BIP im Jahr 2025 ermöglichte die Freigabe von Kapitalbudgets, die während der Pandemie eingeschränkt worden waren. Diese Entwicklung ermöglicht es Eigentümern und Mietern, aufgeschobene Investitionen in die Verbesserung von Arbeitsbereichen anzugehen, was ein erneuertes Augenmerk auf betriebliche Effizienz und die Erfüllung sich wandelnder Arbeitsplatzbedürfnisse zeigt. Flexible Schreibtische, Akustikkabinen und IoT-fähige Sitzmöbel stehen im Mittelpunkt dieser Modernisierungspakete und belohnen Lieferanten, die traditionelles Handwerk mit eingebetteter Konnektivität verbinden. Die Budgets für das Geschäftsjahr 2025 sehen größere Mittel für die Modernisierung von Arbeitsplätzen vor, was die Auftragsvolumina für modulare Einrichtungen beschleunigt, die die Installationszeit verkürzen. Die Einhaltung der neueren Sicherheitsrichtlinien des Ministeriums für Gesundheit, Arbeit und Soziales (MHLW) verkürzt zudem die Möbellebenszyklen in großen Unternehmen.
Unternehmensnachfrage nach aktivitätsbasierten Arbeitskonzepten (ABW)
Große Unternehmen verabschieden sich von festen Sitzplätzen zugunsten von Zonen, die für konzentriertes Arbeiten, Zusammenarbeit und Entspannung vorgesehen sind – ein Wandel, der in wissenschaftlich begutachteten Studien nachweislich die kreative Leistung steigert. Modulare Tische, leichte Trennwände und schließfachbasierte Aufbewahrungslösungen ermöglichen eine schnelle Umgestaltung, wenn Teams zwischen Präsenz- und Fernarbeit wechseln. Mitarbeiterzufriedenheitsumfragen zeigen Zustimmungsraten von 90 % für ABW-Arbeitsstile, was Beschaffungsteams ermöglicht, Premiumpreise für spezialisierte Möbel zu rechtfertigen. Hersteller reagieren mit Schnellverschlussrollen, stapelbaren Stromschienen und Polsteroptionen, die den Lärm in Großraumbüros dämpfen, ohne die visuelle Offenheit zu beeinträchtigen. Da sich hybride Anwesenheitsmuster normalisieren, positioniert ABWs Schwerpunkt auf räumlicher Anpassungsfähigkeit es als langfristigen Wachstumsmotor für den japanischen Büromöbelmarkt.
Staatliche Steueranreize
Höhenverstellbare Schreibtische, ergonomische Stühle und integrierte Ladestationen dominieren die Wunschlisten von Unternehmen, da die steuerliche Behandlung ihre Gesamtbetriebskosten erheblich verbessert. Kleine und mittlere Unternehmen, die 99,7 % der japanischen Unternehmen ausmachen, reagieren besonders sensibel auf diese Einsparungen und haben die Ersatzzyklen von sieben auf vier Jahre verkürzt. Im Geschäftsjahr 2026 belohnt der Anreiz der Tokioter Metropolregierung zur Einführung von Satellitenbüroarbeit Tokioter Unternehmen mit 2 bis 999 Mitarbeitern, die eine formelle Satellitenbüro-Richtlinie einführen; dedizierte Einrichtungen müssen als obligatorische Anspruchsvoraussetzung mit Schreibtischen, Stühlen und wesentlichem Bürozubehör ausgestattet sein, was eine arbeitsplatzbezogene Entscheidung direkt in einen beschaffungspflichtigen Möbelkauf umwandelt. Die Richtlinie ergänzt die nationalen Ziele der digitalen Transformation und lenkt stetige Aufträge an inländische Originalhersteller mit zertifizierten Telearbeitsleitungen.
Ergonomische Arbeitsschutzvorschriften
Überarbeitete Vorschriften des Ministeriums für Gesundheit, Arbeit und Soziales verpflichten Unternehmen mit mehr als 50 Mitarbeitern, Sitzmöbel mit Lendenwirbelstütze und höhenverstellbare Schreibtische bereitzustellen, oder sie riskieren Bußgelder, die die Kosten der Einhaltung übersteigen[1]. Technologie- und Finanzmieter, bei denen die Bildschirmarbeitszeit am höchsten ist, sind die frühen Anwender und ersetzen Stühle und Arbeitsbeleuchtung vor Ablauf der Inspektionsfristen. Internationale Marken passen ihre Kataloge an die japanischen Industrienormen an, während lokale Unternehmen kulturelle Erkenntnisse über Sitzhaltungen nutzen, um Kissenwinkel und atmungsaktive Stoffe zu verfeinern. Compliance-Software überprüft nun Möbelspezifikationen bei Mietverlängerungen und garantiert eine wiederkehrende Nachfrage nach zertifizierten Modellen. Ergonomische Vorschriften schaffen somit einen stabilen Umsatzstrom innerhalb des japanischen Büromöbelmarkts.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schrumpfende Büroarbeitskräfte | −1.8% | Landesweit, stärkere Auswirkungen im ländlichen Raum | Langfristig (≥4 Jahre) |
| Hohe Stadtmieten bremsen Renovierungen | −1.1% | Tokio, Osaka | Mittelfristig (2–4 Jahre) |
| Kostenschwankungen bei Holzwerkstoffen | −0.7% | Landesweit | Kurzfristig (≤2 Jahre) |
| Langsame IoT-Protokollstandardisierung | −0.5% | Frühe Anwender | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückgang der Büroarbeitskräfte aufgrund der alternden Bevölkerung
Japans erwerbsfähige Bevölkerung schrumpft weiter, da die Zahl der Renteneintritte die der Neueinsteiger übersteigt, was die Gesamtnachfrage nach Schreibtischen verringert[2]. Führende Unternehmen reduzieren strategisch ihre Büroflächen, wie die Einführung von Desk-Sharing-Modellen und die Verkleinerung von Hauptsitzen belegen. Dieser Wandel ist besonders in fertigungsorientierten Regionen zu beobachten, wo Unternehmenskonsolidierungen zu einem erhöhten Angebot an Büroflächen geführt haben. In städtischen Zentren hat der Zuzug ausländischer Arbeitskräfte einige der Auswirkungen dieser Veränderungen abgemildert; suburbane Lieferanten verzeichnen jedoch aufgrund der gesunkenen Nachfrage einen Rückgang der Auftragsvolumina. Das hybride Arbeitsmodell hat den Möbelmarkt teilweise gestützt, indem es höhere ergonomische Standards für Heimbüros gefördert hat. Dennoch wird das Gesamtwachstum der Möbelstückverkäufe langfristig voraussichtlich nachlassen, was eine breitere Anpassung der Marktdynamik widerspiegelt.
Hohe Stadtmieten begrenzen umfangreiche Bürorenovierungen
Die Büromieten der Klasse A in Tokio haben ein beispielloses Niveau von 37.012 JPY (252 USD) pro m² erreicht, was die Budgetzuweisungen für Innenrenovierungen erheblich beeinträchtigt. Kleine und mittlere Unternehmen verschieben umfassende Stockwerksrenovierungen und entscheiden sich stattdessen für kostengünstige Alternativen wie Polster- und Beschlagserneuerungen, die günstiger sind als Neuinstallationen. Steigende Leerstandsquoten an sekundären Standorten veranlassen Unternehmen, Kapitalinvestitionen zur Erhaltung dieser Flächen gegenüber Möbelaufrüstungen zu priorisieren. Unternehmen setzen zunehmend auf „Raumverdichtungsstrategien”, einschließlich der Einführung von Bench-Systemen und Klapptischen, um die Funktionalität in beengten Büroflächen zu optimieren. Lieferanten, die auf multifunktionale Möbeldesigns spezialisiert sind, gewinnen Marktanteile; das Gesamtumsatzwachstum im Sektor bleibt jedoch gedämpft, begrenzt durch anhaltende Mietinflation. Eine Erholung des Wachstums wird erst erwartet, wenn der Mietdruck nachlässt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material: Holzdominanz steht unter Nachhaltigkeitsdruck
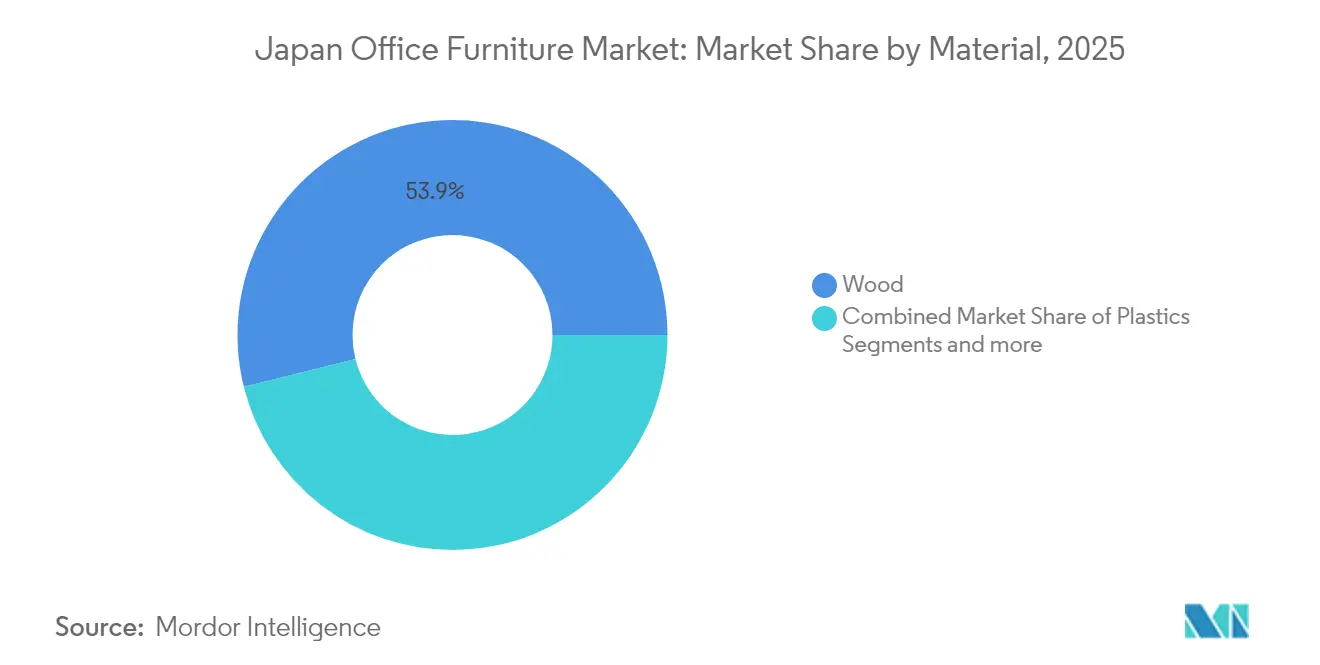
Holz hielt im Jahr 2025 einen Marktanteil von 53,86 % im japanischen Büromöbelmarkt, gestützt durch die kulturelle Vorliebe für natürliche Ästhetik und traditionelle Tischlerarbeit. Die Importabhängigkeit setzt die Kosten jedoch globalen Holzpreisschwankungen aus, was Käufer dazu veranlasst, mit recycelten und biobasierten Verbundwerkstoffen zu experimentieren, die den CO₂-Fußabdruck reduzieren. Das Kunststoffsegment wächst mit einem CAGR von 7,74 %, angetrieben durch Fortschritte bei Post-Consumer-Harzmischungen, die ESG-Prüfungen bestehen, ohne die strukturelle Integrität zu beeinträchtigen. Metallrahmen bleiben unverzichtbar für Sitz-Steh-Schreibtische, bei denen Langlebigkeit und motorisierte Betätigung Stahl- oder Aluminiumunterkonstruktionen erfordern.
Das Wachstum von Kunststoffen ist auch auf ihre Kompatibilität mit eingebetteten Sensoren zurückzuführen, da geformte Hohlräume die Unterbringung von IoT-Modulen vereinfachen. Inländische Originalgerätehersteller erproben biomassebasiertes Polypropylen, während internationale Marken ozeangebundene Kunststoffe für Stuhlschalen testen, die auf umweltbewusste Beschaffungsteams abzielen. Holzlieferanten verfolgen unterdessen die Zertifizierung der Lieferkette, um ihre Premiumpositionierung zu erhalten. Pilotprojekte mit einheimischer Zeder haben die Auslastungsraten geringfügig auf über 40 % gesteigert, doch eine Volumenskalierung wartet auf mechanisierte Trocknungs- und Laminierungsaufrüstungen in ländlichen Sägewerken. Vor diesem Hintergrund deuten Kreislaufmodelle wie Kokuyo–ChopValues Stäbchenbasierte Platten auf eine hybride Zukunft hin, in der Abfallströme Verbundwerkstoffe der nächsten Generation aus Holz liefern.


Nach Produkt: Intelligente Schreibtische revolutionieren traditionelle Kategorien
Schreibtische führten im Jahr 2025 mit einem Anteil von 25,98 % an der Marktgröße des japanischen Büromöbelmarkts, gestützt durch Unternehmensausgaben für höhenverstellbare Modelle, die sitzende Gesundheitsrisiken mindern. Intelligente Schreibtische wachsen mit einem CAGR von 9,58 % und integrieren kabellose Ladegeräte, Haltungswarnungen und Umgebungslichtsensoren, die Arbeitsplatzanalyse-Dashboards speisen. Sitzmöbelinnovationen halten Schritt: Kokuyos „ingCloud”-Stuhl kalibriert sich automatisch über einen 3D-Ultra-Auto-Fit-Mechanismus und überträgt anonymisierte Nutzungsdaten für die vorausschauende Wartung.
Kategorieüberschneidungen verwischen die Grenzen zwischen Tischen und Aufbewahrungsmöbeln, da modulare Pods Stromstämme, Whiteboardoberflächen und abschließbare Fächer kombinieren. Loungemöbel übernehmen akustische Stoffe, die gleichzeitig als Schallpaneele dienen und die Videokonferenzklarheit in hybriden Besprechungszonen unterstützen. Drehstühle integrieren doppelte Lendenwirbelstützen, die auf japanische Anthropometrie zugeschnitten sind – ein Merkmal, das gemeinsam von Officecom und SIHOO entwickelt wurde. Große Unternehmen quantifizieren den ROI zunehmend durch reduzierte Krankheitstage und höhere Mitarbeiterengagement-Werte, was Premiumausgaben für sensorbestückte Modelle rechtfertigt.
Nach Vertriebskanal: Digitale Transformation beschleunigt das Online-Wachstum
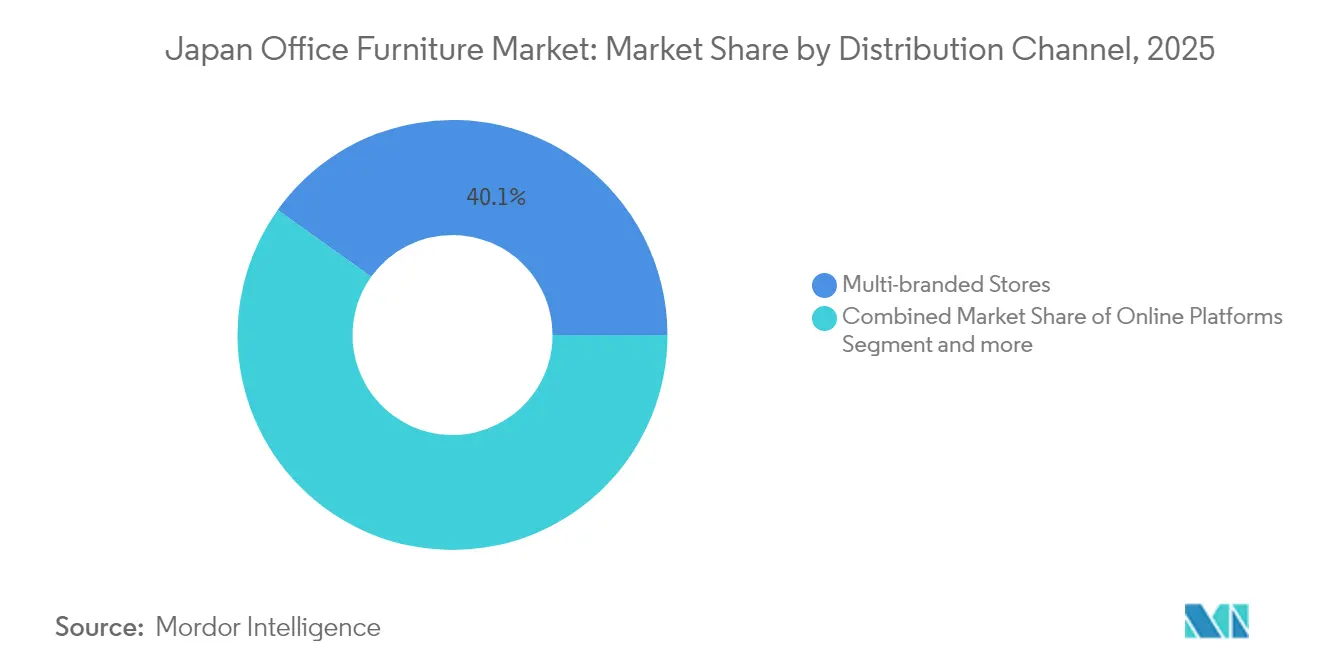
Mehrmarken-Ausstellungsräume hielten im Jahr 2025 einen Anteil von 40,12 %, da die haptische Bewertung für hochinvolvierte Käufe weiterhin unverzichtbar ist. Dennoch wachsen Online-Plattformen mit einem CAGR von 12,43 %, da 3D-Konfiguratoren, Augmented-Reality-Platzierungstools und Beschaffungsworkflow-APIs die Kaufhürden senken. Unternehmen erstellen nun virtuelle Vorauswahllisten und entsenden dann Facility Manager in stationäre „Erlebniszentren” zur abschließenden Überprüfung. Fachgeschäfte behalten ihre Relevanz, indem sie ergonomische oder designikonische Sortimente kuratieren, die anderswo nicht weit verbreitet sind, während Leasingprogramme mit Kreislaufwirtschaftszielen übereinstimmen, indem sie Wartungs- und Rücknahmedienste bündeln.
E-Commerce-Betreiber investieren in KI-Chatbots, die Gebäudegrundrisse analysieren, um SKU-Bündel zu empfehlen, und fungieren damit effektiv als digitale Spezifizierer. Die Integration mit Enterprise-Resource-Planning-Systemen (ERP) beschleunigt Großbestellungen und verkürzt Bestellzyklen von Wochen auf Tage. Die letzte Meile der Lieferung für vollständig montierte Artikel erfordert jedoch weiterhin lokale Logistik, was zu Omnichannel-Allianzen zwischen reinen Online-Händlern und regionalen Lagernetzwerken führt. Das Ergebnis ist eine hybride Landschaft, in der digitale Entdeckung und physische Erfüllung koexistieren und sich gegenseitig verstärken.
Geografische Analyse
Kanto hielt im Jahr 2025 einen Marktanteil von 48,88 % im japanischen Büromöbelmarkt, gestützt durch Tokios Konzentration von Hauptsitzen, Ministerien und globalem Finanzwesen. Die Eskalation der Mieten der Klasse A verstärkt die Nachfrage nach hochwertigen, raumeffizienten Lösungen wie kompakten Sitz-Steh-Stationen und modularen Kollaborationshubs. Kansais stetige Zuflüsse aus dem Osaka-Finanzsektor und den Kobe-Technologieparks unterstützen Ersatzzyklen, die auf ergonomische Aufrüstungen statt auf vollständige Renovierungen ausgerichtet sind.
Kyushu–Okinawa verzeichnet bis 2031 den schnellsten CAGR von 6,21 %, angetrieben durch Fukuokas Bemühungen, Start-ups durch günstige Büroumwandlungsförderungen anzuziehen, die moderne, flexible Innenräume vorschreiben. Chubu profitiert von Automobil-Forschungs- und Entwicklungsclustern, die spezialisierte Zeichentische und schwingungsgedämpfte Arbeitstische bevorzugen. Tohoku und Hokkaido verzeichnen bescheidenes Wachstum, da regionale Revitalisierungspolitiken Satellitenbüros in kostengünstigeren Städten fördern und den Kauf modularer Bausätze stimulieren, die durch die engen Treppenhäuser älterer Gebäude transportiert werden können. Chugoku–Shikoku verzeichnet schrittweise Gewinne im Zusammenhang mit Logistik- und Schiffbauunternehmen, die Kontrollräume mit integrierten Konsolen aufrüsten. Landesweit richten Möbellieferanten dezentralisierte Servicedepots ein, um Installationszeiten zu verkürzen und die Service-Level-Vereinbarungen zu erfüllen, die von Unternehmenskunden bei der Durchführung standortübergreifender Rollouts gefordert werden. Die Geografie prägt somit die Logistikstrategie ebenso sehr wie die Nachfrage und unterstreicht die Notwendigkeit agiler Vertriebsstrukturen.
Regulatorisches Umfeld
Anbieter von Büromöbeln in Japan agieren in einem normengeleiteten Umfeld, das durch staatliche Beschaffungsvorschriften sowie Produktsicherheits- und Kennzeichnungspflichten geprägt ist. Das Umweltministerium verwaltet Leitlinien zum Green Purchasing Law, die Kriterien für Büromöbel in der öffentlichen Beschaffung festlegen und dabei die Materialauswahl sowie Umweltmerkmale wie Langlebigkeit und Reparierbarkeit betonen. Bei den Produktspezifikationen werden japanische Industrienormen (Japanese Industrial Standards) in B2B-Ausschreibungen häufig herangezogen, darunter JIS S 1031:2016 für Büroschreibtische und -tische sowie JIS S 1043:2016 für höhenverstellbare Drehstühle, die grundlegende Leistungs-, Sicherheits- und Gebrauchsanforderungen festlegen.
Über die Normen hinaus beeinflussen Branchen- und Durchsetzungsorganisationen die Compliance-Wege. Die Japan Office and Institutional Furniture Association (JOIFA) veröffentlicht Produktsicherheitsrichtlinien für zentrale Bürokategorien (Schreibtische, Stühle, Aufbewahrung, Trennwände), an denen sich viele Hersteller bei Prüfung und Dokumentation orientieren. Die Verbraucherschutzbehörde (Consumer Affairs Agency) überwacht das Household Goods Quality Labeling Act zum Verbraucherschutz durch Kennzeichnung, während das Ministerium für Wirtschaft, Handel und Industrie (METI) das Consumer Product Safety Act für betreffende Produkte durchsetzt und damit Rückverfolgbarkeit und Konformität stärkt, da die Beschaffung Sicherheits- und ESG-Dokumentation zunehmend genauer prüft.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Büromöbel in Japan reicht von vorgelagerten Materialien und Komponenten (Holz und Holzwerkstoffe, Metalle für Rahmen und Mechanismen, Kunststoffe und Schaumstoffe, Polstertextilien und Elektronik für sensorgestützte Produkte) über Design und Konstruktion, Fertigung/Montage bis hin zu nachgelagertem Vertrieb und Installation. Führende einheimische Unternehmen kombinieren interne Produktentwicklung mit externer Beschaffung von Motoren, Sensoren und Konnektivitätsmodulen für Sitz-Steh- und Smart-Schreibtische und binden zunehmend Arbeitsplatzplanungs- und Ausbaudienstleistungen in Möbelprojekte ein. Jüngste partnerschaftlich geprägte Schritte veranschaulichen diesen Wandel hin zu Lösungen: KOKUYO ging eine globale Geschäftsallianz mit Senba ein (wirksam ab 1. Juli 2025), um Möbel mit Bau- und Designkompetenzen für die Bereitstellung von Büroflächen zu kombinieren.
Nachgelagert bleiben Multi-Marken-Geschäfte und Fachhändler wichtig für Spezifikation und haptische Bewertung, während Online-Plattformen die Reichweite über Konfigurations- und Workflow-Tools erweitern und größere Projektgeschäfte von Installateuren und Facility-Dienstleistern abhängen. Logistik und die letzte Meile (montierte, sperrige Artikel) stellen einen zentralen Engpass dar, der das Ökosystem in Richtung gemeinsam genutzter Lagerhaltung und Lieferoptimierung treibt; so erweiterte etwa Home Eco Logistics (eine Tochtergesellschaft von Sumitomo Forestry) im August 2025 ihren Logistikdienst JUCORE auf die Region Kansai (Keihanshin), um die Lieferung von Baumaterialien angesichts von Arbeitskräftemangel zu verbessern. Nachhaltigkeitsanforderungen im Rahmen der grünen Beschaffung und der Verbandsrichtlinien beeinflussen zudem die Materialrückverfolgbarkeit und Programme für das Lebensende, was den Einsatz zertifizierten Holzes sowie zirkuläre Rücknahme- oder Aufarbeitungsoptionen fördert.
Wettbewerbslandschaft
Die fünf größten Marktteilnehmer kontrollierten im Jahr 2025 einen bedeutenden Anteil des Umsatzes, was dem japanischen Büromöbelmarkt ein ausgeprägtes oligopolistisches Profil verleiht. Kokuyo, Okamura und Itoki führen mit umfassenden Angeboten, die Designberatung, Fertigung und Kundendienst umfassen, und nutzen die vertikale Integration, um Produkterneuerungszyklen zu beschleunigen. Kokuyo investiert einen erheblichen Teil seines Umsatzes in Forschung und Entwicklung, mit Schwerpunkt auf Fortschritten bei IoT-Sensoren, der Integration von Recyclingmaterialien und der Entwicklung von Software-Dashboards. Diese Initiativen zielen darauf ab, traditionelle Möbelangebote in umfassende Serviceplattformen umzuwandeln, die mit den strategischen Innovationszielen des Unternehmens übereinstimmen.
Internationale Marktteilnehmer wie Herman Miller passen ihre Flaggschiff-Linien durch Partnerschaften mit japanischen Distributoren an, indem sie häufig kompaktere Abmessungen und erdbebenresistente Merkmale hinzufügen, um den inländischen Bauvorschriften zu entsprechen. Die chinesische Marke SIHOO entwickelt gemeinsam mit Officecom ergonomische Stühle und signalisiert damit grenzüberschreitende Zusammenarbeit im Bereich preislich wettbewerbsfähiger Innovationen. Disruptive Start-ups zielen auf Nischen der Kreislaufwirtschaft ab und bieten Abonnementmodelle an, die Wartung und Aufarbeitung bündeln, was CSR-bewusste Unternehmen anspricht.
Das Interesse von Private-Equity-Gesellschaften am breiteren Arbeitsbereich-Ökosystem wächst, wie die Übernahme des Aufzuglieferanten Fujitec durch EQT für 2,7 Milliarden USD zeigt, ein Schritt, der das Vertrauen in Japans Büroinfrastruktur-Ausblick unterstreicht. Konsolidierungen im Ausland wirken sich auch lokal aus, da die geplante Übernahme von Steelcase durch HNI für 2,2 Milliarden USD einen größeren globalen Wettbewerber hervorbringen könnte, der in der Lage ist, inländische Marktführer bei Projektausschreibungen herauszufordern[4].
Marktführer der japanischen Büromöbelbranche
-
Kokuyo Co., Ltd.
-
Itoki Corporation
-
Okamura Corporation
-
Plus Corporation
-
Uchida Yoko Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Staatliche Programme zur Förderung von Telearbeit und Arbeitsplatzmodernisierung schaffen einen klaren Vermarktungsweg für ergonomische, verstellbare und hybridfähige Möbelpakete, insbesondere bei KMU, die stark auf reduzierte effektive Anschaffungskosten reagieren. Ein konkreter politischer Auslöser kam im April 2024, als das Ministerium für Gesundheit, Arbeit und Soziales (MHLW) den Förderungssatz für die Geräteinstallation im Rahmen seines Telearbeitsprogramms von 30% auf 50% erhöhte, wodurch Investitionen in die Verbesserung der Arbeitsumgebung unterstützt und die Nachfrage nach konformen Sitzmöbeln, höhenverstellbaren Schreibtischen und zugehörigem Zubehör beschleunigt wurde, das die Anforderungen an die Beschaffungsdokumentation erfüllt.
Ein zweiter Chancenbereich ist der Wandel vom Verkauf von Möbeln als eigenständige Artikel (SKUs) hin zur Bereitstellung integrierter Arbeitsplatzsysteme, die modulare Hardware mit Software für Wegeleitsysteme, Raum-/Schreibtischnutzung und Flächenanalytik kombinieren. Itoki begann im August 2025 mit dem Verkauf von Appspace, um Beschilderung, Besucherempfang und Etagenpläne für Hybridbüros zu zentralisieren, was die Nachfrage der Käufer nach verwalteten Arbeitsplatzplattformen neben physischen Ausbauten widerspiegelt. Im Juni 2026 kündigte Itoki die Entwicklung von Itoki Office Devices an, die Möbelsensoren mit KI-Agenten verbinden, um Echtzeitanalysen zu Nutzung und Produktivität zu liefern, wodurch sich der adressierbare Bereich für Anbieter erweitert, die sensorbereite Möbel, Datendienste sowie Installation/Wartung in einem Angebot für ABW-Renovierungen und standortübergreifende Rollouts bündeln können.
Aktuelle Branchenentwicklungen
- Juli 2026: Kokuyo kündigte die Teilnahme an der ARCHIDEX 2026 in Kuala Lumpur an und präsentierte die Möbelserie Any Way sowie den Stuhl ingCloud unter dem Motto agiler Arbeitsstile. Dieser Schritt erweitert die Sichtbarkeit von Kokuyos Büro-Lösungen in Asien und unterstützt grenzüberschreitende Projekt- und Händlergespräche über den heimischen Ersatzzyklus hinaus.
- Juni 2026: Kokuyo kündigte ein umfassendes Upgrade seiner Sensorplattform für ingCloud-Schreibtische und -Stühle an, das Echtzeitanalysen der Nutzung für ABW-Projekte ermöglicht.
- Februar 2026: Kokuyo erweiterte die Verfügbarkeit des Netz-Bürostuhls EZ über seine globale Marke Lamex auf weitere Märkte und verbreiterte damit das Sitzmöbelsortiment im mittleren bis Premiumsegment für hybride Arbeitsumgebungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der in Japan für gewerbliche Arbeitsbereiche verkauften Büromöbel, einschließlich Kernartikel wie Sitzmöbel, Schreibtische, Tische und Aufbewahrungseinheiten, über Offline- und Online-Kanäle.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt Möbel aus, die hauptsächlich für den Wohnbereich gekauft werden, sowie Büroausstattungsartikel, die keine Möbel sind, wie Beleuchtung, Bodenbeläge und Innenausbaudienstleistungen.
Segmentierungsübersicht
- Nach Material
- Holz
- Metall
- Kunststoffe
- Andere Materialien
- Nach Produkt
- Besprechungsstühle
- Loungesessel
- Drehstühle
- Bürotische
- Aktenschränke
- Schreibtische
- Nach Vertriebskanal
- Mehrmarken-Fachgeschäfte
- Fachgeschäfte
- Online-Plattformen
- Andere Vertriebskanäle
- Nach Geografie
- Kanto
- Kansai
- Chubu
- Kyushu–Okinawa
- Tohoku
- Hokkaido
- Chugoku–Shikoku
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um Marktgrenzen festzulegen und das Modell in Japan-spezifischen Nachfrage- und Angebotssignalen zu verankern. Öffentliche Quellen wie das japanische Ministerium für Wirtschaft, Handel und Industrie (METI) und das Statistikamt Japan wurden auf Indikatoren für Fertigungs- und Geschäftsaktivitäten überprüft, und die Handelsstatistiken des japanischen Zolls wurden verwendet, um Import- und Exportbewegungen in relevanten Möbelkategorien zu plausibilisieren.
Um diese Signale in ein verwendbares Marktmodell zu übersetzen, wurden Branchenkontexte aus Quellen wie der Japan Furniture Industry Association, Normen und Beschaffungshinweisen öffentlicher Stellen sowie begutachteten Fachartikeln zu Arbeitsplatzergonomie und Bürogestaltung herangezogen. Wir haben auch Unternehmensberichte, Investorenpräsentationen und seriöse Wirtschaftspresse ausgewertet, um Kanalverschiebungen und Produktmixveränderungen zu erfassen. Wo öffentliche Zeitreihen zu breit gefasst waren, wurde die Richtung mithilfe kostenpflichtiger Abonnements für Unternehmensfinanzdaten und einer importniveaubasierten Import- und Exportdatenbank validiert. Diese Quellen sind illustrativ, und weitere Referenzen wurden ebenfalls für die Datenerhebung, Validierung und Klärung während des Forschungsprozesses verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Kurzumfragen mit Herstellern, Distributoren, Multi-Marken-Einzelhändlern, Online-Verkäufern, Büroraumplanern und Großkäufern, die die Unternehmensbeschaffung verwalten. Da der Umfang auf Japan beschränkt ist, wurden die Angaben der Befragten in wichtigen Geschäftszentren abgeglichen, damit Preise, Ersatzzyklen und Kanalaufteilungen korrigiert werden konnten, wenn die Sekundärforschung nicht vollständig übereinstimmte.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 35 % | Führungskräfte der obersten Ebene (CXOs): 14 % |
| Mittlere Ebene: 49 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem makroökonomische und sektorale Indikatoren in einen adressierbaren Ausgabenpool für Büromöbel in Japan umgerechnet und dann nach dem tatsächlich über Möbelkanäle getätigten Einkauf gefiltert werden. Das Modell wird anschließend durch selektive Bottom-up-Überprüfungen bestätigt, wie z. B. die Aggregation von Stichprobenlieferantenumsätzen, Kanalüberprüfungen mit Distributoren und Einzelhändlern sowie Durchschnittsverkaufspreis-mal-Stückvolumen-Näherungen für gängige Artikel wie Stühle, Schreibtische und Aufbewahrungseinheiten.
Die wichtigsten Eingangsgrößen umfassten neue Büroausstattungsaktivitäten, Bürobelegung und Umzugsintensität, Renovierungs- und Ersatzzyklen, Bewegungen der durchschnittlichen Verkaufspreise nach Produkttyp sowie die Anteilsverschiebung zwischen Vertragsverkäufen und online geführten Einzelhandelskäufen. Wenn wichtige Datenpunkte für kleinere private Marktteilnehmer fehlten, wurden Lücken durch konservative verhältnisbasierte Annahmen geschlossen, die an die Kanalgröße und den beobachtbaren Marktauftritt geknüpft waren, und dann durch Interview-Feedback korrigiert. Prognosen werden mithilfe von Szenarioanalysen erstellt, die durch Expertenmeinungen zu Arbeitsplatzpolitik (hybrid versus bürozentriert), gewerblicher Immobilienaktivität und erwarteten Preistrends für Holz, Metall und Kunststoffe gestützt werden, die zusammen das Volumen- und Wertwachstum im Zeitverlauf bestimmen.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden mit unabhängigen Signalen abgeglichen, wie z. B. Handelsrichtung, kategorienspezifischen Produktionstrends und berichteten Leistungskommentaren wichtiger Marktteilnehmer. Wenn Abweichungen ungewöhnlich hoch erscheinen, werden Annahmen erneut geprüft, Ausreißer überprüft und gezielte Nachfragen bei Interviewpartnern ausgelöst, um zu bestätigen, ob die Änderung real oder ein Datenartefakt ist.
Vor der Freigabe durchläuft die Analyse mehrere interne Überprüfungsschritte, damit Umfangslogik, Mathematik und Einheitenkonsistenz über alle Jahre hinweg abgestimmt sind. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. starke Schwankungen der Inputkosten oder große Kanalunterbrechungen. Unmittelbar vor der Lieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Ansicht zum jeweiligen Zeitpunkt erhalten.
Marktgröße des japanischen Büromöbelmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist normal, dass für den japanischen Büromöbelmarkt unterschiedliche Marktgrößenzahlen veröffentlicht werden, selbst wenn dieselbe Endbezeichnung verwendet wird. Die Unterschiede entstehen in der Regel dadurch, was als Büromöbel gezählt wird, wie Kanäle behandelt werden und ob der Wert aus einem Nachfragepool oder aus einer engeren Menge gemeldeter Umsätze ermittelt wird.
In Japan wird die größte Streuung typischerweise dadurch erzeugt, dass einige Schätzungen den Umfang nahe an einem begrenzten, verfolgten Produktliniensatz oder bestimmten Städten halten und dann eine vorsichtige Preiskurve anwenden, während andere einen breiteren Büroausstattungsersatzzyklus im gesamten Land einbeziehen und die Währungszeitpunkte unterschiedlich normalisieren.
Vergleichsmaßstab
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,35 Milliarden USD (2025) | |
| Globale Unternehmensberatung A | 3,43 Milliarden USD (2023) | Verwendet ein früheres Basisjahr und kann die jüngste Kanalumstrukturierung unterschätzen, insbesondere dort, wo Online- und Multi-Marken-Einzelhandel Anteile gewonnen haben, was den in spätere Jahre übertragenen Wert reduziert. |
| Fachmedium B | 1,18 Milliarden USD (2024) | Spiegelt häufig ein engeres verfolgtes Universum wider und kann Teile der Vertrags- und Aufarbeitungsnachfrage ausschließen, sodass die Zahl eher auf einen kleineren Nachfragepool als auf die gesamten Büromöbelausgaben ausgerichtet ist. |
Die Tabelle zeigt, dass Umfangsbreite, Zeitpunkt und Preislogik praktische Gründe für die Abweichung in veröffentlichten Zahlen sind, und diese Entscheidungen können die Gesamtsumme um Milliarden von Dollar verschieben. Indem die Japan-weite Ersatznachfrage und die Kanalabdeckung als erforderliche Eingaben vor der Prognose behandelt und dann mit Handels- und Interviewüberprüfungen validiert werden, ist das resultierende Gesamtergebnis weniger wahrscheinlich, große Kaufwege zu übersehen. Dies entspricht dem hier von Mordor Intelligence angewandten Ansatz.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der japanische Büromöbelmarkt bis 2031 erreichen?
Prognosen beziffern den Markt bis 2031 auf 5,87 Milliarden USD.
Welches Materialsegment wächst im japanischen Büromöbelsektor am schnellsten?
Kunststoffe führen mit einem CAGR von 7,74 %, angetrieben durch recycelte und sensorfreundliche Harze.
Wie schnell expandieren Online-Vertriebskanäle?
Online-Plattformen wachsen bis 2031 mit einem CAGR von 12,43 %.
Welche Region verzeichnet die höchste Wachstumsrate?
Kyushu–Okinawa verzeichnet den schnellsten CAGR von 6,21 % bis 2031.
Warum gewinnen intelligente Schreibtische an Bedeutung?
Sie integrieren Sensoren und Höhenverstellfunktionen, die die Ergonomie verbessern und Raumnutzungsdaten liefern und damit hybride Arbeitsstrategien unterstützen.
Welche Unternehmen dominieren den japanischen Büromöbelsektor?
Kokuyo, Okamura, Itoki, Plus und Kurogane kontrollierten gemeinsam einen bedeutenden Anteil des Umsatzes im Jahr 2025 und haben damit einen überproportionalen Einfluss auf Preisgestaltung und Produktinnovation.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

