
Tamaño y Participación del Mercado de Gestión del Ciclo de Vida de Certificados IoT
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
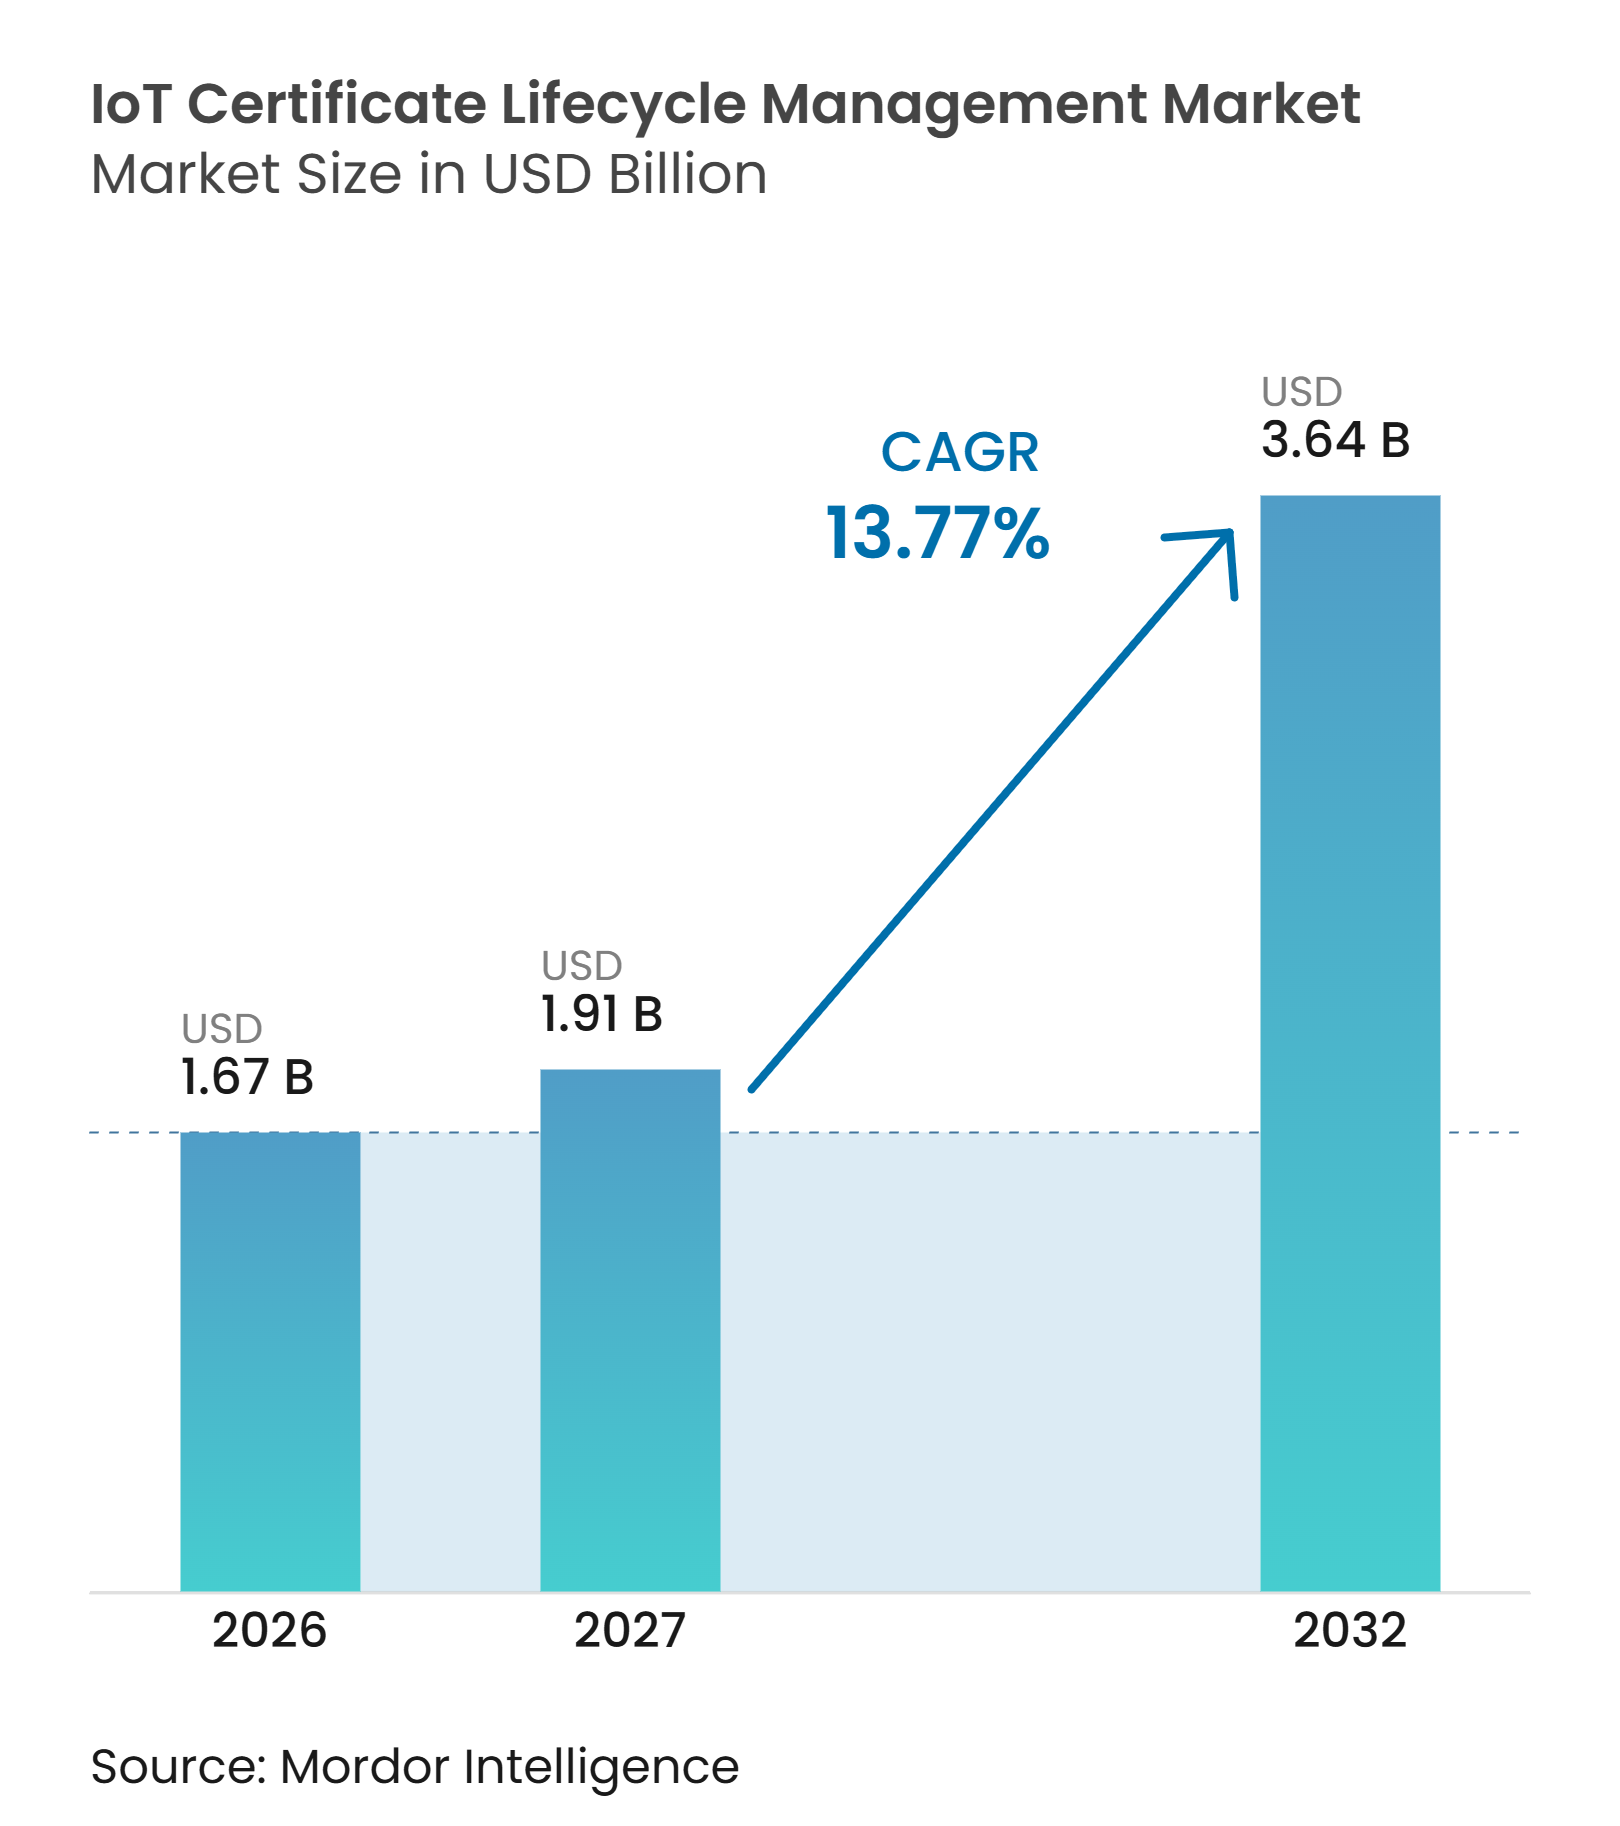
| Tamaño del Mercado (2027) | 1.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.64 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.77 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión del Ciclo de Vida de Certificados IoT por Mordor Intelligence
Se proyecta que el tamaño del mercado de gestión del ciclo de vida de certificados IoT será de 1,67 mil millones de USD en 2026, 1,91 mil millones de USD en 2027, y alcanzará los 3,64 mil millones de USD para 2032, con un crecimiento a una CAGR del 13,77% entre 2027 y 2032. El mercado de gestión del ciclo de vida de certificados IoT está siendo moldeado por flotas de dispositivos conectados más grandes que requieren identidades criptográficas que puedan emitirse, renovarse y revocarse bajo controles documentados. La diversidad de dispositivos también importa, ya que las flotas mixtas utilizan diferentes métodos de inscripción, incluidos EST, SCEP, CMPv2 y ACME, lo que dificulta la administración manual. La regulación está acercando la automatización de certificados al diseño de productos, especialmente donde los fabricantes deben admitir actualizaciones seguras y la gestión de vulnerabilidades a lo largo de la vida útil de un dispositivo. Los proveedores están respondiendo combinando la emisión de certificados, los controles de políticas, el descubrimiento y la automatización en una única plataforma. El mercado de gestión del ciclo de vida de certificados IoT también tiene espacio para los servicios, ya que muchas organizaciones carecen de personal con experiencia en PKI, tecnología operacional y seguridad embebida.
Conclusiones Clave del Informe
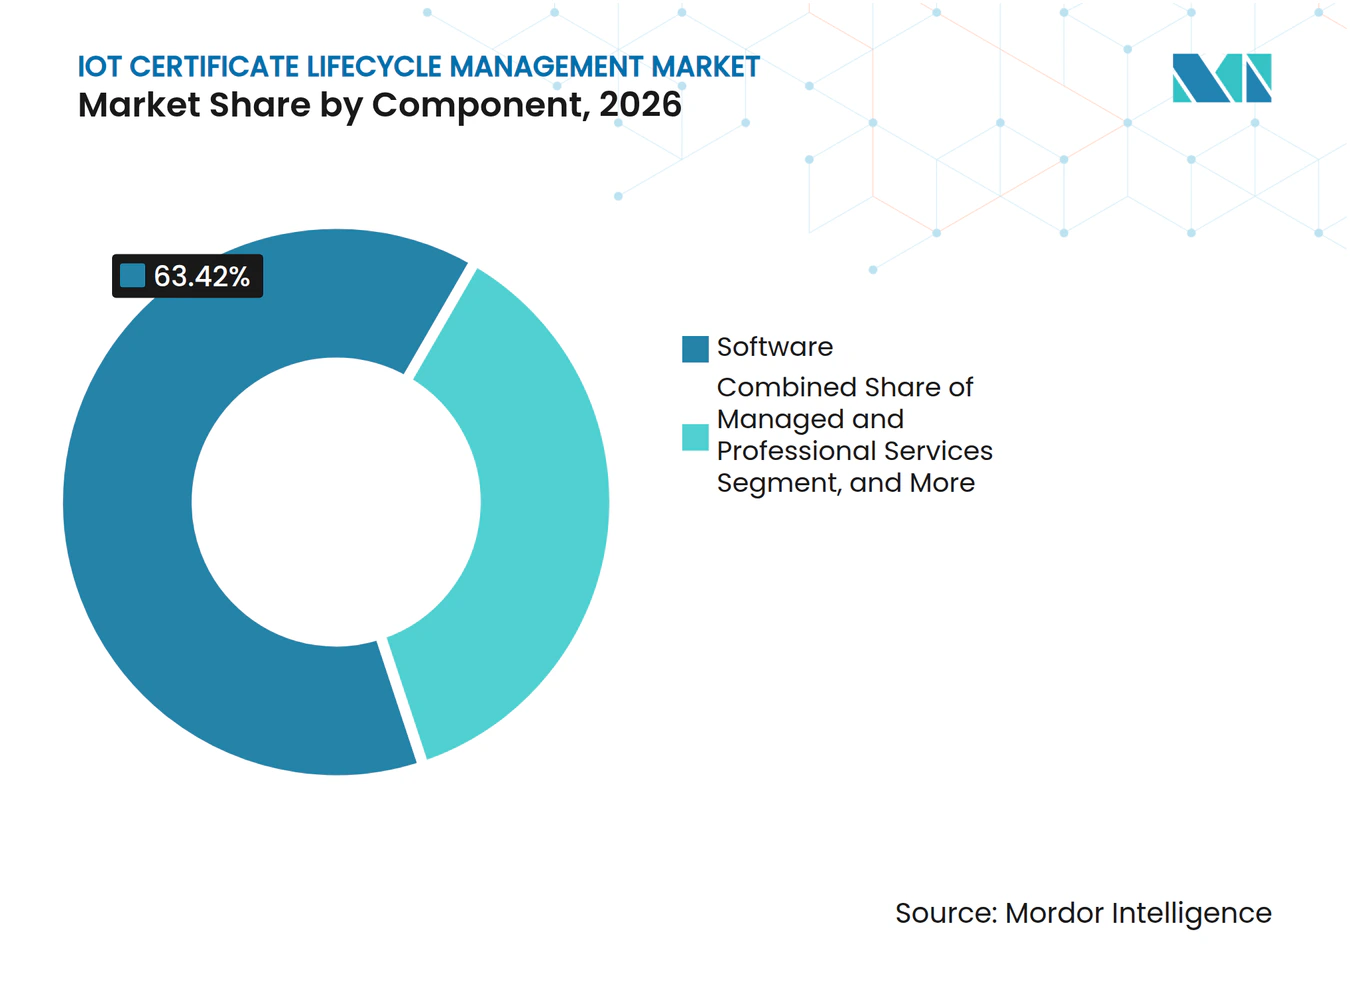
- Por componente, el software representó el 63,42% de la participación del mercado de gestión del ciclo de vida de certificados IoT en 2026, mientras que se proyecta que los servicios gestionados y profesionales se expandirán a una CAGR del 15,71% hasta 2032.
- Por modo de implementación, los sistemas basados en la nube representaron el 67,84% del tamaño del mercado de gestión del ciclo de vida de certificados IoT en 2026 y se proyecta que se expandirán a una CAGR del 16,23% hasta 2032.
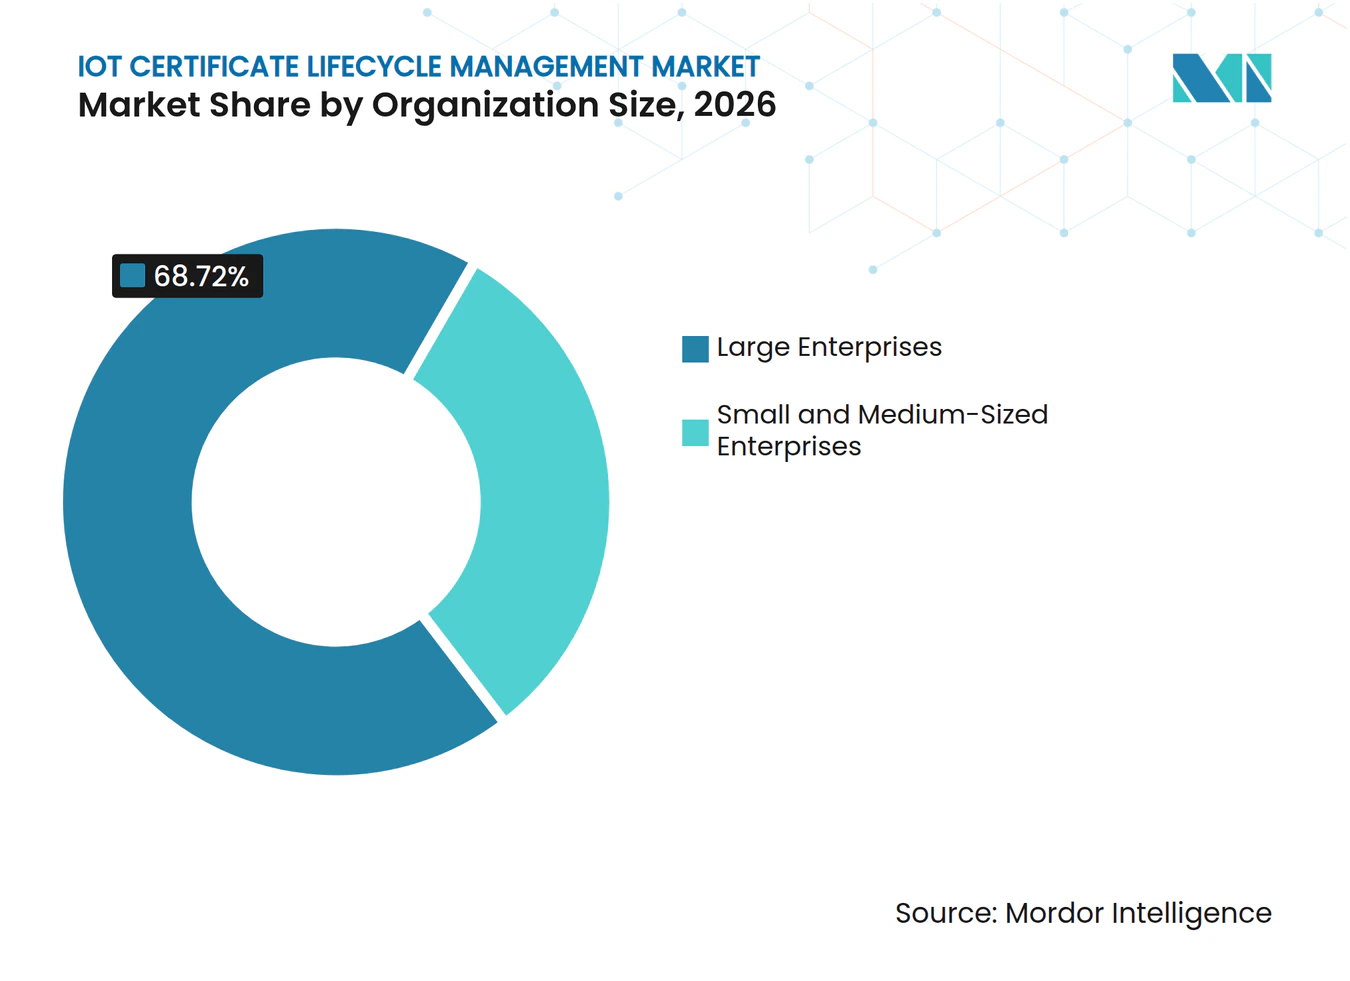
- Por tamaño de organización, las grandes empresas representaron el 68,72% del mercado en 2026, mientras que se espera que las pequeñas y medianas empresas se expandan a una CAGR del 17,91% hasta 2032.
- Por aplicación, la autenticación de dispositivos representó el 28,92% del mercado en 2026, mientras que se proyecta que el arranque seguro y la atestación de hardware avanzarán a una CAGR del 16,51% hasta 2032.
- Por tipo de dispositivo, los sensores y actuadores representaron el 33,71% del mercado de gestión del ciclo de vida de certificados IoT en 2026, mientras que se proyecta que los vehículos conectados y las unidades de borde de carretera se expandirán a una CAGR del 16,72% hasta 2032.
- Por industria del usuario final, la manufactura representó el 26,54% del mercado en 2026, mientras que se espera que el transporte y la logística se expandan a una CAGR del 16,51% hasta 2032.
- Por geografía, América del Norte representó el 34,66% del mercado en 2026 en el mercado de gestión del ciclo de vida de certificados IoT, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 17,52% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Gestión del Ciclo de Vida de Certificados IoT
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Proliferación de Dispositivos Conectados y Expansión de la Identidad de Máquinas | +3.2% | Global | Mediano plazo (2-4 años) |
| Presión Regulatoria para la Seguridad por Diseño y el Soporte del Ciclo de Vida | +2.8% | Global, con intensidad temprana en Europa, América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Modernización de la Tecnología Operacional Industrial y la Infraestructura Crítica | +2.1% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de Arquitecturas en la Nube, en el Borde y de Confianza Cero | +1.9% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Riesgo de Vencimiento de Certificados en Flotas de Dispositivos de Larga Duración | +1.4% | Global | Corto plazo (≤ 2 años) |
| Planificación de Criptoagilidad Poscuántica para Dispositivos Embebidos | +1.1% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Dispositivos Conectados y Expansión de la Identidad de Máquinas
Las flotas de dispositivos conectados están generando una mayor carga administrativa para los equipos de gestión de certificados. Cada punto final requiere una identidad que pueda inscribirse, renovarse, monitorearse y revocarse durante su vida útil. Una flota grande también incluye diferentes clases de hardware y entornos operativos, lo que requiere soporte para más de un protocolo de inscripción. Por lo tanto, las operaciones de certificados aumentan tanto con el número de dispositivos como con la diversidad de la flota. El mercado de gestión del ciclo de vida de certificados IoT se beneficia cuando los compradores adoptan motores de inscripción automatizados en lugar de la gestión manual de certificados. Esta necesidad favorece las plataformas que pueden procesar grandes volúmenes sin intervención humana repetida. La carga operativa va más allá de la emisión inicial de certificados. Los sensores, pasarelas, controladores, vehículos y medidores inteligentes suelen tener diferentes accesos a la red y ventanas de renovación. Las organizaciones deben mantener visibilidad sobre estos dispositivos para evitar certificados vencidos que interrumpan las operaciones. Una plataforma unificada puede aplicar políticas a las identidades en entornos de dispositivos mixtos mientras mantiene un registro de auditoría.
Presión Regulatoria para la Seguridad por Diseño y el Soporte del Ciclo de Vida
La Ley de Resiliencia Cibernética de la UE impone obligaciones de seguridad del ciclo de vida a los productos con elementos digitales. Sus obligaciones de notificación de vulnerabilidades se aplican a partir de septiembre de 2026, mientras que los requisitos más amplios del ciclo de vida se aplican a partir de diciembre de 2027. Estos requisitos incorporan la gestión de certificados en la ingeniería de productos y las evaluaciones de proveedores, en lugar de dejarlo como una tarea de seguridad posterior. El borrador de la norma EN 304 624 de ETSI establece los requisitos de ciberseguridad para el software de PKI y emisión de certificados dentro de este marco. Aborda los controles de validez de los certificados, las restricciones de acceso para operaciones privilegiadas y las prácticas de firma segura.[1] Los sistemas de certificación también se están volviendo más interconectados en toda la región de Asia-Pacífico. El esquema JC-STAR de Japón recibió reconocimiento mutuo con el Esquema de Etiquetado de Ciberseguridad de Singapur en junio de 2026, creando una vía que abarca múltiples jurisdicciones. Esta alineación puede reducir la duplicación cuando los fabricantes venden en múltiples mercados regulados. También hace que el soporte del ciclo de vida de los certificados sea más relevante en las adquisiciones de productos y las revisiones de cumplimiento.
Modernización de la Tecnología Operacional Industrial y la Infraestructura Crítica
Los sistemas industriales requieren procesos de certificados que se adapten a las condiciones de producción. ISA/IEC 62443 cubre la seguridad de los sistemas de automatización y control industrial e identifica la necesidad de medidas de seguridad estructuradas en estos entornos.[2] Una renovación de certificado puede afectar la disponibilidad de la planta cuando no se puede acceder a un controlador o pasarela durante la producción normal. Por lo tanto, el trabajo de renovación debe ajustarse a los períodos de mantenimiento planificados, que pueden estar separados por meses. Esto hace que las operaciones de certificados preplanificadas y sin intervención manual sean importantes para las implementaciones industriales. El mercado de gestión del ciclo de vida de certificados IoT puede atender este requisito a través de herramientas que se integran con los protocolos de tecnología operacional y las redes restringidas. Los casos de uso del Internet Industrial de las Cosas unen sistemas conectados a la nube y sistemas locales. Esto hace que la conexión entre la política de certificados y el diseño operacional sea más directa. Las plataformas deben admitir OPC UA GDS Push, EST y CMPv2, donde se utilicen esos protocolos.
Adopción de Arquitecturas en la Nube, en el Borde y de Confianza Cero
La implementación en la nube admite la administración centralizada de políticas y la capacidad elástica de inscripción de certificados. También puede ayudar a las organizaciones a aplicar actualizaciones de software sin mantener una infraestructura equivalente en cada ubicación. Microsoft documenta la gestión de certificados X.509 para entornos IoT de Azure, mostrando el papel de las plataformas en la nube en la organización de los controles de certificados de dispositivos. Los dispositivos de borde añaden otro requisito porque pueden operar con acceso intermitente a la red. Las plataformas de certificados deben preparar credenciales con anticipación y restaurar el funcionamiento normal una vez que se restablezca la conectividad. El mercado de gestión del ciclo de vida de certificados IoT se está moviendo, en consecuencia, hacia sistemas que coordinan entornos de nube, servidor y borde. Los diseños de confianza cero dependen de verificaciones de identidad a nivel de dispositivo. Los ciclos de vida de credenciales más cortos aumentan la actividad de renovación y hacen que los procesos manuales sean menos confiables. Esto favorece los flujos de trabajo basados en políticas que emiten o renuevan certificados según condiciones definidas en lugar de acciones individuales del administrador.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Limitaciones de Dispositivos Heredados y Criptoagilidad Limitada | -1.8% | Global, más agudo en Asia-Pacífico y África | Largo plazo (≥ 4 años) |
| Escasez de Experiencia en PKI, Tecnología Operacional y Seguridad Embebida | -1.4% | Global | Mediano plazo (2-4 años) |
| Conectividad Intermitente y Alcance Incompleto de las Actualizaciones Inalámbricas | -0.9% | África, América del Sur y mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Tamaño de la Cadena de Certificados, Cómputo y Restricciones de Almacenamiento en Dispositivos con Recursos Limitados | -0.6% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de Dispositivos Heredados y Criptoagilidad Limitada
Los dispositivos de larga duración pueden permanecer en entornos industriales, médicos y de red eléctrica durante 10-20 años. Muchos de estos puntos finales fueron diseñados antes de que las prácticas actuales de automatización de certificados y la planificación poscuántica se convirtieran en prioridades. Algunos contienen implementaciones fijas de RSA-2048 o ECC P-256 en firmware o elementos seguros. Reemplazar esas implementaciones puede requerir cambios de hardware o mantenimiento que es difícil de programar. El IETF describe los tamaños de clave más grandes y las mayores demandas computacionales asociadas con los enfoques poscuánticos para dispositivos con recursos limitados.[3] Estas limitaciones ralentizan el cambio a nuevos perfiles criptográficos en las flotas instaladas. Los errores de validación de certificados también pueden causar problemas de disponibilidad. El aviso de 2025 de CISA sobre los paneles iSTAR de Johnson Controls informó un problema de validación incorrecta del vencimiento de certificados que podría afectar las comunicaciones cuando un certificado vence. Este problema muestra por qué la planificación de la renovación no es solo una tarea de seguridad. Los proveedores necesitan opciones de migración que mantengan el funcionamiento de los dispositivos establecidos mientras permiten que los puntos finales más nuevos utilicen perfiles más adaptables. Estas opciones pueden incluir políticas de certificados por etapas, pasarelas locales o ciclos de reemplazo gestionados. El mercado de gestión del ciclo de vida de certificados IoT debe, por lo tanto, abordar restricciones que no pueden resolverse únicamente con una interfaz en la nube.
Escasez de Experiencia en PKI, Tecnología Operacional y Seguridad Embebida
El trabajo del ciclo de vida de los certificados abarca la ingeniería de PKI, los protocolos de tecnología operacional y la seguridad de dispositivos embebidos. Estas habilidades suelen estar en manos de equipos separados, lo que complica la implementación y la gestión diaria. Las organizaciones también necesitan comprender la segmentación de redes, los plazos de renovación y las capacidades de los dispositivos instalados. La transición de certificados SSL/TLS públicos a 47 días ha aumentado la atención sobre los modelos operativos y la preparación para la automatización. La misma necesidad es más desafiante para los entornos de tecnología operacional que tienen conectividad restringida y menor conciencia sobre los certificados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Software Lidera Mientras los Servicios Abordan las Brechas de Habilidades
El software representó el 63,42% del mercado en 2026. Esta posición refleja la demanda de descubrimiento consolidado, administración de políticas, automatización de inscripción y monitoreo de certificados. Los compradores están seleccionando sistemas que proporcionen responsabilidad a lo largo del ciclo de vida del certificado en lugar de herramientas separadas para cada tarea. Una plataforma de software puede coordinar la emisión y renovación en grupos de dispositivos mientras mantiene registros de gobernanza. Los dispositivos de hardware y la infraestructura de claves seguras aún tienen un papel en entornos altamente regulados y con espacio de aire. La defensa, la infraestructura crítica y los servicios financieros regulados pueden requerir emisión sin conexión o claves criptográficas controladas localmente.
Se proyecta que los servicios gestionados y profesionales se expandirán a una CAGR del 15,71% hasta 2032. Su papel está vinculado a la dificultad de encontrar personal que comprenda PKI, tecnología operacional y sistemas embebidos en conjunto. SEALSQ afirma que su plataforma INeS gestiona identidades digitales para más de 30 millones de medidores inteligentes y dispositivos IoT industriales, lo que ilustra la escala abordada por las ofertas de PKI gestionada. Los proveedores de servicios pueden apoyar el aprovisionamiento inicial, el diseño de políticas y las tareas recurrentes del ciclo de vida. El mercado de gestión del ciclo de vida de certificados IoT también está viendo cómo el software y los servicios se combinan en suscripciones plurianuales. Ese modelo puede reducir la brecha entre la adquisición de una plataforma y su operación práctica.



Por Modo de Implementación: La Adopción de la Nube Amplía la Orquestación Centralizada
La implementación basada en la nube representó el 67,84% del tamaño del mercado de gestión del ciclo de vida de certificados IoT en 2026. También se proyecta que se expandirá a una CAGR del 16,23% hasta 2032. Los sistemas en la nube admiten políticas gestionadas de forma centralizada, inscripción elástica de certificados y actualizaciones de bibliotecas criptográficas. Esta capacidad es útil cuando los volúmenes de certificados son difíciles de predecir en flotas de dispositivos distribuidos. El modelo de implementación puede reducir la carga de infraestructura para las organizaciones que de otro modo mantendrían múltiples servicios de certificados locales.
La implementación en la nube no elimina la necesidad de controles locales. Los sistemas locales siguen siendo relevantes donde las claves raíz deben permanecer dentro de una instalación o donde las redes están aisladas. Los modelos híbridos pueden mantener las raíces PKI sensibles en las instalaciones mientras trasladan la automatización de inscripción y los informes a una capa coordinada en la nube. Sectigo introdujo su Pasarela de Orquestación en agosto de 2026 como una única capa para automatizar el descubrimiento, la emisión, la renovación y la implementación en entornos de servidor, nube y borde.[4] Este modelo refleja la necesidad de operar en diferentes ubicaciones de infraestructura. El mercado de gestión del ciclo de vida de certificados IoT puede, por lo tanto, atender a compradores que necesitan visibilidad centralizada sin trasladar todos los controles de seguridad fuera de las instalaciones.
Por Tamaño de Organización: Las Grandes Empresas Anclan el Gasto Mientras las Pequeñas y Medianas Empresas se Expanden
Las grandes empresas representaron el 68,72% del mercado en 2026. Sus flotas de certificados a menudo abarcan múltiples sitios, unidades de negocio y jerarquías de PKI. Estas organizaciones pueden tener equipos de seguridad dedicados, pero también enfrentan estructuras de aprobación y entornos operativos más complejos. El alto volumen de dispositivos hace que el vencimiento de certificados sea un riesgo operacional significativo. Las grandes empresas, por lo tanto, financian implementaciones de plataformas que unifican la visibilidad de los certificados y automatizan las acciones rutinarias.
Se espera que las pequeñas y medianas empresas se expandan a una CAGR del 17,91% hasta 2032. Los servicios nativos de la nube reducen la barrera inicial porque los compradores no necesitan mantener hardware de autoridad de certificación local ni un equipo de administración interno completo. Los requisitos de la cadena de suministro también incorporan a los fabricantes más pequeños en los programas de autenticación de dispositivos basados en certificados. Los requisitos de IEC 62443 pueden afectar a los proveedores que participan en entornos de clientes industriales. El mercado de gestión del ciclo de vida de certificados IoT puede llegar a este grupo a través de paquetes más simples y operaciones gestionadas. Las organizaciones más pequeñas aún necesitan plataformas que se adapten a un personal de seguridad limitado y presupuestos de capital restringidos.

Por Aplicación: La Autenticación de Dispositivos Sigue Siendo el Caso de Uso Principal
La autenticación de dispositivos representó el 28,92% del mercado en 2026. Verifica la identidad criptográfica de un dispositivo cuando se conecta a un servicio, pasarela u otro punto final. Este caso de uso sustenta las comunicaciones seguras de dispositivo a nube y de dispositivo a dispositivo. Los certificados admiten TLS, y las sesiones de TLS mutuo se utilizan para intercambiar datos operacionales. El mercado de gestión del ciclo de vida de certificados IoT depende de esta tarea básica de identidad porque otras funciones de seguridad se construyen sobre una identidad de dispositivo de confianza.
Se proyecta que el arranque seguro y la atestación de hardware se expandirán a una CAGR del 16,51% hasta 2032. Estas funciones determinan si un dispositivo se inicia en un estado de confianza antes de obtener acceso a una red o servicio. La firma de firmware y las actualizaciones seguras inalámbricas también son importantes porque los fabricantes deben mantener la seguridad del producto durante toda su vida útil. SEALSQ añadió capacidades de firma de código seguro a INeS en agosto de 2025 para actividades de integridad de firmware relacionadas con los requisitos de la Directiva de Equipos de Radio y la Ley de Resiliencia Cibernética. El mercado de gestión del ciclo de vida de certificados IoT apoya estas aplicaciones proporcionando la gobernanza de certificados necesaria para la firma y la validación. El cifrado de datos y la protección de la integridad son usos complementarios en los que los dispositivos requieren comunicación segura una vez establecida la identidad.
Por Tipo de Dispositivo: Los Sensores y Actuadores Forman la Mayor Base Instalada
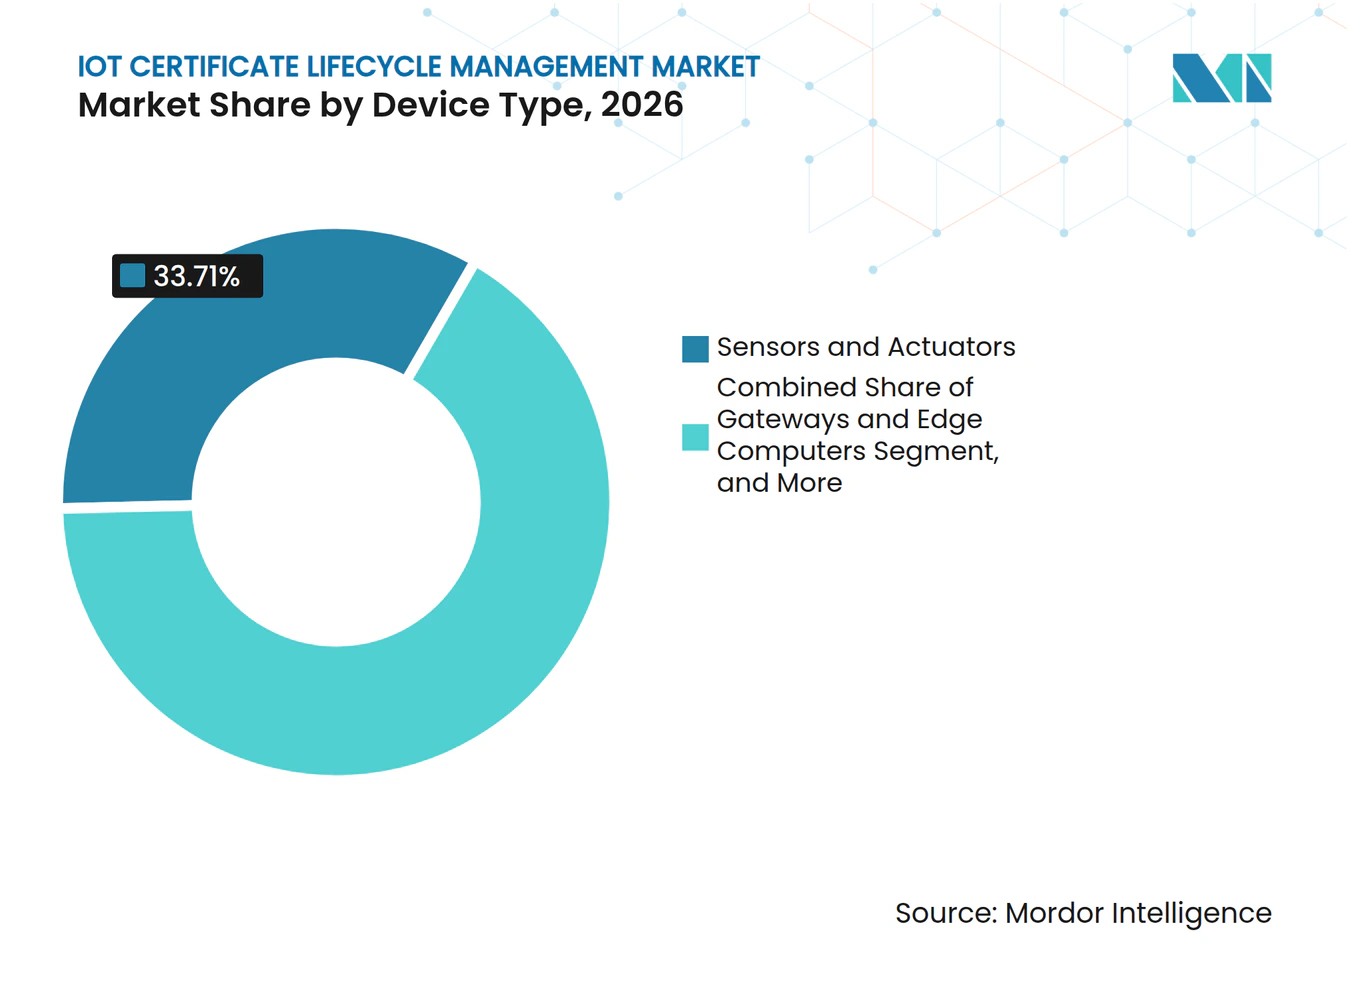
Los sensores y actuadores representaron el 33,71% del mercado en 2026. Su posición de liderazgo refleja el gran número de dispositivos implementados en aplicaciones industriales y de consumo del Internet de las Cosas. Cada dispositivo necesita una identidad criptográfica distinta, que a menudo se crea durante la fabricación o la inscripción. El alto volumen de estos puntos finales hace que la renovación manual sea impráctica. Los controles de certificados también deben tener en cuenta los dispositivos con capacidad de procesamiento limitada y conectividad restringida.
Se proyecta que los vehículos conectados y las unidades de borde de carretera se expandirán a una CAGR del 16,72% hasta 2032. Los sistemas V2X requieren credenciales gestionadas para admitir comunicaciones de confianza entre vehículos, infraestructura vial y servicios relacionados. El informe técnico de 5GAA aborda la gestión de credenciales para implementaciones comerciales de V2X.[5] Las pasarelas y los ordenadores de borde pueden actuar como puntos de agregación para sensores con recursos limitados que no pueden ejecutar clientes de certificados completos. Los controladores industriales requieren una renovación coordinada con el mantenimiento planificado de la planta. El mercado de gestión del ciclo de vida de certificados IoT debe admitir diferentes capacidades de dispositivos en lugar de aplicar un único modelo de inscripción a cada punto final.
Por Industria del Usuario Final: La Manufactura Proporciona la Base de Adopción más Amplia
La manufactura representó el 26,54% del mercado en 2026. Los equipos industriales dependen de las identidades de los dispositivos para controlar el acceso y proteger los intercambios de datos en las redes de planta. Un fallo de certificado puede afectar la continuidad de la producción, lo que aumenta el valor del monitoreo proactivo y la renovación programada. IEC 62443 proporciona un marco de seguridad para los sistemas de automatización y control industrial. Los compradores del sector manufacturero también necesitan herramientas que funcionen con protocolos industriales y equipos que no pueden interrumpirse libremente.
Se espera que el transporte y la logística se expandan a una CAGR del 16,51% hasta 2032. La seguridad de flotas conectadas, los sistemas V2X y los requisitos de actualización de software de vehículos son los requisitos clave en este segmento. Los dispositivos médicos y de atención sanitaria también requieren controles de identidad de dispositivos, aunque las restricciones de hardware pueden limitar la velocidad de implementación. Las organizaciones de Banca, Servicios Financieros y Seguros (BFSI) utilizan la gestión de certificados en cajeros automáticos, dispositivos de punto de venta y flujos de trabajo de identidad de máquinas. Los operadores de tecnología de la información y telecomunicaciones gestionan certificados en equipos de red y entornos de servicios. Las adquisiciones gubernamentales están vinculadas a las obligaciones de entidades esenciales y a los estándares de seguridad del sector público. El mercado de gestión del ciclo de vida de certificados IoT aborda, por lo tanto, una amplia gama de entornos operativos con diferentes ventanas de renovación y necesidades de cumplimiento.
Análisis Geográfico
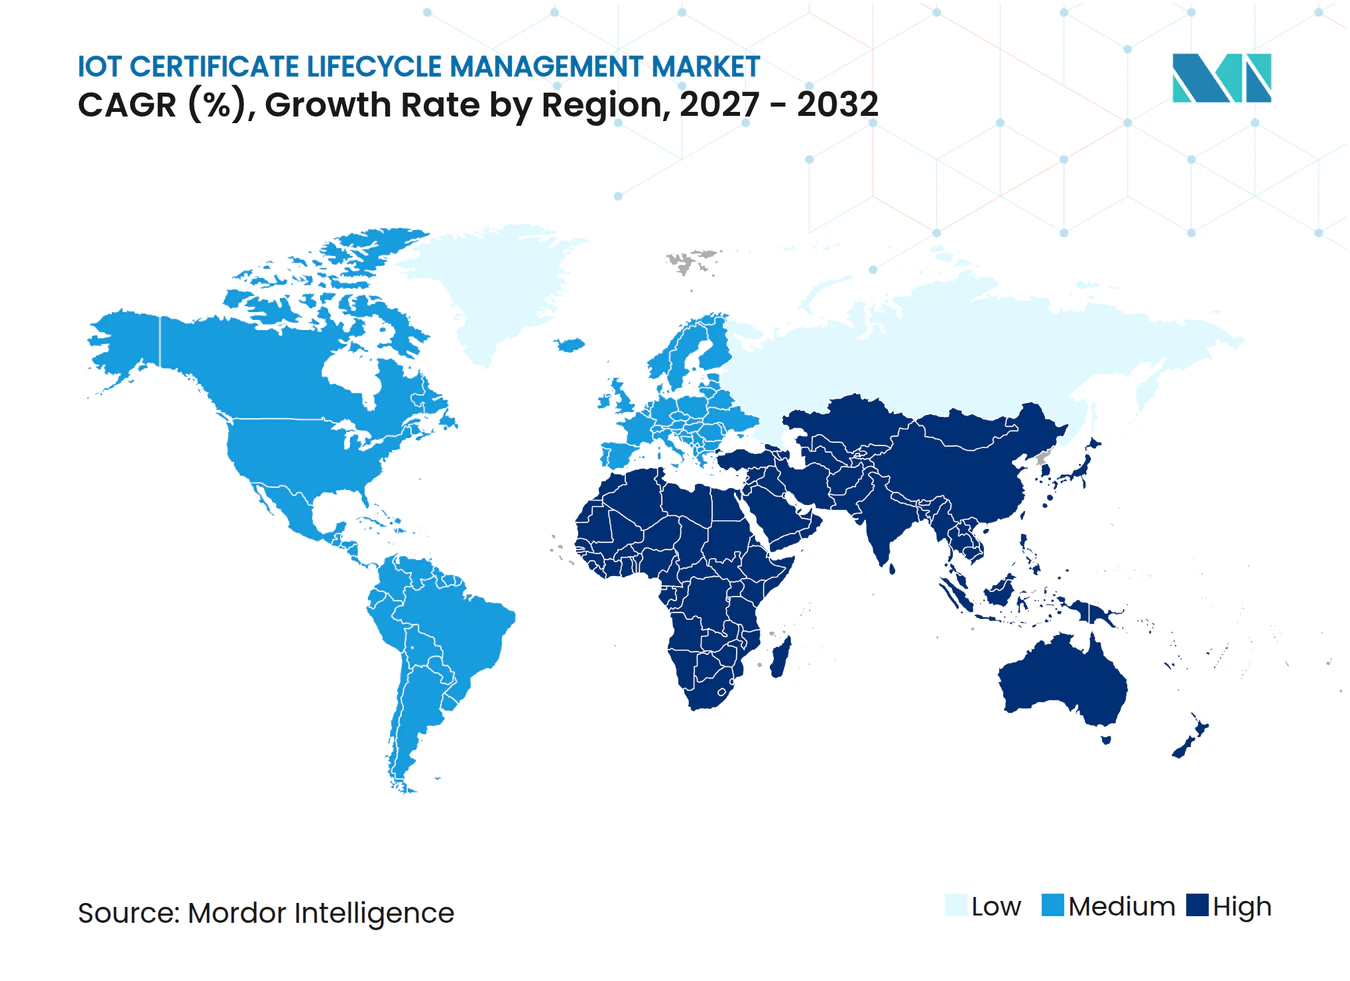
América del Norte representó el 34,66% de la participación del mercado de gestión del ciclo de vida de certificados IoT en 2026. La región cuenta con infraestructura PKI establecida, proveedores centrados en la nube y una gran base de compradores regulados. Los requisitos de adquisición federal establecen una vía definida para que los proveedores cumplan con las expectativas de seguridad del sector público. Keyfactor anunció su autorización FedRAMP en 2026, lo que refleja el umbral de cumplimiento para las plataformas en la nube que atienden a clientes del gobierno de los Estados Unidos. Canadá añade demanda a través de programas de manufactura conectada y ciudades inteligentes que utilizan sensores y pasarelas. América del Sur sigue siendo más pequeña, con Brasil respaldado por servicios financieros digitalizados e implementaciones de agronegocios conectados.
Europa es el segundo mercado regional más grande. Alemania, el Reino Unido, Francia y los pases nórdicos están adoptando activamente porque los fabricantes y los operadores de infraestructura crítica enfrentan requisitos de seguridad estructurados. La Ley de Resiliencia Cibernética hace que la seguridad del ciclo de vida sea más relevante para los productores de productos conectados. La Comisión Europea proporciona materiales de política e implementación para la Ley de Resiliencia Cibernética para los fabricantes. El marco PSTI del Reino Unido extiende el enfoque de seguridad a los productos de Internet de las Cosas de consumo. Oriente Medio está desarrollando proyectos de ciudades inteligentes y redes eléctricas, mientras que África se encuentra en una etapa más temprana porque la variabilidad de la infraestructura limita la implementación generalizada.
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 17,52% hasta 2032. China, Japón, Corea del Sur e India están aumentando la necesidad de identidad de dispositivos de confianza en manufactura, transporte y cadenas de suministro de electrónica. El estándar YD/T 6866-2026 de China establece orientaciones para certificados digitales seudónimos en la inscripción, revocación y confianza entre autoridades de certificación del Internet de las Cosas.[6] El programa JC-STAR de Japón y su acuerdo de reconocimiento con Singapur apoyan una alineación más amplia de la seguridad de productos IPA.GO.JP. La actividad de certificación de ciberseguridad IoT de Corea del Sur apoya la demanda impulsada por el cumplimiento entre los fabricantes de electrónica. India añade demanda a medida que los fabricantes de dispositivos integran el aprovisionamiento de certificados en los procesos de fábrica para productos orientados a la exportación.
Panorama Competitivo
Concentración del Mercado
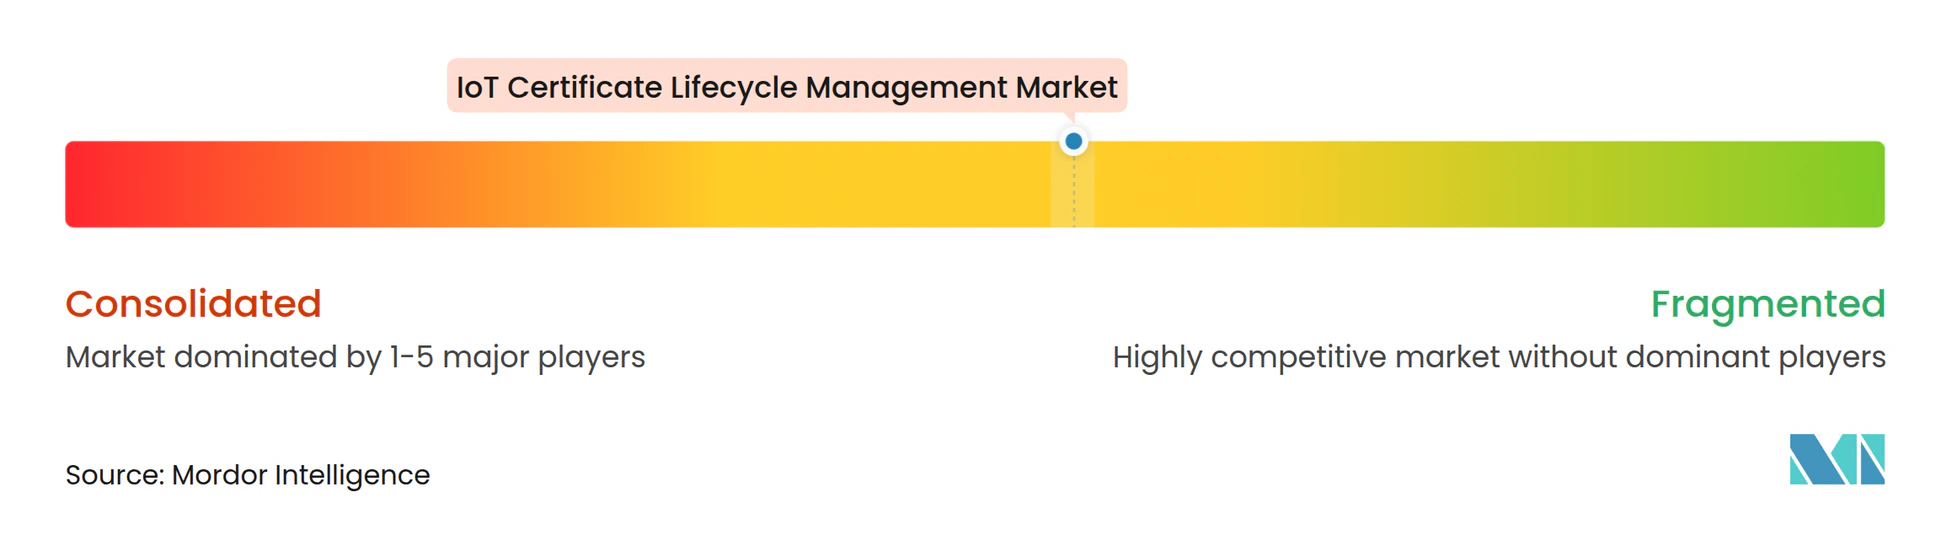
El mercado de gestión del ciclo de vida de certificados IoT tiene un nivel moderado de concentración. Los proveedores especializados incluyen Keyfactor, DigiCert, Sectigo, AppViewX y Device Authority. Compiten con proveedores más amplios de seguridad y tecnología industrial como Thales, IBM, Microsoft, Cisco y Siemens. Estas empresas difieren en su profundidad de PKI, automatización, seguridad de hardware, integración en la nube y cobertura de tecnología operacional. La competencia se centra en la capacidad de gestionar identidades a escala y admitir entornos de dispositivos mixtos. Los compradores también evalúan qué tan bien una plataforma puede admitir controles de políticas, registros de auditoría y automatización de renovación en activos de larga duración.
La consolidación ha afectado al panorama de proveedores. Sectigo adquirió el negocio de certificados públicos de Entrust en enero de 2025, ampliando sus operaciones empresariales. Keyfactor anunció una inversión estratégica de crecimiento de más de 1.000 millones de USD en julio de 2026 y declaró que la financiación apoyaría la expansión, la innovación de productos y las adquisiciones. AppViewX adquirió Eos en marzo de 2026 para extender su plataforma de ciclo de vida de certificados a la seguridad de agentes de inteligencia artificial e identidad de máquinas. Estos movimientos muestran que los proveedores están ampliando desde la emisión de certificados hacia funciones más amplias de identidad y automatización. El mercado de gestión del ciclo de vida de certificados IoT recompensa a los proveedores que pueden unificar la administración del ciclo de vida en lugar de ofrecer herramientas de certificados aisladas.
La estrategia de plataforma combina cada vez más la emisión, la automatización, la preparación poscuántica y la gobernanza de identidades. DigiCert comenzó a trasladar a los clientes de IoT Trust Manager a Device Trust Manager en la arquitectura DigiCert ONE durante 2026. La hoja de ruta de certificación 2026 de SEALSQ para elementos seguros y módulos de plataforma de confianza también aborda la capa de raíz de confianza de hardware para la incorporación de dispositivos. Los compradores más pequeños y los operadores industriales siguen siendo una oportunidad para los proveedores que admiten protocolos de tecnología operacional sin requerir un gran equipo de PKI empresarial. El soporte específico para OPC UA GDS Push, LwM2M y MQTT/TLS puede distinguir a los proveedores en los casos de uso del Internet Industrial de las Cosas. La participación en estándares también importa porque los requisitos de migración poscuántica embebida aún se están desarrollando.
Líderes de la Industria de Gestión del Ciclo de Vida de Certificados IoT
-
DigiCert, Inc.
-
Keyfactor, Inc.
-
Palo Alto Networks, Inc.
-
CyberArk Software Ltd.
-
Entrust Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: DigiCert aseguró una asociación con Newfold Digital, que atiende a aproximadamente 6 millones de clientes a nivel mundial, para modernizar su infraestructura de certificados SSL/TLS en marcas que incluyen Network Solutions Group y Bluehost Group, extendiendo la plataforma DigiCert ONE impulsada por inteligencia artificial de DigiCert, que abarca PKI, DNS y gestión del ciclo de vida de certificados, a través de un importante ecosistema de alojamiento web.
- Agosto de 2026: Sectigo lanzó la disponibilidad general de la Pasarela de Orquestación de Sectigo (SOG), una capa de automatización dentro del Gestor de Certificados de Sectigo (SCM) que permite una única instalación ligera para automatizar el descubrimiento, la emisión, la renovación y la implementación de certificados en entornos de servidor, nube y borde, con integración nativa con CyberArk, HashiCorp y Delinea para la gestión de credenciales.
- Abril de 2026: Sectigo se asoció con F5 para ofrecer gestión automatizada del ciclo de vida de certificados en la Plataforma de Entrega y Seguridad de Aplicaciones de F5 (ADSP), habilitando la emisión, renovación y reemplazo nativos de certificados SSL/TLS como parte del Programa de Socios ADSP de F5.
- Marzo de 2026: AppViewX adquirió Eos el 19 de marzo para extender su plataforma de gestión del ciclo de vida de certificados a la seguridad de agentes de inteligencia artificial e identidad de máquinas, respondiendo a la aparición de las identidades de agentes de inteligencia artificial como la categoría de identidad de máquinas de más rápido crecimiento en entornos empresariales.
Alcance del Informe del Mercado Global de Gestión del Ciclo de Vida de Certificados IoT
El mercado de gestión del ciclo de vida de certificados IoT abarca plataformas de software y servicios relacionados que automatizan y gobiernan el descubrimiento, la emisión, el aprovisionamiento, la implementación, el monitoreo, la renovación, la rotación y la revocación de certificados digitales para dispositivos del Internet de las Cosas. Estas soluciones establecen identidades de dispositivos de confianza, aseguran las comunicaciones de dispositivo a dispositivo y de dispositivo a nube, y admiten el cumplimiento escalable y la gestión de claves criptográficas a lo largo de los ciclos de vida de los dispositivos conectados.
El Informe del Mercado de Gestión del Ciclo de Vida de Certificados IoT está segmentado por Componente (Software, Dispositivos de Hardware e Infraestructura de Claves Seguras, y Servicios Gestionados y Profesionales), Modo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Aplicación (Autenticación de Dispositivos, Comunicación Segura de Dispositivo a Nube, Comunicación Segura de Dispositivo a Dispositivo, Firma de Firmware y Actualizaciones Seguras Inalámbricas, Arranque Seguro y Atestación de Hardware, Cifrado de Datos y Protección de la Integridad, y Otras Aplicaciones), Tipo de Dispositivo (Sensores y Actuadores, Pasarelas y Ordenadores de Borde, Controladores Industriales y PLCs, Vehículos Conectados y Unidades de Borde de Carretera, Medidores Inteligentes y Dispositivos de Red Eléctrica, y Otros Dispositivos), Industria del Usuario Final (Manufactura, Transporte y Logística, Atención Sanitaria y Dispositivos Médicos, Banca, Servicios Financieros y Seguros (BFSI), Tecnología de la Información y Telecomunicaciones, Gobierno y Administración Pública, y Otras Industrias del Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software |
| Dispositivos de Hardware e Infraestructura de Claves Seguras |
| Servicios Gestionados y Profesionales |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Autenticación de Dispositivos |
| Comunicación Segura de Dispositivo a Nube |
| Comunicación Segura de Dispositivo a Dispositivo |
| Firma de Firmware y Actualizaciones Seguras Inalámbricas |
| Arranque Seguro y Atestación de Hardware |
| Cifrado de Datos y Protección de la Integridad |
| Otras Aplicaciones |
| Sensores y Actuadores |
| Pasarelas y Ordenadores de Borde |
| Controladores Industriales y PLCs |
| Vehículos Conectados y Unidades de Borde de Carretera |
| Medidores Inteligentes y Dispositivos de Red Eléctrica |
| Otros Dispositivos |
| Manufactura |
| Transporte y Logística |
| Atención Sanitaria y Dispositivos Médicos |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Tecnología de la Información y Telecomunicaciones |
| Gobierno y Administración Pública |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Software | |
| Dispositivos de Hardware e Infraestructura de Claves Seguras | ||
| Servicios Gestionados y Profesionales | ||
| Por Modo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicación | Autenticación de Dispositivos | |
| Comunicación Segura de Dispositivo a Nube | ||
| Comunicación Segura de Dispositivo a Dispositivo | ||
| Firma de Firmware y Actualizaciones Seguras Inalámbricas | ||
| Arranque Seguro y Atestación de Hardware | ||
| Cifrado de Datos y Protección de la Integridad | ||
| Otras Aplicaciones | ||
| Por Tipo de Dispositivo | Sensores y Actuadores | |
| Pasarelas y Ordenadores de Borde | ||
| Controladores Industriales y PLCs | ||
| Vehículos Conectados y Unidades de Borde de Carretera | ||
| Medidores Inteligentes y Dispositivos de Red Eléctrica | ||
| Otros Dispositivos | ||
| Por Industria del Usuario Final | Manufactura | |
| Transporte y Logística | ||
| Atención Sanitaria y Dispositivos Médicos | ||
| Banca, Servicios Financieros y Seguros (BFSI) | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Gobierno y Administración Pública | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión del ciclo de vida de certificados IoT?
Se proyecta que el tamaño del mercado de gestión del ciclo de vida de certificados IoT será de 1,67 mil millones de USD en 2026, 1,91 mil millones de USD en 2027, y alcanzará los 3,64 mil millones de USD para 2032, con un crecimiento a una CAGR del 13,77% entre 2027 y 2032.
¿Qué está impulsando la demanda de gestión del ciclo de vida de certificados IoT?
Las flotas de dispositivos más grandes, las normas de seguridad del ciclo de vida, la modernización industrial y las implementaciones en la nube y en el borde están aumentando la necesidad de operaciones automatizadas de certificados. Estas condiciones hacen que la emisión y renovación manual sea más difícil de mantener en puntos finales distribuidos.
¿Qué componente lidera el mercado de gestión del ciclo de vida de certificados IoT?
El software lidera con una participación del 63,42% en 2026, respaldado por la demanda de descubrimiento integrado, inscripción, gestión de políticas y monitoreo en flotas de dispositivos diversas.
¿Qué modelo de implementación se está expandiendo más rápido para la gestión del ciclo de vida de certificados IoT?
La implementación basada en la nube tiene una participación del 67,84% en 2026 y se proyecta que se expandirá a una CAGR del 16,23% hasta 2032.
¿Qué sector del usuario final tiene la mayor base de adopción?
La manufactura lidera con una participación del 26,54% en 2026 porque los equipos industriales requieren identidad de dispositivos gestionada y una renovación de certificados cuidadosamente programada para proteger la continuidad operacional.
¿Qué región tiene la tasa de expansión pronosticada más alta?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 17,52% hasta 2032, liderado por China, Japón, Corea del Sur e India, donde los programas de manufactura conectada, transporte y electrónica aumentan las necesidades de identidad de dispositivos.