
IoT-Zertifikat-Lebenszyklusmanagement-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.91 Milliarden US-Dollar |
| Marktgröße (2032) | 3.64 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.77 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
IoT-Zertifikat-Lebenszyklusmanagement-Marktanalyse von Mordor Intelligence
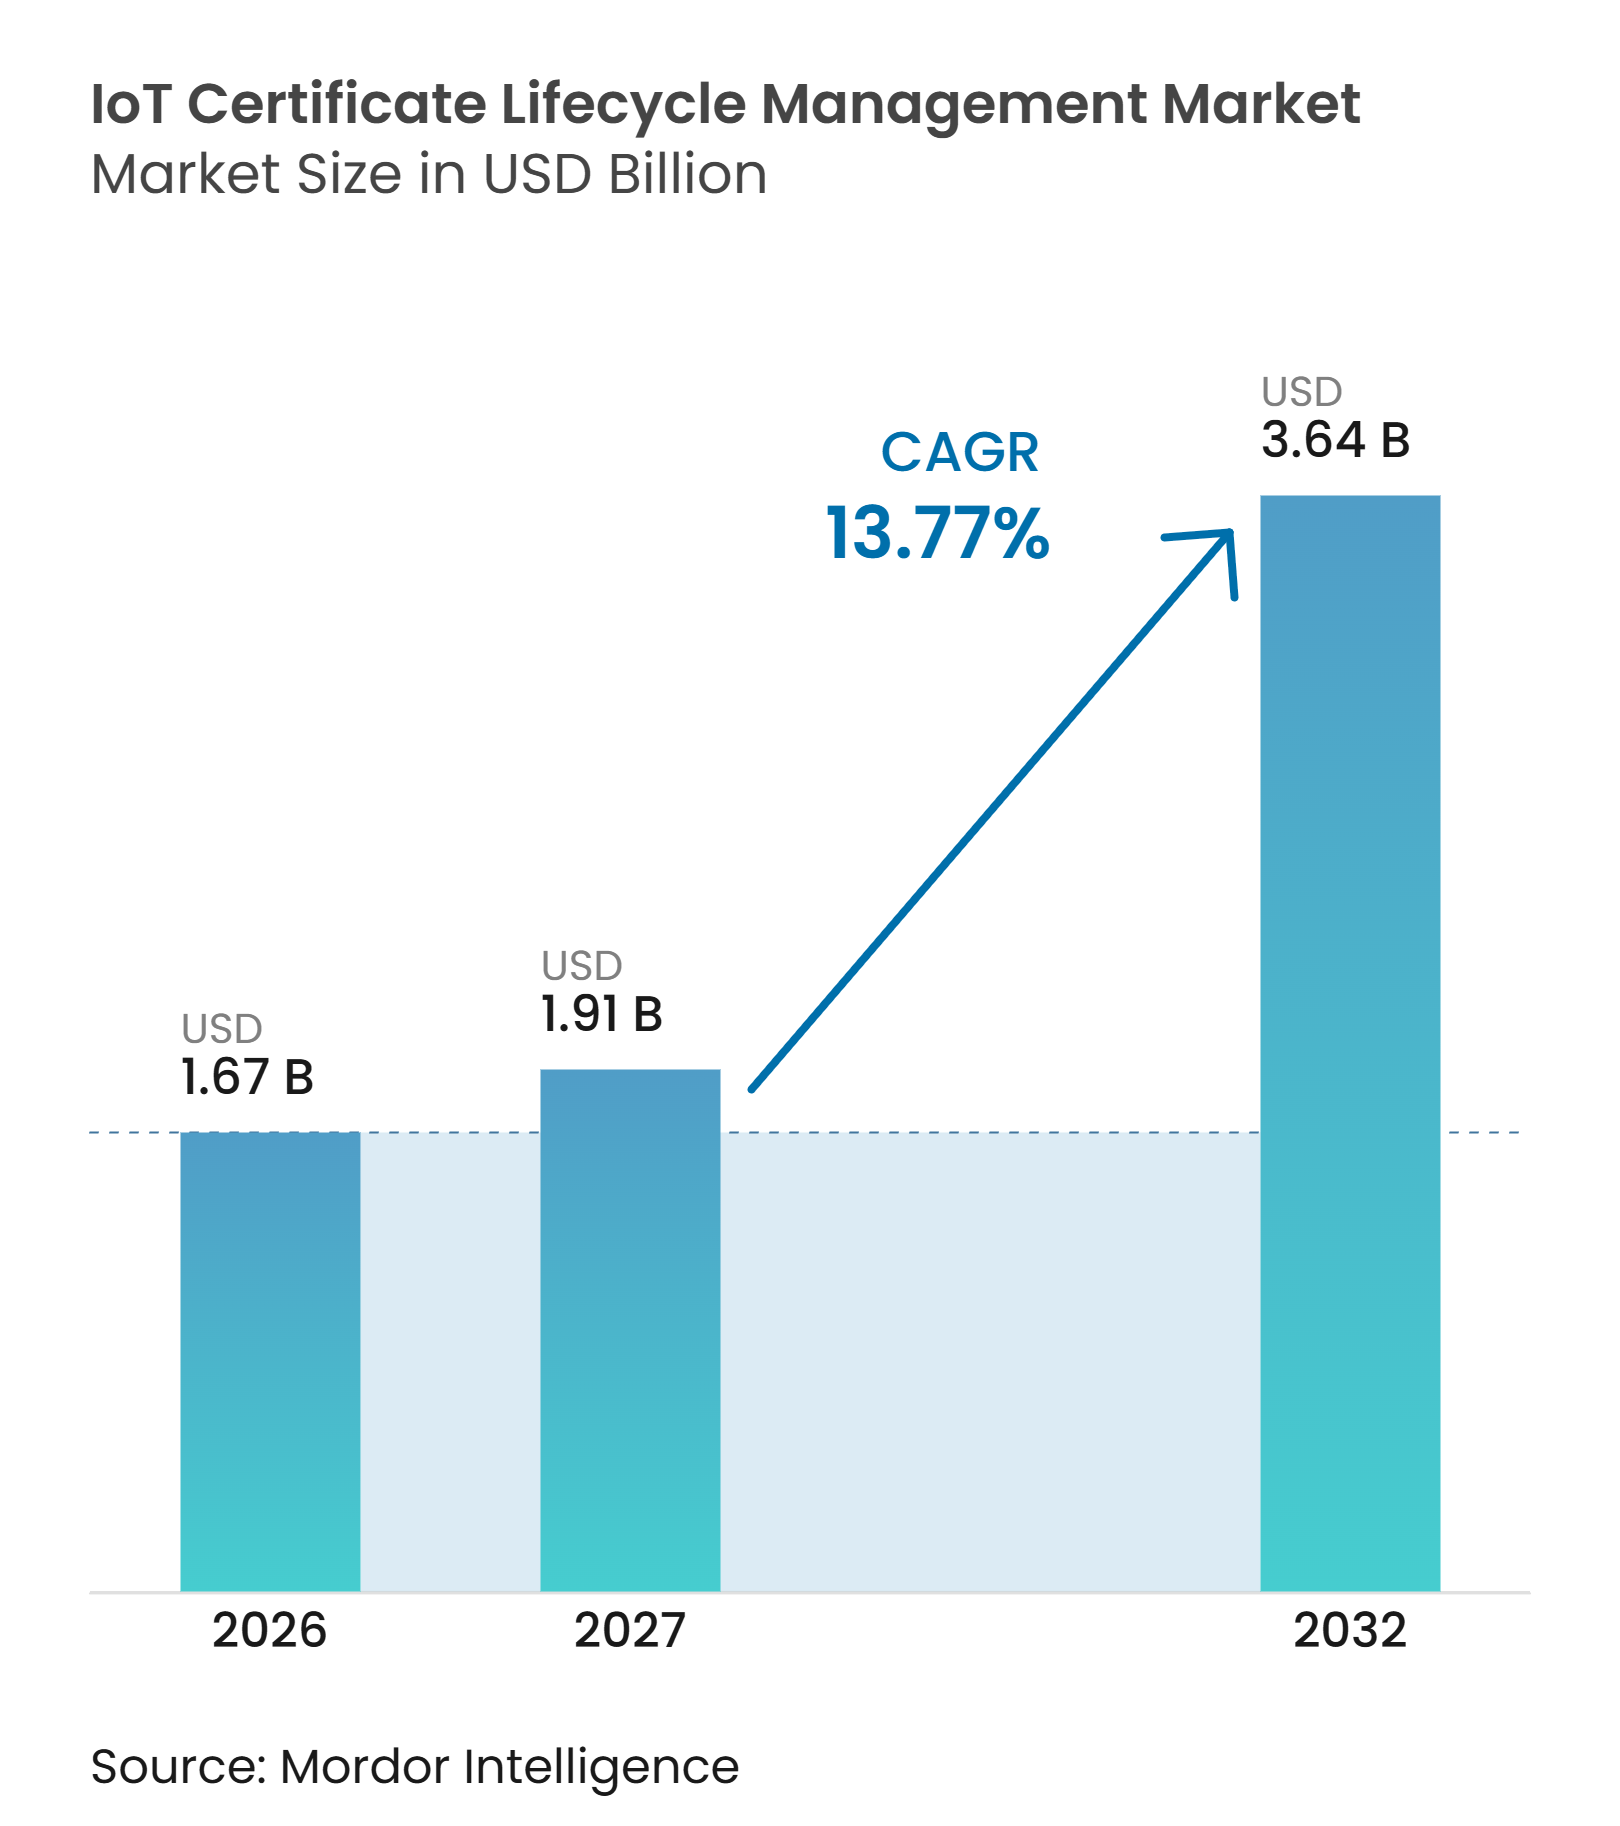
Die Marktgröße für IoT-Zertifikat-Lebenszyklusmanagement wird voraussichtlich im Jahr 2026 1,67 Milliarden USD, im Jahr 2027 1,91 Milliarden USD betragen und bis 2032 3,64 Milliarden USD erreichen, mit einer CAGR von 13,77 % von 2027 bis 2032. Der IoT-Zertifikat-Lebenszyklusmanagement-Markt wird durch größere vernetzte Flotten geprägt, die kryptografische Identitäten erfordern, die unter dokumentierten Kontrollen ausgestellt, erneuert und widerrufen werden können. Die Gerätevielzahl spielt ebenfalls eine Rolle, da gemischte Flotten unterschiedliche Registrierungsmethoden verwenden, darunter EST, SCEP, CMPv2 und ACME, was die manuelle Verwaltung erschwert. Die Regulierung rückt die Zertifikatsautomatisierung näher an das Produktdesign heran, insbesondere dort, wo Hersteller sichere Updates und die Behandlung von Schwachstellen über die gesamte Lebensdauer eines Geräts unterstützen müssen. Anbieter reagieren darauf, indem sie Zertifikatsausstellung, Richtlinienkontrollen, Erkennung und Automatisierung in einer einzigen Plattform zusammenführen. Der IoT-Zertifikat-Lebenszyklusmanagement-Markt bietet auch Raum für Dienstleistungen, da vielen Organisationen Personal mit PKI-, Betriebstechnologie- und eingebetteter Sicherheitserfahrung fehlt.
Wichtigste Erkenntnisse des Berichts
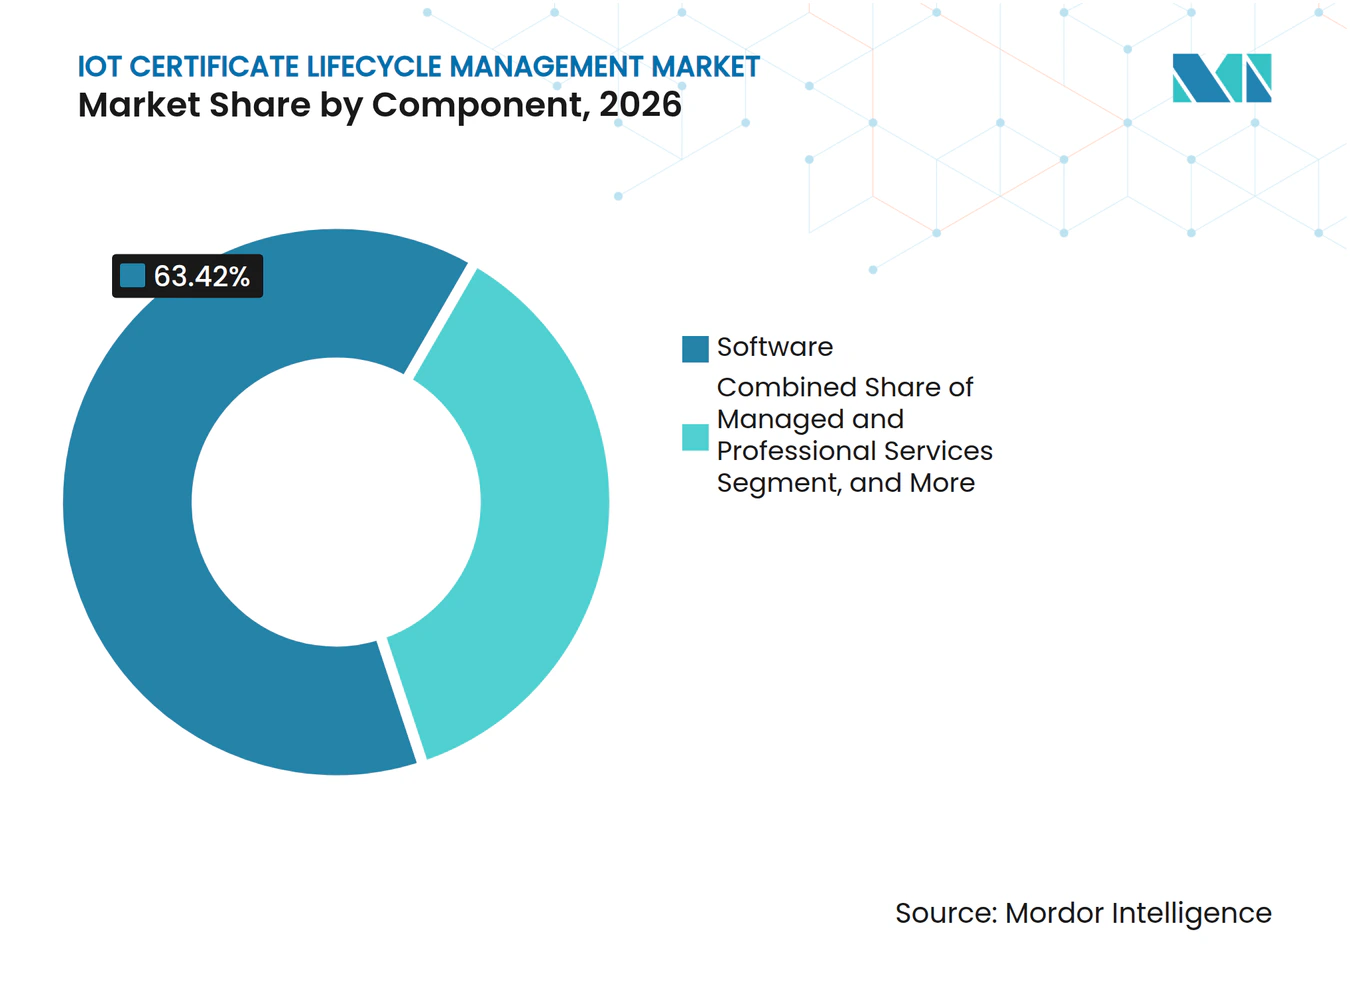
- Nach Komponente hielt Software im Jahr 2026 einen Marktanteil von 63,42 % am IoT-Zertifikat-Lebenszyklusmanagement-Markt, während verwaltete und professionelle Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 15,71 % wachsen werden.
- Nach Bereitstellung entfielen Cloud-basierte Systeme im Jahr 2026 auf 67,84 % der IoT-Zertifikat-Lebenszyklusmanagement-Marktgröße und werden bis 2032 voraussichtlich mit einer CAGR von 16,23 % wachsen.
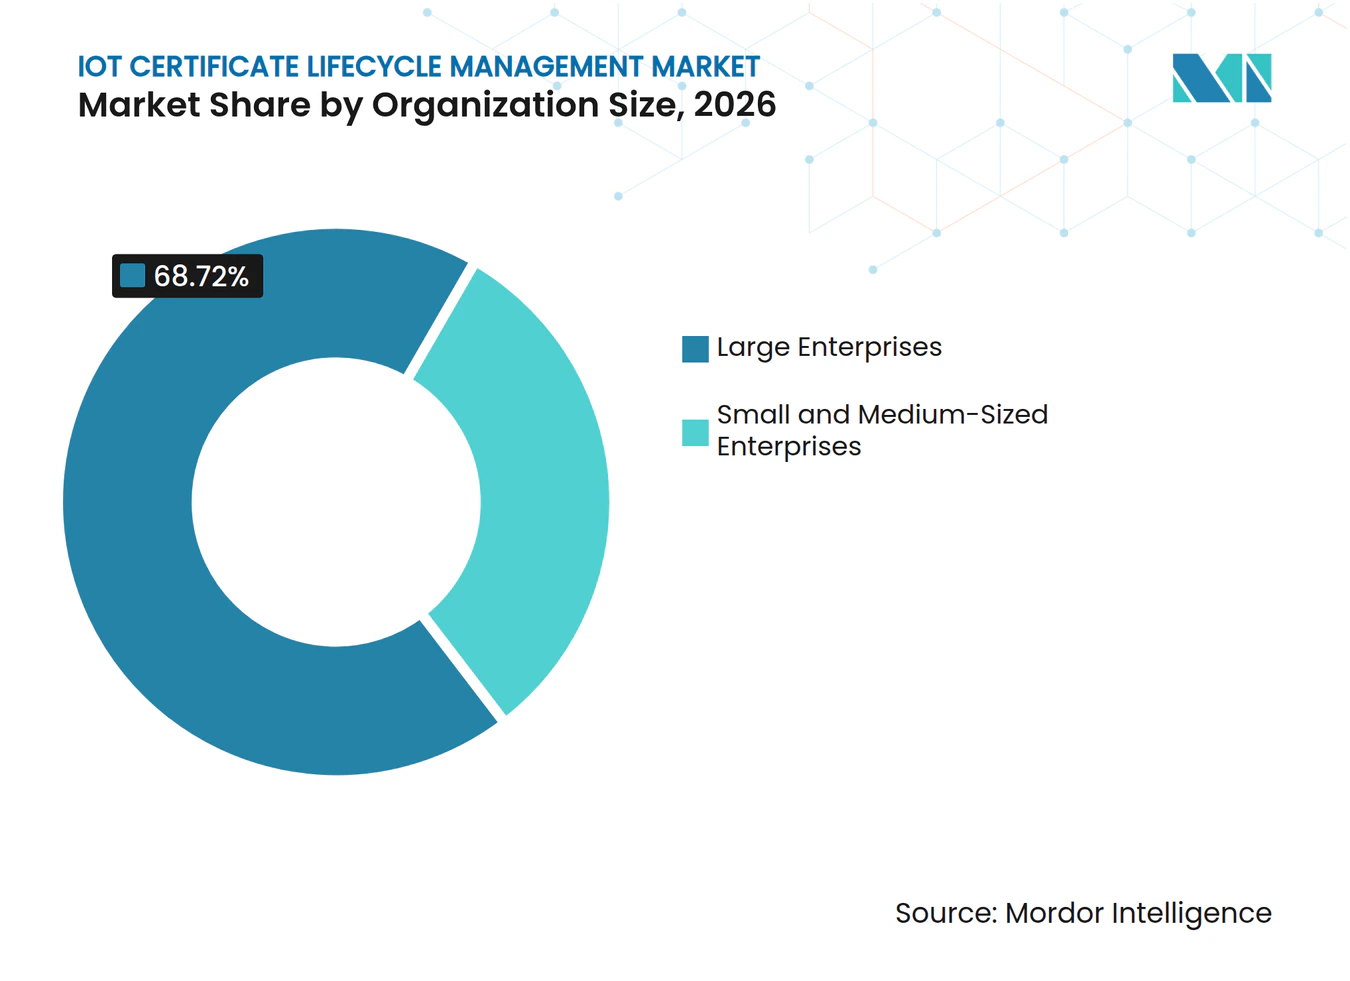
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Marktanteil von 68,72 %, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 17,91 % wachsen werden.
- Nach Anwendung entfiel die Geräteauthentifizierung im Jahr 2026 auf 28,92 % des Marktes, während sicheres Booten und Hardware-Attestierung bis 2032 voraussichtlich mit einer CAGR von 16,51 % wachsen werden.
- Nach Gerätetyp entfielen Sensoren und Aktoren im Jahr 2026 auf 33,71 % des IoT-Zertifikat-Lebenszyklusmanagement-Marktes, während vernetzte Fahrzeuge und Straßenrandeinheiten bis 2032 voraussichtlich mit einer CAGR von 16,72 % wachsen werden.
- Nach Endnutzerbranche entfiel die Fertigung im Jahr 2026 auf 26,54 % des Marktes, während Transport und Logistik bis 2032 voraussichtlich mit einer CAGR von 16,51 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 34,66 % am IoT-Zertifikat-Lebenszyklusmanagement-Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 17,52 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale IoT-Zertifikat-Lebenszyklusmanagement-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Proliferation vernetzter Geräte und Ausweitung von Maschinenidentitäten | +3.2% | Global | Mittelfristig (2–4 Jahre) |
| Regulatorischer Druck für Security by Design und Lebenszyklusunterstützung | +2.8% | Global, frühe Intensität in Europa, Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Modernisierung industrieller Betriebstechnologie und kritischer Infrastruktur | +2.1% | Nordamerika, Europa und der asiatisch-pazifische Raum | Mittelfristig (2–4 Jahre) |
| Einführung von Cloud-, Edge- und Zero-Trust-Architekturen | +1.9% | Global, konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Risiko des Zertifikatsablaufs bei langlebigen Geräteflotten | +1.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Post-Quanten-Kryptoagilität-Planung für eingebettete Geräte | +1.1% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Proliferation vernetzter Geräte und Ausweitung von Maschinenidentitäten
Vernetzte Geräteflotten erzeugen einen größeren administrativen Arbeitsaufwand für Zertifikatsteams. Jeder Endpunkt benötigt eine Identität, die über seine Betriebslebensdauer registriert, erneuert, überwacht und widerrufen werden kann. Eine große Flotte umfasst zudem unterschiedliche Hardwareklassen und Betriebsumgebungen, was die Unterstützung mehrerer Registrierungsprotokolle erfordert. Daher steigen die Zertifikatsoperationen sowohl mit der Geräteanzahl als auch mit der Flottenvielfalt. Der IoT-Zertifikat-Lebenszyklusmanagement-Markt profitiert, wenn Käufer automatisierte Registrierungsmaschinen anstelle manueller Zertifikatsbearbeitung einsetzen. Dieser Bedarf begünstigt Plattformen, die hohe Volumina ohne wiederholte menschliche Eingriffe verarbeiten können. Die Betriebslast geht über die anfängliche Zertifikatsausstellung hinaus. Sensoren, Gateways, Controller, Fahrzeuge und intelligente Zähler haben oft unterschiedliche Netzwerkzugänge und Erneuerungsfenster. Organisationen müssen die Sichtbarkeit über diese Geräte aufrechterhalten, um abgelaufene Zertifikate zu vermeiden, die den Betrieb stören. Eine einheitliche Plattform kann Richtlinien auf Identitäten über gemischte Gerätebestände hinweg anwenden und dabei einen Prüfpfad aufrechterhalten.
Regulatorischer Druck für Security by Design und Lebenszyklusunterstützung
Der EU Cyber Resilience Act legt Lebenszyklusverpflichtungen für Produkte mit digitalen Elementen fest. Die Meldepflichten für Schwachstellen gelten ab September 2026, während die umfassenderen Lebenszyklusanforderungen ab Dezember 2027 gelten. Diese Anforderungen bringen das Zertifikatsmanagement in die Produktentwicklung und Lieferantenbewertungen, anstatt es als nachgelagerte Sicherheitsaufgabe zu belassen. Der ETSI-Entwurf EN 304 624 legt Cybersicherheitsanforderungen für PKI- und Zertifikatsausstellungssoftware in diesem Rahmen fest. Er befasst sich mit Zertifikatsgültigkeitskontrollen, Zugriffsbeschränkungen für privilegierte Operationen und sicheren Signierverfahren.[1] Zertifizierungssysteme werden auch im asiatisch-pazifischen Raum zunehmend stärker vernetzt. Japans JC-STAR-Programm erhielt im Juni 2026 eine gegenseitige Anerkennung mit Singapurs Cybersecurity Labeling Scheme, wodurch ein Weg geschaffen wurde, der mehrere Rechtsordnungen umfasst. Diese Angleichung kann Doppelarbeit reduzieren, wenn Hersteller in mehrere regulierte Märkte verkaufen. Sie macht die Lebenszyklusunterstützung von Zertifikaten auch bei der Produktbeschaffung und Compliance-Prüfungen relevanter.
Modernisierung industrieller Betriebstechnologie und kritischer Infrastruktur
Industrielle Systeme erfordern Zertifikatsprozesse, die zu den Produktionsbedingungen passen. ISA/IEC 62443 deckt die Sicherheit für industrielle Automatisierungs- und Steuerungssysteme ab und identifiziert den Bedarf an strukturierten Sicherheitsmaßnahmen in diesen Umgebungen.[2] Eine Zertifikatserneuerung kann die Anlagenverfügbarkeit beeinträchtigen, wenn ein Controller oder Gateway während der normalen Produktion nicht erreichbar ist. Erneuerungsarbeiten müssen daher in geplante Wartungszeiträume passen, die möglicherweise Monate auseinanderliegen. Dies macht vorausgeplante und berührungslose Zertifikatsoperationen für industrielle Einsätze wichtig. Der IoT-Zertifikat-Lebenszyklusmanagement-Markt kann diese Anforderung durch Tools erfüllen, die sich in Betriebstechnologieprotokolle und eingeschränkte Netzwerke integrieren. Anwendungsfälle des industriellen Internets der Dinge bringen Cloud-verbundene und lokale Systeme zusammen. Dies macht den Zusammenhang zwischen Zertifikatsrichtlinien und Betriebsdesign direkter. Plattformen müssen OPC UA GDS Push, EST und CMPv2 unterstützen, wo diese Protokolle verwendet werden.
Einführung von Cloud-, Edge- und Zero-Trust-Architekturen
Die Cloud-Bereitstellung unterstützt eine zentral verwaltete Richtlinie und eine elastische Zertifikatsregistrierungskapazität. Sie kann Organisationen auch dabei helfen, Software-Updates anzuwenden, ohne an jedem Standort eine gleichwertige Infrastruktur zu unterhalten. Microsoft dokumentiert das X.509-Zertifikatsmanagement für Azure-IoT-Umgebungen und zeigt damit die Rolle von Cloud-Plattformen bei der Organisation von Gerätezertifikatskontrollen. Edge-Geräte stellen eine weitere Anforderung dar, da sie möglicherweise mit intermittierendem Netzwerkzugang betrieben werden. Zertifikatsplattformen müssen Anmeldeinformationen im Voraus vorbereiten und den normalen Betrieb wiederherstellen, sobald die Konnektivität wiederhergestellt ist. Der IoT-Zertifikat-Lebenszyklusmanagement-Markt entwickelt sich daher hin zu Systemen, die Cloud-, Server- und Edge-Umgebungen koordinieren. Zero-Trust-Designs stützen sich auf Identitätsprüfungen auf Geräteebene. Kürzere Lebensdauern von Anmeldeinformationen erhöhen die Erneuerungsaktivität und machen manuelle Prozesse weniger zuverlässig. Dies begünstigt richtliniengesteuerte Workflows, die Zertifikate auf der Grundlage definierter Bedingungen ausstellen oder erneuern, anstatt auf individuelle Administratoraktionen zu warten.
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Einschränkungen durch Altgeräte und begrenzte Kryptoagilität | -1.8% | Global, stärker ausgeprägt in dem asiatisch-pazifischen Raum und Afrika | Langfristig (≥ 4 Jahre) |
| Mangel an PKI-, Betriebstechnologie- und eingebetteter Sicherheitskompetenz | -1.4% | Global | Mittelfristig (2–4 Jahre) |
| Intermittierende Konnektivität und unvollständige Over-the-Air-Update-Erreichbarkeit | -0.9% | Afrika, Südamerika und aufstrebende Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zertifikatskettengröße, Rechen- und Speichereinschränkungen bei ressourcenbeschränkten Geräten | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen durch Altgeräte und begrenzte Kryptoagilität
Langlebige Geräte können in industriellen, medizinischen und Netzumgebungen 10–20 Jahre lang im Einsatz bleiben. Viele dieser Endpunkte wurden entwickelt, bevor aktuelle Zertifikatsautomatisierungspraktiken und Post-Quanten-Planung zu Prioritäten wurden. Einige enthalten fest implementierte RSA-2048- oder ECC-P-256-Implementierungen in Firmware oder sicheren Elementen. Das Ersetzen dieser Implementierungen kann Hardware-Änderungen oder Wartungsarbeiten erfordern, die schwer zu planen sind. Die IETF beschreibt die größeren Schlüsselgrößen und den höheren Rechenaufwand, der mit Post-Quanten-Ansätzen für ressourcenbeschränkte Geräte verbunden ist.[3] Diese Einschränkungen verlangsamen den Übergang zu neuen kryptografischen Profilen in installierten Flotten. Zertifikatsvalidierungsfehler können auch Verfügbarkeitsprobleme verursachen. Die CISA-Empfehlung von 2025 zu Johnson Controls iSTAR-Panels meldete ein Problem mit der unsachgemäßen Validierung des Zertifikatsablaufs, das die Kommunikation beeinträchtigen könnte, wenn ein Zertifikat abläuft. Dieses Problem zeigt, warum die Erneuerungsplanung nicht nur eine Sicherheitsaufgabe ist. Anbieter benötigen Migrationsoptionen, die den Betrieb für bestehende Geräte aufrechterhalten und gleichzeitig neueren Endpunkten die Verwendung anpassungsfähigerer Profile ermöglichen. Diese Optionen können gestaffelte Zertifikatsrichtlinien, lokale Gateways oder verwaltete Ersatzzyklen umfassen. Der IoT-Zertifikat-Lebenszyklusmanagement-Markt muss daher Einschränkungen berücksichtigen, die nicht allein durch eine Cloud-Schnittstelle gelöst werden können.
Mangel an PKI-, Betriebstechnologie- und eingebetteter Sicherheitskompetenz
Die Arbeit im Zertifikatslebenszyklus umfasst PKI-Engineering, Betriebstechnologieprotokolle und die Sicherheit eingebetteter Geräte. Diese Fähigkeiten werden häufig von separaten Teams gehalten, was die Implementierung und die tägliche Verantwortung erschwert. Organisationen müssen auch Netzwerksegmentierung, Erneuerungszeitpunkte und die Fähigkeiten installierter Geräte verstehen. Der 47-tägige Übergang für öffentliche SSL/TLS-Zertifikate hat die Aufmerksamkeit auf Betriebsmodelle und Automatisierungsbereitschaft gelenkt. Derselbe Bedarf ist für Betriebstechnologieumgebungen mit eingeschränkter Konnektivität und geringerem Zertifikatsbewusstsein noch anspruchsvoller.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Software führt, während Dienstleistungen Kompetenzlücken schließen
Software hielt im Jahr 2026 einen Marktanteil von 63,42 %. Diese Position spiegelt die Nachfrage nach konsolidierter Erkennung, Richtlinienverwaltung, Registrierungsautomatisierung und Zertifikatsüberwachung wider. Käufer wählen Systeme, die Verantwortlichkeit über den gesamten Zertifikatslebenszyklus bieten, anstatt separate Tools für jede Aufgabe. Eine Softwareplattform kann die Ausstellung und Erneuerung über Gerätegruppen hinweg koordinieren und dabei Governance-Aufzeichnungen aufrechterhalten. Hardware-Appliances und sichere Schlüsselinfrastruktur spielen weiterhin eine Rolle in stark regulierten und luftisolierten Umgebungen. Verteidigung, kritische Infrastruktur und regulierte Finanzdienstleistungen können eine Offline-Ausstellung oder lokal kontrollierte kryptografische Schlüssel erfordern.
Verwaltete und professionelle Dienstleistungen werden bis 2032 voraussichtlich mit einer CAGR von 15,71 % wachsen. Ihre Rolle ist mit der Schwierigkeit verbunden, Personal zu finden, das PKI, Betriebstechnologie und eingebettete Systeme gemeinsam versteht. SEALSQ gibt an, dass seine INeS-Plattform digitale Identitäten für mehr als 30 Millionen intelligente Zähler und industrielle IoT-Geräte verwaltet, was den Umfang verdeutlicht, den verwaltete PKI-Angebote abdecken. Dienstleister können die anfängliche Bereitstellung, das Richtliniendesign und wiederkehrende Lebenszyklusaufgaben unterstützen. Der IoT-Zertifikat-Lebenszyklusmanagement-Markt sieht auch eine Kombination von Software und Dienstleistungen in mehrjährigen Abonnements. Dieses Modell kann die Lücke zwischen einem Plattformkauf und seinem praktischen Betrieb verringern.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellung: Cloud-Einführung erweitert die zentralisierte Orchestrierung
Die Cloud-basierte Bereitstellung entfiel im Jahr 2026 auf 67,84 % der IoT-Zertifikat-Lebenszyklusmanagement-Marktgröße. Sie wird bis 2032 auch voraussichtlich mit einer CAGR von 16,23 % wachsen. Cloud-Systeme unterstützen zentral verwaltete Richtlinien, elastische Zertifikatsregistrierung und Updates kryptografischer Bibliotheken. Diese Fähigkeit ist nützlich, wenn Zertifikatsvolumina über verteilte Geräteflotten hinweg schwer vorherzusagen sind. Das Bereitstellungsmodell kann die Infrastrukturbelastung für Organisationen reduzieren, die andernfalls mehrere lokale Zertifikatsdienste unterhalten würden.
Die Cloud-Bereitstellung beseitigt nicht den Bedarf an lokalen Kontrollen. On-Premises-Systeme bleiben relevant, wo Root-Schlüssel innerhalb einer Einrichtung verbleiben müssen oder wo Netzwerke luftisoliert sind. Hybridmodelle können sensible PKI-Roots vor Ort halten und gleichzeitig die Registrierungsautomatisierung und Berichterstattung in eine Cloud-koordinierte Schicht verlagern. Sectigo führte im August 2026 sein Orchestration Gateway als eine einzige Schicht ein, um die Erkennung, Ausstellung, Erneuerung und Bereitstellung über Server-, Cloud- und Edge-Umgebungen hinweg zu automatisieren.[4] Dieses Modell spiegelt die Notwendigkeit wider, über verschiedene Infrastrukturstandorte hinweg zu operieren. Der IoT-Zertifikat-Lebenszyklusmanagement-Markt kann daher Käufer bedienen, die eine zentralisierte Sichtbarkeit benötigen, ohne jede Sicherheitskontrolle auslagern zu müssen.
Nach Unternehmensgröße: Großunternehmen verankern die Ausgaben, während kleine und mittelständische Unternehmen expandieren
Großunternehmen hielten im Jahr 2026 einen Marktanteil von 68,72 %. Ihre Zertifikatsflotten erstrecken sich oft über mehrere Standorte, Geschäftsbereiche und PKI-Hierarchien. Diese Organisationen können über dedizierte Sicherheitsteams verfügen, stehen aber auch vor komplexeren Genehmigungsstrukturen und Betriebsumgebungen. Hohe Gerätevolumina machen den Zertifikatsablauf zu einem erheblichen operativen Risiko. Großunternehmen finanzieren daher Plattformbereitstellungen, die die Zertifikatssichtbarkeit vereinheitlichen und Routineaktionen automatisieren.
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 17,91 % wachsen. Cloud-native Dienste senken die anfängliche Hürde, da Käufer keine On-Premises-CA-Hardware oder ein vollständiges internes Verwaltungsteam unterhalten müssen. Lieferkettenanforderungen bringen auch kleinere Hersteller in zertifikatsbasierte Geräteauthentifizierungsprogramme. IEC-62443-Anforderungen können Lieferanten betreffen, die in industriellen Kundenumgebungen tätig sind. Der IoT-Zertifikat-Lebenszyklusmanagement-Markt kann diese Gruppe durch einfachere Pakete und verwaltete Operationen erreichen. Kleinere Organisationen benötigen weiterhin Plattformen, die zu begrenztem Sicherheitspersonal und eingeschränkten Kapitalbudgets passen.

Nach Anwendung: Geräteauthentifizierung bleibt der zentrale Anwendungsfall
Die Geräteauthentifizierung hielt im Jahr 2026 einen Marktanteil von 28,92 %. Sie überprüft die kryptografische Identität eines Geräts, wenn es sich mit einem Dienst, einem Gateway oder einem anderen Endpunkt verbindet. Dieser Anwendungsfall bildet die Grundlage für sichere Gerät-zu-Cloud- und Gerät-zu-Gerät-Kommunikation. Zertifikate unterstützen TLS, und gegenseitige TLS-Sitzungen werden zum Austausch von Betriebsdaten verwendet. Der IoT-Zertifikat-Lebenszyklusmanagement-Markt hängt von dieser grundlegenden Identitätsaufgabe ab, da andere Sicherheitsfunktionen auf einer vertrauenswürdigen Geräteidentität aufbauen.
Sicheres Booten und Hardware-Attestierung werden bis 2032 voraussichtlich mit einer CAGR von 16,51 % wachsen. Diese Funktionen bestimmen, ob ein Gerät in einem vertrauenswürdigen Zustand startet, bevor es Zugang zu einem Netzwerk oder Dienst erhält. Firmware-Signierung und sichere Over-the-Air-Updates sind ebenfalls wichtig, da Hersteller die Produktsicherheit über die gesamte Betriebslebensdauer aufrechterhalten müssen. SEALSQ fügte INeS im August 2025 sichere Code-Signierungsfähigkeiten für Firmware-Integritätsaktivitäten im Zusammenhang mit RED- und Cyber-Resilience-Act-Anforderungen hinzu. Der IoT-Zertifikat-Lebenszyklusmanagement-Markt unterstützt diese Anwendungen, indem er die für Signierung und Validierung erforderliche Zertifikatsverwaltung bereitstellt. Datenverschlüsselung und Integritätsschutz sind ergänzende Anwendungen, bei denen Geräte nach der Identitätsfeststellung eine sichere Kommunikation benötigen.
Nach Gerätetyp: Sensoren und Aktoren bilden die größte installierte Basis
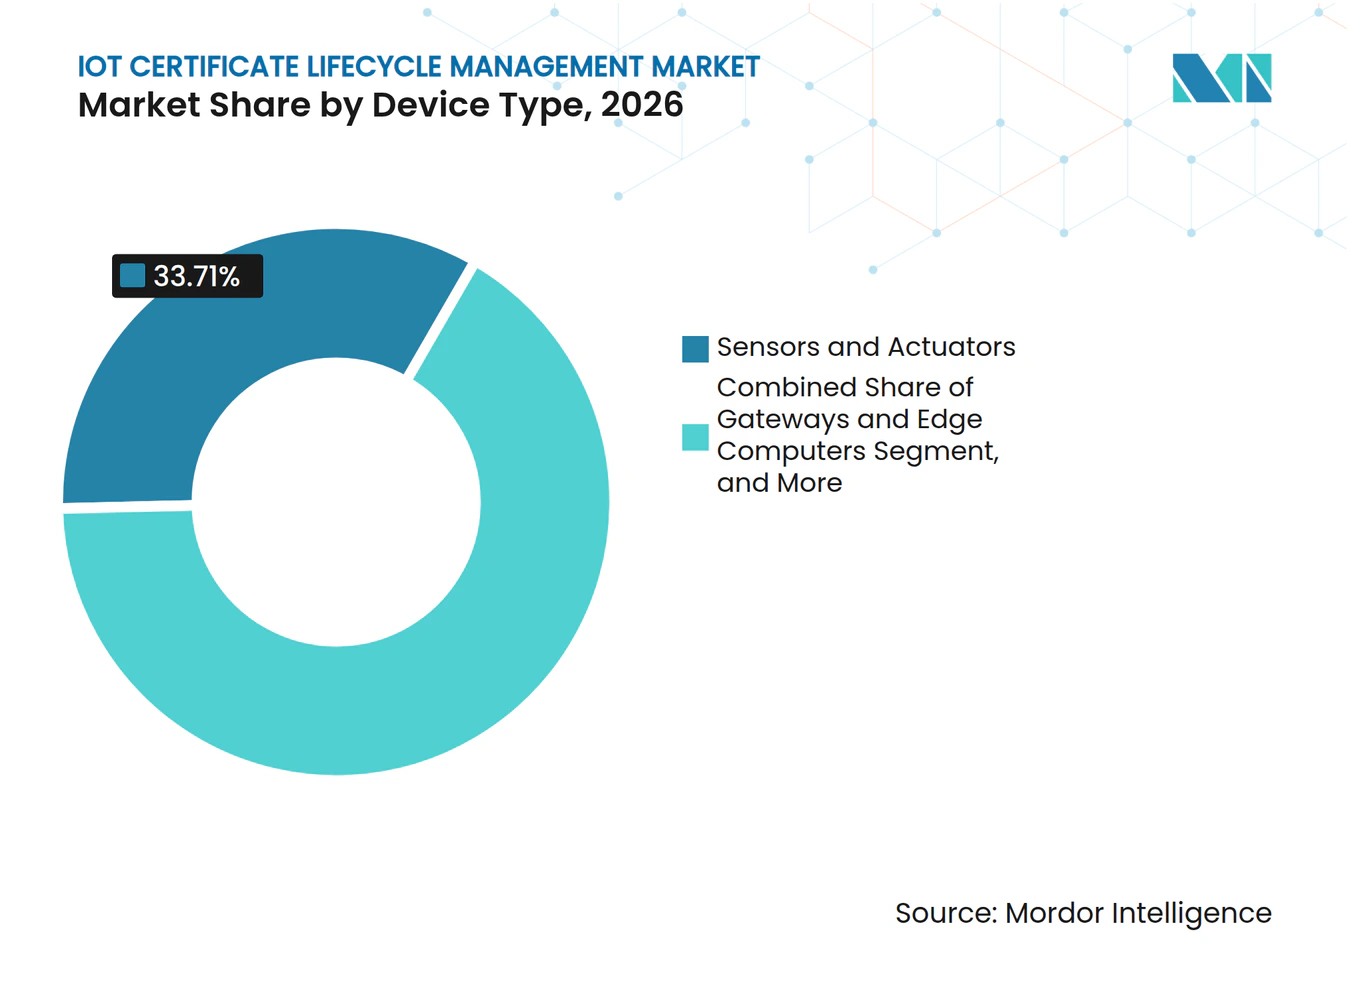
Sensoren und Aktoren entfielen im Jahr 2026 auf 33,71 % des Marktes. Ihre führende Position spiegelt die große Anzahl von Geräten wider, die in industriellen und Consumer-Internet-der-Dinge-Anwendungen eingesetzt werden. Jedes Gerät benötigt eine eindeutige kryptografische Identität, die häufig während der Fertigung oder Registrierung erstellt wird. Das hohe Volumen dieser Endpunkte macht eine manuelle Erneuerung unpraktisch. Zertifikatskontrollen müssen auch Geräte mit begrenzter Verarbeitungskapazität und eingeschränkter Konnektivität berücksichtigen.
Vernetzte Fahrzeuge und Straßenrandeinheiten werden bis 2032 voraussichtlich mit einer CAGR von 16,72 % wachsen. V2X-Systeme erfordern verwaltete Anmeldeinformationen, um eine vertrauenswürdige Kommunikation zwischen Fahrzeugen, Straßeninfrastruktur und zugehörigen Diensten zu unterstützen. Der technische Bericht der 5GAA befasst sich mit dem Anmeldeinformationsmanagement für kommerzielle V2X-Einsätze.[5] Gateways und Edge-Computer können als Aggregationspunkte für ressourcenbeschränkte Sensoren fungieren, die keine vollständigen Zertifikatsclients ausführen können. Industrielle Controller erfordern eine Erneuerung, die mit geplanten Anlagenwartungen koordiniert wird. Der IoT-Zertifikat-Lebenszyklusmanagement-Markt muss unterschiedliche Gerätefähigkeiten unterstützen, anstatt ein einziges Registrierungsmodell auf jeden Endpunkt anzuwenden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche: Fertigung bietet die breiteste Einführungsbasis
Die Fertigung entfiel im Jahr 2026 auf 26,54 % des Marktes. Industrielle Ausrüstung stützt sich auf Geräteidentitäten, um den Zugang zu kontrollieren und Datenaustausche über Anlagennetzwerke hinweg zu schützen. Ein Zertifikatsausfall kann die Produktionskontinuität beeinträchtigen, was den Wert proaktiver Überwachung und geplanter Erneuerung erhöht. IEC 62443 bietet einen Sicherheitsrahmen für industrielle Automatisierungs- und Steuerungssysteme. Fertigungskäufer benötigen auch Tools, die mit industriellen Protokollen und Geräten funktionieren, die nicht frei unterbrochen werden können.
Transport und Logistik werden bis 2032 voraussichtlich mit einer CAGR von 16,51 % wachsen. Vernetzte Flottensicherheit, V2X-Systeme und Anforderungen an Fahrzeugsoftware-Updates sind die wichtigsten Anforderungen in diesem Segment. Gesundheitswesen und Medizingeräte erfordern ebenfalls Geräteidentitätskontrollen, obwohl Hardware-Einschränkungen die Bereitstellungsgeschwindigkeit begrenzen können. BFSI-Organisationen nutzen das Zertifikatsmanagement für Geldautomaten, Point-of-Sale-Geräte und Maschinenidentitäts-Workflows. Informationstechnologie- und Telekommunikationsbetreiber verwalten Zertifikate über Netzwerkgeräte und Dienstumgebungen hinweg. Die staatliche Beschaffung ist mit Verpflichtungen für wesentliche Einrichtungen und Sicherheitsstandards des öffentlichen Sektors verbunden. Der IoT-Zertifikat-Lebenszyklusmanagement-Markt adressiert daher ein breites Spektrum an Betriebsumgebungen mit unterschiedlichen Erneuerungsfenstern und Compliance-Anforderungen.
Geografische Analyse
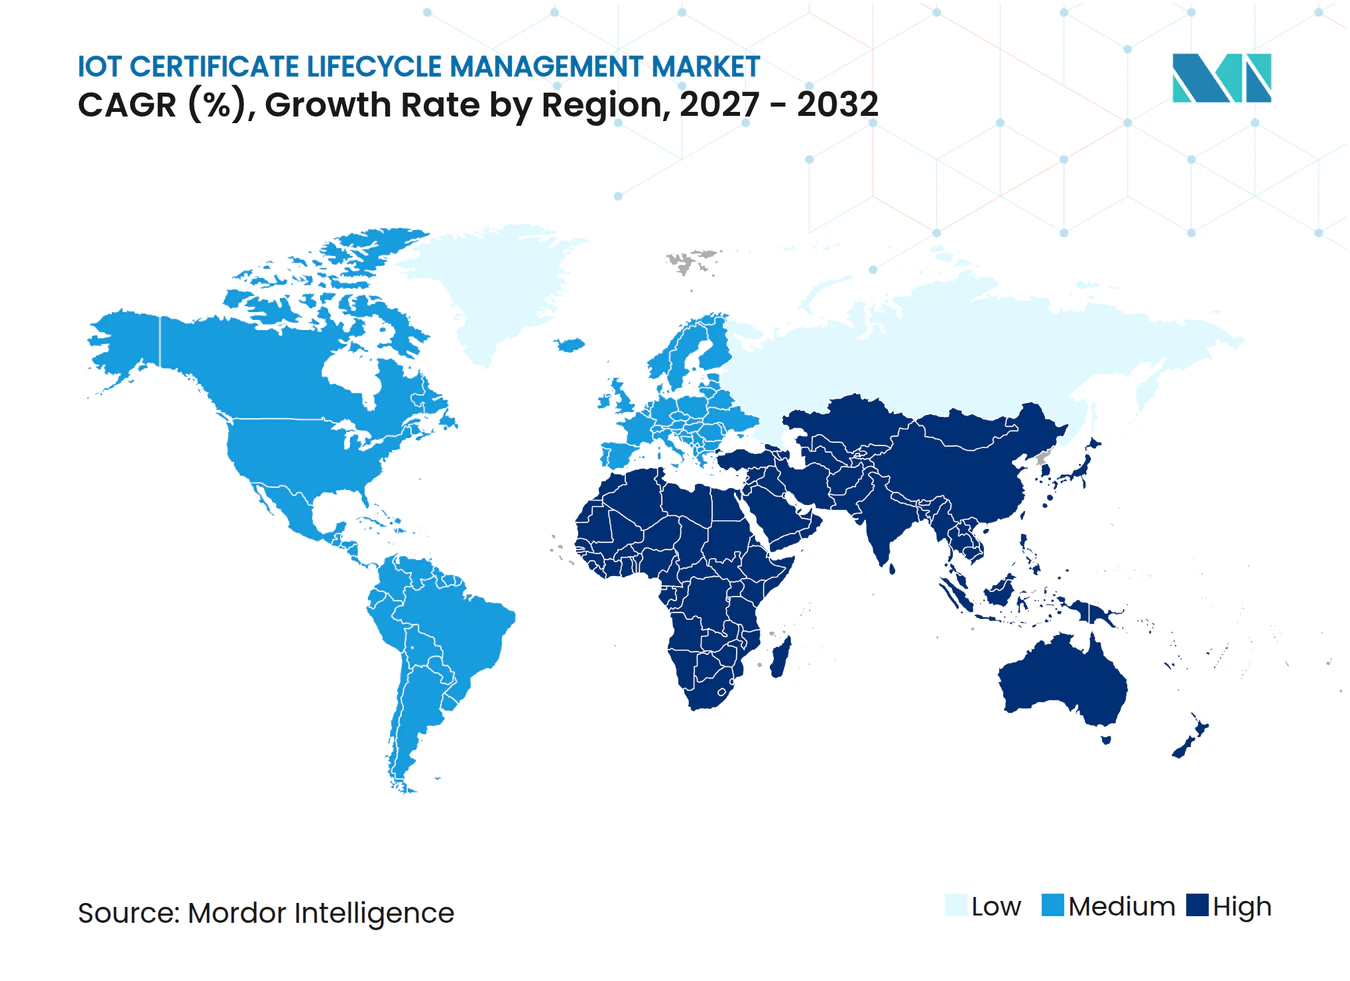
Nordamerika hielt im Jahr 2026 einen Marktanteil von 34,66 % am IoT-Zertifikat-Lebenszyklusmanagement-Markt. Die Region verfügt über eine etablierte PKI-Infrastruktur, Cloud-fokussierte Anbieter und eine große Basis regulierter Käufer. Bundesbeschaffungsanforderungen schaffen einen definierten Weg für Anbieter, um die Sicherheitserwartungen des öffentlichen Sektors zu erfüllen. Keyfactor gab 2026 seine FedRAMP-Autorisierung bekannt, was den Compliance-Schwellenwert für Cloud-Plattformen widerspiegelt, die US-Regierungskunden bedienen. Kanada trägt durch vernetzte Fertigung und Smart-City-Programme, die Sensoren und Gateways nutzen, zur Nachfrage bei. Südamerika bleibt kleiner, wobei Brasilien durch digitalisierte Finanzdienstleistungen und vernetzte Agrarbusiness-Einsätze unterstützt wird.
Europa ist der zweitgrößte regionale Markt. Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder setzen aktiv auf Einführung, da Hersteller und Betreiber kritischer Infrastruktur strukturierten Sicherheitsanforderungen gegenüberstehen. Der Cyber Resilience Act macht die Lebenszyklusverpflichtungen für Hersteller vernetzter Produkte relevanter. Die Europäische Kommission stellt Richtlinien- und Umsetzungsmaterialien für den Cyber Resilience Act für Hersteller bereit. Der PSTI-Rahmen des Vereinigten Königreichs erweitert den Sicherheitsfokus auf Consumer-Internet-der-Dinge-Produkte. Der Nahe Osten entwickelt Smart-City- und Energienetzprojekte, während Afrika sich in einem früheren Stadium befindet, da die Infrastrukturvariabilität eine breite Bereitstellung einschränkt.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 17,52 % wachsen. China, Japan, Südkorea und Indien erhöhen den Bedarf an vertrauenswürdigen Geräteidentitäten in Fertigung, Transport und Elektroniklieferketten. Chinas YD/T 6866-2026 enthält Leitlinien für pseudonyme digitale Zertifikate bei der Registrierung, dem Widerruf und dem Inter-CA-Vertrauen im Internet der Dinge.[6] Japans JC-STAR-Programm und seine Anerkennungsvereinbarung mit Singapur unterstützen eine breitere Produktsicherheitsausrichtung IPA.GO.JP. Südkoreas IoT-Cybersicherheitszertifizierungsaktivität unterstützt die compliance-getriebene Nachfrage bei Elektronikhersteller. Indien trägt zur Nachfrage bei, da Gerätehersteller die Zertifikatsbereitstellung in Fabrikprozesse für exportorientierte Produkte integrieren.
Wettbewerbslandschaft
Marktkonzentration
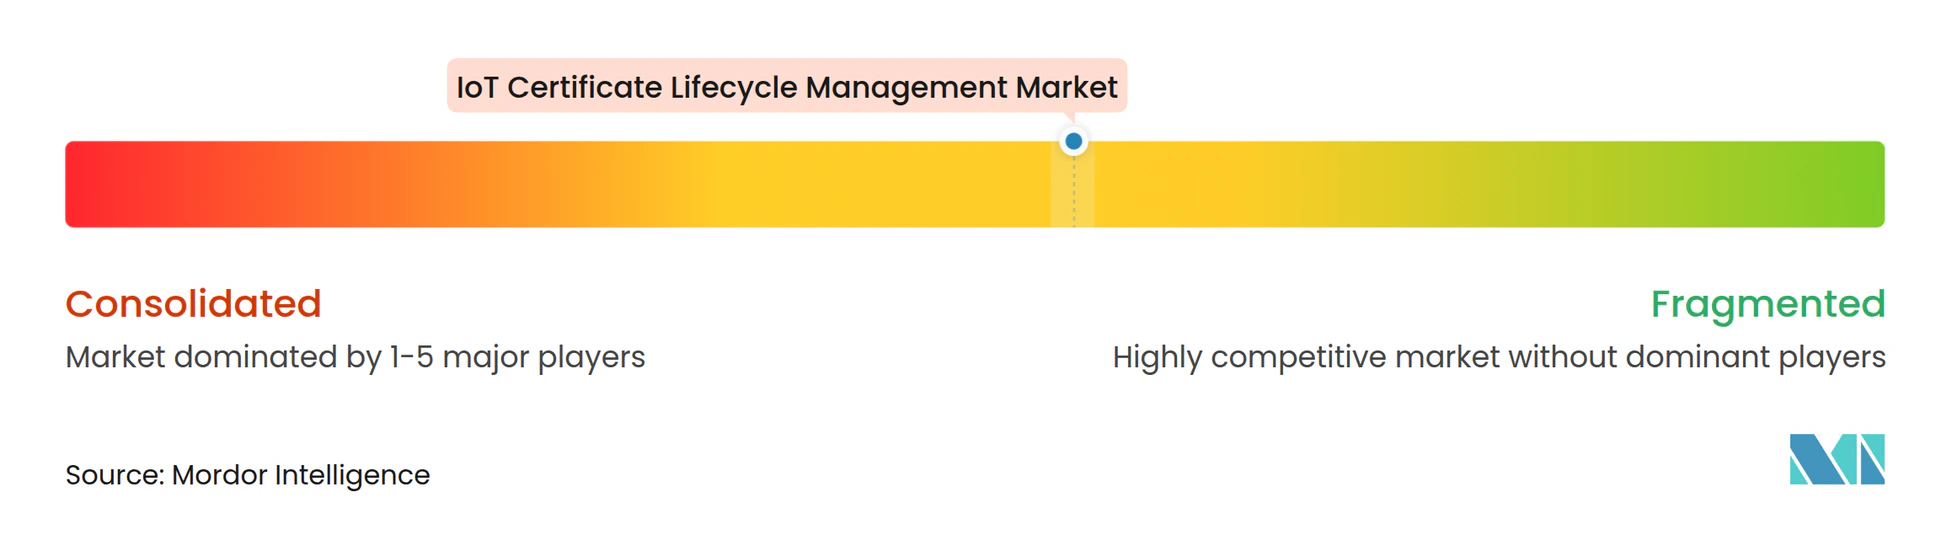
Der IoT-Zertifikat-Lebenszyklusmanagement-Markt weist ein moderates Konzentrationsmaß auf. Zu den spezialisierten Anbietern gehören Keyfactor, DigiCert, Sectigo, AppViewX und Device Authority. Sie konkurrieren mit breiteren Sicherheits- und Industrietechnologieanbietern wie Thales, IBM, Microsoft, Cisco und Siemens. Diese Unternehmen unterscheiden sich in ihrer Tiefe bei PKI, Automatisierung, Hardware-Sicherheit, Cloud-Integration und Betriebstechnologieabdeckung. Der Wettbewerb konzentriert sich auf die Fähigkeit, Identitäten im großen Maßstab zu verwalten und gemischte Geräteumgebungen zu unterstützen. Käufer bewerten auch, wie gut eine Plattform Richtlinienkontrollen, Prüfaufzeichnungen und Erneuerungsautomatisierung über langlebige Assets hinweg unterstützen kann.
Konsolidierung hat die Anbieterschaft beeinflusst. Sectigo erwarb im Januar 2025 das öffentliche Zertifikatsgeschäft von Entrust und erweiterte damit seine Unternehmensoperationen. Keyfactor gab im Juli 2026 eine strategische Wachstumsinvestition von über 1 Milliarde USD bekannt und erklärte, dass die Finanzierung Expansion, Produktinnovation und Akquisitionen unterstützen würde. AppViewX erwarb im März 2026 Eos, um seine Zertifikatslebenszyklusplattform auf KI-Agenten- und Maschinenidentitätssicherheit auszuweiten. Diese Schritte zeigen, dass Anbieter von der Zertifikatsausstellung auf breitere Identitäts- und Automatisierungsfunktionen ausweiten. Der IoT-Zertifikat-Lebenszyklusmanagement-Markt belohnt Anbieter, die die Lebenszyklusverwaltung vereinheitlichen können, anstatt isolierte Zertifikatstools anzubieten.
Die Plattformstrategie kombiniert zunehmend Ausstellung, Automatisierung, Post-Quanten-Bereitschaft und Identitätsverwaltung. DigiCert begann 2026 damit, Kunden von IoT Trust Manager zu Device Trust Manager auf der DigiCert-ONE-Architektur zu migrieren. SEALSQs Zertifizierungs-Roadmap 2026 für sichere Elemente und vertrauenswürdige Plattformmodule befasst sich auch mit der Hardware-Root-of-Trust-Schicht für das Geräte-Onboarding. Kleinere Käufer und Industriebetreiber bleiben eine Öffnung für Anbieter, die Betriebstechnologieprotokolle unterstützen, ohne ein großes PKI-Team für Unternehmen zu benötigen. Zweckgebundene Unterstützung für OPC UA GDS Push, LwM2M und MQTT/TLS kann Anbieter in industriellen Internet-der-Dinge-Anwendungsfällen unterscheiden. Die Teilnahme an Standards ist ebenfalls wichtig, da die Anforderungen für die eingebettete Post-Quanten-Migration noch in der Entwicklung sind.
Marktführer im IoT-Zertifikat-Lebenszyklusmanagement
-
DigiCert, Inc.
-
Keyfactor, Inc.
-
Palo Alto Networks, Inc.
-
CyberArk Software Ltd.
-
Entrust Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- September 2026: DigiCert sicherte sich eine Partnerschaft mit Newfold Digital, das weltweit rund 6 Millionen Kunden bedient, um seine SSL/TLS-Zertifikatsinfrastruktur über Marken wie Network Solutions Group und Bluehost Group zu modernisieren und die KI-gestützte DigiCert-ONE-Plattform von DigiCert, die PKI, DNS und CLM umfasst, auf ein großes Web-Hosting-Ökosystem auszuweiten.
- August 2026: Sectigo startete die allgemeine Verfügbarkeit des Sectigo Orchestration Gateway (SOG), einer Automatisierungsschicht innerhalb des Sectigo Certificate Manager (SCM), die eine einzige leichtgewichtige Installation ermöglicht, um die Zertifikatserkennung, -ausstellung, -erneuerung und -bereitstellung über Server-, Cloud- und Edge-Umgebungen hinweg zu automatisieren, mit nativer Integration mit CyberArk, HashiCorp und Delinea für das Anmeldeinformationsmanagement.
- April 2026: Sectigo ging eine Partnerschaft mit F5 ein, um automatisiertes CLM über die F5 Application Delivery and Security Platform (ADSP) bereitzustellen, was die native SSL/TLS-Zertifikatsausstellung, -erneuerung und -ersetzung als Teil des F5 ADSP Partner Program ermöglicht.
- März 2026: AppViewX erwarb Eos am 19. März, um seine CLM-Plattform auf KI-Agenten- und Maschinenidentitätssicherheit auszuweiten, als Reaktion auf das Aufkommen von KI-Agenten-Identitäten als die am schnellsten wachsende Maschinenidentitätskategorie in Unternehmensumgebungen.
Globaler IoT-Zertifikat-Lebenszyklusmanagement-Markt Berichtsumfang
Der IoT-Zertifikat-Lebenszyklusmanagement-Markt umfasst Softwareplattformen und zugehörige Dienste, die die Erkennung, Ausstellung, Bereitstellung, Verteilung, Überwachung, Erneuerung, Rotation und den Widerruf digitaler Zertifikate für Internet-der-Dinge-Geräte automatisieren und steuern. Diese Lösungen etablieren vertrauenswürdige Geräteidentitäten, sichern die Gerät-zu-Gerät- und Gerät-zu-Cloud-Kommunikation und unterstützen skalierbare Compliance und kryptografisches Schlüsselmanagement über die Lebenszyklen vernetzter Geräte hinweg.
Der IoT-Zertifikat-Lebenszyklusmanagement-Marktbericht ist segmentiert nach Komponente (Software, Hardware-Appliances und sichere Schlüsselinfrastruktur sowie verwaltete und professionelle Dienstleistungen), Bereitstellungsmodus (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Anwendung (Geräteauthentifizierung, sichere Gerät-zu-Cloud-Kommunikation, sichere Gerät-zu-Gerät-Kommunikation, Firmware-Signierung und sichere Over-the-Air-Updates, sicheres Booten und Hardware-Attestierung, Datenverschlüsselung und Integritätsschutz sowie weitere Anwendungen), Gerätetyp (Sensoren und Aktoren, Gateways und Edge-Computer, industrielle Controller und speicherprogrammierbare Steuerungen, vernetzte Fahrzeuge und Straßenrandeinheiten, intelligente Zähler und Netzgeräte sowie weitere Geräte), Endnutzerbranche (Fertigung, Transport und Logistik, Gesundheitswesen und Medizingeräte, Banken, Finanzdienstleistungen und Versicherungen (BFSI), IT und Telekommunikation, Regierung und öffentliche Verwaltung sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Software |
| Hardware-Appliances und sichere Schlüsselinfrastruktur |
| Verwaltete und professionelle Dienstleistungen |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Geräteauthentifizierung |
| Sichere Gerät-zu-Cloud-Kommunikation |
| Sichere Gerät-zu-Gerät-Kommunikation |
| Firmware-Signierung und sichere Over-the-Air-Updates |
| Sicheres Booten und Hardware-Attestierung |
| Datenverschlüsselung und Integritätsschutz |
| Weitere Anwendungen |
| Sensoren und Aktoren |
| Gateways und Edge-Computer |
| Industrielle Controller und speicherprogrammierbare Steuerungen |
| Vernetzte Fahrzeuge und Straßenrandeinheiten |
| Intelligente Zähler und Netzgeräte |
| Weitere Geräte |
| Fertigung |
| Transport und Logistik |
| Gesundheitswesen und Medizingeräte |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Regierung und öffentliche Verwaltung |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Software | |
| Hardware-Appliances und sichere Schlüsselinfrastruktur | ||
| Verwaltete und professionelle Dienstleistungen | ||
| Nach Bereitstellung | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Anwendung | Geräteauthentifizierung | |
| Sichere Gerät-zu-Cloud-Kommunikation | ||
| Sichere Gerät-zu-Gerät-Kommunikation | ||
| Firmware-Signierung und sichere Over-the-Air-Updates | ||
| Sicheres Booten und Hardware-Attestierung | ||
| Datenverschlüsselung und Integritätsschutz | ||
| Weitere Anwendungen | ||
| Nach Gerätetyp | Sensoren und Aktoren | |
| Gateways und Edge-Computer | ||
| Industrielle Controller und speicherprogrammierbare Steuerungen | ||
| Vernetzte Fahrzeuge und Straßenrandeinheiten | ||
| Intelligente Zähler und Netzgeräte | ||
| Weitere Geräte | ||
| Nach Endnutzerbranche | Fertigung | |
| Transport und Logistik | ||
| Gesundheitswesen und Medizingeräte | ||
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | ||
| IT und Telekommunikation | ||
| Regierung und öffentliche Verwaltung | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der IoT-Zertifikat-Lebenszyklusmanagement-Markt?
Die Marktgröße für IoT-Zertifikat-Lebenszyklusmanagement wird voraussichtlich im Jahr 2026 1,67 Milliarden USD, im Jahr 2027 1,91 Milliarden USD betragen und bis 2032 3,64 Milliarden USD erreichen, mit einer CAGR von 13,77 % von 2027 bis 2032.
Was treibt die Nachfrage nach IoT-Zertifikat-Lebenszyklusmanagement an?
Größere Geräteflotten, Lebenszyklusverpflichtungen, industrielle Modernisierung sowie Cloud- und Edge-Einsätze erhöhen den Bedarf an automatisierten Zertifikatsoperationen. Diese Bedingungen machen die manuelle Ausstellung und Erneuerung über verteilte Endpunkte hinweg schwerer aufrechtzuerhalten.
Welche Komponente führt den IoT-Zertifikat-Lebenszyklusmanagement-Markt an?
Software führt mit einem Marktanteil von 63,42 % im Jahr 2026, unterstützt durch die Nachfrage nach integrierter Erkennung, Registrierung, Richtlinienverwaltung und Überwachung über diverse Geräteflotten hinweg.
Welches Bereitstellungsmodell expandiert am schnellsten für IoT-Zertifikat-Lebenszyklusmanagement?
Die Cloud-basierte Bereitstellung hält im Jahr 2026 einen Marktanteil von 67,84 % und wird bis 2032 voraussichtlich mit einer CAGR von 16,23 % wachsen.
Welcher Endnutzersektor hat die größte Einführungsbasis?
Die Fertigung führt mit einem Marktanteil von 26,54 % im Jahr 2026, da industrielle Ausrüstung eine verwaltete Geräteidentität und sorgfältig geplante Zertifikatserneuerung erfordert, um die Betriebskontinuität zu schützen.
Welche Region hat die höchste prognostizierte Wachstumsrate?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 17,52 % wachsen, angeführt von China, Japan, Südkorea und Indien, wo vernetzte Fertigung, Transport und Elektronikprogramme den Bedarf an Geräteidentitäten erhöhen.