
Tamaño y Participación del Mercado de Formación para el Desarrollo de la Fuerza Laboral Corporativa
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 285.68 Mil millones de dólares |
| Tamaño del Mercado (2031) | 402.13 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.08 % |
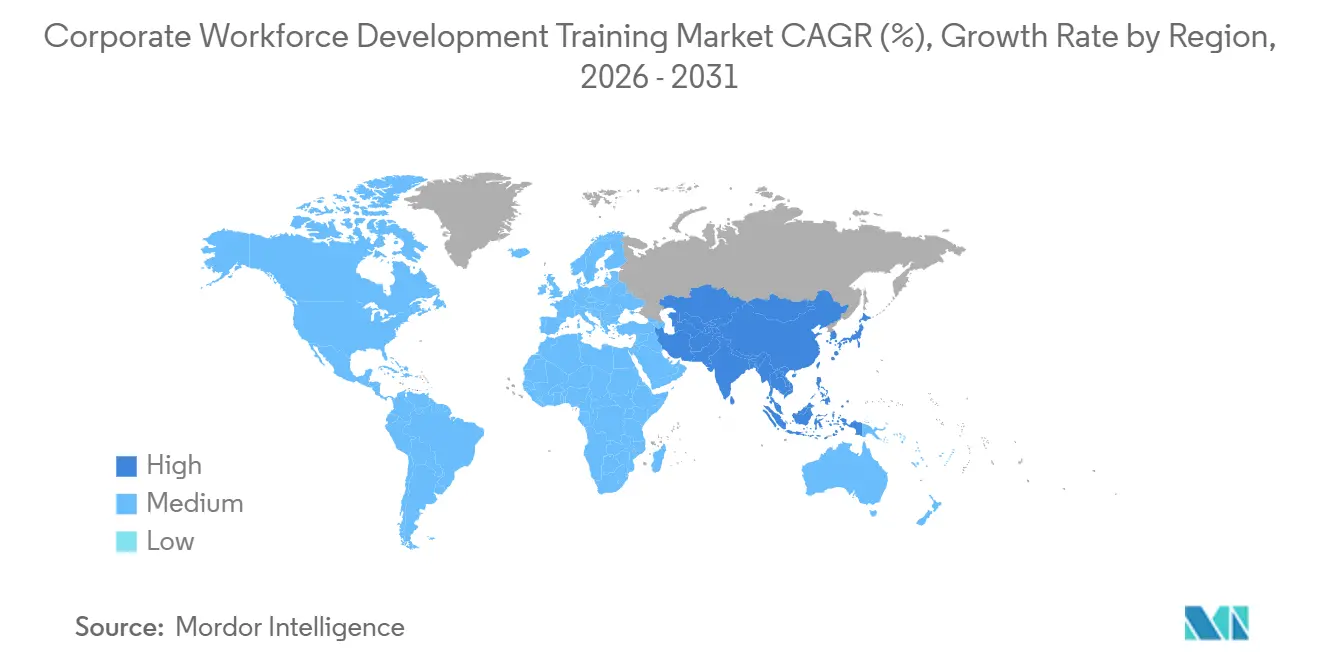
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
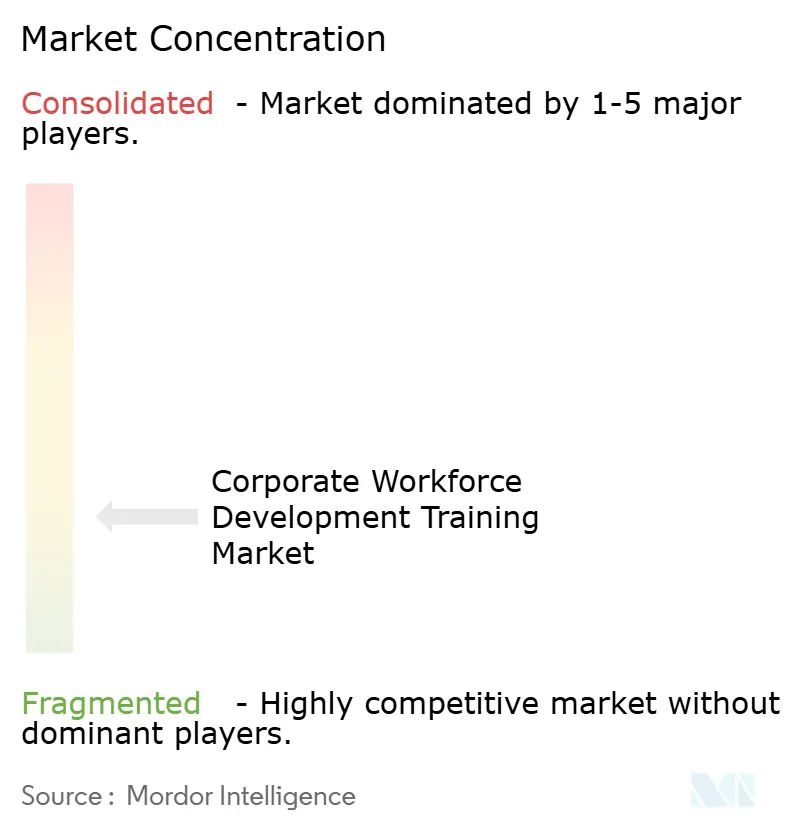
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Formación para el Desarrollo de la Fuerza Laboral Corporativa por Mordor Intelligence
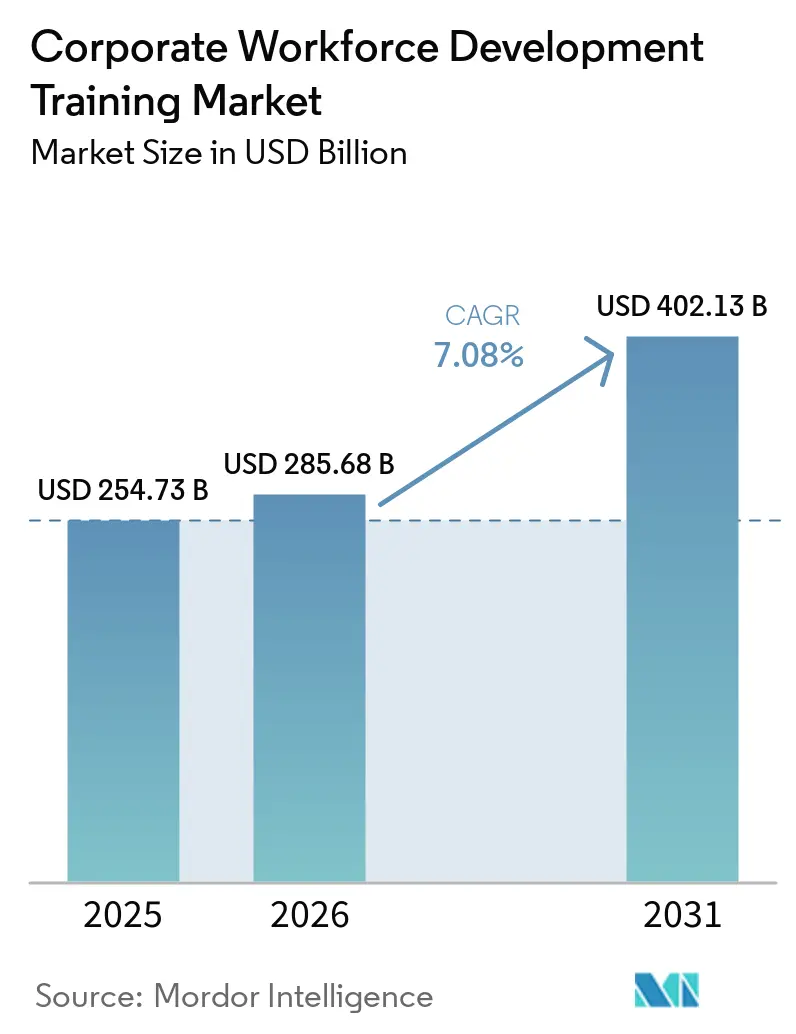
Se espera que el tamaño del Mercado de Formación para el Desarrollo de la Fuerza Laboral Corporativa aumente de 254,73 mil millones de USD en 2025 a 285,68 mil millones de USD en 2026 y alcance los 402,13 mil millones de USD en 2031, creciendo a una CAGR del 7,08% durante 2026-2031.
El mercado de formación para el desarrollo de la fuerza laboral se está expandiendo a medida que los presupuestos de aprendizaje empresarial pasan de una asignación periódica de recursos humanos a un requisito operativo continuo vinculado al rediseño de funciones, el cumplimiento normativo y la mejora de la productividad. Los empleadores se enfrentan ahora a ciclos de relevancia de habilidades más cortos, lo que aumenta la presión para recapacitar a los trabajadores antes de que las brechas de competencias comiencen a afectar la ejecución y el control de riesgos. El Foro Económico Mundial informó que se espera que el 39% de las competencias básicas de los trabajadores cambien para 2030, frente al umbral de disrupción del 35% registrado en 2016, lo que deja a las empresas con menos tiempo para responder a las necesidades de aprendizaje. El mercado de formación para el desarrollo de la fuerza laboral también está recibiendo apoyo de las obligaciones de alfabetización en inteligencia artificial y otros requisitos de formación regulatoria, que están trasladando el gasto en formación a los presupuestos de legal, riesgo y operaciones, en lugar de dejarlo completamente expuesto a recortes discrecionales. El entorno competitivo sigue siendo moderadamente fragmentado, con plataformas de aprendizaje, proveedores de HCM y proveedores de servicios gestionados que persiguen contratos empresariales plurianuales fortaleciendo sus bibliotecas de contenido, la mapeo de habilidades y la medición de resultados.[1]
Conclusiones Clave del Informe
- Por tipo de formación, la Formación en Habilidades Técnicas y Digitales representó el 28,33% de los ingresos del mercado en 2025, mientras que se prevé que la Formación Interpersonal, Cultural y de Bienestar crezca a una CAGR del 8,56% hasta 2031.
- Por formato de aprendizaje, la Formación Dirigida por Instructor representó el 42,91% del mercado de formación para el desarrollo de la fuerza laboral en 2025, mientras que la Formación Mixta está prevista que crezca a una CAGR del 7,48% hasta 2031.
- Por tamaño de organización, las grandes empresas captaron el 67,33% de los ingresos del mercado en 2025, mientras que se espera que las pequeñas y medianas empresas registren una CAGR del 7,92% hasta 2031.
- Por sector industrial, Tecnología de la Información y Telecomunicaciones mantuvo una participación del 22,46% en 2025, mientras que se proyecta que Salud y Ciencias de la Vida registre una CAGR del 8,19% hasta 2031.
- Por geografía, América del Norte mantuvo el 35,74% del mercado de formación para el desarrollo de la fuerza laboral en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 8,84% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Formación para el Desarrollo de la Fuerza Laboral Corporativa
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Obsolescencia de Habilidades Impulsada por IA y Demanda de Recualificación Empresarial | +2.0% | Global, mayor concentración en América del Norte y APAC | Corto plazo (≤ 2 años) |
| Los Presupuestos de Formación en Cumplimiento Normativo y Riesgos Permanecen No Discrecionales | +1.5% | Global, mayor concentración en mercados con fuerte presencia de BFSI y Salud en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Los Programas de Desarrollo Profesional Mejoran la Retención y la Movilidad Interna | +1.2% | Global, mayor impacto en mercados laborales competitivos en América del Norte y el Norte de Europa | Mediano plazo (2-4 años) |
| Las Obligaciones de Alfabetización en IA de la UE Crean una Demanda Recurrente de Formación para Empleadores | +0.8% | Europa, con efecto secundario en las cadenas de suministro globales vinculadas a la UE | Corto plazo (≤ 2 años) |
| Las Necesidades de Captura de Conocimiento Impulsadas por la Jubilación Amplían el Gasto en Aprendizaje Estructurado | +0.6% | América del Norte, Europa Occidental, Japón | Mediano plazo (2-4 años) |
| Las Brechas de Capacidad Gerencial Aumentan la Demanda de Arquitecturas de Formación con Coaching Integrado | +0.7% | Global, mayor urgencia en organizaciones de alto crecimiento en América del Norte y APAC | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Obsolescencia de habilidades impulsada por IA y demanda de recualificación empresarial
El mercado de formación para el desarrollo de la fuerza laboral está siendo impulsado hacia adelante por la rápida adopción de la inteligencia artificial, que está cambiando la forma en que se realiza el trabajo en los roles de conocimiento, técnicos y operativos. BCG declaró en 2026 que entre el 50% y el 55% de los empleos en Estados Unidos probablemente serán reformados en un plazo de dos a tres años, especialmente en roles donde la IA cambia la combinación de tareas en lugar de eliminar el empleo por completo. Mercer también informó que el 99% de los líderes del nivel ejecutivo esperan que la IA impulse reducciones de plantilla de hasta el 20%, mientras que se proyecta que la proporción de trabajo realizado únicamente por humanos caiga del 50% al 35% en los próximos dos años. Deloitte encontró que la brecha de habilidades en IA es la principal barrera para la adopción empresarial de la IA, lo que explica por qué la inversión en aprendizaje se trata ahora como un requisito operativo en lugar de una decisión secundaria de recursos humanos. El mercado de formación para el desarrollo de la fuerza laboral también se está beneficiando de un efecto retardado, ya que muchas empresas que implementaron herramientas de IA de forma temprana están viendo ahora brechas de rendimiento donde la formación no mantuvo el ritmo con la implementación, generando tanto demanda de recualificación de recuperación como nuevos programas prospectivos.
Los presupuestos de formación en cumplimiento normativo y riesgos permanecen no discrecionales
El mercado de formación para el desarrollo de la fuerza laboral continúa recibiendo apoyo estable de los presupuestos vinculados al cumplimiento normativo, porque la formación regulada es más difícil de aplazar que el desarrollo general de capacidades. ATD informó en 2025 que el aprendizaje obligatorio y de cumplimiento normativo se mantuvo como una de las tres principales categorías de aprendizaje corporativo en 2024, junto con la orientación de nuevos empleados y el desarrollo de gerentes. La Ley de IA de la UE añade una capa adicional de urgencia, ya que las infracciones de las categorías de prácticas prohibidas pueden acarrear sanciones de hasta 35 millones de EUR o el 7% de la facturación anual global. El mercado de formación para el desarrollo de la fuerza laboral está, por tanto, generando demanda recurrente de las funciones jurídicas, de auditoría y de riesgo, a medida que nuevos marcos, incluidos el RGPD, las normas de gobernanza de la IA, los requisitos relacionados con Basilea y las obligaciones sectoriales específicas en salud y energía, continúan ampliando el número de programas de aprendizaje obligatorios.[2]
Los programas de desarrollo profesional mejoran la retención y la movilidad interna
El vínculo entre el desarrollo estructurado y la retención de empleados también está apoyando el mercado de formación para el desarrollo de la fuerza laboral. Perceptyx informó en 2025 que 4 de los 5 principales impulsores de la intención de permanecer estaban directamente vinculados al crecimiento profesional, lo que demuestra que el aprendizaje se ha convertido en parte de la estrategia de retención en lugar de una actividad separada de recursos humanos. Los empleados que planeaban permanecer con su empleador tenían 3 veces más probabilidades de creer que podían alcanzar sus objetivos profesionales internamente y más del doble de probabilidades de ver oportunidades de desarrollo significativas. LinkedIn encontró que las empresas con una fuerte movilidad interna retienen a los empleados un 53% más de tiempo en promedio que las empresas con una movilidad interna débil, lo que tiene implicaciones directas en costos para la contratación, la incorporación y la continuidad del conocimiento. Fuel50 añadió en 2025 que más del 75% de las organizaciones consideran la movilidad interna una prioridad estratégica, pero menos del 29% disponen de herramientas que permitan a los empleados explorar trayectorias profesionales internas de forma independiente, lo que deja a la formación estructurada como uno de los principales medios para apoyar el movimiento y la retención.
Las obligaciones de alfabetización en IA de la UE crean una demanda recurrente de formación para empleadores
El mercado de formación para el desarrollo de la fuerza laboral está recibiendo un impulso político directo de los requisitos de alfabetización en inteligencia artificial en Europa. Crowell & Moring declaró que el Artículo 4 de la Ley de IA de la UE entró en vigor el 2 de febrero de 2025, y exige a los proveedores y usuarios de sistemas de IA que adopten medidas para que el personal tenga un nivel suficiente de alfabetización en IA, incluidos los contratistas y terceros relevantes. La Oficina de IA de la Comisión Europea también aclaró que las obligaciones de alfabetización en IA deben ser proporcionales al contexto de uso, los roles del personal afectado y el perfil de riesgo de los sistemas de IA involucrados, lo que hace que la formación de concienciación puntual sea inadecuada. Ese requisito está impulsando a las empresas hacia modelos de formación por capas con diferentes módulos para liderazgo, equipos técnicos, usuarios de primera línea y funciones de supervisión. También crea una demanda recurrente porque el contenido debe actualizarse a medida que los sistemas de IA evolucionan, se introducen nuevos casos de uso y los empleados cambian de roles. Es probable que el mercado de formación para el desarrollo de la fuerza laboral continúe recibiendo demanda de este requisito a medida que se acerca la aplicación de agosto de 2026 en las jurisdicciones de la UE y en las empresas globales vinculadas a las cadenas de suministro de la UE.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dificultad para Demostrar el ROI de la Formación a los Líderes Financieros y Empresariales | -1.2% | Global, más agudo en América del Norte y Europa donde el escrutinio presupuestario es mayor | Corto plazo (≤ 2 años) |
| Los Altos Costos de Plataforma, Contenido y Localización Limitan la Adopción por Parte de las Pymes | -0.8% | APAC, MEA, América del Sur y mercados de Pymes europeos de múltiples países | Mediano plazo (2-4 años) |
| La Fatiga Digital y las Bajas Tasas de Finalización Debilitan la Transferencia de Habilidades | -0.5% | Global | Corto plazo (≤ 2 años) |
| La Reducción de las Vías de Aprendizaje Práctico Disminuye la Absorción del Aprendizaje Práctico | -0.4% | Europa, APAC y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Dificultad para demostrar el ROI de la formación a los líderes financieros y empresariales
El mercado de formación para el desarrollo de la fuerza laboral sigue enfrentando resistencia cuando los equipos de Aprendizaje y Desarrollo no pueden traducir la actividad de aprendizaje en resultados empresariales que los equipos financieros acepten. Solo una pequeña fracción de las organizaciones mide con éxito el impacto empresarial de los programas de aprendizaje, lo que subraya la limitada visibilidad continua del ROI incluso después de años de inversión en análisis de aprendizaje. El problema es estructural porque los resultados de la formación a menudo se distribuyen entre los sistemas de recursos humanos, operaciones y finanzas, y muchas empresas no han conectado esos flujos de datos de manera utilizable. En 2025, BizLibrary encontró que el 35% de los profesionales de recursos humanos y Aprendizaje y Desarrollo describieron el seguimiento del ROI como muy difícil, y que obtener el apoyo del liderazgo se vuelve más difícil cuando el argumento de impacto es débil. El mercado de formación para el desarrollo de la fuerza laboral, por tanto, tiende a recompensar a los proveedores que adjuntan marcos de medición a la entrega, porque los programas sin un caso de negocio claro tienen más probabilidades de enfrentar presión presupuestaria durante las revisiones de costos.
Los altos costos de plataforma, contenido y localización limitan la adopción por parte de las Pymes
El mercado de formación para el desarrollo de la fuerza laboral no se expande de manera uniforme según el tamaño de la organización, porque las empresas más pequeñas enfrentan una carga de costos mucho mayor para plataformas, producción de contenido y localización. Qurioos declaró en 2026 que localizar un único módulo de formación de una hora a través de flujos de trabajo tradicionales puede costar entre 5.000 y 15.000 USD por idioma de destino y llevar de 4 a 6 semanas, lo que dificulta la implementación en múltiples mercados para las Pymes. Training Magazine y LMSPedia informaron que los costos de formación por alumno para las organizaciones pequeñas alcanzaron los 1.091 USD en 2025, en comparación con los 468 USD para las grandes empresas, lo que refleja una prima del 133% impulsada por la desventaja de volumen. La OCDE también señaló en 2025 que las barreras de costo y madurez digital continúan limitando la adopción de herramientas de IA y digitales por parte de las Pymes en los países encuestados, con problemas relacionados con la formación que aparecen repetidamente en esas restricciones.[3] El mercado de formación para el desarrollo de la fuerza laboral podría ver cierto alivio a medida que la localización basada en IA reduzca los costos de producción. Sin embargo, la barrera sigue siendo significativa mientras la adopción de nuevos flujos de trabajo aún se encuentra en una etapa temprana.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Formación: Las habilidades técnicas anclan el gasto; las habilidades interpersonales señalan el próximo ciclo de inversión
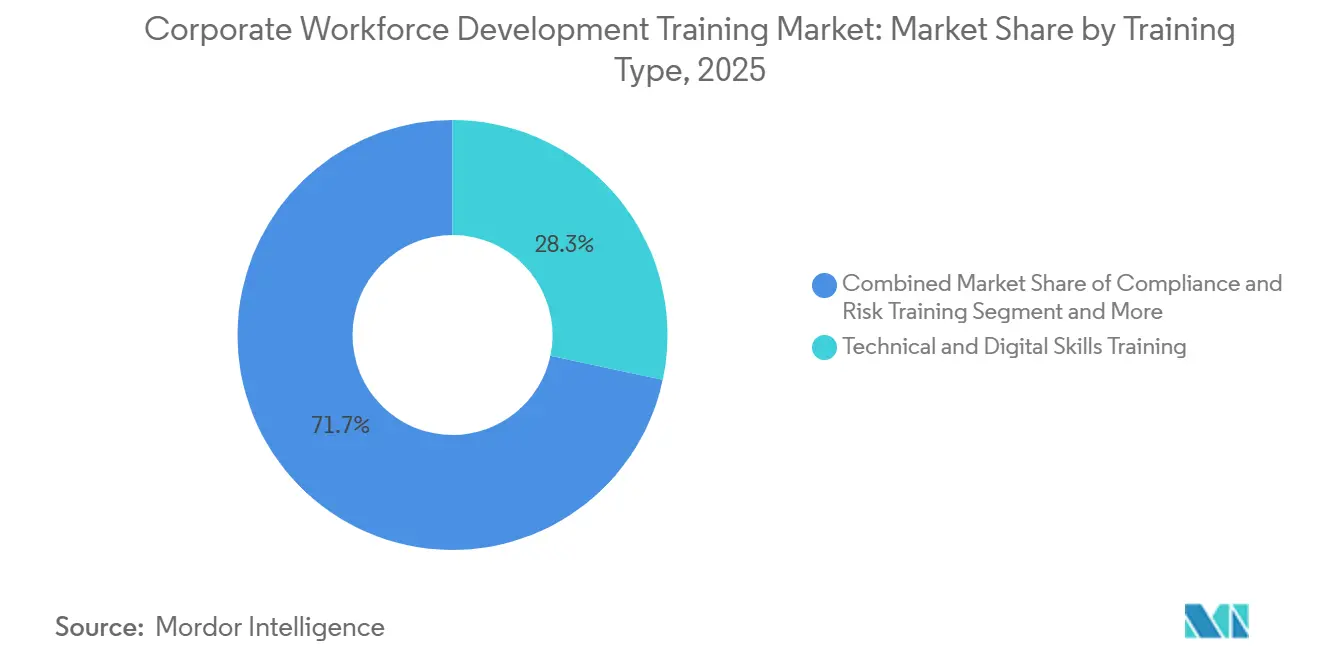
La Formación en Habilidades Técnicas y Digitales mantuvo el 28,33% de la participación del mercado de formación para el desarrollo de la fuerza laboral corporativa en 2025, lo que la convirtió en el tipo de formación más grande en la estructura actual. Esta posición refleja la demanda empresarial de capacidades en la nube, ciberseguridad, IA agéntica e ingeniería de datos a medida que la implementación de IA se amplía en todas las funciones empresariales. Pluralsight informó en 2025 que el 89% de las organizaciones consideraban que mejorar las habilidades de los empleados existentes era más rápido y rentable que la contratación externa, lo que respalda la inversión continua en el desarrollo de capacidades técnicas. La Formación en Liderazgo y Gestión también mantuvo niveles de gasto significativos porque las organizaciones aún necesitan supervisores y líderes funcionales que puedan guiar a los equipos a través del cambio de habilidades y flujos de trabajo. La Formación en Cumplimiento Normativo y Riesgos se mantuvo resiliente porque la demanda de formación en esta categoría está directamente vinculada a los requisitos regulatorios en lugar de los presupuestos de desarrollo voluntario.
Se proyecta que la Formación Interpersonal, Cultural y de Bienestar se expanda a una CAGR del 8,56% hasta 2031, y este segmento del mercado de formación para el desarrollo de la fuerza laboral está ganando terreno a medida que los empleadores buscan reducir la fricción en medio del cambio continuo. Docebo informó en 2026 que tanto los líderes de aprendizaje como los empleados consideran la comunicación, el pensamiento crítico y la creatividad como esenciales junto con la fluidez en IA, lo que está redirigiendo parte del gasto en formación hacia habilidades humanas que anteriormente se trataban como secundarias. Harvard Business Impact encontró en 2025 que el 43% de las organizaciones ejecutan programas de desarrollo de liderazgo tanto internos como externos, lo que demuestra que las empresas están ampliando en lugar de reducir los canales utilizados para el aprendizaje orientado al comportamiento. La Formación en Ventas y Servicio al Cliente continúa siguiendo las métricas de rendimiento de ingresos, mientras que la Formación en Habilidades Profesionales y Funcionales crece con el rediseño de empleos impulsado por IA en los roles corporativos. La industria de formación para el desarrollo de la fuerza laboral corporativa se está moviendo, por tanto, hacia una combinación más equilibrada donde la profundidad técnica sigue siendo central, pero los programas centrados en el ser humano están ganando una justificación presupuestaria más clara.


Por Formato de Aprendizaje: La Formación Dirigida por Instructor mantiene la mayor participación; la arquitectura mixta se convierte en el estándar estructural
La Formación Dirigida por Instructor retuvo el 42,91% del mercado de formación para el desarrollo de la fuerza laboral en 2025, manteniéndose por delante de la entrega exclusivamente en línea y mixta. La facilitación en vivo sigue siendo importante en el desarrollo del liderazgo, la instrucción de cumplimiento normativo complejo, la formación clínica y la negociación, donde la demostración, el debate y la responsabilidad mejoran la transferencia del aprendizaje. ATD informó un promedio de 13,7 horas formales de aprendizaje por empleado en 2024, y la entrega dirigida por instructor aún mantuvo un papel destacado en los programas de alta inversión, incluso cuando las horas de aprendizaje totales se volvieron más selectivas. Este patrón muestra que las empresas no están abandonando la entrega en vivo, donde el riesgo, el juicio y el cambio de comportamiento son más importantes. El mercado de formación para el desarrollo de la fuerza laboral sigue dependiendo de los formatos dirigidos por instructor cuando las empresas quieren una mayor finalización, interacción y aplicación a corto plazo.
Se prevé que la Formación Mixta crezca a una CAGR del 7,48% hasta 2031, y esta parte del tamaño del mercado de formación para el desarrollo de la fuerza laboral está ganando favor a medida que las empresas buscan tanto escala como un mayor compromiso. Una encuesta de referencia de 2026 encontró que el 74% de las empresas planeaban aumentar la inversión en aprendizaje mixto durante los próximos dos años, y los encuestados citaron una mejora promedio del 25% en el rendimiento de los empleados en comparación con la entrega en un solo formato. El borrador también mostró que los programas pasivos de ritmo propio a menudo tienen dificultades con la finalización, razón por la cual las empresas están tratando de combinar la flexibilidad digital con el refuerzo en vivo. La Formación en Línea continúa expandiéndose en volumen y alcance, especialmente en regiones de rápido crecimiento donde la capacidad de instructores es limitada o los equipos distribuidos son más difíciles de reunir en persona. La industria de formación para el desarrollo de la fuerza laboral corporativa se está moviendo, por tanto, hacia arquitecturas híbridas en las que los formatos en vivo, digitales e integrados trabajan juntos en lugar de competir como modelos separados.
Por Tamaño de Organización: Las grandes empresas anclan la inversión; las Pymes aceleran por necesidad
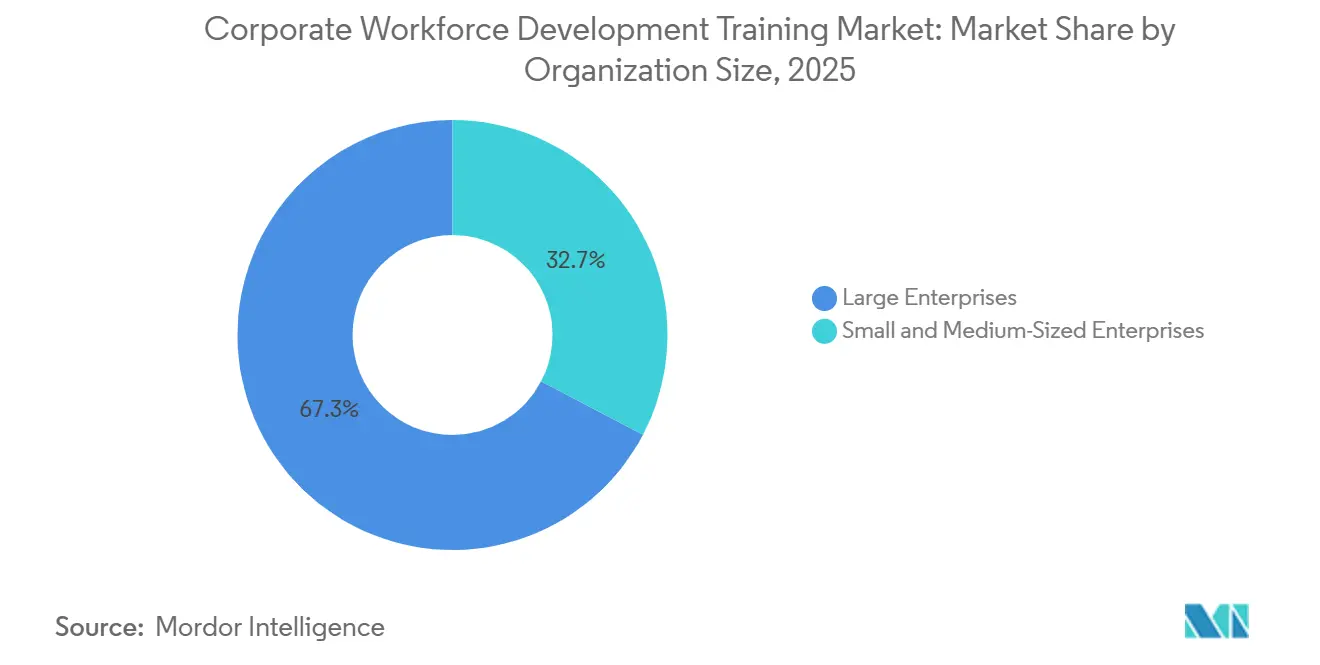
Las grandes empresas representaron el 67,33% del mercado en 2025, lo que refleja su mayor capacidad presupuestaria, una mayor exposición al cumplimiento normativo y la capacidad de respaldar programas de aprendizaje plurianuales a escala. El presupuesto de formación anual promedio para empresas con más de 10.000 empleados alcanzó los 11,7 millones de USD en 2025, por debajo de los 13,3 millones de USD del año anterior, ya que las carteras se racionalizaron bajo medidas de control de costos. Incluso con esa moderación, las grandes organizaciones siguen impulsando el mercado de formación para el desarrollo de la fuerza laboral a través de grandes bases de usuarios, contratos de proveedores más profundos e infraestructura de aprendizaje más madura. También tienen requisitos regulatorios y de transformación más amplios, lo que mantiene el gasto activo en las categorías técnica, de cumplimiento normativo y de liderazgo. Este segmento sigue siendo el ancla de los ingresos del mercado porque las grandes empresas pueden absorber tanto los costos de plataforma como los ciclos de actualización de contenido con mayor facilidad que los empleadores más pequeños.
Se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 7,92% hasta 2031, y su participación en el tamaño del mercado de formación para el desarrollo de la fuerza laboral está aumentando por necesidad competitiva más que por excedente presupuestario. RSM y la Cámara de Comercio de Estados Unidos encontraron en 2026 que entre las empresas del mercado medio que enfrentan presión de contratación, el 62% clasificó la formación en nuevas habilidades para los empleados existentes como su principal prioridad de inversión en la fuerza laboral. El borrador de la fuente también señaló que el 82% de los empleados de Pymes estaban dispuestos a mejorar sus habilidades, pero menos de 1 de cada 3 recibió formación formal en el último año, lo que subraya la magnitud de la necesidad insatisfecha. Esa brecha está orientando a las empresas más pequeñas hacia plataformas digitales modulares y de menor costo en lugar de suites empresariales completas con altos costos de configuración. El mercado de formación para el desarrollo de la fuerza laboral se está expandiendo, por tanto, más rápidamente en las Pymes, aunque la adopción sigue encontrando barreras de precios, localización e implementación.
Por Sector Industrial: TI y Telecomunicaciones lidera por participación; Salud acelera bajo presión convergente
Tecnología de la Información y Telecomunicaciones representó el 22,46% del mercado de formación para el desarrollo de la fuerza laboral en 2025, convirtiéndolo en el sector vertical más grande. El sector tiene la mayor concentración de implementación de IA, ciclos frecuentes de actualización de herramientas y una fuerte demanda de mejora de habilidades técnicas en primera línea. El Foro Económico Mundial informó que las telecomunicaciones y los servicios de TI esperan necesidades de formación del 63% y el 62% de sus fuerzas laborales, respectivamente, para 2030, situando a estas industrias en la cima del perfil de demanda de aprendizaje en los principales sectores.[4] Este sector vertical también enfrenta una mayor presión de la gobernanza de la IA y el rediseño de roles, lo que mantiene activos tanto los presupuestos de aprendizaje técnico como los de cumplimiento normativo. Como resultado, TI y Telecomunicaciones continúa dando forma al diseño de productos, el desarrollo de taxonomías de habilidades y las expectativas de los compradores empresariales en gran parte del mercado.
Se espera que Salud y Ciencias de la Vida registre una CAGR del 8,19% hasta 2031, y esta área del mercado de formación para el desarrollo de la fuerza laboral se está expandiendo a medida que el uso de la IA, el cumplimiento normativo clínico y las brechas de capacidad en primera línea convergen. FranklinCovey informó en marzo de 2026 que los programas de fuerza laboral en salud respaldaron una reducción del 50% en la rotación de liderazgo en Advent Health y una reducción del 52% en incidentes perioperatorios en un hospital metropolitano, lo que le da al segmento un caso de retorno operativo más sólido que muchos otros sectores verticales. La manufactura está aumentando la formación vinculada a los cambios en la tecnología operativa y las necesidades de seguridad, mientras que el comercio minorista y el comercio electrónico continúan gastando para gestionar la rotación y la consistencia del servicio. Las empresas de servicios profesionales están lidiando con la brecha de aprendizaje práctico creada por la automatización de la IA en el trabajo de nivel inicial. Al mismo tiempo, las entidades de energía, servicios públicos y sector público continúan financiando el desarrollo de capacidades estructuradas vinculado a la regulación y los marcos públicos. El mercado de formación para el desarrollo de la fuerza laboral corporativa, por tanto, sigue siendo amplio por sector vertical, pero la salud está acelerando porque el aprendizaje tiene una conexión más clara con el riesgo, la calidad y los resultados operativos.
Análisis Geográfico
América del Norte mantuvo el 35,74% de la participación del mercado de formación para el desarrollo de la fuerza laboral en 2025, manteniendo su liderazgo global. La economía de formación de Estados Unidos alcanzó los 102,8 mil millones de USD en 2025, un aumento del 4,9% interanual, mientras que el gasto en productos y servicios externos aumentó un 29% hasta los 16 mil millones de USD. ATD también informó que el gasto directo por empleado en Estados Unidos promedió los 1.254 USD en 2024 y que las organizaciones asignaron el 2,9% de los ingresos al aprendizaje de los empleados, que fue la proporción más alta registrada en cinco años. Canadá está expandiendo su ecosistema de tecnología de aprendizaje con el apoyo de iniciativas de economía digital, mientras que el impulso de la relocalización de México está impulsando la demanda de formación técnica y de primera línea en manufactura y cadenas de suministro. En América del Sur, Brasil sigue siendo la mayor economía nacional de formación, y Chile, Perú y Argentina están viendo un aumento gradual en la inversión en aprendizaje corporativo junto con la inversión extranjera directa en servicios, extracción e industria.
Europa sigue siendo una de las partes más impulsadas por la regulación del mercado de formación para el desarrollo de la fuerza laboral. El Artículo 4 de la Ley de IA de la UE entró en vigor el 2 de febrero de 2025, y creó obligaciones verificables de alfabetización en IA para las empresas que implementan sistemas de IA en jurisdicciones de la UE, con una presión de aplicación que se intensificará a partir de agosto de 2026. Alemania y el Reino Unido siguen siendo los mayores mercados nacionales. Sin embargo, los impulsores difieren: Alemania se beneficia de un sistema dual de coinversión vocacional, mientras que el Reino Unido está trasladando más actividad hacia la formación formal impartida por proveedores. El borrador señaló que los inicios de aprendizaje en manufactura en el Reino Unido han caído un 40% desde que comenzó el Impuesto de Aprendizaje en 2017, lo que respalda una mayor demanda de proveedores de formación estructurada. Francia añade un factor de crecimiento separado a través del sistema CPF, que otorga a las personas poder adquisitivo directo para el desarrollo personal y apoya el aprendizaje de fuentes externas.
Se proyecta que Asia-Pacífico crezca a una CAGR del 8,84% hasta 2031, lo que la convierte en el bloque regional de expansión más rápida en el mercado de formación para el desarrollo de la fuerza laboral. India destaca porque solo el 2,3% de la fuerza laboral recibe formación formal, según el Informe de Inteligencia de Habilidades de SHRM India 2026 citado por Financial Express, y esta brecha está impulsando tanto la inversión empresarial como la vinculada al gobierno en el aprendizaje estructurado. El mismo informe señaló que el 62% de la población de India está en edad de trabajar, lo que mantiene alta la oportunidad de escala a largo plazo para los proveedores que puedan cumplir con los requisitos de asequibilidad y localización. China, Japón, Corea del Sur y Australia son mercados de tecnología de aprendizaje más maduros, y Rockwell Automation informó en 2026 que el 41% de los fabricantes de la región habían participado en programas de recualificación de la fuerza laboral durante el año anterior. En Oriente Medio y África, los Emiratos Árabes Unidos y Arabia Saudita siguen siendo los principales centros de inversión a través de programas de nacionalización como la Emiratización y la Saudización. Al mismo tiempo, Sudáfrica y Nigeria continúan representando las mayores oportunidades del África subsahariana donde las estructuras de impuestos regulatorios respaldan el gasto de los empleadores en formación.

Panorama Competitivo
El mercado de formación para el desarrollo de la fuerza laboral está moderadamente fragmentado, y ningún proveedor único controla la categoría en todos los tipos de formación, formatos de entrega y geografías. La competencia está organizada cada vez más en torno a 3 modelos amplios, a saber, plataformas de habilidades nativas de IA, proveedores de suites HCM con aprendizaje integrado y proveedores de servicios de aprendizaje gestionados con capacidad de coordinación de múltiples proveedores. La combinación de acciones totales de Coursera con Udemy, completada en mayo de 2026, fue el movimiento estratégico más significativo del período reciente porque creó una plataforma combinada con ingresos anuales pro forma superiores a 1,5 mil millones de USD, 95.000 creadores, más de 315.000 cursos y un objetivo de 115 millones de USD en sinergias de costos a tasa de ejecución dentro de los 24 meses. Esta transacción muestra que la escala, la amplitud del catálogo y el alcance de las credenciales se están volviendo más importantes en las decisiones de compra empresarial. También señala que las plataformas más grandes quieren combinar la profundidad del mercado con una distribución empresarial más sólida y vías de aprendizaje verificadas.
Una segunda línea de competencia se está formando en torno a las habilidades, la inteligencia y la integración de flujos de trabajo. La adquisición por parte de Docebo de 365Talents en enero de 2026 por 54,6 millones de USD mostró cómo los proveedores están pasando de la simple entrega de cursos a la detección automatizada de habilidades, el análisis de talento y las asignaciones de aprendizaje guiadas. SAP, Workday y Oracle también están reformando el mercado de formación para el desarrollo de la fuerza laboral al integrar la IA agéntica en entornos de software empresarial más amplios en lugar de tratar el aprendizaje como un destino separado. SAP lanzó su Asistente de Mejora de Habilidades de la Fuerza Laboral en mayo de 2026 para ofrecer micro-aprendizaje personalizado directamente dentro de las herramientas de colaboración, los flujos de trabajo móviles y de escritorio, reduciendo la dependencia de los inicios de sesión independientes en el Sistema de Gestión del Aprendizaje. Workday amplió los agentes de IA para recursos humanos y finanzas en septiembre de 2025, y Oracle introdujo las Aplicaciones Agénticas de Fusion en marzo de 2026, ambas con implicaciones para la asignación de formación, la planificación de la fuerza laboral y la ejecución del cumplimiento normativo. Estos movimientos importan porque la integración de plataformas puede hacer que el aprendizaje sea más continuo, más vinculado a los datos y más difícil de desplazar para los proveedores de soluciones puntuales.
Un tercer espacio competitivo sigue abierto en torno a la captura de conocimiento, la prueba de resultados y la preparación regulada de la fuerza laboral. California Management Review señaló en 2026 que la captura de conocimiento tácito podría convertirse en la próxima ventaja competitiva, y esto es relevante para los proveedores que pueden convertir el conocimiento experto en aprendizaje basado en roles a escala. El mercado también continúa recompensando a los proveedores que pueden conectar la formación con resultados empresariales medibles, porque el escrutinio presupuestario sigue siendo alto cuando los programas no pueden mostrar valor operativo o financiero. La norma ISO 30414 y las expectativas de divulgación relacionadas están influyendo cada vez más en la contratación, lo que lleva a los compradores a buscar sistemas que puedan documentar, evidenciar e informar las actividades de desarrollo de la fuerza laboral de manera auditable. Ese requisito favorece a los proveedores más grandes y más integrados, pero no elimina el espacio para los especialistas que son más sólidos en profundidad de contenido, localización o cumplimiento normativo específico de la industria. El mercado de formación para el desarrollo de la fuerza laboral corporativa, por tanto, sigue abierto, pero la ventaja competitiva se está desplazando hacia las plataformas que combinan contenido, inteligencia de habilidades, entrega de flujos de trabajo y evidencia de impacto.
Líderes de la Industria de Formación para el Desarrollo de la Fuerza Laboral Corporativa
-
Udemy Business
-
Skillsoft Corporation
-
Coursera for Business
-
Docebo Inc.
-
NIIT Learning Systems Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Coursera completó su combinación de acciones totales con Udemy, uniendo un ecosistema global de 95.000 creadores de contenido y más de 315.000 cursos en una única plataforma con ingresos anuales pro forma superiores a 1,5 mil millones de USD. La transacción tiene como objetivo 115 millones de USD en sinergias de costos anuales a tasa de ejecución dentro de los 24 meses del cierre y posiciona a la entidad combinada para competir en el desarrollo de habilidades empresariales, la personalización nativa de IA y la verificación de credenciales.
- Mayo de 2026: Cornerstone OnDemand lanzó Cornerstone Workforce AI, una plataforma de inteligencia diseñada para consolidar la optimización de habilidades, los conocimientos sobre la preparación de la fuerza laboral y las capacidades de IA agéntica, compitiendo directamente tanto con las soluciones puntuales dedicadas de inteligencia de habilidades como con los módulos de aprendizaje HCM empresarial adyacentes para contratos de infraestructura de talento plurianuales.
- Mayo de 2026: Skillsoft firmó un Acuerdo Definitivo de Compraventa para desinvertir su negocio de formación dirigida por instructor Global Knowledge a un afiliado de Enduring Ventures, lo que refleja la salida estratégica de la empresa de la entrega de Formación Dirigida por Instructor y un enfoque en su plataforma de habilidades digitales nativa de IA.
- Mayo de 2026: SAP presentó el Asistente de Mejora de Habilidades de la Fuerza Laboral dentro de SAP SuccessFactors en SAP Sapphire en Orlando, una capacidad agéntica impulsada por Joule que ofrece micro-aprendizaje adaptativo directamente en herramientas de colaboración, entornos móviles y de escritorio, con generación de contenido impulsada por IA y refuerzo integrado en el punto de trabajo.


Alcance del Informe Global del Mercado de Formación para el Desarrollo de la Fuerza Laboral Corporativa
| Formación en Habilidades Técnicas y Digitales |
| Formación en Liderazgo y Gestión |
| Formación en Cumplimiento Normativo y Riesgos |
| Formación en Ventas y Servicio al Cliente |
| Formación en Habilidades Profesionales y Funcionales |
| Formación Interpersonal, Cultural y de Bienestar |
| Formación en Línea |
| Formación Dirigida por Instructor |
| Formación Mixta |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Salud y Ciencias de la Vida |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Servicios Profesionales |
| Energía y Servicios Públicos |
| Sector Público y Empresas Vinculadas al Gobierno |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo de Formación | Formación en Habilidades Técnicas y Digitales | |
| Formación en Liderazgo y Gestión | ||
| Formación en Cumplimiento Normativo y Riesgos | ||
| Formación en Ventas y Servicio al Cliente | ||
| Formación en Habilidades Profesionales y Funcionales | ||
| Formación Interpersonal, Cultural y de Bienestar | ||
| Por Formato de Aprendizaje | Formación en Línea | |
| Formación Dirigida por Instructor | ||
| Formación Mixta | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Sector Industrial | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Salud y Ciencias de la Vida | ||
| Manufactura | ||
| Comercio Minorista y Comercio Electrónico | ||
| Servicios Profesionales | ||
| Energía y Servicios Públicos | ||
| Sector Público y Empresas Vinculadas al Gobierno | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de formación para el desarrollo de la fuerza laboral para 2031?
Se proyecta que el mercado de formación para el desarrollo de la fuerza laboral corporativa alcance los 402,1 mil millones de USD en 2031, aumentando desde los 285,7 mil millones de USD en 2026 a una CAGR del 7,1%.
¿Qué región lidera los ingresos en la formación para el desarrollo de la fuerza laboral?
América del Norte lideró los ingresos globales con una participación del 35,74% en 2025, respaldada por una infraestructura de aprendizaje empresarial madura y un fuerte gasto en formación externa.
¿Qué región está creciendo más rápido en la formación para el desarrollo de la fuerza laboral?
Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 8,84% hasta 2031, respaldada por la digitalización empresarial y las grandes necesidades de formación formal no satisfechas.
¿Qué tipo de formación lidera el gasto actual?
La Formación en Habilidades Técnicas y Digitales lideró con una participación del 28,33% en 2025, impulsada por la adopción de IA, la migración a la nube, la ciberseguridad y la mejora de habilidades relacionadas con los datos.
¿Por qué las Pymes se están volviendo más importantes en este espacio?
Se prevé que las Pymes crezcan a una CAGR del 7,92% hasta 2031 porque la escasez de habilidades está impulsando a las empresas más pequeñas a recapacitar al personal existente a pesar de los presupuestos más ajustados.
¿Cuál es el principal desafío que frena la inversión en formación?
Una restricción importante es la débil medición del ROI, ya que solo una pequeña proporción de organizaciones puede demostrar claramente el impacto empresarial, lo que hace que los presupuestos sean más vulnerables durante las revisiones.


 Sus datos están seguros y nunca se venden ni se comparten.
