
Tamaño y Participación del Mercado de Equipos de Inspección de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
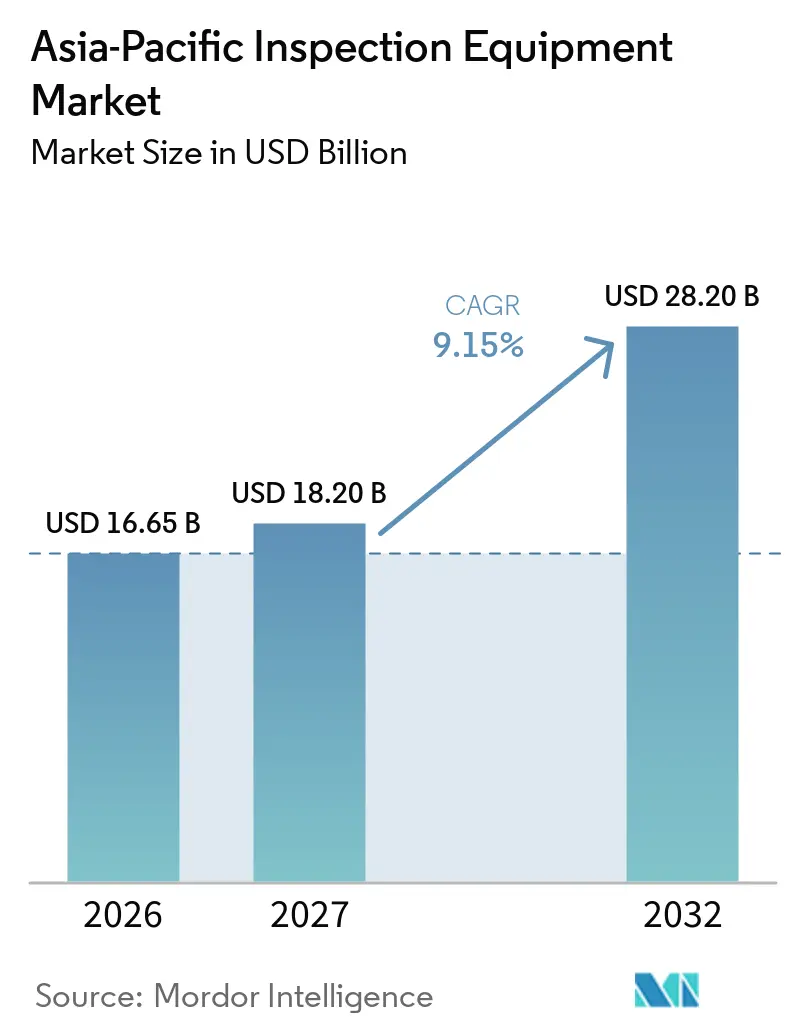
| Tamaño del mercado en el año base (2026) | 16.65 Mil millones de dólares |
| Tamaño del Mercado (2027) | 18.20 Mil millones de dólares |
| Tamaño del Mercado (2032) | 28.20 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.15 % |
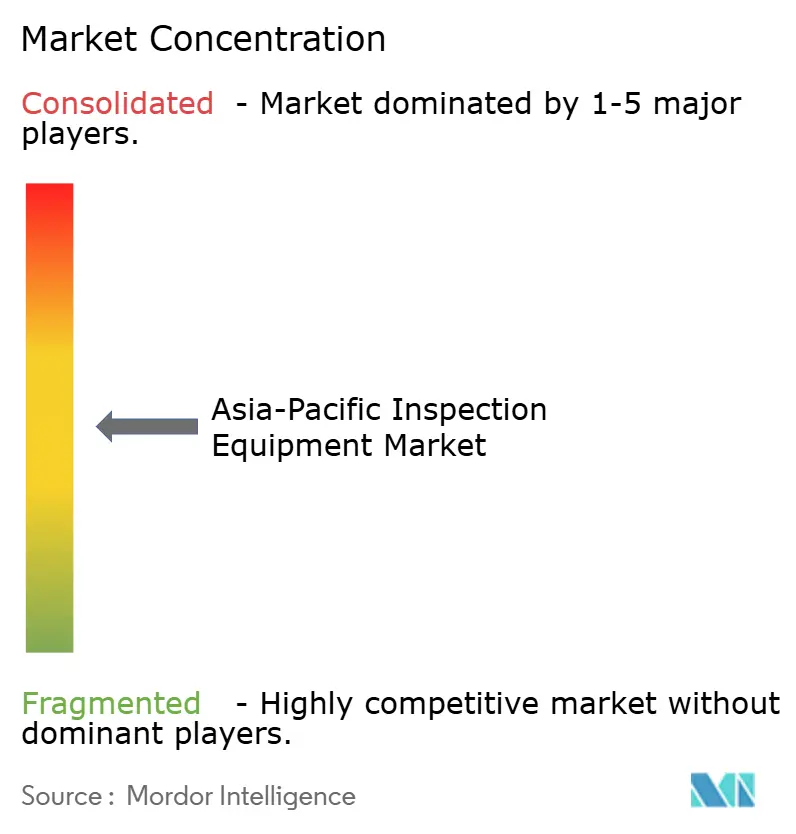
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Inspección de Asia-Pacífico por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Equipos de Inspección de Asia-Pacífico se expandirá de 16,65 mil millones de USD en 2026 y 18,20 mil millones de USD en 2027 a 28,20 mil millones de USD en 2032, registrando una CAGR del 9,15% entre 2027 y 2032.
El mercado de equipos de inspección de Asia-Pacífico está respaldado por las transiciones de nodos de semiconductores, la capacidad de baterías para vehículos eléctricos y los requisitos de trazabilidad en las cadenas de suministro de exportación. Los fabricantes están pasando de las verificaciones de calidad finales a sistemas de inspección integrados en los procesos de producción. Este cambio vincula las adquisiciones de equipos más estrechamente con el control de rendimiento, la prevención de defectos y los requisitos de calificación de proveedores. Las plantas de fabricación de semiconductores requieren equipos avanzados de metrología e inspección automatizada para identificar defectos microscópicos, monitorear la variación de procesos y mantener la consistencia a medida que los diseños de chips se vuelven más complejos. Del mismo modo, los fabricantes de baterías están adoptando sistemas de inspección para evaluar los recubrimientos de electrodos, las dimensiones de las celdas, la integridad de las soldaduras y el ensamblaje de paquetes de baterías, donde los defectos no detectados pueden afectar la seguridad y el rendimiento. La expansión de la fabricación de electrónica, la producción de componentes automotrices y la automatización industrial en China, Japón, Corea del Sur, Taiwán e India también respalda la demanda de visión artificial, medición dimensional, pruebas no destructivas y sistemas de inspección óptica automatizada. Los fabricantes orientados a la exportación dependen cada vez más de registros de inspección estandarizados para demostrar la conformidad del producto, mejorar la consistencia de la producción y cumplir con los requisitos de auditoría de clientes en las cadenas de suministro internacionales.
Conclusiones Clave del Informe
- Por tipo de equipo, los equipos de inspección óptica y visual representaron el 42,3% de la participación del mercado de equipos de inspección de Asia-Pacífico en 2026, mientras que se proyecta que los equipos de inspección por haz de electrones se expandirán a una CAGR del 10,9% hasta 2032.
- Por aplicación, la inspección de productos fabricados y procesos de producción representó el 66,7% del tamaño del mercado de equipos de inspección de Asia-Pacífico en 2026 y se proyecta que se expandirá a una CAGR del 9,3% hasta 2032.
- Por industria de uso final, la fabricación de electrónica, semiconductores y equipos eléctricos tuvo una participación de ingresos del 37,1% en 2026 y se proyecta que se expandirá a una CAGR del 10,1% hasta 2032.
- Por geografía, China tuvo una participación de ingresos del 38% en 2026, mientras que se proyecta que Japón se expandirá a una CAGR del 9,2% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Equipos de Inspección de Asia-Pacífico
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Fabricación Inteligente y el Control de Calidad Automatizado | +2.8% | En toda la región de Asia-Pacífico, con mayor intensidad en China, Japón, Corea del Sur y Taiwán | Mediano plazo (2-4 años) |
| Expansión de la Fabricación de Semiconductores, Electrónica y Baterías | +2.2% | China, Taiwán, Corea del Sur y Japón | Corto plazo (≤ 2 años) |
| Endurecimiento de los Requisitos de Seguridad de Productos y Calidad de Exportación | +1.6% | ASEAN, China e India | Mediano plazo (2-4 años) |
| Inspección Habilitada por IA para Producción de Alta Variedad y Bajo Volumen | +1.1% | Japón, Corea del Sur y China | Mediano plazo (2-4 años) |
| Trazabilidad de Inspección para Cadenas de Suministro Asiáticas de Múltiples Sitios | +0.8% | ASEAN, China, India y operaciones de Asia-Pacífico en múltiples países | Mediano plazo (2-4 años) |
| Creciente Demanda de Inspección de Infraestructura de Energía Renovable y Activos de Red | +0.6% | China, India, Australia y ASEAN | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Fabricación Inteligente y el Control de Calidad Automatizado
El mercado de equipos de inspección de Asia-Pacífico se beneficia a medida que el control de calidad automatizado se convierte en un elemento de capital estándar dentro de las fábricas inteligentes. La base de fabricación inteligente regional fue valorada en 58,5 mil millones de USD en 2025 y se proyecta que alcanzará 92,6 mil millones de USD en 2031. Los fabricantes necesitan cada vez más trazabilidad documentada cuando suministran a fabricantes de equipos originales del sector automotriz y electrónico. Los sistemas de inspección pueden capturar evidencia de producción al tiempo que identifican defectos antes del ensamblaje final. Los pilotos de 5G privado en fábricas chinas y japonesas respaldan el uso de equipos de inspección móviles donde las celdas cableadas fijas no son adecuadas. Los requisitos de la norma ISO 9001, los estándares chinos GB y los esquemas de certificación BIS de India refuerzan la adquisición en operaciones sensibles a la calidad.
Expansión de la Fabricación de Semiconductores, Electrónica y Baterías
El mercado de equipos de inspección de Asia-Pacífico se está beneficiando de la inversión concentrada en semiconductores, electrónica y producción de baterías. Los ingresos globales de equipos para semiconductores alcanzaron 135,1 mil millones de USD en 2025, un aumento del 15% respecto a 2024.[1] China, Taiwán y Corea del Sur representaron el 79% de la inversión global en equipos durante 2025. Taiwán registró 31,5 mil millones de USD en inversión, mientras que Corea del Sur registró 25,8 mil millones de USD. Los nodos avanzados requieren mediciones de control de procesos más frecuentes, lo que respalda los sistemas de inspección por haz de electrones e híbridos ópticos. Las nuevas líneas de baterías en China, Corea del Sur y Tailandia también requieren inspección por tomografía computarizada y rayos X durante la producción y calificación de celdas. Estas inversiones están expandiendo la demanda de equipos de inspección en la fabricación de obleas, el empaquetado avanzado, el ensamblaje de placas de circuito impreso y la fabricación de baterías, donde los pequeños defectos pueden afectar los rendimientos de producción y la fiabilidad del producto. Los fabricantes están integrando cada vez más la inspección óptica automatizada, la medición dimensional y las pruebas no destructivas en las líneas de producción para identificar defectos antes y reducir la dependencia del muestreo al final de la línea.
Endurecimiento de los Requisitos de Seguridad de Productos y Calidad de Exportación
Los requisitos de documentación de calidad en la fabricación orientada a la exportación también respaldan el mercado de equipos de inspección de Asia-Pacífico. El Reglamento General de Seguridad de Productos de la UE ha estado plenamente en vigor desde 2024, elevando las expectativas de documentación para los productos que ingresan a los mercados europeos. Los requisitos de trazabilidad digital de Estados Unidos afectan a la electrónica, los juguetes y los dispositivos médicos suministrados por fabricantes contratistas regionales. Las reglas actualizadas del sistema de calidad también aumentan el uso de la verificación en proceso en la producción farmacéutica y de dispositivos médicos. Tailandia vinculó los incentivos de fábrica inteligente en el Corredor Económico del Este al cumplimiento de la calidad automotriz en 2025. La política respalda la inspección habilitada por IA entre los exportadores de piezas automotrices que reciben apoyo de la Junta de Inversiones.[2]
Inspección Habilitada por IA para Producción de Alta Variedad y Bajo Volumen
El mercado de equipos de inspección de Asia-Pacífico tiene aplicaciones más amplias en fábricas que producen muchas variantes de productos en volúmenes más pequeños. Los sistemas de visión convencionales basados en reglas a menudo requieren ajustes prolongados cuando cambia la configuración de un producto. Las plataformas basadas en IA pueden actualizar los modelos de inspección sin reemplazar el hardware asociado. Cognex lanzó el In-Sight 3900 en mayo de 2026, con un rendimiento de inspección hasta cuatro veces más rápido que los sistemas anteriores y una resolución de hasta 25 megapíxeles. Panasonic comenzó la concesión de licencias globales de su Plataforma de IA para Inspección Visual en marzo de 2026 para su uso con drones, robots, cámaras y computadoras industriales. Estas plataformas respaldan la trazabilidad de la inspección en cadenas de suministro asiáticas de múltiples sitios y ayudan a reducir el trabajo manual durante los cambios de producto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Complejidad de Integración | -1.8% | ASEAN, India y el Resto de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Escasez de Personal Calificado en Inspección e Ingeniería de Datos | -1.2% | India, ASEAN y el Resto de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Exposición a Ciberseguridad por Sistemas de Inspección Conectados | -0.8% | En toda la región de Asia-Pacífico | Mediano plazo (2-4 años) |
| Estándares de Metrología y Calibración Fragmentados en las Jurisdicciones de Asia-Pacífico | -0.5% | ASEAN, India y operaciones de Asia-Pacífico en múltiples jurisdicciones | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Complejidad de Integración
El mercado de equipos de inspección de Asia-Pacífico enfrenta una adopción más lenta entre los fabricantes pequeños y medianos con presupuestos de capital limitados. Una celda de visión de IA totalmente integrada puede requerir entre 250.000 USD y más de 1 millón de USD para sensores, hardware informático, manejo robótico y puesta en marcha. El proceso de instalación también puede implicar la conexión de sistemas con los entornos MES, ERP y SCADA existentes. Estas integraciones pueden requerir entre seis y dieciocho meses antes de que los datos de inspección puedan utilizarse en las operaciones. Los subsidios de fabricación inteligente y los programas de incentivos vinculados a la producción pueden reducir los costos de adquisición para las empresas elegibles. Muchas microempresas y negocios informales permanecen fuera de esos programas, y los honorarios de mantenimiento, calibración y software pueden extender el período de recuperación de la inversión.
Escasez de Personal Calificado en Inspección e Ingeniería de Datos
El mercado de equipos de inspección de Asia-Pacífico necesita personal que comprenda la metrología, los sistemas de producción, la gobernanza de datos y la validación de modelos de IA. India reportó una disponibilidad geográfica y sectorial desigual de graduados en campos relevantes de fabricación avanzada.[3] Esta brecha puede retrasar el despliegue del sistema y reducir los beneficios obtenidos tras la instalación. Vietnam también enfrenta una discrepancia entre las necesidades de inversión en electrónica y la profundidad de su fuerza laboral en ingeniería de precisión. Los sistemas de inspección conectados crean una exposición a la ciberseguridad que requiere habilidades operativas y salvaguardas adicionales. Los diferentes requisitos de metrología y calibración entre jurisdicciones añaden complejidad para los fabricantes que operan redes de producción regionales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: Los Sistemas Ópticos Lideran mientras la Demanda de Haz de Electrones se Dispara
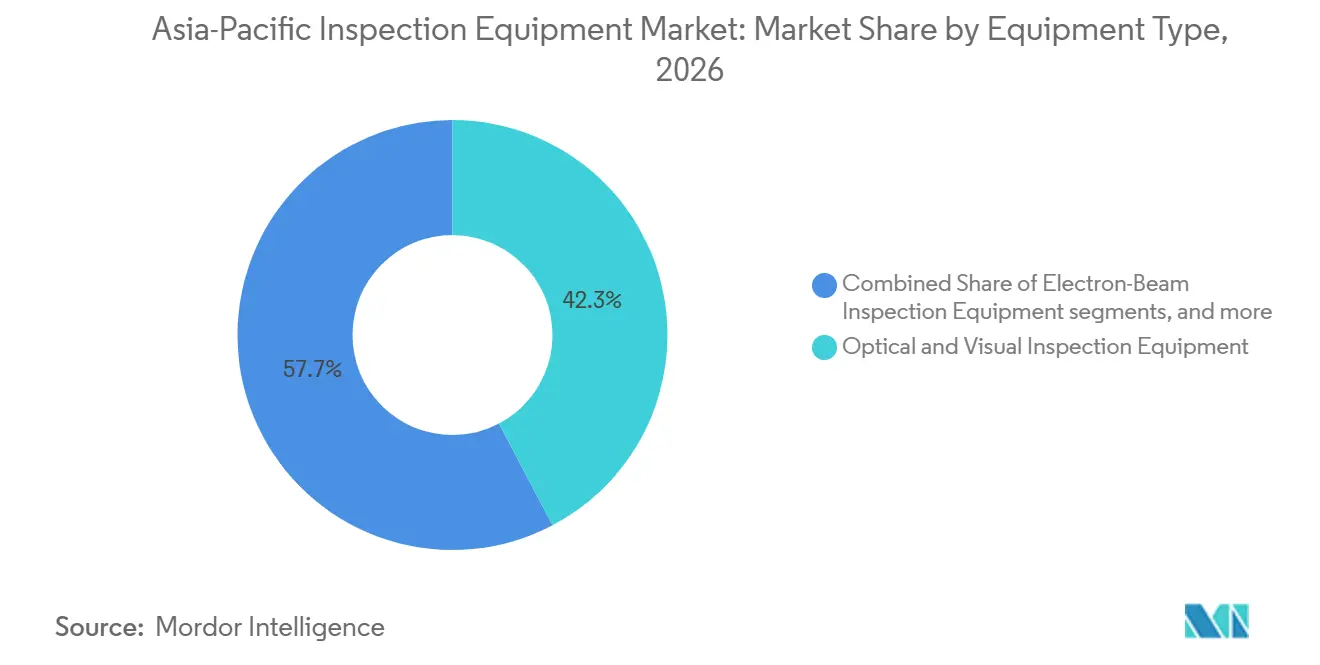
Los equipos de inspección óptica y visual representaron el 42,3% de la participación del mercado de equipos de inspección de Asia-Pacífico en 2026. Su escala refleja el uso extensivo de visión artificial en el ensamblaje de electrónica, el envasado de alimentos y bebidas y la fabricación de paneles de carrocería automotriz. Los sistemas de visión artificial e inspección óptica automatizada forman la mayor parte de esta categoría de equipos. Su uso se está ampliando porque pueden examinar tareas de producción repetibles a la velocidad de la línea. KEYENCE introdujo su Serie IV4-H AI Vision Sensor en septiembre de 2026 para automatizar la configuración de parámetros de visión y reducir las demandas de capacitación en la fabricación de alta variedad. Las herramientas ópticas siguen siendo adecuadas para muchas tareas de inspección de superficies, envasado y ensamblaje, lo que preserva su amplia base instalada.
Se proyecta que los equipos de inspección por haz de electrones crecerán a una CAGR del 10,9% hasta 2032. El tamaño del mercado de equipos de inspección de Asia-Pacífico para esta categoría está respaldado por la demanda de detección de defectos en la producción de lógica avanzada, HBM y 3D-NAND. Los sistemas de haz de electrones pueden identificar clases de defectos que los sistemas ópticos no pueden resolver de manera confiable en dimensiones inferiores a 10 nm. Los equipos dimensionales y geométricos, incluidas las máquinas de medición por coordenadas y los escáneres láser, continúan sirviendo a los requisitos aeroespaciales y automotrices de precisión. Hexagon lanzó el OPTIV S 4.4.3 en septiembre de 2026 con capacidades de Detección de Bordes por IA e Iluminación por IA. Los equipos ultrasónicos, acústicos, radiográficos de tomografía computarizada, electromagnéticos y térmicos siguen siendo relevantes donde los requisitos de energía, aeroespacial, seguridad alimentaria e infraestructura requieren métodos de inspección especializados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación de Inspección Principal: La Inspección del Proceso de Producción Concentra Dos Tercios de la Demanda
La inspección de productos fabricados y procesos de producción representó el 66,7% de los ingresos por aplicación de Asia-Pacífico en 2026 y se proyecta que se expandirá a una CAGR del 9,3% hasta 2032. El segmento respalda las operaciones de ensamblaje y fabricación de alto rendimiento donde la detección de defectos afecta el rendimiento y la calificación de proveedores. Es la aplicación principal para la visión artificial, la inspección óptica automatizada, los sistemas de medición por coordenadas y los equipos de verificación de peso en línea. Las instalaciones de producción orientadas a la exportación tienen una fuerte necesidad de documentar las condiciones del proceso y la conformidad del producto. El segmento también se beneficia a medida que los fabricantes introducen inspecciones automatizadas más temprano en el flujo de producción. Este patrón convierte la inspección en proceso en una fuente de demanda central para el mercado de equipos de inspección de Asia-Pacífico.
El envejecimiento de puentes, túneles, presas y activos portuarios en China, Japón y la ASEAN respalda la inspección de infraestructura civil. Las autoridades públicas están formalizando la adquisición de pruebas no destructivas basadas en drones y radar de penetración terrestre para el monitoreo de activos. Las instalaciones industriales y la inspección de activos fijos utilizan métodos térmicos, ultrasónicos y de corrientes de Foucault para turbinas, recipientes a presión y equipos de conmutación eléctrica. Estos servicios pueden expandirse a medida que los activos de energía renovable entren en períodos de mantenimiento importantes. La inspección de edificios y propiedades está creciendo con requisitos de verificación de seguridad más formales. La inspección de mercancías, carga y comercio también se está expandiendo con los requisitos anticontrafacción y los controles comerciales en China, India y la ASEAN.
Por Industria de Uso Final: El Sector de Electrónica y Semiconductores Concentra los Presupuestos Prioritarios
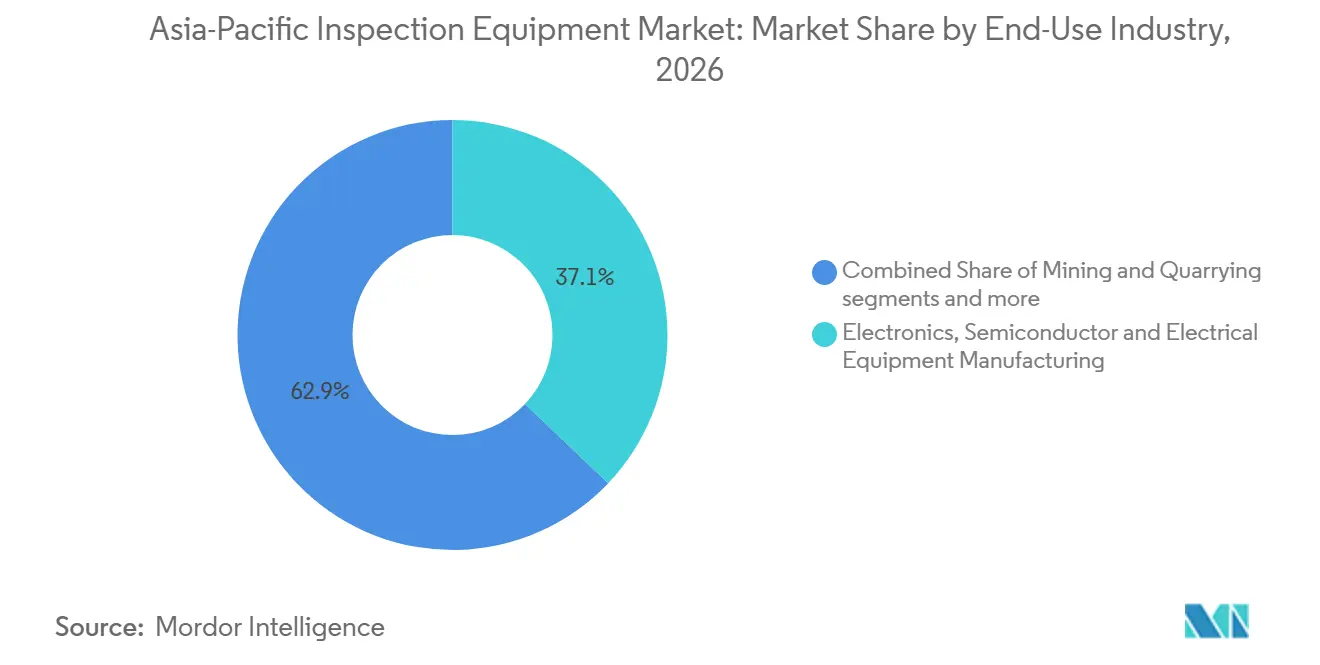
La fabricación de electrónica, semiconductores y equipos eléctricos tuvo una participación de ingresos de uso final del 37,1% en 2026 y se proyecta que crecerá a una CAGR del 10,1% hasta 2032. La industria de equipos de inspección de Asia-Pacífico se beneficia porque cada generación de lógica y memoria añade pasos de inspección y requisitos de medición más estrictos. China, Taiwán y Corea del Sur representaron el 79% de la inversión global en equipos para semiconductores en 2025. Las herramientas de inspección y metrología generalmente representan entre el 15% y el 18% de los presupuestos de equipos de fabricación en nodos avanzados. Esta base de inversión crea una demanda sostenida de sistemas de control de procesos. También respalda aplicaciones para la inspección avanzada de obleas, la inspección de empaquetado y la clasificación de defectos.
Los fabricantes automotrices y de componentes necesitan inspección por tomografía computarizada de celdas de batería, verificación del devanado del motor e inspección óptica automatizada de electrónica de potencia. Los requisitos de la norma IATF 16949 mantienen la demanda de calibración y documentación en las cadenas de suministro automotrices. Los operadores de petróleo y gas utilizan inspección ultrasónica de matriz en fase y radiográfica para tuberías y recipientes a presión. Los operadores de generación de energía y energía renovable utilizan equipos de inspección para palas de turbinas, paneles solares y transformadores de red. Estos requisitos amplían la demanda más allá de la producción de semiconductores y reducen la dependencia de un solo ciclo de fabricación. La industria de equipos de inspección de Asia-Pacífico sirve, por tanto, tanto a las líneas de fábrica de alto volumen como a los activos industriales de larga vida.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
China tuvo el 38% de la participación del mercado de equipos de inspección de Asia-Pacífico en 2026. El país combina una gran base de electrónica y semiconductores, producción doméstica de vehículos eléctricos y requisitos de vigilancia de calidad vinculados a la seguridad de los productos y las exportaciones. China invirtió 49,3 mil millones de USD en equipos para semiconductores durante 2025. Su estándar GB/T 46924-2025 entró en vigor en julio de 2026 y establece requisitos técnicos para la inspección de plantas fotovoltaicas basada en drones. El estándar formaliza los requisitos de adquisición en una base solar que supera los 700 GW.
Se proyecta que Japón registrará una CAGR del 9,2% hasta 2032, la más rápida entre los segmentos geográficos. La política de revitalización de semiconductores respalda la nueva inversión en fabricación y la adquisición relacionada de equipos de inspección. El ciclo de inversión en HBM y DRAM de Corea del Sur respalda la demanda de inspección a nivel de oblea. La expansión del empaquetado avanzado de Taiwán requiere capacidades de inspección 3D submicrónica. India se está desarrollando como un área de crecimiento a través de la fabricación de electrónica respaldada por incentivos vinculados a la producción. En conjunto, estos mercados hacen que el mercado de equipos de inspección de Asia-Pacífico sea menos dependiente de cualquier centro de producción único.
La ASEAN está ganando capacidad en electrónica y automoción en Vietnam, Malasia, Tailandia e Indonesia. Los fabricantes de equipos originales japoneses, coreanos y europeos incorporan requisitos de sistemas de inspección en muchas de estas nuevas instalaciones. La estructura de incentivos de fábrica inteligente de Tailandia vincula el apoyo al cumplimiento de la calidad automotriz. La demanda de Australia se centra en infraestructura, minería y servicios públicos, incluidos sistemas térmicos, herramientas ultrasónicas, boroscopios y escaneado de muestras de mineral por rayos X. Power and Water Corporation emitió en abril de 2026 una licitación para la inspección mediante vehículos aéreos no tripulados de estructuras de transmisión de 66 kV y 132 kV. Otros mercados de Asia-Pacífico se encuentran en etapas más tempranas y se centran más en la seguridad alimentaria, la inspección fronteriza y la distribución a través de canales.
Panorama Competitivo
El mercado de equipos de inspección de Asia-Pacífico exhibe un nivel medio de concentración de mercado. KEYENCE, Cognex, Hexagon y Olympus tienen posiciones establecidas en visión artificial, metrología y pruebas no destructivas. Sus bases instaladas están reforzadas por el soporte de ingeniería de aplicaciones y las redes de calibración. Los principales proveedores están adaptando sus plataformas para la inspección asistida por IA y una menor dependencia del operador. Los requisitos de ciberseguridad para semiconductores, incluido el E187, añaden consideraciones de calificación para los proveedores que sirven a fabricaciones avanzadas. Esto favorece a los proveedores que pueden respaldar tanto el rendimiento técnico como la operación segura de los equipos.
Hexagon lanzó el OPTIV S 4.4.3 en septiembre de 2026 con capacidades de medición asistidas por IA destinadas a mejorar la consistencia y simplificar la programación. Cognex lanzó la Serie Insight 1750 en septiembre de 2026 para la identificación de obleas y paneles con soporte de trazabilidad. Cognex también informó que más de 100 clientes habían adoptado su plataforma OneVision tras su lanzamiento en versión beta en junio de 2025. La plataforma de inspección visual de Panasonic extiende el despliegue compatible a drones, robots, circuitos cerrados de televisión y computadoras industriales. Estas acciones muestran cómo los proveedores están combinando las ventas de equipos con el despliegue de software en múltiples instalaciones.
Los proveedores regionales más pequeños pueden competir cuando proporcionan una integración más estrecha con las especificaciones de los clientes locales. Los sistemas modulares asequibles siguen siendo una oportunidad para los pequeños fabricantes de la ASEAN y el sur de Asia. La inspección como servicio, la calibración remota y la gestión de modelos alojada en la nube están cambiando la relación con el proveedor después de la instalación. Las medidas de posición competitiva pueden, por tanto, extenderse más allá de las unidades de hardware a las licencias de software y los ingresos por servicios de datos. MISTRAS Group está menos alineado con este alcance centrado en equipos porque su actividad en Asia-Pacífico es principalmente de servicios de inspección. MinebeaMitsumi también está menos alineado porque suministra componentes en lugar de sistemas de inspección, mientras que Evident y Tokyo Seimitsu son alternativas de equipos más directas.
Líderes de la Industria de Equipos de Inspección de Asia-Pacífico
-
KEYENCE CORPORATION
-
Cognex Corporation
-
OMRON Corporation
-
Mettler-Toledo International Inc.
-
ZEISS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2026: Hexagon Manufacturing Intelligence lanzó el CMM óptico OPTIV S 4.4.3 en IMTS, ofreciendo una mejora del 30% en la dinámica de la máquina, tiempos de ciclo de inspección un 15% más cortos, y nuevas capacidades de Detección de Bordes por IA e Iluminación por IA para aplicaciones en electrónica, dispositivos médicos, automoción e ingeniería de precisión. El lanzamiento comercial comenzó el 14 de septiembre de 2026.
- Septiembre de 2026: Cognex Corporation lanzó la Serie Insight 1750, un sistema de identificación de obleas y paneles de próxima generación que integra capacidades avanzadas de IA para fabricantes de semiconductores, apoyando la conversión de trabajos desde las instalaciones existentes de In-Sight 1740 y ofreciendo mejoras de trazabilidad con una mínima interrupción del proceso.
- Septiembre de 2026: Hexagon Manufacturing Intelligence lanzó el HYPERSCAN SR, un escáner láser portátil de 1,3 kg que captura hasta cuatro millones de puntos por segundo, con escaneo de área amplia sin objetivos, un asistente de voz en el dispositivo y calibración según VDI/VDE 2634-3, lo que permite la inspección en campo de bastidores de máquinas, utillaje y componentes de vehículos.
- Mayo de 2026: Cognex Corporation lanzó el Insight 3900, su sistema de visión de IA integrado de mayor rendimiento, impulsado por plataformas Qualcomm Dragonwing. Logra inspecciones hasta 4 veces más rápidas que los sistemas de generación anterior con una resolución de hasta 25 MP y admite la inspección de líneas de producción a plena velocidad sin un PC externo. Fuji Seal lo adoptó en líneas de envasado de alta velocidad.
Alcance del Informe del Mercado de Equipos de Inspección de Asia-Pacífico
El Informe del Mercado de Equipos de Inspección de Asia-Pacífico está segmentado por Tipo de Equipo (Equipos de Inspección Óptica y Visual, y más), por Aplicación de Inspección Principal (Inspección de Edificios y Propiedades, Inspección de Infraestructura Civil, y más), por Industria de Uso Final (Fabricación Automotriz y de Componentes Automotrices, y más), y por Geografía (China, Japón, y más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Equipos de Inspección Óptica y Visual | Sistemas de Visión Artificial e Inspección Óptica Automatizada |
| Boroscopios y Sistemas de Inspección Visual Remota | |
| Otros Equipos de Inspección Óptica y de Superficie | |
| Equipos de Inspección Dimensional y Geométrica | Máquinas de Medición por Coordenadas |
| Sistemas de Escaneo Láser y Medición 3D | |
| Otros Sistemas de Inspección Dimensional y de Perfilado de Superficie | |
| Equipos de Inspección Ultrasónica y Acústica | Sistemas de Inspección Ultrasónica Convencional |
| Sistemas de Inspección Ultrasónica de Matriz en Fase y Avanzada | |
| Sistemas de Emisión Acústica e Imagen Acústica | |
| Equipos de Inspección Radiográfica y de Tomografía Computarizada | Sistemas de Radiografía Convencional y Digital |
| Sistemas de Tomografía Computarizada Industrial | |
| Sistemas de Inspección por Rayos X de Carga y Consignaciones | |
| Equipos de Inspección Electromagnética y Magnética | Sistemas de Inspección por Corrientes de Foucault |
| Sistemas de Inspección por Partículas Magnéticas y Fuga de Flujo Magnético | |
| Radar de Penetración Terrestre y Otros Sistemas de Inspección Electromagnética | |
| Equipos de Inspección Térmica e Infrarroja | Sistemas de Imagen Térmica de Mano |
| Sistemas de Inspección Térmica Fijos e Integrados | |
| Equipos de Inspección por Haz de Electrones | Sistemas de Inspección y Revisión de Defectos por Haz de Electrones |
| Otros Sistemas de Inspección por Partículas Cargadas | |
| Otros Equipos de Inspección Especializados | Sistemas de Inspección de Fugas e Integridad de Presión |
| Sistemas Automatizados de Verificación de Peso y Otros Sistemas de Inspección de Conformidad Física | |
| Otros Instrumentos y Sistemas de Inspección Dedicados |
| Inspección de Edificios y Propiedades |
| Inspección de Infraestructura Civil |
| Inspección de Instalaciones Industriales y Activos Fijos |
| Inspección de Productos Fabricados y Procesos de Producción |
| Inspección de Vehículos de Transporte y Activos Móviles |
| Inspección de Mercancías, Carga y Comercio |
| Otra Inspección de Sitios Operativos y Procesos |
| Petróleo y Gas, incluida la Refinación y Petroquímica |
| Generación de Energía, Energía Renovable y Servicios Públicos |
| Fabricación Automotriz y de Componentes Automotrices |
| Fabricación Aeroespacial y de Defensa |
| Fabricación de Electrónica, Semiconductores y Equipos Eléctricos |
| Otra Fabricación y Procesamiento Industrial |
| Construcción, Bienes Raíces e Infraestructura Civil |
| Operaciones de Transporte y Logística |
| Minería y Canteras |
| Agricultura, Alimentos y Bebidas |
| Salud, Productos Farmacéuticos y Ciencias de la Vida |
| Comercio Mayorista, Minorista y de Materias Primas |
| Agencias Gubernamentales, Regulatorias y de Inspección Fronteriza |
| Otros Usuarios Finales |
| China |
| Japón |
| India |
| Corea del Sur |
| Taiwán |
| Australia |
| ASEAN |
| Resto de Asia-Pacífico |
| Por Tipo de Equipo | Equipos de Inspección Óptica y Visual | Sistemas de Visión Artificial e Inspección Óptica Automatizada |
| Boroscopios y Sistemas de Inspección Visual Remota | ||
| Otros Equipos de Inspección Óptica y de Superficie | ||
| Equipos de Inspección Dimensional y Geométrica | Máquinas de Medición por Coordenadas | |
| Sistemas de Escaneo Láser y Medición 3D | ||
| Otros Sistemas de Inspección Dimensional y de Perfilado de Superficie | ||
| Equipos de Inspección Ultrasónica y Acústica | Sistemas de Inspección Ultrasónica Convencional | |
| Sistemas de Inspección Ultrasónica de Matriz en Fase y Avanzada | ||
| Sistemas de Emisión Acústica e Imagen Acústica | ||
| Equipos de Inspección Radiográfica y de Tomografía Computarizada | Sistemas de Radiografía Convencional y Digital | |
| Sistemas de Tomografía Computarizada Industrial | ||
| Sistemas de Inspección por Rayos X de Carga y Consignaciones | ||
| Equipos de Inspección Electromagnética y Magnética | Sistemas de Inspección por Corrientes de Foucault | |
| Sistemas de Inspección por Partículas Magnéticas y Fuga de Flujo Magnético | ||
| Radar de Penetración Terrestre y Otros Sistemas de Inspección Electromagnética | ||
| Equipos de Inspección Térmica e Infrarroja | Sistemas de Imagen Térmica de Mano | |
| Sistemas de Inspección Térmica Fijos e Integrados | ||
| Equipos de Inspección por Haz de Electrones | Sistemas de Inspección y Revisión de Defectos por Haz de Electrones | |
| Otros Sistemas de Inspección por Partículas Cargadas | ||
| Otros Equipos de Inspección Especializados | Sistemas de Inspección de Fugas e Integridad de Presión | |
| Sistemas Automatizados de Verificación de Peso y Otros Sistemas de Inspección de Conformidad Física | ||
| Otros Instrumentos y Sistemas de Inspección Dedicados | ||
| Por Aplicación de Inspección Principal | Inspección de Edificios y Propiedades | |
| Inspección de Infraestructura Civil | ||
| Inspección de Instalaciones Industriales y Activos Fijos | ||
| Inspección de Productos Fabricados y Procesos de Producción | ||
| Inspección de Vehículos de Transporte y Activos Móviles | ||
| Inspección de Mercancías, Carga y Comercio | ||
| Otra Inspección de Sitios Operativos y Procesos | ||
| Por Industria de Uso Final | Petróleo y Gas, incluida la Refinación y Petroquímica | |
| Generación de Energía, Energía Renovable y Servicios Públicos | ||
| Fabricación Automotriz y de Componentes Automotrices | ||
| Fabricación Aeroespacial y de Defensa | ||
| Fabricación de Electrónica, Semiconductores y Equipos Eléctricos | ||
| Otra Fabricación y Procesamiento Industrial | ||
| Construcción, Bienes Raíces e Infraestructura Civil | ||
| Operaciones de Transporte y Logística | ||
| Minería y Canteras | ||
| Agricultura, Alimentos y Bebidas | ||
| Salud, Productos Farmacéuticos y Ciencias de la Vida | ||
| Comercio Mayorista, Minorista y de Materias Primas | ||
| Agencias Gubernamentales, Regulatorias y de Inspección Fronteriza | ||
| Otros Usuarios Finales | ||
| Por Geografía | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Taiwán | ||
| Australia | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de equipos de inspección de Asia-Pacífico para 2032?
Se proyecta que el sector alcance 28,2 mil millones de USD para 2032, creciendo a una CAGR del 9,15% de 2027 a 2032. La expansión refleja la inversión en producción de semiconductores, fabricación de baterías y procesos de producción trazables.
¿Qué categoría de equipos lidera la demanda regional?
Los equipos de inspección óptica y visual lideran con una participación de ingresos del 42,3% en 2026. Se utilizan ampliamente en el ensamblaje de electrónica, el envasado de alimentos y bebidas y la fabricación de paneles de carrocería automotriz.
¿Qué tecnología de inspección está creciendo más rápido?
Se proyecta que los equipos de inspección por haz de electrones crezcan a una CAGR del 10,9% hasta 2032. Su relevancia es mayor en aplicaciones de lógica avanzada, HBM y 3D-NAND que requieren detección de defectos finos.
¿Por qué los fabricantes de semiconductores son compradores importantes de sistemas de inspección?
La producción de lógica avanzada y memoria requiere más mediciones de control de procesos y una detección de defectos más fina en cada generación tecnológica. China, Taiwán y Corea del Sur representaron el 79% de la inversión global en equipos para semiconductores en 2025.
¿Qué país lidera la demanda regional de equipos de inspección?
China lidera con una participación de ingresos del 38% en 2026, respaldada por la fabricación de semiconductores, electrónica, vehículos eléctricos y energía solar. El país invirtió 49,3 mil millones de USD en equipos para semiconductores durante 2025.
¿Qué limita la adopción entre los fabricantes más pequeños?
Los altos costos de los sistemas, el extenso trabajo de integración, la escasez de habilidades, los requisitos de ciberseguridad y las prácticas de calibración variables pueden retrasar la adopción. Los sistemas de visión de IA integrados pueden requerir entre 250.000 USD y más de 1 millón de USD.