
Tamaño y Participación del Mercado de Equipos de Inspección en Europa
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 5.72 Mil millones de dólares |
| Tamaño del Mercado (2027) | 6.10 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.15 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.97 % |
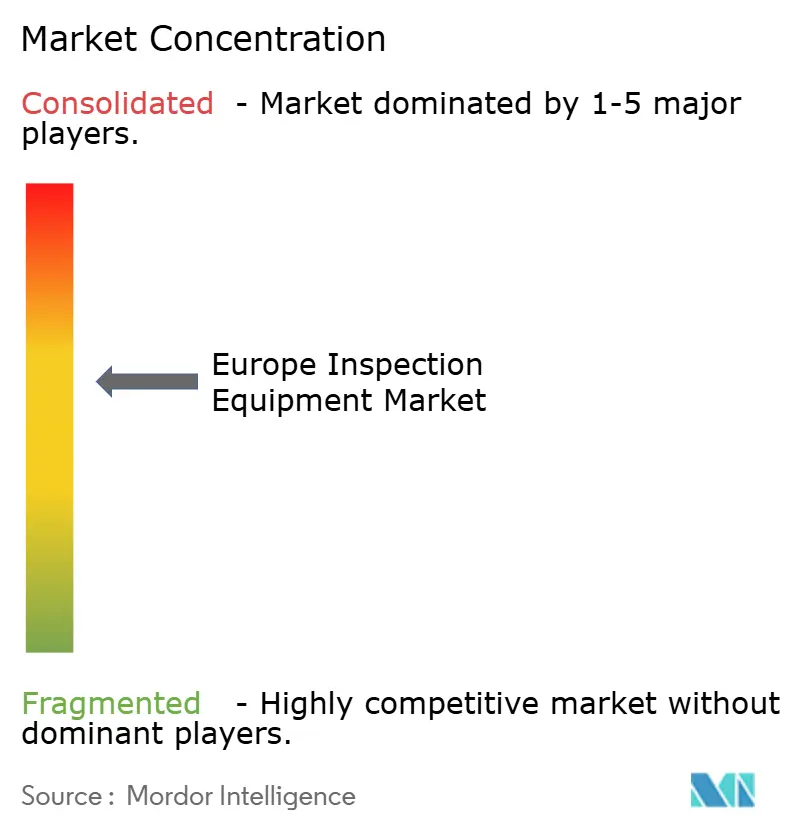
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Inspección en Europa por Mordor Intelligence
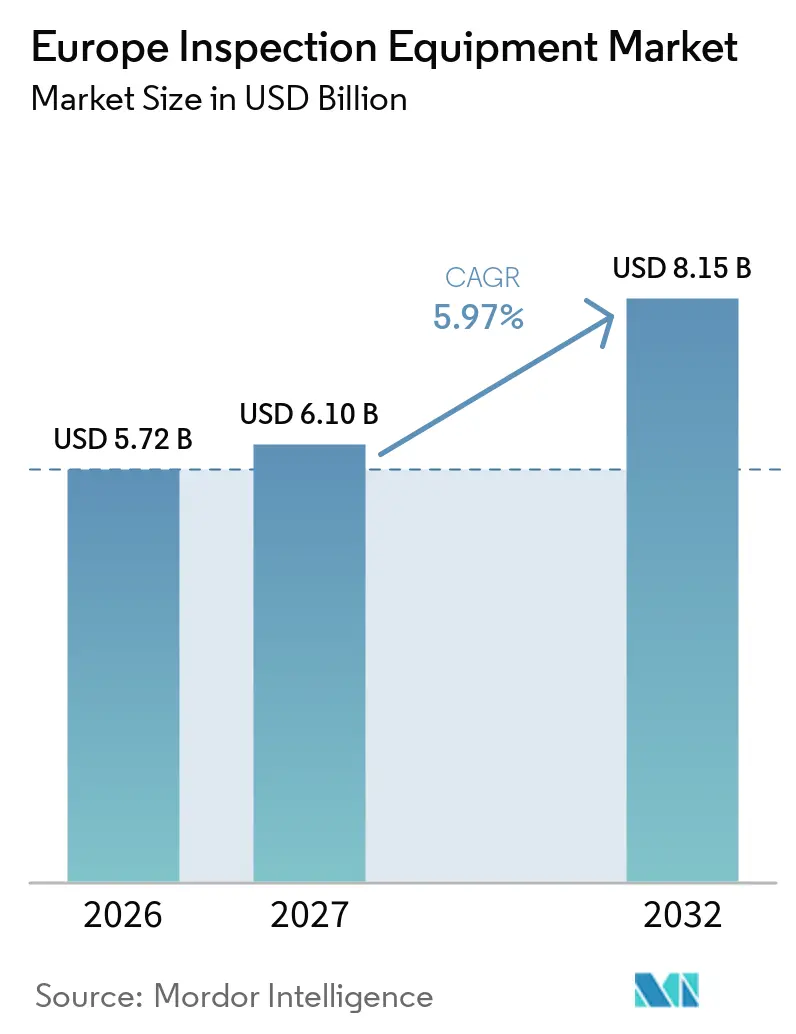
Se proyecta que el tamaño del Mercado de Equipos de Inspección en Europa se expanda desde 5,72 mil millones de USD en 2026 y 6,10 mil millones de USD en 2027 hasta 8,15 mil millones de USD para 2032, registrando una CAGR del 5,97% entre 2027 y 2032.
La demanda está respaldada por la persistente escasez de trabajadores de fabricación cualificados, normas de trazabilidad más estrictas y la inversión en capacidad en semiconductores, baterías, aeroespacial y energías renovables. Los fabricantes están pasando de los controles basados en muestras hacia la inspección continua a lo largo de las líneas de producción, lo que aumenta la demanda de equipos al tiempo que reemplaza los sistemas más antiguos. Las nuevas normas de cumplimiento hacen que los registros de inspección verificables sean más importantes para los productores de bienes regulados, especialmente cuando los productos deben llevar información legible por máquina. Los proveedores más grandes están respondiendo mediante adquisiciones, sistemas habilitados por inteligencia artificial y modelos de entrega basados en software, mientras que los fabricantes más pequeños enfrentan mayores barreras de financiación e integración. El mercado de equipos de inspección en Europa ofrece, por tanto, sus mayores oportunidades donde se superponen la automatización, la preparación para auditorías y la nueva capacidad industrial.
Conclusiones Clave del Informe
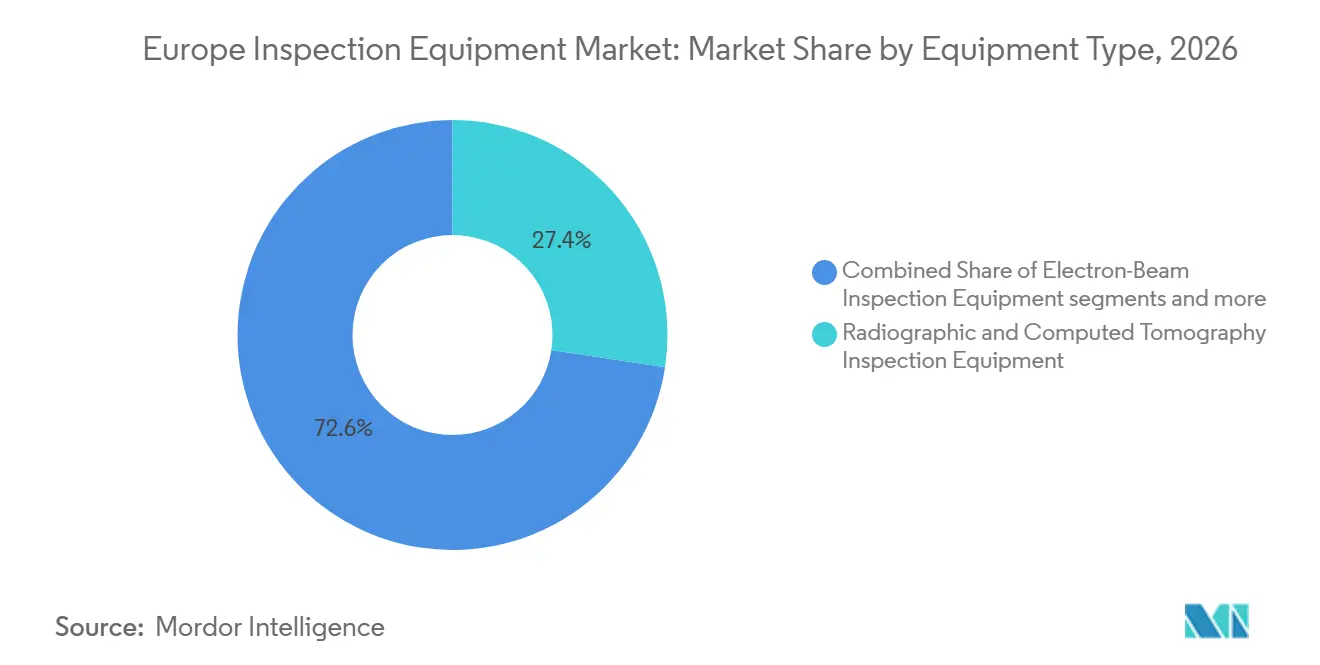
- Por tipo de equipo, los equipos de inspección radiográfica y por tomografía computarizada representaron el 27,4% de la participación del mercado de equipos de inspección en Europa en 2026, mientras que se prevé que los equipos de inspección por haz de electrones se expandan a una CAGR del 8,4% hasta 2032.
- Por aplicación de inspección principal, la inspección de productos fabricados y procesos de producción representó el 53,3% del tamaño del mercado de equipos de inspección en Europa en 2026, mientras que se proyecta que la inspección de materias primas, carga y comercio registre la CAGR más alta del 6,3% hasta 2032.
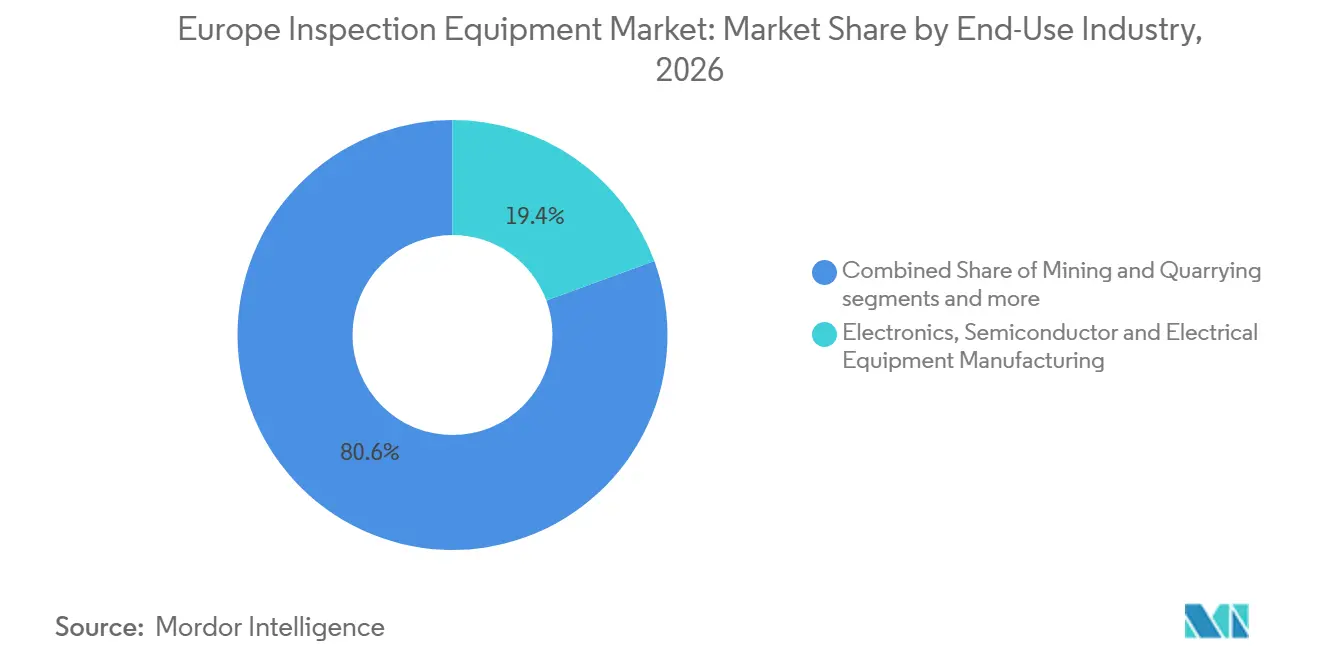
- Por industria de uso final, la fabricación de electrónica, semiconductores y equipos eléctricos mantuvo una participación en los ingresos del 19,4% en 2026 y avanza a una CAGR del 6,9% hasta 2032.
- Por geografía, Alemania representó el 24% de la participación del mercado de equipos de inspección en Europa en 2026 y se proyecta que crezca a una CAGR del 6,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Automatización de la Inspección de Calidad ante la Escasez de Mano de Obra Cualificada en la Fabricación Europea | +2.1% | Toda Europa, aguda en Alemania, Francia, Italia, Polonia | Corto plazo (≤ 2 años) |
| Requisitos de Cero Defectos y Trazabilidad en la Producción Regulada | +1.6% | En toda la UE, más fuerte en Alemania, Países Bajos, países nórdicos | Mediano plazo (2-4 años) |
| Expansión de la Fabricación de Semiconductores, Baterías, Aeroespacial y Energías Renovables | +1.3% | Alemania, Francia, España, Polonia, Países Bajos | Largo plazo (≥ 4 años) |
| Cambio hacia la Inspección en Línea, Habilitada por Inteligencia Artificial y Multimodal | +0.9% | Alemania, Francia, Países Bajos, Reino Unido | Mediano plazo (2-4 años) |
| Intensidad de Inspección por Infraestructura Envejecida y Extensión de la Vida Útil de los Activos | +0.6% | Alemania, Reino Unido, Francia, Italia, Países Bajos | Corto plazo (≤ 2 años) |
| Inspección de Cordones de Soldadura con Inteligencia Artificial en el Borde para Líneas de Producción de Alta Variedad | +0.4% | Alemania, norte de Italia, República Checa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Automatización de la Inspección de Calidad ante la Escasez de Mano de Obra Cualificada en la Fabricación Europea
El mercado de equipos de inspección en Europa se está beneficiando de la dificultad de mantener la inspección manual a la escala planificada para la fabricación europea. La fabricación avanzada emplea a más de 30 millones de trabajadores en la Unión Europea, mientras que el 70% de los empleadores reportan dificultades para encontrar talento técnico cualificado.[1] Una fuerza laboral en la que el 25,3% de los trabajadores tiene 55 años o más también enfrenta una pérdida estimada de 3,8 millones de trabajadores para 2033. Las ocupaciones digitales ofrecen mejor remuneración en muchos casos, por lo que la formación por sí sola no resuelve la escasez de personal de inspección cualificado. Los sistemas ópticos automatizados y de metrología reducen la dependencia de operadores especializados, mientras que Hexagon posiciona su CMM óptico VISIUS como un sistema que requiere formación limitada en Francia, Italia y el Reino Unido. Esta necesidad operativa respalda la inversión continua en fábricas que deben mantener la producción con equipos técnicos más reducidos.
Requisitos de Cero Defectos y Trazabilidad en la Producción Regulada
El mercado de equipos de inspección en Europa también está siendo moldeado por normativas que convierten la trazabilidad en un requisito legal en lugar de únicamente una práctica de calidad. El Pasaporte Digital de Producto bajo el Reglamento (UE) 2024/1781 exige información legible por máquina para baterías, electrónica y textiles a partir de 2027, con una cobertura más amplia de los bienes que entran en el mercado de la UE para 2030.[2] La CWA 18230 establece cinco niveles de madurez para la fabricación de cero defectos e identifica la gestión autónoma de la calidad, la inspección en línea y la trazabilidad de extremo a extremo como elementos fundamentales de sus niveles superiores. La Directiva de Responsabilidad por Productos, vigente desde diciembre de 2026, extiende la responsabilidad a los productos con software integrado y a los sistemas de inteligencia artificial.[3] Los fabricantes necesitan registros fiables que muestren cómo se inspeccionaron los productos y cómo se gestionaron los defectos, lo que hace que los datos de inspección sean importantes para el cumplimiento normativo, las retiradas de productos y la garantía al cliente. Este cambio amplía la base instalada de equipos capaces de capturar, conservar y conectar los resultados de inspección con los registros de producción.
Expansión de la Fabricación de Semiconductores, Baterías, Aeroespacial y Energías Renovables
La inversión en fabricación estratégica está proporcionando una base de demanda duradera para el mercado de equipos de inspección en Europa. La Ley Europea de Chips ha catalizado 69 mil millones de EUR (81,2 mil millones de USD) en inversión pública y privada hasta octubre de 2025. ASML inició la construcción de un segundo campus Brainport en septiembre de 2026, mientras que la línea piloto NanoIC en Lovaina abrió con una inversión de 2,5 mil millones de EUR (2,9 mil millones de USD). La fabricación de baterías se está expandiendo al mismo tiempo, incluyendo la instalación de 16 GWh de Verkor en Dunkerque y la planta CATL-Stellantis de 4,1 mil millones de EUR (4,8 mil millones de USD) en Zaragoza. Estas instalaciones requieren controles continuos de piezas, celdas, ensamblajes y procesos de producción, mientras que los compuestos aeroespaciales, los componentes de turbinas y los activos de energías renovables añaden demanda de sistemas ultrasónicos, de ultrasonido en fase y de tomografía computarizada. Los proyectos crean demanda vinculada a la nueva capacidad de producción en lugar de a la sustitución rutinaria de equipos.
Cambio hacia la Inspección en Línea, Habilitada por Inteligencia Artificial y Multimodal
Audi desplegó un sistema de inspección de puntos de soldadura con inteligencia artificial en el borde en Neckarsulm durante el ciclo de producción de 2025, inspeccionando 1,5 millones de puntos de soldadura por turno en comparación con los 5.000 controles manuales por ultrasonido realizados anteriormente. Se estimó que el sistema evitaba 2,1 millones de USD en costes de retrabajo trimestrales, y el Grupo Volkswagen está extendiendo el enfoque a Audi Bruselas, VW Emden y Audi Ingolstadt. Cognex lanzó el In-Sight 3900 en mayo de 2026 con una resolución de 25 megapíxeles y un procesamiento 4 veces más rápido que la generación anterior. SICK lanzó su plataforma Nova en agosto de 2026, combinando el aprendizaje profundo con datos de altura en 3D para la detección configurable de defectos. Estos sistemas mejoran la cobertura de inspección y acortan el ciclo de retroalimentación entre la detección de defectos y la acción correctiva. El mercado de equipos de inspección en Europa se está beneficiando de aplicaciones donde los ahorros a nivel de componentes pueden justificar un despliegue más amplio en las redes de proveedores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste de Capital y Complejidad de Integración | -1.4% | Toda Europa, más agudo para las pymes en Italia, España, Europa del Este | Mediano plazo (2-4 años) |
| Escasez de Especialistas Certificados en Ensayos No Destructivos, Metrología y Visión | -0.8% | Toda Europa, aguda en Francia, Países Bajos, República Checa, Rumanía | Corto plazo (≤ 2 años) |
| Normas Fragmentadas, Validación y Aceptación Transfronteriza | -0.5% | En toda la UE, agravada por la divergencia del Reino Unido tras el Brexit | Mediano plazo (2-4 años) |
| Datos de Defectos Insuficientes para la Inspección con Inteligencia Artificial de Alta Variedad y Bajo Volumen | -0.3% | Alemania, norte de Italia, Europa Central y del Este | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste de Capital y Complejidad de Integración
El coste de capital y el trabajo de integración siguen siendo una restricción material para el mercado de equipos de inspección en Europa, especialmente entre los fabricantes más pequeños. Los proyectos de inspección requieren gasto en hardware, calibración, ingeniería de sistemas, validación de software y vínculos con los sistemas de ejecución de fabricación y de planificación de recursos empresariales. Las pymes representan el 99% de las empresas de la UE y generan el 53% del valor añadido industrial, lo que hace que su ritmo de adopción sea importante para las perspectivas regionales. Los sistemas de tomografía computarizada industrial y de haz de electrones pueden costar entre 250.000 EUR (294.078 USD) y 2 millones de EUR (2,4 millones de USD) antes de la integración. La Ley de Industria de Cero Emisiones Netas estableció corredores de ayuda estatal de 20 mil millones de EUR (23,5 mil millones de USD) para la fabricación de cero emisiones netas, lo que refleja la escala de inversión necesaria para los proyectos industriales estratégicos. Esto puede ampliar la brecha tecnológica en España, Italia, Polonia y Rumanía, donde los proveedores más pequeños tienen menor capacidad para absorber los costes de capital.
Escasez de Especialistas Certificados en Ensayos No Destructivos, Metrología y Visión
La escasez de especialistas certificados limita el ritmo al que los sistemas avanzados pueden instalarse y utilizarse en el mercado de equipos de inspección en Europa. La Autoridad Laboral Europea identificó a los especialistas en ensayos no destructivos como una ocupación con escasez en 4 de los 8 países europeos que evaluaron el rol y prevé 705.000 nuevas vacantes hasta 2035 a nivel europeo. Francia, los Países Bajos, la República Checa y Rumanía se encuentran entre los países que enfrentan esta escasez. La norma ISO 9712 exige al menos 5 años de experiencia para la certificación de Nivel III, lo que ralentiza la expansión de la fuerza laboral cualificada. Los compradores pueden adquirir equipos pero pueden no ser capaces de ponerlos en marcha, operarlos o validarlos según el estándar requerido. El Parlamento Europeo ha planteado la cuestión del reconocimiento transfronterizo de las cualificaciones de inspección técnica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
La Tomografía Computarizada Mantiene la Mayor Participación Mientras los Sistemas de Haz de Electrones Crecen Más RápidoLos equipos de inspección radiográfica y por tomografía computarizada representaron el 27,4% de la participación del mercado de equipos de inspección en Europa en 2026. Su posición refleja su uso en la verificación no destructiva de piezas fundidas complejas, ensamblajes de soldadura y componentes fabricados por adición. Los fabricantes de los sectores automotriz, aeroespacial y energético utilizan sistemas de tomografía computarizada para evaluar estructuras internas más allá del alcance de la inspección superficial. Los fabricantes de baterías también utilizan la tomografía computarizada industrial para evaluar vacíos internos, alineación de electrodos y llenado de electrolito. Los equipos de inspección óptica y visual ocupan el segundo lugar por participación porque se despliegan en grandes volúmenes en la producción de placas de circuito impreso, empaquetado de semiconductores y electrónica de consumo.
Los equipos de inspección dimensional y geométrica, incluidas las máquinas de medición por coordenadas y los sistemas de escaneado láser, tienen una demanda estable en los sectores aeroespacial y de ingeniería de precisión. Se proyecta que los equipos de inspección por haz de electrones registren una CAGR del 8,4% de 2027 a 2032, convirtiéndolos en el tipo de equipo de más rápido crecimiento dentro del mercado de equipos de inspección en Europa. La expansión está vinculada a las ampliaciones de fabricación por debajo de 7 nm en las fundiciones europeas respaldadas por la Ley de Chips. KLA espera un crecimiento del diagnóstico y control de procesos de más del 50% en 2026, con ingresos de empaquetado avanzado que se aproximan a los 1.000 millones de USD. Los sistemas ultrasónicos de fase respaldan la inspección nuclear, de petróleo y gas y de tuberías, mientras que otros sistemas especializados sirven al cumplimiento normativo en los sectores alimentario, farmacéutico y químico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación de Inspección Principal:
La Inspección del Proceso de Producción Lidera Mientras la Inspección Comercial se AceleraLa inspección de productos fabricados y procesos de producción representó el 53,3% del tamaño del mercado de equipos de inspección en Europa en 2026. Este segmento lidera porque cubre los requisitos de calidad en línea en los sectores automotriz, electrónico e industrial. Abarca desde la inspección óptica automatizada en las líneas de tecnología de montaje superficial hasta la verificación completa de ensamblajes en talleres de carrocería automotriz. Su amplia aplicación hace que la demanda sea menos dependiente de cualquier industria cliente individual. La inspección de infraestructura civil y la inspección de activos fijos forman un importante grupo secundario respaldado por programas que extienden la vida operativa de puentes, plantas y otros activos de larga duración.
Se prevé que la inspección de materias primas, carga y comercio crezca a una CAGR del 6,3% hasta 2032. El segmento se beneficia de la implementación del Pasaporte Digital de Producto y de controles de seguridad de productos más estrictos bajo el Reglamento (UE) 2024/1781. El escaneado de carga por rayos X, la detección electromagnética y los sistemas de inspección vinculados a RFID son las tecnologías centrales en esta área. La inspección de edificios y propiedades se está expandiendo junto con los requisitos de auditoría de eficiencia energética, mientras que la inspección de vehículos se beneficia de los requisitos europeos de aptitud para la circulación. La actividad de inspección por activo está aumentando incluso donde el número de activos cambia poco.
Por Industria de Uso Final:
La Fabricación de Electrónica y Semiconductores Lidera en Escala y CrecimientoLa fabricación de electrónica, semiconductores y equipos eléctricos representó el 19,4% de los ingresos de 2026 y se proyecta que crezca a una CAGR del 6,9% hasta 2032. Esta combinación la convierte en el área de uso final más grande y de más rápido crecimiento en el mercado de equipos de inspección en Europa. El resultado refleja la nueva capacidad de semiconductores y la creciente necesidad de control de procesos en nodos tecnológicos más pequeños. El proyecto AUDIRA está desarrollando metrología subsuperficial totalmente automatizada para fábricas de semiconductores en el nivel de madurez tecnológica 8. El proyecto aborda tipos de defectos que las herramientas ópticas actuales no pueden detectar.
La fabricación automotriz y de componentes automotrices es la segunda industria de uso final más grande, con la inspección de módulos y paquetes de baterías añadiéndose a la inspección de trenes de potencia existentes. Los sectores aeroespacial y de defensa requieren sistemas ultrasónicos de fase, radiografía digital y tomografía computarizada. El petróleo y gas, la generación de energía, las energías renovables y los servicios públicos están aumentando la intensidad de inspección mediante la extensión de la vida útil de los activos. La atención sanitaria, los productos farmacéuticos y las ciencias de la vida utilizan equipos de visión automatizada y de control de peso para la serialización y el control de productos. La construcción, la minería, la agricultura, la logística y las agencias gubernamentales de fronteras proporcionan un conjunto diverso de oportunidades adicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Equipos de Inspección en Alemania
Alemania representó el 24% de la participación del mercado de equipos de inspección en Europa en 2026 y se prevé que crezca a una CAGR del 6,8% hasta 2032. GlobalFoundries anunció una expansión de 1,1 mil millones de EUR (1,3 mil millones de USD) de su instalación en Dresde en octubre de 2025, con el objetivo de producir más de 1 millón de obleas por año para 2028. Fraunhofer IZFP presentó los resultados del proyecto ImaB-Edge de 5,6 millones de EUR (6,6 millones de USD) en octubre de 2025, que aplicó monitoreo inteligente multimodal con inteligencia artificial en el borde a puentes. La norma de inspección de puentes DIN 1076 de Alemania y el consorcio IDA-KI de 3,8 millones de EUR (4,5 millones de USD) respaldan el gasto recurrente en inspección.
Mercado de Equipos de Inspección en Europa Occidental
El Reino Unido, Francia, los Países Bajos e Italia conforman el siguiente grupo de demanda en el mercado de equipos de inspección en Europa. Se espera que más de la mitad de los puentes de carretera de Inglaterra tengan más de 50 años para 2030, lo que respalda la demanda de plataformas de ensayos no destructivos. KLA inauguró una instalación de investigación y fabricación de 138 millones de USD en Newport, Gales, en mayo de 2025. Francia se beneficia de la gigafábrica de 16 GWh de Verkor en Dunkerque y de la actividad de fabricación de semiconductores. Los Países Bajos están anclados por el ecosistema en Eindhoven, donde el segundo campus Brainport refuerza la demanda de la cadena de suministro de inspección de semiconductores.
Mercado de Equipos de Inspección en el Sur y Este de Europa
España, Polonia, Turquía y las regiones del sur y este de Italia forman un nivel secundario en crecimiento. La planta LFP CATL-Stellantis de 4,1 mil millones de EUR (4,8 mil millones de USD) en Zaragoza inició su construcción en noviembre de 2025, mientras que PowerCo está avanzando en una instalación en Valencia. El complejo de LG Energy Solution en Wrocław, Polonia, respalda la demanda de ultrasonido y tomografía computarizada en el ensamblaje de baterías y automotriz. Turquía añade demanda de metrología dimensional e inspección de superficies en la fabricación automotriz y de exportación de metales. Las actividades de mecanizado de precisión de alta variedad y procesamiento de alimentos de Italia sostienen la demanda de visión artificial, control de peso y sistemas de rayos X.
Panorama Competitivo
El mercado de equipos de inspección en Europa exhibe un nivel medio de concentración de mercado. Hexagon AB, Carl Zeiss AG, Cognex Corporation y KEYENCE CORPORATION compiten en metrología de precisión, visión artificial e inspección óptica. Renishaw plc, Basler AG, Viscom SE, SESOTEC GmbH, Comet Yxlon GmbH e ISRA VISION GmbH ocupan posiciones especializadas en calibración, imagen, rayos X, tomografía computarizada e inspección de superficies, mientras que los sistemas ultrasónicos, de haz de electrones y de imagen radiográfica siguen siendo más fragmentados. Los proveedores compiten en precisión, tiempo de ciclo, conectividad de datos, soporte de aplicaciones y la capacidad de integrar métodos de inspección.
Hexagon firmó un acuerdo definitivo en abril de 2026 para adquirir Waygate Technologies de Baker Hughes por 1,45 mil millones de USD en efectivo. Sujeta a la aprobación regulatoria, la transacción combinaría capacidades de visión artificial, escaneado láser, tomografía computarizada, ultrasonido e imagen radiográfica en una sola oferta. Wabtec completó su adquisición de la división de Tecnologías de Inspección de Evident en julio de 2025, añadiendo ensayos no destructivos, inspección visual remota e instrumentos analíticos a su negocio de Inteligencia Digital. Carl Zeiss adquirió Pi Imaging Technology en diciembre de 2025, incorporando capacidades de sensores de avalancha de fotón único a su cartera de imagen e inspección industrial. Estos movimientos amplían la cobertura técnica y hacen que la interoperabilidad de productos sea más importante para los clientes.
La oportunidad permanece en la inspección validada por inteligencia artificial para las pymes de alta variedad y bajo volumen que no pueden financiar conjuntos de datos de entrenamiento a medida. Los modelos de inspección como servicio pueden ayudar a los clientes a distribuir los costes de capital a lo largo de los períodos operativos. Cognex desarrolla la entrega basada en software a través de OneVision, mientras que la plataforma Nova de SICK respalda la inspección configurable en diversas aplicaciones. El despliegue de EUV de alta apertura numérica de ASML en la línea piloto NanoIC de IMEC eleva la intensidad requerida del control de procesos para los proveedores de semiconductores. Las necesidades de certificación ISO 9712 y el próximo Pasaporte Digital de Producto respaldan la preferencia de adquisición por sistemas que generan datos estandarizados y listos para auditoría.
Líderes de la Industria de Equipos de Inspección en Europa
-
Hexagon AB
-
Carl Zeiss AG
-
Cognex Corporation
-
KEYENCE CORPORATION
-
Baker Hughes Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Inspección en Europa Empresas cubiertas en este informe
- Hexagon AB
- Carl Zeiss AG
- Cognex Corporation
- KEYENCE CORPORATION
- Baker Hughes Company
- Waygate Technologies GmbH
- Nikon Corporation
- Evident Corporation
- Renishaw plc
- Mettler-Toledo International Inc.
- Basler AG
- SICK AG
- OMRON Corporation
- Teledyne Technologies Incorporated
- FARO Technologies, Inc.
- KLA Corporation
- ASML Holding N.V.
- Applied Materials, Inc.
- Antares Vision S.p.A.
- Syntegon Technology GmbH
- Viscom SE
- MINEBEA INTEC GmbH
- SESOTEC GmbH
- SGS SA
- Intertek Group plc
Desarrollos recientes de la industria en Mercado de Equipos de Inspección en Europa
- Septiembre de 2026: ASML inició la construcción de un segundo campus industrial principal (BIC North) en la región de Brainport, Países Bajos, con capacidad para hasta 20.000 trabajadores y con la primera fase completándose para 2029.
- Septiembre de 2026: Hexagon lanzó el CMM óptico OPTIV S 4.4.3 de próxima generación en IMTS con tecnologías de medición asistidas por inteligencia artificial, con capacidades adicionales impulsadas por inteligencia artificial y tamaños ampliados previstos para 2027.
- Agosto de 2026: SICK AG lanzó su plataforma de inspección industrial 3D impulsada por inteligencia artificial a través del software de base Nova, combinando el aprendizaje profundo con el análisis de datos de altura en 3D para la detección de defectos en los sectores automotriz, de baterías, logística y electrónica.
- Agosto de 2026: FARO CREAFORM lanzó el MetraSCAN BLACK2, con 46 líneas láser azules, 2,8 millones de mediciones por segundo y una adquisición de datos un 56% más rápida que su predecesor.
Alcance del Informe del Mercado de Equipos de Inspección en Europa
El Informe del Mercado de Equipos de Inspección en Europa está segmentado por Tipo de Equipo (Equipos de Inspección Óptica y Visual, y más), por Aplicación de Inspección Principal (Inspección de Edificios y Propiedades, Inspección de Infraestructura Civil, y más), por Industria de Uso Final (Petróleo y Gas, incluida la Refinación y Petroquímica, y más), y por Geografía (Alemania, Francia, y más). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Equipos de Inspección Óptica y Visual | Sistemas de Visión Artificial e Inspección Óptica Automatizada |
| Boroscopios y Sistemas de Inspección Visual Remota | |
| Otros Equipos de Inspección Óptica y de Superficies | |
| Equipos de Inspección Dimensional y Geométrica | Máquinas de Medición por Coordenadas |
| Sistemas de Escaneado Láser y Medición 3D | |
| Otros Sistemas de Inspección Dimensional y de Perfilado de Superficies | |
| Equipos de Inspección Ultrasónica y Acústica | Sistemas de Inspección Ultrasónica Convencional |
| Sistemas de Inspección Ultrasónica de Fase y Avanzada | |
| Sistemas de Emisión Acústica e Imagen Acústica | |
| Equipos de Inspección Radiográfica y por Tomografía Computarizada | Sistemas de Radiografía Convencional y Digital |
| Sistemas de Tomografía Computarizada Industrial | |
| Sistemas de Inspección por Rayos X de Carga y Consignaciones | |
| Equipos de Inspección Electromagnética y Magnética | Sistemas de Inspección por Corrientes de Foucault |
| Sistemas de Inspección por Partículas Magnéticas y Fuga de Flujo Magnético | |
| Radar de Penetración Terrestre y Otros Sistemas de Inspección Electromagnética | |
| Equipos de Inspección Térmica y por Infrarrojos | Sistemas de Imagen Térmica de Mano |
| Sistemas de Inspección Térmica Fijos e Integrados | |
| Equipos de Inspección por Haz de Electrones | Sistemas de Inspección y Revisión de Defectos por Haz de Electrones |
| Otros Sistemas de Inspección por Partículas Cargadas | |
| Otros Equipos de Inspección Especializados | Sistemas de Inspección de Fugas e Integridad de Presión |
| Sistemas Automatizados de Control de Peso y Otros Sistemas de Inspección de Conformidad Física | |
| Otros Instrumentos y Sistemas de Inspección Dedicados |
| Inspección de Edificios y Propiedades |
| Inspección de Infraestructura Civil |
| Inspección de Instalaciones Industriales y Activos Fijos |
| Inspección de Productos Fabricados y Procesos de Producción |
| Inspección de Vehículos de Transporte y Activos Móviles |
| Inspección de Materias Primas, Carga y Comercio |
| Otra Inspección de Sitios Operativos y Procesos |
| Petróleo y Gas, incluida la Refinación y Petroquímica |
| Generación de Energía, Energías Renovables y Servicios Públicos |
| Fabricación Automotriz y de Componentes Automotrices |
| Fabricación Aeroespacial y de Defensa |
| Fabricación de Electrónica, Semiconductores y Equipos Eléctricos |
| Otra Fabricación y Procesamiento Industrial |
| Construcción, Bienes Raíces e Infraestructura Civil |
| Operaciones de Transporte y Logística |
| Minería y Canteras |
| Agricultura, Alimentos y Bebidas |
| Atención Sanitaria, Productos Farmacéuticos y Ciencias de la Vida |
| Comercio Mayorista, Minorista y de Materias Primas |
| Agencias Gubernamentales, Regulatorias y de Inspección Fronteriza |
| Otros Usuarios Finales |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Países Bajos |
| Polonia |
| Turquía |
| Resto de Europa |
| Por Tipo de Equipo | Equipos de Inspección Óptica y Visual | Sistemas de Visión Artificial e Inspección Óptica Automatizada |
| Boroscopios y Sistemas de Inspección Visual Remota | ||
| Otros Equipos de Inspección Óptica y de Superficies | ||
| Equipos de Inspección Dimensional y Geométrica | Máquinas de Medición por Coordenadas | |
| Sistemas de Escaneado Láser y Medición 3D | ||
| Otros Sistemas de Inspección Dimensional y de Perfilado de Superficies | ||
| Equipos de Inspección Ultrasónica y Acústica | Sistemas de Inspección Ultrasónica Convencional | |
| Sistemas de Inspección Ultrasónica de Fase y Avanzada | ||
| Sistemas de Emisión Acústica e Imagen Acústica | ||
| Equipos de Inspección Radiográfica y por Tomografía Computarizada | Sistemas de Radiografía Convencional y Digital | |
| Sistemas de Tomografía Computarizada Industrial | ||
| Sistemas de Inspección por Rayos X de Carga y Consignaciones | ||
| Equipos de Inspección Electromagnética y Magnética | Sistemas de Inspección por Corrientes de Foucault | |
| Sistemas de Inspección por Partículas Magnéticas y Fuga de Flujo Magnético | ||
| Radar de Penetración Terrestre y Otros Sistemas de Inspección Electromagnética | ||
| Equipos de Inspección Térmica y por Infrarrojos | Sistemas de Imagen Térmica de Mano | |
| Sistemas de Inspección Térmica Fijos e Integrados | ||
| Equipos de Inspección por Haz de Electrones | Sistemas de Inspección y Revisión de Defectos por Haz de Electrones | |
| Otros Sistemas de Inspección por Partículas Cargadas | ||
| Otros Equipos de Inspección Especializados | Sistemas de Inspección de Fugas e Integridad de Presión | |
| Sistemas Automatizados de Control de Peso y Otros Sistemas de Inspección de Conformidad Física | ||
| Otros Instrumentos y Sistemas de Inspección Dedicados | ||
| Por Aplicación de Inspección Principal | Inspección de Edificios y Propiedades | |
| Inspección de Infraestructura Civil | ||
| Inspección de Instalaciones Industriales y Activos Fijos | ||
| Inspección de Productos Fabricados y Procesos de Producción | ||
| Inspección de Vehículos de Transporte y Activos Móviles | ||
| Inspección de Materias Primas, Carga y Comercio | ||
| Otra Inspección de Sitios Operativos y Procesos | ||
| Por Industria de Uso Final | Petróleo y Gas, incluida la Refinación y Petroquímica | |
| Generación de Energía, Energías Renovables y Servicios Públicos | ||
| Fabricación Automotriz y de Componentes Automotrices | ||
| Fabricación Aeroespacial y de Defensa | ||
| Fabricación de Electrónica, Semiconductores y Equipos Eléctricos | ||
| Otra Fabricación y Procesamiento Industrial | ||
| Construcción, Bienes Raíces e Infraestructura Civil | ||
| Operaciones de Transporte y Logística | ||
| Minería y Canteras | ||
| Agricultura, Alimentos y Bebidas | ||
| Atención Sanitaria, Productos Farmacéuticos y Ciencias de la Vida | ||
| Comercio Mayorista, Minorista y de Materias Primas | ||
| Agencias Gubernamentales, Regulatorias y de Inspección Fronteriza | ||
| Otros Usuarios Finales | ||
| Por Geografía | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Turquía | ||
| Resto de Europa | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de equipos de inspección en Europa para 2032?
Se prevé que el mercado de equipos de inspección en Europa alcance los 8,15 mil millones de USD para 2032, desde los 6,06 mil millones de USD en 2027, a una CAGR del 5,97%.
¿Qué tecnología de inspección tiene la mayor participación en Europa?
Los equipos de inspección radiográfica y por tomografía computarizada lideran con una participación del 27,4% en 2026 porque respaldan el examen no destructivo de componentes complejos.
¿Qué tipo de equipo se espera que crezca más rápido hasta 2032?
Se proyecta que los equipos de inspección por haz de electrones crezcan a una CAGR del 8,4% a medida que las fábricas europeas expanden la producción avanzada de semiconductores.
¿Por qué los fabricantes están invirtiendo en sistemas de inspección en línea?
Los sistemas en línea aumentan la cobertura, proporcionan registros trazables y reducen la dependencia de escasos especialistas en inspección.
¿Qué aplicación representa la mayor demanda de equipos de inspección?
La inspección de productos fabricados y procesos de producción representa el 53,3% de los ingresos de 2026 porque abarca las líneas de producción automotriz, electrónica e industrial.
¿Qué país ofrece la mayor oportunidad en Europa?
Alemania mantiene una participación del 24% en 2026 y se proyecta que crezca a una CAGR del 6,8% hasta 2032, respaldada por proyectos de semiconductores, automotriz e infraestructura.