
Tamaño y Participación del Mercado de Equipos de Inspección de Fabricación en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
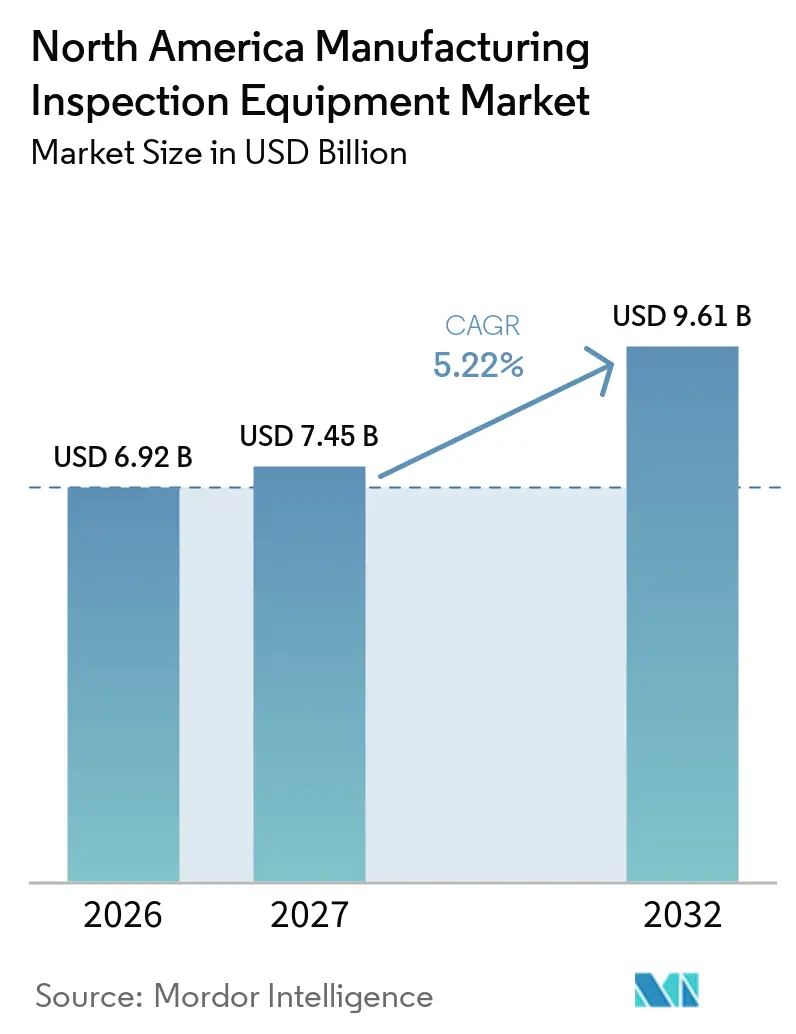
| Tamaño del mercado en el año base (2026) | 6.92 Mil millones de dólares |
| Tamaño del Mercado (2027) | 7.45 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.61 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.22 % |
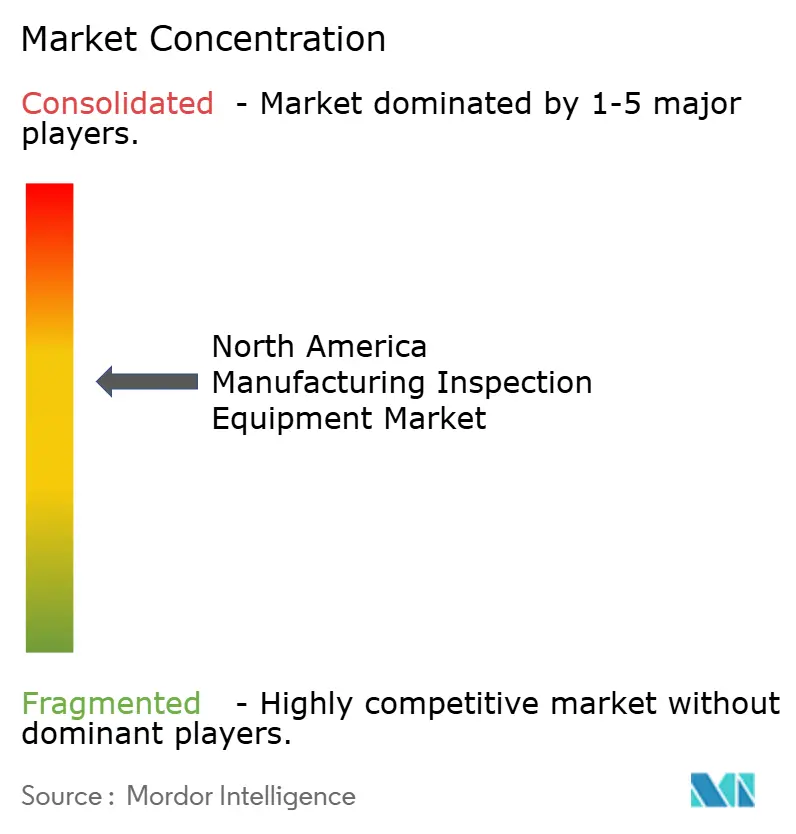
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Inspección de Fabricación en América del Norte por Mordor Intelligence
Se espera que el tamaño del Mercado de Equipos de Inspección de Fabricación en América del Norte aumente de 6,92 mil millones de USD en 2026 a 7,45 mil millones de USD en 2027 y alcance los 9,61 mil millones de USD para 2032, creciendo a una CAGR del 5,22% durante 2027-2032.
El mercado de equipos de inspección de fabricación en América del Norte está respaldado por nuevas plantas de semiconductores, plantas de baterías e instalaciones de proveedores regionales que requieren inspección durante la producción y no únicamente en la verificación de calidad final. Los incentivos federales para semiconductores y la inversión privada están trasladando capacidad de producción avanzada a la región, lo que incrementa la demanda de herramientas especializadas de control de procesos. Los fabricantes también están instalando sistemas de inspección directamente en las líneas de producción, donde los datos de visión pueden ayudar a detectar defectos antes de que avancen a la siguiente etapa. La oportunidad es mayor donde las tolerancias de producción, las normas de trazabilidad y los requisitos de seguridad hacen insuficientes las verificaciones manuales, aunque el costo, la integración de sistemas y la disponibilidad de personal calificado siguen siendo limitantes.
Conclusiones Clave del Informe
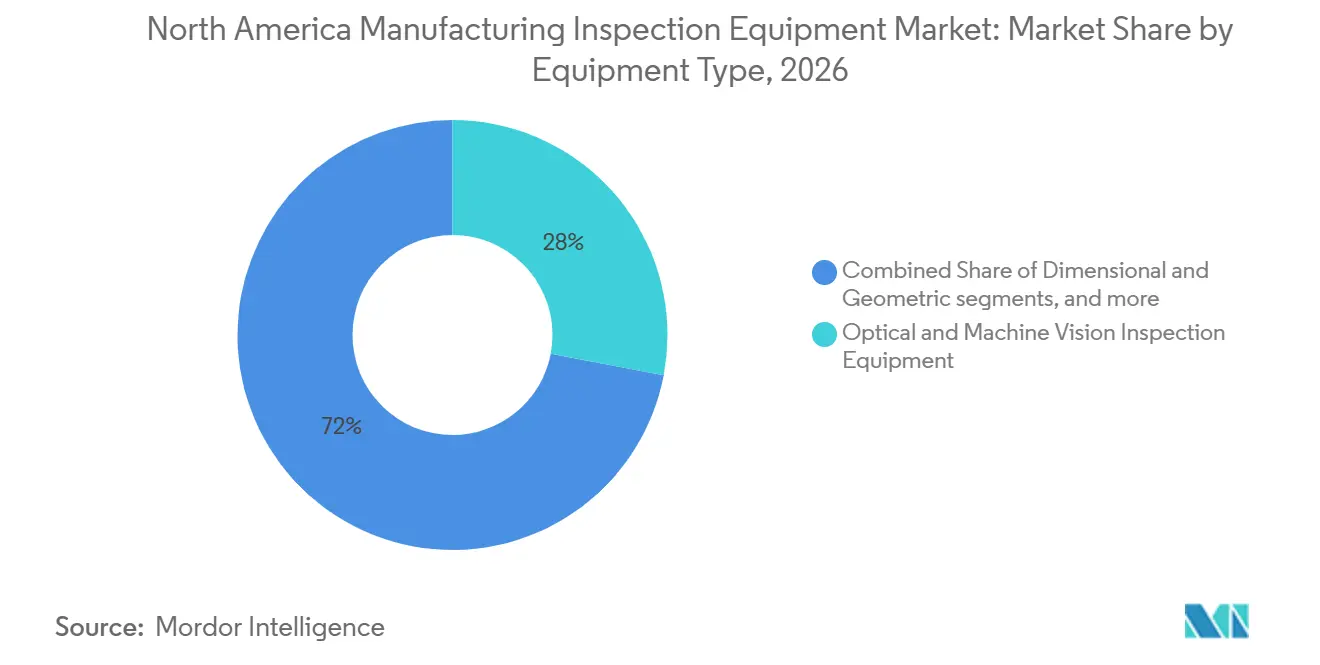
- Por tipo de equipo, los equipos de inspección óptica y de visión artificial representaron el 28% de la participación del mercado de equipos de inspección de fabricación en América del Norte en 2026, mientras que se prevé que los equipos especializados de inspección de semiconductores se expandan a una CAGR del 8,2% hasta 2032.
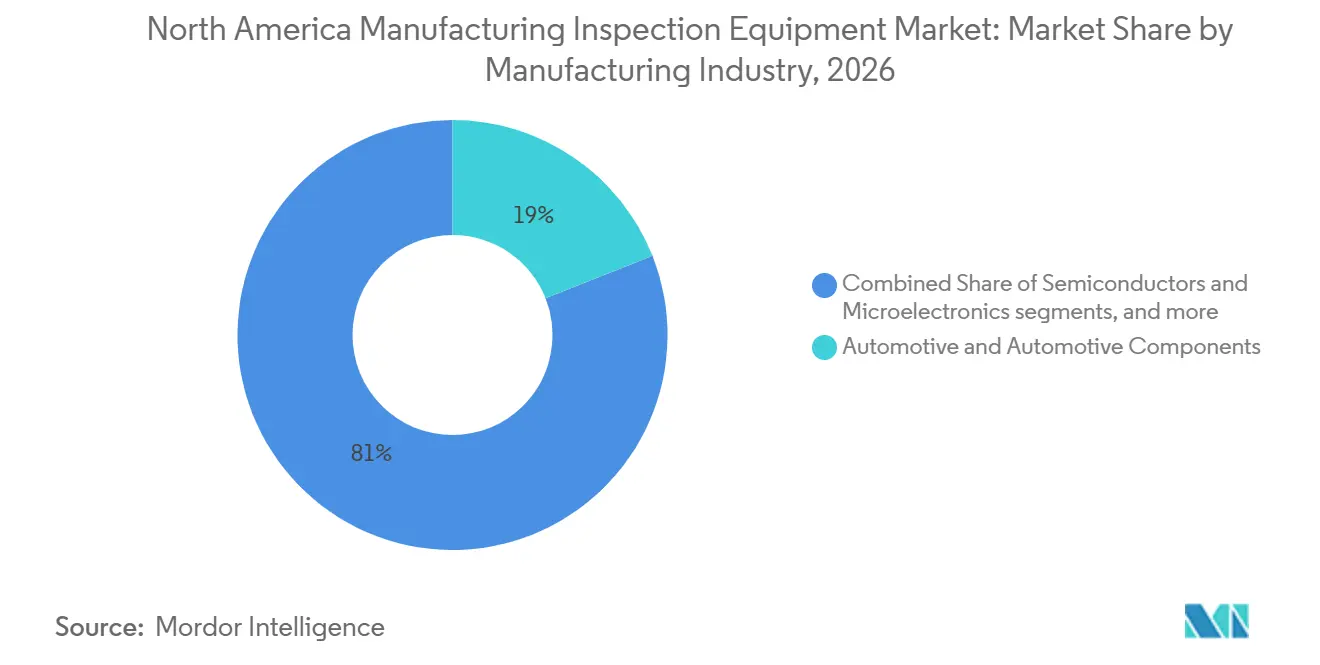
- Por industria manufacturera, los componentes automotrices y de automoción representaron el 19% del tamaño del mercado de equipos de inspección de fabricación en América del Norte en 2026, mientras que los semiconductores y la microelectrónica registraron la CAGR proyectada más alta del 8,5% hasta 2032.
- Por geografía, Estados Unidos representó el 78% en 2026, mientras que México registró la CAGR proyectada más alta del 6,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Relocalización de la Fabricación de Semiconductores y Electrónica | +1.2% | Estados Unidos, México | Mediano plazo (2-4 años) |
| Expansión de la Fabricación de Vehículos Eléctricos y Baterías | +1.0% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Requisitos más Estrictos de Calidad, Trazabilidad y Seguridad del Producto | +0.8% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Adopción de Fábricas Inteligentes y Control de Procesos en Línea | +0.6% | Estados Unidos, México | Mediano plazo (2-4 años) |
| Inspección por Debajo de 10 Micrómetros para Empaquetado Avanzado y Electrónica Miniaturizada | +0.4% | Estados Unidos | Largo plazo (≥ 4 años) |
| Datos de Inspección como Restricción de la Tasa de Producción en Plantas Manufactureras con Escasez de Mano de Obra Calificada | +0.3% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Relocalización de la Fabricación de Semiconductores y Electrónica
El mercado de equipos de inspección de fabricación en América del Norte se beneficia de la construcción de plantas de semiconductores que genera ciclos de adquisición plurianuales para equipos de control de procesos. Para julio de 2025, el Departamento de Comercio de Estados Unidos había otorgado 30,9 mil millones de USD en financiamiento directo y 5,5 mil millones de USD en préstamos a 19 empresas en 40 proyectos de semiconductores.[1] Una planta de lógica de vanguardia financiada por la Ley CHIPS en Arizona fue certificada como completada en junio de 2025. La Asociación de la Industria de Semiconductores reportó más de 540 mil millones de USD en inversiones anunciadas en fabricación de semiconductores en Estados Unidos desde la promulgación de la Ley CHIPS.[2] También citó una proyección del Departamento de Comercio según la cual la participación de Estados Unidos en la fabricación mundial de lógica de vanguardia aumentará al 20% para 2030. Las nuevas salas limpias requieren inspección de obleas, retículas y empaquetado que pueda trabajar con características cada vez más pequeñas, mientras que las cadenas de suministro del Tratado entre México, Estados Unidos y Canadá (T-MEC) extienden la demanda hacia las instalaciones electrónicas mexicanas.
Expansión de la Fabricación de Vehículos Eléctricos y Baterías
Las fábricas de baterías incrementan la necesidad de verificaciones en las etapas de recubrimiento, calandrado, ensamblaje de celdas y formación, donde los fabricantes utilizan sistemas ópticos, de rayos X, de tomografía computarizada y de integridad de sellado. Toyota inició la producción en su planta de baterías de 13,9 mil millones de USD en Carolina del Norte en noviembre de 2025, con una capacidad anual de 30 GWh en 14 líneas de producción. Toyota también confirmó una inversión adicional de hasta 10 mil millones de USD en Estados Unidos durante cinco años. Panasonic Energy inició la producción en masa en su instalación de 4,7 millones de pies cuadrados en Kansas en julio de 2025 y tiene como objetivo una capacidad anual de 32 GWh. La empresa espera que sus instalaciones en Kansas y Nevada alcancen 73 GWh de producción combinada en Estados Unidos. Estas inversiones convierten la inspección en un requisito de producción recurrente en lugar de una adquisición periódica de metrología.
Requisitos más Estrictos de Calidad, Trazabilidad y Seguridad del Producto
El mercado de equipos de inspección de fabricación en América del Norte también está respaldado por requisitos que hacen más importantes los registros de producción trazables. El Reglamento del Sistema de Gestión de Calidad de la Administración de Alimentos y Medicamentos (FDA) entró en vigor en febrero de 2026 y alinea los requisitos de calidad de dispositivos médicos con la norma ISO 13485.[3] Este cambio incrementa el valor de los informes de inspección automatizados y los registros a nivel de lote para los productores regulados. Los fabricantes aeroespaciales también necesitan inspección dimensional y no destructiva que respalde las aprobaciones de producción y los procesos acreditados. Estas condiciones acercan la inspección a un papel de control de producción y fomentan la inversión en etapas más tempranas de la cadena de proveedores.
Adopción de Fábricas Inteligentes y Control de Procesos en Línea
El paso de las verificaciones de calidad posteriores al proceso hacia el control de procesos en línea amplía el uso de la inspección en toda la planta de producción. Rockwell Automation reportó que el 50% de los fabricantes planea utilizar inteligencia artificial o aprendizaje automático para el control de calidad. Cognex reportó 249 millones de USD en ingresos del segundo trimestre de 2025, un 4% más que el año anterior, con la demanda de líneas de producción de electrónica y empaquetado contribuyendo al crecimiento. Su plataforma One Vision permite el entrenamiento de modelos en la nube y la implementación en el borde para aplicaciones de visión artificial. El empaquetado avanzado y la electrónica miniaturizada incrementan aún más la necesidad de inspección de alta resolución a medida que los sistemas tradicionales alcanzan sus límites de resolución. Las plantas con escasez de mano de obra calificada también tienen una razón más sólida para utilizar datos de inspección con el fin de proteger las tasas de producción.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Complejidad de Integración de Celdas de Inspección Avanzadas | -0.8% | América del Norte | Corto plazo (≤ 2 años) |
| Escasez de Personal Calificado en Metrología y Ensayos No Destructivos | -0.5% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Interoperabilidad Limitada de Datos de Inspección en Sistemas de Fabricación Heredados | -0.3% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Retrasos en la Calificación de Decisiones de Defectos Basadas en Inteligencia Artificial en Producción de Seguridad Crítica | -0.2% | Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Complejidad de Integración de Celdas de Inspección Avanzadas
Las plataformas de tomografía computarizada industrial, las máquinas de medición por coordenadas multisensor y las herramientas especializadas para semiconductores tienen un costo de entre 500.000 USD y varios millones de dólares por instalación antes de incluir las necesidades de puesta en marcha y calibración. Este gasto es difícil de asumir para los fabricantes más pequeños que pueden no contar con presupuestos dedicados a la automatización. Una nueva celda de inspección también debe conectarse con los sistemas existentes de ejecución de manufactura (MES), planificación de recursos empresariales (ERP) y control de supervisión y adquisición de datos (SCADA), a menudo mediante trabajo de integración personalizado. Esto puede extender los cronogramas de implementación entre seis y dieciocho meses, especialmente en instalaciones más antiguas con flexibilidad mecánica o de software limitada. El mismo problema de sistemas heredados limita la interoperabilidad de los datos de inspección entre marcas de equipos y sistemas de planta. El alto costo inicial y los períodos de implementación más prolongados pueden retrasar el paso de las verificaciones manuales a la inspección automatizada incluso cuando el caso de productividad es claro.
Escasez de Personal Calificado en Metrología y Ensayos No Destructivos
Una oferta limitada de personal calificado en metrología y ensayos no destructivos puede restringir la utilización de sistemas avanzados tras su instalación. En mayo de 2025, la Sociedad Americana de Ensayos No Destructivos (ASNT) instó a los departamentos federales a incluir los ensayos no destructivos en la estrategia nacional de desarrollo de la fuerza laboral. El Departamento de Trabajo de Estados Unidos aprobó las Directrices Nacionales de la ASNT para Estándares de Aprendizaje, que respaldan el proceso de formación a largo plazo. La ASNT identificó el desarrollo de la fuerza laboral como una prioridad principal mientras aumenta la demanda de pruebas ultrasónicas de arreglo en fase, captura de matriz completa y tomografía computarizada industrial. La certificación de Nivel II y Nivel III aún requiere años, lo que ralentiza la disponibilidad de personal experimentado. Las instalaciones de seguridad crítica también pueden tardar tiempo en calificar las decisiones de defectos basadas en inteligencia artificial, lo que limita su uso incluso cuando el software está técnicamente disponible.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
Las Plataformas Ópticas Lideran Mientras los Equipos para Semiconductores se AceleranLos equipos de inspección óptica y de visión artificial representaron el 28% del total regional en 2026 porque pueden adaptarse a muchos entornos de producción. Estos sistemas inspeccionan defectos superficiales en paneles automotrices, confirman la colocación de componentes en el ensamblaje de electrónica, revisan etiquetas de empaquetado y verifican dimensiones en el mecanizado de precisión. Cognex indica que su sistema In-Sight 3800 combina mayor velocidad de procesamiento con herramientas de aprendizaje en el borde que funcionan con una pequeña muestra de imágenes. Esto puede reducir el trabajo de configuración para plantas más pequeñas que carecen de grandes equipos de ingeniería. Las herramientas ópticas también se adaptan a líneas de producción donde los fabricantes necesitan una verificación repetible sin trasladar piezas a un laboratorio separado. Su valor aumenta cuando los defectos deben identificarse con suficiente anticipación para evitar retrabajos en etapas posteriores. Las herramientas dimensionales y geométricas, incluidas las máquinas de medición por coordenadas (CMM), los rastreadores láser, los escáneres 3D y los perfilómetros de superficie, se utilizan donde las carcasas de baterías, las estructuras aeroespaciales y los paquetes avanzados requieren tolerancias más estrictas.
Se espera que los equipos especializados de inspección de semiconductores crezcan a una CAGR del 8,2% de 2027 a 2032, la tasa más alta entre los tipos de equipos; la construcción de plantas y la mayor intensidad de inspección de los nodos avanzados y el empaquetado respaldan esta expansión. Una revisión de la Sociedad Americana de Ingenieros Mecánicos (ASME) de noviembre de 2025 identificó la inspección de vías de silicio y la metrología de unión híbrida como desafíos de calidad exigentes en el empaquetado avanzado. La defectividad se está desplazando hacia el rango submicrónico, lo que aumenta la presión sobre las herramientas heredadas y respalda la demanda de reemplazo por nuevas plataformas de tomografía computarizada de rayos X y nanoimagen. KLA reportó que el control de procesos de empaquetado avanzado fue un foco principal de investigación y desarrollo en el ejercicio fiscal 2025. Estos sistemas se seleccionan para la capa de proceso específica y el tipo de defecto que una planta debe controlar. Eso hace que la calificación técnica, la capacidad de servicio y el rendimiento de medición sean factores importantes en la selección de proveedores. Los equipos de detección de fugas e integridad de sellado sirven a aplicaciones farmacéuticas, alimentarias, de bebidas y químicas donde los controles de seguridad del producto siguen siendo esenciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria Manufacturera:
La Automoción Ancla la Demanda Mientras los Sectores de Semiconductores se DisparanLos componentes automotrices y de automoción representaron el 19% del tamaño del mercado de equipos de inspección de fabricación en América del Norte en 2026. El segmento utiliza visión artificial, máquinas de medición por coordenadas (CMM) y escáneres láser en el ensamblaje de carrocería, tren motriz y módulos de batería. Las plataformas de vehículos eléctricos requieren verificaciones adicionales para el sellado del paquete de baterías, la calidad de las soldaduras y los defectos a nivel de celda, que van más allá de las necesidades de inspección de las líneas de vehículos de combustión interna establecidas. Cada punto de inspección adicional ayuda a los fabricantes a identificar una desviación del proceso antes de que el vehículo o la batería avance a una etapa de ensamblaje posterior. Los equipos aeroespaciales, de defensa y otros equipos de transporte también utilizan inspección dimensional y no destructiva trazable porque las piezas estructurales deben cumplir estrictos estándares de producción. Los dispositivos médicos y los productos sanitarios tienen una alta intensidad de inspección por unidad de producción, ya que el Reglamento del Sistema de Gestión de Calidad de la FDA fortalece la alineación del sistema de calidad y las expectativas de trazabilidad. Los productores de maquinaria industrial, productos químicos, alimentos y bebidas mantienen la demanda a través de auditorías de proveedores y prácticas de producción ajustada. Estas aplicaciones otorgan al mercado de equipos de inspección de fabricación en América del Norte una base amplia más allá de las grandes plantas automotrices. También equilibran la demanda basada en proyectos en sectores más nuevos con necesidades de inspección recurrentes en líneas de producción establecidas. La combinación reduce la dependencia del ciclo de inversión de cualquier sector manufacturero individual.
Se prevé que los semiconductores y la microelectrónica se expandan a una CAGR del 8,5% de 2027 a 2032, la tasa más alta entre las industrias manufactureras. El segmento requiere una inversión en control de procesos más intensiva que los proyectos de fabricación convencional comparables. Los anuncios de inversión en semiconductores y el apoyo gubernamental han ampliado la base direccionable para la inspección de obleas, retículas y empaquetado. Las baterías y los productos de almacenamiento de energía son otro sector en desarrollo porque cada línea de producción adicional requiere varios sistemas de inspección. Los proyectos de baterías de Toyota y Panasonic muestran la escala de la nueva capacidad de producción de celdas que se está añadiendo en Estados Unidos. Los productores de baterías también necesitan sistemas de inspección que puedan operar a la velocidad de la fabricación continua de celdas. La industria de equipos de inspección de fabricación en América del Norte tiene margen para atender tanto los requisitos centrados en salas limpias como las necesidades más amplias de automatización de fábricas. Esta combinación beneficia a los proveedores que pueden conectar el hardware de medición con los datos de producción y los flujos de trabajo de la planta. También crea diferentes patrones de compra, desde grandes proyectos de plantas hasta pedidos recurrentes de proveedores automotrices y de baterías. Este perfil de demanda favorece a los proveedores que pueden respaldar la instalación, la calibración y las actualizaciones de software continuas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Equipos de Inspección de Fabricación en Estados Unidos
Estados Unidos representó el 78% del total regional en 2026. Su posición refleja una concentración de producción aeroespacial, de semiconductores, farmacéutica y automotriz, todas las cuales requieren más inspección que muchas actividades de fabricación general. Las plantas de lógica respaldadas por la Ley CHIPS en Arizona, Ohio y Oregón se están desarrollando junto con plantas de baterías en Carolina del Norte, Kansas y Tennessee. Estos proyectos requieren herramientas de medición y control de defectos en múltiples etapas de producción. Se espera que Estados Unidos mantenga su posición de liderazgo a medida que las plantas pasen de la construcción a la producción en volumen e incrementen el gasto en control de procesos.
Mercado de Equipos de Inspección de Fabricación en México
Se prevé que México crezca a una CAGR del 6,8% de 2027 a 2032, la tasa más alta en el mercado de equipos de inspección de fabricación en América del Norte. Los productores automotrices, electrónicos y aeroespaciales están añadiendo capacidad de proveedores en los corredores de Monterrey, Guadalajara y Tijuana. Los requisitos de contenido regional del T-MEC y los esfuerzos por reducir la exposición al abastecimiento distante han respaldado estas decisiones de ubicación. Las instalaciones orientadas a la exportación deben cumplir con los estándares de auditoría de fabricantes de equipos originales (OEM) y las obligaciones de trazabilidad. Estos requisitos favorecen los sistemas de visión artificial, máquinas de medición por coordenadas (CMM) y ensayos no destructivos sobre los procesos manuales.
Mercado de Equipos de Inspección de Fabricación en Canadá
Canadá contribuye con una participación estable a través de la producción aeroespacial en el corredor Montreal-Quebec, el ensamblaje automotriz en Ontario y el procesamiento de materiales para baterías. Sus productores aeroespaciales e industriales utilizan ensayos no destructivos e inspección dimensional para respaldar los requisitos de transporte y certificación. El procesamiento de minerales para baterías incrementa la necesidad de herramientas de análisis composicional e identificación de materiales, incluidos los sistemas de fluorescencia de rayos X. Canadá tiene una base absoluta menor que Estados Unidos, lo que limita su tasa de crecimiento general. El mercado de equipos de inspección de fabricación en América del Norte tiene diferentes roles por país, con la escala de Estados Unidos, el crecimiento de México y las aplicaciones de precisión de Canadá.
Panorama Competitivo
El mercado de equipos de inspección de fabricación en América del Norte exhibe un nivel medio de concentración de mercado. KLA tiene una posición dominante en la inspección de máscaras de retícula de luz ultravioleta profunda (DUV) y reportó una participación superior al 90% en ese nicho. El control de procesos de semiconductores también incluye a Applied Materials, mientras que Cognex y KEYENCE lideran la visión artificial. Cognex utiliza su plataforma One Vision para reducir la carga de configuración de las aplicaciones de visión. Los proveedores asiáticos de visión artificial y sensores añaden presión de precios en los equipos ópticos, lo que puede desafiar a los actores establecidos con estructuras de costos más elevadas.
La competencia en metrología dimensional se fortaleció cuando AMETEK completó la adquisición de FARO Technologies por 920 millones de USD en julio de 2025. La transacción añadió las capacidades de medición 3D, proyección láser e imagen de FARO a AMETEK Ultra Precision Technologies junto con Creaform y Virtek. Esto amplía la capacidad de AMETEK para competir con Hexagon en escaneado 3D, seguimiento láser y medición por luz estructurada. Hexagon lanzó MAESTRO en mayo de 2025 como una máquina de medición por coordenadas (CMM) diseñada para flujos de trabajo de fabricación digital y análisis de calidad impulsado por inteligencia artificial. También introdujo configuraciones de PRESTO Quality Station para la inspección automatizada de componentes de gran tamaño.
El mercado de equipos de inspección de fabricación en América del Norte aún tiene oportunidades en la inspección como servicio para fabricantes más pequeños que no pueden financiar grandes adquisiciones de capital. Las plataformas de datos interoperables que conectan múltiples marcas de equipos con entornos MES son otra área sin un proveedor dominante. La actividad de patentes en la clasificación de defectos basada en inteligencia artificial abarca proveedores establecidos y empresas emergentes, lo que aumenta la importancia de la diferenciación de software. Esto podría desplazar parte del valor competitivo hacia plataformas que simplifican la configuración de modelos y el intercambio de datos.
Líderes de la Industria de Equipos de Inspección de Fabricación en América del Norte
-
ZEISS
-
Hexagon AB
-
Cognex Corporation
-
KLA Corporation
-
KEYENCE CORPORATION
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Inspección de Fabricación en América del Norte Empresas cubiertas en este informe
- ZEISS
- Hexagon AB
- Cognex Corporation
- KLA Corporation
- KEYENCE CORPORATION
- Applied Materials, Inc.
- Baker Hughes Company
- Evident Corporation
- Eddyfi Technologies Inc.
- MISTRAS Group, Inc.
- Nikon Corporation
- Mitutoyo Corporation
- Renishaw plc
- OMRON Corporation
- SICK, Inc.
- Basler AG
- Thermo Fisher Scientific Inc.
- Mettler-Toledo International Inc.
- Ametek, Inc.
- Intertek Group plc
- Nordson Corporation
- Bureau Veritas SA
- Applus Services, S.A.
- Sonatest Ltd.
- Magnaflux
Desarrollos recientes de la industria en Mercado de Equipos de Inspección de Fabricación en América del Norte
- Junio de 2026: UnitX lanzó la cámara inteligente DeteX AI, diseñada para la implementación rápida de inspección visual automatizada en líneas de producción.
- Mayo de 2026: Cognex Corporation lanzó el sistema de visión con inteligencia artificial integrada In-Sight 3900, impulsado por plataformas Qualcomm Dragonwing. Ofrece hasta 4 veces más velocidad de procesamiento que los sistemas de visión Cognex de generación anterior y una resolución de hasta 25 megapíxeles.
- Noviembre de 2025: Toyota inició la producción en su planta de baterías de 13,9 mil millones de USD en Liberty, Carolina del Norte, su primera instalación de baterías fuera de Japón, con el objetivo de alcanzar 30 GWh de capacidad anual en 14 líneas de producción para formatos HEV, PHEV y BEV. Toyota confirmó un compromiso de inversión adicional en Estados Unidos de hasta 10 mil millones de USD durante cinco años.
- Julio de 2025: AMETEK, Inc. completó la adquisición de FARO Technologies por 920 millones de USD, integrando las soluciones de medición 3D, proyección láser e imagen de FARO en su división de tecnologías de ultraprecisión junto con Creaform y Virtek.
Alcance del Informe del Mercado de Equipos de Inspección de Fabricación en América del Norte
El Informe del Mercado de Equipos de Inspección de Fabricación en América del Norte está segmentado por Tipo de Equipo (Equipos de Inspección Óptica y de Visión Artificial, Equipos de Inspección Dimensional y Geométrica, y más), por Industria Manufacturera (Semiconductores y Microelectrónica, Productos Alimenticios y de Bebidas, y más), y por Geografía (Estados Unidos, Canadá, México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Equipos de Inspección Óptica y de Visión Artificial |
| Equipos de Inspección Dimensional y Geométrica |
| Equipos de Inspección Radiográfica y de Tomografía Computarizada |
| Equipos de Inspección Ultrasónica y Acústica |
| Equipos de Inspección Electromagnética y Magnética |
| Equipos de Inspección Térmica e Infrarroja |
| Equipos Especializados de Inspección de Semiconductores |
| Equipos de Inspección de Identificación y Composición de Materiales |
| Equipos de Inspección de Fugas e Integridad de Sellado |
| Equipos de Inspección de Contaminación de Productos y Conformidad Física |
| Otros Equipos Especializados de Inspección de Fabricación |
| Componentes Automotrices y de Automoción |
| Equipos Aeroespaciales, de Defensa y Otros Equipos de Transporte |
| Semiconductores y Microelectrónica |
| Otros Equipos Electrónicos y Eléctricos |
| Baterías y Productos de Almacenamiento de Energía |
| Maquinaria Industrial, Productos Metálicos y Fabricación |
| Productos Químicos, Plásticos y Materiales Industriales |
| Productos Alimenticios y de Bebidas |
| Productos Farmacéuticos y Biofarmacéuticos |
| Dispositivos Médicos y Productos Sanitarios |
| Textiles, Prendas de Vestir, Calzado y Accesorios |
| Muebles, Artículos para el Hogar, Juguetes y Otros Productos de Consumo |
| Materiales de Construcción y Productos para la Construcción |
| Empaquetado, Papel y Productos Impresos |
| Otros Productos Manufacturados |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Equipo | Equipos de Inspección Óptica y de Visión Artificial |
| Equipos de Inspección Dimensional y Geométrica | |
| Equipos de Inspección Radiográfica y de Tomografía Computarizada | |
| Equipos de Inspección Ultrasónica y Acústica | |
| Equipos de Inspección Electromagnética y Magnética | |
| Equipos de Inspección Térmica e Infrarroja | |
| Equipos Especializados de Inspección de Semiconductores | |
| Equipos de Inspección de Identificación y Composición de Materiales | |
| Equipos de Inspección de Fugas e Integridad de Sellado | |
| Equipos de Inspección de Contaminación de Productos y Conformidad Física | |
| Otros Equipos Especializados de Inspección de Fabricación | |
| Por Industria Manufacturera | Componentes Automotrices y de Automoción |
| Equipos Aeroespaciales, de Defensa y Otros Equipos de Transporte | |
| Semiconductores y Microelectrónica | |
| Otros Equipos Electrónicos y Eléctricos | |
| Baterías y Productos de Almacenamiento de Energía | |
| Maquinaria Industrial, Productos Metálicos y Fabricación | |
| Productos Químicos, Plásticos y Materiales Industriales | |
| Productos Alimenticios y de Bebidas | |
| Productos Farmacéuticos y Biofarmacéuticos | |
| Dispositivos Médicos y Productos Sanitarios | |
| Textiles, Prendas de Vestir, Calzado y Accesorios | |
| Muebles, Artículos para el Hogar, Juguetes y Otros Productos de Consumo | |
| Materiales de Construcción y Productos para la Construcción | |
| Empaquetado, Papel y Productos Impresos | |
| Otros Productos Manufacturados | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto del mercado de equipos de inspección de fabricación en América del Norte para 2032?
El valor previsto es de 9,61 mil millones de USD para 2032, frente a los 7,45 mil millones de USD en 2027, con una CAGR del 5,22% durante 2027-2032.
¿Qué categoría de equipos lidera la demanda en América del Norte?
Los equipos de inspección óptica y de visión artificial lideran con una participación del 28% en 2026 porque atienden aplicaciones automotrices, electrónicas, de empaquetado y de mecanizado de precisión.
¿Qué sector manufacturero está creciendo más rápido en sistemas de inspección?
Se proyecta que los semiconductores y la microelectrónica crecerán a una CAGR del 8,5% hasta 2032, respaldados por la construcción de plantas y los requisitos de empaquetado avanzado.
¿Por qué es importante la fabricación de baterías para la demanda de equipos de inspección?
Las líneas de baterías necesitan verificaciones en las etapas de recubrimiento, calandrado, ensamblaje y formación, y las importantes adiciones de capacidad en 2025 por parte de Toyota y Panasonic incrementan la demanda de estos sistemas.
¿Qué país está creciendo más rápido en América del Norte?
Se proyecta que México crecerá a una CAGR del 6,8% hasta 2032 a medida que los proveedores automotrices, electrónicos y aeroespaciales añaden capacidad de producción orientada a la exportación.
¿Qué limita la adopción de celdas de inspección avanzadas?
El alto costo de capital, el trabajo de integración en instalaciones más antiguas, la disponibilidad limitada de personal calificado y los procesos de calificación de inteligencia artificial más prolongados pueden retrasar la implementación.