
Tamaño y Participación del Mercado de Logística de Carga de Proyectos de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
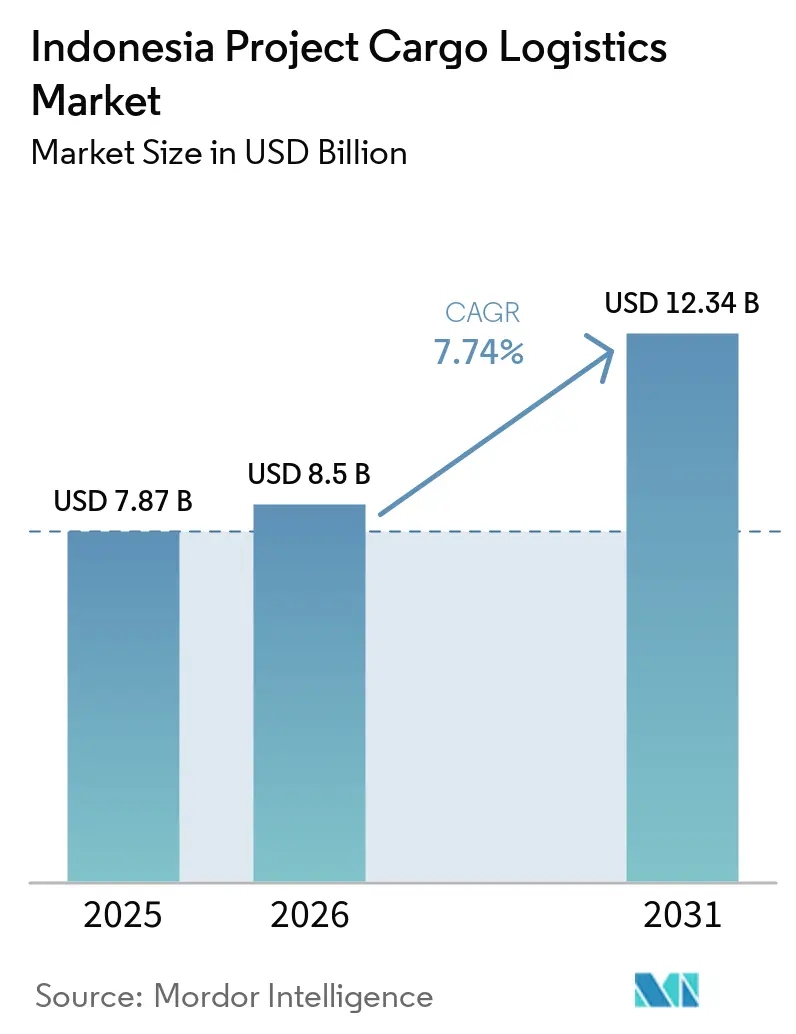
| Tamaño del mercado en el año base (2025) | 7.87 Mil millones de dólares |
| Tamaño del Mercado (2026) | 8.5 Mil millones de dólares |
| Tamaño del Mercado (2031) | 12.34 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.74 % |
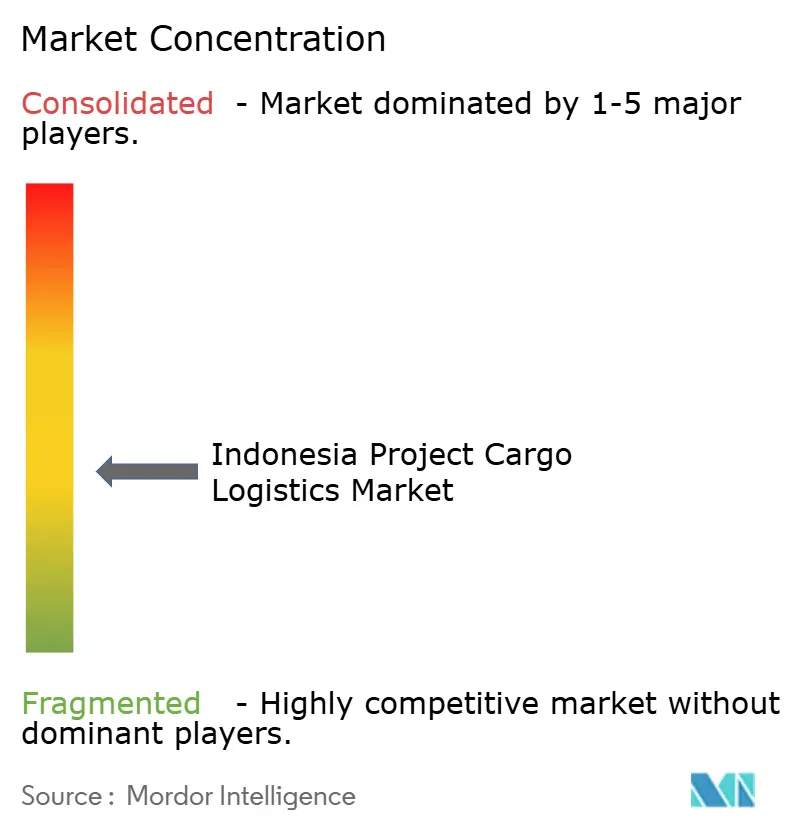
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Carga de Proyectos de Indonesia por Mordor Intelligence
El tamaño del mercado de logística de carga de proyectos de Indonesia fue valorado en 7,87 mil millones de USD en 2025 y se estima que crecerá desde 8,50 mil millones de USD en 2026 hasta alcanzar 12,34 mil millones de USD en 2031, a una CAGR del 7,74% durante el período de pronóstico 2026 a 2031.
Los programas de infraestructura gubernamentales y las inversiones en procesamiento industrial están creando demanda simultánea de transporte especializado en varias islas. El mercado de logística de carga de proyectos de Indonesia está evolucionando más allá del transporte estándar, ya que las dimensiones del equipo, el peso, las condiciones de las rutas y los cronogramas de los proyectos determinan la selección de proveedores. El plan de carreteras de peaje para 2025 a 2029 tiene como objetivo 2.461 km de carreteras operativas e IDR 725 billones (43,26 mil millones de USD) en inversión, lo que favorece el acceso a sitios de carga pesada más allá de los corredores industriales establecidos. Los requisitos de contenido local también están incrementando la actividad de fabricación doméstica, lo que genera más movimientos especializados entre los astilleros de fabricación y los sitios de proyectos. Los proveedores con capacidades de planificación técnica y cobertura operativa local están mejor posicionados a medida que los proyectos industriales complejos avanzan hacia la construcción y puesta en marcha.
Conclusiones Clave del Informe
- Por servicio, el transporte representó el 58,85% de la participación del mercado de logística de carga de proyectos de Indonesia en 2025, mientras que los servicios de valor agregado y otros registraron la CAGR proyectada más alta del 8,69% hasta 2031.
- Por tipo de carga, la carga sobredimensionada o fuera de medida representó el 43,78% del tamaño del mercado de logística de carga de proyectos de Indonesia en 2025, mientras que la carga de elevación pesada registró la CAGR proyectada más alta del 9,37% hasta 2031.
- Por industria de usuario final, la construcción e infraestructura representó el 32,56% de la participación del mercado de logística de carga de proyectos de Indonesia en 2025, mientras que la generación y transmisión de energía registró la CAGR proyectada más alta del 9,57% hasta 2031.
- Por geografía, Java, incluidas Yakarta y BOD, representó el 61,64% del tamaño del mercado de logística de carga de proyectos de Indonesia en 2025, mientras que Sulawesi registró la CAGR proyectada más alta del 10,68% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística de Carga de Proyectos de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Proyectos de Infraestructura que Incrementan la Demanda de Logística de Proyectos Especializada | +2.0% | Java, Kalimantan y Sumatra, incluidos IKN, carreteras de peaje y expansión portuaria | Mediano plazo (2-4 años) |
| Expansión de Energías Renovables que Impulsa los Requisitos de Transporte de Elevación Pesada | +1.5% | Centro y Oeste de Java, Sulawesi, Sumatra y la Región de Papúa | Largo plazo (≥ 4 años) |
| Procesamiento Secundario Minero que Amplía los Volúmenes de Carga de Proyectos Industriales | +1.2% | Sureste de Sulawesi y Kalimantan | Mediano plazo (2-4 años) |
| Localización de la Manufactura que Incrementa la Actividad de Proyectos de Logística Industrial | +0.8% | Corredor industrial del Oeste de Java y Zona de Libre Comercio de Batam | Corto plazo (≤ 2 años) |
| Externalización de Elevación Pesada que Apoya la Demanda de Logística Multimodal Especializada | +0.7% | Java, Papúa Occidental y Kalimantan | Mediano plazo (2-4 años) |
| Torres de Control Digital que Mejoran la Coordinación de Carga de Proyectos | +0.5% | Java, Sulawesi y puertos nacionales | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Proyectos de Infraestructura que Incrementan la Demanda de Logística de Proyectos Especializada
El ciclo de inversión en infraestructura de Indonesia abarca carreteras de peaje, puertos, aeropuertos, generación de energía y construcción de la nueva capital al mismo tiempo. La Autoridad de IKN adjudicó IDR 3 billones (179,5 millones de USD) en noviembre de 2025 para infraestructura de zonas legislativas y judiciales programada hasta diciembre de 2027. Estos contratos generan flujos sostenidos de equipos desde Java hacia Kalimantan. El proyecto de la Sección II del Acceso Oriental de Nuevo Priok de PT PP, valorado en 143 millones de USD, comenzó en 2025 y conectó la Zona Franca de Nusantara con la Terminal de Contenedores 1 de Nuevo Priok. El proyecto mejora la ruta de última milla para equipos de gran tamaño que ingresan por Tanjung Priok. Cada proyecto de infraestructura también requiere movilización de grúas, gestión de patios de acopio, coordinación de permisos y aseguramiento marino, lo que amplía el mercado de logística de carga de proyectos de Indonesia más allá de las asignaciones de flete convencionales.
Expansión de Energías Renovables que Impulsa los Requisitos de Transporte de Elevación Pesada
El RUPTL 2025 a 2034 de PLN incluye 42,6 GW de nueva capacidad renovable, lo que representa el 61% de las adiciones de capacidad planificadas. En agosto de 2026, el Presidente Prabowo lanzó la construcción de la planta solar flotante Gajah Mungkur de 134 MWp en Java Central, respaldada por IDR 1,6 billones (90,2 millones de USD) en inversión. Los equipos de energía renovable tienen grandes dimensiones, incluso cuando los elementos individuales pesan menos que los módulos convencionales de petróleo y gas. Este perfil requiere transporte en plataforma plana y RoRo, permisos de despeje de rutas y planificación de tránsito marino. Pelindo Regional 2 Banten manejó 347.850 MT de carga general de torres de molinos de viento a través de Ciwandan en 2025, y manejó 269.006 MT de enero a agosto de 2026. El mercado de logística de carga de proyectos de Indonesia, por lo tanto, necesita capacidades operativas que se adapten a los componentes de energía renovable en lugar de solo a los módulos pesados tradicionales.
Procesamiento Secundario Minero que Amplía los Volúmenes de Carga de Proyectos Industriales
La Ley N.° 3 de 2020 restringió las exportaciones de níquel y bauxita sin procesar y apoyó la construcción de fundidoras, plantas HPAL y parques industriales en Indonesia. Estas instalaciones requieren cronogramas de entrega de varios años para autoclaves, recipientes de proceso, paquetes de tuberías y estructuras modulares. PT Vale Indonesia recibió las primeras 2 unidades de autoclave para su instalación HPAL de Pomalaa a principios de 2025, diseñada para producir hasta 120.000 toneladas de precipitado de hidróxido mixto anualmente[1]. PT Ceria Nugraha Indotama comenzó sus primeras exportaciones de ferroníquel bajo en carbono desde Kolaka en julio de 2026 y utilizó el Nuevo Puerto de Kendari para reducir la ruta a China a 16 días. Estos proyectos favorecen a los operadores con capacidad establecida cerca de los sitios de proyectos y vínculos de fabricación. La demanda continúa durante las fases de mantenimiento y expansión después de que una planta comienza a operar, lo que respalda el trabajo recurrente en el mercado de logística de carga de proyectos de Indonesia.
Localización de la Manufactura que Incrementa la Actividad de Proyectos de Logística Industrial
La política TKDN y la inversión extranjera están creando demanda de logística de proyectos para la instalación de fábricas, así como para el procesamiento de recursos. VinFast inauguró su planta de vehículos eléctricos en Subang en diciembre de 2025 con una inversión de fase 1 de 300 millones de USD[2]. Bosch inició la construcción de una fábrica de componentes para vehículos eléctricos en Cikarang en noviembre de 2025 con una inversión potencial de EUR 259 millones (304,76 millones de USD). La inversión manufacturera alcanzó IDR 182 billones (10,92 mil millones de USD) en el primer trimestre de 2026. Las prensas de ensamblaje, las máquinas de moldeo por inyección y los transportadores de líneas de producción generan trabajo de transporte frecuente y sensible a los plazos, lo que otorga al mercado de logística de carga de proyectos de Indonesia una base más amplia de demanda industrial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transbordo Archipelágico que Incrementa la Complejidad de Costos de Logística de Proyectos | -1.5% | Sulawesi, Papúa, Maluku, Kalimantan y flujos de flete interinsular a nivel nacional | Largo plazo (≥ 4 años) |
| Permisos y Normas de Ejes que Retrasan los Movimientos de Carga | -1.0% | Carreteras de peaje de Java y Sumatra, incluidas Banten, DKJ y áreas piloto de Java Occidental | Corto plazo (≤ 2 años) |
| Cuellos de Botella de Infraestructura que Restringen el Acceso de Carga Pesada a los Sitios | -0.8% | Corredores de níquel del Sureste de Sulawesi, la Región de Papúa y las islas exteriores | Mediano plazo (2-4 años) |
| Escasez de Talento en Ingeniería que Limita la Ejecución de Proyectos Complejos | -0.5% | A nivel nacional, con presión en Kalimantan Oriental y Sureste de Sulawesi | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Transbordo Archipelágico que Incrementa la Complejidad de Costos de Logística de Proyectos
La geografía de Indonesia requiere que la mayor parte de la carga de proyectos de las islas exteriores pase por al menos 1 punto de transbordo. Esto añade pasos de manipulación, tiempo de entrega y riesgo de carga a los movimientos fuera de los principales corredores occidentales. El programa Sea Toll asignó IDR 623,4 mil millones (35,28 millones de USD) en 756 viajes que sirven a 104 puertos en 2025. Los flujos de carga hacia el este y hacia el oeste siguen siendo desiguales, lo que eleva los costos de reposicionamiento en vacío. El mercado de logística de carga de proyectos de Indonesia enfrenta un piso de costos estructural en las ubicaciones orientales, donde los proveedores necesitan redes más densas para mejorar los márgenes.
Permisos y Normas de Ejes que Retrasan los Movimientos de Carga
La aplicación de Zero ODOL ha endurecido la etapa vial de los movimientos de proyectos sobredimensionados bajo la Ley N.° 22 de 2009. El Ministerio de Transporte estableció la desregulación normativa para su finalización a finales de 2025, inició ensayos de aplicación en junio de 2026 y planificó la implementación completa de Zero ODOL para 2027[3]. Los operadores deben utilizar remolques especializados conformes o dividir las cargas en movimientos viales más pequeños. Los Permisos de Transporte de Carga Especial requieren coordinación con el ministerio de transporte, los gobiernos regionales y la Policía Nacional. Los bienes de capital importados también requieren documentación de cumplimiento adicional bajo TKDN y Permendag 47/2025. Estos requisitos generan plazos de proyecto más largos y favorecen a los proveedores que ya cuentan con sistemas de cumplimiento y relaciones locales establecidas en el mercado de logística de carga de proyectos de Indonesia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: El Transporte Ancla los Ingresos, los Servicios de Valor Agregado Lideran el Crecimiento
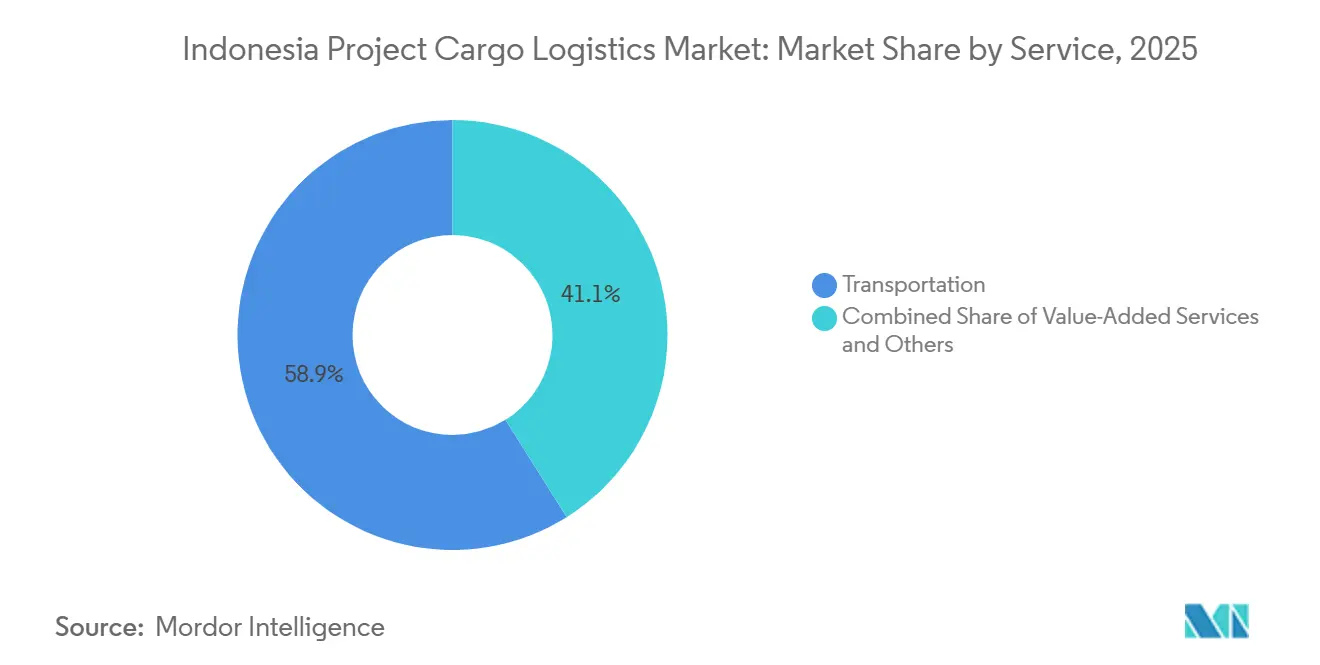
El transporte representó el 58,85% de la participación del mercado de logística de carga de proyectos de Indonesia en 2025, mientras que se proyecta que los servicios de valor agregado y otros registren una CAGR del 8,69% hasta 2031, lo que refleja la continua importancia de los movimientos físicos de proyectos junto con la creciente demanda de soporte logístico integrado. El transporte abarca la entrega por carretera, el tránsito marítimo y por barcaza, los chárteres aéreos y los enlaces ferroviarios emergentes en Java, con la selección del modo dependiendo de las dimensiones de la carga, la ubicación del proyecto, los plazos de entrega y la accesibilidad al sitio. El almacenamiento, la distribución y la gestión de inventario apoyan la preparación y secuenciación antes de la instalación, lo que permite a los contratistas preposicionar equipos más cerca de los sitios de proyectos remotos y reducir los retrasos durante la ejecución del proyecto.
Los servicios de valor agregado se combinan cada vez más con los contratos de transporte e incluyen revisiones de ingeniería, estudios de rutas, aseguramiento marino y supervisión en sitio. El contrato renovado de 4 años de Kuehne+Nagel para el reabastecimiento de GNL en Lamongan Shorebase, combinado con activos marinos, gestión de patios de acopio y personal especializado, ilustró el cambio más amplio hacia soluciones integradas de logística de proyectos. El marco PLB también puede apoyar la logística de proyectos al diferir los derechos de importación y permitir el procesamiento aduanero fuera de las ubicaciones portuarias congestionadas, mejorando la gestión de inventario y flujo de caja para los contratistas EPC. El mercado de logística de carga de proyectos de Indonesia, por lo tanto, requiere cada vez más que los proveedores combinen el transporte con la preparación, el soporte técnico, la coordinación aduanera y las capacidades de ejecución en sitio.


Por Tipo de Carga: La Carga Sobredimensionada Domina, el Segmento de Elevación Pesada se Acelera
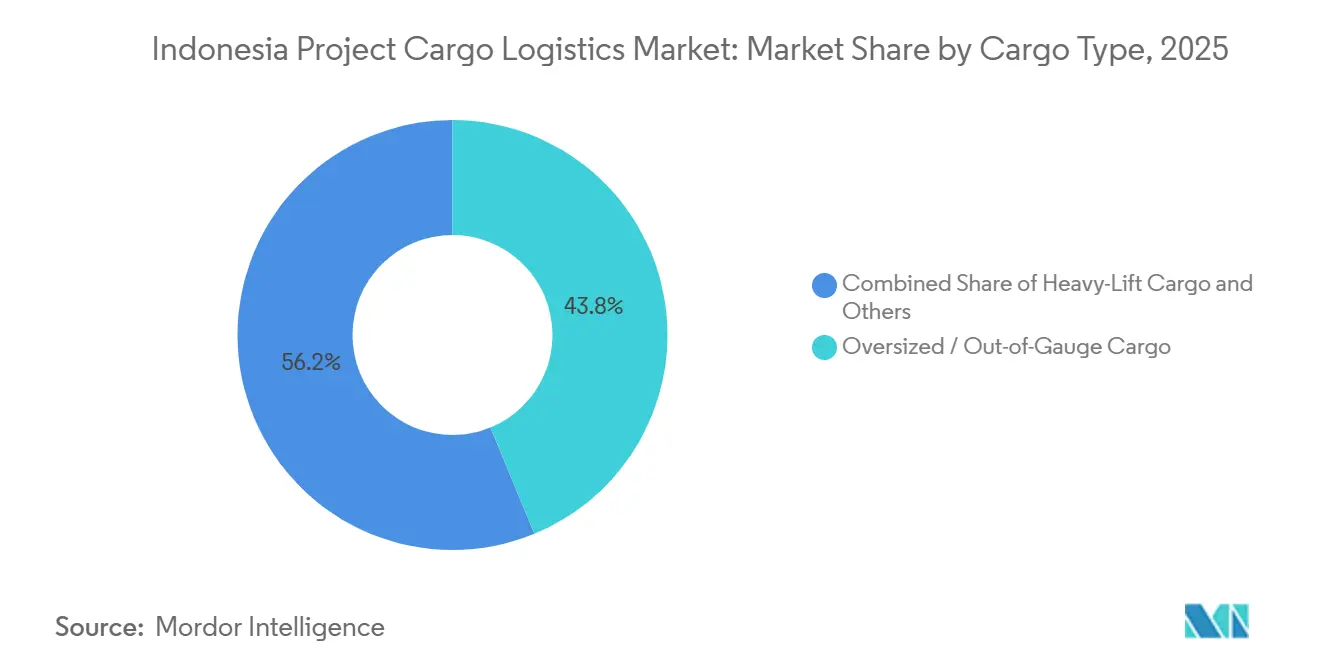
La carga sobredimensionada o fuera de medida representó el 43,78% del tamaño del mercado de logística de carga de proyectos de Indonesia en 2025, mientras que se prevé que la carga de elevación pesada registre una CAGR del 9,37% hasta 2031, lo que refleja la continua importancia de los movimientos de proyectos no estándar junto con la creciente demanda de capacidades especializadas de elevación pesada. Las torres eólicas, las columnas de refinería, los estátores de generadores, los equipos convertidores HVDC y los recipientes de autoclave superan las dimensiones estándar de los contenedores y requieren planificación de transporte especializada, equipos de elevación, evaluaciones de rutas y coordinación en sitio. Pelindo Regional 2 Banten manejó 347.850 MT de carga de torres de molinos de viento a través de Ciwandan en 2025, lo que demuestra la escala de los movimientos de equipos de energía renovable sobredimensionados[4]. La carga a granel y otras cargas especializadas incluyen equipos de proceso modulares, paquetes de acero estructural y subensamblajes de FPSO, con volúmenes estrechamente vinculados a proyectos individuales de energía, infraestructura e industria.
La demanda de elevación pesada está respaldada por la inversión continua en energía e infraestructura, incluidos desarrollos como Abadi GNL y Mako. GEODIS entregó 8 componentes de grúas sobredimensionados al astillero de McDermott en Batam en agosto de 2026 con un peso combinado de 308.920 kg, destacando los requisitos especializados de los movimientos de carga de proyectos industriales. Los requisitos SPAB y la aplicación de ODOL también están fomentando un mayor uso de soluciones marinas y de barcazas para la carga que enfrenta restricciones de transporte por carretera. El mercado de logística de carga de proyectos de Indonesia, por lo tanto, favorece cada vez más a los proveedores con equipos de elevación pesada, acceso a embarcaciones, capacidades de estiba, experiencia en planificación de rutas y la capacidad de coordinar movimientos multimodales complejos.
Por Industria de Usuario Final: La Construcción Ancla la Demanda, la Transición Energética Remodela el Flujo de Proyectos
La construcción e infraestructura representó el 32,56% de la participación del mercado de logística de carga de proyectos de Indonesia en 2025, mientras que se proyecta que la generación y transmisión de energía registre una CAGR del 9,57% hasta 2031, lo que refleja la demanda continua de carga de proyectos proveniente de grandes programas de infraestructura junto con la expansión de las inversiones en generación y transmisión de energía. El desarrollo de IKN, la expansión de carreteras de peaje y las mejoras portuarias respaldan entregas recurrentes de maquinaria pesada, materiales de construcción y equipos especializados en Java, Sumatra y Kalimantan. Los proveedores de logística de carga de proyectos también apoyan estos programas mediante almacenamiento temporal, planificación de movimientos, coordinación de rutas y gestión de entregas en sitio. Los cronogramas de proyectos por fases requieren una secuenciación precisa para garantizar que los equipos y materiales lleguen a los sitios de construcción de acuerdo con los requisitos de instalación.
La demanda de generación y transmisión de energía está respaldada por los planes de energía renovable de PLN y la iniciativa solar de 100 GWp, que están generando requisitos para paneles solares, inversores, paquetes de transformadores y equipos relacionados. El petróleo y el gas, la minería y las canteras siguen siendo fuentes importantes de demanda de carga de proyectos debido al desarrollo continuo de hidrocarburos y la actividad de bases de suministro de GNL. Al mismo tiempo, las plantas de fabricación de vehículos eléctricos y electrónica añaden requisitos de equipos industriales. Sarens comenzó trabajos en el astillero de McDermott en Batam para el programa TenneT de 2 GW en junio de 2025, lo que ilustra la demanda de servicios especializados de elevación pesada y logística de proyectos. Los requisitos TKDN también respaldan movimientos recurrentes entre los astilleros de fabricación domésticos y los sitios de proyectos. El mercado de logística de carga de proyectos de Indonesia, por lo tanto, sigue estrechamente vinculado a los ciclos de inversión en infraestructura, el desarrollo energético y la localización de la manufactura industrial.
Análisis Geográfico
Java, incluidas Yakarta y BOD, representó el 61,64% de la participación del mercado de logística de carga de proyectos de Indonesia en 2025. Tanjung Priok, los parques industriales de Cikarang y Karawang, y las redes de barcazas costeras lo convierten en el principal centro operativo. Un consorcio de Samudera Indonesia que incluye a Africa Global Logistics y Toyota Tsusho comprometió 1.000 millones de USD para la Terminal de Contenedores de Patimban a través de una concesión de 37 años. La terminal tiene como objetivo una capacidad final de 3,7 millones de TEU. El proyecto de la Sección II del Acceso Oriental de Nuevo Priok, junto con las inversiones de Bosch y VinFast, añade demanda de equipos que sigue siendo sensible al peso y los plazos.
La demanda de Sumatra está respaldada por la infraestructura de petróleo y gas en Riau y Sumatra del Norte, además del procesamiento secundario de plantaciones y proyectos minerales. La fase de construcción de IKN en Kalimantan es una fuente confiable de carga hasta 2027. Los contratos de zonas legislativas y judiciales por valor de IDR 3 billones (179,5 millones de USD) están activos hasta diciembre de 2027. El corredor oriental de Kalimantan conecta Balikpapan, Samarinda y el sitio de IKN. La mejora de los enlaces viales y portuarios a lo largo de esta ruta apoya el mercado de logística de carga de proyectos de Indonesia al mejorar el acceso desde las puertas de entrada marítimas hasta los sitios interiores.
Se prevé que Sulawesi registre una CAGR del 10,68% hasta 2031, la tasa regional más alta. Los proyectos de níquel del Sureste de Sulawesi generan entregas de construcción recurrentes y superpuestas. El envío directo desde Kendari a China reduce la necesidad de transbordo en Java. Bali y Nusa Tenggara, Papúa y Maluku siguieron siendo áreas más pequeñas, donde el acceso restringido por carretera, mar y aire incrementó los costos de entrega a pesar del apoyo del programa Sea Toll para 104 puertos a través de 756 viajes en 2025.
Panorama Competitivo
El mercado de logística de carga de proyectos de Indonesia está moderadamente fragmentado entre proveedores especializados y operadores de flete general. Kuehne+Nagel, DHL Global Forwarding Industrial Projects, CEVA Logistics, deugro y Maersk Project Logistics compiten por mandatos en energía, minería y manufactura. Su diferenciación se basa en el fletamento de embarcaciones de elevación pesada, el aseguramiento marino, la ingeniería de rutas y la ejecución multimodal coordinada.
CEVA Logistics adquirió una participación mayoritaria en Fagioli en marzo de 2026, añadiendo 450 especialistas en transporte pesado por carretera y acarreo de ingeniería. La propiedad de activos importa cuando los remolques especializados y las grúas de elevación pesada son escasos. Deugro se reposicionó como Proveedor de Soluciones de Proyectos en julio de 2026 y extendió su rol de planificación a las etapas tempranas de ingeniería. El mercado de logística de carga de proyectos de Indonesia favorece a los proveedores que se involucran antes de que los pedidos de equipos y los planes de rutas sean definitivos. La participación temprana ayuda a abordar permisos, acceso marino y restricciones del sitio antes de que afecten los cronogramas de entrega.
Los operadores domésticos tienen ventaja en ubicaciones remotas y en la ejecución en islas exteriores. CKB Logistics opera en 51 ubicaciones en 38 ciudades y 24 provincias, combinando logística de proyectos, servicios de bases de suministro remotas, certificación AEO y estatus de operador PLB. Samudera Indonesia asignó 300 millones de USD en febrero de 2026 para la expansión de la flota, el desarrollo de la terminal de Patimban y el astillero de Madura. La plataforma Phinnisi de Pelindo y el sistema TOS Nusantara están desplegados en 14 terminales de contenedores, mientras que los servicios integrados de ingeniería para solar flotante, geotérmico y eólico marino ofrecen otra área de diferenciación.
Líderes de la Industria de Logística de Carga de Proyectos de Indonesia
-
DHL Group
-
DSV A/S
-
Kuehne+Nagel International AG
-
A.P. Moller - Maersk
-
PT Cipta Krida Bahari (CKB Logistics)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: PT Pelayaran Nasional Indonesia, PELNI, y PT Meratus Line firmaron un Acuerdo de Cooperación Hub and Spoke para las rutas S4A y S4B del programa Sea Toll (Tol Laut), con el objetivo de mejorar la optimización de carga, la utilización de embarcaciones y la eficiencia de distribución para los flujos logísticos del este de Indonesia.
- Marzo de 2026: CEVA Logistics, subsidiaria de CMA CGM, completó la adquisición de una participación mayoritaria en Fagioli SpA, especialista en elevación pesada, carga sobredimensionada y transporte de ingeniería con aproximadamente 450 empleados. El acuerdo combina la red global de transporte de carga de CEVA con la capacidad de ejecución basada en activos de Fagioli, fortaleciendo directamente la competitividad de CEVA en logística de proyectos puerta a puerta para proyectos energéticos e industriales en el Sudeste Asiático, incluida Indonesia.
- Noviembre de 2025: La Autoridad de la Ciudad Capital de Nusantara, IKN, firmó contratos de construcción por valor de IDR 3 billones (179,5 millones de USD) para infraestructura de zonas legislativas y judiciales hasta diciembre de 2027, generando demanda sostenida de carga de proyectos hacia Kalimantan desde las bases de fabricación y suministro de Java.
- Agosto de 2025: Meratus Line ordenó 2 buques portacontenedores adicionales de 700 TEU a CSSC Guangxi Shipbuilding and Offshore Engineering, sumándose a 8 embarcaciones previamente ordenadas de la misma clase, con entrega planificada para 2027 para servir rutas domésticas e intra-Asia.


Alcance del Informe del Mercado de Logística de Carga de Proyectos de Indonesia
| Transporte | Carretera |
| Ferroviario | |
| Aéreo | |
| Marítimo / Barcaza | |
| Almacenamiento, Distribución y Gestión de Inventario | |
| Servicios de Valor Agregado y Otros |
| Carga Sobredimensionada / Fuera de Medida |
| Carga de Elevación Pesada |
| Carga de Proyecto a Granel |
| Otra Carga de Proyecto Especializada |
| Petróleo y Gas, Minería y Canteras |
| Generación y Transmisión de Energía (Incluye Energía Renovable) |
| Construcción e Infraestructura |
| Manufactura y Plantas Industriales |
| Aeroespacial y Defensa |
| Otros (Marítimo y Construcción Naval, Telecomunicaciones, etc.) |
| Java (Yakarta y BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali y Nusa Tenggara |
| Región de Papúa e Islas Maluku |
| Por Servicio | Transporte | Carretera |
| Ferroviario | ||
| Aéreo | ||
| Marítimo / Barcaza | ||
| Almacenamiento, Distribución y Gestión de Inventario | ||
| Servicios de Valor Agregado y Otros | ||
| Por Tipo de Carga | Carga Sobredimensionada / Fuera de Medida | |
| Carga de Elevación Pesada | ||
| Carga de Proyecto a Granel | ||
| Otra Carga de Proyecto Especializada | ||
| Por Industria de Usuario Final | Petróleo y Gas, Minería y Canteras | |
| Generación y Transmisión de Energía (Incluye Energía Renovable) | ||
| Construcción e Infraestructura | ||
| Manufactura y Plantas Industriales | ||
| Aeroespacial y Defensa | ||
| Otros (Marítimo y Construcción Naval, Telecomunicaciones, etc.) | ||
| Por Región | Java (Yakarta y BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali y Nusa Tenggara | ||
| Región de Papúa e Islas Maluku |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la logística de carga de proyectos de Indonesia para 2031?
Se proyecta que el mercado de logística de carga de proyectos de Indonesia alcance 12,34 mil millones de USD en 2031, creciendo a una CAGR del 7,74% desde 2026.
¿Qué categoría de servicio lidera la logística de carga de proyectos en Indonesia?
El transporte lideró los ingresos con una participación del 58,85% en 2025, respaldado por movimientos por carretera, mar, barcaza, aire y ferrocarril.
¿Qué categoría de carga se está expandiendo más rápidamente en Indonesia?
Se proyecta que la carga de elevación pesada registre una CAGR del 9,37% hasta 2031, respaldada por proyectos de GNL, gas y equipos industriales.
¿Qué grupo de usuarios finales genera la mayor demanda de logística de proyectos?
La construcción e infraestructura representó el 32,56% de los ingresos de 2025, respaldada por la construcción de IKN, carreteras de peaje y obras portuarias.
¿Qué región de Indonesia se espera que crezca más rápidamente en servicios de carga de proyectos?
Se proyecta que Sulawesi registre una CAGR del 10,68% hasta 2031 porque los proyectos de procesamiento secundario de níquel requieren entregas recurrentes de equipos.


 Sus datos están seguros y nunca se venden ni se comparten.
