
Tamaño y Participación del Mercado de Logística Sanitaria de Indonesia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 5.23 Mil millones de dólares |
| Tamaño del Mercado (2026) | 5.69 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.57 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 8.56 % |
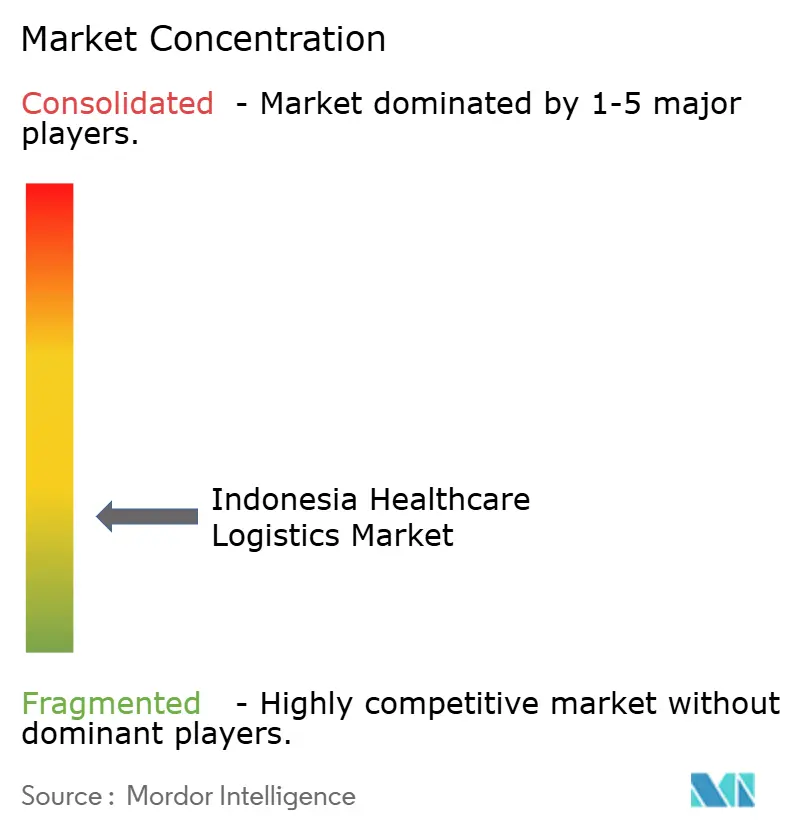
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística Sanitaria de Indonesia por Mordor Intelligence
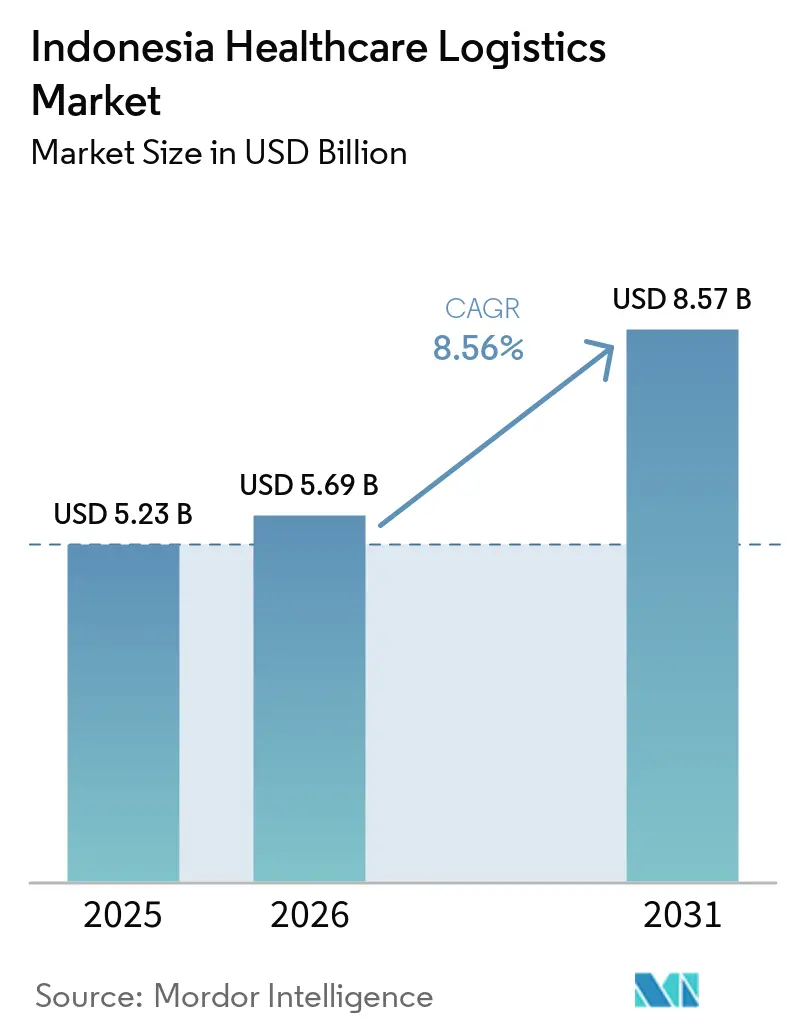
El tamaño del mercado de logística sanitaria de Indonesia fue valorado en 5,23 mil millones de USD en 2025 y se estima que crecerá desde 5,69 mil millones de USD en 2026 hasta alcanzar 8,57 mil millones de USD en 2031, a una CAGR del 8,56% durante el período de pronóstico de 2026 a 2031.
La geografía insular de Indonesia dificulta una distribución farmacéutica confiable, especialmente cuando un envío necesita desplazarse entre redes de carretera, puerto, mar, aeropuerto y entrega local. El Jaminan Kesehatan Nasional, o JKN, cubrió al 98% de la población y alcanzó 280 millones de miembros en julio de 2025, lo que respaldó un mayor uso de medicamentos y servicios sanitarios en todo el país. El presupuesto de salud de 2026 asignó IDR 244 billones (15,2 mil millones de USD) a la salud, incluidos IDR 69 billones (4,3 mil millones de USD) para el JKN, lo que respaldó la demanda de entregas regulares a hospitales, clínicas y centros de salud comunitarios. El mercado de logística sanitaria de Indonesia también está siendo moldeado por normas de distribución más estrictas, un mayor uso del monitoreo digital y crecientes necesidades de manejo a temperatura controlada. Los proveedores que combinan alcance interinsular con almacenamiento validado, trazabilidad y suministro eléctrico de respaldo confiable están mejor posicionados para atender cadenas de suministro sanitarias complejas en las diversas condiciones de transporte e infraestructura del país.
Conclusiones Clave del Informe
- Por función logística, el transporte representó el 46,34% del tamaño del mercado de logística sanitaria de Indonesia en 2025, mientras que los servicios de valor añadido y otros segmentos tienen previsto expandirse a una CAGR del 10,34% hasta 2031.
- Por tipo de temperatura, la logística no controlada por temperatura representó el 56,38% de la participación del mercado de logística sanitaria de Indonesia en 2025, mientras que la logística de temperatura controlada tiene proyectado registrar una CAGR del 11,93% hasta 2031.
- Por tipo de producto, los productos farmacéuticos representaron el 58,24% del tamaño del mercado de logística sanitaria de Indonesia en 2025, mientras que las terapias celulares y génicas tienen previsto registrar una CAGR del 14,24% hasta 2031.
- Por destino, la logística nacional representó el 68,12% del tamaño del mercado de logística sanitaria de Indonesia en 2025, mientras que la logística internacional tiene proyectado expandirse a una CAGR del 13,86% hasta 2031.
- Por usuario final, los fabricantes farmacéuticos representaron el 36,94% de la participación del mercado de logística sanitaria de Indonesia en 2025, mientras que los fabricantes biofarmacéuticos tienen previsto registrar una CAGR del 11,24% hasta 2031.
- Por geografía, Java, incluidas Yakarta y Bogor-Depok-Bekasi, representó el 72,36% del tamaño del mercado de logística sanitaria de Indonesia en 2025, mientras que Sulawesi tiene proyectado registrar una CAGR del 12,78% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística Sanitaria de Indonesia
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Acceso a la Atención Sanitaria Ampliando la Demanda Farmacéutica | +2.1% | Nacional, con mayor intensidad en Java, Sumatra y provincias de islas exteriores | Corto plazo (≤ 2 años) |
| Biológicos, Vacunas y Terapias Avanzadas Incrementando la Demanda de Cadena de Frío | +1.9% | Nacional, con concentración inicial en Yakarta, Surabaya y Makassar | Mediano plazo (2-4 años) |
| Externalización Incrementando la Adopción de Servicios Conformes con las BPD | +1.2% | Nacional, con mayor adopción en Java y Sumatra | Mediano plazo (2-4 años) |
| Logística SATUSEHAT Mejorando la Visibilidad Sanitaria Nacional | +0.9% | Nacional, con intensidad piloto en Java y extensión a las 38 provincias | Corto plazo (≤ 2 años) |
| Microcentros Interinsulares Ampliando el Alcance de la Cadena de Frío | +0.8% | Regiones de islas exteriores, Kalimantan, Sulawesi, Papúa y Maluku | Largo plazo (≥ 4 años) |
| Demanda de Farmacias en Línea Incrementando las Entregas Urgentes | +1.1% | Nacional, con ganancias iniciales en el Gran Yakarta, Surabaya, Bandung y Medan | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Acceso a la Atención Sanitaria Incrementando la Demanda de Logística Farmacéutica
El JKN alcanzó una inscripción casi universal en 2025, cubriendo al 98% de la población de Indonesia, es decir, 280 millones de miembros. Esta cobertura vincula estrechamente los volúmenes de medicamentos con el acceso a la atención sanitaria pública en las provincias de Indonesia, donde las instalaciones dependen de calendarios de entrega regulares dentro del mercado de logística sanitaria de Indonesia. Cada nuevo centro de salud comunitario y hospital requiere un reabastecimiento repetido de medicamentos, dispositivos, vacunas, diagnósticos y otros suministros sanitarios, a menudo mediante acuerdos de distribución programados que deben mantenerse confiables durante todo el año. La asignación de salud de 2026 de IDR 244 billones (13,75 mil millones de USD), incluidos IDR 69 billones (3,89 mil millones de USD) para las contribuciones al JKN, proporcionó una base de financiamiento público para el tratamiento, el suministro de medicamentos y la prestación de servicios en todo el sistema sanitario nacional[1]Programa de las Naciones Unidas para el Desarrollo Indonesia, "Transformando la Cadena de Suministro Médico de Indonesia," Programa de las Naciones Unidas para el Desarrollo, undp.org. La tasa de siniestralidad del JKN alcanzó el 111,8% en febrero de 2026, lo que indica un mayor uso de los servicios de tratamiento y plantea interrogantes sobre las finanzas del programa. Para el mercado de logística sanitaria de Indonesia, un mayor uso de los servicios de tratamiento implica movimientos farmacéuticos más frecuentes a través de las redes de distribución nacionales y regionales.
Biológicos, Vacunas y Terapias Avanzadas Impulsando la Demanda de Cadena de Frío
Las vacunas, los biosimilares, los inyectables oncológicos y las terapias derivadas del plasma requieren un manejo validado en condiciones de refrigeración, congelación o temperatura ultrabajas. Este requisito aumenta el valor de los servicios especializados de almacenamiento, embalaje, monitoreo y transporte aéreo en el mercado de logística sanitaria de Indonesia, donde los fallos en la cadena de frío pueden afectar la usabilidad del producto. El Reglamento BPOM N.° 20/2025 reforzó la supervisión de la cadena de frío para productos biológicos y vacunas, elevando los requisitos operativos para los proveedores que manejan estos envíos. Daewoong Pharmaceutical Indonesia recibió la certificación BPF de BPOM en septiembre de 2025 para células madre autólogas, células NK y exosomas en su instalación de Cikarang. La producción local de terapias avanzadas genera demanda de rutas de transporte criogénico dedicadas, embalaje especializado, equipos de manejo capacitados y control documentado durante cada movimiento que los proveedores convencionales de carga general no pueden ofrecer fácilmente. El Programa por Resultados del Banco Mundial de 850 millones de USD que apoya el acceso a la salud del JKN de 2025 a 2029 también respalda el movimiento de medicamentos especializados a través del mercado de logística sanitaria de Indonesia.
Integración de la Logística SATUSEHAT Mejorando la Visibilidad Sanitaria Nacional
El Ministerio de Salud y el PNUD lanzaron la Logística SATUSEHAT en octubre de 2024 para conectar los datos de la cadena de suministro sanitaria desde la producción hasta la distribución provincial[2]Ministerio de Salud, República de Indonesia, "Logística SATUSEHAT, Monitoreo de la Distribución de Vacunas y Medicamentos," Ministerio de Salud, República de Indonesia, kemkes.go.id. En el momento del lanzamiento, el sistema SMILE rastreaba más de 800 millones de dosis de vacunas y 100 millones de dosis de medicamentos en 10.000 instalaciones sanitarias en 38 provincias. En agosto de 2025, el Ministerio de Salud y el PNUD integraron SSL-SMILE con los sistemas para los programas de VIH/SIDA, tuberculosis y malaria. La integración mejora la visibilidad de los envíos de salud pública desde los puntos de stock central a través de las redes de distribución provinciales y a nivel de instalaciones. Hace que la trazabilidad sea más importante para los proveedores que buscan contratos vinculados al gobierno. Los operadores cuyos sistemas no puedan intercambiar datos con SATUSEHAT pueden encontrar más difícil cumplir con los futuros requisitos contractuales, ya que los compradores del sector público otorgan mayor importancia al estado visible del inventario, los registros de distribución y la documentación de cumplimiento. La Hoja de Ruta de Logística SATUSEHAT para 2026 a 2029 está en desarrollo con el apoyo de la OMS y se espera que establezca requisitos más claros de trazabilidad y cumplimiento.
El Aumento de la Demanda de Farmacias en Línea Acelera las Entregas Sanitarias Urgentes
La penetración de las farmacias en línea alcanzó entre el 20% y el 25% del total de ventas farmacéuticas en 2025. Los pedidos prometidos en un plazo de 2 a 4 horas en áreas metropolitanas requieren inventario cercano, procesamiento de pedidos confiable y capacidad de entrega dentro de la misma ciudad. Estas necesidades difieren del modelo de distribución a granel utilizado para el reabastecimiento regular de farmacias y hospitales. Las plataformas sanitarias están externalizando la infraestructura de cumplimiento, lo que crea espacio para proveedores conformes con las BPD que pueden gestionar almacenamiento a pequeña escala y a temperatura adecuada. Esta demanda respalda movimientos de mayor frecuencia dentro del mercado de logística sanitaria de Indonesia, particularmente en el Gran Yakarta, Surabaya, Bandung y Medan, donde las expectativas de servicio difieren de las entregas mayoristas convencionales.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brechas de Infraestructura Archipelágica Elevando los Costos Interinsulares | -1.5% | Regiones de islas exteriores, Papúa, Maluku, Nusa Tenggara y partes de Sulawesi y Kalimantan | Largo plazo (≥ 4 años) |
| Requisitos de Cumplimiento Elevando los Costos Especializados | -0.9% | Nacional, con mayor presión en operadores medianos y pequeños | Mediano plazo (2-4 años) |
| Múltiples Transferencias Elevando los Riesgos de Excursión de Temperatura | -0.8% | Rutas interinsulares y de última milla, particularmente en el este de Indonesia | Mediano plazo (2-4 años) |
| Confiabilidad Eléctrica Desigual Limitando la Continuidad de la Cadena de Frío | -0.6% | Este de Indonesia, Papúa, Maluku y partes de Nusa Tenggara | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Brechas de Infraestructura Archipelágica que Incrementan los Costos de Logística Interinsular
Indonesia tiene más de 17.000 islas, con casi 7.000 habitadas, y esta geografía requiere movimientos multimodales para muchos envíos sanitarios. Los bienes a menudo viajan por carretera hasta un puerto, por mar hasta otra isla y luego por carretera o aire hasta el destino final. Cada transferencia añade tiempo, manipulación, riesgo potencial de control de temperatura y la necesidad de una responsabilidad más clara entre las partes en el mercado de logística sanitaria de Indonesia, particularmente cuando los productos se desplazan por rutas remotas. Un estudio de 2024 de PLOS Global Public Health informó que Maluku tenía 29 puertos marítimos y 14 embarcaciones que servían 24 rutas interinsulares, con viajes individuales que promediaban 15 días[3]PLOS Global Public Health, "Evaluación Espacial de la Accesibilidad a la Atención Sanitaria en las Comunidades Archipelágicas de la Provincia de Maluku, Indonesia," PLOS Global Public Health, journals.plos.org. Estos períodos de tránsito son inadecuados para productos con ventanas de estabilidad cortas, incluidas algunas terapias celulares. Abordar estas brechas requiere inversión en conexiones portuarias, almacenamiento en cadena de frío y sistemas de stock de reserva, lo que puede disuadir a los operadores que no pueden soportar largos períodos de recuperación de la inversión.
Confiabilidad Eléctrica Desigual que Limita la Continuidad del Servicio de Cadena de Frío
Las interrupciones eléctricas en las regiones exteriores pueden afectar la integridad de los productos farmacéuticos sensibles a la temperatura durante el almacenamiento en los puntos de distribución y las instalaciones sanitarias. Este problema agrava las restricciones de transporte y eleva el costo de atender áreas remotas en el mercado de logística sanitaria de Indonesia. Un estudio publicado en 2025 sobre hospitales archipelágicos encontró que la infraestructura eléctrica inadecuada y el acceso limitado a tecnología avanzada afectaban el rendimiento de la logística farmacéutica en las regiones insulares. El Reglamento BPOM N.° 20/2025 exige alarmas automáticas y documentación de gestión de riesgos de calidad para los productos de cadena de frío. Por lo tanto, los proveedores pueden necesitar generadores validados, embalaje pasivo y monitoreo robusto donde la confiabilidad de la red eléctrica sea débil. Estos requisitos crean una barrera para los proveedores más pequeños al tiempo que limitan la disponibilidad de servicios premium de cadena de frío en las ubicaciones más desatendidas, donde el mantenimiento de equipos y el soporte técnico confiable pueden ser difíciles de sostener.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función Logística: El Transporte Lidera Mientras los Servicios de Valor Añadido se Expanden
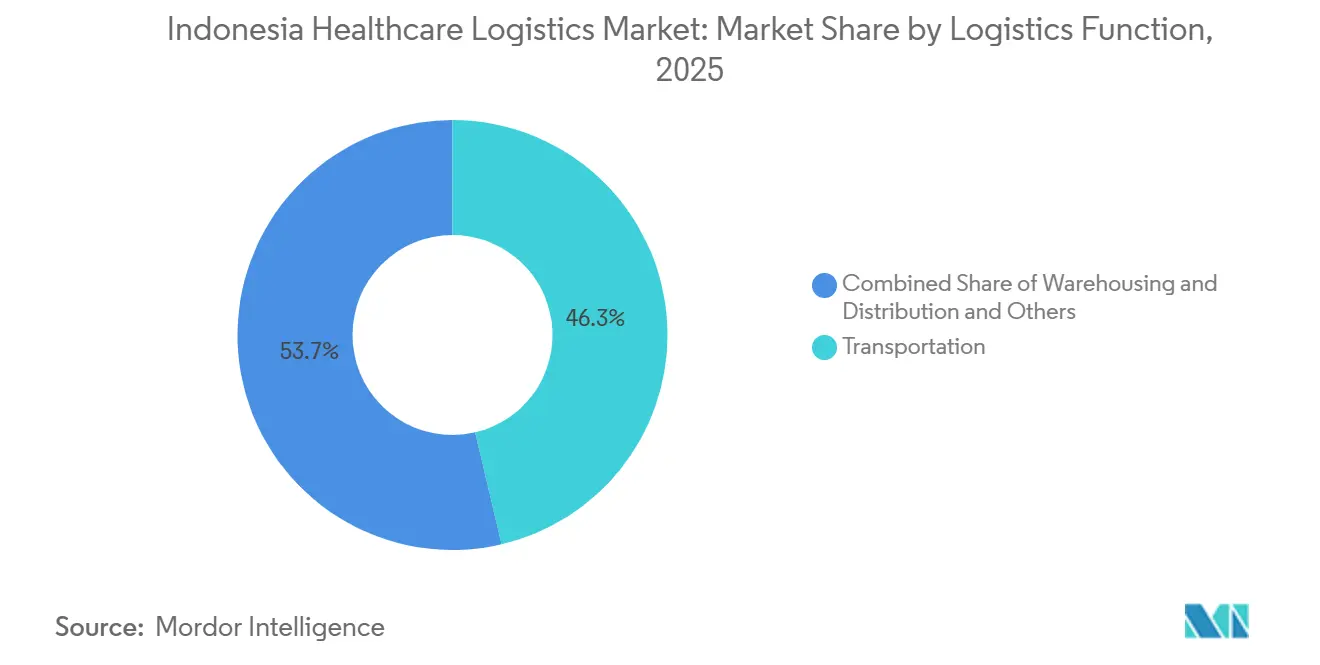
El transporte representó el 46,34% de la participación del mercado de logística sanitaria de Indonesia en 2025, mientras que los servicios de valor añadido y otros segmentos tienen previsto registrar una CAGR del 10,34% hasta 2031, lo que refleja la continua importancia del movimiento físico de productos farmacéuticos junto con la creciente demanda de servicios logísticos especializados. El transporte conecta sitios de fabricación, distribuidores, hospitales, clínicas, farmacias minoristas y centros de salud comunitarios en diversas condiciones de transporte local. El almacenamiento y la distribución proporcionan el control de almacenamiento, consolidación, preparación de pedidos y transferencia necesarios para respaldar estos movimientos. Los servicios de valor añadido incluyen soporte de seguimiento y trazabilidad, reembalaje, monitoreo de cadena de frío y documentación regulatoria. Las BPD 2025 aumentaron aún más la importancia de los proveedores que integraron estas actividades en las operaciones logísticas rutinarias.
El transporte por carretera sigue siendo fundamental para la distribución intraisular en Java y Sumatra, mientras que el transporte marítimo y las vías navegables interiores respaldan el flete a granel y las conexiones con los centros de islas exteriores. El transporte aéreo se utiliza para envíos urgentes de alto valor, incluidos biológicos, materiales para ensayos clínicos y ciertos productos de terapia celular y génica con requisitos de tiempo estrictos. El ferrocarril tiene un papel limitado pero en desarrollo en Java para determinados corredores urbanos. Los contratos de distribución vinculados al gobierno también requieren seguimiento en tiempo real, almacenamiento conforme con las BPD, gestión de inventario y manejo a múltiples temperaturas en los puntos de entrega subnacionales. El mercado de logística sanitaria de Indonesia requiere cada vez más que los operadores combinen el transporte físico con la gestión de la información, el cumplimiento normativo y el manejo especializado en redes de distribución nacionales, regionales y locales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Temperatura: La Logística Controlada Gana Importancia Estratégica
La logística no controlada por temperatura representó el 56,38% del tamaño del mercado de logística sanitaria de Indonesia en 2025, mientras que la logística de temperatura controlada tiene proyectado registrar una CAGR del 11,93% hasta 2031, lo que refleja el dominio continuo de los productos sanitarios a temperatura ambiente junto con la creciente demanda de servicios especializados de cadena de frío. Los comprimidos, cápsulas, medicamentos de venta libre y dispositivos médicos estables a temperatura ambiente siguen siendo flujos de productos importantes y requieren almacenamiento seguro, manejo controlado, gestión de inventario y entrega confiable incluso sin refrigeración. La logística de temperatura controlada respalda los biológicos, biosimilares, vacunas y terapias avanzadas que requieren rangos de temperatura definidos durante el almacenamiento y el transporte. El manejo refrigerado de 0 °C a 5 °C respalda la insulina y los biológicos convencionales, mientras que las condiciones de congelación profunda y temperatura ultrabajas son necesarias para productos con requisitos de almacenamiento más exigentes. Las terapias celulares y génicas pueden requerir condiciones de nitrógeno líquido de -150 °C a -196 °C, lo que crea requisitos especializados para equipos calificados, embalaje validado y personal capacitado.
El Reglamento BPOM N.° 20/2025 aumentó aún más los requisitos operativos para la logística de cadena de frío mediante evaluaciones de gestión de riesgos de calidad, procedimientos de excursión de temperatura, documentación ALCOA++ y sistemas de alarma automática. Estos requisitos incrementan los costos de adaptación para los mayoristas y distribuidores que carecen de equipos validados, equipos capacitados, procesos documentados, sistemas de alarma, registros de temperatura y procedimientos consistentes de revisión de desviaciones. El creciente uso de contenedores activos de temperatura controlada también indica una demanda creciente de capacidades logísticas farmacéuticas especializadas, mientras que la infraestructura farmacéutica nacional planificada en Tangerang señala una inversión continua en capacidad de cadena de frío. Por lo tanto, el mercado de logística sanitaria de Indonesia requiere cada vez más que los proveedores combinen el transporte y el almacenamiento a temperatura controlada con embalaje validado, sistemas de monitoreo, documentación y cumplimiento normativo.
Por Tipo de Producto: Los Productos Farmacéuticos Lideran Mientras las Terapias Avanzadas se Desarrollan
Los productos farmacéuticos representaron el 58,24% de la participación del mercado de logística sanitaria de Indonesia en 2025, mientras que las terapias celulares y génicas tienen previsto registrar una CAGR del 14,24% hasta 2031, lo que refleja la escala continua de la distribución farmacéutica convencional junto con el rápido crecimiento de las terapias avanzadas. Los medicamentos con receta, los medicamentos especializados y los productos de venta libre requieren una distribución amplia en la red de 38 provincias de Indonesia. Las terapias celulares y génicas, incluidos los tratamientos con CAR-T y edición génica, requieren una logística especializada que involucra manejo criogénico, transporte aéreo rápido, transferencias controladas y estrecha coordinación entre fabricantes, hospitales y transportistas especializados debido a las estrechas ventanas de estabilidad del producto. Los biofarmacéuticos, incluida la insulina, los anticuerpos monoclonales y los medicamentos derivados del plasma, también incrementan la demanda de distribución refrigerada validada. Las vacunas siguen representando un flujo logístico importante del sector público, con SMILE gestionando más de 800 millones de dosis tras el lanzamiento de la Logística SATUSEHAT.
Los dispositivos médicos requieren un manejo cuidadoso a medida que los hospitales adquieren equipos de imagen, diagnóstico y otros equipos especializados. En contraste, los materiales para ensayos clínicos, los componentes de sangre y plasma, y los productos de diagnóstico y laboratorio requieren trazabilidad, embalaje adecuado y transferencias documentadas. La certificación de septiembre de 2025 de las instalaciones de Daewoong para células madre autólogas, células NK y exosomas respalda aún más el desarrollo de capacidades domésticas de terapias avanzadas. Por lo tanto, la industria de logística sanitaria de Indonesia necesita adaptarse a requisitos de productos cada vez más especializados mientras mantiene la amplia capacidad de distribución requerida para los productos farmacéuticos convencionales.
Por Destino: Las Operaciones Nacionales Dominan Mientras las Rutas Internacionales Crecen
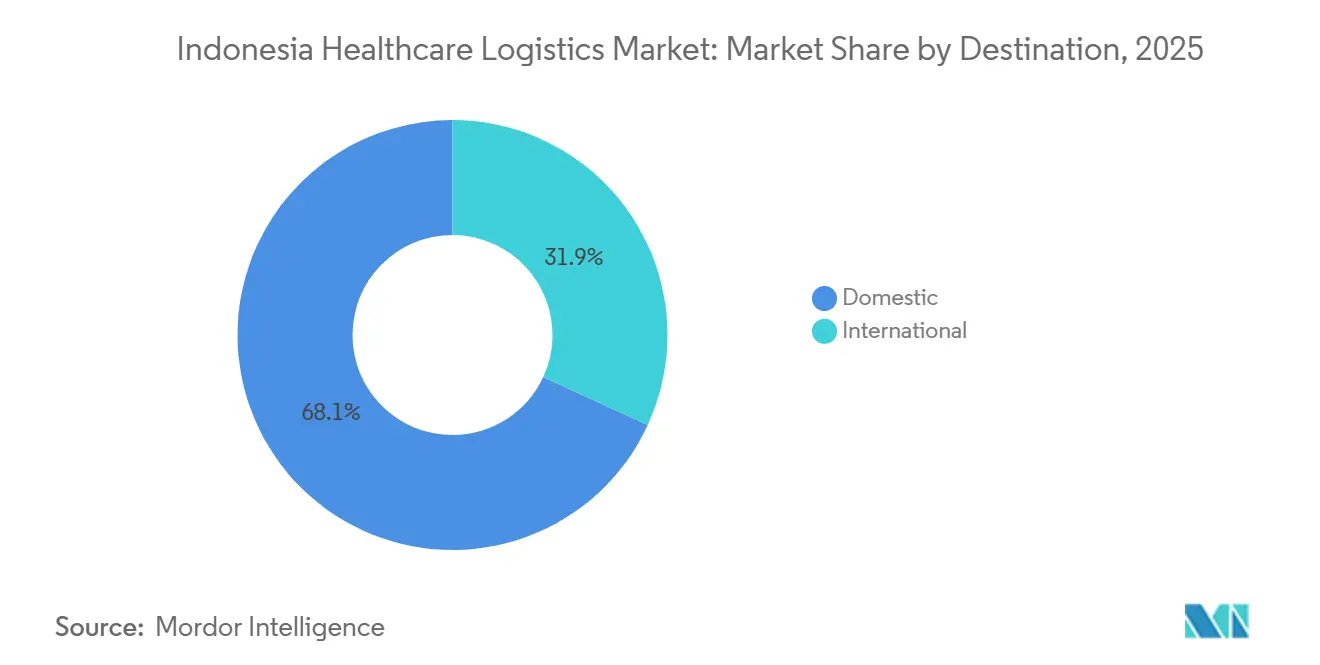
La logística nacional representó el 68,12% del tamaño del mercado de logística sanitaria de Indonesia en 2025, mientras que la logística internacional tiene proyectado registrar una CAGR del 13,86% hasta 2031, lo que refleja la escala de la red de distribución sanitaria interna de Indonesia junto con la creciente actividad farmacéutica transfronteriza. La logística nacional respalda la distribución sanitaria en 38 provincias y miles de islas habitadas, lo que requiere que los proveedores coordinen productos a temperatura ambiente, refrigerados, congelados y a temperatura ultrabajas en múltiples modos de transporte y condiciones de entrega. Las cadenas de suministro para ensayos clínicos, las exportaciones de materias primas farmacéuticas y las importaciones de biológicos especializados respaldan la logística internacional. La cooperación de distribución de exportaciones de octubre de 2025 entre PT Kimia Farma Tbk y Soidal Medical Supplies Ltd en Papúa Nueva Guinea ilustró aún más el desarrollo de vínculos regionales de distribución farmacéutica.
La ubicación de Indonesia entre los centros de fabricación del norte de Asia y los mercados de Oceanía respaldó los movimientos farmacéuticos regionales, mientras que las mejoras de infraestructura, como la mejora de la puerta de enlace de Surabaya de DHL en diciembre de 2025, fortalecieron la conectividad del transporte aéreo para el este de Java y los mercados circundantes. El crecimiento en la producción doméstica de terapias avanzadas y las exportaciones farmacéuticas incrementa la necesidad de capacidades especializadas de transporte aéreo, incluido el manejo conforme con IATA CEIV Pharma. La distribución nacional sigue siendo operativamente compleja porque los proveedores deben coordinar un gran número de instalaciones sanitarias, diversas condiciones de productos y repetidas transferencias multimodales. Por lo tanto, el mercado de logística sanitaria de Indonesia requiere modelos de servicio distintos para la distribución a nivel nacional y las rutas farmacéuticas transfronterizas.
Por Usuario Final: Los Fabricantes Farmacéuticos Lideran Mientras la Biofarmacéutica Añade Demanda Premium
Los fabricantes farmacéuticos representaron el 36,94% de la participación del mercado de logística sanitaria de Indonesia en 2025, mientras que los fabricantes biofarmacéuticos tienen proyectado registrar una CAGR del 11,24% hasta 2031, lo que refleja la continua importancia de los flujos farmacéuticos convencionales junto con la creciente demanda de logística biofarmacéutica especializada. Los fabricantes farmacéuticos generan flujos primarios desde las fábricas hasta los distribuidores y flujos secundarios hacia hospitales, clínicas y farmacias minoristas, lo que los convierte en clientes importantes para los proveedores de logística sanitaria. Los fabricantes biofarmacéuticos requieren manejo de cadena de frío validado, embalaje especializado y monitoreo en tiempo real, lo que puede incrementar los requisitos logísticos y el gasto por unidad en comparación con la distribución farmacéutica convencional. Los hospitales y las clínicas también proporcionan una base de adquisición institucional recurrente para medicamentos, dispositivos médicos, diagnósticos y tratamientos sensibles a la temperatura a medida que la infraestructura sanitaria se expande bajo la Ley de Salud de 2023.
La red de distribución de Kimia Farma incluía más de 1.000 farmacias, más de 350 clínicas y más de 60 laboratorios a junio de 2026. Esta red verticalmente integrada genera demanda de entrega interna al tiempo que incrementa la competencia para los proveedores logísticos independientes que atienden farmacias, clínicas, laboratorios y clientes institucionales. Los distribuidores y mayoristas sanitarios siguen siendo un nivel intermediario importante, con el cumplimiento de las BPD cada vez más respaldado por requisitos de documentación y monitoreo digital. Los proveedores que puedan conectarse con SATUSEHAT mientras ofrecen almacenamiento, cumplimiento de pedidos, control de temperatura y visibilidad de envíos pueden respaldar los requisitos en evolución de los fabricantes y las instalaciones sanitarias. Por lo tanto, la industria de logística sanitaria de Indonesia se está volviendo cada vez más dependiente de la calidad del servicio integrado junto con la cobertura de la red física.
Análisis Geográfico
Java, incluidas Yakarta y Bogor-Depok-Bekasi, representó el 72,36% de la participación del mercado de logística sanitaria de Indonesia en 2025, lo que refleja su papel en la fabricación farmacéutica, el almacenamiento, el transporte aéreo y la distribución nacional. El Aeropuerto Internacional Soekarno-Hatta es el principal punto de entrada para biológicos importados, materiales para ensayos clínicos y medicamentos especializados sensibles a la temperatura. Las instalaciones conformes con las BPD de DSV en Cengkareng, la infraestructura de la puerta de enlace de Surabaya y la red de sucursales nacionales de Enseval refuerzan la base de distribución establecida de Java, donde se concentran las puertas de entrada de importación, los fabricantes, las instalaciones de almacenamiento y las redes nacionales. Se espera que la Instalación Farmacéutica Nacional planificada en Tangerang profundice el papel de la isla en la cadena de frío cuando la construcción comience a finales de 2026. La plataforma EMOS de Enseval recibió la certificación CDOB PSEF en septiembre de 2026, lo que demuestra que los proveedores con sede en Java están estableciendo un estándar de cumplimiento digital[4]PT Enseval Putera Megatrading Tbk, "Enseval Fortalece el Compromiso a través de CDOB PSEF," Enseval, enseval.com. Sumatra es la segunda región de logística farmacéutica más grande, con Medan y Palembang atendiendo a una población de más de 60 millones. Kalimantan está recibiendo inversión en infraestructura sanitaria relacionada con el desarrollo de Nusantara, que se espera que requiera una distribución farmacéutica más amplia a mediano plazo.
Se proyecta que Sulawesi registre una CAGR del 12,78% hasta 2031, respaldada por programas de puesta en marcha de hospitales, el papel de Makassar como centro y la actividad de ensayos clínicos en ciudades de nivel 2. Este crecimiento requiere almacenamiento conforme con las BPD y capacidad de cadena de frío fuera de la red establecida de Java, particularmente en ciudades secundarias que aún no cuentan con infraestructura de almacenamiento validada y donde los proveedores deben desarrollar capacidad local antes de que la demanda sea lo suficientemente grande como para respaldar la economía de red estándar.
Bali y Nusa Tenggara tienen una demanda especializada asociada con el turismo médico y los hospitales privados que atienden a pacientes internacionales. La Región de Papúa y las Islas Maluku enfrentan las brechas de servicio más graves porque la geografía fragmentada, la capacidad limitada de transporte aéreo y la energía poco confiable limitan la continuidad de la cadena de frío durante el almacenamiento, el transporte interinsular y la entrega final a instalaciones de salud remotas. Un estudio de PLOS Global Public Health documentó la red restringida de puertos y embarcaciones de Maluku. Investigaciones separadas encontraron que la gobernanza fragmentada y el transporte poco frecuente contribuyeron a ciclos de desabastecimiento de medicamentos en Maluku. Los proveedores que se expanden hacia Papúa y Maluku deben evaluar si los mandatos de acceso a la salud pueden generar suficiente demanda para respaldar sus costos fijos de infraestructura.
Panorama Competitivo
El mercado de logística sanitaria de Indonesia está fragmentado, con distribuidores farmacéuticos nacionales y proveedores logísticos globales que atienden necesidades diferentes pero cada vez más superpuestas. PT Anugerah Pharmindo Lestari, PT Enseval Putera Megatrading Tbk, PT Kimia Farma Trading & Distribution, PT Anugrah Argon Medica y PT Parit Padang Global gestionan la distribución primaria a través de redes de sucursales nacionales. DHL Group, DSV A/S, Kuehne+Nagel, CEVA Logistics y UPS Healthcare compiten en flete transfronterizo, manejo a temperatura controlada y logística contractual conforme con las BPD. La brecha competitiva importante es la capacidad de combinar un alcance interinsular profundo con operaciones validadas de cadena de frío más allá de Java.
La digitalización se está convirtiendo en un requisito práctico en el mercado de logística sanitaria de Indonesia porque el cumplimiento depende de una actividad de distribución visible y documentada. La plataforma EMOS de Enseval obtuvo la certificación CDOB PSEF en septiembre de 2026 como la primera PSEF de Distribución de Indonesia en recibir el estándar. DHL anunció una inversión de 500 millones de EUR (588,15 millones de USD) en Asia-Pacífico en ciencias de la vida y logística sanitaria en abril de 2025, respaldando centros certificados con BPD, flotas de múltiples temperaturas y sistemas de visibilidad de extremo a extremo. El manejo de 14 contenedores Envirotainer activos en Indonesia por parte de Kuehne+Nagel demuestra un enfoque en la capacidad validada de cadena de frío para transporte aéreo. Estos movimientos incrementan las expectativas en torno al almacenamiento, el monitoreo y el control en cada transferencia, desde el almacenamiento en depósito aduanero y el manejo en aeropuerto hasta la entrega final y la recepción documentada del producto, y refuerzan la brecha operativa entre los servicios básicos de flete y la logística sanitaria especializada.
Las BPD 2025 hacen que los sistemas validados y los procesos documentados sean más importantes en los contratos farmacéuticos. Los proveedores que no puedan demostrar un manejo de cadena de frío conforme pueden encontrar más difícil asegurar negocios con empresas farmacéuticas. Los proveedores de tecnología con activos ligeros pueden respaldar el monitoreo habilitado por IoT y los servicios de seguimiento y trazabilidad sin poseer cada activo físico. FedEx recibió el Premio a la Excelencia Biofarmacéutica de Asia-Pacífico en marzo de 2026 por la implementación de última milla, lo que demuestra su posición especializada en entrega sanitaria regional. Los resultados competitivos dependerán de cumplir con los requisitos de cumplimiento mientras se mantienen las operaciones de entrega interinsular financieramente viables a pesar de los puntos de entrega dispersos, las transferencias multimodales, la infraestructura limitada y la necesidad de equipos especializados.
Líderes de la Industria de Logística Sanitaria de Indonesia
PT Anugerah Pharmindo Lestari
PT Enseval Putera Megatrading Tbk
DHL Group
Kuehne+Nagel International AG
DSV A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Marzo de 2026: PT Enseval Putera Megatrading Tbk y Bayer Consumer Health Indonesia firmaron un acuerdo de distribución en una ceremonia en Singapur, ampliando la cartera de principales de Enseval y fortaleciendo el alcance de los productos de autocuidado de Bayer en todo el archipiélago de Indonesia.
- Noviembre de 2025: DHL Group adquirió CRYOPDP, un servicio de mensajería especializado enfocado en ensayos clínicos, biofarmacéutica y logística de terapias celulares y génicas, fortaleciendo su Red Especializada Pharma con capacidades de manejo criogénico. La adquisición mejora directamente la capacidad de DHL para atender el segmento emergente de logística de terapias celulares de Indonesia a medida que escala la fabricación doméstica de terapias avanzadas.
- Octubre de 2025: PT Kimia Farma Tbk y Soidal Medical Supplies Ltd (Papúa Nueva Guinea) firmaron un acuerdo de cooperación de distribución de exportaciones en el Trade Expo Indonesia (ICE BSD), extendiendo el alcance de los productos farmacéuticos de Kimia Farma al mercado de Papúa Nueva Guinea.
- Agosto de 2025: El Ministerio de Salud de Indonesia y el PNUD lanzaron la integración del sistema electrónico de monitoreo de logística sanitaria SSL-SMILE con los sistemas de información de los programas de enfermedades SIHA (VIH/SIDA), SITB (tuberculosis) y SISMAL (malaria), extendiendo la visibilidad de la logística farmacéutica en tiempo real a través de tres programas de enfermedades de alta carga en 38 provincias.


Alcance del Informe del Mercado de Logística Sanitaria de Indonesia
| Transporte | Carretera |
| Aéreo | |
| Marítimo y Vías Navegables Interiores | |
| Ferroviario | |
| Almacenamiento y Distribución | |
| Servicios de Valor Añadido y Otros |
| Temperatura Controlada | Refrigerado (0-5 °C) |
| Congelado (-18-0 °C) | |
| Temperatura Ambiente | |
| Congelación Profunda / Temperatura Ultrabaja (menos de -20 °C) | |
| No Controlado por Temperatura |
| Productos Farmacéuticos | Medicamentos con Receta y Especializados |
| Medicamentos de Venta Libre | |
| Biofarmacéuticos (Biológicos y Biosimilares) | |
| Vacunas | |
| Materiales para Ensayos Clínicos | |
| Terapias Celulares y Génicas | |
| Dispositivos Médicos | |
| Medicamentos Veterinarios | |
| Sangre, Plasma y Componentes Sanguíneos | |
| Productos de Diagnóstico y Laboratorio | |
| Órganos y Tejidos Humanos | |
| Otros |
| Nacional |
| Internacional |
| Fabricantes Farmacéuticos |
| Fabricantes Biofarmacéuticos |
| Hospitales y Clínicas |
| Hospitales y Farmacias Minoristas |
| Distribuidores y Mayoristas Sanitarios |
| Otros |
| Java (Yakarta y BOD) |
| Sumatra |
| Kalimantan |
| Sulawesi |
| Bali y Nusa Tenggara |
| Región de Papúa e Islas Maluku |
| Por Función Logística | Transporte | Carretera |
| Aéreo | ||
| Marítimo y Vías Navegables Interiores | ||
| Ferroviario | ||
| Almacenamiento y Distribución | ||
| Servicios de Valor Añadido y Otros | ||
| Por Tipo de Temperatura | Temperatura Controlada | Refrigerado (0-5 °C) |
| Congelado (-18-0 °C) | ||
| Temperatura Ambiente | ||
| Congelación Profunda / Temperatura Ultrabaja (menos de -20 °C) | ||
| No Controlado por Temperatura | ||
| Por Tipo de Producto | Productos Farmacéuticos | Medicamentos con Receta y Especializados |
| Medicamentos de Venta Libre | ||
| Biofarmacéuticos (Biológicos y Biosimilares) | ||
| Vacunas | ||
| Materiales para Ensayos Clínicos | ||
| Terapias Celulares y Génicas | ||
| Dispositivos Médicos | ||
| Medicamentos Veterinarios | ||
| Sangre, Plasma y Componentes Sanguíneos | ||
| Productos de Diagnóstico y Laboratorio | ||
| Órganos y Tejidos Humanos | ||
| Otros | ||
| Por Destino | Nacional | |
| Internacional | ||
| Por Usuario Final | Fabricantes Farmacéuticos | |
| Fabricantes Biofarmacéuticos | ||
| Hospitales y Clínicas | ||
| Hospitales y Farmacias Minoristas | ||
| Distribuidores y Mayoristas Sanitarios | ||
| Otros | ||
| Por Región | Java (Yakarta y BOD) | |
| Sumatra | ||
| Kalimantan | ||
| Sulawesi | ||
| Bali y Nusa Tenggara | ||
| Región de Papúa e Islas Maluku | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la logística sanitaria de Indonesia hasta 2031?
Se estima que el sector registrará un crecimiento desde 5,69 mil millones de USD en 2026 hasta 8,57 mil millones de USD en 2031, a una CAGR del 8,56%.
¿Qué función logística generó los mayores ingresos en 2025?
El transporte lideró con el 46,34% de los ingresos porque los productos sanitarios deben desplazarse a través de redes dispersas de carretera, mar y aire.
¿Por qué la capacidad de cadena de frío se está volviendo más importante en Indonesia?
Los biológicos, las vacunas y las terapias avanzadas necesitan control de temperatura validado, y se proyecta que la logística de temperatura controlada registre una CAGR del 11,93%.
¿Qué grupo de productos se espera que crezca más rápido hasta 2031?
Se espera que las terapias celulares y génicas registren una CAGR del 14,24%, respaldadas por la producción doméstica emergente y los requisitos de tratamiento especializados.
¿Qué región de Indonesia tiene la mayor base de logística sanitaria?
Java, incluidas Yakarta y BOD, representó el 72,36% de los ingresos en 2025 porque es el principal centro de fabricación, almacenamiento y transporte aéreo.
¿Cuál es el principal desafío operativo para los proveedores que atienden las islas exteriores?
El transporte interinsular, la energía poco confiable, la infraestructura limitada de cadena de frío y las transferencias repetidas incrementan el costo y el riesgo de control de temperatura.
Última actualización de la página el:



