
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 286.06 Millones de dólares |
| Tamaño del Mercado (2027) | 301.63 Millones de dólares |
| Tamaño del Mercado (2032) | 393.10 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.44 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Ultrasonido en India por Mordor Intelligence
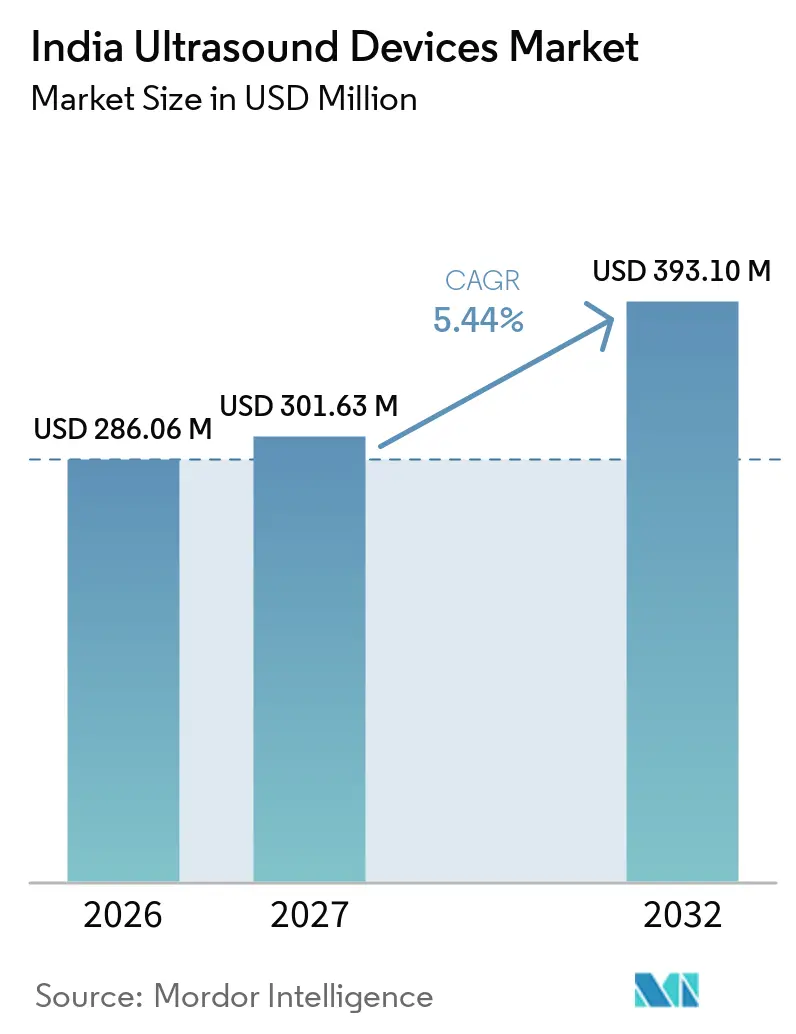
El tamaño del Mercado de Dispositivos de Ultrasonido en India fue valorado en 286,06 millones de USD en 2026 y se estima que crecerá desde 301,63 millones de USD en 2027 hasta alcanzar 393,10 millones de USD en 2032, a una CAGR del 5,44% durante el período de pronóstico (2027-2032).
El aumento de los mandatos de detección de enfermedades crónicas, los incentivos gubernamentales para la producción local y la rápida adopción de imágenes en el punto de atención sostienen conjuntamente la expansión del mercado de dispositivos de ultrasonido en India. Los proveedores multinacionales aceleran la localización mediante compromisos de capital considerables, mientras que los fabricantes nacionales aprovechan el programa de Incentivos Vinculados a la Producción para cerrar brechas de capacidad. Los sistemas portátiles ganan terreno a medida que la conectividad 5G y las plataformas de telesalud extienden el diagnóstico a distritos desatendidos; sin embargo, las estrictas licencias de la CDSCO y la escasez de mano de obra cualificada frenan el impulso a corto plazo. En general, el mercado de dispositivos de ultrasonido en India continúa beneficiándose del gasto en infraestructura respaldado por políticas públicas que impulsa la adquisición pública y privada en ciudades de primer y segundo nivel.
Conclusiones Clave del Informe
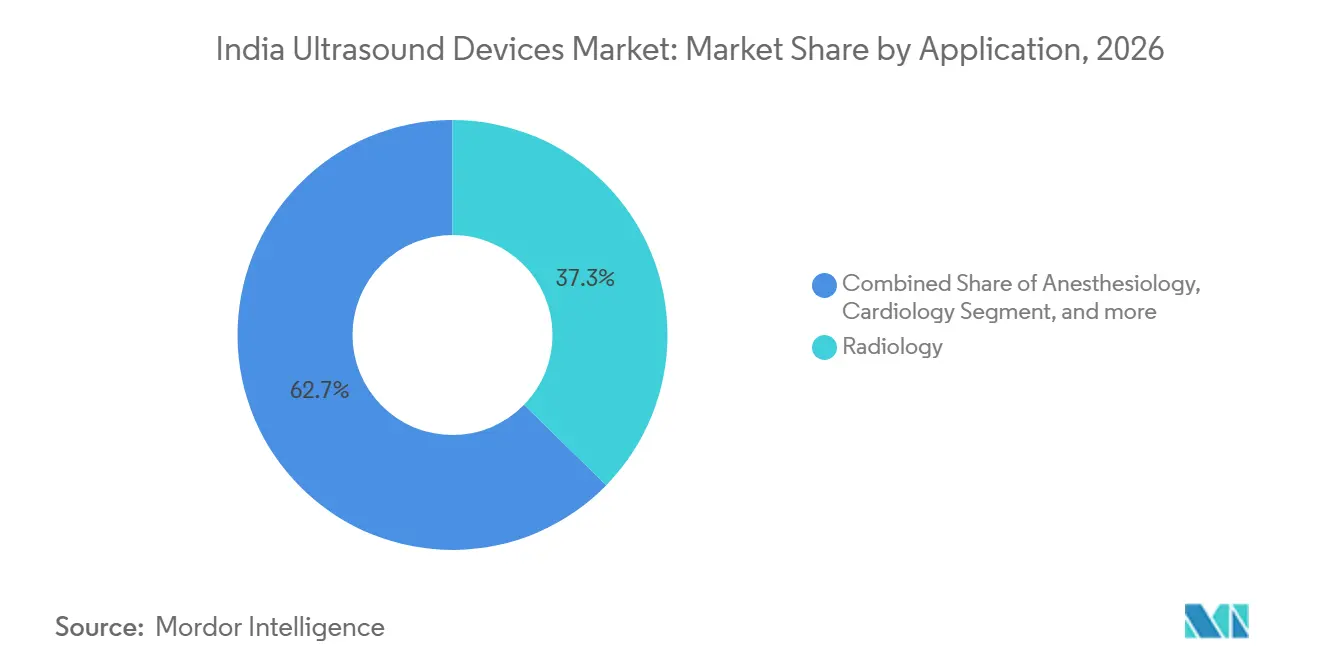
- Por aplicación, radiología lideró con una participación del 37,31% del mercado indio de dispositivos de ultrasonido en 2026, mientras que cuidados críticos registró la CAGR más rápida del 5,75% hasta 2032.
- Por tecnología, los sistemas 3D y 4D representaron el 43,95% del tamaño del mercado indio de dispositivos de ultrasonido en 2026; se proyecta que el ultrasonido focalizado de alta intensidad crecerá a una CAGR del 6,42% durante 2027-2032.
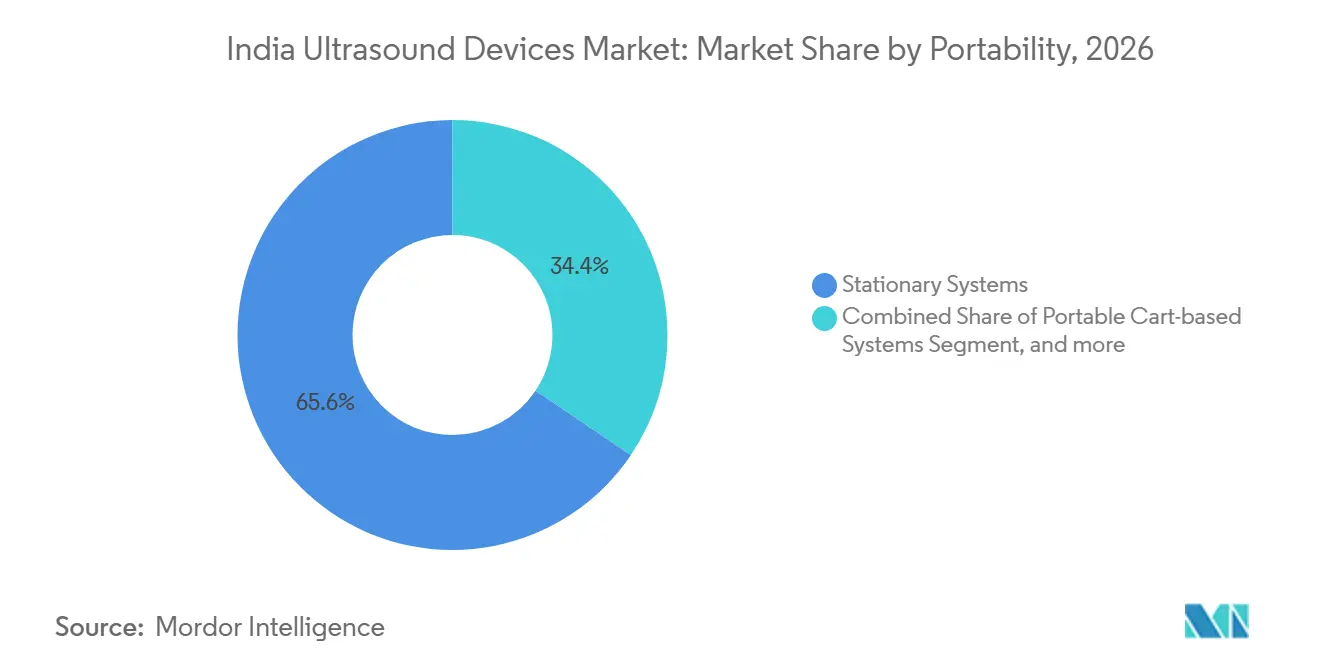
- Por portabilidad, los sistemas estacionarios tuvieron una participación del 65,58% del mercado indio de dispositivos de ultrasonido en 2026, mientras que los dispositivos de mano/bolsillo avanzan a una CAGR del 7,63% hasta 2032.
- Por usuario final, los Hospitales mantuvieron una participación del 52,34% del mercado indio de dispositivos de ultrasonido en 2026, pero se prevé que los Centros de Cirugía Ambulatoria se expandan a una CAGR del 8,31% durante el período de perspectiva (2027-2032).
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Tabla de Análisis de Impacto de Impulsores*
| Impulsor | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Carga de Enfermedades Crónicas | +1.2% | Nacional, mayor en centros urbanos | Mediano plazo (2-4 años) |
| Creciente Concienciación sobre la Detección Temprana de Enfermedades | +0.9% | Sur y Oeste de India | Corto plazo (≤ 2 años) |
| Expansión del Ultrasonido Portátil y en el Punto de Atención | +1.1% | Rural y semiurbano, enfoque en el Noreste | Mediano plazo (2-4 años) |
| Iniciativas Gubernamentales de Salud | +0.8% | Nacional, regiones desatendidas | Largo plazo (≥ 4 años) |
| Fabricación Local e Innovación de Productos | +0.7% | Karnataka, Tamil Nadu, Gujarat | Largo plazo (≥ 4 años) |
| Telemedicina y Acceso Remoto al Ultrasonido | +0.6% | Noreste Rural y Centro de India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Carga de Enfermedades Crónicas
Uno de cada cuatro adultos indios examinados en Apollo Hospitals en 2025 era hipertenso, y casi la misma proporción era diabética, lo que subraya una epidemia silenciosa que impulsa el ultrasonido desde un uso diagnóstico episódico hacia el cribado comunitario rutinario.[1] Las clínicas NPCDCS operan ahora en todos los estados, integrando el ultrasonido en protocolos estandarizados en centros de atención primaria.[2] El financiamiento de atención preventiva bajo Ayushman Bharat incorpora además un reembolso estructurado, mientras que la IA oncológica del AIIMS Delhi, entrenada con 500.000 imágenes, ejemplifica cómo la inteligencia artificial potencia la interpretación de imágenes y mitiga las brechas de personal. El efecto combinado es un crecimiento sostenido del volumen para las unidades portátiles que llegan a los campamentos de extensión urbana y a los centros de bienestar rural.
Creciente Concienciación sobre la Detección Temprana de Enfermedades
La plataforma de teleconsulta eSanjeevani ha atendido a 340 millones de pacientes desde 2021, integrando derivaciones de imágenes en la atención primaria virtual y estimulando la demanda de sistemas que cargan exploraciones directamente en archivos en la nube.[3] La IA del Hospital Aster CMI para el síndrome del túnel carpiano, con una precisión del 95%, ilustra la expansión especializada del ultrasonido más allá de la obstetricia. El protocolo SMART DROP de Hyderabad para la retinopatía diabética demuestra cómo el cribado estructurado se traduce en una mayor utilización de equipos dentro de las clínicas de diabetes. El reembolso de Ayushman Bharat elimina la fricción de precios, permitiendo que los centros desplieguen escáneres de gama media sin retrasar el retorno de la inversión, acelerando así el mercado de dispositivos de ultrasonido en India.
Expansión del Ultrasonido Portátil y en el Punto de Atención
Una investigación de la Universidad de Cambridge identificó barreras culturales y de formación que frenan la adopción del ultrasonido en el punto de atención, aunque estas limitaciones destacan nichos lucrativos para los proveedores que combinan formación remota y flujos de trabajo guiados por inteligencia artificial. El ACUSON Maple de Siemens Healthineers, presentado en el AOCR 2025, combina funcionamiento con batería, enlace 5G e inteligencia artificial de triaje para atender tanto a las UCI metropolitanas como a los campamentos de salud rurales. Los dispositivos de mano vinculados a teléfonos inteligentes de Clarius Mobile Health extienden las imágenes a clínicas sin espacio para carros ni alimentación trifásica, ampliando el alcance entre 25 millones de médicos en todo el mundo. El nuevo centro de software de Fujifilm SonoSite en Noida refuerza el soporte local y acelera las iteraciones de firmware específicas para India.
Iniciativas Gubernamentales de Salud
El Presupuesto de la Unión 2025 aumentó el gasto en salud un 9,46% hasta INR 95.957,87 millones de rupias, financiando diagnósticos dentro de los Centros de Salud y Bienestar y subsidiando la compra de sistemas por parte de los hospitales de distrito. El fondo de Incentivos Vinculados a la Producción de 400 millones de USD compensa el gasto de capital para los ensamblajes de ultrasonido que cumplen los umbrales del 50% de valor nacional. Los Parques de Dispositivos Médicos en Himachal Pradesh y Tamil Nadu proporcionan servicios comunes que reducen los gastos generales para los proveedores que atienden la demanda del mercado de dispositivos de ultrasonido en India. La Política Nacional de Dispositivos Médicos 2023 tiene como objetivo una producción nacional de 50.000 millones de USD para 2030, lo que proporciona certeza a largo plazo para los proveedores de componentes.
Tabla de Análisis de Impacto de Restricciones*
| Restricción | (~) % Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Entorno Regulatorio Estricto | -0.8% | Nacional, mayor en importaciones | Corto plazo (≤ 2 años) |
| Escasez de Profesionales Cualificados | -0.6% | Rural y semiurbano | Largo plazo (≥ 4 años) |
| Alto Costo de los Sistemas Avanzados | -0.7% | Ciudades de nivel 2/3 y zonas rurales | Mediano plazo (2-4 años) |
| Brechas de Infraestructura en Zonas Rurales | -0.5% | Centro y Noreste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Entorno Regulatorio Estricto
La CDSCO suspendió las importaciones reacondicionadas de alta gama en abril de 2024, alegando razones de seguridad, y sus prolongadas aprobaciones MD-15 llevaron a varios fabricantes de equipos originales a desviar el ensamblaje a Vietnam, retrasando los ciclos de actualización de productos en India. Aunque el Sistema Nacional de Ventanilla Única tiene como objetivo reducir los tiempos de revisión, los costos de cumplimiento siguen siendo elevados para las empresas emergentes. El código de comercialización de 2024 limita además la promoción agresiva, pero promete una mayor confianza de los compradores a largo plazo.
Escasez de Profesionales Cualificados
Solo un ecografista capacitado por cada 65.000 personas atiende a los grupos rurales, lo que restringe la utilización práctica una vez que el equipo llega. Las nuevas facultades de medicina duplicarán la producción de graduados para 2028, aunque las escaseces a corto plazo persisten. El prototipo de exploración autónoma de GE HealthCare y NVIDIA puede posicionar sondas automáticamente, reduciendo la dependencia del operador, mientras que eSanjeevani ofrece capas de consulta remota que cubren parcialmente las brechas de habilidades.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
Los Cuidados Críticos Amplían la Adopción en el Punto de AtenciónLa radiología ancló una participación del 37,31% en el mercado de dispositivos de ultrasonido en India en 2026, ya que los hospitales de tercer nivel realizaron exámenes abdominales, obstétricos y vasculares integrales en suites de imágenes centralizadas. Los Cuidados Críticos registraron la CAGR más alta del 5,75%, impulsados por protocolos de trauma que requieren ecocardiografía a pie de cama en los primeros 5 minutos tras el ingreso y por el crecimiento del tamaño del mercado de dispositivos de ultrasonido en India dentro de los departamentos de urgencias. Las sondas portátiles aliadas con soporte de decisión por inteligencia artificial amplifican el rendimiento en las rondas de UCI y en las llamadas por paro cardíaco. Ginecología/Obstetricia sostiene volúmenes de dos dígitos, ya que la reducción de la mortalidad materna sigue siendo un objetivo de política, mientras que la imagenología musculoesquelética gana visibilidad a través de clínicas de lesiones deportivas que valoran las evaluaciones rápidas de tendones.
La Cardiología amplía su participación mediante el seguimiento de manchas habilitado por inteligencia artificial que estandariza el cálculo de la fracción de eyección, y la Urología aprovecha la guía por ultrasonido para la extracción mínimamente invasiva de cálculos. La vasculopatía diabética en aumento impulsa el crecimiento del segmento vascular, apoyado por la integración de Doppler de mano. Las consolas multiapliacación unificadas, como la Versana Premier de GE, permiten a los hospitales más pequeños abarcar siete especialidades con una sola compra, reduciendo el gasto de capital mientras amplían los menús de procedimientos.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tecnología:
Los Sistemas 3D y 4D Mantienen el Liderazgo en Medio de Actualizaciones Impulsadas por Inteligencia ArtificialLas plataformas 3D y 4D representaron el 43,95% del mercado de dispositivos de ultrasonido en India en 2026, favorecidas por la vinculación obstétrica y la claridad en la planificación quirúrgica. El tamaño del mercado de dispositivos de ultrasonido en India para estos sistemas se beneficia de complementos de inteligencia artificial que acortan los exámenes de anomalías fetales a menos de 90 segundos. El ultrasonido focalizado de alta intensidad registra una CAGR del 6,42% a medida que las terapias no invasivas de hígado y próstata reciben mayor reembolso y se multiplican los centros de formación especializada. Los escáneres 2D convencionales persisten en los centros de atención primaria donde los presupuestos siguen siendo ajustados, mientras que el Doppler en color avanza en cardiología y en estudios de arterias periféricas. La adquisición de Intelligent Ultrasound por parte de GE HealthCare por 51 millones de USD incorporó ScanNav Assist al flujo de trabajo, destacando una competencia que pivota hacia diferenciadores basados en inteligencia artificial.
Las "otras tecnologías" portátiles integran conectividad con teléfonos inteligentes y detección de lesiones mediante inteligencia artificial en el borde, ampliando el alcance donde los radiólogos son escasos. El prototipo de autonavegación de GE y NVIDIA sustenta un futuro en el que usuarios sin experiencia capturan imágenes de calidad diagnóstica, aliviando el cuello de botella de la fuerza laboral especializada en todo el panorama de participación del mercado de dispositivos de ultrasonido en India.
Por Portabilidad:
El Impulso de los Dispositivos de Mano Cierra las Brechas de AccesoLos Sistemas Estacionarios generaron el 65,58% de los ingresos de 2026, respaldando estudios avanzados que demandan alta potencia y conmutación de múltiples sondas. El tamaño del mercado de dispositivos de ultrasonido en India para unidades de mano/bolsillo crece un 7,63% anual a medida que los hospitales de distrito los despliegan en furgonetas de alcance comunitario y campamentos de salud comunitaria. Los sistemas sobre ruedas sirven de puente entre la versatilidad y la movilidad dentro de los quirófanos y las salas de partos. Fabricantes de dispositivos de mano como Clarius aprovechan la ubicuidad de los teléfonos inteligentes, vendiendo sondas que pesan menos de 200 gramos y transmiten DICOM por 5G, una solución adecuada para los flujos de trabajo de telesupervisión en el mercado de dispositivos de ultrasonido en India.
La ACUSON Maple de Siemens adapta carcasas robustas y baterías de larga duración para soportar el suministro eléctrico intermitente en el sur de Asia rural. El escrutinio regulatorio es equivalente al de las consolas estacionarias, lo que obliga a los proveedores a incorporar salvaguardas a nivel de hardware. Los módulos de diagnóstico por inteligencia artificial integrados en los dispositivos de mano aumentan la confianza en el examen, consolidando su papel como herramientas de primer contacto en triaje, obstetricia y clínicas musculoesqueléticas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Usuario Final:
Los Centros Ambulatorios Crecen en la Era de la Atención AmbulatoriaLos Hospitales aseguraron el 52,34% de la participación en 2026, ya que las instituciones de referencia adquieren escáneres premium con elastografía y modos de contraste mejorado. Los Centros de Cirugía Ambulatoria registran una CAGR del 8,31%, lo que refleja la preferencia de los pagadores por procedimientos en el mismo día que reducen el costo de la atención dentro de la industria de dispositivos de ultrasonido en India. Los Centros de Diagnóstico por Imagen mantienen su relevancia al ofrecer contratos de exámenes en volumen a aseguradoras y empresas. Los centros de telesalud, las clínicas corporativas y los sitios de bienestar comunitario emergen como "otros usuarios finales", absorbiendo sistemas portátiles vinculados a la plataforma nacional de eSanjeevani.
La cobertura de Ayushman Bharat para biopsias guiadas por ultrasonido aumenta el rendimiento en pequeños sitios ambulatorios, reduciendo la fuga de derivaciones. La actualización del Voluson Expert de GE acelera el rendimiento obstétrico en cadenas de maternidad ambulatoria de alto volumen, sustentando la diversificación de ingresos. Los paquetes de medición automática por inteligencia artificial en consolas de gama media comprimen el tiempo de realización de exámenes, añadiendo valor estratégico para la penetración del mercado de dispositivos de ultrasonido en India.
Análisis Geográfico
El sur de India lidera la adopción gracias a los clústeres de fabricación en Karnataka y Tamil Nadu, donde Trivitron opera nueve fábricas y Siemens presentó el escaparate AOCR 2025. El oeste de India le sigue, impulsado por las extensas redes hospitalarias de Maharashtra y el ecosistema de componentes electrónicos de Gujarat, incluida una instalación de semiconductores de 2.700 millones de USD que promete el suministro doméstico de chips para transductores. El norte de India capitaliza la proximidad política, con AIIMS instalando la primera resonancia magnética indígena de India y pilotando suites avanzadas de inteligencia artificial para ultrasonido.
El este de India asciende gracias al énfasis de Bengala Occidental en la salud pública, aunque la infraestructura aún está rezagada respecto a las metrópolis occidentales. La India central —Madhya Pradesh y Chhattisgarh— registra ganancias constantes a medida que los programas estatales financian mejoras en los hospitales de distrito. El noreste, aunque el más pequeño en valor, supera a todas las regiones en crecimiento, impulsado por la cobertura sin efectivo de CMAAY y PMJAY que establece el ultrasonido como diagnóstico de referencia. La telemedicina salva la escasez de especialistas, permitiendo que los exámenes realizados en Itanagar lleguen a radiólogos en Delhi en minutos, reforzando el acceso equitativo en todo el mercado de dispositivos de ultrasonido en India.
Las 35 clínicas de enfermedades no transmisibles de Telangana, habiendo ya descubierto 28.000 nuevos pacientes con diabetes e hipertensión, ilustran cómo los programas específicos de cada estado disparan la demanda local de escáneres. Los protocolos uniformes del NPCDCS garantizan la homogeneidad de las adquisiciones en los 36 estados, facilitando las licitaciones de los proveedores. Los beneficios de fabricación se concentran en el sur y el oeste, donde las cadenas de suministro y la mano de obra calificada son más profundas; el norte y el este se inclinan hacia el consumo. Estas asimetrías regionales dan forma a la planificación de inventarios y a las estrategias de canal para las empresas que compiten en el mercado de dispositivos de ultrasonido en India.
Panorama regulatorio
Los dispositivos de ultrasonido en India están regulados por la Ley de Medicamentos y Cosméticos de 1940 (Drugs and Cosmetics Act, 1940) y las Normas de Dispositivos Médicos (MDR) de 2017. La Organización Central de Control de Estándares de Medicamentos (CDSCO) actúa como Autoridad Central de Licencias para las importaciones de todas las clases de dispositivos, y para la fabricación de dispositivos de mayor riesgo de Clase C y Clase D. Las Autoridades Estatales de Licencias supervisan la fabricación de dispositivos de Clase A y Clase B.
El registro y la concesión de licencias siguen la vía de clasificación de la MDR 2017, lo que afecta el tiempo de comercialización de las nuevas plataformas de ultrasonido y sus actualizaciones. El marco también respalda los esfuerzos de localización y la preparación para auditorías, ya que los operadores establecen cadenas de suministro y planes de cumplimiento posterior a la comercialización tanto para multinacionales como para fabricantes nacionales.
Panorama Competitivo
Concentración del Mercado
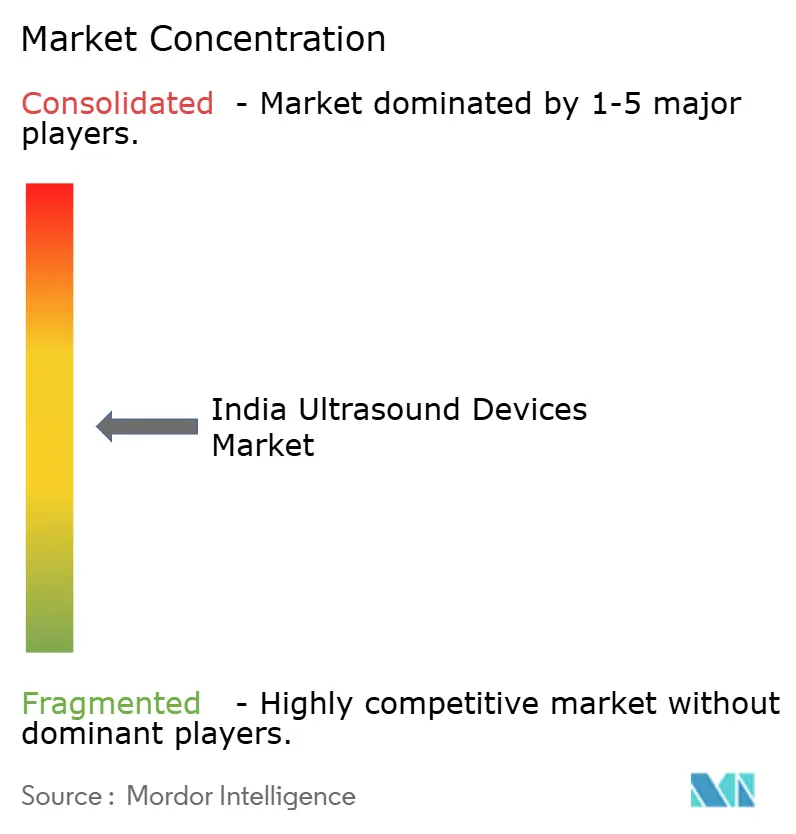
El Mercado de Dispositivos de Ultrasonido en India es moderadamente competitivo y está compuesto por varios actores principales. GE HealthCare, Siemens Healthineers y Philips anclan el segmento premium, cada uno integrando suites de inteligencia artificial que contrarrestan la escasez de operadores. El compromiso de cinco años de Wipro GE de INR 8.000 millones de rupias para escalar la fabricación local y la I+D subraya la carrera de localización de los actores premium. Trivitron aprovecha las ventajas de costo de su planta de ultrasonido Aloka para competir con las importaciones en los carros de gama media.
El centro de Noida de Fujifilm SonoSite desarrolla algoritmos de inteligencia artificial que personalizan la configuración para la constitución corporal india, considerando al mismo tiempo el ensamblaje de sondas para cumplir los umbrales de localización del programa de Incentivos Vinculados a la Producción. El competidor de dispositivos de mano Clarius atrae la demanda rural a través de sondas vinculadas a teléfonos inteligentes, mientras que la próxima planta de Karnataka de Shimadzu apunta a una futura diversificación hacia el hardware de imágenes médicas. Los proveedores de unidades reacondicionadas enfrentan una participación decreciente tras las restricciones de importación de la CDSCO, inclinando la ventaja competitiva hacia las empresas que cumplen las normas de contenido nacional dentro del mercado de dispositivos de ultrasonido en India.
Líderes de la Industria de Dispositivos de Ultrasonido en India
-
Fujifilm Holdings Corporation
-
GE Healthcare
-
Siemens Healthineers AG
-
Koninklijke Philips N.V.
-
Mindray Medical International Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Ultrasonido de India Empresas cubiertas en este informe
- Canon
- SonoScape Medical
- FUJIFILM
- GE Healthcare
- Hologic
- Koninklijke Philips
- Mindray
- Samsung Medison Co. Ltd.
- Esaote S.p.A.
- Siemens Healthineers
- Trivitron Healthcare
- BPL
- Skanray Technologies Ltd.
- Butterfly Network Inc.
- Clarius Mobile Health
- Vinno Technology (India)
- CHISON Medical Imaging
- Hitachi Healthcare
- Alpinion Medical Systems
- Terason Ultrasound
Lea el análisis de las empresas de mercado de dispositivos de ultrasonido de india
Oportunidades de mercado y perspectivas futuras
Las oportunidades en India están vinculadas a medidas de política que fomentan la fabricación nacional y el diagnóstico habilitado digitalmente. El fondo de Incentivos Vinculados a la Producción (PLI) de 400 millones de USD compensa el gasto de capital para ensamblajes de ultrasonido que cumplen con umbrales de valor nacional del 50 por ciento, y el programa de Promoción de la Investigación e Innovación en Farmacéutica y Tecnología Médica (PRIP) respalda la I+D local y el desarrollo de productos.
Philips informó que el 50 por ciento de sus dispositivos de salud habilitados con IA ahora se fabrican en India a partir de abril de 2026, y GE HealthCare comprometió 8.000 crore de INR en 2024 para la producción de fabricación y la I+D local. Estas señales se alinean con la continua expansión de los servicios de diagnóstico en ciudades de nivel 2 y nivel 3, junto con un mayor énfasis en el ultrasonido portátil y de mano con flujos de trabajo habilitados con IA para ampliar el acceso rural y la prestación de atención.
Desarrollos recientes de la industria en Mercado de Dispositivos de Ultrasonido de India
- Abril de 2026: Siemens Healthineers mantuvo conversaciones con el Gobierno de Karnataka para respaldar centros de excelencia en ciencias de la vida, tecnología de la salud y productos médicos, integrando funciones de I+D y fabricación en su próximo campus de Bengaluru. Esta colaboración amplía la presencia de Siemens Healthineers en Karnataka y profundiza la colaboración público-privada para el desarrollo de capacidades locales. El movimiento mejora el potencial de producción localizada e I+D avanzada en el ecosistema de salud regional.
- Enero de 2026: Fujifilm India presentó una cartera de diagnóstico ampliada en IRIA 2026, que incluye soluciones de ultrasonido y de TI sanitaria para respaldar iniciativas de atención preventiva. La cartera ampliada extiende el alcance de mercado de Fujifilm y se alinea con el énfasis del gobierno en la atención preventiva y la adopción de la salud digital. El desarrollo mejora el acceso a imágenes habilitadas con IA y flujos de trabajo basados en TI en los centros de salud indios.
- Julio de 2025: Siemens Healthineers y Apollo Hospitals formalizaron un anexo al Acuerdo Marco de Investigación para colaborar en imágenes de ultrasonido impulsadas por IA y en la gestión de enfermedades hepáticas. La colaboración respalda un desarrollo más rápido de las capacidades de imágenes basadas en IA y la experiencia especializada en una destacada red hospitalaria. Esta asociación fortalece la implementación de análisis de imágenes avanzados y programas de enfermedades hepáticas en entornos clínicos.
Mercado de Dispositivos de Ultrasonido de India Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
En este estudio, el mercado abarca los ingresos obtenidos de los sistemas de imágenes por ultrasonido vendidos e instalados en India, en entornos de atención hospitalaria y no hospitalaria. El dimensionamiento refleja el valor de las ventas de dispositivos en USD, alineado con la forma en que los proveedores indios adquieren, reemplazan y actualizan los sistemas de ultrasonido.
Exclusiones del alcance: Excluimos los servicios relacionados con el ultrasonido, las garantías extendidas y los consumibles independientes, y no contabilizamos los ingresos por procedimientos de pacientes obtenidos por los proveedores.
Descripción General de la Segmentación
- Por Aplicación
- Anestesiología
- Cardiología
- Ginecología / Obstetricia
- Musculoesquelético
- Radiología
- Cuidados Críticos
- Urología
- Vascular
- Otras Aplicaciones
- Por Tecnología
- Imágenes de Ultrasonido 2D
- Imágenes de Ultrasonido 3D y 4D
- Imágenes Doppler
- Ultrasonido Focalizado de Alta Intensidad
- Otras Tecnologías
- Por Portabilidad
- Sistemas Estacionarios
- Sistemas Portátiles con Carro
- Dispositivos de Mano / Bolsillo
- Por Usuario Final
- Hospitales
- Centros de Imágenes Diagnósticas
- Centros de Cirugía Ambulatoria
- Otros Usuarios Finales
- Por Región
- Norte de India
- Sur de India
- Oeste de India
- Este de India
- Centro de India
- Noreste de India
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza mapeando las señales de demanda específicas de India para imágenes y diagnósticos, y luego vinculándolas con los patrones de adquisición de dispositivos. Las fuentes públicas nos ayudan a comprender con qué rapidez puede expandirse la base instalada y dónde está aumentando la utilización, lo que luego convertimos en demanda de unidades y valor.
Normalmente revisamos fuentes oficiales y abiertas como las estadísticas de salud del Gobierno de India (incluidas las publicaciones del NHM y del MoHFW), la serie de Cuentas Nacionales de Salud, estadísticas de comercio y aduanas (como las tablas comerciales gubernamentales de la DGFT y afines), el portal de la CDSCO y los portales de contratación pública para la actividad de licitaciones, y literatura clínica revisada por pares sobre la adopción y la carga de trabajo del ultrasonido. Estas se complementan con informes anuales de empresas, presentaciones para inversores, cobertura de prensa de reputación y conjuntos de datos de envíos de importación y exportación a los que se accede a través de una suscripción de pago aprobada cuando la distribución comercial es importante para validar el modelo. Esta lista no es exhaustiva y también utilizamos otras fuentes para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y Encuestas Primarias
Las conversaciones primarias se utilizan para someter a prueba de presión lo que observamos en los datos públicos, especialmente en torno a los ciclos de reemplazo, los movimientos de precios y qué sistemas portátiles se están priorizando. Hablamos con fabricantes, distribuidores, equipos de adquisiciones hospitalarias y operadores de centros de diagnóstico en las principales regiones de India, y utilizamos sus comentarios para confirmar supuestos y cerrar brechas que las fuentes documentales no pueden explicar completamente.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 26% | Directores ejecutivos: 12% |
| Nivel medio: 59% | Líderes funcionales/de unidad: 40% |
| Actores más pequeños: 15% | Gerentes: 48% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento del mercado se construye utilizando un enfoque de arriba hacia abajo y de abajo hacia arriba, pero el punto de partida es una reconstrucción del conjunto de demanda que se adapta a India. Comenzamos desde la necesidad de diagnóstico por imagen abordable y la traducimos en demanda de sistemas de ultrasonido utilizando pasos de conversión prácticos, como el crecimiento de la base instalada, la actividad de reemplazo y la intensidad de adquisición por usuario final.
Para mantener el modelo fundamentado, se rastrean y actualizan de cerca algunos insumos durante la validación, como las importaciones anuales de sistemas de ultrasonido frente a los envíos domésticos, los rangos de precios de venta promedio por portabilidad (portátil frente a estacionario), las expectativas del ciclo de reemplazo, las compras impulsadas por licitaciones en hospitales públicos y el cambio en la combinación de casos hacia el uso relacionado con cardiología y obstetricia. Los totales se contrastan luego con aproximaciones selectivas de abajo hacia arriba, como volúmenes de unidades muestreados por canal, verificaciones de ventas de distribuidores y construcciones de precio de venta promedio por unidad para un subconjunto de estados grandes, y los escalamos cuidadosamente para evitar el doble conteo.
El pronóstico se ejecuta mediante análisis de escenarios respaldado por una capa de regresión multivariante simple. Los impulsores de la demanda, como las adiciones de capacidad hospitalaria, la expansión de centros de diagnóstico y el movimiento esperado del precio de venta promedio, se utilizan como variables explicativas. Donde los insumos de abajo hacia arriba son incompletos (por ejemplo, para clínicas privadas más pequeñas), llenamos las brechas utilizando supuestos de penetración validados en entrevistas, y mantenemos rangos de sensibilidad para evitar que un solo supuesto domine el número final.
Ciclo de Validación de Datos y Actualización
La validación ocurre en varias pasadas para que los números finales no dependan de un solo conjunto de datos. Comparamos el resultado del modelo con señales independientes como las tendencias de importación, la frecuencia de licitaciones y los ciclos de reemplazo observados, e investigamos cualquier salto brusco que no coincida con el comportamiento real de compra.
Antes de la aprobación final, el trabajo es revisado por otro analista, y volvemos a contactar a las fuentes cuando los precios, la demanda de unidades o los desencadenantes de política parecen inconsistentes con los insumos anteriores. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios de política que afectan la contratación o un cambio visible en los precios de importación. Justo antes de la entrega, completamos una verificación final para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Dispositivos de Ultrasonido en India de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas para los dispositivos de ultrasonido en India pueden parecer muy dispares porque las reglas de alcance y conteo subyacentes no son las mismas, incluso cuando los títulos suenan similares. Las diferencias suelen provenir de si el número es solo de dispositivos o de dispositivos más servicios, cómo se tratan los sistemas reacondicionados y qué momento del tipo de cambio se utiliza.
Algunas cifras públicas parecen incluir los contratos de servicio de ultrasonido y las ventas de sondas en el mismo total, y también pueden asumir un incremento de precio uniforme en los sistemas estacionarios y portátiles. En Mordor Intelligence, el valor se contabiliza como ingresos de sistemas de ultrasonido en India, y se mantiene separado de las líneas de servicio y consumibles para que la lógica de demanda de unidades y precio de venta promedio sea rastreable.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 286,06 millones de USD (2025) | |
| Asociación Industrial A | 315,00 millones de USD (2025) | Utiliza una definición de ingresos más amplia al combinar las ventas de dispositivos con los contratos de mantenimiento anual y las sondas, lo que eleva los totales en años con grandes renovaciones de servicios. |
| Revista Especializada B | 240,00 millones de USD (2024) | Construido a partir del seguimiento exclusivo de importaciones y un precio promedio único, lo que puede subestimar los envíos domésticos y puede pasar por alto el cambio en la combinación de portátiles que modifica los precios de venta promedio. |
En conjunto, la dispersión refleja principalmente las elecciones de alcance y conteo, en lugar de un desacuerdo sobre que la demanda se movió repentinamente. Nuestro enfoque se mantiene consistente al vincular el valor al movimiento de unidades, bandas de precios realistas y verificaciones repetidas frente a señales comerciales y de contratación, lo que hace que el total final sea más fácil de reproducir y actualizar.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño de las ventas de dispositivos de ultrasonido en India en 2026?
Los ingresos se sitúan en 286,06 millones de USD en 2026, con un aumento proyectado a 393,10 millones de USD en 2032.
¿Qué área clínica muestra el crecimiento más rápido en el uso del ultrasonido?
Los Cuidados Críticos lideran con una CAGR del 5,75% hasta 2032, impulsados por la medicina de urgencias y los protocolos de UCI.
¿Cuál es la tasa de crecimiento esperada para los sistemas de ultrasonido de mano?
Se prevé que los dispositivos de mano/bolsillo se expandan a una CAGR del 7,63% entre 2027 y 2032.
¿Cómo influyen los programas gubernamentales en la producción nacional?
El plan de Incentivos Vinculados a la Producción de 400 millones de USD reembolsa hasta el 5% de las ventas locales, lo que lleva a las multinacionales y a las empresas indias a escalar las líneas de ensamblaje en India.
¿A qué desafíos regulatorios se enfrentan los proveedores?
Los plazos de aprobación de la CDSCO y la prohibición de importaciones reacondicionadas de alta gama alargan el tiempo de comercialización y aumentan los costos de cumplimiento.
¿Qué regiones están adoptando el ultrasonido en el punto de atención más rápidamente?
Los estados del Noreste y del Centro lideran el crecimiento debido al despliegue de la telemedicina y a los planes de atención sin efectivo específicos que reembolsan las imágenes diagnósticas.