
Analyse des indischen Schaltanlagenmarktes durch Mordor Intelligence
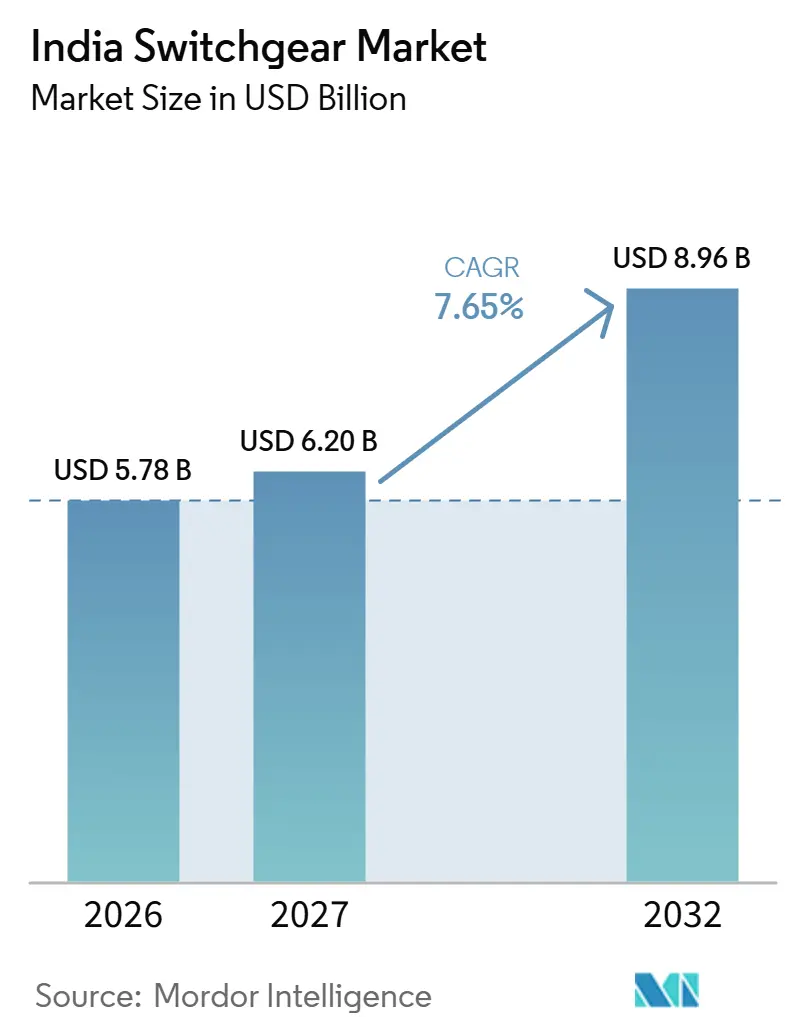
Die Größe des Indien Schaltanlagen-Marktes wird voraussichtlich von 5,78 Milliarden USD im Jahr 2026 auf 6,2 Milliarden USD im Jahr 2027 steigen und bis 2032 8,96 Milliarden USD erreichen, mit einer CAGR von 7,65 % über 2027–2032.
In Indien bildet die Beschaffung gasisolierter Schaltanlagen (GIS) durch Versorgungsunternehmen – darunter die Vergabe eines Umspannwerkspakets durch die Power Grid Corporation of India im Mai 2026 – zusammen mit der Verstärkung der Verteilnetze und der Anbindung erneuerbarer Energien die Grundlage für die Schaltnachfrage. Der Ausbau von Rechenzentren schafft zusätzliche Chancen für elektrische Infrastruktur, während die Kosten von GIS-Umspannwerken und Verzögerungen bei der Grundstücksfreigabe den Gerätebedarf von der Projektausführung entkoppeln können. Die Beschaffung umfasst Netzerweiterungen und umfangreichere Installationspakete, sodass der Vertragsumfang ein wichtiger Bestandteil der Gerätechance ist. Kapazitätserweiterungen bei Lieferanten und SF₆-freie Paketsysteme schaffen parallele Wettbewerbsoptionen hinsichtlich Geräteverfügbarkeit und technischer Spezifikationen. Freigegebene Standorte und festgelegte GIS- oder luftisolierte Spezifikationen bestimmen daher den Beschaffungszeitpunkt in Maharashtra und Tamil Nadu direkter als genehmigte Budgets allein.
Wichtigste Erkenntnisse des Berichts
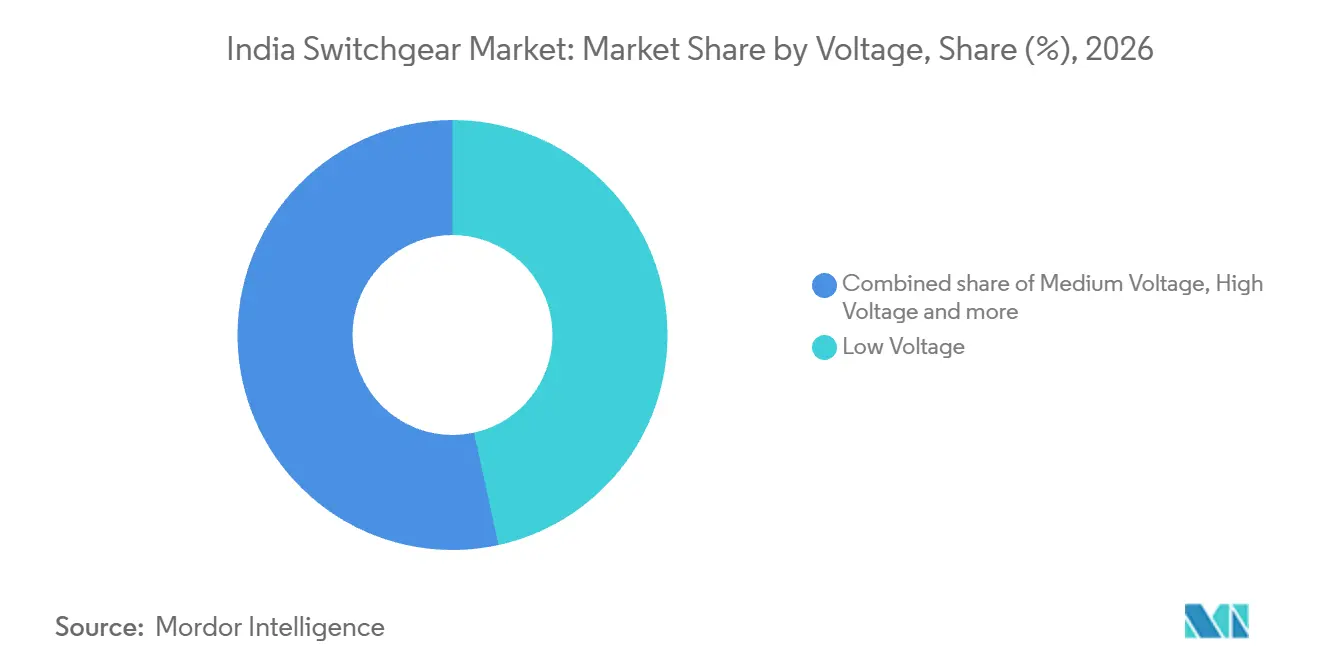
- Nach Spannung führte Niederspannung mit einem Marktanteil von 46,56 % im Indien Schaltanlagen-Markt im Jahr 2026; Hochspannung ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,6 % über 2027–2032.
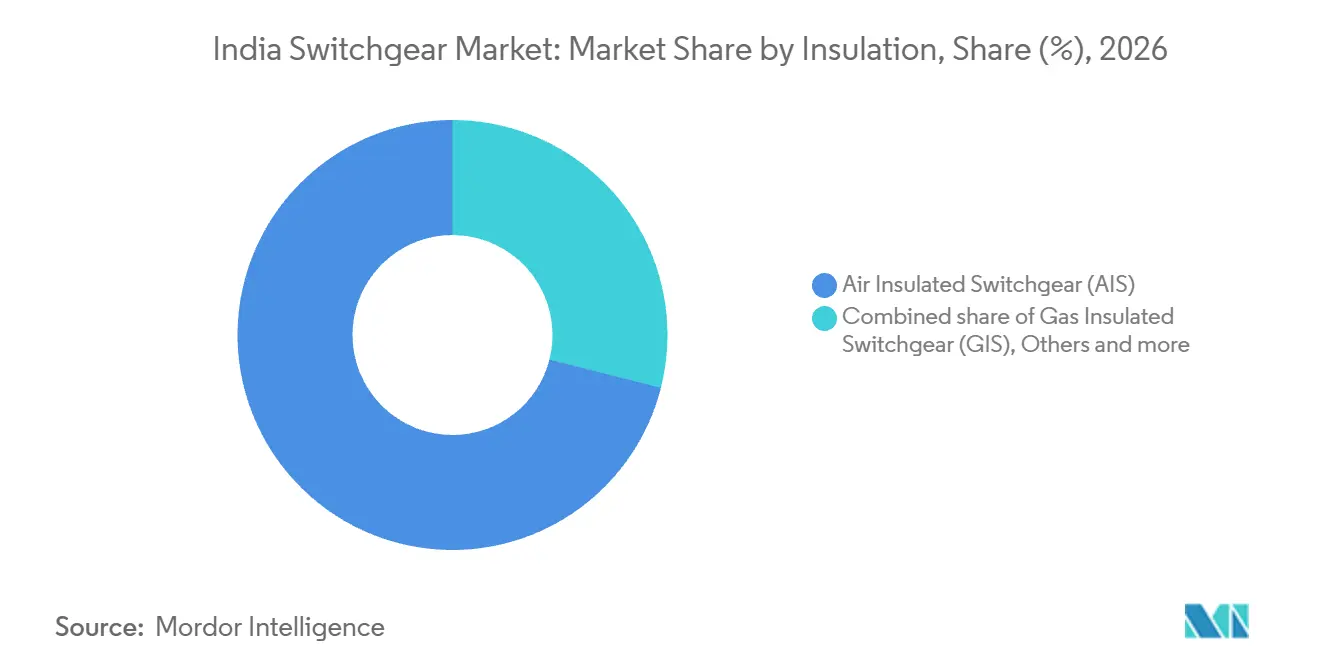
- Bei der Isolierung entfiel auf luftisolierte Schaltanlagen ein Anteil von 71,05 % am Indien Schaltanlagen-Markt im Jahr 2026, während andere Isolierungskonfigurationen das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 15,4 % über 2027–2032 sind.
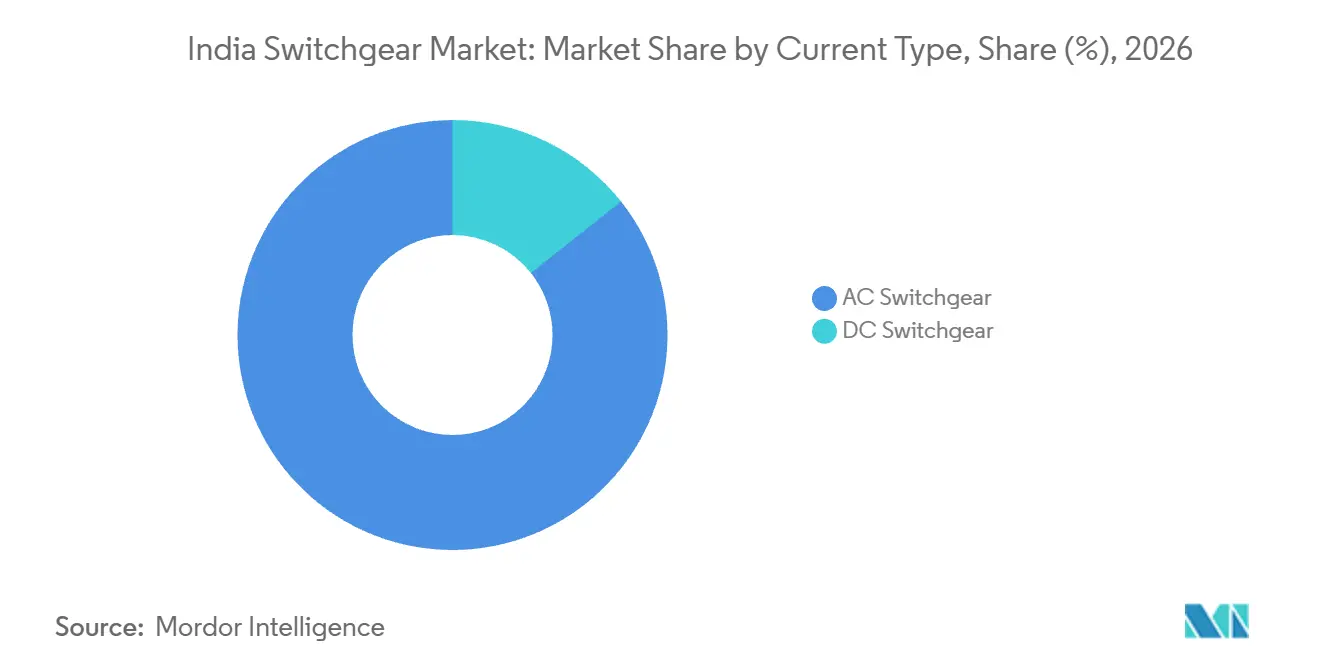
- Bei der Aufschlüsselung nach Stromtyp führten AC-Schaltanlagen mit 85,66 % des Schaltanlagen-Umsatzes im Jahr 2026; DC-Schaltanlagen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,75 % über 2027–2032.
- Bei der Installationsnachfrage führten Innenanlagen mit 82,16 % des Schaltanlagen-Umsatzes im Jahr 2026, während Außenanlagen das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,4 % über 2027–2032 sind.
- Versorgungsunternehmen führten die Endverbraucherkategorie mit 42,67 % des Schaltanlagen-Umsatzes im Jahr 2026 an und sind zugleich das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 8,4 % über 2027–2032.
- Geografisch führten die westlichen und südlichen Bundesstaaten mit 59,84 % des Schaltanlagen-Umsatzes im Jahr 2026.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche Investitionen in Übertragungs- und Verteilnetze (RDSS) | +2.55% | Landesweit | Mittelfristig (2–4 Jahre) |
| Ausbau erneuerbarer Energien im Netz | +2.4% | Gujarat, Rajasthan, Karnataka, Tamil Nadu | Mittelfristig (2–4 Jahre) |
| Urbanisierung & Elektrifizierung im Rahmen von Smart-City-Programmen | +1.5% | Landesweit | Langfristig (≥ 4 Jahre) |
| Nachfrage durch den Aufbau von Rechenzentren | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Einführung intelligenter/digitaler Schaltanlagen | +0.85% | Navsari in Gujarat | Mittelfristig (2–4 Jahre) |
| U-Bahn-Korridore & Ladeinfrastruktur für Elektrofahrzeuge | +0.65% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Investitionen in Übertragungs- und Verteilnetze (RDSS)
Öffentliche Verteilungsinvestitionen schaffen Gerätechancen durch Netzverstärkung sowie neue Anschlüsse. Bis März 2026 hatte das Revamped Distribution Sector Scheme (RDSS) INR 2,83 Billionen (29,9 Milliarden USD) für Verteilungsinfrastruktur genehmigt, einschließlich intelligenter Zähler, davon INR 1,53 Billionen (16,16 Milliarden USD) für Maßnahmen zur Verlustreduzierung.[1] Diese Maßnahmen umfassten neue Umspannwerke und Umspannwerksaufrüstungen, was Schaltanlagenlieferanten einen Nachfragepfad verschafft, der an physische Netzinvestitionen geknüpft ist. Das Bundesministerium für Energie meldete kumulative RDSS-Auszahlungen von INR 471,2 Milliarden (4,95 Milliarden USD) von GJ2023 bis August 2026. Freigegebene Mittel machen die Infrastruktur von Verteilungsunternehmen zu einer konkreteren Gerätechance als genehmigte Programmgesamtbeträge allein.
Ausbau erneuerbarer Energien im Netz
Die Integration erneuerbarer Energien schafft Nachfrage an der Verbindungsstelle zwischen Erzeugungskapazität und Übertragungsnetz. Bis März 2026 umfasste die in Betrieb genommene Green Energy Corridor-Infrastruktur 9.856 Leitungskilometer und 24.300 MVA an Umspannwerken zur Einspeisung von 24 GW erneuerbarer Kapazität in 10 indischen Bundesstaaten. Die Umspannwerkskomponente verschafft Schaltanlagenlieferanten eine direkte kommerzielle Verbindung zur Einspeisung erneuerbarer Energien und nicht nur zu Erzeugungszuwächsen allein. Im März 2026 veröffentlichte die Central Electricity Authority (CEA) zudem einen Übertragungsplan zur Integration von über 900 GW nicht-fossiler Kapazität bis 2035–36. Der nicht-fossile Umfang des Plans ist breiter als die vom Korridorprogramm bediente erneuerbare Kapazität. In Betrieb genommene Korridoranlagen und der längere Planungshorizont schaffen separate Verkaufsfenster für Netzerweiterungen und künftige Übertragungspakete.
Urbanisierung & Elektrifizierung im Rahmen von Smart-City-Programmen
Städtische Elektrifizierungsprojekte können den Gerätebedarf in gemeinsamer Versorgungsinfrastruktur konzentrieren, die viele Industrienutzer bedient. Das erste 220-kV-GIS-Umspannwerk von Ludhiana am Focal Point wurde im Juni 2025 in Betrieb genommen, wie Punjab State Transmission Corporation Limited mitteilte. Offizielle Stellen erwarteten eine verbesserte Versorgung für über 10.000 Industriebetriebe, während die Integration mit dem Dhandari-Kalan-Netz nach der Inbetriebnahme im Juni erwartet wurde. Die gasisolierte Anlage wurde als platzsparend und für städtische Gebiete geeignet beschrieben, mit Schutz vor Staub und Witterungseinflüssen. Das Versorgungsunternehmen ist daher der kommerzielle Beschaffungspunkt für diese gemeinsame Infrastruktur, auch wenn der erwartete Nutzen auf einzelne Fabriken verteilt ist.
Nachfrage durch den Aufbau von Rechenzentren
Indiens installierte Rechenzentrumsleistungskapazität stieg von rund 375 MW im Jahr 2020 auf 1,57 GW im August 2026.[2] Die Kapazität des Sektors soll bis 2030 auf nahezu 8 GW anwachsen, was den potenziellen Bedarf an elektrischer Infrastruktur über die installierte Basis hinaus verlängert. Für Schaltanlagenlieferanten liegt die kommerzielle Bedeutung in der zusätzlichen elektrischen Kapazität, die bei der Erweiterung von Anlagen angeschlossen und gesteuert werden müsste. Um von 1,57 GW auf nahezu 8 GW zu gelangen, müsste die installierte Kapazität bis 2030 etwa das Fünffache ihres Stands vom August 2026 erreichen. Neue elektrische Anschlüsse machen den Zeitpunkt der Anlagenerrichtung daher wichtiger für die kurzfristige Schaltanlagennachfrage als die Endpunktkapazität der Prognose.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten für GIS & Nachrüstungen | -0.65% | Landesweit | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei Genehmigungen & Grundstückserwerb | -0.55% | Landesweit | Mittelfristig (2–4 Jahre) |
| SF₆-Umweltkonformitätsrisiko | -0.3% | Landesweit | Langfristig (≥ 4 Jahre) |
| Fragmentierter Kundendienst nach dem Verkauf | -0.2% | GETCOs Gujarat-Übertragungsnetz | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten für GIS & Nachrüstungen
Höhere Anfangsinvestitionen erschweren die Rechtfertigung der GIS-Einführung, wenn ein Umspannwerkskäufer seinen kommerziellen Vorteil gegenüber einer luftisolierten Ausführung nachweisen muss. Der Vergleich der Consulting Electrical Engineers Association of Maharashtra vom Juni 2025 stellte fest, dass GIS-Umspannwerke bei der Anfangsinvestition und im Betrieb mehr kosten als AIS-Umspannwerke. Als Ursache wurden ausgefeiltere Technologie und Materialien, höhere Qualitätsstandards sowie Prüfverfahren genannt. Da der Aufpreis sowohl für den Betrieb als auch für den Erstkauf gilt, erhöht die Wahl von GIS die laufenden Kosten eines Versorgungsunternehmens ebenso wie sein Anfangsbudget. Dieser anhaltende Aufpreis schwächt die Argumentation für GIS, wo eine luftisolierte Ausführung machbar ist, und begrenzt die Einführung bei preissensitiven Projekten.
Verzögerungen bei Genehmigungen & Grundstückserwerb
Der Grundstückszugang kann die Umwandlung eines Übertragungsinvestitionsprogramms in Geräteinstallationsnachfrage unterbrechen. Power Grid Corporation of India (POWERGRID) identifizierte Verzögerungen beim Wegerecht, bei Waldgenehmigungen sowie beim Grundstückserwerb für Umspannwerke und Übertragungsleitungen als erhebliches operatives Risiko in GJ2025–26. ICRA führte die meisten Verzögerungen bei Übertragungsprojekten, die im Rahmen tarifbasierter Wettbewerbsausschreibungen vergeben wurden, auf Grundstücks-, Wegerechts- und Genehmigungsherausforderungen zurück. Nur 12 % dieser bis März 2026 in Betrieb genommenen Projekte hielten den Zeitplan ein, während die übrigen 2 Monate bis 3 Jahre Verspätung hatten. POWERGRID berichtete über die Zusammenarbeit mit staatlichen und zentralen Behörden bei Wegerechtsthemen in GJ2025–26. Gerätelieferanten, die an diese Projekte gebunden sind, tragen das verbleibende Risiko, dass Ausführungsverzögerungen die Installationsnachfrage unabhängig vom zugrunde liegenden Bedarf an Übertragungskapazität verschieben können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Spannung:
Breite der Niederspannungskäufer und Wachstum bei HochspannungsprojektenNiederspannung entfiel im Jahr 2026 auf einen Anteil von 46,56 % am Indien Schaltanlagen-Markt. ABB India Ltd. buchte 2025 Niederspannungsschaltschrankaufträge von Rechenzentrumsbetreibern in Mumbai. Das Unternehmen buchte in diesem Jahr auch Aufträge für Niederspannungsschaltschränke und -komponenten von Premiumimmobilienentwicklern in Karnataka und Andhra Pradesh. Aufträge von Rechenzentrumsbetreibern in einer Metropole und von Entwicklern in 2 Bundesstaaten zeigen, dass die Nachfrage nach Niederspannungsschaltschränken gleichzeitig in der digitalen Infrastruktur und im Gebäudebau entsteht.
Hochspannung wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 9,6 % über 2027–2032. Im Februar 2025 wurde GE Vernova von Sterlite Grid 32 Limited, einer Tochtergesellschaft von Sterlite Power, ausgewählt, 765-kV-gasisolierte Schaltanlagen für Khavda Phase IV Teil C in Indien zu liefern.[3] Die Ankündigung vom Februar 2025 besagte, dass das Projekt voraussichtlich innerhalb von 2 Jahren abgeschlossen sein würde. Die Lieferantenauswahl knüpft die Chance an ein definiertes Übertragungspaket, wodurch der Geräteumfang des Projekts für die kommerzielle Position des Lieferanten zentral wird. Der erklärte Zweck des Projekts, Solar- und Windenergie zu integrieren, verknüpft diese 765-kV-Nachfrage mit Einspeisekorridoren für erneuerbare Energien.



Nach Isolierung:
AIS-Führerschaft und selektiver Markteintritt von AlternativenLuftisolierte Schaltanlagen (AIS) repräsentierten im Jahr 2026 einen Marktanteil von 71,05 % im Indien Schaltanlagen-Markt. POWERGRID meldete zum 30. September 2026 einen installierten Bestand von 54 AIS-Umspannwerken und 21 GIS-Umspannwerken, jeweils bei 765 kV, in seinem indischen Übertragungsnetz. Bei dieser Spannung überwiegen AIS-Umspannwerke die GIS-Umspannwerke im Netz von POWERGRID um mehr als 2 zu 1. Lieferanten luftisolierter Geräte haben daher die größere installierte Basis zu bedienen, wenn der Betreiber bestehende 765-kV-Standorte erweitert.
Andere Isolierungskonfigurationen werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 15,4 % über 2027–2032. Ihre kleinere Ausgangsumsatzbasis macht den selektiven Projekteinstieg zu einem direkteren kommerziellen Ziel als die Replikation des etablierten AIS-Geschäfts. Vakuum-, Trockenluft- und Feststoffisolierungs-SF₆-freie Ausführungen rücken die Isolierungswahl in den Mittelpunkt der Gerätespezifikation eines Versorgungsunternehmens. Lieferanten dieser Ausführungen können daher um Projekte konkurrieren, deren Versorgungsunternehmensspezifikationen eine Nicht-SF₆-Konfiguration erfordern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Stromtyp:
AC-Skalierung und solargebundene DC-NachfrageAC-Schaltanlagen waren das größte Segment mit 85,66 % des Schaltanlagen-Marktumsatzes im Jahr 2026. Im Zeitraum Januar–März 2025 erhielt Bharat Heavy Electricals Ltd. ein 765-kV-AIS-Umspannwerkspaket für Barmer-I sowie Aufträge für Erweiterungen an den 765-kV-Umspannwerken Sirohi und 400-kV-Umspannwerken Fatehgarh-III. Die Erweiterungsaufträge an den bestehenden 765-kV-Umspannwerken Sirohi und 400-kV-Umspannwerken Fatehgarh-III zeigen, dass die AC-Nachfrage auch aus der Erweiterung bestehender Anlagen stammt. Dies verknüpft das Segment mit der fortlaufenden Netzerweiterung.
DC-Schaltanlagen werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 8,75 % über 2027–2032. Im April 2025 berichtete Havells India Ltd. über den Verkauf von DC-Schaltanlagen innerhalb seines eigenen indischen Solargeschäfts, zusammen mit Wechselrichtern, Modulen und Solarkabeln. Die Verbindung zu einem Solarsystem gibt einem Lieferanten die Möglichkeit, Schaltgeräte zusammen mit anderen Installationskomponenten anzubieten. Die Anwendungen im Bereich Wohngebäude-Dachsolar sowie gewerbliche und industrielle Solaranlagen verknüpfen dieses DC-Geschäft mit dezentralen Installationen und geben ihm eine andere Nachfragebasis als übertragungsorientierte AC-Pakete.
Nach Installation:
Innen-Versorgungsunternehmenspakete und Außen-Projekte für erneuerbare EnergienInnenanlagen waren das größte Segment mit 82,16 % des Schaltanlagen-Marktumsatzes im Jahr 2026. Im Dezember 2025 spezifizierte die Ausschreibung von BSES Rajdhani Power Limited für 2 neue GIS-Netzumspannwerke in Delhi 11-kV-Innenschaltanlagen. Die Ausschreibung des Versorgungsunternehmens verband Umspannwerksgeräte und zugehörige Tiefbauarbeiten mit Anforderungen an Vermessung, Planung, Installation, Prüfung, Inbetriebnahme und Übergabe und platzierte Innenschaltschränke innerhalb eines umfassenderen schlüsselfertigen Netzumspannwerksprojekts. Netzversorgungsunternehmen gehören daher zur Inneanlagen-Chance, wobei der Umspannwerksbau das Paket rund um die Schaltschränke definiert.
Außenanlagen werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 10,4 % über 2027–2032. Am 2. September 2025 sicherte sich Sharika Enterprises Limited einen Vertrag von JSW Renew Energy Three Limited zur Lieferung von intelligenten SF₆-Lasttrennschaltern für den Außenbereich mit 33 kV für ein Windparkprojekt. Das Paket wurde für die unterirdische Verteilung erneuerbarer Energie spezifiziert und verknüpft Außenschaltanlagen mit einer definierten Windparknetzanwendung. Die Ankündigung positionierte die Erdverkabelung als Alternative zu Freileitungen in Solar- und Windparks und macht Schalter für erdverlegte Netze zu einer eigenständigen Produktanforderung für Entwickler erneuerbarer Energien.
Nach Endverbraucher:
Versorgungsunternehmen kombinieren Netzerweiterungen und GruppenbeschaffungVersorgungsunternehmen waren das größte und am schnellsten wachsende Segment mit einem Anteil von 42,67 % am Schaltanlagen-Marktumsatz im Jahr 2026 und einer prognostizierten CAGR von 8,4 % über 2027–2032. Am 20. Mai 2026 vergab Power Grid Corporation of India an Switchgear Manufacturing Company Private Limited ein Trennschalterpaket für Umspannwerks-Felderweiterungsarbeiten in Indien. Diese Beschaffung verknüpft die Investition eines Übertragungsunternehmens mit definierten Ergänzungen innerhalb seines Umspannwerksprogramms und zeigt eine Gerätechance, die um Netzverstärkung organisiert ist. Da die Vergabe ein Trennschalterpaket innerhalb eines Massenbeschaffungsloses für Felderweiterungen umfasst, erreichen die Ausgaben der Versorgungsunternehmen Komponentenlieferanten durch Ergänzungen an bestehenden Umspannwerken.
Die Verteilungsbeschaffung bietet einen separaten Weg zur Versorgungsunternehmensnachfrage, wenn ein Rahmenvertrag für eine Gruppe von Betreibern organisiert wird. Die Centralized Contracts Group von TP Central Odisha Distribution Limited veröffentlichte eine Rahmenvertragsausschreibung für Innenschaltanlagen für TP Odisha-Verteilungsunternehmen, mit Angebotsfrist 16. September 2026. Die Ausschreibung kombiniert eine spezifizierte Gerätekategorie mit der Beschaffung für die teilnehmenden Verteilungsunternehmen. Ein Rahmenvertrag bündelt die Innenschaltanlagenbedarfe mehrerer Verteilungsunternehmen in einer Beschaffungsvereinbarung und gibt einem ausgewählten Lieferanten Zugang zu den teilnehmenden Unternehmen über diesen Vertrag.
Geografische Analyse
Schaltanlagen-Markt der westlichen und südlichen Bundesstaaten
Die westlichen und südlichen Bundesstaaten entfielen im Jahr 2026 auf einen Anteil von 59,84 % am Indien Schaltanlagen-Markt und waren damit die größte geografische Region. In einem Übertragungsabkommen von 2025 plante NES Dharashiv Transmission Limited das Washi-Umspannwerk in Maharashtra für die Einspeisung erneuerbarer Energie aus den Distrikten Dharashiv und Beed. Die geplante Feldkonfiguration umfasste 400, 220 und 132 kV und verknüpfte mehrere Netzebenen innerhalb desselben Einspeiseprogramms. Mit geplanten Feldern bei 400, 220 und 132 kV schafft das Washi-Programm eine Öffnung für Lieferanten, die alle 3 Spannungsebenen abdecken.
Innerhalb Maharashtras veranschaulicht eine staatliche Versorgungsunternehmensvergabe, wie der kommerzielle Weg ein Umspannwerk und die es mit dem weiteren Netz verbindenden Leitungen umfassen kann. Am 13. März 2026 sicherte sich Bajel Projects Limited einen Engineering-, Beschaffungs- und Bauauftrag für ein 400/220-kV-AIS-Umspannwerk in Saswad, Pune, und zugehörige Übertragungsleitungen. Maharashtra State Electricity Transmission Company Limited vergab den Auftrag im Namen von Saswad Transmission Limited, mit Bajel als Projektauftragnehmer. Die Bedienung dieser Art von Vergabe platziert einen Gerätelieferanten innerhalb eines auftragnehmergeführten Übertragungspakets, dessen Käufer das staatliche Versorgungsunternehmen ist.
Haryana veranschaulicht einen nördlichen Bedarf, der sich auf den Übertragungszugang und die Zuteilung von Strombeschaffung konzentriert. Im März 2026 schlug die Central Transmission Utility of India Limited 1.500 MW außerregionalen Übertragungszugang für den Antragsteller Haryana Vidyut Prasaran Nigam Limited in GJ2026–27 vor. Der Antrag bat um einen Start am 1. April 2026, wobei der vorgeschlagene Zugang dem Haryana Power Purchase Centre zugeteilt wurde. Die Studien von CTUIL stellten keine Übertragungsengpässe bei der zusätzlichen Entnahme fest. Gerätelieferanten benötigen daher ein separates Versorgungsunternehmensbeschaffungsprogramm, um diese Zugangszuteilung in Schaltanlagenaufträge umzuwandeln.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen umfasst Indiens nationales Regime und Gujarat aus der Perspektive von Schaltanlagenherstellern, die Versorgungsunternehmen bedienen. Das Bureau of Indian Standards (BIS) zertifiziert und setzt Anforderungen für Geräte durch, die von der nationalen Qualitätskontrollverordnung erfasst werden. Gemäß den CEA-Vorschriften von 2023 prüfen Elektroinspektoren regelmäßig Installationen oberhalb einer staatlich festgelegten Spannungsschwelle, während Eigentümer, Lieferanten oder Verbraucher darunter eine Selbstzertifizierung vornehmen. Die Attraktivität spiegelt Produkt- und Installationspflichten wider, während die künftige Ausrichtung den nationalen Zertifizierungszeitplan und Gujarats Anschlussanforderungen separat berücksichtigt.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Gujarat |
|---|---|---|
| Primäre Behörde | Bureau of Indian Standards für die Zertifizierung abgedeckter Produkte | Büro des Chefinspektors für Elektrizität und Verteilungslizenznehmer für Installationsprüfungen |
| Wichtige Instrumente oder Ausrichtung | IS/IEC 60947 Teil 2:2016 für gelistete Niederspannungsleistungsschalter; Qualitätskontrollplan 2024 und Durchsetzungsaufschub vom 6. November 2025 | CEA-Sicherheitsvorschriften 2023 und Gujarats Anschlussbestimmungen |
| Kommerzielle Auswirkung | Kategorie 1.1(a) umgesetzt; andere geplante Kategorien bis auf weiteres aufgeschoben | Lizenznehmerprüfung vor Anschluss; Inspektorgenehmigung für Hoch- oder Höchstspannungsinstallationen, wo erforderlich |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Künftige Ausrichtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indiens Bewertung „Mittel” und die Ausrichtung „Keine Änderung” spiegeln eine umgesetzte Zertifizierungskategorie neben dem aufgeschobenen Vollzug der verbleibenden geplanten Kategorien bis auf weiteres wider. Die Anordnung vom 6. November 2025 schließt Kategorie 1.1(a), umgesetzt am 10. November 2024, aus und gibt kein Ersatzdatum für die aufgeschobenen Kategorien an. Gujarats Bewertung „Mittel” spiegelt die Lizenznehmer-Anschlussprüfung und die Genehmigung des Elektroinspektors für Hoch- oder Höchstspannungsinstallationen wider, wo die geltenden Vorschriften dies erfordern. Im Oktober 2026 schlug die Gujarat Electricity Regulatory Commission vor, die Sicherheitsstandards des Versorgungskodex an die CEA-Vorschriften von 2023 anzupassen und die Verantwortlichkeiten lizenzierter Elektroinstallateure neu zu definieren.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die vorgelagerte Komponentenproduktion, die Fertigung fertiger Schaltanlagen und die Gerätelieferung mit der Ausführung von Versorgungsunternehmensprojekten. Vishalfabs Kupferkomponenten und Baugruppen sind Vorleistungen für Schaltanlagen und Schaltschränke und platzieren ein eigenständiges Fertigungsunternehmen vor der Fertiggerätestufe. Die Wertschöpfung verlagert sich von Komponentenverkäufen zu Geräteverkäufen und Projektausführung, wobei jede Stufe auf ein anderes Spezifikations- oder Lieferrisiko reagiert.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Kupferkomponentenproduktion | Komponentenhersteller wie Vishalfab (India) Private Ltd. | Komponenten- und Baugruppenverkäufe | Ungeklärte Komponentenspezifikationen | Komponentenzeichnungen vor der Produktion abstimmen |
| Fertigung fertiger Schaltanlagen | Schaltanlagenhersteller wie GE Vernova | Fertiggeräteverkäufe | Konstruktionsänderungen nach Produktionsplanung | Spannungs- und Isolierungsspezifikationen vor der Produktionsfreigabe klären |
| Gerätelieferung und Projektausführung für Versorgungsunternehmen | Geräte- und Projektlieferanten wie ABB India Ltd. | Geräteverkäufe und Projektausführungsumsatz | Koordination der Gerätelieferung mit dem Projektumfang des Versorgungsunternehmens | Gerätelieferungs- und Projektschnittstellen vor der Ausführung definieren |
| Quelle: Mordor Intelligence | ||||
GE Vernova's Anlage in Paddapai, Tamil Nadu, produziert Hochspannungs-GIS- und AIS-Leistungsschalter. ABB India führte 2025 AIS-Schaltanlagenlieferprojekte für staatliche Stromverteilungsunternehmen durch. Fabrikkapazität und Verantwortung für den Projektumfang des Versorgungsunternehmens sind daher separate kommerzielle Fragen. Im Jahr 2025 verknüpfte der Vorsitzende von POWERGRID höchstens 2 Gerätebieter pro Ausschreibung mit vollen Auftragsbüchern, während eine GIS-Beschaffung vom Mai 2026 3 qualifizierte Bieter auflistete, was die Lieferantenauswahl paketspezifisch macht.
Wettbewerbslandschaft
Marktkonzentration
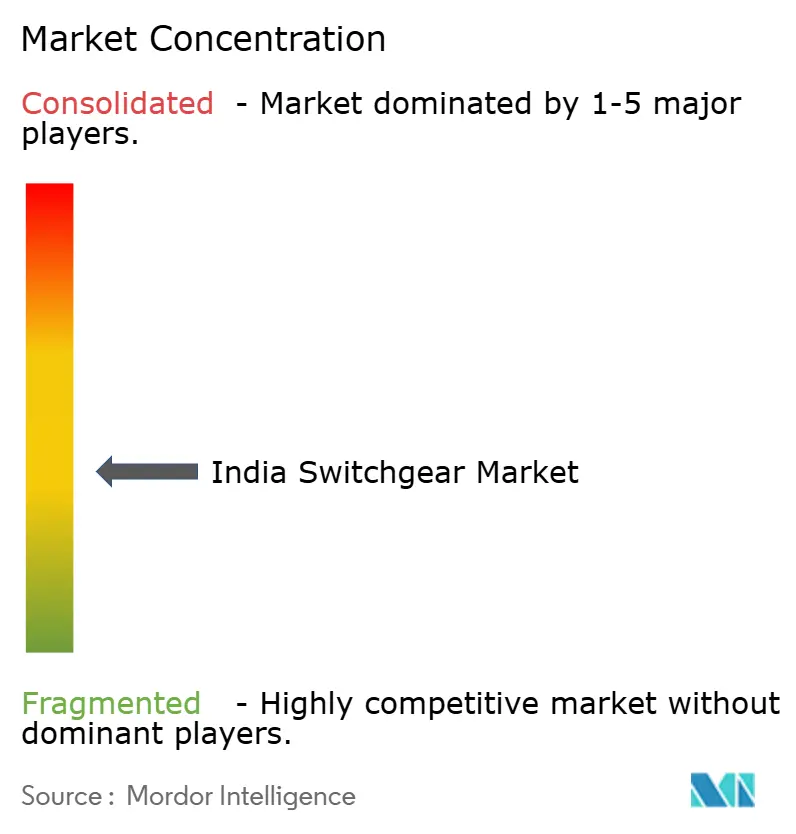
Der Wettbewerb kombiniert multinationale Elektrogerätegruppen mit inländischen Herstellern, deren Portfolios sich über Spannungs- und Isolierungskategorien überschneiden. Das Portfolio von ABB India Ltd. umfasste 2025 Nieder- und Mittelspannungsschaltanlagen, während das Smart-Infrastructure-Portfolio von Siemens Ltd. vom März 2026 Nieder- und Mittelspannungsverteilungssysteme abdeckte. Siemens Energy India Limited wurde im Juni 2025 nach der Abspaltung des Energiegeschäfts von Siemens Ltd. ein eigenständig börsennotiertes Unternehmen. Schneider Electric India Pvt. Ltd. war im Dezember 2025 im Bereich Nieder- und Mittelspannungs-Energiemanagement aktiv, und Schneider Electric übernahm 2020 das Electrical & Automation-Geschäft von Larsen & Toubro Ltd. Das Portfolio von CG Power & Industrial Solutions Ltd. für GJ2024–25 umfasste Mittel- und Höchstspannungsschaltanlagen, was den Geräteumfang und die verantwortliche Betriebseinheit zu zentralen Vergleichspunkten bei Lieferangeboten macht.
Der Wettbewerb um Übertragungsgerätepakete hängt auch von der verfügbaren Produktionsbasis ab, um den spezifizierten Spannungsbereich zu bedienen. CG Power nahm am 4. Juni 2026 die kommerzielle Produktion in seiner S3-Einheit-II-Anlage für Höchstspannungs-Schaltanlagen in Nashik, Maharashtra, auf. Die Anlage fügte eine Jahreskapazität für 7.200 Leistungsschalter mit Nennspannungen von 33 kV bis 245 kV hinzu und erhöhte die Höchstspannungs-Leistungsschalterkapazität des Unternehmens um 80 %. Die Bandbreite der Leistungsschalternennwerte ermöglicht es der zusätzlichen Kapazität, mehrere Projektspezifikationen zu adressieren, was dem Fertigungsmaßstab kommerzielle Relevanz über verschiedene Spannungsanforderungen hinweg verleiht.
Technologische Differenzierung verändert die einem Projektkäufer verfügbare Gerätekonfiguration und schafft neben dem Fertigungsmaßstab eine zweite Grundlage für den Wettbewerb. ABB India buchte 2025 seinen ersten E-House-Auftrag (vorgefertigte elektrische Gehäuse) mit 11-kV-SF₆-freier GIS. Der Auftrag liefert eine kommerzielle Referenz für eine SF₆-freie Konfiguration bei einer definierten Spannung und innerhalb einer verpackten elektrischen Installation. Indiens Elektrosicherheitsvorschriften von 2023 verlangen, dass SF₆-Leckagen aus jedem gasisolierten Umspannwerksabteil innerhalb der relevanten Normen bleiben, was die Leckagekontrolle zu einer dauerhaften Installationspflicht macht. Ein SF₆-freies Paket vermeidet diese gasspezifische Pflicht auf Geräteebene und macht das Isolierungsdesign neben der gebuchten Auftragsreferenz des Lieferanten zu einer Grundlage für compliance-bezogene Differenzierung.
Marktführer im indischen Schaltanlagenmarkt
-
Larsen & Toubro Ltd.
-
ABB India Ltd.
-
Siemens Ltd.
-
Schneider Electric India Pvt. Ltd.
-
CG Power & Industrial Solutions Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Schaltanlagen-Markt Unternehmen in diesem Bericht
- ABB India Ltd.
- Siemens Ltd.
- Schneider Electric India Pvt. Ltd.
- Larsen & Toubro Ltd.
- CG Power & Industrial Solutions Ltd.
- GE Vernova T&D India Ltd.
- Hitachi Energy India Ltd.
- Kirloskar Electric Co. Ltd.
- Havells India Ltd.
- Bharat Heavy Electricals Ltd.
- HPL Electric & Power Ltd.
- Eaton Power Quality Pvt. Ltd.
- Hyosung T&D India Pvt. Ltd.
- Toshiba T&D Systems (India) Pvt. Ltd.
- Mitsubishi Electric India Pvt. Ltd.
- Legrand India Pvt. Ltd.
- C&S Electric Ltd.
- Lucy Electric India Pvt. Ltd.
- MEIDEN India Pvt. Ltd.
- CHINT India Energy Solution Pvt. Ltd.
Wichtige Chancen für Marktteilnehmer
Die nachstehenden Chancen vergleichen eine offene Übertragungsausschreibung mit anwendungsgesteuerter Nachfrage aus Rechenzentren und städtischen Verteilungsaufrüstungen. Maharashtras AIS-Ausschreibung bietet einen definierten Beschaffungseinstiegspunkt, während prognostizierte Rechenzentrumslast und genehmigte GIS-Programme breitere Käuferbedürfnisse identifizieren. Der kommerzielle Einstieg unterscheidet sich daher zwischen der Abgabe eines Angebots für ein spezifiziertes Paket und der Entwicklung von Gerätevorschlägen rund um die Netzanforderungen eines Kunden.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / führendes Segment | Empfohlene Vorgehensweise | Haupthemmnis | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Neue Übertragungsumspannwerksgeräte | Alkud-II/Jath-AIS-Ausschreibung veröffentlicht am 14. Oktober 2026, Angebotsfrist 26. Oktober 2026 | POWERGRID, Maharashtra | Angebot mit einem definierten 765-kV-AIS-Lieferpaket | Koordination des Umspannwerksumfangs mit dem Übertragungssystem | Qualifizierte AIS-Schaltanlagenlieferanten |
| Schaltanlagen für neue Rechenzentrumsnetzanschlüsse | Prognose des Bundesministeriums für Energie vom Juli 2026 über 26,3 GW zusätzliche Netzlast bis GJ2031–32 | Rechenzentrumsentwickler, einschließlich Chennai | Machbaren Umspannwerksanschluss vor der Konfiguration von Schaltschränken sicherstellen | Knappes Umspannwerksgelände und Infrastrukturmängel in Chennai, gemeldet von einem Versorgungsunternehmensmitarbeiter | Rechenzentrums-Schaltschranklieferanten wie ABB India Ltd. |
| GIS-Erweiterungen für städtische Verteilungsaufrüstungen | Genehmigte Smart-Verteilungsarbeiten, gemeldet im August 2026, umfassen GIS-Umspannwerke | Verteilungsunternehmen in 7 Stadtprogrammen | GIS-Schaltschrankpaketlösungen für Versorgungsunternehmenserweiterungen entwickeln | Standortspezifischer Umfang von Erweiterungen an installierten GIS | Versorgungsunternehmen-GIS-Lieferanten wie ABB India Ltd. |
| Quelle: Mordor Intelligence | |||||
Die stärkste Einstiegsmöglichkeit besteht darin, die Umspannwerksmachbarkeit zum Teil des Gerätevorschlags für große neue Lasten zu machen. Im August 2026 nannte ein leitender Mitarbeiter der Tamil Nadu Generation and Distribution Corporation Infrastrukturmängel und knappes Umspannwerksgelände in Chennai. Lieferanten, die Schaltschrankgebote mit einem machbaren Umspannwerksanschluss kombinieren können, sind daher besser positioniert als reine Schaltschrankbieter, um die vom Bundesministerium für Energie prognostizierten 26,3 GW zusätzliche Rechenzentrumslast bis GJ2031–32 zu bedienen.
Neueste Industrielle Entwicklungen in Indien Schaltanlagen-Markt
- Sep 2026: Siemens Energy India Limited nahm seinen ersten SF₆-freien 145-kV-Leistungsschalter in Indien für das Goa Electricity Department in Goa in Betrieb.
- Jun 2026: CG Power & Industrial Solutions Ltd. nahm seine S3-Einheit-II-Höchstspannungs-Schaltanlagenanlage in Pimpalgaon Garudeshwar, Nashik, Maharashtra, in Betrieb. Die Anlage erweiterte die Höchstspannungs-Leistungsschalterfertigungskapazität um 80 % für Leistungsschalter mit Nennspannungen von 33 kV bis 245 kV.
- Mai 2026: Power Grid Corporation of India vergab ein 400-kV-GIS-Umspannwerkspaket einschließlich eines Transformators an M/s Kanti Prashad Mittal für Arbeiten, die als gesamtindisch aufgeführt sind.
Indien Schaltanlagen-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien Schaltanlagen-Markt misst den jährlichen Umsatz aus in Indien verkauften Schaltanlagengeräten für elektrischen Schutz, Trennung und Steuerung in Energiesystemen. Er umfasst Geräteverkäufe in Übertragungs- und Verteilungsanwendungen, wobei Transaktionen nach Spannung, Isolierung, Stromtyp, Installationsumgebung und Endverbraucher klassifiziert werden.
Umfangsausschlüsse: Vorgelagerte Rohstoffe, separat von Schaltanlagengeräten verkaufte Komponenten, reine Installationsarbeit und eigenständige Wartungs- oder Reparaturdienstleistungen, eigenständige Transformatoren und andere Energiegeräte sowie Schaltanlagengeräteverkäufe außerhalb Indiens sind ausgeschlossen.
Segmentierungsübersicht
- Nach Spannung
- Niederspannung
- Mittelspannung
- Hochspannung
- Nach Isolierung
- Gasisolierte Schaltanlage (GIS)
- Luftisolierte Schaltanlage (AIS)
- Sonstige
- Nach Stromtyp
- Wechselstrom-Schaltanlage
- Gleichstrom-Schaltanlage
- Nach Installation
- Innen
- Außen
- Nach Endnutzer
- Versorgungsunternehmen
- Wohnbereich
- Gewerbe
- Industrie
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Forschung kann auf Quellen wie die RDSS-Aktualisierungen des Bundesministeriums für Energie und nationales Übertragungsplanungsmaterial zurückgreifen, um genehmigte Verteilungsarbeiten, Umspannwerke und Netzerweiterungen zu verfolgen. Die Übertragungspläne der Central Electricity Authority, die Produktgruppenindikatoren der Indian Electrical and Electronics Manufacturers' Association und Zertifizierungshinweise des Bureau of Indian Standards können Systemanforderungen, Geräteaktivitäten und anwendbare Produktanforderungen ergänzen.
Jahresberichte von Unternehmen, Investorenpräsentationen, Börsenmeldungen, Ausschreibungsunterlagen und seriöse indische Wirtschafts- und Fachpresse können die öffentlichen Indikatoren um Produktportfolios, Aufträge, Kapazitäten, Preise und Projektzeitpläne ergänzen. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und Fragebögen mit in Indien ansässigen Schaltanlagenherstellern, Verteilungs- und Übertragungsunternehmen, Elektroinstallateuren und Gerätevertriebshändlern können die Interpretation öffentlicher Nachfragesignale, Produktabdeckung, Verkaufspreise und Projektlieferzeitpläne testen. Analysten können diese Aussagen mit veröffentlichten Meldungen, Ausschreibungen und Branchenkennzahlen vergleichen, Abweichungen nach Variable oder Segment dokumentieren und zusätzliche Kanalprüfungen oder gezielte Nachfragen nutzen, um Lücken zu klären, bevor eine evidenzgestützte Annahme eingearbeitet wird.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung & Prognose
Das Modell schätzt den Top-down-Wert der Verkäufe fertiger Schaltanlagengeräte an Käufer in Indien und überprüft ausgewählte Gesamtwerte anhand von Lieferantenumsatz-Aggregationen und stichprobenartig ermittelten Gerätepreisen, multipliziert mit Projekt- oder Liefervolumina. Nachfrageindikatoren umfassen RDSS-Verteilungsarbeiten und Umspannwerkserweiterungen, geplante Übertragungsleitungen und Felder, Projekte zur Einspeisung erneuerbarer Energien, Rechenzentrums- und Industriebau sowie Versorgungsunternehmen- und Infrastrukturausschreibungen. Analysten nutzen diese, um den Zeitpunkt und die Zusammensetzung adressierbarer Geräteaufträge zu schätzen, anstatt Programmbudgets als Schaltanlagenverkäufe zu zählen. Historische Marktumsätze und diese Treiber können eine multivariate Regression speisen, wo Beobachtungen stabile Beziehungen stützen, während Szenarioanalysen die Projektausführung und Gerätepreise anpassen, wenn Zeitpläne oder Daten diskontinuierlich sind. Anteile nach Spannung, Isolierung, Stromtyp, Installation und Käufergruppe folgen Produkt- und Ausschreibungsnachweisen und summieren sich zum Marktgesamtwert.
Analysten können den Wert aus Gerätepreis und erwarteten Einheiten separat schätzen, wo öffentliche Ausschreibungsmengen oder Lieferantenangaben die Berechnung stützen, wobei Preis- und Produktmixänderungen von der physischen Nachfrage unterschieden werden. Primärbefragte können die Relevanz und den Zeitpunkt der ausgewählten Treiber, typische Gerätepakete und Preisbewegungen auf Variablenebene prüfen, während Lücken in Lieferanten- oder Projektdaten mit vergleichbaren Produktnachweisen und dokumentierten Annahmen eingegrenzt werden, bevor die Schätzung mit dem Top-down-Gesamtwert abgeglichen wird.
Datenvalidierung & Aktualisierungszyklus
Analysten triangulieren Marktgesamtwerte und Segmentanteile über offizielle Pläne, Ausschreibungen, Unternehmensangaben, Branchenkennzahlen und gezielte Primärprüfungen und vergleichen dann unabhängige Signale wie Geräteaufträge, Projektvergaben und gemeldete Verkäufe. Abweichungen bei Jahr, Einheit, Produktdefinition, Preis oder Projektzeitpunkt werden auf ihre Quelle zurückverfolgt. Analysten lösen Anomalien vor der Freigabe durch eine zweite Analysten-Überprüfung und dokumentierte Neuberechnung auf, während wesentliche ungelöste Differenzen eine erneute Kontaktaufnahme oder eine zusätzliche Quellenprüfung auslösen. Das Modell wird jährlich aktualisiert, zwischen den Zyklen bei wesentlichen Änderungen in Politik, Projektvergaben oder Lieferantenkapazität aktualisiert und vor der Lieferung einer neuen Überprüfung von Quelldaten, Berechnungen und Marktgrenzen unterzogen.
Vergleich der Indien Schaltanlagen-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den erfassten Transaktionen und Produkten sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Indien Schaltanlagen-Markt misst den jährlichen Umsatz aus in Indien verkauften Schaltanlagengeräten für elektrischen Schutz, Trennung und Steuerung in Energiesystemen.
Zu den wichtigsten Ursachen für Abweichungen zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Nachfrageindikatoren umfassen RDSS-Verteilungsarbeiten und Umspannwerkserweiterungen, geplante Übertragungsleitungen und Felder, Projekte zur Einspeisung erneuerbarer Energien, Rechenzentrums- und Industriebau sowie Versorgungsunternehmen- und Infrastrukturausschreibungen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,2 Milliarden USD (2027) | |
| Regionale Unternehmensberatung A | 4,26 Milliarden USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 31,3 % unter dem Wert dieses Berichts für 2027 von 6,2 Milliarden USD, 3 Jahre später. Das ältere Basisjahr und das veröffentlichte Prognosewachstum von 6,46 % bis 2032 sind mit dem niedrigeren Wert konsistent. |
| Globale Unternehmensberatung B | 6,38 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 2,9 % über dem Wert dieses Berichts für 2027 von 6,2 Milliarden USD, 2 Jahre später. Sein höherer Ausgangswert für 2025 und das veröffentlichte Prognosewachstum von 6,3 % bis 2030 deuten auf einen höheren Pfad hin. |
Die Analysten von Mordor Intelligence triangulieren Marktgesamtwerte und Segmentanteile über offizielle Pläne, Ausschreibungen, Unternehmensangaben, Branchenkennzahlen und gezielte Primärprüfungen und vergleichen dann unabhängige Signale wie Geräteaufträge, Projektvergaben und gemeldete Verkäufe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien Schaltanlagen-Markt und wie ist der Wachstumsausblick?
Der Markt wird voraussichtlich von 6,2 Milliarden USD im Jahr 2027 auf 8,96 Milliarden USD bis 2032 steigen, mit einer CAGR von 7,65 % über 2027–2032.
Was treibt die Schaltanlagennachfrage in Indien an?
RDSS-Netzinvestitionen, Einspeisung erneuerbarer Energien und der Ausbau von Rechenzentren stützen die Nachfrage. Die installierte Rechenzentrumsleistungskapazität erreichte im August 2026 1,57 GW.
Welches Spannungssegment führt beim Schaltanlagenumsatz?
Niederspannung hielt im Jahr 2026 einen Anteil von 46,56 % am Schaltanlagenumsatz, während Hochspannung voraussichtlich am schnellsten wächst, mit einer CAGR von 9,6 % über 2027–2032.
Welche Unternehmen konkurrieren im Schaltanlagensektor?
Zu den Wettbewerbern zählen ABB India Ltd., Siemens Ltd., Schneider Electric India Pvt. Ltd. und CG Power & Industrial Solutions Ltd.
Welche Herausforderungen könnten künftige Schaltanlageninstallationen verlangsamen?
Kostenaufschläge für GIS-Umspannwerke und grundstücksbezogene Projektverzögerungen sind Hemmnisse. ICRA berichtete, dass nur 12 % der im Rahmen tarifbasierter Wettbewerbsausschreibungen vergebenen und bis März 2026 in Betrieb genommenen Übertragungsprojekte den Zeitplan einhielten.
Welche Teile Indiens entfallen auf den größten Anteil am Schaltanlagenumsatz?
Die westlichen und südlichen Bundesstaaten entfielen im Jahr 2026 auf 59,84 % des Schaltanlagen-Marktumsatzes.