
Analyse du marché des appareillages de coupure en Inde par Mordor Intelligence
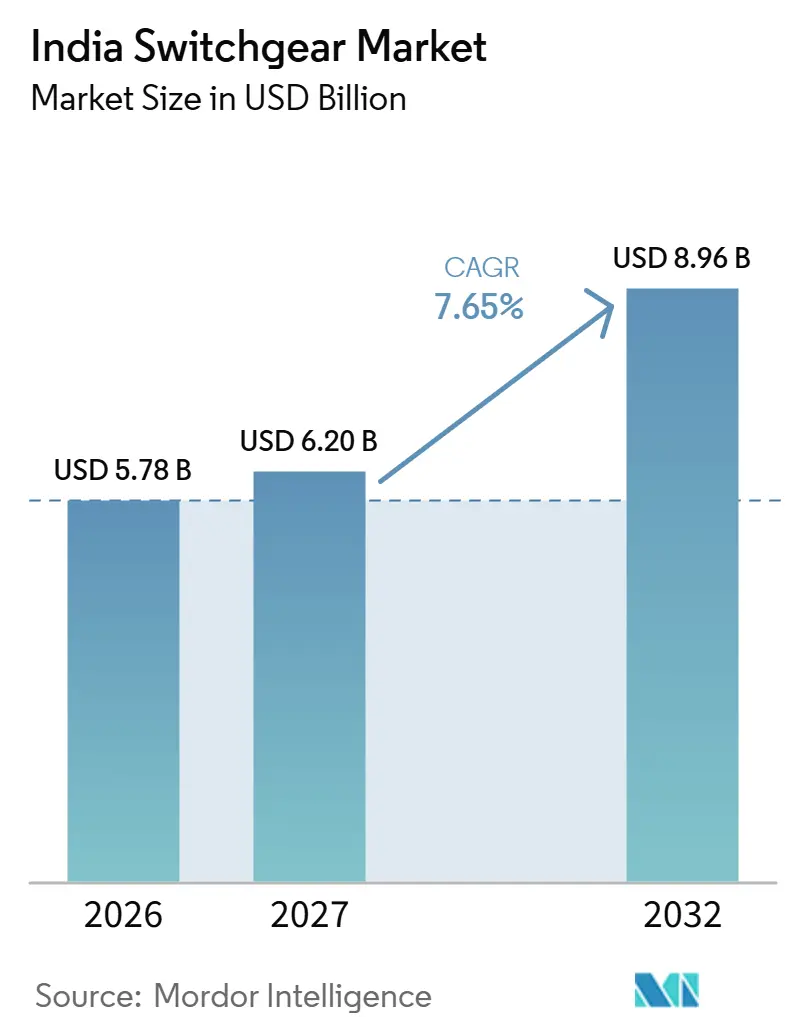
La taille du marché des appareillages de coupure en Inde devrait augmenter de 5,78 milliards USD en 2026 à 6,2 milliards USD en 2027 et atteindre 8,96 milliards USD d'ici 2032, avec un CAGR de 7,65 % sur 2027-2032.
En Inde, les achats publics d'appareillages isolés au gaz (GIS) par les services publics, notamment l'attribution du lot de sous-stations de Power Grid Corporation of India en mai 2026, s'ajoutent au renforcement de la distribution et à l'évacuation des énergies renouvelables comme base de la demande en équipements de coupure. L'expansion des centres de données offre des opportunités en matière d'infrastructure électrique, tandis que les coûts des sous-stations GIS et les retards d'acquisition foncière peuvent dissocier les besoins en équipements de l'exécution des projets. Les achats couvrent les extensions de réseau et des lots d'installation plus larges, faisant du périmètre contractuel un élément important de l'opportunité commerciale liée aux équipements. Les ajouts de capacité des fournisseurs et les systèmes préfabriqués sans SF₆ créent des options concurrentielles parallèles autour de la disponibilité des équipements et des spécifications techniques. Les sites dégagés et les spécifications GIS ou à isolation dans l'air arrêtées déterminent donc le calendrier des achats au Maharashtra et au Tamil Nadu de manière plus directe que les seuls budgets sanctionnés.
Principaux enseignements du rapport
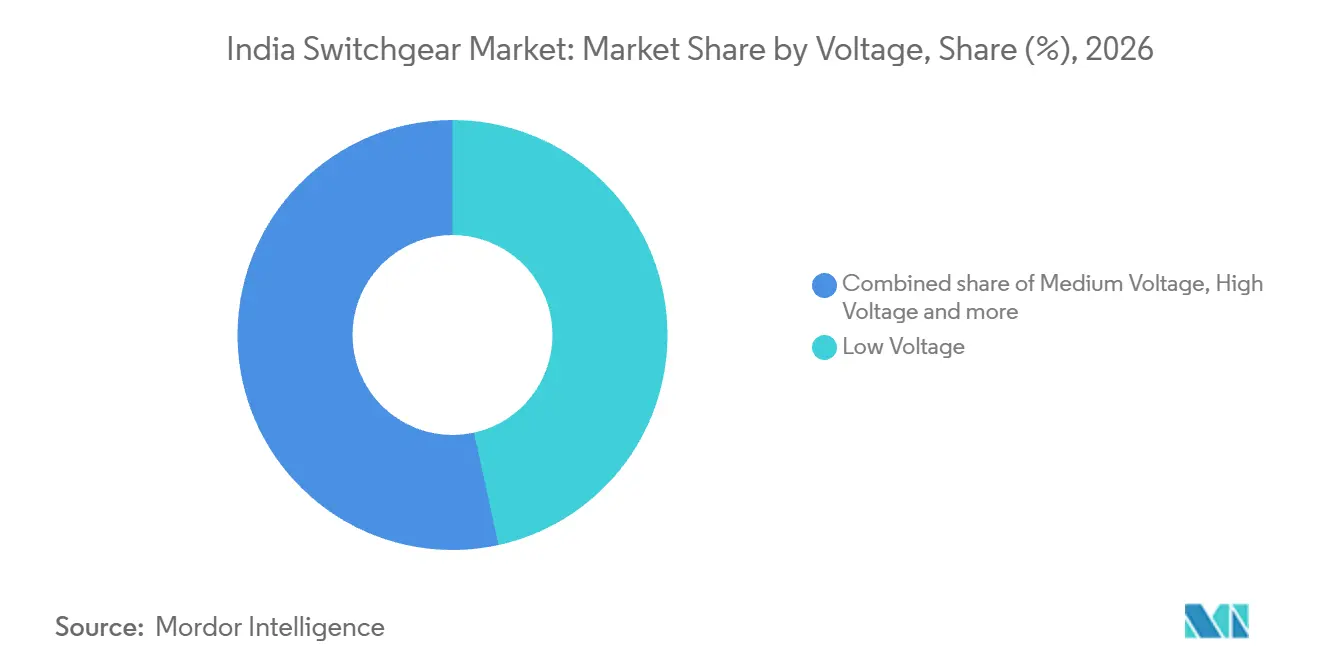
- Par tension, la basse tension a dominé avec une part de marché de 46,56 % sur le marché des appareillages de coupure en Inde en 2026, tandis que la haute tension est le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 9,6 % sur 2027-2032.
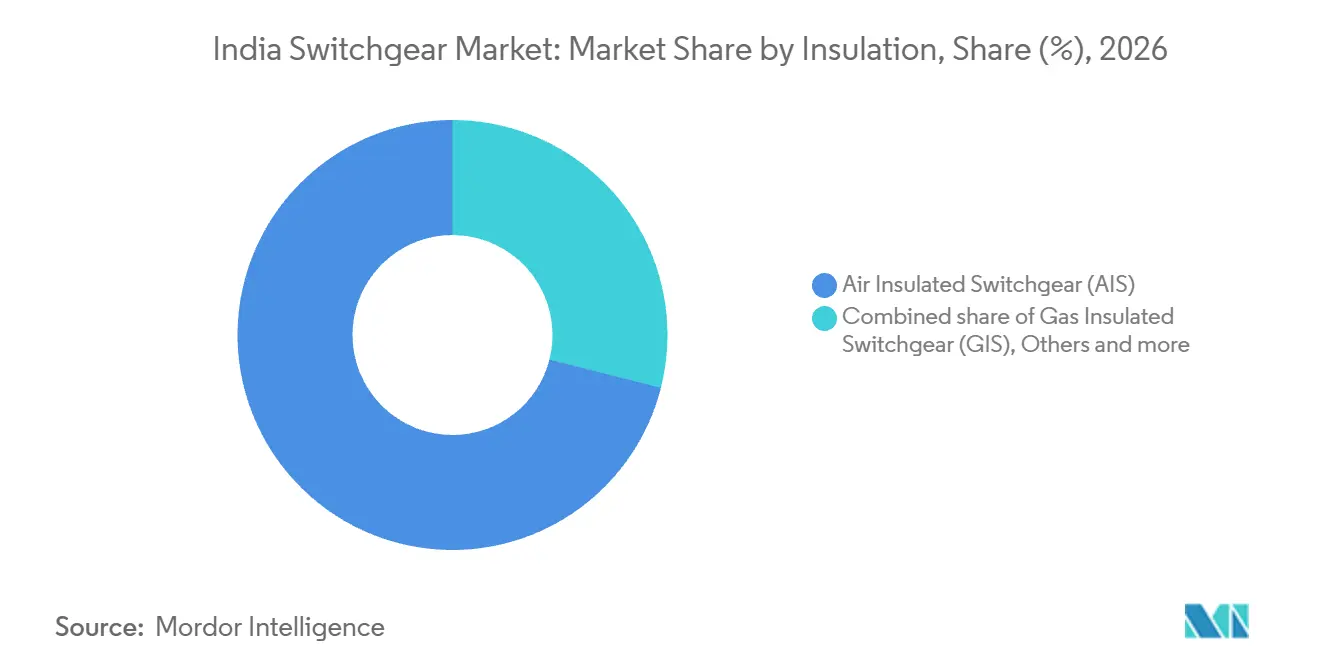
- En matière d'isolation, l'appareillage isolé à l'air a représenté une part de 71,05 % de la taille du marché des appareillages de coupure en Inde en 2026, tandis que les autres configurations d'isolation constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 15,4 % sur 2027-2032.
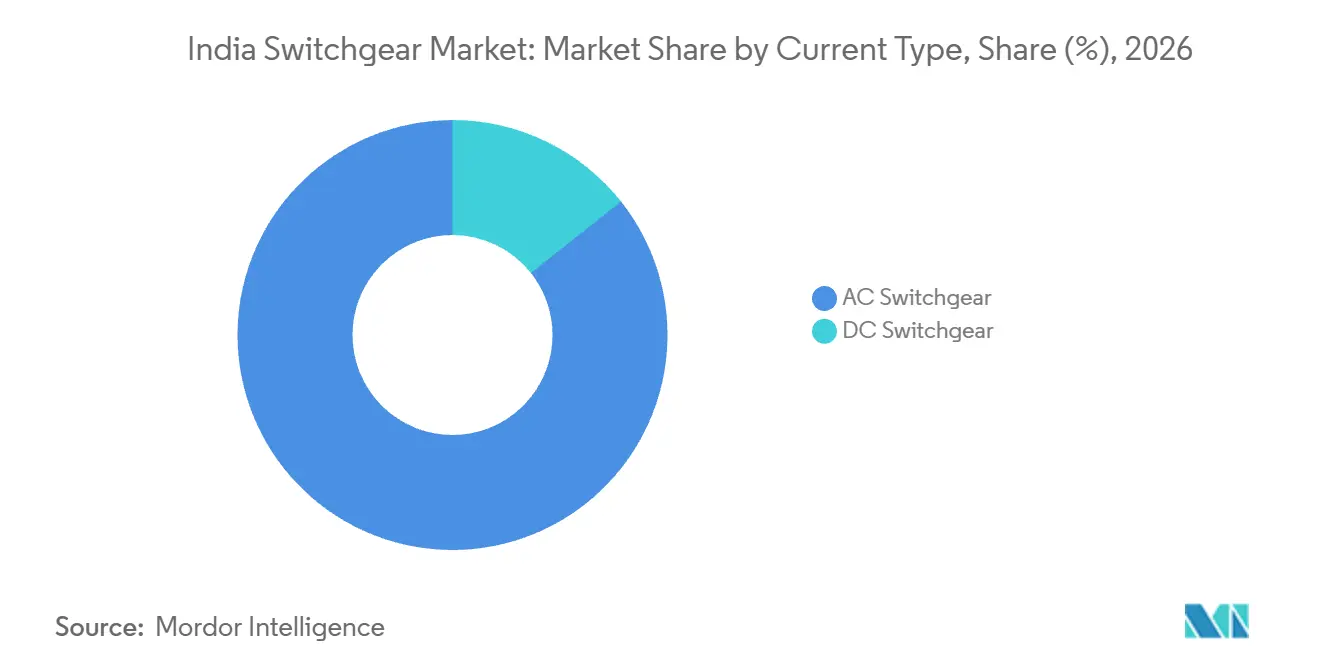
- La répartition par type de courant a été dominée par l'appareillage en courant alternatif, avec 85,66 % du chiffre d'affaires du marché des appareillages de coupure en 2026, le courant continu étant le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 8,75 % sur 2027-2032.
- La demande par type d'installation a été dominée par les équipements intérieurs, représentant 82,16 % du chiffre d'affaires du marché des appareillages de coupure en 2026, tandis que les équipements extérieurs constituent le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 10,4 % sur 2027-2032.
- Les services publics ont dominé la catégorie des utilisateurs finaux avec 42,67 % du chiffre d'affaires du marché des appareillages de coupure en 2026 et constituent également le segment à la croissance la plus rapide, avec un CAGR prévisionnel de 8,4 % sur 2027-2032.
- Sur le plan géographique, les États de l'ouest et du sud ont dominé avec 59,84 % du chiffre d'affaires du marché des appareillages de coupure en 2026.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur le CAGR prévisionnel | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement public dans le transport et la distribution (RDSS) | +2.55% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Montée en puissance de l'intégration des énergies renouvelables dans le réseau | +2.4% | Gujarat, Rajasthan, Karnataka, Tamil Nadu | Moyen terme (2-4 ans) |
| Urbanisation et électrification des villes intelligentes | +1.5% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Demande liée au développement des centres de données | +1.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Adoption des appareillages intelligents et numériques | +0.85% | Navsari au Gujarat | Moyen terme (2-4 ans) |
| Corridors de métro et de recharge pour véhicules électriques | +0.65% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement public dans le transport et la distribution (RDSS)
L'investissement public dans la distribution crée des opportunités commerciales pour les équipements grâce au renforcement du réseau ainsi qu'aux nouveaux raccordements. En mars 2026, le Revamped Distribution Sector Scheme (RDSS) avait sanctionné 2,83 trillions INR (29,9 milliards USD) d'investissements dans l'infrastructure de distribution, y compris le comptage intelligent, dont 1,53 trillion INR (16,16 milliards USD) pour des travaux de réduction des pertes.[1] Ces travaux comprenaient de nouvelles sous-stations et des augmentations de capacité de sous-stations existantes, offrant aux fournisseurs d'appareillages de coupure un débouché commercial lié à l'investissement physique dans le réseau. Le ministère de l'Énergie a signalé des décaissements cumulés au titre du RDSS de 471,2 milliards INR (4,95 milliards USD) de l'exercice 2023 à août 2026. Les fonds décaissés font de l'infrastructure des services publics de distribution une opportunité commerciale plus concrète pour les équipements que les seuls totaux du programme sanctionné.
Montée en puissance de l'intégration des énergies renouvelables dans le réseau
L'intégration des énergies renouvelables crée une demande à l'interface entre la capacité de production et le réseau de transport. En mars 2026, l'infrastructure du Corridor d'Énergie Verte mise en service couvrait 9 856 kilomètres-circuits de lignes et 24 300 MVA de sous-stations pour l'évacuation de 24 GW de capacité renouvelable dans 10 États indiens. Le volet sous-stations offre aux fournisseurs d'appareillages de coupure un lien commercial direct avec l'évacuation des énergies renouvelables, plutôt qu'avec les seuls ajouts de capacité de production. En mars 2026, l'Autorité Centrale de l'Électricité (CEA) a également publié un plan de transport pour intégrer plus de 900 GW de capacité non fossile d'ici 2035-36. Le périmètre non fossile du plan est plus large que la capacité renouvelable desservie par le programme de corridor. Les actifs de corridor mis en service et l'horizon de planification à plus long terme créent des fenêtres de vente distinctes pour les extensions de réseau et les futurs lots de transport.
Urbanisation et électrification des villes intelligentes
Les projets d'électrification urbaine peuvent concentrer la demande en équipements dans une infrastructure d'alimentation partagée au service de nombreux utilisateurs industriels. La première sous-station GIS 220 kV de Ludhiana à Focal Point est entrée en service en juin 2025, selon Punjab State Transmission Corporation Limited. Les responsables s'attendaient à une amélioration de l'alimentation de plus de 10 000 unités industrielles, tandis que l'intégration avec le réseau de Dhandari Kalan était prévue après l'ouverture de juin. L'installation isolée au gaz a été décrite comme économe en espace et adaptée aux zones urbaines, avec une protection contre la poussière et les intempéries. Le service public constitue donc le point d'achat commercial de cette infrastructure partagée, même lorsque le bénéfice attendu est réparti entre les usines individuelles.
Demande liée au développement des centres de données
La capacité de puissance installée des centres de données en Inde est passée d'environ 375 MW en 2020 à 1,57 GW en août 2026.[2] La capacité du secteur devrait s'étendre à près de 8 GW d'ici 2030, prolongeant la demande potentielle en infrastructure électrique au-delà de la base installée. Pour les fournisseurs d'appareillages de coupure, l'enjeu commercial réside dans la capacité électrique supplémentaire qui devrait être raccordée et gérée au fur et à mesure de l'expansion des installations. Atteindre près de 8 GW à partir de 1,57 GW nécessiterait que la capacité installée atteigne environ 5 fois son niveau d'août 2026 d'ici 2030. Les nouveaux raccordements électriques rendent donc le calendrier de construction des installations plus important pour la demande à court terme en appareillages de coupure que la capacité finale projetée.
Analyse de l'impact des contraintes*
| Frein | (~) % d'impact sur le CAGR prévisionnel | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'investissement élevé des GIS et des rénovations | -0.65% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Retards liés aux permis et à l'acquisition foncière | -0.55% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Risque de conformité environnementale lié au SF₆ | -0.3% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Service après-vente fragmenté | -0.2% | Réseau de transport du Gujarat de GETCO | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement élevé des GIS et des rénovations
Un investissement initial plus élevé rend l'adoption des GIS plus difficile à justifier lorsqu'un acheteur de sous-station doit établir son avantage commercial par rapport à une conception à isolation dans l'air. La comparaison de juin 2025 de la Consulting Electrical Engineers Association of Maharashtra a indiqué que les sous-stations GIS coûtent plus cher que les sous-stations AIS en investissement initial et en exploitation. Elle a attribué cette différence à une technologie et des matériaux plus sophistiqués, à des normes de qualité plus élevées et à des procédures d'essai. Étant donné que la prime s'applique à l'exploitation ainsi qu'à l'achat initial, le choix du GIS augmente les coûts permanents d'un service public ainsi que son budget initial. Cette prime continue affaiblit l'argument en faveur du GIS là où une conception à isolation dans l'air est réalisable, limitant l'adoption sur les projets sensibles aux prix.
Retards liés aux permis et à l'acquisition foncière
L'accès au foncier peut interrompre la conversion d'un programme d'investissement dans le transport en demande d'installation d'équipements. Power Grid Corporation of India (POWERGRID) a identifié les retards liés aux droits de passage, aux autorisations forestières et à l'acquisition de terrains pour les sous-stations et les lignes de transport comme un risque opérationnel significatif en 2025-26. ICRA a attribué la plupart des retards dans les projets de transport attribués par appel d'offres concurrentiel basé sur les tarifs aux problèmes fonciers, de droit de passage et d'autorisation. Seuls 12 % de ces projets mis en service avant mars 2026 ont respecté le calendrier, tandis que les autres ont accusé des retards de 2 mois à 3 ans. POWERGRID a signalé des échanges avec les autorités étatiques et centrales sur les questions de droit de passage au cours de l'exercice 2025-26. Les fournisseurs d'équipements liés à ces projets font face au risque résiduel que les retards d'exécution peuvent décaler la demande d'installation indépendamment du besoin sous-jacent en capacité de transport.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par tension :
étendue des acheteurs en basse tension et croissance des projets en haute tensionLa basse tension représentait une part de 46,56 % de la taille du marché des appareillages de coupure en Inde en 2026. ABB India Ltd. a enregistré des commandes de tableaux basse tension auprès d'opérateurs de centres de données à Mumbai en 2025. La société a également enregistré des commandes de tableaux et composants basse tension auprès de promoteurs immobiliers haut de gamme au Karnataka et en Andhra Pradesh cette année-là. Les commandes d'opérateurs de centres de données dans une métropole et de promoteurs dans 2 États montrent que la demande de tableaux basse tension émerge simultanément dans l'infrastructure numérique et la construction de bâtiments.
La haute tension devrait être le segment à la croissance la plus rapide, avec un CAGR de 9,6 % sur 2027-2032. En février 2025, GE Vernova a été sélectionné par Sterlite Grid 32 Limited, une filiale de Sterlite Power, pour fournir des appareillages isolés au gaz 765 kV pour Khavda Phase IV Partie C en Inde.[3] L'annonce de février 2025 indiquait que le projet devait être achevé dans un délai de 2 ans. La sélection du fournisseur lie l'opportunité à un lot de transport défini, faisant du périmètre en équipements du projet l'élément central de la position commerciale du fournisseur. L'objectif déclaré du projet d'intégrer l'énergie solaire et éolienne rattache cette demande en 765 kV aux corridors d'évacuation des énergies renouvelables.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par isolation :
leadership de l'AIS et entrée sélective des alternativesL'appareillage isolé à l'air (AIS) représentait une part de marché de 71,05 % sur le marché des appareillages de coupure en Inde en 2026. POWERGRID a signalé une base installée de 54 sous-stations AIS et 21 sous-stations GIS, chacune à 765 kV, dans son réseau de transport indien au 30 septembre 2026. À cette tension, les sous-stations AIS sont plus de 2 fois plus nombreuses que les sous-stations GIS dans le réseau de POWERGRID. Les fournisseurs d'équipements à isolation dans l'air disposent donc d'une base installée plus importante à desservir lorsque l'opérateur étend ses sites 765 kV existants.
Les autres configurations d'isolation devraient être le segment à la croissance la plus rapide, avec un CAGR de 15,4 % sur 2027-2032. Leur base de chiffre d'affaires de départ plus faible fait de l'entrée sélective sur des projets un objectif commercial plus direct que la réplication du modèle AIS établi. Les conceptions sans SF₆ à isolation sous vide, à air sec et à isolation solide placent le choix de l'isolation au cœur des spécifications d'équipement d'un acheteur de services publics. Les fournisseurs de ces conceptions peuvent donc concourir pour des projets dont les spécifications des services publics exigent une configuration sans SF₆.


Par type de courant :
prédominance du courant alternatif et demande en courant continu liée au solaireL'appareillage en courant alternatif était le segment le plus important, avec 85,66 % du chiffre d'affaires du marché des appareillages de coupure en 2026. Au cours du premier trimestre 2025 (janvier-mars), Bharat Heavy Electricals Ltd. a reçu un lot de sous-station AIS 765 kV pour Barmer-I ainsi que des commandes d'extensions aux sous-stations 765 kV de Sirohi et 400 kV de Fatehgarh-III. Les commandes d'extension aux sous-stations 765 kV de Sirohi et 400 kV de Fatehgarh-III existantes montrent que la demande en courant alternatif provient également de l'agrandissement des postes existants. Cela rattache le segment à l'expansion continue du réseau.
L'appareillage en courant continu devrait être le segment à la croissance la plus rapide, avec un CAGR de 8,75 % sur 2027-2032. En avril 2025, Havells India Ltd. a déclaré vendre des appareillages en courant continu dans le cadre de sa propre activité solaire indienne, aux côtés d'onduleurs, de modules et de câbles solaires. Le lien avec un système solaire offre à un fournisseur la possibilité de proposer des équipements de coupure aux côtés d'autres composants d'installation. Les applications solaires résidentielles sur toiture et les applications solaires commerciales et industrielles rattachent cette activité en courant continu à des installations distribuées, lui conférant une base de demande différente des lots de transport orientés courant alternatif.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par installation :
lots intérieurs pour services publics et projets extérieurs pour les énergies renouvelablesLes équipements intérieurs constituaient le segment le plus important, représentant 82,16 % du chiffre d'affaires du marché des appareillages de coupure en 2026. En décembre 2025, l'appel d'offres de BSES Rajdhani Power Limited pour 2 nouvelles sous-stations GIS de réseau à Delhi spécifiait des appareillages intérieurs 11 kV. L'appel d'offres du service public associait les équipements de sous-station et les travaux de génie civil connexes aux exigences d'étude, de conception, d'installation, d'essai, de mise en service et de remise, plaçant les tableaux intérieurs dans le cadre d'un projet de sous-station de réseau clé en main plus large. Les acheteurs de services publics de réseau appartiennent donc à l'opportunité des équipements intérieurs, la construction de sous-stations définissant le lot autour des tableaux.
Les équipements extérieurs devraient être le segment à la croissance la plus rapide, avec un CAGR de 10,4 % sur 2027-2032. Le 2 septembre 2025, Sharika Enterprises Limited a obtenu un contrat de JSW Renew Energy Three Limited pour fournir des interrupteurs de charge extérieurs intelligents SF₆ 33 kV pour un projet de parc éolien. Le lot était spécifié pour la distribution souterraine d'énergie renouvelable, reliant les appareillages extérieurs à une application définie de réseau de parc éolien. L'annonce positionnait le câblage souterrain comme une alternative aux lignes aériennes sur les parcs solaires et éoliens, faisant des interrupteurs conçus pour les réseaux enterrés une exigence de produit distincte pour les développeurs d'énergies renouvelables.
Par utilisateur final :
les services publics combinent extensions de réseau et achats groupésLes services publics constituaient le segment le plus important et à la croissance la plus rapide, avec une part de 42,67 % du chiffre d'affaires du marché des appareillages de coupure en 2026 et un CAGR prévisionnel de 8,4 % sur 2027-2032. Le 20 mai 2026, Power Grid Corporation of India a attribué à Switchgear Manufacturing Company Private Limited un lot de sectionneurs pour des travaux d'extension de travées de sous-stations en Inde. Cet achat lie l'investissement d'un service public de transport à des ajouts définis dans son programme de sous-stations, illustrant une opportunité commerciale organisée autour du renforcement du réseau. Étant donné que l'attribution couvre un lot de sectionneurs dans un lot d'achat groupé pour des extensions de travées, les dépenses des services publics atteignent les fournisseurs de composants par le biais d'ajouts aux sous-stations existantes.
Les achats de distribution constituent une voie distincte vers la demande des services publics lorsqu'un contrat-cadre est organisé pour un groupe d'opérateurs. Le Groupe des Contrats Centralisés de TP Central Odisha Distribution Limited a lancé un appel d'offres à contrat-cadre pour des appareillages intérieurs destinés aux services publics de distribution TP Odisha, avec des offres attendues le 16 septembre 2026. L'appel d'offres combine une catégorie d'équipements spécifiée avec des achats pour les entreprises de distribution participantes. Un contrat-cadre regroupe les besoins en appareillages intérieurs de plusieurs sociétés de distribution dans un seul arrangement d'achat, donnant à un fournisseur sélectionné accès aux entreprises participantes par le biais de ce contrat.
Analyse géographique
Marché des appareillages de coupure dans les États de l'ouest et du sud
Les États de l'ouest et du sud représentaient une part de 59,84 % du marché des appareillages de coupure en Inde en 2026, en faisant la plus grande zone géographique. Dans un accord de transport de 2025, NES Dharashiv Transmission Limited prévoyait la sous-station de Washi au Maharashtra pour l'évacuation de l'énergie renouvelable des districts de Dharashiv et Beed. La configuration de travées prévue couvrait 400, 220 et 132 kV, reliant plusieurs niveaux de réseau au sein du même programme d'évacuation. Avec des travées prévues à 400, 220 et 132 kV, le programme de Washi crée une ouverture pour les fournisseurs couvrant les 3 niveaux de tension.
Au Maharashtra, une attribution par un service public d'État illustre comment la voie commerciale peut inclure une sous-station et les lignes la reliant au réseau plus large. Le 13 mars 2026, Bajel Projects Limited a obtenu un contrat d'ingénierie, d'approvisionnement et de construction pour une sous-station AIS 400/220 kV à Saswad, Pune, et les lignes de transport associées. Maharashtra State Electricity Transmission Company Limited a attribué le contrat au nom de Saswad Transmission Limited, avec Bajel comme entrepreneur du projet. Servir ce type d'attribution place un fournisseur d'équipements dans un lot de transport piloté par un entrepreneur dont l'acheteur est le service public d'État.
L'Haryana illustre une exigence du nord centrée sur l'accès au transport et l'allocation des achats d'électricité. En mars 2026, Central Transmission Utility of India Limited a proposé 1 500 MW d'accès au transport hors région pour le demandeur Haryana Vidyut Prasaran Nigam Limited en 2026-27. La demande sollicitait un démarrage au 1er avril 2026, l'accès proposé étant alloué à Haryana Power Purchase Centre. Les études de CTUIL n'ont révélé aucune contrainte de transport sur le soutirage supplémentaire. Les fournisseurs d'équipements ont donc besoin d'un programme d'achat distinct auprès des services publics pour transformer cette allocation d'accès en commandes d'appareillages de coupure.
Cadre réglementaire et perspectives
La comparaison des juridictions sélectionnées couvre le régime national de l'Inde et le Gujarat du point de vue des fabricants d'appareillages de coupure desservant les installations des services publics. Le Bureau des Normes Indiennes (BIS) certifie et applique les exigences relatives aux équipements couverts par l'ordonnance nationale de contrôle de la qualité. En vertu des réglementations de 2023 de la CEA, les Inspecteurs Électriques testent périodiquement les installations au-dessus d'un seuil de tension notifié par le gouvernement, et les propriétaires, fournisseurs ou consommateurs s'auto-certifient en dessous de ce seuil. L'attractivité reflète les droits sur les produits et les installations, tandis que l'orientation future examine séparément le calendrier de certification national et les exigences de raccordement du Gujarat.
Tableau réglementaire
| Facteur de décision | Inde | Gujarat |
|---|---|---|
| Autorité principale | Bureau des Normes Indiennes pour la certification des produits couverts | Bureau de l'Inspecteur en Chef de l'Électricité et concessionnaires de distribution pour les contrôles d'installation |
| Instruments ou orientations clés | IS/IEC 60947 Partie 2:2016 pour les disjoncteurs basse tension répertoriés ; calendrier de contrôle qualité 2024 et report d'application du 6 novembre 2025 | Réglementations de sécurité CEA 2023 et dispositions de test de raccordement du Gujarat |
| Effet commercial | Catégorie 1.1(a) mise en œuvre ; autres catégories programmées reportées jusqu'à nouvel ordre | Test par le concessionnaire avant raccordement ; approbation de l'inspecteur pour les installations haute ou très haute tension lorsque requis |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Inde et l'orientation Sans changement reflètent une catégorie de certification mise en œuvre aux côtés d'un report de l'application des catégories programmées restantes jusqu'à nouvel ordre. L'ordonnance du 6 novembre 2025 exclut la catégorie 1.1(a), mise en œuvre le 10 novembre 2024, et ne fixe pas de date de remplacement pour les catégories reportées. La note Moyenne du Gujarat reflète les tests de raccordement par le concessionnaire et l'approbation de l'Inspecteur Électrique pour les installations haute ou très haute tension lorsque les règles applicables l'exigent. En octobre 2026, la Commission de Régulation de l'Électricité du Gujarat a proposé d'aligner les normes de sécurité du Code d'Alimentation sur les réglementations de 2023 de la CEA et de redéfinir les responsabilités des entrepreneurs électriques agréés.
Étapes de la chaîne de valeur
La chaîne de valeur compare la production de composants en amont, la fabrication d'appareillages de coupure finis et la fourniture d'équipements avec l'exécution de projets pour les services publics. Les composants en cuivre et sous-ensembles de Vishalfab constituent des intrants pour les appareillages de coupure et les tableaux, plaçant une activité de fabrication distincte avant le stade des équipements finis. La capture de valeur passe des ventes de composants aux ventes d'équipements et à l'exécution de projets, chaque étape répondant à un risque de spécification ou de livraison différent.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production de composants en cuivre | Fabricants de composants tels que Vishalfab (India) Private Ltd. | Ventes de composants et de sous-ensembles | Spécifications de composants non arrêtées | Convenir des plans de composants avant la production |
| Fabrication d'appareillages de coupure finis | Fabricants d'appareillages de coupure tels que GE Vernova | Ventes d'équipements finis | Révisions d'ingénierie après planification de la production | Résoudre les spécifications de tension et d'isolation avant le lancement en production |
| Fourniture d'équipements et exécution de projets pour les services publics | Fournisseurs d'équipements et de projets tels que ABB India Ltd. | Chiffre d'affaires des ventes d'équipements et de l'exécution de projets | Coordination de la fourniture d'équipements avec le périmètre du projet du service public | Définir les interfaces de livraison d'équipements et de projet avant l'exécution |
| Source: Mordor Intelligence | ||||
L'installation de Paddapai de GE Vernova au Tamil Nadu produit des disjoncteurs GIS et AIS haute tension. ABB India a exécuté des projets de fourniture d'appareillages AIS pour des services publics de distribution d'électricité d'État en 2025. La capacité d'usine et la responsabilité du périmètre du projet du service public sont donc des questions commerciales distinctes. En 2025, le président de POWERGRID a lié au plus 2 soumissionnaires d'équipements par appel d'offres à des carnets de commandes complets, tandis qu'un appel d'offres GIS de mai 2026 listait 3 soumissionnaires qualifiés, rendant le choix du fournisseur spécifique au lot.
Paysage concurrentiel
Concentration du Marché
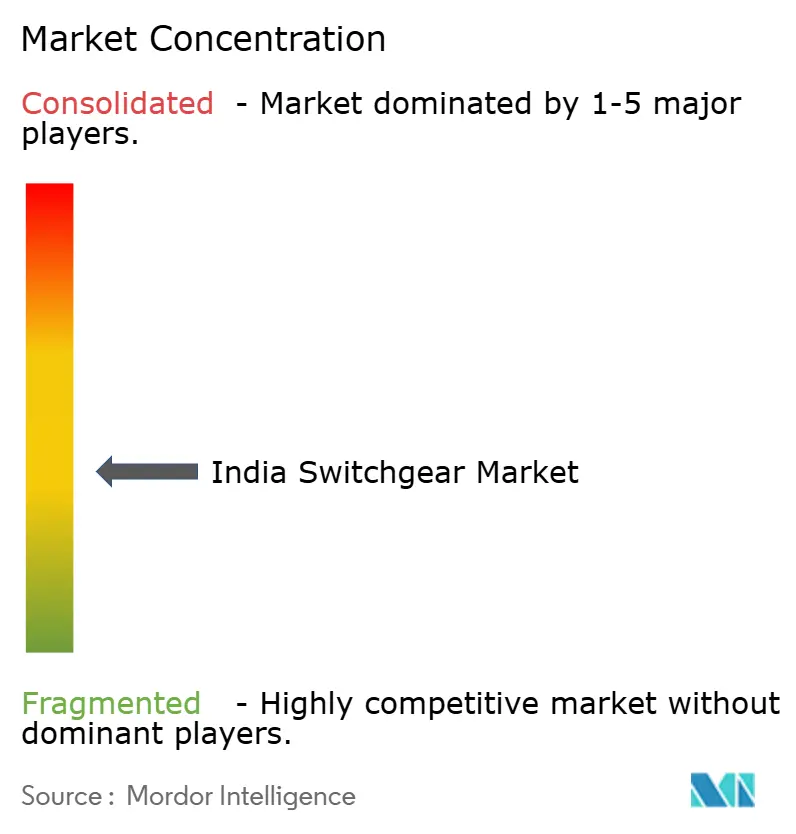
La concurrence associe des groupes multinationaux d'équipements électriques à des fabricants nationaux dont les portefeuilles se chevauchent dans les catégories de tension et d'isolation. Le portefeuille 2025 d'ABB India Ltd. comprenait des appareillages basse et moyenne tension, tandis que le portefeuille Smart Infrastructure de Siemens Ltd. de mars 2026 couvrait les systèmes de distribution basse et moyenne tension. Siemens Energy India Limited est devenue une société cotée distincte en juin 2025 à la suite de la scission de l'activité énergie de Siemens Ltd. Schneider Electric India Pvt. Ltd. était active dans la gestion de l'énergie basse et moyenne tension en décembre 2025, et Schneider Electric a acquis l'activité Électricité et Automatisation de Larsen & Toubro Ltd. en 2020. Le portefeuille 2024-25 de CG Power & Industrial Solutions Ltd. comprenait des appareillages moyenne et très haute tension, faisant du périmètre des équipements et de l'entité opérationnelle responsable des éléments centraux pour comparer les offres des fournisseurs.
La concurrence pour les lots d'équipements de transport repose également sur la base de production disponible pour desservir la plage de tension spécifiée. CG Power a démarré la production commerciale dans son installation d'appareillages très haute tension (THT) S3 Unité-II à Nashik, Maharashtra, le 4 juin 2026. L'installation a ajouté une capacité annuelle de 7 200 disjoncteurs d'une puissance nominale de 33 kV à 245 kV et a augmenté la capacité de disjoncteurs THT de la société de 80 %. La gamme de puissances nominales des disjoncteurs permet à la capacité supplémentaire de répondre à plusieurs spécifications de projets, conférant à l'échelle de fabrication une pertinence commerciale pour différentes exigences de tension.
La différenciation technologique modifie la configuration d'équipement disponible pour un acheteur de projet, ajoutant une deuxième base de concurrence aux côtés de l'échelle de fabrication. ABB India a enregistré sa première commande d'E-house (enceinte électrique préfabriquée) avec GIS 11 kV sans SF₆ en 2025. La commande fournit une référence commerciale pour une configuration sans SF₆ à une tension définie et dans le cadre d'une installation électrique préfabriquée. Les réglementations de sécurité électrique indiennes de 2023 exigent que les fuites de SF₆ de chaque compartiment de sous-station isolée au gaz restent dans les limites des normes pertinentes, faisant du contrôle des fuites une obligation permanente au niveau de l'installation. Un système sans SF₆ évite cette obligation spécifique au gaz au niveau de l'équipement, faisant de la conception de l'isolation une base de différenciation liée à la conformité aux côtés de la référence de commandes enregistrées du fournisseur.
Leaders de l'industrie des appareillages de coupure en Inde
-
Larsen & Toubro Ltd.
-
ABB India Ltd.
-
Siemens Ltd.
-
Schneider Electric India Pvt. Ltd.
-
CG Power & Industrial Solutions Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Appareillages de Coupure en Inde Entreprises couvertes dans ce rapport
- ABB India Ltd.
- Siemens Ltd.
- Schneider Electric India Pvt. Ltd.
- Larsen & Toubro Ltd.
- CG Power & Industrial Solutions Ltd.
- GE Vernova T&D India Ltd.
- Hitachi Energy India Ltd.
- Kirloskar Electric Co. Ltd.
- Havells India Ltd.
- Bharat Heavy Electricals Ltd.
- HPL Electric & Power Ltd.
- Eaton Power Quality Pvt. Ltd.
- Hyosung T&D India Pvt. Ltd.
- Toshiba T&D Systems (India) Pvt. Ltd.
- Mitsubishi Electric India Pvt. Ltd.
- Legrand India Pvt. Ltd.
- C&S Electric Ltd.
- Lucy Electric India Pvt. Ltd.
- MEIDEN India Pvt. Ltd.
- CHINT India Energy Solution Pvt. Ltd.
Principales opportunités pour les acteurs du marché
Les opportunités ci-dessous comparent un appel d'offres de transport ouvert avec une demande portée par des applications provenant des centres de données et des mises à niveau de la distribution urbaine. L'appel d'offres AIS du Maharashtra fournit un point d'entrée d'achat défini, tandis que les prévisions de charge des centres de données et les programmes GIS sanctionnés identifient des besoins plus larges des acheteurs. L'entrée commerciale diffère donc entre la soumission pour un lot spécifié et le développement de propositions d'équipements autour des besoins en réseau d'un client.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Équipements pour nouvelles sous-stations de transport | Appel d'offres AIS Alkud-II/Jath publié le 14 octobre 2026, avec des offres attendues le 26 octobre 2026 | POWERGRID, Maharashtra | Soumissionner avec un lot de fourniture AIS 765 kV défini | Coordination du périmètre de la sous-station avec le système de transport | Fournisseurs qualifiés d'appareillages AIS |
| Appareillages de coupure pour les nouveaux raccordements de centres de données | Prévision du ministère de juillet 2026 de 26,3 GW de charge réseau supplémentaire d'ici 2031-32 | Développeurs de centres de données, y compris Chennai | Établir un raccordement de sous-station réalisable avant de configurer les tableaux | Rareté des terrains de sous-stations et pénuries d'infrastructure à Chennai, signalées par un responsable de service public | Fournisseurs de tableaux pour centres de données tels que ABB India Ltd. |
| Extensions GIS pour les mises à niveau de la distribution urbaine | Les travaux de distribution intelligente sanctionnés signalés en août 2026 comprennent des sous-stations GIS | Services publics de distribution dans 7 programmes urbains | Développer des lots d'extension de tableaux GIS pour les mises à niveau des services publics | Périmètre spécifique au site des extensions aux GIS installés | Fournisseurs GIS pour services publics tels que ABB India Ltd. |
| Source: Mordor Intelligence | |||||
L'ouverture la plus prometteuse consiste à intégrer la faisabilité de la sous-station dans la proposition d'équipement pour les grandes nouvelles charges. En août 2026, un haut responsable de Tamil Nadu Generation and Distribution Corporation a cité des pénuries d'infrastructure et la rareté des terrains de sous-stations à Chennai. Les fournisseurs capables d'associer des offres de tableaux à un raccordement de sous-station réalisable sont donc mieux positionnés que les soumissionnaires proposant uniquement des tableaux pour répondre aux prévisions du ministère de l'Énergie de 26,3 GW de charge supplémentaire liée aux centres de données d'ici 2031-32.
Développements industriels récents dans Marché des Appareillages de Coupure en Inde
- Septembre 2026 : Siemens Energy India Limited a mis en service son premier disjoncteur 145 kV sans SF₆ en Inde pour le Département de l'Électricité de Goa à Goa.
- Juin 2026 : CG Power & Industrial Solutions Ltd. a mis en service son installation d'appareillages THT S3 Unité-II à Pimpalgaon Garudeshwar, Nashik, Maharashtra. L'installation a étendu sa capacité de fabrication de disjoncteurs THT de 80 % pour des disjoncteurs d'une puissance nominale de 33 kV à 245 kV.
- Mai 2026 : Power Grid Corporation of India a attribué un lot de sectionneurs pour une sous-station GIS 400 kV, incluant un transformateur, à M/s Kanti Prashad Mittal pour des travaux répertoriés comme couvrant toute l'Inde.
Marché des Appareillages de Coupure en Inde Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des appareillages de coupure en Inde mesure le chiffre d'affaires annuel des équipements d'appareillage de coupure vendus en Inde pour la protection électrique, l'isolement et le contrôle dans les systèmes d'alimentation. Il couvre les ventes d'équipements dans les applications de transport et de distribution, avec des transactions classées par tension, isolation, type de courant, type d'installation et utilisateur final.
Exclusions du périmètre : Les matières premières en amont, les composants vendus séparément des équipements d'appareillage de coupure, la main-d'œuvre d'installation uniquement et les services de maintenance ou de réparation autonomes, les transformateurs autonomes et autres équipements d'alimentation, ainsi que les ventes d'équipements d'appareillage de coupure en dehors de l'Inde sont exclus.
Aperçu de la segmentation
- Par tension
- Basse tension
- Moyenne tension
- Haute tension
- Par isolation
- Appareillage isolé au gaz (GIS)
- Appareillage isolé à l'air (AIS)
- Autres
- Par type de courant
- Appareillage en courant alternatif
- Appareillage en courant continu
- Par installation
- Intérieur
- Extérieur
- Par utilisateur final
- Services publics
- Résidentiel
- Commercial
- Industriel
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche publique peut s'appuyer sur des sources telles que les mises à jour RDSS du ministère de l'Énergie et les documents de planification nationale du transport pour suivre les travaux de distribution sanctionnés, les sous-stations et l'expansion du réseau. Les plans de transport de l'Autorité Centrale de l'Électricité, les indicateurs par groupe de produits de l'Association Indienne des Fabricants d'Équipements Électriques et Électroniques, et les avis de certification du Bureau des Normes Indiennes peuvent ajouter la demande du système, l'activité des équipements et les exigences applicables aux produits.
Les rapports annuels des entreprises, les présentations aux investisseurs, les dépôts en bourse, les documents d'appels d'offres et la presse commerciale et professionnelle indienne réputée peuvent compléter les indicateurs publics avec des portefeuilles de produits, des commandes, des capacités, des prix et des calendriers de projets. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et des questionnaires avec des fabricants d'appareillages de coupure basés en Inde, des services publics de distribution et de transport, des entrepreneurs électriques et des distributeurs d'équipements peuvent tester l'interprétation des signaux de demande publics, la couverture des produits, les prix de vente et le calendrier de livraison des projets. Les analystes peuvent comparer ces témoignages avec les dépôts publiés, les appels d'offres et les indicateurs sectoriels, documenter les désaccords par variable ou segment, et utiliser des vérifications supplémentaires auprès des canaux ou des relances ciblées pour clarifier les lacunes avant d'intégrer une hypothèse étayée par des preuves.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux et assimilés : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs de plus petite taille : 20 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime la valeur descendante des ventes d'équipements d'appareillage de coupure finis aux acheteurs en Inde, puis vérifie certains totaux par rapport aux agrégats de chiffre d'affaires des fournisseurs et aux prix d'équipements échantillonnés multipliés par les volumes de projets ou d'expéditions. Les indicateurs de demande comprennent les travaux de distribution RDSS et les ajouts de sous-stations, les lignes et travées de transport planifiées, les projets d'évacuation des énergies renouvelables, la construction de centres de données et industrielle, ainsi que les appels d'offres des services publics et des infrastructures. Les analystes utilisent chacun d'eux pour estimer le calendrier et la composition des commandes d'équipements adressables plutôt que de comptabiliser les budgets de programme comme des ventes d'appareillages de coupure. Le chiffre d'affaires historique du marché et ces moteurs peuvent alimenter une régression multivariée lorsque les observations soutiennent des relations stables, tandis que l'analyse de scénarios ajuste l'exécution des projets et la tarification des équipements lorsque les calendriers ou les données sont discontinus. Les parts par tension, isolation, type de courant, type d'installation et groupe d'acheteurs suivent les preuves de produits et d'appels d'offres et s'additionnent pour atteindre le total du marché.
Les analystes peuvent estimer la valeur à partir du prix des équipements et des unités attendues séparément lorsque les quantités des appels d'offres publics ou les divulgations des fournisseurs soutiennent le calcul, avec les variations de prix et de composition des produits distinguées de la demande physique. Les répondants primaires peuvent vérifier la pertinence et le calendrier des moteurs sélectionnés, les lots d'équipements typiques et les évolutions de prix au niveau des variables, tandis que les lacunes dans les données des fournisseurs ou des projets sont encadrées par des preuves de produits comparables et des hypothèses documentées avant que l'estimation ne soit réconciliée avec le total descendant.
Validation des données et cycle de mise à jour
Les analystes triangulent les totaux du marché et les parts de segments à partir des plans officiels, des appels d'offres, des divulgations des entreprises, des indicateurs sectoriels et des vérifications primaires ciblées, puis comparent des signaux indépendants tels que les commandes d'équipements, les attributions de projets et les ventes déclarées. Les écarts en termes d'année, d'unité, de définition de produit, de prix ou de calendrier de projet sont retracés jusqu'à leur source. Les analystes résolvent les anomalies avant la validation finale par une revue d'un second analyste et un recalcul documenté, tandis que les différences matérielles non résolues déclenchent un nouveau contact ou une vérification de source supplémentaire. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsque la politique, les attributions de projets ou la capacité des fournisseurs changent de manière significative, et fait l'objet d'une nouvelle revue avant livraison des dates des sources, des calculs et des limites du marché.
Taille du marché des appareillages de coupure en Inde selon Mordor Intelligence comparée aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des appareillages de coupure en Inde mesure le chiffre d'affaires annuel des équipements d'appareillage de coupure vendus en Inde pour la protection électrique, l'isolement et le contrôle dans les systèmes d'alimentation.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs de demande comprennent les travaux de distribution RDSS et les ajouts de sous-stations, les lignes et travées de transport planifiées, les projets d'évacuation des énergies renouvelables, la construction de centres de données et industrielle, ainsi que les appels d'offres des services publics et des infrastructures.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,2 milliards USD (2027) | |
| Cabinet de conseil régional A | 4,26 milliards USD (2024) | Sur la base de référence 2024, cette estimation est inférieure de 31,3 % à la valeur 2027 de ce rapport de 6,2 milliards USD, 3 ans plus tard. L'année de mesure plus ancienne et la croissance prévisionnelle publiée de 6,46 % jusqu'en 2032 sont cohérentes avec la valeur inférieure. |
| Cabinet de conseil mondial B | 6,38 milliards USD (2025) | Sur la base de référence 2025, cette estimation est supérieure de 2,9 % à la valeur 2027 de ce rapport de 6,2 milliards USD, 2 ans plus tard. Sa valeur de départ 2025 plus élevée et la croissance prévisionnelle publiée de 6,3 % jusqu'en 2030 indiquent une trajectoire plus haute. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les parts de segments à partir des plans officiels, des appels d'offres, des divulgations des entreprises, des indicateurs sectoriels et des vérifications primaires ciblées, puis comparent des signaux indépendants tels que les commandes d'équipements, les attributions de projets et les ventes déclarées.
Questions clés traitées dans le rapport
Quelle est la taille et les perspectives de croissance du marché des appareillages de coupure en Inde ?
Le marché devrait passer de 6,2 milliards USD en 2027 à 8,96 milliards USD d'ici 2032, avec un CAGR de 7,65 % sur 2027-2032.
Quels sont les moteurs de la demande en appareillages de coupure en Inde ?
L'investissement dans le réseau au titre du RDSS, l'évacuation des énergies renouvelables et l'expansion des centres de données soutiennent la demande. La capacité de puissance installée des centres de données a atteint 1,57 GW en août 2026.
Quel segment de tension domine le chiffre d'affaires des appareillages de coupure ?
La basse tension représentait 46,56 % du chiffre d'affaires des appareillages de coupure en 2026, tandis que la haute tension devrait connaître la croissance la plus rapide avec un CAGR de 9,6 % sur 2027-2032.
Quelles entreprises sont en concurrence dans le secteur des appareillages de coupure ?
Les concurrents comprennent ABB India Ltd., Siemens Ltd., Schneider Electric India Pvt. Ltd. et CG Power & Industrial Solutions Ltd.
Quels défis pourraient ralentir les futures installations d'appareillages de coupure ?
Les primes de coût des sous-stations GIS et les retards de projets liés au foncier constituent des freins. ICRA a signalé que seuls 12 % des projets de transport attribués par appel d'offres concurrentiel basé sur les tarifs et mis en service avant mars 2026 ont respecté le calendrier.
Quelles parties de l'Inde représentent la plus grande part du chiffre d'affaires des appareillages de coupure ?
Les États de l'ouest et du sud représentaient 59,84 % du chiffre d'affaires du marché des appareillages de coupure en 2026.